
Marktgröße und Marktanteile für Offshore-Schmierstoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 196.53 Millionen US-Dollar |
| Marktgröße (2032) | 214.89 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.64 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Offshore-Schmierstoffe von Mordor Intelligence
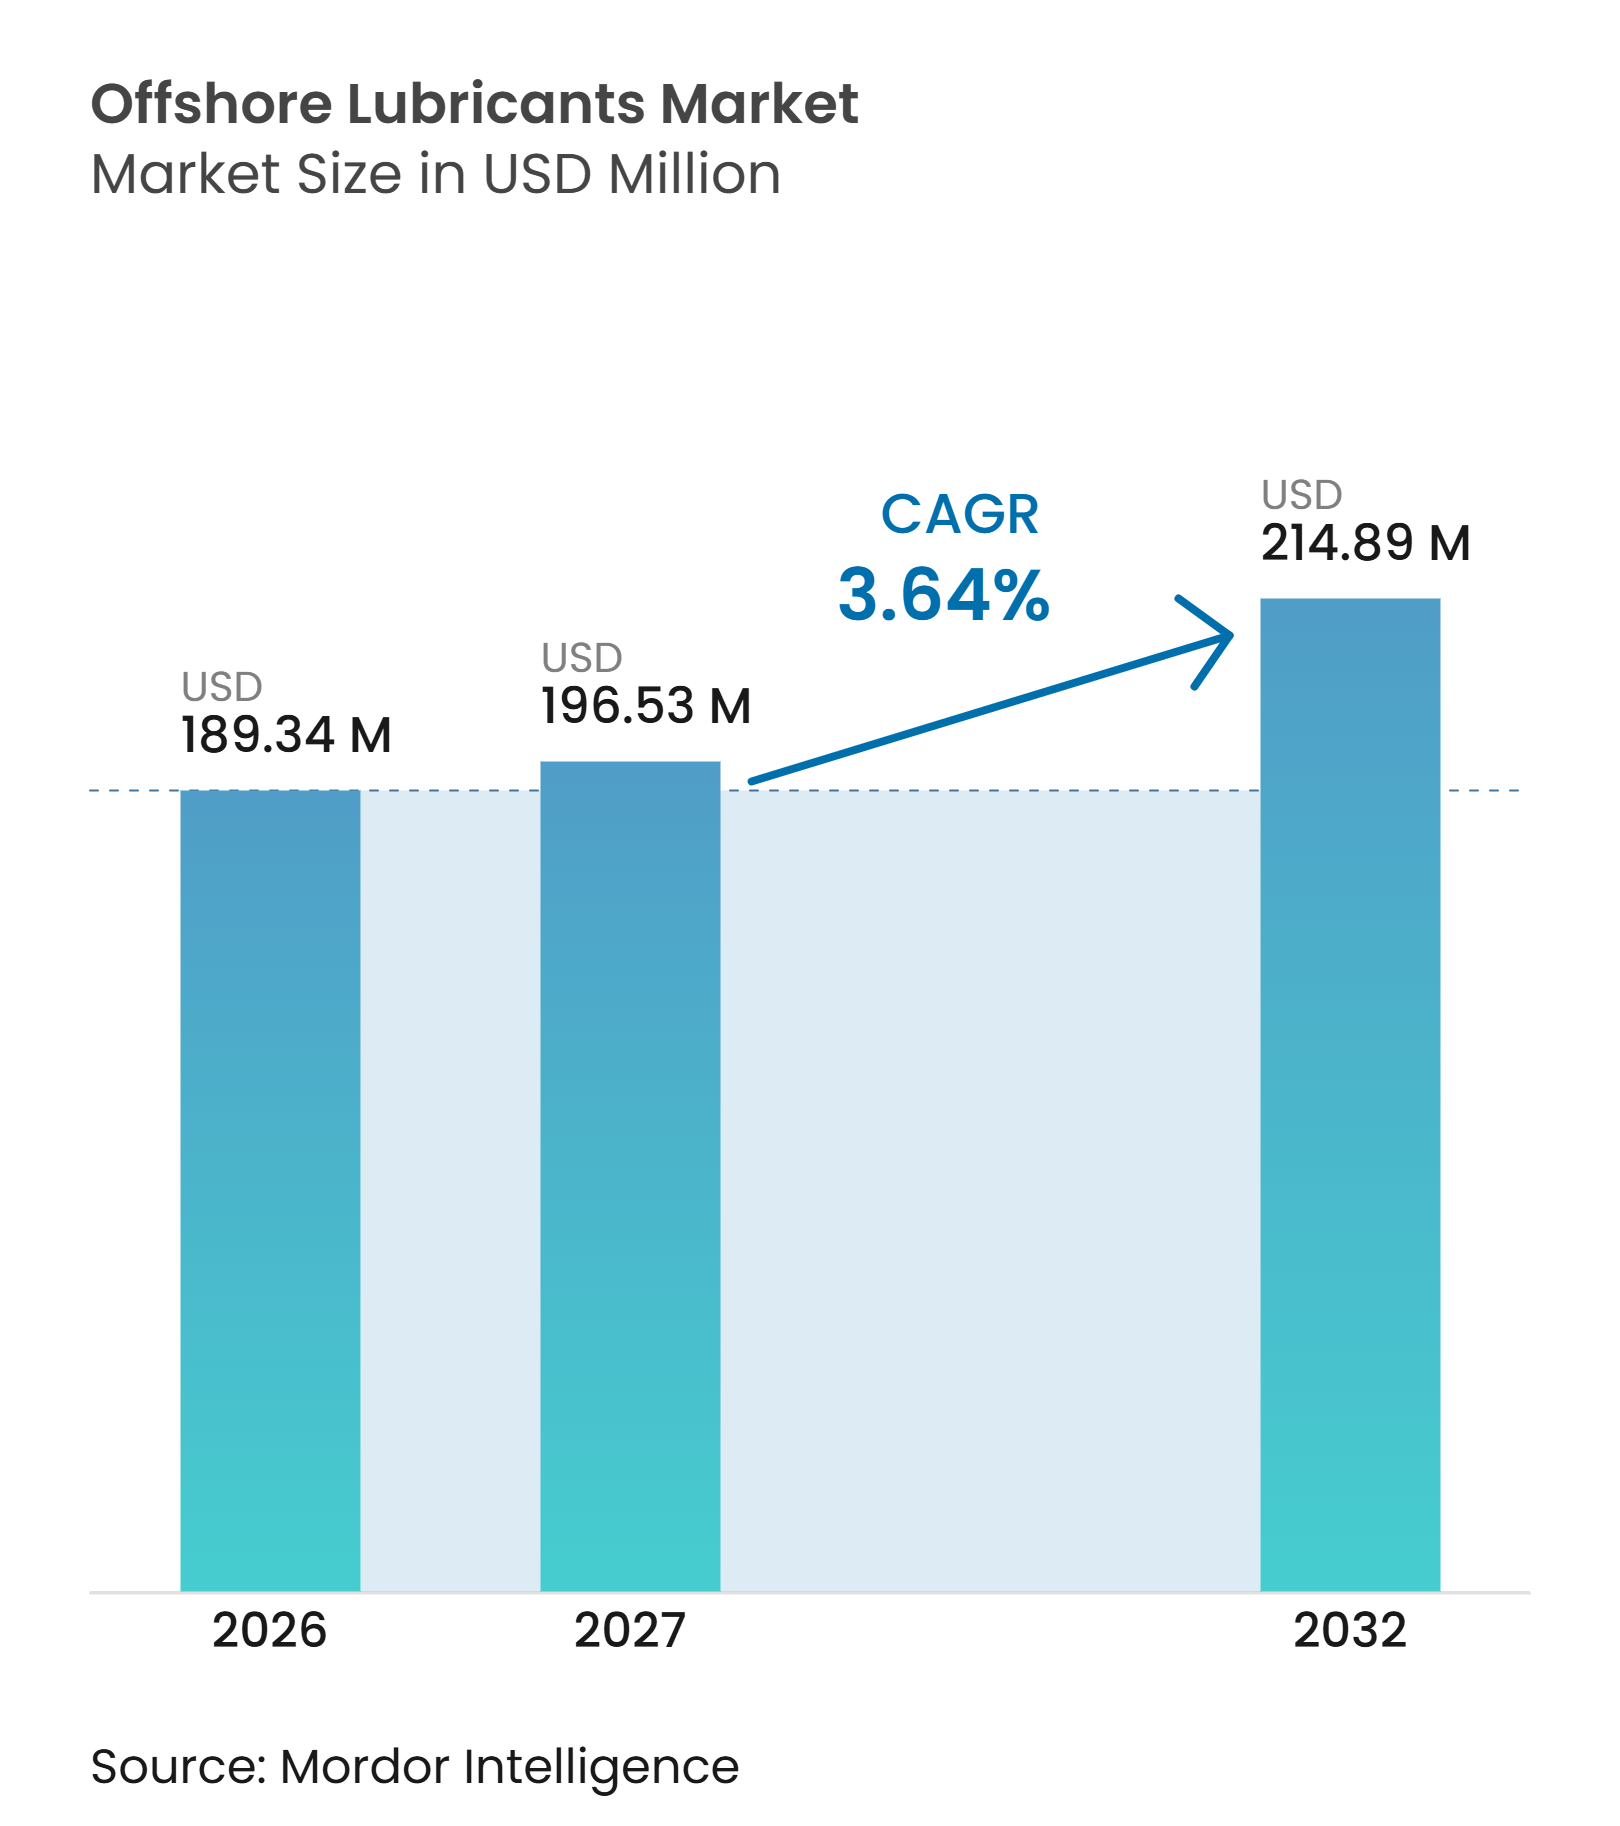
Die Marktgröße für Offshore-Schmierstoffe wird voraussichtlich von 189,34 Millionen USD im Jahr 2026 auf 196,53 Millionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 214,89 Millionen USD bei einem CAGR von 3,64 % über den Zeitraum 2027–2032 erreichen. Der globale Markt für Offshore-Schmierstoffe wird durch Tiefwasser-Öl- und Gasaktivitäten sowie die Installation von Offshore-Windanlagen gestützt. Diese Nachfragequellen haben unterschiedliche Betriebszyklen, was Lieferanten hilft, die Exposition gegenüber Ölpreisveränderungen auszugleichen. Offshore-Betreiber legen zudem mehr Wert auf Produkte, die Ausrüstung schützen, Umweltvorschriften erfüllen und an abgelegenen Standorten verfügbar bleiben. Der globale Markt für Offshore-Schmierstoffe begünstigt daher Lieferanten mit zugelassenen Produkten, zuverlässiger Distribution und technischem Support für lange Wartungsintervalle.
Wichtigste Erkenntnisse des Berichts
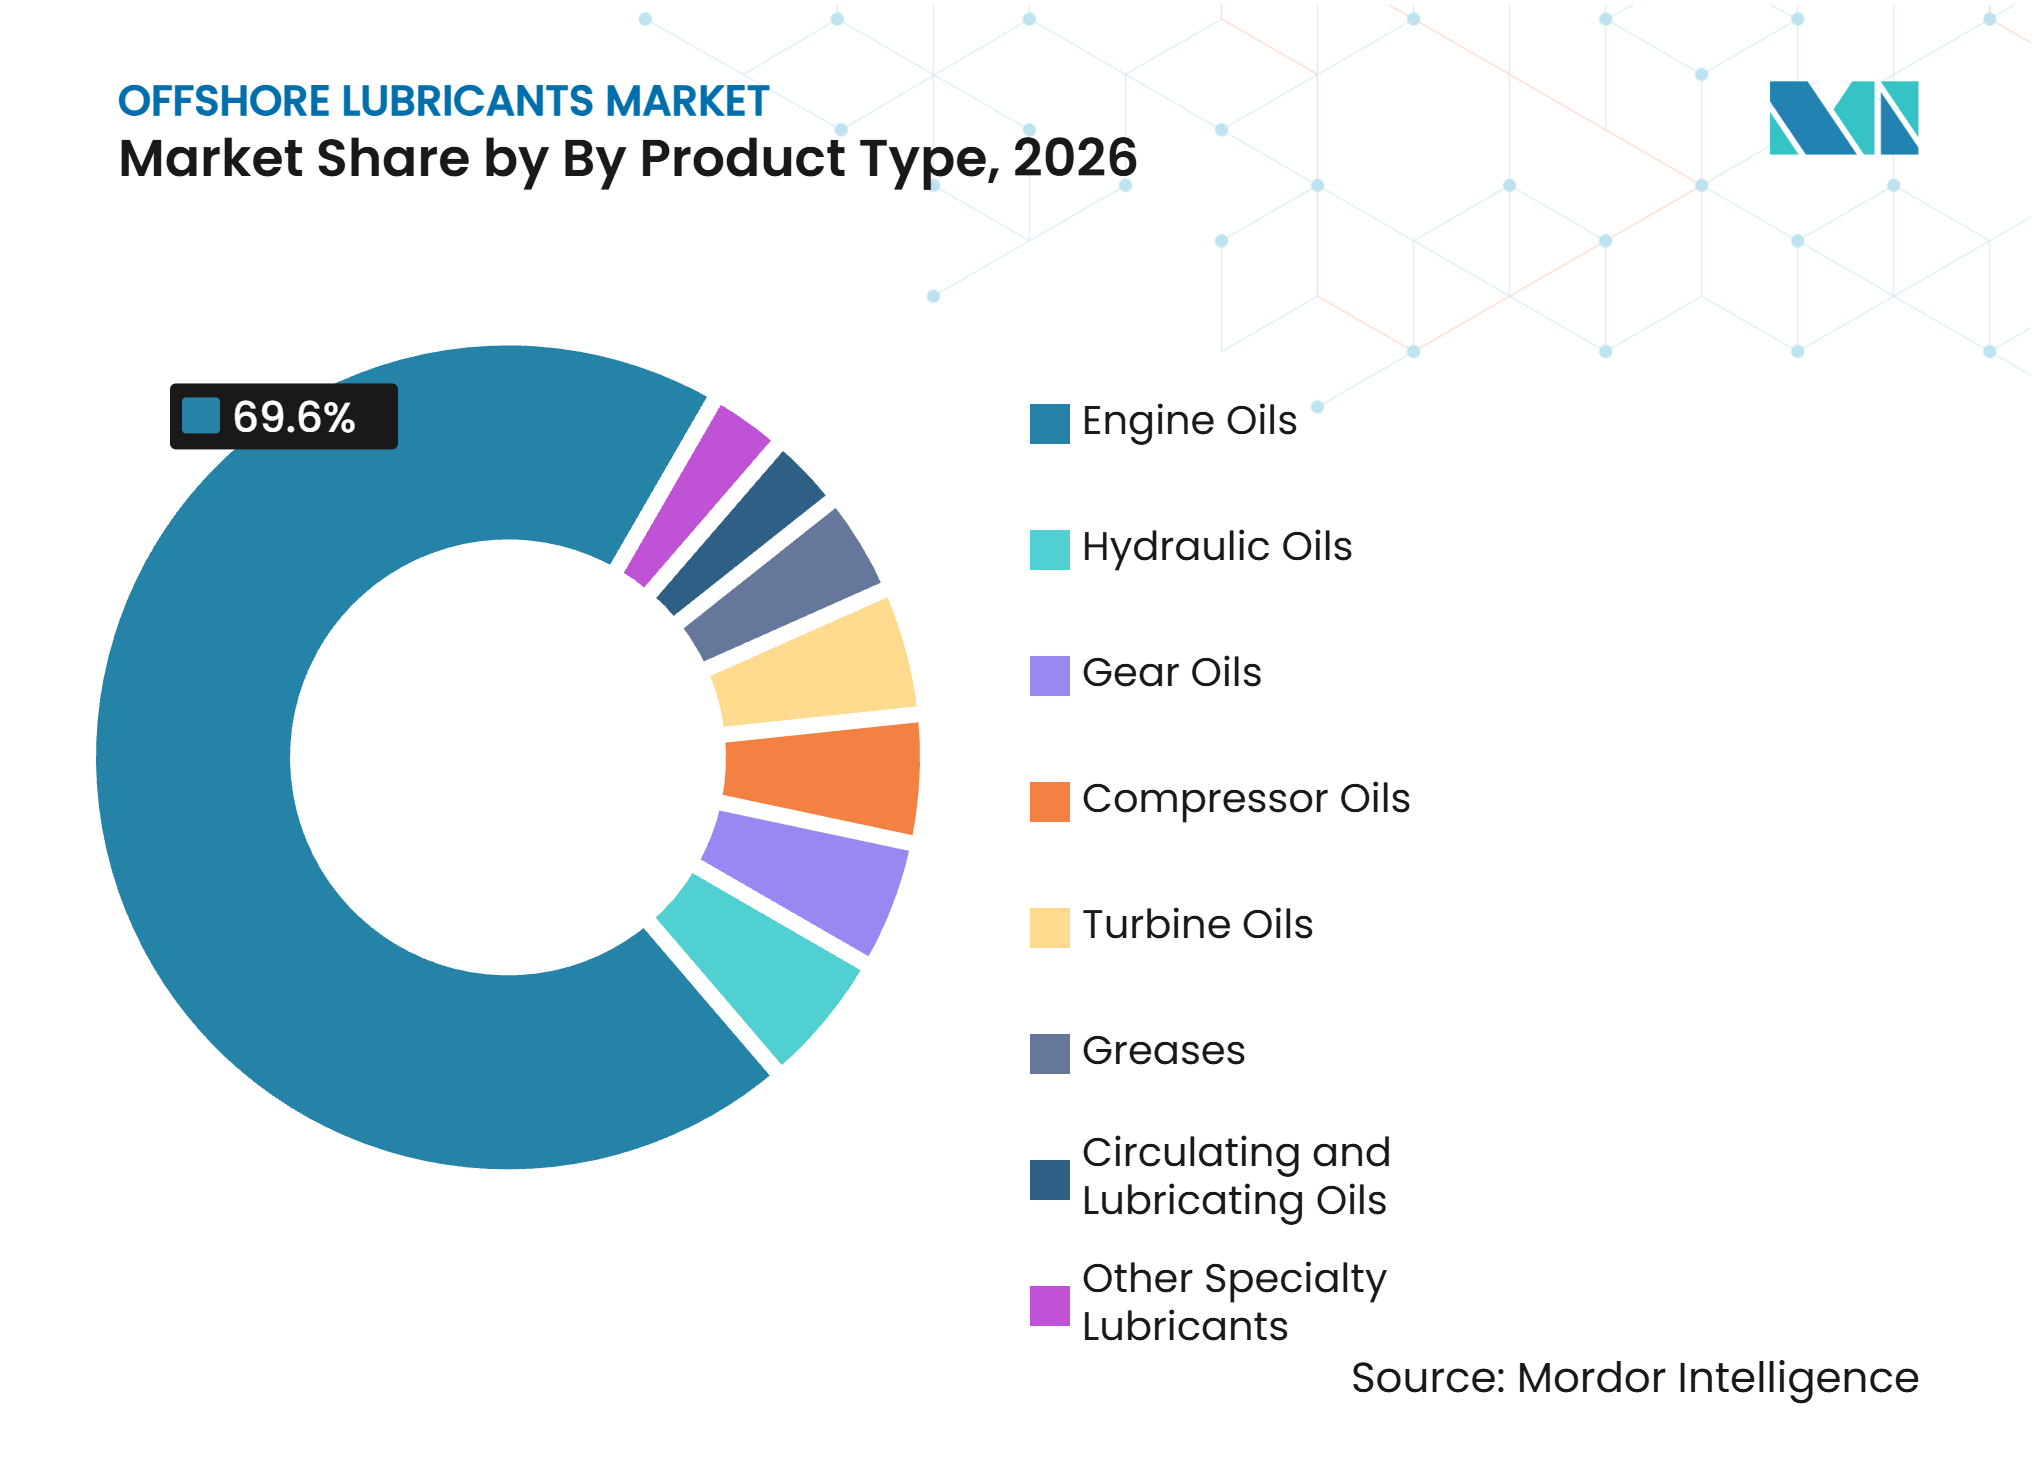
- Nach Produkttyp hielten Motorenöle im Jahr 2026 einen Anteil von 69,6 %, während Schmierfette bis 2032 den höchsten CAGR von 4,3 % verzeichnen sollen.
- Nach Offshore-Anlage hielten Offshore-Versorgungsschiffe im Jahr 2026 einen Anteil von 45,5 %, während FPSO-Einheiten bis 2032 den höchsten CAGR von 4,9 % verzeichnen sollen.
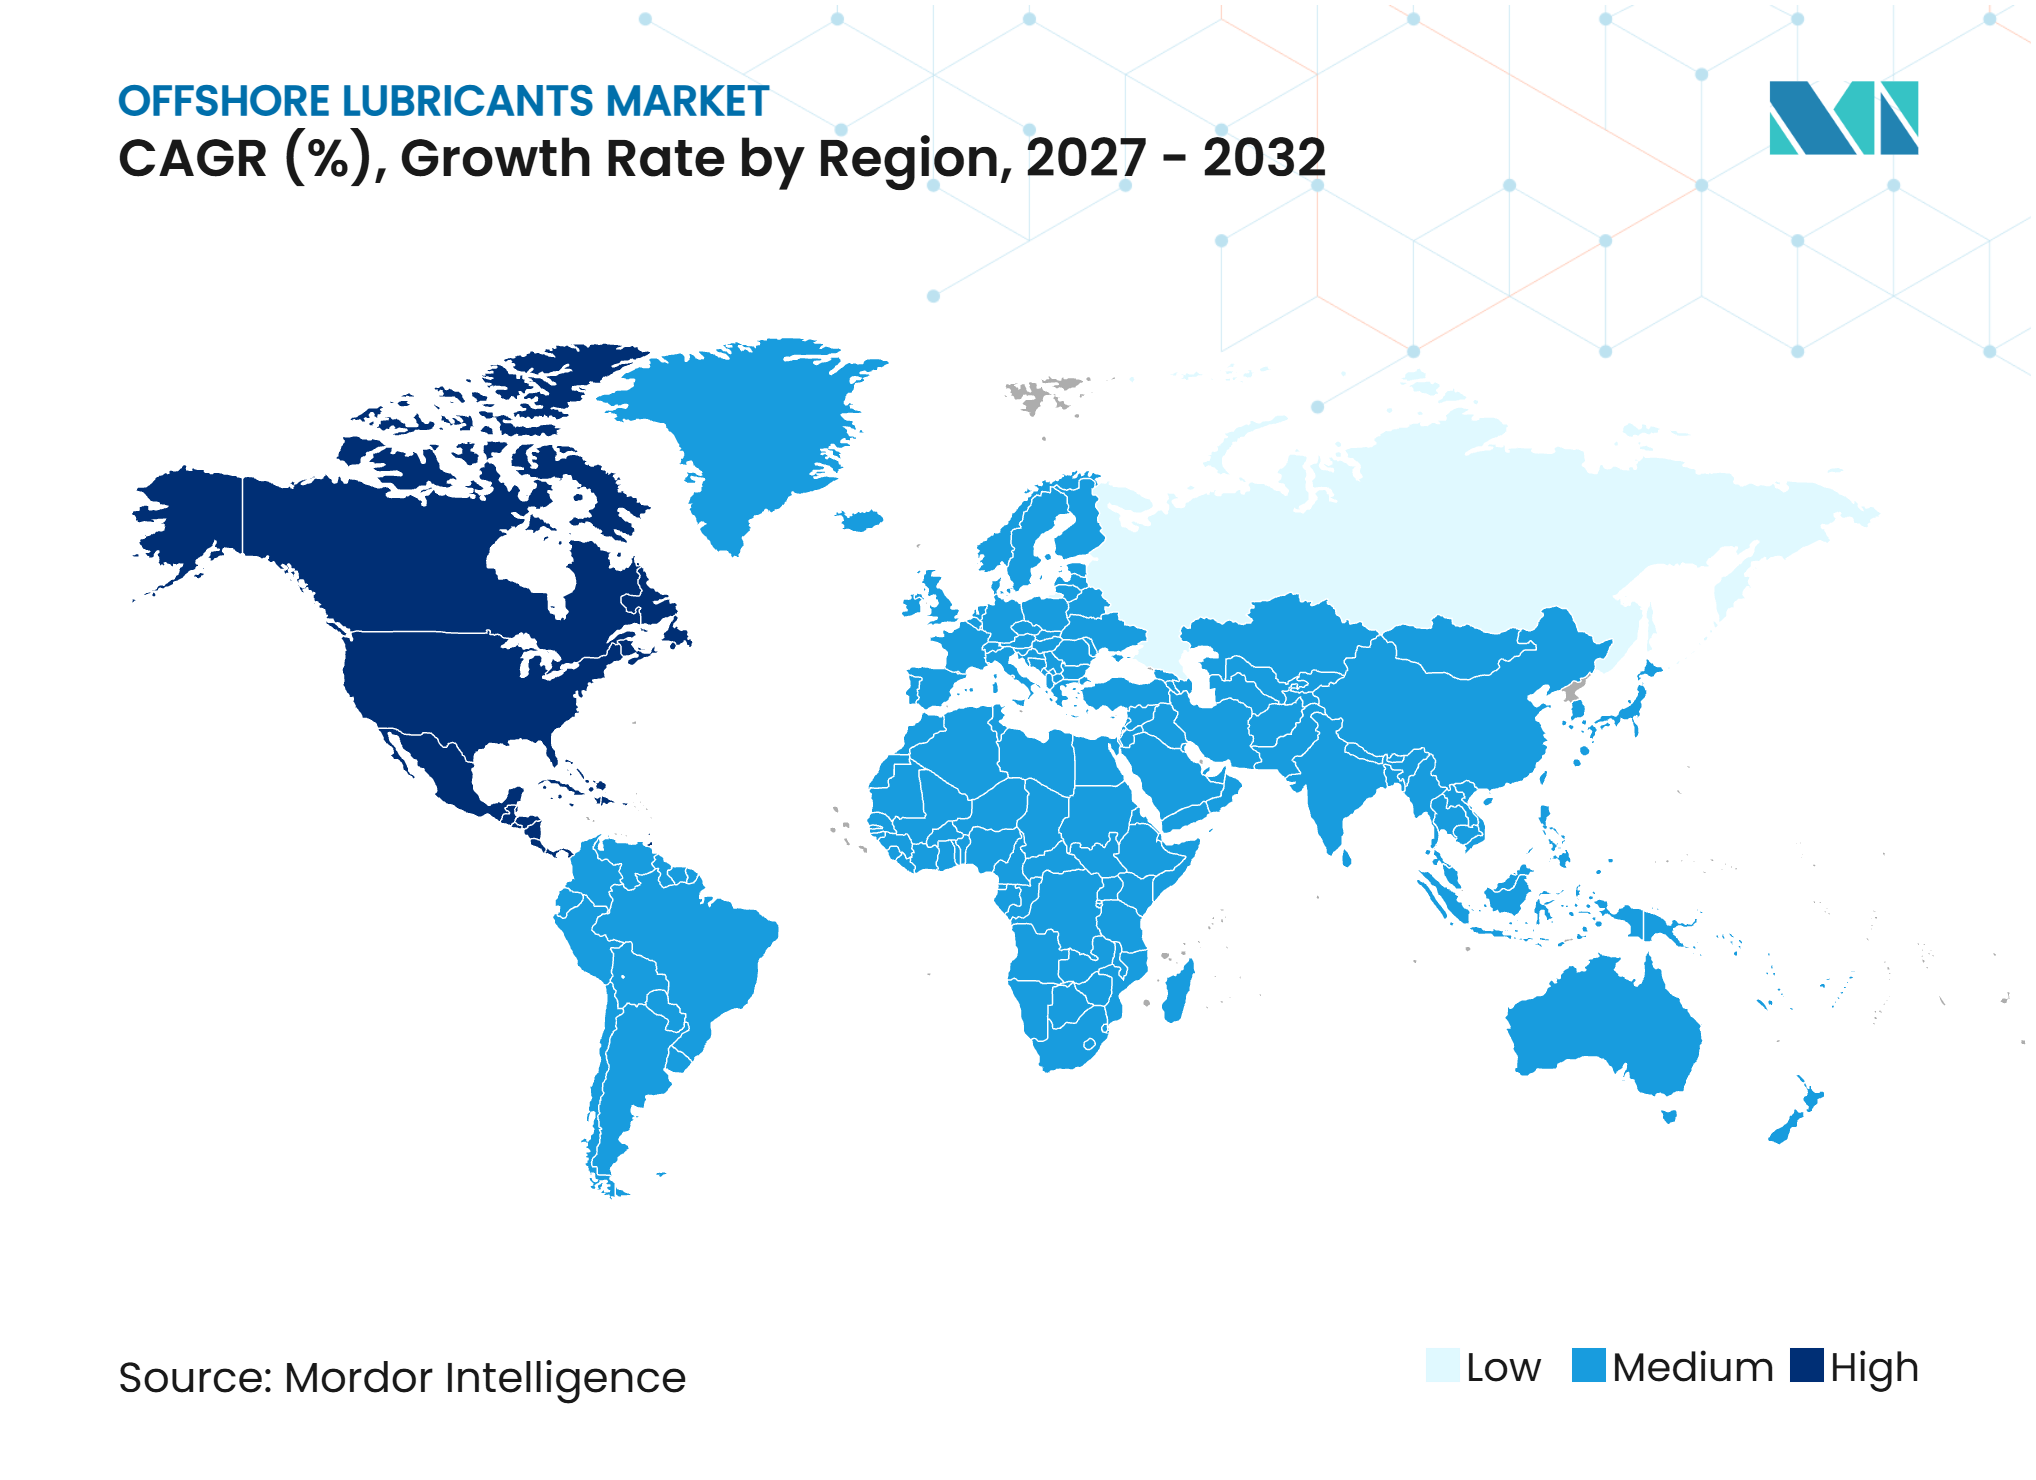
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 26,3 %, während Nordamerika bis 2032 den höchsten CAGR von 4,1 % verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Entwicklung von Tief- und Ultratiefseeressourcen | +1.0% | Global; am stärksten in Lateinamerika, Westafrika, Südostasien | Mittelfristig (2–4 Jahre) |
| Ausbau von Offshore-Windturbinen und Installationsflotten | +0.8% | Europa, APAC (China, Südkorea), Nordamerika Ostküste | Mittelfristig (2–4 Jahre) |
| Einführung von umweltverträglichen Schmierstoffen (EAL) an Öl-Meer-Schnittstellen | +0.6% | Global; USA-geführt, EU als Nachfolger | Kurzfristig (≤ 2 Jahre) |
| Lebensverlängerung alternder Anlagen und Ausgaben für Zuverlässigkeit | +0.5% | Global; am stärksten in MEA und Südostasien | Kurzfristig (≤ 2 Jahre) |
| OEM-zugelassene Hochleistungsschmierstoffe für abgelegene Anlagen | +0.4% | Global; am stärksten in APAC und MEA | Mittel- bis langfristig (≥ 2 Jahre) |
| Subsea-Tiebacks und elektrifizierte Offshore-Systeme | +0.3% | Nordsee, Golf von Mexiko, Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Entwicklung von Tief- und Ultratiefseeressourcen
Die Tiefwasserentwicklung stützt den globalen Markt für Offshore-Schmierstoffe, da Ausrüstungen in großen Wassertiefen unter anspruchsvollen Druck- und Temperaturbedingungen betrieben werden. Diese Installationen benötigen Schmierstoffe, die ihre Viskosität beibehalten und Lasten während langer Bohrkampagnen zuverlässig tragen. Im März 2025 erhielt SLB einen Auftrag von Woodside Energy für 18 Ultratiefsee-Bohrungen am Trion-Feld vor Mexiko, wobei die Dienstleistungen Anfang 2026 in Tiefen von bis zu 2.500 Metern beginnen sollen. Im Januar 2025 erhielt SLB außerdem Shell-Aufträge für Tiefwasserarbeiten in der britischen Nordsee, Trinidad und Tobago sowie im Golf von Mexiko.[1] Bohrschiffe und halbversenkbare Bohrinseln können sich während mehrjähriger Programme keine Schmierstoffausfälle leisten, weshalb Gerätezulassungen üblicherweise vor Arbeitsbeginn festgelegt werden. Dieser Prozess verschafft Lieferanten von synthetischen Premiumprodukten einen Vorteil, da Alternativen mit niedrigeren Spezifikationen die erforderlichen Betriebs- und Zulassungsstandards möglicherweise nicht erfüllen.
Einführung von umweltverträglichen Schmierstoffen (EAL) an Öl-Meer-Schnittstellen
Umweltverträgliche Schmierstoffe, bekannt als EAL, gewinnen im globalen Markt für Offshore-Schmierstoffe an Bedeutung, da sich Umweltanforderungen auf mehr Ausrüstungen erstrecken. Die US-amerikanische Umweltschutzbehörde verabschiedete im Oktober 2024 nationale Standards, die EAL an Öl-Meer-Schnittstellen vorschreiben und auch Ausrüstungen auf dem Oberdeck einschließen, bei denen Schmierstoffverluste auftreten können.[2] Die erweiterte Definition umfasst Komponenten wie Wellendichtungen, Drehkränze von Deckkranen und Pitchregelungsantriebe. Eine Überprüfung im Jahr 2025 im ASME Journal of Tribology ergab, dass die EAL-Einführung bei Wellendichtungen durch frühere Kompatibilitätsbedenken beeinträchtigt worden war, was zeigt, dass die Produktzuverlässigkeit auch dort wichtig bleibt, wo Vorschriften die Verwendung vorschreiben.[3] Lieferanten benötigen daher sowohl eine Zertifizierung als auch den Nachweis, dass ihre Formulierungen in den erforderlichen Geräten zuverlässig funktionieren. Diese Anforderung erhöht die Bedeutung von Tests, Gerätekompatibilität und dokumentierter Leistung bei der Lieferantenauswahl.
Ausbau von Offshore-Windturbinen und Installationsflotten
Offshore-Wind schafft eine separate Nachfragequelle für den globalen Markt für Offshore-Schmierstoffe, die nicht direkt an Ölpreisbewegungen gebunden ist. Turbinengetriebe, Pitchregelungssysteme und Drehkränze benötigen Produkte, die Wasserauswaschung widerstehen, vor Korrosion schützen und mit automatischen Schmiersystemen kompatibel sind. Castrol berichtete im Mai 2025, dass sein reibungsarmes Getriebeöl die mittlere jährliche Energieerzeugung bei Windgeschwindigkeiten, bei denen die Schmierung die Turbinenleistung beeinflusst, um 1,09 % steigerte.[4] Diese Leistungsverknüpfung macht die Schmierstoffauswahl relevant für die Turbinenverfügbarkeit und Leistungsabgabe, nicht nur für die Wartungskosten. Offshore-Windprojekte werden auch im Rahmen langfristiger Stromversorgungsvereinbarungen geplant, was ihre Schmierstoffanforderungen leichter planbar machen kann als kurzzyklige Öl- und Gasarbeiten. Lieferanten, die frühzeitig Turbinenhersteller-Zulassungen erhalten, sind möglicherweise besser positioniert, wenn Offshore-Windinstallationen von Pilotprojekten zu größeren kommerziellen Projekten übergehen.
Lebensverlängerung alternder Anlagen und Ausgaben für Zuverlässigkeit
Die Alterung von Offshore-Schiffen und Produktionsanlagen stützt die Nachfrage nach Hochleistungsschmierstoffen im globalen Markt für Offshore-Schmierstoffe. Ältere Ausrüstungen können stärkerem Lagerverschleiß, Dichtungsdegradation und einem höheren Risiko ungeplanter Ausfallzeiten ausgesetzt sein. Betreiber, die eine Anlage über ihre ursprüngliche Auslegungslebensdauer hinaus verlängern, legen möglicherweise mehr Wert auf zuverlässige Schmierstoffleistung als auf den niedrigsten Einkaufspreis. Dies ist besonders relevant, wenn Schiffe unter Langzeitverträgen betrieben werden und die Geräteverfügbarkeit vom Charterauftraggeber genau beobachtet wird. Das Betriebsumfeld im Nahen Osten, Afrika und Südostasien macht einen zuverlässigen Schutz für Schiffe wichtig, die unter feuchten und salzhaltigen Bedingungen arbeiten. Infolgedessen kann die Lebensverlängerungsarbeit den Schmierstoffeinkauf in Richtung zugelassener Produkte mit stärkerem technischen Support und dokumentierter Zuverlässigkeit verschieben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für synthetische und umweltverträgliche Schmierstoffe | -0.7% | Global; am stärksten in kostenempfindlichen APAC- und MEA-Märkten | Kurz- bis mittelfristig (1–4 Jahre) |
| Längere Ölwechselintervalle und Reduzierung des zustandsbasierten Nachfüllens | -0.5% | Global; am stärksten in Nordsee- und Golf-von-Mexiko-Flotten | Kurzfristig (≤ 2 Jahre) |
| Kompatibilitätstests, OEM-Zulassungszyklen und Nachrüstungsrisiken | -0.4% | Global | Mittel- bis langfristig (≥ 2 Jahre) |
| Logistik an abgelegenen Standorten und Einschränkungen bei der Notfalllieferung | -0.3% | Westafrika, Südamerika-Grenzgebiet, Arktis | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für synthetische und umweltverträgliche Schmierstoffe
Die höheren Kosten für synthetische und biologisch abbaubare Produkte begrenzen die Einführung in Teilen des globalen Marktes für Offshore-Schmierstoffe. Produkte, die unter Programmen wie OSPAR, Blauer Engel und Nordischer Schwan zertifiziert sind, verwenden leicht biologisch abbaubare synthetische Ester anstelle von mineralischen Grundölen. Tests, Zertifizierungen und spezialisierte Grundöle erhöhen die Kosten sowohl für Lieferanten als auch für Käufer. Der Preisunterschied ist für Betreiber schwer zu akzeptieren, wenn die lokale Durchsetzung weniger streng ist oder Verträge hauptsächlich auf Kostenbasis vergeben werden. Festlaufzeitverträge können auch die Fähigkeit eines Herstellers einschränken, Änderungen bei den Kosten für synthetische Grundöle weiterzugeben. Das Ergebnis ist ein gespaltenes Muster, mit stärkerer EAL-Einführung in regulierten US-amerikanischen und europäischen Gewässern und langsamerer Substitution in preissensiblen Gebieten.
Längere Ölwechselintervalle und Reduzierung des zustandsbasierten Nachfüllens
Zustandsbasierte Wartung reduziert das von jeder Betriebsanlage im globalen Markt für Offshore-Schmierstoffe verbrauchte Schmierstoffvolumen. Fernüberwachung ermöglicht es Wartungsteams, Öl zu wechseln, wenn Testergebnisse eine Degradation anzeigen, anstatt einem festen Zeitplan zu folgen. ExxonMobils Mobil Serv Lubricant Analysis und Shells Remote Sense-System veranschaulichen den Einsatz digitaler Überwachung zur Unterstützung von Wartungsentscheidungen für abgelegene Ausrüstungen. Längere Ölwechselintervalle können Ausfallzeiten und Abfall reduzieren, was einem Betreiber einen klaren Vorteil bietet. Sie reduzieren auch das Nachfüll- und Austauschvolumen, selbst wenn die Gesamtzahl der Offshore-Anlagen steigt. Premium-Lieferanten stehen vor diesem Zielkonflikt, da eine bessere Produkthaltbarkeit einen Vertragsabschluss unterstützen kann, während sie das über die Laufzeit dieses Vertrags gekaufte Produktvolumen reduziert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Motorenöle führen die Nachfrage an, während Schmierfette im Bereich der erneuerbaren Energien an Bedeutung gewinnenMotorenöle machen im Jahr 2026 69,6 % des globalen Marktanteils für Offshore-Schmierstoffe aus und sind damit die führende Produktkategorie. Versorgungsschiffe, Bohrinseln und Produktionsplattformen verwenden Schiffsdieselmotoren und Generatoren für Antrieb und Stromerzeugung. Diese Maschinen benötigen regelmäßige Befüllungen und Nachfüllungen, was eine wiederkehrende Nachfragebasis schafft. Hydrauliköle, Getriebeöle, Kompressoröle, Turbinenöle und Umlauföle dienen anderen Ausrüstungen auf denselben Anlagen. Turbinenöle gewinnen an Relevanz, da sich Windinstallationen ausweiten, weil Pitch- und Giersysteme kontinuierlich unter feuchten und salzhaltigen Bedingungen arbeiten. Umlauf- und Schmieröle dienen Pumpen und Kompressoren in Subsea-Systemen, wo Tieback-Projekte die Systemkomplexität erhöhen können.
Schmierfette werden bis 2032 voraussichtlich mit einem CAGR von 4,3 % wachsen, der höchsten Rate innerhalb der Produktkategorien. Ihr Einsatz nimmt in Offshore-Windturbinen zu, insbesondere in offenen Getrieben, Pitchregelungsmechanismen und Drehkranzlagern. Diese Anwendungen erfordern hohe Haftfähigkeit und Wasserbeständigkeit und können zentralisierte Systeme nutzen, die kleine Mengen in kontrollierten Intervallen liefern. FUCHS Lubricants Norway bietet JACK UP GREASE BIO für Zahnstangen- und Drehkranzanwendungen an und identifiziert das Produkt als konform mit den HOCNF-Anforderungen. Klüber Lubrication beschreibt KLÜBERBIO GE 32-681 als EAL-Produkt für offene Getriebe in maritimen und Umgebungen mit erneuerbaren Energien. Diese Produkte zeigen, warum anlagenspezifische Leistung und Umweltzulassung immer wichtiger werden, wenn erneuerbare Offshore-Ausrüstungen hinzukommen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Offshore-Anlage:
Offshore-Versorgungsschiffe bilden die Volumenbasis, während FPSO-Einheiten am schnellsten wachsenOffshore-Versorgungsschiffe halten im Jahr 2026 einen Anteil von 45,5 % am globalen Markt für Offshore-Schmierstoffe, gestützt durch ihre Rolle im Transport, in der Versorgung, im Ankerhandling und in der Offshore-Logistik. Ihre Motoren, Generatoren, Deckausrüstungen und Hydrauliksysteme schaffen regelmäßige Schmierstoffanforderungen. Die Schiffsaktivität treibt auch Wiederholungskäufe an, da Betriebspläne Motorstunden und Wartungsbedarf bestimmen. Bohrinseln bilden eine weitere wichtige Nachfragequelle während aktiver Bohrprogramme. Produktionsplattformen benötigen Schmierstoffe, um den Dauerbetrieb zu unterstützen und Produktionsunterbrechungen zu vermeiden. Die große Anzahl von Ausrüstungssystemen auf diesen Anlagen begünstigt Lieferanten, die mehrere Produkttypen über ein einziges Servicenetzwerk bereitstellen können.
FPSO-Einheiten werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,9 % wachsen, der schnellsten Rate unter den Offshore-Anlagentypen. Im Mai 2026 unterzeichnete SBM Offshore Verträge mit Petrobras für die SEAP-I- und SEAP-II-FPSOs im brasilianischen Sergipe-Alagoas-Becken. Jede Einheit ist für eine Produktion von 120.000 Barrel Öl pro Tag in Wassertiefen von 2.500 Metern ausgelegt, mit geplanter Lieferung in den Jahren 2030 und 2031. Eine FPSO benötigt mehrere Schmierstofftypen für Turbinen, Kompressoren, Generatoren, Kräne und Decksysteme. Diese breite Anforderung macht jede neue Einheit kommerziell relevant für Lieferanten mit zugelassenen Produkten und der Fähigkeit, Inbetriebnahme und langfristigen Betrieb zu unterstützen. Windinstallationen und FSO-Einheiten bleiben kleinere Anlagengruppen, fügen aber zusätzliche Anwendungen hinzu, wenn die Offshore-Energieinfrastruktur expandiert.
Geografische Analyse
Asien-Pazifik macht im Jahr 2026 26,3 % der globalen Marktgröße für Offshore-Schmierstoffe aus und ist damit die größte regionale Position. Die Region kombiniert Offshore-Öl- und Gasaktivitäten mit einer großen Versorgungsschiffsbasis und wachsender Offshore-Windkapazität. China, Indonesien, Malaysia und Vietnam bleiben relevant, da Offshore-Projekte in diesen Ländern Schiffs-, Bohr- und Produktionsunterstützung benötigen. Produktzulassungsanforderungen werden auch für Produktionsteilungsanlagen in Indonesien und Malaysia immer wichtiger. Dies schafft eine höhere Eintrittsbarriere für Lieferanten, die keine internationalen Zertifizierungen oder etablierten technischen Support haben.
Nordamerika wird voraussichtlich bis 2032 mit einem CAGR von 4,1 % wachsen, der schnellsten regionalen Rate im globalen Markt für Offshore-Schmierstoffe. Tiefwasserarbeiten im Golf von Mexiko stützen die Nachfrage nach Schmierstoffen für Bohr-, Schiffs- und Produktionsausrüstungen. Im September 2025 unterzeichnete BW Offshore eine Grundsatzvereinbarung mit Equinor für die Bay du Nord FPSO vor Neufundland, die für eine Produktion von bis zu 160.000 Barrel Öl pro Tag unter subarktischen Bedingungen ausgelegt ist. US-amerikanische Vorschriften zu Schiffseinleitungen machen die EAL-Einführung in dieser Region ebenfalls wichtiger. Dies schafft ein günstiges Umfeld für Lieferanten mit zertifizierten Produkten und Nachweisen der Gerätekompatibilität.
Europa sowie der Nahe Osten und Afrika bleiben bedeutende Teile des globalen Marktes für Offshore-Schmierstoffe, da beide Regionen anhaltende Offshore-Betriebsanforderungen haben. Nordsee-Betreiber benötigen zuverlässige Produkte für ausgereifte Infrastrukturen und arbeiten innerhalb etablierter Umweltstandards. FUCHS Lubricants Norway ist über EPIM JQS und Achilles JQS registriert, was die bei norwegischen Offshore-Arbeiten erwartete Lieferantenqualifikation widerspiegelt. Der Nahe Osten und Afrika werden durch die Aktivitäten nationaler Ölgesellschaften und Flotten gestützt, die Flachwasser- und Tiefwasseranlagen bedienen. Brasilien trägt auch zur südamerikanischen Nachfrage durch Petrobras-Projekte in den Santos- und Sergipe-Alagoas-Becken bei. Diese Regionen benötigen Lieferanten, die Lieferung, Zulassungen und technischen Service über weit entfernte Offshore-Standorte hinweg verwalten können.
Wettbewerbslandschaft
Marktkonzentration
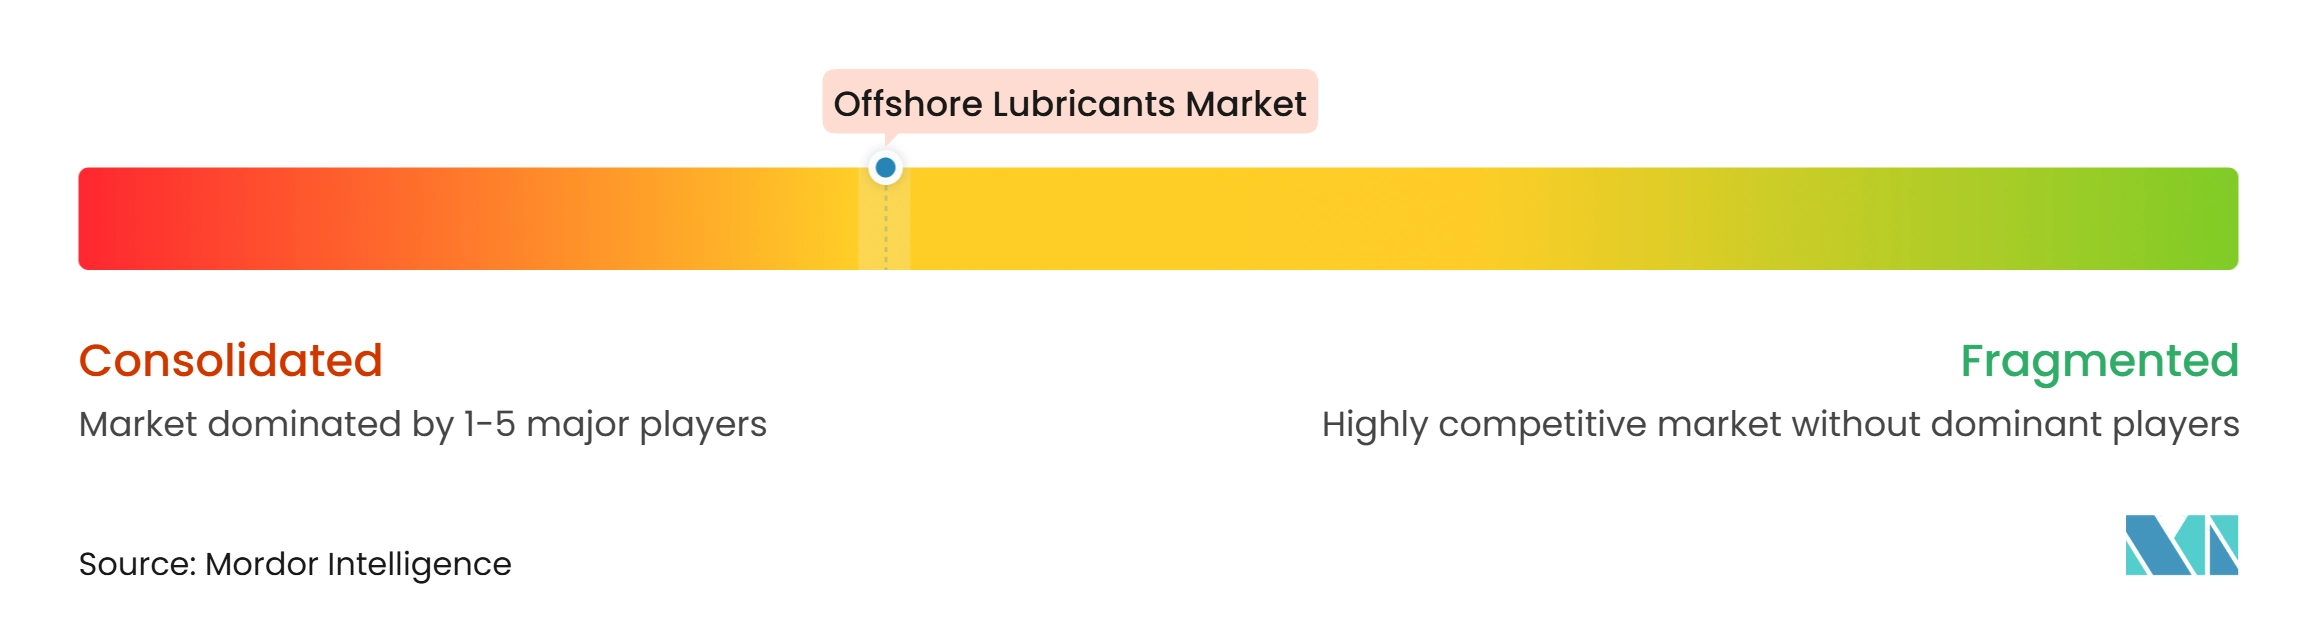
Der globale Markt für Offshore-Schmierstoffe ist mäßig konsolidiert, wobei Shell, ExxonMobil, Chevron, TotalEnergies und bp durch breite Versorgungsnetzwerke und etablierte Kundenbeziehungen wichtige Positionen halten. Ihr Vorteil ergibt sich aus der zuverlässigen Versorgung über verstreute Offshore-Standorte hinweg sowie aus Produktportfolios und Gerätezulassungen. Offshore-Kunden, die unter mehrjährigen Verträgen arbeiten, legen großen Wert auf die Vermeidung von Versorgungsunterbrechungen. FUCHS SE und Klüber Lubrication konkurrieren durch Spezialformulierungen, insbesondere bei biologisch abbaubaren und EAL-zertifizierten Produkten. Ihre Position wird durch den Zeit- und Testaufwand gestützt, der erforderlich ist, um Geräte- und Umweltzulassungsstandards zu erfüllen.
FUCHS SE vereinbarte im Februar 2026, den 50-%-Anteil von OPET am OPET FUCHS-Gemeinschaftsunternehmen zu erwerben und damit die vollständige Eigentümerschaft an dem Unternehmen zu übernehmen, das in FUCHS Lubricants Türkiye umbenannt werden sollte. Der Schritt verschafft FUCHS eine vollständig eigene regionale Plattform an einem für die Offshore- und Industrieschmierstoffversorgung wichtigen Standort. Im August 2025 feierten Chevron Marine Lubricants und Closelink 1 Jahr integrierter automatisierter Auftragsabwicklung in der gesamten Beschaffungskette für Marineschmierstoffe. Dies zeigt, wie Beschaffungssysteme Lieferantenbeziehungen über das Schmierstoffprodukt hinaus stärken können. TotalEnergies Lubmarine erweiterte seinen Serviceansatz im November 2025 auch durch den Einsatz eines Hybrid-Schmierstoffbunkerungsschiffs in Fujairah, einem wichtigen Offshore-Versorgungskorridor.
Technologie wird im globalen Markt für Offshore-Schmierstoffe zunehmend wettbewerbsrelevant, da Kunden Ausfallzeiten reduzieren und Wartungen aus der Ferne verwalten möchten. ExxonMobils Schmierstoffanalysedienste und Shells Fernüberwachung des Ölzustands unterstützen Wartungsentscheidungen auf Basis des Gerätezustands. Automatisierte Schmiersysteme unterstützen auch eine genauere Dosierung in schwer zugänglichen Bereichen von Hubbohrinseln und anderen Offshore-Ausrüstungen. Asiatische Lieferanten, darunter Idemitsu Kosan, ENEOS, PetroChina und Sinopec Lubricant Company, haben durch Versorgungsnähe und Beschaffungsbeziehungen zu nationalen Ölgesellschaften einen regionalen Vorteil. Der Wettbewerb wird daher durch Formulierungsqualität, Umweltkonformität, digitale Dienstleistungen und Distributionsabdeckung geprägt. Die Chance liegt darin, zertifizierte EAL-Produkte mit zuverlässiger Zustandsüberwachung in einem einzigen Serviceangebot zu kombinieren.
Marktführer für Offshore-Schmierstoffe
-
Shell plc
-
Exxon Mobil Corporation
-
Chevron Corporation
-
TotalEnergies SE
-
BP p.l.c.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Offshore-Schmierstoffe Unternehmen in diesem Bericht
- Afton Chemical Corporation
- bp p.l.c.
- Castrol Limited
- Chevron Corporation
- ENEOS Corporation
- Exxon Mobil Corporation
- FUCHS SE
- Gulf Oil International Ltd.
- Idemitsu Kosan Co., Ltd.
- Kl�ber Lubrication M�nchen GmbH & Co. KG
- Lubrizol Corporation
- LUKOIL
- PetroChina Company Limited
- Petronas Lubricants International Sdn. Bhd.
- Repsol S.A.
- Shell plc
- Sinopec Lubricant Company
- TotalEnergies SE
- Valvoline Inc
Neueste Industrielle Entwicklungen in Markt für Offshore-Schmierstoffe
- September 2026: TotalEnergies Lubmarine brachte Aurelia FE auf den Markt, ein neues Trunkolbenmotor-Öl für 4-Takt-Mittelschnell-Schiffsmotoren, das Kraftstoffeinsparungen von 1,5 % in einem standardisierten Testzyklus ohne Schiffsmodifikationen beansprucht. Die Markteinführung richtet sich an Betreiber von Offshore-Versorgungsschiffen, bei denen Kraftstoffkosten eine primäre Betriebsbelastung darstellen. Es ist direkt relevant für Betreiber, die den Kraftstoffverbrauch reduzieren möchten, ohne Schiffshardware oder Wartungsroutinen zu ändern.
- Mai 2026: SBM Offshore unterzeichnete Verträge mit Petrobras für 2 FPSOs im brasilianischen Sergipe-Alagoas-Becken, SEAP-I (P-81) und SEAP-II (P-87). Jede ist für 120.000 Barrel pro Tag in 2.500 Metern Wassertiefe ausgelegt, mit Lieferungen in den Jahren 2030 bzw. 2031. Die Einheiten fügen langfristige Anforderungen für Schmierstoffe hinzu, die in der Stromerzeugung, Kompression, Förderung und in Decksystemen eingesetzt werden.
- Februar 2026: FUCHS SE unterzeichnete eine Vereinbarung zur Übernahme des 50-%-Anteils von OPET an ihrem OPET FUCHS-Gemeinschaftsunternehmen in Istanbul und übernahm damit die vollständige 100-%-Eigentümerschaft an dem Unternehmen, das in FUCHS Lubricants Türkiye umbenannt werden soll. Der Abschluss der Transaktion wurde bis Ende April 2026 erwartet und stärkt die regionale Position von FUCHS.
- November 2025: TotalEnergies Marketing Middle East charterte ein 750-Kubikmeter-Hybrid-Schmierstoffbunkerungsschiff in Fujairah von der Tristar Group auf Zeit, das elektrische und Biokraftstoffantriebe kombiniert, um Emissionen um bis zu 35 % zu reduzieren. Das Schiff wurde positioniert, um Schiffe in einem wichtigen Offshore-Versorgungskorridor zu bedienen.
Berichtsumfang des globalen Marktes für Offshore-Schmierstoffe
Offshore-Schmierstoffe sind spezialisierte Schmierflüssigkeiten und Schmierfette, die für den Betrieb, die Wartung und den Schutz von Maschinen und Ausrüstungen in Offshore-Umgebungen formuliert wurden. Diese Schmierstoffe sind darauf ausgelegt, anspruchsvollen Betriebsbedingungen standzuhalten, darunter hohe Lasten, Feuchtigkeitseinwirkung, Salzwasserkorrosion, Temperaturschwankungen und kontinuierlicher Gerätebetrieb. Sie umfassen Hydrauliköle, Getriebeöle, Kompressoröle, Turbinenöle, Motorenöle, Schmierfette, Umlauf- und Schmieröle sowie andere Spezialschmierstoffe, die in Offshore-Bohrinseln, Produktionsplattformen, schwimmenden Produktions-, Lager- und Entladeeinheiten (FPSO), Offshore-Versorgungsschiffen (OSV), schwimmenden Lager- und Entladeeinheiten (FSO) und Offshore-Windinstallationen eingesetzt werden. Offshore-Schmierstoffe helfen, Reibung und Geräteverschleiß zu reduzieren, die Betriebseffizienz aufrechtzuerhalten, Maschinen vor Korrosion zu schützen und eine zuverlässige Leistung in maritimen und Offshore-Anwendungen zu unterstützen. Je nach Ausrüstung und Betriebsumgebung können diese Schmierstoffe Eigenschaften wie Wasserbeständigkeit, Oxidationsstabilität, Verschleißschutz und Kompatibilität mit maritimen Betriebsbedingungen aufweisen. Bestimmte Offshore-Anwendungen erfordern auch biologisch abbaubare oder umweltverträgliche Schmierstoffe, um die potenziellen Auswirkungen versehentlicher Freisetzungen auf marine Ökosysteme zu minimieren.
Der globale Markt für Offshore-Schmierstoffe ist nach Produkttyp und Offshore-Anlage segmentiert. Nach Produkttyp ist der Markt in Hydrauliköle, Getriebeöle, Kompressoröle, Turbinenöle, Motorenöle, Schmierfette, Umlauf- und Schmieröle sowie sonstige Spezialschmierstoffe segmentiert. Nach Offshore-Anlage ist der Markt in Offshore-Bohrinseln, Offshore-Produktionsplattformen, schwimmende Produktions-, Lager- und Entladeeinheiten (FPSO), Offshore-Versorgungsschiffe (OSV), schwimmende Lager- und Entladeeinheiten (FSO), Offshore-Windinstallationen und sonstige Offshore-Anlagen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Offshore-Schmierstoffe in 26 Ländern in wichtigen Regionen. Für jedes Segment werden Marktgrößen und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Hydrauliköle |
| Getriebeöle |
| Kompressoröle |
| Turbinenöle |
| Motorenöle |
| Schmierfette |
| Umlauf- und Schmieröle |
| Sonstige Spezialschmierstoffe |
| Offshore-Bohrinseln |
| Offshore-Produktionsplattformen |
| Schwimmende Produktions-, Lager- und Entladeeinheiten (FPSO) |
| Offshore-Versorgungsschiffe (OSV) |
| Schwimmende Lager- und Entladeeinheiten (FSO) |
| Offshore-Windinstallationen |
| Sonstige Offshore-Anlagen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Norwegen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Ecuador | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Kuwait | |
| Oman | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Hydrauliköle | |
| Getriebeöle | ||
| Kompressoröle | ||
| Turbinenöle | ||
| Motorenöle | ||
| Schmierfette | ||
| Umlauf- und Schmieröle | ||
| Sonstige Spezialschmierstoffe | ||
| Nach Offshore-Anlage | Offshore-Bohrinseln | |
| Offshore-Produktionsplattformen | ||
| Schwimmende Produktions-, Lager- und Entladeeinheiten (FPSO) | ||
| Offshore-Versorgungsschiffe (OSV) | ||
| Schwimmende Lager- und Entladeeinheiten (FSO) | ||
| Offshore-Windinstallationen | ||
| Sonstige Offshore-Anlagen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Norwegen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Ecuador | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Kuwait | ||
| Oman | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für globale Offshore-Schmierstoffe?
Der globale Markt für Offshore-Schmierstoffe wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 3,64 % wachsen und bis 2032 einen Wert von 214,89 Millionen USD erreichen.
Welche Produktkategorie hat die größte Nachfrage nach Offshore-Schmierstoffen?
Motorenöle führen die Nachfrage im globalen Markt für Offshore-Schmierstoffe an, und der globale Markt für Offshore-Schmierstoffe ist auf Schiffs-, Bohrinseln- und Plattformdieselmotoren und -generatoren angewiesen. Das Segment hielt im Jahr 2026 einen Anteil von 69,6 %.
Welche Offshore-Anlage wird das schnellste Nachfragewachstum antreiben?
FPSO-Einheiten werden bis 2032 voraussichtlich mit einem CAGR von 4,9 % im globalen Markt für Offshore-Schmierstoffe wachsen. Der globale Markt für Offshore-Schmierstoffe profitiert, wenn neue Einheiten mehrere Schmierstofftypen benötigen.
Warum sind umweltverträgliche Schmierstoffe für Offshore-Betreiber wichtig?
US-amerikanische Einleitungsstandards schreiben EAL an Öl-Meer-Schnittstellen vor, einschließlich bestimmter Ausrüstungen auf dem Oberdeck, was den Bedarf an zugelassenen Formulierungen erhöht.
Welche Region führt die Nachfrage an und welche wächst am schnellsten?
Asien-Pazifik hält den größten Anteil im Jahr 2026 mit 26,3 %, während Nordamerika voraussichtlich am schnellsten mit einem CAGR von 4,1 % bis 2032 wächst. Diese Muster leiten die Serviceplanung, Lagerplatzierung und Beschaffung im globalen Markt für Offshore-Schmierstoffe.
Wie wirken sich längere Ölwechselintervalle auf Schmierstofflieferanten aus?
Zustandsüberwachung kann das Austausch- und Nachfüllvolumen pro Anlage reduzieren, auch wenn sie Lieferanten hilft, Produktleistung nachzuweisen, Ausfallzeiten zu begrenzen und langfristige Verträge zu halten.