
Tamaño y Participación del Mercado de Lubricantes Offshore
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 196.53 Millones de dólares |
| Tamaño del Mercado (2032) | 214.89 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.64 % |
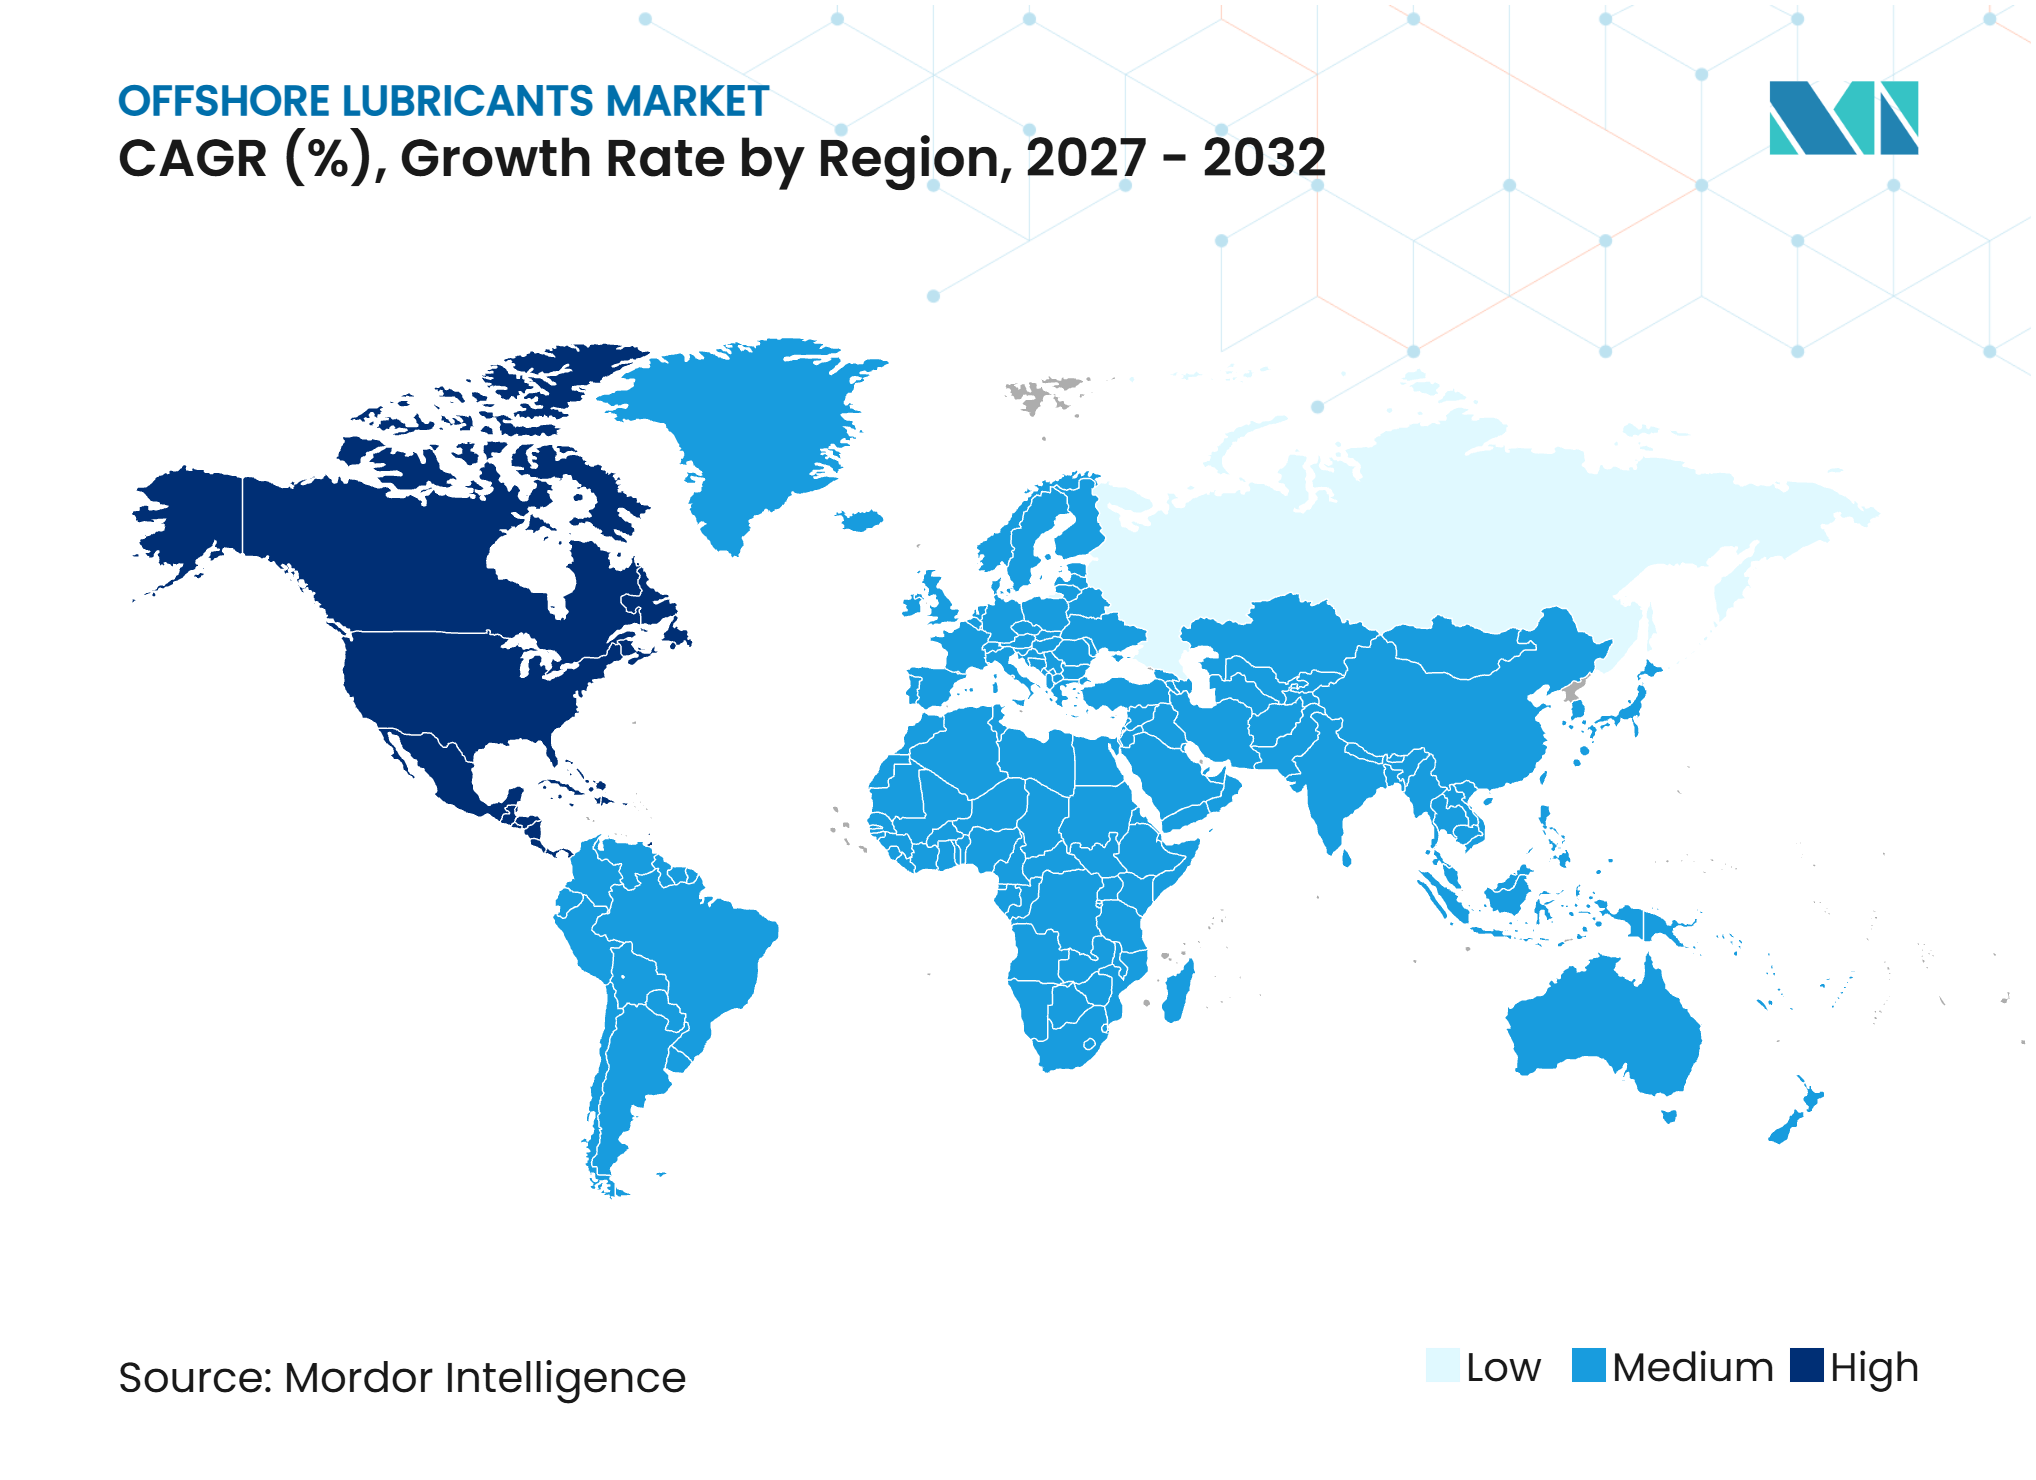
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lubricantes Offshore por Mordor Intelligence
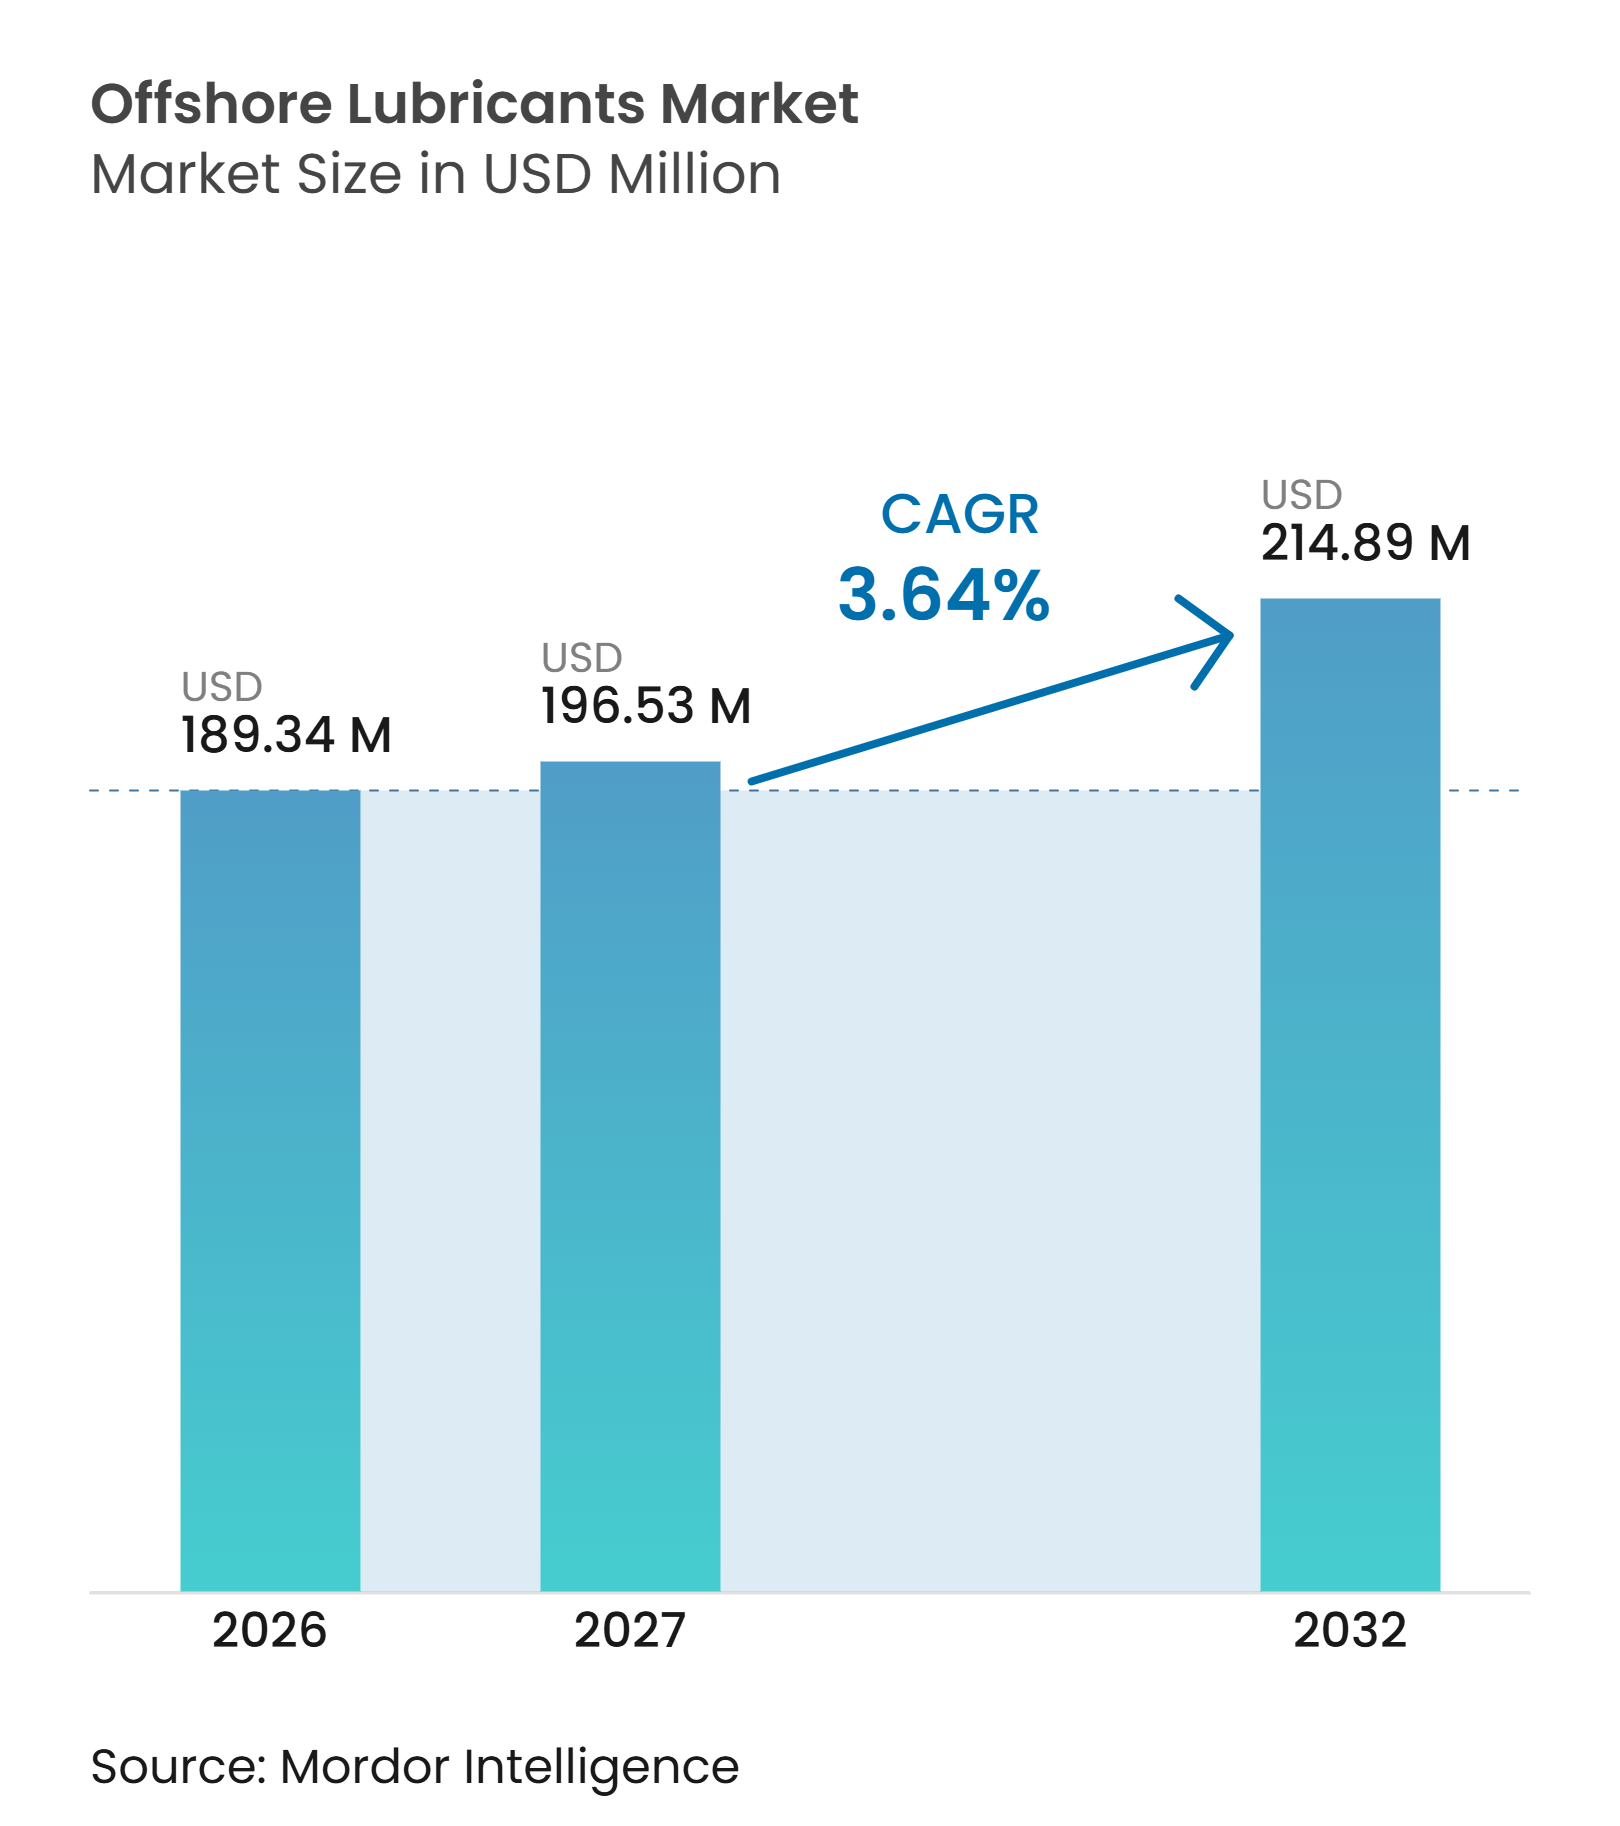
Se espera que el tamaño del Mercado de Lubricantes Offshore crezca de 189,34 millones de USD en 2026 a 196,53 millones de USD en 2027 y se prevé que alcance los 214,89 millones de USD para 2032 a una CAGR del 3,64% durante 2027-2032. El mercado global de lubricantes offshore está respaldado por la actividad de petróleo y gas en aguas profundas y la instalación de activos eólicos offshore. Estas fuentes de demanda tienen diferentes ciclos operativos, lo que ayuda a los proveedores a equilibrar la exposición a los cambios en los precios del petróleo. Los operadores offshore también están otorgando mayor valor a los productos que protegen los equipos, cumplen con las normativas ambientales y están disponibles en sitios remotos. El mercado global de lubricantes offshore, por lo tanto, favorece a los proveedores con productos aprobados, distribución confiable y soporte técnico para períodos de servicio prolongados.
Conclusiones Clave del Informe
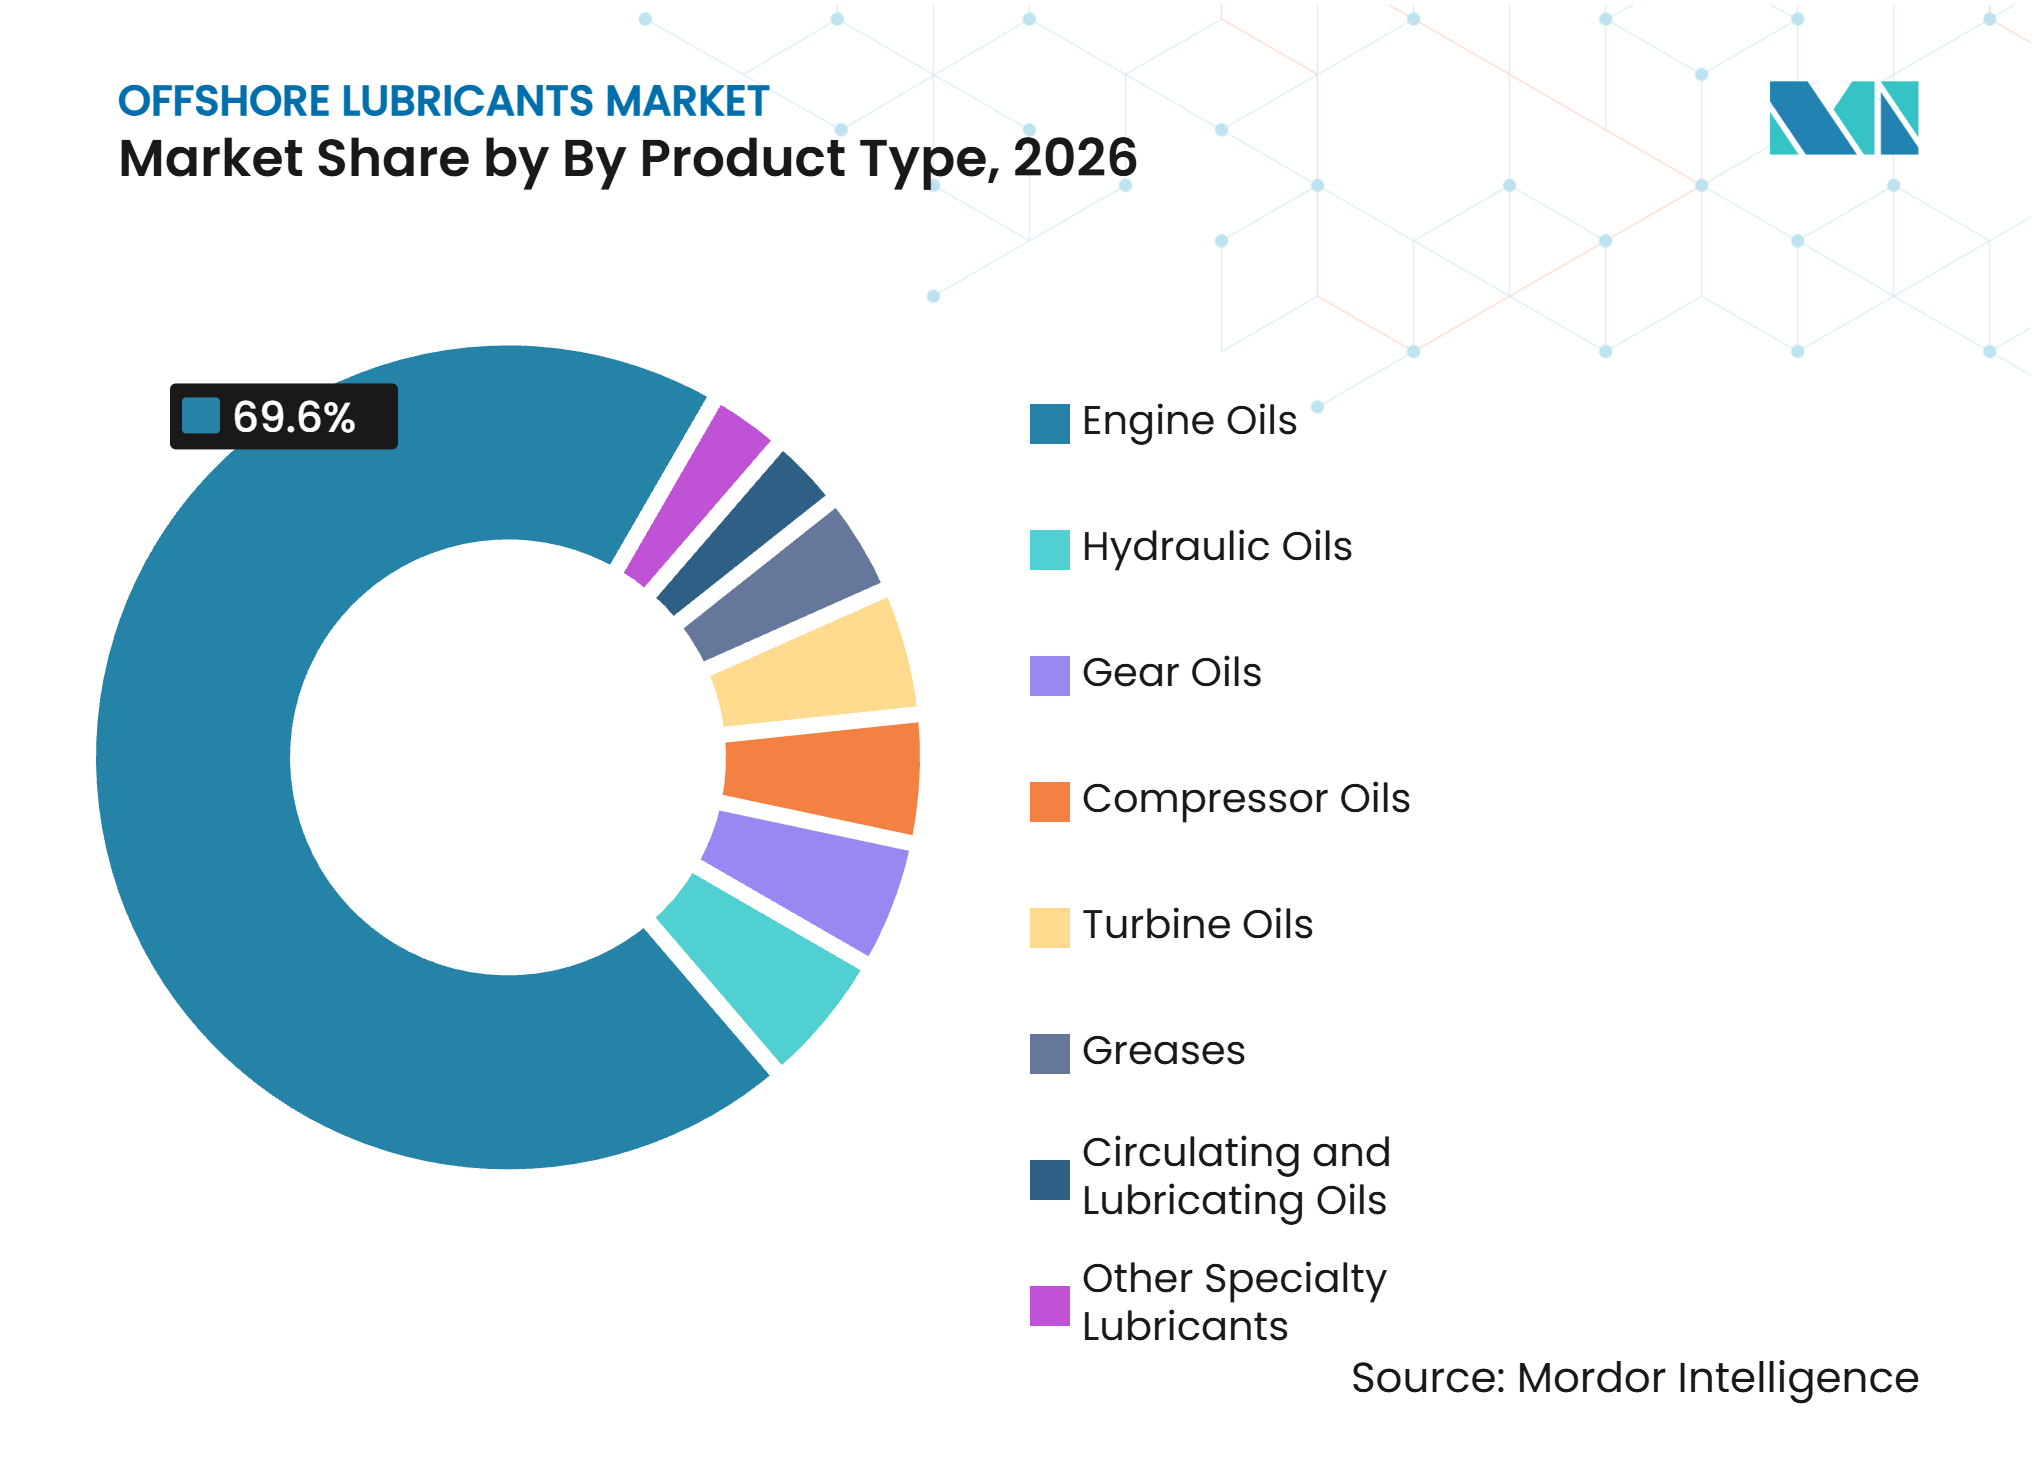
- Por tipo de producto, los aceites para motores tuvieron una participación del 69,6% en 2026, mientras que se proyecta que las grasas registren la CAGR más alta del 4,3% hasta 2032.
- Por activo offshore, los buques de apoyo offshore tuvieron una participación del 45,5% en 2026, mientras que se proyecta que las unidades FPSO registren la CAGR más alta del 4,9% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 26,3% en 2026, mientras que se proyecta que América del Norte registre la CAGR más alta del 4,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desarrollo de Activos en Aguas Profundas y Ultra-Profundas | +1.0% | Global; mayor en América Latina, África Occidental y el Sudeste Asiático | Mediano plazo (2–4 años) |
| Expansión de Turbinas Eólicas Offshore y Flota de Instalación | +0.8% | Europa, APAC (China, Corea del Sur), Costa Este de América del Norte | Mediano plazo (2–4 años) |
| Adopción de Lubricantes Ambientalmente Aceptables en Interfaces Aceite-Mar | +0.6% | Global; liderado por EE. UU., seguimiento de la UE | Corto plazo (≤ 2 años) |
| Extensión de Vida de Activos Envejecidos y Gasto en Confiabilidad | +0.5% | Global; mayor en Oriente Medio y África y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Lubricantes de Alto Rendimiento Aprobados por Fabricantes de Equipos Originales para Activos Remotos | +0.4% | Global; mayor en APAC y Oriente Medio y África | Mediano-Largo plazo (≥ 2 años) |
| Conexiones Submarinas y Sistemas Offshore Electrificados | +0.3% | Mar del Norte, Golfo de México, Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Desarrollo de Activos en Aguas Profundas y Ultra-Profundas
El desarrollo en aguas profundas respalda el mercado global de lubricantes offshore porque los equipos a grandes profundidades operan bajo exigentes condiciones de presión y temperatura. Estas instalaciones necesitan lubricantes que mantengan la viscosidad y soporten cargas de manera confiable durante largas campañas de perforación. En marzo de 2025, SLB recibió un contrato de Woodside Energy para 18 pozos en aguas ultra-profundas en Trion frente a las costas de México, con servicios programados para comenzar a principios de 2026 a profundidades de hasta 2.500 metros. En enero de 2025, SLB también recibió contratos de Shell que cubren trabajos en aguas profundas en el Mar del Norte del Reino Unido, Trinidad y Tobago y el Golfo de México.[1] Los buques de perforación y las plataformas semisumergibles no pueden arriesgarse a fallos de lubricación durante programas de varios años, por lo que las aprobaciones de equipos se establecen habitualmente antes de que comience el trabajo. Este proceso otorga ventaja a los proveedores de productos sintéticos premium porque las alternativas de menor especificación pueden no cumplir con los estándares operativos y de aprobación requeridos.
Adopción de Lubricantes Ambientalmente Aceptables en Interfaces Aceite-Mar
Los lubricantes ambientalmente aceptables, conocidos como EAL por sus siglas en inglés, están adquiriendo mayor importancia en el mercado global de lubricantes offshore a medida que los requisitos ambientales se extienden a más equipos. La Agencia de Protección Ambiental de los Estados Unidos finalizó las normas nacionales en octubre de 2024 que exigen EAL en las interfaces aceite-mar e incluyen equipos sobre cubierta donde puede producirse pérdida de lubricante.[2] La definición más amplia cubre componentes como sellos de tubo de popa, anillos de giro de grúas de cubierta y accionamientos de control de paso. Una revisión de 2025 en la Revista de Tribología de la ASME encontró que la adopción de EAL en tubos de popa se había visto afectada por preocupaciones pasadas de compatibilidad, lo que demuestra que la fiabilidad del producto sigue siendo importante incluso donde las regulaciones exigen su uso.[3] Por lo tanto, los proveedores necesitan tanto la certificación como la evidencia de que sus formulaciones funcionan de manera confiable en los equipos requeridos. Este requisito aumenta la importancia de las pruebas, la compatibilidad con los equipos y el rendimiento documentado en la selección de proveedores.
Expansión de Turbinas Eólicas Offshore y Flota de Instalación
La energía eólica offshore crea una fuente de demanda separada para el mercado global de lubricantes offshore que no está directamente vinculada a los movimientos del precio del petróleo. Las cajas de engranajes de las turbinas, los sistemas de control de paso y los accionamientos de giro necesitan productos que resistan el lavado por agua, protejan contra la corrosión y funcionen con sistemas de lubricación automática. Castrol informó en mayo de 2025 que su aceite para engranajes de baja fricción aumentó la producción media anual de energía en un 1,09% a velocidades de viento donde la lubricación afecta la producción de la turbina.[4] Este vínculo de rendimiento hace que la selección de lubricantes sea relevante para la disponibilidad de la turbina y la producción de energía, y no solo para el costo de mantenimiento. Los proyectos de energía eólica offshore también se planifican bajo acuerdos de energía a largo plazo, lo que puede hacer que sus requisitos de lubricantes sean más fáciles de programar que el trabajo de petróleo y gas de ciclo corto. Los proveedores que obtienen aprobaciones de los fabricantes de turbinas de manera anticipada pueden estar mejor posicionados a medida que las instalaciones de energía eólica offshore pasan de la actividad piloto a proyectos comerciales de mayor escala.
Extensión de Vida de Activos Envejecidos y Gasto en Confiabilidad
El envejecimiento de los buques offshore y los equipos de producción respalda la demanda de lubricantes de mayor rendimiento en el mercado global de lubricantes offshore. Los equipos más antiguos pueden enfrentar mayor desgaste de rodamientos, degradación de sellos y mayor riesgo de tiempo de inactividad no planificado. Los operadores que extienden un activo más allá de su vida útil de diseño original pueden dar más importancia al rendimiento confiable del lubricante que al precio de compra más bajo. Esto es especialmente relevante cuando los buques operan bajo contratos a largo plazo y la disponibilidad del equipo es supervisada de cerca por el cliente arrendatario. El entorno operativo en Oriente Medio, África y el Sudeste Asiático hace que la protección confiable sea importante para los buques que trabajan en condiciones húmedas y salinas. Como resultado, el trabajo de extensión de vida puede orientar la compra de lubricantes hacia productos aprobados con mayor soporte técnico y confiabilidad documentada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo Premium de Lubricantes Sintéticos y Ambientalmente Aceptables | -0.7% | Global; mayor en los mercados de APAC y Oriente Medio y África sensibles al costo | Corto-Mediano plazo (1–4 años) |
| Intervalos de Drenaje Más Largos y Reducción de Reposición Basada en Condición | -0.5% | Global; mayor en las flotas del Mar del Norte y el Golfo de México | Corto plazo (≤ 2 años) |
| Pruebas de Compatibilidad, Ciclos de Aprobación de Fabricantes de Equipos Originales y Riesgo de Adaptación | -0.4% | Global | Mediano-Largo plazo (≥ 2 años) |
| Logística en Sitios Remotos y Restricciones de Entrega de Emergencia | -0.3% | África Occidental, frontera de América del Sur, Ártico | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Costo Premium de Lubricantes Sintéticos y Ambientalmente Aceptables
El mayor costo de los productos sintéticos y biodegradables limita la adopción en partes del mercado global de lubricantes offshore. Los productos certificados bajo programas como OSPAR, Blue Angel y Nordic Swan utilizan ésteres sintéticos fácilmente biodegradables en lugar de bases minerales. Las pruebas, la certificación y los aceites base especializados añaden costos tanto para los proveedores como para los compradores. La diferencia de precio es difícil de aceptar para los operadores cuando la aplicación local de la normativa es menos estricta o los contratos se adjudican principalmente en función del costo. Los acuerdos de suministro a plazo fijo también pueden limitar la capacidad de un productor para trasladar los cambios en los costos de los aceites base sintéticos. El resultado es un patrón dividido, con una mayor adopción de EAL en las aguas reguladas de los Estados Unidos y Europa y una sustitución más lenta en las áreas sensibles al precio.
Intervalos de Drenaje Más Largos y Reducción de Reposición Basada en Condición
El mantenimiento basado en condición reduce el volumen de lubricante utilizado por cada activo operativo en el mercado global de lubricantes offshore. El monitoreo remoto permite a los equipos de mantenimiento cambiar el aceite cuando los resultados de las pruebas indican degradación en lugar de seguir un programa fijo. El Análisis de Lubricantes Mobil Serv de ExxonMobil y el sistema Remote Sense de Shell ilustran el uso del monitoreo digital para respaldar las decisiones de mantenimiento de equipos remotos. Los intervalos de drenaje más largos pueden reducir el tiempo de inactividad y los residuos, lo que proporciona un beneficio claro para un operador. También reducen los volúmenes de reposición y sustitución, incluso cuando el número total de activos offshore aumenta. Los proveedores premium se enfrentan a esta disyuntiva porque una mayor durabilidad del producto puede respaldar la obtención de un contrato mientras reduce el volumen de producto adquirido durante la vida de ese contrato.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Aceites para Motores Lideran la Demanda Mientras las Grasas Ganan Terreno en las Energías RenovablesLos aceites para motores representan el 69,6% de la participación del mercado global de lubricantes offshore en 2026, convirtiéndolos en la categoría de producto líder. Los buques de apoyo, las plataformas de perforación y las plataformas de producción utilizan motores diésel marinos y generadores para la propulsión y la generación de energía. Estas máquinas necesitan recargas y reposiciones regulares, lo que crea una base de demanda recurrente. Los aceites hidráulicos, los aceites para engranajes, los aceites para compresores, los aceites para turbinas y los aceites de circulación sirven a otros equipos en los mismos activos. Los aceites para turbinas están ganando relevancia a medida que se expanden las instalaciones eólicas porque los sistemas de paso y guiñada funcionan continuamente en condiciones de humedad y aerosol salino. Los aceites de circulación y lubricación sirven a bombas y compresores en sistemas submarinos, donde los proyectos de conexión pueden aumentar la complejidad del sistema.
Se prevé que las grasas se expandan a una CAGR del 4,3% hasta 2032, la tasa más alta dentro de las categorías de productos. Su uso está aumentando en las turbinas eólicas offshore, particularmente en engranajes abiertos, mecanismos de control de paso y rodamientos de giro. Estas aplicaciones necesitan alta adhesión y resistencia al agua, y pueden utilizar sistemas centralizados que suministran pequeñas cantidades a intervalos controlados. FUCHS Lubricants Norway ofrece JACK UP GREASE BIO para aplicaciones de cremallera y piñón y de giro, e identifica el producto como conforme con los requisitos HOCNF. Klüber Lubrication describe KLÜBERBIO GE 32-681 como un producto EAL para engranajes abiertos en entornos marinos y de energía renovable. Estos productos muestran por qué el rendimiento específico del equipo y la aprobación ambiental importan más a medida que se añaden equipos offshore de energías renovables.



Por Activo Offshore:
Los Buques de Apoyo Offshore Proporcionan la Base de Volumen Mientras las Unidades FPSO Crecen Más RápidoLos buques de apoyo offshore tienen el 45,5% de la participación del mercado global de lubricantes offshore en 2026, respaldados por su papel en el transporte, suministro, manejo de anclas y logística offshore. Sus motores, generadores, equipos de cubierta y sistemas hidráulicos crean requisitos regulares de lubricantes. La actividad de los buques también impulsa las compras repetidas porque los programas operativos determinan las horas de motor y las necesidades de mantenimiento. Las plataformas de perforación forman otra fuente importante de demanda durante los programas de perforación activos. Las plataformas de producción requieren lubricantes para respaldar las operaciones continuas y evitar interrupciones en la producción. El gran número de sistemas de equipos en estos activos favorece a los proveedores que pueden proporcionar varios tipos de productos a través de una única red de servicio.
Se proyecta que las unidades FPSO se expandan a una CAGR del 4,9% de 2027 a 2032, la tasa más rápida entre los tipos de activos offshore. En mayo de 2026, SBM Offshore firmó contratos con Petrobras para las FPSO SEAP-I y SEAP-II en la cuenca Sergipe-Alagoas de Brasil. Cada unidad está diseñada para producir 120.000 barriles de petróleo por día a profundidades de agua de 2.500 metros, con entregas previstas para 2030 y 2031. Una FPSO requiere múltiples tipos de lubricantes para turbinas, compresores, generadores, grúas y sistemas de cubierta. Este amplio requisito hace que cada nueva unidad sea comercialmente relevante para los proveedores con productos aprobados y la capacidad de respaldar la puesta en marcha y las operaciones a largo plazo. Las instalaciones eólicas y las unidades FSO siguen siendo grupos de activos más pequeños, pero añaden aplicaciones adicionales a medida que se expande la infraestructura energética offshore.
Análisis Geográfico
Asia-Pacífico representa el 26,3% del tamaño del mercado global de lubricantes offshore en 2026, la posición regional más grande. La región combina actividad de petróleo y gas offshore con una gran base de buques de apoyo y una creciente capacidad de energía eólica offshore. China, Indonesia, Malasia y Vietnam siguen siendo relevantes porque los proyectos offshore en estos países necesitan apoyo de buques, perforación y producción. Los requisitos de aprobación de productos también están adquiriendo mayor importancia para los activos de contratos de participación en la producción en Indonesia y Malasia. Esto crea una barrera más alta para los proveedores que no tienen certificaciones internacionales o soporte técnico establecido.
Se proyecta que América del Norte crezca a una CAGR del 4,1% hasta 2032, la tasa regional más rápida en el mercado global de lubricantes offshore. El trabajo en aguas profundas en el Golfo de México respalda la demanda de lubricantes utilizados en perforación, operaciones de buques y equipos de producción. En septiembre de 2025, BW Offshore firmó un Acuerdo Marco con Equinor para la FPSO Bay du Nord frente a las costas de Terranova, diseñada para producir hasta 160.000 barriles de petróleo por día en condiciones subárticas. Las normas de los Estados Unidos sobre descargas de buques también hacen que la adopción de EAL sea más importante en esta región. Esto crea un entorno favorable para los proveedores con productos certificados y evidencia de compatibilidad con los equipos.
Europa y Oriente Medio y África siguen siendo partes significativas del mercado global de lubricantes offshore porque ambas regiones tienen necesidades operativas offshore sostenidas. Los operadores del Mar del Norte requieren productos confiables para la infraestructura madura y trabajan dentro de estándares ambientales establecidos. FUCHS Lubricants Norway está registrada a través de EPIM JQS y Achilles JQS, lo que refleja la calificación de proveedores esperada en el trabajo offshore noruego. Oriente Medio y África están respaldados por la actividad de las compañías petroleras nacionales y las flotas que sirven a activos en aguas poco profundas y profundas. Brasil también contribuye a la demanda sudamericana a través de los proyectos de Petrobras en las cuencas de Santos y Sergipe-Alagoas. Estas regiones necesitan proveedores que puedan gestionar la entrega, las aprobaciones y el servicio técnico en ubicaciones offshore distantes.
Panorama Competitivo
Concentración del Mercado
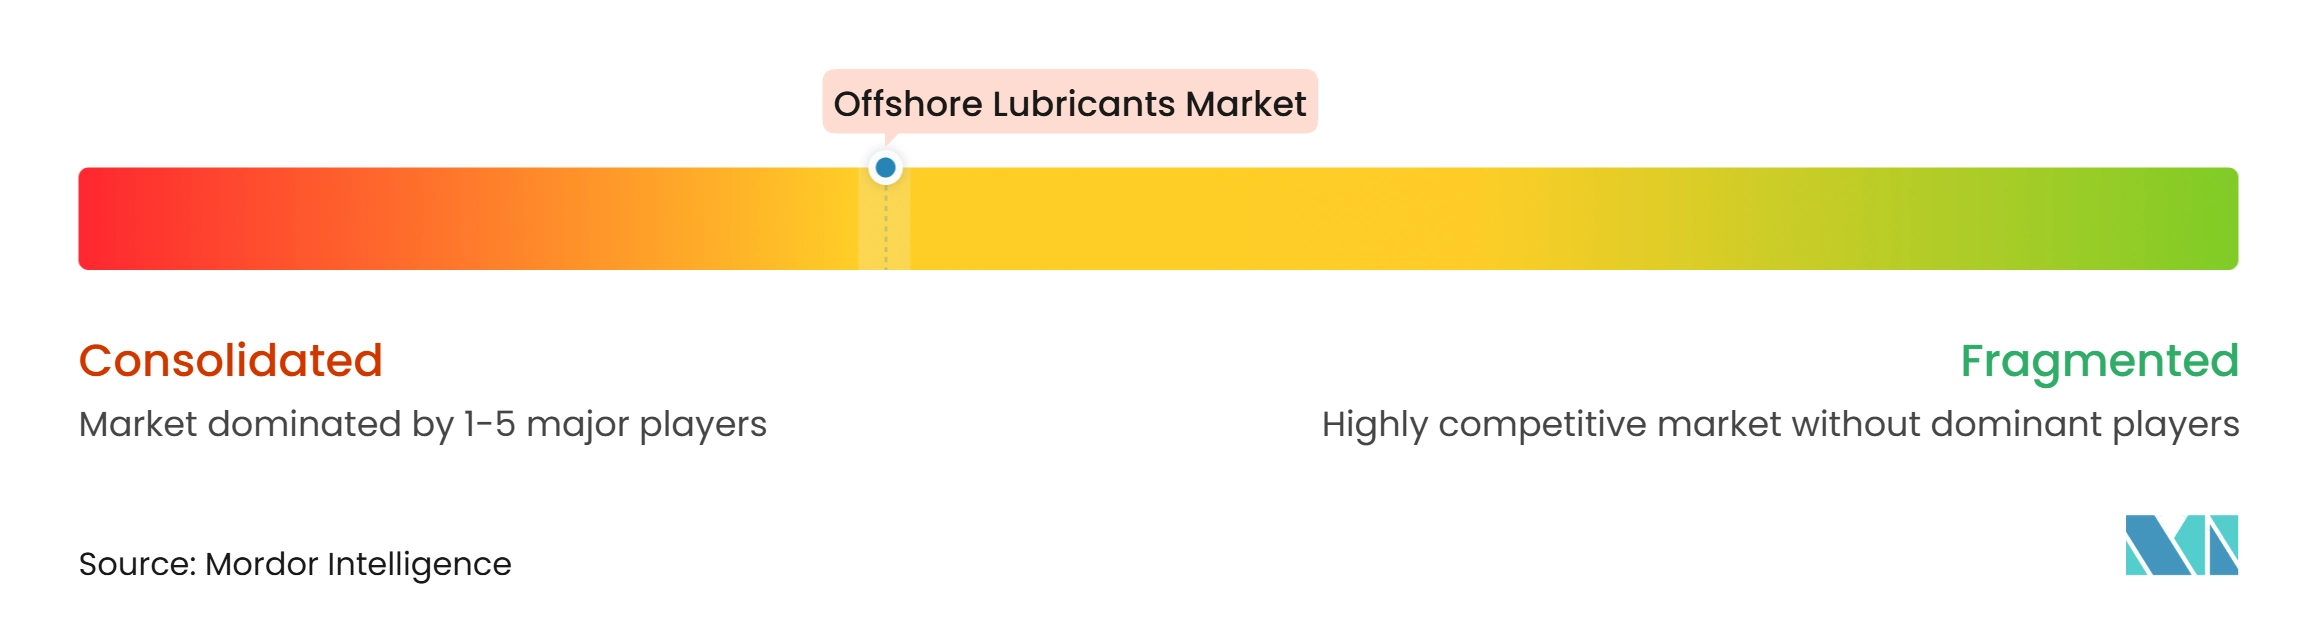
El mercado global de lubricantes offshore está moderadamente consolidado, con Shell, ExxonMobil, Chevron, TotalEnergies y bp ocupando posiciones importantes a través de amplias redes de suministro y relaciones establecidas con los clientes. Su ventaja proviene del suministro confiable en ubicaciones offshore dispersas, así como de las carteras de productos y las aprobaciones de equipos. Los clientes offshore que trabajan bajo contratos de varios años otorgan un alto valor a evitar interrupciones en el suministro. FUCHS SE y Klüber Lubrication compiten a través de formulaciones especiales, particularmente en productos biodegradables y certificados como EAL. Su posición está respaldada por el tiempo y las pruebas necesarios para cumplir con los estándares de aprobación de equipos y ambientales.
FUCHS SE acordó en febrero de 2026 adquirir la participación del 50% de OPET en la empresa conjunta OPET FUCHS, tomando la propiedad total del negocio que iba a ser renombrado FUCHS Lubricants Türkiye. El movimiento le da a FUCHS una plataforma regional de propiedad total en una ubicación importante para el suministro de lubricantes offshore e industriales. En agosto de 2025, Chevron Marine Lubricants y Closelink marcaron 1 año de gestión automatizada integrada de pedidos en toda la cadena de adquisición de lubricantes marinos. Esto muestra cómo los sistemas de adquisición pueden fortalecer las relaciones con los proveedores más allá del producto lubricante. TotalEnergies Lubmarine también amplió su enfoque de servicio en noviembre de 2025 utilizando una barcaza híbrida de abastecimiento de lubricantes en Fujairah, un importante corredor de suministro offshore.
La tecnología está adquiriendo mayor relevancia para la competencia en el mercado global de lubricantes offshore porque los clientes quieren reducir el tiempo de inactividad y gestionar el mantenimiento de forma remota. Los servicios de análisis de lubricantes de ExxonMobil y el monitoreo remoto del estado del aceite de Shell respaldan las decisiones de mantenimiento basadas en el estado del equipo. Los sistemas de lubricación automatizados también respaldan una entrega más precisa en áreas difíciles de plataformas jack-up y otros equipos offshore. Los proveedores asiáticos, incluidos Idemitsu Kosan, ENEOS, PetroChina y Sinopec Lubricant Company, tienen una ventaja regional a través de la proximidad de suministro y las relaciones de adquisición con las compañías petroleras nacionales. La competencia está, por lo tanto, determinada por la calidad de la formulación, el cumplimiento ambiental, el servicio digital y la cobertura de distribución. La oportunidad radica en combinar productos EAL certificados con un monitoreo de condición confiable en una única oferta de servicio.
Líderes de la Industria de Lubricantes Offshore
-
Shell plc
-
Exxon Mobil Corporation
-
Chevron Corporation
-
TotalEnergies SE
-
BP p.l.c.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lubricantes Offshore Empresas cubiertas en este informe
- Afton Chemical Corporation
- bp p.l.c.
- Castrol Limited
- Chevron Corporation
- ENEOS Corporation
- Exxon Mobil Corporation
- FUCHS SE
- Gulf Oil International Ltd.
- Idemitsu Kosan Co., Ltd.
- Kl�ber Lubrication M�nchen GmbH & Co. KG
- Lubrizol Corporation
- LUKOIL
- PetroChina Company Limited
- Petronas Lubricants International Sdn. Bhd.
- Repsol S.A.
- Shell plc
- Sinopec Lubricant Company
- TotalEnergies SE
- Valvoline Inc
Desarrollos recientes de la industria en Mercado de Lubricantes Offshore
- Septiembre de 2026: TotalEnergies Lubmarine lanzó Aurelia FE, un nuevo aceite para motores de émbolo de tronco para motores marinos de 4 tiempos de velocidad media, afirmando ahorros de combustible del 1,5% en un ciclo de prueba estandarizado sin modificaciones del buque requeridas. El lanzamiento está dirigido a los operadores de buques de apoyo offshore donde el costo del combustible es una carga operativa principal. Es directamente relevante para los operadores que desean reducir el consumo de combustible sin cambiar el hardware del buque ni las rutinas de mantenimiento.
- Mayo de 2026: SBM Offshore firmó contratos con Petrobras para 2 FPSO en la cuenca Sergipe-Alagoas de Brasil, SEAP-I (P-81) y SEAP-II (P-87). Cada una está diseñada para 120.000 barriles por día a 2.500 metros de profundidad de agua, con entregas en 2030 y 2031 respectivamente. Las unidades añaden requisitos a largo plazo para lubricantes utilizados en generación de energía, compresión, elevación y sistemas de cubierta.
- Febrero de 2026: FUCHS SE firmó un acuerdo para adquirir la participación del 50% de OPET en su empresa conjunta OPET FUCHS en Estambul, tomando la propiedad total del 100% del negocio que iba a ser renombrado FUCHS Lubricants Türkiye. Se esperaba que la transacción se cerrara a finales de abril de 2026 y fortalece la posición regional de FUCHS.
- Noviembre de 2025: TotalEnergies Marketing Middle East fletó a tiempo una barcaza híbrida de abastecimiento de lubricantes de 750 metros cúbicos en Fujairah de Tristar Group, combinando energía eléctrica y de biocombustible para reducir las emisiones hasta en un 35%. La barcaza fue posicionada para servir a los buques en un importante corredor de suministro offshore.
Alcance del Informe del Mercado Global de Lubricantes Offshore
Los lubricantes offshore son fluidos lubricantes y grasas especializados formulados para respaldar la operación, el mantenimiento y la protección de la maquinaria y los equipos utilizados en entornos offshore. Estos lubricantes están diseñados para soportar condiciones operativas exigentes, incluidas cargas elevadas, exposición a la humedad, corrosión por agua salada, variaciones de temperatura y operación continua de equipos. Incluyen aceites hidráulicos, aceites para engranajes, aceites para compresores, aceites para turbinas, aceites para motores, grasas, aceites de circulación y lubricación, y otros lubricantes especiales utilizados en plataformas de perforación offshore, plataformas de producción, unidades de producción, almacenamiento y descarga flotante (FPSO), buques de apoyo offshore (OSV), unidades de almacenamiento y descarga flotante (FSO) e instalaciones eólicas offshore. Los lubricantes offshore ayudan a reducir la fricción y el desgaste de los equipos, mantienen la eficiencia operativa, protegen la maquinaria contra la corrosión y respaldan un rendimiento confiable en aplicaciones marinas y offshore. Dependiendo del equipo y el entorno operativo, estos lubricantes pueden incorporar propiedades como resistencia al agua, estabilidad a la oxidación, protección antidesgaste y compatibilidad con las condiciones operativas marinas. Ciertas aplicaciones offshore también requieren lubricantes biodegradables o ambientalmente aceptables para minimizar el impacto potencial de los derrames accidentales en los ecosistemas marinos.
El Mercado Global de Lubricantes Offshore está segmentado por tipo de producto y activo offshore. Por tipo de producto, el mercado está segmentado en aceites hidráulicos, aceites para engranajes, aceites para compresores, aceites para turbinas, aceites para motores, grasas, aceites de circulación y lubricación, y otros lubricantes especiales. Por activo offshore, el mercado está segmentado en plataformas de perforación offshore, plataformas de producción offshore, unidades de producción, almacenamiento y descarga flotante (FPSO), buques de apoyo offshore (OSV), unidades de almacenamiento y descarga flotante (FSO), instalaciones eólicas offshore y otros activos offshore. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de lubricantes offshore en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Aceites Hidráulicos |
| Aceites para Engranajes |
| Aceites para Compresores |
| Aceites para Turbinas |
| Aceites para Motores |
| Grasas |
| Aceites de Circulación y Lubricación |
| Otros Lubricantes Especiales |
| Plataformas de Perforación Offshore |
| Plataformas de Producción Offshore |
| Unidades de Producción, Almacenamiento y Descarga Flotante (FPSO) |
| Buques de Apoyo Offshore (OSV) |
| Unidades de Almacenamiento y Descarga Flotante (FSO) |
| Instalaciones Eólicas Offshore |
| Otros Activos Offshore |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Noruega | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Ecuador | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Kuwait | |
| Omán | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Aceites Hidráulicos | |
| Aceites para Engranajes | ||
| Aceites para Compresores | ||
| Aceites para Turbinas | ||
| Aceites para Motores | ||
| Grasas | ||
| Aceites de Circulación y Lubricación | ||
| Otros Lubricantes Especiales | ||
| Por Activo Offshore | Plataformas de Perforación Offshore | |
| Plataformas de Producción Offshore | ||
| Unidades de Producción, Almacenamiento y Descarga Flotante (FPSO) | ||
| Buques de Apoyo Offshore (OSV) | ||
| Unidades de Almacenamiento y Descarga Flotante (FSO) | ||
| Instalaciones Eólicas Offshore | ||
| Otros Activos Offshore | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Noruega | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Ecuador | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Kuwait | ||
| Omán | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los lubricantes offshore a nivel global?
Se proyecta que el mercado global de lubricantes offshore crezca a una CAGR del 3,64% de 2027 a 2032, alcanzando los 214,89 millones de USD para 2032.
¿Qué categoría de producto tiene la mayor demanda de lubricantes offshore?
Los aceites para motores lideran la demanda en el mercado global de lubricantes offshore, y el mercado global de lubricantes offshore depende de los motores diésel y generadores de buques, plataformas de perforación y plataformas de producción. El segmento tuvo una participación del 69,6% en 2026.
¿Qué activo offshore impulsará el crecimiento de la demanda más rápido?
Se proyecta que las unidades FPSO crezcan a una CAGR del 4,9% hasta 2032 en el mercado global de lubricantes offshore. El mercado global de lubricantes offshore se beneficia cuando las nuevas unidades necesitan varios tipos de lubricantes.
¿Por qué son importantes los lubricantes ambientalmente aceptables para los operadores offshore?
Las normas de descarga de los Estados Unidos exigen EAL en las interfaces aceite-mar, incluidos ciertos equipos sobre cubierta, lo que aumenta la necesidad de formulaciones aprobadas.
¿Qué región lidera la demanda y cuál crece más rápido?
Asia-Pacífico tiene la mayor participación en 2026 con un 26,3%, mientras que se proyecta que América del Norte crezca más rápido a una CAGR del 4,1% hasta 2032. Estos patrones guían la planificación del servicio, la colocación de inventarios y la adquisición en el mercado global de lubricantes offshore.
¿Cómo afectan los intervalos de drenaje más largos a los proveedores de lubricantes?
El monitoreo de condición puede reducir los volúmenes de sustitución y reposición por activo, incluso cuando ayuda a los proveedores a demostrar el rendimiento del producto, limitar el tiempo de inactividad y mantener contratos a más largo plazo.