
オフハイウェイビークル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 298.61 十億米ドル |
| 市場規模 (2032) | 379.66 十億米ドル |
| 成長率 (2027 - 2032) | 4.92 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオフハイウェイビークル市場分析
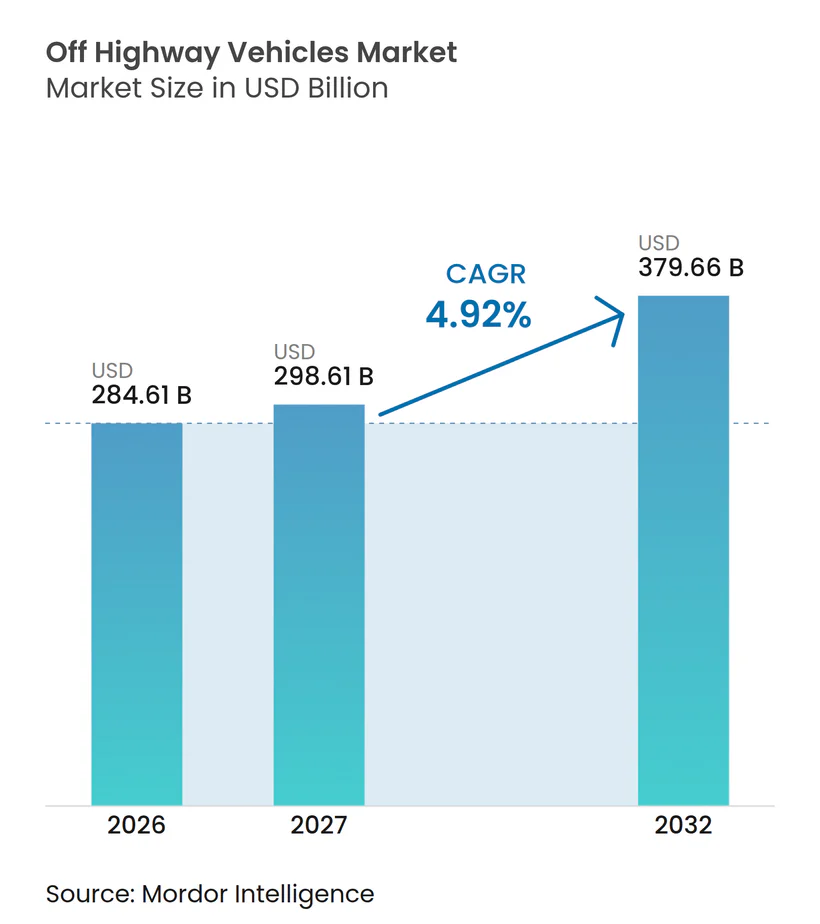
オフハイウェイビークル市場規模は2026年に284.61 ビリオン 米ドルと評価され、2027年の298.61 ビリオン 米ドルから2032年には379.66 ビリオン 米ドルへと、2027年から2032年の期間においてCAGR 4.92%で成長する見込みです。オフハイウェイビークル市場は建設、農業、鉱業、マテリアルハンドリング、および特殊用途に対応しており、需要の支えが複数存在します。公共インフラプログラム、農業機械の更新、および重要鉱物プロジェトが機器カテゴリー全体にわたる受注を持続させると見込まれています。この多様性により、単一の顧客グループや投資サイクルへの依存も抑制されます。メーカーは機械能力だけでなく、ライフサイクルコスト、サービスカバレッジ、デジタルツール、および機械の稼働可能性を通じた競争を強めています。高い機器価格が中小規模の請負業者や農家の機械へのアクセス方法を変えるにつれ、レンタル事業者や大規模フリートオペレーターがより影響力のある購買者となっています。
主要レポートのポイント
- 車両タイプ別では、建設機械が2026年に42.15%のシェアを占め、農業用車両は2032年にかけてCAGR 6.60%で成長すると予測されています。
- 推進方式別では、内燃機関車両が2026年に69.02%のシェアを占め、バッテリー電気自動車は2032年にかけてCAGR 15.22%で成長すると予測されています。
- 出力別では、100~400馬力セグメントが2026年に39.16%のシェアを占め、400馬力超セグメントは2032年にかけてCAGR 6.04%で成長すると予測されています。
- 所有形態別では、新車販売が2026年に62.13%シェアを占め、レンタルは2032年にかけてCAGR 8.63%で成長すると予測されています。
- エンドユーザー別では、建設が2026年に37.11%のシェアを占め、農業は2032年にかけてCAGR 6.50%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に40.14%のシェアを占め、2032年にかけてCAGR 6.50%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラ投資および大規模建設プログラム | +1.5% | グローバル、アジア太平洋および北米に集中 | 中期(2~4年) |
| 農業機械化および農業労働力の代替 | +1.2% | アジア太平洋中心、南米、中東・アフリカへの波及 | 長期(4年以上) |
| 鉱業拡大および重要鉱物採掘 | +0.8% | 南米、アジア太平洋、中東・アフリカ、カナダ | 長期(4年以上) |
| コネクテッド・自律型・生産性向上機械への需要 | +0.6% | グローバル、北米およびオーストラリアで早期普及 | 中期(2~4年) |
| コンパクトおよび中型機器の電動化 | +0.4% | 北米および欧州、アジア太平洋での早期採用 | 中期(2~4年) |
| 気候変動対応・災害復旧プロジェクトからの機器需要 | +0.3% | グローバル、北米・アジア太平洋・欧州で最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インフラ投資および大規模建設プログラム
政府主導のインフラ工事は、道路・橋梁・産業・都市プロジェクトが納品の複数フェーズにわたって機器を必要とするため、オフハイウェイビークル市場を支えています。これらのプロジェクトは、当初のコミットメントを超えた期間にわたり、土工・揚重・運搬・マテリアルハンドリング機械への需要を生み出します。労働力不足は生産性の高い機器の価値を強化しており、Associated Builders and Contractorsは2025年に建設労働者が439,000人不足すると予測しています [1]。インドネシアでは、首都移転と戦略的インフラプロジェクトが機器需要を支えていますが、需のタイミングはプロジェクトの承認と実施に依存します。請負業者は、より少ないオペレーターで繰り返し作業を完了でき、プロジェクトスケジュールを遅延させる停止を回避できる機械を必要としています。機器メーカーは、長期プロジェクトにおける燃料消費、ダウンタイム、オペレーターの負担を軽減するフリートを優先することで対応できます。
農業機械化および農業労働力の代替
農業機械化は、労働力の代替と、より精密な圃場作業への投資を通じてオフハイウェイビークル市場を支えています。中国は2025年に作物の栽培・植付・収穫における総合機械化率が76.82%に達したと報告しています [2]。機械化された農業プロセスと高度な生産システムの間に残るギャップは、トラクター、農業機械、収穫機械の余地を残しています。機器需要は、誘導操作、施用制御、および再現の高い圃場パフォーマンスをサポートできる機械をますます好む傾向にあります。Kubota と Agtonomy は2025年6月に、特殊作物作業向けの自律型機器を開発するための協力関係を拡大しました。農家が馬力だけでなく精度と操作の一貫性のために機器を選択する可能性があるため、このアプローチは販売される各機械の価値を高めることができます。
鉱業拡大および重要鉱物採掘
鉱業投資は、オフハイウェイビークル市場における大型ハウルトラック、ローダー、ドリル、および支援機器への需要を支えています。銅は電力システム、送電網、および電動化プロジェクト全体で使用されているため、より強靭な役割を担っています。チリは2025年に米国の鉱業機器を1.6 ビリオン 米ドル輸入し、2024年比で24%増加し、銅プロジェクトが引き続き機器需要を形成しています[3]。同じサイクルは不均一になる可能性があり、供給過剰に直面しいる鉱物への投資は急速に弱まる可能性があります。したがって、サプライヤーは単一の鉱物や単一の鉱業地域への依存ではなく、柔軟な生産計画と広範なサービスネットワークを必要としています。
コネクテッド・自律型・生産性向上機械への需要
コネクテッドおよび自律型機械は、一部の鉱業および採石場用途において試験段階から稼働フリートへと移行しています。Epiroc と Hancock Iron Ore は2025年10月に、Roy Hill が LinkOA システムを使用して78台のハウルトラックを自律運転に転換したと発表しました。このシステムは混合フリートにわたって機能するよう設計されており、単一の純正機器メーカーへの依存を低減できます。Komatsu、EARTHBRAIN、および TIER IV は2025年9月に、日本の土木工事および採石場サイト向けの自律型建設機械の実用化に向けた協力を開始しました [4]。これらの導入により、データ、遠隔操作、フリート統合、およびローカルサポートが購買決定の一部となっています。オフハイウェイビークル市場は、機械を安全性・稼働可能性・資材移動の測定可能な改善に結びつけることができるサプライヤーを評価する傾向にあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い取得・資金調達・ライフサイクルコスト | -0.5% | グローバル、アジア太平洋および中東・アフリカの中小規模請負業者に最も深刻 | 長期(4年以上) |
| 排出規制およびアフタートリートメント適合コスト | -0.4% | グローバル、欧州・インド・中国で短期的な圧力 | 短期(2年以内) |
| 電気機械の充電・電力網容量・サイトエネルギー制約 | -0.3% | 北米、欧州、アジア太平洋の都市部、中東・アフリカおよびアジア太平洋農村部ではカバレッジが限定的 | 中期(2~4年) |
| 少量カスタマイズおよびサプライヤー投資能力の分散 | -0.2% | グローバル、特殊鉱業および林業セグメントで最も強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い取得・資金調達・ライフサイクルコスト
高い取得・資金調達コストは、特にプロジェクトのキャッシュフローが不安定な中小規模の請負業者や農家にとって、機器購入を制限する可能性があります。このコスト圧力は、新機械の直接購入よりもレンタル、中古機器、および長い更新サイクルを促進します。大規模鉱業グループ、公共機関、および主要レンタルフリートは、地元の請負業者や個人農家よりも一般的に資金調達へのアクセスが優れています。この結果生じるギャップはオフハイウェイビークル市場の顧客構成を変え、フリート購買者の影響力を高めます。したがって、レンタルの成長は所有コストへの現実的な対応であるとともに、運用上の柔軟性への選好を反映しています。
排出規制およびアフタートリートメント適合コスト
より厳しい排出規制はメーカーにエンジンの再設計を求め、顧客に高い機器コストを負担させます。国際クリーン交通委員会は、EU ステージV適合が出力クラスに応じて増加する追加エンジンコストをもたらし、130 kW超の機械に対して最高い追加コストが生じると推定しています。高出力機械は鉱業や大規模土木プロジェクトの中心であるにもかかわらず、相当なコスト増加に直面しています。機器メーカー協会は、異なる市場における非道路用エンジン要件の複雑化の増大を記録しています。メーカーはこれらの適合コストと、電動・自律・デジタルプラットフォームへの支出のバランスを取る必要があります。この緊張は、少量生産や特殊機械クラスの製品更新を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
建設機械が規模を提供し、農業用車両がより速く成長建設機械は2026年のオフハイウェイビークル市場シェアの42.15%を占めました。このカテゴリーには、大規模土木工事に使用される高価値の油圧ショベル、アーティキュレートダンプトラック、グレーダー、およびその他の機械が含まれます。その収益基盤は、主要プロジェクトの価値と供給台数の両方によって支えられています。建設機械は初期掘削から最終サイト作業まで必要とされ、各プロジェクト内で幅広い役割を担っています。Caterpillar は2026年1月から生産開始の次世代725、730、730 EJ、735アーティキュレートダンプトラックを発表しました。新モデルは、建設購買者が運用コスト、排出性能、および稼働時間を重視していることを示しています。米国、インド、東南アジア、湾岸地域の公共事業プログラムが引き続きこの機器グループを支えています。
農業用車両は2032年にかけてCAGR 6.60%を記録すると予測されています。農業労働力不足と、より予測可能な圃場作業の必要性が、トラクター、収穫機、農業機械の採用を支えています。このセグメントは、農場が基本的な機械化から誘導・自動化機器へと移行する際にも恩恵を受けます。中国の2025年機械化データは、農業活動の相当部分がすでに機械化されており、さらなる採用余地が残っていることを示しています。Kubota の Agtonomy との取り組みも、特殊農場向け自律システムへの関心の高まりを示しています。施用精度を向上させたり、季節労働への依存を低減したりする機械は、より高い購入価格を正当化できます。鉱業機器は銅やその他の鉱物プロジェクトに連動した別の需要パターンを持ち、マテリアルハンドリング機器は倉庫およびコールドチェーン活動から恩恵を受けます。


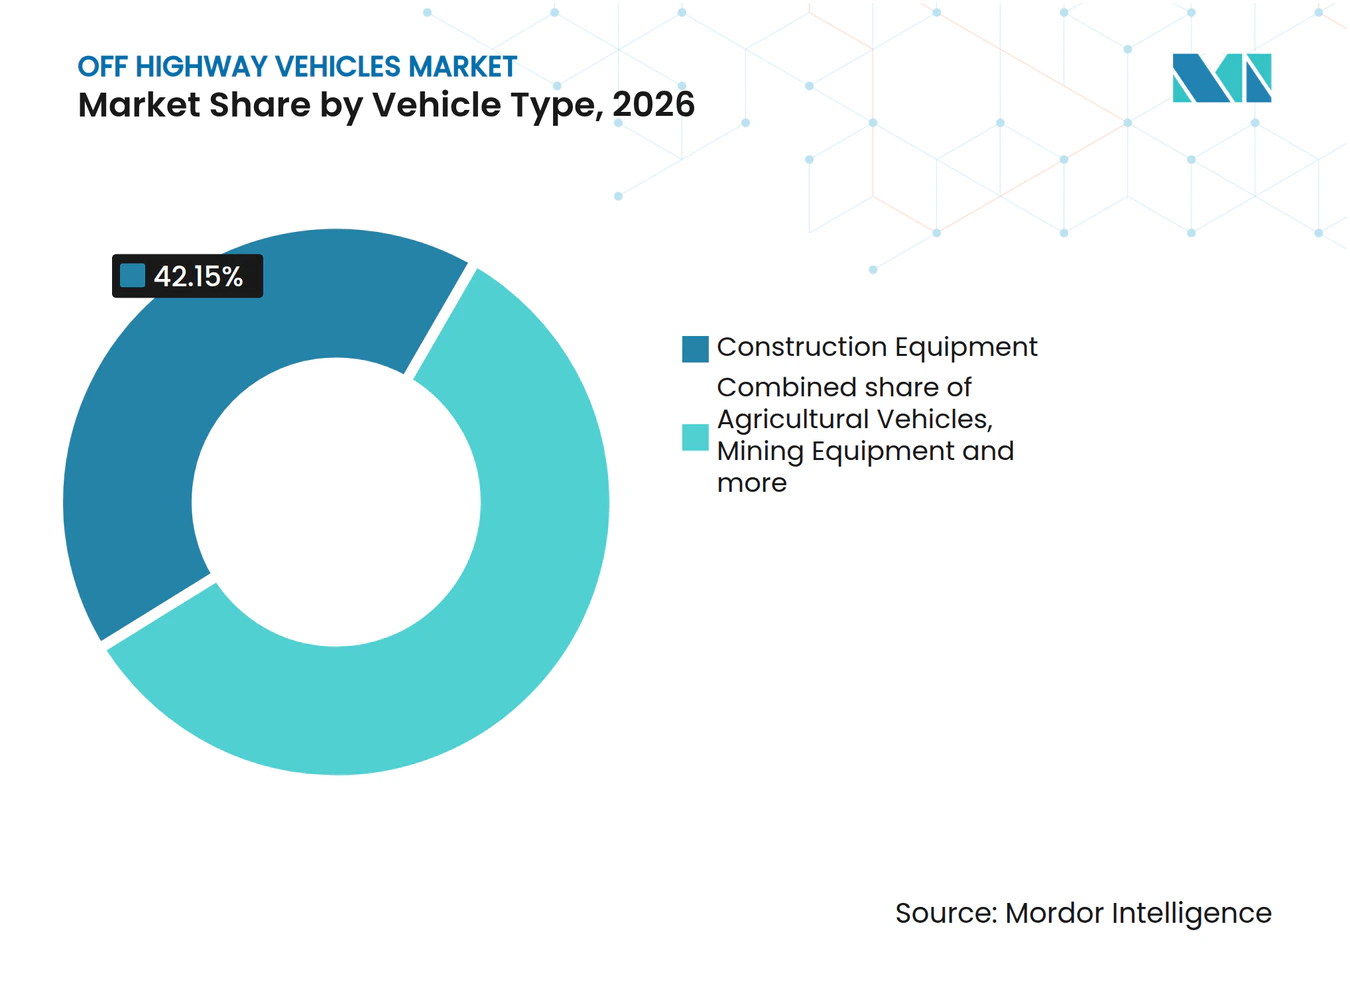
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
推進方式別:
内燃機関が中心的役割を維持しながらバッテリー電気機械が拡大内燃機関車両は2026年のオフハイウェイビークル市場シェアの69.02%を占めました。ディーゼル動力は、給油速度と航続距離が重要な遠隔地・高稼働サイクル・複数シフト用途に引き続き適しています。これは特に、大型鉱業トラック、重機、および信頼性の高い電力網接続から遠い場所で稼働する機器に関連しています。ディーゼル機械の既存設備は、顧客に馴染みのある整備体制と確立された燃料供給慣行を提供します。ハイブリッドシステムは、一部の機械クラスにおいて従来型エンジンと完全バッテリー電気運転の中間ステップを提供します。Caterpillar は2026年3月にD8 XE電動ドライブドーザーを発表し、標準D8と比較して燃料消費を最大10%削減しながら1時間あたりの資材移動量を最大6%増加できると述べました。この電動ドライブの使用は完全なバッテリー電動化を必要としません。
バッテリー電気自動車は2032年にかけてCAGR 15.22%で成長すると予測されています。最も強いユースケースはコンパクト建設機械とマテリアルハンドリング機器であり、これらの機械は管理されたサイトと予測可能なシフト内で稼働することが多いためです。これらの運用環境では、休憩・シフト交代・夜間の時間帯に充電を計画することができます。Volvo CE は2025年にA30 ElectricおよびA40 Electricアーティキュレートハウラーを発表し、2026年から一部の欧州顧客向けに提供予定です。水素燃料電池システムは初期商業段階にとどまっており、予測期間中はディーゼルと電気機械が主要な推進方式の選択肢となります。
出力別:
100~400馬力レンジが最も広い基盤を持ち、高出力機械が価値を付加100~400馬力セグメントは2026年のオフハイウェイビークル市場シェアの39.16%を占めました。このバンドは、一般的な建設、農業、および中規模鉱業に対応する油圧ショベル、トラクター、ローダー、およびその他の機械の大部分をカバーしています。その顧客基盤は、地方自治体の請負業者、大規模農場、地域建設業者、および産業オペレーターにわたります。これらの用途により、セグメントは民間投資と公共プロジェクト活動の両方に結びついています。この範囲の需要は、公共投資、農業収入、更新サイクル、および地域の資金調達条件に影響されます。購買者がこれらの機械を多様な環境で使用するため、メーカーは耐久性のある性能と管理可能な購入・運用コストのバランスを取る必要があります。
400馬力超セグメントは2032年にかけてCAGR 6.04%で拡大すると予測されています。大型鉱業トラック、大容量コンバイン、および大型土工機械は台数販売は少ないものの、1台あたりの収益が高くなっています。Komatsu は2025年6月にパキスタンのレコ・ディク銅金プロジェクト向けにBarrick Miningと440 ミリオン 米ドルの機器契約を締結しました。この契約は大型鉱業フリートの収益への影響と長いプロジェクトリードタイムを示しています。大型機器は専門的なメンテナンスとオペレーター訓練も必要とし、アフターセールスサポートの価値を高めます。100馬力未満の機器は1台あたりの収益は低いものの、バッテリー電気採用の初期段階においてより有利です。
所有形態別:
新車販売が最大の基盤を維持しながらレンタルが重要性を増す新車販売は2026年のオフハイウェイビークル市場シェアの62.13%を占めました。直接所有は、確立されたフリートオペレーター、鉱業会社、大規模農場、および長期資産使用期間を持つ企業の間で引き続き一般的です。これらの購買者は機器コストを多年にわたって分散させることができ、特殊な仕様の機械を必要とする場合があります。新機械はまた、最新の排出規制、コネクテッド機能、およびメーカーサポートへの直接アクセスを所有者に提供します。稼働率が高く、機械が会社の日常業務の中心である場合、直接所有は合理的な選択となります。
レンタルは2032年にかけてCAGR 8.63%で拡大すると予測されています。請負業者は、仕事の合間に遊休状になる可能性のある機械に資本を投入する代わりに、機器費用をプロジェクトのタイミングに合わせることができます。これは、中小規模の建設業者が短期プロジェクトサイクルで作業することが多いインドや東南アジアで特に関連しています。レンタルフリートはまた、直接購入を正当化できない顧客にとって新技術へのルートとしても機能します。レンタルにより、顧客は長期投資を行う前に機器タイプをテストすることもできます。フリートオペレーターは機器選択時にメンテナンス、燃料消費、オペレーターの習熟度、および残存価値を考慮します。したがって、彼らの購買決定はオフハイウェイビークル市場全体で効率的または低メンテナンスのプラットフォームの採用を加速させる可能性があります。

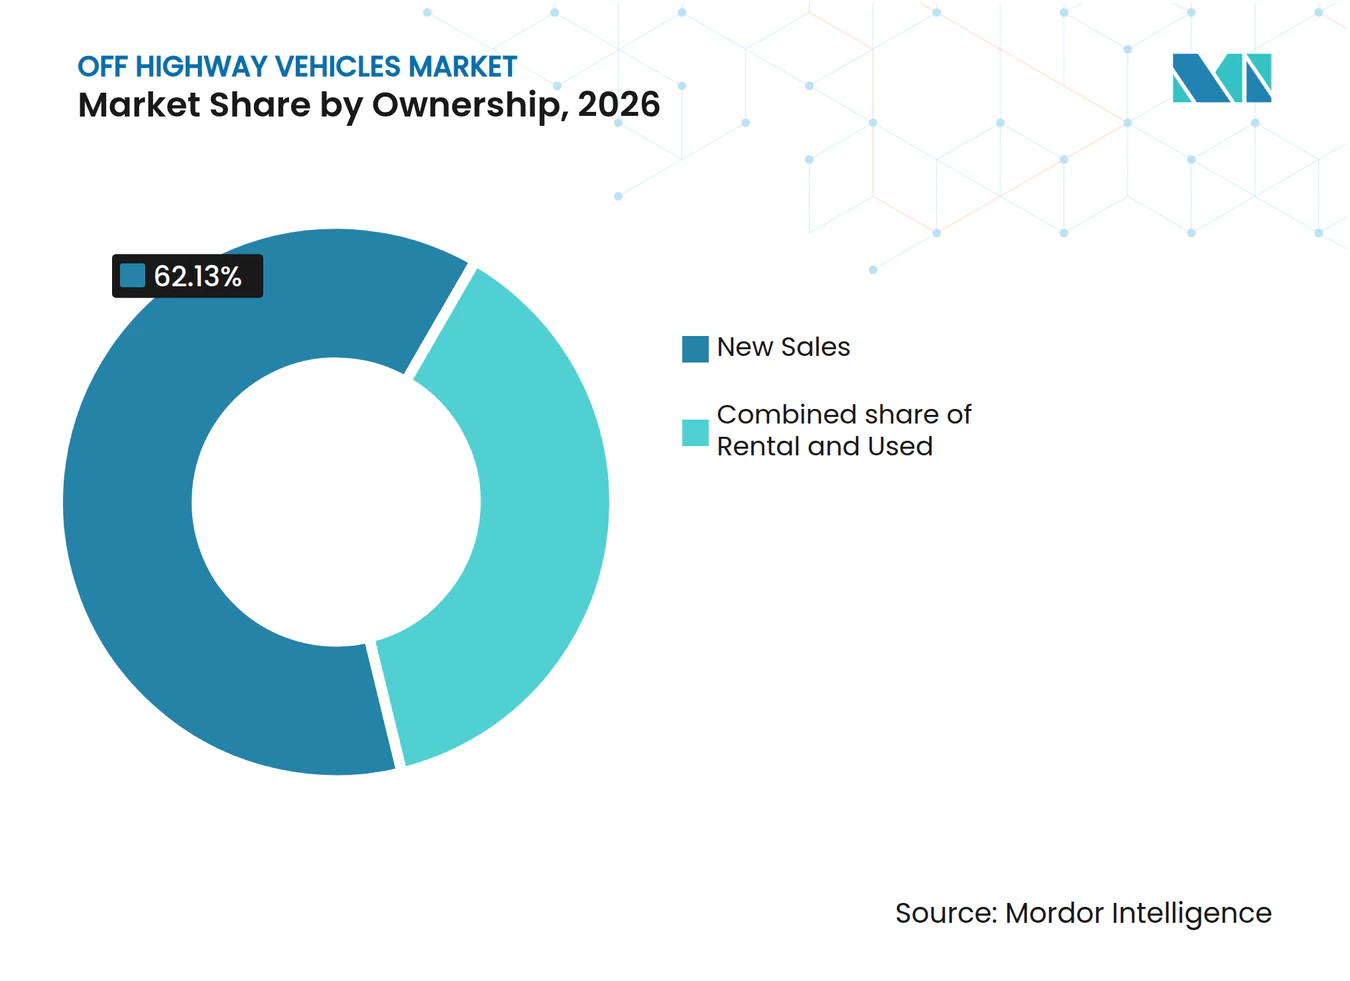
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
建設が現在の支出をリードし、農業が勢いを増す建設は2026年のオフハイウェイビークル市場シェアの37.11%を占めました。このセグメントは公共インフラ、住宅、産業施設、エネルギープロジェクト、および都市開発をカバーしています。ほとんどのプロジェクトがサイト準備、揚重、資材移動、および仕上げ作業を必要とするため、その機器需要は幅広いものとなっています。プロジェクト期間は重要であり、機械は最初の基礎工事から建設活動の最終フェーズまで必要とされる場合があります。建設顧客はまた、テレマティクス、機械制御、およびより生産性の高い機器を通じて労働力不足に対処しています。
農業は2032年にかけてCAGR 6.50%で成長すると予測されています。農家は労働力不足を補うだけでなく、播種・耕作・散布・収穫のタイミング、精度、一貫性を向上させるために機械を採用しています。鉱業需要は引き続き重要ですが、商品価格、許認可、およびオペレーターの設備投資予算によって変動します。Liebherr は2025年8月にオーストラリアの6つのGlencore サイト向けに17台の機械供給計画を確定し、露天掘り鉱業における継続的なフリート更新を示しました。産業、林業、防衛、およびレクリエーション用途は、より小規模ながら特殊な機器需要源を加えています。これらの用途は多くの場合、カスタマイズされたアタッチメント、安全機能、またはサービス体制を必要とします。建設と農業が最大の収益源を占める場合でも、これらの貢献はエンドユーザー基盤を広げます。
地域分析
アジア太平洋
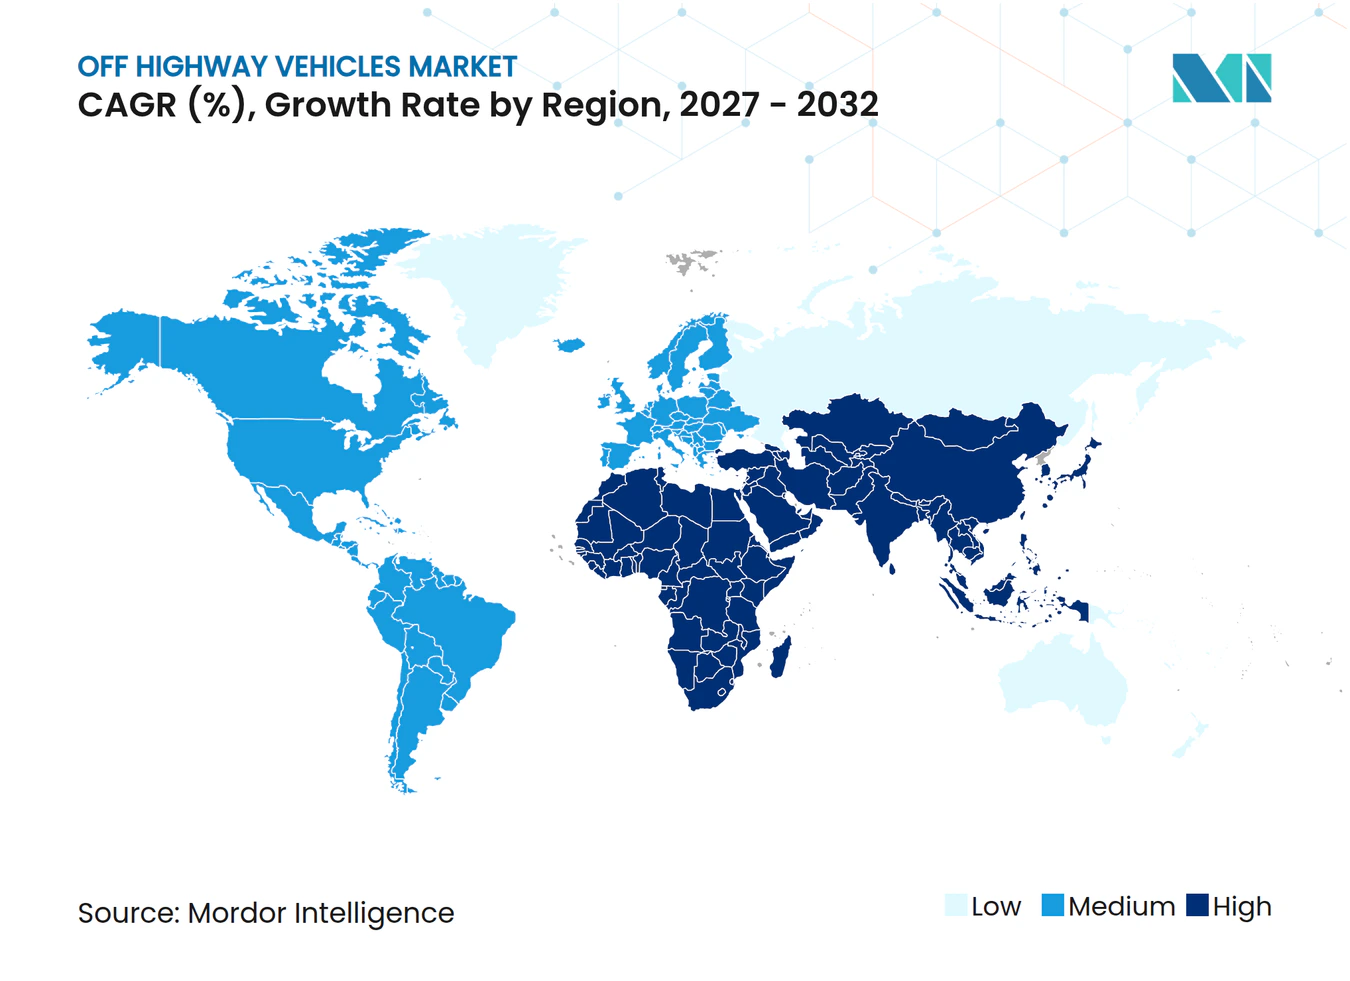
アジア太平洋は2026年のオフハイウェイビークル市場シェアの40.14%を占め、2032年にかけてCAGR 6.50%で拡大すると予測されています。中国は台数ベースで主要市場であり続け、電気モデルを含むコンパクトおよび中型機器において重要な位置を占めています。インドはインフラ開発、鉱業活動、および農業における機械化率向上への取り組みを通じて需要を支えています。インドネシアは戦略的プロジェクトと首都移転活動を通じて建設需要を加えていますが、プロジェクトの実施が重要な条件となっています。オーストラリアは高度な鉱業フリートと自律技術への需要を支えています。中国の農業機械化の進展とインドの建設・鉱業機器への需要は、幅広い地域需要基盤を強化しています。この地域のオフハイウェイビークル市場は、地元サプライヤー、ディーラー、請負業者、および機器ユーザーの大規模な基盤からも恩恵を受けています。
北米
北米はインフラ支出、産業投資、鉱業活動、および更新需要から恩恵を受けています。労働力の制約は、コネクテッドおよび自動化機器の使用へのインセンティブを加えています。米国およびカナダの鉱業プロジェクトも、大型ローダー、トラック、および関連サービス機器への需要を支えています。メーカーはリードタイムを短縮し、地域顧客にサービスを提供するために、現地生産とサポート能力への投資を行っています。現地組立はまた、メーカーが顧客の好みや地域のコンプライアンス要件に機械を適応させるのに役立ちます。電気機器の採用は、規制だけでなく、現場の電力、稼働率、および総所有コストに依存します。
欧州、南米、中東・アフリカ
欧州、南米、中東・アフリカはオフハイウェイビークル市場において異なる需要パターンを持っています。欧州は排出規制適合、電気機械、および現地生産の強靭性に注力しています。Volvo Construction Equipment は2025年6月にクローラー油圧ショベル生産への261 ミリオン 米ドルの投資を発表し、シッペンズバーグ(米国)、昌原(韓国)、およびスウェーデンのサイトをカバーしています。南米は農業機械需要と、特にチリにおける銅関連鉱業投資によって支えられています。中東・アフリカは選択的な建設・鉱業機会を提供しており、需要は個別のインフラおよび資源プロジェクトに連動することが多いです。
競合環境
市場集中度
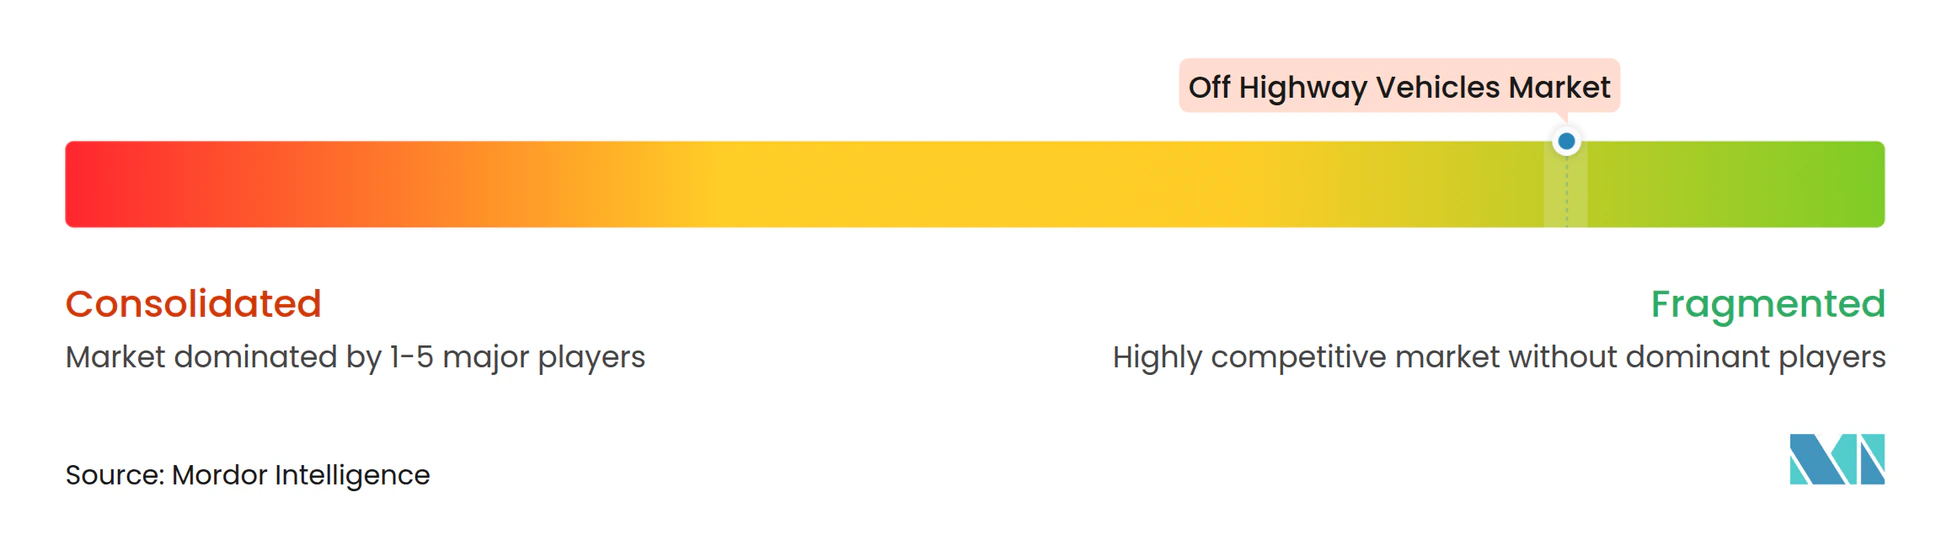
オフハイウェイビークル市場はグローバルレベルで分散しており、機器タイプおよび国別にさらに競争が分散しています。分散はコンパクト建設機械および農業機械において最も顕著です。Sany、XCMG、Zoomlion を含む中国メーカーは中国国外でのプレゼンスを拡大しています。大規模顧客は主要鉱業フリートを購入する際にサプライヤー関係を多様化しています。Liebherr は2024年9月に、過去最大の受注としてFortescue に475台の機械を納入すると発表しました。この受注にはかなりの数のバッテリー電気自律型鉱業トラックが含まれており、大規模鉱業購買者が大規模で新技術にコミットする意欲があることを示しています。この取引はまた、長期鉱業契約がサプライヤーのポジションを形成する能力を強調しています。
ハードウェア能力は依然として必要ですが、それだけで主要フリート契約を決定することはなくなっています。顧客は自律性、充電システム、稼働時間のコミットメント、遠隔サポート、およびサービスカバレッジも評価しています。2026年5月、Carmeuse はミシガン州ドラモンドアイランドの操業にCaterpillar の MineStar Command for hauling を導入することを選択しました。これらのソフトウェアおよびサービス層は、機器の用年数を通じて顧客関係を強化することができます。Epiroc の LinkOA プラットフォームは混合フリートにわたる自律運転を可能にするよう設計されており、クローズドシステムの優位性を低減します。したがって、オフハイウェイビークル市場は単独の機械ではなく、統合された運用ソリューション間の競争へと移行しています。
Volvo Group は2026年10月に、鉱業顧客向けに建設機械、トラック、および自律ソリューションを統合するため、2027年1月1日付でVolvo Mining を設立すると発表しました。この動きは、業務全体の生産性向上を求める鉱業顧客にとって統合されたオファリングの価値を反映しています。地下重要鉱物機器、自律対応コンパクト機械、および既存ディーゼルフリートのレトロフィットシステムに機会が残っています。内燃機関機器の既存設備は、2032年まで新興市場において引き続き重要であると予想されます。
オフハイウェイビークル産業のリーダー企業
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Xuzhou Construction Machinery Group Co., Ltd.
-
Sany Heavy Industry Co., Ltd.
-
Volvo AB
- 注:主要企業の掲載順は順位を示すものではありません。
オフハイウェイビークル市場 このレポートでカバーされる企業
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- CNH Industrial N.V.
- Volvo AB
- Hitachi Construction Machinery Co., Ltd.
- Liebherr-International AG
- AGCO Corporation
- Kubota Corporation
- Xuzhou Construction Machinery Group Co., Ltd.
- Sany Heavy Industry Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Doosan Bobcat Inc.
- J.C. Bamford Excavators Limited
- Sandvik AB
- Epiroc AB
- Polaris Inc.
- Mahindra & Mahindra Limited
- CLAAS KGaA mbH
- Terex Corporation
最近の産業開発事情 オフハイウェイビークル市場
- 2026年10月:Volvo Group は、スウェーデン、ノルウェー、フィンランドを皮切りに、2027年1月1日から建設機械、トラック、および自律ソリューションを鉱業顧客向けに統合する専門組織Volvo Mining の設立を発表しました。
- 2026年9月:Volvo CE は、グレーターノイダで開催されたbauma CONEXPO INDIA 2026においてインドで65トンのEC650鉱業用油圧ショベルを発表しました。
- 2026年8月:Volvo CE はペンシルベニア州シッペンズバーグの工場で米国製初の油圧ショベルおよび大型ホイールローダーを展開しました。
- 2026年6月:BHP、Rio Tinto、および Caterpillar は、西オーストラリア州ピルバラにあるBHPのジンブルバー鉄鉱石鉱山で2台のCat 793 XEアーリーラーナーバッテリー電気ハウルトラックの試験を開始しました。
グローバルオフハイウェイビークル市場レポートの範囲
オフハイウェイビークル市場レポートは、車両タイプ(建設機械、農業用車両、鉱業機器、マテリアルハンドリング機器、その他)、推進方式(内燃機関、ハイブリッド、バッテリー電気、水素燃料電池)、出力(100馬力未満、100~400馬力、400馬力超)、所有形態(新車販売、レンタル、中古)、エンドユーザー(建設、農業、鉱業、産業、その他)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| 建設機械 |
| 農業用車両 |
| 鉱業機器 |
| マテリアルハンドリング機器 |
| その他(林業機械およびATV・UTV) |
| 内燃機関 |
| ハイブリッド |
| バッテリー電気 |
| 水素燃料電池 |
| 100馬力未満 |
| 100~400馬力 |
| 400馬力超 |
| 新車販売 |
| レンタル |
| 中古 |
| 建設 |
| 農業 |
| 鉱業 |
| 産業 |
| その他(防衛、レクリエーション、林業) |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| スウェーデン | |
| オランダ | |
| ポーランド | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 車両タイプ別 | 建設機械 | |
| 農業用車両 | ||
| 鉱業機器 | ||
| マテリアルハンドリング機器 | ||
| その他(林業機械およびATV・UTV) | ||
| 推進方式別 | 内燃機関 | |
| ハイブリッド | ||
| バッテリー電気 | ||
| 水素燃料電池 | ||
| 出力別 | 100馬力未満 | |
| 100~400馬力 | ||
| 400馬力超 | ||
| 所有形態別 | 新車販売 | |
| レンタル | ||
| 中古 | ||
| エンドユーザー別 | 建設 | |
| 農業 | ||
| 鉱業 | ||
| 産業 | ||
| その他(防衛、レクリエーション、林業) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| スウェーデン | ||
| オランダ | ||
| ポーランド | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
オフハイウェイビークル市場の2032年までの予測成長率は?
オフハイウェイビークル市場は2027年から2032年にかけてCAGR 4.92%で成長し、2032年までに379.66 ビリオン 米ドルに達すると予測されています。
最大の収益ポジションを持つ車両タイプはどれですか?
建設機械は2026年に42.15%のシェアでリードしており、インフラ、産業、および都市プロジェクトによって支えられています。土工から工事完了まで、プロジェクト全体を通じて使用される機械が含まれます。
最も速く成長している推進方式はどれですか?
バッテリー電気自動車は主にコンパクト建設およびマテリアルハンドリング用途において、2032年にかけてCAGR 15.22%で成長すると予測されています。
機器レンタルが所有よりも速く成長しているのはなぜですか?
レンタルは初期コストを削減し、機器支出をプロジェクト期間に合わせることができるため、CAGR 8.63%で成長すると予測されています。