
Marktgröße und Marktanteil für Geländefahrzeuge
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 298.61 Milliarden US-Dollar |
| Marktgröße (2032) | 379.66 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.92 % |
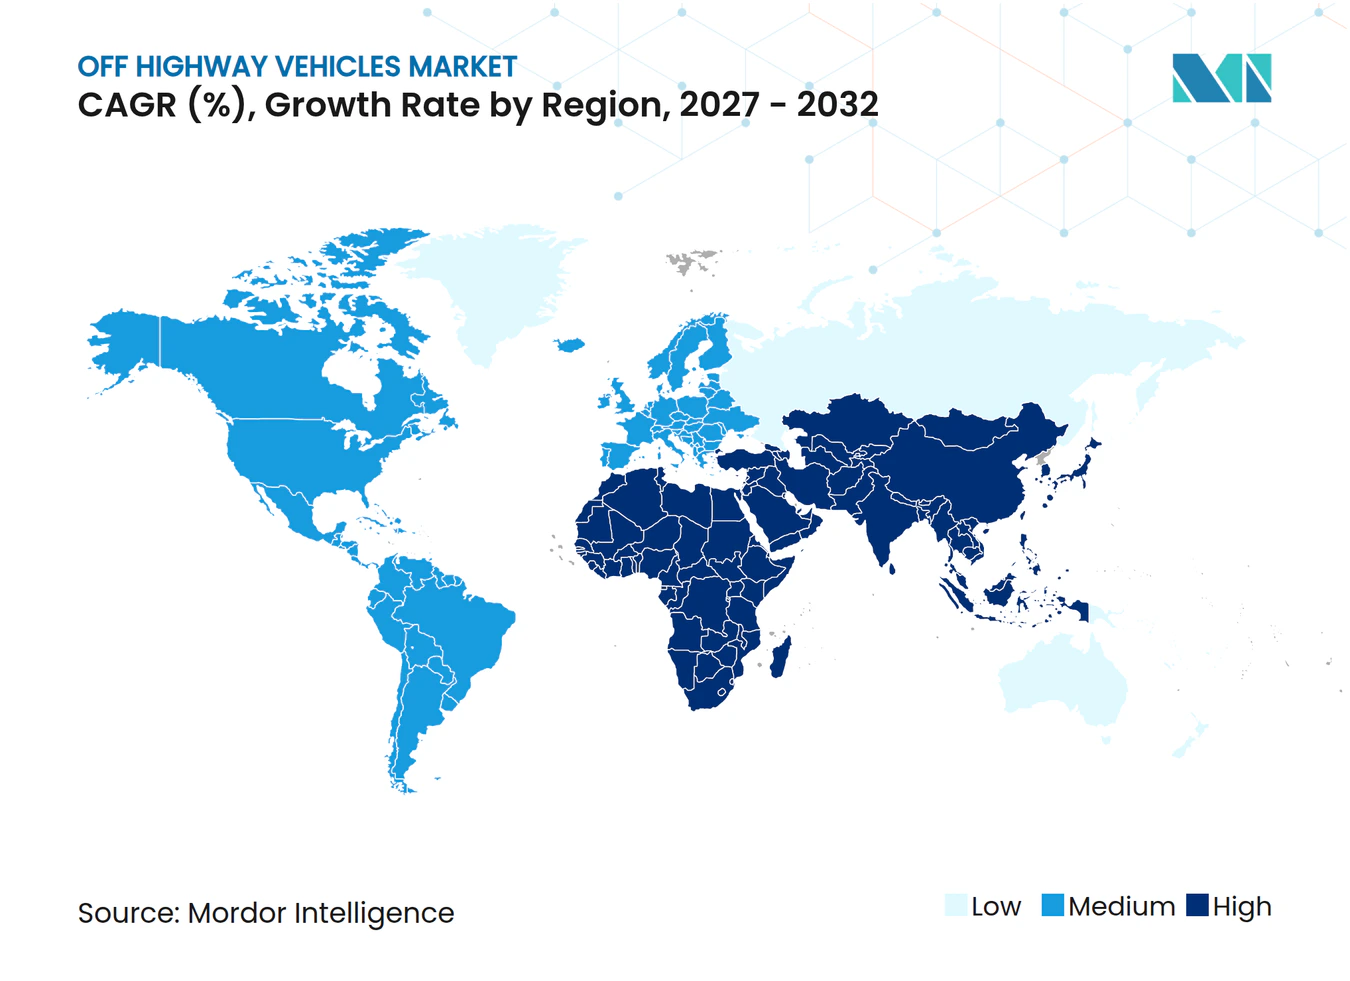
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Geländefahrzeuge von Mordor Intelligence
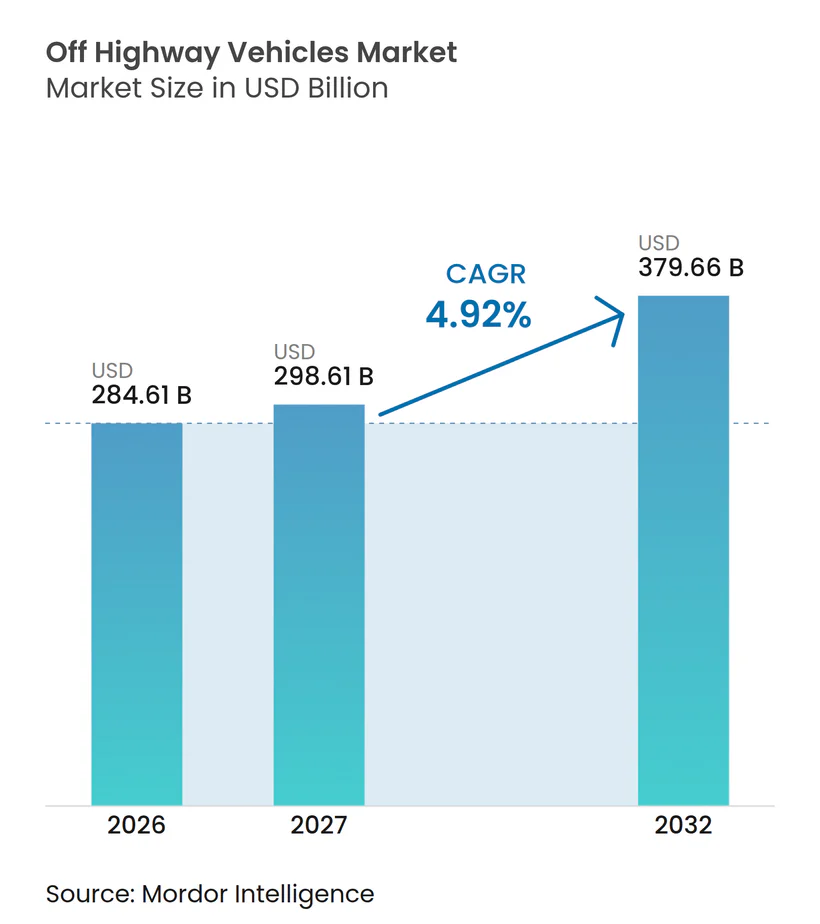
Die Marktgröße für Geländefahrzeuge wurde im Jahr 2026 auf 284,61 Milliarden USD geschätzt und soll von 298,61 Milliarden USD im Jahr 2027 auf 379,66 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,92 % im Zeitraum 2027–2032. Der Markt für Geländefahrzeuge bedient Bauwesen, Landwirtschaft, Bergbau, Materialhandhabung und Spezialanwendungen, was der Nachfrage mehr als eine Stützquelle verleiht. Staatliche Infrastrukturprogramme, Aufrüstungen von Landmaschinen und Projekte zur Gewinnung kritischer Mineralien sollen Aufträge über alle Gerätekategorien hinweg aufrechterhalten. Diese Vielfalt begrenzt auch die Abhängigkeit von einer einzelnen Kundengruppe oder einem einzelnen Investitionszyklus. Hersteller konkurrieren zunehmend über Lebenszykluskosten, Serviceabdeckung, digitale Werkzeuge und Maschinenverfügbarkeit statt allein über Maschinenkapazität. Vermieter und große Flottenoperatoren werden zu einflussreicheren Käufern, da hohe Gerätepreise verändern, wie kleinere Auftragnehmer und Landwirte auf Maschinen zugreifen.
Wichtigste Erkenntnisse des Berichts
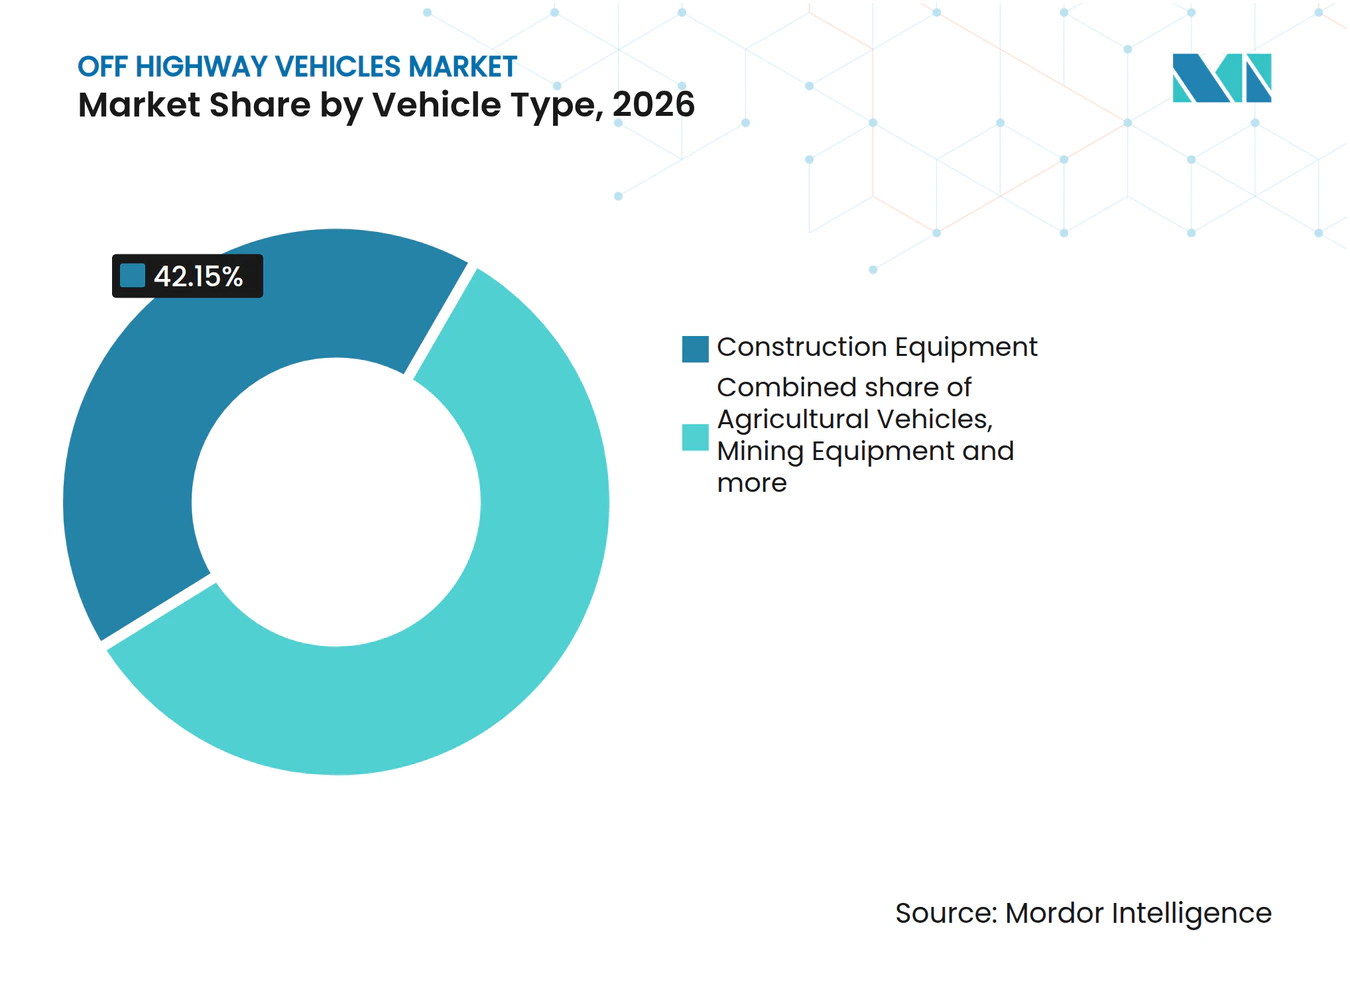
- Nach Fahrzeugtyp hielt Baumaschinen im Jahr 2026 einen Anteil von 42,15 %, während landwirtschaftliche Fahrzeuge bis 2032 voraussichtlich mit einem CAGR von 6,60 % wachsen werden.
- Nach Antrieb hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2026 einen Anteil von 69,02 %, während batterieelektrische Fahrzeuge bis 2032 voraussichtlich mit einem CAGR von 15,22 % wachsen werden.
- Nach Leistungsabgabe hielt das Segment 100–400 PS im Jahr 2026 einen Anteil von 39,16 %, während das Segment über 400 PS bis 2032 voraussichtlich mit einem CAGR von 6,04 % wachsen wird.
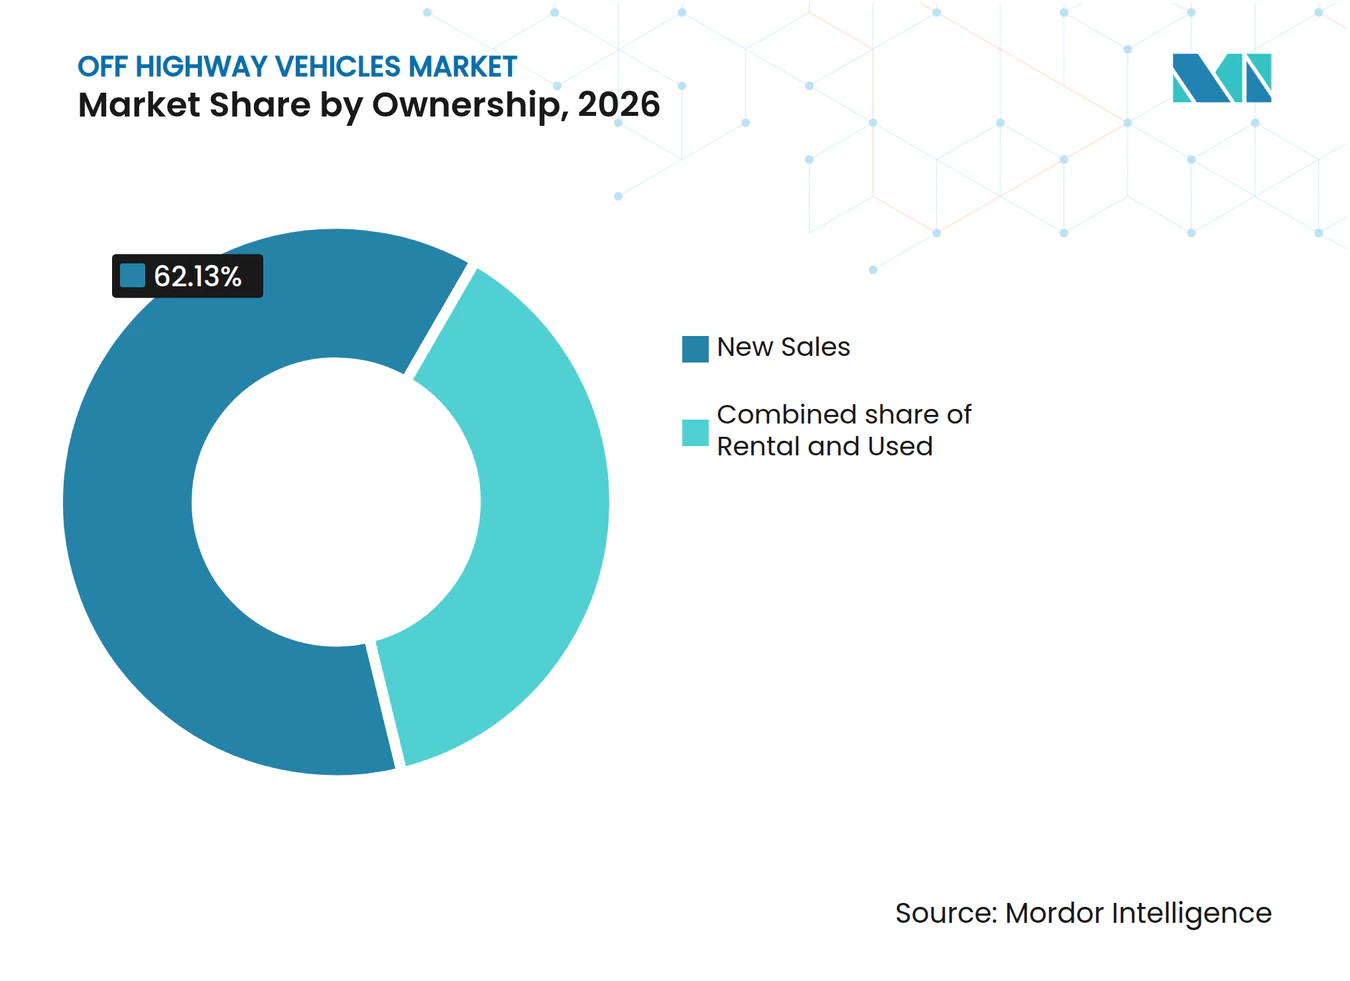
- Nach Eigentümerschaft hielten Neuverkäufe im Jahr 2026 einen Anteil von 62,13 %, während die Vermietung bis 2032 voraussichtlich mit einem CAGR von 8,63 % wachsen wird.
- Nach Endnutzer hielt das Bauwesen im Jahr 2026 einen Anteil von 37,11 %, während die Landwirtschaft bis 2032 voraussichtlich mit einem CAGR von 6,50 % wachsen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Anteil von 40,14 % und soll bis 2032 mit einem CAGR von 6,50 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastrukturinvestitionen und großangelegte Bauprogramme | +1.5% | Global, konzentriert in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Mechanisierung der Landwirtschaft und Ersatz landwirtschaftlicher Arbeitskräfte | +1.2% | Schwerpunkt Asien-Pazifik, Südamerika, mit Ausstrahlungseffekten auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Bergbauexpansion und Gewinnung kritischer Mineralien | +0.8% | Südamerika, Asien-Pazifik, Naher Osten und Afrika sowie Kanada | Langfristig (≥ 4 Jahre) |
| Nachfrage nach vernetzten, autonomen und produktivitätssteigernden Maschinen | +0.6% | Global, mit früher Durchdringung in Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von kompakten und mittelschweren Geräten | +0.4% | Nordamerika und Europa, mit früher Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Gerätebedarf aus Klimaresilienz- und Katastrophenschutzprojekten | +0.3% | Global, am stärksten in Nordamerika, Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturinvestitionen und großangelegte Bauprogramme
Staatlich geförderte Infrastrukturarbeiten stützen den Markt für Geländefahrzeuge, da Straßen-, Brücken-, Industrie- und Stadtprojekte in mehreren Lieferphasen Geräte benötigen. Diese Projekte erzeugen über einen Zeitraum, der über die ursprüngliche Verpflichtung hinausgeht, Nachfrage nach Erdbewegungs-, Hebe-, Transport- und Materialhandhabungsmaschinen. Arbeitskräftemangel verstärkt den Wert produktiver Geräte, da die Associated Builders and Contractors für 2025 einen Mangel von 439.000 Bauarbeitern prognostizierten [1]. In Indonesien unterstützen die Hauptstadtverlagerung und strategische Infrastrukturprojekte den Gerätebedarf, obwohl der Nachfragezeitpunkt von Projektgenehmigungen und der Umsetzung abhängt. Auftragnehmer benötigen Maschinen, die wiederholte Arbeiten mit weniger Bedienern ausführen und Stillstände vermeiden können, die Projektzeitpläne verzögern. Gerätehersteller können reagieren, indem sie Flotten priorisieren, die Kraftstoffverbrauch, Ausfallzeiten und Bedienungsaufwand bei langfristigen Projekten reduzieren.
Mechanisierung der Landwirtschaft und Ersatz landwirtschaftlicher Arbeitskräfte
Die Mechanisierung der Landwirtschaft stützt den Markt für Geländefahrzeuge durch den Ersatz von Arbeitskräften und durch Investitionen in präzisere Feldoperationen. China meldete, dass die umfassende Mechanisierungsrate für Anbau, Pflanzung und Ernte von Feldfrüchten im Jahr 2025 76,82 % erreichte [2]. Die verbleibende Lücke zwischen mechanisierten Landwirtschaftsprozessen und fortgeschrittenen Produktionssystemen lässt Raum für Traktoren, Anbaugeräte und Erntemaschinen. Die Geräteanforderungen begünstigen zunehmend Maschinen, die geführten Betrieb, Applikationssteuerung und wiederholbare Feldleistung unterstützen können. Kubota und Agtonomy weiteten ihre Zusammenarbeit im Juni 2025 aus, um autonome Geräte für Spezialkulturbetriebe zu entwickeln. Dieser Ansatz kann den Wert jeder verkauften Maschine steigern, da Landwirte Geräte möglicherweise nach Präzision und Betriebskonsistenz auswählen, nicht nur nach PS-Zahl.
Bergbauexpansion und Gewinnung kritischer Mineralien
Bergbauinvestitionen stützen die Nachfrage nach großen Muldenkippern, Ladern, Bohrgeräten und Hilfsgeräten im Markt für Geländefahrzeuge. Kupfer hat eine widerstandsfähigere Rolle, da es in Energiesystemen, Netzen und Elektrifizierungsprojekten eingesetzt wird. Chile importierte im Jahr 2025 US-amerikanische Bergbauausrüstung im Wert von 1,6 Milliarden USD, ein Anstieg von 24 % gegenüber 2024, während Kupferprojekte weiterhin die Geräteanforderungen prägten[3]. Derselbe Zyklus kann ungleichmäßig sein, da Investitionen in Mineralien mit Angebotsüberschuss schnell nachlassen können. Lieferanten benötigen daher flexible Produktionspläne und breite Servicenetzwerke statt Abhängigkeit von einem einzigen Mineral oder einer einzigen Bergbauregion.
Nachfrage nach vernetzten, autonomen und produktivitätssteigernden Maschinen
Vernetzte und autonome Maschinen wechseln in ausgewählten Bergbau- und Steinbruchanwendungen von Versuchen in den Betrieb über. Epiroc und Hancock Iron Ore gaben im Oktober 2025 bekannt, dass Roy Hill seine 78 Muldenkipper mithilfe des LinkOA-Systems auf autonomen Betrieb umgestellt hatte. Das System ist so konzipiert, dass es über gemischte Flotten hinweg funktioniert, was die Abhängigkeit von einem einzigen Originalgerätehersteller reduzieren kann. Komatsu, EARTHBRAIN und TIER IV begannen im September 2025 eine Zusammenarbeit zur Weiterentwicklung autonomer Baumaschinen für Tiefbau- und Steinbruchstandorte in Japan [4]. Diese Einsätze machen Daten, Fernbetrieb, Flottenintegration und lokalen Support zu einem Teil der Kaufentscheidung. Der Markt für Geländefahrzeuge wird voraussichtlich Lieferanten belohnen, die Maschinen mit messbaren Verbesserungen bei Sicherheit, Verfügbarkeit und Materialtransport verbinden können.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs-, Finanzierungs- und Lebenszykluskosten | -0.5% | Global, am stärksten für kleine und mittelgroße Auftragnehmer in Asien-Pazifik sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Kosten für Emissionskontrolle und Nachbehandlungskonformität | -0.4% | Global, mit kurzfristigem Druck in Europa, Indien und China | Kurzfristig (≤ 2 Jahre) |
| Lade-, Netzkapazitäts- und Standortenergieeinschränkungen für elektrische Maschinen | -0.3% | Nordamerika, Europa und städtische Zentren in Asien-Pazifik, mit begrenzter Abdeckung in Naher Osten und Afrika sowie ländlichem Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kleinserienfertigung und fragmentierte Lieferanteninvestitionskapazität | -0.2% | Global, am stärksten in Spezialbergbau- und Forstsegmenten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs-, Finanzierungs- und Lebenszykluskosten
Hohe Anschaffungs- und Finanzierungskosten können Gerätekäufe einschränken, insbesondere für kleinere Auftragnehmer und Betriebe mit ungleichmäßigen Projekt-Cashflows. Dieser Kostendruck begünstigt Vermietung, Gebrauchtgeräte und längere Ersatzzyklen gegenüber dem Direktkauf neuer Maschinen. Große Bergbaugruppen, öffentliche Stellen und große Mietflotten haben im Allgemeinen besseren Zugang zu Finanzierungen als lokale Auftragnehmer und einzelne Landwirte. Die daraus resultierende Lücke verändert den Kundenmix des Marktes für Geländefahrzeuge und erhöht den Einfluss von Flottenkäufern. Das Mietwachstum spiegelt daher eine praktische Reaktion auf Eigentumskosten sowie eine Präferenz für betriebliche Flexibilität wider.
Kosten für Emissionskontrolle und Nachbehandlungskonformität
Strengere Emissionsvorschriften zwingen Hersteller zur Neugestaltung von Motoren und verlangen von Kunden, höhere Gerätekosten zu tragen. Der Internationale Rat für sauberen Verkehr hat geschätzt, dass die Einhaltung der EU-Stufe V inkrementelle Motorkosten verursacht, die mit der Leistungsklasse steigen, wobei die höchsten Zusatzkosten für Maschinen über 130 kW anfallen. Hochleistungsmaschinen sehen sich erheblichen Kostenzusätzen gegenüber, obwohl sie für Bergbau und große Tiefbauprojekte zentral sind. Der Verband der Gerätehersteller hat die wachsende Komplexität der Anforderungen an Nichtstraßenmotoren in verschiedenen Märkten dokumentiert. Hersteller müssen diese Konformitätskosten mit Ausgaben für elektrische, autonome und digitale Plattformen in Einklang bringen. Diese Spannung kann Produktaktualisierungen für kleinere Produktionsserien und spezialisierte Maschinenklassen verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Baumaschinen liefern Skalierung, während landwirtschaftliche Fahrzeuge schneller wachsenBaumaschinen machten im Jahr 2026 42,15 % des Marktanteils für Geländefahrzeuge aus. Die Kategorie umfasst hochwertige Bagger, Knicklenker-Muldenkipper, Grader und andere Maschinen, die bei großen Tiefbauprojekten eingesetzt werden. Ihre Umsatzbasis wird sowohl durch den Wert großer Projekte als auch durch die Anzahl der gelieferten Einheiten gestützt. Baumaschinen werden von der frühen Aushubphase bis zur abschließenden Standortarbeit benötigt, was ihnen eine breite Rolle innerhalb jedes Projekts verleiht. Caterpillar stellte seine Knicklenker-Muldenkipper der nächsten Generation 725, 730, 730 EJ und 735 für die Produktion ab Januar 2026 vor. Die neuen Modelle zeigen, warum Baukäufer Betriebskosten, Emissionsleistung und Verfügbarkeit genau im Blick haben. Öffentliche Bauprogramme in den Vereinigten Staaten, Indien, Südostasien und dem Golfraum stützen diese Gerätegruppe weiterhin.
Landwirtschaftliche Fahrzeuge sollen bis 2032 einen CAGR von 6,60 % verzeichnen. Arbeitskräftemangel in der Landwirtschaft und der Bedarf an vorhersehbareren Feldoperationen stützen die Einführung von Traktoren, Erntemaschinen und Anbaugeräten. Das Segment profitiert auch, wenn Betriebe von der einfachen Mechanisierung zu geführten und automatisierten Geräten übergehen. Chinas Mechanisierungsdaten von 2025 zeigen, dass ein erheblicher Teil der landwirtschaftlichen Aktivitäten bereits mechanisiert wurde, während weiteres Einführungspotenzial verbleibt. Kubota's Zusammenarbeit mit Agtonomy weist auch auf wachsendes Interesse an autonomen Systemen für Spezialkulturbetriebe hin. Maschinen, die die Applikationsgenauigkeit verbessern oder die Abhängigkeit von Saisonarbeitskräften reduzieren, können einen höheren Kaufpreis rechtfertigen. Bergbaugeräte haben ein separates Nachfragemuster, das mit Kupfer- und anderen Mineralprojekten verbunden ist, während Materialhandhabungsgeräte von Lager- und Kühlkettenaktivitäten profitieren.



Nach Antrieb:
Verbrennungsmotoren bleiben zentral, während batterieelektrische Maschinen expandierenFahrzeuge mit Verbrennungsmotor hielten im Jahr 2026 69,02 % des Marktanteils für Geländefahrzeuge. Dieselantrieb bleibt geeignet für abgelegene, hochbelastete und Mehrschichtanwendungen, bei denen Betankungsgeschwindigkeit und Reichweite wichtig sind. Dies ist besonders relevant für große Bergbau-Muldenkipper, schwere Erdbewegungsmaschinen und Geräte, die weit entfernt von zuverlässigen Netzanschlüssen betrieben werden. Der installierte Bestand an Dieselmaschinen gibt Kunden auch vertraute Wartungsvereinbarungen und etablierte Kraftstoffversorgungspraktiken. Hybridsysteme bieten in einigen Maschinenklassen einen Zwischenschritt zwischen konventionellen Motoren und vollständig batterieelektrischem Betrieb. Caterpillar stellte im März 2026 den D8 XE Elektroantrieb-Planierraupe vor und erklärte, dass er bis zu 10 % weniger Kraftstoff verbrauchen und bis zu 6 % mehr Material pro Stunde bewegen kann als der Standard-D8. Diese Verwendung von Elektroantrieb erfordert keine vollständige Batterieelektrifizierung.
Batterieelektrische Fahrzeuge sollen bis 2032 mit einem CAGR von 15,22 % wachsen. Die stärksten Anwendungsfälle sind kompakte Baumaschinen und Materialhandhabungsgeräte, da diese Maschinen häufig in kontrollierten Umgebungen und vorhersehbaren Schichten arbeiten. Diese Betriebsumgebungen ermöglichen es, das Laden um Pausen, Schichtwechsel oder Nachtstunden zu planen. Volvo CE stellte 2025 die Knicklenker-Muldenkipper A30 Electric und A40 Electric vor, mit geplanter Verfügbarkeit für ausgewählte europäische Kunden ab 2026. Wasserstoffbrennstoffzellensysteme befinden sich noch in einem frühen kommerziellen Stadium, was Diesel- und Elektromaschinen als die wichtigsten Antriebsoptionen im Prognosezeitraum belässt.
Nach Leistungsabgabe:
Der Bereich 100–400 PS hat die breiteste Basis, während Hochleistungsmaschinen Wert hinzufügenDas Segment 100–400 PS hielt im Jahr 2026 39,16 % des Marktanteils für Geländefahrzeuge. Dieser Bereich deckt einen großen Anteil von Baggern, Traktoren, Ladern und anderen Maschinen ab, die im allgemeinen Bauwesen, in der Landwirtschaft und im mittelgroßen Bergbau eingesetzt werden. Seine Kundenbasis umfasst kommunale Auftragnehmer, große Betriebe, regionale Bauunternehmen und Industriebetreiber. Diese Verwendungen halten das Segment sowohl an private Investitionen als auch an öffentliche Projektaktivitäten gebunden. Die Nachfrage in diesem Bereich wird durch öffentliche Investitionen, landwirtschaftliche Einkommen, Ersatzzyklen und lokale Finanzierungsbedingungen beeinflusst. Hersteller müssen dauerhafte Leistung mit überschaubaren Anschaffungs- und Betriebskosten in Einklang bringen, da Käufer diese Maschinen in vielen verschiedenen Umgebungen einsetzen.
Das Segment über 400 PS soll bis 2032 mit einem CAGR von 6,04 % expandieren. Große Bergbau-Muldenkipper, Hochleistungsmähdrescher und große Erdbewegungsmaschinen tragen weniger Stückverkäufe, aber hohe Einnahmen pro Maschine bei. Komatsu schloss im Juni 2025 einen Gerätevertrag über 440 Millionen USD mit Barrick Mining für das Kupfer-Gold-Projekt Reko Diq in Pakistan ab. Dieser Vertrag demonstriert die Umsatzwirkung großer Bergbauflotten und langer Projektvorlaufzeiten. Große Geräte erfordern auch spezialisierte Wartung und Bedienerschulung, was den Wert des Kundendiensts nach dem Verkauf erhöht. Geräte unter 100 PS haben einen geringeren Umsatz pro Einheit, sind aber für die frühe Einführung von Batterieelektrik günstiger.
Nach Eigentümerschaft:
Neuverkäufe behalten die größte Basis, während Vermietung an Bedeutung gewinntNeuverkäufe machten im Jahr 2026 62,13 % des Marktanteils für Geländefahrzeuge aus. Direkteigentum bleibt bei etablierten Flottenoperatoren, Bergbauunternehmen, großen Betrieben und Unternehmen mit langen Vermögensnutzungszeiträumen üblich. Diese Käufer können Gerätekosten über viele Jahre verteilen und benötigen möglicherweise Maschinen mit spezialisierten Konfigurationen. Neue Maschinen geben Eigentümern auch direkten Zugang zu den neuesten Emissionskontrollen, vernetzten Funktionen und Herstellersupport. Direkteigentum kann auch sinnvoll sein, wenn die Auslastung hoch ist und Maschinen für den täglichen Betrieb eines Unternehmens zentral sind.
Die Vermietung soll bis 2032 mit einem CAGR von 8,63 % expandieren. Auftragnehmer können Geräteausgaben mit dem Projektzeitplan abstimmen, anstatt Kapital in Maschinen zu binden, die zwischen Aufträgen möglicherweise ungenutzt bleiben. Dies ist in Indien und Südostasien relevant, wo kleine und mittelgroße Bauunternehmen häufig auf kurzen Projektzyklen arbeiten. Mietflotten dienen auch als Weg zu neuerer Technologie für Kunden, die einen Direktkauf nicht rechtfertigen könnten. Vermietung kann Kunden auch ermöglichen, Gerätetypen zu testen, bevor sie eine langfristige Investition tätigen. Flottenoperatoren berücksichtigen Wartung, Kraftstoffverbrauch, Bedienvertrautheit und Wiederverkaufswert bei der Geräteauswahl. Ihre Kaufentscheidungen können daher die Einführung effizienter oder wartungsarmer Plattformen im gesamten Markt für Geländefahrzeuge beschleunigen.

Nach Endnutzer:
Bauwesen führt die aktuelle Ausgaben an, während Landwirtschaft an Dynamik gewinntDas Bauwesen hielt im Jahr 2026 37,11 % des Marktanteils für Geländefahrzeuge. Das Segment umfasst öffentliche Infrastruktur, Wohnungsbau, Industrieanlagen, Energieprojekte und Stadtentwicklung. Sein Gerätebedarf ist breit gefächert, da die meisten Projekte Standortvorbereitung, Heben, Materialtransport und Fertigstellungsarbeiten benötigen. Die Projektdauer ist wichtig, da Maschinen von den ersten Erdarbeiten bis zur letzten Phase der Bautätigkeit benötigt werden können. Baukunden adressieren auch Arbeitskräftemangel durch Telematik, Maschinensteuerung und produktivere Geräte.
Die Landwirtschaft soll bis 2032 mit einem CAGR von 6,50 % wachsen. Landwirte nehmen Maschinen nicht nur an, um Arbeitskräftemangel auszugleichen, sondern auch um Timing, Präzision und Konsistenz bei Aussaat, Anbau, Spritzung und Ernte zu verbessern. Die Bergbaunachfrage bleibt wichtig, variiert jedoch mit Rohstoffpreisen, Genehmigungen und Investitionsbudgets der Betreiber. Liebherr schloss im August 2025 einen Lieferplan für 17 Maschinen für sechs Glencore-Standorte in Australien ab, was auf eine anhaltende Flottenemeuerung im Tagebau hinweist. Industrie-, Forst-, Verteidigungs- und Freizeitanwendungen fügen kleinere, aber spezialisierte Quellen der Gerätenachfrage hinzu. Diese Anwendungen erfordern häufig maßgeschneiderte Anbaugeräte, Sicherheitsmerkmale oder Servicevereinbarungen. Ihr Beitrag verbreitert die Endnutzerbasis, auch wenn Bauwesen und Landwirtschaft die größten Umsatzströme ausmachen.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 40,14 % des Marktanteils für Geländefahrzeuge und soll bis 2032 mit einem CAGR von 6,50 % expandieren. China bleibt ein führender Markt nach Stückvolumen und ist wichtig für kompakte und mittlere Geräte, einschließlich elektrischer Modelle. Indien stützt die Nachfrage durch Infrastrukturentwicklung, Bergbauaktivitäten und einen Vorstoß zu höherer Mechanisierung in der Landwirtschaft. Indonesien fügt Baunachfrage durch strategische Projekte und Hauptstadtverlagerungsaktivitäten hinzu, obwohl die Projektumsetzung eine wichtige Bedingung bleibt. Australien verankert die Nachfrage nach fortschrittlichen Bergbauflotten und autonomen Technologien. Chinas Fortschritte bei der landwirtschaftlichen Mechanisierung und Indiens Bedarf an Bau- und Bergbaugeräten stärken eine breite regionale Nachfragebasis. Der Markt für Geländefahrzeuge in der Region profitiert auch von einer großen Basis lokaler Lieferanten, Händler, Auftragnehmer und Gerätenutzer.
Nordamerika
Nordamerika profitiert von Infrastrukturausgaben, Industrieinvestitionen, Bergbauaktivitäten und Ersatznachfrage. Arbeitskräftemangel schafft einen Anreiz für den Einsatz vernetzter und automatisierter Geräte. Bergbauprojekte in den Vereinigten Staaten und Kanada stützen auch die Nachfrage nach großen Ladern, Muldenkippern und zugehörigen Servicegeräten. Hersteller investieren in lokalisierte Produktion und Supportkapazitäten, um Lieferzeiten zu verkürzen und regionale Kunden zu bedienen. Lokale Montage kann Herstellern auch helfen, Maschinen an Kundenpräferenzen und regionale Konformitätsanforderungen anzupassen. Die Einführung elektrischer Geräte wird von der Stromversorgung am Arbeitsplatz, den Auslastungsraten und den Gesamtbetriebskosten abhängen, nicht allein von Vorschriften.
Europa, Südamerika sowie Naher Osten und Afrika
Europa, Südamerika sowie Naher Osten und Afrika weisen unterschiedliche Nachfragemuster im Markt für Geländefahrzeuge auf. Europa konzentriert sich auf Emissionskonformität, elektrische Maschinen und lokale Produktionsresilienz. Volvo Construction Equipment kündigte im Juni 2025 eine Investition von 261 Millionen USD in die Produktion von Kettenbaggern an, die seine Standorte in Shippensburg (Vereinigte Staaten), Changwon (Südkorea) und Schweden umfasst. Südamerika wird durch die Nachfrage nach Landmaschinen und kupferbezogene Bergbauinvestitionen, insbesondere in Chile, gestützt. Naher Osten und Afrika bieten selektive Bau- und Bergbaumöglichkeiten, wobei die Nachfrage häufig mit einzelnen Infrastruktur- und Ressourcenprojekten verbunden ist.
Wettbewerbslandschaft
Marktkonzentration
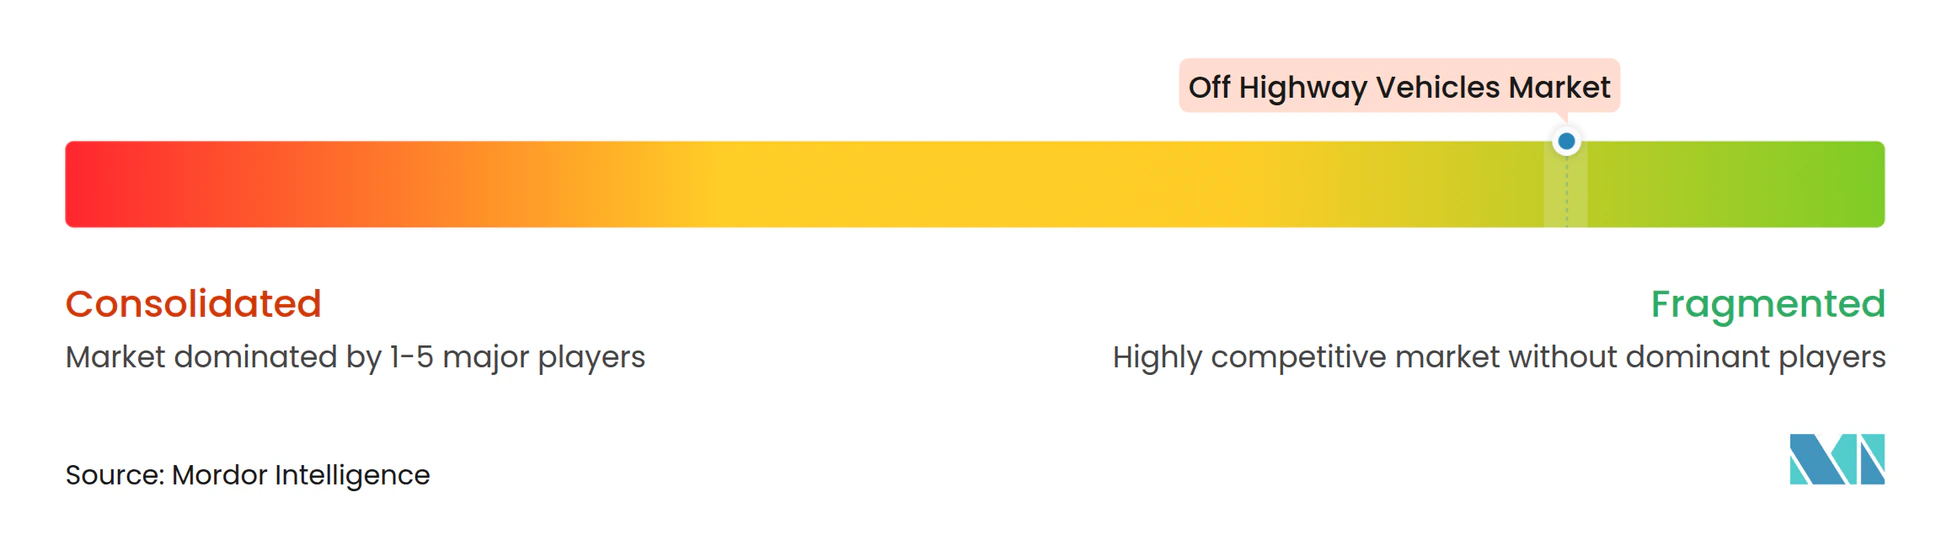
Der Markt für Geländefahrzeuge ist auf globaler Ebene fragmentiert, wobei der Wettbewerb nach Gerätetyp und Land noch stärker verteilt ist. Die Fragmentierung ist bei kompakten Bau- und Landwirtschaftsgeräten am ausgeprägtesten. Chinesische Hersteller, darunter Sany, XCMG und Zoomlion, bauen ihre Präsenz außerhalb Chinas aus. Große Kunden diversifizieren Lieferantenbeziehungen beim Kauf großer Bergbauflotten. Liebherr gab im September 2024 bekannt, dass es 475 Maschinen an Fortescue im Rahmen seines bisher größten Auftrags liefern würde. Der Auftrag umfasste eine erhebliche Anzahl batterieelektrischer autonomer Bergbau-Muldenkipper und zeigt, dass große Bergbaukäufer bereit sind, neue Technologien in großem Maßstab einzusetzen. Die Transaktion unterstreicht auch die Fähigkeit langfristiger Bergbauverträge, Lieferantenpositionen zu gestalten.
Hardwarekapazität bleibt notwendig, bestimmt aber allein keine großen Flottenverträge mehr. Kunden bewerten auch Autonomie, Ladesysteme, Verfügbarkeitsverpflichtungen, Fernsupport und Serviceabdeckung. Im Mai 2026 wählte Carmeuse Caterpillar's MineStar Command für den Haulage-Einsatz an seinem Drummond Island-Betrieb in Michigan aus. Diese Software- und Serviceschichten können Kundenbeziehungen über die Nutzungsdauer von Geräten hinweg stärken. Epiroc's LinkOA-Plattform ist darauf ausgelegt, autonomen Betrieb über gemischte Flotten hinweg zu ermöglichen, was den Vorteil geschlossener Systeme reduziert. Der Markt für Geländefahrzeuge bewegt sich daher in Richtung Wettbewerb zwischen integrierten Betriebslösungen statt eigenständigen Maschinen.
Volvo Group gab im Oktober 2026 bekannt, dass es Volvo Mining gründen würde, wirksam ab Januar 2027, um Baumaschinen, Muldenkipper und autonome Lösungen für Bergbaukunden zu kombinieren. Dieser Schritt spiegelt den Wert eines integrierten Angebots für Bergbaukunden wider, die Produktivitätsverbesserungen in ihrem gesamten Betrieb anstreben. Chancen verbleiben bei unterirdischen Geräten für kritische Mineralien, autonomiefähigen kompakten Maschinen und Nachrüstsystemen für ältere Dieselflotten. Der installierte Bestand an Verbrennungsmotor-Geräten soll in Schwellenmärkten bis 2032 bedeutend bleiben.
Marktführer in der Geländefahrzeugbranche
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Xuzhou Construction Machinery Group Co., Ltd.
-
Sany Heavy Industry Co., Ltd.
-
Volvo AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Geländefahrzeuge Unternehmen in diesem Bericht
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- CNH Industrial N.V.
- Volvo AB
- Hitachi Construction Machinery Co., Ltd.
- Liebherr-International AG
- AGCO Corporation
- Kubota Corporation
- Xuzhou Construction Machinery Group Co., Ltd.
- Sany Heavy Industry Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Doosan Bobcat Inc.
- J.C. Bamford Excavators Limited
- Sandvik AB
- Epiroc AB
- Polaris Inc.
- Mahindra & Mahindra Limited
- CLAAS KGaA mbH
- Terex Corporation
Neueste Industrielle Entwicklungen in Markt für Geländefahrzeuge
- Oktober 2026: Volvo Group kündigte Volvo Mining an, eine eigenständige Einheit ab dem 1. Januar 2027, die Baumaschinen, Muldenkipper und autonome Lösungen für Bergbaukunden kombiniert, beginnend in Schweden, Norwegen und Finnland.
- September 2026: Volvo CE stellte den 65-Tonnen-Bergbaubagger EC650 in Indien auf der bauma CONEXPO INDIA 2026 in Greater Noida vor.
- August 2026: Volvo CE rollte seine ersten in den USA gefertigten Bagger und großen Radlader in seinem Werk in Shippensburg, Pennsylvania, aus.
- Juni 2026: BHP, Rio Tinto und Caterpillar begannen mit der Erprobung von zwei Cat 793 XE Early Learner batterieelektrischen Muldenkippern in BHPs Jimblebar-Eisenerz-Mine im Pilbara, Westaustralien.
Globaler Berichtsumfang für den Markt für Geländefahrzeuge
Der Marktbericht für Geländefahrzeuge ist segmentiert nach Fahrzeugtyp (Baumaschinen, Landwirtschaftliche Fahrzeuge, Bergbaugeräte, Materialhandhabungsgeräte und Sonstige), Antrieb (Verbrennungsmotor, Hybrid, Batterieelektrisch und Wasserstoffbrennstoffzelle), Leistungsabgabe (unter 100 PS, 100–400 PS und über 400 PS), Eigentümerschaft (Neuverkäufe, Vermietung und Gebraucht), Endnutzer (Bauwesen, Landwirtschaft, Bergbau, Industrie und Sonstige) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Baumaschinen |
| Landwirtschaftliche Fahrzeuge |
| Bergbaugeräte |
| Materialhandhabungsgeräte |
| Sonstige (Forstmaschinen und ATVs/UTVs) |
| Verbrennungsmotor |
| Hybrid |
| Batterieelektrisch |
| Wasserstoffbrennstoffzelle |
| Unter 100 PS |
| 100–400 PS |
| Über 400 PS |
| Neuverkäufe |
| Vermietung |
| Gebraucht |
| Bauwesen |
| Landwirtschaft |
| Bergbau |
| Industrie |
| Sonstige (Verteidigung, Freizeit, Forstwirtschaft) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Schweden | |
| Niederlande | |
| Polen | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Übriger Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Fahrzeugtyp | Baumaschinen | |
| Landwirtschaftliche Fahrzeuge | ||
| Bergbaugeräte | ||
| Materialhandhabungsgeräte | ||
| Sonstige (Forstmaschinen und ATVs/UTVs) | ||
| Nach Antrieb | Verbrennungsmotor | |
| Hybrid | ||
| Batterieelektrisch | ||
| Wasserstoffbrennstoffzelle | ||
| Nach Leistungsabgabe | Unter 100 PS | |
| 100–400 PS | ||
| Über 400 PS | ||
| Nach Eigentümerschaft | Neuverkäufe | |
| Vermietung | ||
| Gebraucht | ||
| Nach Endnutzer | Bauwesen | |
| Landwirtschaft | ||
| Bergbau | ||
| Industrie | ||
| Sonstige (Verteidigung, Freizeit, Forstwirtschaft) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Schweden | ||
| Niederlande | ||
| Polen | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Übriger Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des Marktes für Geländefahrzeuge bis 2032?
Der Markt für Geländefahrzeuge soll von 2027 bis 2032 mit einem CAGR von 4,92 % wachsen und bis 2032 einen Wert von 379,66 Milliarden USD erreichen.
Welcher Fahrzeugtyp hat die größte Umsatzposition?
Baumaschinen führen mit einem Anteil von 42,15 % im Jahr 2026, gestützt durch Infrastruktur-, Industrie- und Stadtprojekte. Dazu gehören Maschinen, die während eines gesamten Projekts eingesetzt werden, von der Erdbewegung bis zur Fertigstellung des Standorts.
Welcher Antriebstyp wächst am schnellsten?
Batterieelektrische Fahrzeuge sollen bis 2032 mit einem CAGR von 15,22 % wachsen, hauptsächlich in kompakten Bau- und Materialhandhabungsanwendungen.
Warum wächst die Gerätevermietung schneller als das Eigentum?
Die Vermietung soll mit einem CAGR von 8,63 % wachsen, da sie Vorabkosten reduziert und Geräteausgaben mit der Projektdauer in Einklang bringt.