
Taille et part du marché des véhicules hors route
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 298.61 Milliards de dollars |
| Taille du Marché (2032) | 379.66 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des véhicules hors route par Mordor Intelligence
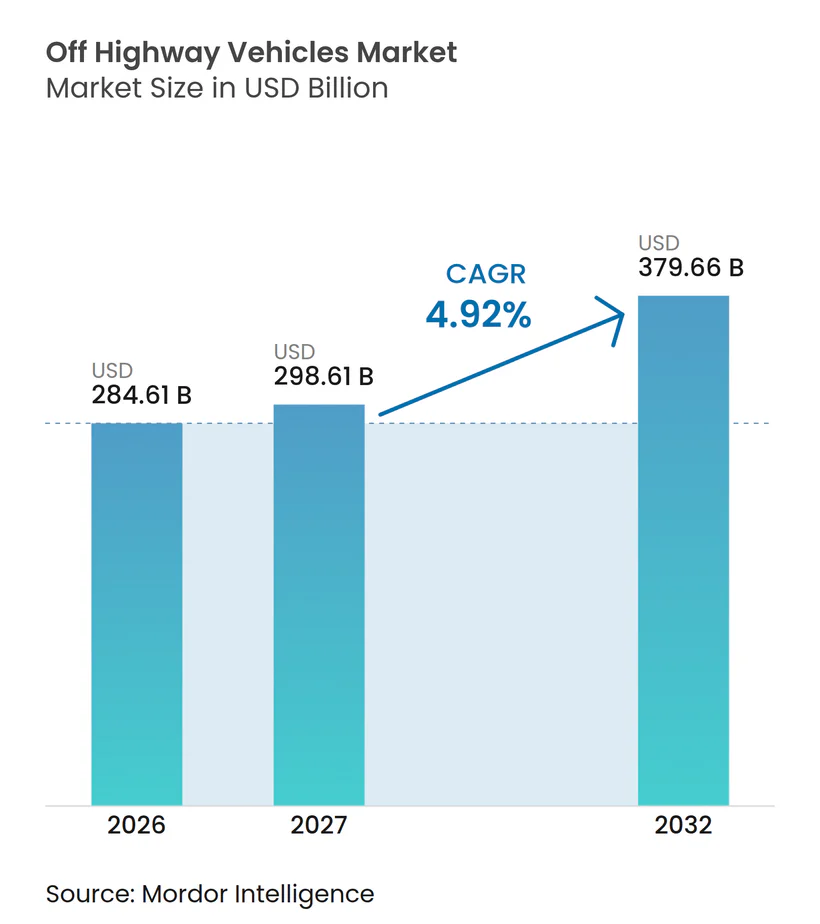
La taille du marché des véhicules hors route était évaluée à 284,61 milliards USD en 2026 et devrait croître de 298,61 milliards USD en 2027 à 379,66 milliards USD d'ici 2032, à un CAGR de 4,92 % durant la période 2027-2032. Le marché des véhicules hors route dessert les secteurs de la construction, de l'agriculture, de l'exploitation minière, de la manutention de matériaux et des applications spécialisées, ce qui confère à la demande plusieurs sources de soutien. Les programmes publics d'infrastructure, les modernisations d'équipements agricoles et les projets de minéraux critiques devraient maintenir les commandes dans toutes les catégories d'équipements. Cette diversité limite également la dépendance à un seul groupe de clients ou à un seul cycle d'investissement. Les fabricants se différencient de plus en plus par les coûts du cycle de vie, la couverture des services, les outils numériques et la disponibilité des machines plutôt que par la seule capacité des machines. Les prestataires de location et les grands opérateurs de flottes deviennent des acheteurs plus influents à mesure que les prix élevés des équipements modifient la façon dont les petits entrepreneurs et les agriculteurs accèdent aux machines.
Points clés du rapport
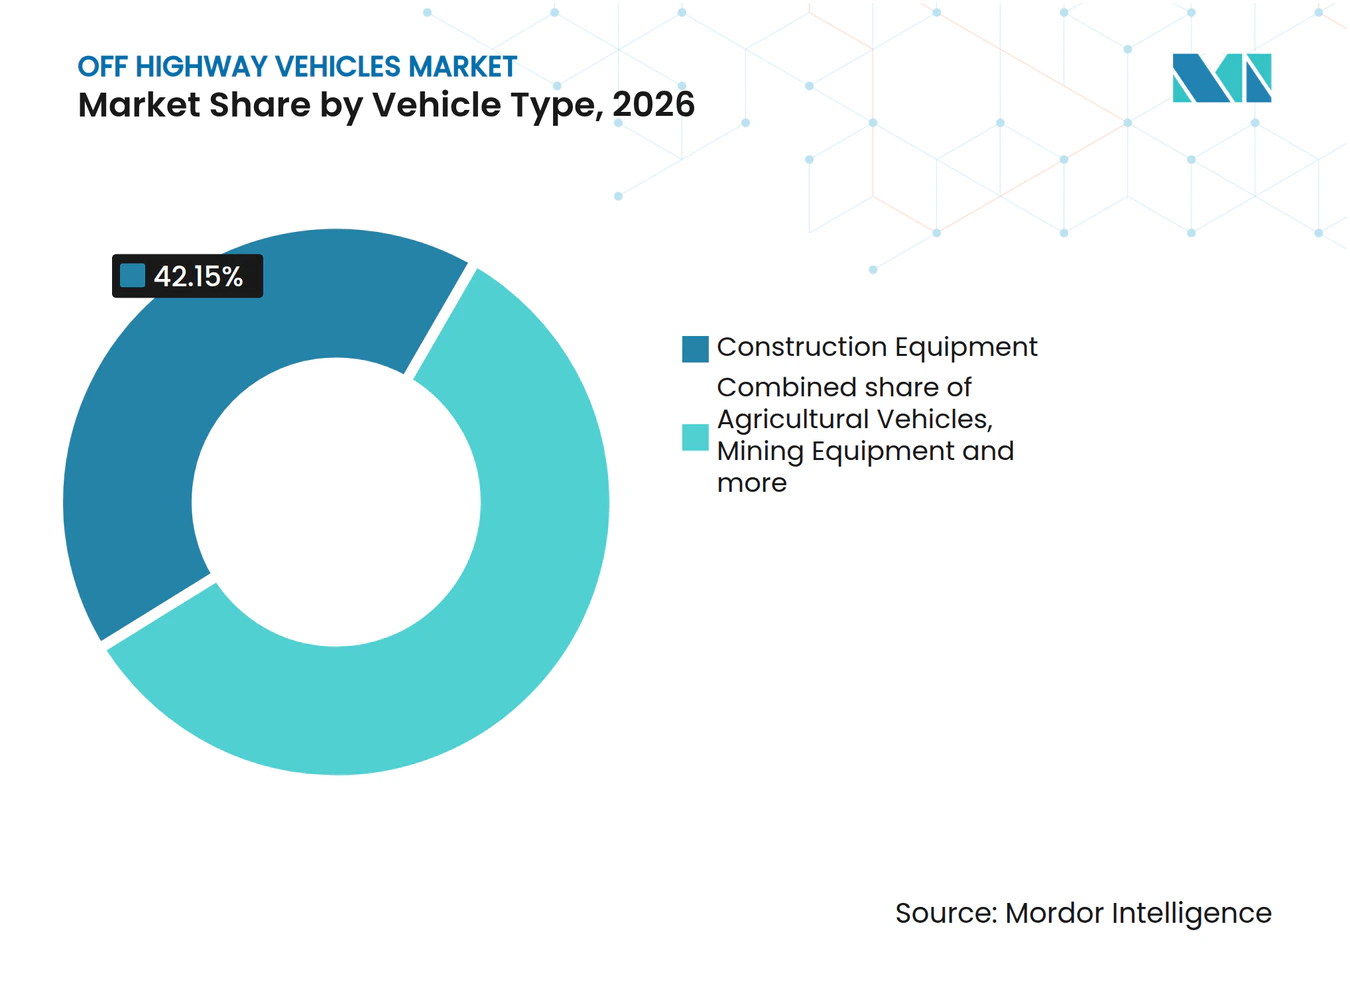
- Par type de véhicule, les équipements de construction détenaient une part de 42,15 % en 2026, tandis que les véhicules agricoles devraient croître à un CAGR de 6,60 % jusqu'en 2032.
- Par propulsion, les véhicules à moteur à combustion interne détenaient une part de 69,02 % en 2026, tandis que les véhicules électriques à batterie devraient croître à un CAGR de 15,22 % jusqu'en 2032.
- Par puissance, le segment 100–400 CV détenait une part de 39,16 % en 2026, tandis que le segment supérieur à 400 CV devrait croître à un CAGR de 6,04 % jusqu'en 2032.
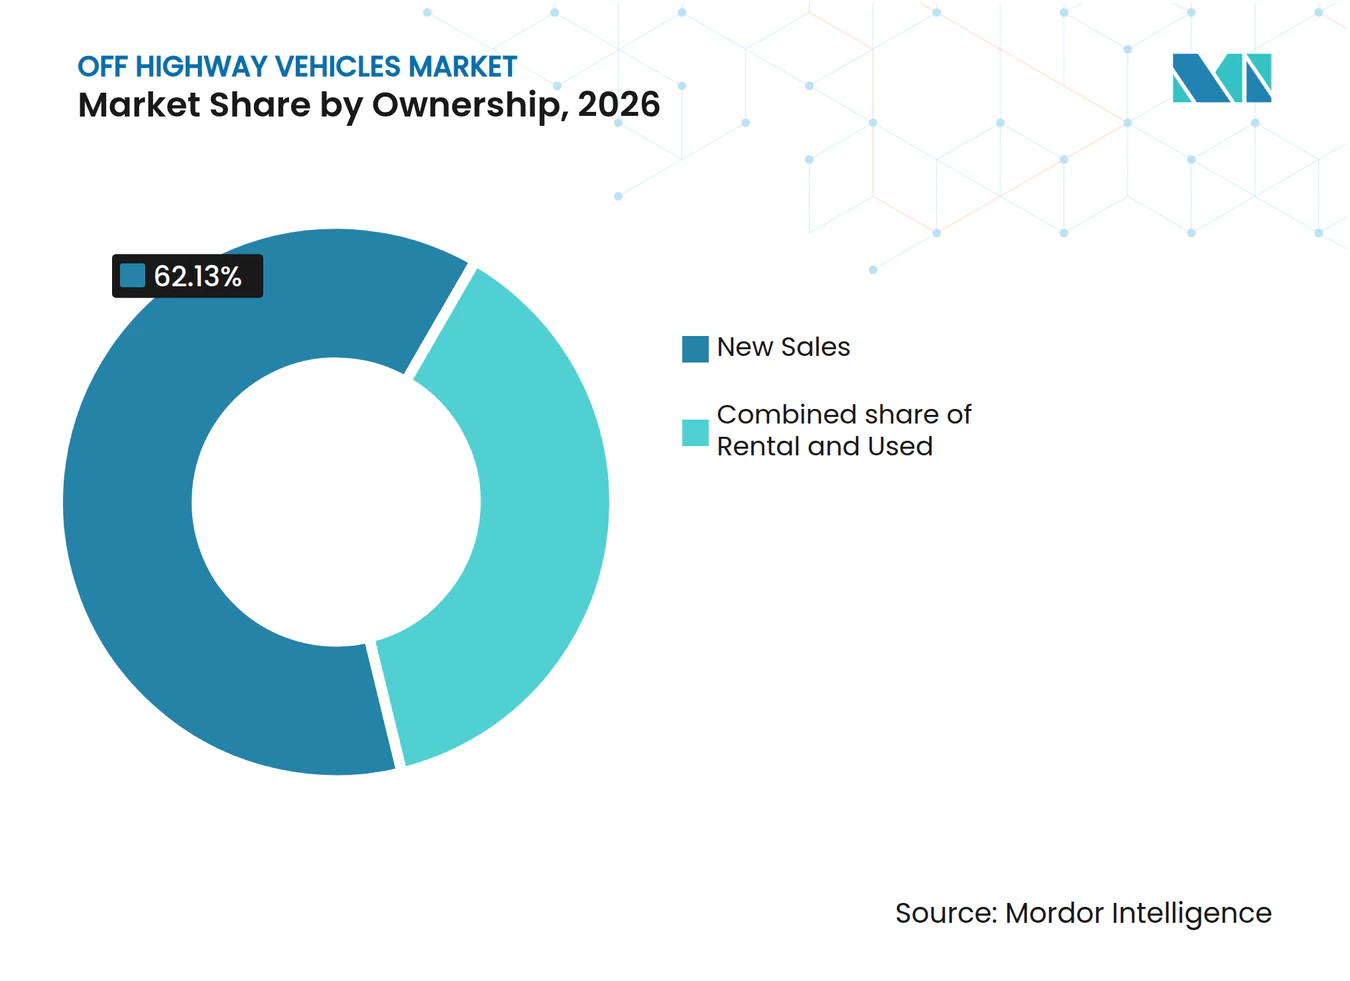
- Par mode de possession, les nouvelles ventes détenaient une part de 62,13 % en 2026, tandis que la location devrait croître à un CAGR de 8,63 % jusqu'en 2032.
- Par utilisateur final, la construction détenait une part de 37,11 % en 2026, tandis que l'agriculture devrait croître à un CAGR de 6,50 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 40,14 % en 2026 et devrait croître à un CAGR de 6,50 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Investissements dans les infrastructures et grands programmes de construction | +1.5% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Mécanisation agricole et substitution de la main-d'œuvre agricole | +1.2% | Cœur Asie-Pacifique, Amérique du Sud, avec des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Expansion minière et extraction de minéraux critiques | +0.8% | Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique, et Canada | Long terme (≥ 4 ans) |
| Demande de machines connectées, autonomes et améliorant la productivité | +0.6% | Mondial, avec une pénétration précoce en Amérique du Nord et en Australie | Moyen terme (2 à 4 ans) |
| Électrification des équipements compacts et de moyenne puissance | +0.4% | Amérique du Nord et Europe, avec adoption précoce en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande d'équipements liée aux projets de résilience climatique et de rétablissement après catastrophe | +0.3% | Mondial, plus fort en Amérique du Nord, en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Investissements dans les infrastructures et grands programmes de construction
Les travaux d'infrastructure soutenus par les gouvernements soutiennent le marché des véhicules hors route, car les projets routiers, de ponts, industriels et urbains nécessitent des équipements tout au long de plusieurs phases de réalisation. Ces projets créent une demande de machines de terrassement, de levage, de transport et de manutention de matériaux sur une période qui s'étend au-delà de l'engagement initial. Les pénuries de main-d'œuvre renforcent la valeur des équipements productifs, car l'Associated Builders and Contractors a prévu une pénurie de 439 000 travailleurs de la construction en 2025 [1]. En Indonésie, la relocalisation de la capitale et les projets d'infrastructure stratégiques soutiennent les besoins en équipements, bien que le calendrier de la demande dépende des approbations et de la mise en œuvre des projets. Les entrepreneurs ont besoin de machines capables d'effectuer des travaux répétitifs avec moins d'opérateurs et d'éviter les arrêts qui retardent les calendriers de projet. Les fabricants d'équipements peuvent répondre en privilégiant des flottes qui réduisent la consommation de carburant, les temps d'arrêt et l'effort des opérateurs sur les projets de longue durée.
Mécanisation agricole et substitution de la main-d'œuvre agricole
La mécanisation agricole soutient le marché des véhicules hors route par le remplacement de la main-d'œuvre et par l'investissement dans des opérations de terrain plus précises. La Chine a indiqué que le taux de mécanisation globale pour la culture, la plantation et la récolte des cultures a atteint 76,82 % en 2025 [2]. L'écart restant entre les processus agricoles mécanisés et les systèmes de production avancés laisse de la place pour les tracteurs, les équipements et les machines de récolte. La demande d'équipements favorise de plus en plus les machines capables de prendre en charge l'exploitation guidée, le contrôle des applications et des performances répétables sur le terrain. Kubota et Agtonomy ont élargi leur collaboration en juin 2025 pour développer des équipements autonomes destinés aux exploitations de cultures spécialisées. Cette approche peut augmenter la valeur de chaque machine vendue, car les agriculteurs peuvent sélectionner des équipements pour leur précision et leur régularité de fonctionnement, et pas seulement pour leur puissance.
Expansion minière et extraction de minéraux critiques
Les investissements miniers soutiennent la demande de grands camions de transport, de chargeurs, de foreuses et d'équipements de soutien sur le marché des véhicules hors route. Le cuivre joue un rôle plus résilient car il est utilisé dans les systèmes d'alimentation électrique, les réseaux et les projets d'électrification. Le Chili a importé 1,6 milliard USD d'équipements miniers américains en 2025, en hausse de 24 % par rapport à 2024, tandis que les projets cuivrés ont continué à façonner les besoins en équipements[3]. Ce même cycle peut être inégal, car les investissements dans les minéraux confrontés à une offre excédentaire peuvent s'affaiblir rapidement. Les fournisseurs ont donc besoin de plans de production flexibles et de vastes réseaux de services plutôt que d'une exposition à un seul minéral ou à une seule région minière.
Demande de machines connectées, autonomes et améliorant la productivité
Les machines connectées et autonomes passent des essais aux flottes opérationnelles dans certaines applications minières et de carrières. Epiroc et Hancock Iron Ore ont annoncé en octobre 2025 que Roy Hill avait converti ses 78 camions de transport en exploitation autonome grâce au système LinkOA. Le système est conçu pour fonctionner avec des flottes mixtes, ce qui peut réduire la dépendance à un seul fabricant d'équipements d'origine. Komatsu, EARTHBRAIN et TIER IV ont entamé une collaboration en septembre 2025 pour faire progresser les équipements de construction autonomes destinés aux chantiers de génie civil et aux carrières au Japon [4]. Ces déploiements font des données, de l'exploitation à distance, de l'intégration de flotte et du support local des éléments de la décision d'achat. Le marché des véhicules hors route est susceptible de récompenser les fournisseurs capables de relier les machines à des améliorations mesurables en matière de sécurité, de disponibilité et de déplacement de matériaux.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés d'acquisition, de financement et de cycle de vie | -0.5% | Mondial, plus aigu pour les petits et moyens entrepreneurs en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Coûts de conformité aux normes de contrôle des émissions et de post-traitement | -0.4% | Mondial, avec une pression à court terme en Europe, en Inde et en Chine | Court terme (≤ 2 ans) |
| Contraintes de recharge, de capacité du réseau électrique et d'énergie sur site pour les machines électriques | -0.3% | Amérique du Nord, Europe et centres urbains d'Asie-Pacifique, avec une couverture limitée au Moyen-Orient et en Afrique et en Asie-Pacifique rurale | Moyen terme (2 à 4 ans) |
| Personnalisation à faible volume et capacité d'investissement fragmentée des fournisseurs | -0.2% | Mondial, plus fort dans les segments spécialisés de l'exploitation minière et de la foresterie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'acquisition, de financement et de cycle de vie
Les coûts élevés d'acquisition et de financement peuvent limiter les achats d'équipements, en particulier pour les petits entrepreneurs et les exploitations agricoles dont les flux de trésorerie de projet sont irréguliers. Cette pression sur les coûts favorise la location, les équipements d'occasion et des cycles de remplacement plus longs plutôt que les achats directs de nouvelles machines. Les grands groupes miniers, les organismes publics et les grandes flottes de location ont généralement un meilleur accès au financement que les entrepreneurs locaux et les exploitants agricoles individuels. L'écart qui en résulte modifie la composition de la clientèle du marché des véhicules hors route et accroît l'influence des acheteurs de flottes. La croissance de la location reflète donc une réponse pratique aux coûts de possession ainsi qu'une préférence pour la flexibilité opérationnelle.
Coûts de conformité aux normes de contrôle des émissions et de post-traitement
Des règles d'émissions plus strictes obligent les fabricants à reconcevoir les moteurs et les clients à absorber des coûts d'équipement plus élevés. Le Conseil international pour un transport propre a estimé que la conformité à la norme EU Stage V entraîne des coûts moteurs supplémentaires qui augmentent avec la classe de puissance, les ajouts les plus importants concernant les machines de plus de 130 kW. Les machines de forte puissance font face à des ajouts de coûts considérables, même si elles sont au cœur des projets miniers et des grands travaux civils. L'Association des fabricants d'équipements a documenté la complexité croissante des exigences relatives aux moteurs hors route sur différents marchés. Les fabricants doivent équilibrer ces coûts de conformité avec les dépenses consacrées aux plateformes électriques, autonomes et numériques. Cette tension peut ralentir les mises à jour de produits pour les petites séries de production et les classes de machines spécialisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les équipements de construction assurent l'échelle tandis que les véhicules agricoles croissent plus rapidementLes équipements de construction représentaient 42,15 % de la part du marché des véhicules hors route en 2026. La catégorie comprend les excavateurs à haute valeur ajoutée, les tombereaux articulés, les niveleuses et d'autres machines utilisées dans les grands travaux de génie civil. Sa base de revenus est soutenue par la valeur des grands projets ainsi que par le nombre d'unités fournies. Les équipements de construction sont nécessaires depuis les premières excavations jusqu'aux travaux de finition du site, ce qui leur confère un rôle large au sein de chaque projet. Caterpillar a présenté ses tombereaux articulés de nouvelle génération 725, 730, 730 EJ et 735 pour une production à partir de janvier 2026. Les nouveaux modèles montrent pourquoi les acheteurs dans la construction examinent attentivement le coût d'exploitation, les performances en matière d'émissions et le temps de disponibilité. Les programmes de travaux publics aux États-Unis, en Inde, en Asie du Sud-Est et dans le Golfe continuent de soutenir ce groupe d'équipements.
Les véhicules agricoles devraient enregistrer un CAGR de 6,60 % jusqu'en 2032. Les pénuries de main-d'œuvre agricole et la nécessité d'opérations de terrain plus prévisibles soutiennent l'adoption de tracteurs, de moissonneuses et d'équipements. Le segment bénéficie également lorsque les exploitations passent d'une mécanisation de base à des équipements guidés et automatisés. Les données de mécanisation 2025 de la Chine indiquent qu'une part substantielle de l'activité agricole a déjà été mécanisée, tandis qu'un potentiel d'adoption supplémentaire demeure. Le travail de Kubota avec Agtonomy indique également un intérêt croissant pour les systèmes autonomes dans les exploitations spécialisées. Les machines qui améliorent la précision des applications ou réduisent la dépendance à la main-d'œuvre saisonnière peuvent justifier un prix d'achat plus élevé. Les équipements miniers ont un schéma de demande distinct lié aux projets de cuivre et d'autres minéraux, tandis que les équipements de manutention de matériaux bénéficient de l'activité des entrepôts et de la chaîne du froid.



Par propulsion :
les moteurs à combustion interne restent centraux tandis que les machines électriques à batterie se développentLes véhicules à moteur à combustion interne détenaient 69,02 % de la part du marché des véhicules hors route en 2026. La motorisation diesel reste adaptée aux applications à distance, à cycle de service élevé et à plusieurs équipes, où la vitesse de ravitaillement et l'autonomie sont importantes. Cela est particulièrement pertinent pour les grands camions miniers, les machines de terrassement lourd et les équipements qui fonctionnent loin des connexions au réseau électrique fiables. Le parc installé de machines diesel offre également aux clients des arrangements de maintenance familiers et des pratiques d'approvisionnement en carburant établies. Les systèmes hybrides constituent une étape intermédiaire entre les moteurs conventionnels et le fonctionnement entièrement électrique à batterie dans certaines classes de machines. Caterpillar a présenté le bouteur à entraînement électrique D8 XE en mars 2026 et a indiqué qu'il peut consommer jusqu'à 10 % moins de carburant tout en déplaçant jusqu'à 6 % de matériaux supplémentaires par heure par rapport au D8 standard. Cette utilisation de l'entraînement électrique ne nécessite pas une électrification complète par batterie.
Les véhicules électriques à batterie devraient croître à un CAGR de 15,22 % jusqu'en 2032. Les cas d'utilisation les plus solides concernent les machines de construction compactes et les équipements de manutention de matériaux, car ces machines fonctionnent souvent dans des sites contrôlés et des équipes prévisibles. Ces environnements d'exploitation permettent de planifier la recharge autour des pauses, des changements d'équipe ou des périodes nocturnes. Volvo CE a dévoilé les tombereaux articulés A30 Electric et A40 Electric en 2025, avec une disponibilité prévue pour certains clients européens à partir de 2026. Les systèmes à pile à combustible à hydrogène restent à un stade commercial précoce, ce qui laisse les machines diesel et électriques comme principaux choix de propulsion pendant la période de prévision.
Par puissance :
la plage 100–400 CV dispose de la base la plus large tandis que les machines de forte puissance ajoutent de la valeurLe segment 100–400 CV détenait 39,16 % de la part du marché des véhicules hors route en 2026. Cette plage couvre une grande partie des excavateurs, tracteurs, chargeurs et autres machines utilisés dans la construction générale, l'agriculture et l'exploitation minière à moyenne échelle. Sa clientèle comprend les entrepreneurs municipaux, les grandes exploitations agricoles, les constructeurs régionaux et les opérateurs industriels. Ces utilisations maintiennent le segment lié à la fois à l'investissement privé et à l'activité des projets publics. La demande dans cette plage est influencée par l'investissement public, les revenus agricoles, les cycles de remplacement et les conditions de financement locales. Les fabricants doivent équilibrer des performances durables avec des coûts d'achat et d'exploitation gérables, car les acheteurs utilisent ces machines dans de nombreux contextes différents.
Le segment supérieur à 400 CV devrait se développer à un CAGR de 6,04 % jusqu'en 2032. Les grands camions miniers, les moissonneuses-batteuses à haute capacité et les grandes machines de terrassement contribuent à moins de ventes unitaires mais à des revenus élevés par machine. Komatsu a conclu un contrat d'équipement de 440 millions USD avec Barrick Mining en juin 2025 pour le projet cuivre-or Reko Diq au Pakistan. Ce contrat démontre l'impact sur les revenus des grandes flottes minières et les longs délais de réalisation des projets. Les grands équipements nécessitent également une maintenance spécialisée et une formation des opérateurs, ce qui augmente la valeur du support après-vente. Les équipements de moins de 100 CV ont un revenu par unité plus faible mais sont plus favorables à l'adoption précoce des véhicules électriques à batterie.
Par mode de possession :
les nouvelles ventes conservent la plus grande base tandis que la location gagne en importanceLes nouvelles ventes représentaient 62,13 % de la part du marché des véhicules hors route en 2026. La possession directe reste courante parmi les opérateurs de flottes établis, les sociétés minières, les grandes exploitations agricoles et les entreprises ayant de longues périodes d'utilisation des actifs. Ces acheteurs peuvent répartir les coûts des équipements sur de nombreuses années et peuvent nécessiter des machines avec des configurations spécialisées. Les nouvelles machines donnent également aux propriétaires un accès direct aux derniers contrôles d'émissions, aux fonctionnalités connectées et au support du fabricant. La possession directe peut également être judicieuse lorsque l'utilisation est élevée et que les machines sont au cœur des opérations quotidiennes d'une entreprise.
La location devrait se développer à un CAGR de 8,63 % jusqu'en 2032. Les entrepreneurs peuvent aligner les dépenses d'équipement sur le calendrier des projets au lieu d'engager des capitaux dans des machines qui pourraient rester inactives entre les chantiers. Cela est pertinent en Inde et en Asie du Sud-Est, où les petits et moyens constructeurs travaillent souvent sur des cycles de projet courts. Les flottes de location servent également de voie d'accès aux nouvelles technologies pour les clients qui ne pourraient pas justifier un achat direct. La location peut également permettre aux clients de tester des types d'équipements avant de procéder à un investissement à long terme. Les opérateurs de flottes tiennent compte de la maintenance, de la consommation de carburant, de la familiarité des opérateurs et de la valeur de revente lors de la sélection des équipements. Leurs décisions d'achat peuvent donc accélérer l'adoption de plateformes efficaces ou à faible entretien sur le marché des véhicules hors route.

Par utilisateur final :
la construction domine les dépenses actuelles tandis que l'agriculture prend de l'élanLa construction détenait 37,11 % de la part du marché des véhicules hors route en 2026. Le segment couvre les infrastructures publiques, le logement, les installations industrielles, les projets énergétiques et le développement urbain. Sa demande d'équipements est large car la plupart des projets nécessitent la préparation du site, le levage, le déplacement de matériaux et les travaux de finition. La durée des projets est importante car les machines peuvent être nécessaires depuis les premiers travaux de fondation jusqu'à la phase finale de l'activité de construction. Les clients de la construction s'attaquent également aux pénuries de main-d'œuvre grâce à la télématique, au contrôle des machines et à des équipements plus productifs.
L'agriculture devrait croître à un CAGR de 6,50 % jusqu'en 2032. Les agriculteurs adoptent des machines non seulement pour compenser les pénuries de main-d'œuvre, mais aussi pour améliorer le calendrier, la précision et la régularité des semis, de la culture, de la pulvérisation et de la récolte. La demande minière reste importante mais varie en fonction des prix des matières premières, des autorisations et des budgets d'investissement des opérateurs. Liebherr a finalisé un plan d'approvisionnement de 17 machines pour six sites de Glencore en Australie en août 2025, indiquant un renouvellement continu des flottes dans l'exploitation minière à ciel ouvert. Les utilisations industrielles, forestières, de défense et de loisirs ajoutent des sources de demande d'équipements plus petites mais spécialisées. Ces utilisations nécessitent souvent des accessoires adaptés, des caractéristiques de sécurité ou des arrangements de service. Leur contribution élargit la base des utilisateurs finaux même lorsque la construction et l'agriculture représentent les flux de revenus les plus importants.
Analyse géographique
Asie-Pacifique
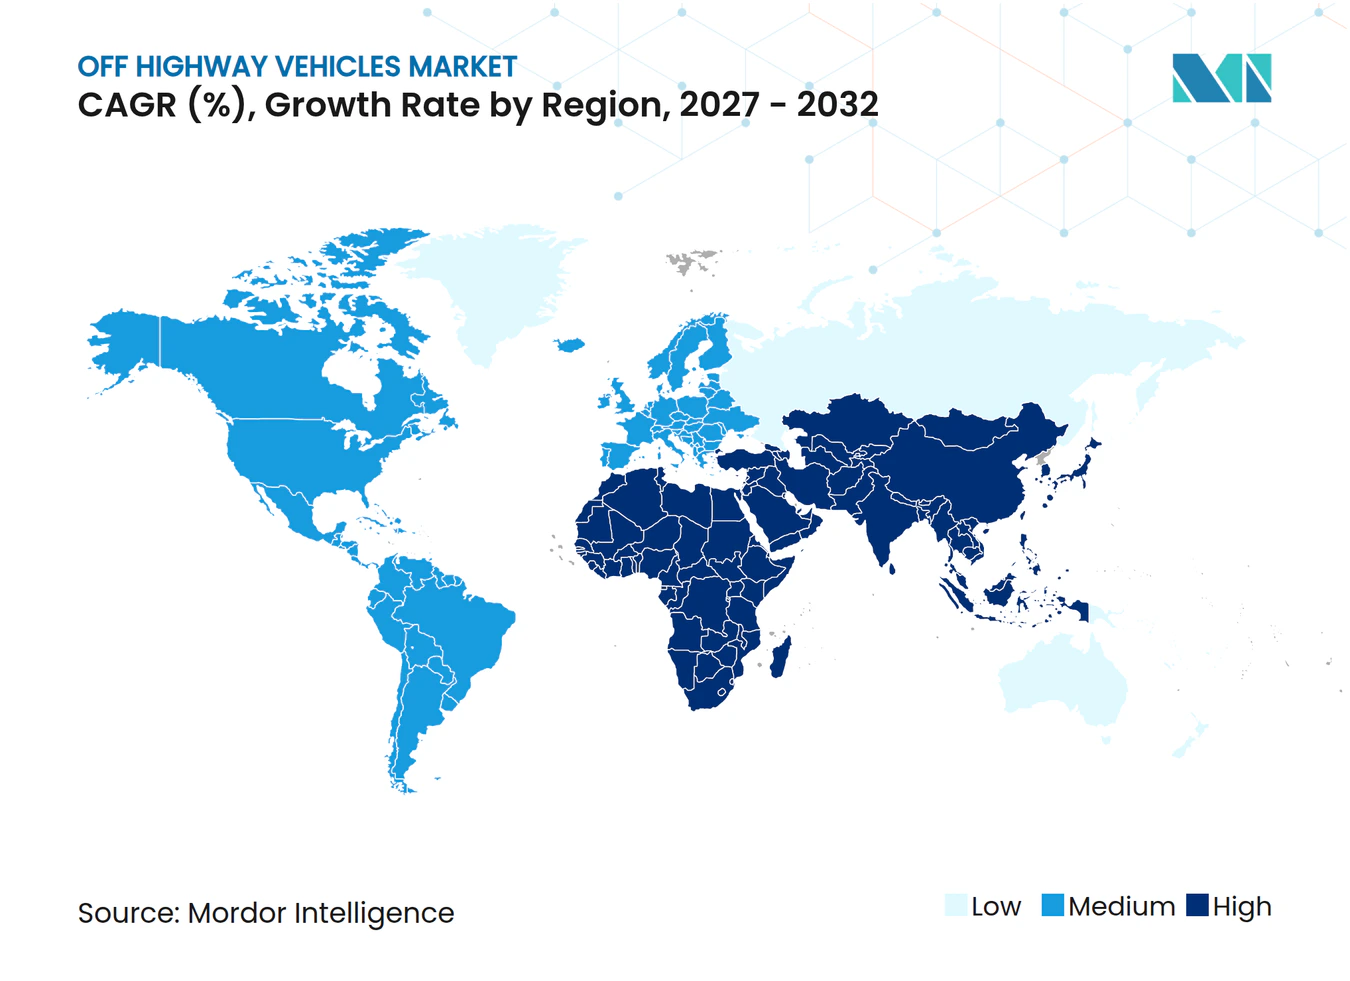
L'Asie-Pacifique détenait 40,14 % de la part du marché des véhicules hors route en 2026 et devrait se développer à un CAGR de 6,50 % jusqu'en 2032. La Chine reste un marché de premier plan en volume d'unités et est importante pour les équipements compacts et de taille moyenne, y compris les modèles électriques. L'Inde soutient la demande grâce au développement des infrastructures, à l'activité minière et à une poussée vers une mécanisation plus poussée dans l'agriculture. L'Indonésie ajoute une demande de construction grâce aux projets stratégiques et à l'activité de relocalisation de la capitale, bien que la mise en œuvre des projets reste une condition importante. L'Australie ancre la demande de flottes minières avancées et de technologies autonomes. Les progrès de la mécanisation agricole en Chine et les besoins de la construction et de l'exploitation minière en Inde renforcent une base de demande régionale large. Le marché des véhicules hors route dans la région bénéficie également d'une large base de fournisseurs locaux, de concessionnaires, d'entrepreneurs et d'utilisateurs d'équipements.
Amérique du Nord
L'Amérique du Nord bénéficie des dépenses d'infrastructure, des investissements industriels, de l'activité minière et de la demande de remplacement. Les limitations de la main-d'œuvre ajoutent une incitation à utiliser des équipements connectés et automatisés. Les projets miniers aux États-Unis et au Canada soutiennent également la demande de grands chargeurs, de camions et d'équipements de service connexes. Les fabricants investissent dans la production localisée et la capacité de support pour raccourcir les délais de livraison et servir les clients régionaux. L'assemblage local peut également aider les fabricants à adapter les machines aux préférences des clients et aux exigences de conformité régionales. L'adoption des équipements électriques dépendra de l'alimentation électrique sur le chantier, des taux d'utilisation et du coût total de possession plutôt que de la seule réglementation.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe, l'Amérique du Sud et le Moyen-Orient et l'Afrique ont des schémas de demande distincts sur le marché des véhicules hors route. L'Europe est axée sur la conformité aux émissions, les machines électriques et la résilience de la production locale. Volvo Construction Equipment a annoncé un investissement de 261 millions USD dans la production d'excavateurs sur chenilles en juin 2025, couvrant ses sites à Shippensburg (États-Unis), Changwon (Corée du Sud) et en Suède. L'Amérique du Sud est soutenue par la demande d'équipements agricoles et les investissements miniers liés au cuivre, notamment au Chili. Le Moyen-Orient et l'Afrique offrent des opportunités sélectives de construction et d'exploitation minière, la demande étant souvent liée à des projets individuels d'infrastructure et de ressources.
Paysage concurrentiel
Concentration du Marché
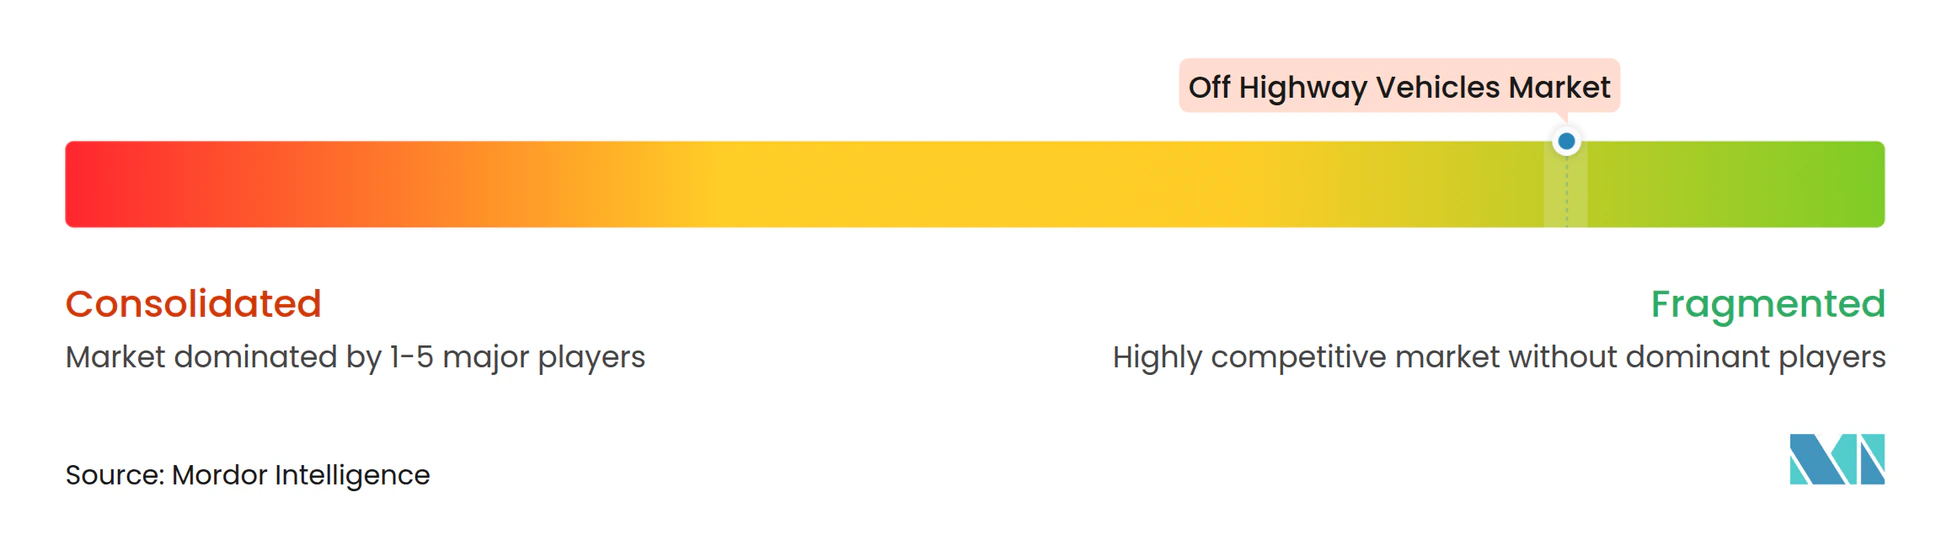
Le marché des véhicules hors route est fragmenté au niveau mondial, la concurrence devenant encore plus dispersée par type d'équipement et par pays. La fragmentation est la plus prononcée dans les équipements de construction compacts et les équipements agricoles. Les fabricants chinois, notamment Sany, XCMG et Zoomlion, renforcent leur présence en dehors de la Chine. Les grands clients diversifient leurs relations avec les fournisseurs lorsqu'ils achètent de grandes flottes minières. Liebherr a annoncé en septembre 2024 qu'il livrerait 475 machines à Fortescue dans le cadre de sa plus grande commande à ce jour. La commande comprenait un nombre substantiel de camions miniers autonomes électriques à batterie et montre que les grands acheteurs miniers sont prêts à s'engager dans de nouvelles technologies à grande échelle. La transaction souligne également la capacité des contrats miniers à long terme à façonner les positions des fournisseurs.
La capacité matérielle reste nécessaire, mais elle ne détermine plus à elle seule les grands contrats de flotte. Les clients évaluent également l'autonomie, les systèmes de recharge, les engagements de disponibilité, le support à distance et la couverture des services. En mai 2026, Carmeuse a sélectionné MineStar Command de Caterpillar pour le transport afin de le déployer dans son exploitation de Drummond Island dans le Michigan. Ces couches logicielles et de services peuvent renforcer les relations avec les clients tout au long de la durée de vie utile des équipements. La plateforme LinkOA d'Epiroc est conçue pour permettre une exploitation autonome sur des flottes mixtes, ce qui réduit l'avantage des systèmes fermés. Le marché des véhicules hors route évolue donc vers une concurrence entre solutions d'exploitation intégrées plutôt qu'entre machines autonomes.
Volvo Group a annoncé en octobre 2026 qu'il créerait Volvo Mining, à compter du 1er janvier 2027, pour combiner les équipements de construction, les camions et les solutions autonomes destinés aux clients miniers. Cette décision reflète la valeur d'une offre intégrée pour les clients miniers qui souhaitent des améliorations de productivité dans l'ensemble de leurs opérations. Des opportunités subsistent dans les équipements souterrains pour minéraux critiques, les machines compactes prêtes pour l'autonomie et les systèmes de modernisation pour les anciennes flottes diesel. Le parc installé d'équipements à moteur à combustion interne devrait rester significatif sur les marchés émergents jusqu'en 2032.
Leaders du secteur des véhicules hors route
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Xuzhou Construction Machinery Group Co., Ltd.
-
Sany Heavy Industry Co., Ltd.
-
Volvo AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des véhicules hors route Entreprises couvertes dans ce rapport
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- CNH Industrial N.V.
- Volvo AB
- Hitachi Construction Machinery Co., Ltd.
- Liebherr-International AG
- AGCO Corporation
- Kubota Corporation
- Xuzhou Construction Machinery Group Co., Ltd.
- Sany Heavy Industry Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Doosan Bobcat Inc.
- J.C. Bamford Excavators Limited
- Sandvik AB
- Epiroc AB
- Polaris Inc.
- Mahindra & Mahindra Limited
- CLAAS KGaA mbH
- Terex Corporation
Développements industriels récents dans Marché des véhicules hors route
- Octobre 2026 : Volvo Group a annoncé Volvo Mining, une entité dédiée à compter du 1er janvier 2027, combinant ses équipements de construction, ses camions et ses solutions autonomes pour les clients miniers, démarrant en Suède, en Norvège et en Finlande.
- Septembre 2026 : Volvo CE a lancé l'excavateur minier EC650 de 65 tonnes en Inde lors du bauma CONEXPO INDIA 2026 à Greater Noida.
- Août 2026 : Volvo CE a déployé ses premiers excavateurs et grands chargeurs sur roues fabriqués aux États-Unis dans son usine de Shippensburg, en Pennsylvanie.
- Juin 2026 : BHP, Rio Tinto et Caterpillar ont commencé à tester deux camions de transport électriques à batterie Cat 793 XE Early Learner dans la mine de minerai de fer Jimblebar de BHP dans le Pilbara, en Australie-Occidentale.
Périmètre du rapport mondial sur le marché des véhicules hors route
Le rapport sur le marché des véhicules hors route est segmenté par type de véhicule (équipements de construction, véhicules agricoles, équipements miniers, équipements de manutention de matériaux et autres), propulsion (moteur à combustion interne, hybride, électrique à batterie et pile à combustible à hydrogène), puissance (moins de 100 CV, 100–400 CV et plus de 400 CV), mode de possession (nouvelles ventes, location et occasion), utilisateur final (construction, agriculture, exploitation minière, industrie et autres) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Équipements de construction |
| Véhicules agricoles |
| Équipements miniers |
| Équipements de manutention de matériaux |
| Autres (machines forestières et VTT/UTV) |
| Moteur à combustion interne |
| Hybride |
| Électrique à batterie |
| Pile à combustible à hydrogène |
| Moins de 100 CV |
| 100–400 CV |
| Plus de 400 CV |
| Nouvelles ventes |
| Location |
| Occasion |
| Construction |
| Agriculture |
| Exploitation minière |
| Industrie |
| Autres (défense, loisirs, foresterie) |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Suède | |
| Pays-Bas | |
| Pologne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de véhicule | Équipements de construction | |
| Véhicules agricoles | ||
| Équipements miniers | ||
| Équipements de manutention de matériaux | ||
| Autres (machines forestières et VTT/UTV) | ||
| Par propulsion | Moteur à combustion interne | |
| Hybride | ||
| Électrique à batterie | ||
| Pile à combustible à hydrogène | ||
| Par puissance | Moins de 100 CV | |
| 100–400 CV | ||
| Plus de 400 CV | ||
| Par mode de possession | Nouvelles ventes | |
| Location | ||
| Occasion | ||
| Par utilisateur final | Construction | |
| Agriculture | ||
| Exploitation minière | ||
| Industrie | ||
| Autres (défense, loisirs, foresterie) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Suède | ||
| Pays-Bas | ||
| Pologne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le marché des véhicules hors route jusqu'en 2032 ?
Le marché des véhicules hors route devrait croître à un CAGR de 4,92 % de 2027 à 2032, pour atteindre 379,66 milliards USD d'ici 2032.
Quel type de véhicule occupe la plus grande position en termes de revenus ?
Les équipements de construction sont en tête avec une part de 42,15 % en 2026, soutenus par les projets d'infrastructure, industriels et de développement urbain. Ils comprennent les machines utilisées tout au long d'un projet, du terrassement jusqu'à l'achèvement du site.
Quel type de propulsion connaît la croissance la plus rapide ?
Les véhicules électriques à batterie devraient croître à un CAGR de 15,22 % jusqu'en 2032, principalement dans les utilisations de construction compacte et de manutention de matériaux.
Pourquoi la location d'équipements croît-elle plus vite que la possession ?
La location devrait croître à un CAGR de 8,63 % car elle réduit les coûts initiaux et aligne les dépenses d'équipement sur la durée des projets.