
Tamaño y Participación del Mercado de Vehículos Todoterreno
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 298.61 Mil millones de dólares |
| Tamaño del Mercado (2032) | 379.66 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.92 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos Todoterreno por Mordor Intelligence
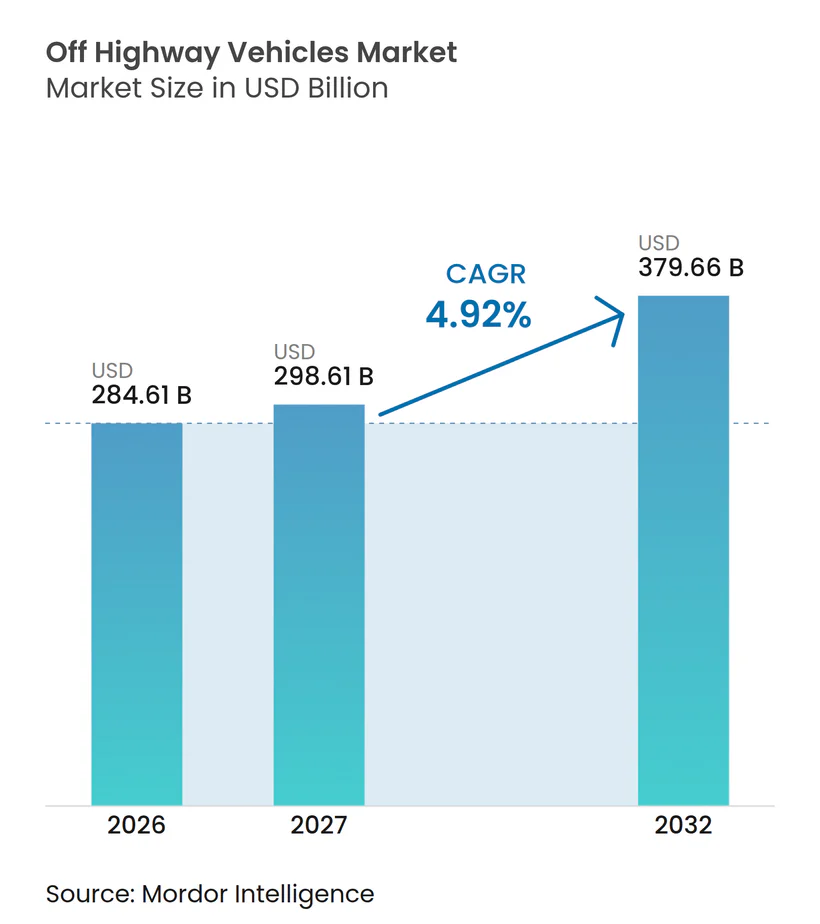
El tamaño del mercado de vehículos todoterreno fue valorado en 284,61 mil millones de USD en 2026 y se espera que crezca desde 298,61 mil millones de USD en 2027 hasta 379,66 mil millones de USD para 2032, a una CAGR del 4,92% durante 2027-2032. El mercado de vehículos todoterreno sirve a los sectores de construcción, agricultura, minería, manejo de materiales y aplicaciones especializadas, lo que le otorga a la demanda más de una fuente de apoyo. Se espera que los programas públicos de infraestructura, las actualizaciones de equipos agrícolas y los proyectos de minerales críticos sostengan los pedidos en todas las categorías de equipos. Esta diversidad también limita la dependencia de un único grupo de clientes o ciclo de inversión. Los fabricantes compiten cada vez más a través de los costos del ciclo de vida, la cobertura de servicios, las herramientas digitales y la disponibilidad de las máquinas, en lugar de únicamente por la capacidad de las mismas. Los proveedores de alquiler y los grandes operadores de flotas se están convirtiendo en compradores más influyentes a medida que los altos precios de los equipos cambian la forma en que los contratistas más pequeños y los agricultores acceden a la maquinaria.
Conclusiones Clave del Informe
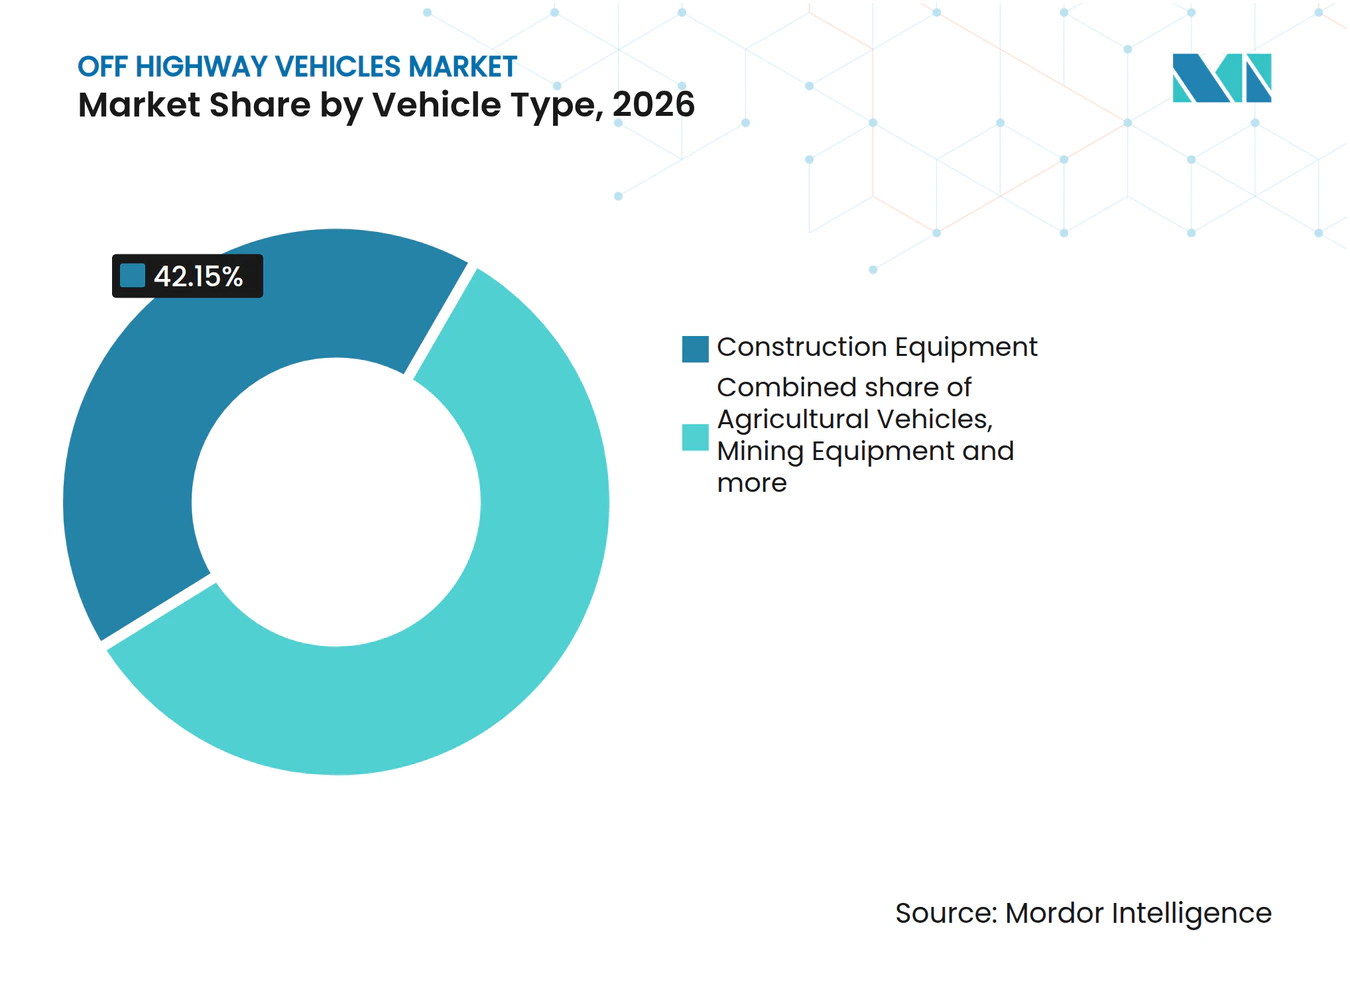
- Por tipo de vehículo, los equipos de construcción tuvieron una participación del 42,15% en 2026, mientras que se proyecta que los vehículos agrícolas crezcan a una CAGR del 6,60% hasta 2032.
- Por propulsión, los vehículos con motor de combustión interna tuvieron una participación del 69,02% en 2026, mientras que se proyecta que los vehículos eléctricos de batería crezcan a una CAGR del 15,22% hasta 2032.
- Por potencia, el segmento de 100 a 400 HP tuvo una participación del 39,16% en 2026, mientras que se proyecta que el segmento de más de 400 HP crezca a una CAGR del 6,04% hasta 2032.
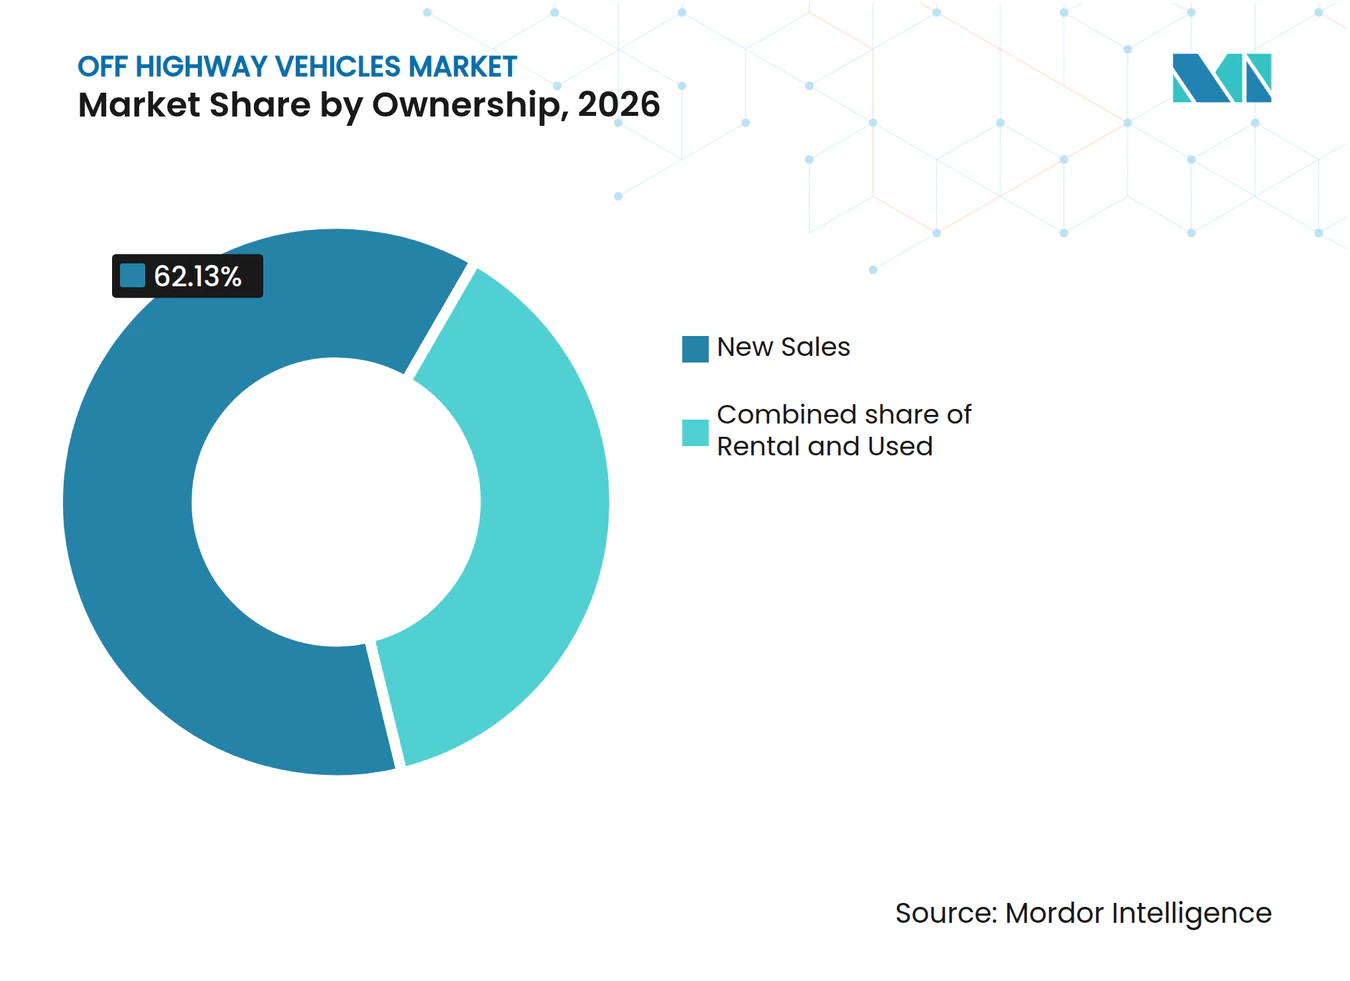
- Por propiedad, las ventas nuevas tuvieron una participación del 62,13% en 2026, mientras que se proyecta que el alquiler crezca a una CAGR del 8,63% hasta 2032.
- Por usuario final, la construcción tuvo una participación del 37,11% en 2026, mientras que se proyecta que la agricultura crezca a una CAGR del 6,50% hasta 2032.
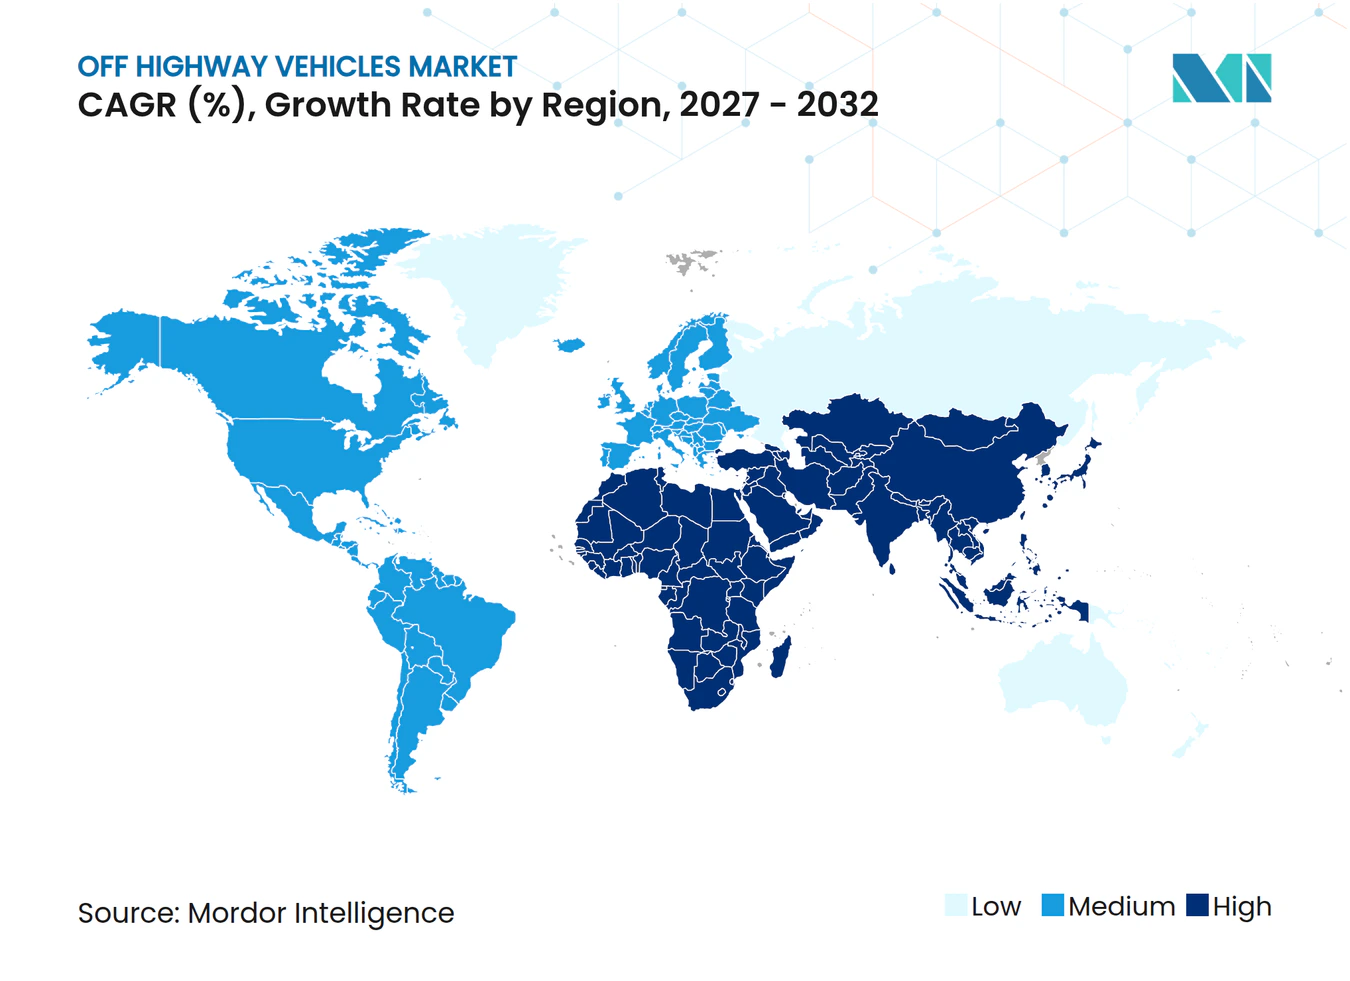
- Por geografía, Asia-Pacífico tuvo una participación del 40,14% en 2026 y se proyecta que crezca a una CAGR del 6,50% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión en Infraestructura y Programas de Construcción a Gran Escala | +1.5% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2 a 4 años) |
| Mecanización Agrícola y Sustitución de Mano de Obra en el Campo | +1.2% | Núcleo de Asia-Pacífico, América del Sur, con extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Expansión Minera y Extracción de Minerales Críticos | +0.8% | América del Sur, Asia-Pacífico, Oriente Medio y África, y Canadá | Largo plazo (≥ 4 años) |
| Demanda de Máquinas Conectadas, Autónomas y que Mejoran la Productividad | +0.6% | Global, con penetración temprana en América del Norte y Australia | Mediano plazo (2 a 4 años) |
| Electrificación de Equipos Compactos y de Mediana Capacidad | +0.4% | América del Norte y Europa, con adopción temprana en Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Demanda de Equipos para Proyectos de Resiliencia Climática y Recuperación ante Desastres | +0.3% | Global, más fuerte en América del Norte, Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Inversión en Infraestructura y Programas de Construcción a Gran Escala
Los trabajos de infraestructura respaldados por el gobierno apoyan el mercado de vehículos todoterreno porque los proyectos de carreteras, puentes, industria y urbanización requieren equipos a lo largo de varias fases de ejecución. Estos proyectos generan demanda de máquinas de movimiento de tierras, elevación, transporte y manejo de materiales durante un período que se extiende más allá del compromiso inicial. Las brechas de mano de obra refuerzan el valor de los equipos productivos, ya que la Asociación de Constructores y Contratistas proyectó una escasez de 439.000 trabajadores de la construcción en 2025 [1]. En Indonesia, la reubicación de la capital y los Proyectos de Infraestructura Estratégica respaldan los requisitos de equipos, aunque el momento de la demanda depende de las aprobaciones y la implementación de los proyectos. Los contratistas requieren máquinas que puedan completar trabajos repetitivos con menos operadores y evitar paradas que retrasen los cronogramas de los proyectos. Los fabricantes de equipos pueden responder priorizando flotas que reduzcan el consumo de combustible, el tiempo de inactividad y el esfuerzo del operador en proyectos de larga duración.
Mecanización Agrícola y Sustitución de Mano de Obra en el Campo
La mecanización agrícola apoya el mercado de vehículos todoterreno mediante la sustitución de mano de obra y la inversión en operaciones de campo más precisas. China informó que la tasa de mecanización integral para el cultivo, la siembra y la cosecha de cultivos alcanzó el 76,82% en 2025 [2]. La brecha restante entre los procesos agrícolas mecanizados y los sistemas de producción avanzados deja espacio para tractores, implementos y máquinas cosechadoras. La demanda de equipos favorece cada vez más a las máquinas que pueden soportar operación guiada, control de aplicaciones y rendimiento de campo repetible. Kubota y Agtonomy ampliaron su colaboración en junio de 2025 para desarrollar equipos autónomos para operaciones de cultivos especializados. Este enfoque puede aumentar el valor de cada máquina vendida porque los agricultores pueden seleccionar equipos por su precisión y consistencia operativa, no solo por la potencia.
Expansión Minera y Extracción de Minerales Críticos
La inversión minera apoya la demanda de grandes camiones de acarreo, cargadoras, perforadoras y equipos de apoyo en el mercado de vehículos todoterreno. El cobre tiene un papel más resiliente porque se utiliza en sistemas de energía, redes eléctricas y proyectos de electrificación. Chile importó 1,6 mil millones de USD en equipos mineros estadounidenses en 2025, un 24% más que en 2024, mientras que los proyectos de cobre continuaron dando forma a los requisitos de equipos[3]. El mismo ciclo puede ser desigual, ya que la inversión en minerales que enfrentan exceso de oferta puede debilitarse rápidamente. Por lo tanto, los proveedores necesitan planes de producción flexibles y amplias redes de servicio en lugar de exposición a un solo mineral o una sola región minera.
Demanda de Máquinas Conectadas, Autónomas y que Mejoran la Productividad
Las máquinas conectadas y autónomas están pasando de las pruebas a las flotas operativas en aplicaciones seleccionadas de minería y canteras. Epiroc y Hancock Iron Ore anunciaron en octubre de 2025 que Roy Hill había convertido sus 78 camiones de acarreo a operación autónoma utilizando el sistema LinkOA. El sistema está diseñado para funcionar en flotas mixtas, lo que puede reducir la dependencia de un único fabricante de equipos originales. Komatsu, EARTHBRAIN y TIER IV iniciaron una colaboración en septiembre de 2025 para avanzar en equipos de construcción autónomos para obras civiles y canteras en Japón [4]. Estos despliegues hacen que los datos, la operación remota, la integración de flotas y el soporte local sean parte de la decisión de compra. Es probable que el mercado de vehículos todoterreno recompense a los proveedores que puedan conectar las máquinas a mejoras medibles en seguridad, disponibilidad y movimiento de materiales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Adquisición, Financiamiento y Ciclo de Vida | -0.5% | Global, más agudo para contratistas pequeños y medianos en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Costos de Cumplimiento de Control de Emisiones y Postratamiento | -0.4% | Global, con presión a corto plazo en Europa, India y China | Corto plazo (≤ 2 años) |
| Restricciones de Carga, Capacidad de Red y Energía en el Sitio para Máquinas Eléctricas | -0.3% | América del Norte, Europa y centros urbanos de Asia-Pacífico, con cobertura limitada en Oriente Medio y África y Asia-Pacífico rural | Mediano plazo (2 a 4 años) |
| Personalización de Bajo Volumen y Capacidad de Inversión Fragmentada de Proveedores | -0.2% | Global, más fuerte en los segmentos especializados de minería y silvicultura | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Adquisición, Financiamiento y Ciclo de Vida
Los altos costos de adquisición y financiamiento pueden limitar las compras de equipos, especialmente para contratistas más pequeños y granjas con flujos de caja de proyectos irregulares. Esta presión de costos favorece el alquiler, los equipos usados y los ciclos de reemplazo más largos sobre las compras directas de máquinas nuevas. Los grandes grupos mineros, las agencias públicas y las principales flotas de alquiler generalmente tienen mayor acceso a financiamiento que los contratistas locales y los operadores agrícolas individuales. La brecha resultante cambia la combinación de clientes del mercado de vehículos todoterreno y aumenta la influencia de los compradores de flotas. El crecimiento del alquiler refleja, por tanto, una respuesta práctica a los costos de propiedad, así como una preferencia por la flexibilidad operativa.
Costos de Cumplimiento de Control de Emisiones y Postratamiento
Las normas de emisiones más estrictas requieren que los fabricantes rediseñen los motores y que los clientes absorban mayores costos de equipos. El Consejo Internacional sobre Transporte Limpio ha estimado que el cumplimiento de la Etapa V de la UE añade costos incrementales de motor que aumentan con la clase de potencia, con las mayores adiciones para máquinas de más de 130 kW. Las máquinas de mayor potencia enfrentan adiciones de costos considerables, aunque son fundamentales para la minería y los grandes proyectos civiles. La Asociación de Fabricantes de Equipos ha documentado la creciente complejidad de los requisitos de motores fuera de carretera en diferentes mercados. Los fabricantes deben equilibrar estos costos de cumplimiento con el gasto en plataformas eléctricas, autónomas y digitales. Esta tensión puede ralentizar las actualizaciones de productos para tiradas de producción más pequeñas y clases de máquinas especializadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Los Equipos de Construcción Proporcionan Escala Mientras los Vehículos Agrícolas Crecen Más RápidoLos equipos de construcción representaron el 42,15% de la participación del mercado de vehículos todoterreno en 2026. La categoría incluye excavadoras de alto valor, camiones articulados de volteo, motoniveladoras y otras máquinas utilizadas en grandes obras civiles. Su base de ingresos está respaldada tanto por el valor de los grandes proyectos como por el número de unidades suministradas. Los equipos de construcción son necesarios desde la excavación inicial hasta los trabajos finales del sitio, lo que les otorga un papel amplio dentro de cada proyecto. Caterpillar introdujo su próxima generación de camiones articulados de volteo 725, 730, 730 EJ y 735 para producción a partir de enero de 2026. Los nuevos modelos muestran por qué los compradores de construcción están analizando de cerca el costo operativo, el rendimiento en emisiones y el tiempo de actividad. Los programas de obras públicas en los Estados Unidos, India, el Sudeste Asiático y el Golfo continúan apoyando a este grupo de equipos.
Se proyecta que los vehículos agrícolas registren una CAGR del 6,60% hasta 2032. La escasez de mano de obra agrícola y la necesidad de operaciones de campo más predecibles apoyan la adopción de tractores, cosechadoras e implementos. El segmento también se beneficia cuando las granjas pasan de la mecanización básica a equipos guiados y automatizados. Los datos de mecanización de China en 2025 indican que una parte sustancial de la actividad agrícola ya ha sido mecanizada, mientras que persiste potencial de adopción adicional. El trabajo de Kubota con Agtonomy también apunta a un creciente interés en sistemas autónomos para granjas especializadas. La maquinaria que mejora la precisión de aplicación o reduce la dependencia de la mano de obra estacional puede justificar un precio de compra más alto. Los equipos mineros tienen un patrón de demanda separado vinculado al cobre y otros proyectos minerales, mientras que los equipos de manejo de materiales se benefician de la actividad en almacenes y cadenas de frío.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Propulsión:
Los Motores de Combustión Interna Siguen Siendo Centrales Mientras las Máquinas Eléctricas de Batería se ExpandenLos vehículos con motor de combustión interna tuvieron el 69,02% de la participación del mercado de vehículos todoterreno en 2026. La potencia diésel sigue siendo adecuada para aplicaciones remotas, de ciclo de trabajo intensivo y de múltiples turnos donde la velocidad de repostaje y la autonomía son importantes. Esto es especialmente relevante para los grandes camiones mineros, las máquinas pesadas de movimiento de tierras y los equipos que operan lejos de conexiones de red confiables. La base instalada de máquinas diésel también ofrece a los clientes acuerdos de servicio conocidos y prácticas establecidas de suministro de combustible. Los sistemas híbridos proporcionan un paso intermedio entre los motores convencionales y la operación totalmente eléctrica de batería en algunas clases de máquinas. Caterpillar introdujo la topadora de accionamiento eléctrico D8 XE en marzo de 2026 y declaró que puede usar hasta un 10% menos de combustible mientras mueve hasta un 6% más de material por hora que la D8 estándar. Este uso del accionamiento eléctrico no requiere electrificación completa de batería.
Se proyecta que los vehículos eléctricos de batería crezcan a una CAGR del 15,22% hasta 2032. Los casos de uso más sólidos son las máquinas de construcción compactas y los equipos de manejo de materiales porque esas máquinas a menudo trabajan dentro de sitios controlados y turnos predecibles. Estos entornos operativos permiten planificar la carga alrededor de los descansos, los cambios de turno o los períodos nocturnos. Volvo CE presentó los transportadores articulados A30 Electric y A40 Electric en 2025, con disponibilidad planificada para clientes europeos seleccionados a partir de 2026. Los sistemas de celda de combustible de hidrógeno permanecen en una etapa comercial temprana, lo que deja a las máquinas diésel y eléctricas como las principales opciones de propulsión durante el período de pronóstico.
Por Potencia:
El Rango de 100 a 400 HP Tiene la Base Más Amplia Mientras las Máquinas de Alta Potencia Añaden ValorEl segmento de 100 a 400 HP tuvo el 39,16% de la participación del mercado de vehículos todoterreno en 2026. Esta banda cubre una gran parte de excavadoras, tractores, cargadoras y otras máquinas que sirven a la construcción general, la agricultura y la minería a mediana escala. Su base de clientes abarca contratistas municipales, grandes granjas, constructores regionales y operadores industriales. Estos usos mantienen al segmento vinculado tanto a la inversión privada como a la actividad de proyectos públicos. La demanda en este rango está influenciada por la inversión pública, los ingresos agrícolas, los ciclos de reemplazo y las condiciones de financiamiento locales. Los fabricantes deben equilibrar el rendimiento duradero con costos de compra y operación manejables porque los compradores utilizan estas máquinas en muchos entornos diferentes.
Se prevé que el segmento de más de 400 HP se expanda a una CAGR del 6,04% hasta 2032. Los grandes camiones mineros, las cosechadoras de alta capacidad y las grandes máquinas de movimiento de tierras contribuyen con menos ventas unitarias pero con altos ingresos por máquina. Komatsu acordó un contrato de equipos de 440 millones de USD con Barrick Mining en junio de 2025 para el proyecto de cobre y oro Reko Diq en Pakistán. Este contrato demuestra el impacto en los ingresos de las grandes flotas mineras y los largos plazos de entrega de los proyectos. Los equipos grandes también requieren mantenimiento especializado y capacitación de operadores, lo que aumenta el valor del soporte posventa. Los equipos de menos de 100 HP tienen menores ingresos por unidad, pero son más favorables para la adopción temprana de vehículos eléctricos de batería.
Por Propiedad:
Las Ventas Nuevas Retienen la Mayor Base Mientras el Alquiler Gana ImportanciaLas ventas nuevas representaron el 62,13% de la participación del mercado de vehículos todoterreno en 2026. La propiedad directa sigue siendo común entre los operadores de flotas establecidos, las empresas mineras, las grandes granjas y las empresas con largos períodos de uso de activos. Estos compradores pueden distribuir los costos de los equipos a lo largo de muchos años y pueden requerir máquinas con configuraciones especializadas. Las máquinas nuevas también brindan a los propietarios acceso directo a los últimos controles de emisiones, funciones conectadas y soporte del fabricante. La propiedad directa también puede tener sentido cuando la utilización es alta y las máquinas son fundamentales para las operaciones diarias de una empresa.
Se proyecta que el alquiler se expanda a una CAGR del 8,63% hasta 2032. Los contratistas pueden alinear los gastos de equipos con el cronograma del proyecto en lugar de comprometer capital en máquinas que pueden estar inactivas entre trabajos. Esto es relevante en India y el Sudeste Asiático, donde los constructores pequeños y medianos a menudo trabajan en ciclos de proyectos cortos. Las flotas de alquiler también actúan como una vía hacia tecnología más nueva para los clientes que no podrían justificar una compra directa. El alquiler también puede permitir a los clientes probar tipos de equipos antes de realizar una inversión a largo plazo. Los operadores de flotas consideran el mantenimiento, el consumo de combustible, la familiaridad del operador y el valor de reventa al seleccionar equipos. Sus decisiones de compra pueden, por tanto, acelerar la adopción de plataformas eficientes o de bajo mantenimiento en el mercado de vehículos todoterreno.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Construcción Lidera el Gasto Actual Mientras la Agricultura Gana ImpulsoLa construcción tuvo el 37,11% de la participación del mercado de vehículos todoterreno en 2026. El segmento abarca infraestructura pública, vivienda, instalaciones industriales, proyectos energéticos y desarrollo urbano. Su demanda de equipos es amplia porque la mayoría de los proyectos necesitan preparación del sitio, elevación, movimiento de materiales y trabajos de acabado. La duración del proyecto importa porque las máquinas pueden ser necesarias desde los primeros trabajos de cimentación hasta la fase final de la actividad de construcción. Los clientes de construcción también están abordando la escasez de mano de obra a través de la telemática, el control de máquinas y equipos más productivos.
Se prevé que la agricultura crezca a una CAGR del 6,50% hasta 2032. Los agricultores están adoptando maquinaria no solo para compensar las brechas de mano de obra, sino también para mejorar el momento, la precisión y la consistencia en la siembra, el cultivo, la fumigación y la cosecha. La demanda minera sigue siendo importante pero varía con los precios de los productos básicos, los permisos y los presupuestos de capital de los operadores. Liebherr finalizó un plan de suministro de 17 máquinas para seis sitios de Glencore en Australia en agosto de 2025, lo que indica una renovación continua de flotas en la minería a cielo abierto. Los usos industriales, forestales, de defensa y recreativos añaden fuentes de demanda de equipos más pequeñas pero especializadas. Estos usos a menudo requieren accesorios personalizados, características de seguridad o acuerdos de servicio. Su contribución amplía la base de usuarios finales incluso cuando la construcción y la agricultura representan los mayores flujos de ingresos.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico tuvo el 40,14% de la participación del mercado de vehículos todoterreno en 2026 y se proyecta que se expanda a una CAGR del 6,50% hasta 2032. China sigue siendo un mercado líder por volumen de unidades y es importante para equipos compactos y medianos, incluidos los modelos eléctricos. India apoya la demanda a través del desarrollo de infraestructura, la actividad minera y un impulso hacia una mayor mecanización en la agricultura. Indonesia añade demanda de construcción a través de proyectos estratégicos y actividad de reubicación de la capital, aunque la implementación de los proyectos sigue siendo una condición importante. Australia ancla la demanda de flotas mineras avanzadas y tecnologías autónomas. El progreso de la mecanización agrícola de China y la necesidad de equipos de construcción y minería de India refuerzan una amplia base de demanda regional. El mercado de vehículos todoterreno en la región también se beneficia de una gran base de proveedores locales, distribuidores, contratistas y usuarios de equipos.
América del Norte
América del Norte se beneficia del gasto en infraestructura, la inversión industrial, la actividad minera y la demanda de reemplazo. Las limitaciones de mano de obra añaden un incentivo para usar equipos conectados y automatizados. Los proyectos mineros de los Estados Unidos y Canadá también apoyan la demanda de grandes cargadoras, camiones y equipos de servicio relacionados. Los fabricantes están invirtiendo en producción localizada y capacidad de soporte para acortar los plazos de entrega y atender a los clientes regionales. El ensamblaje local también puede ayudar a los fabricantes a adaptar las máquinas a las preferencias de los clientes y las necesidades de cumplimiento regional. La adopción de equipos eléctricos dependerá de la energía disponible en el sitio de trabajo, las tasas de utilización y el costo total de propiedad, más que de la regulación por sí sola.
Europa, América del Sur y Oriente Medio y África
Europa, América del Sur y Oriente Medio y África tienen patrones de demanda distintos en el mercado de vehículos todoterreno. Europa está enfocada en el cumplimiento de emisiones, la maquinaria eléctrica y la resiliencia de la producción local. Volvo Construction Equipment anunció una inversión de 261 millones de USD en la producción de excavadoras de cadenas en junio de 2025, que abarca sus instalaciones en Shippensburg (Estados Unidos), Changwon (Corea del Sur) y Suecia. América del Sur está respaldada por la demanda de equipos agrícolas y la inversión minera relacionada con el cobre, particularmente en Chile. Oriente Medio y África ofrecen oportunidades selectivas de construcción y minería, con demanda a menudo vinculada a proyectos individuales de infraestructura y recursos.
Panorama Competitivo
Concentración del Mercado
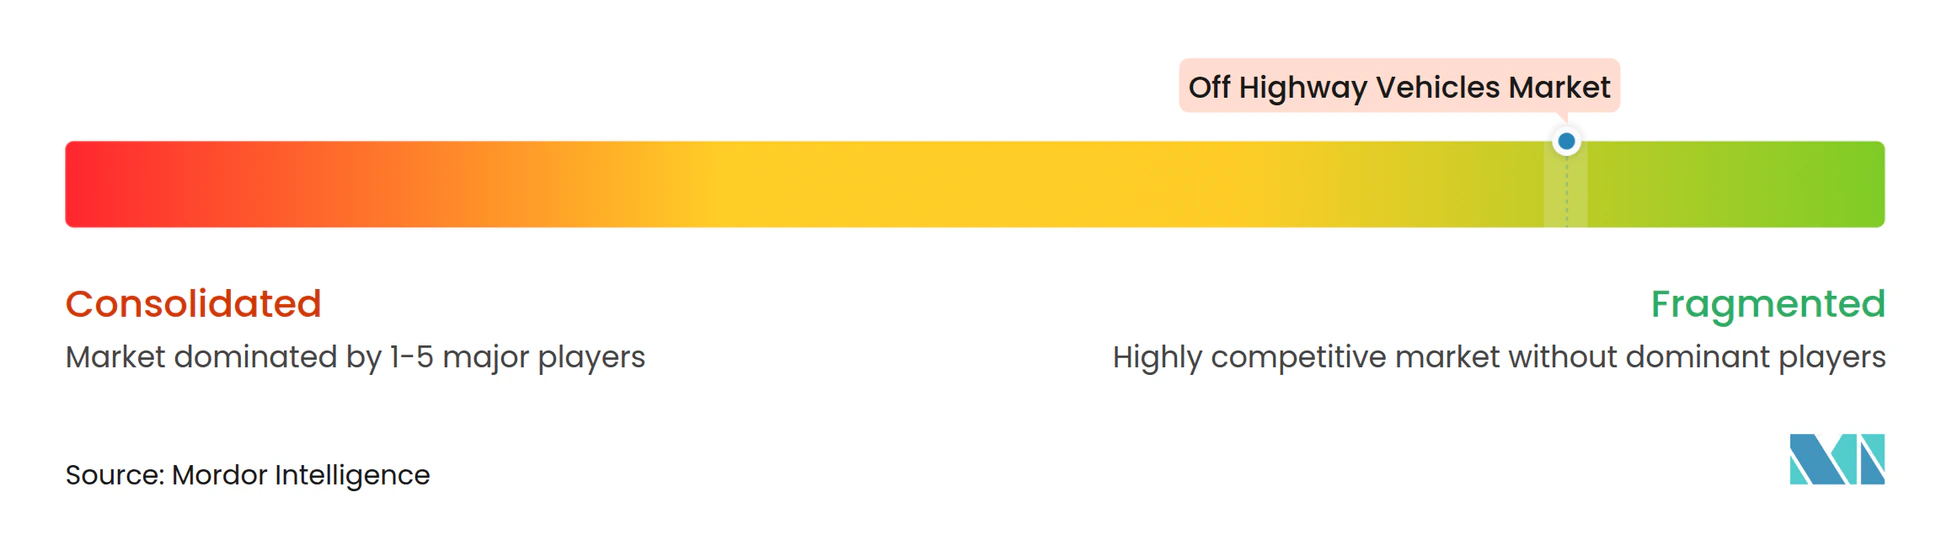
El mercado de vehículos todoterreno está fragmentado a nivel global, con una competencia que se vuelve aún más dispersa por tipo de equipo y por país. La fragmentación es más pronunciada en los equipos de construcción compactos y agrícolas. Los fabricantes chinos, incluidos Sany, XCMG y Zoomlion, están aumentando su presencia fuera de China. Los grandes clientes están diversificando las relaciones con proveedores cuando compran grandes flotas mineras. Liebherr anunció en septiembre de 2024 que entregaría 475 máquinas a Fortescue en su pedido más grande hasta la fecha. El pedido incluía un número sustancial de camiones mineros autónomos eléctricos de batería y demuestra que los grandes compradores mineros están dispuestos a comprometerse con nueva tecnología a escala. La transacción también subraya la capacidad de los contratos mineros a largo plazo para dar forma a las posiciones de los proveedores.
La capacidad de hardware sigue siendo necesaria, pero ya no determina por sí sola los grandes contratos de flotas. Los clientes también evalúan la autonomía, los sistemas de carga, los compromisos de tiempo de actividad, el soporte remoto y la cobertura de servicio. En mayo de 2026, Carmeuse seleccionó el sistema MineStar Command de Caterpillar para el transporte de materiales para su implementación en su operación de Drummond Island en Míchigan. Estas capas de software y servicio pueden fortalecer las relaciones con los clientes durante la vida útil de los equipos. La plataforma LinkOA de Epiroc está diseñada para permitir la operación autónoma en flotas mixtas, lo que reduce la ventaja de los sistemas cerrados. El mercado de vehículos todoterreno se está moviendo, por tanto, hacia la competencia entre soluciones operativas integradas en lugar de máquinas independientes.
Volvo Group anunció en octubre de 2026 que crearía Volvo Mining, con vigencia a partir de enero de 2027, para combinar equipos de construcción, camiones y soluciones autónomas para clientes mineros. Este movimiento refleja el valor de una oferta integrada para los clientes mineros que desean mejoras de productividad en todas sus operaciones. Las oportunidades permanecen en equipos de minerales críticos subterráneos, máquinas compactas listas para la autonomía y sistemas de modernización para flotas diésel más antiguas. Se espera que la base instalada de equipos con motor de combustión interna siga siendo significativa en los mercados emergentes hasta 2032.
Líderes de la Industria de Vehículos Todoterreno
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Xuzhou Construction Machinery Group Co., Ltd.
-
Sany Heavy Industry Co., Ltd.
-
Volvo AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vehículos Todoterreno Empresas cubiertas en este informe
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- CNH Industrial N.V.
- Volvo AB
- Hitachi Construction Machinery Co., Ltd.
- Liebherr-International AG
- AGCO Corporation
- Kubota Corporation
- Xuzhou Construction Machinery Group Co., Ltd.
- Sany Heavy Industry Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Doosan Bobcat Inc.
- J.C. Bamford Excavators Limited
- Sandvik AB
- Epiroc AB
- Polaris Inc.
- Mahindra & Mahindra Limited
- CLAAS KGaA mbH
- Terex Corporation
Desarrollos recientes de la industria en Mercado de Vehículos Todoterreno
- Octubre de 2026: Volvo Group anunció Volvo Mining, una entidad dedicada a partir del 1 de enero de 2027, que combina sus equipos de construcción, camiones y soluciones autónomas para clientes mineros, comenzando en Suecia, Noruega y Finlandia.
- Septiembre de 2026: Volvo CE lanzó la excavadora minera EC650 de 65 toneladas en India en bauma CONEXPO INDIA 2026 en Greater Noida.
- Agosto de 2026: Volvo CE presentó sus primeras excavadoras y grandes cargadoras de ruedas fabricadas en los Estados Unidos en su planta de Shippensburg, Pensilvania.
- Junio de 2026: BHP, Rio Tinto y Caterpillar comenzaron a probar dos camiones de acarreo eléctricos de batería Cat 793 XE Early Learner en la mina de mineral de hierro Jimblebar de BHP en el Pilbara, Australia Occidental.
Alcance del Informe Global del Mercado de Vehículos Todoterreno
El Informe del Mercado de Vehículos Todoterreno está Segmentado por Tipo de Vehículo (Equipos de Construcción, Vehículos Agrícolas, Equipos Mineros, Equipos de Manejo de Materiales y Otros), Propulsión (Motor de Combustión Interna, Híbrido, Eléctrico de Batería y Celda de Combustible de Hidrógeno), Potencia (Por Debajo de 100 HP, 100 a 400 HP y Por Encima de 400 HP), Propiedad (Ventas Nuevas, Alquiler y Usados), Usuario Final (Construcción, Agricultura, Minería, Industrial y Otros) y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Equipos de Construcción |
| Vehículos Agrícolas |
| Equipos Mineros |
| Equipos de Manejo de Materiales |
| Otros (Máquinas Forestales y VTT/UTV) |
| Motor de Combustión Interna |
| Híbrido |
| Eléctrico de Batería |
| Celda de Combustible de Hidrógeno |
| Por Debajo de 100 HP |
| 100 a 400 HP |
| Por Encima de 400 HP |
| Ventas Nuevas |
| Alquiler |
| Usados |
| Construcción |
| Agricultura |
| Minería |
| Industrial |
| Otros (Defensa, Recreación, Silvicultura) |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Suecia | |
| Países Bajos | |
| Polonia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Vehículo | Equipos de Construcción | |
| Vehículos Agrícolas | ||
| Equipos Mineros | ||
| Equipos de Manejo de Materiales | ||
| Otros (Máquinas Forestales y VTT/UTV) | ||
| Por Propulsión | Motor de Combustión Interna | |
| Híbrido | ||
| Eléctrico de Batería | ||
| Celda de Combustible de Hidrógeno | ||
| Por Potencia | Por Debajo de 100 HP | |
| 100 a 400 HP | ||
| Por Encima de 400 HP | ||
| Por Propiedad | Ventas Nuevas | |
| Alquiler | ||
| Usados | ||
| Por Usuario Final | Construcción | |
| Agricultura | ||
| Minería | ||
| Industrial | ||
| Otros (Defensa, Recreación, Silvicultura) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Suecia | ||
| Países Bajos | ||
| Polonia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el mercado de vehículos todoterreno hasta 2032?
Se proyecta que el mercado de vehículos todoterreno crezca a una CAGR del 4,92% de 2027 a 2032, alcanzando los 379,66 mil millones de USD para 2032.
¿Qué tipo de vehículo tiene la mayor posición en ingresos?
Los equipos de construcción lideran con una participación del 42,15% en 2026, respaldados por proyectos de infraestructura, industriales y de desarrollo urbano. Incluye máquinas utilizadas a lo largo de un proyecto, desde el movimiento de tierras hasta la finalización del sitio.
¿Qué tipo de propulsión está creciendo más rápido?
Se proyecta que los vehículos eléctricos de batería crezcan a una CAGR del 15,22% hasta 2032, principalmente en usos de construcción compacta y manejo de materiales.
¿Por qué el alquiler de equipos está creciendo más rápido que la propiedad?
Se prevé que el alquiler crezca a una CAGR del 8,63% porque reduce los costos iniciales y alinea el gasto en equipos con la duración del proyecto.