
オフハイウェイ電動車両市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 17.12 十億米ドル |
| 市場規模 (2032) | 35.40 十億米ドル |
| 成長率 (2027 - 2032) | 15.64 % |
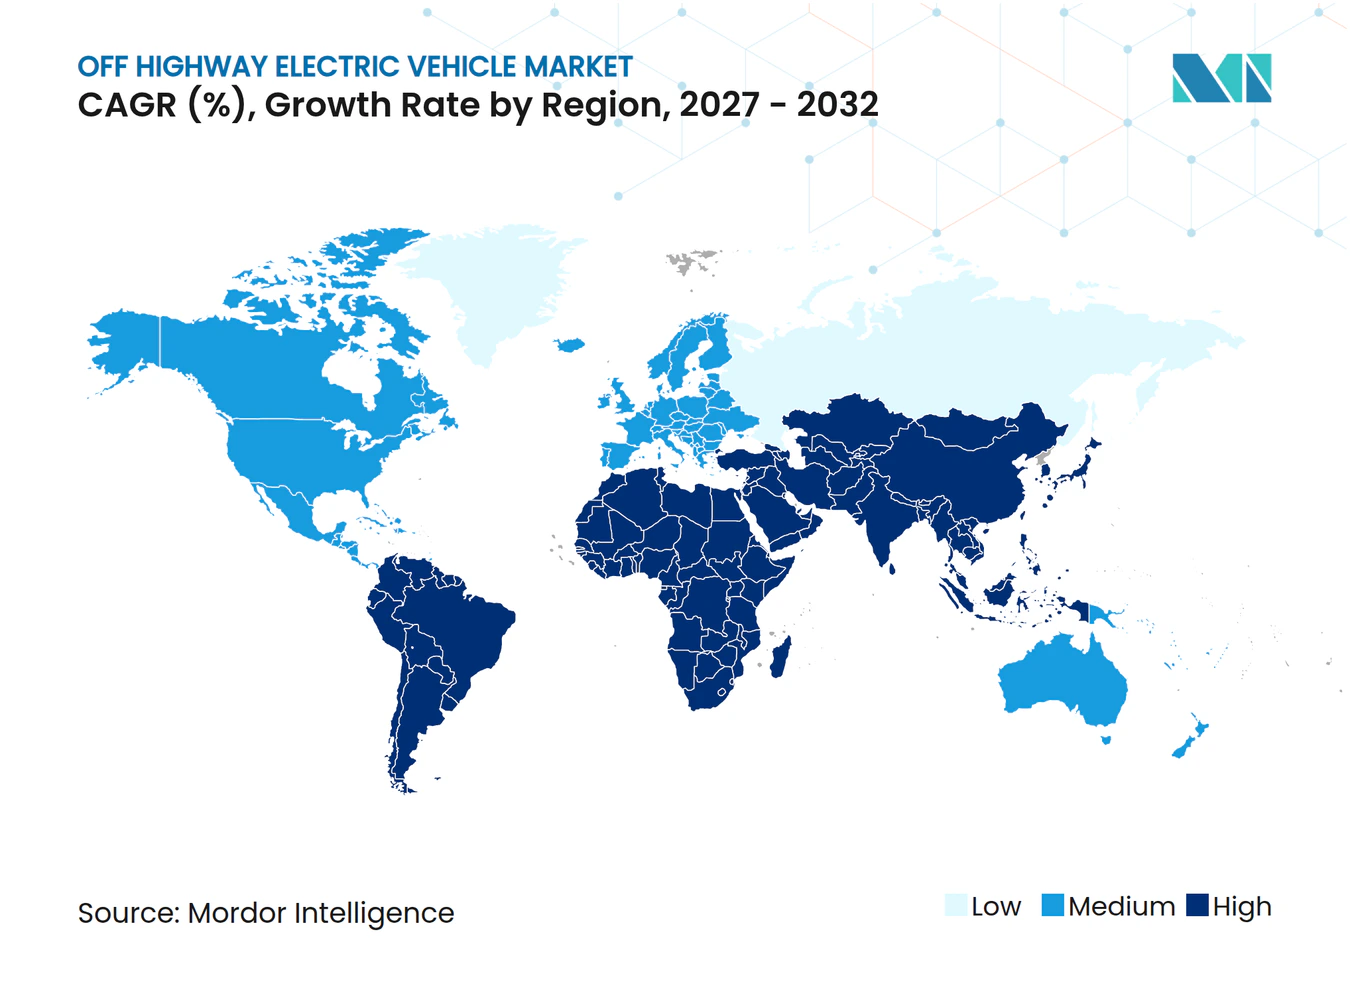
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオフハイウェイ電動車両市場分析
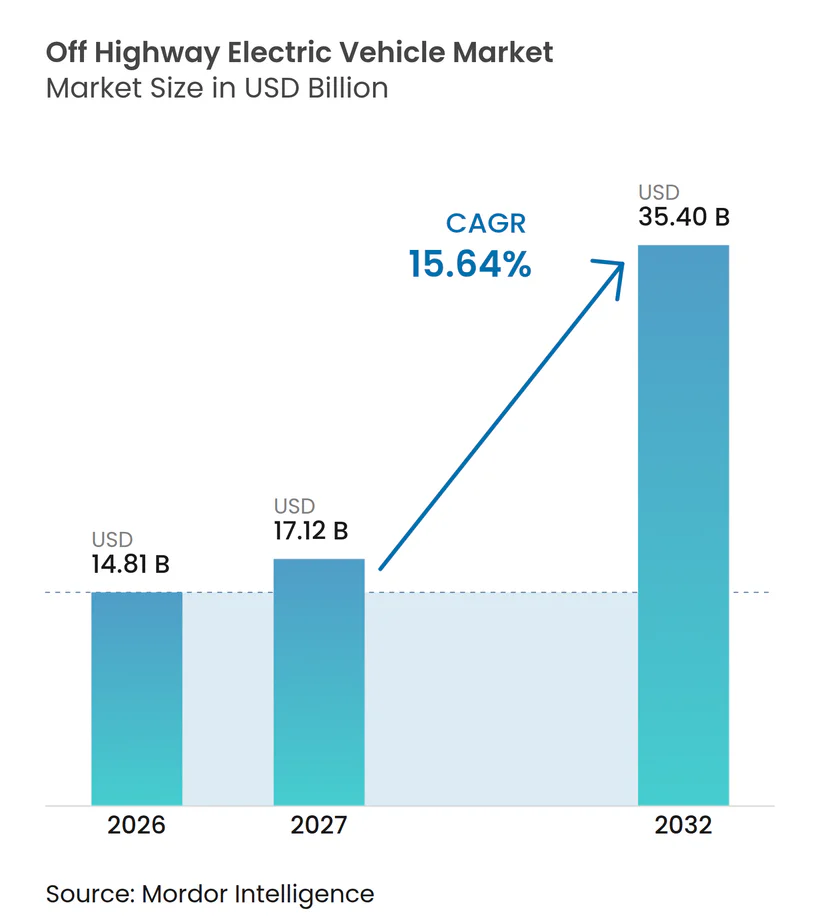
オフハイウェイ電動車両市場規模は2026年に14.81 ビリオン 米ドルと評価され、2027年の17.12 ビリオン 米ドルから2032年には35.40 ビリオン 米ドルへと、2027年から2032年の期間にCAGR 15.64%で成長する見込みです。オフハイウェイ電動車両市場は、小規模な試験導入から正式なフリート調達へと移行しつつあり、特に公共契約が低排出機械を要求する場面でその傾向が顕著です。建設、鉱業、農業、マテリアルハンドリングの事業者は、機器を更新する際にエネルギー使用量、メンテナンスニーズ、作業現場の排出量、充電アクセスを考慮しています。欧州は確立された非道路排出規制と地域のゼロエミッションサイト要件の恩恵を受けており、中国は電動ローダーの普及と利用を拡大しています。大型機器は、バッテリー容量と充電能力の向上により電動機械が対応できる作業範囲が広がっていることから、より多くの注目を集めています。オフハイウェイ電動車両市場はまた、初期費用、不確実な残存価値、および旧来の作業現場における電力網容量の制限という実際的な課題にも直面しています。
レポートの主要ポイント
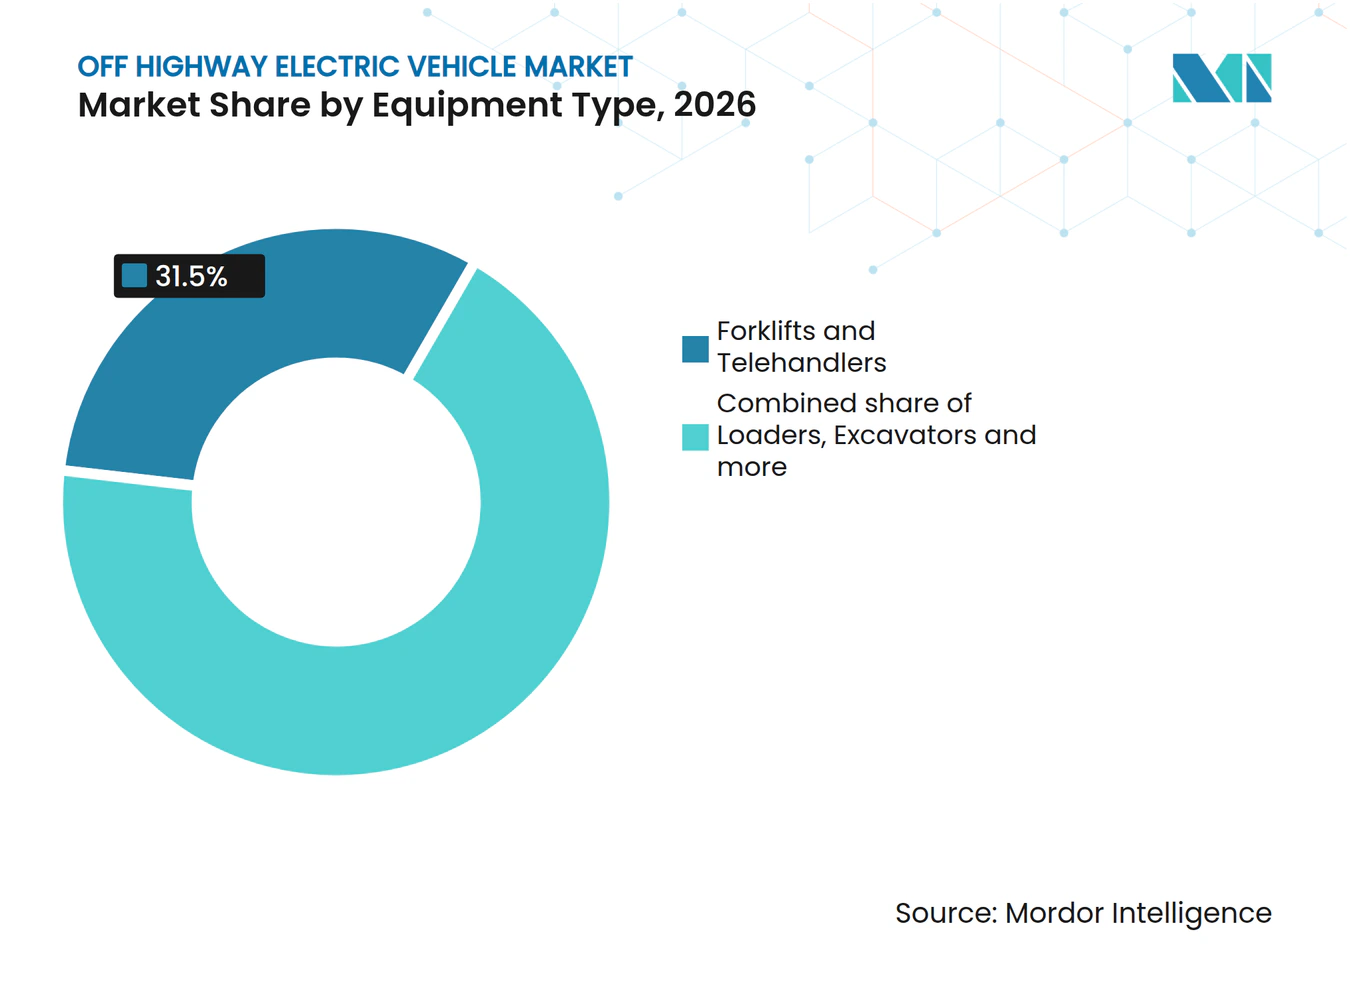
- 機器タイプ別では、フォークリフトおよびテレハンドラーが2026年に31.50%のシェアを占め、ダンプ/ホールトラックは2032年までCAGR 16.86%で成長すると予測されています。
- 推進方式別では、バッテリー電動が2026年に54.21%のシェアを占め、水素燃料電池は2032年までCAGR 21.21%で成長すると予測されています。
- バッテリー容量別では、50~200kWhの帯域が2026年に42.87%のシェアを占め、200kWh超のシステムは2032年までCAGR 17.32%で成長すると予測されています。
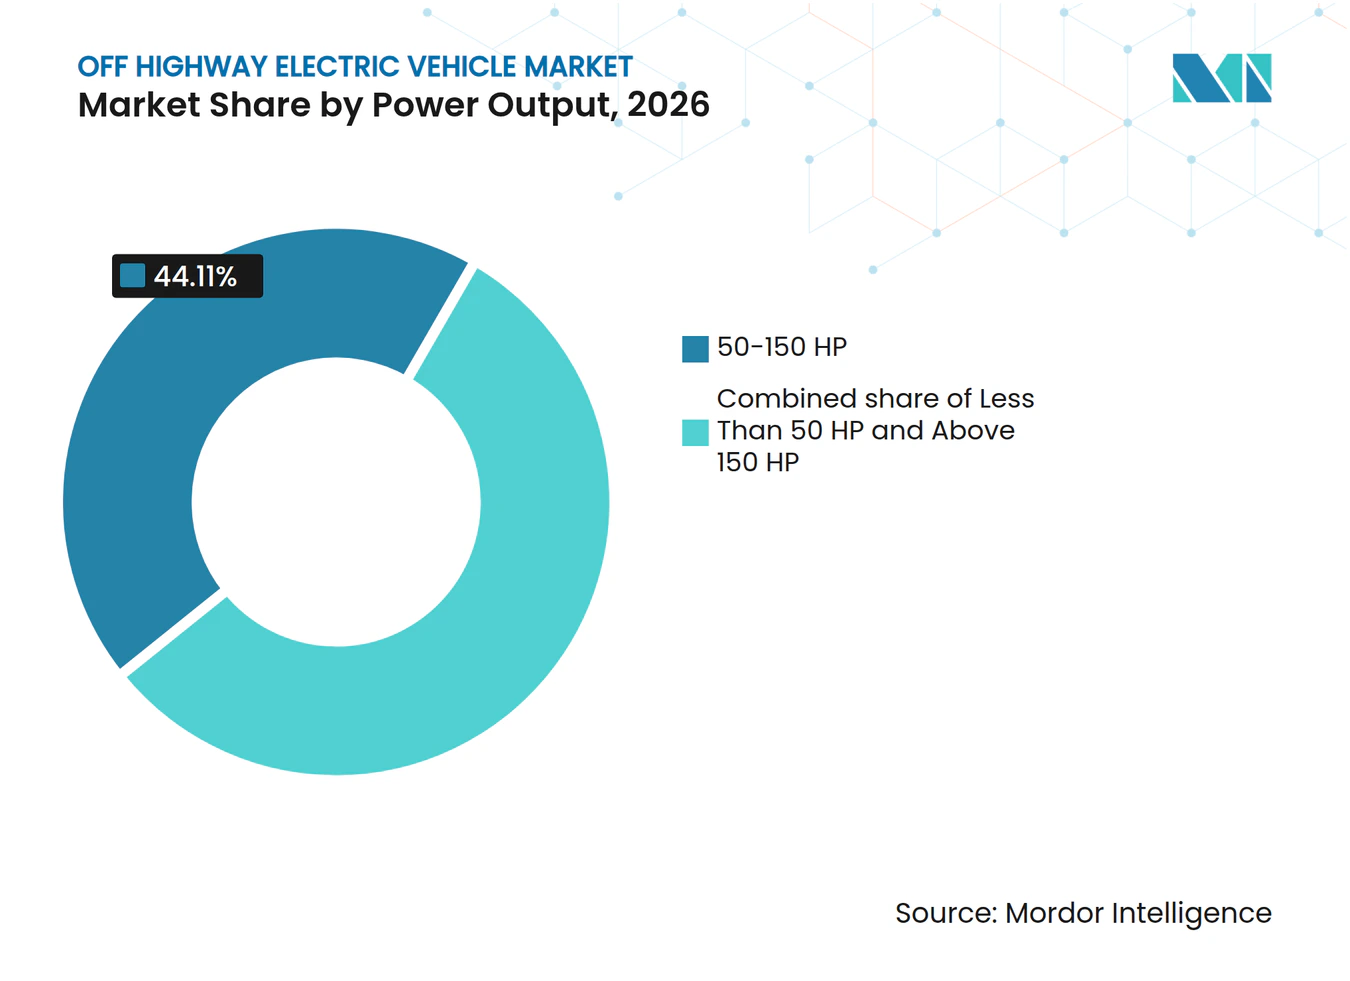
- 出力別では、50~150HPの帯域が2026年に44.11%のシェアを占め、150HP超の機械は2032年までCAGR 17.65%で成長すると予測されています。
- 用途別では、建設が2026年に38.38%のシェアを占め、鉱業は2032年までCAGR 18.43%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に39.50%のシェアを占め、2032年までCAGR 16.90%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 非道路排出基準の強化とゼロエミッション調達 | +4.5% | グローバル、近期の義務化は欧州およびカリフォルニアに集中 | 短期(2年以内) |
| エネルギーおよびメンテナンス節約による総所有コストの低減 | +3.0% | グローバル、稼働率の高い密閉型鉱山および物流サイトで最も顕著 | 中期(2~4年) |
| バッテリー経済性、急速充電、エネルギー密度の改善 | +2.5% | グローバル、アジア太平洋のOEMがLFPコスト開発をリード | 中期(2~4年) |
| 電動オフハイウェイ機器のOEMによる商業化の拡大 | +2.0% | グローバル、欧州・南北アメリカ・アジア太平洋での製品投入 | 短期(2年以内) |
| ディーゼル代替による坑内換気および熱節約 | +1.2% | アジア太平洋および南米の鉱業地域、中東・アフリカへの波及あり | 長期(4年以上) |
| 低騒音・無排気ガス運転による都市部・屋内・夜間作業の解禁 | +0.8% | 欧州および北米の都市インフラサイト | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
非道路排出基準の強化とゼロエミッション調達
ゼロエミッション調達は、一般的な政策目標ではなく、機器需要の直接的な源泉となりつつあります。カリフォルニア州大気資源局(CARB)のカリフォルニアクリーン建設プログラムは、2027年からの実施が提案されている任意調達の枠組みであり、参加する発注機関が公共プロジェクトで要求できるゼロエミッション機器タイプのリストを維持しています[1]。適格な電動モデルが利用可能な場合、契約要件により燃焼代替機器の使用が制限される可能性があり、意思決定が調達段階に移行します。2025年9月、フランスはエネルギー節約証書を通じて資金提供されるADEME運営のE-TRANSプログラムを延長し、少なくとも400台の電動建設機械の購入を支援しました。これらの規制により、フリートマネージャーはすべての機械クラスが広範な技術的成熟に達する前に電動購入を計画する強い理由を持つようになっています。
エネルギーおよびメンテナンス節約による総所有コストの低減
機械が固定サイトで集中的に稼働し、信頼性の高い充電アクセスがある場合に運用コストの節約効果が最も高くなります。いくつかの事例では大幅なエネルギーコスト削減が報告されており、セメント工場のローダーでは比較的短い回収期間が達成されました。鉱業用掘削機も同様の高稼働条件下で価格プレミアムを迅速に回収しました。ただし、フィールドテストでは、電力網へのアクセスと充電ロジスティクスが制約されている場合、稼働時間が増加してもディーゼルとのコスト差が解消されないことが判明しました。したがって、オフハイウェイ電動車両市場は、計画された充電インフラを備えた密閉型鉱山、工業プラント、物流サイトに対して最も強いコスト提案を提供します。旧来のサイト間で機器を移動させる請負業者は、仮設電源、モバイルエネルギーストレージ、または追加のダウンタイムが必要になる場合があるため、異なるコスト構造に直面します。
バッテリー経済性、急速充電、エネルギー密度の改善
充電機器はバッテリー電動機械の実用的な使用を改善しています。2025年3月、Danfossは44kWのEditron ED3オンボードチャージャーを発表しました。これは標準的な22kWユニットの2倍の充電電力を提供します[2]。この製品は一部の作業現場でコストのかかるDC急速充電機器の必要性を低減できます。Volvo CEのA30 Electricは450kWhのバッテリーを搭載し、350kW DCチャージャーを使用して1時間で20%から80%まで充電できます。
電動オフハイウェイ機器のOEMによる商業化の拡大
OEMは商業利用向けの重機を含む電動モデルのラインナップをコンパクト機械を超えて拡大しています。Bauma 2025において、Volvo CEはそれぞれ29トンおよび39トンのペイロードを持つA30 ElectricおよびA40 Electricアーティキュレートホーラーを発表しました。Liebherrは同イベントで高容量バッテリーオプションを備えたR 920 G8-Eバッテリー電動クローラー掘削機を発表しました。Komatsuは2023年末からPC138E-11(13トン電動掘削機)を欧州で提供しています。製品の充実により、事業者は作業タイプ全体でより多くの選択肢を持ち、サービスネットワークが経験を積むことができます。その結果、オフハイウェイ電動車両市場は孤立した製品ラインから、日常的な積込み、掘削、運搬、地下作業をカバーできるフリートへと拡大しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間 |
|---|---|---|---|
| 高い初期資本コストと不確実な残存価値 | -2.5% | グローバル、南米・中東・アフリカおよび中小規模請負業者で最も深刻 | 中期(2~4年) |
| 充電・電力網容量・ダウンタイムの制約 | -1.5% | グローバル、遠隔地鉱山および複数プロジェクトのブラウンフィールド建設で最も制限的 | 長期(4年以上) |
| 稼働サイクルおよび気候に敏感なバッテリー性能 | -1.0% | カナダ北部、スカンジナビア、アラビア半島 | 長期(4年以上) |
| 断片化した充電・アタッチメント・サービスエコシステム | -0.5% | グローバル、混合OEMフリートで最も制限的 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期資本コストと不確実な残存価値
高い初期費用は依然として普及の大きな障壁であり、不確実な残存価値は中小規模請負業者のファイナンスを複雑にしています。バッテリー価格の低下予測だけでは、政府のインセンティブなしに電動ローダーや掘削機をディーゼルモデルと競争力のある価格にするには不十分な場合があります。電動重機の中古機器市場はまだ初期段階にあり、貸し手がバッテリーの耐用年数終了リスクを確実に評価する能力を制限しています。この不確実性はファイナンスコストを増加させ、大きなバランスシートを持たない事業者のリースオプションを制限する可能性があります。政策メカニズムは電動建設機械の普及を支援できます。南米および中東・アフリカでも同様の政策支援が必要であり、これらの地域でファイナンスの制約が普及を遅らせないようにする必要があります。
充電・電力網容量・ダウンタイムの制約
充電は多くの事業者にとって機器、ロジスティクス、電力計画が相互に絡み合う課題を生み出しています。サイトレベルの充電コストは、基本的な夜間電力網接続からコストのかかるモバイルエネルギーストレージおよびバッテリー交換ソリューションまで大きく異なります。密集した都市部の旧来の建設サイトは、複数の大型機械を夜間に充電するのに十分な容量を欠いていることが多いです。バッテリー交換は鉱山や港での継続的な操業を可能にしますが、混合フリートは相互運用性基準が限られているという課題に直面しています。機器が充電のために停止できない場合、長時間シフトや重作業用途は特に困難です。これらの制約は、オフハイウェイ電動車両市場がディーゼル動力機器の同時置き換えではなく、段階的に進化することを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
フォークリフトがリードする中でホールトラックが加速フォークリフトおよびテレハンドラーは2026年に31.50%のシェアを占めました。これはバッテリー電動運転が倉庫、物流、産業用マテリアルハンドリングフリートですでに確立されているためです。ローダーは21.00%のシェアで続いており、予測可能なシフトで固定サイトで稼働することが多いため、大型機器タイプよりも早く商業展開に入りました。中国における電動ローダーの普及率は2025年第1四半期に17.1%に達し、上位10社のメーカーが利用可能なゼロエミッションローダーモデルの90%以上を占めました。このサプライベースは、オフハイウェイ電動車両市場が試験導入からより広範なローダー調達へと迅速に移行したことを示しています。
ダンプおよびホールトラックは2032年までCAGR 16.86%で成長すると予測されています。その普及には、単一の機械を置き換えるのではなく、充電インフラ、エネルギー管理、フリート計画を再設計することが事業者に求められます。モジュラープラットフォームは鉱山がバッテリー、トロリー、水素動力オプション全体で柔軟性を維持するのに役立ちます。2025年11月、SandvikはLFPバッテリーと掘削中充電機能を備えたDS422iEバッテリー電動ケーブルボルターを発表しました。掘削機、トラクター、ドーザー、グレーダー、ローラーは商業化のさまざまな段階にありますが、これらのカテゴリで利用可能な電動製品の範囲は拡大しています。



推進方式別:
バッテリー電動が支配、水素燃料電池が重作業フロンティアを定義バッテリー電動機器は2026年の市場価値の54.21%を占めました。このセグメントは現在最も広い製品基盤を持ち、バッテリーは確立された作業パターンを持つコンパクトおよび中型機器に適しています。LFPサプライチェーンとフィールド経験は、厳しい熱的・安全要件を持つ用途での普及を支援しています。ハイブリッドシステムは、長時間シフトと高エネルギー需要によりバッテリーのみの運転が非現実的な場合に役割を維持しています。Cumminsはチリで開催されたThe Electric Mine 2025において、Komatsu 930E-4ホールトラック向けのハイブリッド電動改造キットを発表し、チリの2つの鉱山でパイロットが計画されています。
水素燃料電池機器は2032年までCAGR 21.21%で成長すると予測されています。この成長は、長時間シフトで大きなペイロードを運ぶ重トラックへの適合性を反映しています。2025年5月、Adani GroupはインドでBallard 120kW FCmove-XD燃料電池エンジンを搭載したインド初の水素燃料電池鉱業トラックを展開しました。この車両は40トンのペイロード容量と200kmの航続距離を持ち、バッテリー重量と充電時間が運用上の制約となるユースケースを示しています。水素燃料電池技術はコンパクトおよび中型機械でバッテリー電動機器を置き換えることは期待されていません。
バッテリー容量別:
中容量が数量を支え、高容量が鉱業需要とともに拡大50~200kWhセグメントは2026年の市場価値の42.87%を占めました。このセグメントは都市建設、倉庫、密閉型産業サイトで使用されるコンパクト掘削機、ミニローダー、フォークリフトクラスの機器をカバーしています。LiebherrのR 920 G8-Eは188kWhの標準バッテリーオプションを持ち、中容量帯域に位置します。この範囲の機械は一般的に1回の充電で計画された6~8時間シフトをサポートでき、事業者のスケジューリングを簡素化します。
200kWh超のシステムは2032年までCAGR 17.32%で成長すると予測されており、生産的なシフトのためにより多くの蓄積エネルギーを必要とする大型建設・鉱業機械によって牽引されます。Volvo CEのA30 Electricは450kWhのバッテリーを使用し、LiebherrのR 920 G8-Eは282kWhの高容量オプションを提供しています。50kWh未満のシステムはパレットジャック、歩行型フォークリフト、マイクロ掘削機に対応しており、電動運転はすでに一般的です高容量システムはオフハイウェイ電動車両市場をより要求の高い作業サイクルへと拡大しています。
出力別:
中出力機械が数量を牽引、高出力が運搬とともに拡大50~150HPセグメントは2026年の市場価値の44.11%を占めました。この範囲は現在のバッテリーおよび充電限界を超えることなく、多くの建設および鉱業支援タスクに十分な電力を提供します。増加する数の電動建設・鉱業モデルが公共プログラムにリストされており、関連する機械クラス全体で現在利用可能な商業的な深みを反映しています。事業者は計画された充電で標準シフトを完了できることが多く、サプライヤーにサービス、部品、充電投資の実際的な基盤を提供します。
150HP超のセグメントは2032年までCAGR 17.65%で成長すると予測されています。このカテゴリは大型建設機器および露天掘り鉱業フリートに関連しており、電力とエネルギー需要が大幅に増加します。2025年のKomatsu 830E-5向け燃料電池改造研究では、必要な燃料電池、バッテリー、水素貯蔵システムが現在のディーゼルトラックレイアウトの利用可能スペースを超えることが判明しました。これは単純な改造ではなく、目的設計の重機の必要性を支持しています。50HP未満のクラスはより成熟しており、オフハイウェイ電動車両産業は依然として新しい高出力プラットフォームを開発する必要があります。

用途別:
建設が需要を支え、鉱業が成長の上限を再定義建設は2026年のオフハイウェイ電動車両市場価値の38.38%を占めました。欧州およびカリフォルニアにおけるゼロエミッション調達はコンプライアンス要件を機器注文に転換しています。密集した都市の作業現場は使用地点での騒音低減と排気ガスゼロを重視しています。農業、林業、マテリアルハンドリングは電動トラクター、リーチスタッカー、港湾機器で需要基盤を拡大しており、充電を計画することができます。
鉱業は2032年までCAGR 18.43%で成長すると予測されています。地下用途では、機械のエネルギー使用量の低減だけでなく、換気需要の低減、熱の低減、作業員の環境改善から恩恵を受けることができます。鉱業車両は相当量のCO2換算排出量を生成し、典型的な鉱山の操業排出量の相当なシェアを占めています。電動ユニットは鉱山サイト全体に展開されており、リピートオーダーが記録されています。鉱業における電動オフハイウェイ機器の普及にはエネルギー供給、換気、運搬、機器の可用性が関係しています。
地域分析
欧州
欧州は2026年に29.80%のシェアを占めており、これは排出政策の早期採用、積極的な自治体調達、および地域OEMの強力な投資を反映しています。フランスは2025年にエネルギー節約証書に連動したプログラムを通じて電動建設・農業機械向けのE-TRANS支援を拡大しました。Bauma Munich 2025はVolvo CE、Liebherr、Caterpillar、Komatsuからの製品投入により地域の製品パイプラインを披露しました。スウェーデンのKristineberg鉱山では、EpirocのBolidenと電動ランプ運搬がディーゼル駆動機器と比較して生産性を23%向上させ、欧州のオフハイウェイ電動車両市場をさらに強化しました。
アジア太平洋
アジア太平洋は2026年に39.50%のシェアを占め、全地域の中で最大であり、2032年までCAGR 16.90%で成長すると予測されています。中国はこの地位の中心であり、電動ローダーの普及率は2023年第1四半期の1.1%から2025年第1四半期には17.1%に上昇しました[3]。オーストラリアもピルバラ地域でのEpirocとの自律型・電動露天掘り鉱業機器に関するFortescueの契約を受けて、商業的なテスト拠点として台頭しています。
北米、南米、中東・アフリカ
北米はカリフォルニア州の機器規制とクリーンオフロード機器バウチャーインセンティブプロジェクトによって支援されています。CARBの適格モデルリストは請負業者と公共購入者にゼロエミッション建設・鉱業機器の実際的な参照を提供しています。カナダでは、Epirocが2025年3月にマニトバ州のHudbay MineralsのLalor地下鉱山向けにバッテリー電動機器の大型注文を受注しました。南米は強力な鉱業機会を提供していますが、中東・アフリカでは欧州やアジア太平洋に匹敵する普及率を達成する前に、より多くの充電インフラ、サービス能力、ファイナンス支援が必要です。
競合環境
市場集中度
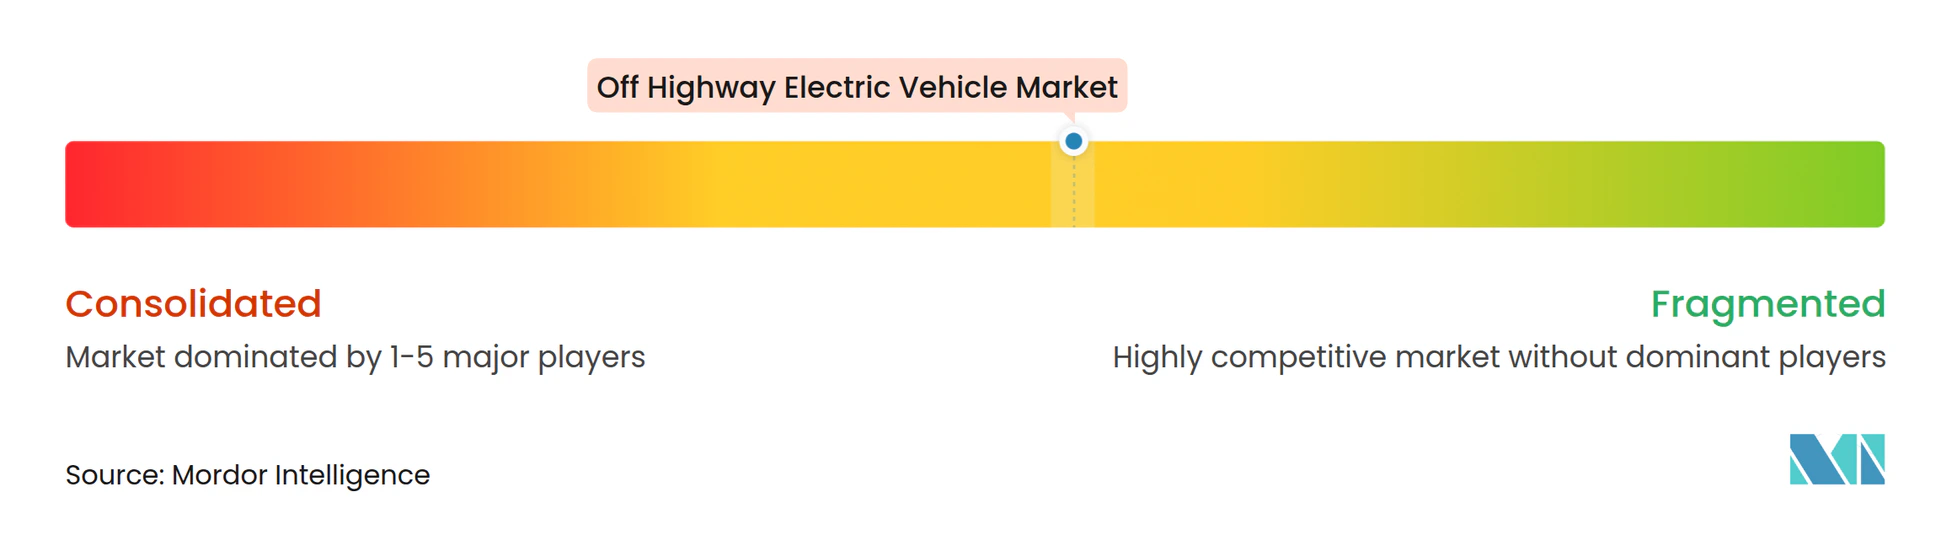
オフハイウェイ電動車両市場は中程度に集中しており、確立された機器メーカーが建設、鉱業、マテリアルハンドリングプログラムをリードしています。Caterpillar、Volvo CE、Komatsu、Liebherr、JCB、Doosan Bobcatは製品ラインナップとサービスカバレッジを通じて建設分野で競合しています。XCMG、SANY、LiuGong、Zoomlionは中国で利用可能な電動モデルの数を拡大しています。XCMGは2025年に中国で最も広いゼロエミッションラインナップの一つを提供しており、11の電動ローダーモデルと17のゼロエミッション掘削機モデルを含んでいます。Epirocは2025年末時点で600台以上のバッテリー電動ユニットを稼働させており、40の鉱山サイトがバッテリー電動機器を発注しています。
競争は車両そのものだけでなく、より広い機器システムに依存しています。Sandvikのバッテリー交換アプローチは継続的な地下操業を支援し、鉱山がその操業システムを採用すると切り替えコストを増加させる可能性があります。Epirocの2025年4月のFortescueとの合意は自律型・電動動力鉱業機器を組み合わせています。Komatsuは2025年7月に、BolidenのAitik鉱山でKomatsu Power Agnostic 930Eディーゼルトロリートラックの12ヶ月フィールドトライアルを開始したと発表しました。Volvo CEのA30およびA40 Electricの投入は電動オプションをより大型のアーティキュレートホーリングクラスに拡大しています。
オフハイウェイ電動車両市場の機会に、混合フリートに対応した充電システム、中国以外でのバッテリー交換サービス、電力網アクセスが限られた遠隔地への供給が含まれます。Caterpillarは2026年に電動・自律型トラクター開発企業Monarch Tractorの技術資産を取得し、農業電動化能力を追加しました。中小規模の専門企業は確立されたOEMと競争するために流通、サービス、ファイナンス能力が必要です。サプライヤーの競争力は、機械の運用寿命全体にわたるエネルギー計画、充電インフラ、メンテナンス、フリートデータサポートにますます依存するようになるでしょう。
オフハイウェイ電動車両産業のリーダー企業
-
Caterpillar Inc.
-
Volvo Group
-
Komatsu Ltd.
-
Deere & Company
-
Xuzhou Construction Machinery Group Co., Ltd. (XCMG)
- 注:主要企業の掲載順は順位を示すものではありません。
オフハイウェイ電動車両市場 このレポートでカバーされる企業
- Caterpillar Inc.
- Komatsu Ltd.
- Volvo Group
- Hitachi Construction Machinery Co., Ltd.
- Liebherr-International AG
- Deere & Company
- CNH Industrial N.V.
- Doosan Bobcat Inc.
- J.C. Bamford Excavators Ltd.
- Sandvik AB
- Epiroc AB
- Xuzhou Construction Machinery Group Co., Ltd. (XCMG)
- SANY Heavy Industry Co., Ltd.
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
- Kubota Corporation
- Wacker Neuson SE
- Kobelco Construction Machinery Co., Ltd.
- HD Hyundai Construction Equipment Co., Ltd.
- Takeuchi Mfg. Co., Ltd.
- LiuGong Machinery Co., Ltd.
最近の産業開発事情 オフハイウェイ電動車両市場
- 2026年9月:Caterpillarは初の電動ドライブ大型ドーザーであるCat D11 XEを発表しました。次世代Cat D11と比較して、移動材料単位あたりの燃料消費量を最大25%削減します。
- 2026年6月:Volvo Construction Equipmentは欧州で初の完全電動ホイール掘削機EWR150 Electricを発売しました。270kWhのバッテリーと最大150kW DC急速充電を備えています。
- 2026年4月:Volvo Construction Equipmentはスウェーデンのブローシュ工場でA30 ElectricおよびA40 Electricアーティキュレートホーラーの量産を開始しました。
- 2026年4月:Caterpillarは電動・自律型トラクター開発企業Monarch Tractorの技術資産を取得しました。
グローバルオフハイウェイ電動車両市場レポートの範囲
オフハイウェイ電動車両市場レポートは、機器タイプ(掘削機、ローダー、ダンプ/ホールトラック、フォークリフトおよびテレハンドラー、トラクター、その他の機器タイプ)、推進方式(バッテリー電動、ハイブリッド電動、水素燃料電池)、バッテリー容量(50kWh未満、50~200kWh、200kWh超)、出力(50HP未満、50~150HP、150HP超)、用途(建設、鉱業、農業、マテリアルハンドリング、その他の用途)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| 掘削機 |
| ローダー(ホイールおよび鉱業用) |
| ダンプ/ホールトラック |
| フォークリフトおよびテレハンドラー |
| トラクター |
| その他の機器タイプ(ドーザー、グレーダー、スプレーヤー、ローラー) |
| バッテリー電動 |
| ハイブリッド電動 |
| 水素燃料電池 |
| 50kWh未満 |
| 50~200kWh |
| 200kWh超 |
| 50HP未満 |
| 50~150HP |
| 150HP超 |
| 建設 |
| 鉱業 |
| 農業 |
| マテリアルハンドリング |
| その他の用途(林業) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ノルウェー | |
| スウェーデン | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| チリ | |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| モロッコ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 機器タイプ別 | 掘削機 | |
| ローダー(ホイールおよび鉱業用) | ||
| ダンプ/ホールトラック | ||
| フォークリフトおよびテレハンドラー | ||
| トラクター | ||
| その他の機器タイプ(ドーザー、グレーダー、スプレーヤー、ローラー) | ||
| 推進方式別 | バッテリー電動 | |
| ハイブリッド電動 | ||
| 水素燃料電池 | ||
| バッテリー容量別 | 50kWh未満 | |
| 50~200kWh | ||
| 200kWh超 | ||
| 出力別 | 50HP未満 | |
| 50~150HP | ||
| 150HP超 | ||
| 用途別 | 建設 | |
| 鉱業 | ||
| 農業 | ||
| マテリアルハンドリング | ||
| その他の用途(林業) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ノルウェー | ||
| スウェーデン | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| チリ | ||
| アルゼンチン | ||
| コロンビア | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| モロッコ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
オフハイウェイ電動車両市場の予測成長率は?
オフハイウェイ電動車両市場は2027年から2032年にかけてCAGR 15.64%で成長し、2032年には35.40 ビリオン 米ドルに達すると予測されています。
最も急成長している機器タイプは何ですか?
ダンプおよびホールトラックは、鉱山が新しいエネルギーおよび運搬システムに投資するにつれて、2032年までCAGR 16.86%で拡大すると予測されています。
なぜ鉱業は電動機械の主要な需要分野なのですか?
鉱業はCAGR 18.43%で成長すると予測されています。これは電動フリートが機械のエネルギー使用量とともに換気および熱負荷を低減できるためです。
現在最大のシェアを持つ推進方式はどれですか?
バッテリー電動機器は最も広い現在の製品ラインナップを持つため、2026年の市場価値の54.21%を占めました。
電動重機の普及を制限するものは何ですか?
オフハイウェイ電動車両市場は高い初期費用、不確実な残存価値、充電アクセス、電力網容量、および運用上のダウンタイムという課題に直面しています。