
Marktgröße und Marktanteile für geländegängige Elektrofahrzeuge
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 17.12 Milliarden US-Dollar |
| Marktgröße (2032) | 35.40 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.64 % |
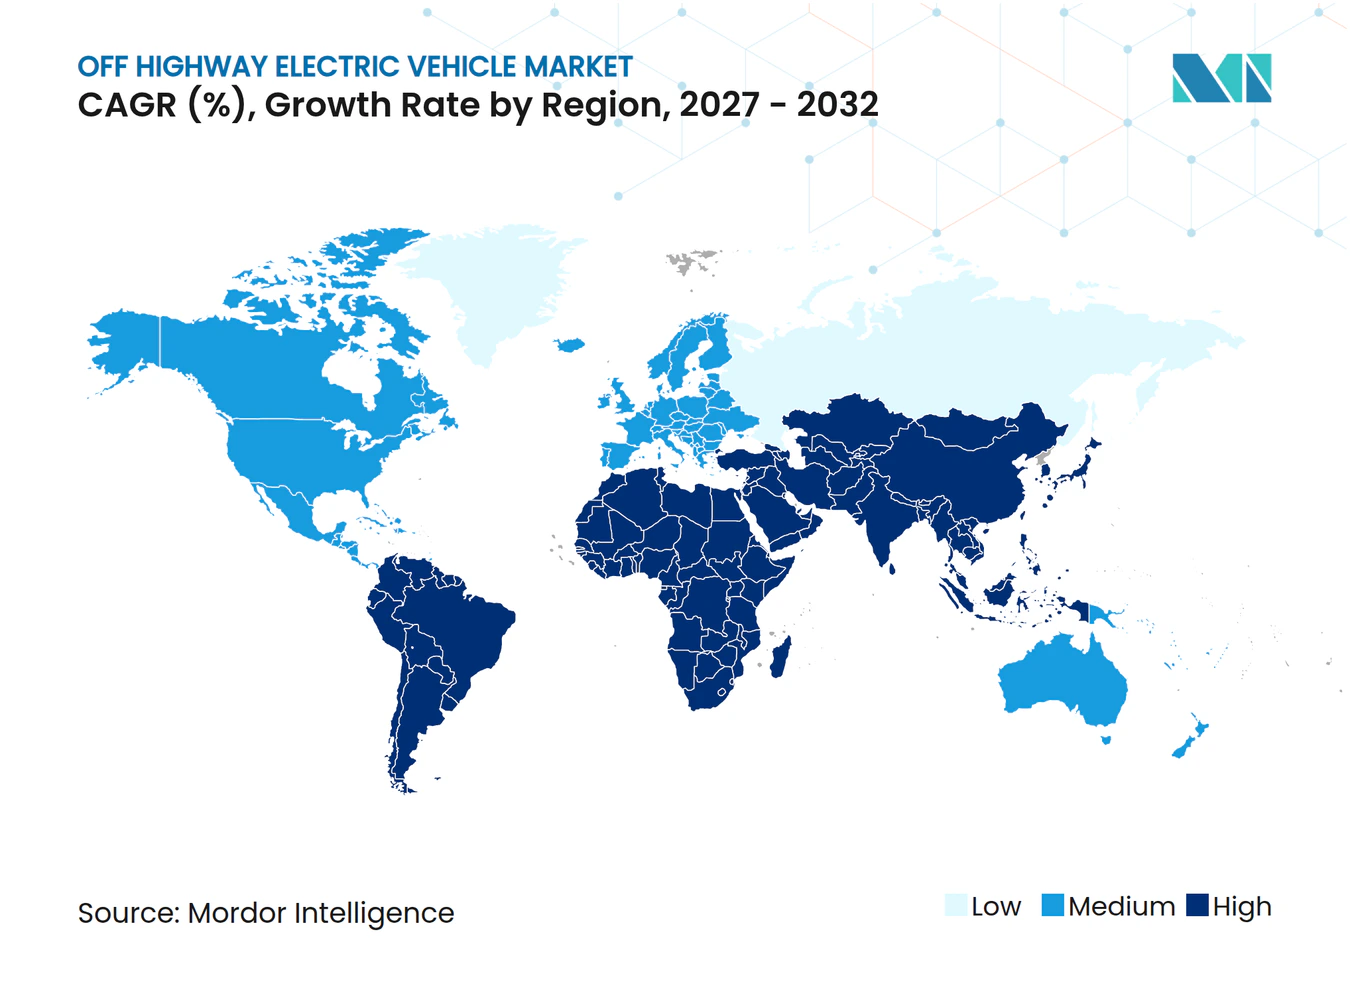
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für geländegängige Elektrofahrzeuge von Mordor Intelligence
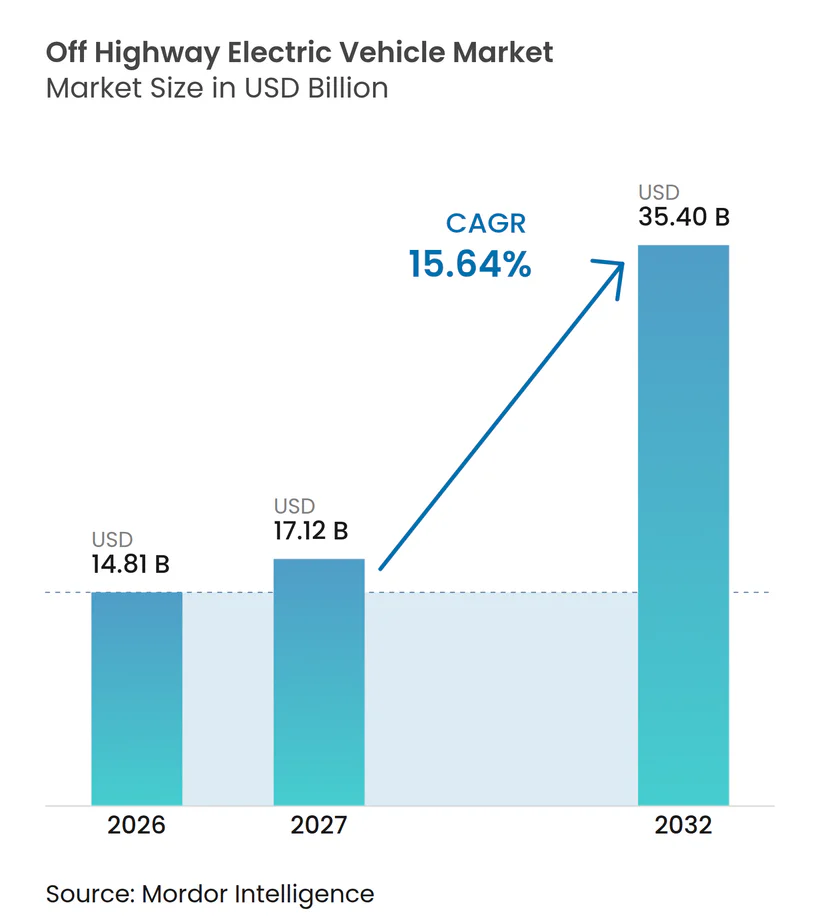
Die Marktgröße für geländegängige Elektrofahrzeuge wurde 2026 auf 14,81 Milliarden USD geschätzt und soll von 17,12 Milliarden USD im Jahr 2027 auf 35,40 Milliarden USD bis 2032 wachsen, bei einem CAGR von 15,64 % im Zeitraum 2027–2032. Der Markt für geländegängige Elektrofahrzeuge entwickelt sich von kleinen Pilotprojekten hin zu formeller Flottenausschreibung, insbesondere dort, wo öffentliche Aufträge emissionsärmere Maschinen vorschreiben. Bau-, Bergbau-, Landwirtschafts- und Materialumschlagsbetreiber wägen Energieverbrauch, Wartungsbedarf, Emissionen am Einsatzort und Ladeinfrastruktur ab, wenn sie Geräte ersetzen. Europa profitiert von etablierten Emissionsvorschriften für Nicht-Straßenfahrzeuge und lokalen Anforderungen an emissionsfreie Baustellen, während China die Verfügbarkeit und den Einsatz elektrischer Lader ausbaut. Schwere Geräte erhalten mehr Aufmerksamkeit, da höhere Batteriekapazitäten und Lademöglichkeiten den Einsatzbereich elektrischer Maschinen erweitern. Der Markt für geländegängige Elektrofahrzeuge steht zudem vor praktischen Grenzen durch hohe Anschaffungskosten, unsichere Restwerte und eingeschränkte Netzkapazitäten an älteren Einsatzorten.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielten Gabelstapler und Teleskopstapler 2026 einen Anteil von 31,50 %, während Kipper/Muldenkipper bis 2032 voraussichtlich mit einem CAGR von 16,86 % wachsen werden.
- Nach Antrieb hielt batterieelektrisch 2026 einen Anteil von 54,21 %, während Wasserstoff-Brennstoffzellen bis 2032 voraussichtlich mit einem CAGR von 21,21 % wachsen werden.
- Nach Batteriekapazität hielt das Segment 50–200 kWh 2026 einen Anteil von 42,87 %, während Systeme über 200 kWh bis 2032 voraussichtlich mit einem CAGR von 17,32 % wachsen werden.
- Nach Leistungsabgabe hielt das Segment 50–150 PS 2026 einen Anteil von 44,11 %, während Maschinen über 150 PS bis 2032 voraussichtlich mit einem CAGR von 17,65 % wachsen werden.
- Nach Anwendung hielt der Baubereich 2026 einen Anteil von 38,38 %, während der Bergbau bis 2032 voraussichtlich mit einem CAGR von 18,43 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik 2026 einen Anteil von 39,50 % und soll bis 2032 mit einem CAGR von 16,90 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Verschärfung der Emissionsnormen für Nicht-Straßenfahrzeuge und emissionsfreie Beschaffung | +4.5% | Global, mit kurzfristigen Vorgaben konzentriert in Europa und Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Niedrigere Gesamtbetriebskosten durch Energie- und Wartungseinsparungen | +3.0% | Global, am stärksten in intensiv genutzten geschlossenen Bergwerken und Logistikstandorten | Mittelfristig (2–4 Jahre) |
| Verbesserte Batteriewirtschaftlichkeit, Schnellladung und Energiedichte | +2.5% | Global, mit asiatisch-pazifischen OEMs als Vorreiter bei der LFP-Kostenentwicklung | Mittelfristig (2–4 Jahre) |
| Breitere OEM-Kommerzialisierung elektrischer Geländefahrzeuge | +2.0% | Global, mit Markteinführungen in Europa, Amerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Einsparungen bei Grubenbewetterung und Wärme durch Dieselverdrängung | +1.2% | Bergbauregionen in Asien-Pazifik und Südamerika, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Geräuscharmer, abgasfreier Betrieb erschließt städtische, innerbetriebliche und Nachtarbeit | +0.8% | Europa und nordamerikanische städtische Infrastrukturstandorte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Emissionsnormen für Nicht-Straßenfahrzeuge und emissionsfreie Beschaffung
Die emissionsfreie Beschaffung entwickelt sich zu einer direkten Quelle der Geräteanfrage und nicht mehr nur zu einem allgemeinen politischen Ziel. Das California Clean Construction Program des CARB, ein freiwilliger Beschaffungsrahmen mit vorgeschlagener Umsetzung ab 2027, führt eine Liste emissionsfreier Gerätetypen, die teilnehmende Vergabestellen bei öffentlichen Projekten vorschreiben können[1]. Vertragsanforderungen können den Einsatz von Verbrennungsalternativen einschränken, wenn ein qualifiziertes Elektromodell verfügbar ist, wodurch die Entscheidung auf die Beschaffungsphase verlagert wird. Im September 2025 verlängerte Frankreich sein von der ADEME betriebenes E-TRANS-Programm, das über Energiesparzertifikate finanziert wird, um den Kauf von mindestens 400 elektrischen Baumaschinen zu fördern. Diese Vorschriften geben Flottenmanagern stärkere Anreize, Elektrokäufe zu planen, bevor jede Geräteklasse eine breite technische Reife erreicht.
Niedrigere Gesamtbetriebskosten durch Energie- und Wartungseinsparungen
Betriebseinsparungen sind am höchsten, wenn Maschinen intensiv an festen Standorten mit zuverlässigem Ladezugang betrieben werden. In mehreren Fällen wurden erhebliche Energiekosteneinsparungen gemeldet, während Lader in Zementwerken relativ kurze Amortisationszeiten erreichten. Bergbaubagger amortisierten ihre Preisaufschläge unter ähnlichen Hochauslastungsbedingungen ebenfalls schnell. Feldtests ergaben jedoch, dass höhere Betriebsstunden die Kostenlücke gegenüber Diesel nicht schließen konnten, wenn Netzzugang und Ladelogistik eingeschränkt waren. Daher bietet der Markt für geländegängige Elektrofahrzeuge das stärkste Kostenargument für geschlossene Bergwerke, Industrieanlagen und Logistikstandorte mit geplanter Ladeinfrastruktur. Auftragnehmer, die Geräte über ältere Standorte hinweg bewegen, sehen sich einer anderen Kostenstruktur gegenüber, da sie möglicherweise temporäre Stromversorgungen, mobile Energiespeicher oder zusätzliche Ausfallzeiten benötigen.
Verbesserte Batteriewirtschaftlichkeit, Schnellladung und Energiedichte
Ladegeräte verbessern den praktischen Einsatz batterieelektrischer Maschinen. Im März 2025 stellte Danfoss sein 44-kW-Bordladegerät Editron ED3 vor, das doppelt so viel Ladeleistung wie ein typisches 22-kW-Gerät bietet[2]. Das Produkt kann den Bedarf an kostspieligem DC-Schnellladegerät an einigen Baustellen reduzieren. Der A30 Electric von Volvo CE verfügt über eine 450-kWh-Batterie und kann mit einem 350-kW-DC-Ladegerät in einer Stunde von 20 % auf 80 % geladen werden.
Breitere OEM-Kommerzialisierung elektrischer Geländefahrzeuge
OEMs erweitern ihr elektrisches Modellangebot über kompakte Maschinen hinaus auf schwerere Geräte für den gewerblichen Einsatz. Auf der Bauma 2025 präsentierte Volvo CE die Knickgelenkdumper A30 Electric und A40 Electric mit Nutzlasten von 29 bzw. 39 Tonnen. Liebherr stellte auf derselben Veranstaltung den batterieelektrischen Kettenbagger R 920 G8-E mit einer Hochkapazitätsbatterieoption vor. Komatsu bietet den PC138E-11, einen 13-Tonnen-Elektrobagger, seit Ende 2023 in Europa an. Eine größere Produktverfügbarkeit gibt Betreibern mehr Auswahl über verschiedene Arbeitstypen hinweg und ermöglicht es Servicenetzwerken, Erfahrungen aufzubauen. Infolgedessen entwickelt sich der Markt für geländegängige Elektrofahrzeuge von isolierten Produktlinien hin zu Flotten, die routinemäßige Lade-, Aushub-, Transport- und Untertagetätigkeiten abdecken können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und unsicherer Restwert | -2.5% | Global, am stärksten in Südamerika, dem Nahen Osten und Afrika sowie bei kleineren Auftragnehmern | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Ladeinfrastruktur, Netzkapazität und Ausfallzeiten | -1.5% | Global, am stärksten einschränkend in abgelegenen Bergwerken und Brownfield-Bauprojekten mit mehreren Projekten | Langfristig (≥ 4 Jahre) |
| Lastzyklusabhängige und klimasensitive Batterieleistung | -1.0% | Nordkanada, Skandinavien und die Arabische Halbinsel | Langfristig (≥ 4 Jahre) |
| Fragmentierte Lade-, Anbaugeräte- und Service-Ökosysteme | -0.5% | Global, am stärksten einschränkend in gemischten OEM-Flotten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und unsicherer Restwert
Hohe Anschaffungskosten bleiben ein wesentliches Adoptionshindernis, während unsichere Restwerte die Finanzierung für kleinere Auftragnehmer erschweren. Prognostizierte Batteriepreissenkungen allein dürften elektrische Lader und Bagger ohne staatliche Anreize nicht wettbewerbsfähig gegenüber Dieselmodellen machen. Der Gebrauchtmarkt für schwere elektrische Maschinen befindet sich noch in einem frühen Stadium, was die Fähigkeit der Kreditgeber einschränkt, Batterierestlebensdauerrisiken zuverlässig zu bewerten. Diese Unsicherheit kann die Finanzierungskosten erhöhen und Leasingoptionen für Betreiber ohne große Bilanzsummen einschränken. Politische Mechanismen können die Einführung elektrischer Baumaschinen unterstützen. Ähnliche politische Unterstützung wird in Südamerika sowie im Nahen Osten und Afrika notwendig sein, um zu verhindern, dass Finanzierungsengpässe die Einführung in diesen Regionen verlangsamen.
Einschränkungen durch Ladeinfrastruktur, Netzkapazität und Ausfallzeiten
Das Laden schafft miteinander verbundene Herausforderungen in den Bereichen Geräte, Logistik und Stromplanung für viele Betreiber. Die standortbezogenen Ladekosten variieren erheblich, von einfachen nächtlichen Netzanschlüssen bis hin zu kostspieligen mobilen Energiespeichern und Batteriewechsellösungen. Ältere Baustellen in dichten städtischen Gebieten verfügen oft nicht über ausreichende Kapazität, um mehrere große Maschinen über Nacht zu laden. Batteriewechsel kann einen kontinuierlichen Betrieb in Bergwerken und Häfen ermöglichen, aber gemischte Flotten sehen sich mit begrenzten Interoperabilitätsstandards konfrontiert. Lange Schichten und Schwerlastanwendungen bleiben besonders herausfordernd, wenn Geräte nicht für das Laden pausieren können. Diese Einschränkungen deuten darauf hin, dass sich der Markt für geländegängige Elektrofahrzeuge schrittweise entwickeln wird und nicht durch den gleichzeitigen Ersatz dieselbetriebener Geräte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
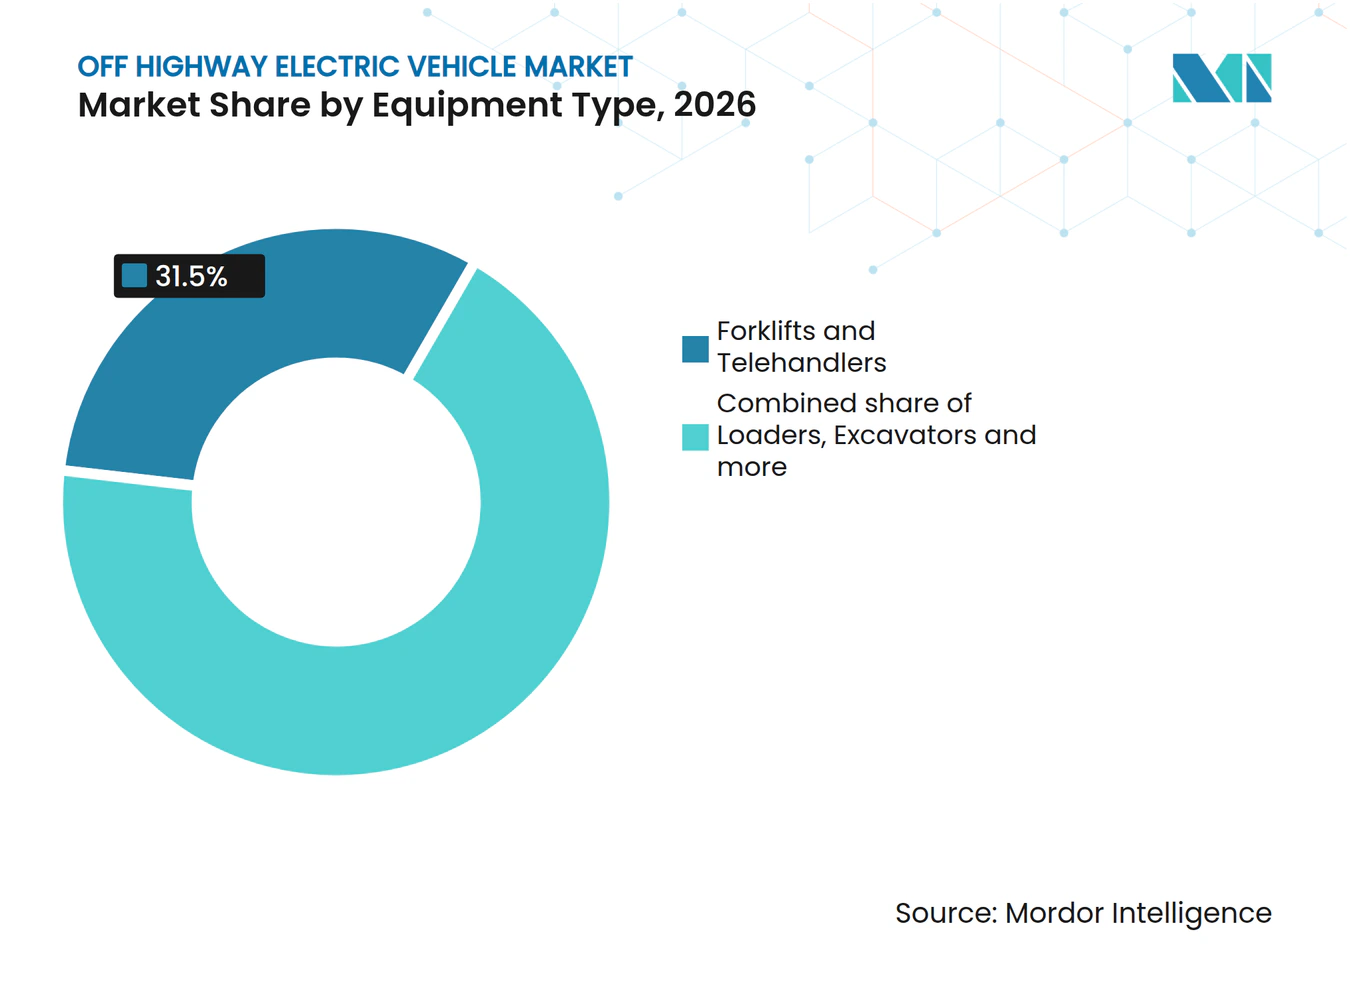
Muldenkipper beschleunigen, während Gabelstapler führenGabelstapler und Teleskopstapler hielten 2026 einen Anteil von 31,50 %, da der batterieelektrische Betrieb in Lager-, Logistik- und industriellen Materialumschlagsflotten bereits gut etabliert ist. Lader folgten mit einem Anteil von 21,00 %, da sie früher als größere Gerätetypen in den kommerziellen Einsatz eingetreten sind, weil sie häufig in vorhersehbaren Schichten an festen Standorten betrieben werden. Die Durchdringung elektrischer Lader in China erreichte im ersten Quartal 2025 17,1 %, und die zehn führenden Hersteller machten mehr als 90 % der verfügbaren emissionsfreien Ladermodelle aus. Diese Lieferbasis zeigt, dass der Markt für geländegängige Elektrofahrzeuge schneller von Pilotprojekten zu einer breiteren Laderbeschaffung übergegangen ist.
Kipper und Muldenkipper sollen bis 2032 mit einem CAGR von 16,86 % wachsen. Ihre Einführung erfordert von Betreibern eine Neugestaltung der Ladeinfrastruktur, des Energiemanagements und der Flottenplanung, anstatt nur eine einzelne Maschine zu ersetzen. Modulare Plattformen helfen Bergwerken, die Flexibilität über Batterie-, Oberleitungs- und Wasserstoffantriebsoptionen hinweg zu erhalten. Im November 2025 stellte Sandvik den batteriegetriebenen Kabelbolzer DS422iE mit LFP-Batterien und der Funktion Laden während des Bohrens vor. Bagger, Traktoren, Planiergeräte, Grader, Verdichter und Walzen befinden sich in unterschiedlichen Kommerzialisierungsstadien, obwohl die Bandbreite verfügbarer elektrischer Produkte in diesen Kategorien zunimmt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antrieb:
Batterieelektrisch dominiert, Wasserstoff-Brennstoffzelle definiert die SchwerlastgrenzeBatterieelektrische Geräte machten 2026 54,21 % des Marktwerts aus. Dieses Segment verfügt über die breiteste aktuelle Produktbasis, da Batterien gut für kompakte und mittelgroße Geräte mit etablierten Arbeitsmustern geeignet sind. LFP-Lieferketten und Felderfahrungen haben die Einführung in Anwendungen mit anspruchsvollen thermischen und Sicherheitsanforderungen unterstützt. Hybridsysteme behalten eine Rolle, wo lange Schichten und hoher Energiebedarf einen rein batterieelektrischen Betrieb unpraktisch machen. Cummins stellte auf der The Electric Mine 2025 in Chile ein Hybrid-Elektro-Nachrüstkit für den Komatsu 930E-4-Muldenkipper vor, mit geplanten Pilotprojekten in zwei chilenischen Bergwerken.
Wasserstoff-Brennstoffzellengeräte sollen bis 2032 mit einem CAGR von 21,21 % wachsen. Dieses Wachstum spiegelt die Eignung für schwere Lkw wider, die große Nutzlasten über lange Schichten transportieren. Im Mai 2025 setzte die Adani Group Indiens ersten Wasserstoff-Brennstoffzellen-Bergbaulastwagen ein, ausgestattet mit einem Ballard 120-kW-FCmove-XD-Brennstoffzellenmotor. Das Fahrzeug hatte eine Nutzlast von 40 Tonnen und eine Reichweite von 200 km, was einen Anwendungsfall veranschaulicht, bei dem Batteriegewicht und Ladezeit betriebliche Einschränkungen darstellen. Wasserstoff-Brennstoffzellentechnologie wird nicht erwartet, batterieelektrische Geräte in kompakten und mittelgroßen Maschinen zu ersetzen.
Nach Batteriekapazität:
Mittlerer Bereich verankert das Volumen, Hochkapazität skaliert mit der BergbaunachfrageDas Segment 50–200 kWh machte 2026 42,87 % des Marktwerts aus. Es umfasst kompakte Bagger, Minilader und Gabelstapler-Klassen, die im städtischen Bau, in Lagerhäusern und in geschlossenen Industriestandorten eingesetzt werden. Liebherrs R 920 G8-E verfügt über eine Standard-Batterieoption von 188 kWh, was ihn in den mittleren Bereich einordnet. Maschinen in diesem Bereich können in der Regel geplante 6–8-Stunden-Schichten mit einer einzigen Ladung unterstützen, was die Planung für Betreiber vereinfacht.
Systeme über 200 kWh sollen bis 2032 mit einem CAGR von 17,32 % wachsen, angetrieben von größeren Bau- und Bergbaumaschinen, die mehr gespeicherte Energie für produktive Schichten benötigen. Der A30 Electric von Volvo CE verwendet eine 450-kWh-Batterie, während Liebherrs R 920 G8-E eine Hochkapazitätsoption von 282 kWh bietet. Systeme unter 50 kWh bedienen Palettenhubwagen, Fußgänger-Gabelstapler und Mikrobagger, bei denen der elektrische Betrieb bereits üblich ist. Hochkapazitätssysteme erweitern den Markt für geländegängige Elektrofahrzeuge auf anspruchsvollere Arbeitszyklen.
Nach Leistungsabgabe:
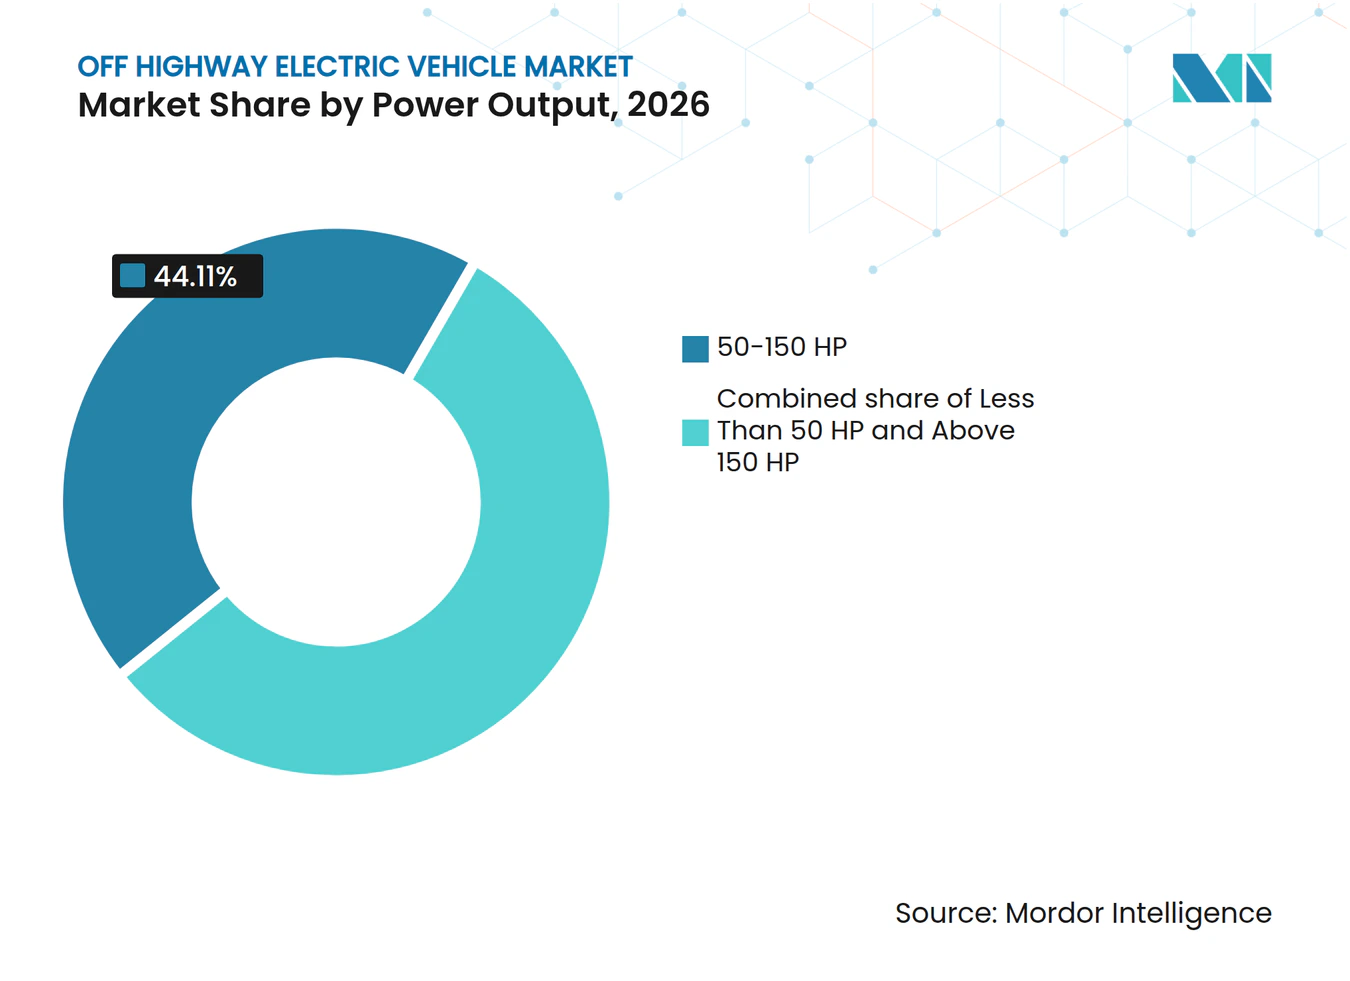
Mittelleistungsmaschinen treiben das Volumen, Hochleistung skaliert mit dem TransportDas Segment 50–150 PS machte 2026 44,11 % des Marktwerts aus. Dieser Bereich bietet ausreichend Leistung für viele Bau- und Bergbauunterstützungsaufgaben, ohne die aktuellen Batterie- und Ladegrenzen zu überschreiten. Eine wachsende Anzahl elektrischer Bau- und Bergbaumodelle wird nun von öffentlichen Programmen gelistet, was die kommerzielle Tiefe widerspiegelt, die nun über relevante Maschinenkategorien hinweg verfügbar ist. Betreiber können häufig Standardschichten mit geplantem Laden abschließen, was Lieferanten eine praktische Grundlage für Service-, Ersatzteil- und Ladeinvestitionen bietet.
Das Segment über 150 PS soll bis 2032 mit einem CAGR von 17,65 % wachsen. Diese Kategorie ist mit größeren Baugeräten und Tagebauflotten verbunden, bei denen Leistungs- und Energiebedarf erheblich zunehmen. Eine Brennstoffzellen-Nachrüststudie von 2025 für den Komatsu 830E-5 ergab, dass das erforderliche Brennstoffzellen-, Batterie- und Wasserstoffspeichersystem den verfügbaren Platz in aktuellen Diesel-Lkw-Layouts überschritt. Dies unterstützt den Fall für zweckgebaute schwere Geräte anstelle einfacher Nachrüstungen. Die Klasse unter 50 PS ist ausgereifter, während die Branche für geländegängige Elektrofahrzeuge noch neue Hochleistungsplattformen entwickeln muss.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Bau verankert die Nachfrage, Bergbau definiert die Wachstumsgrenze neuDer Baubereich machte 2026 38,38 % des Marktwerts für geländegängige Elektrofahrzeuge aus. Emissionsfreie Beschaffung in Europa und Kalifornien wandelt Compliance-Anforderungen in Maschinenbestellungen um. Dichte städtische Baustellen schätzen reduzierten Lärm und keine Abgasemissionen am Einsatzort. Landwirtschaft, Forstwirtschaft und Materialumschlag erweitern die Nachfragebasis mit elektrischen Traktoren, Reachstackern und Hafengeräten, für die das Laden geplant werden kann.
Der Bergbau soll bis 2032 mit einem CAGR von 18,43 % wachsen. Untertageanwendungen können von geringerem Bewetterungsbedarf, reduzierter Wärme und verbesserten Arbeitsbedingungen profitieren, nicht nur von geringerem Maschinenenergieverbrauch. Bergbaufahrzeuge erzeugen erhebliche CO2-Äquivalent-Emissionen und machen einen wesentlichen Anteil der Betriebsemissionen eines typischen Bergwerks aus. Elektrische Einheiten wurden auf Bergwerksstandorten eingesetzt, mit aufgezeichneten Folgebestellungen. Die Einführung elektrischer Geländefahrzeuge im Bergbau umfasst Energieversorgung, Bewetterung, Transport und Geräteverfügbarkeit.
Geografische Analyse
Europa
Europa hielt 2026 einen Anteil von 29,80 %, eine Position, die die frühe Einführung von Emissionspolitik, aktive kommunale Beschaffung und starke lokale OEM-Investitionen widerspiegelt. Frankreich erweiterte 2025 die E-TRANS-Unterstützung für elektrische Bau- und Landwirtschaftsmaschinen durch ein Programm, das mit Energiesparzertifikaten verknüpft ist. Die Bauma München 2025 präsentierte die Produktpipeline der Region mit Markteinführungen von Volvo CE, Liebherr, Caterpillar und Komatsu. Im schwedischen Bergwerk Kristineberg steigerte Epirocs elektrifizierter Rampenförderung mit Boliden die Produktivität um 23 % im Vergleich zu dieselbetriebenen Geräten, was den Markt für geländegängige Elektrofahrzeuge in Europa weiter stärkt.
Asien-Pazifik
Asien-Pazifik hielt 2026 einen Anteil von 39,50 %, den größten aller Regionen, und soll bis 2032 mit einem CAGR von 16,90 % wachsen. China ist zentral für diese Position, da die Durchdringung elektrischer Lader von 1,1 % in Q1 2023 auf 17,1 % in Q1 2025 gestiegen ist [3]. Australien entwickelt sich ebenfalls zu einem kommerziellen Teststandort, nachdem Fortescue einen Vertrag mit Epiroc für autonome und elektrische Tagebaugeräte im Pilbara abgeschlossen hat.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika wird durch Kaliforniens Gerätevorschriften und das Clean Off-Road Equipment Voucher Incentive Project unterstützt. Die Liste der förderfähigen Modelle des CARB bietet Auftragnehmern und öffentlichen Käufern eine praktische Referenz für emissionsfreie Bau- und Bergbaugeräte. In Kanada erhielt Epiroc im März 2025 einen Großauftrag für batterieelektrische Geräte für Hudbay Minerals' Lalor-Untertagbergwerk in Manitoba. Südamerika bietet eine starke Bergbauchance, während der Nahe Osten und Afrika eine bessere Ladeinfrastruktur, Servicekapazität und Finanzierungsunterstützung benötigen, bevor die Einführungsraten mit denen in Europa oder Asien-Pazifik mithalten können.
Wettbewerbslandschaft
Marktkonzentration
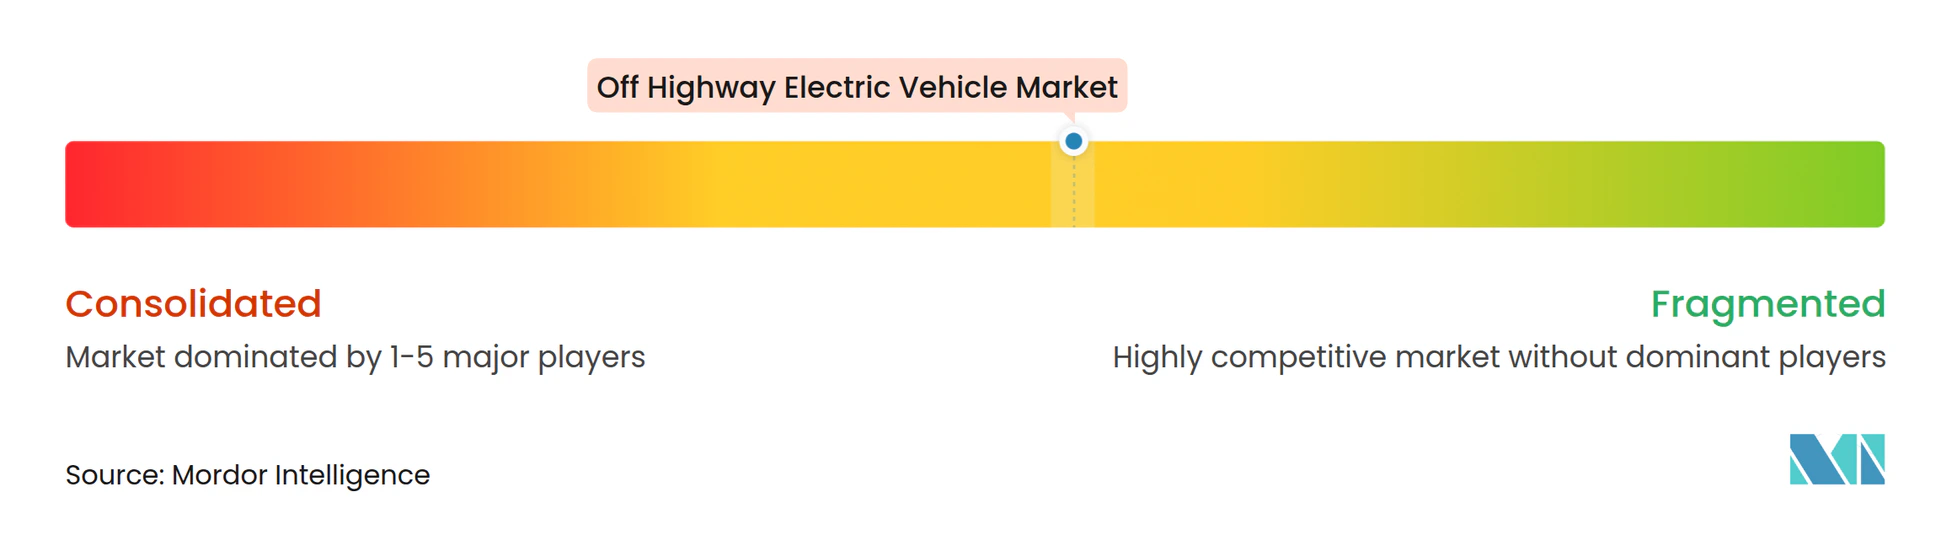
Der Markt für geländegängige Elektrofahrzeuge ist mäßig konzentriert, wobei etablierte Gerätehersteller Bau-, Bergbau- und Materialumschlagsprogramme anführen. Caterpillar, Volvo CE, Komatsu, Liebherr, JCB und Doosan Bobcat konkurrieren im Baubereich durch Produktpalette und Serviceabdeckung. XCMG, SANY, LiuGong und Zoomlion erweitern die Anzahl der in China verfügbaren Elektromodelle. XCMG bot 2025 eine der breitesten emissionsfreien Produktpaletten in China an, darunter 11 elektrische Lader- und 17 emissionsfreie Baggermodelle. Epiroc hatte Ende 2025 mehr als 600 batterieelektrische Einheiten im Betrieb, wobei 40 Bergwerksstandorte seine batterieelektrischen Geräte bestellt hatten.
Der Wettbewerb hängt vom breiteren Gerätesystem ab, nicht nur vom Fahrzeug selbst. Sandviks Batteriewechselansatz unterstützt den kontinuierlichen Untertagebetrieb und kann die Wechselkosten erhöhen, sobald ein Bergwerk sein Betriebssystem übernimmt. Epirocs Vereinbarung vom April 2025 mit Fortescue kombiniert autonome und elektrisch angetriebene Bergbaugeräte. Komatsu gab im Juli 2025 bekannt, seinen leistungsagnostischen 930E-Diesel-Oberleitungs-Lkw im Bergwerk Aitik von Boliden für einen 12-monatigen Feldversuch in Betrieb genommen zu haben. Die Markteinführungen des A30 und A40 Electric von Volvo CE erweitern die elektrischen Optionen auf größere Klassen von Knickgelenkdumpern.
Chancen im Markt für geländegängige Elektrofahrzeuge umfassen mit gemischten Flotten kompatible Ladesysteme, Batteriewechselservices außerhalb Chinas und die Versorgung abgelegener Standorte mit begrenztem Netzzugang. Caterpillar erwarb 2026 die Technologieassets des Entwicklers elektrischer und autonomer Traktoren Monarch Tractor und ergänzte damit landwirtschaftliche Elektrifizierungsfähigkeiten. Kleinere Spezialisten benötigen Vertriebs-, Service- und Finanzierungskapazitäten, um mit etablierten OEMs zu konkurrieren. Die Wettbewerbsposition eines Lieferanten wird zunehmend von Energieplanung, Ladeinfrastruktur, Wartung und Flottendatenunterstützung über die gesamte Betriebslebensdauer einer Maschine abhängen.
Marktführer in der Branche für geländegängige Elektrofahrzeuge
-
Caterpillar Inc.
-
Volvo Group
-
Komatsu Ltd.
-
Deere & Company
-
Xuzhou Construction Machinery Group Co., Ltd. (XCMG)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für geländegängige Elektrofahrzeuge Unternehmen in diesem Bericht
- Caterpillar Inc.
- Komatsu Ltd.
- Volvo Group
- Hitachi Construction Machinery Co., Ltd.
- Liebherr-International AG
- Deere & Company
- CNH Industrial N.V.
- Doosan Bobcat Inc.
- J.C. Bamford Excavators Ltd.
- Sandvik AB
- Epiroc AB
- Xuzhou Construction Machinery Group Co., Ltd. (XCMG)
- SANY Heavy Industry Co., Ltd.
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
- Kubota Corporation
- Wacker Neuson SE
- Kobelco Construction Machinery Co., Ltd.
- HD Hyundai Construction Equipment Co., Ltd.
- Takeuchi Mfg. Co., Ltd.
- LiuGong Machinery Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für geländegängige Elektrofahrzeuge
- September 2026: Caterpillar stellte den Cat D11 XE vor, seinen ersten elektrisch angetriebenen Großplanierraupe, der bis zu 25 % weniger Kraftstoff pro bewegter Materialmenge verbraucht als der Cat D11 der nächsten Generation.
- Juni 2026: Volvo Construction Equipment brachte den EWR150 Electric, seinen ersten vollständig elektrischen Radlöffelbagger, in Europa auf den Markt, mit einer 270-kWh-Batterie und bis zu 150 kW DC-Schnellladung.
- April 2026: Volvo Construction Equipment startete die Serienproduktion der Knickgelenkdumper A30 Electric und A40 Electric in seinem Werk in Braås, Schweden.
- April 2026: Caterpillar erwarb die Technologieassets des Entwicklers elektrischer und autonomer Traktoren Monarch Tractor.
Globaler Berichtsumfang für den Markt für geländegängige Elektrofahrzeuge
Der Marktbericht für geländegängige Elektrofahrzeuge ist segmentiert nach Gerätetyp (Bagger, Lader, Kipper/Muldenkipper, Gabelstapler und Teleskopstapler, Traktoren und andere Gerätetypen), Antrieb (batterieelektrisch, hybridelekrisch und Wasserstoff-Brennstoffzelle), Batteriekapazität (unter 50 kWh, 50–200 kWh und über 200 kWh), Leistungsabgabe (weniger als 50 PS, 50–150 PS und über 150 PS), Anwendung (Bau, Bergbau, Landwirtschaft, Materialumschlag und andere Anwendungen) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Bagger |
| Lader (Rad- und Bergbaulader) |
| Kipper/Muldenkipper |
| Gabelstapler und Teleskopstapler |
| Traktoren |
| Andere Gerätetypen (Planiergeräte, Grader, Sprühgeräte und Walzen) |
| Batterieelektrisch |
| Hybridelekrisch |
| Wasserstoff-Brennstoffzelle |
| Unter 50 kWh |
| 50–200 kWh |
| Über 200 kWh |
| Weniger als 50 PS |
| 50–150 PS |
| Über 150 PS |
| Bau |
| Bergbau |
| Landwirtschaft |
| Materialumschlag |
| Andere Anwendungen (Forstwirtschaft) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Norwegen | |
| Schweden | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Chile | |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Marokko | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Gerätetyp | Bagger | |
| Lader (Rad- und Bergbaulader) | ||
| Kipper/Muldenkipper | ||
| Gabelstapler und Teleskopstapler | ||
| Traktoren | ||
| Andere Gerätetypen (Planiergeräte, Grader, Sprühgeräte und Walzen) | ||
| Nach Antrieb | Batterieelektrisch | |
| Hybridelekrisch | ||
| Wasserstoff-Brennstoffzelle | ||
| Nach Batteriekapazität | Unter 50 kWh | |
| 50–200 kWh | ||
| Über 200 kWh | ||
| Nach Leistungsabgabe | Weniger als 50 PS | |
| 50–150 PS | ||
| Über 150 PS | ||
| Nach Anwendung | Bau | |
| Bergbau | ||
| Landwirtschaft | ||
| Materialumschlag | ||
| Andere Anwendungen (Forstwirtschaft) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Norwegen | ||
| Schweden | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Chile | ||
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Marokko | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den Markt für geländegängige Elektrofahrzeuge?
Der Markt für geländegängige Elektrofahrzeuge soll von 2027 bis 2032 mit einem CAGR von 15,64 % wachsen und bis 2032 35,40 Milliarden USD erreichen.
Welcher Gerätetyp wächst am schnellsten?
Kipper und Muldenkipper sollen bis 2032 mit einem CAGR von 16,86 % wachsen, da Bergwerke in neue Energie- und Transportsysteme investieren.
Warum ist der Bergbau ein wichtiger Nachfragebereich für elektrische Maschinen?
Der Bergbau soll mit einem CAGR von 18,43 % wachsen, weil elektrische Flotten den Bewetterungs- und Wärmebedarf neben dem Maschinenenergieverbrauch reduzieren können.
Welcher Antriebstyp hat die derzeit größte Position?
Batterieelektrische Geräte machten 2026 54,21 % des Marktwerts aus, da sie die breiteste aktuelle Produktpalette aufweisen.
Was schränkt die Einführung schwerer elektrischer Geräte ein?
Der Markt für geländegängige Elektrofahrzeuge sieht sich mit hohen Anschaffungskosten, unsicherem Restwert, Ladezugang, Netzkapazität und betrieblichen Ausfallzeiten konfrontiert.