
Taille et Part du Marché des Véhicules Électriques Hors Route
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 17.12 Milliards de dollars |
| Taille du Marché (2032) | 35.40 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.64 % |
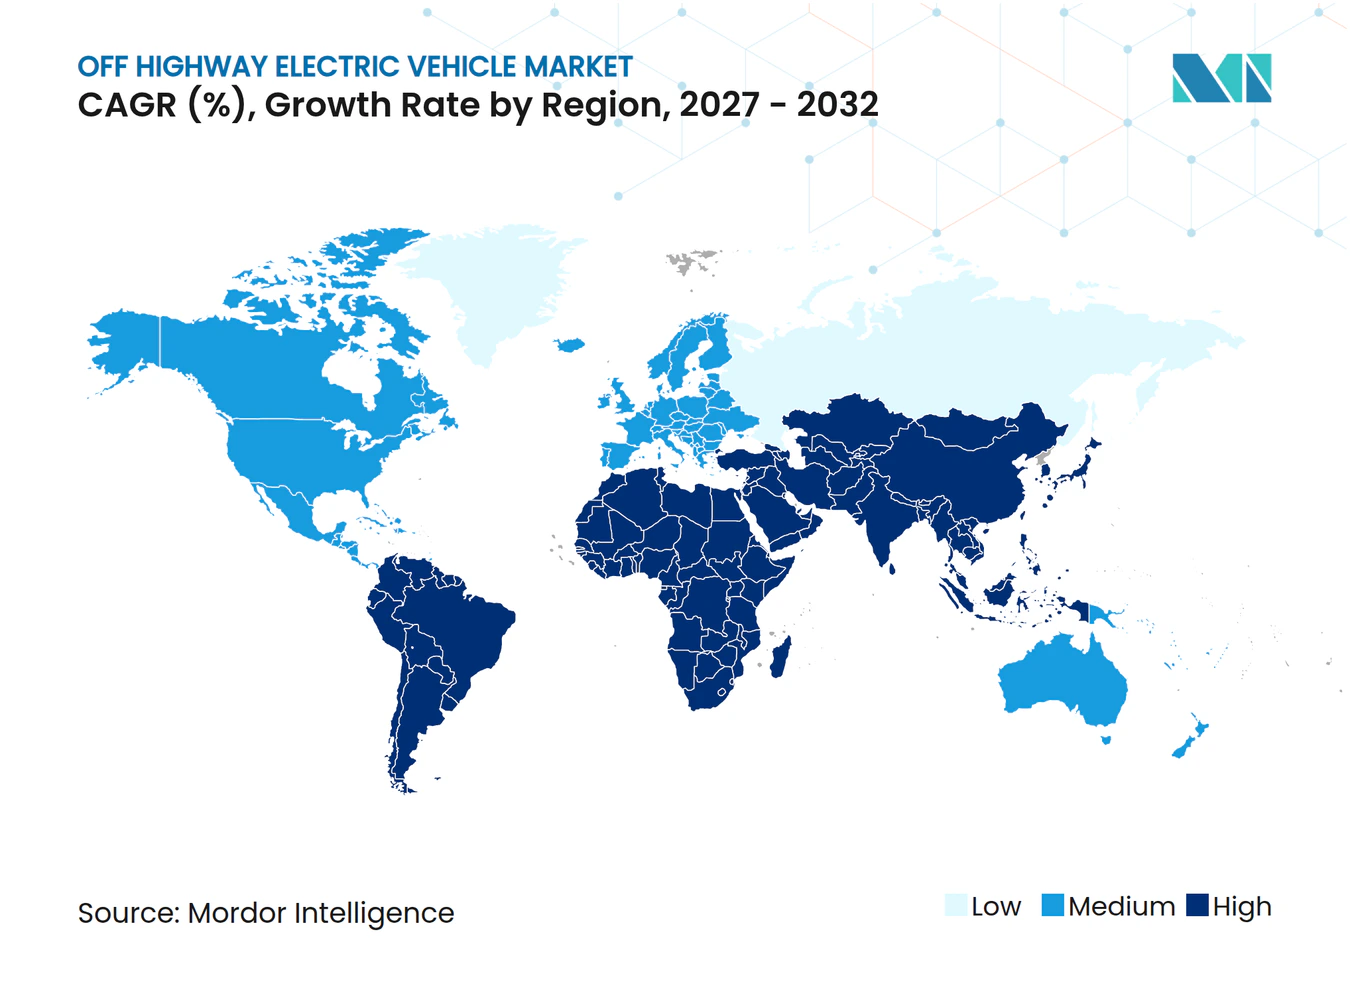
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Véhicules Électriques Hors Route par Mordor Intelligence
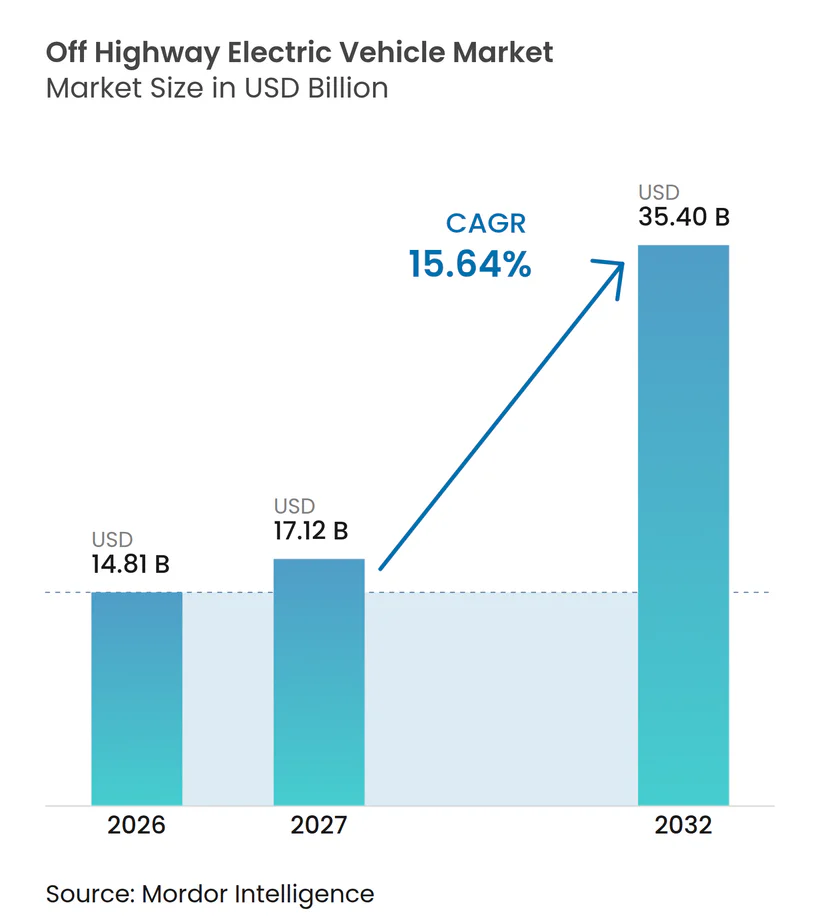
La taille du marché des véhicules électriques hors route était évaluée à 14,81 milliards USD en 2026 et devrait croître de 17,12 milliards USD en 2027 à 35,40 milliards USD d'ici 2032, à un CAGR de 15,64 % durant la période 2027-2032. Le marché des véhicules électriques hors route évolue des petits projets pilotes vers des achats formels de flottes, notamment là où les contrats publics exigent des machines à émissions réduites. Les opérateurs des secteurs de la construction, des mines, de l'agriculture et de la manutention évaluent la consommation d'énergie, les besoins de maintenance, les émissions sur site et l'accès à la recharge lors du remplacement de leurs quipements. L'Europe bénéficie de règles d'émissions hors route établies et d'exigences locales de sites zéro émission, tandis que la Chine accroît la disponibilité et l'utilisation des chargeuses électriques. Les équipements lourds attirent davantage l'attention, car une capacité de batterie et une capacité de recharge plus élevées élargissent la gamme de travaux que les machines électriques peuvent accomplir. Le marché des véhicules électriques hors route est également confronté à des limites pratiques liées aux coûts initiaux élevés, aux valeurs de revente incertaines et à la capacité réseau limitée sur les anciens chantiers.
Principaux Enseignements du Rapport
- Par type d'équipement, les chariots élévateurs et les télescopiques ont détenu une part de 31,50 % en 2026, tandis que les camions à benne/de transport devraient croître à un CAGR de 16,86 % jusqu'en 2032.
- Par propulsion, l'électrique à batterie a détenu une part de 54,21 % en 2026, tandis que la pile à combustible hydrogène devrait croître à un CAGR de 21,21 % jusqu'en 2032.
- Par capacité de batterie, la tranche 50–200 kWh a détenu une part de 42,87 % en 2026, tandis que les systèmes supérieurs à 200 kWh devraient croître à un CAGR de 17,32 % jusqu'en 2032.
- Par puissance, la tranche 50–150 CV a détenu une part de 44,11 % en 2026, tandis que les machines supérieures à 150 CV devraient croître à un CAGR de 17,65 % jusqu'en 2032.
- Par application, la construction a détenu une part de 38,38 % en 2026, tandis que les mines devraient croître à un CAGR de 18,43 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a détenu une part de 39,50 % en 2026 et devrait croître à un CAGR de 16,90 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Renforcement des Normes d'Émissions Hors Route et Achats Publics Zéro Émission | +4.5% | Mondial, avec des mandats à court terme concentrés en Europe et en Californie | Court terme (≤ 2 ans) |
| Réduction du Coût Total de Possession grâce aux Économies d'Énergie et de Maintenance | +3.0% | Mondial, plus fort dans les mines fermées à forte utilisation et les sites logistiques | Moyen terme (2–4 ans) |
| Amélioration de l'Économie des Batteries, de la Recharge Rapide et de la Densité Énergétique | +2.5% | Mondial, avec les équipementiers d'Asie-Pacifique en tête du développement des coûts LFP | Moyen terme (2–4 ans) |
| Commercialisation Plus Large par les Équipementiers d'Équipements Hors Route Électriques | +2.0% | Mondial, avec des lancements en Europe, dans les Amériques et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Économies de Ventilation et de Chaleur dans les Mines grâce au Remplacement du Diesel | +1.2% | Régions minières d'Asie-Pacifique et d'Amérique du Sud, avec des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Fonctionnement Silencieux et Sans Émissions Permettant les Travaux Urbains, Intérieurs et Nocturnes | +0.8% | Sites d'infrastructure urbaine en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Renforcement des Normes d'Émissions Hors Route et Achats Publics Zéro Émission
Les achats publics zéro émission deviennent une source directe de demande d'équipements plutôt qu'un objectif politique général. Le programme californien Clean Construction Program du CARB, un cadre d'achats volontaire dont la mise en œuvre est proposée à partir de 2027, maintient une liste de types d'équipements zéro émission que les organismes adjudicateurs participants peuvent exiger sur les projets publics[1]. Les exigences contractuelles peuvent restreindre l'utilisation d'alternatives à combustion lorsqu'un modèle électrique qualifié est disponible, déplaçant la décision au stade de l'achat. En septembre 2025, la France a prolongé son programme E-TRANS géré par l'ADEME, financé par des certificats d'économies d'énergie, pour soutenir l'achat d'au moins 400 machines de construction électriques. Ces réglementations donnent aux gestionnaires de flottes de meilleures raisons de planifier des achats électriques avant que chaque classe de machines n'atteigne une maturité technique généralisée.
Réduction du Coût Total de Possession grâce aux Économies d'Énergie et de Maintenance
Les économies d'exploitation sont les plus élevées lorsque les machines fonctionnent de manière intensive sur des sites fixes avec un accès fiable à la recharge. Plusieurs cas ont signalé des économies substantielles sur les coûts énergétiques, tandis que les chargeuses dans les cimenteries ont atteint des périodes de retour sur investissement relativement courtes. Les excavatrices minières ont également récupéré rapidement leurs primes de prix dans des conditions similaires de forte utilisation. Cependant, des tests sur le terrain ont révélé que des heures de fonctionnement plus élevées n'éliminaient pas l'écart de coût avec le diesel lorsque l'accès au réseau et la logistique de recharge étaient contraints. Par conséquent, le marché des véhicules électriques hors route offre la proposition de coût la plus solide pour les mines fermées, les usines industrielles et les sites logistiques dotés d'une infrastructure de recharge planifiée. Les entrepreneurs qui déplacent des équipements sur des sites plus anciens font face à une structure de coûts différente, car ils peuvent avoir besoin d'alimentations électriques temporaires, de stockage d'énergie mobile ou de temps d'arrêt supplémentaires.
Amélioration de l'Économie des Batteries, de la Recharge Rapide et de la Densité Énergétique
Les équipements de recharge améliorent l'utilisation pratique des machines électriques à batterie. En mars 2025, Danfoss a présenté son chargeur embarqué Editron ED3 de 44 kW, qui offre deux fois la puissance de recharge d'une unité typique de 22 kW[2]. Le produit peut réduire le besoin d'équipements de recharge rapide en courant continu coûteux sur certains chantiers. Le A30 Electric de Volvo CE dispose d'une batterie de 450 kWh et peut se recharger de 20 % à 80 % en une heure à l'aide d'un chargeur CC de 350 kW.
Commercialisation Plus Large par les Équipementiers d'Équipements Hors Route Électriques
Les équipementiers élargissent leur offre de modèles électriques au-delà des machines compactes pour inclure des équipements plus lourds à usage commercial. Au Bauma 2025, Volvo CE a présenté les tombereaux articulés A30 Electric et A40 Electric, avec des charges utiles de 29 tonnes et 39 tonnes respectivement. Liebherr a présenté la pelle sur chenilles électrique à batterie R 920 G8-E avec une option de batterie haute capacité lors du même événement. Komatsu propose la PC138E-11, une excavatrice électrique de 13 tonnes, en Europe depuis fin 2023. Une plus grande disponibilité des produits offre aux opérateurs plus de choix selon les types de travaux et permet aux réseaux de service d'acquérir de l'expérience. En conséquence, le marché des véhicules électriques hors route s'étend des gammes de produits isolées vers des flottes capables de couvrir les tâches courantes de chargement, d'excavation, de transport et de travaux souterrains.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coût en Capital Initial Élevé et Valeur Résiduelle Incertaine | -2.5% | Mondial, plus aigu en Amérique du Sud, au Moyen-Orient et en Afrique, et parmi les petits entrepreneurs | Moyen terme (2–4 ans) |
| Contraintes de Recharge, de Capacité Réseau et de Temps d'Arrêt | -1.5% | Mondial, plus limitant dans les mines éloignées et la construction en zone industrielle mixte | Long terme (≥ 4 ans) |
| Performance des Batteries Sensible aux Cycles de Travail et aux Conditions Climatiques | -1.0% | Nord du Canada, Scandinavie et péninsule arabique | Long terme (≥ 4 ans) |
| Écosystèmes de Recharge, d'Accessoires et de Services Fragmentés | -0.5% | Mondial, plus limitant dans les flottes multi-équipementiers | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Coût en Capital Initial Élevé et Valeur Résiduelle Incertaine
Les coûts initiaux élevés restent un obstacle majeur à l'adoption, tandis que les valeurs de revente incertaines compliquent le financement pour les petits entrepreneurs. Les réductions projetées du prix des batteries seules pourraient ne pas rendre les chargeuses et excavatrices électriques compétitives en termes de coûts par rapport aux modèles diesel sans incitations gouvernementales. Le marché des équipements lourds électriques d'occasion en est encore à ses débuts, ce qui limite la capacité des prêteurs à évaluer de manière fiable les risques liés à la fin de vie des batteries. Cette incertitude peut augmenter les coûts de financement et restreindre les options de crédit-bail pour les opérateurs sans bilans importants. Les mécanismes politiques peuvent soutenir l'adoption des machines de construction électriques. Un soutien politique similaire sera nécessaire en Amérique du Sud et au Moyen-Orient et en Afrique pour éviter que les contraintes de financement ne ralentissent l'adoption dans ces régions.
Contraintes de Recharge, de Capacité Réseau et de Temps d'Arrêt
La recharge crée des défis interconnectés en matière d'équipements, de logistique et de planification électrique pour de nombreux opérateurs. Les coûts de recharge au niveau du site varient considérablement, allant des connexions réseau nocturnes de base aux solutions coûteuses de stockage d'énergie mobile et d'échange de batteries. Les anciens chantiers de construction dans les zones urbaines denses manquent souvent de capacité suffisante pour recharger plusieurs grandes machines pendant la nuit. L'échange de batteries peut permettre des opérations continues dans les mines et les ports, mais les flottes mixtes font face à des normes d'interopérabilité limitées. Les longs quarts de travail et les applications lourdes restent particulièrement difficiles lorsque les équipements ne peuvent pas s'arrêter pour la recharge. Ces contraintes indiquent que le marché des véhicules électriques hors route évoluera progressivement plutôt que par le remplacement simultané des équipements diesel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Équipement :
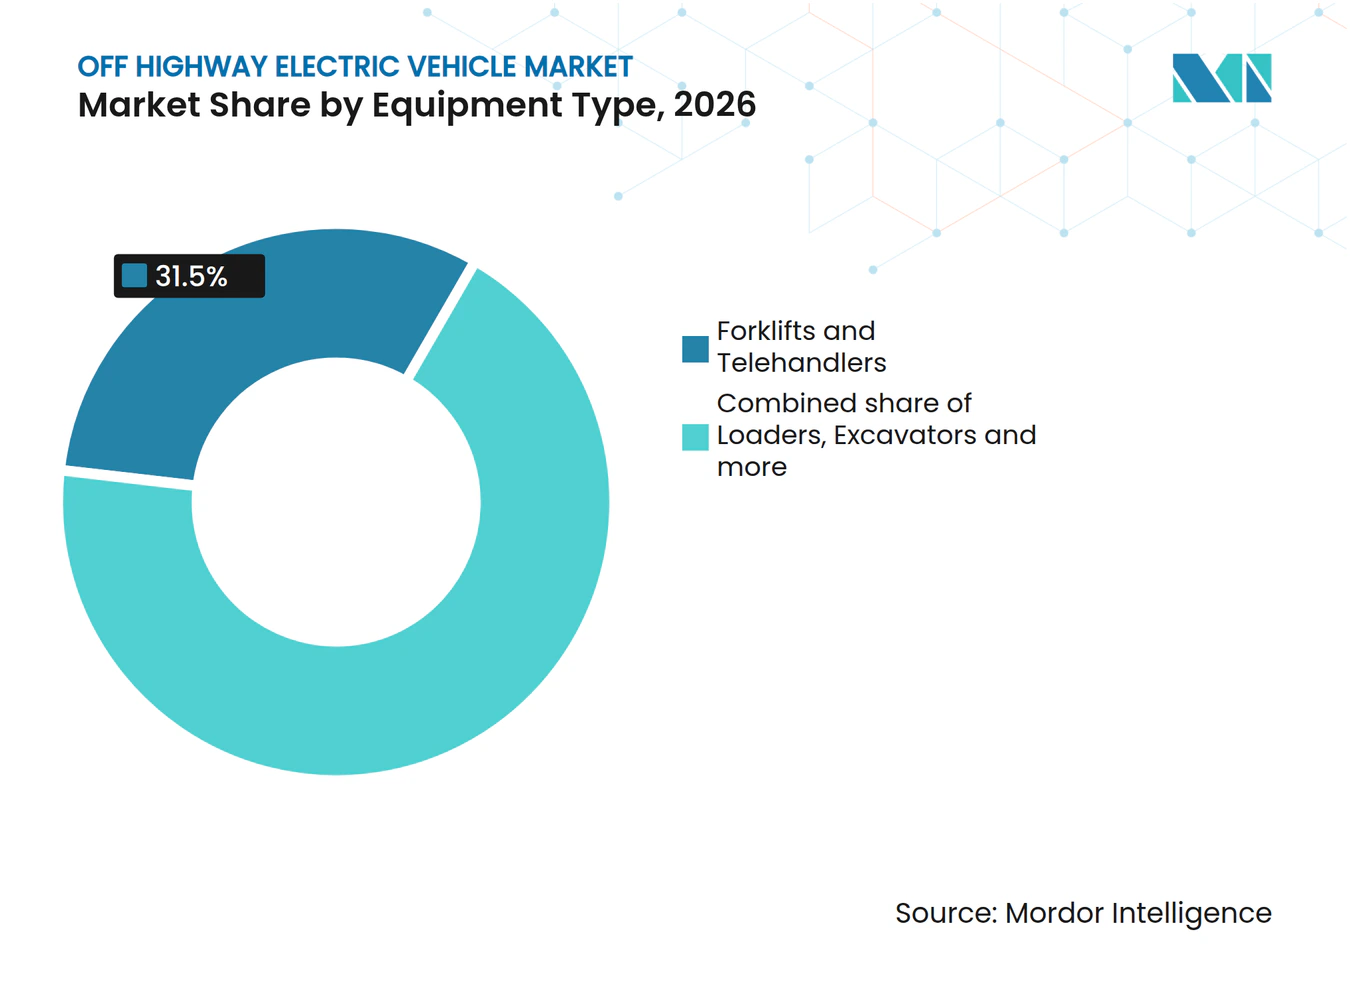
Les Camions de Transport s'Accélèrent tandis que les Chariots Élévateurs MènentLes chariots élévateurs et les télescopiques ont détenu une part de 31,50 % en 2026, car l'exploitation électrique à batterie est déjà bien établie dans les flottes d'entrepôts, de logistique et de manutention industrielle. Les chargeuses ont suivi avec une part de 21,00 %, ayant entamé leur déploiement commercial plus tôt que les types d'équipements plus grands, car elles fonctionnent souvent selon des quarts prévisibles sur des sites fixes. La pénétration des chargeuses électriques en Chine a atteint 17,1 % au premier trimestre 2025, et les dix principaux fabricants représentaient plus de 90 % des modèles de chargeuses zéro émission disponibles. Cette base d'approvisionnement indique que le marché des véhicules électriques hors route est passé plus rapidement des projets pilotes à une procurement plus large de chargeuses.
Les camions à benne et de transport devraient croître à un CAGR de 16,86 % jusqu'en 2032. Leur adoption exige des opérateurs qu'ils repensent l'infrastructure de recharge, la gestion de l'énergie et la planification des flottes plutôt que de remplacer une seule machine. Les plateformes modulaires aident les mines à conserver leur flexibilité entre les options d'alimentation par batterie, trolley et hydrogène. En novembre 2025, Sandvik a présenté le boulonneur à câble à batterie DS422iE, doté de batteries LFP et d'une capacité de recharge pendant le forage. Les excavatrices, tracteurs, bouteurs, niveleuses et compacteurs en sont à des stades variés de commercialisation, bien que la gamme de produits électriques disponibles dans ces catégories s'élargisse.



Par Propulsion :
L'Électrique à Batterie Domine, la Pile à Combustible Hydrogène Définit la Frontière des Poids LourdsLes équipements électriques à batterie représentaient 54,21 % de la valeur du marché en 2026. Ce segment dispose de la base de produits actuelle la plus large, car les batteries sont bien adaptées aux équipements compacts et de taille moyenne avec des schémas de travail établis. Les chaînes d'approvisionnement LFP et l'expérience terrain ont soutenu l'adoption dans les applications aux exigences thermiques et de sécurité élevées. Les systèmes hybrides conservent un rôle là où les longs quarts de travail et la forte demande énergétique rendent l'exploitation uniquement sur batterie peu pratique. Cummins a dévoilé un kit de rétrofit hybride électrique pour le camion de transport Komatsu 930E-4 lors de The Electric Mine 2025 au Chili, avec des projets pilotes prévus dans deux mines chiliennes.
Les équipements à pile à combustible hydrogène devraient croître à un CAGR de 21,21 % jusqu'en 2032. Cette croissance reflète leur adéquation pour les camions lourds transportant de grandes charges utiles sur de longs quarts de travail. En mai 2025, le groupe Adani a déployé le premier camion minier à pile à combustible hydrogène de l'Inde, équipé d'un moteur à pile à combustible Ballard FCmove-XD de 120 kW. Le véhicule avait une capacité de charge utile de 40 tonnes et une autonomie de 200 km, illustrant un cas d'utilisation où le poids de la batterie et le temps de recharge présentent des contraintes opérationnelles. La technologie à pile à combustible hydrogène ne devrait pas remplacer les équipements électriques à batterie dans les machines compactes et de gamme intermédiaire.
Par Capacité de Batterie :
La Gamme Intermédiaire Ancre le Volume, la Haute Capacité s'Adapte à la Demande MinièreLe segment 50–200 kWh représentait 42,87 % de la valeur du marché en 2026. Il couvre les excavatrices compactes, les mini-chargeuses et les équipements de type chariot élévateur utilisés dans la construction urbaine, les entrepôts et les sites industriels fermés. La R 920 G8-E de Liebherr dispose d'une option de batterie standard de 188 kWh, la plaçant dans la tranche intermédiaire. Les machines dans cette gamme peuvent généralement prendre en charge des quarts planifiés de 6 à 8 heures sur une seule charge, simplifiant la planification pour les opérateurs.
Les systèmes supérieurs à 200 kWh devraient croître à un CAGR de 17,32 % jusqu'en 2032, portés par des machines de construction et d'exploitation minière plus grandes nécessitant plus d'énergie stockée pour des quarts productifs. Le A30 Electric de Volvo CE utilise une batterie de 450 kWh, tandis que la R 920 G8-E de Liebherr offre une option haute capacité de 282 kWh. Les systèmes inférieurs à 50 kWh servent les transpalettes, les chariots élévateurs piétons et les micro-excavatrices, où l'exploitation électrique est déjà courante. Les systèmes de plus haute capacité élargissent le marché des véhicules électriques hors route à des cycles de travail plus exigeants.
Par Puissance :
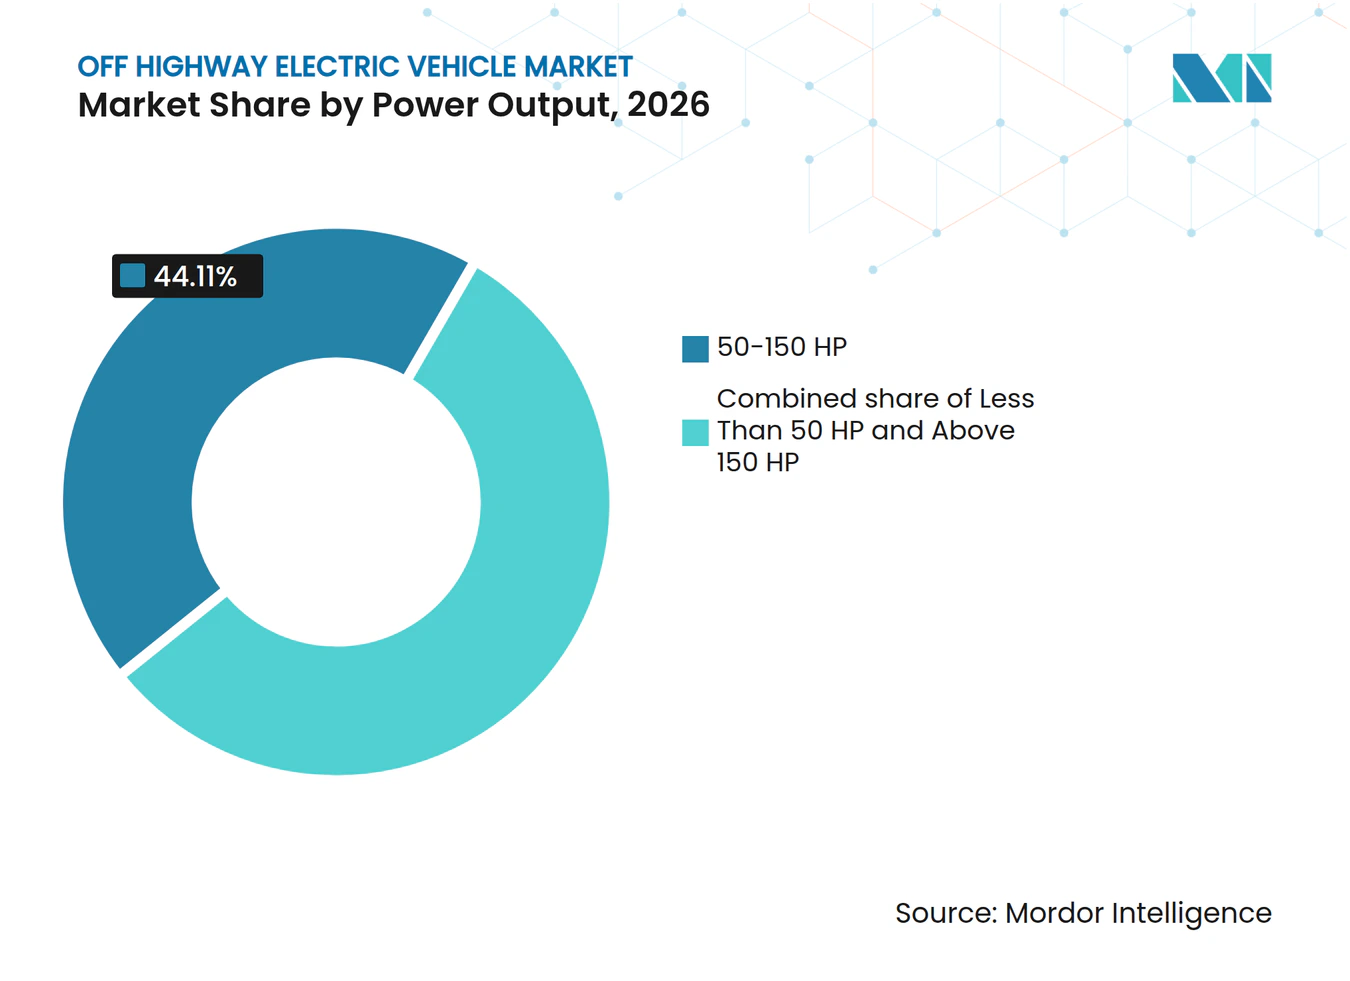
Les Machines de Puissance Intermédiaire Stimulent le Volume, la Haute Puissance s'Adapte au TransportLe segment 50–150 CV représentait 44,11 % de la valeur du marché en 2026. Cette gamme fournit une puissance suffisante pour de nombreuses tâches de construction et de soutien minier sans dépasser les limites actuelles des batteries et de la recharge. Un nombre croissant de modèles électriques de construction et d'exploitation minière sont désormais répertoriés par des programmes publics, reflétant la profondeur commerciale désormais disponible dans les classes de machines concernées. Les opérateurs peuvent souvent effectuer des quarts standard avec une recharge planifiée, offrant aux fournisseurs une base pratique pour les investissements en service, pièces et recharge.
Le segment supérieur à 150 CV devrait croître à un CAGR de 17,65 % jusqu'en 2032. Cette catégorie est liée aux équipements de construction plus grands et aux flottes minières de surface, où la puissance et la demande énergétique augmentent considérablement. Une étude de rétrofit à pile à combustible de 2025 pour le Komatsu 830E-5 a révélé que le système requis de pile à combustible, de batterie et de stockage d'hydrogène dépassait l'espace disponible dans les configurations actuelles des camions diesel. Cela soutient le cas des équipements lourds conçus à cet effet plutôt que de simples rétrofits. La classe inférieure à 50 CV est plus mature, tandis que le secteur des véhicules électriques hors route doit encore développer de nouvelles plateformes à haute puissance.

Par Application :
La Construction Ancre la Demande, les Mines Redéfinissent le Plafond de CroissanceLa construction représentait 38,38 % de la valeur du marché des véhicules électriques hors route en 2026. Les achats publics zéro émission en Europe et en Californie transforment les exigences de conformité en commandes de machines. Les chantiers urbains denses valorisent la réduction du bruit et l'absence d'émissions d'échappement au point d'utilisation. L'agriculture, la foresterie et la manutention élargissent la base de demande avec des tracteurs électriques, des chariots élévateurs à portée et des équipements portuaires, pour lesquels la recharge peut être planifiée.
Les mines devraient croître à un CAGR de 18,43 % jusqu'en 2032. Les applications souterraines peuvent bénéficier d'une demande de ventilation réduite, d'une chaleur moindre et de meilleures conditions de travail, et pas seulement d'une consommation d'énergie réduite des machines. Les véhicules miniers génèrent des émissions significatives en équivalent CO2 et représentent une part substantielle des émissions opérationnelles d'une mine typique. Des unités électriques ont été déployées sur des sites miniers, avec des commandes répétées enregistrées. L'adoption d'équipements hors route électriques dans les mines implique l'approvisionnement en énergie, la ventilation, le transport et la disponibilité des équipements.
Analyse Géographique
Europe
L'Europe a détenu une part de 29,80 % en 2026, une position qui reflète l'adoption précoce des politiques d'émissions, les achats municipaux actifs et les investissements solides des équipementiers locaux. La France a élargi le soutien E-TRANS en 2025 pour les machines de construction et agricoles électriques via un programme lié aux certificats d'économies d'énergie. Le Bauma Munich 2025 a présenté le pipeline de produits de la région avec des lancements de Volvo CE, Liebherr, Caterpillar et Komatsu. Dans la mine suédoise de Kristineberg, le transport électrifié en rampe d'Epiroc avec Boliden a augmenté la productivité de 23 % par rapport aux équipements diesel, renforçant davantage le marché des véhicules électriques hors route en Europe.
Asie-Pacifique
L'Asie-Pacifique a détenu une part de 39,50 % en 2026, la plus grande de toutes les régions, et devrait croître à un CAGR de 16,90 % jusqu'en 2032. La Chine est au cœur de cette position, car la pénétration des chargeuses électriques est passée de 1,1 % au T1 2023 à 17,1 % au T1 2025 [3]. L'Australie émerge également comme un site de test commercial, suite au contrat de Fortescue avec Epiroc pour des équipements miniers de surface autonomes et électriques dans le Pilbara.
Amérique du Nord, Amérique du Sud, et Moyen-Orient et Afrique
L'Amérique du Nord est soutenue par les réglementations californiennes sur les équipements et le projet d'incitation par bons pour les équipements hors route propres. La liste des modèles éligibles du CARB fournit aux entrepreneurs et aux acheteurs publics une référence pratique pour les équipements de construction et d'exploitation minière zéro émission. Au Canada, Epiroc a reçu une importante commande d'équipements électriques à batterie en mars 2025 pour la mine souterraine Lalor de Hudbay Minerals au Manitoba. L'Amérique du Sud présente une forte opportunité minière, tandis que le Moyen-Orient et l'Afrique nécessitent une infrastructure de recharge, une capacité de service et un soutien financier plus importants avant que les taux d'adoption puissent correspondre à ceux de l'Europe ou de l'Asie-Pacifique.
Paysage Concurrentiel
Concentration du Marché
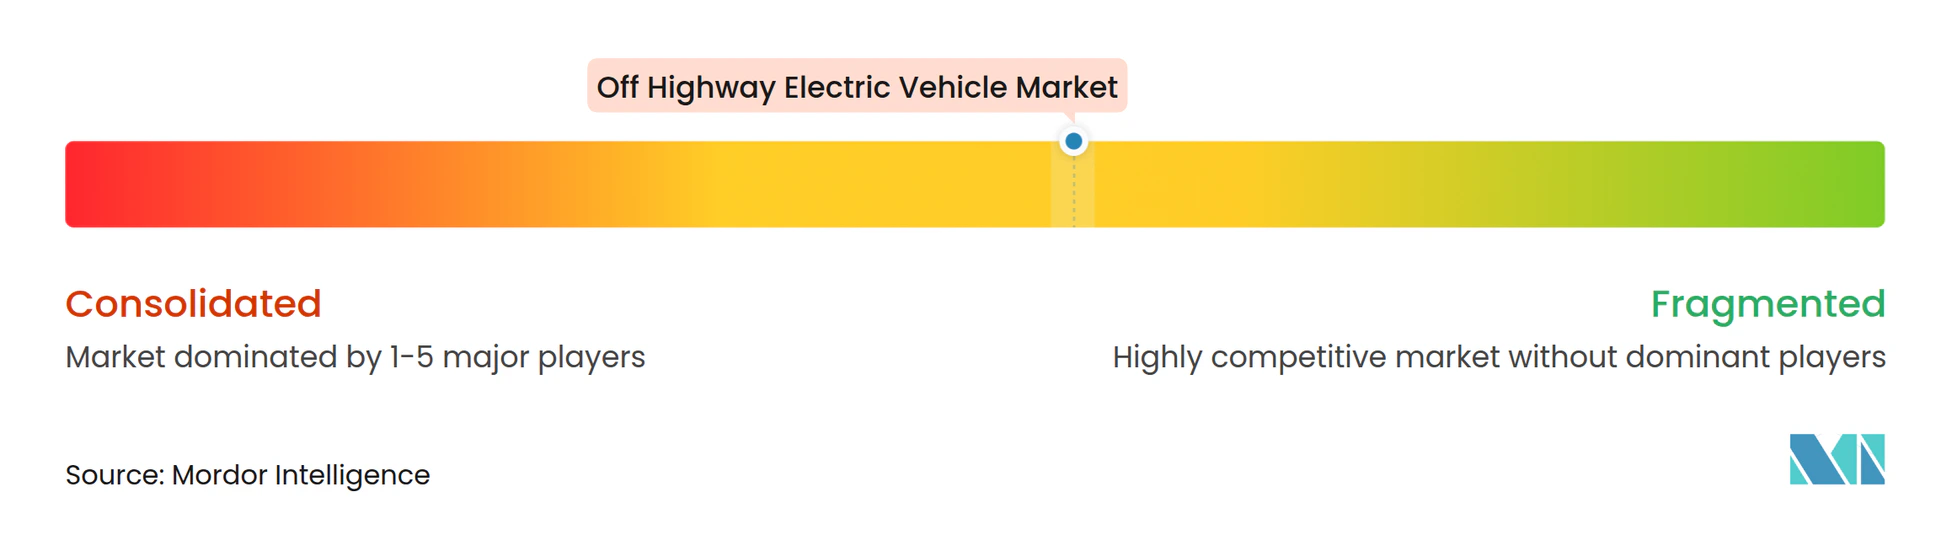
Le marché des véhicules électriques hors route est modérément concentré, avec des fabricants d'équipements établis menant les programmes de construction, d'exploitation minière et de manutention. Caterpillar, Volvo CE, Komatsu, Liebherr, JCB et Doosan Bobcat se font concurrence dans la construction grâce à la gamme de produits et à la couverture des services. XCMG, SANY, LiuGong et Zoomlion élargissent le nombre de modèles électriques disponibles en Chine. XCMG proposait l'une des gammes zéro émission les plus larges en Chine en 2025, comprenant 11 modèles de chargeuses électriques et 17 modèles d'excavatrices zéro émission. Epiroc avait plus de 600 unités électriques à batterie en exploitation fin 2025, avec 40 sites miniers ayant commandé ses équipements électriques à batterie.
La concurrence dépend du système d'équipement plus large, et pas seulement du véhicule lui-même. L'approche d'échange de batteries de Sandvik soutient les opérations souterraines continues et peut augmenter les coûts de changement une fois qu'une mine adopte son système d'exploitation. L'accord d'avril 2025 d'Epiroc avec Fortescue combine des équipements miniers autonomes et électriques. Komatsu a annoncé en juillet 2025 qu'il avait mis en service son camion diesel trolley 930E à motorisation agnostique de Boliden à la mine d'Aitik pour un essai sur le terrain de 12 mois. Les lancements des A30 et A40 Electric de Volvo CE étendent les options électriques aux classes de transport articulé plus grandes.
Les opportunités sur le marché des véhicules électriques hors route comprennent les systèmes de recharge compatibles avec les flottes mixtes, les services d'échange de batteries en dehors de la Chine et l'approvisionnement des sites éloignés avec un accès réseau limité. Caterpillar a acquis les actifs technologiques du développeur de tracteurs électriques et autonomes Monarch Tractor en 2026, ajoutant une capacité d'électrification agricole. Les spécialistes plus petits ont besoin de capacités de distribution, de service et de financement pour concurrencer les équipementiers établis. La position concurrentielle d'un fournisseur dépendra de plus en plus de la planification énergétique, de l'infrastructure de recharge, de la maintenance et du soutien aux données de flotte tout au long de la vie opérationnelle d'une machine.
Leaders du Secteur des Véhicules Électriques Hors Route
-
Caterpillar Inc.
-
Volvo Group
-
Komatsu Ltd.
-
Deere & Company
-
Xuzhou Construction Machinery Group Co., Ltd. (XCMG)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Véhicules Électriques Hors Route Entreprises couvertes dans ce rapport
- Caterpillar Inc.
- Komatsu Ltd.
- Volvo Group
- Hitachi Construction Machinery Co., Ltd.
- Liebherr-International AG
- Deere & Company
- CNH Industrial N.V.
- Doosan Bobcat Inc.
- J.C. Bamford Excavators Ltd.
- Sandvik AB
- Epiroc AB
- Xuzhou Construction Machinery Group Co., Ltd. (XCMG)
- SANY Heavy Industry Co., Ltd.
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
- Kubota Corporation
- Wacker Neuson SE
- Kobelco Construction Machinery Co., Ltd.
- HD Hyundai Construction Equipment Co., Ltd.
- Takeuchi Mfg. Co., Ltd.
- LiuGong Machinery Co., Ltd.
Développements industriels récents dans Marché des Véhicules Électriques Hors Route
- Septembre 2026 : Caterpillar a présenté le Cat D11 XE, son premier grand bouteur à transmission électrique, consommant jusqu'à 25 % moins de carburant par unité de matériau déplacé que le Cat D11 de nouvelle génération.
- Juin 2026 : Volvo Construction Equipment a lancé l'EWR150 Electric, sa première excavatrice sur roues entièrement électrique, en Europe, avec une batterie de 270 kWh et une recharge rapide en courant continu allant jusqu'à 150 kW.
- Avril 2026 : Volvo Construction Equipment a démarré la production en série des tombereaux articulés A30 Electric et A40 Electric dans son usine de Braås en Suède.
- Avril 2026 : Caterpillar a acquis les actifs technologiques du développeur de tracteurs électriques et autonomes Monarch Tractor.
Portée du Rapport Mondial sur le Marché des Véhicules Électriques Hors Route
Le rapport sur le marché des véhicules électriques hors route est segmenté par type d'équipement (excavatrices, chargeuses, camions à benne/de transport, chariots élévateurs et télescopiques, tracteurs et autres types d'équipements), propulsion (électrique à batterie, hybride électrique et pile à combustible hydrogène), capacité de batterie (moins de 50 kWh, 50–200 kWh et plus de 200 kWh), puissance (moins de 50 CV, 50–150 CV et plus de 150 CV), application (construction, mines, agriculture, manutention et autres applications), et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Excavatrices |
| Chargeuses (sur Roues et Minières) |
| Camions à Benne/de Transport |
| Chariots Élévateurs et Télescopiques |
| Tracteurs |
| Autres Types d'Équipements (Bouteurs, Niveleuses, Pulvérisateurs et Compacteurs) |
| Électrique à Batterie |
| Hybride Électrique |
| Pile à Combustible Hydrogène |
| Moins de 50 kWh |
| 50-200 kWh |
| Plus de 200 kWh |
| Moins de 50 CV |
| 50-150 CV |
| Plus de 150 CV |
| Construction |
| Mines |
| Agriculture |
| Manutention |
| Autres Applications (Foresterie) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Norvège | |
| Suède | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Chili | |
| Argentine | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Qatar | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Maroc | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type d'Équipement | Excavatrices | |
| Chargeuses (sur Roues et Minières) | ||
| Camions à Benne/de Transport | ||
| Chariots Élévateurs et Télescopiques | ||
| Tracteurs | ||
| Autres Types d'Équipements (Bouteurs, Niveleuses, Pulvérisateurs et Compacteurs) | ||
| Par Propulsion | Électrique à Batterie | |
| Hybride Électrique | ||
| Pile à Combustible Hydrogène | ||
| Par Capacité de Batterie | Moins de 50 kWh | |
| 50-200 kWh | ||
| Plus de 200 kWh | ||
| Par Puissance | Moins de 50 CV | |
| 50-150 CV | ||
| Plus de 150 CV | ||
| Par Application | Construction | |
| Mines | ||
| Agriculture | ||
| Manutention | ||
| Autres Applications (Foresterie) | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Norvège | ||
| Suède | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Argentine | ||
| Colombie | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Qatar | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Maroc | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour le marché des véhicules électriques hors route ?
Le marché des véhicules électriques hors route devrait croître à un CAGR de 15,64 % de 2027 à 2032, atteignant 35,40 milliards USD d'ici 2032.
Quel type d'équipement connaît la croissance la plus rapide ?
Les camions à benne et de transport devraient se développer à un CAGR de 16,86 % jusqu'en 2032, car les mines investissent dans de nouveaux systèmes d'énergie et de transport.
Pourquoi les mines constituent-elles un domaine de demande majeur pour les machines électriques ?
Les mines devraient croître à un CAGR de 18,43 % car les flottes électriques peuvent réduire les charges de ventilation et de chaleur en plus de la consommation d'énergie des machines.
Quel type de propulsion occupe la position actuelle la plus importante ?
Les équipements électriques à batterie représentaient 54,21 % de la valeur du marché en 2026 car ils disposent de la gamme de produits actuelle la plus large.
Qu'est-ce qui limite l'adoption des équipements lourds électriques ?
Le marché des véhicules électriques hors route est confronté à des coûts initiaux élevés, des valeurs de revente incertaines, l'accès à la recharge, la capacité réseau et les temps d'arrêt opérationnels.