
Tamaño y Participación del Mercado de Vehículos Eléctricos Fuera de Carretera
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 17.12 Mil millones de dólares |
| Tamaño del Mercado (2032) | 35.40 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.64 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos Eléctricos Fuera de Carretera por Mordor Intelligence
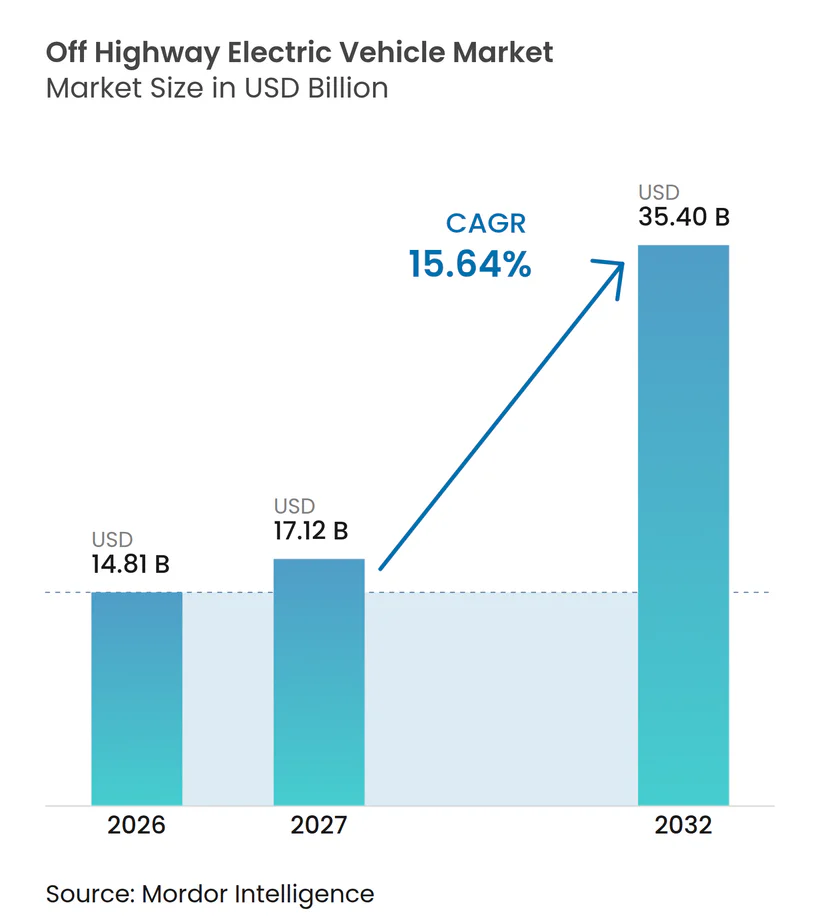
El tamaño del mercado de vehículos eléctricos fuera de carretera se valoró en 14,81 mil millones de USD en 2026 y se espera que crezca de 17,12 mil millones de USD en 2027 a 35,40 mil millones de USD para 2032, a una CAGR del 15,64% durante 2027-2032. El mercado de vehículos eléctricos fuera de carretera está pasando de pequeños proyectos piloto hacia la contratación formal de flotas, especialmente donde los contratos públicos exigen maquinaria de menores emisiones. Los operadores de construcción, minería, agricultura y manejo de materiales están evaluando el consumo de energía, las necesidades de mantenimiento, las emisiones en el sitio de trabajo y el acceso a la carga al reemplazar equipos. Europa se beneficia de las normas de emisiones fuera de carretera establecidas y de los requisitos locales de sitios de cero emisiones, mientras que China está aumentando la disponibilidad y el uso de cargadoras eléctricas. Los equipos de gran tamaño están atrayendo más atención porque una mayor capacidad de batería y capacidad de carga están ampliando el rango de trabajo que las máquinas eléctricas pueden completar. El mercado de vehículos eléctricos fuera de carretera también enfrenta limitaciones prácticas derivadas del costo inicial, los valores de reventa inciertos y la capacidad restringida de la red eléctrica en sitios de trabajo más antiguos.
Conclusiones Clave del Informe
- Por tipo de equipo, las carretillas elevadoras y los manipuladores telescópicos tuvieron una participación del 31,50% en 2026, mientras que se proyecta que los camiones de volteo/acarreo crezcan a una CAGR del 16,86% hasta 2032.
- Por propulsión, el eléctrico de batería tuvo una participación del 54,21% en 2026, mientras que se proyecta que la celda de combustible de hidrógeno crezca a una CAGR del 21,21% hasta 2032.
- Por capacidad de batería, el segmento de 50–200 kWh tuvo una participación del 42,87% en 2026, mientras que se proyecta que los sistemas de más de 200 kWh crezcan a una CAGR del 17,32% hasta 2032.
- Por potencia, el segmento de 50–150 HP tuvo una participación del 44,11% en 2026, mientras que se proyecta que las máquinas de más de 150 HP crezcan a una CAGR del 17,65% hasta 2032.
- Por aplicación, la construcción tuvo una participación del 38,38% en 2026, mientras que se proyecta que la minería crezca a una CAGR del 18,43% hasta 2032.
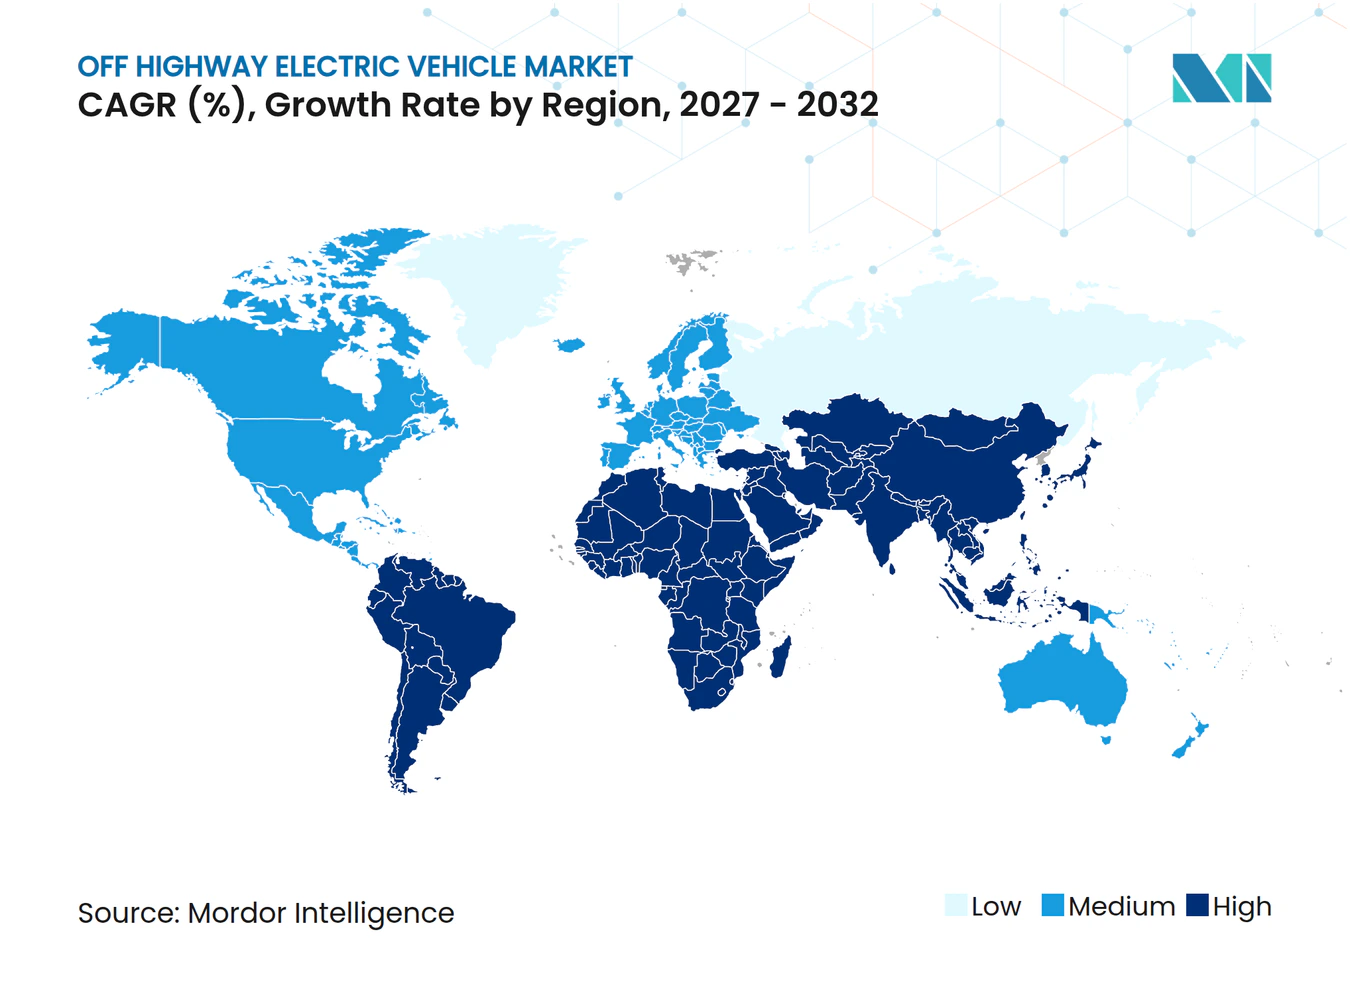
- Por geografía, Asia-Pacífico tuvo una participación del 39,50% en 2026 y se proyecta que crezca a una CAGR del 16,90% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las Normas de Emisiones Fuera de Carretera y Contratación de Cero Emisiones | +4.5% | Global, con mandatos a corto plazo concentrados en Europa y California | Corto plazo (≤ 2 años) |
| Menor Costo Total de Propiedad por Ahorro en Energía y Mantenimiento | +3.0% | Global, más fuerte en minas cerradas de alto uso y sitios logísticos | Mediano plazo (2–4 años) |
| Mejora de la Economía de las Baterías, Carga Rápida y Densidad de Energía | +2.5% | Global, con los fabricantes de equipos originales de Asia-Pacífico liderando el desarrollo de costos de LFP | Mediano plazo (2–4 años) |
| Comercialización más Amplia por Parte de los Fabricantes de Equipos Originales de Equipos Eléctricos Fuera de Carretera | +2.0% | Global, con lanzamientos en Europa, las Américas y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Ahorro en Ventilación y Calor en Minas por Desplazamiento del Diésel | +1.2% | Regiones mineras de Asia-Pacífico y América del Sur, con efectos secundarios en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Operación de Bajo Ruido y Cero Emisiones que Habilita Trabajo Urbano, en Interiores y Nocturno | +0.8% | Sitios de infraestructura urbana de Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las Normas de Emisiones Fuera de Carretera y Contratación de Cero Emisiones
La contratación de cero emisiones se está convirtiendo en una fuente directa de demanda de equipos en lugar de un objetivo de política general. El Programa de Construcción Limpia de California de la CARB, un marco de contratación voluntaria con implementación propuesta a partir de 2027, mantiene una lista de tipos de equipos de cero emisiones que los organismos adjudicadores participantes pueden exigir en proyectos públicos[1]. Los requisitos contractuales pueden restringir el uso de alternativas de combustión cuando se dispone de un modelo eléctrico calificado, trasladando la decisión a la etapa de contratación. En septiembre de 2025, Francia amplió su programa E-TRANS administrado por la ADEME, financiado a través de certificados de ahorro de energía, para apoyar la compra de al menos 400 máquinas de construcción eléctricas. Estas regulaciones dan a los gestores de flotas razones más sólidas para planificar compras eléctricas antes de que cada clase de máquina alcance una amplia madurez técnica.
Menor Costo Total de Propiedad por Ahorro en Energía y Mantenimiento
Los ahorros operativos son más altos cuando las máquinas operan de forma intensiva en sitios fijos con acceso confiable a la carga. Varios casos reportaron ahorros sustanciales en costos de energía, mientras que las cargadoras en plantas de cemento lograron períodos de recuperación de la inversión relativamente cortos. Las excavadoras mineras también recuperaron sus primas de precio rápidamente bajo condiciones similares de alta utilización. Sin embargo, las pruebas de campo encontraron que un mayor número de horas de operación no eliminó la brecha de costos con el diésel cuando el acceso a la red eléctrica y la logística de carga estaban restringidos. Por lo tanto, el mercado de vehículos eléctricos fuera de carretera ofrece la propuesta de costo más sólida para minas cerradas, plantas industriales y sitios logísticos con infraestructura de carga planificada. Los contratistas que trasladan equipos a sitios más antiguos enfrentan una estructura de costos diferente, ya que pueden necesitar suministros de energía temporales, almacenamiento de energía móvil o tiempo de inactividad adicional.
Mejora de la Economía de las Baterías, Carga Rápida y Densidad de Energía
Los equipos de carga están mejorando el uso práctico de las máquinas eléctricas de batería. En marzo de 2025, Danfoss presentó su cargador a bordo Editron ED3 de 44 kW, que ofrece el doble de potencia de carga que una unidad típica de 22 kW[2]. El producto puede reducir la necesidad de costosos equipos de carga rápida de corriente continua en algunos sitios de trabajo. El A30 Electric de Volvo CE tiene una batería de 450 kWh y puede cargarse del 20% al 80% en una hora utilizando un cargador de corriente continua de 350 kW.
Comercialización más Amplia por Parte de los Fabricantes de Equipos Originales de Equipos Eléctricos Fuera de Carretera
Los fabricantes de equipos originales están ampliando su oferta de modelos eléctricos más allá de la maquinaria compacta para incluir equipos más pesados de uso comercial. En Bauma 2025, Volvo CE presentó los transportadores articulados A30 Electric y A40 Electric, con cargas útiles de 29 toneladas y 39 toneladas, respectivamente. Liebherr presentó la excavadora de orugas eléctrica de batería R 920 G8-E con una opción de batería de alta capacidad en el mismo evento. Komatsu ha ofrecido la PC138E-11, una excavadora eléctrica de 13 toneladas, en Europa desde finales de 2023. Una mayor disponibilidad de productos ofrece a los operadores más opciones según el tipo de trabajo y permite que las redes de servicio acumulen experiencia. Como resultado, el mercado de vehículos eléctricos fuera de carretera se está expandiendo desde líneas de productos aisladas hacia flotas capaces de cubrir tareas rutinarias de carga, excavación, acarreo y trabajos subterráneos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital Inicial y Valor Residual Incierto | -2.5% | Global, más agudo en América del Sur, Oriente Medio y África, y entre contratistas más pequeños | Mediano plazo (2–4 años) |
| Restricciones de Carga, Capacidad de la Red Eléctrica y Tiempo de Inactividad | -1.5% | Global, más limitante en minas remotas y construcción en zonas industriales consolidadas con múltiples proyectos | Largo plazo (≥ 4 años) |
| Rendimiento de la Batería Sensible al Ciclo de Trabajo y al Clima | -1.0% | Norte de Canadá, Escandinavia y la Península Arábiga | Largo plazo (≥ 4 años) |
| Ecosistemas Fragmentados de Carga, Accesorios y Servicio | -0.5% | Global, más limitante en flotas con múltiples fabricantes de equipos originales | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital Inicial y Valor Residual Incierto
Los altos costos iniciales siguen siendo una barrera importante para la adopción, mientras que los valores de reventa inciertos complican el financiamiento para los contratistas más pequeños. Las reducciones proyectadas en el precio de las baterías por sí solas pueden no hacer que las cargadoras y excavadoras eléctricas sean competitivas en costos con los modelos diésel sin incentivos gubernamentales. El mercado de equipos pesados eléctricos de segunda mano se encuentra en sus primeras etapas, lo que limita la capacidad de los prestamistas para evaluar de manera confiable los riesgos al final de la vida útil de las baterías. Esta incertidumbre puede aumentar los costos de financiamiento y restringir las opciones de arrendamiento para los operadores sin grandes balances. Los mecanismos de política pueden apoyar la adopción de maquinaria de construcción eléctrica. Un apoyo político similar será necesario en América del Sur y en Oriente Medio y África para evitar que las restricciones de financiamiento frenen la adopción en estas regiones.
Restricciones de Carga, Capacidad de la Red Eléctrica y Tiempo de Inactividad
La carga crea desafíos interconectados de equipos, logística y planificación eléctrica para muchos operadores. Los costos de carga a nivel de sitio varían significativamente, desde conexiones básicas a la red eléctrica durante la noche hasta costosas soluciones de almacenamiento de energía móvil e intercambio de baterías. Los sitios de construcción más antiguos en áreas urbanas densas a menudo carecen de capacidad suficiente para cargar múltiples máquinas grandes durante la noche. El intercambio de baterías puede permitir operaciones continuas en minería y puertos, pero las flotas mixtas enfrentan estándares de interoperabilidad limitados. Los turnos largos y las aplicaciones de trabajo pesado siguen siendo particularmente desafiantes cuando el equipo no puede detenerse para cargarse. Estas restricciones indican que el mercado de vehículos eléctricos fuera de carretera evolucionará gradualmente en lugar de mediante la sustitución simultánea de equipos impulsados por diésel.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Los Camiones de Acarreo se Aceleran mientras las Carretillas Elevadoras LideranLas carretillas elevadoras y los manipuladores telescópicos tuvieron una participación del 31,50% en 2026, ya que la operación eléctrica de batería ya está bien establecida en las flotas de almacenes, logística y manejo industrial de materiales. Las cargadoras siguieron con una participación del 21,00%, habiendo entrado en despliegue comercial antes que los tipos de equipos más grandes porque a menudo operan en turnos predecibles en sitios fijos. La penetración de cargadoras eléctricas en China alcanzó el 17,1% en el primer trimestre de 2025, y los diez principales fabricantes representaron más del 90% de los modelos de cargadoras de cero emisiones disponibles. Esta base de suministro indica que el mercado de vehículos eléctricos fuera de carretera ha avanzado más rápidamente de los proyectos piloto a una contratación más amplia de cargadoras.
Se prevé que los camiones de volteo y acarreo crezcan a una CAGR del 16,86% hasta 2032. Su adopción requiere que los operadores rediseñen la infraestructura de carga, la gestión de energía y la planificación de flotas en lugar de reemplazar una sola máquina. Las plataformas modulares ayudan a las minas a mantener flexibilidad entre las opciones de energía de batería, trolebús e hidrógeno. En noviembre de 2025, Sandvik presentó el pernador de cables eléctrico de batería DS422iE, con baterías LFP y capacidad de Carga Durante la Perforación. Las excavadoras, tractores, topadoras, motoniveladoras y compactadoras permanecen en distintas etapas de comercialización, aunque la gama de productos eléctricos disponibles en estas categorías se está expandiendo.


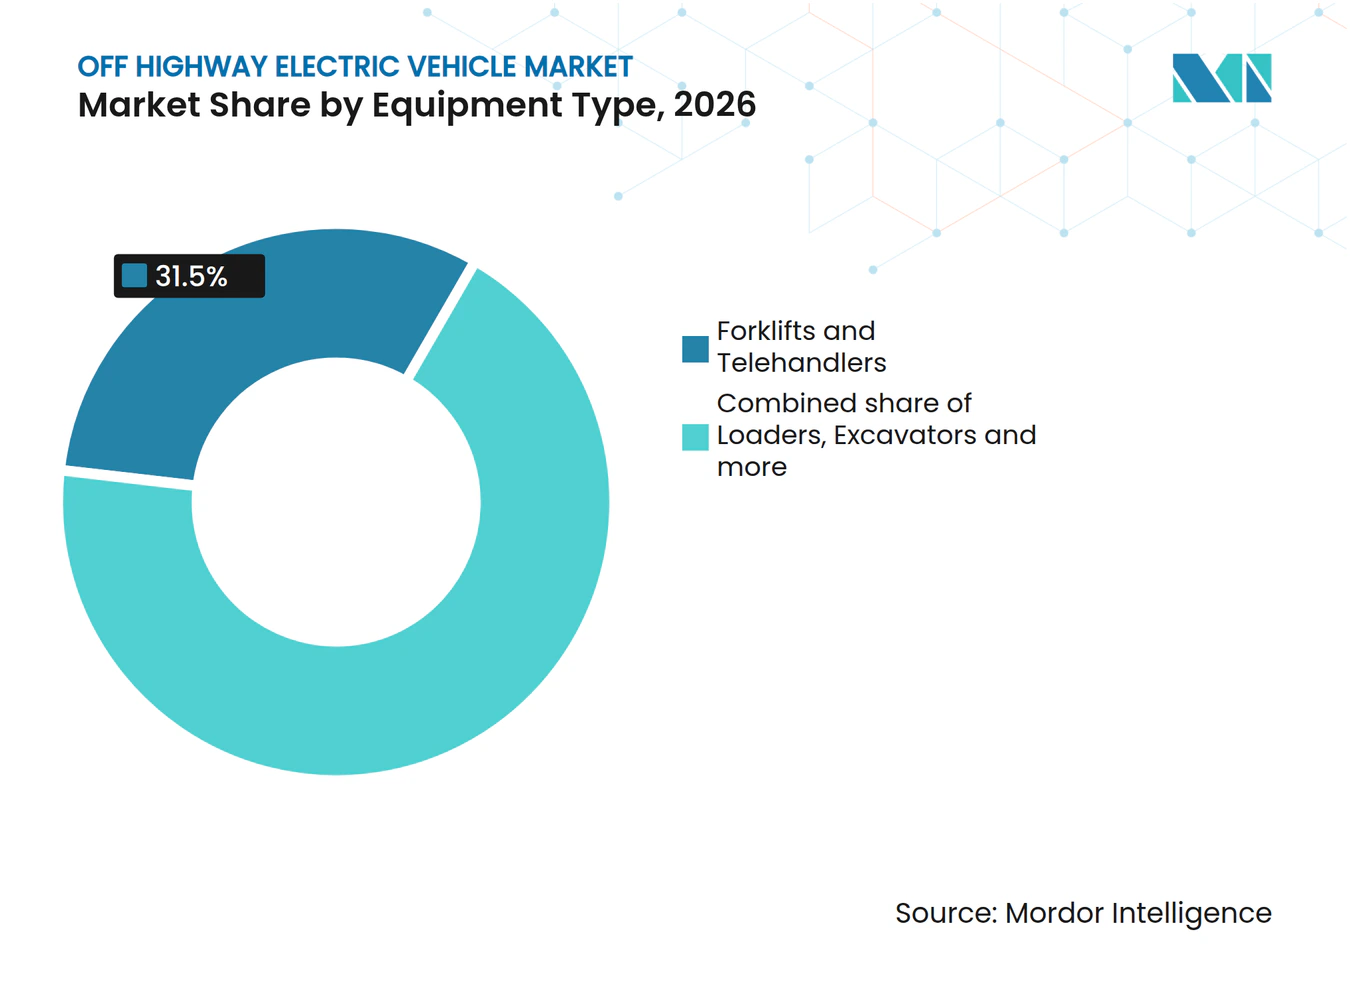
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Propulsión:
El Eléctrico de Batería Domina, la Celda de Combustible de Hidrógeno Define la Frontera del Trabajo PesadoLos equipos eléctricos de batería representaron el 54,21% del valor del mercado en 2026. Este segmento tiene la base de productos actual más amplia, ya que las baterías son adecuadas para equipos compactos y de tamaño mediano con patrones de trabajo establecidos. Las cadenas de suministro de LFP y la experiencia en campo han apoyado la adopción en aplicaciones con exigentes requisitos térmicos y de seguridad. Los sistemas híbridos mantienen un papel donde los turnos largos y la alta demanda de energía hacen que la operación solo con batería sea poco práctica. Cummins presentó un kit de modernización híbrido-eléctrico para el camión de acarreo Komatsu 930E-4 en The Electric Mine 2025 en Chile, con proyectos piloto planificados en dos minas chilenas.
Se prevé que los equipos de celda de combustible de hidrógeno crezcan a una CAGR del 21,21% hasta 2032. Este crecimiento refleja su idoneidad para camiones pesados que transportan grandes cargas útiles en turnos largos. En mayo de 2025, el Grupo Adani desplegó el primer camión minero de celda de combustible de hidrógeno de India, equipado con un motor de celda de combustible Ballard FCmove-XD de 120 kW. El vehículo tenía una capacidad de carga útil de 40 toneladas y un alcance de 200 km, ilustrando un caso de uso donde el peso de la batería y el tiempo de recarga presentan restricciones operativas. No se espera que la tecnología de celda de combustible de hidrógeno reemplace a los equipos eléctricos de batería en máquinas compactas y de rango medio.
Por Capacidad de Batería:
El Rango Medio Ancla el Volumen, la Alta Capacidad Escala con la Demanda MineraEl segmento de 50–200 kWh representó el 42,87% del valor del mercado en 2026. Cubre excavadoras compactas, minicargadoras y equipos de clase carretilla elevadora utilizados en construcción urbana, almacenes y sitios industriales cerrados. La R 920 G8-E de Liebherr tiene una opción de batería estándar de 188 kWh, ubicándola en el rango medio. Las máquinas en este rango generalmente pueden soportar turnos planificados de 6 a 8 horas con una sola carga, simplificando la programación para los operadores.
Se prevé que los sistemas de más de 200 kWh crezcan a una CAGR del 17,32% hasta 2032, impulsados por máquinas de construcción y minería más grandes que requieren más energía almacenada para turnos productivos. El A30 Electric de Volvo CE utiliza una batería de 450 kWh, mientras que la R 920 G8-E de Liebherr ofrece una opción de alta capacidad de 282 kWh. Los sistemas por debajo de 50 kWh sirven a transpaletas, carretillas elevadoras peatonales y microexcavadoras, donde la operación eléctrica ya es común. Los sistemas de mayor capacidad están expandiendo el mercado de vehículos eléctricos fuera de carretera hacia ciclos de trabajo más exigentes.
Por Potencia:
Las Máquinas de Potencia Media Impulsan el Volumen, la Alta Potencia Escala con el AcarreoEl segmento de 50–150 HP representó el 44,11% del valor del mercado en 2026. Este rango proporciona potencia suficiente para muchas tareas de construcción y apoyo minero sin superar los límites actuales de batería y carga. Un número creciente de modelos eléctricos de construcción y minería están ahora listados por programas públicos, lo que refleja la profundidad comercial disponible en las clases de máquinas relevantes. Los operadores a menudo pueden completar turnos estándar con carga planificada, lo que da a los proveedores una base práctica para la inversión en servicio, repuestos e infraestructura de carga.
Se prevé que el segmento de más de 150 HP crezca a una CAGR del 17,65% hasta 2032. Esta categoría está vinculada a equipos de construcción más grandes y flotas de minería a cielo abierto, donde la demanda de potencia y energía aumenta significativamente. Un estudio de modernización con celda de combustible de 2025 para el Komatsu 830E-5 encontró que el sistema requerido de celda de combustible, batería y almacenamiento de hidrógeno superaba el espacio disponible en los diseños actuales de camiones diésel. Esto respalda el caso de equipos pesados diseñados específicamente en lugar de simples modernizaciones. La clase de menos de 50 HP es más madura, mientras que la industria de vehículos eléctricos fuera de carretera aún debe desarrollar nuevas plataformas de alta potencia.

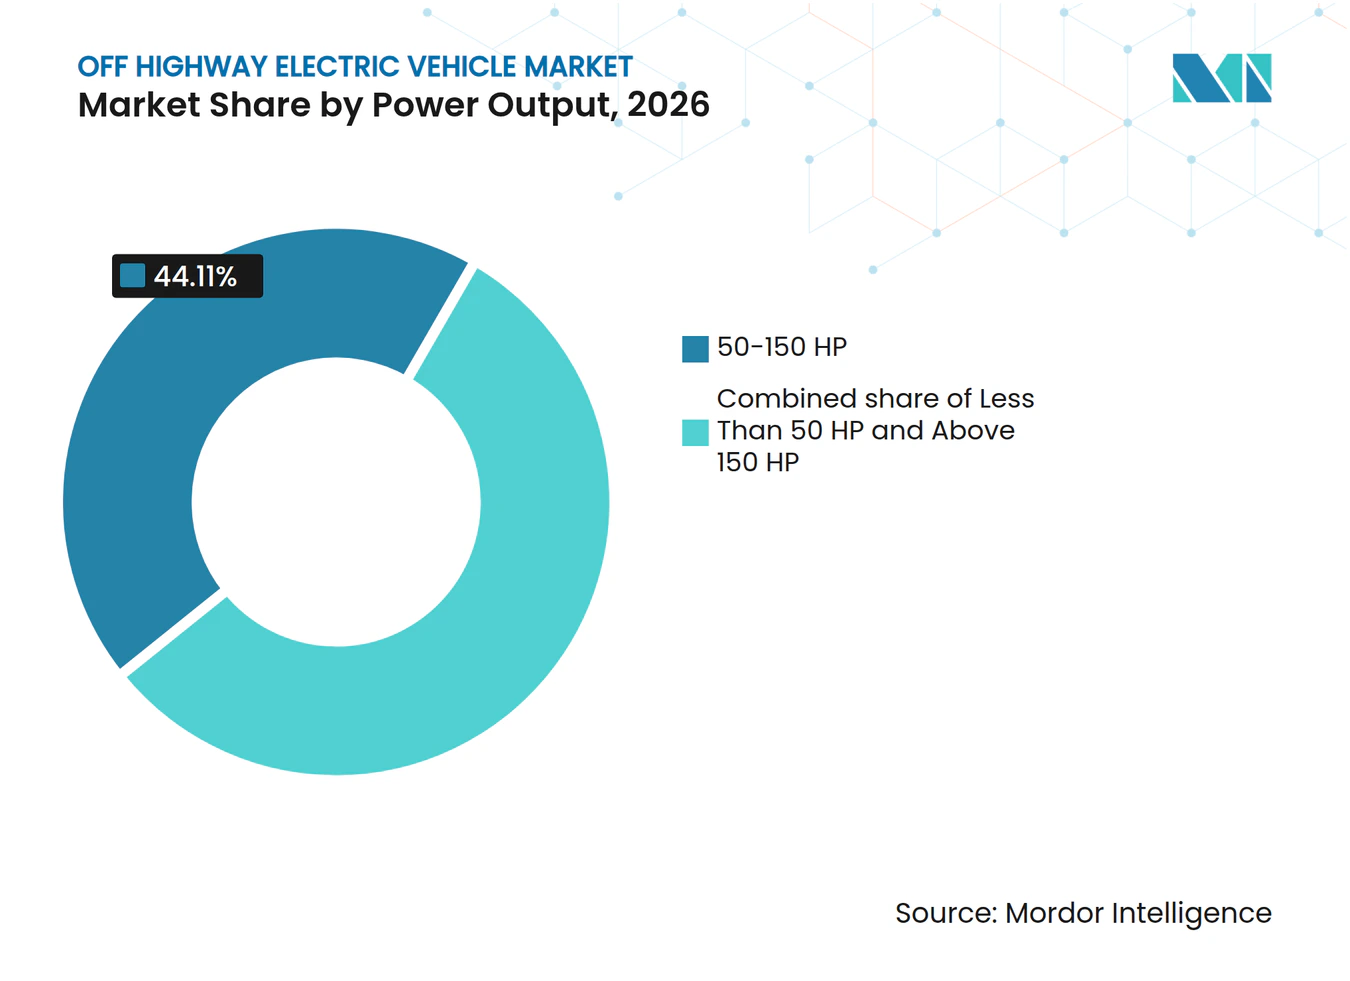
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación:
La Construcción Ancla la Demanda, la Minería Redefine el Techo de CrecimientoLa construcción representó el 38,38% del valor del mercado de vehículos eléctricos fuera de carretera en 2026. La contratación de cero emisiones en Europa y California está convirtiendo los requisitos de cumplimiento en pedidos de máquinas. Los sitios de trabajo urbanos densos valoran la reducción de ruido y la ausencia de emisiones de escape en el punto de uso. La agricultura, la silvicultura y el manejo de materiales amplían la base de demanda con tractores eléctricos, apiladores de alcance y equipos portuarios, para los cuales la carga puede planificarse.
Se prevé que la minería crezca a una CAGR del 18,43% hasta 2032. Las aplicaciones subterráneas pueden beneficiarse de una menor demanda de ventilación, reducción del calor y mejores condiciones para los trabajadores, no solo de un menor consumo de energía de las máquinas. Los vehículos mineros generan emisiones significativas equivalentes de CO2 y representan una parte sustancial de las emisiones operativas de una mina típica. Las unidades eléctricas se han desplegado en sitios mineros, con pedidos repetidos registrados. La adopción de equipos eléctricos fuera de carretera en minería involucra el suministro de energía, la ventilación, el acarreo y la disponibilidad de equipos.
Análisis Geográfico
Europa
Europa tuvo una participación del 29,80% en 2026, una posición que refleja la adopción temprana de políticas de emisiones, la contratación municipal activa y la fuerte inversión local de los fabricantes de equipos originales. Francia amplió el apoyo de E-TRANS en 2025 para máquinas de construcción y agrícolas eléctricas a través de un programa vinculado a certificados de ahorro de energía. Bauma Múnich 2025 mostró el pipeline de productos de la región con lanzamientos de Volvo CE, Liebherr, Caterpillar y Komatsu. En la mina Kristineberg de Suecia, el acarreo electrificado en rampa de Epiroc con Boliden aumentó la productividad en un 23% en comparación con los equipos impulsados por diésel, fortaleciendo aún más el mercado de vehículos eléctricos fuera de carretera en Europa.
Asia-Pacífico
Asia-Pacífico tuvo una participación del 39,50% en 2026, la mayor de cualquier región, y se prevé que crezca a una CAGR del 16,90% hasta 2032. China es central en esta posición, ya que la penetración de cargadoras eléctricas aumentó del 1,1% en el primer trimestre de 2023 al 17,1% en el primer trimestre de 2025 [3]. Australia también está emergiendo como un lugar de pruebas comerciales, tras el contrato de Fortescue con Epiroc para equipos de minería a cielo abierto autónomos y eléctricos en el Pilbara.
América del Norte, América del Sur y Oriente Medio y África
América del Norte está respaldada por las regulaciones de equipos de California y el Proyecto de Incentivo con Vales para Equipos Eléctricos Fuera de Carretera Limpios. La lista de modelos elegibles de la CARB proporciona a los contratistas y compradores públicos una referencia práctica para equipos de construcción y minería de cero emisiones. En Canadá, Epiroc recibió un gran pedido de equipos eléctricos de batería en marzo de 2025 para la mina subterránea Lalor de Hudbay Minerals en Manitoba. América del Sur presenta una sólida oportunidad minera, mientras que Oriente Medio y África requieren mayor infraestructura de carga, capacidad de servicio y apoyo financiero antes de que las tasas de adopción puedan igualar las de Europa o Asia-Pacífico.
Panorama Competitivo
Concentración del Mercado
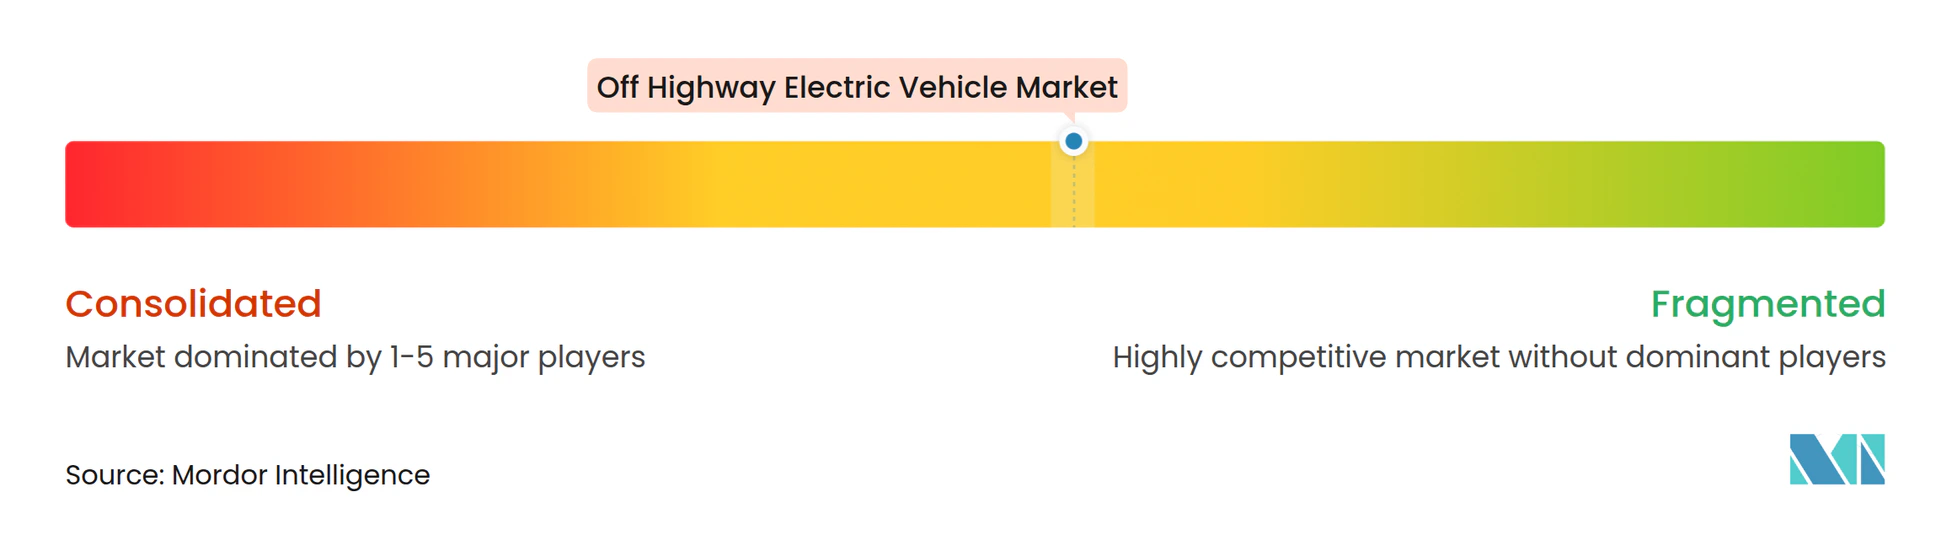
El mercado de vehículos eléctricos fuera de carretera está moderadamente concentrado, con fabricantes de equipos establecidos liderando los programas de construcción, minería y manejo de materiales. Caterpillar, Volvo CE, Komatsu, Liebherr, JCB y Doosan Bobcat compiten en construcción a travs de la gama de productos y la cobertura de servicio. XCMG, SANY, LiuGong y Zoomlion están ampliando el número de modelos eléctricos disponibles en China. XCMG ofreció una de las gamas de cero emisiones más amplias en China en 2025, incluyendo 11 modelos de cargadoras eléctricas y 17 modelos de excavadoras de cero emisiones. Epiroc tenía más de 600 unidades eléctricas de batería en operación a finales de 2025, con 40 sitios mineros habiendo pedido sus equipos eléctricos de batería.
La competencia depende del sistema de equipos más amplio, no solo del vehículo en sí. El enfoque de intercambio de baterías de Sandvik apoya las operaciones subterráneas continuas y puede aumentar los costos de cambio una vez que una mina adopta su sistema operativo. El acuerdo de Epiroc de abril de 2025 con Fortescue combina equipos mineros autónomos y eléctricos. Komatsu anunció en julio de 2025 que había puesto en servicio su camión de trolebús diésel Power Agnostic 930E en la mina Aitik de Boliden para una prueba de campo de 12 meses. Los lanzamientos del A30 y A40 Electric de Volvo CE amplían las opciones eléctricas a clases de acarreo articulado más grandes.
Las oportunidades en el mercado de vehículos eléctricos fuera de carretera incluyen sistemas de carga compatibles con flotas mixtas, servicios de intercambio de baterías fuera de China y suministro a sitios remotos con acceso limitado a la red eléctrica. Caterpillar adquirió los activos tecnológicos del desarrollador de tractores eléctricos y autónomos Monarch Tractor en 2026, añadiendo capacidad de electrificación agrícola. Los especialistas más pequeños requieren capacidades de distribución, servicio y financiamiento para competir con los fabricantes de equipos originales establecidos. La posición competitiva de un proveedor dependerá cada vez más de la planificación energética, la infraestructura de carga, el mantenimiento y el soporte de datos de flotas a lo largo de la vida operativa de una máquina.
Líderes de la Industria de Vehículos Eléctricos Fuera de Carretera
-
Caterpillar Inc.
-
Volvo Group
-
Komatsu Ltd.
-
Deere & Company
-
Xuzhou Construction Machinery Group Co., Ltd. (XCMG)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vehículos Eléctricos Fuera de Carretera Empresas cubiertas en este informe
- Caterpillar Inc.
- Komatsu Ltd.
- Volvo Group
- Hitachi Construction Machinery Co., Ltd.
- Liebherr-International AG
- Deere & Company
- CNH Industrial N.V.
- Doosan Bobcat Inc.
- J.C. Bamford Excavators Ltd.
- Sandvik AB
- Epiroc AB
- Xuzhou Construction Machinery Group Co., Ltd. (XCMG)
- SANY Heavy Industry Co., Ltd.
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
- Kubota Corporation
- Wacker Neuson SE
- Kobelco Construction Machinery Co., Ltd.
- HD Hyundai Construction Equipment Co., Ltd.
- Takeuchi Mfg. Co., Ltd.
- LiuGong Machinery Co., Ltd.
Desarrollos recientes de la industria en Mercado de Vehículos Eléctricos Fuera de Carretera
- Septiembre de 2026: Caterpillar presentó el Cat D11 XE, su primera topadora grande de accionamiento eléctrico, que utiliza hasta un 25% menos de combustible por unidad de material movido que el Cat D11 de próxima generación.
- Junio de 2026: Volvo Construction Equipment lanzó el EWR150 Electric, su primera excavadora de ruedas totalmente eléctrica, en Europa, con una batería de 270 kWh y hasta 150 kW de carga rápida de corriente continua.
- Abril de 2026: Volvo Construction Equipment inició la producción en serie de los transportadores articulados A30 Electric y A40 Electric en su planta de Braås en Suecia.
- Abril de 2026: Caterpillar adquirió los activos tecnológicos del desarrollador de tractores eléctricos y autónomos Monarch Tractor.
Alcance del Informe Global del Mercado de Vehículos Eléctricos Fuera de Carretera
El Informe del Mercado de Vehículos Eléctricos Fuera de Carretera está Segmentado por Tipo de Equipo (Excavadoras, Cargadoras, Camiones de Volteo/Acarreo, Carretillas Elevadoras y Manipuladores Telescópicos, Tractores y Otros Tipos de Equipos), Propulsión (Eléctrico de Batería, Eléctrico Híbrido y Celda de Combustible de Hidrógeno), Capacidad de Batería (Por Debajo de 50 kWh, 50–200 kWh y Más de 200 kWh), Potencia (Menos de 50 HP, 50–150 HP y Más de 150 HP), Aplicación (Construcción, Minería, Agricultura, Manejo de Materiales y Otras Aplicaciones) y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Excavadoras |
| Cargadoras (de Ruedas y Mineras) |
| Camiones de Volteo/Acarreo |
| Carretillas Elevadoras y Manipuladores Telescópicos |
| Tractores |
| Otros Tipos de Equipos (Topadoras, Motoniveladoras, Pulverizadoras y Compactadoras) |
| Eléctrico de Batería |
| Eléctrico Híbrido |
| Celda de Combustible de Hidrógeno |
| Por Debajo de 50 kWh |
| 50-200 kWh |
| Más de 200 kWh |
| Menos de 50 HP |
| 50-150 HP |
| Más de 150 HP |
| Construcción |
| Minería |
| Agricultura |
| Manejo de Materiales |
| Otras Aplicaciones (Silvicultura) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Noruega | |
| Suecia | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Chile | |
| Argentina | |
| Colombia | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Marruecos | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Equipo | Excavadoras | |
| Cargadoras (de Ruedas y Mineras) | ||
| Camiones de Volteo/Acarreo | ||
| Carretillas Elevadoras y Manipuladores Telescópicos | ||
| Tractores | ||
| Otros Tipos de Equipos (Topadoras, Motoniveladoras, Pulverizadoras y Compactadoras) | ||
| Por Propulsión | Eléctrico de Batería | |
| Eléctrico Híbrido | ||
| Celda de Combustible de Hidrógeno | ||
| Por Capacidad de Batería | Por Debajo de 50 kWh | |
| 50-200 kWh | ||
| Más de 200 kWh | ||
| Por Potencia | Menos de 50 HP | |
| 50-150 HP | ||
| Más de 150 HP | ||
| Por Aplicación | Construcción | |
| Minería | ||
| Agricultura | ||
| Manejo de Materiales | ||
| Otras Aplicaciones (Silvicultura) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Noruega | ||
| Suecia | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Chile | ||
| Argentina | ||
| Colombia | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Marruecos | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el mercado de vehículos eléctricos fuera de carretera?
Se prevé que el mercado de vehículos eléctricos fuera de carretera crezca a una CAGR del 15,64% de 2027 a 2032, alcanzando 35,40 mil millones de USD para 2032.
¿Qué tipo de equipo está creciendo más rápido?
Se prevé que los camiones de volteo y acarreo se expandan a una CAGR del 16,86% hasta 2032 a medida que las minas invierten en nuevos sistemas de energía y acarreo.
¿Por qué la minería es una área de demanda importante para la maquinaria eléctrica?
Se prevé que la minería crezca a una CAGR del 18,43% porque las flotas eléctricas pueden reducir las cargas de ventilación y calor junto con el consumo de energía de las máquinas.
¿Qué tipo de propulsión tiene la posición actual más grande?
Los equipos eléctricos de batería representaron el 54,21% del valor del mercado en 2026 porque tienen la gama de productos actual más amplia.
¿Qué limita la adopción de equipos pesados eléctricos?
El mercado de vehículos eléctricos fuera de carretera enfrenta altos costos iniciales, valor de reventa incierto, acceso a la carga, capacidad de la red eléctrica y tiempo de inactividad operativo.