
Tamaño y Participación del Mercado de Consolidación de Grupaje Oceánico NVOCC
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 14.46 Mil millones de dólares |
| Tamaño del Mercado (2032) | 19.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.93 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
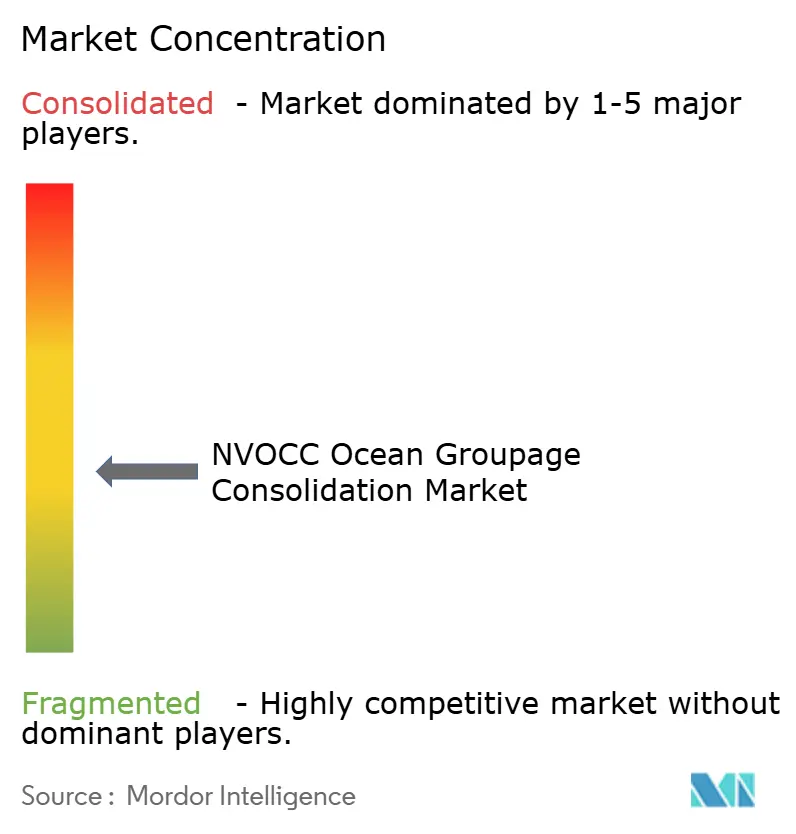
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Consolidación de Grupaje Oceánico NVOCC por Mordor Intelligence
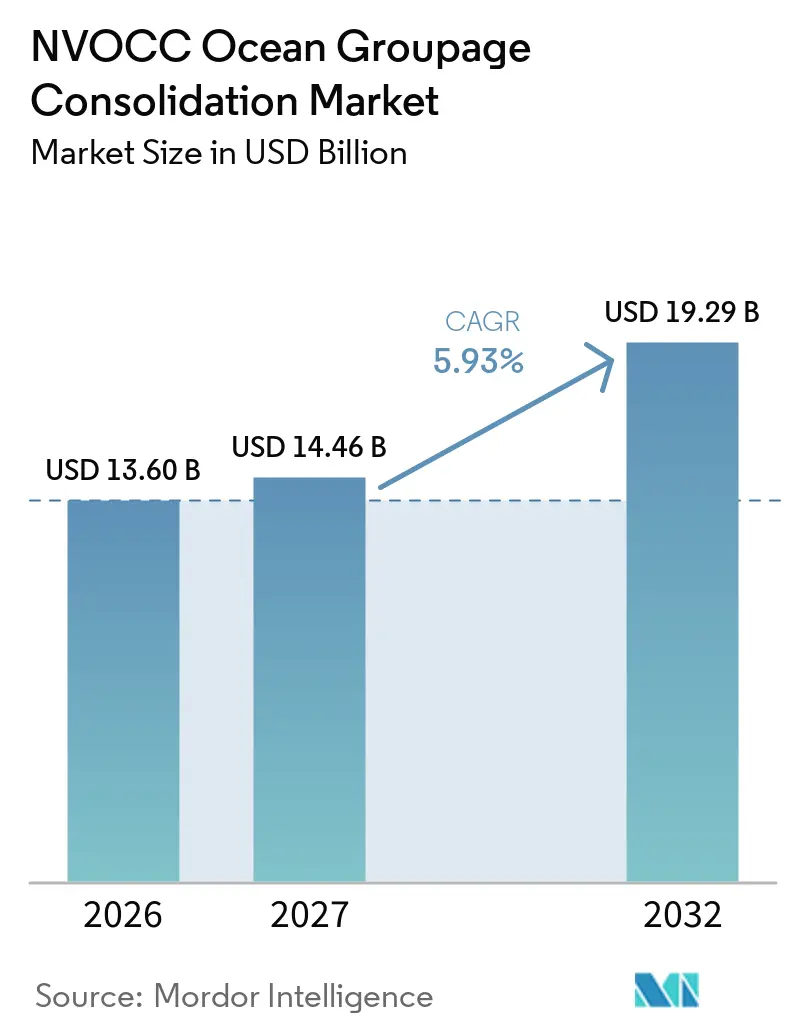
Se proyecta que el tamaño del mercado de consolidación de grupaje oceánico NVOCC se expanda desde 13,60 mil millones de USD en 2026 y 14,46 mil millones de USD en 2027 hasta 19,29 mil millones de USD en 2032, registrando una CAGR del 5,93% entre 2027 y 2032.
El mercado de consolidación de grupaje oceánico NVOCC está respaldado por un número creciente de envíos por debajo de la carga de contenedor completo que no justifican un contenedor completo ni el flete aéreo. El comercio electrónico transfronterizo ha ampliado el abastecimiento en varios países manufactureros y ha aumentado el flujo de pedidos más pequeños. Los cambios en el abastecimiento relacionados con aranceles también han incrementado los movimientos de carga de múltiples orígenes desde Vietnam, India y México. Este entorno favorece a los proveedores que pueden consolidar el flete de manera confiable, gestionar la documentación y proporcionar visibilidad de los envíos. El mercado de consolidación de grupaje oceánico NVOCC también enfrenta presión por las tasas oceánicas variables, los retrasos portuarios y los mayores requisitos de cumplimiento.
Conclusiones Clave del Informe
- Por tipo de servicio, los servicios de consolidación representaron el 43,50% de la participación del mercado de consolidación de grupaje oceánico NVOCC en 2026, mientras que se prevé que los servicios de valor agregado se expandan a una CAGR del 7,69% hasta 2032.
- Por usuario final, manufactura y automotriz representaron el 25,52% del tamaño del mercado de consolidación de grupaje oceánico NVOCC en 2026, mientras que el comercio minorista y el comercio electrónico registraron la CAGR proyectada más alta del 7,93% hasta 2032.
- Por tipo de carga, la carga seca y general representó el 67,10% de la participación del mercado de consolidación de grupaje oceánico NVOCC en 2026, mientras que la carga refrigerada y con control de temperatura avanza a una CAGR del 8,05% hasta 2032.
- Por geografía, Asia-Pacífico representó el 35,80% del tamaño del mercado de consolidación de grupaje oceánico NVOCC en 2026 y se prevé que registre una CAGR del 7,78% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Comercio Electrónico Transfronterizo y Lotes de Envío Más Pequeños | +1.8% | Global, concentrado en Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Participación de las PYME en las Exportaciones y Diversificación del Abastecimiento | +1.4% | Global, con alta relevancia en el Sudeste Asiático, Asia del Sur y América Latina | Corto plazo (≤ 2 años) |
| Ventaja de Costo Oceánico para Carga No Urgente | +1.2% | Global, más fuerte en las rutas comerciales de Asia-Pacífico a América del Norte y de Asia-Pacífico a Europa | Mediano plazo (2-4 años) |
| Reserva, Documentación y Visibilidad de Envíos Habilitadas por API | +0.9% | Global, con mayor aceleración en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Abastecimiento de Múltiples Orígenes y Densidad de Microconsolidación | +0.7% | Corredores de origen en el Sudeste Asiático, Asia del Sur, México y Europa del Este | Mediano plazo (2-4 años) |
| Acuerdos de Libre Comercio y Conectividad Puerto-Hinterland | +0.5% | Corredor RCEP, zona USMCA, rutas UE-Mercosur y ASEAN-MEA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Comercio Electrónico Transfronterizo y Lotes de Envío Más Pequeños
El comercio electrónico transfronterizo ha cambiado el perfil de tamaño de los envíos oceánicos al incrementar la actividad de reabastecimiento directo al consumidor. Los vendedores que abastecen desde Asia frecuentemente mueven carga por debajo de 10 metros cúbicos, lo que está por debajo del umbral para un contenedor de 20 pies dedicado. Esos pedidos ingresan a redes de contenedores compartidos porque el servicio exprés de paquetería no es adecuado para cargas de reabastecimiento más grandes. La eliminación del umbral de minimis de 800 USD para mercancías de origen chino y de Hong Kong a principios de 2025 redirigió parte del comercio de paquetería hacia movimientos oceánicos formales y documentados. La UNCTAD espera que el comercio marítimo en contenedores crezca un 2,3% anual de 2026 a 2030, proporcionando una base de volumen estable para el mercado de consolidación de grupaje oceánico NVOCC.Revisión del Transporte Marítimo 2025, Capítulo I: Comercio Marítimo Internacional, 2025, unctad.org">[1]
Participación de las PYME en las Exportaciones y Diversificación del Abastecimiento
Las pequeñas y medianas empresas representan el 36% de las exportaciones y el 41% de las importaciones en las economías desarrolladas, según la OMA, la OMC y la CCI.Integración de las MIPYME en los Programas de Operador Económico Autorizado, noviembre de 2025, wcoomd.org">[2] Estas empresas a menudo tienen tamaños de envío demasiado grandes para el flete exprés pero demasiado pequeños para llenar un contenedor cada semana. El mercado de consolidación de grupaje oceánico NVOCC depende, por tanto, de su acceso al comercio documentado y a procesos aduaneros predecibles. Los fabricantes ampliaron el abastecimiento secundario en Vietnam, India y México durante 2025 a medida que la política arancelaria aumentó el valor de las ubicaciones de suministro alternativas. La consolidación del comprador puede combinar carga de varios proveedores asiáticos antes de la exportación y reducir los costos de estación de flete de contenedores a puerto entre un 15% y un 25%. Los programas de Operador Económico Autorizado escalonados pueden reducir las barreras de facilitación del comercio que enfrentan los exportadores más pequeños.
Ventaja de Costo Oceánico para Carga No Urgente
El grupaje oceánico sigue siendo menos costoso que el flete aéreo cuando el expedidor puede aceptar un tiempo de tránsito de 14 a 21 días. Las tarifas spot más bajas en 2025 hicieron que el transporte oceánico fuera más adecuado para el flete de reabastecimiento no urgente. El mercado de consolidación de grupaje oceánico NVOCC se beneficia cuando los expedidores pueden aceptar un tiempo de tránsito más largo a cambio de menores costos de transporte. Los niveles de tarifas más bajos también mejoran la economía de llenar contenedores compartidos porque más envíos califican para el movimiento oceánico. Los expedidores que pasaron de LCL a FCL durante períodos de tarifas elevadas pueden volver a cargas compartidas a medida que los precios de los transportistas se normalizan. La ventaja de costo es más fuerte en las principales rutas de Asia-Pacífico a América del Norte y de Asia-Pacífico a Europa, donde los calendarios de consolidación pueden respaldar salidas frecuentes.
Reserva, Documentación y Visibilidad de Envíos Habilitadas por API
La Asociación Digital de Transporte Marítimo en Contenedores publicó las versiones finales de los estándares Booking 2.0 y Bill of Lading 3.0 en febrero de 2025.Publicación de las Versiones Finales de los Estándares Booking 2.0 y Bill of Lading 3.0, febrero de 2025, dcsa.org">[3] Los estándares respaldaron a 10 grandes transportistas oceánicos que representaban el 75% del volumen del comercio mundial y proporcionaron una estructura de API común para transitarios y NVOCC. La Asociación Digital de Transporte Marítimo en Contenedores también completó la primera transacción interoperable de conocimiento de embarque electrónico basada en estándares en mayo de 2025. Los envíos en contenedores compartidos requieren muchos conocimientos de embarque de casa y registros aduaneros, por lo que menos entradas manuales pueden mejorar la disciplina operativa. La plataforma ECU360 de ECU Worldwide y las capacidades de tarifas en tiempo real de Vanguard Logistics muestran cómo las herramientas digitales están avanzando hacia los servicios de consolidación especializados. Las verificaciones de documentación más rápidas pueden reducir los retrasos antes del cierre del contenedor y mejorar el uso del equipo disponible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión Portuaria e Infiabilidad de los Horarios | -1.2% | Global, más aguda en el Norte de Europa, América del Sur y el Sur y Sudeste Asiático | Corto plazo (≤ 2 años) |
| Volatilidad de las Tarifas Oceánicas y Utilización Variable de Contenedores | -0.9% | Global, con mayor impacto en las rutas comerciales de Asia-Pacífico a América del Norte y de Asia-Pacífico a Europa | Corto plazo (≤ 2 años) |
| Cumplimiento Aduanero, de Seguridad y de Consignaciones Mixtas | -0.7% | Global, amplificado en los centros multimodales y en jurisdicciones de altos aranceles | Mediano plazo (2-4 años) |
| Carga de Contabilidad de Carbono y Trazabilidad de Datos | -0.5% | Corredores adyacentes a la UE y viajes que hacen escala en puertos de la UE, con mayor repercusión global después de 2028 | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Congestión Portuaria e Infiabilidad de los Horarios
La fiabilidad de los horarios del transporte marítimo mundial de contenedores promedió el 65,2% en septiembre de 2025 y cayó al 61,4% en octubre de 2025.La Fiabilidad de los Horarios Globales Cae al 61,4% en Octubre de 2025, Según Sea-Intelligence, noviembre de 2025, worldports.org">[4] Los retrasos promedio para las llegadas tardías de buques alcanzaron los 4,98 días durante octubre de 2025. Una salida perdida afecta a todos los co-cargadores en un contenedor compartido porque cada envío tiene una fecha de preparación de carga y un requisito de entrega diferentes. La rotación de capacidad en la ruta Asia-Norte de Europa alcanzó los 11,0 millones de TEU en 2025, en comparación con un rango histórico de 3 a 5 millones de TEU de 2012 a 2019. La utilización del patio de Amberes alcanzó el 90% para contenedores secos y refrigerados a finales de octubre de 2025, mientras que Santos y Paranaguá también experimentaron cuellos de botella. Estas condiciones debilitan el argumento a favor del grupaje oceánico cuando la carga farmacéutica, de moda y de comercio minorista estacional no puede tolerar retrasos.
Volatilidad de las Tarifas Oceánicas y Utilización Variable de Contenedores
Las tarifas spot en la ruta de Shanghái a la Costa Oeste de los Estados Unidos aumentaron un 57,3% entre abril y mayo de 2025 antes de caer más tarde en el año. Las grandes oscilaciones de tarifas cambian la diferencia de precio entre LCL y FCL y dificultan el mantenimiento de cotizaciones a largo plazo. Las tarifas altas pueden llevar a los expedidores a consolidar el flete por su cuenta o a aplazar las reservas hasta que los precios se estabilicen. En ciclos de flete más fuertes, los transportistas pueden priorizar el FCL en puertos con restricciones y reducir el espacio disponible para las reservas de LCL. Los traslados de carga aumentan entonces el costo efectivo del transporte en contenedores compartidos. Un escenario de escalada arancelaria total modelado por la UNCTAD mostró una posible disminución del 6% al 10% en el comercio marítimo mundial, lo que podría debilitar la densidad de consolidación en las rutas de menor volumen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
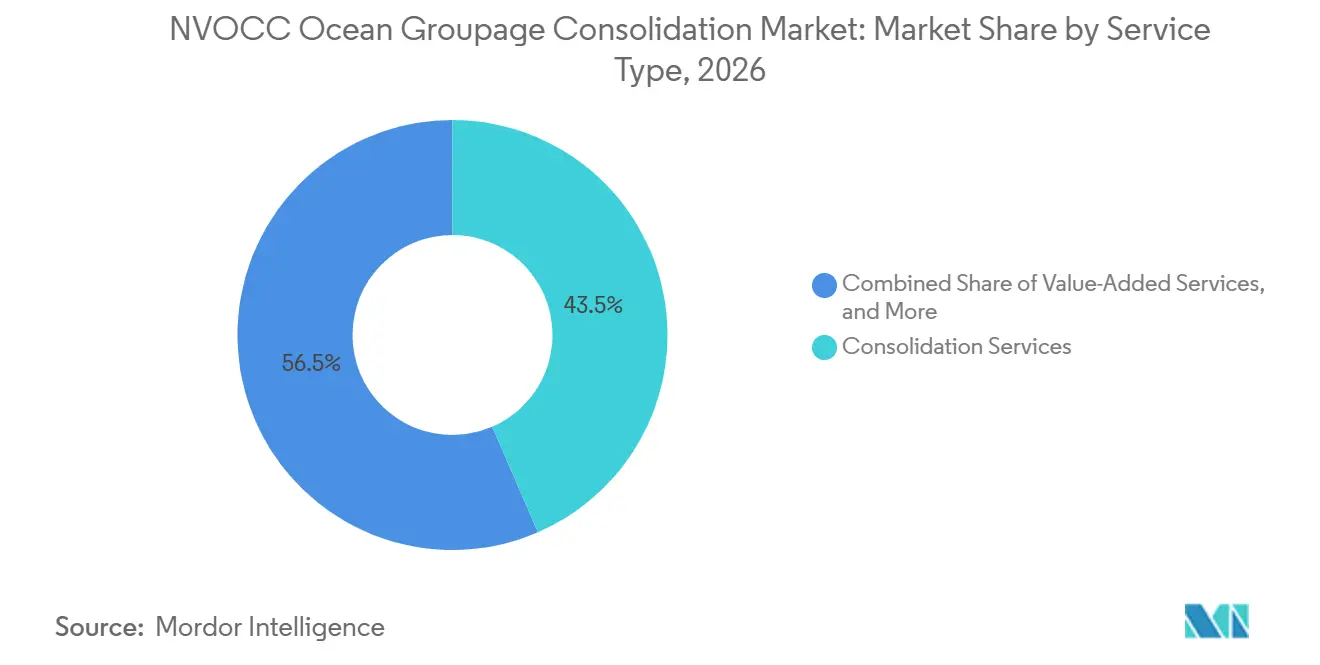
Los Servicios de Consolidación Lideran los Ingresos Mientras que los Servicios de Valor Agregado Crecen Más RápidoLos servicios de consolidación representaron el 43,50% del tamaño del mercado de consolidación de grupaje oceánico NVOCC en 2026. El servicio reúne varias consignaciones en un contenedor y cobra a cada expedidor por el volumen utilizado. La consolidación del comprador puede reducir los costos de estación de flete de contenedores a puerto entre un 15% y un 25% en comparación con las reservas individuales de LCL. Este servicio sigue siendo fundamental porque da a los expedidores más pequeños acceso al flete oceánico sin financiar un contenedor completo. Los principales centros como Singapur, Róterdam, Long Beach y Dubái respaldan salidas frecuentes donde la correspondencia de carga es sólida. La desconsolidación y distribución son las siguientes actividades principales porque los contenedores compartidos importados necesitan clasificación y entrega tras la llegada. Los proveedores que gestionan la consolidación en origen y la desconsolidación en destino pueden controlar más del proceso de envío.
Se prevé que los servicios de valor agregado registren una CAGR del 7,69% de 2027 a 2032. Esta categoría incluye asesoramiento aduanero, informes de datos de carbono, cálculos de derechos y coordinación de última milla. Los contenedores mixtos requieren información de envío coherente porque un error de documentación puede retrasar toda la carga. El mercado de consolidación de grupaje oceánico NVOCC, por tanto, recompensa a los operadores que verifican los registros antes de que la carga llegue al puerto. Los estándares de la Asociación Digital de Transporte Marítimo en Contenedores respaldan datos de reserva y conocimiento de embarque electrónico más coherentes en todos los sistemas de los transportistas. Los clientes pueden recibir estos servicios a través de una sola interfaz en lugar de adquirirlos de proveedores separados. Esto puede mejorar la retención de clientes y aumentar los ingresos por envío equivalente a TEU.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Manufactura y Automotriz Mantienen Escala Mientras que el Comercio Minorista y el Comercio Electrónico se ExpandenManufactura y automotriz representaron el 25,52% del tamaño del mercado de consolidación de grupaje oceánico NVOCC en 2026. Los proveedores de nivel 2 y nivel 3 a menudo envían componentes por debajo del umbral de contenedor completo en un calendario de reabastecimiento regular. El abastecimiento en múltiples países ha aumentado la necesidad de traer piezas de varias ubicaciones a una red de ensamblaje común. México y Europa del Este se han convertido en orígenes más relevantes a medida que parte de la actividad de ensamblaje y proveedores se acerca a los mercados finales. Los equipos electrónicos y eléctricos también generan una demanda de LCL adecuada porque muchos productos son de alto valor pero no requieren un contenedor completo. El seguimiento y el seguro son importantes para estas cargas, pero su densidad puede respaldar los movimientos oceánicos compartidos. El segmento depende de la estabilidad de los horarios porque los sistemas de producción pueden tener una tolerancia limitada a los componentes retrasados.
Se proyecta que el comercio minorista y el comercio electrónico registren una CAGR del 7,93% de 2027 a 2032. Las plataformas en línea necesitan envíos de reabastecimiento más pequeños y frecuentes para la actividad directa al consumidor y de mercado. El mercado de consolidación de grupaje oceánico NVOCC ofrece a los minoristas una forma de mantener posiciones de inventario más bajas mientras siguen utilizando el flete oceánico. La ASCM identificó la diversificación de proveedores como una prioridad para las organizaciones de cadena de suministro en 2025. Este enfoque genera órdenes de compra de múltiples orígenes que se adaptan a los servicios de contenedores compartidos. La salud y los productos farmacéuticos son otro grupo de clientes en desarrollo para muestras con control de temperatura y productos de dosis terminadas. La agricultura y la silvicultura añaden demanda de alimentos especiales y madera premium que se mueven en lotes de exportación más pequeños.
Por Tipo de Carga:
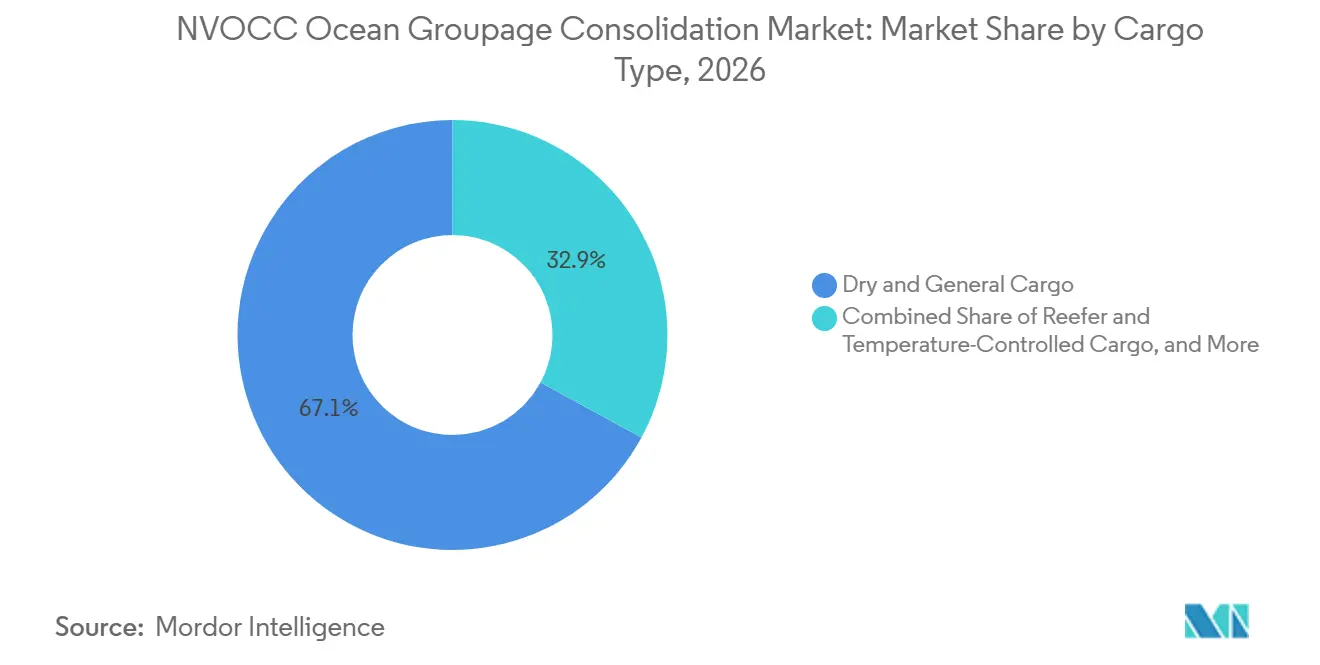
La Carga Seca Lidera Mientras que el Flete con Control de Temperatura AvanzaLa carga seca y general representó el 67,10% de la participación del mercado de consolidación de grupaje oceánico NVOCC en 2026. Las mercancías generales, los textiles, los bienes de consumo y los componentes industriales pueden combinarse en contenedores secos estándar con un manejo especializado limitado. La disponibilidad de contenedores secos en los grandes centros de consolidación respalda esta posición de liderazgo. Esta categoría abarca la gama más amplia de bienes que se mueven a través de redes de LCL programadas. Las mercancías peligrosas y la carga de alto valor y sensible a la seguridad siguen siendo categorías menores importantes. Requieren declaraciones de estiba separadas, manejo especializado y documentación adicional. Esos requisitos limitan el número de proveedores calificados y respaldan ofertas de servicios de mayor valor.
Se proyecta que la carga refrigerada y con control de temperatura registre una CAGR del 8,05% de 2027 a 2032. Los exportadores farmacéuticos y de alimentos premium necesitan cada vez más movimientos con control de temperatura más pequeños y frecuentes. El mercado de grupaje oceánico NVOCC puede atender rutas donde los volúmenes semanales de FCL refrigerado no respaldan un contenedor dedicado. El crecimiento está vinculado a cadenas de suministro farmacéuticas más amplias en Asia-Pacífico, América Latina y el Sudeste de África. Los proveedores necesitan depósitos de consolidación refrigerada con monitoreo continuo y procedimientos verificados de cadena de frío. C.H. Robinson introdujo un servicio de consolidación de flete transfronterizo en México en septiembre de 2025 que combinó consolidación, agencia aduanal y almacenamiento en depósito fiscal. Dichos servicios muestran el valor de integrar el manejo y el cumplimiento para cargas complejas.
Análisis Geográfico
Mercado de Consolidación de Grupaje Oceánico NVOCC en APAC
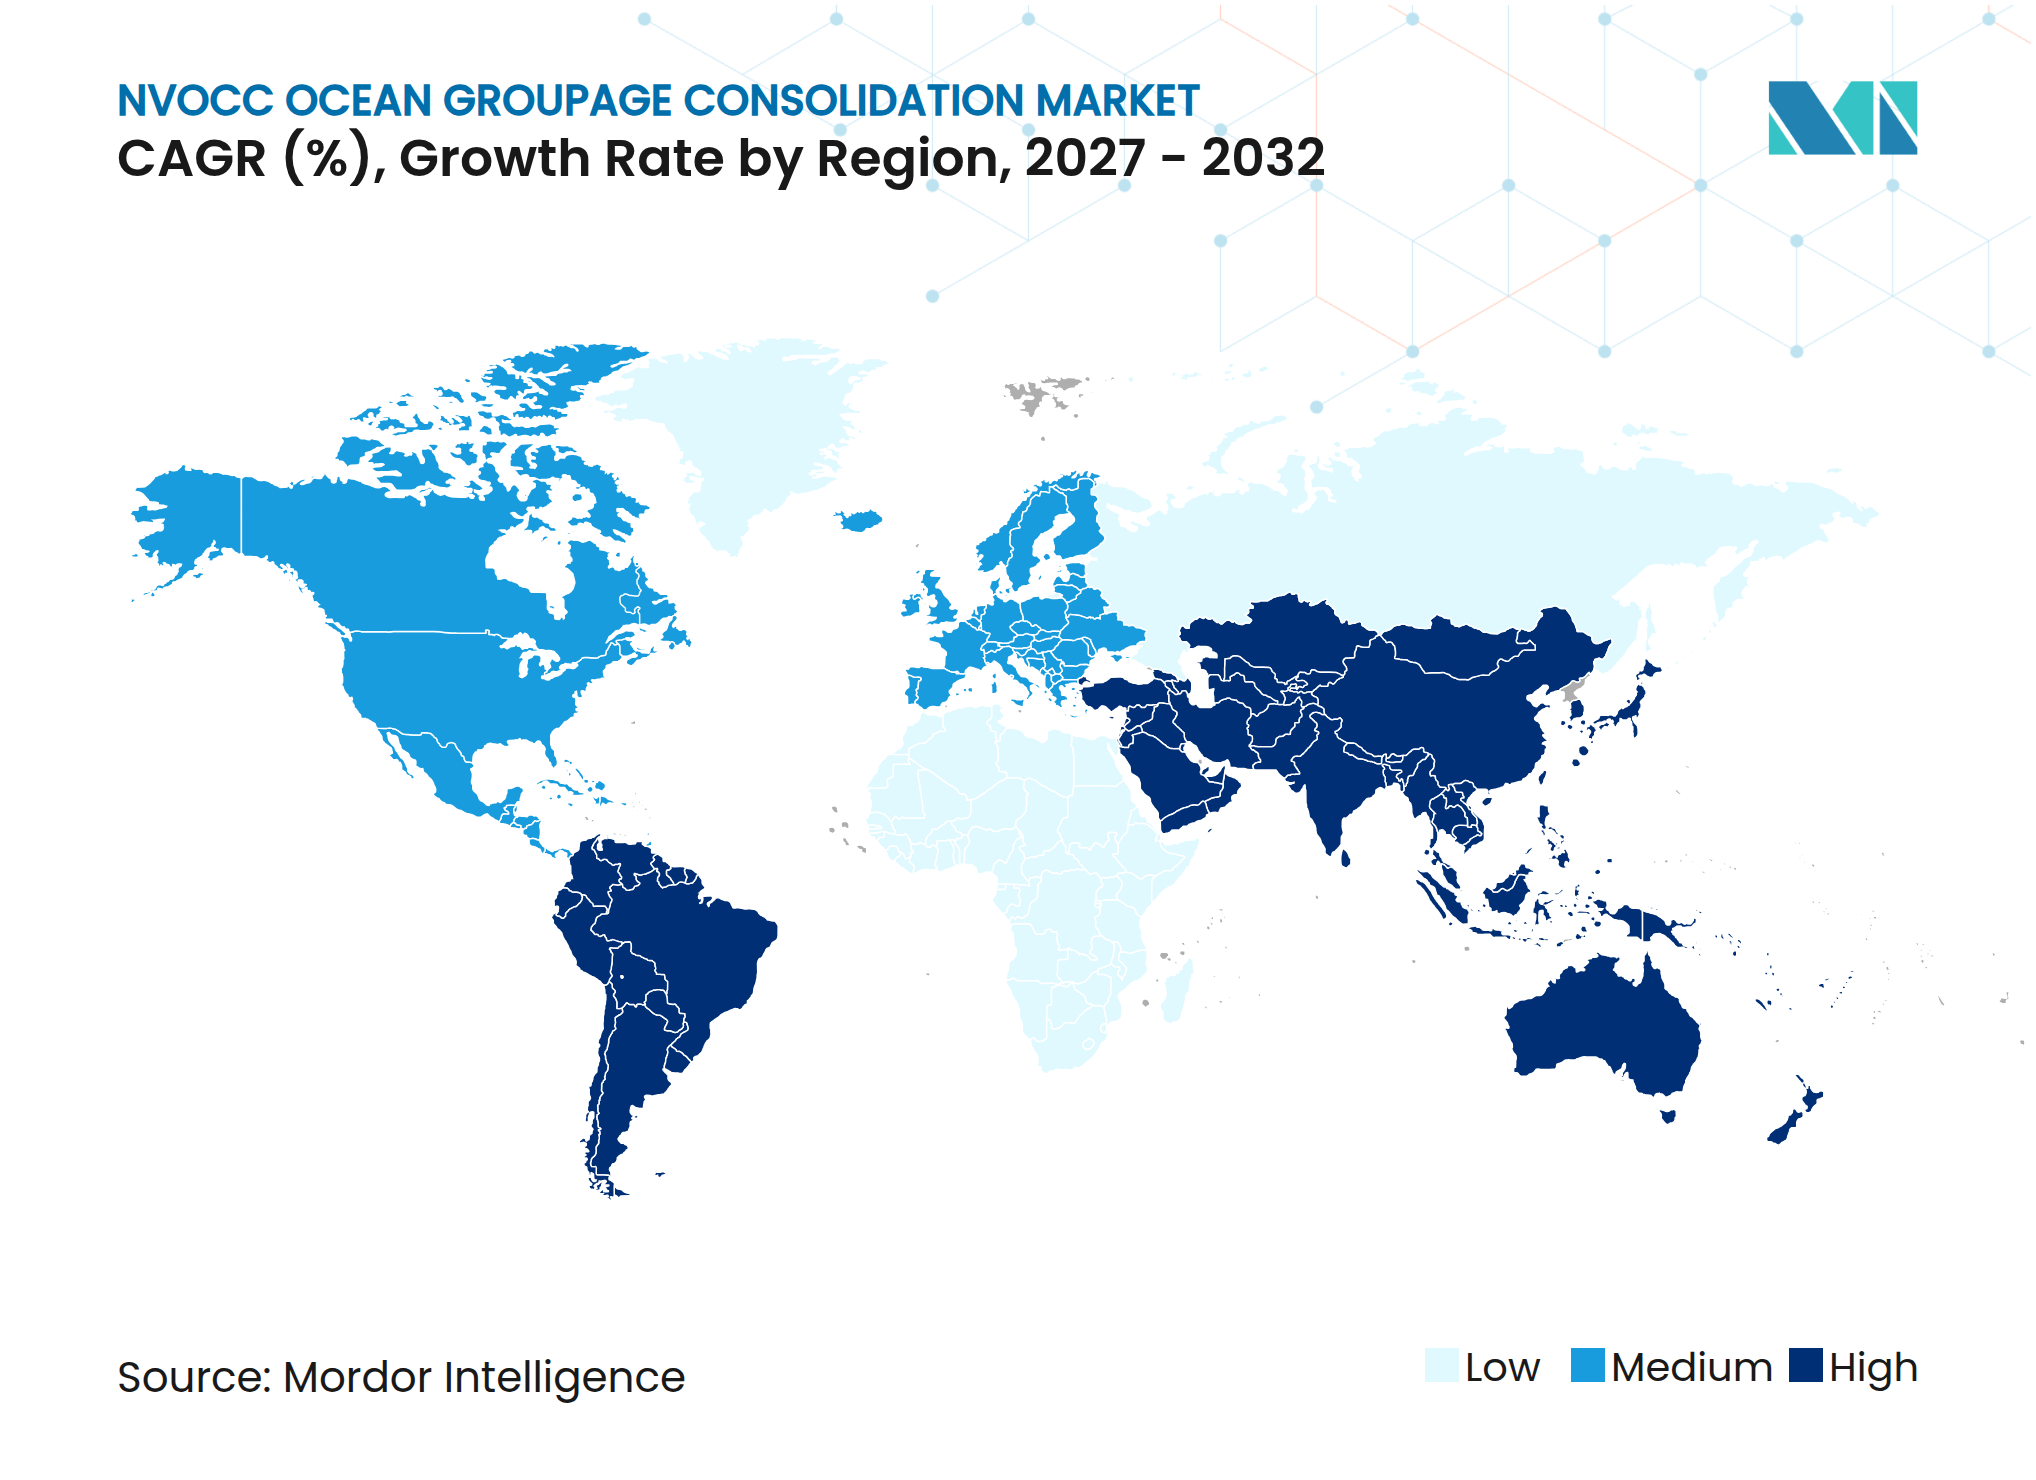
Asia-Pacífico concentró el 35,80% de la cuota del mercado de grupaje oceánico NVOCC en 2026 y se prevé que registre un CAGR del 7,78% hasta 2032. China, Vietnam, India, Corea del Sur y la región más amplia de la ASEAN generan la mayor concentración de flete LCL del lado de las exportaciones. La región también produce demanda entrante a medida que el gasto de los consumidores y el comercio electrónico crecen. Estos flujos bidireccionales favorecen una mayor frecuencia de salidas y una correspondencia de carga más fiable. El mercado de consolidación de grupaje oceánico NVOCC se beneficia cuando existen cargas de importación y exportación en las mismas rutas. Las conexiones ferroviarias, por carretera y portuarias en el interior pueden ampliar el área de captación de carga de los centros de consolidación de la ASEAN. Dichos enlaces permiten a los exportadores más pequeños acceder a servicios regulares de consolidación oceánica.
Mercado de Consolidación de Grupaje Oceánico NVOCC en las Américas y EMEA
América del Norte y Europa siguen siendo los siguientes grupos geográficos más grandes. El área del USMCA genera demanda transfronteriza entre Estados Unidos, México y Canadá a medida que los patrones de abastecimiento se vuelven más regionales. Los puertos europeos, incluidos Rotterdam, Amberes y Hamburgo, sirven como puntos de origen y desconsolidación para el comercio Asia-Europa. Oriente Medio y África es más pequeño, pero está ganando una cobertura NVOCC más formal gracias a las inversiones en logística portuaria e interior. Jebel Ali sigue siendo un importante centro regional para el flete en contenedores compartidos. América del Sur también ofrece margen de desarrollo a medida que se profundizan los vínculos comerciales con Europa. La calidad del servicio en estas ubicaciones depende de la capacidad de las terminales, la administración aduanera y los calendarios regulares de salidas.
Panorama Competitivo
El mercado de consolidación de grupaje oceánico NVOCC tiene 2 niveles competitivos amplios. Los NVOCC neutrales especializados atienden a los transitarios sin buscar cuentas directas de expedidores. Su posición depende de la cobertura directa de rutas, las salidas semanales, los términos neutrales y las estaciones de consolidación confiables. ECU Worldwide, Vanguard Logistics, Shipco Transport y CWT Globelink son proveedores especializados destacados. Sus sistemas de reserva digital están diseñados para usuarios transitarios. Los transitarios integrados forman el otro nivel. Kuehne + Nagel, DHL Global Forwarding, DSV, CEVA Logistics, GEODIS y DACHSER ofrecen servicios de LCL junto con actividades multimodales más amplias.
El mercado sigue fragmentado en el nivel medio porque la capacidad de origen local y la cobertura de rutas son importantes. Los agregadores digitales pueden combinar capacidad de varios proveedores, ejerciendo presión sobre los operadores con inversión tecnológica limitada. ECU Worldwide lanzó XLERATE 2.0 en marzo de 2026 para el flete de LCL Asia-Europa a través de su red en los Estados Unidos y la puerta de entrada LAX. También introdujo capacidades de FCL neutral a través de ECU360 en noviembre de 2025. Vanguard Logistics amplió su red en Pakistán a través de una asociación con QFM Shipping en noviembre de 2025. La adquisición de FedEx Supply Chain por parte de CMA CGM fortaleció las operaciones de logística contractual de CEVA Logistics en América del Norte. Estos movimientos muestran la competencia a través del alcance de la red, el acceso digital y los servicios de transporte conectados.
Los proveedores necesitan operaciones confiables en origen y destino para consignaciones más pequeñas y frecuentes. Las redes más grandes pueden ofrecer salidas en días fijos y más alternativas de salida cuando se producen interrupciones. Las redes más pequeñas pueden depender más de socios de co-carga y centrarse en un conjunto limitado de rutas. La calidad de la documentación sigue siendo importante porque un registro incompleto puede retrasar un contenedor mixto. La carga con control de temperatura, peligrosa y de alto valor crea oportunidades para los proveedores con instalaciones especializadas. La preparación aduanera, el almacenamiento en depósito fiscal, la planificación de última milla y los datos de emisiones se suman a la oferta de servicios. La fiabilidad de la red sigue siendo importante porque cada contenedor compartido combina los compromisos de múltiples clientes.
Líderes de la Industria de Consolidación de Grupaje Oceánico NVOCC
-
ECU Worldwide (Part of Allcargo Logistics)
-
Vanguard Logistics Services
-
Shipco Transport
-
Rhenus Logistics
-
Kuehne + Nagel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Consolidación de Grupaje Oceánico NVOCC Empresas cubiertas en este informe
- ECU Worldwide (Part of Allcargo Logistics)
- Vanguard Logistics Services
- Shipco Transport
- Rhenus Logistics
- Kuehne + Nagel
- DHL Global Forwarding
- DSV A/S
- CEVA Logistics
- GEODIS
- Sinotrans Limited
- NIPPON EXPRESS HOLDINGS, INC.
- Yusen Logistics Co., Ltd.
- JAS Worldwide
- Hellmann Worldwide Logistics SE & Co. KG
- Expeditors International of Washington, Inc.
- Savino Del Bene S.p.A.
- Scan Global Logistics
- DACHSER SE
- CWT Globelink
- Kintetsu World Express, Inc.
- Dimerco Express Corporation
- Kerry Logistics Network Limited
- OEC Group
- Amass Global Network
Desarrollos recientes de la industria en Mercado de Consolidación de Grupaje Oceánico NVOCC
- Marzo de 2026: ECU Worldwide presentó XLERATE 2.0 como una expansión estratégica para sortear las interrupciones en la cadena de suministro Asia-Europa. El servicio aprovechó la red de 30 ubicaciones estratégicas de ECU Worldwide en los Estados Unidos como una ruta alternativa a través de la puerta de entrada LAX, proporcionando un tránsito de alta velocidad y resiliente para la carga de LCL sensible al tiempo que se mueve entre Asia y Europa. El anuncio reflejó un cambio más amplio de la industria hacia productos de resiliencia multimodal integrados en los contratos estándar de LCL.
- Noviembre de 2025: ECU Worldwide amplió sus capacidades digitales lanzando un producto de Carga de Contenedor Completo neutral para el mercado de los Estados Unidos en la plataforma de reserva digital propietaria ECU360, lo que permite a los clientes acceder a cotizaciones instantáneas, seguimiento en tiempo real y documentación automatizada tanto para envíos de FCL como de LCL. La extensión de la plataforma posicionó a ECU360 como una interfaz digital multimodal integral, con planes de extender los servicios digitales de FCL neutral a países adicionales para finales de 2026.
- Septiembre de 2025: C.H. Robinson introdujo un nuevo servicio de consolidación de flete transfronterizo que combina la consolidación de flete de LCL en México, el transporte transfronterizo, la agencia aduanal y el almacenamiento en depósito fiscal, ofreciendo a los expedidores hasta un 40% de ahorro en costos y visibilidad del flete hasta 48 horas antes. El servicio aprovechó la tecnología Optimizer impulsada por inteligencia artificial de C.H. Robinson para determinar los planes de enrutamiento y consolidación en el corredor Estados Unidos-México-Canadá.
- Mayo de 2025: La Asociación Digital de Transporte Marítimo en Contenedores completó la primera transacción exitosa de conocimiento de embarque electrónico interoperable basada en estándares. Este avance abordó la fragmentación de plataformas de larga data que había limitado la adopción del conocimiento de embarque electrónico. La transacción involucró a HMM como transportista y aprovechó la API de Interoperabilidad de Plataformas, el Marco Legal y el Registro de Seguimiento de Control de la Asociación Digital de Transporte Marítimo en Contenedores, con un potencial estimado por McKinsey de 6,5 mil millones de USD en ahorros directos de costos y 40 mil millones de USD en aumento del comercio tras la adopción a escala completa.
Alcance del Informe Global del Mercado de Consolidación de Grupaje Oceánico NVOCC
Resumen de la segmentación
| Servicios de Consolidación |
| Desconsolidación y Distribución |
| Servicios de Documentación, Aduanas y Cumplimiento |
| Servicios de Valor Agregado |
| Manufactura y Automotriz |
| Comercio Minorista y Comercio Electrónico |
| Salud y Productos Farmacéuticos |
| Equipos Electrónicos y Eléctricos |
| Productos Químicos y Petroquímicos |
| Agricultura y Silvicultura |
| Otras Industrias |
| Carga Seca y General |
| Carga Refrigerada y con Control de Temperatura |
| Mercancías Peligrosas |
| Carga de Alto Valor y Sensible a la Seguridad |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Servicios de Consolidación | |
| Desconsolidación y Distribución | ||
| Servicios de Documentación, Aduanas y Cumplimiento | ||
| Servicios de Valor Agregado | ||
| Por Usuario Final | Manufactura y Automotriz | |
| Comercio Minorista y Comercio Electrónico | ||
| Salud y Productos Farmacéuticos | ||
| Equipos Electrónicos y Eléctricos | ||
| Productos Químicos y Petroquímicos | ||
| Agricultura y Silvicultura | ||
| Otras Industrias | ||
| Por Tipo de Carga | Carga Seca y General | |
| Carga Refrigerada y con Control de Temperatura | ||
| Mercancías Peligrosas | ||
| Carga de Alto Valor y Sensible a la Seguridad | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de servicios de consolidación de grupaje oceánico NVOCC?
Los pedidos de comercio electrónico más pequeños, el abastecimiento de múltiples orígenes y la necesidad de mover carga por debajo del volumen de contenedor completo respaldan la demanda de flete en contenedores compartidos.
¿Qué tamaño tiene el mercado de consolidación de grupaje oceánico NVOCC?
Se proyecta que el sector alcance los 19,29 mil millones de USD en 2032, aumentando desde los 14,46 mil millones de USD en 2027 a una CAGR del 5,93%.
¿Qué categoría de servicio crece más rápido?
Se proyecta que los servicios de valor agregado registren una CAGR del 7,69% hasta 2032 a medida que los expedidores buscan servicios aduaneros, de datos de carbono y de coordinación.
¿Qué usuario final se espera que se expanda más rápidamente?
Se prevé que el comercio minorista y el comercio electrónico registren una CAGR del 7,93% hasta 2032 porque los vendedores en línea necesitan envíos de reabastecimiento más pequeños y frecuentes.
¿Por qué crece el grupaje con control de temperatura?
Se prevé que la carga refrigerada y con control de temperatura registre una CAGR del 8,05% hasta 2032 a medida que las cadenas de suministro farmacéuticas y de alimentos premium requieren movimientos de cadena de frío más pequeños.
¿Qué región lidera la consolidación de grupaje oceánico NVOCC?
Asia-Pacífico representó una participación del 35,80% en 2026 y se prevé que registre una CAGR del 7,78% hasta 2032, respaldada por su base manufacturera y sus densos corredores comerciales.