
北米輸送用テクニカルテキスタイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
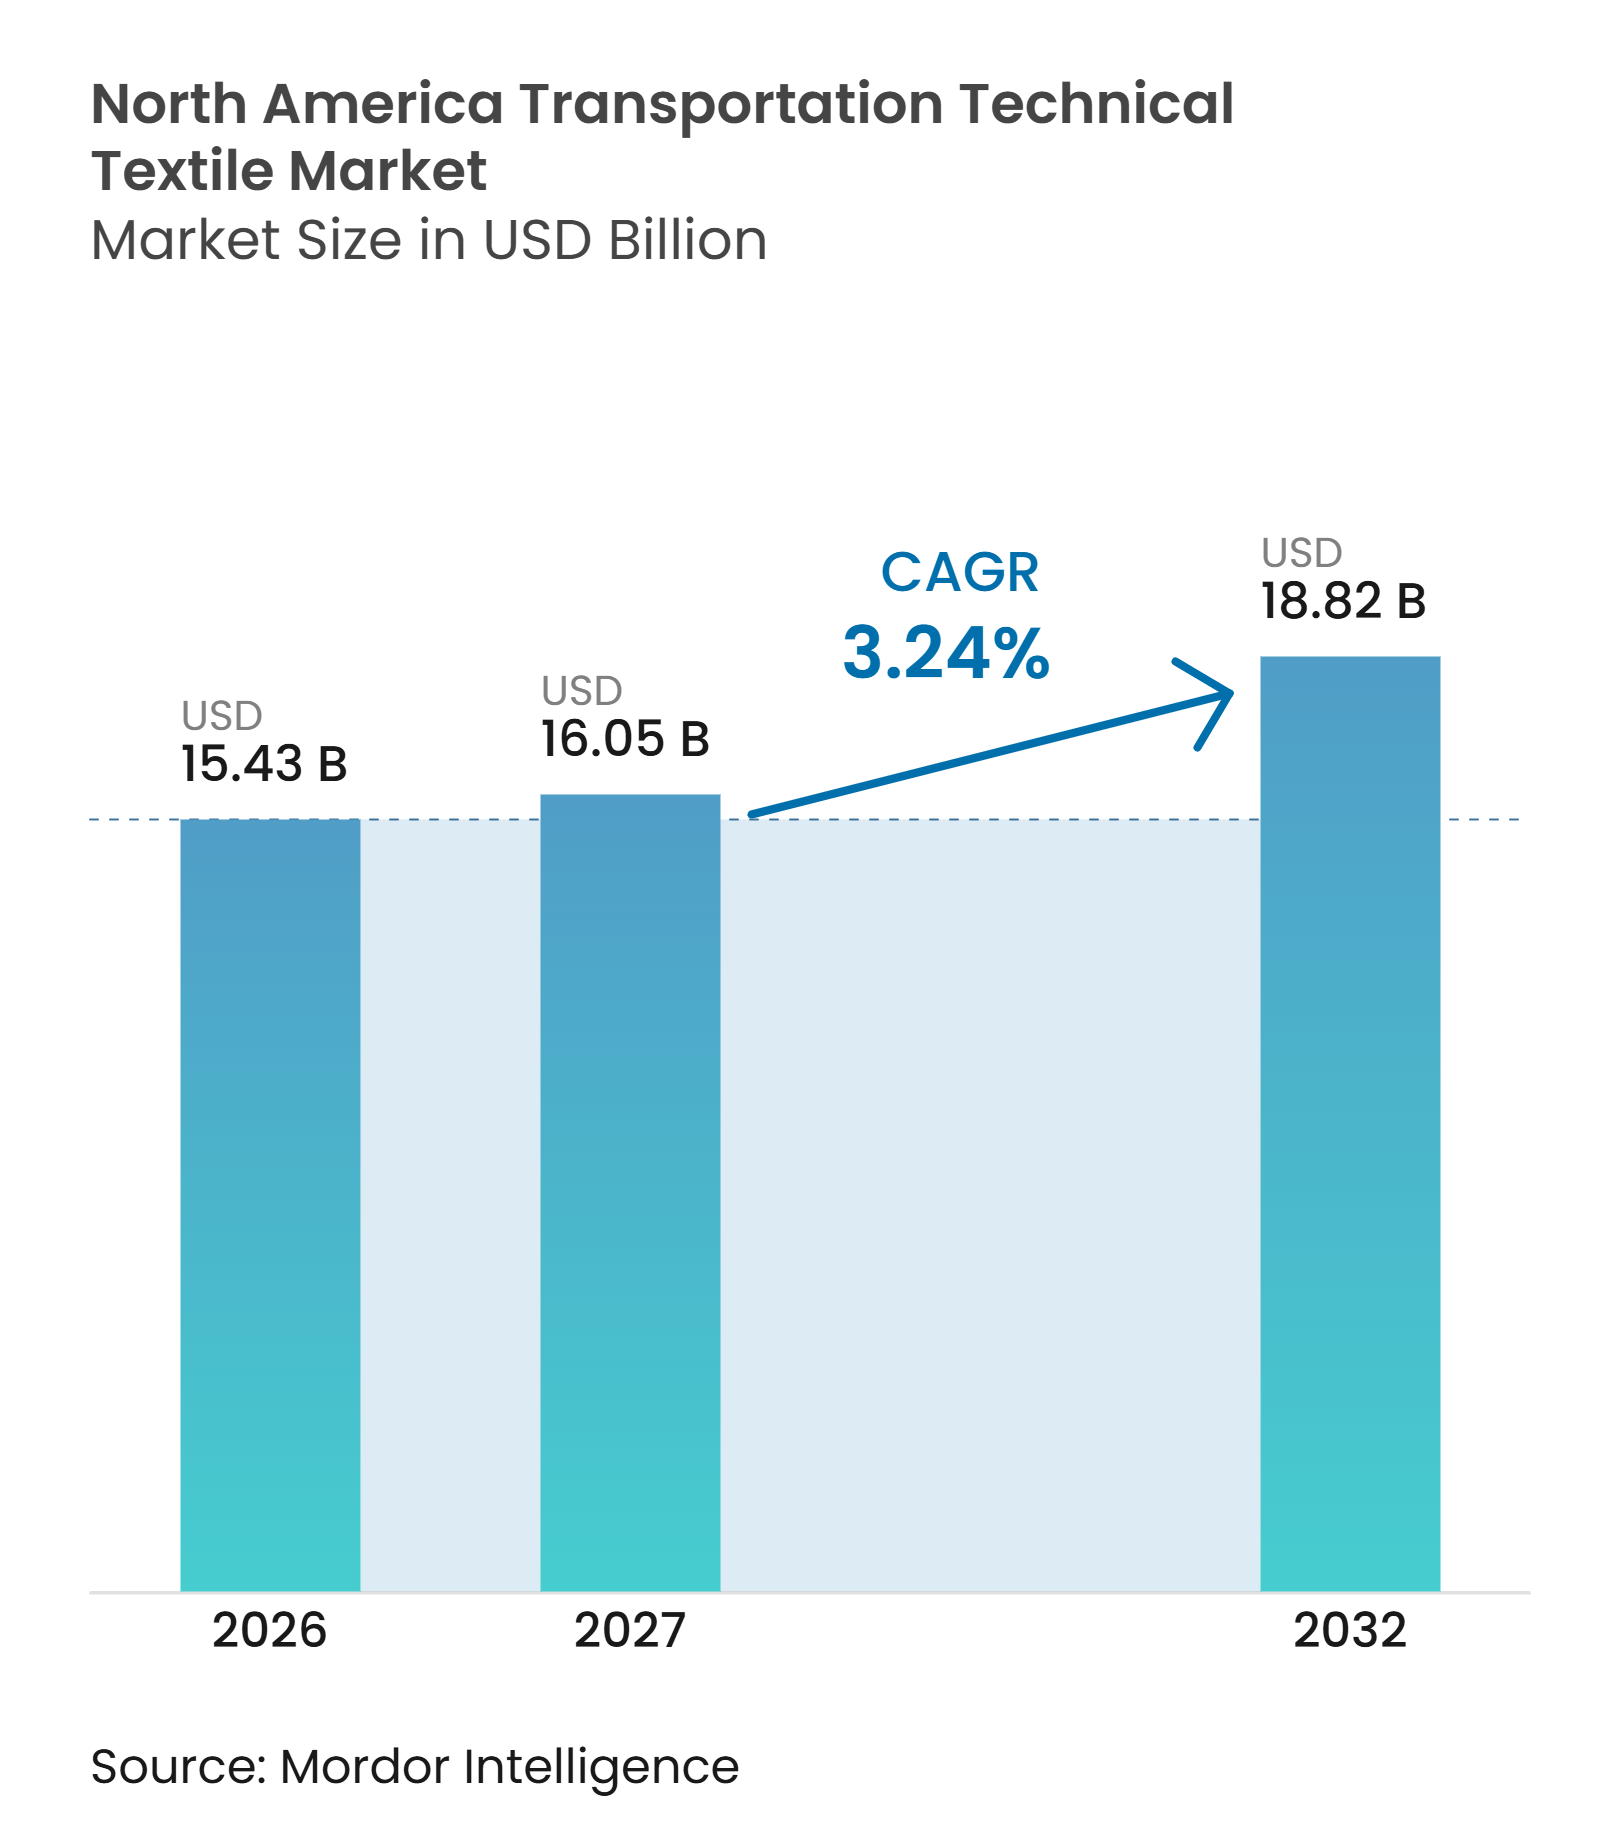
| 基準年の市場規模 (2026) | 15.43 十億米ドル |
| 市場規模 (2027) | 16.05 十億米ドル |
| 市場規模 (2032) | 18.82 十億米ドル |
| 成長率 (2027 - 2032) | 3.24 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米輸送用テクニカルテキスタイル市場分析
北米輸送用テクニカルテキスタイル市場規模は、2026年に15.43 ビリオン 米ドル、2027年に16.05 ビリオン 米ドルと予測され、2027年から2032年にかけて3.24%のCAGRで成長し、2032年までに18.82 ビリオン 米ドルに達する見込みです。
北米輸送用テクニカルテキスタイル市場は、音響、構造、断熱、または安全目的に特化したエンジニアリング素材へと移行しています。燃費規制により車両質量削減が素材選定の中心であり続ける一方、電気自動車はバッテリーバリアおよびキャビン騒音制御への需要をシフトさせています。航空宇宙生産の回復により、複合材補強材および高温断熱材への需要が加わっています。素材はOEM設計サイクルの早期段階で参入したサプライヤーが有利な立場を確保できます。これは、素材が生産前に長期の検証を通過しなければならないためです。コストの変動、関税、および2025年9月の税額控除変更後のバッテリー電気自動車販売の鈍化が、普及ペースを制限する可能性があります。
主要レポートのポイント
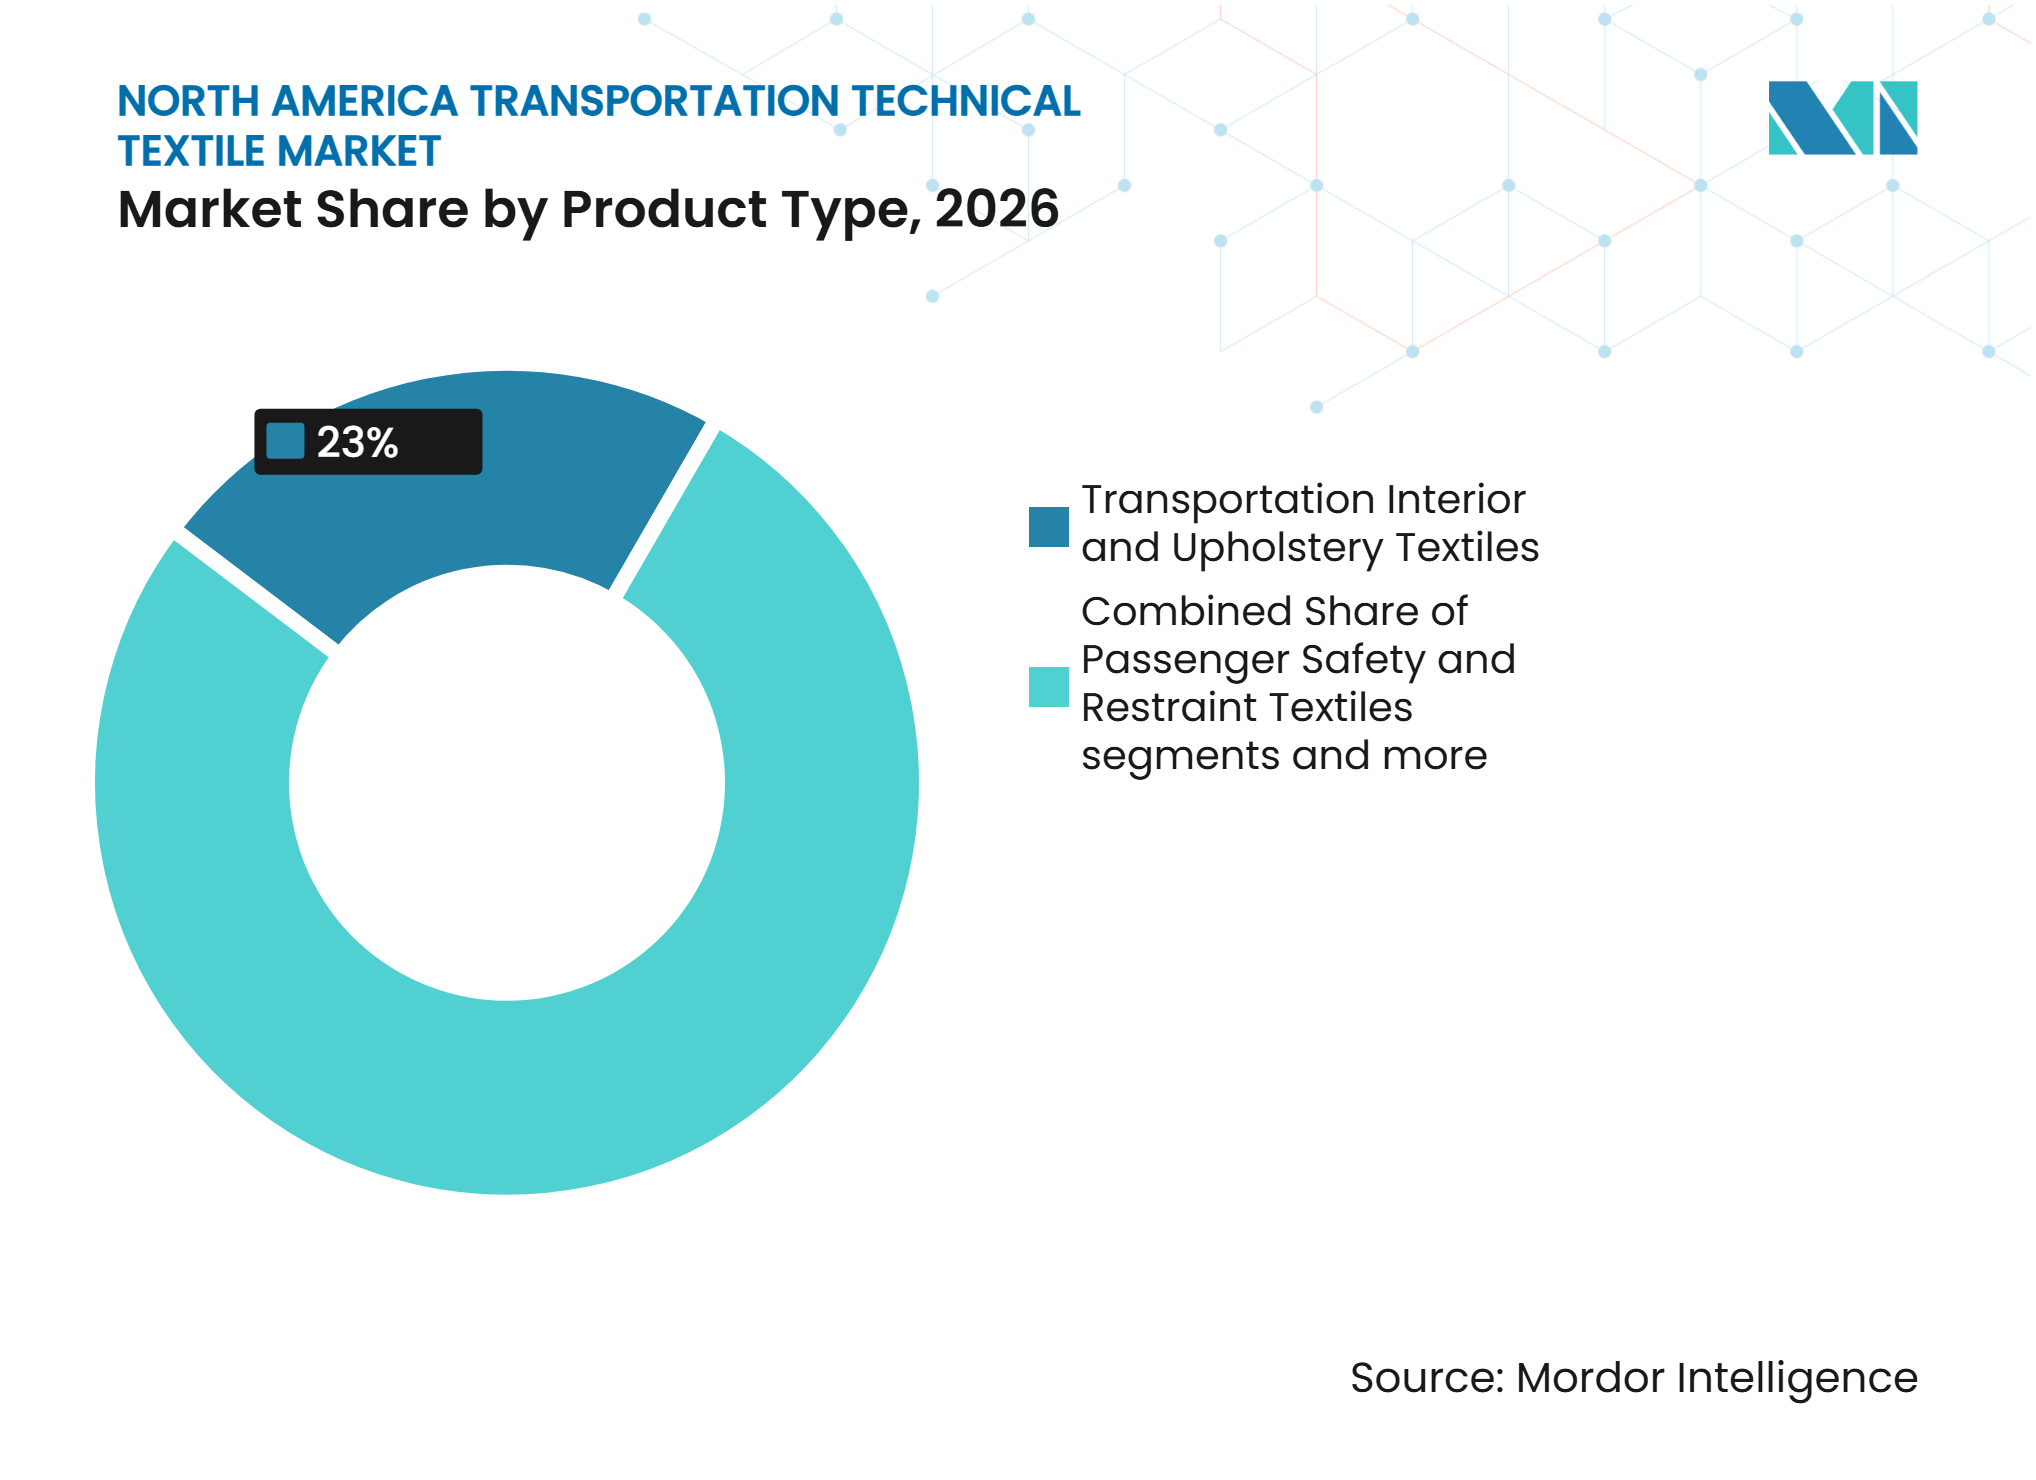
- 製品タイプ別では、輸送内装・内張りテキスタイルが2026年の北米輸送用テクニカルテキスタイル市場シェアの23%を占め、構造・複合材補強テキスタイルは2032年までに6.5%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリエステルが2026年の北米輸送用テクニカルテキスタイル市場規模の37%を占め、炭素繊維は2032年までに7.0%のCAGRで成長すると予測されています。
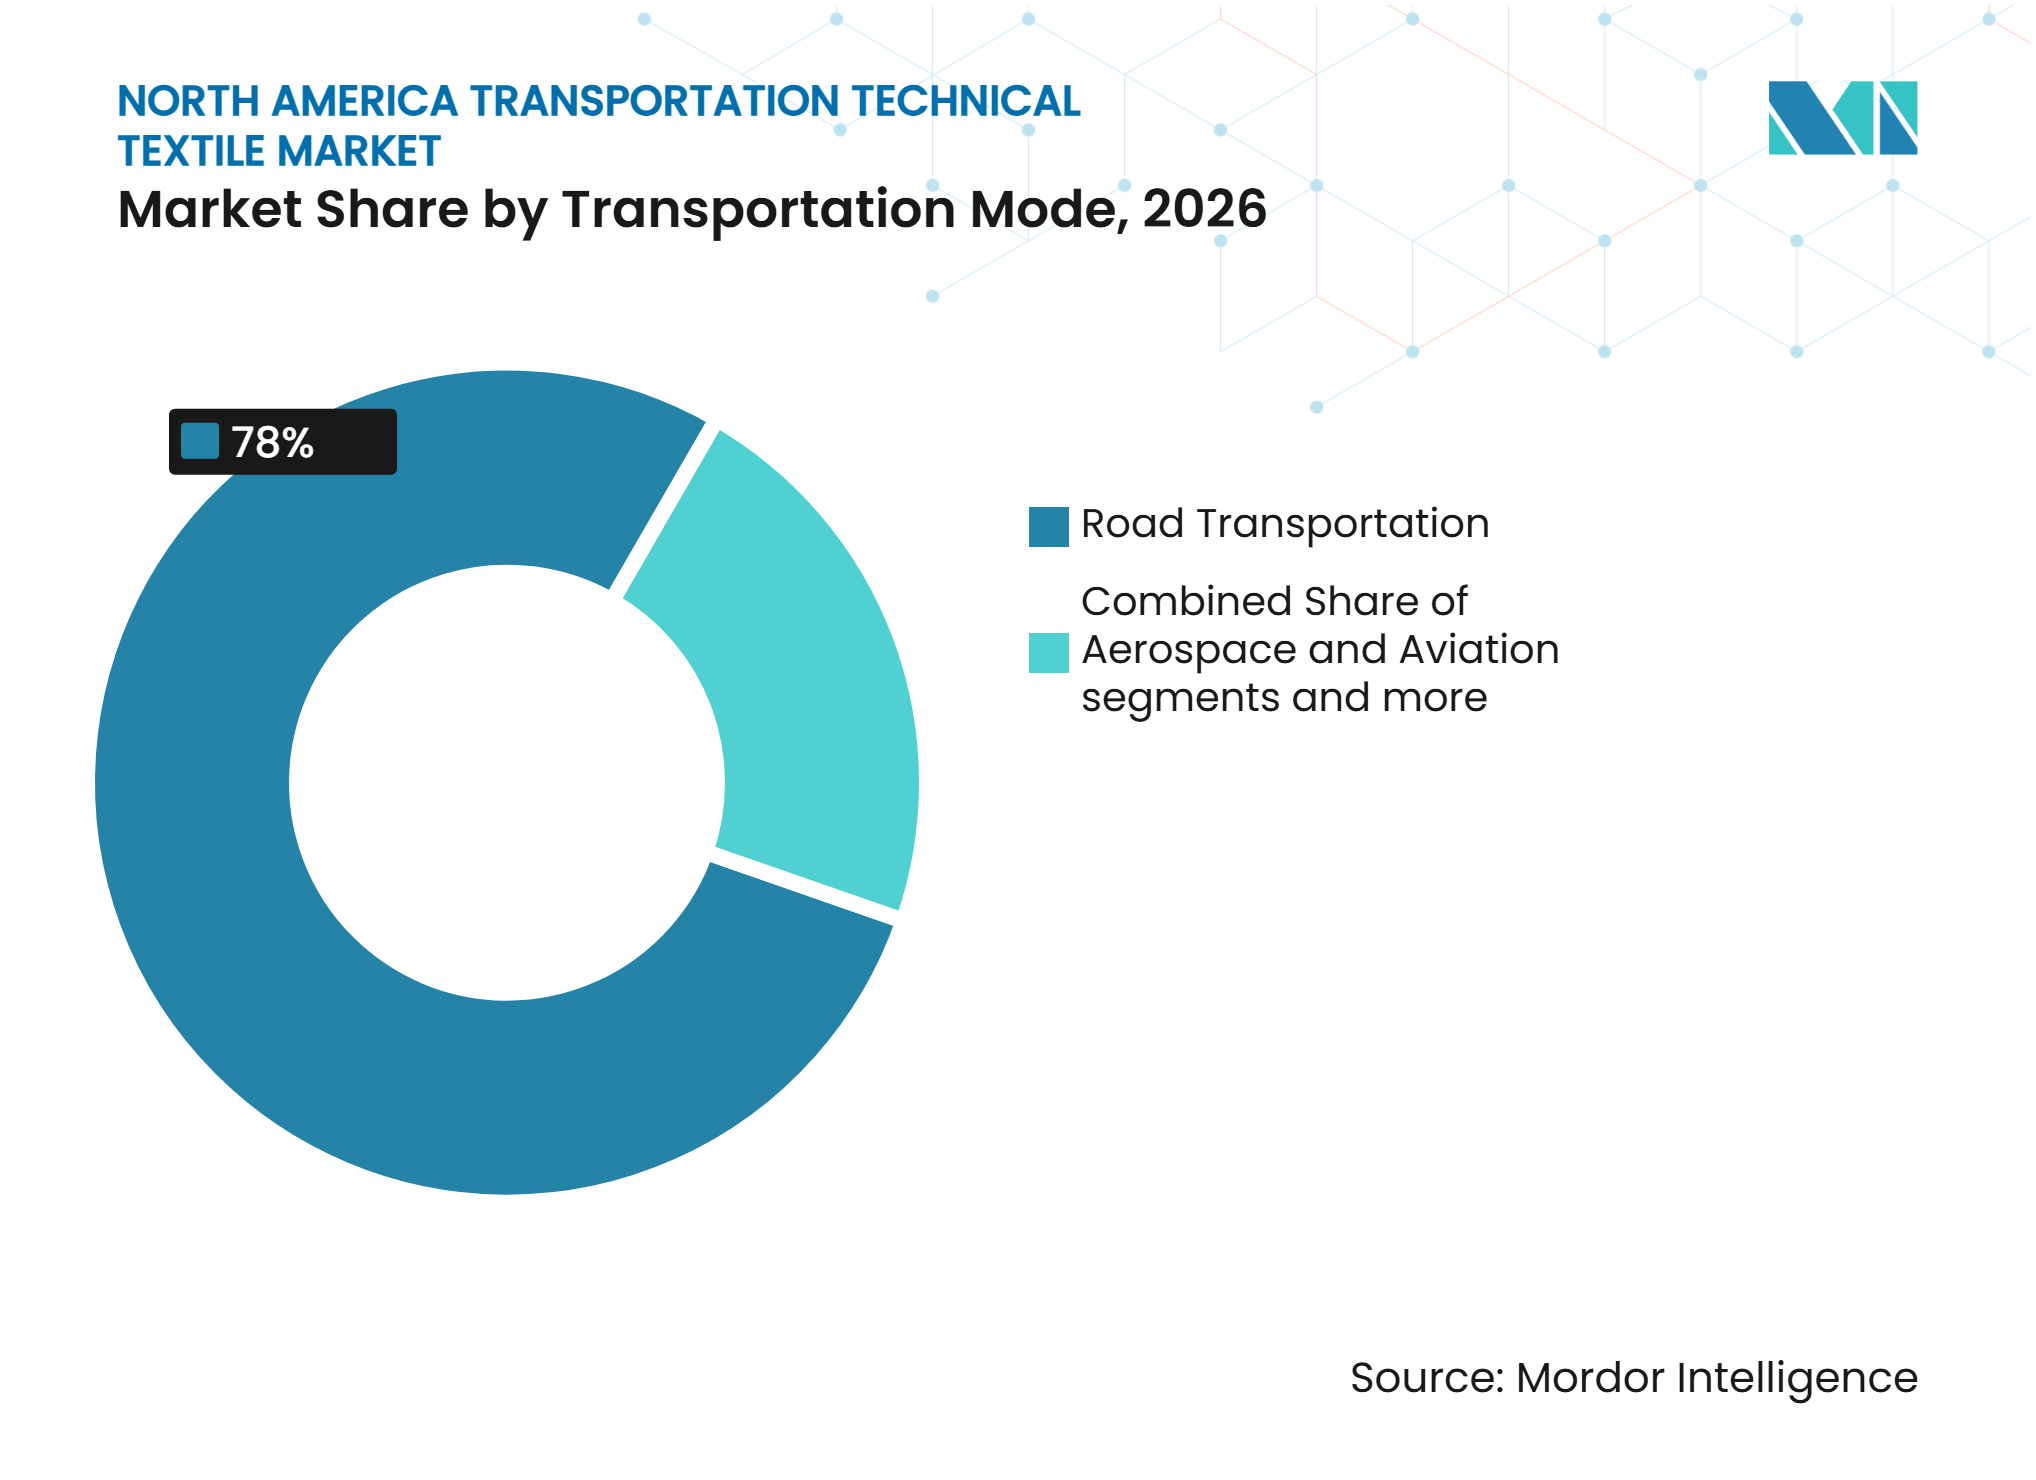
- 輸送モード別では、道路輸送が2026年の北米輸送用テクニカルテキスタイル市場シェアの78.0%を占め、航空宇宙・航空は2032年までに5.5%のCAGRで成長すると予測されています。
- 地域別では、米国が2026年の北米輸送用テクニカルテキスタイル市場シェアの80.0%を占め、メキシコは2032年までに4.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両の軽量化および燃費要件 | +1.0% | 北米全域、米国OEMプラットフォームで最も強い影響 | 短期(2年以内) |
| 電気自動車の音響・熱管理 | +0.8% | 米国およびカナダ、メキシコのEV組立への波及効果あり | 中期(2〜4年) |
| 北米の航空宇宙生産と複合材の採用 | +0.6% | ワシントン州、サウスカロライナ州、テキサス州、アラバマ州の米国航空宇宙ハブ、カナダへの波及効果あり | 長期(4年以上) |
| エアバッグ、シートベルト、タイヤ補強における安全性重要テキスタイルの含有 | +0.4% | 北米全域、3カ国すべてにわたるコンプライアンス主導 | 短期(2年以内) |
| メキシコにおける車両・部品生産のニアショアリング | +0.3% | メキシコ、米国のティア1テキスタイルサプライヤーへの即時影響 | 中期(2〜4年) |
| OEM調達における再生・バイオベース含有量要件 | +0.2% | 米国およびカナダ、連邦義務化に先立つ予防的コンプライアンス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
車両の軽量化および燃費要件
燃費規制は、北米の道路車両に使用されるテクニカルテキスタイルへの直接的な需要源を提供しています。提案されているSAFE Vehicles Rule IIIは、2031年モデルイヤーまでに車隊全体の平均34.5マイル毎ガロンを目標としています。この規則はまた、2028年モデルイヤー以降の電気自動車クレジット取引を廃止し、内燃機関およびハイブリッドプラットフォームにおけるエンジニアリング上の改善の重要性を高めています。[1] 高強力ポリエステル、ガラス繊維強化不織布、および多軸炭素繊維織物は、設計者がキログラム当たりの性能を評価する際に鉄鋼および成形プラスチックと競合します。北米輸送用テクニカルテキスタイル市場は、プラットフォームチームが車両生産開始の数年前に素材を選定するため恩恵を受けます。CAFE関連の軽量化ニーズに合致した認定データを持つサプライヤーは、将来のプラットフォームでのポジション獲得に有利な立場にあります。
電気自動車の音響・熱管理
電気自動車は、内燃機関車とは異なるキャビン音響および熱管理のアプローチを必要とします。エンジン音によるマスキングがないため、道路、タイヤ、風、およびインバーターのノイズがキビン内でより顕著になります。米国エネルギー情報局は、ハイブリッド、バッテリー電気自動車、およびプラグインハイブリッド車が2025年の米国小型車販売の22%を占め、バッテリー電気自動車の販売は約120万台で横ばいになったと報告しています。[2] したがって、新しい電気プラットフォームはそれぞれ、音響アンダーレイ、熱バリア、およびバッテリーハウジングテキスタイル部品に対する新たな調達機会を生み出します。米国エネルギー省は電気駆動車両の統合熱エネルギー管理に関する研究を支援しており、熱管理が車両システムレベルで取り組まれていることを示しています。[3] Autoneumは、Ultra-Silentテキスタイルバッテリーアンダーカバーコンポーネントがプラスチック代替品より最大50%軽量であり、完全にリサイクル可能であると述べています。
北米の航空宇宙生産と複合材の採用
航空宇宙は、航空機生産プログラム、軽量構造要件、および次世代航空宇宙開発に牽引され、高付加価値複合材補強材、組みひもプリフォーム、および高温断熱ファブリックへの需要を支えています。2025年10月、米国連邦航空局はBoeingが737 MAXの生産を月42機に引き上げることを承認し、織物および不織布複合材補強材需要の量的基盤を回復させました。Boeing、Collins Aerospace、Toray Industries、およびSyensqoがプログラムパートナーに含まれます。NASAのHiCAMプロジェクトは22の組織を結集し、フルスケールの翼および胴体生産における複合材サイクルタイムの短縮方法を評価しています。TorayのT1100/3960プリプレグはNCAMP認定を取得し、米国陸軍の将来長距離強襲航空機の主要機体構造に選定されました。2026年には、自動繊維配置、樹脂注入、および次世代プリプレグシステムの進歩が、航空宇宙製造における先進複合材料の採用をさらに支援しました。これらの開発は、生産効率の向上、部品重量の削減、および複雑な航空機構造の製造支援により、炭素繊維補強材および特殊テクニカルファブリックへの需要を強化しています。
エアバッグ、シートベルト、タイヤ補強における安全性重要テキスタイルの含有
安全要件は、シートベルトウェビング、エアバッグファブリック、およびタイヤコード素材に対する安定した需要基盤を生み出しています。連邦自動車安全基準第208号は、対象車両に対して2027年9月までに後部座席シートベルト警告システムの拡張を、2026年9月までに前部座席の音声・視覚警告の強化を義務付けています。これらの要件は、FMVSS 209の引張要件を満たす高強力ポリエステルまたはナイロンウェビングの継続的な調達を支えています。米国道路交通安全局は、締結されたシートベルトと展開されたエアバッグの組み合わせにより、前面衝突における死亡リスクが61%低減されると述べています。タイヤ補強もまた、FMVSS 109の性能仕様を満たすためにポリエステル、ナイロン、およびアラミドコードファブリックに依存しています。米国、カナダ、メキシコにわたる共通のコンプライアンス環境により、北米輸送用テクニカルテキスタイル市場のこの部分は、車両需要の循環的変化に対してより安定しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OEM検証サイクルおよびプラットフォーム固有の認定コスト | -0.5% | 北米全域、米国およびカナダのOEMプラットフォームで最も深刻 | 中期(2〜4年) |
| 合成ポリマーおよび特殊繊維コストの変動 | -0.4% | 北米全域、米国で最も高い関税リスク | 中期(2〜4年) |
| 多層テキスタイルのリサイクルおよびライフエンド分離の制約 | -0.3% | 米国およびカナダ、3市場すべてで新興の規制リスク | 長期(4年以上) |
| 輸入特殊テキスタイル原材料への依存 | -0.2% | 米国およびメキシコ、カナダとの共同生産により一部緩和 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OEM検証サイクルおよびプラットフォーム固有の認定コスト
新しいテクニカルテキスタイル仕様は、生産承認前にOEM固有の経年劣化、難燃性、化学フォギング、紫外線安定性、および衝突性能試験に合格しなければなりません。ある車両ラインへの承認は、異なるアーキテクチャを持つ関連モデルに自動的に移転されるわけではありません。これにより、素材提出から生産開始までの期間が24〜36ヶ月に延びる可能性があります。小規模サプライヤーは、OEMからの量的コミットメントを受ける前に検証費用を負担するため、特にリスクにさらされています。プラットフォームのキャンセルにより、数年間の素材開発作業が商業的リターンなしに終わる可能性があります。その結果、既存素材は承認ポジションをより長く維持でき、ティア1インテグレーターが認定コストの大部分を保有し、上流テキスタイルサプライヤーの価格交渉力を低下させます。
合成ポリマーおよび特殊繊維コストの変動
原材料は汎用合成繊維の生産コストの55%〜70%を占めており、メーカーは石油化学価格の変動にさらされています。セントルイス連邦準備銀行は、2026年9月の合成繊維の生産者物価指数値を175.0と記録しました。 米国 のポリエステルFDY価格は、2025年第1四半期の1メートルトン当たり1,314米ドルから第2四半期には1,150米ドルに下落し、在庫正常化後に12.5%の下落となりました。2025年4月の大統領令14257は、既存の第301条中国関税に加え、ほとんどの国からの輸入品に10%の関税を追加し、アジア特殊繊維の購入者の調達を混乱させました。ナイロン6,6メーカーもカプロラクタムリスクに直面しています。これは米国が大規模な国内カプロラクタム生産を欠いているためです。INDAは、地域の統合生産チェーンを反映し、USMCA適格のカナダおよびメキシコ製品に対する関税の恒久的除外を要請しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
複合材補強が従来の安全テキスタイルを上回る成長輸送内装・内張りテキスタイルは、2026年の北米輸送用テクニカルテキスタイル市場シェアの23%を占めました。このセグメントには、年間1,700万台を超える地域の車両生産基盤にわたるシート内張り、自車カーペット、およびヘッドライナーシステムが含まれます。OEMは再生素材含有量を持つ低揮発性有機化合物ファブリックを要求しています。Autoneumは2025年7月に、生産からラテックスを除去するモノマテリアルポリエステルカーペットであるN-Join1を発表しました。この構造は、内燃機関および電気自動車プラットフォームにおけるライフエンドリサイクルを支援します。
構造・複合材補強テキスタイルは、航空宇宙生産の回復、防衛認定、およびバッテリーエンクロージャーに支えられ、2027年から2032年にかけて6.5%のCAGRで成長すると予測されています。この北米輸送用テクニカルテキスタイル市場規模の機会は、従来の不織布では提供できない難燃性および熱安定性基材を必要とします。乗客安全・拘束テキスタイルは量的には安定していますが、シートベルト警告の拡張および電気プラットフォームへのエアバッグモジュールの追加によりコンテンツが増加しています。Milliken and Companyは、次世代エアバッグモジュールに使用される軽量コーティングファブリックのための米国テクニカルテキスタイル開発プログラムを拡大しました。タイヤ・ゴム補強テキスタイルは、電気自動車がより高い重量と変化したトルクを管理できるポリエステル、ナイロン、およびアラミドコードファブリックを必要とするため、引き続き重要です。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
炭素繊維がプレミアムシフトをリードポリエステルは2026年の北米輸送用テクニカルテキスタイル市場シェアの37%を占めました。内装カーペット、ろ過不織布、タイヤコード、および構造複合材にわたってコストパフォーマンスのバランスを提供します。ポリエステルは、コンポーネントが単一素材構造を使用する場合にライフエンドの優位性を提供します。AutneumのUltra-Silent Frunkは100%ポリエステルで作られており、3つの主要OEMから生産注文を受けています。 このコンポーネントはライフエンドリサイクルと車両の低炭素フットプリントを支援します。
炭素繊維は2027年から2032年にかけて7.0%のCAGRで成長すると予測されています。TorayのT1100/3960プリプレグ認定は主要航空宇宙構造を支援し、防衛認定と商業展開を結びつけています。 ポリアミドは、FMVSS認定アプリケーションにおける熱安定性が確立されているため、エアバッグファブリックおよびシートベルトウェビングに不可欠です。ポリプロピレンは内装ライナー、アンダーボディシールド、および音響システムに使用されています。ただし、電気自動車バッテリー近傍での難燃性レビューに直面しています。ガラス繊維は自動車パネルおよび航空宇宙二次構造を支援します。同時に、アラミドおよび高性能合成繊維は高熱軍用航空機および特殊海洋用途に使用されています。
輸送モード別:
道路が支配、航空宇宙が加速道路輸送は2026年の北米輸送用テクニカルテキスタイル市場シェアの78.0%を占めました。乗用車は電気駆動系ノイズのための音響パッケージを再設計し、バッテリー熱管理テキスタイルおよび難燃性レイヤーを追加しています。Learは2025年のシーティングセグメント売上として173億米ドルを報告し、そのうち北米からは98億米ドルでした。 この結果は、米国の車両組立に結びついたテキスタイル集約型シーティング供給の規模を示しています。商用車および二輪車は、フィルターメディア、内装ファブリック、複合材、および快適性重視の音響処理への需要を加えています。
航空宇宙・航空は2027年から2032年にかけて5.5%のCAGRで成長すると予測されています。軍用航空機、ヘリコプター、および無人航空システムは、より広範な商業利用の前に新しい複合材料を認定します。鉄道輸送は、FARおよびASTM規格に準拠した難燃性・低煙テキスタイルを使用します。海洋輸送は、商業船舶、クルーズ船、およびレクリエーション船にわたって保護テキスタイル、ろ過システム、および構造複合材を使用します。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国:規模と仕様の深さが市場リーダーシップを定義
米国は2026年の北米輸送用テクニカルテキスタイル市場シェアの80.0%を占めました。General Motors、Ford、Stellantis、Tesla、および外国ブランドの国内生産者が、安全テキスタイル、音響不織布、構造複合材、および内装ファブリックへの需要を生み出しています。Learの北米シーティング事業は2025年に98億米ドルの収益を生み出し、テキスタイル集約型の米国車両組立の規模を示しています。米国道路交通安全局、米国連邦航空局、および米国環境保護庁は、需要を安定させる安全、航空宇宙、および燃費コンプライアンス要因を提供しています。
メキシコ:ニアショアリング投資がテキスタイル需要成長を加速
メキシコは2027年から2032年にかけて4.8%のCAGRで成長すると予測されています。ニアショアリングにより自動車生産がUSMCA地域にシフトし、認定テキスタイル原材料への需要が増加しています。メキシコは2025年最初の8ヶ月間に266万6千台の小型車を生産し、同期間の記録を更新しました。 同国は2025年6月までに1,370億米ドル相当の自動車輸出の83%を米国顧客に送りました。USMCAの地域コンテンツ要件は2027年までに70%に達すると見込まれており、電気・ハイブリッドモデルはメキシコの車両生産の10%以上を占め、5年以内に倍増すると予測されています。
カナダ
カナダは、多国間製造チェーンで使用される特殊糸、難燃性ファブリック、およびろ過材料を通じて共同生産パートナーとして機能しています。カナダのテキスタイル代表者と米国のテキスタイル当局者は2025年に関税救済を求め、特殊繊維が安全部品になる前に2つの国境を越えるケースを挙げました。 カナダの鉄道および海洋用途は、カナダ運輸省の要件に準拠した難燃性内装テキスタイルおよびろ過メディアへの需要を支えています。レクリエーション用マリンクラフト、スノーモービル、およびオフハイウェイ車両は、カナダにおける耐摩耗性および紫外線安定化テキスタイルへのニッチな需要を生み出しています。
競合環境
市場集中度
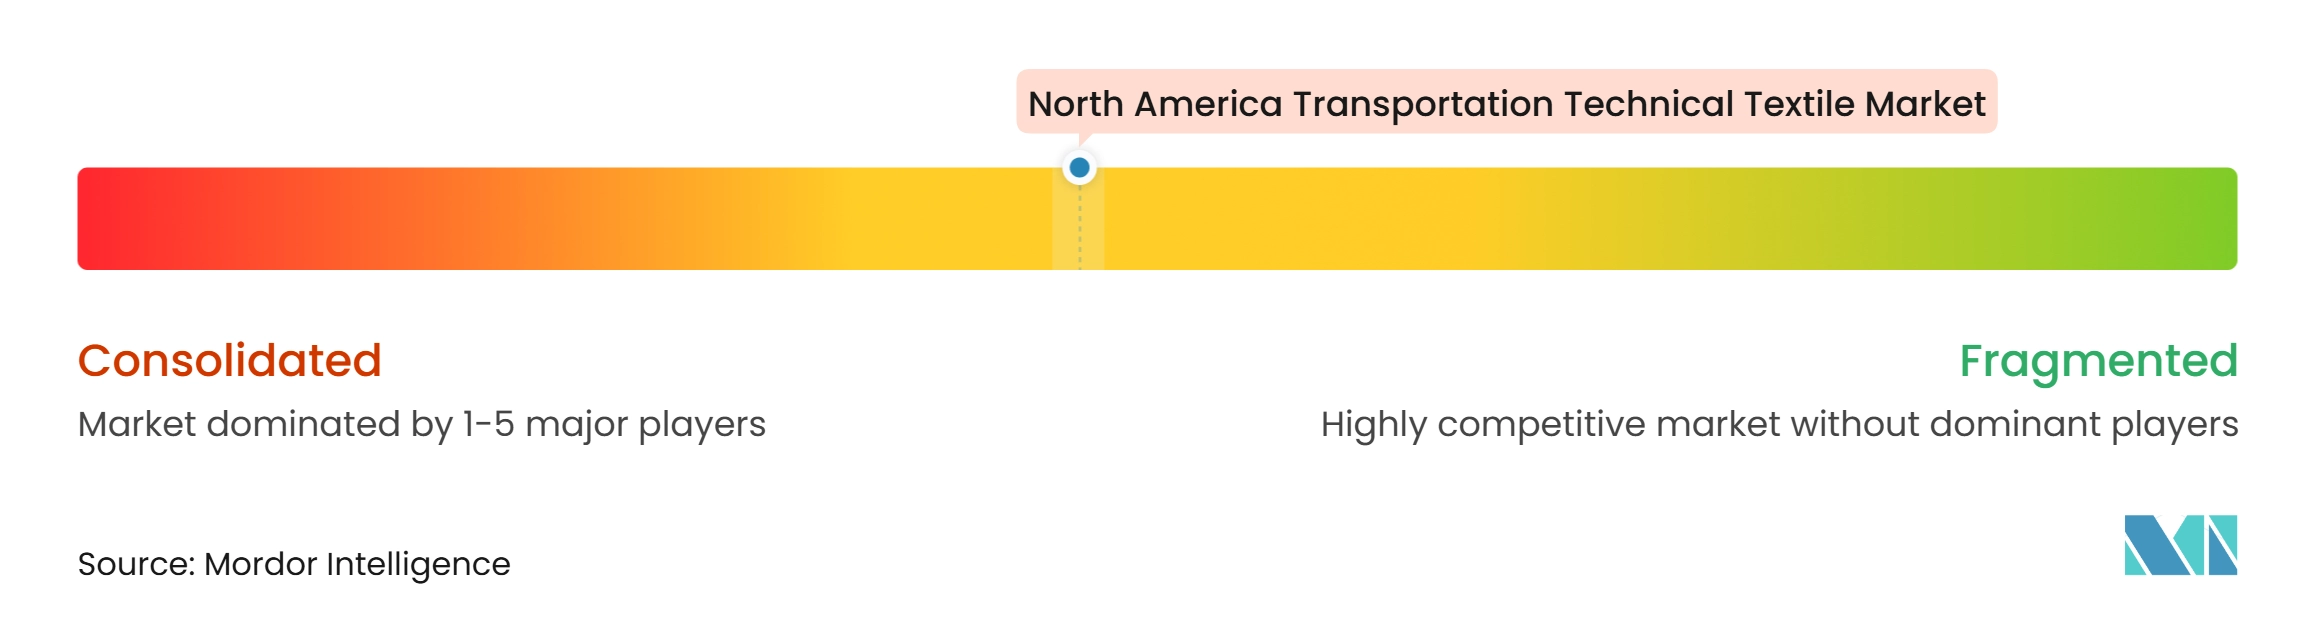
北米輸送用テクニカルテキスタイル市場は中程度の市場集中度を示しています。Lear、Adient、およびAutoneumはテキスタイル集約型シーティングおよび音響パッケージを供給し、スペシャリストはエアバッグファブリックおよび高強力タイヤコードでリードしています。アプリケーション固有のOEM認定は重要な参入障壁を提供しています。Freudenberg Performance Materialsは2025年1月にHeytexのコアビジネスを買収し、コーティングおよびラミネートテクニカルファブリック能力を追加しました。 2025年12月、FreudenbergはToray Industriesから日本バイリーン株式会社の残り25%の株式を約1億ユーロ(1億1,760万米ドル)で取得し、単独オーナーとなり、テクニカルテキスタイルおよびろ過事業を強化しました。
競争は、リサイクル可能な構造、安全システム統合、および航空宇宙・防衛認定に依存しています。Autoneumは、Ultra-Silentマルチレイヤーシステムで社内シミュレーションツールを使用して音響および熱性能を同時に開発しています。N-Join1カーペットは、ラテックスを排除しリサイクルを支援するモノマテリアルポリエステルを使用しています。 Torayは2025年にゼロ監査指摘事項でマルチサイトAS9100航空宇宙品質管理認証を達成しました。 AdientとAutolivは2025年10月にゼログラビティシーティングポジション向けZ-Guardを発表し、量産準備完了を確認しました。
バッテリー安全バリア、リサイクル可能なモノマテリアル音響システム、および追加配線なしのスマートテキスタイル機能。再生モノマテリアル複合材またはバイオベース高性能繊維を開発するサプライヤーは、24〜36ヶ月の検証サイクルを管理するためにティア1パートナーシップを活用する可能性があります。Freudenbergは2025年9月に完全リサイクル可能なポリエステルアンダーボディシステムを発売し、AutneumのPolestar 5パートナーシップはリサイクル可能なポリエステルコンポーネントを使用しています。
北米輸送用テクニカルテキスタイル産業リーー
-
Lear Corporation
-
Sage Automotive Interiors, Inc.
-
Autoneum Holding AG
-
Freudenberg Performance Materials
-
Ahlstrom Oyj
- 注:主要企業の掲載順は順位を示すものではありません。
北米輸送用テクニカルテキスタイル市場 このレポートでカバーされる企業
- Lear Corporation
- Sage Automotive Interiors, Inc.
- Autoneum Holding AG
- Freudenberg Performance Materials
- Ahlstrom Oyj
- Adient plc
- DuPont de Nemours, Inc.
- Johns Manville
- Asahi Kasei Corporation
- Toray Industries, Inc.
- Toyobo Co., Ltd.
- Mitsui Chemicals, Inc.
- Glatfelter Corporation
- TWE Group
- Sandler AG
- Fibertex Nonwovens A/S
- Tex Tech Industries
- UFP Technologies, Inc.
- Milliken and Company
- Magna International Inc.
- Seiren Co., Ltd.
最近の産業開発事情 北米輸送用テクニカルテキスタイル市場
- 2026年2月:Adientは、大型内張りパネルおよびアームレスト、ヘッドレスト、チャイルドシートアンカーカバーなどの小型コンポーネントを作成するために設計された、通気性のある成形自動車シートトリムソリューションであるSculpted Soft Trim技術を発表しました。自動化された成形プロセスにより縫製要件が削減され、自動車内装テキスタイルの設計柔軟性が向上します。
- 2026年1月:豊田合成は、後部サイドエアバッグがスバルのインプレッサおよびクロストレック乗用車モデルに採用されたと発表しました。コンパクトなエアバッグ設計は従来の前部サイドエアバッグより約3分の1小さく、限られた後部座席スペース内での乗客保護の向上を支援し、自動車安全テキスタイルへの需要を強化しています。
- 2025年10月:AdientとAutolivは、Adientの新しいシーティングコンセプトとAutoliv の拘束技術を組み合わせた、ゼログラビティシーティングポジション向けZ-Guardダイナミックシート安全ソリューションを発表しました。このシステムは量産準備完了が確認されています。自律走行および高級EVプラットフォームにおける傾斜乗員セグメントの拡大を対象とし、従来のシートベルト形状では対応できない特殊テキスタイルウェビングを必要とします。
- 2025年10月:米国連邦航空局はBoeingが737 MAXの生産を月42機に引き上げることを承認し、北米のBoeingのティア1およびティア2サプライチェーン全体で織物および不織布複合材補強材の大幅な需要量を回復させました。
北米輸送用テクニカルテキスタイル市場レポートの範囲
北米輸送用テクニカルテキスタイル市場レポートは、製品タイプ別(乗客安全・拘束テキスタイル、輸送内装・内張りテキスタイル、その他)、素材タイプ別(ポリエステル(PET)、ポリアミド(ナイロン)、その他)、輸送モード別(道路輸送、航空宇宙・航空、その他)、地域別(カナダ、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 乗客安全・拘束テキスタイル | 自動車エアバッグファブリックおよびテキスタイルクッション |
| シートベルトウェビング | |
| その他の輸送安全・拘束テキスタイル | |
| 輸送内装・内張りテキスタイル | シート内張りおよびシーティングファブリック |
| 自動車・輸送カーペット | |
| その他の輸送内装テキスタイル(ヘッドライナー、ウィンドウシェーディングなど) | |
| タイヤ・ゴム補強テキスタイル | |
| 音響・熱・保護断熱テキスタイル | |
| 輸送ろ過・空気管理テキスタイル | |
| 構造・複合材補強テキスタイル(炭素繊維、ガラス繊維補強ファブリックなど) | |
| 輸送外装・保護テキスタイル | |
| その他の輸送用テクニカルテキスタイル |
| ポリエステル(PET) |
| ポリアミド(ナイロン) |
| ポリプロピレン(PP) |
| ポリエチレン(PE) |
| ガラス繊維 |
| 炭素繊維 |
| アラミドおよびその他の高性能合成繊維 |
| 天然・再生繊維 |
| その他の特殊繊維および素材 |
| 道路輸送 | 乗用車 | 内燃機関・ハイブリッド乗用車 |
| バッテリー電気乗用車 | ||
| 商用車 | ||
| 二輪車、三輪車、その他の道路車両 | ||
| 航空宇宙・航空 | 商業・ビジネス航空機 | |
| 軍用航空機・ヘリコプター | ||
| 宇宙船およびその他の航空宇宙プラットフォーム | ||
| 鉄道輸送 | ||
| 海洋輸送 | 商業・貨物船舶 | |
| 旅客・クルーズ船、レクリエーション・その他の海洋船舶 | ||
| その他の特殊輸送プラットフォーム |
| 米国 |
| カナダ |
| メキシコ |
| 製品タイプ別 | 乗客安全・拘束テキスタイル | 自動車エアバッグファブリックおよびテキスタイルクッション | |
| シートベルトウェビング | |||
| その他の輸送安全・拘束テキスタイル | |||
| 輸送内装・内張りテキスタイル | シート内張りおよびシーティングファブリック | ||
| 自動車・輸送カーペット | |||
| その他の輸送内装テキスタイル(ヘッドライナー、ウィンドウシェーディングなど) | |||
| タイヤ・ゴム補強テキスタイル | |||
| 音響・熱・保護断熱テキスタイル | |||
| 輸送ろ過・空気管理テキスタイル | |||
| 構造・複合材補強テキスタイル(炭素繊維、ガラス繊維補強ファブリックなど) | |||
| 輸送外装・保護テキスタイル | |||
| その他の輸送用テクニカルテキスタイル | |||
| 素材タイプ別 | ポリエステル(PET) | ||
| ポリアミド(ナイロン) | |||
| ポリプロピレン(PP) | |||
| ポリエチレン(PE) | |||
| ガラス繊維 | |||
| 炭素繊維 | |||
| アラミドおよびその他の高性能合成繊維 | |||
| 天然・再生繊維 | |||
| その他の特殊繊維および素材 | |||
| 輸送モード別 | 道路輸送 | 乗用車 | 内燃機関・ハイブリッド乗用車 |
| バッテリー電気乗用車 | |||
| 商用車 | |||
| 二輪車、三輪車、その他の道路車両 | |||
| 航空宇宙・航空 | 商業・ビジネス航空機 | ||
| 軍用航空機・ヘリコプター | |||
| 宇宙船およびその他の航空宇宙プラットフォーム | |||
| 鉄道輸送 | |||
| 海洋輸送 | 商業・貨物船舶 | ||
| 旅客・クルーズ船、レクリエーション・その他の海洋船舶 | |||
| その他の特殊輸送プラットフォーム | |||
| 地域別 | 米国 | ||
| カナダ | |||
| メキシコ | |||
レポートで回答される主要な質問
2032年までの北米輸送用テクニカルテキスタイルの予測値は?
北米輸送用テクニカルテキスタイル市場は、2027年から3.24%のCAGRで成長し、2032年までに18.82 ビリオン 米ドルに達すると予測されています。
2026年に最大のシェアを持つ輸送モードはどれですか?
道路輸送は2026年の北米輸送用テクニカルテキスタイル市場シェアの78.0%を占めました。
2032年にかけて最も速く成長すると予想される素材はどれですか?
炭素繊維は、航空宇宙、防衛、および車両軽量化要件に支えられ、2032年にかけて7.0%のCAGRで成長すると予測されています。
電気自動車がテクニカルテキスタイルに関連する理由は何ですか?
電気自動車は、異なるキャビン騒音および熱管理ニーズに対応する音響アンダーレイ、熱バリア、バッテリーハウジングコンポーネント、および難燃性素材を必要とします。
地域内で最も速く成長すると予想される国はどこですか?
メキシコは、ニアショアリングおよび輸出志向の自動車生産基盤に支えられ、2032年にかけて4.8%のCAGRで成長すると予測されています。
車両における新しいテクニカルテキスタイルの採用を制限するものは何ですか?
OEM検証には24〜36ヶ月かかる場合があり、サプライヤーはポリマーおよび特殊繊維のコスト変動にも直面しています。