
Nordamerika Markt für Transporttechnische Textilien Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 15.43 Milliarden US-Dollar |
| Marktgröße (2027) | 16.05 Milliarden US-Dollar |
| Marktgröße (2032) | 18.82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.24 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Markt für Transporttechnische Textilien Analyse von Mordor Intelligence
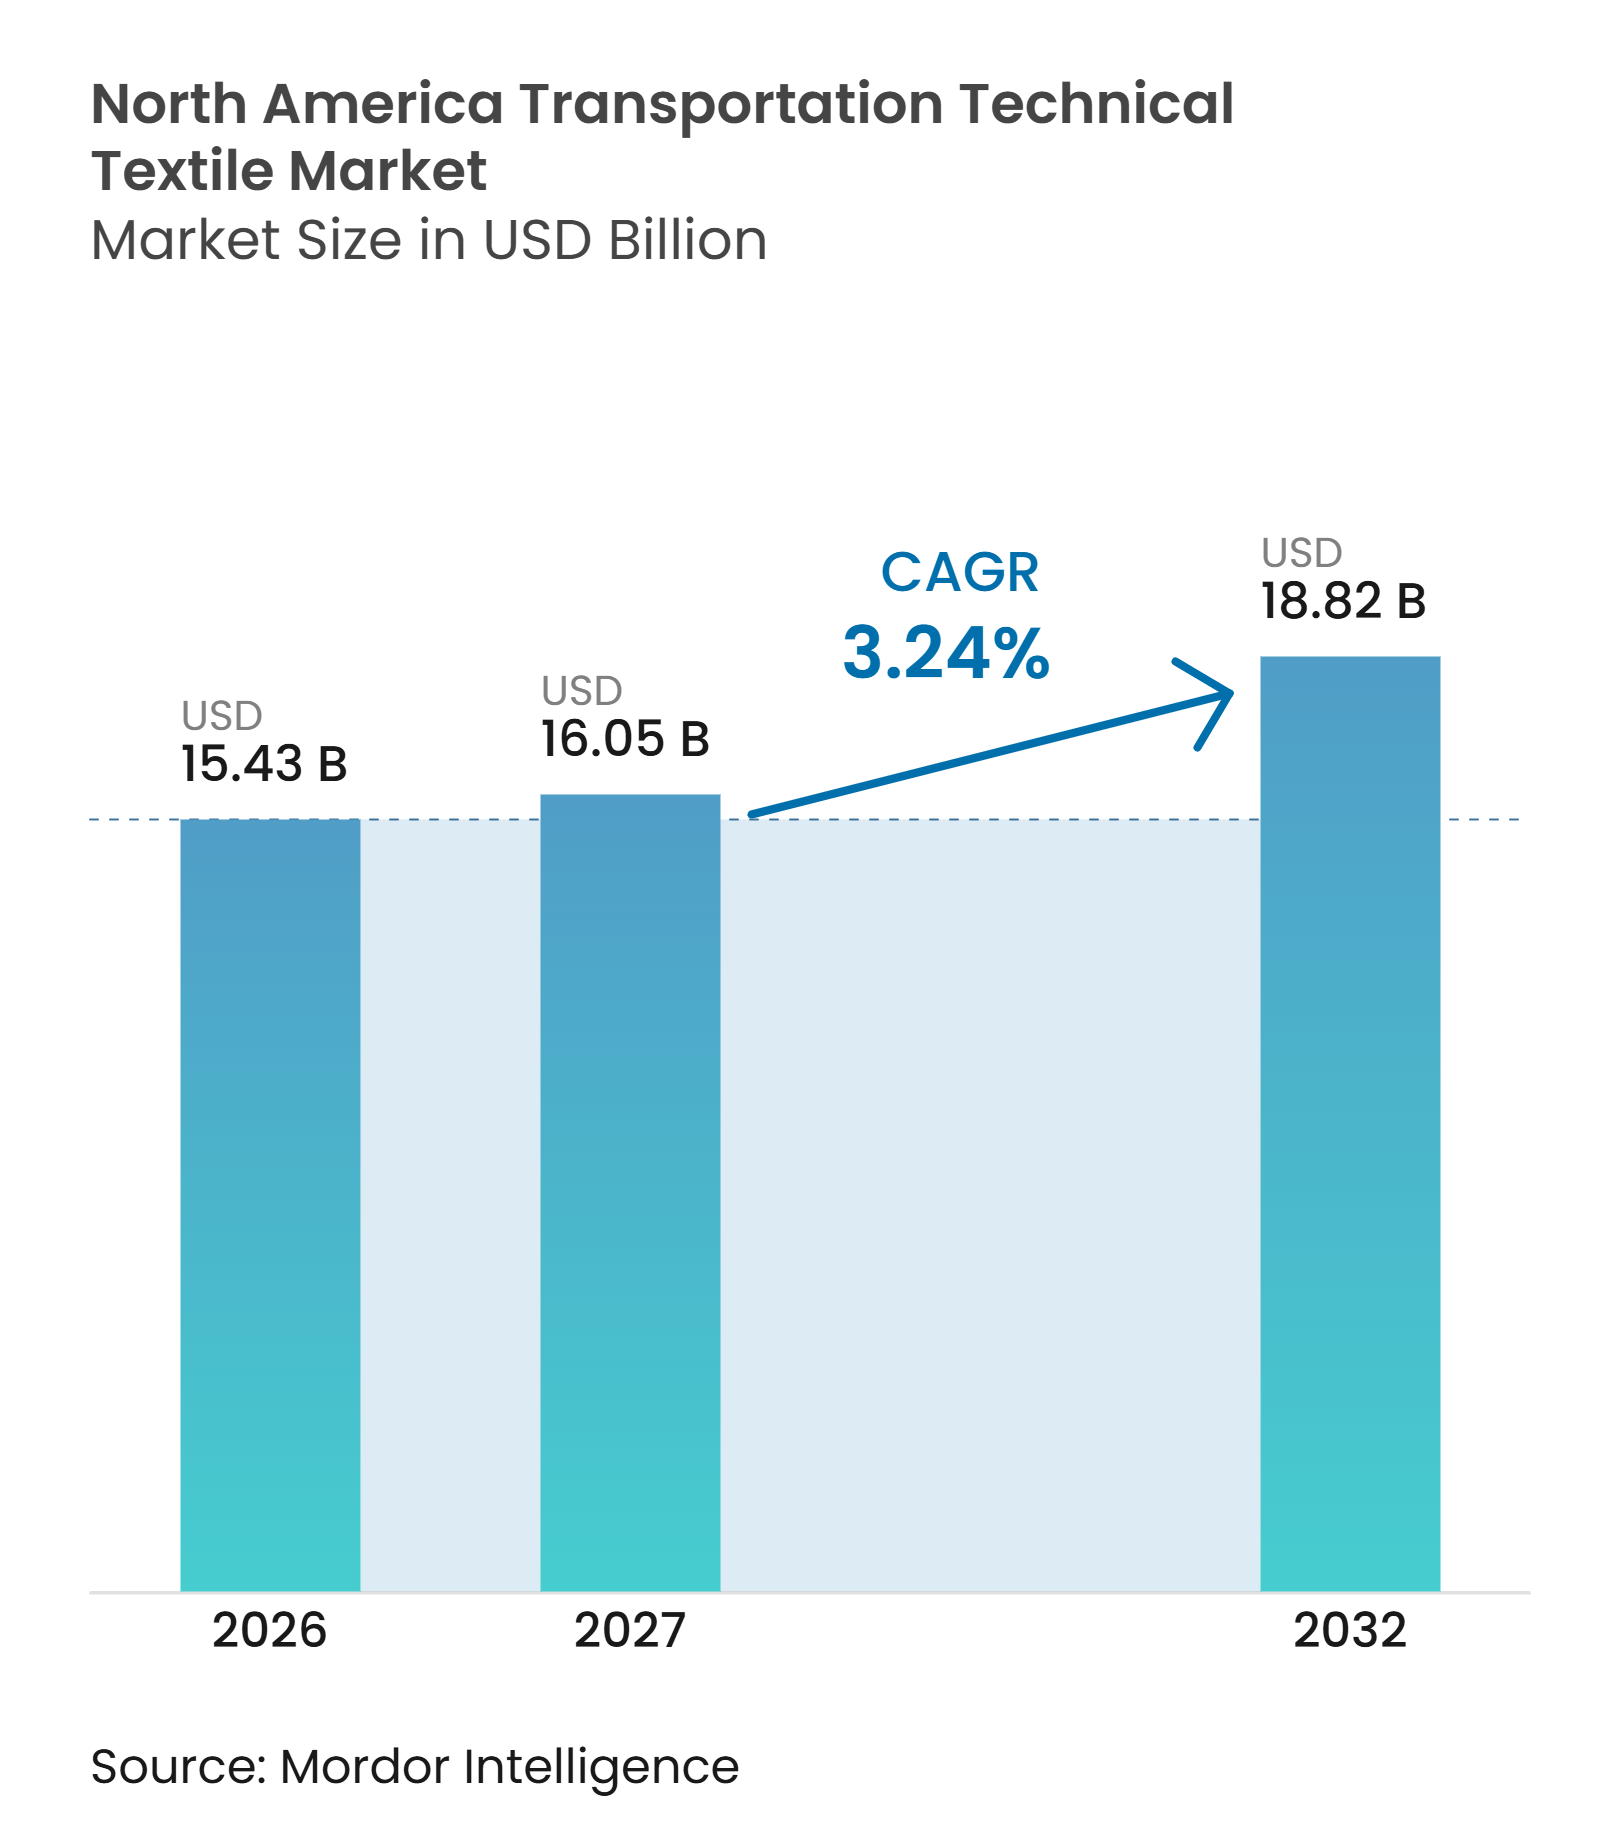
Die Größe des nordamerikanischen Marktes für transporttechnische Textilien wird für 2026 auf 15,43 Milliarden USD, für 2027 auf 16,05 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 18,82 Milliarden USD erreichen, mit einem CAGR von 3,24 % von 2027 bis 2032.
Der nordamerikanische Markt für transporttechnische Textilien entwickelt sich in Richtung technisch entwickelter Materialien, die einem spezifischen akustischen, strukturellen, Isolierungs- oder Sicherheitszweck dienen. Kraftstoffeffizienzvorschriften halten die Fahrzeugmassenreduzierung bei der Materialauswahl zentral, während Elektrofahrzeuge die Nachfrage auf Batteriebarrieren und Kabinenlärmkontrolle verlagern. Die Erholung der Luft- und Raumfahrtproduktion erhöht die Nachfrage nach Verbundverstärkungen und Hochtemperaturisolierungen. Lieferanten, die frühzeitig in OEM-Designzyklen eintreten, können eine stärkere Position sichern, da Materialien vor der Produktion langwierige Validierungen bestehen müssen. Kostenvolatilität, Zölle und langsamere Verkäufe von batterieelektrischen Fahrzeugen nach der Änderung der Steuergutschrift im September 2025 können das Adoptionsniveau begrenzen.
Wichtige Erkenntnisse des Berichts
- Nach Produkttyp hielten Transportinnen- und Polstertextilien im Jahr 2026 einen Marktanteil von 23 % am nordamerikanischen Markt für transporttechnische Textilien, während strukturelle und Verbundverstärkungstextilien voraussichtlich bis 2032 mit einem CAGR von 6,5 % wachsen werden.
- Nach Materialtyp hielt Polyester im Jahr 2026 einen Anteil von 37 % an der Marktgröße des nordamerikanischen Marktes für transporttechnische Textilien, während Kohlenstofffasern voraussichtlich bis 2032 mit einem CAGR von 7,0 % wachsen werden.
- Nach Transportmodus entfiel im Jahr 2026 ein Marktanteil von 78,0 % am nordamerikanischen Markt für transporttechnische Textilien auf den Straßentransport, während Luft- und Raumfahrt voraussichtlich bis 2032 mit einem CAGR von 5,5 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Marktanteil von 80,0 % am nordamerikanischen Markt für transporttechnische Textilien, während Mexiko voraussichtlich bis 2032 mit einem CAGR von 4,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fahrzeugleichtbau und Kraftstoffeffizienzanforderungen | +1.0% | Nordamerikaweit, am stärksten auf US-amerikanischen OEM-Plattformen | Kurzfristig (≤ 2 Jahre) |
| Akustisches und thermisches Management von Elektrofahrzeugen | +0.8% | Vereinigte Staaten und Kanada, mit Ausstrahlungseffekten auf die EV-Montage in Mexiko | Mittelfristig (2–4 Jahre) |
| Nordamerikanische Luft- und Raumfahrtproduktion und Verbundwerkstoffadoption | +0.6% | Luft- und Raumfahrtzentren der Vereinigten Staaten in Washington, South Carolina, Texas und Alabama, mit Ausstrahlungseffekten auf Kanada | Langfristig (≥ 4 Jahre) |
| Sicherheitskritischer Textilanteil in Airbags, Sicherheitsgurten und Reifenverstärkungen | +0.4% | Nordamerikaweit, compliance-getrieben in allen 3 Ländern | Kurzfristig (≤ 2 Jahre) |
| Nearshoring der Fahrzeug- und Komponentenproduktion in Mexiko | +0.3% | Mexiko, mit unmittelbaren Auswirkungen auf US-amerikanische Tier-1-Textillieferanten | Mittelfristig (2–4 Jahre) |
| Anforderungen an Recycling- und biobasierte Inhalte in der OEM-Beschaffung | +0.2% | Vereinigte Staaten und Kanada, mit vorausschauender Compliance vor Bundesvorschriften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrzeugleichtbau und Kraftstoffeffizienzanforderungen
Kraftstoffwirtschaftlichkeitsvorschriften stellen eine direkte Nachfragequelle für technische Textilien dar, die in nordamerikanischen Straßenfahrzeugen eingesetzt werden. Die vorgeschlagene SAFE Vehicles Rule III zielt auf einen flottendurchschnittlichen Verbrauch von 34,5 Meilen pro Gallone bis zum Modelljahr 2031 ab. Die Regelung streicht ab dem Modelljahr 2028 auch den Handel mit Elektrofahrzeuggutschriften, was die Bedeutung von Ingenieursleistungen bei Verbrennungs- und Hybridplattformen erhöht.[1] Hochfestes Polyester, glasfaserverstärkte Vliesstoffe und multiaxiale Kohlenstofffasergewebe konkurrieren mit Stahl und Formkunststoffen, wenn Designer die Leistung pro Kilogramm bewerten. Der nordamerikanische Markt für transporttechnische Textilien profitiert davon, weil Plattformteams Materialien Jahre vor Beginn der Fahrzeugproduktion auswählen. Lieferanten mit Qualifikationsdaten, die auf CAFE-bezogene Leichtbauanforderungen abgestimmt sind, sind besser positioniert, um Positionen auf zukünftigen Plattformen zu gewinnen.
Akustisches und thermisches Management von Elektrofahrzeugen
Elektrofahrzeuge erfordern einen anderen Ansatz für Kabinenschall- und Wärmemanagement als Fahrzeuge mit Verbrennungsmotor. Ohne Motorgeräuschüberdeckung werden Straßen-, Reifen-, Wind- und Wechselrichtergeräusche in der Kabine stärker wahrnehmbar. Die US-amerikanische Energieinformationsbehörde berichtete, dass Hybrid-, Batterie-Elektro- und Plug-in-Hybridfahrzeuge im Jahr 2025 22 % der US-amerikanischen Verkäufe von leichten Nutzfahrzeugen ausmachten, während die Verkäufe von batterieelektrischen Fahrzeugen bei rund 1,2 Millionen Einheiten stagnierten.[2] Jede neue Elektrofahrzeugplattform schafft daher eine neue Beschaffungsmöglichkeit für akustische Unterlagen, Wärmebarrieren und Textilteile für Batteriegehäuse. Das Energieministerium unterstützte Forschungen zum einheitlichen thermischen Energiemanagement für elektrische Antriebsfahrzeuge und zeigte, dass das Wärmemanagement auf Fahrzeugsystemebene angegangen wird.[3] Autoneum gibt an, dass seine Ultra-Silent-Textil-Batterieunterbodenkomponenten bis zu 50 % leichter als Kunststoffalternativen sein können und vollständig recycelbar sind.
Nordamerikanische Luft- und Raumfahrtproduktion und Verbundwerkstoffadoption
Die Luft- und Raumfahrt unterstützt die Nachfrage nach hochwertigen Verbundverstärkungen, geflochtenen Vorformlingen und Hochtemperaturisoliergeweben, angetrieben durch Flugzeugproduktionsprogramme, leichte Strukturanforderungen und die Entwicklung der nächsten Generation der Luft- und Raumfahrt. Im Oktober 2025 genehmigte die FAA Boeing, die 737-MAX-Produktion auf 42 Flugzeuge pro Monat zu erhöhen, und stellte damit eine Volumenbasis für die Nachfrage nach gewebten und nicht gewebten Verbundverstärkungen wieder her. Boeing, Collins Aerospace, Toray Industries und Syensqo gehören zu den Programmpartnern. Das HiCAM-Projekt der NASA bringt 22 Organisationen zusammen, um Möglichkeiten zur Reduzierung der Verbundzykluszeiten für die Flügel- und Rumpfproduktion in vollem Maßstab zu bewerten. Torays T1100/3960-Prepreg ist NCAMP-qualifiziert und wurde für die primären Airframe-Strukturen des Future Long-Range Assault Aircraft der US-Armee ausgewählt. Im Jahr 2026 unterstützten Fortschritte bei der automatisierten Faserplatzierung, der Harzinfusion und Prepreg-Systemen der nächsten Generation die Einführung fortschrittlicher Verbundwerkstoffe in der Luft- und Raumfahrtfertigung weiter. Diese Entwicklungen stärken die Nachfrage nach Kohlenstofffaserverstärkungen und spezialisierten technischen Geweben, indem sie die Produktionseffizienz verbessern, das Bauteilgewicht reduzieren und die Herstellung komplexer Flugzeugstrukturen unterstützen.
Sicherheitskritischer Textilanteil in Airbags, Sicherheitsgurten und Reifenverstärkungen
Sicherheitsanforderungen schaffen eine stabile Nachfragebasis für Sicherheitsgurtbänder, Airbaggewebe und Reifenkordmaterialien. Der Federal Motor Vehicle Safety Standard Nr. 208 schreibt bis September 2027 erweiterte Sicherheitsgurtwarnungssysteme für Rücksitze und bis September 2026 verbesserte audiovisuelle Warnungen für Vordersitze für betroffene Fahrzeuge vor. Diese Anforderungen unterstützen die fortlaufende Beschaffung von hochfestem Polyester- oder Nylongewebe, das die FMVSS-209-Zugfestigkeitsanforderungen erfüllt. Die NHTSA gibt an, dass ein angelegter Sicherheitsgurt in Kombination mit einem ausgelösten Airbag das Todesrisiko bei Frontalaufprallen um 61 % reduziert. Reifenverstärkungen stützen sich ebenfalls auf Polyester-, Nylon- und Aramidkordgewebe, um die FMVSS-109-Leistungsspezifikationen zu erfüllen. Das gemeinsame Compliance-Umfeld in den Vereinigten Staaten, Kanada und Mexiko hält diesen Teil des nordamerikanischen Marktes für transporttechnische Textilien weniger anfällig für zyklische Veränderungen in der Fahrzeugnachfrage.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| OEM-Validierungszyklen und plattformspezifische Qualifikationskosten | -0.5% | Nordamerikaweit, am stärksten für OEM-Plattformen in den USA und Kanada | Mittelfristig (2–4 Jahre) |
| Volatilität bei synthetischen Polymer- und Spezialfaserkosten | -0.4% | Nordamerikaweit, mit höchster Zollexposition in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Recycling- und Lebensende-Trennungsbeschränkungen für mehrschichtige Textilien | -0.3% | Vereinigte Staaten und Kanada, mit aufkommendem regulatorischem Risiko in allen 3 Märkten | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von importierten Spezialteiltextilien | -0.2% | Vereinigte Staaten und Mexiko, teilweise gemildert durch kanadische Koproduktion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
OEM-Validierungszyklen und plattformspezifische Qualifikationskosten
Neue technische Textilspezifikationen müssen OEM-spezifische Alterungs-, Entflammbarkeits-, chemische Fogging-, UV-Stabilitäts- und Crashleistungstests bestehen, bevor eine Produktionsgenehmigung erteilt wird. Die Genehmigung für eine Fahrzeuglinie überträgt sich nicht automatisch auf ein verwandtes Modell mit einer anderen Architektur. Dies kann den Zeitraum von der Materialeinreichung bis zum Produktionsstart auf 24 bis 36 Monate verlängern. Kleinere Lieferanten sind besonders exponiert, da sie die Validierung finanzieren, bevor sie eine Volumenzusage von einem OEM erhalten. Eine abgesagte Plattform kann jahrelange Materialentwicklungsarbeit ohne kommerziellen Ertrag hinterlassen. Bewährte Materialien können daher genehmigte Positionen länger behalten, während Tier-1-Integratoren einen Großteil der Qualifikationskosten tragen und die Preissetzungsmacht der vorgelagerten Textillieferanten reduzieren.
Volatilität bei synthetischen Polymer- und Spezialfaserkosten
Rohstoffe machen 55 % bis 70 % der Produktionskosten für synthetische Standardfasern aus, was Hersteller petrochemischen Preisbewegungen aussetzt. Die Federal Reserve Bank of St. Louis verzeichnete im September 2026 einen Erzeugerpreisindex von 175,0 für synthetische Fasern. Vereinigte Staaten Polyester-FDY-Preise fielen vom ersten Quartal 2025 (USD 1.314 pro Tonne) auf USD 1.150 pro Tonne im zweiten Quartal, ein Rückgang von 12,5 % nach der Bestandsnormalisierung. Die Executive Order 14257 vom April 2025 fügte einen Zoll von 10 % auf Importe aus den meisten Ländern zusätzlich zu den bestehenden Section-301-China-Zöllen hinzu, was die Beschaffung für Käufer asiatischer Spezialfasern störte. Nylon-6,6-Hersteller sind ebenfalls Caprolactam-Risiken ausgesetzt, da die Vereinigten Staaten keine großmaßstäbliche inländische Caprolactam-Produktion haben. INDA beantragte eine dauerhafte Ausnahme für USMCA-qualifizierte kanadische und mexikanische Produkte von Zöllen, was die integrierte Produktionskette der Region widerspiegelt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
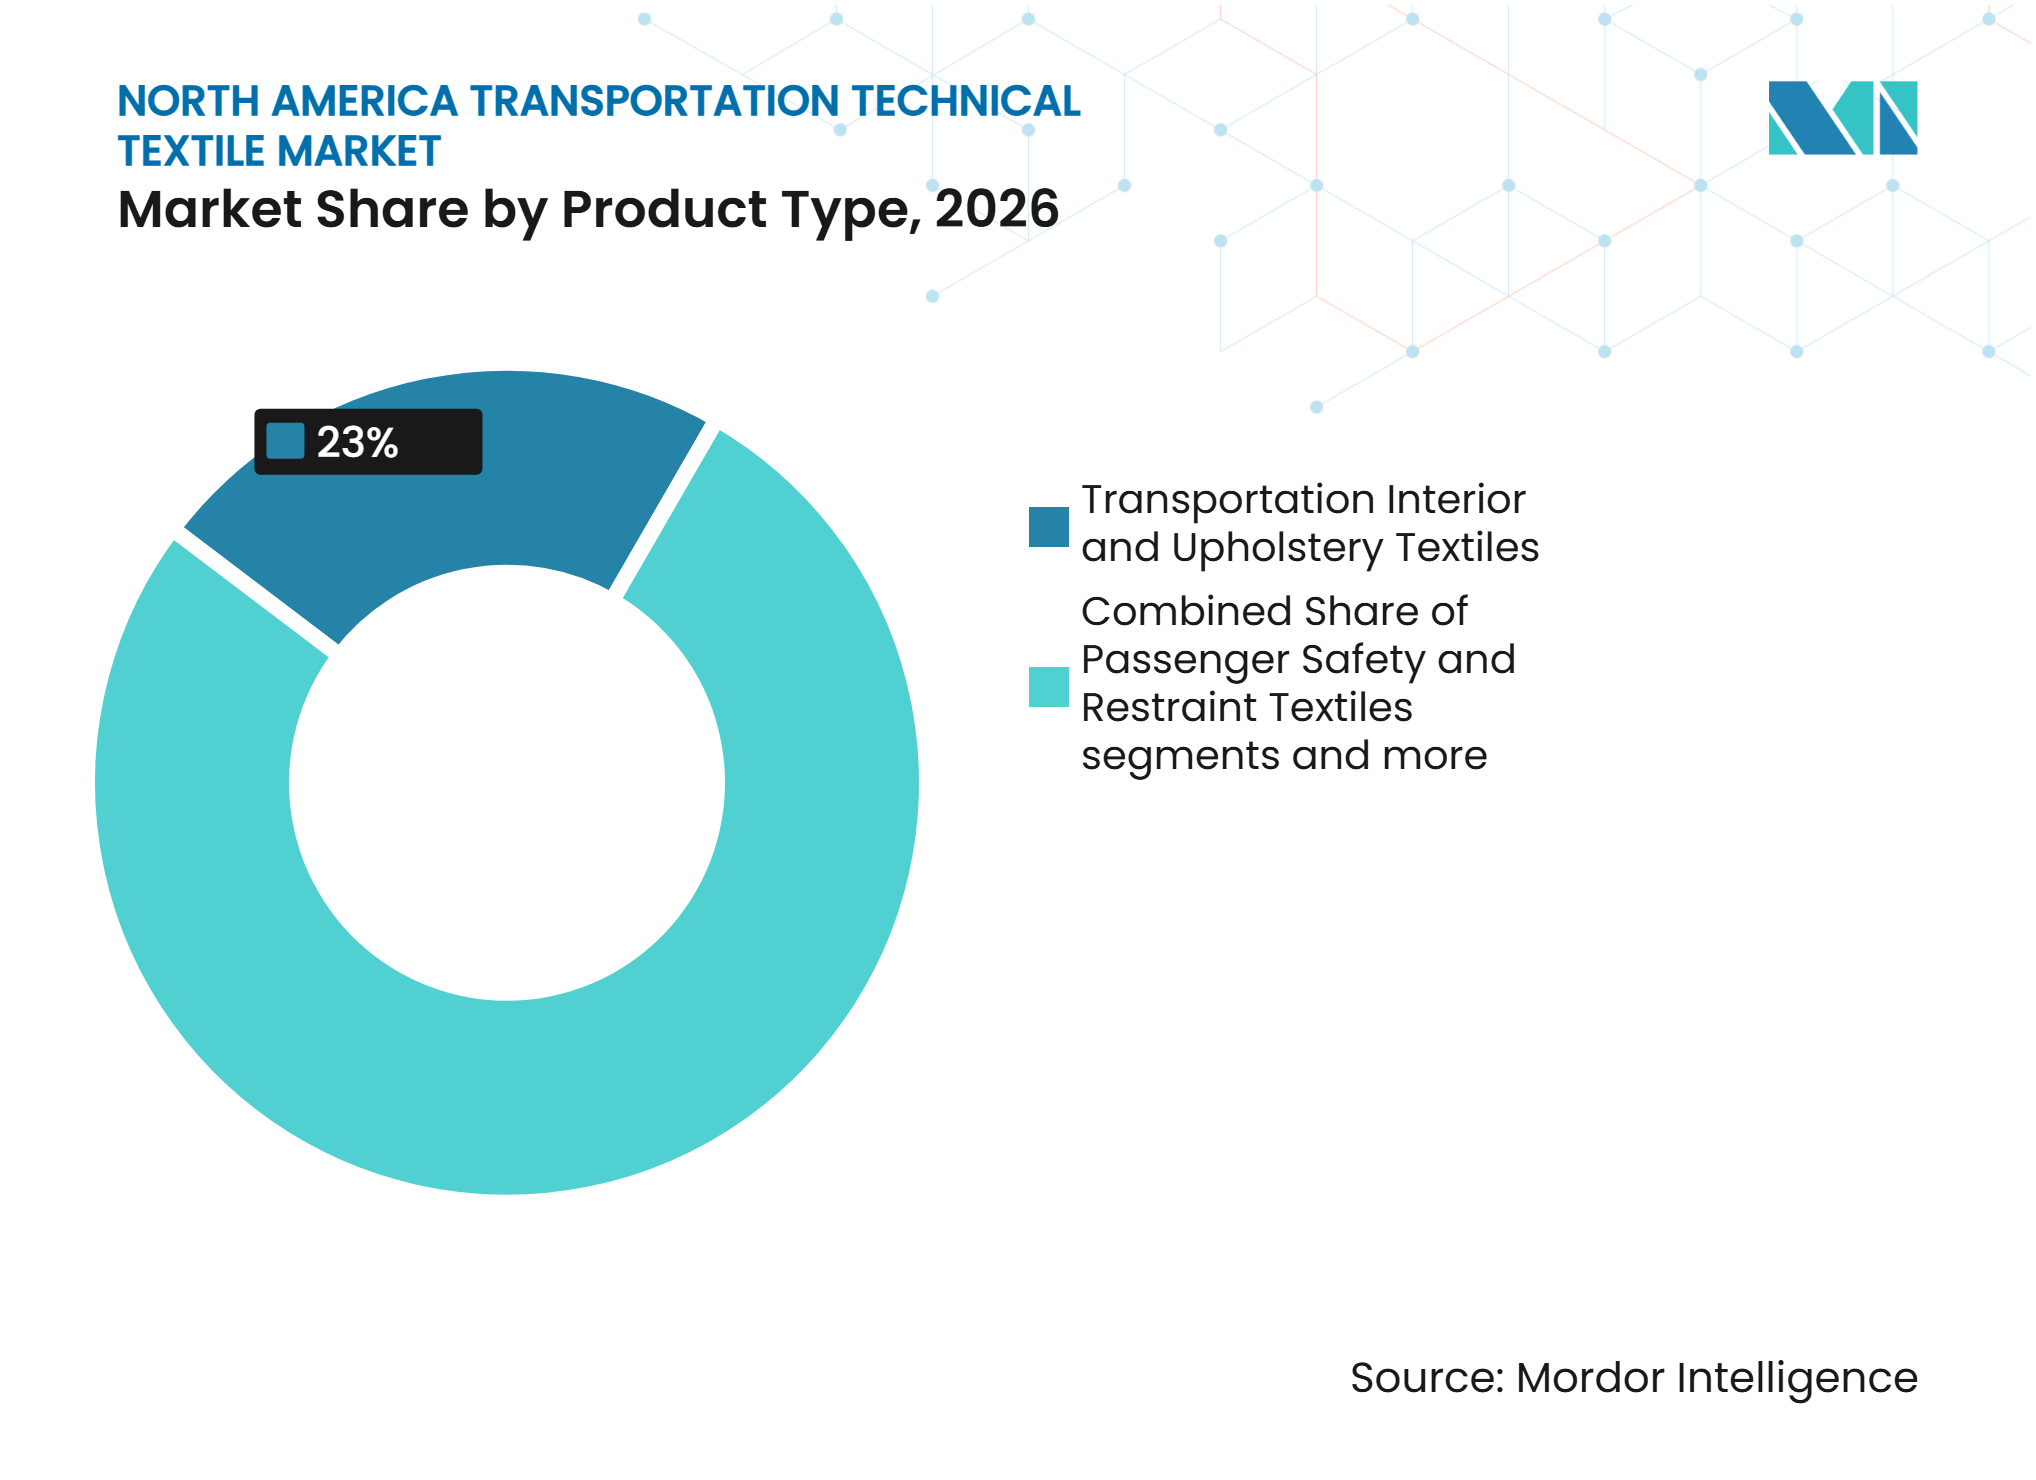
Verbundverstärkung übertrifft traditionelle SicherheitstextilienTransportinnen- und Polstertextilien hielten im Jahr 2026 einen Marktanteil von 23 % am nordamerikanischen Markt für transporttechnische Textilien. Das Segment umfasst Sitzpolsterung, Automobilbodenteppiche und Dachhimmelsysteme für eine regionale Fahrzeugproduktionsbasis von mehr als 17 Millionen Einheiten pro Jahr. OEMs fordern Gewebe mit niedrigem Gehalt an flüchtigen organischen Verbindungen und Recyclingmaterialanteil. Autoneum führte im Juli 2025 N-Join1 als monomateriales Polyesterteppich ein, der Latex aus der Produktion entfernt. Die Konstruktion unterstützt das Recycling am Lebensende auf Verbrennungs- und Batterie-Elektrofahrzeugplattformen.
Strukturelle und Verbundverstärkungstextilien werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,5 % wachsen, unterstützt durch die Erholung der Luft- und Raumfahrtproduktion, Verteidigungsqualifikationen und Batteriegehäuse. Diese Marktgrößenchance des nordamerikanischen Marktes für transporttechnische Textilien erfordert flammhemmende und thermisch stabile Substrate, die herkömmliche Vliesstoffe nicht bieten können. Passagiersicherheits- und Rückhaltesysteme bleiben volumenmäßig stabil, gewinnen jedoch durch erweiterte Sicherheitsgurtwarnungen und mehr Airbagmodule auf Elektrofahrzeugplattformen an Inhalt. Milliken and Company hat US-amerikanische Entwicklungsprogramme für technische Textilien für leichtere beschichtete Gewebe für Airbagmodule der nächsten Generation ausgebaut. Reifen- und Gummiverstärkungstextilien bleiben wichtig, da Elektrofahrzeuge Polyester-, Nylon- und Aramidkordgewebe benötigen, die höheres Gewicht und veränderte Drehmomenteigenschaften bewältigen können.



Nach Materialtyp:
Kohlenstofffaser führt einen Premiumwandel anPolyester hielt im Jahr 2026 einen Marktanteil von 37 % am nordamerikanischen Markt für transporttechnische Textilien. Es bietet ein Kosten-Leistungs-Gleichgewicht bei Innenteppichen, Filtrationsvliesstoffen, Reifenkord und Strukturverbundwerkstoffen. Polyester bietet einen Lebensende-Vorteil, wenn eine Komponente eine Einmaterialkonstruktion verwendet. Autoneums Ultra-Silent Frunk besteht zu 100 % aus Polyester und hat Produktionsaufträge von 3 großen OEMs. Die Komponente unterstützt das Recycling am Lebensende und einen niedrigeren CO₂-Fußabdruck des Fahrzeugs.
Kohlenstofffasern werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,0 % wachsen. Die Qualifikation von Torays T1100/3960-Prepreg unterstützt primäre Luft- und Raumfahrtstrukturen und verbindet Verteidigungsqualifikation mit kommerziellem Einsatz. Polyamid bleibt in Airbaggeweben und Sicherheitsgurtbändern unverzichtbar, da seine thermische Stabilität in FMVSS-qualifizierten Anwendungen etabliert ist. Polypropylen wird in Innenverkleidungen, Unterbodenabdeckungen und Akustiksystemen verwendet. Es steht jedoch einer Überprüfung der Flammhemmung in der Nähe von Elektrofahrzeugbatterien gegenüber. Glasfasern unterstützen Automobilverkleidungen und sekundäre Luft- und Raumfahrtstrukturen. Gleichzeitig dienen Aramid- und Hochleistungssynthesefasern militärischen Hochtemperaturflugzeugen und speziellen Marineanwendungen.
Nach Transportmodus:
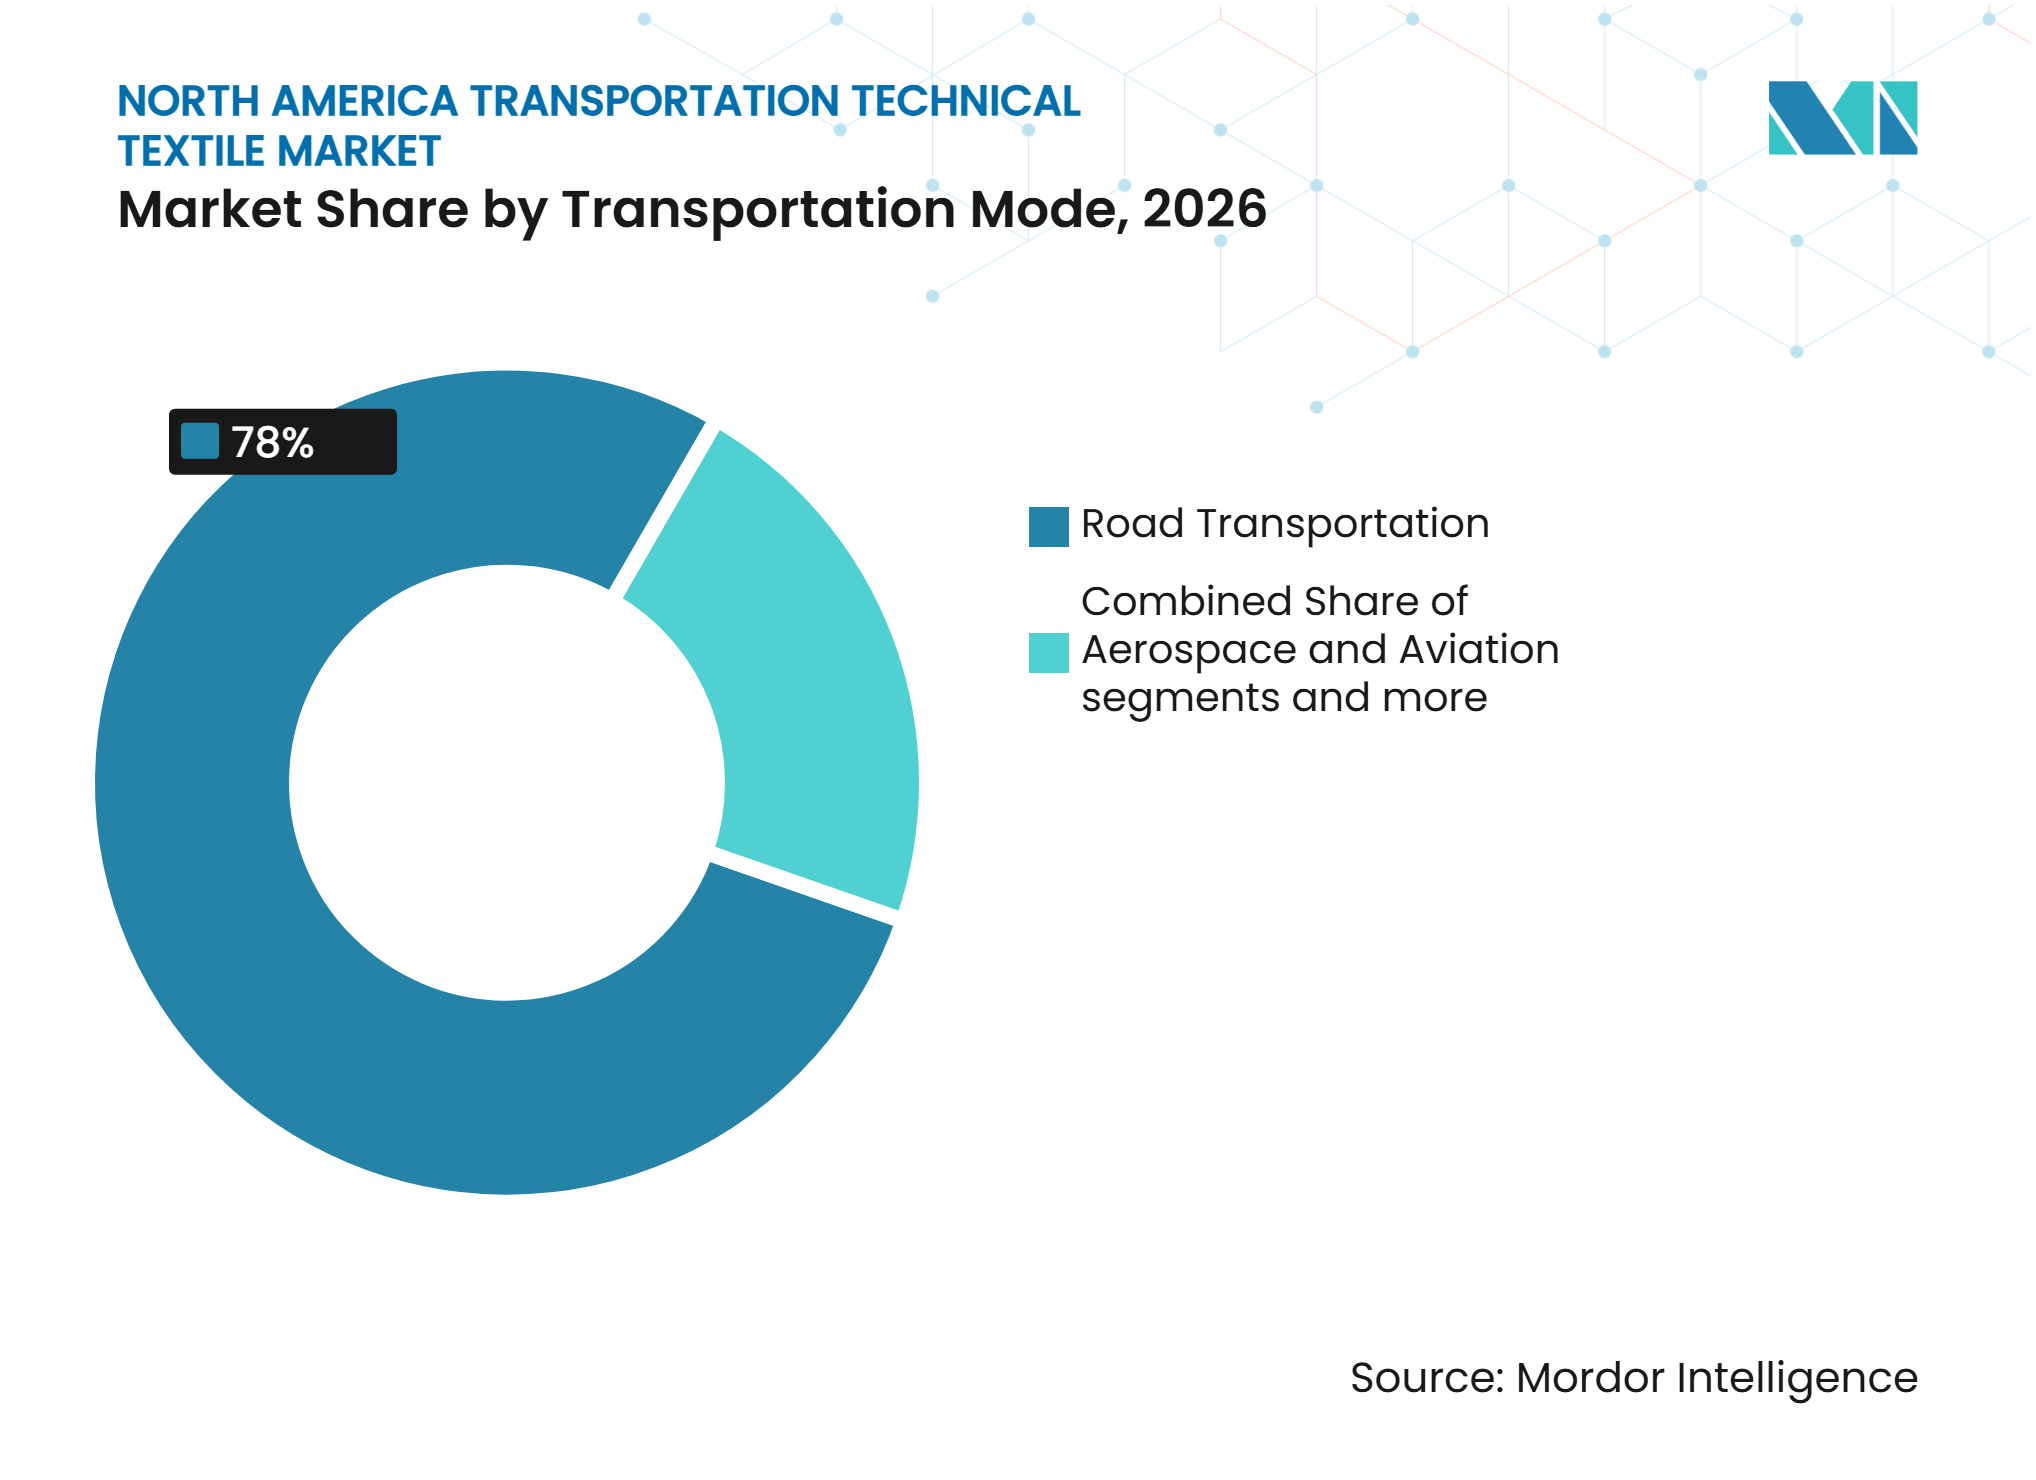
Straße dominiert, Luft- und Raumfahrt beschleunigtDer Straßentransport machte im Jahr 2026 78,0 % des Marktanteils am nordamerikanischen Markt für transporttechnische Textilien aus. Personenkraftwagen werden für elektrische Antriebsgeräusche neu gestaltet und erhalten Textilien für das thermische Batteriemanagement und flammhemmende Schichten. Lear meldete im Jahr 2025 Umsätze im Sitzsegment von 17,3 Milliarden USD, davon 9,8 Milliarden USD aus Nordamerika. Dieses Ergebnis veranschaulicht das Ausmaß der textilintensiven Sitzversorgung, die mit der US-amerikanischen Fahrzeugmontage verbunden ist. Nutzfahrzeuge und Zweiräder erhöhen die Nachfrage nach Filtermedien, Innengeweben, Verbundwerkstoffen und komfortorientierten Akustikbehandlungen.
Luft- und Raumfahrt wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 5,5 % wachsen. Militärflugzeuge, Hubschrauber und unbemannte Luftfahrtsysteme qualifizieren neue Verbundwerkstoffe vor einer breiteren kommerziellen Nutzung. Der Schienentransport verwendet flammhemmende und raucharme Textilien, die FAR- und ASTM-Standards unterliegen. Der Seetransport verwendet Schutztextilien, Filtrationssysteme und Strukturverbundwerkstoffe für Handelsschiffe, Kreuzfahrtschiffe und Freizeitfahrzeuge.

Geografische Analyse
Vereinigte Staaten: Skalierung und Spezifikationstiefe definieren Marktführerschaft
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 80,0 % am nordamerikanischen Markt für transporttechnische Textilien. General Motors, Ford, Stellantis, Tesla und inländische Produzenten ausländischer Marken erzeugen Nachfrage nach Sicherheitstextilien, akustischen Vliesstoffen, Strukturverbundwerkstoffen und Innengeweben. Lears nordamerikanische Sitzoperationen erwirtschafteten im Jahr 2025 einen Umsatz von 9,8 Milliarden USD und veranschaulichen damit das Ausmaß der textilintensiven US-amerikanischen Fahrzeugmontage. NHTSA, FAA und EPA bieten Sicherheits-, Luft- und Raumfahrt- sowie Kraftstoffwirtschaftlichkeits-Compliance-Faktoren, die die Nachfrage stabilisieren.
Mexiko: Nearshoring-Investitionen beschleunigen das Wachstum der Textilinachfrage
Mexiko wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,8 % wachsen. Nearshoring verlagert die Automobilproduktion in die USMCA-Region und erhöht die Nachfrage nach qualifizierten Textileingaben. Mexiko produzierte in den ersten 8 Monaten des Jahres 2025 2,666 Millionen leichte Fahrzeuge, ein Rekord für diesen Zeitraum. Das Land schickte 83 % seiner Automobilexporte im Wert von 137 Milliarden USD bis Juni 2025 an US-amerikanische Kunden. Die USMCA-Regionalinhaltsanforderung soll bis 2027 70 % erreichen, während Elektro- und Hybridmodelle mehr als 10 % der mexikanischen Fahrzeugproduktion ausmachen und sich voraussichtlich innerhalb von 5 Jahren verdoppeln werden.
Kanada
Kanada fungiert als Koproduktionspartner durch Spezialgarnen, flammhemmenden Geweben und Filtrationsmaterialien, die in länderübergreifenden Fertigungsketten eingesetzt werden. Kanadische Textilvertreter und US-amerikanische Textilbeamte suchten im Jahr 2025 Zollerleichterungen und zitierten Fälle, in denen eine Spezialfaser 2 Grenzen überquerte, bevor sie zu einem Sicherheitsbauteil wurde. Kanadische Schienen- und Marineanwendungen unterstützen die Nachfrage nach flammhemmenden Innentextilien und Filtrationsmaterialien, die den Anforderungen von Transport Canada unterliegen. Freizeitboote, Schneemobile und Geländefahrzeuge schaffen in Kanada eine Nischennachfrage nach abriebfesten und UV-stabilisierten Textilien.
Wettbewerbslandschaft
Marktkonzentration
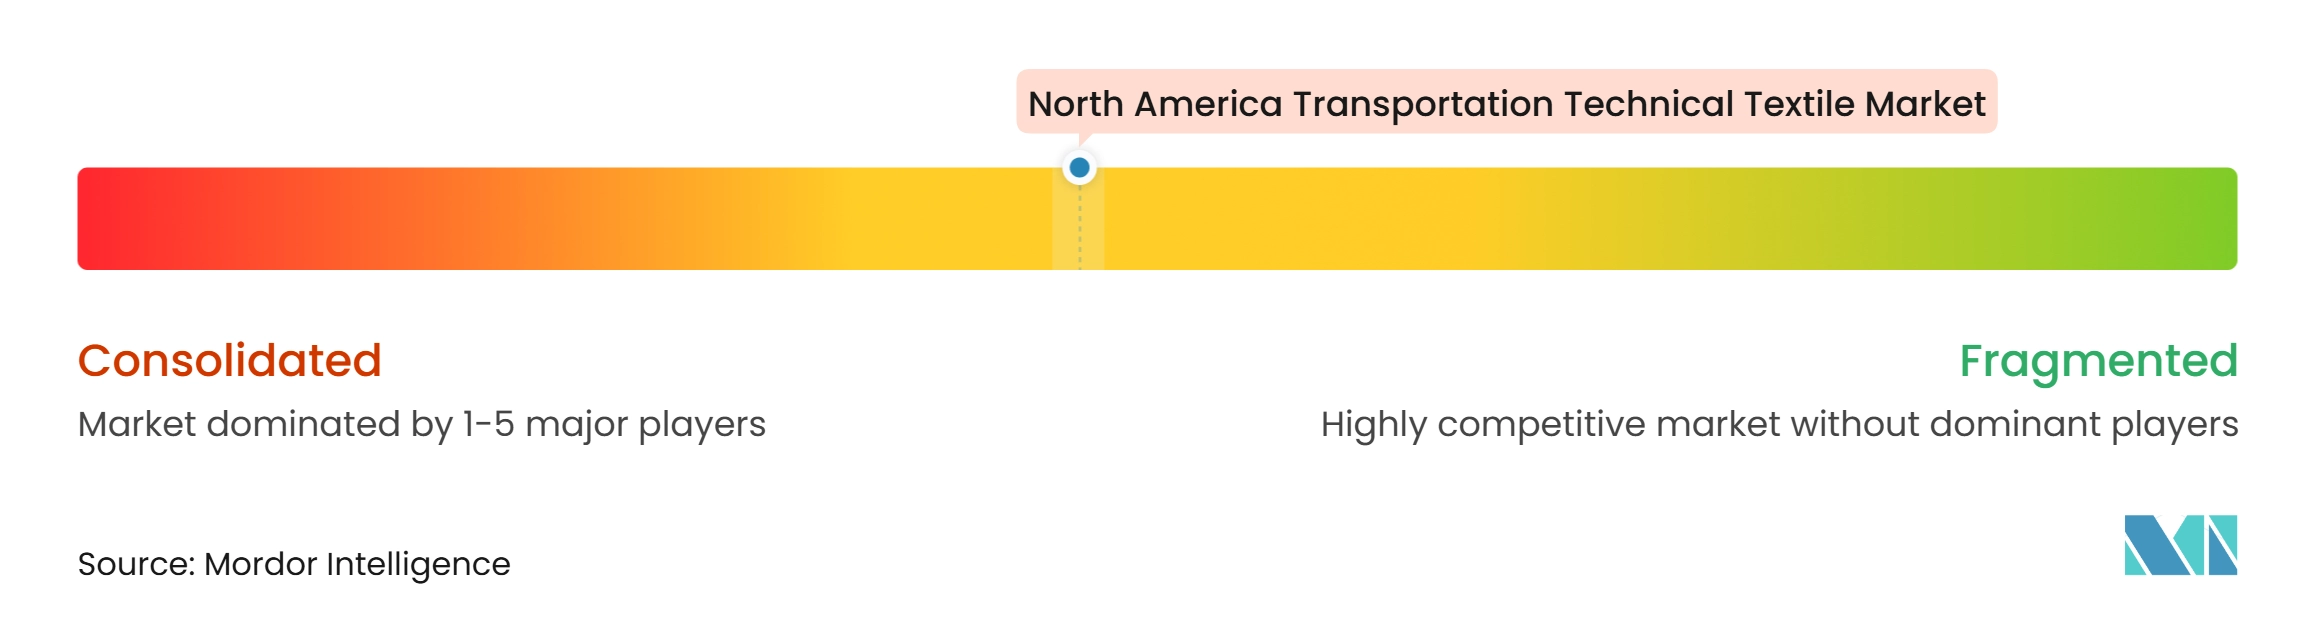
Der nordamerikanische Markt für transporttechnische Textilien weist ein mittleres Maß an Marktkonzentration auf. Lear, Adient und Autoneum liefern textilintensive Sitz- und Akustikpakete, während Spezialisten bei Airbaggeweben und hochfestem Reifenkord führend sind. Anwendungsspezifische OEM-Qualifikationen stellen eine wichtige Markteintrittsbarriere dar. Freudenberg Performance Materials erwarb im Januar 2025 das Kerngeschäft von Heytex und erweiterte damit die Kapazität für beschichtete und laminierte technische Gewebe. Im Dezember 2025 erwarb Freudenberg den verbleibenden 25-%-Anteil an Japan Vilene Company von Toray Industries für rund 100 Millionen EUR (117,6 Millionen USD) und wurde damit alleiniger Eigentümer, was seine Geschäftsbereiche technische Textilien und Filtration stärkte.
Der Wettbewerb hängt von recycelbarer Konstruktion, Sicherheitssystemintegration sowie Luft- und Raumfahrt- oder Verteidigungsqualifikationen ab. Autoneum verwendet interne Simulationswerkzeuge in Ultra-Silent-Mehrschichtsystemen, um akustische und thermische Leistung gemeinsam zu entwickeln. Sein N-Join1-Teppich verwendet monomateriales Polyester, das Latex eliminiert und das Recycling unterstützt. Toray erzielte im Jahr 2025 eine mehrstätige AS9100-Luft- und Raumfahrtqualitätsmanagementsystemzertifizierung ohne Auditbefunde. Adient und Autoliv stellten im Oktober 2025 Z-Guard für Zero-Gravity-Sitzpositionen vor und bestätigten die Bereitschaft für die Massenproduktion.
Batteriesichere Barrieren, recycelbare monomateriale Akustiksysteme und intelligente Textilfunktionen ohne zusätzliche Verkabelung. Lieferanten, die recycelte Monomaterialverbundwerkstoffe oder biobasierte Hochleistungsfasern entwickeln, können Tier-1-Partnerschaften nutzen, um 24- bis 36-monatige Validierungszyklen zu bewältigen. Freudenberg brachte im September 2025 ein vollständig recycelbares Polyester-Unterbodenabdeckungssystem auf den Markt, während Autoneums Polestar-5-Partnerschaft recycelbare Polyesterkomponenten verwendet.
Marktführer der nordamerikanischen Branche für transporttechnische Textilien
-
Lear Corporation
-
Sage Automotive Interiors, Inc.
-
Autoneum Holding AG
-
Freudenberg Performance Materials
-
Ahlstrom Oyj
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Markt für Transporttechnische Textilien Unternehmen in diesem Bericht
- Lear Corporation
- Sage Automotive Interiors, Inc.
- Autoneum Holding AG
- Freudenberg Performance Materials
- Ahlstrom Oyj
- Adient plc
- DuPont de Nemours, Inc.
- Johns Manville
- Asahi Kasei Corporation
- Toray Industries, Inc.
- Toyobo Co., Ltd.
- Mitsui Chemicals, Inc.
- Glatfelter Corporation
- TWE Group
- Sandler AG
- Fibertex Nonwovens A/S
- Tex Tech Industries
- UFP Technologies, Inc.
- Milliken and Company
- Magna International Inc.
- Seiren Co., Ltd.
Neueste Industrielle Entwicklungen in Nordamerika Markt für Transporttechnische Textilien
- Februar 2026: Adient stellte seine Sculpted Soft Trim-Technologie vor, eine atmungsaktive, geformte Automobilsitzbezugslösung, die entwickelt wurde, um große Polsterpaneele und kleinere Komponenten wie Armlehnen, Kopfstützen und Kindersitzankerbezüge herzustellen. Der automatisierte Formprozess reduziert den Nähaufwand und bietet größere Designflexibilität für Automobilinnenraumtextilien.
- Januar 2026: Toyoda Gosei gab bekannt, dass seine hinteren Seitenairbags für Subarus Impreza- und Crosstrek-Personenfahrzeugmodelle ausgewählt wurden. Das kompakte Airbag-Design ist etwa ein Drittel kleiner als herkömmliche vordere Seitenairbags, unterstützt einen verbesserten Insassenschutz in begrenzten Rücksitzbereichen und stärkt die Nachfrage nach Automobilsicherheitstextilien.
- Oktober 2025: Adient und Autoliv stellten die dynamische Sitzsicherheitslösung Z-Guard für Zero-Gravity-Sitzpositionen vor, die Adients neues Sitzkonzept mit Autoliv's Rückhaltesystemtechnologien kombiniert. Das System ist für die Massenproduktion bereit. Es zielt auf das wachsende Segment der zurückgelehnten Insassen in autonomen und Premium-EV-Plattformen ab und erfordert spezialisierte Textilgurte, die von herkömmlicher Sicherheitsgurtgeometrie nicht abgedeckt werden.
- Oktober 2025: Die FAA genehmigte Boeing, die 737-MAX-Produktion auf 42 Flugzeuge pro Monat zu erhöhen, und stellte damit ein erhebliches Volumen an Nachfrage nach gewebten und nicht gewebten Verbundverstärkungen in Boeings Tier-1- und Tier-2-Lieferkette in Nordamerika wieder her.
Berichtsumfang des nordamerikanischen Marktes für transporttechnische Textilien
Der Bericht über den nordamerikanischen Markt für transporttechnische Textilien ist segmentiert nach Produkttyp (Passagiersicherheits- und Rückhaltesysteme, Transportinnen- und Polstertextilien und weitere), nach Materialtyp (Polyester (PET), Polyamid (Nylon) und weitere), nach Transportmodus (Straßentransport, Luft- und Raumfahrt und weitere) sowie nach Geografie (Kanada und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Passagiersicherheits- und Rückhaltesysteme | Automobilairbaggewebe und Textilkissen |
| Sicherheitsgurtband | |
| Sonstige Transport-Sicherheits- und Rückhaltesystemtextilien | |
| Transportinnen- und Polstertextilien | Sitzpolsterung und Sitzgewebe |
| Automobil- und Transportbodenteppiche | |
| Sonstige Transportinnentextilien (Dachhimmel, Fensterblenden usw.) | |
| Reifen- und Gummiverstärkungstextilien | |
| Akustische, thermische und schützende Isolierungstextilien | |
| Transportfiltrations- und Luftmanagementtextilien | |
| Strukturelle und Verbundverstärkungstextilien (Kohlenstofffaser, Glasfaserverstärkungsgewebe usw.) | |
| Transportaußen- und Schutztextilien | |
| Sonstige transporttechnische Textilien |
| Polyester (PET) |
| Polyamid (Nylon) |
| Polypropylen (PP) |
| Polyethylen (PE) |
| Glasfasern |
| Kohlenstofffasern |
| Aramid und andere Hochleistungssynthesefasern |
| Natur- und Regeneratfasern |
| Sonstige Spezialfasern und Materialien |
| Straßentransport | Personenkraftwagen | Personenkraftwagen mit Verbrennungsmotor und Hybridantrieb |
| Batterie-Elektro-Personenkraftwagen | ||
| Nutzfahrzeuge | ||
| Zweiräder, Dreiräder und sonstige Straßenfahrzeuge | ||
| Luft- und Raumfahrt | Zivile und Geschäftsflugzeuge | |
| Militärflugzeuge und Hubschrauber | ||
| Raumfahrzeuge und sonstige Luft- und Raumfahrtplattformen | ||
| Schienentransport | ||
| Seetransport | Handels- und Frachtschiffe | |
| Passagier-, Kreuzfahrtschiffe, Freizeitfahrzeuge und sonstige Seeschiffe | ||
| Sonstige spezialisierte Transportplattformen |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Produkttyp | Passagiersicherheits- und Rückhaltesysteme | Automobilairbaggewebe und Textilkissen | |
| Sicherheitsgurtband | |||
| Sonstige Transport-Sicherheits- und Rückhaltesystemtextilien | |||
| Transportinnen- und Polstertextilien | Sitzpolsterung und Sitzgewebe | ||
| Automobil- und Transportbodenteppiche | |||
| Sonstige Transportinnentextilien (Dachhimmel, Fensterblenden usw.) | |||
| Reifen- und Gummiverstärkungstextilien | |||
| Akustische, thermische und schützende Isolierungstextilien | |||
| Transportfiltrations- und Luftmanagementtextilien | |||
| Strukturelle und Verbundverstärkungstextilien (Kohlenstofffaser, Glasfaserverstärkungsgewebe usw.) | |||
| Transportaußen- und Schutztextilien | |||
| Sonstige transporttechnische Textilien | |||
| Nach Materialtyp | Polyester (PET) | ||
| Polyamid (Nylon) | |||
| Polypropylen (PP) | |||
| Polyethylen (PE) | |||
| Glasfasern | |||
| Kohlenstofffasern | |||
| Aramid und andere Hochleistungssynthesefasern | |||
| Natur- und Regeneratfasern | |||
| Sonstige Spezialfasern und Materialien | |||
| Nach Transportmodus | Straßentransport | Personenkraftwagen | Personenkraftwagen mit Verbrennungsmotor und Hybridantrieb |
| Batterie-Elektro-Personenkraftwagen | |||
| Nutzfahrzeuge | |||
| Zweiräder, Dreiräder und sonstige Straßenfahrzeuge | |||
| Luft- und Raumfahrt | Zivile und Geschäftsflugzeuge | ||
| Militärflugzeuge und Hubschrauber | |||
| Raumfahrzeuge und sonstige Luft- und Raumfahrtplattformen | |||
| Schienentransport | |||
| Seetransport | Handels- und Frachtschiffe | ||
| Passagier-, Kreuzfahrtschiffe, Freizeitfahrzeuge und sonstige Seeschiffe | |||
| Sonstige spezialisierte Transportplattformen | |||
| Nach Geografie | Vereinigte Staaten | ||
| Kanada | |||
| Mexiko | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden nordamerikanische transporttechnische Textilien bis 2032 erreichen?
Der nordamerikanische Markt für transporttechnische Textilien wird voraussichtlich bis 2032 einen Wert von 18,82 Milliarden USD erreichen und von 2027 an mit einem CAGR von 3,24 % wachsen.
Welcher Transportmodus hat den größten Anteil im Jahr 2026?
Der Straßentransport machte im Jahr 2026 78,0 % des Marktanteils am nordamerikanischen Markt für transporttechnische Textilien aus.
Welches Material wird bis 2032 voraussichtlich am schnellsten wachsen?
Kohlenstofffasern werden voraussichtlich bis 2032 mit einem CAGR von 7,0 % wachsen, unterstützt durch Luft- und Raumfahrt-, Verteidigungs- und Fahrzeugleichtbauanforderungen.
Warum sind Elektrofahrzeuge für technische Textilien relevant?
Elektrofahrzeuge benötigen akustische Unterlagen, Wärmebarrieren, Batteriegehäusekomponenten und flammhemmende Materialien, die unterschiedliche Kabinengeräusch- und Wärmemanagementanforderungen erfüllen.
Welches Land wird in der Region voraussichtlich am schnellsten wachsen?
Mexiko wird voraussichtlich bis 2032 mit einem CAGR von 4,8 % wachsen, unterstützt durch Nearshoring und eine exportorientierte Automobilproduktionsbasis.
Was begrenzt die Einführung neuer technischer Textilien in Fahrzeugen?
Die OEM-Validierung kann 24 bis 36 Monate dauern, und Lieferanten sind auch mit Polymer- und Spezialfaserkosten-Volatilität konfrontiert.