
Tamaño y Participación del Mercado de Textiles Técnicos para Transporte en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
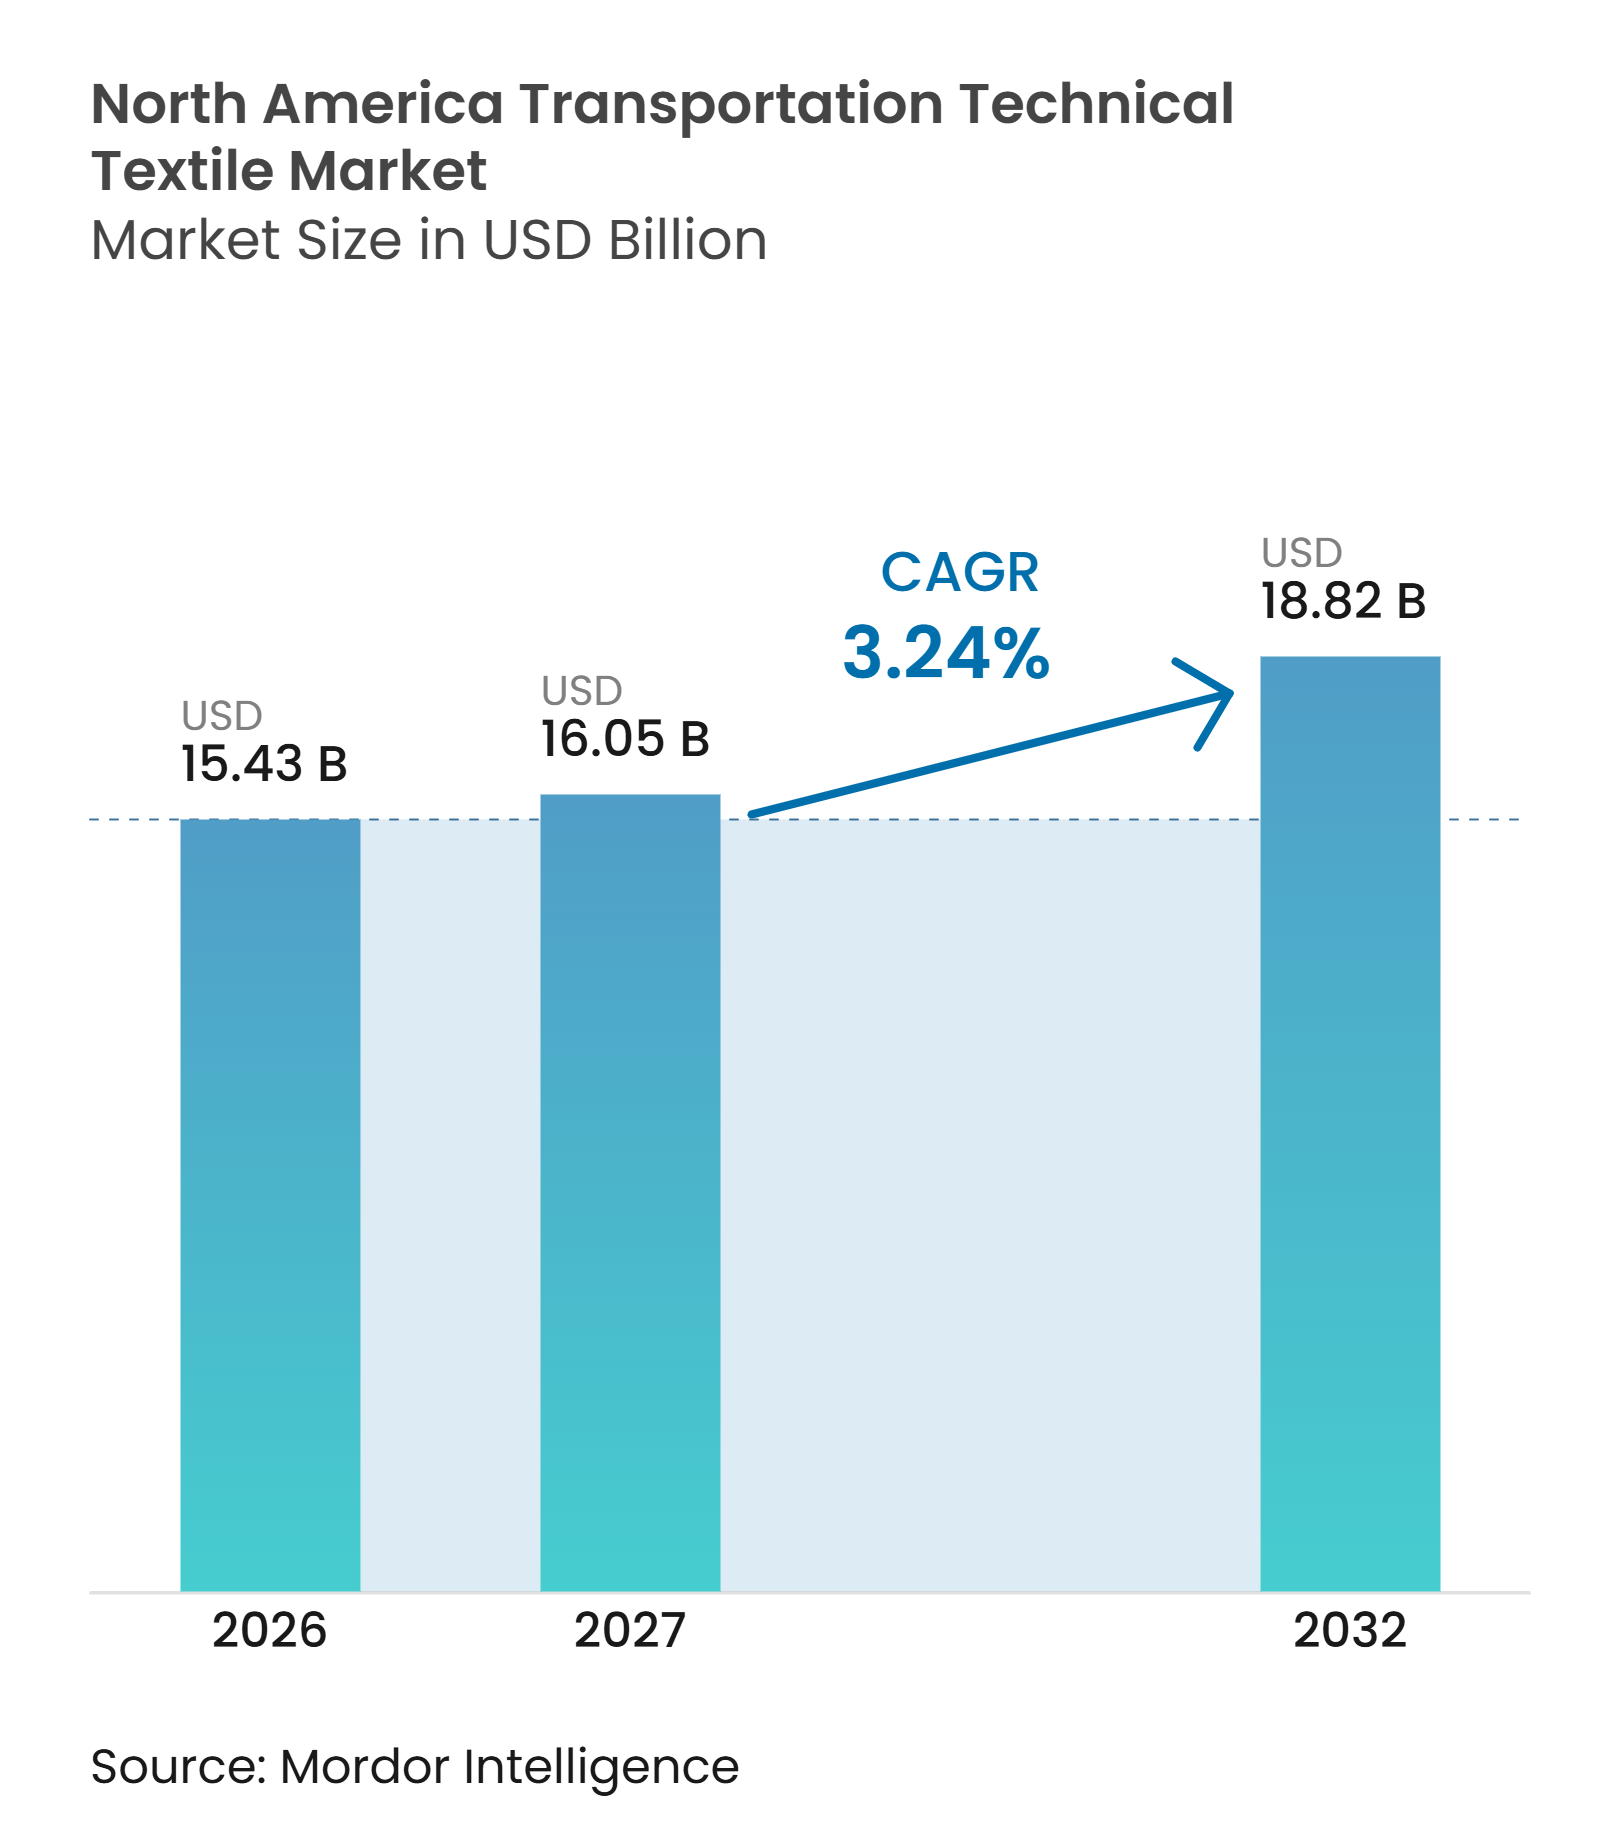
| Tamaño del mercado en el año base (2026) | 15.43 Mil millones de dólares |
| Tamaño del Mercado (2027) | 16.05 Mil millones de dólares |
| Tamaño del Mercado (2032) | 18.82 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.24 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos para Transporte en América del Norte por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Textiles Técnicos para Transporte en América del Norte sea de 15,43 mil millones de USD en 2026, 16,05 mil millones de USD en 2027, y alcance los 18,82 mil millones de USD para 2032, creciendo a una CAGR del 3,24% de 2027 a 2032.
El mercado de textiles técnicos para transporte en América del Norte avanza hacia materiales de ingeniería que cumplen una función acústica, estructural, de aislamiento o de seguridad específica. Las normas de eficiencia de combustible mantienen la reducción de masa de los vehículos como factor central en la selección de materiales, mientras que los vehículos eléctricos desplazan la demanda hacia barreras para baterías y control del ruido en la cabina. La recuperación de la producción aeroespacial incrementa la demanda de refuerzos compuestos y aislamiento de alta temperatura. Los proveedores que se integran en los ciclos de diseño de los fabricantes de equipos originales (OEM) de forma temprana pueden asegurar una posición más sólida, dado que los materiales deben superar extensas validaciones antes de la producción. La volatilidad de costos, los aranceles y la desaceleración de las ventas de vehículos eléctricos de batería tras el cambio en el crédito fiscal de septiembre de 2025 pueden limitar el ritmo de adopción.
Conclusiones Clave del Informe
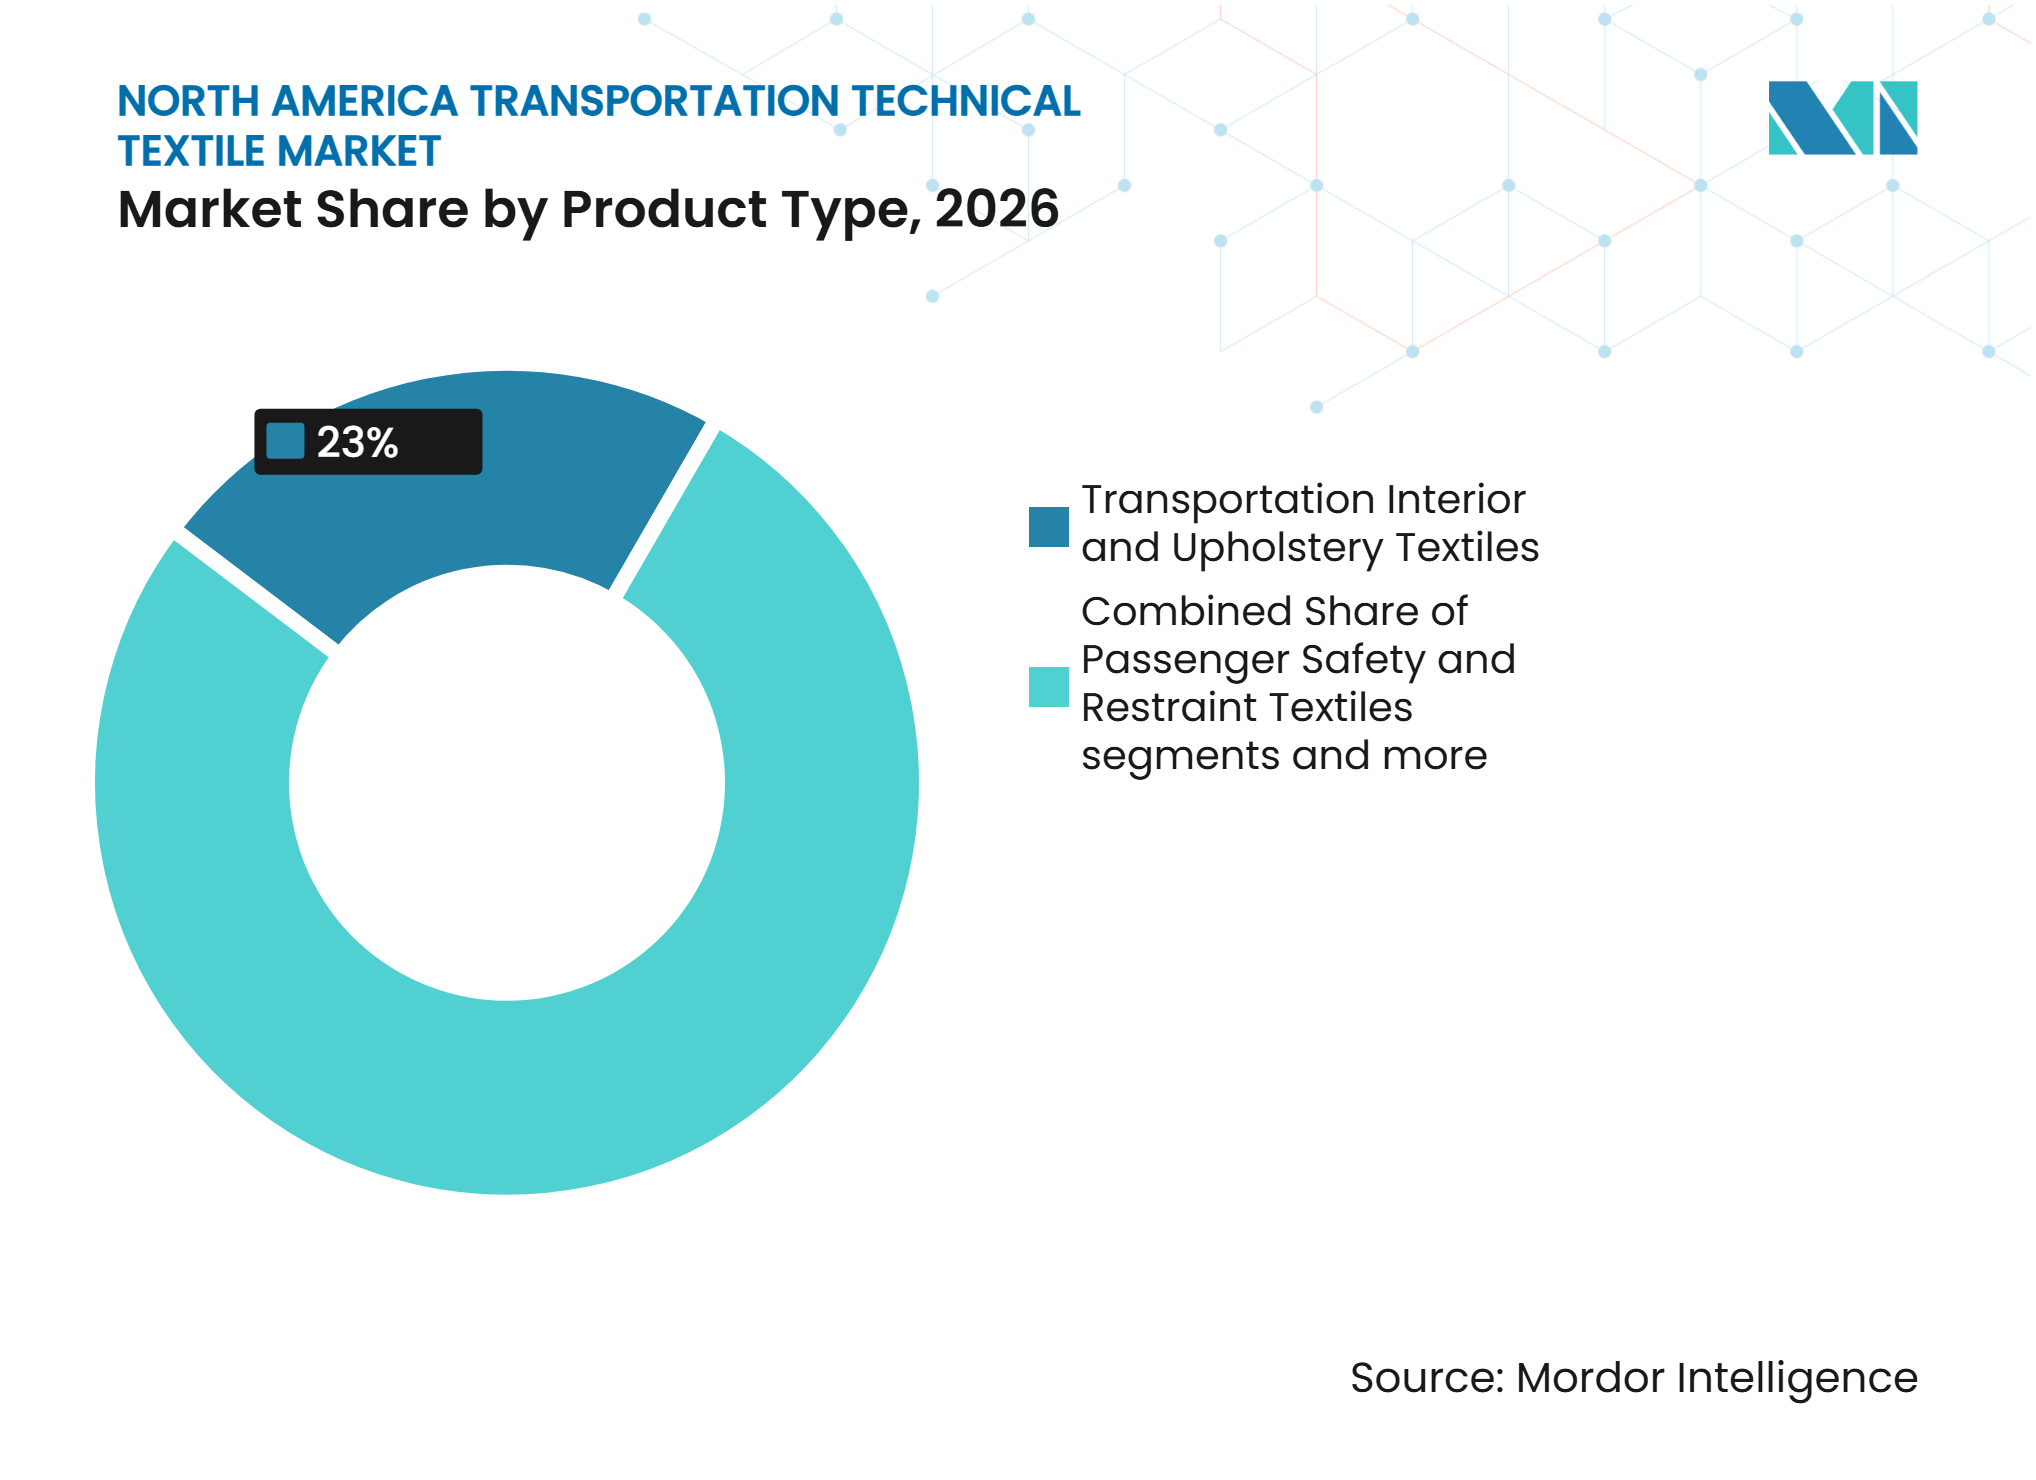
- Por tipo de producto, los textiles de interior y tapicería para transporte representaron el 23% de la participación del mercado de textiles técnicos para transporte en América del Norte en 2026, mientras que se prevé que los textiles de refuerzo estructural y compuesto crezcan a una CAGR del 6,5% hasta 2032.
- Por tipo de material, el poliéster representó el 37% del tamaño del mercado de textiles técnicos para transporte en América del Norte en 2026, mientras que se prevé que las fibras de carbono crezcan a una CAGR del 7,0% hasta 2032.
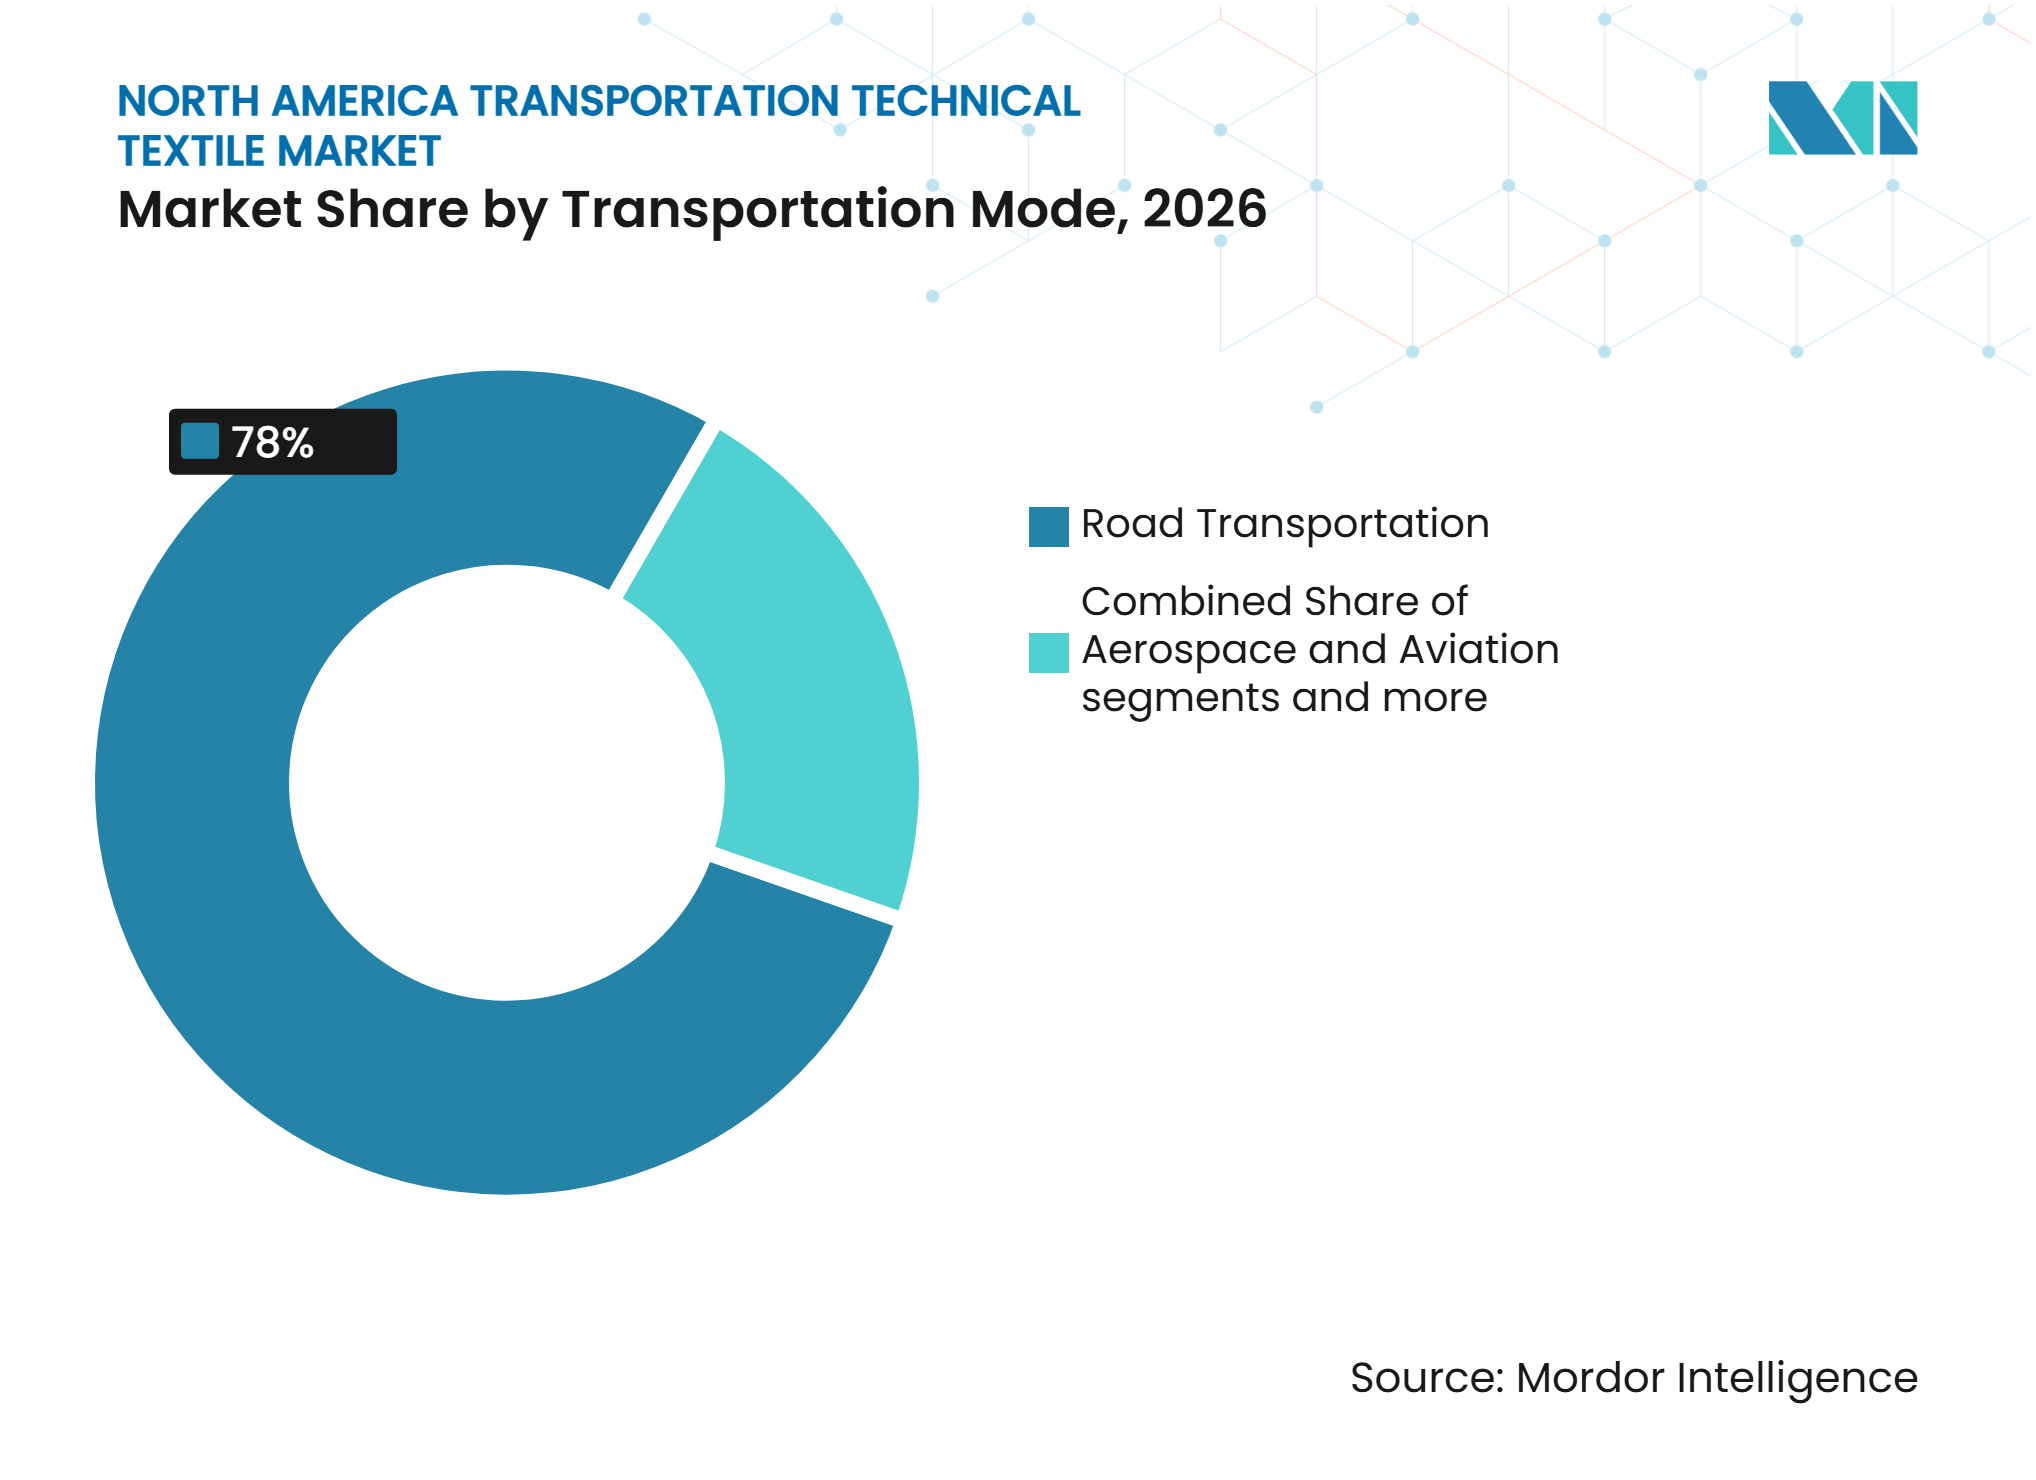
- Por modo de transporte, el transporte por carretera representó el 78,0% de la participación del mercado de textiles técnicos para transporte en América del Norte en 2026, mientras que se prevé que el sector aeroespacial y de aviación crezca a una CAGR del 5,5% hasta 2032.
- Por geografía, Estados Unidos representó el 80,0% de la participación del mercado de textiles técnicos para transporte en América del Norte en 2026, mientras que se prevé que México crezca a una CAGR del 4,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso de Vehículos y Requisitos de Eficiencia de Combustible | +1.0% | A nivel de América del Norte, con mayor incidencia en las plataformas OEM de Estados Unidos | Corto plazo (≤ 2 años) |
| Gestión Acústica y Térmica de Vehículos Eléctricos | +0.8% | Estados Unidos y Canadá, con efecto secundario en el ensamblaje de vehículos eléctricos en México | Mediano plazo (2-4 años) |
| Producción Aeroespacial en América del Norte y Adopción de Materiales Compuestos | +0.6% | Centros aeroespaciales de Estados Unidos en Washington, Carolina del Sur, Texas y Alabama, con efecto secundario en Canadá | Largo plazo (≥ 4 años) |
| Contenido Textil de Seguridad Crítica en Airbags, Cinturones de Seguridad y Refuerzo de Neumáticos | +0.4% | A nivel de América del Norte, cumplimiento normativo en los 3 países | Corto plazo (≤ 2 años) |
| Deslocalización Cercana de la Producción de Vehículos y Componentes en México | +0.3% | México, con efectos inmediatos en los proveedores textiles de nivel 1 de Estados Unidos | Mediano plazo (2-4 años) |
| Requisitos de Contenido Reciclado y de Base Biológica en el Abastecimiento de OEM | +0.2% | Estados Unidos y Canadá, con cumplimiento anticipatorio previo a los mandatos federales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso de Vehículos y Requisitos de Eficiencia de Combustible
La regulación de economía de combustible constituye una fuente directa de demanda para los textiles técnicos utilizados en vehículos de carretera en América del Norte. La propuesta de Norma SAFE Vehicles Rule III establece un promedio de flota de 34,5 millas por galón para el año modelo 2031. La norma también elimina el comercio de créditos para vehículos eléctricos a partir del año modelo 2028, incrementando la importancia de los avances de ingeniería en plataformas de combustión interna e híbridas.[1] El poliéster de alta tenacidad, los no tejidos reforzados con fibra de vidrio y los tejidos de fibra de carbono multiaxiales compiten con el acero y los plásticos moldeados cuando los diseñadores evalúan el rendimiento por kilogramo. El mercado de textiles técnicos para transporte en América del Norte se beneficia porque los equipos de plataforma seleccionan los materiales años antes de que comience la producción del vehículo. Los proveedores con datos de calificación alineados con las necesidades de reducción de peso relacionadas con la normativa CAFE están mejor posicionados para ganar posiciones en futuras plataformas.
Gestión Acústica y Térmica de Vehículos Eléctricos
Los vehículos eléctricos requieren un enfoque diferente para la gestión del sonido y el calor en la cabina en comparación con los vehículos de combustión interna. Sin el enmascaramiento del motor, el ruido de la carretera, los neumáticos, el viento y el inversor se vuelve más perceptible en la cabina. La Administración de Información Energética de Estados Unidos informó que los vehículos híbridos, eléctricos de batería e híbridos enchufables representaron el 22% de las ventas de vehículos ligeros en Estados Unidos en 2025, mientras que las ventas de vehículos eléctricos de batería se estabilizaron cerca de 1,2 millones de unidades.[2] Cada nueva plataforma eléctrica crea, por tanto, una nueva oportunidad de abastecimiento para revestimientos acústicos, barreras térmicas y piezas textiles para el alojamiento de baterías. El Departamento de Energía respaldó la investigación sobre gestión térmica unificada para vehículos de propulsión eléctrica, lo que demuestra que la gestión del calor se aborda a nivel del sistema del vehículo.[3] Autoneum declara que sus componentes de cubierta inferior textil para baterías Ultra-Silent pueden ser hasta un 50% más ligeros que las alternativas de plástico y son totalmente reciclables.
Producción Aeroespacial en América del Norte y Adopción de Materiales Compuestos
El sector aeroespacial sostiene la demanda de refuerzos compuestos de alto valor, preformas trenzadas y tejidos de aislamiento de alta temperatura, impulsada por programas de producción de aeronaves, requisitos estructurales de bajo peso y el desarrollo aeroespacial de próxima generación. En octubre de 2025, la Administración Federal de Aviación (FAA) aprobó que Boeing aumentara la producción del 737 MAX a 42 aeronaves por mes, restaurando una base de volumen para la demanda de refuerzos compuestos tejidos y no tejidos. Boeing, Collins Aerospace, Toray Industries y Syensqo se encuentran entre los socios del programa. El proyecto HiCAM de la NASA reúne a 22 organizaciones para evaluar formas de reducir los tiempos de ciclo de los materiales compuestos para la producción a escala completa de alas y fuselajes. El preimpregnado T1100/3960 de Toray está calificado por NCAMP y fue seleccionado para las estructuras primarias del armazón de la Aeronave de Asalto de Largo Alcance del Futuro del Ejército de Estados Unidos. En 2026, los avances en la colocación automatizada de fibras, la infusión de resina y los sistemas de preimpregnado de próxima generación respaldaron aún más la adopción de materiales compuestos avanzados en la fabricación aeroespacial. Estos desarrollos están fortaleciendo la demanda de refuerzos de fibra de carbono y tejidos técnicos especializados al mejorar la eficiencia de producción, reducir el peso de los componentes y apoyar la fabricación de estructuras complejas de aeronaves.
Contenido Textil de Seguridad Crítica en Airbags, Cinturones de Seguridad y Refuerzo de Neumáticos
Los requisitos de seguridad crean una base de demanda estable para la cinta de cinturones de seguridad, los tejidos para airbags y los materiales de cordón para neumáticos. La Norma Federal de Seguridad de Vehículos de Motor N.° 208 exige sistemas extendidos de advertencia de cinturón de seguridad trasero para septiembre de 2027 y advertencias audiovisuales mejoradas para el asiento delantero para septiembre de 2026 en los vehículos cubiertos. Estos requisitos respaldan la adquisición continua de cinta de poliéster o nailon de alta tenacidad que cumple con los requisitos de tracción de la FMVSS 209. La NHTSA declara que un cinturón de seguridad abrochado combinado con un airbag desplegado reduce el riesgo de muerte en colisiones frontales en un 61%. El refuerzo de neumáticos también depende de tejidos de cordón de poliéster, nailon y aramida para cumplir con las especificaciones de rendimiento de la FMVSS 109. El entorno de cumplimiento compartido entre Estados Unidos, Canadá y México mantiene esta parte del mercado de textiles técnicos para transporte en América del Norte menos expuesta a los cambios cíclicos en la demanda de vehículos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos de Validación OEM y Costos de Calificación Específicos por Plataforma | -0.5% | A nivel de América del Norte, más agudo en las plataformas OEM de EE. UU. y Canadá | Mediano plazo (2-4 años) |
| Volatilidad en los Costos de Polímeros Sintéticos y Fibras Especiales | -0.4% | A nivel de América del Norte, con mayor exposición arancelaria en Estados Unidos | Mediano plazo (2-4 años) |
| Restricciones de Reciclaje y Separación al Final de la Vida Útil para Textiles Multicapa | -0.3% | Estados Unidos y Canadá, con riesgo regulatorio emergente en los 3 mercados | Largo plazo (≥ 4 años) |
| Dependencia de Insumos Textiles Especiales Importados | -0.2% | Estados Unidos y México, parcialmente mitigada por la coproducción canadiense | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ciclos de Validación OEM y Costos de Calificación Específicos por Plataforma
Las nuevas especificaciones de textiles técnicos deben superar pruebas de envejecimiento, inflamabilidad, nebulización química, estabilidad ultravioleta y rendimiento en colisiones específicas del OEM antes de la aprobación de producción. La aprobación para una línea de vehículos no se transfiere automáticamente a un modelo relacionado con una arquitectura diferente. Esto puede extender el período desde la presentación del material hasta el lanzamiento de la producción a entre 24 y 36 meses. Los proveedores más pequeños están particularmente expuestos porque financian la validación antes de recibir un compromiso de volumen por parte de un OEM. Una plataforma cancelada puede dejar años de trabajo de desarrollo de materiales sin retorno comercial. Los materiales ya aprobados pueden, en consecuencia, mantener sus posiciones aprobadas durante más tiempo, mientras que los integradores de nivel 1 asumen gran parte del costo de calificación y reducen el poder de fijación de precios de los proveedores textiles aguas arriba.
Volatilidad en los Costos de Polímeros Sintéticos y Fibras Especiales
Las materias primas representan entre el 55% y el 70% de los costos de producción de las fibras sintéticas de uso general, lo que deja a los fabricantes expuestos a los movimientos de precios petroquímicos. El Banco de la Reserva Federal de San Luis registró un valor del Índice de Precios al Productor de 175,0 para las fibras sintéticas en septiembre de 2026. Estados Unidos Los precios del poliéster FDY cayeron de 1.314 USD por tonelada métrica en el primer trimestre de 2025 a 1.150 USD por tonelada métrica en el segundo trimestre, una caída del 12,5% tras la normalización de inventarios. La Orden Ejecutiva 14257 de abril de 2025 añadió un arancel del 10% a las importaciones de la mayoría de las naciones junto con los derechos existentes de la Sección 301 sobre China, perturbando el abastecimiento para los compradores de fibras especiales asiáticas. Los fabricantes de Nailon 6,6 también enfrentan exposición a la caprolactama, dado que Estados Unidos carece de producción doméstica de caprolactama a gran escala. INDA solicitó una exclusión permanente para los productos canadienses y mexicanos que califican bajo el T-MEC de los aranceles, lo que refleja la cadena de producción integrada de la región.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Refuerzo Compuesto Supera a los Textiles de Seguridad TradicionalesLos textiles de interior y tapicería para transporte representaron el 23% de la participación del mercado de textiles técnicos para transporte en América del Norte en 2026. El segmento incluye tapicería de asientos, alfombras automotrices y sistemas de revestimiento de techo en una base de producción de vehículos regional que supera los 17 millones de unidades al año. Los OEM solicitan tejidos con bajo contenido de compuestos orgánicos volátiles y contenido de material reciclado. Autoneum introdujo N-Join1 en julio de 2025 como una alfombra de poliéster monomaterial que elimina el látex de la producción. La construcción apoya el reciclaje al final de la vida útil en plataformas de vehículos de combustión interna y eléctricos de batería.
Se prevé que los textiles de refuerzo estructural y compuesto crezcan a una CAGR del 6,5% de 2027 a 2032, respaldados por la recuperación de la producción aeroespacial, las calificaciones de defensa y los recintos de baterías. Esta oportunidad de tamaño del mercado de textiles técnicos para transporte en América del Norte requiere sustratos resistentes a las llamas y térmicamente estables que los no tejidos convencionales no pueden proporcionar. Los Textiles de Seguridad y Sujeción para Pasajeros se mantienen estables en volumen, pero añaden contenido a través de advertencias extendidas de cinturón de seguridad y más módulos de airbag en plataformas eléctricas. Milliken and Company ha ampliado los programas de desarrollo de textiles técnicos en Estados Unidos para tejidos recubiertos más ligeros utilizados en módulos de airbag de próxima generación. Los Textiles de Refuerzo para Neumáticos y Caucho siguen siendo importantes porque los vehículos eléctricos requieren tejidos de cordón de poliéster, nailon y aramida que puedan gestionar mayor peso y par motor alterado.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
La Fibra de Carbono Lidera un Cambio hacia el Segmento PremiumEl poliéster representó el 37% de la participación del mercado de textiles técnicos para transporte en América del Norte en 2026. Ofrece un equilibrio entre costo y rendimiento en alfombras de interior, no tejidos de filtración, cordón para neumáticos y compuestos estructurales. El poliéster ofrece una ventaja al final de la vida útil cuando un componente utiliza una construcción de material único. El Ultra-Silent Frunk de Autoneum está fabricado con 100% de poliéster y cuenta con pedidos de producción de 3 grandes OEM. El componente apoya el reciclaje al final de la vida útil y una menor huella de carbono del vehículo.
Se prevé que las fibras de carbono crezcan a una CAGR del 7,0% de 2027 a 2032. La calificación del preimpregnado T1100/3960 de Toray respalda las estructuras aeroespaciales primarias y conecta la calificación de defensa con el despliegue comercial. La poliamida sigue siendo esencial en los tejidos para airbags y la cinta de cinturones de seguridad porque su estabilidad térmica está establecida en aplicaciones calificadas por FMVSS. El polipropileno se utiliza en revestimientos interiores, protectores de carrocería inferior y sistemas acústicos. Sin embargo, enfrenta revisión de retardancia a la llama cerca de las baterías de vehículos eléctricos. Las fibras de vidrio respaldan los paneles automotrices y las estructuras secundarias aeroespaciales. Al mismo tiempo, la aramida y los sintéticos de alto rendimiento sirven para aeronaves militares de alta temperatura y usos marinos especializados.
Por Modo de Transporte:
La Carretera Domina, el Sector Aeroespacial se AceleraEl Transporte por Carretera representó el 78,0% de la participación del mercado de textiles técnicos para transporte en América del Norte en 2026. Los vehículos de pasajeros están rediseñando los paquetes acústicos para el ruido del tren de propulsión eléctrico y añadiendo textiles de gestión térmica de baterías y capas resistentes a las llamas. Lear reportó 17,3 mil millones de USD en ventas del segmento de asientos en 2025, incluyendo 9,8 mil millones de USD provenientes de América del Norte. Este resultado ilustra la escala del suministro de asientos con alto contenido textil vinculado al ensamblaje de vehículos en Estados Unidos. Los vehículos comerciales y los vehículos de dos ruedas añaden demanda de medios filtrantes, tejidos de interior, compuestos y tratamientos acústicos orientados al confort.
Se prevé que el sector Aeroespacial y de Aviación crezca a una CAGR del 5,5% de 2027 a 2032. Las aeronaves militares, los helicópteros y los sistemas aéreos no tripulados califican nuevos materiales compuestos antes de un uso comercial más amplio. El Transporte Ferroviario utiliza textiles resistentes a las llamas y de bajo humo sujetos a las normas FAR y ASTM. El Transporte Marítimo utiliza textiles de protección, sistemas de filtración y compuestos estructurales en buques comerciales, cruceros y embarcaciones de recreo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Estados Unidos: La Escala y la Profundidad de Especificaciones Definen el Liderazgo del Mercado
Estados Unidos representó el 80,0% de la participación del mercado de textiles técnicos para transporte en América del Norte en 2026. General Motors, Ford, Stellantis, Tesla y los productores domésticos de marcas extranjeras generan demanda de textiles de seguridad, no tejidos acústicos, compuestos estructurales y tejidos de interior. Las operaciones de asientos de Lear en América del Norte generaron 9,8 mil millones de USD en ingresos en 2025, lo que ilustra la escala del ensamblaje de vehículos con alto contenido textil en Estados Unidos. La NHTSA, la FAA y la EPA proporcionan factores de cumplimiento en materia de seguridad, aeroespacial y economía de combustible que estabilizan la demanda.
México: La Inversión en Deslocalización Cercana Acelera el Crecimiento de la Demanda Textil
Se prevé que México crezca a una CAGR del 4,8% de 2027 a 2032. La deslocalización cercana está desplazando la producción automotriz hacia la región del T-MEC e incrementando la demanda de insumos textiles calificados. México produjo 2,666 millones de vehículos ligeros en los primeros 8 meses de 2025, un récord para ese período. El país envió el 83% de sus exportaciones automotrices, valoradas en 137 mil millones de USD hasta junio de 2025, a clientes de Estados Unidos. Se espera que el requisito de contenido regional del T-MEC alcance el 70% para 2027, mientras que los modelos eléctricos e híbridos representan más del 10% de la producción de vehículos en México y se prevé que se dupliquen en 5 años.
Canadá
Canadá actúa como socio de coproducción a través de hilados especiales, tejidos resistentes a las llamas y materiales de filtración utilizados en cadenas de fabricación multinacionales. Los representantes textiles canadienses y los funcionarios textiles de Estados Unidos buscaron alivio arancelario en 2025, citando casos en los que una fibra especial cruzaba 2 fronteras antes de convertirse en un componente de seguridad. Los usos ferroviarios y marinos canadienses respaldan la demanda de textiles de interior resistentes a las llamas y medios de filtración sujetos a los requisitos de Transporte Canadá. Las embarcaciones de recreo, las motos de nieve y los vehículos todoterreno crean una demanda de nicho de textiles resistentes a la abrasión y estabilizados contra los rayos ultravioleta en Canadá.
Panorama Competitivo
Concentración del Mercado
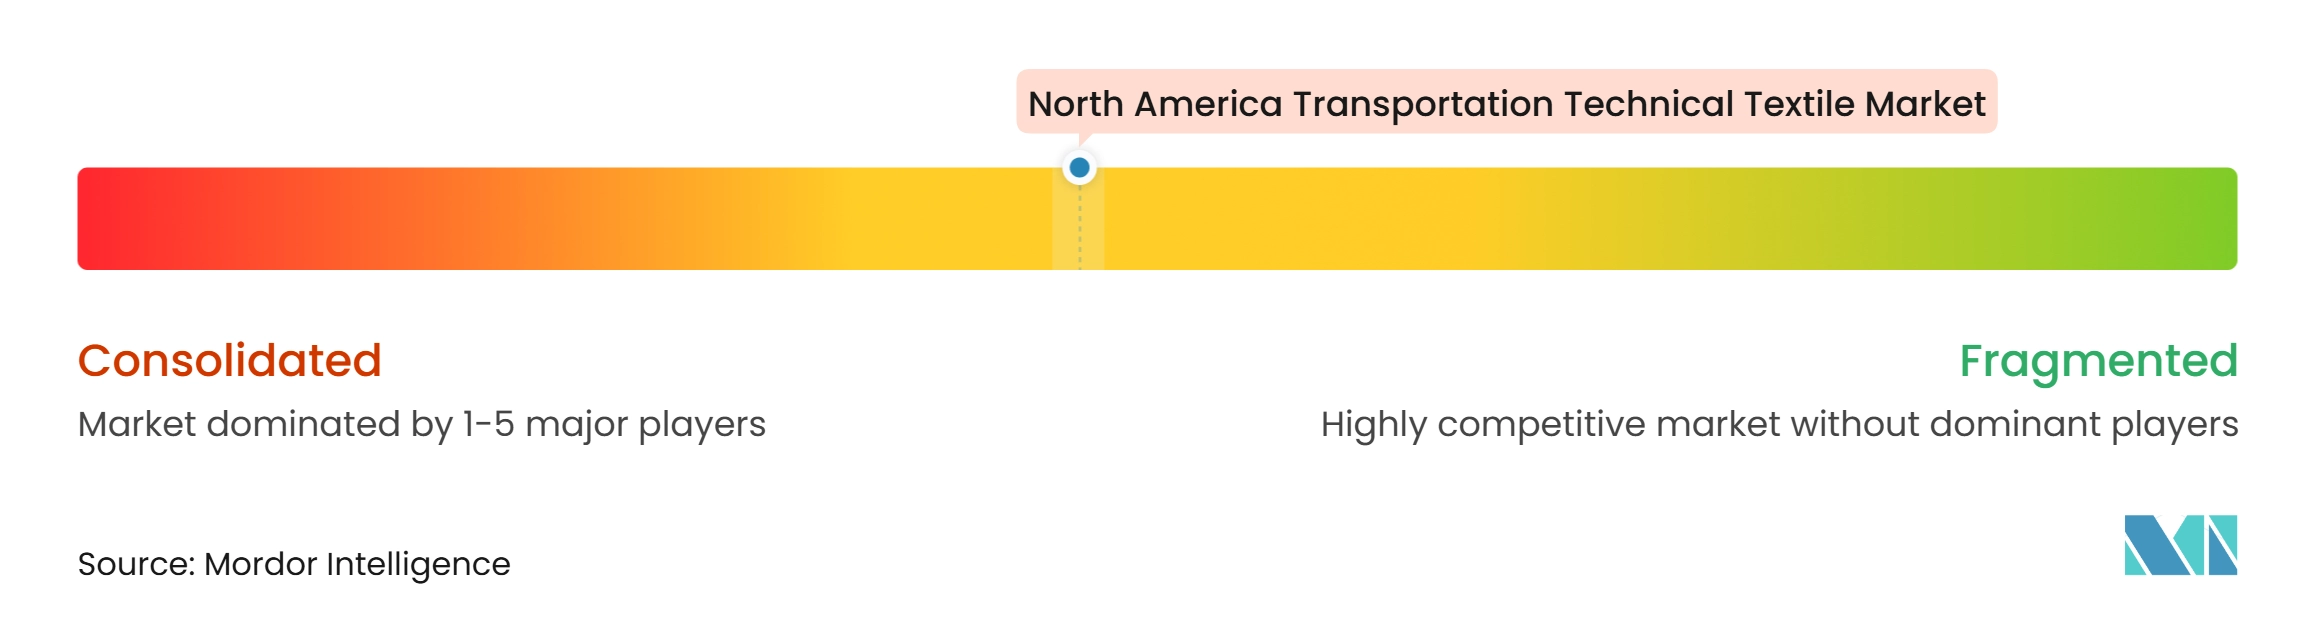
El mercado de textiles técnicos para transporte en América del Norte exhibe un nivel medio de concentración de mercado. Lear, Adient y Autoneum suministran paquetes de asientos y acústicos con alto contenido textil, mientras que los especialistas lideran en tejidos para airbags y cordón de neumáticos de alta tenacidad. Las calificaciones OEM específicas por aplicación constituyen una barrera de entrada importante. Freudenberg Performance Materials adquirió el negocio principal de Heytex en enero de 2025, añadiendo capacidad de tejidos técnicos recubiertos y laminados. En diciembre de 2025, Freudenberg adquirió el 25% restante de Japan Vilene Company a Toray Industries por aproximadamente 100 millones de EUR (117,6 millones de USD), convirtiéndose en su único propietario y fortaleciendo sus negocios de textiles técnicos y filtración.
La competencia depende de la construcción reciclable, la integración de sistemas de seguridad y las calificaciones aeroespaciales o de defensa. Autoneum utiliza herramientas de simulación propias en los sistemas multicapa Ultra-Silent para desarrollar conjuntamente el rendimiento acústico y térmico. Su alfombra N-Join1 utiliza poliéster monomaterial que elimina el látex y apoya el reciclaje. Toray obtuvo la certificación de gestión de calidad aeroespacial AS9100 en múltiples sitios sin hallazgos de auditoría en 2025. Adient y Autoliv presentaron Z-Guard para posiciones de asiento de gravedad cero en octubre de 2025 y confirmaron su preparación para la producción en masa.
Barreras seguras para baterías, sistemas acústicos monomateriales reciclables y funciones de textiles inteligentes sin cableado adicional. Los proveedores que desarrollan compuestos monomateriales reciclados o fibras de alto rendimiento de base biológica pueden utilizar asociaciones de nivel 1 para gestionar ciclos de validación de 24 a 36 meses. Freudenberg lanzó un sistema de carrocería inferior de poliéster totalmente reciclable en septiembre de 2025, mientras que la asociación de Autoneum con Polestar 5 utiliza componentes de poliéster reciclable.
Líderes de la Industria de Textiles Técnicos para Transporte en América del Norte
-
Lear Corporation
-
Sage Automotive Interiors, Inc.
-
Autoneum Holding AG
-
Freudenberg Performance Materials
-
Ahlstrom Oyj
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos para Transporte en América del Norte Empresas cubiertas en este informe
- Lear Corporation
- Sage Automotive Interiors, Inc.
- Autoneum Holding AG
- Freudenberg Performance Materials
- Ahlstrom Oyj
- Adient plc
- DuPont de Nemours, Inc.
- Johns Manville
- Asahi Kasei Corporation
- Toray Industries, Inc.
- Toyobo Co., Ltd.
- Mitsui Chemicals, Inc.
- Glatfelter Corporation
- TWE Group
- Sandler AG
- Fibertex Nonwovens A/S
- Tex Tech Industries
- UFP Technologies, Inc.
- Milliken and Company
- Magna International Inc.
- Seiren Co., Ltd.
Desarrollos recientes de la industria en Mercado de Textiles Técnicos para Transporte en América del Norte
- Febrero de 2026: Adient presentó su tecnología Sculpted Soft Trim, una solución de revestimiento de asiento automotriz transpirable y moldeada, diseñada para crear grandes paneles de tapicería y componentes más pequeños como apoyabrazos, reposacabezas y cubiertas de anclaje para sillas de niños. El proceso de formado automatizado reduce los requisitos de costura y proporciona mayor flexibilidad de diseño para los textiles de interior automotriz.
- Enero de 2026: Toyoda Gosei anunció que sus airbags laterales traseros fueron seleccionados para los modelos de vehículos de pasajeros Impreza y Crosstrek de Subaru. El diseño compacto del airbag es aproximadamente un tercio más pequeño que los airbags frontales laterales convencionales, lo que apoya una mejor protección de los pasajeros en espacios traseros limitados y fortalece la demanda de textiles de seguridad automotriz.
- Octubre de 2025: Adient y Autoliv presentaron la solución de seguridad de asiento dinámico Z-Guard para posiciones de asiento de gravedad cero, combinando el nuevo concepto de asiento de Adient con las tecnologías de sujeción de Autoliv. El sistema está confirmado como listo para la producción en masa. Apunta al creciente segmento de ocupantes reclinados en plataformas autónomas y de vehículos eléctricos premium, requiriendo cinta textil especializada no contemplada por la geometría convencional del cinturón de seguridad.
- Octubre de 2025: La FAA aprobó que Boeing aumentara la producción del 737 MAX a 42 aeronaves por mes, restaurando un volumen significativo de demanda de refuerzos compuestos tejidos y no tejidos en la cadena de suministro de nivel 1 y nivel 2 de Boeing en América del Norte.
Alcance del Informe del Mercado de Textiles Técnicos para Transporte en América del Norte
El Informe del Mercado de Textiles Técnicos para Transporte en América del Norte está Segmentado por Tipo de Producto (Textiles de Seguridad y Sujeción para Pasajeros, Textiles de Interior y Tapicería para Transporte, y Más), por Tipo de Material (Poliéster (PET), Poliamida (Nailon), y Más), por Modo de Transporte (Transporte por Carretera, Aeroespacial y Aviación, y Más), y por Geografía (Canadá y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Textiles de Seguridad y Sujeción para Pasajeros | Tejidos para Airbags Automotrices y Cojines Textiles |
| Cinta de Cinturones de Seguridad | |
| Otros Textiles de Seguridad y Sujeción para Transporte | |
| Textiles de Interior y Tapicería para Transporte | Tapicería de Asientos y Tejidos para Asientos |
| Alfombras Automotrices y de Transporte | |
| Otros Textiles de Interior para Transporte (Revestimiento de Techo, Parasoles de Ventana, etc.) | |
| Textiles de Refuerzo para Neumáticos y Caucho | |
| Textiles de Aislamiento Acústico, Térmico y de Protección | |
| Textiles de Filtración y Gestión del Aire para Transporte | |
| Textiles de Refuerzo Estructural y Compuesto (tejido de refuerzo de fibra de carbono, fibra de vidrio, etc.) | |
| Textiles Exteriores y de Protección para Transporte | |
| Otros Textiles Técnicos para Transporte |
| Poliéster (PET) |
| Poliamida (Nailon) |
| Polipropileno (PP) |
| Polietileno (PE) |
| Fibras de Vidrio |
| Fibras de Carbono |
| Aramida y Otras Fibras Sintéticas de Alto Rendimiento |
| Fibras Naturales y Regeneradas |
| Otras Fibras y Materiales Especiales |
| Transporte por Carretera | Vehículos de Pasajeros | Vehículos de Pasajeros de Motor de Combustión Interna e Híbridos |
| Vehículos de Pasajeros Eléctricos de Batería | ||
| Vehículos Comerciales | ||
| Vehículos de Dos Ruedas, Tres Ruedas y Otros Vehículos de Carretera | ||
| Aeroespacial y Aviación | Aeronaves Comerciales y de Negocios | |
| Aeronaves Militares y Helicópteros | ||
| Naves Espaciales y Otras Plataformas Aeroespaciales | ||
| Transporte Ferroviario | ||
| Transporte Marítimo | Buques Comerciales y de Carga | |
| Buques de Pasajeros, Cruceros, Embarcaciones de Recreo y Otras Embarcaciones Marinas | ||
| Otras Plataformas de Transporte Especializadas |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Producto | Textiles de Seguridad y Sujeción para Pasajeros | Tejidos para Airbags Automotrices y Cojines Textiles | |
| Cinta de Cinturones de Seguridad | |||
| Otros Textiles de Seguridad y Sujeción para Transporte | |||
| Textiles de Interior y Tapicería para Transporte | Tapicería de Asientos y Tejidos para Asientos | ||
| Alfombras Automotrices y de Transporte | |||
| Otros Textiles de Interior para Transporte (Revestimiento de Techo, Parasoles de Ventana, etc.) | |||
| Textiles de Refuerzo para Neumáticos y Caucho | |||
| Textiles de Aislamiento Acústico, Térmico y de Protección | |||
| Textiles de Filtración y Gestión del Aire para Transporte | |||
| Textiles de Refuerzo Estructural y Compuesto (tejido de refuerzo de fibra de carbono, fibra de vidrio, etc.) | |||
| Textiles Exteriores y de Protección para Transporte | |||
| Otros Textiles Técnicos para Transporte | |||
| Por Tipo de Material | Poliéster (PET) | ||
| Poliamida (Nailon) | |||
| Polipropileno (PP) | |||
| Polietileno (PE) | |||
| Fibras de Vidrio | |||
| Fibras de Carbono | |||
| Aramida y Otras Fibras Sintéticas de Alto Rendimiento | |||
| Fibras Naturales y Regeneradas | |||
| Otras Fibras y Materiales Especiales | |||
| Por Modo de Transporte | Transporte por Carretera | Vehículos de Pasajeros | Vehículos de Pasajeros de Motor de Combustión Interna e Híbridos |
| Vehículos de Pasajeros Eléctricos de Batería | |||
| Vehículos Comerciales | |||
| Vehículos de Dos Ruedas, Tres Ruedas y Otros Vehículos de Carretera | |||
| Aeroespacial y Aviación | Aeronaves Comerciales y de Negocios | ||
| Aeronaves Militares y Helicópteros | |||
| Naves Espaciales y Otras Plataformas Aeroespaciales | |||
| Transporte Ferroviario | |||
| Transporte Marítimo | Buques Comerciales y de Carga | ||
| Buques de Pasajeros, Cruceros, Embarcaciones de Recreo y Otras Embarcaciones Marinas | |||
| Otras Plataformas de Transporte Especializadas | |||
| Por Geografía | Estados Unidos | ||
| Canadá | |||
| México | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los textiles técnicos para transporte en América del Norte para 2032?
Se proyecta que el mercado de textiles técnicos para transporte en América del Norte alcance los 18,82 mil millones de USD para 2032, creciendo a una CAGR del 3,24% desde 2027.
¿Qué modo de transporte tiene la mayor participación en 2026?
El transporte por carretera representó el 78,0% de la participación del mercado de textiles técnicos para transporte en América del Norte en 2026.
¿Qué material se espera que crezca más rápido hasta 2032?
Se prevé que las fibras de carbono crezcan a una CAGR del 7,0% hasta 2032, respaldadas por los requisitos aeroespaciales, de defensa y de reducción de peso de vehículos.
¿Por qué son relevantes los vehículos eléctricos para los textiles técnicos?
Los vehículos eléctricos necesitan revestimientos acústicos, barreras térmicas, componentes para el alojamiento de baterías y materiales resistentes a las llamas que aborden diferentes necesidades de gestión del ruido en la cabina y del calor.
¿Qué país se espera que crezca más rápido en la región?
Se prevé que México crezca a una CAGR del 4,8% hasta 2032, respaldado por la deslocalización cercana y una base de producción automotriz orientada a la exportación.
¿Qué limita la adopción de nuevos textiles técnicos en los vehículos?
La validación OEM puede tomar entre 24 y 36 meses, y los proveedores también enfrentan volatilidad en los costos de polímeros y fibras especiales.