
Taille et Part du Marché des Textiles Techniques de Transport en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
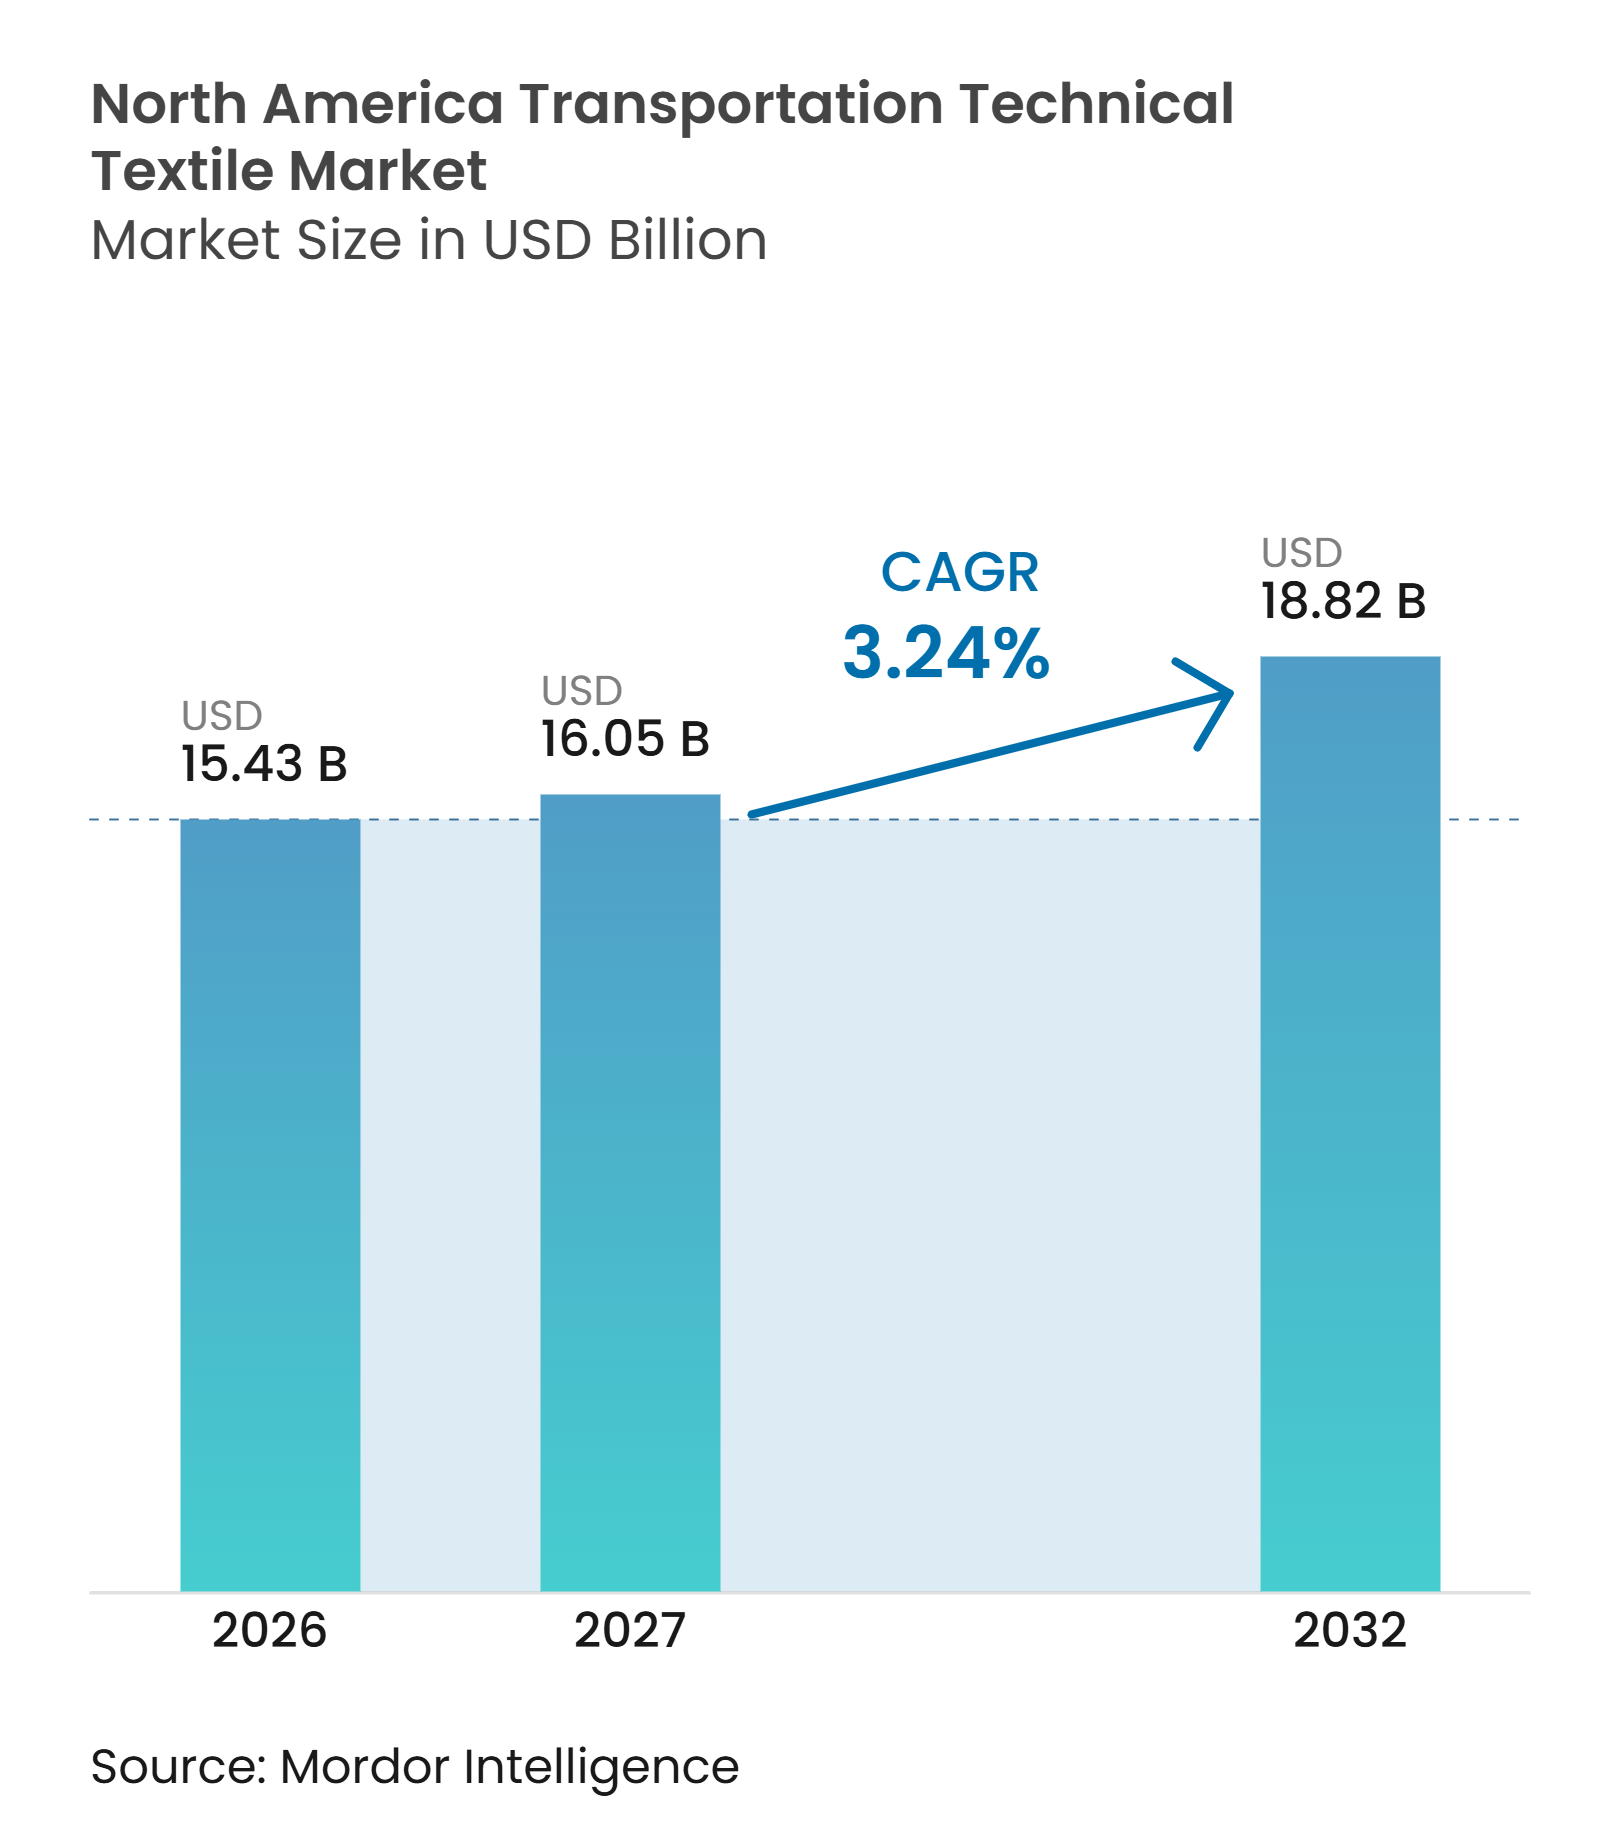
| Taille du marché de l'année de base (2026) | 15.43 Milliards de dollars |
| Taille du Marché (2027) | 16.05 Milliards de dollars |
| Taille du Marché (2032) | 18.82 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.24 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Textiles Techniques de Transport en Amérique du Nord par Mordor Intelligence
La taille du marché des textiles techniques de transport en Amérique du Nord est projetée à 15,43 milliards USD en 2026, 16,05 milliards USD en 2027, et devrait atteindre 18,82 milliards USD d'ici 2032, avec un CAGR de 3,24 % de 2027 à 2032.
Le marché des textiles techniques de transport en Amérique du Nord évolue vers des matériaux techniques servant un objectif acoustique, structurel, d'isolation ou de sécurité spécifique. Les réglementations sur l'efficacité énergétique maintiennent la réduction de la masse des véhicules au cœur de la sélection des matériaux, tandis que les véhicules électriques font évoluer la demande vers les barrières de batterie et le contrôle du bruit en cabine. La reprise de la production aérospatiale accroît la demande de renforts composites et d'isolation haute température. Les fournisseurs qui intègrent les cycles de conception des équipementiers tôt peuvent obtenir une position plus solide, car les matériaux doivent passer de longues validations avant la production. La volatilité des coûts, les droits de douane et le ralentissement des ventes de véhicules électriques à batterie après la modification du crédit d'impôt de septembre 2025 pourraient limiter le rythme d'adoption.
Points Clés du Rapport
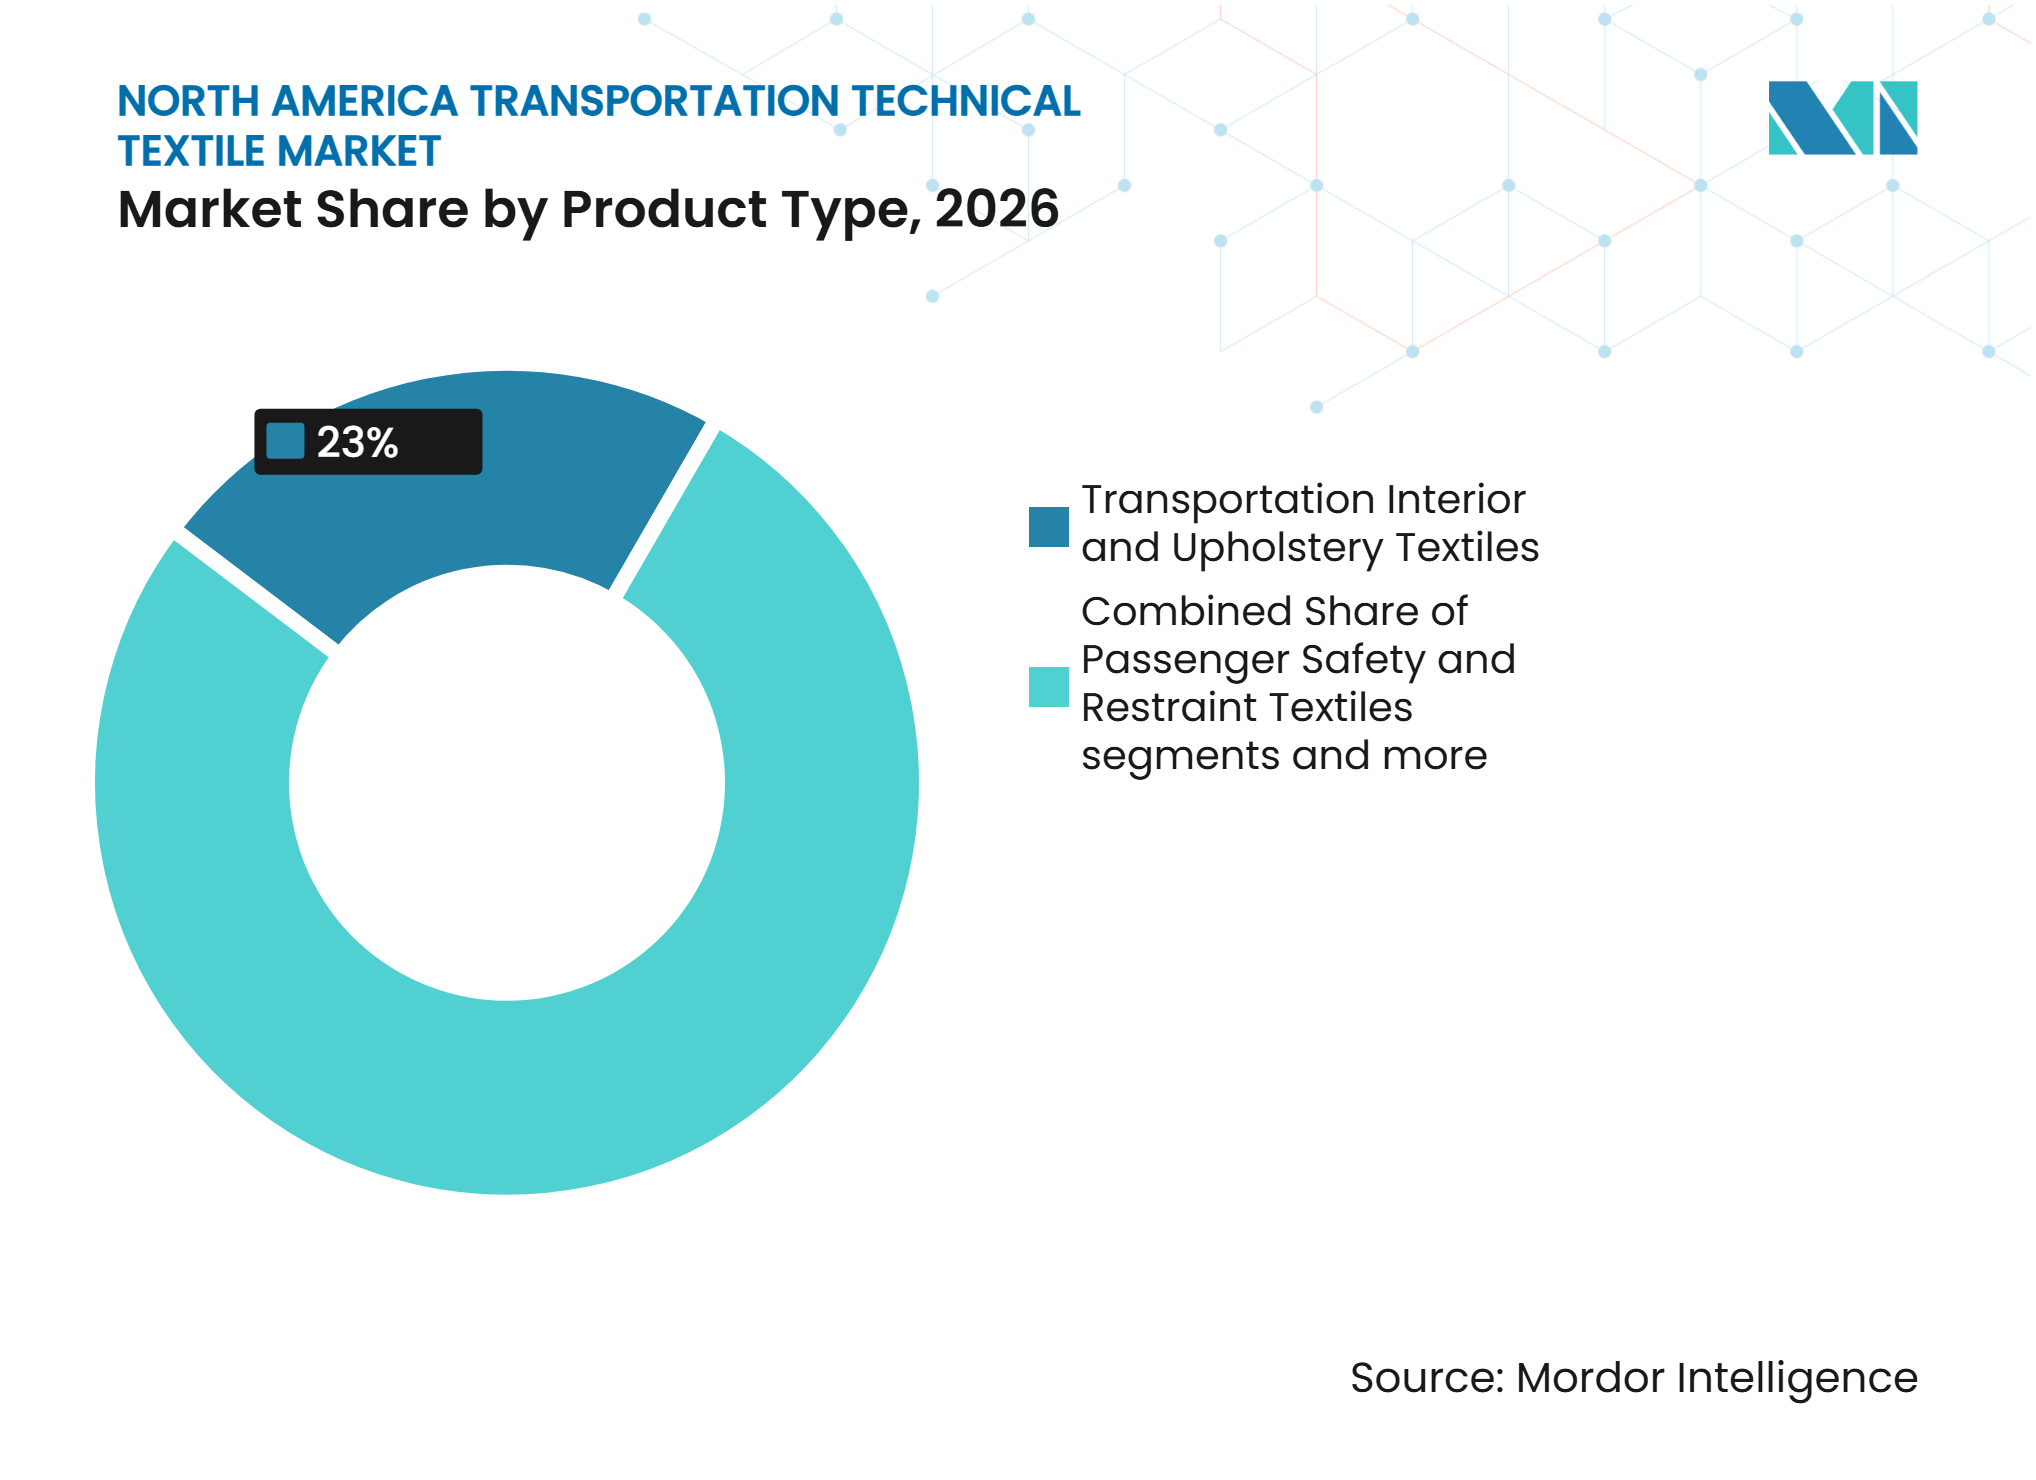
- Par type de produit, les textiles d'intérieur et de sellerie de transport ont représenté 23 % de la part du marché des textiles techniques de transport en Amérique du Nord en 2026, tandis que les textiles de renforcement structurel et composite devraient croître à un CAGR de 6,5 % jusqu'en 2032.
- Par type de matériau, le polyester a représenté 37 % de la taille du marché des textiles techniques de transport en Amérique du Nord en 2026, tandis que les fibres de carbone devraient croître à un CAGR de 7,0 % jusqu'en 2032.
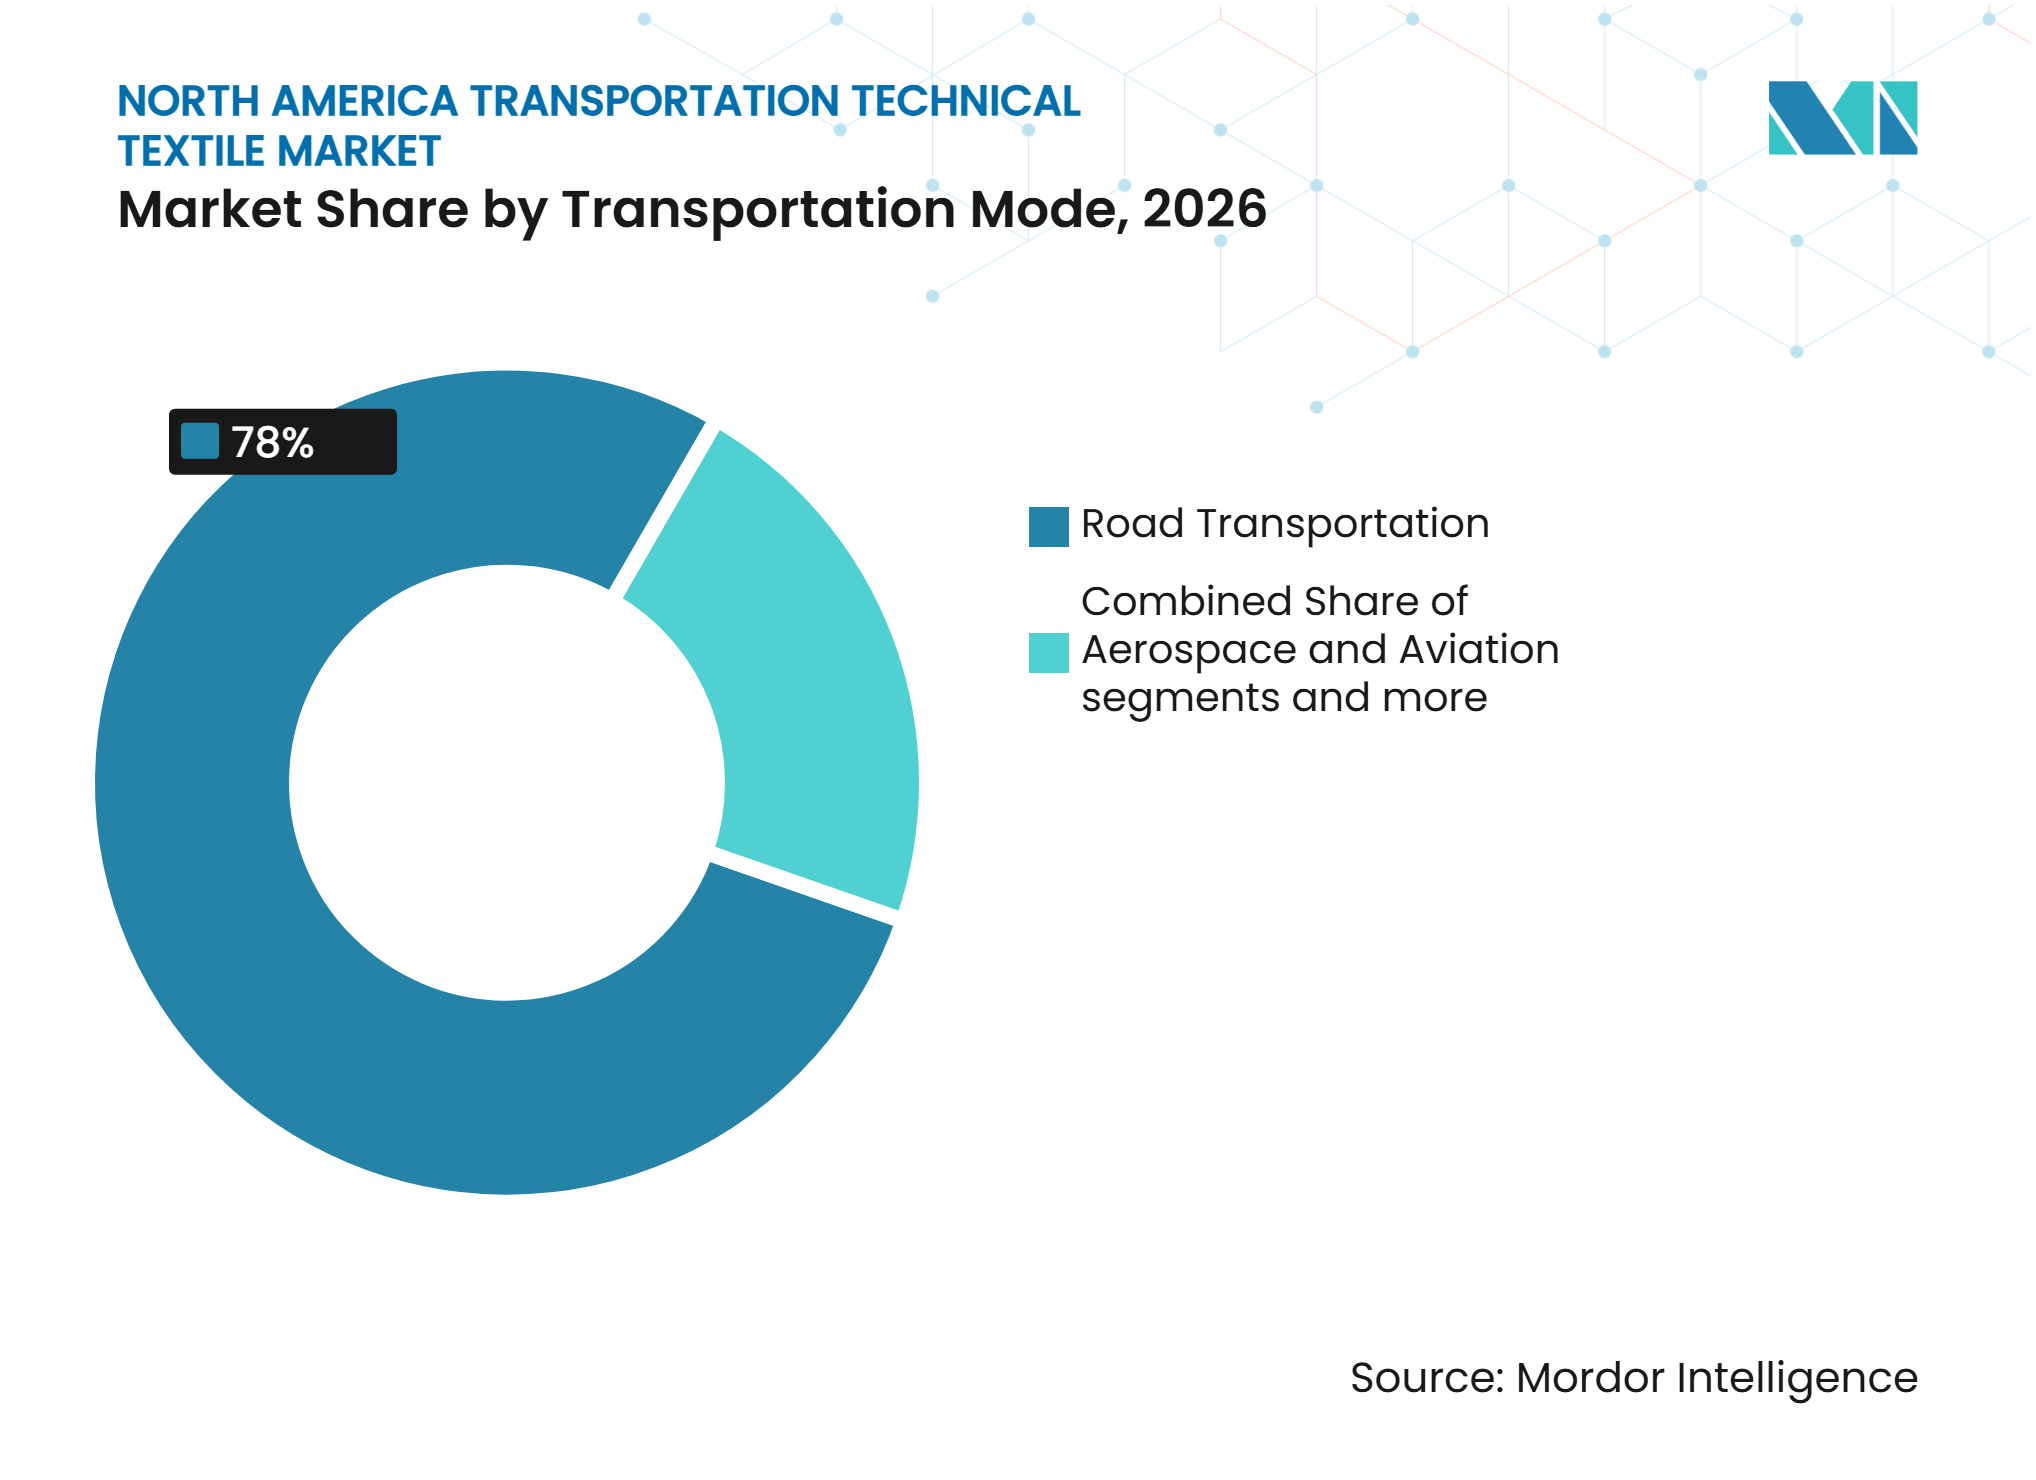
- Par mode de transport, le transport routier a représenté 78,0 % de la part du marché des textiles techniques de transport en Amérique du Nord en 2026, tandis que l'aérospatiale et l'aviation devraient croître à un CAGR de 5,5 % jusqu'en 2032.
- Par géographie, les États-Unis ont détenu 80,0 % de la part du marché des textiles techniques de transport en Amérique du Nord en 2026, tandis que le Mexique devrait croître à un CAGR de 4,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Allègement des Véhicules et Exigences d'Efficacité Énergétique | +1.0% | Ensemble de l'Amérique du Nord, plus fort sur les plateformes des équipementiers américains | Court terme (≤ 2 ans) |
| Gestion Acoustique et Thermique des Véhicules Électriques | +0.8% | États-Unis et Canada, avec répercussions sur l'assemblage de véhicules électriques au Mexique | Moyen terme (2-4 ans) |
| Production Aérospatiale Nord-Américaine et Adoption des Composites | +0.6% | Pôles aérospatiaux américains à Washington, en Caroline du Sud, au Texas et en Alabama, avec répercussions sur le Canada | Long terme (≥ 4 ans) |
| Contenu Textile Critique pour la Sécurité dans les Airbags, les Ceintures de Sécurité et le Renforcement des Pneumatiques | +0.4% | Ensemble de l'Amérique du Nord, conformité réglementaire dans les 3 pays | Court terme (≤ 2 ans) |
| Délocalisation de la Production de Véhicules et de Composants au Mexique | +0.3% | Mexique, avec effets immédiats sur les fournisseurs textiles de rang 1 aux États-Unis | Moyen terme (2-4 ans) |
| Exigences en Matière de Contenu Recyclé et Biosourcé dans les Approvisionnements des Équipementiers | +0.2% | États-Unis et Canada, avec conformité anticipatoire avant les mandats fédéraux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement des Véhicules et Exigences d'Efficacité Énergétique
La réglementation sur l'économie de carburant constitue une source directe de demande pour les textiles techniques utilisés dans les véhicules routiers nord-américains. La règle SAFE Vehicles Rule III proposée vise une moyenne de flotte de 34,5 miles par gallon d'ici l'année modèle 2031. La règle supprime également les échanges de crédits pour véhicules électriques à partir de l'année modèle 2028, augmentant l'importance des gains d'ingénierie sur les plateformes à combustion interne et hybrides.[1] Le polyester haute ténacité, les non-tissés renforcés de fibres de verre et les tissus de fibres de carbone multiaxiaux rivalisent avec l'acier et les plastiques moulés lorsque les concepteurs évaluent les performances par kilogramme. Le marché des textiles techniques de transport en Amérique du Nord en bénéficie car les équipes de plateforme sélectionnent les matériaux des années avant le début de la production des véhicules. Les fournisseurs disposant de données de qualification alignées sur les besoins d'allègement liés au CAFE sont mieux placés pour remporter des positions sur les futures plateformes.
Gestion Acoustique et Thermique des Véhicules Électriques
Les véhicules électriques nécessitent une approche différente de la gestion du son et de la chaleur en cabine par rapport aux véhicules à combustion interne. Sans masquage du moteur, le bruit de la route, des pneumatiques, du vent et de l'onduleur devient plus perceptible dans l'habitacle. L'Administration américaine d'information sur l'énergie a rapporté que les véhicules hybrides, électriques à batterie et hybrides rechargeables représentaient 22 % des ventes de véhicules légers aux États-Unis en 2025, tandis que les ventes de véhicules électriques à batterie se sont stabilisées près de 1,2 million d'unités.[2] Chaque nouvelle plateforme électrique crée donc une nouvelle opportunité d'approvisionnement pour les sous-couches acoustiques, les barrières thermiques et les pièces textiles de boîtier de batterie. Le Département de l'énergie a soutenu des recherches sur la gestion thermique unifiée de l'énergie pour les véhicules à propulsion électrique, montrant que la gestion de la chaleur est abordée au niveau du système du véhicule.[3] Autoneum indique que ses composants de protection inférieure de batterie textile Ultra-Silent peuvent être jusqu'à 50 % plus légers que les alternatives en plastique et sont entièrement recyclables.
Production Aérospatiale Nord-Américaine et Adoption des Composites
L'aérospatiale soutient la demande de renforts composites à haute valeur ajoutée, de préformes tressées et de tissus d'isolation haute température, portée par les programmes de production d'aéronefs, les exigences de structures légères et le développement aérospatial de nouvelle génération. En octobre 2025, la FAA a autorisé Boeing à augmenter la production du 737 MAX à 42 appareils par mois, rétablissant une base de volume pour la demande de renforts composites tissés et non-tissés. Boeing, Collins Aerospace, Toray Industries et Syensqo figurent parmi les partenaires du programme. Le projet HiCAM de la NASA réunit 22 organisations pour évaluer les moyens de réduire les temps de cycle des composites pour la production à grande échelle d'ailes et de fuselages. Le préimprégné T1100/3960 de Toray est qualifié NCAMP et a été sélectionné pour les structures primaires de la cellule de l'aéronef d'assaut à longue portée de l'avenir de l'armée américaine. En 2026, les avancées dans le placement automatisé de fibres, l'infusion de résine et les systèmes de préimprégné de nouvelle génération ont encore soutenu l'adoption de matériaux composites avancés dans la fabrication aérospatiale. Ces développements renforcent la demande de renforts en fibres de carbone et de tissus techniques spécialisés en améliorant l'efficacité de la production, en réduisant le poids des composants et en soutenant la fabrication de structures d'aéronefs complexes.
Contenu Textile Critique pour la Sécurité dans les Airbags, les Ceintures de Sécurité et le Renforcement des Pneumatiques
Les exigences de sécurité créent une base de demande stable pour les sangles de ceintures de sécurité, les tissus d'airbags et les matériaux de câblage de pneumatiques. La norme fédérale de sécurité des véhicules automobiles n° 208 exige des systèmes d'avertissement de ceinture de sécurité arrière étendus d'ici septembre 2027 et des avertissements audiovisuels améliorés pour les sièges avant d'ici septembre 2026 pour les véhicules concernés. Ces exigences soutiennent l'approvisionnement continu en sangles de polyester haute ténacité ou en nylon répondant aux exigences de traction de la FMVSS 209. La NHTSA indique qu'une ceinture de sécurité bouclée combinée à un airbag déployé réduit le risque de décès lors de chocs frontaux de 61 %. Le renforcement des pneumatiques repose également sur des tissus de câblage en polyester, nylon et aramide pour répondre aux spécifications de performance de la FMVSS 109. L'environnement de conformité partagé entre les États-Unis, le Canada et le Mexique maintient cette partie du marché des textiles techniques de transport en Amérique du Nord moins exposée aux variations cycliques de la demande de véhicules.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Cycles de Validation des Équipementiers et Coûts de Qualification Spécifiques aux Plateformes | -0.5% | Ensemble de l'Amérique du Nord, plus aigu pour les plateformes des équipementiers américains et canadiens | Moyen terme (2-4 ans) |
| Volatilité des Coûts des Polymères Synthétiques et des Fibres Spéciales | -0.4% | Ensemble de l'Amérique du Nord, avec la plus forte exposition aux droits de douane aux États-Unis | Moyen terme (2-4 ans) |
| Contraintes de Recyclage et de Séparation en Fin de Vie pour les Textiles Multicouches | -0.3% | États-Unis et Canada, avec risque réglementaire émergent dans les 3 marchés | Long terme (≥ 4 ans) |
| Dépendance aux Intrants Textiles Spéciaux Importés | -0.2% | États-Unis et Mexique, partiellement atténuée par la coproduction canadienne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cycles de Validation des Équipementiers et Coûts de Qualification Spécifiques aux Plateformes
Les nouvelles spécifications de textiles techniques doivent passer des tests de vieillissement, d'inflammabilité, de brouillard chimique, de stabilité aux ultraviolets et de performance en cas de choc spécifiques aux équipementiers avant l'approbation de production. L'approbation pour une ligne de véhicules ne se transfère pas automatiquement à un modèle apparenté avec une architecture différente. Cela peut prolonger la période entre la soumission du matériau et le lancement en production à 24 à 36 mois. Les petits fournisseurs sont particulièrement exposés car ils financent la validation avant de recevoir un engagement de volume de la part d'un équipementier. Une plateforme annulée peut laisser des années de travail de développement de matériaux sans retour commercial. Les matériaux en place peuvent par conséquent conserver des positions approuvées plus longtemps, tandis que les intégrateurs de rang 1 supportent une grande partie des coûts de qualification et réduisent le pouvoir de fixation des prix des fournisseurs textiles en amont.
Volatilité des Coûts des Polymères Synthétiques et des Fibres Spéciales
Les matières premières représentent 55 % à 70 % des coûts de production des fibres synthétiques de base, exposant les fabricants aux fluctuations des prix pétrochimiques. La Banque fédérale de réserve de Saint-Louis a enregistré une valeur de l'indice des prix à la production de 175,0 pour les fibres synthétiques en septembre 2026. États-Unis Les prix du polyester FDY sont passés de 1 314 USD par tonne métrique au premier trimestre 2025 à 1 150 USD par tonne métrique au deuxième trimestre, soit une baisse de 12,5 % après la normalisation des stocks. Le décret exécutif 14257 d'avril 2025 a ajouté un droit de douane de 10 % sur les importations de la plupart des nations, en plus des droits existants de la Section 301 sur la Chine, perturbant les achats des acheteurs de fibres spéciales asiatiques. Les fabricants de nylon 6,6 sont également exposés au caprolactame car les États-Unis manquent d'une production nationale de caprolactame à grande échelle. L'INDA a demandé une exclusion permanente pour les produits canadiens et mexicains qualifiés USMCA des droits de douane, reflétant la chaîne de production intégrée de la région.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Le Renforcement Composite Dépasse les Textiles de Sécurité TraditionnelsLes textiles d'intérieur et de sellerie de transport ont représenté 23 % de la part du marché des textiles techniques de transport en Amérique du Nord en 2026. Le segment comprend la sellerie de siège, les moquettes automobiles et les systèmes de pavillon de toit sur une base de production régionale de véhicules dépassant 17 millions d'unités par an. Les équipementiers demandent des tissus à faible teneur en composés organiques volatils avec du contenu en matériaux recyclés. Autoneum a introduit le N-Join1 en juillet 2025 en tant que moquette en polyester monomatériau qui supprime le latex de la production. La construction soutient le recyclage en fin de vie sur les plateformes de véhicules à combustion interne et électriques à batterie.
Les textiles de renforcement structurel et composite devraient croître à un CAGR de 6,5 % de 2027 à 2032, soutenus par la reprise de la production aérospatiale, les qualifications de défense et les boîtiers de batterie. Cette opportunité de taille de marché des textiles techniques de transport en Amérique du Nord nécessite des substrats résistants aux flammes et thermiquement stables que les non-tissés conventionnels ne peuvent pas fournir. Les textiles de sécurité et de retenue des passagers restent stables en volume mais ajoutent du contenu grâce aux avertissements de ceinture de sécurité étendus et à davantage de modules d'airbags sur les plateformes électriques. Milliken and Company a élargi les programmes de développement de textiles techniques aux États-Unis pour des tissus enduits plus légers utilisés dans les modules d'airbags de nouvelle génération. Les textiles de renforcement des pneumatiques et du caoutchouc restent importants car les véhicules électriques nécessitent des tissus de câblage en polyester, nylon et aramide capables de gérer un poids plus élevé et un couple modifié.



Par Type de Matériau :
La Fibre de Carbone Mène un Glissement vers le Haut de GammeLe polyester a représenté 37 % de la part du marché des textiles techniques de transport en Amérique du Nord en 2026. Il offre un équilibre coût-performance pour les moquettes d'intérieur, les non-tissés de filtration, le câblage de pneumatiques et les composites structurels. Le polyester offre un avantage en fin de vie lorsqu'un composant utilise une construction monomatériau. L'Ultra-Silent Frunk d'Autoneum est fabriqué à 100 % en polyester et dispose de commandes de production de 3 grands équipementiers. Le composant soutient le recyclage en fin de vie et une empreinte carbone plus faible du véhicule.
Les fibres de carbone devraient croître à un CAGR de 7,0 % de 2027 à 2032. La qualification du préimprégné T1100/3960 de Toray soutient les structures aérospatiales primaires et relie la qualification de défense au déploiement commercial. Le polyamide reste essentiel dans les tissus d'airbags et les sangles de ceintures de sécurité car sa stabilité thermique est établie dans les applications qualifiées FMVSS. Le polypropylène est utilisé dans les revêtements intérieurs, les boucliers de soubassement et les systèmes acoustiques. Cependant, il fait l'objet d'un examen de résistance aux flammes à proximité des batteries de véhicules électriques. Les fibres de verre soutiennent les panneaux automobiles et les structures secondaires aérospatiales. Dans le même temps, l'aramide et les synthétiques haute performance servent les aéronefs militaires à haute température et les usages marins spéciaux.
Par Mode de Transport :
Le Routier Domine, l'Aérospatiale AccélèreLe transport routier a représenté 78,0 % de la part du marché des textiles techniques de transport en Amérique du Nord en 2026. Les véhicules particuliers repensent les ensembles acoustiques pour le bruit des groupes motopropulseurs électriques et ajoutent des textiles de gestion thermique de batterie et des couches résistantes aux flammes. Lear a déclaré 17,3 milliards USD de ventes dans le segment des sièges en 2025, dont 9,8 milliards USD en provenance d'Amérique du Nord. Ce résultat illustre l'ampleur de l'approvisionnement en sièges à forte intensité textile lié à l'assemblage de véhicules aux États-Unis. Les véhicules commerciaux et les deux-roues ajoutent de la demande pour les médias filtrants, les tissus d'intérieur, les composites et les traitements acoustiques axés sur le confort.
L'aérospatiale et l'aviation devraient croître à un CAGR de 5,5 % de 2027 à 2032. Les aéronefs militaires, les hélicoptères et les systèmes aériens sans pilote qualifient de nouveaux matériaux composites avant une utilisation commerciale plus large. Le transport ferroviaire utilise des textiles résistants aux flammes et à faible dégagement de fumée soumis aux normes FAR et ASTM. Le transport maritime utilise des textiles de protection, des systèmes de filtration et des composites structurels pour les navires commerciaux, les paquebots de croisière et les embarcations de plaisance.

Analyse Géographique
États-Unis : L'Échelle et la Profondeur des Spécifications Définissent le Leadership du Marché
Les États-Unis ont détenu 80,0 % de la part du marché des textiles techniques de transport en Amérique du Nord en 2026. General Motors, Ford, Stellantis, Tesla et les producteurs nationaux de marques étrangères génèrent une demande de textiles de sécurité, de non-tissés acoustiques, de composites structurels et de tissus d'intérieur. Les opérations de sièges nord-américaines de Lear ont généré 9,8 milliards USD de revenus en 2025, illustrant l'ampleur de l'assemblage de véhicules aux États-Unis à forte intensité textile. La NHTSA, la FAA et l'EPA fournissent des facteurs de conformité en matière de sécurité, d'aérospatiale et d'économie de carburant qui stabilisent la demande.
Mexique : L'Investissement de Délocalisation Accélère la Croissance de la Demande Textile
Le Mexique devrait croître à un CAGR de 4,8 % de 2027 à 2032. La délocalisation déplace la production automobile vers la région USMCA et accroît la demande d'intrants textiles qualifiés. Le Mexique a produit 2,666 millions de véhicules légers au cours des 8 premiers mois de 2025, un record pour cette période. Le pays a envoyé 83 % de ses exportations automobiles, évaluées à 137 milliards USD jusqu'en juin 2025, à des clients américains. L'exigence de contenu régional de l'USMCA devrait atteindre 70 % d'ici 2027, tandis que les modèles électriques et hybrides représentent plus de 10 % de la production mexicaine de véhicules et devraient doubler dans les 5 prochaines années.
Canada
Le Canada sert de partenaire de coproduction grâce aux fils spéciaux, aux tissus résistants aux flammes et aux matériaux de filtration utilisés dans les chaînes de fabrication multinationales. Les représentants textiles canadiens et les responsables textiles américains ont demandé un allègement tarifaire en 2025, citant des cas où une fibre spéciale traversait 2 frontières avant de devenir un composant de sécurité. Les utilisations ferroviaires et maritimes canadiennes soutiennent la demande de textiles d'intérieur résistants aux flammes et de médias filtrants soumis aux exigences de Transports Canada. Les embarcations de plaisance, les motoneiges et les véhicules hors route créent une demande de niche pour les textiles résistants à l'abrasion et stabilisés aux ultraviolets au Canada.
Paysage Concurrentiel
Concentration du Marché
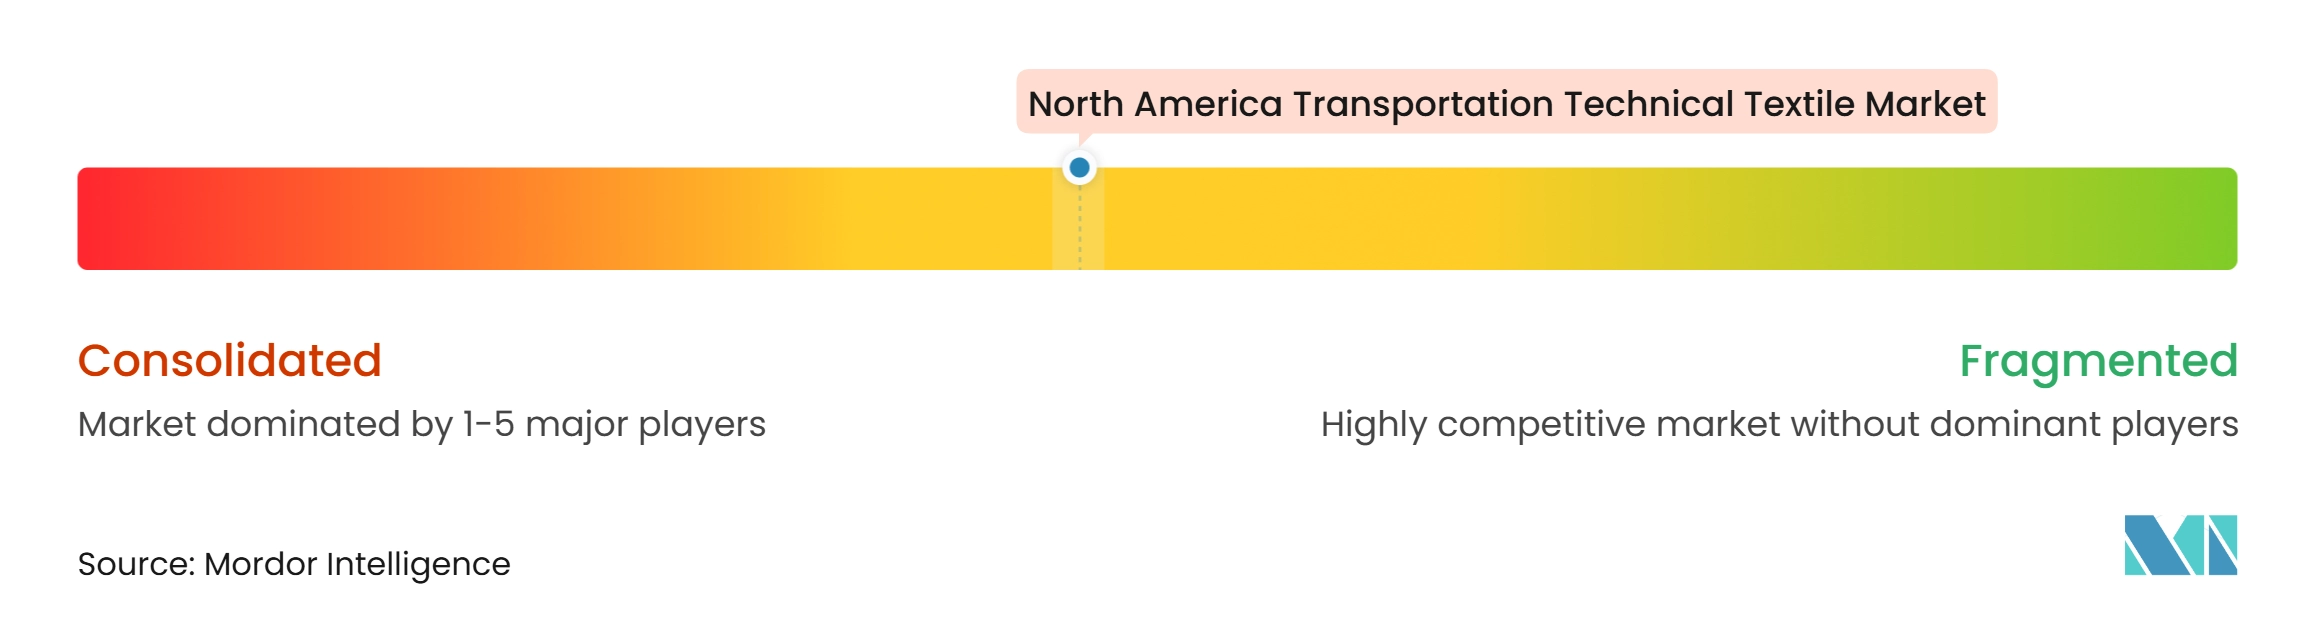
Le marché des textiles techniques de transport en Amérique du Nord présente un niveau moyen de concentration du marché. Lear, Adient et Autoneum fournissent des ensembles de sièges et acoustiques à forte intensité textile, tandis que des spécialistes mènent dans les tissus d'airbags et le câblage de pneumatiques haute ténacité. Les qualifications spécifiques aux applications des équipementiers constituent une barrière à l'entrée importante. Freudenberg Performance Materials a acquis le cœur de l'activité Heytex en janvier 2025, ajoutant une capacité de tissus techniques enduits et laminés. En décembre 2025, Freudenberg a acquis les 25 % restants de Japan Vilene Company auprès de Toray Industries pour environ 100 millions EUR (117,6 millions USD), en devenant le seul propriétaire et renforçant ses activités de textiles techniques et de filtration.
La concurrence dépend de la construction recyclable, de l'intégration des systèmes de sécurité et des qualifications aérospatiales ou de défense. Autoneum utilise des outils de simulation internes dans les systèmes multicouches Ultra-Silent pour développer conjointement les performances acoustiques et thermiques. Sa moquette N-Join1 utilise du polyester monomatériau qui élimine le latex et soutient le recyclage. Toray a obtenu une certification de gestion de la qualité aérospatiale AS9100 multi-sites sans aucune observation d'audit en 2025. Adient et Autoliv ont dévoilé le Z-Guard pour les positions de siège à gravité zéro en octobre 2025 et ont confirmé la disponibilité pour la production en série.
Barrières sécurisées pour batteries, systèmes acoustiques monomatériaux recyclables et fonctions textiles intelligentes sans câblage supplémentaire. Les fournisseurs développant des composites monomatériaux recyclés ou des fibres haute performance biosourcées peuvent utiliser des partenariats de rang 1 pour gérer des cycles de validation de 24 à 36 mois. Freudenberg a lancé un système de soubassement en polyester entièrement recyclable en septembre 2025, tandis que le partenariat Polestar 5 d'Autoneum utilise des composants en polyester recyclable.
Leaders de l'Industrie des Textiles Techniques de Transport en Amérique du Nord
-
Lear Corporation
-
Sage Automotive Interiors, Inc.
-
Autoneum Holding AG
-
Freudenberg Performance Materials
-
Ahlstrom Oyj
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Textiles Techniques de Transport en Amérique du Nord Entreprises couvertes dans ce rapport
- Lear Corporation
- Sage Automotive Interiors, Inc.
- Autoneum Holding AG
- Freudenberg Performance Materials
- Ahlstrom Oyj
- Adient plc
- DuPont de Nemours, Inc.
- Johns Manville
- Asahi Kasei Corporation
- Toray Industries, Inc.
- Toyobo Co., Ltd.
- Mitsui Chemicals, Inc.
- Glatfelter Corporation
- TWE Group
- Sandler AG
- Fibertex Nonwovens A/S
- Tex Tech Industries
- UFP Technologies, Inc.
- Milliken and Company
- Magna International Inc.
- Seiren Co., Ltd.
Développements industriels récents dans Marché des Textiles Techniques de Transport en Amérique du Nord
- Février 2026 : Adient a présenté sa technologie Sculpted Soft Trim, une solution de garniture de siège automobile formée et respirante conçue pour créer de grands panneaux de sellerie et des composants plus petits tels que les accoudoirs, les appuie-têtes et les couvre-ancrages de siège enfant. Le processus de formage automatisé réduit les besoins en couture et offre une plus grande flexibilité de conception pour les textiles d'intérieur automobile.
- Janvier 2026 : Toyoda Gosei a annoncé que ses airbags latéraux arrière avaient été sélectionnés pour les modèles de véhicules particuliers Impreza et Crosstrek de Subaru. La conception compacte de l'airbag est environ un tiers plus petite que les airbags latéraux avant conventionnels, soutenant une meilleure protection des passagers dans les espaces arrière limités et renforçant la demande de textiles de sécurité automobile.
- Octobre 2025 : Adient et Autoliv ont dévoilé la solution de sécurité de siège dynamique Z-Guard pour les positions de siège à gravité zéro, combinant le nouveau concept de siège d'Adient avec les technologies de retenue d'Autoliv. Le système est confirmé prêt pour la production en série. Il cible le segment croissant des occupants en position inclinée sur les plateformes autonomes et de véhicules électriques haut de gamme, nécessitant des sangles textiles spécialisées non prises en charge par la géométrie conventionnelle des ceintures de sécurité.
- Octobre 2025 : La FAA a autorisé Boeing à augmenter la production du 737 MAX à 42 appareils par mois, rétablissant un volume significatif de demande de renforts composites tissés et non-tissés dans la chaîne d'approvisionnement de rang 1 et rang 2 de Boeing en Amérique du Nord.
Périmètre du Rapport sur le Marché des Textiles Techniques de Transport en Amérique du Nord
Le rapport sur le marché des textiles techniques de transport en Amérique du Nord est segmenté par type de produit (textiles de sécurité et de retenue des passagers, textiles d'intérieur et de sellerie de transport, et autres), par type de matériau (polyester (PET), polyamide (nylon), et autres), par mode de transport (transport routier, aérospatiale et aviation, et autres), et par géographie (Canada et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Textiles de Sécurité et de Retenue des Passagers | Tissus d'Airbags Automobiles et Coussins Textiles |
| Sangles de Ceintures de Sécurité | |
| Autres Textiles de Sécurité et de Retenue pour le Transport | |
| Textiles d'Intérieur et de Sellerie de Transport | Sellerie de Siège et Tissus de Sièges |
| Moquettes Automobiles et de Transport | |
| Autres Textiles d'Intérieur de Transport (Pavillon de Toit, Pare-Soleil de Vitre, etc.) | |
| Textiles de Renforcement des Pneumatiques et du Caoutchouc | |
| Textiles d'Isolation Acoustique, Thermique et de Protection | |
| Textiles de Filtration et de Gestion de l'Air pour le Transport | |
| Textiles de Renforcement Structurel et Composite (tissu de renforcement en fibre de carbone, fibre de verre, etc.) | |
| Textiles Extérieurs et de Protection pour le Transport | |
| Autres Textiles Techniques de Transport |
| Polyester (PET) |
| Polyamide (Nylon) |
| Polypropylène (PP) |
| Polyéthylène (PE) |
| Fibres de Verre |
| Fibres de Carbone |
| Aramide et Autres Fibres Synthétiques Haute Performance |
| Fibres Naturelles et Régénérées |
| Autres Fibres et Matériaux Spéciaux |
| Transport Routier | Véhicules Particuliers | Véhicules Particuliers à Combustion Interne et Hybrides |
| Véhicules Particuliers Électriques à Batterie | ||
| Véhicules Commerciaux | ||
| Deux-Roues, Trois-Roues et Autres Véhicules Routiers | ||
| Aérospatiale et Aviation | Aéronefs Commerciaux et d'Affaires | |
| Aéronefs Militaires et Hélicoptères | ||
| Engins Spatiaux et Autres Plateformes Aérospatiales | ||
| Transport Ferroviaire | ||
| Transport Maritime | Navires Commerciaux et de Fret | |
| Navires de Passagers, Paquebots de Croisière, Embarcations de Plaisance et Autres Navires Maritimes | ||
| Autres Plateformes de Transport Spécialisées |
| États-Unis |
| Canada |
| Mexique |
| Par Type de Produit | Textiles de Sécurité et de Retenue des Passagers | Tissus d'Airbags Automobiles et Coussins Textiles | |
| Sangles de Ceintures de Sécurité | |||
| Autres Textiles de Sécurité et de Retenue pour le Transport | |||
| Textiles d'Intérieur et de Sellerie de Transport | Sellerie de Siège et Tissus de Sièges | ||
| Moquettes Automobiles et de Transport | |||
| Autres Textiles d'Intérieur de Transport (Pavillon de Toit, Pare-Soleil de Vitre, etc.) | |||
| Textiles de Renforcement des Pneumatiques et du Caoutchouc | |||
| Textiles d'Isolation Acoustique, Thermique et de Protection | |||
| Textiles de Filtration et de Gestion de l'Air pour le Transport | |||
| Textiles de Renforcement Structurel et Composite (tissu de renforcement en fibre de carbone, fibre de verre, etc.) | |||
| Textiles Extérieurs et de Protection pour le Transport | |||
| Autres Textiles Techniques de Transport | |||
| Par Type de Matériau | Polyester (PET) | ||
| Polyamide (Nylon) | |||
| Polypropylène (PP) | |||
| Polyéthylène (PE) | |||
| Fibres de Verre | |||
| Fibres de Carbone | |||
| Aramide et Autres Fibres Synthétiques Haute Performance | |||
| Fibres Naturelles et Régénérées | |||
| Autres Fibres et Matériaux Spéciaux | |||
| Par Mode de Transport | Transport Routier | Véhicules Particuliers | Véhicules Particuliers à Combustion Interne et Hybrides |
| Véhicules Particuliers Électriques à Batterie | |||
| Véhicules Commerciaux | |||
| Deux-Roues, Trois-Roues et Autres Véhicules Routiers | |||
| Aérospatiale et Aviation | Aéronefs Commerciaux et d'Affaires | ||
| Aéronefs Militaires et Hélicoptères | |||
| Engins Spatiaux et Autres Plateformes Aérospatiales | |||
| Transport Ferroviaire | |||
| Transport Maritime | Navires Commerciaux et de Fret | ||
| Navires de Passagers, Paquebots de Croisière, Embarcations de Plaisance et Autres Navires Maritimes | |||
| Autres Plateformes de Transport Spécialisées | |||
| Par Géographie | États-Unis | ||
| Canada | |||
| Mexique | |||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée des textiles techniques de transport en Amérique du Nord d'ici 2032 ?
Le marché des textiles techniques de transport en Amérique du Nord devrait atteindre 18,82 milliards USD d'ici 2032, avec un CAGR de 3,24 % à partir de 2027.
Quel mode de transport détient la plus grande part en 2026 ?
Le transport routier a représenté 78,0 % de la part du marché des textiles techniques de transport en Amérique du Nord en 2026.
Quel matériau devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les fibres de carbone devraient croître à un CAGR de 7,0 % jusqu'en 2032, soutenues par les exigences de l'aérospatiale, de la défense et de l'allègement des véhicules.
Pourquoi les véhicules électriques sont-ils pertinents pour les textiles techniques ?
Les véhicules électriques ont besoin de sous-couches acoustiques, de barrières thermiques, de composants de boîtier de batterie et de matériaux résistants aux flammes qui répondent à des besoins différents en matière de bruit en cabine et de gestion de la chaleur.
Quel pays devrait connaître la croissance la plus rapide dans la région ?
Le Mexique devrait croître à un CAGR de 4,8 % jusqu'en 2032, soutenu par la délocalisation et une base de production automobile orientée vers l'exportation.
Qu'est-ce qui limite l'adoption de nouveaux textiles techniques dans les véhicules ?
La validation par les équipementiers peut prendre 24 à 36 mois, et les fournisseurs font également face à la volatilité des coûts des polymères et des fibres spéciales.