
北米再生可能ディーゼル市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 18.01 十億米ドル |
| 市場規模 (2027) | 19.71 十億米ドル |
| 市場規模 (2032) | 30.14 十億米ドル |
| 成長率 (2027 - 2032) | 8.87 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米再生可能ディーゼル市場分析
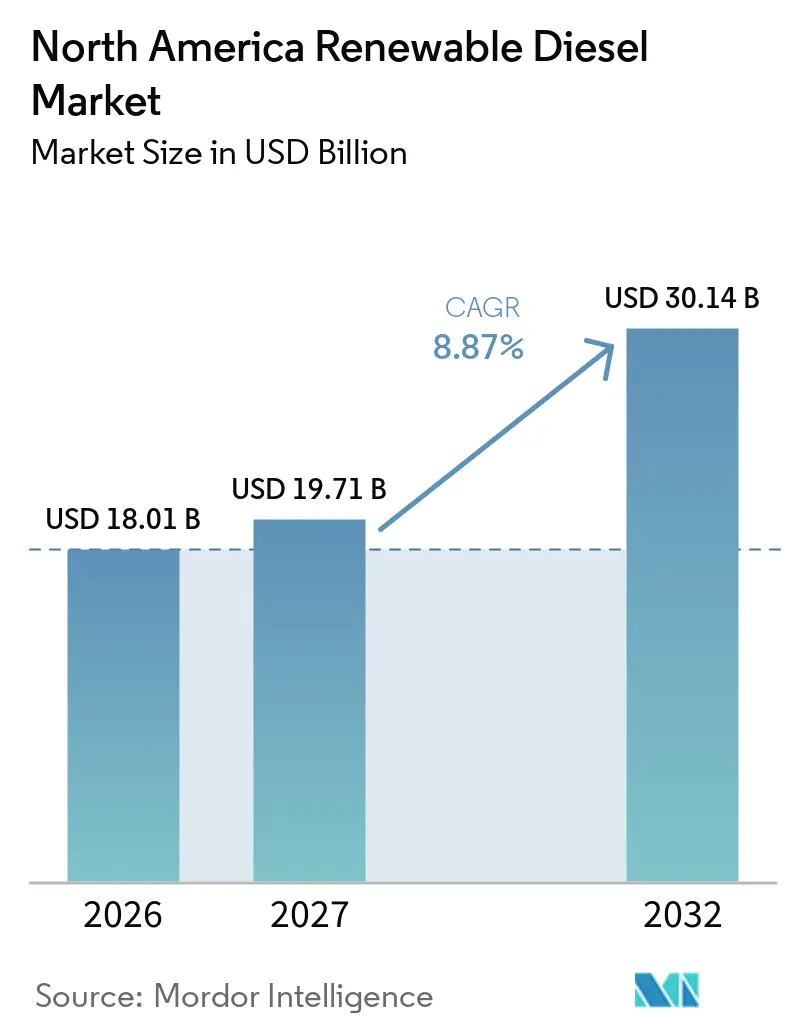
北米再生可能ディーゼル市場は2026年に18.01 ビリオン 米ドルと評価され、予測期間(2027年~2032年)において2027年の19.71 ビリオン 米ドルから2032年には30.14 ビリオン 米ドルへ、CAGRで8.87%成長すると推定されています。連邦および州の燃料プログラムは、再生可能燃料義務を設定し、低炭素燃料経路に報酬を与えることで、中核的な需要基盤を形成しています。カリフォルニア州の改訂低炭素燃料基準は炭素強度の重要性を高め、廃棄物・残渣・その他の低炭素原料を確保できる生産者を優遇しています。持続可能な航空燃料に対するより高いクレジットも、再生可能ディーゼルとジェット燃料の切り替えが可能な施設における生産判断に影響を与えています。北米再生可能ディーゼル市場において最も強い機会は、原料の柔軟性、精製所の統合、および信頼性の高い物流を組み合わせた生産者に提供されています。[1]
主要レポートのポイント
- タイプ別では、純粋再生可能ディーゼル(HVO100)が2026年の北米再生可能ディーゼル市場シェアの53.2%を占め、藻類由来およびその他の新規原料バリアントは2032年までに12.3%のCAGRで成長すると予測されています。
- 原料別では、植物油が2026年の北米再生可能ディーゼル市場シェアの35.4%を占め、藻類は2032年までに13.1%のCAGRで成長すると予測されています。
- 用途別では、輸送燃料が2026年の北米再生可能ディーゼル市場規模の71.6%を占め、航空(持続可能な航空燃料)は2032年までに13.5%のCAGRで成長すると予測されています。
- エンドユーザー別では、石油精製業者・ブレンダーが2026年の北米再生可能ディーゼル市場規模の52.9%を占め、航空会社・航空当局は2032年までに12.9%のCAGRで成長すると予測されています。
- 地域別では、米国が2026年の北米再生可能ディーゼル市場の83.2%を占め、メキシコは2032年までに10.7%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 連邦および州の低炭素燃料インセンティブ | +2.8% | 米国、カナダ | 短期(2年以内) |
| 既存のディーゼルインフラとのドロップイン互換性 | +1.9% | 米国、カナダ | 短期(2年以内) |
| 大型フリートの脱炭素化 | +1.7% | 米国、カナダ、メキシコ | 中期(2~4年) |
| 精製所転換および共同処理の経済性 | +1.4% | 米国ガルフコースト、米国西海岸、カナダ西部 | 中期(2~4年) |
| SAFおよび再生可能ディーゼルの共同生産 | +0.8% | 米国、カナダ | 長期(4年以上) |
| 低炭素バックアップおよび産業用燃料需要 | +0.4% | 米国、カナダ、メキシコ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
連邦および州の低炭素燃料インセンティブ
連邦および州のプログラムは、北米再生可能ディーゼル市場に対して最も直接的な需要支援を提供しています。米国環境保護庁は、再生可能燃料基準第2規則に基づき、バイオマス由来ディーゼルの義務量を2026年に最低53.3 ビリオン 物理ガロン、2027年に57.5 ビリオン ガロンに設定しました。これらの義務量は、精製業者が転換プロジェクトへの資本投入を決定する前に収益を評価するのに役立ちます。クリーン燃料生産クレジットは、SAF以外の再生可能燃料よりも持続可能な航空燃料に対してより高い支援を提供しており、複数製品施設における製品の柔軟性をより価値あるものにしています。カリフォルニア州の低炭素燃料基準は炭素強度のベンチマークを厳格化し、低炭素経路および検証済み原料サプライチェーンの価値を高めています。
既存のディーゼルインフラとのドロップイン互換性
再生可能ディーゼルは改造なしに既存の燃料取り扱システム内で使用できるため、その普及を支えています。米国エネルギー省は、再生可能ディーゼルが石油系ディーゼルと化学的に類似しており、ブレンド制限なしにディーゼルエンジンで使用できると述べています。[2]この特性により、フリートマネージャー、流通業者、ターミナル事業者の運用上の変更が軽減されます。Detroit Dieselの再生可能ディーゼルポリシーは、承認された再生可能ディーゼルの使用が対象エンジン全体においてエンジン改造を必要としないことを確認しています。このポリシーはまた、燃料仕様を変更する際に調達チームに明確な保証を与えます。北米再生可能ディーゼル市場は、普及がトラック、タンク、給油設備の広範な交換に依存しないため、恩恵を受けています。
大型フリートの脱炭素化
大型輸送は、北米再生可能ディーゼル市場における重要な需要源であり続けています。長距離トラック、鉄道運行、オフロード機器、および海運資産は、ディーゼルに近い航続距離と給油慣行を維持する燃料を必要としています。再生可能ディーゼルにより、フリート事業者は既存の運用サイクルを維持しながら燃料関連のライフサイクル排出量を削減できます。カリフォルニア州のクレジット枠組みは、州内で低炭素輸送燃料が使用される場合に追加のインセンティブを提供します。港湾設備はこの需要を示す例であり、GCT Deltaportは2025年に100%再生可能燃料への切り替え後、ディーゼル機器の排出量が65%削減されたと報告しています。このような事例により、公共機関および産業事業者は車両更新サイクルを待たずに再生可能燃料を採用できます。
精製所転換および共同処理の経済性
精製所転換および共同処理は、北米再生可能ディーゼル市場における供給形成を引き続き左右しています。Chevron Corporationは2025年8月、ルイジアナ州ガイスマー施設の拡張を完了し、1日当たり22,000バレルの生産能力を達成しました。このプロジェクトには950 ミリオン 米ドル以上が投資されました。精製所の統合により、共有水素、確立された物流、および既存の原料ネットワークへのアクセスが可能になります。共同処理により、精製業者はサイト全体の転換を完了することなく、従来のユニットに再生可能原料を導入することもできます。Parkland Corporationは2025年第3四半期にバーナビー精製所でバイオベース原料4,400万リットルを処理し、2024年同期比47%増となりました。これらのアプローチは初期資本要件を削減できる可能性がありますが、その収益は原料価格とクレジット条件の影響を受け続けます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料の入手可能性と価格変動性 | -1.2% | 米国、カナダ、グローバル原料サプライヤー | 短期(2年以内) |
| 電動化および水素との競合 | -0.8% | 都市部の米国およびカナダ | 長期(4年以上) |
| 作物由来原料に対する炭素強度ペナルティ | -0.5% | カリフォルニア州、カナダ | 中期(2~4年) |
| 地域の原料物流および前処理のボトルネック | -0.3% | 米国中西部、カナダ西部、メキシコ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原料の入手可能性と価格変動性
原料の入手可能性と価格設定は、再生可能ディーゼル生産者にとって主要な運営リスクであり続けています。HF Sinclair Corporationは、2025年通期の調整済み再生可能エネルギー部門の粗利益が運営費用控除後に1ガロン当たりマイナス0.16米ドルであったと報告しました。[3]大豆油、キャノーラ油、獣脂、および廃食用油は、食品需要、天候、貿易条件、および燃料マージンと必ずしも一致しない回収システムの影響を受けます。カリフォルニア州の2025年低炭素燃料基準改正は、特定の作物由来経路に対してトレーサビリティおよび持続可能性要件を追加しています。前処理資産を持つ生産者は、より広範な投入物を使用し、スポット植物油購入への依存を低減できます。北米再生可能ディーゼル市場は、原料コストが燃料、再生可能識別番号、および低炭素クレジット価値よりも速く上昇した場合に脆弱なままです。
電動化および水素との競合
バッテリー電気および水素技術は、長期的に特定の用途における再生可能ディーゼル需要を制限すると予想されています。最も強い圧力は、中型バッテリー電気自動車が日常の航続距離要件を満たせる短距離の都市・地域ルートで予想されています。カリフォルニア州の先進クリーントラック規制は、これらのセグメントにおけるゼロエミッション車販売への移行を支援しています。再生可能ディーゼルは、ペイロード、給油、および運用要件がより厳しい長距離トラック輸送、冷蔵輸送、鉄道、海運、およびオフハイウェイ機器においてより明確な役割を維持しています。電動化および水素による競合上の制約は、したがって、ディーゼルを消費するすべての用途にわたってではなく、特定の都市車両カテゴリーに集中しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
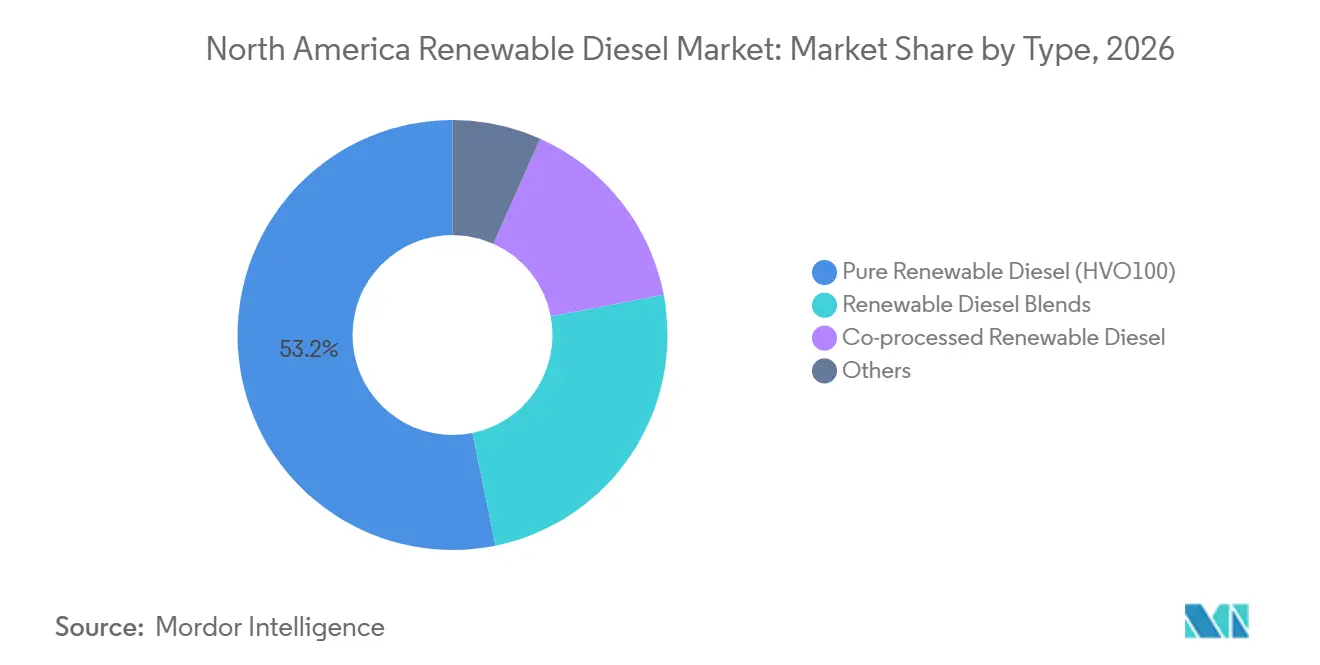
HVO100が広範なディーゼル互換性を通じてリード純粋再生可能ディーゼル(HVO100)は2026年の北米再生可能ディーゼル市場の53.2%を占めました。その地位は、既存のエンジンおよび燃料システムにおいてディーゼルの直接代替品として機能する製品の能力を反映しています。米国エネルギー省は、再生可能ディーゼルを石油系ディーゼルと化学的に類似した炭化水素燃料として識別しています。フリートバイヤーはHVO100を評価しています。なぜなら、ブレンド制限を回避し、従来の燃料チャネルを通じて供給できるからです。その寒冷地適性も、承認された燃料仕様が満たされる場合のカナダでの運用をサポートします。輸送、産業、およびバックアップ電源用途との広範な互換性により、サプライヤーに大きな潜在的顧客基盤が提供されます。
再生可能ディーゼルブレンドは、燃料調達を段階的に移行する顧客にとって引き続き関連性があります。共同処理再生可能ディーゼルも、精製業者が既存のインフラを使用して再生可能原料を導入できるため、注目を集めています。Parkland Corporationの2025年第3四半期におけるバイオベース原料処理の前年比47%増は、このルートへの運用上の関心を示しています。藻類由来およびその他の新規原料バリアントは、2032年までに最高のCAGR12.3%を記録すると予測されています。こらの経路は、食用作物との競合を回避し、より低い炭素強度の成果を支援できる可能性があるため、関心を集めています。その商業的進展は、生産コストの低下と信頼性の高いスケールアップに依存しています。北米再生可能ディーゼル市場は、エンジン互換性を維持しながら原料の柔軟性を向上させるタイプを引き続き優遇するでしょう。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
原料別:
植物油が最大を維持しながら代替投入物が台頭植物油は2026年の北米再生可能ディーゼル市場における原料価値の35.4%を占めました。大豆油、キャノーラ油、パーム油は確立されたサプライチェーンを持ち、水素化処理およびエステル交換経路の両方に対応しています。カナダのキャノーラは同国のサプライチェーンにとって特に重要です。Imperial Oil Limitedは2025年にアルバータ州のストラスコナ再生可能ディーゼル施設を稼働させ、1日当たり最大20,000バレルの生産能力とカナダ産バイオ原料の使用計画を持っています。[4]ブリティッシュコロンビア州もディーゼルにカナダ産再生可能コンテンツの要件を導入し、国内調達を支援しています。
動物性油脂および廃食用油は、バージン植物油よりも低いライフサイクル排出量を生成できるため、ますます魅力的になっています。これらの投入物は、その起源と処理がプログラム規則を満たす場合、より強い低炭素クレジット価値を獲得できます。藻類は2032年までに13.1%のCAGRで成長すると予測されており、記載された原料の中で最高の成長率です。カリフォルニア州の改正低炭素燃料基準は、持続可能な原料、トレーサビリティ、および炭素強度パフォーマンスにより大きな重要性を置いています。トール油および廃棄残渣も、生産者が食品商品価格サイクルへのエクスポージャーを低減するのに役立つ可能性があります。原料の相対的価値は、文書化された炭素パフォーマンス、供給安全性、および前処理能力にますます依存するようになるでしょう。
用途別:
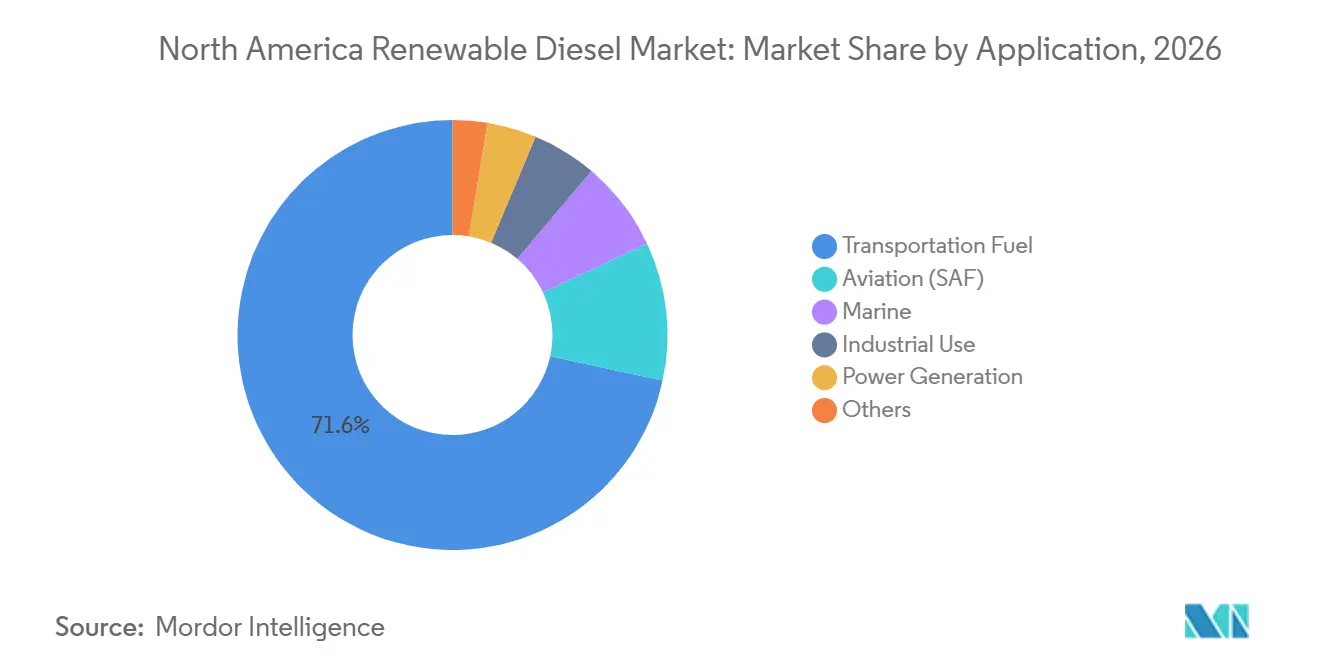
輸送燃料が数量リードを維持しながらSAFが急成長輸送燃料は2026年の地域需要の71.6%を占めました。トラックフリートおよびオフハイウェイ機器は、中核的な運用慣行を変更することなく再生可能ディーゼルを使用できるため、この需要の大きなシェアを占めています。再生可能ディーゼルは、必要運用サイクルにバッテリー電気機器がまだ実用的でない場合に、低炭素運用をサポートできます。Global Container Terminals Deltaportの2025年のディーゼル機器への再生可能燃料移行は、このセグメントにおける港湾運営の役割を示しています。海運、産業、および発電用途は小規模ですが、電化が困難な用途に関連しています。
持続可能な航空燃料(SAF)で代表される航空は、2032年までに13.5%のCAGRで成長すると予測されています。適格SAFに対するより高いクリーン燃料生産クレジットは、適応可能なプラントがジェット燃料に向けて生産を振り向けるための財務的インセンティブを生み出しています。国際民間航空機関は2025年10月に国際航空のためのカーボンオフセットおよび削減スキームの環境枠組みを再確認し、グローバルSAF枠組みを承認しました。Diamond Green Diesel LLCのポートアーサーサイトは、年間4.7 ビリオン ガロンの再生可能燃料生産能力から最大2.35 ビリオン ガロンのSAFを生産できます。この柔軟性により、事業者は相対的な燃料価格とクレジット価値に対応できます。つまり、SAF経済性が強い場合、再生可能ディーゼルの供給成長が再生可能ディーゼル量に直接反映されない可能性があります。
エンドユーザー別:
精製所・ブレンダーがリードしながら航空会社が最速成長石油精製業者・ブレンダーは2026年の地域需要の52.9%を占めました。統合事業者は、原料調達、燃料処理、クレジット生成、ブレンド、および流通にわたって参加しています。この構造により、スタンドアロントレーダーよりもコストをより管理でき、既存のタンク、パイプライン、ターミナル、および顧客ネットワークを使用できます。大型精製所連携施設は地域供給の重要な供給源となっています。米国の再生可能ディーゼル生産能力は2026年1月時点で年間49.7 ビリオン ガロンに達しました。
商業フリートは、複数年の供給契約を通じて需要を確保できるため、もう一つの重要なバイヤーグループです。政府・防衛バイヤーは、燃料調達に持続可能性要件が含まれる場合、より小規模ですが安定した需要を提供します。航空会社・航空当局は2032年までに12.9%のCAGRで成長すると予測されています。国際航空のためのカーボンオフセットおよび削減スキームの義務段階は2027年に始まり、長期SAF調達の関連性が高まります。海運事業者も既存のディーゼル機器で機能する低炭素燃料オプションを必要としています。北米再生可能ディーゼル市場は、したがって、主に道路燃料顧客基盤から航空・海運バイヤーを含むより広範なミックスへとシフトしています。
地理的分析
米国は2026年の北米再生可能ディーゼル市場の83.2%を占めました。その地位は、連邦義務、州の低炭素プログラム、確立された精製所資産、および大規模なフリート需要に基づいています。米国の再生可能ディーゼル生産能力は2026年1月時点で年間49.7 ビリオン ガロンに達し、前年比5.3%増を示しました。ガルフコースト生産能力は年間24.6 ビリオン ガロンに達し、西海岸施設はカリフォルニア州の低炭素燃料プログラムに対応しています。カリフォルア州は中心的な需要センターであり続けていますが、その持続可能性要件は低炭素でトレーサブルな原料に対するより強いニーズを生み出しています。
カナダは生産基盤が小さいものの、国内再生可能燃料供給を奨励する政策を導入しています。ブリティッシュコロンビア州は2025年にディーゼルの再生可能コンテンツ要件を4%から8%に引き上げ、カナダ産調達規定を含めました。Imperial Oilのストラスコナ稼働により、2025年にカナダの主要な再生可能ディーゼル施設が追加されました。カナダの国内産業にはBraya、Tidewater、およびImperial Oilが含まれており、政策主導の需要が拡大するにつれてさらなる処理および原料投資が必要になります。ニューファンドランド・ラブラドール州政府は2025年9月にBraya Renewable Fuels LPに対してメンテナンスおよび原料多様化を支援するために2,500万カナダドルの返済可能ローンを提供しました。この支援は、新しい国内施設にとっての原料レジリエンスの重要性を反映しています。
メキシコは2032年までに10.7%のCAGRで成長すると予測されており、地域市場の中で最高の成長率です。2025年10月のメキシコの二次エネルギー法規制には、バイオ燃料生産許可の枠組みが含まれていました。タマウリパス州も2025年9月にバイオ燃料開発を推進するために米国穀物協議会と協定を締結しました。メキシコは米国やカナダよりも小さな基盤から出発しており、その成長は許可、プロジェクト実行、原料アクセス、および国境を越えた物流に依存します。北米再生可能ディーゼル市場は、これらの条件が整うにつれて新たな需要・供給源を獲得する可能性があります。
競合環境
北米再生可能ディーゼル市場は、生産において中程度に集中しており、流通およびブレンドにおいてはより分散しています。Diamond Green Dieselはノルコおよびルイジアナ州ポートアーサーで合計年間15.95 ビリオン ガロンの生産能力を持つ最大の地域生産者です。Phillips 66はカリフォルニア州のロデオ再生可能エネルギーコンプレックスを運営し、年間8 ビリオン ガロンの再生可能燃料生産能力を持っています。Marathon Petroleum、HF Sinclair、PBF EnergyとEnilive、Chevron、およびCalumetも、運営施設、合弁事業、または拡張プロジェクトを通じて注目すべき地位を占めています。大規模生産者は、確立された物流、商業的燃料関係、および複数の原料タイプを管理する能力から恩恵を受けています。これらの優位性は、クレジット価値と植物油コストが生産者に不利に動く場合に重要です。
いくつかの企業は、柔軟性を向上させるか拡張資金を確保するための的を絞った動きをしています。Calumetは2025年1月にMontana Renewablesのための米国エネルギー省ローン保証を締結し、持続可能な航空燃料生産能力の計画的拡張を支援しました。Chevronは2025年8月にガイスマーを1日当たり22,000バレルに拡張し、ルイジアナ州での再生可能燃料の地位を強化しました。Imperial Oilは2025年にストラスコナ再生可能ディーゼル施設を稼働させ、1日当たり最大20,000バレルのカナダ生産能力を提供しました。これらの投資は、確立された精製業者が既存のエネルギーインフラへのアクセスを維持しながら低炭素燃料生産能力を追加していることを示しています。また、同等の資本、供給、または物流リソースを持たない小規模生産者の競争上のハードルを引き上げています。
競合圧力は施設の撤退と再稼働にも見られます。CVR Energyは、再生可能燃料経済性が不利であったため、2025年12月にオクラホマ州ウィンウッド精製所の再生可能ディーゼルユニットを従来の炭化水素処理に戻しました。Brayaは5ヶ月間の操業停止とメンテナンスおよび原料多様化のための政府支援後、2025年に操業を再開しました。競合見通しは、廃食用油、動物性油脂、コーン油、およびその他の低炭素投入物を調達できる生産者を優遇しています。前処理能力は、使用可能な投入物プールを拡大するため、実際的な差別化要因となっています。
北米再生可能ディーゼル産業リーダー
-
Diamond Green Diesel LLC
-
Chevron Corporation
-
Marathon Petroleum Corporation
-
HF Sinclair Corporation
-
Phillips 66 Company
- 注:主要企業の掲載順は順位を示すものではありません。
北米再生可能ディーゼル市場 このレポートでカバーされる企業
- BP p.l.c.
- Braya Renewable Fuels LP
- Calumet, Inc.
- Chevron Corporation
- CVR Energy, Inc.
- Diamond Green Diesel LLC
- East Kansas Agri-Energy, LLC
- Eni S.p.A.
- HF Sinclair Corporation
- Imperial Oil Limited
- Jaxon Energy, LLC
- Kern Oil & Refining Co.
- Marathon Petroleum Corporation
- Parkland Corporation
- PBF Energy Inc.
- Phillips 66 Company
- Seaboard Corporation
- Tidewater Renewables Ltd.
- Vertex Energy, Inc.
- World Energy, LLC
最近の産業開発事情 北米再生可能ディーゼル市場
- 2026年10月:XCF Global Inc.は、Air Products Manufacturing LLCからカリフォルニア州パラマウントの休止中の再生可能燃料施設を、クロージング時に1,000万米ドルおよび5,000万米ドルの繰延払いで取得する最終合意書に署名しました。この施設は年間約5,000万ガロンの再生可能燃料生産能力を持ち、取引完了後9~12ヶ月以内に再稼働する予定であり、XCF Global Inc.の再生可能ディーゼルおよび低炭素燃料のフットプリントを拡大します。
- 2026年7月:米国環境保護庁は、ルイジアナ州ガイスマーのChevron Renewable Energy Groupの拡張再生可能ディーゼル施設に対する新しい再生可能燃料基準経路を承認しました。この承認により、同施設は再生可能燃料基準プログラムの下でD4およびD5再生能識別番号を生成できるようになり、年間約3.4 ビリオン ガロンの生産能力を持つ施設の経済性が向上します。
- 2026年4月:米国環境保護庁は2026年4月1日に最終規則を公布し、2026年および2027年の再生可能燃料基準要件を確定しました。この規則は、2026年に88.6 ビリオン RINs、2027年に89.5 ビリオン RINsのバイオマス由来ディーゼル量要件を設定し、小規模精製所免除の再配分後にそれぞれ90.7 ビリオンおよび92.0 ビリオン RINsの総適用量に増加します。この要件は、再生可能燃料生産者および燃料サプライヤーに対する連邦コンプライアンス義務を確立します。
- 2025年4月:St. Bernard Renewables LLCは、ルイジアナ州シャルメットの1日当たり20,000バレルの再生可能ディーゼルプラントでの継続的な運営と生産立ち上げを支援するために、1億米ドルのシニア担保付きタームローン施設を確保しました。この資金調達により、同社の稼働率向上と商業生産の最適化能力が強化されます。
北米再生可能ディーゼル市場レポートの範囲
再生可能ディーゼルは、植物油、動物性油脂、廃食用油、藻類、およびその他の廃棄物由来材料などの再生可能原料から高度な精製プロセスを通じて生産される低炭素輸送燃料です。従来のバイオディーゼルとは異なり、再生可能ディーゼルは石油系ディーゼルと化学的に類似しており、改造なしに既存のディーゼルエンジンおよびインフラにドロップイン燃料として使用できます。温室効果ガス排出量の削減、燃料性能の向上を提供し、輸送、航空、海運、および産業セクター全体の脱炭素化努力を支援します。
北米再生可能ディーゼル市場は、タイプ、原料、用途、エンドユーザー、および地域によって区分されています。タイプ別では、市場は純粋再生可能ディーゼル(HVO100)、再生可能ディーゼルブレンド、共同処理再生可能ディーゼル、および藻類由来再生可能ディーゼルを含むその他のタイプに区分されています。原料別では、市場はパーム油、大豆油、キャノーラ油を含む植物油、動物性油脂、廃食用油、藻類、トール油および廃棄残渣、ならびに都市固形廃棄物(MSW)を含むその他の原料に区分されています。用途別では、市場は輸送燃料、航空および持続可能な航空燃料(SAF)、海運、産業用途、発電、ならびに軍事・農業機器を含むその他の用途に区分されています。エンドユーザー別では、市場は石油精製業者・ブレンダー、商業フリート事業者、航空会社・航空当局、政府・防衛、海運事業者、産業・公益事業セクター、およびその他のエンドユーザーに区分されています。レポートはまた、米国、カナダ、メキシコの3カ国にわたる北米再生可能ディーゼル市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 純粋再生可能ディーゼル(HVO100) |
| 再生可能ディーゼルブレンド |
| 共同処理再生可能ディーゼル |
| その他(例:藻類由来) |
| 植物油(パーム、大豆、キャノーラなど) |
| 動物性油脂 |
| 廃食用油 |
| 藻類 |
| トール油および廃棄残渣 |
| その他(例:都市固形廃棄物) |
| 輸送燃料 |
| 航空(SAF) |
| 海運 |
| 産業用途 |
| 発電 |
| その他(軍事、農業機器) |
| 石油精製業者・ブレンダー |
| 商業フリート事業者 |
| 航空会社・航空当局 |
| 政府・防衛 |
| 海運事業者 |
| 産業・公益事業セクター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ |
| タイプ別 | 純粋再生可能ディーゼル(HVO100) | |
| 再生可能ディーゼルブレンド | ||
| 共同処理再生可能ディーゼル | ||
| その他(例:藻類由来) | ||
| 原料別 | 植物油(パーム、大豆、キャノーラなど) | |
| 動物性油脂 | ||
| 廃食用油 | ||
| 藻類 | ||
| トール油および廃棄残渣 | ||
| その他(例:都市固形廃棄物) | ||
| 用途別 | 輸送燃料 | |
| 航空(SAF) | ||
| 海運 | ||
| 産業用途 | ||
| 発電 | ||
| その他(軍事、農業機器) | ||
| エンドユーザー別 | 石油精製業者・ブレンダー | |
| 商業フリート事業者 | ||
| 航空会社・航空当局 | ||
| 政府・防衛 | ||
| 海運事業者 | ||
| 産業・公益事業セクター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
レポートで回答される主要な質問
北米における再生可能ディーゼル需要を牽引しているものは何ですか?
連邦の再生可能燃料義務、州の低炭素料プログラム、およびフリートの脱炭素化需要が2032年までの成長を支援しています。
2026年の北米再生可能ディーゼル市場の規模はどのくらいですか?
市場は2026年に18.01 ビリオン 米ドルと評価され、2032年までに30.14 ビリオン 米ドルに達すると予測されています。
地域需要をリードしている再生可能ディーゼル製品タイプはどれですか?
純粋再生可能ディーゼル(HVO100)は、ドロップインディーゼル燃料としての適合性により、2026年に53.2%のシェアでリードしています。
再生可能ディーゼル生産において最も急速に成長している原料はどれですか?
藻類は、低炭素および非農地競合経路への関心に支えられ、2032年までに13.1%のCAGRで成長すると予測されています。
持続可能な航空燃料が再生可能ディーゼル生産者にとって重要な理由は何ですか?
持続可能な航空燃料は13.5%のCAGRで成長すると予測されており、SAF以外の再生可能燃料よりも高いクリーン燃料生産クレジット支援を提供できます。
地域の再生可能ディーゼル需要において最も急速に成長すると予想される国はどこですか?
メキシコは2025年のバイオ燃料許可枠組みの確立を受け、2032年までに10.7%のCAGRで成長すると予測されています。