
Nordamerika Markt für Erneuerbaren Diesel – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
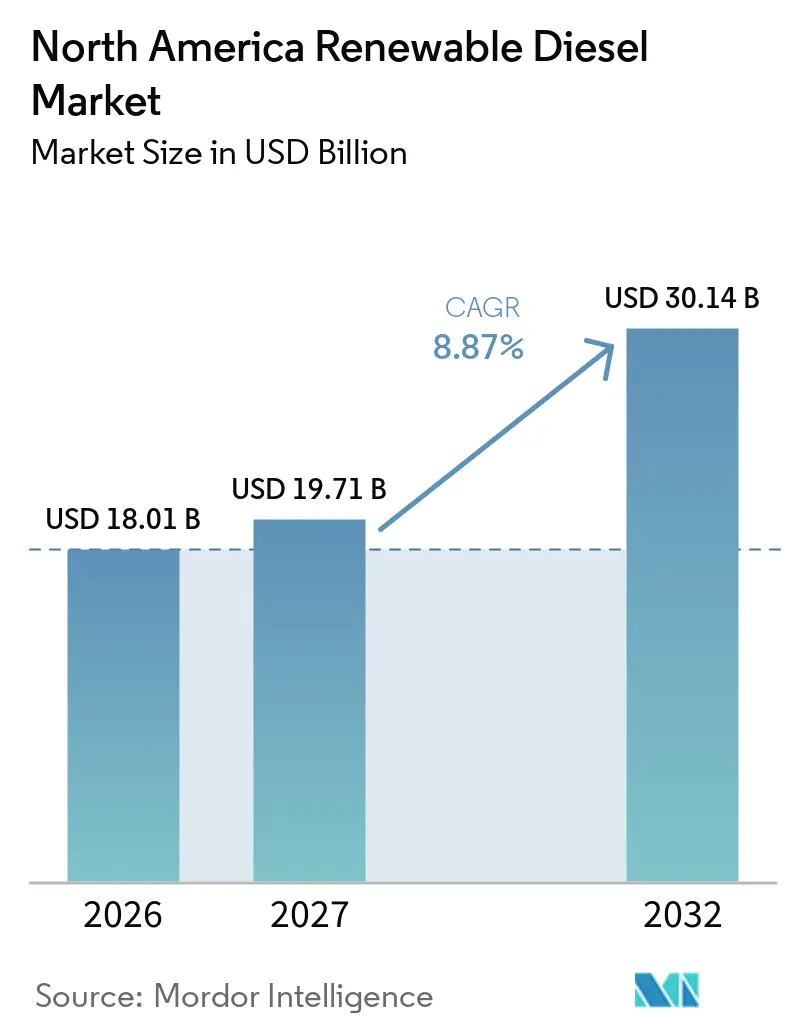
| Marktgröße im Basisjahr (2026) | 18.01 Milliarden US-Dollar |
| Marktgröße (2027) | 19.71 Milliarden US-Dollar |
| Marktgröße (2032) | 30.14 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.87 % |
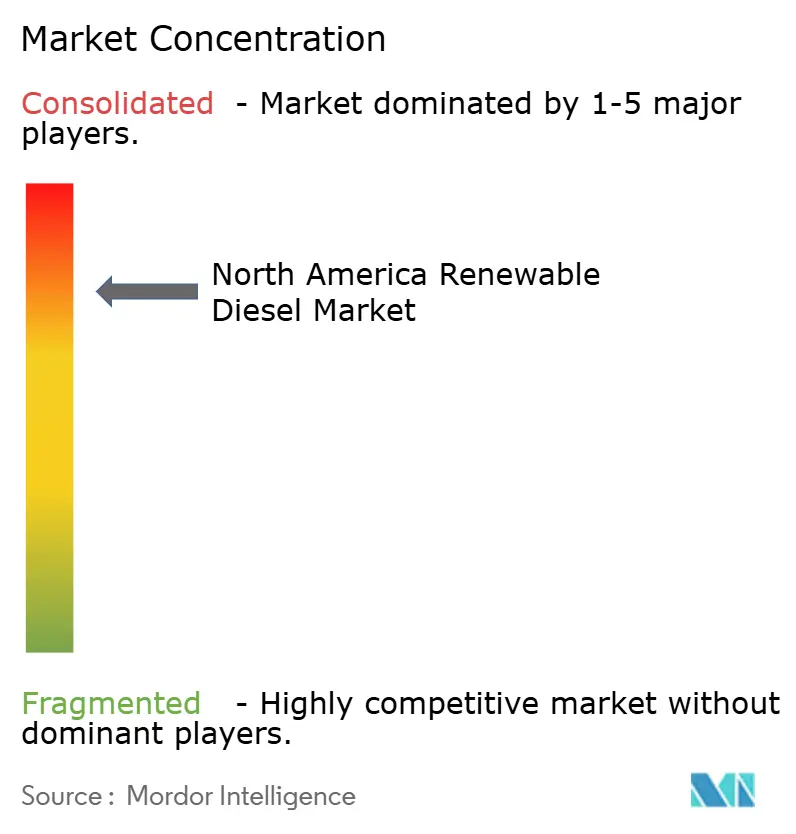
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Markt für Erneuerbaren Diesel – Analyse von Mordor Intelligence
Der nordamerikanische Markt für erneuerbaren Diesel wurde im Jahr 2026 auf 18,01 Milliarden USD bewertet und wird voraussichtlich von 19,71 Milliarden USD im Jahr 2027 auf 30,14 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,87 % während des Prognosezeitraums (2027–2032). Bundes- und staatliche Kraftstoffprogramme bilden die Kernnachfragebasis, indem sie Verpflichtungen für erneuerbare Kraftstoffe festlegen und Kraftstoffpfade mit niedrigerem CO₂-Ausstoß belohnen. Der überarbeitete Low Carbon Fuel Standard Kaliforniens erhöht die Bedeutung der Kohlenstoffintensität und begünstigt Produzenten, die Abfall-, Rückstands- und andere kohlenstoffärmere Rohstoffe sichern können. Höhere Gutschriften für nachhaltigen Flugkraftstoff beeinflussen auch die Produktionsentscheidungen in Anlagen, die zwischen erneuerbarem Diesel und Düsentreibstoff wechseln können. Die stärksten Chancen im nordamerikanischen Markt für erneuerbaren Diesel stehen Produzenten zur Verfügung, die Rohstoffflexibilität, Raffinerieintegration und zuverlässige Logistik kombinieren.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt reiner erneuerbarer Diesel (HVO100) im Jahr 2026 einen Marktanteil von 53,2 % am nordamerikanischen Markt für erneuerbaren Diesel, während aus Algen gewonnene und andere neuartige Rohstoffvarianten bis 2032 voraussichtlich mit einem CAGR von 12,3 % wachsen werden.
- Nach Rohstoff hielten Pflanzenöle im Jahr 2026 einen Marktanteil von 35,4 % am nordamerikanischen Markt für erneuerbaren Diesel, während Algen bis 2032 voraussichtlich mit einem CAGR von 13,1 % wachsen werden.
- Nach Anwendung entfiel auf Transportkraftstoff im Jahr 2026 ein Anteil von 71,6 % an der Marktgröße des nordamerikanischen Marktes für erneuerbaren Diesel, während Luftfahrt bzw. nachhaltiger Flugkraftstoff bis 2032 voraussichtlich mit einem CAGR von 13,5 % wachsen wird.
- Nach Endverbraucher entfielen auf Ölraffinerien und Mischbetriebe im Jahr 2026 52,9 % der Marktgröße des nordamerikanischen Marktes für erneuerbaren Diesel, während Fluggesellschaften und Luftfahrtbehörden bis 2032 voraussichtlich mit einem CAGR von 12,9 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 83,2 % am nordamerikanischen Markt für erneuerbaren Diesel, während Mexiko bis 2032 voraussichtlich mit einem CAGR von 10,7 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bundes- und staatliche Anreize für kohlenstoffarme Kraftstoffe | +2.8% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Drop-in-Kompatibilität mit bestehender Dieselinfrastruktur | +1.9% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Dekarbonisierung von Schwerlastflotten | +1.7% | Vereinigte Staaten, Kanada, Mexiko | Mittelfristig (2–4 Jahre) |
| Wirtschaftlichkeit von Raffinerieumrüstung und Co-Processing | +1.4% | Golfküste der Vereinigten Staaten, Westküste der Vereinigten Staaten, Westkanada | Mittelfristig (2–4 Jahre) |
| SAF und gemeinsame Produktion von erneuerbarem Diesel | +0.8% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Nachfrage nach kohlenstoffarmem Reservekraftstoff und Industriekraftstoff | +0.4% | Vereinigte Staaten, Kanada, Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bundes- und staatliche Anreize für kohlenstoffarme Kraftstoffe
Bundes- und staatliche Programme bieten die direkteste Nachfrageunterstützung für den nordamerikanischen Markt für erneuerbaren Diesel. Die US-amerikanische Umweltschutzbehörde legte die Verpflichtungen für Biomasse-basierten Diesel auf mindestens 5,33 Milliarden physische Gallonen für 2026 und 5,75 Milliarden Gallonen für 2027 im Rahmen der Renewable Fuel Standard Set 2-Regelung fest. Diese Verpflichtungen helfen Raffinerien, Einnahmen zu bewerten, bevor sie Kapital für Umrüstungsprojekte einsetzen. Der Clean Fuel Production Credit bietet eine höhere Unterstützung für nachhaltigen Flugkraftstoff als für Nicht-SAF-erneuerbare Kraftstoffe, was die Produktflexibilität in Mehrproduktanlagen wertvoller macht. Der Low Carbon Fuel Standard Kaliforniens verschärft die Kohlenstoffintensitäts-Benchmarks, erhöht den Wert kohlenstoffärmerer Pfade und verifizierter Rohstofflieferketten.
Drop-in-Kompatibilität mit bestehender Dieselinfrastruktur
Erneuerbarer Diesel kann in bestehenden Kraftstoffhandhabungssystemen ohne Modifikation verwendet werden, was seine Einführung unterstützt. Das US-amerikanische Energieministerium stellt fest, dass erneuerbarer Diesel chemisch ähnlich wie Erdöldiesel ist und in Dieselmotoren ohne Mischungsbeschränkungen verwendet werden kann.[2] Diese Eigenschaft reduziert betriebliche Änderungen für Flottenmanager, Händler und Terminalbetreiber. Die Richtlinie von Detroit Diesel für erneuerbaren Diesel bestätigt, dass die Verwendung von genehmigtem erneuerbarem Diesel keine Motormodifikationen in der gesamten abgedeckten Motorenpalette erfordert. Diese Richtlinie gibt Beschaffungsteams auch eine klarere Sicherheit beim Wechsel der Kraftstoffspezifikationen. Der nordamerikanische Markt für erneuerbaren Diesel profitiert davon, weil die Einführung nicht vom weitverbreiteten Austausch von Lastkraftwagen, Tanks oder Betankungsanlagen abhängt.
Dekarbonisierung von Schwerlastflotten
Der Schwerlasttransport bleibt eine wichtige Nachfragequelle für den nordamerikanischen Markt für erneuerbaren Diesel. Fernverkehrs-Lkw, Bahnbetrieb, Offroad-Geräte und Marineanlagen benötigen Kraftstoffe, die dieselähnliche Reichweite und Betankungspraktiken beibehalten. Erneuerbarer Diesel ermöglicht es Flottenoperatoren, kraftstoffbezogene Lebenszyklusemissionen zu reduzieren und dabei bestehende Betriebszyklen beizubehalten. Das Gutschriftensystem Kaliforniens bietet einen zusätzlichen Anreiz, wenn kohlenstoffarme Transportkraftstoffe im Bundesstaat verwendet werden. Hafengeräte veranschaulichen diese Nachfrage, da GCT Deltaport nach dem Umstieg auf 100 % erneuerbaren Kraftstoff im Jahr 2025 eine Reduzierung der Emissionen von Dieselgeräten um 65 % meldete. Solche Anwendungsfälle ermöglichen es öffentlichen Behörden und Industriebetreibern, erneuerbare Kraftstoffe einzuführen, ohne auf Fahrzeugerneuerungszyklen warten zu müssen.
Wirtschaftlichkeit von Raffinerieumrüstung und Co-Processing
Raffinerieumrüstung und Co-Processing prägen weiterhin das Angebot im nordamerikanischen Markt für erneuerbaren Diesel. Chevron Corporation schloss im August 2025 die Erweiterung seiner Anlage in Geismar, Louisiana, auf 22.000 Barrel pro Tag ab, nachdem mehr als 950 Millionen USD in das Projekt investiert worden waren. Die Raffinerieintegration kann gemeinsamen Wasserstoff, etablierte Logistik und Zugang zu bestehenden Rohstoffnetzwerken bieten. Co-Processing ermöglicht es Raffinerien auch, erneuerbare Rohstoffe in konventionelle Einheiten einzuführen, ohne eine vollständige Standortumrüstung abzuschließen. Parkland Corporation verarbeitete im dritten Quartal 2025 44 Millionen Liter biobasierter Rohstoffe in seiner Burnaby-Raffinerie, ein Anstieg von 47 % gegenüber dem gleichen Zeitraum im Jahr 2024. Diese Ansätze können den anfänglichen Kapitalbedarf reduzieren, ihre Renditen bleiben jedoch den Rohstoffpreisen und Kreditbedingungen ausgesetzt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffverfügbarkeit und Preisvolatilität | -1.2% | Vereinigte Staaten, Kanada, globale Rohstofflieferanten | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Elektrifizierung und Wasserstoff | -0.8% | Städtische Gebiete der Vereinigten Staaten und Kanadas | Langfristig (≥ 4 Jahre) |
| Kohlenstoffintensitätsstrafen für pflanzenbasierte Rohstoffe | -0.5% | Kalifornien, Kanada | Mittelfristig (2–4 Jahre) |
| Regionale Rohstofflogistik und Vorbehandlungsengpässe | -0.3% | Mittlerer Westen der Vereinigten Staaten, Westkanada, Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffverfügbarkeit und Preisvolatilität
Rohstoffverfügbarkeit und Preisgestaltung bleiben die primären Betriebsrisiken für Produzenten von erneuerbarem Diesel. HF Sinclair Corporation meldete für das Gesamtjahr 2025 eine bereinigte Bruttomarge im Bereich Erneuerbare Energien von negativen -0,16 USD pro Gallone nach Betriebskosten[3]. Sojaöl, Rapsöl, Talg und gebrauchtes Speiseöl sind von der Lebensmittelnachfrage, Wetterbedingungen, Handelsbedingungen und Sammelsystemen betroffen, die nicht immer mit den Kraftstoffmargen übereinstimmen. Die Änderungen des Low Carbon Fuel Standard Kaliforniens von 2025 fügen Rückverfolgbarkeits- und Nachhaltigkeitsanforderungen für bestimmte pflanzenbasierte Pfade hinzu. Produzenten mit Vorbehandlungsanlagen können eine breitere Palette von Inputs verwenden und die Abhängigkeit von Spotankäufen von Pflanzenöl reduzieren. Der nordamerikanische Markt für erneuerbaren Diesel bleibt anfällig, wenn die Rohstoffkosten schneller steigen als die Werte für Kraftstoff, Renewable Identification Numbers und kohlenstoffarme Gutschriften.
Wettbewerb durch Elektrifizierung und Wasserstoff
Batterie-elektrische und Wasserstofftechnologien werden voraussichtlich die Nachfrage nach erneuerbarem Diesel in ausgewählten Anwendungen langfristig begrenzen. Der stärkste Druck wird auf kürzeren städtischen und regionalen Strecken erwartet, wo mittelschwere batterie-elektrische Fahrzeuge die täglichen Reichweitenanforderungen erfüllen können. Die Advanced Clean Trucks-Regelung Kaliforniens unterstützt einen Übergang zu Verkäufen von Nullemissionsfahrzeugen in diesen Segmenten. Erneuerbarer Diesel behält eine klarere Rolle im Fernverkehr, Kühlguttransport, Bahnbetrieb, Marinebetrieb und Offroad-Geräten, wo Nutzlast, Betankung und Betriebsanforderungen anspruchsvoller sind. Die Wettbewerbsbeschränkung durch Elektrifizierung und Wasserstoff konzentriert sich daher auf bestimmte städtische Fahrzeugkategorien und nicht auf alle dieselverbrauchenden Anwendungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
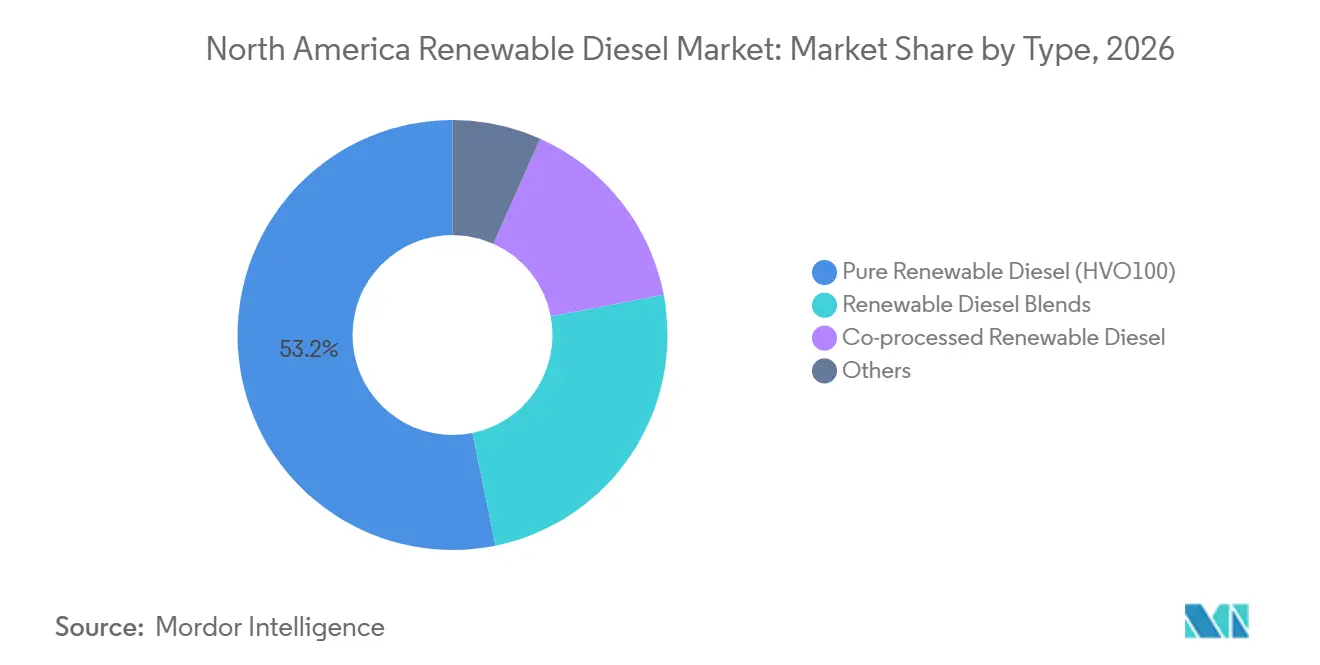
HVO100 führt durch breite DieselkompatibilitätReiner erneuerbarer Diesel (HVO100) hielt im Jahr 2026 einen Anteil von 53,2 % am nordamerikanischen Markt für erneuerbaren Diesel. Seine Position spiegelt die Fähigkeit des Produkts wider, als direkter Dieselersatz in bestehenden Motoren und Kraftstoffsystemen zu fungieren. Das US-amerikanische Energieministerium identifiziert erneuerbaren Diesel als einen Kohlenwasserstoffkraftstoff, der chemisch ähnlich wie Erdöldiesel ist. Flottenkäufer schätzen HVO100, weil es Mischungsgrenzen vermeidet und über konventionelle Kraftstoffkanäle geliefert werden kann. Seine Kältewitterungseignung unterstützt auch den Einsatz in kanadischen Betrieben, wenn genehmigte Kraftstoffspezifikationen erfüllt werden. Die breite Kompatibilität von HVO100 mit Transport-, Industrie- und Notstromversorgungsanwendungen gibt Lieferanten eine große potenzielle Kundenbasis.
Mischungen aus erneuerbarem Diesel bleiben für Kunden relevant, die ihre Kraftstoffbeschaffung schrittweise umstellen. Co-verarbeiteter erneuerbarer Diesel gewinnt ebenfalls an Aufmerksamkeit, da Raffinerien bestehende Infrastruktur nutzen können, um erneuerbare Rohstoffe einzuführen. Der Anstieg der Verarbeitung biobasierter Rohstoffe bei Parkland Corporation um 47 % im Jahresvergleich im dritten Quartal 2025 demonstriert das betriebliche Interesse an diesem Weg. Aus Algen gewonnene und andere neuartige Rohstoffvarianten werden voraussichtlich den höchsten CAGR von 12,3 % bis 2032 verzeichnen. Diese Pfade sind von Interesse, weil sie möglicherweise den Wettbewerb mit Nahrungsmittelpflanzen vermeiden und kohlenstoffintensitätsärmere Ergebnisse unterstützen können. Ihr kommerzieller Fortschritt hängt von niedrigeren Produktionskosten und zuverlässiger Skalierung ab. Der nordamerikanische Markt für erneuerbaren Diesel wird weiterhin Typen bevorzugen, die die Motorkompatibilität erhalten und gleichzeitig die Rohstoffflexibilität verbessern.

Nach Rohstoff:
Pflanzenöle bleiben am größten, während alternative Inputs an Bedeutung gewinnenPflanzenöle hielten im Jahr 2026 einen Anteil von 35,4 % am Rohstoffwert im nordamerikanischen Markt für erneuerbaren Diesel. Soja-, Raps- und Palmöle verfügen über etablierte Lieferketten und sind sowohl mit Hydroprocessing- als auch mit Umesterungsverfahren kompatibel. Kanadischer Raps ist besonders wichtig für die Lieferkette des Landes. Imperial Oil Limited nahm seine Strathcona-Anlage für erneuerbaren Diesel in Alberta im Jahr 2025 mit einer Kapazität von bis zu 20.000 Barrel pro Tag und geplantem Einsatz kanadischer Biorohmaterialien in Betrieb.[4] British Columbia führte auch eine Anforderung für erneuerbaren Kraftstoffinhalt kanadischer Herkunft in Diesel ein, was die inländische Beschaffung unterstützt.
Tierische Fette und gebrauchtes Speiseöl werden zunehmend attraktiver, da sie im Vergleich zu frischen Pflanzenölen geringere Lebenszyklusemissionen erzeugen können. Diese Inputs können daher stärkere kohlenstoffarme Gutschriftenwerte erzielen, wenn ihre Herkunft und Behandlung den Programmregeln entsprechen. Algen werden voraussichtlich mit einem CAGR von 13,1 % bis 2032 wachsen, der höchsten Rate unter den aufgeführten Rohstoffen. Der geänderte Low Carbon Fuel Standard Kaliforniens legt größeren Wert auf nachhaltige Rohstoffe, Rückverfolgbarkeit und Kohlenstoffintensitätsleistung. Tallöl und Abfallrückstände können Produzenten auch dabei helfen, die Abhängigkeit von Nahrungsmittelrohstoffpreiszyklen zu reduzieren. Der relative Wert von Rohstoffen wird zunehmend von der dokumentierten Kohlenstoffleistung, Versorgungssicherheit und Vorbehandlungskapazität abhängen.
Nach Anwendung:
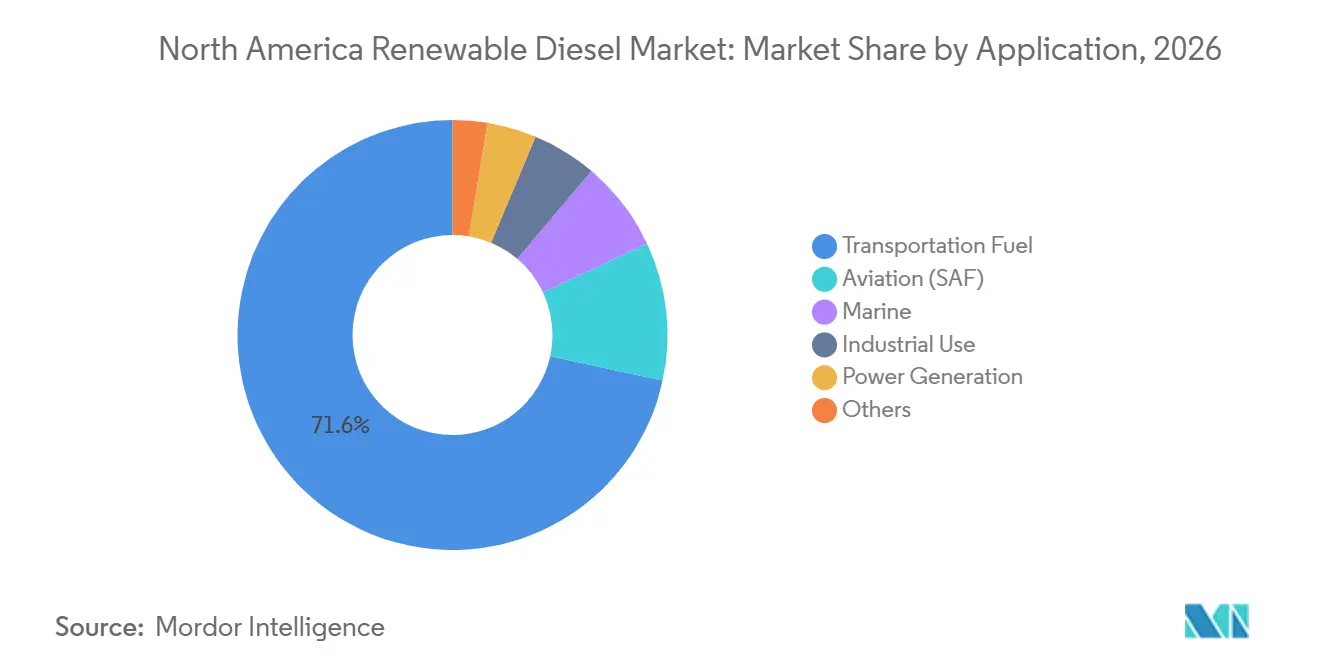
Transportkraftstoff hält Volumenführerschaft, während SAF schneller wächstTransportkraftstoff entfiel im Jahr 2026 auf 71,6 % der regionalen Nachfrage. Lkw-Flotten und Offroad-Geräte repräsentieren einen großen Anteil dieser Nachfrage, da sie erneuerbaren Diesel verwenden können, ohne die grundlegenden Betriebspraktiken zu ändern. Erneuerbarer Diesel kann kohlenstoffärmere Betriebsabläufe unterstützen, wo batterie-elektrische Geräte für den erforderlichen Betriebszyklus noch nicht praktikabel sind. Der Übergang von Global Container Terminals Deltaport im Jahr 2025 zu erneuerbarem Kraftstoff für Dieselgeräte veranschaulicht die Rolle von Hafenbetrieben in diesem Segment. Marine-, Industrie- und Stromerzeugungsnutzungen bleiben kleiner, sind aber für schwer zu elektrifizierende Anwendungen relevant.
Luftfahrt, vertreten durch nachhaltigen Flugkraftstoff (SAF), wird voraussichtlich mit einem CAGR von 13,5 % bis 2032 wachsen. Der höhere Clean Fuel Production Credit für qualifizierenden SAF schafft einen finanziellen Anreiz für anpassungsfähige Anlagen, die Produktion auf Düsentreibstoff auszurichten. Die Internationale Zivilluftfahrtorganisation bestätigte den Rahmen des Carbon Offsetting and Reduction Scheme for International Aviation und befürwortete im Oktober 2025 einen globalen SAF-Rahmen. Die Port-Arthur-Anlage von Diamond Green Diesel LLC kann bis zu 235 Millionen Gallonen SAF aus ihrer jährlichen Kapazität für erneuerbare Kraftstoffe von 470 Millionen Gallonen produzieren. Diese Flexibilität ermöglicht es Betreibern, auf relative Kraftstoffpreise und Gutschriftenwerte zu reagieren, was bedeutet, dass das Wachstum des Angebots an erneuerbarem Diesel möglicherweise nicht direkt in Volumina an erneuerbarem Diesel umgesetzt wird, wenn die SAF-Wirtschaftlichkeit stärker ist.
Nach Endverbraucher:
Raffinerien und Mischbetriebe führen, während Fluggesellschaften am schnellsten wachsenÖlraffinerien und Mischbetriebe entfielen im Jahr 2026 auf 52,9 % der regionalen Nachfrage. Integrierte Betreiber sind an Rohstoffeinkauf, Kraftstoffverarbeitung, Gutschriftengenerierung, Mischung und Vertrieb beteiligt. Diese Struktur kann ihnen mehr Kostenkontrolle geben als eigenständige Händler und ermöglicht es ihnen, bestehende Tanks, Pipelines, Terminals und Kundennetzwerke zu nutzen. Große raffineriegebundene Anlagen sind zu wichtigen Quellen der regionalen Versorgung geworden. Die US-amerikanische Kapazität für erneuerbaren Diesel erreichte zum Januar 2026 4,97 Milliarden Gallonen pro Jahr.
Gewerbliche Flotten sind eine weitere wichtige Käufergruppe, da ihre Nachfrage durch mehrjährige Lieferverträge gesichert werden kann. Regierungs- und Verteidigungskäufer bieten eine kleinere, aber stetigere Nachfrage, bei der die Kraftstoffbeschaffung Nachhaltigkeitsanforderungen umfasst. Fluggesellschaften und Luftfahrtbehörden werden voraussichtlich mit einem CAGR von 12,9 % bis 2032 wachsen. Die obligatorische Phase des Carbon Offsetting and Reduction Scheme for International Aviation beginnt 2027, was die Relevanz langfristiger SAF-Beschaffung erhöht. Marinebetreiber benötigen ebenfalls kohlenstoffärmere Kraftstoffoptionen, die mit bestehenden Dieselanlagen funktionieren. Der nordamerikanische Markt für erneuerbaren Diesel verlagert sich daher von einer primär straßenkraftstofforientierten Kundenbasis hin zu einem breiteren Mix, der Luftfahrt- und Marinekäufer einschließt.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 83,2 % am nordamerikanischen Markt für erneuerbaren Diesel. Ihre Position beruht auf Bundesverpflichtungen, staatlichen kohlenstoffarmen Programmen, etablierten Raffineriekapazitäten und großer Flottenachfrage. Die US-amerikanische Kapazität für erneuerbaren Diesel belief sich zum Januar 2026 auf 4,97 Milliarden Gallonen pro Jahr, was einem Anstieg von 5,3 % gegenüber dem Vorjahr entspricht. Die Kapazität an der Golfküste erreichte 2,46 Milliarden Gallonen pro Jahr, während Anlagen an der Westküste das kohlenstoffarme Kraftstoffprogramm Kaliforniens bedienen. Kalifornien bleibt ein zentrales Nachfragezentrum, aber seine Nachhaltigkeitsanforderungen schaffen einen stärkeren Bedarf an kohlenstoffarmen und rückverfolgbaren Rohstoffen.
Kanada verfügt über eine kleinere Produktionsbasis, hat jedoch Richtlinien eingeführt, die die inländische Versorgung mit erneuerbaren Kraftstoffen fördern. British Columbia erhöhte die Anforderungen an den erneuerbaren Kraftstoffgehalt in Diesel von 4 % auf 8 % und nahm 2025 Bestimmungen zur Beschaffung aus kanadischer Herkunft auf. Die Inbetriebnahme von Imperial Oils Strathcona-Anlage fügte 2025 eine wichtige kanadische Anlage für erneuerbaren Diesel hinzu. Die kanadische Inlandsindustrie umfasst Braya, Tidewater und Imperial Oil, und weitere Verarbeitungs- und Rohstoffinvestitionen werden erforderlich sein, wenn die politisch getriebene Nachfrage wächst. Die Regierung von Neufundland und Labrador gewährte Braya Renewable Fuels im September 2025 ein rückzahlbares Darlehen in Höhe von 25 Millionen CAD zur Unterstützung von Wartung und Rohstoffdiversifizierung. Diese Unterstützung spiegelt die Bedeutung der Rohstoffresilienz für neuere inländische Anlagen wider.
Mexiko wird voraussichtlich mit einem CAGR von 10,7 % bis 2032 wachsen, der höchsten Rate unter den regionalen Märkten. Die Vorschriften vom Oktober 2025 für Mexikos sekundäre Energiegesetze enthielten einen Rahmen für die Genehmigung der Biokraftstoffproduktion. Tamaulipas unterzeichnete im September 2025 auch eine Vereinbarung mit dem U.S. Grains Council zur Förderung der Biokraftstoffentwicklung. Mexiko startet von einer kleineren Basis als die Vereinigten Staaten oder Kanada, und sein Wachstum wird von Genehmigungen, Projektdurchführung, Rohstoffzugang und grenzüberschreitender Logistik abhängen. Der nordamerikanische Markt für erneuerbaren Diesel könnte eine neue Nachfrage- und Angebotsquelle gewinnen, wenn sich diese Bedingungen entwickeln.
Wettbewerbslandschaft
Der nordamerikanische Markt für erneuerbaren Diesel ist in der Produktion mäßig konzentriert und in Vertrieb und Mischung stärker fragmentiert. Diamond Green Diesel ist der größte regionale Produzent mit einer kombinierten Kapazität von 1,595 Milliarden Gallonen pro Jahr in Norco und Port Arthur, Louisiana. Phillips 66 betreibt den Rodeo Renewable Energy Complex in Kalifornien mit einer Kapazität für erneuerbare Kraftstoffe von 800 Millionen Gallonen pro Jahr. Marathon Petroleum, HF Sinclair, PBF Energy mit Enilive, Chevron und Calumet halten ebenfalls bedeutende Positionen durch Betriebsanlagen, Joint Ventures oder Erweiterungsprojekte. Größere Produzenten profitieren von etablierter Logistik, kommerziellen Kraftstoffbeziehungen und der Fähigkeit, mehr als einen Rohstofftyp zu verwalten. Diese Vorteile sind erheblich, wenn Gutschriftenwerte und Pflanzenölkosten gegen Produzenten wirken.
Mehrere Unternehmen haben gezielte Schritte unternommen, um die Flexibilität zu verbessern oder Erweiterungsfinanzierungen zu sichern. Calumet schloss im Januar 2025 eine Darlehensbürgschaft des US-amerikanischen Energieministeriums für Montana Renewables ab, die eine geplante Erweiterung der Kapazität für nachhaltigen Flugkraftstoff unterstützt. Chevron erweiterte Geismar im August 2025 auf 22.000 Barrel pro Tag und stärkte damit seine Position bei erneuerbaren Kraftstoffen in Louisiana. Imperial Oil nahm seine Strathcona-Anlage für erneuerbaren Diesel im Jahr 2025 in Betrieb und schuf damit eine kanadische Produktionskapazität von bis zu 20.000 Barrel pro Tag. Diese Investitionen zeigen, dass etablierte Raffinerien kohlenstoffärmere Kraftstoffkapazitäten aufbauen und gleichzeitig den Zugang zu ihrer bestehenden Energieinfrastruktur behalten. Sie erhöhen auch die Wettbewerbshürde für kleinere Produzenten ohne vergleichbares Kapital, Versorgung oder Logistikressourcen.
Wettbewerbsdruck ist auch bei Anlagenaustritten und Neustarts sichtbar. CVR Energy kehrte das Aggregat für erneuerbaren Diesel in seiner Raffinerie in Wynnewood, Oklahoma, im Dezember 2025 nach ungünstiger Wirtschaftlichkeit erneuerbarer Kraftstoffe zur konventionellen Kohlenwasserstoffverarbeitung zurück. Braya nahm den Betrieb im Jahr 2025 nach einer fünfmonatigen Abschaltung und staatlich unterstützter finanzieller Unterstützung für Wartung und Rohstoffdiversifizierung wieder auf. Der Wettbewerbsausblick begünstigt Produzenten, die gebrauchtes Speiseöl, tierische Fette, Maisöl und andere kohlenstoffärmere Inputs beschaffen können. Die Vorbehandlungskapazität für Rohstoffe ist zu einem praktischen Differenzierungsmerkmal geworden, da sie den nutzbaren Inputpool erweitert.
Nordamerika Markt für Erneuerbaren Diesel – Branchenführer
-
Diamond Green Diesel LLC
-
Chevron Corporation
-
Marathon Petroleum Corporation
-
HF Sinclair Corporation
-
Phillips 66 Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Markt für Erneuerbaren Diesel Unternehmen in diesem Bericht
- BP p.l.c.
- Braya Renewable Fuels LP
- Calumet, Inc.
- Chevron Corporation
- CVR Energy, Inc.
- Diamond Green Diesel LLC
- East Kansas Agri-Energy, LLC
- Eni S.p.A.
- HF Sinclair Corporation
- Imperial Oil Limited
- Jaxon Energy, LLC
- Kern Oil & Refining Co.
- Marathon Petroleum Corporation
- Parkland Corporation
- PBF Energy Inc.
- Phillips 66 Company
- Seaboard Corporation
- Tidewater Renewables Ltd.
- Vertex Energy, Inc.
- World Energy, LLC
Neueste Industrielle Entwicklungen in Nordamerika Markt für Erneuerbaren Diesel
- Oktober 2026: XCF Global Inc. unterzeichnete eine endgültige Vereinbarung zum Erwerb einer stillgelegten Anlage für erneuerbare Kraftstoffe in Paramount, Kalifornien, von Air Products Manufacturing LLC für 10 Millionen USD bei Abschluss und eine aufgeschobene Zahlung von 50 Millionen USD. Die Anlage verfügt über eine Produktionskapazität für erneuerbare Kraftstoffe von ca. 50 Millionen Gallonen pro Jahr und soll innerhalb von 9 bis 12 Monaten nach Abschluss der Transaktion wieder in Betrieb genommen werden, wodurch der Fußabdruck von XCF Global Inc. bei erneuerbarem Diesel und kohlenstoffarmen Kraftstoffen erweitert wird.
- Juli 2026: Die US-amerikanische Umweltschutzbehörde genehmigte neue Renewable Fuel Standard-Pfade für die erweiterte Anlage für erneuerbaren Diesel von Chevron Renewable Energy Group in Geismar, Louisiana. Die Genehmigung ermöglicht es der Anlage, D4- und D5-Renewable Identification Numbers im Rahmen des Renewable Fuel Standard-Programms zu generieren, was die Wirtschaftlichkeit der Anlage verbessert, die über eine Produktionskapazität von ca. 340 Millionen Gallonen pro Jahr verfügt.
- April 2026: Die US-amerikanische Umweltschutzbehörde schloss ihre Renewable Fuel Standard-Anforderungen für 2026 und 2027 ab, wobei die endgültige Regelung am 1. April 2026 veröffentlicht wurde. Die Regelung legt Volumenanforderungen für Biomasse-basierten Diesel von 8,86 Milliarden RINs für 2026 und 8,95 Milliarden RINs für 2027 fest, die auf insgesamt anwendbare Volumina von 9,07 Milliarden bzw. 9,20 Milliarden RINs nach Neuzuweisung der Ausnahmen für kleine Raffinerien steigen. Die Anforderungen legen bundesweite Compliance-Verpflichtungen für Produzenten erneuerbarer Kraftstoffe und Kraftstofflieferanten fest.
- April 2025: St. Bernard Renewables LLC sicherte sich eine vorrangig besicherte Laufzeitdarlehensfazilität in Höhe von 100 Millionen USD zur Unterstützung des laufenden Betriebs und der Produktionshochlaufphase in seiner 20.000-Barrel-pro-Tag-Anlage für erneuerbaren Diesel in Chalmette, Louisiana. Die Finanzierung stärkt die Fähigkeit des Unternehmens, die Auslastungsraten zu erhöhen und die kommerzielle Produktion zu optimieren.
Nordamerika Markt für Erneuerbaren Diesel – Berichtsumfang
Erneuerbarer Diesel ist ein kohlenstoffarmer Transportkraftstoff, der aus erneuerbaren Rohstoffen wie Pflanzenölen, tierischen Fetten, gebrauchtem Speiseöl, Algen und anderen abfallbasierten Materialien durch fortschrittliche Raffinierungsprozesse hergestellt wird. Im Gegensatz zu konventionellem Biodiesel ist erneuerbarer Diesel chemisch ähnlich wie Erdöldiesel und kann als Drop-in-Kraftstoff in bestehenden Dieselmotoren und Infrastrukturen ohne Modifikation verwendet werden. Er bietet reduzierte Treibhausgasemissionen, verbesserte Kraftstoffleistung und unterstützt Dekarbonisierungsbemühungen in den Bereichen Transport, Luftfahrt, Marine und Industrie.
Der nordamerikanische Markt für erneuerbaren Diesel ist nach Typ, Rohstoff, Anwendung, Endverbraucher und Geografie segmentiert. Nach Typ ist der Markt in reinen erneuerbaren Diesel (HVO100), Mischungen aus erneuerbarem Diesel, co-verarbeiteten erneuerbaren Diesel und andere Typen, einschließlich aus Algen gewonnenem erneuerbarem Diesel, segmentiert. Nach Rohstoff ist der Markt in Pflanzenöle, einschließlich Palm-, Soja- und Rapsöle; tierische Fette; gebrauchtes Speiseöl; Algen; Tallöl und Abfallrückstände; und andere Rohstoffe, einschließlich Siedlungsabfälle (MSW), segmentiert. Nach Anwendung ist der Markt in Transportkraftstoff, Luftfahrt und nachhaltigen Flugkraftstoff (SAF), Marine, industrielle Nutzung, Stromerzeugung und andere Anwendungen, einschließlich militärischer und landwirtschaftlicher Geräte, segmentiert. Nach Endverbraucher ist der Markt in Ölraffinerien und Mischbetriebe, gewerbliche Flottenoperatoren, Fluggesellschaften und Luftfahrtbehörden, Regierung und Verteidigung, Marinebetreiber, den Industrie- und Versorgungssektor und andere Endverbraucher segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den nordamerikanischen Markt für erneuerbaren Diesel in drei Ländern: den Vereinigten Staaten, Kanada und Mexiko. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Reiner erneuerbarer Diesel (HVO100) |
| Mischungen aus erneuerbarem Diesel |
| Co-verarbeiteter erneuerbarer Diesel |
| Sonstige (z. B. aus Algen gewonnen) |
| Pflanzenöle (Palm, Soja, Raps usw.) |
| Tierische Fette |
| Gebrauchtes Speiseöl |
| Algen |
| Tallöl und Abfallrückstände |
| Sonstige (z. B. Siedlungsabfälle) |
| Transportkraftstoff |
| Luftfahrt (SAF) |
| Marine |
| Industrielle Nutzung |
| Stromerzeugung |
| Sonstige (Militär, Landwirtschaftliche Geräte) |
| Ölraffinerien und Mischbetriebe |
| Gewerbliche Flottenoperatoren |
| Fluggesellschaften und Luftfahrtbehörden |
| Regierung und Verteidigung |
| Marinebetreiber |
| Industrie- und Versorgungssektor |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko |
| Nach Typ | Reiner erneuerbarer Diesel (HVO100) | |
| Mischungen aus erneuerbarem Diesel | ||
| Co-verarbeiteter erneuerbarer Diesel | ||
| Sonstige (z. B. aus Algen gewonnen) | ||
| Nach Rohstoff | Pflanzenöle (Palm, Soja, Raps usw.) | |
| Tierische Fette | ||
| Gebrauchtes Speiseöl | ||
| Algen | ||
| Tallöl und Abfallrückstände | ||
| Sonstige (z. B. Siedlungsabfälle) | ||
| Nach Anwendung | Transportkraftstoff | |
| Luftfahrt (SAF) | ||
| Marine | ||
| Industrielle Nutzung | ||
| Stromerzeugung | ||
| Sonstige (Militär, Landwirtschaftliche Geräte) | ||
| Nach Endverbraucher | Ölraffinerien und Mischbetriebe | |
| Gewerbliche Flottenoperatoren | ||
| Fluggesellschaften und Luftfahrtbehörden | ||
| Regierung und Verteidigung | ||
| Marinebetreiber | ||
| Industrie- und Versorgungssektor | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach erneuerbarem Diesel in Nordamerika an?
Bundesverpflichtungen für erneuerbare Kraftstoffe, staatliche kohlenstoffarme Kraftstoffprogramme und die Nachfrage nach Flottendeckarbonisierung unterstützen das Wachstum bis 2032.
Wie groß ist der nordamerikanische Markt für erneuerbaren Diesel im Jahr 2026?
Der Markt wird im Jahr 2026 auf 18,01 Milliarden USD bewertet und soll bis 2032 30,14 Milliarden USD erreichen.
Welcher Produkttyp für erneuerbaren Diesel führt die regionale Nachfrage an?
Reiner erneuerbarer Diesel, oder HVO100, führt mit einem Anteil von 53,2 % im Jahr 2026 aufgrund seiner Eignung als Drop-in-Dieselkraftstoff.
Welcher Rohstoff wächst am schnellsten für die Produktion von erneuerbarem Diesel?
Algen werden voraussichtlich mit einem CAGR von 13,1 % bis 2032 wachsen, unterstützt durch das Interesse an kohlenstoffärmeren und nicht mit Landnutzung konkurrierenden Pfaden.
Warum ist nachhaltiger Flugkraftstoff für Produzenten von erneuerbarem Diesel wichtig?
Nachhaltiger Flugkraftstoff wird voraussichtlich mit einem CAGR von 13,5 % wachsen und kann eine höhere Unterstützung durch den Clean Fuel Production Credit bieten als Nicht-SAF-erneuerbare Kraftstoffe.
Welches Land wird voraussichtlich am schnellsten bei der regionalen Nachfrage nach erneuerbarem Diesel wachsen?
Mexiko wird voraussichtlich mit einem CAGR von 10,7 % bis 2032 wachsen, nachdem sein Genehmigungsrahmen für Biokraftstoffe im Jahr 2025 eingeführt wurde.