
Taille et part du marché du diésel renouvelable en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 18.01 Milliards de dollars |
| Taille du Marché (2027) | 19.71 Milliards de dollars |
| Taille du Marché (2032) | 30.14 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.87 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du diésel renouvelable en Amérique du Nord par Mordor Intelligence
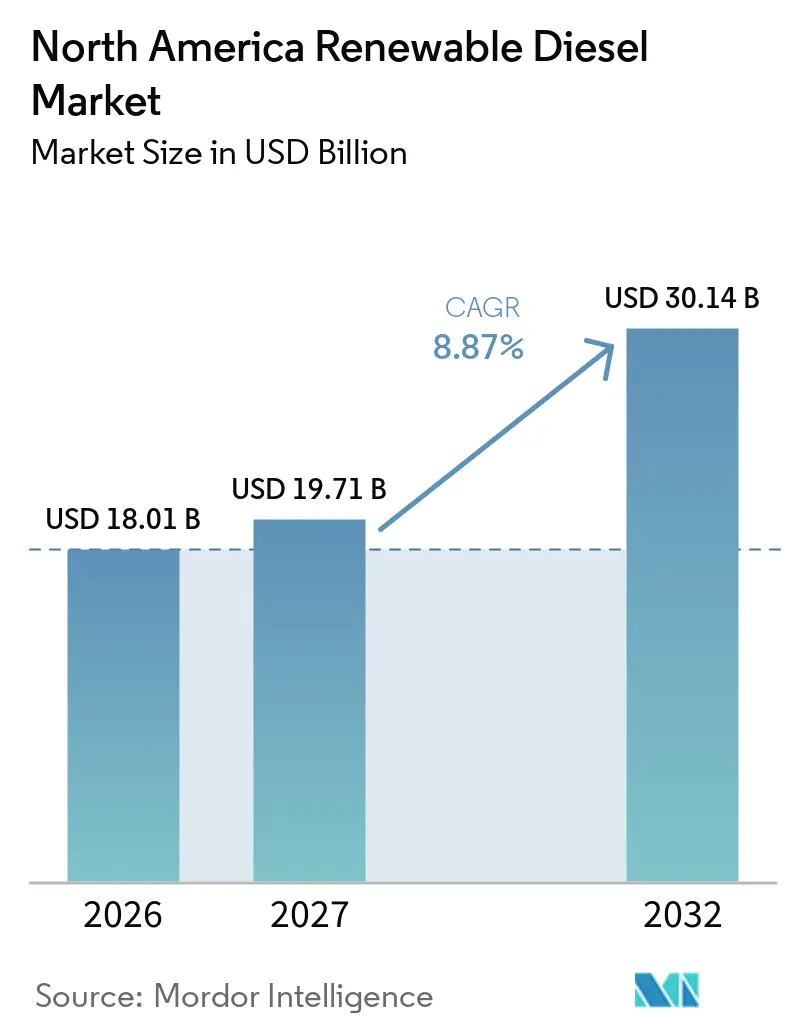
Le marché du diésel renouvelable en Amérique du Nord était évalué à 18,01 milliards USD en 2026 et devrait croître de 19,71 milliards USD en 2027 à 30,14 milliards USD d'ici 2032, à un CAGR de 8,87 % durant la période de prévision (2027-2032). Les programmes fédéraux et étatiques de carburants constituent la base de demande principale en fixant des obligations en matière de carburants renouvelables et en récompensant les filières de carburants à faible teneur en carbone. La norme révisée sur les carburants à faible teneur en carbone de la Californie accroît l'importance de l'intensité carbone, favorisant les producteurs capables de s'approvisionner en déchets, résidus et autres matières premières à faible teneur en carbone. Les crédits plus élevés pour le carburant d'aviation durable influencent également les décisions de production dans les installations capables de basculer entre le diésel renouvelable et le carburéacteur. Les opportunités les plus importantes sur le marché du diésel renouvelable en Amérique du Nord sont accessibles aux producteurs qui combinent flexibilité des matières premières, intégration en raffinerie et logistique fiable.[1]
Principaux enseignements du rapport
- Par type, le diésel renouvelable pur (HVO100) détenait 53,2 % de la part du marché du diésel renouvelable en Amérique du Nord en 2026, tandis que les variantes dérivées d'algues et d'autres matières premières nouvelles devraient croître à un CAGR de 12,3 % jusqu'en 2032.
- Par matière première, les huiles végétales détenaient 35,4 % de la part du marché du diésel renouvelable en Amérique du Nord en 2026, tandis que les algues devraient croître à un CAGR de 13,1 % jusqu'en 2032.
- Par application, le carburant de transport représentait 71,6 % de la taille du marché du diésel renouvelable en Amérique du Nord en 2026, tandis que l'aviation, ou carburant d'aviation durable, devrait croître à un CAGR de 13,5 % jusqu'en 2032.
- Par utilisateur final, les raffineries de pétrole et les mélangeurs représentaient 52,9 % de la taille du marché du diésel renouvelable en Amérique du Nord en 2026, tandis que les compagnies aériennes et les autorités de l'aviation devraient croître à un CAGR de 12,9 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 83,2 % du marché du diésel renouvelable en Amérique du Nord en 2026, tandis que le Mexique devrait croître à un CAGR de 10,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Incitations fédérales et étatiques aux carburants à faible teneur en carbone | +2.8% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Compatibilité directe avec les infrastructures diesel existantes | +1.9% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Décarbonation des flottes de poids lourds | +1.7% | États-Unis, Canada, Mexique | Moyen terme (2-4 ans) |
| Économie de conversion et de cotraitement en raffinerie | +1.4% | Côte du Golfe des États-Unis, Côte Ouest des États-Unis, Ouest du Canada | Moyen terme (2-4 ans) |
| Coproduction de SAF et de diésel renouvelable | +0.8% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Demande de carburant de secours à faible teneur en carbone et de carburant industriel | +0.4% | États-Unis, Canada, Mexique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incitations fédérales et étatiques aux carburants à faible teneur en carbone
Les programmes fédéraux et étatiques constituent le soutien à la demande le plus direct pour le marché du diésel renouvelable en Amérique du Nord. L'Agence de protection de l'environnement des États-Unis a fixé les obligations en matière de diesel à base de biomasse à un minimum de 5,33 milliards de gallons physiques pour 2026 et 5,75 milliards de gallons pour 2027 dans le cadre de la règle Renewable Fuel Standard Set 2. Ces obligations aident les raffineurs à évaluer les revenus avant de s'engager dans des projets de conversion. Le crédit pour la production de carburants propres offre un soutien plus élevé pour le carburant d'aviation durable que pour les carburants renouvelables non-SAF, rendant la flexibilité des produits plus précieuse dans les installations multi-produits. La norme sur les carburants à faible teneur en carbone de la Californie resserre les références d'intensité carbone, augmentant la valeur des filières à faible teneur en carbone et des chaînes d'approvisionnement en matières premières vérifiées.
Compatibilité directe avec les infrastructures diesel existantes
Le diésel renouvelable peut être utilisé dans les systèmes de manutention de carburant existants sans modification, ce qui favorise son adoption. Le Département de l'énergie des États-Unis indique que le diésel renouvelable est chimiquement similaire au diesel pétrolier et peut être utilisé dans les moteurs diesel sans limitations de mélange.[2] Cette caractéristique réduit les changements opérationnels pour les gestionnaires de flottes, les distributeurs et les opérateurs de terminaux. La politique de diésel renouvelable de Detroit Diesel confirme que l'utilisation de diésel renouvelable approuvé ne nécessite pas de modifications du moteur dans toute sa gamme de moteurs couverts. Cette politique offre également aux équipes d'approvisionnement une assurance plus claire lors du changement de spécifications de carburant. Le marché du diésel renouvelable en Amérique du Nord en bénéficie car l'adoption ne dépend pas du remplacement généralisé des camions, des réservoirs ou des équipements de ravitaillement.
Décarbonation des flottes de poids lourds
Le transport lourd reste une source importante de demande pour le marché du diésel renouvelable en Amérique du Nord. Les camions longue distance, les opérations ferroviaires, les équipements hors route et les actifs maritimes nécessitent des carburants qui conservent une autonomie et des pratiques de ravitaillement similaires au diesel. Le diésel renouvelable permet aux opérateurs de flottes de réduire les émissions du cycle de vie liées au carburant tout en maintenant les cycles d'utilisation existants. Le cadre de crédits de la Californie offre une incitation supplémentaire lorsque des carburants de transport à faible teneur en carbone sont utilisés dans l'État. Les équipements portuaires illustrent cette demande, GCT Deltaport ayant signalé une réduction de 65 % des émissions des équipements diesel après être passé à 100 % de carburant renouvelable en 2025. De tels cas d'usage permettent aux agences publiques et aux opérateurs industriels d'adopter des carburants renouvelables sans attendre les cycles de remplacement des véhicules.
conomie de conversion et de cotraitement en raffinerie
La conversion en raffinerie et le cotraitement continuent de façonner l'offre sur le marché du diésel renouvelable en Amérique du Nord. Chevron Corporation a achevé l'expansion de son installation de Geismar, en Louisiane, à 22 000 barils par jour en août 2025, après avoir investi plus de 950 millions USD dans le projet. L'intégration en raffinerie peut fournir de l'hydrogène partagé, une logistique établie et un accès aux réseaux d'approvisionnement en matières premières existants. Le cotraitement permet également aux raffineurs d'introduire des matières premières renouvelables dans des unités conventionnelles sans procéder à une conversion complète du site. Parkland Corporation a traité 44 millions de litres de matières premières biosourcées dans sa raffinerie de Burnaby au cours du troisième trimestre 2025, soit une augmentation de 47 % par rapport à la même période en 2024. Ces approches peuvent réduire les besoins en capital initial, mais leurs rendements restent exposés aux prix des matières premières et aux conditions de crédit.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Disponibilité des matières premières et volatilité des prix | -1.2% | États-Unis, Canada, fournisseurs mondiaux de matières premières | Court terme (≤ 2 ans) |
| Concurrence de l'électrification et de l'hydrogène | -0.8% | Zones urbaines des États-Unis et du Canada | Long terme (≥ 4 ans) |
| Pénalités d'intensité carbone pour les matières premières à base de cultures | -0.5% | Californie, Canada | Moyen terme (2-4 ans) |
| Goulots d'étranglement régionaux dans la logistique et le prétraitement des matières premières | -0.3% | Midwest des États-Unis, Ouest du Canada, Mexique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité des matières premières et volatilité des prix
La disponibilité des matières premières et leur tarification restent les principaux risques opérationnels pour les producteurs de diésel renouvelable. HF Sinclair Corporation a déclaré une marge brute ajustée sur les énergies renouvelables pour l'ensemble de l'année 2025 de -0,16 USD par gallon après charges d'exploitation[3]. L'huile de soja, l'huile de canola, le suif et l'huile de cuisson usagée sont affectés par la demande alimentaire, les conditions météorologiques, les conditions commerciales et les systèmes de collecte qui ne s'alignent pas toujours sur les marges des carburants. Les amendements 2025 de la norme sur les carburants à faible teneur en carbone de la Californie ajoutent des exigences de traçabilité et de durabilité pour certaines filières à base de cultures. Les producteurs disposant d'actifs de prétraitement peuvent utiliser une gamme plus large d'intrants et réduire leur dépendance aux achats d'huiles végétales au comptant. Le marché du diésel renouvelable en Amérique du Nord reste vulnérable lorsque les coûts des matières premières augmentent plus vite que les valeurs des carburants, des numéros d'identification des énergies renouvelables et des crédits à faible teneur en carbone.
Concurrence de l'électrification et de l'hydrogène
Les technologies à batterie électrique et à hydrogène devraient limiter la demande de diésel renouvelable dans certaines applications à plus long terme. La pression la plus forte est anticipée sur les trajets urbains et régionaux plus courts où les véhicules utilitaires moyens à batterie électrique peuvent répondre aux besoins quotidiens en autonomie. La réglementation californienne sur les camions propres avancés soutient une transition vers les ventes de véhicules zéro émission dans ces segments. Le diésel renouvelable conserve un rôle plus clair dans le transport longue distance, le transport réfrigéré, le ferroviaire, les opérations maritimes et les équipements hors route, où les exigences en matière de charge utile, de ravitaillement et d'exploitation sont plus contraignantes. Le frein concurrentiel de l'électrification et de l'hydrogène est donc concentré dans des catégories de véhicules urbains spécifiques plutôt que dans l'ensemble des applications consommatrices de diesel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
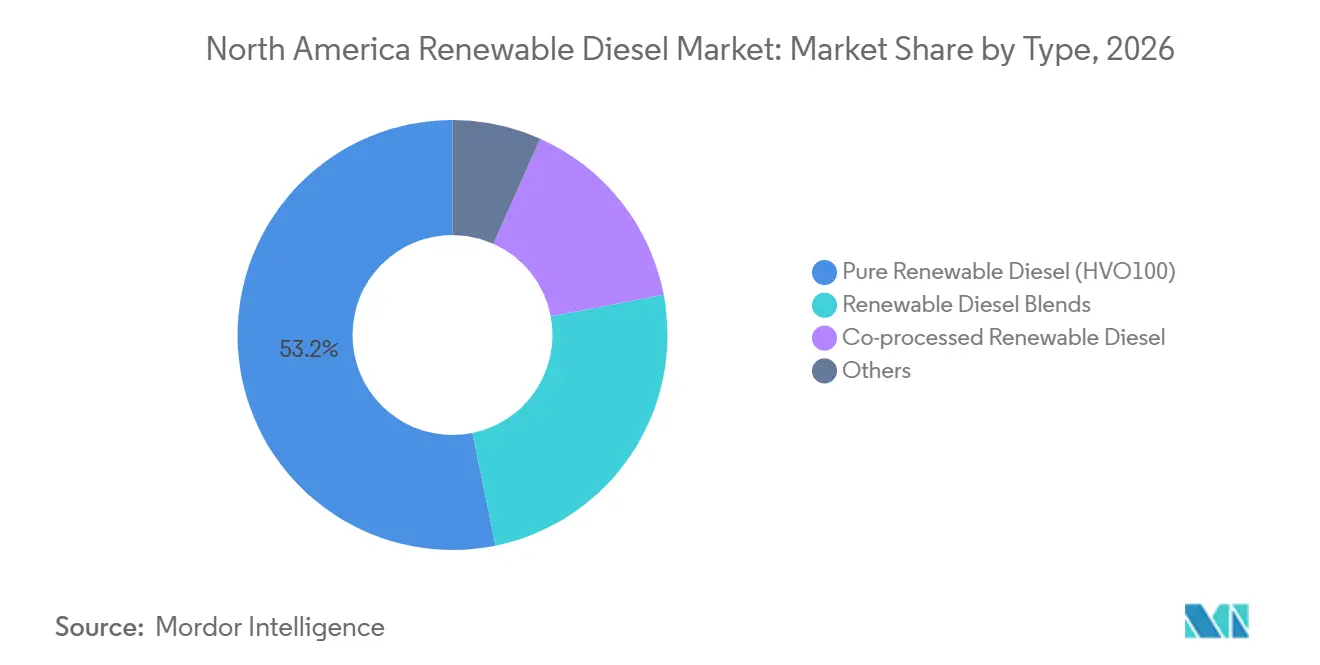
le HVO100 domine grâce à sa large compatibilité avec le dieselLe diésel renouvelable pur (HVO100) détenait 53,2 % du marché du diésel renouvelable en Amérique du Nord en 2026. Sa position reflète la capacité du produit à fonctionner comme substitut direct au diesel dans les moteurs et systèmes de carburant existants. Le Département de l'énergie des États-Unis identifie le diésel renouvelable comme un carburant hydrocarboné chimiquement similaire au diesel pétrolier. Les acheteurs de flottes apprécient le HVO100 car il évite les limites de mélange et peut être fourni via les canaux de carburant conventionnels. Sa compatibilité par temps froid soutient également son utilisation dans les opérations canadiennes lorsque les spécifications de carburant approuvées sont respectées. La large compatibilité du HVO100 avec les applications de transport, industrielles et d'alimentation de secours offre aux fournisseurs une large base de clients potentiels.
Les mélanges de diésel renouvelable restent pertinents pour les clients qui font évoluer progressivement leurs achats de carburant. Le diésel renouvelable cotraité attire également l'attention car les raffineurs peuvent utiliser l'infrastructure existante pour introduire des matières premières renouvelables. L'augmentation de 47 % d'une année sur l'autre du traitement de matières premières biosourcées par Parkland Corporation au cours du troisième trimestre 2025 démontre l'intérêt opérationnel pour cette voie. Les variantes dérivées d'algues et d'autres matières premières nouvelles devraient enregistrer le CAGR le plus élevé de 12,3 % jusqu'en 2032. Ces filières présentent un intérêt car elles peuvent éviter la concurrence avec les cultures alimentaires et soutenir des résultats à plus faible intensité carbone. Leur progression commerciale dépend de la réduction des coûts de production et d'une montée en puissance fiable. Le marché du diésel renouvelable en Amérique du Nord continuera de favoriser les types qui préservent la compatibilité avec les moteurs tout en améliorant la flexibilité des matières premières.

Par matière première :
les huiles végétales restent les plus importantes tandis que les intrants alternatifs gagnent du terrainLes huiles végétales détenaient 35,4 % de la valeur des matières premières en 2026 sur le marché du diésel renouvelable en Amérique du Nord. Les huiles de soja, de canola et de palme disposent de chaînes d'approvisionnement établies et sont compatibles avec les procédés d'hydrotraitement et de transestérification. Le canola canadien est particulièrement important pour la chaîne d'approvisionnement du pays. Imperial Oil Limited a mis en service son installation de diésel renouvelable de Strathcona en Alberta en 2025 avec une capacité allant jusqu'à 20 000 barils par jour et une utilisation prévue de biocarburants canadiens.[4] La Colombie-Britannique a également introduit une exigence de contenu renouvelable d'origine canadienne dans le diesel, ce qui soutient l'approvisionnement domestique.
Les graisses animales et l'huile de cuisson usagée sont de plus en plus attractives car elles peuvent générer des émissions de cycle de vie plus faibles que les huiles végétales vierges. Ces intrants peuvent donc générer des valeurs de crédit à faible teneur en carbone plus élevées lorsque leur origine et leur traitement respectent les règles du programme. Les algues devraient croître à un CAGR de 13,1 % jusqu'en 2032, le taux le plus élevé parmi les matières premières répertoriées. La norme révisée sur les carburants à faible teneur en carbone de la Californie accorde une plus grande importance aux matières premières durables, à la traçabilité et aux performances en matière d'intensité carbone. La tall oil et les résidus de déchets peuvent également aider les producteurs à réduire leur exposition aux cycles de prix des matières premières alimentaires. La valeur relative des matières premières dépendra de plus en plus des performances carbone documentées, de la sécurité d'approvisionnement et de la capacité de prétraitement.
Par application :
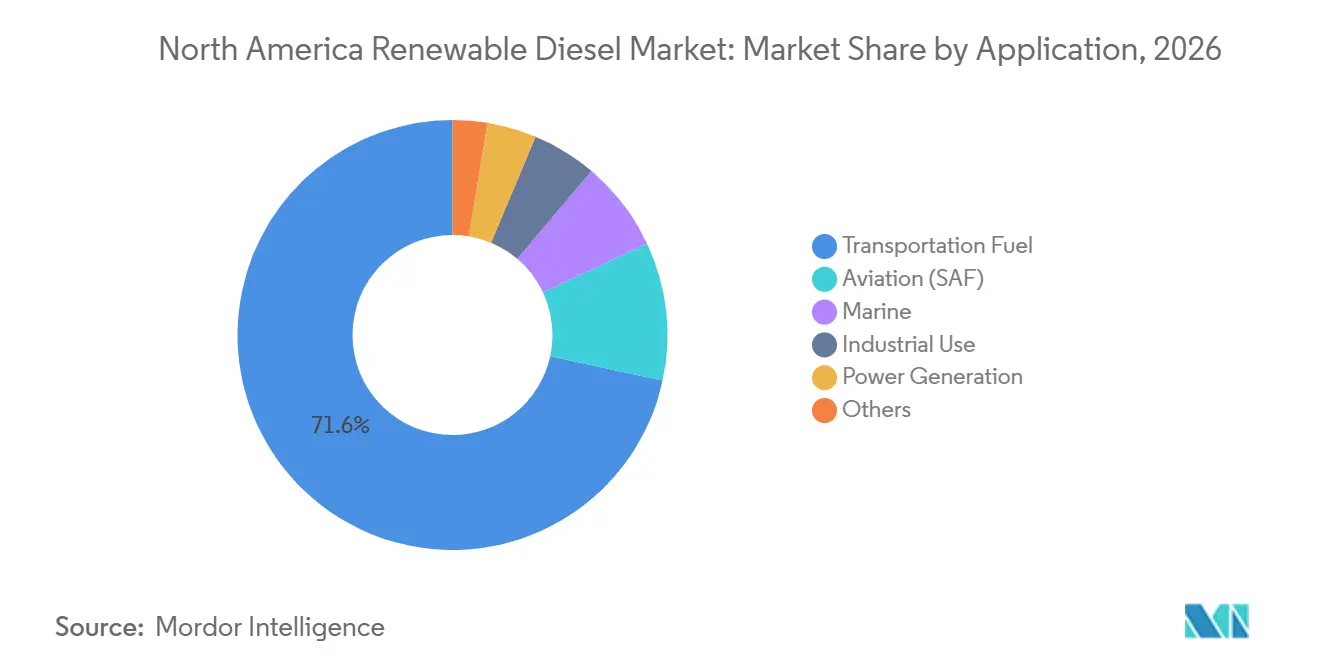
le carburant de transport conserve le leadership en volume tandis que le SAF croît plus viteLe carburant de transport représentait 71,6 % de la demande régionale en 2026. Les flottes de camions et les équipements hors route représentent une grande part de cette demande car ils peuvent utiliser le diésel renouvelable sans modifier leurs pratiques d'exploitation fondamentales. Le diésel renouvelable peut soutenir des opérations à faibles émissions de carbone là où les équipements à batterie électrique ne sont pas encore pratiques pour le cycle d'utilisation requis. La transition de Global Container Terminals Deltaport vers le carburant renouvelable pour les équipements diesel en 2025 illustre le rôle des opérations portuaires dans ce segment. Les usages maritimes, industriels et de production d'énergie restent plus modestes mais sont pertinents pour les applications difficiles à électrifier.
L'aviation, représentée par le carburant d'aviation durable (SAF), devrait croître à un CAGR de 13,5 % jusqu'en 2032. Le crédit plus élevé pour la production de carburants propres pour le SAF éligible crée une incitation financière pour les installations adaptables à orienter leur production vers le carburéacteur. L'Organisation de l'aviation civile internationale a réaffirmé le cadre environnemental du régime de compensation et de réduction du carbone pour l'aviation internationale et a approuvé un cadre mondial pour le SAF en octobre 2025. Le site de Port Arthur de Diamond Green Diesel LLC peut produire jusqu'à 235 millions de gallons de SAF à partir de sa capacité annuelle de 470 millions de gallons de carburants renouvelables. Cette flexibilité permet aux opérateurs de répondre aux prix relatifs des carburants et aux valeurs des crédits, ce qui signifie que la croissance de l'offre de diésel renouvelable peut ne pas se traduire directement par des volumes de diésel renouvelable lorsque l'économie du SAF est plus favorable.
Par utilisateur final :
les raffineries et les mélangeurs dominent tandis que les compagnies aériennes se développent le plus rapidementLes raffineries de pétrole et les mélangeurs représentaient 52,9 % de la demande régionale en 2026. Les opérateurs intégrés participent à l'achat de matières premières, au traitement du carburant, à la génération de crédits, au mélange et à la distribution. Cette structure peut leur donner plus de contrôle sur les coûts que les négociants indépendants et leur permet d'utiliser les réservoirs, pipelines, terminaux et réseaux de clients existants. Les grandes installations liées aux raffineries sont devenues des sources importantes d'approvisionnement régional. La capacité de diésel renouvelable des États-Unis a atteint 4,97 milliards de gallons par an en janvier 2026.
Les flottes commerciales constituent un autre groupe d'acheteurs important car leur demande peut être sécurisée par des contrats d'approvisionnement pluriannuels. Les acheteurs gouvernementaux et de défense offrent une demande plus modeste mais plus stable lorsque les achats de carburant incluent des exigences de durabilité. Les compagnies aériennes et les autorités de l'aviation devraient croître à un CAGR de 12,9 % jusqu'en 2032. La phase obligatoire du régime de compensation et de réduction du carbone pour l'aviation internationale débute en 2027, ce qui accroît la pertinence des achats de SAF à long terme. Les opérateurs maritimes ont également besoin d'options de carburant à faibles émissions de carbone compatibles avec les équipements diesel existants. Le marché du diésel renouvelable en Amérique du Nord évolue donc d'une base de clients principalement axée sur le carburant routier vers un mix plus large incluant les acheteurs de l'aviation et du secteur maritime.
Analyse géographique
Les États-Unis détenaient 83,2 % du marché du diésel renouvelable en Amérique du Nord en 2026. Leur position repose sur les obligations fédérales, les programmes étatiques à faible teneur en carbone, les actifs de raffinage établis et la forte demande des flottes. La capacité de diésel renouvelable des États-Unis s'élevait à 4,97 milliards de gallons par an en janvier 2026, représentant une augmentation de 5,3 % par rapport à l'année précédente. La capacité de la Côte du Golfe a atteint 2,46 milliards de gallons par an, tandis que les installations de la Côte Ouest servent le programme de carburant à faible teneur en carbone de la Californie. La Californie reste un centre de demande central, mais ses exigences en matière de durabilité créent un besoin plus fort de matières premières à faible teneur en carbone et traçables.
Le Canada dispose d'une base de production plus modeste mais a introduit des politiques encourageant l'approvisionnement domestique en carburants renouvelables. La Colombie-Britannique a relevé les exigences de contenu renouvelable du diesel de 4 % à 8 % et a inclus des dispositions d'approvisionnement d'origine canadienne en 2025. Le démarrage de Strathcona par Imperial Oil a ajouté une importante installation canadienne de diésel renouvelable en 2025. L'industrie domestique canadienne comprend Braya, Tidewater et Imperial Oil, et des investissements supplémentaires dans le traitement et les matières premières seront nécessaires à mesure que la demande portée par les politiques augmente. Le gouvernement de Terre-Neuve-et-Labrador a accordé à Braya Renewable Fuels un prêt remboursable de 25 millions CAD en septembre 2025 pour soutenir la maintenance et la diversification des matières premières. Ce soutien reflète l'importance de la résilience des matières premières pour les nouvelles installations domestiques.
Le Mexique devrait croître à un CAGR de 10,7 % jusqu'en 2032, le taux le plus élevé parmi les marchés régionaux. Les réglementations d'octobre 2025 relatives aux lois secondaires sur l'énergie du Mexique comprenaient un cadre pour l'octroi de permis de production de biocarburants. Tamaulipas a également signé un accord avec le Conseil américain des céréales en septembre 2025 pour promouvoir le développement des biocarburants. Le Mexique part d'une base plus modeste que les États-Unis ou le Canada, et sa croissance dépendra des permis, de l'exécution des projets, de l'accès aux matières premières et de la logistique transfrontalière. Le marché du diésel renouvelable en Amérique du Nord pourrait bénéficier d'une nouvelle source de demande et d'offre à mesure que ces conditions se développent.
Paysage concurrentiel
Le marché du diésel renouvelable en Amérique du Nord est modérément concentré dans la production et plus fragmenté dans la distribution et le mélange. Diamond Green Diesel est le plus grand producteur régional, avec une capacité combinée de 1,595 milliard de gallons par an à Norco et Port Arthur, en Louisiane. Phillips 66 exploite le complexe d'énergie renouvelable de Rodeo en Californie avec une capacité de 800 millions de gallons par an de carburants renouvelables. Marathon Petroleum, HF Sinclair, PBF Energy avec Enilive, Chevron et Calumet occupent également des positions notables grâce à des installations en exploitation, des coentreprises ou des projets d'expansion. Les grands producteurs bénéficient d'une logistique établie, de relations commerciales dans le domaine des carburants et de la capacité à gérer plus d'un type de matière première. Ces avantages sont significatifs lorsque les valeurs des crédits et les coûts des huiles végétales évoluent défavorablement pour les producteurs.
Plusieurs entreprises ont pris des mesures ciblées pour améliorer leur flexibilité ou sécuriser des financements d'expansion. Calumet a finalisé une garantie de prêt du Département de l'énergie des États-Unis en janvier 2025 pour Montana Renewables, soutenant une expansion planifiée de la capacité de carburant d'aviation durable. Chevron a étendu Geismar à 22 000 barils par jour en août 2025, renforçant sa position dans les carburants renouvelables en Louisiane. Imperial Oil a mis en service son installation de diésel renouvelable de Strathcona en 2025, offrant une capacité de production canadienne allant jusqu'à 20 000 barils par jour. Ces investissements indiquent que les raffineurs établis ajoutent des capacités de carburant à faibles émissions de carbone tout en conservant l'accès à leur infrastructure énergétique existante. Ils élèvent également la barre concurrentielle pour les petits producteurs sans capital, approvisionnement ou ressources logistiques comparables.
La pression concurrentielle est également visible dans les sorties et redémarrages d'installations. CVR Energy a remis l'unité de diésel renouvelable de sa raffinerie de Wynnewood, en Oklahoma, au traitement conventionnel des hydrocarbures en décembre 2025 après des conditions économiques défavorables pour les carburants renouvelables. Braya a repris ses opérations en 2025 après un arrêt de cinq mois et un soutien financier garanti par le gouvernement pour la maintenance et la diversification des matières premières. Les perspectives concurrentielles favorisent les producteurs capables de s'approvisionner en huile de cuisson usagée, graisses animales, huile de maïs et autres intrants à faible teneur en carbone. La capacité de prétraitement des matières premières est devenue un facteur de différenciation pratique car elle élargit le pool d'intrants utilisables.
Leaders du secteur du diésel renouvelable en Amérique du Nord
-
Diamond Green Diesel LLC
-
Chevron Corporation
-
Marathon Petroleum Corporation
-
HF Sinclair Corporation
-
Phillips 66 Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du diésel renouvelable en Amérique du Nord Entreprises couvertes dans ce rapport
- BP p.l.c.
- Braya Renewable Fuels LP
- Calumet, Inc.
- Chevron Corporation
- CVR Energy, Inc.
- Diamond Green Diesel LLC
- East Kansas Agri-Energy, LLC
- Eni S.p.A.
- HF Sinclair Corporation
- Imperial Oil Limited
- Jaxon Energy, LLC
- Kern Oil & Refining Co.
- Marathon Petroleum Corporation
- Parkland Corporation
- PBF Energy Inc.
- Phillips 66 Company
- Seaboard Corporation
- Tidewater Renewables Ltd.
- Vertex Energy, Inc.
- World Energy, LLC
Développements industriels récents dans Marché du diésel renouvelable en Amérique du Nord
- Octobre 2026 : XCF Global Inc. a signé un accord définitif pour acquérir une installation de carburants renouvelables inactive à Paramount, en Californie, auprès d'Air Products Manufacturing LLC pour 10 millions USD à la clôture et un paiement différé de 50 millions USD. L'installation dispose d'une capacité de production de carburant renouvelable d'environ 50 millions de gallons par an et devrait redémarrer dans les 9 à 12 mois suivant la finalisation de la transaction, élargissant l'empreinte de XCF Global Inc. dans le diésel renouvelable et les carburants à faibles émissions de carbone.
- Juillet 2026 : L'Agence de protection de l'environnement des États-Unis a approuvé de nouvelles filières dans le cadre du Renewable Fuel Standard pour l'installation de diésel renouvelable étendue de Chevron Renewable Energy Group à Geismar, en Louisiane. L'approbation permet à l'installation de générer des numéros d'identification des énergies renouvelables D4 et D5 dans le cadre du programme Renewable Fuel Standard, améliorant l'économie de l'installation, qui dispose d'une capacité de production d'environ 340 millions de gallons par an.
- Avril 2026 : L'Agence de protection de l'environnement des États-Unis a finalisé ses exigences du Renewable Fuel Standard pour 2026 et 2027, avec la règle finale publiée le 1er avril 2026. La règle fixe des exigences de volume de diesel à base de biomasse à 8,86 milliards de RIN pour 2026 et 8,95 milliards de RIN pour 2027, atteignant des volumes applicables totaux de 9,07 milliards et 9,20 milliards de RIN respectivement, après réallocation des exemptions pour les petites raffineries. Les exigences établissent des obligations de conformité fédérales pour les producteurs de carburants renouvelables et les fournisseurs de carburants.
- Avril 2025 : St. Bernard Renewables LLC a obtenu une facilité de prêt à terme senior garanti de 100 millions USD pour soutenir la poursuite des opérations et la montée en puissance de la production dans son installation de diésel renouvelable de 20 000 barils par jour à Chalmette, en Louisiane. Le financement renforce la capacité de l'entreprise à augmenter les taux d'utilisation et à optimiser la production commerciale.
Périmètre du rapport sur le marché du diésel renouvelable en Amérique du Nord
Le diésel renouvelable est un carburant de transport à faibles émissions de carbone produit à partir de matières premières renouvelables telles que les huiles végétales, les graisses animales, l'huile de cuisson usagée, les algues et d'autres matériaux à base de déchets par des procédés de raffinage avancés. Contrairement au biodiesel conventionnel, le diésel renouvelable est chimiquement similaire au diesel pétrolier et peut être utilisé comme carburant de substitution directe dans les moteurs et infrastructures diesel existants sans modification. Il offre une réduction des émissions de gaz à effet de serre, de meilleures performances du carburant et soutient les efforts de décarbonation dans les secteurs du transport, de l'aviation, du maritime et de l'industrie.
Le marché du diésel renouvelable en Amérique du Nord est segmenté par type, matière première, application, utilisateur final et géographie. Par type, le marché est segmenté en diésel renouvelable pur (HVO100), mélanges de diésel renouvelable, diésel renouvelable cotraité et autres types, y compris le diésel renouvelable dérivé d'algues. Par matière première, le marché est segmenté en huiles végétales, notamment les huiles de palme, de soja et de canola ; graisses animales ; huile de cuisson usagée ; algues ; tall oil et résidus de déchets ; et autres matières premières, y compris les déchets solides municipaux (DSM). Par application, le marché est segmenté en carburant de transport, aviation et carburant d'aviation durable (SAF), marine, usage industriel, production d'énergie et autres applications, y compris les équipements militaires et agricoles. Par utilisateur final, le marché est segmenté en raffineries de pétrole et mélangeurs, opérateurs de flottes commerciales, compagnies aériennes et autorités de l'aviation, gouvernement et défense, opérateurs de transport maritime, secteur industriel et des services publics, et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché du diésel renouvelable en Amérique du Nord dans trois pays : les États-Unis, le Canada et le Mexique. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Diésel renouvelable pur (HVO100) |
| Mélanges de diésel renouvelable |
| Diésel renouvelable cotraité |
| Autres (par ex., dérivés d'algues) |
| Huiles végétales (palme, soja, canola, etc.) |
| Graisses animales |
| Huile de cuisson usagée |
| Algues |
| Tall oil et résidus de déchets |
| Autres (par ex., DSM) |
| Carburant de transport |
| Aviation (SAF) |
| Marine |
| Usage industriel |
| Production d'énergie |
| Autres (militaire, équipements agricoles) |
| Raffineries de pétrole et mélangeurs |
| Opérateurs de flottes commerciales |
| Compagnies aériennes et autorités de l'aviation |
| Gouvernement et défense |
| Opérateurs de transport maritime |
| Secteur industriel et des services publics |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique |
| Par type | Diésel renouvelable pur (HVO100) | |
| Mélanges de diésel renouvelable | ||
| Diésel renouvelable cotraité | ||
| Autres (par ex., dérivés d'algues) | ||
| Par matière première | Huiles végétales (palme, soja, canola, etc.) | |
| Graisses animales | ||
| Huile de cuisson usagée | ||
| Algues | ||
| Tall oil et résidus de déchets | ||
| Autres (par ex., DSM) | ||
| Par application | Carburant de transport | |
| Aviation (SAF) | ||
| Marine | ||
| Usage industriel | ||
| Production d'énergie | ||
| Autres (militaire, équipements agricoles) | ||
| Par utilisateur final | Raffineries de pétrole et mélangeurs | |
| Opérateurs de flottes commerciales | ||
| Compagnies aériennes et autorités de l'aviation | ||
| Gouvernement et défense | ||
| Opérateurs de transport maritime | ||
| Secteur industriel et des services publics | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de diésel renouvelable en Amérique du Nord ?
Les obligations fédérales en matière de carburants renouvelables, les programmes étatiques de carburants à faible teneur en carbone et la demande de décarbonation des flottes soutiennent la croissance jusqu'en 2032.
Quelle est la taille du marché du diésel renouvelable en Amérique du Nord en 2026 ?
Le marché est évalué à 18,01 milliards USD en 2026 et devrait atteindre 30,14 milliards USD d'ici 2032.
Quel type de produit de diésel renouvelable domine la demande régionale ?
Le diésel renouvelable pur, ou HVO100, est en tête avec une part de 53,2 % en 2026 en raison de son adéquation en tant que carburant diesel de substitution directe.
Quelle matière première connaît la croissance la plus rapide pour la production de diésel renouvelable ?
Les algues devraient croître à un CAGR de 13,1 % jusqu'en 2032, soutenues par l'intérêt pour les filières à faibles émissions de carbone et ne concurrençant pas les terres agricoles.
Pourquoi le carburant d'aviation durable est-il important pour les producteurs de diésel renouvelable ?
Le carburant d'aviation durable devrait croître à un CAGR de 13,5 % et peut offrir un soutien plus élevé au titre du crédit pour la production de carburants propres que les carburants renouvelables non-SAF.
Quel pays devrait connaître la croissance la plus rapide de la demande régionale de diésel renouvelable ?
Le Mexique devrait croître à un CAGR de 10,7 % jusqu'en 2032 à la suite de l'établissement de son cadre d'octroi de permis de biocarburants en 2025.