
Tamaño y Participación del Mercado de Diésel Renovable de América del Norte
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 18.01 Mil millones de dólares |
| Tamaño del Mercado (2027) | 19.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 30.14 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.87 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Diésel Renovable de América del Norte por Mordor Intelligence
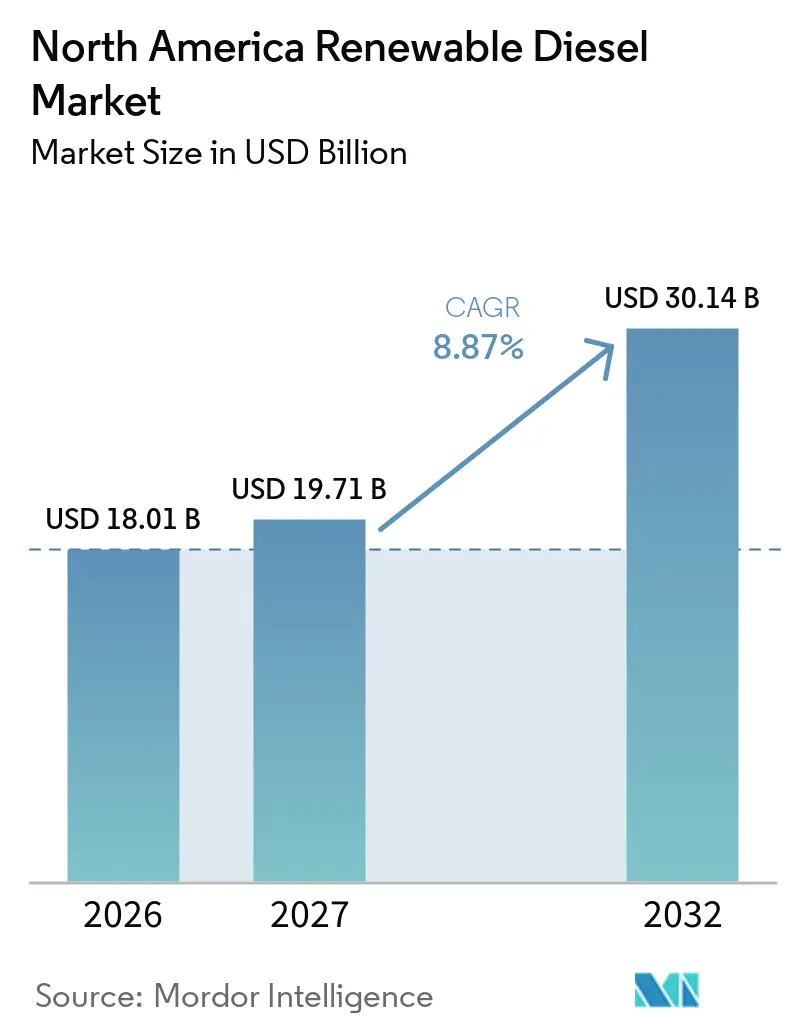
El mercado de diésel renovable de América del Norte fue valorado en 18,01 mil millones de USD en 2026 y se estima que crecerá de 19,71 mil millones de USD en 2027 a 30,14 mil millones de USD para 2032, a una CAGR del 8,87% durante el período de pronóstico (2027-2032). Los programas federales y estatales de combustibles forman la base de demanda central al establecer obligaciones de combustibles renovables y recompensar las vías de combustible de menor contenido de carbono. El estándar revisado de combustibles de baja intensidad de carbono de California aumenta la importancia de la intensidad de carbono, favoreciendo a los productores que pueden asegurar residuos, desechos y otras materias primas de menor contenido de carbono. Los créditos más altos para el combustible de aviación sostenible también están influyendo en las decisiones de producción en instalaciones capaces de alternar entre diésel renovable y combustible para aviones. Las oportunidades más sólidas en el mercado de diésel renovable de América del Norte están disponibles para los productores que combinan flexibilidad de materias primas, integración en refinerías y logística confiable.[1]
Conclusiones Clave del Informe
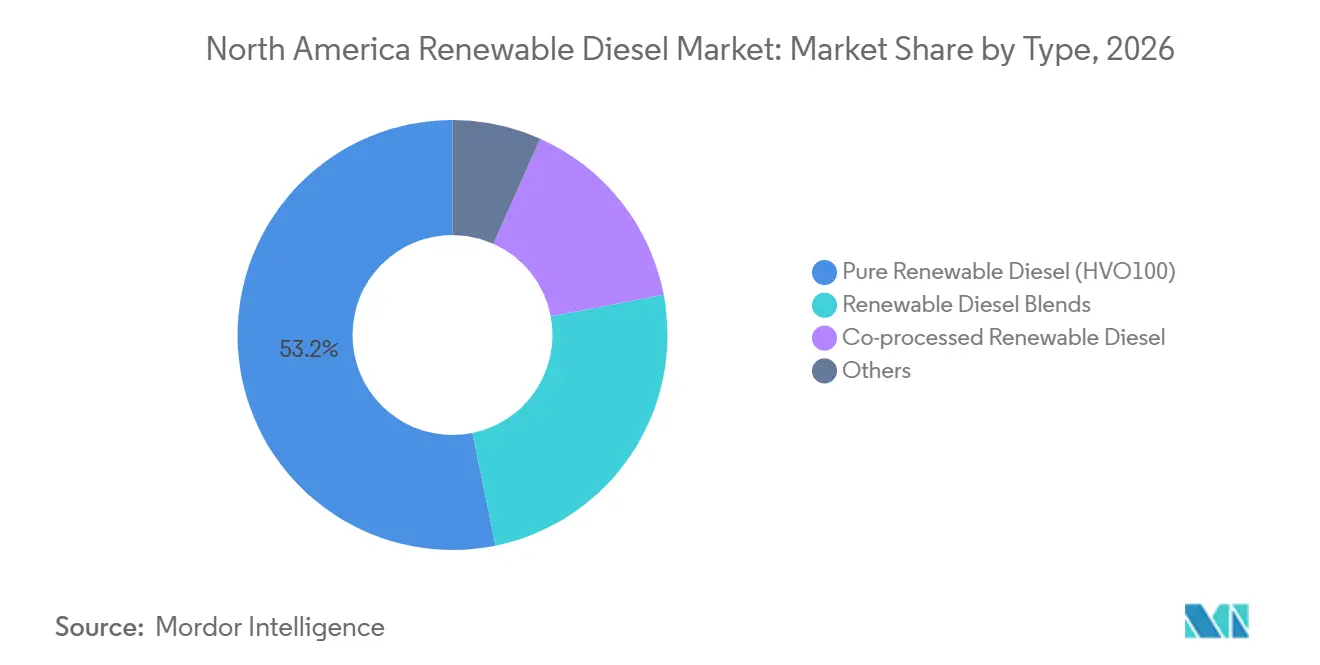
- Por tipo, el diésel renovable puro (HVO100) representó el 53,2% de la participación del mercado de diésel renovable de América del Norte en 2026, mientras que las variantes derivadas de algas y otras materias primas novedosas tienen un pronóstico de crecimiento a una CAGR del 12,3% hasta 2032.
- Por materia prima, los aceites vegetales representaron el 35,4% de la participación del mercado de diésel renovable de América del Norte en 2026, mientras que las algas tienen un pronóstico de crecimiento a una CAGR del 13,1% hasta 2032.
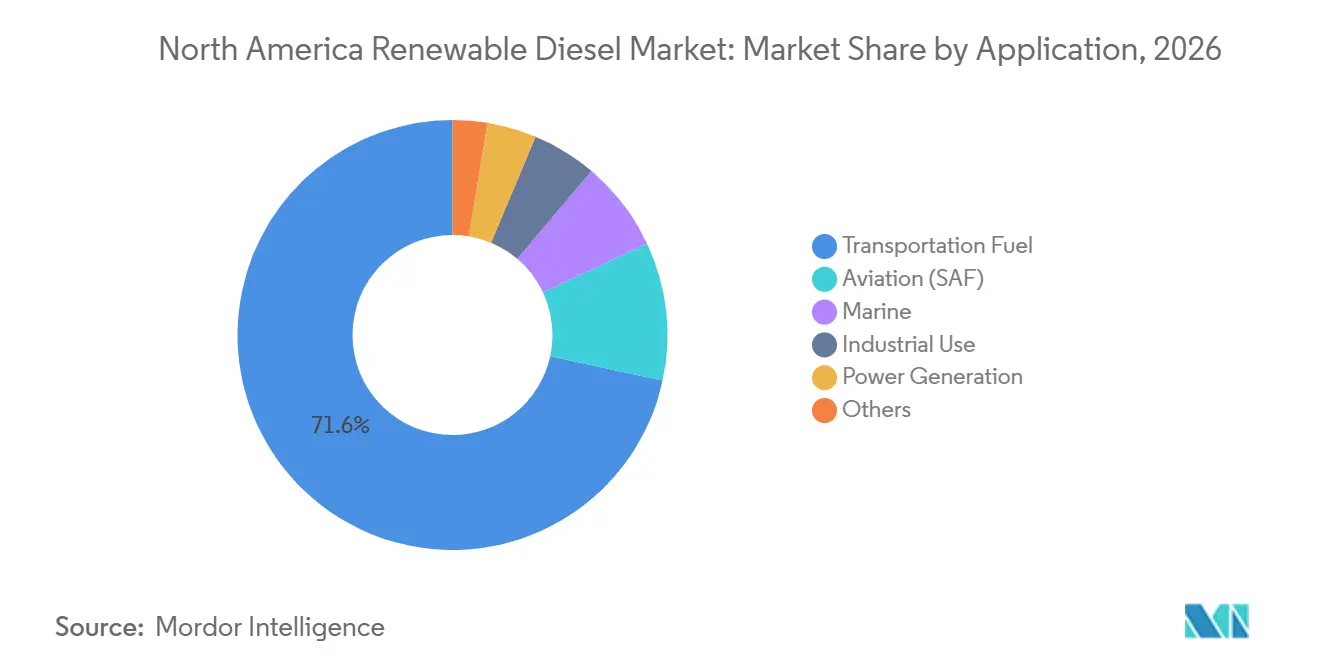
- Por aplicación, el combustible de transporte representó el 71,6% del tamaño del mercado de diésel renovable de América del Norte en 2026, mientras que la aviación, o combustible de aviación sostenible, tiene un pronóstico de crecimiento a una CAGR del 13,5% hasta 2032.
- Por usuario final, las refinerías de petróleo y los mezcladores representaron el 52,9% del tamaño del mercado de diésel renovable de América del Norte en 2026, mientras que las aerolíneas y las autoridades de aviación tienen un pronóstico de crecimiento a una CAGR del 12,9% hasta 2032.
- Por geografía, Estados Unidos representó el 83,2% del mercado de diésel renovable de América del Norte en 2026, mientras que México tiene un pronóstico de crecimiento a una CAGR del 10,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos Federales y Estatales para Combustibles de Baja Intensidad de Carbono | +2.8% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Compatibilidad Directa con la Infraestructura Diésel Existente | +1.9% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Descarbonización de Flotas de Vehículos Pesados | +1.7% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Economía de Conversión de Refinerías y Coprocesamiento | +1.4% | Costa del Golfo de Estados Unidos, Costa Oeste de Estados Unidos, Oeste de Canadá | Mediano plazo (2-4 años) |
| Coproducción de SAF y Diésel Renovable | +0.8% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Demanda de Combustible de Respaldo de Menor Contenido de Carbono e Industrial | +0.4% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Incentivos Federales y Estatales para Combustibles de Baja Intensidad de Carbono
Los programas federales y estatales proporcionan el apoyo a la demanda más directo para el mercado de diésel renovable de América del Norte. La Agencia de Protección Ambiental de EE. UU. estableció obligaciones de diésel de base biológica en un mínimo de 5,33 mil millones de galones físicos para 2026 y 5,75 mil millones de galones para 2027 bajo la regla del Estándar de Combustibles Renovables Set 2. Estas obligaciones ayudan a los refinadores a evaluar los ingresos antes de comprometer capital en proyectos de conversión. El Crédito de Producción de Combustibles Limpios proporciona un mayor apoyo para el combustible de aviación sostenible que para los combustibles renovables que no son SAF, lo que hace que la flexibilidad de productos sea más valiosa en instalaciones de múltiples productos. El Estándar de Combustibles de Baja Intensidad de Carbono de California ajusta los parámetros de referencia de intensidad de carbono, aumentando el valor de las vías de menor contenido de carbono y las cadenas de suministro de materias primas verificadas.
Compatibilidad Directa con la Infraestructura Diésel Existente
El diésel renovable puede utilizarse dentro de los sistemas de manejo de combustible existentes sin modificaciones, lo que respalda su adopción. El Departamento de Energía de EE. UU. declara que el diésel renovable es químicamente similar al diésel de petróleo y puede usarse en motores diésel sin limitaciones de mezcla.[2] Esta característica reduce los cambios operativos para los gestores de flotas, distribuidores y operadores de terminales. La política de diésel renovable de Detroit Diesel confirma que el uso aprobado de diésel renovable no requiere modificaciones del motor en toda su gama de motores cubiertos. Esta política también brinda a los equipos de adquisiciones una garantía más clara al cambiar las especificaciones de combustible. El mercado de diésel renovable de América del Norte se beneficia porque la adopción no depende de la sustitución generalizada de camiones, tanques o equipos de repostaje.
Descarbonización de Flotas de Vehículos Pesados
El transporte pesado sigue siendo una fuente importante de demanda para el mercado de diésel renovable de América del Norte. Los camiones de larga distancia, las operaciones ferroviarias, los equipos todoterreno y los activos marinos requieren combustibles que conserven la autonomía y las prácticas de repostaje similares al diésel. El diésel renovable permite a los operadores de flotas reducir las emisiones del ciclo de vida relacionadas con el combustible mientras mantienen los ciclos de trabajo existentes. El marco de créditos de California proporciona un incentivo adicional cuando se utilizan combustibles de transporte de bajo contenido de carbono en el estado. Los equipos portuarios ilustran esta demanda, ya que GCT Deltaport reportó una reducción del 65% en las emisiones de equipos diésel tras cambiar al 100% de combustible renovable en 2025. Estos casos de uso permiten a las agencias públicas y a los operadores industriales adoptar combustibles renovables sin esperar los ciclos de sustitución de vehículos.
Economía de Conversión de Refinerías y Coprocesamiento
La conversión de refinerías y el coprocesamiento continúan dando forma a la oferta en el mercado de diésel renovable de América del Norte. Chevron Corporation completó la expansión de su instalación en Geismar, Luisiana, a 22.000 barriles por día en agosto de 2025, tras invertir más de 950 millones de USD en el proyecto. La integración en refinerías puede proporcionar hidrógeno compartido, logística establecida y acceso a redes de materias primas existentes. El coprocesamiento también permite a los refinadores introducir materias primas renovables en unidades convencionales sin completar una conversión total del sitio. Parkland Corporation procesó 44 millones de litros de materias primas de base biológica en su refinería de Burnaby durante el tercer trimestre de 2025, un aumento del 47% respecto al mismo período de 2024. Estos enfoques pueden reducir los requisitos de capital inicial, pero sus rendimientos siguen expuestos a los precios de las materias primas y las condiciones crediticias.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad de Materias Primas y Volatilidad de Precios | -1.2% | Estados Unidos, Canadá, proveedores globales de materias primas | Corto plazo (≤ 2 años) |
| Competencia de la Electrificación y el Hidrógeno | -0.8% | Zonas urbanas de Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Penalizaciones por Intensidad de Carbono para Materias Primas de Cultivos | -0.5% | California, Canadá | Mediano plazo (2-4 años) |
| Cuellos de Botella en Logística Regional de Materias Primas y Pretratamiento | -0.3% | Medio Oeste de Estados Unidos, Oeste de Canadá, México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de Materias Primas y Volatilidad de Precios
La disponibilidad y los precios de las materias primas siguen siendo los principales riesgos operativos para los productores de diésel renovable. HF Sinclair Corporation reportó un margen bruto ajustado de renovables para todo el año 2025 de -0,16 USD negativos por galón después de los gastos operativos[3]. El aceite de soja, el aceite de canola, el sebo y el aceite de cocina usado se ven afectados por la demanda alimentaria, el clima, las condiciones comerciales y los sistemas de recolección que no siempre se alinean con los márgenes de combustible. Las enmiendas de 2025 al Estándar de Combustibles de Baja Intensidad de Carbono de California añaden requisitos de trazabilidad y sostenibilidad para ciertas vías de base agrícola. Los productores con activos de pretratamiento pueden utilizar una gama más amplia de insumos y reducir la dependencia de las compras de aceite vegetal en el mercado spot. El mercado de diésel renovable de América del Norte sigue siendo vulnerable cuando los costos de las materias primas aumentan más rápido que los valores del combustible, los Números de Identificación Renovable y los créditos de bajo contenido de carbono.
Competencia de la Electrificación y el Hidrógeno
Se espera que las tecnologías de vehículos eléctricos de batería e hidrógeno limiten la demanda de diésel renovable en aplicaciones seleccionadas a largo plazo. La mayor presión se anticipa en rutas urbanas y regionales más cortas donde los vehículos eléctricos de batería de mediana carga pueden satisfacer los requisitos de autonomía diaria. La regulación de Camiones Limpios Avanzados de California apoya una transición hacia ventas de vehículos de cero emisiones en estos segmentos. El diésel renovable conserva un papel más claro en el transporte de larga distancia, el transporte refrigerado, el ferroviario, las operaciones marinas y los equipos fuera de carretera, donde los requisitos de carga útil, repostaje y operación son más exigentes. La restricción competitiva de la electrificación y el hidrógeno está, por tanto, concentrada en categorías específicas de vehículos urbanos en lugar de abarcar todas las aplicaciones que consumen diésel.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
HVO100 Lidera Gracias a su Amplia Compatibilidad con el DiéselEl Diésel Renovable Puro (HVO100) representó el 53,2% del mercado de diésel renovable de América del Norte en 2026. Su posición refleja la capacidad del producto para funcionar como sustituto directo del diésel en motores y sistemas de combustible existentes. El Departamento de Energía de EE. UU. identifica el diésel renovable como un combustible de hidrocarburo que es químicamente similar al diésel de petróleo. Los compradores de flotas valoran el HVO100 porque evita los límites de mezcla y puede suministrarse a través de los canales de combustible convencionales. Su idoneidad para climas fríos también respalda su uso en operaciones canadienses cuando se cumplen las especificaciones de combustible aprobadas. La amplia compatibilidad del HVO100 con aplicaciones de transporte, industriales y de generación de energía de respaldo ofrece a los proveedores una gran base de clientes potenciales.
Las mezclas de diésel renovable siguen siendo relevantes para los clientes que cambian gradualmente su adquisición de combustible. El diésel renovable coprocesado también está ganando atención porque los refinadores pueden usar la infraestructura existente para introducir materias primas renovables. El aumento interanual del 47% de Parkland Corporation en el procesamiento de materias primas de base biológica durante el tercer trimestre de 2025 demuestra el interés operativo en esta vía. Se prevé que las variantes derivadas de algas y otras materias primas novedosas registren la CAGR más alta del 12,3% hasta 2032. Estas vías son de interés porque pueden evitar la competencia con cultivos alimentarios y apoyar resultados de menor intensidad de carbono. Su progreso comercial depende de menores costos de producción y una escalabilidad confiable. El mercado de diésel renovable de América del Norte continuará favoreciendo los tipos que preserven la compatibilidad con los motores mientras mejoran la flexibilidad de las materias primas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Materia Prima:
Los Aceites Vegetales Siguen Siendo los Más Grandes Mientras las Materias Primas Alternativas Ganan TerrenoLos aceites vegetales representaron el 35,4% del valor de las materias primas en 2026 dentro del mercado de diésel renovable de América del Norte. Los aceites de soja, canola y palma tienen cadenas de suministro establecidas y son compatibles tanto con las vías de hidroprocesamiento como de transesterificación. La canola canadiense es particularmente importante para la cadena de suministro del país. Imperial Oil Limited puso en marcha su instalación de diésel renovable Strathcona en Alberta en 2025 con una capacidad de hasta 20.000 barriles por día y uso planificado de materias primas biológicas canadienses.[4] Columbia Británica también introdujo un requisito de contenido renovable de origen canadiense en el diésel, lo que respalda el abastecimiento doméstico.
Las grasas animales y el aceite de cocina usado son cada vez más atractivos porque pueden generar menores emisiones del ciclo de vida que los aceites vegetales vírgenes. Estos insumos pueden, por tanto, obtener valores de crédito de bajo contenido de carbono más sólidos cuando su origen y tratamiento cumplen las normas del programa. Se prevé que las algas crezcan a una CAGR del 13,1% hasta 2032, la tasa más alta entre las materias primas enumeradas. El Estándar de Combustibles de Baja Intensidad de Carbono enmendado de California otorga mayor importancia a las materias primas sostenibles, la trazabilidad y el desempeño en intensidad de carbono. El aceite de tall y los residuos de desecho también pueden ayudar a los productores a reducir la exposición a los ciclos de precios de las materias primas alimentarias. El valor relativo de las materias primas dependerá cada vez más del desempeño de carbono documentado, la seguridad del suministro y la capacidad de pretratamiento.
Por Aplicación:
El Combustible de Transporte Mantiene el Liderazgo en Volumen Mientras el SAF Crece Más RápidoEl combustible de transporte representó el 71,6% de la demanda regional en 2026. Las flotas de camiones y los equipos todoterreno representan una gran parte de esta demanda porque pueden usar diésel renovable sin cambiar las prácticas operativas fundamentales. El diésel renovable puede apoyar operaciones de menor contenido de carbono donde los equipos eléctricos de batería aún no son prácticos para el ciclo de trabajo requerido. La transición de Global Container Terminals Deltaport en 2025 al combustible renovable para equipos diésel ilustra el papel de las operaciones portuarias en este segmento. Los usos marinos, industriales y de generación de energía siguen siendo menores pero son relevantes para aplicaciones difíciles de electrificar.
La aviación, representada por el combustible de aviación sostenible (SAF), tiene un pronóstico de crecimiento a una CAGR del 13,5% hasta 2032. El mayor Crédito de Producción de Combustibles Limpios para el SAF calificado crea un incentivo financiero para que las plantas adaptables dirijan su producción hacia el combustible para aviones. La Organización de Aviación Civil Internacional reafirmó el marco ambiental del Plan de Compensación y Reducción de Carbono para la Aviación Internacional y respaldó un marco global de SAF en octubre de 2025. El sitio de Port Arthur de Diamond Green Diesel LLC puede producir hasta 235 millones de galones de SAF de su capacidad anual de 470 millones de galones de combustibles renovables. Esta flexibilidad permite a los operadores responder a los precios relativos del combustible y los valores de los créditos, lo que significa que el crecimiento del suministro de diésel renovable puede no traducirse directamente en volúmenes de diésel renovable cuando la economía del SAF es más favorable.
Por Usuario Final:
Las Refinerías y los Mezcladores Lideran Mientras las Aerolíneas se Expanden Más RápidoLas refinerías de petróleo y los mezcladores representaron el 52,9% de la demanda regional en 2026. Los operadores integrados participan en la compra de materias primas, el procesamiento de combustible, la generación de créditos, la mezcla y la distribución. Esta estructura puede darles más control sobre los costos que los comerciantes independientes y les permite usar tanques, tuberías, terminales y redes de clientes existentes. Las grandes instalaciones vinculadas a refinerías se han convertido en fuentes importantes de suministro regional. La capacidad de diésel renovable de EE. UU. alcanzó 4,97 mil millones de galones por año a enero de 2026.
Las flotas comerciales son otro grupo de compradores importante porque su demanda puede asegurarse mediante contratos de suministro plurianuales. Los compradores gubernamentales y de defensa ofrecen una demanda menor pero más estable donde la adquisición de combustible incluye requisitos de sostenibilidad. Se prevé que las aerolíneas y las autoridades de aviación crezcan a una CAGR del 12,9% hasta 2032. La fase obligatoria del Plan de Compensación y Reducción de Carbono para la Aviación Internacional comienza en 2027, lo que aumenta la relevancia de la adquisición de SAF a largo plazo. Los operadores marinos también necesitan opciones de combustible de menor contenido de carbono que funcionen con los equipos diésel existentes. El mercado de diésel renovable de América del Norte está, por tanto, evolucionando desde una base de clientes principalmente de combustible para carretera hacia una combinación más amplia que incluye compradores de aviación y marinos.
Análisis Geográfico
Estados Unidos representó el 83,2% del mercado de diésel renovable de América del Norte en 2026. Su posición se basa en las obligaciones federales, los programas estatales de bajo contenido de carbono, los activos de refinería establecidos y la gran demanda de flotas. La capacidad de diésel renovable de EE. UU. totalizó 4,97 mil millones de galones por año a enero de 2026, lo que representa un aumento del 5,3% respecto al año anterior. La capacidad de la Costa del Golfo alcanzó 2,46 mil millones de galones por año, mientras que las instalaciones de la Costa Oeste sirven al programa de combustibles de baja intensidad de carbono de California. California sigue siendo un centro de demanda central, pero sus requisitos de sostenibilidad crean una mayor necesidad de materias primas de bajo contenido de carbono y trazables.
Canadá tiene una base de producción más pequeña pero ha introducido políticas que fomentan el suministro doméstico de combustibles renovables. Columbia Británica elevó los requisitos de contenido renovable en el diésel del 4% al 8% e incluyó disposiciones de abastecimiento de origen canadiense en 2025. El inicio de operaciones de Strathcona de Imperial Oil añadió una importante instalación canadiense de diésel renovable en 2025. La industria doméstica de Canadá incluye a Braya, Tidewater e Imperial Oil, y se necesitarán más inversiones en procesamiento y materias primas a medida que crezca la demanda impulsada por políticas. El Gobierno de Terranova y Labrador proporcionó a Braya Renewable Fuels un préstamo reembolsable de 25 millones de CAD en septiembre de 2025 para apoyar el mantenimiento y la diversificación de materias primas. Este apoyo refleja la importancia de la resiliencia de las materias primas para las instalaciones domésticas más nuevas.
Se prevé que México crezca a una CAGR del 10,7% hasta 2032, la tasa más alta entre los mercados regionales. Las regulaciones de octubre de 2025 para las leyes de energía secundaria de México incluyeron un marco para el otorgamiento de permisos de producción de biocombustibles. Tamaulipas también firmó un acuerdo con el Consejo de Granos de EE. UU. en septiembre de 2025 para avanzar en el desarrollo de biocombustibles. México parte de una base más pequeña que Estados Unidos o Canadá, y su crecimiento dependerá de los permisos, la ejecución de proyectos, el acceso a materias primas y la logística transfronteriza. El mercado de diésel renovable de América del Norte puede ganar una nueva fuente de demanda y oferta a medida que estas condiciones se desarrollen.
Panorama Competitivo
El mercado de diésel renovable de América del Norte está moderadamente concentrado en producción y más fragmentado en distribución y mezcla. Diamond Green Diesel es el mayor productor regional, con una capacidad combinada de 1,595 mil millones de galones por año en Norco y Port Arthur, Luisiana. Phillips 66 opera el Complejo de Energía Renovable Rodeo en California con una capacidad de 800 millones de galones por año de combustibles renovables. Marathon Petroleum, HF Sinclair, PBF Energy con Enilive, Chevron y Calumet también tienen posiciones destacadas a través de instalaciones operativas, empresas conjuntas o proyectos de expansión. Los productores más grandes se benefician de la logística establecida, las relaciones comerciales de combustible y la capacidad de gestionar más de un tipo de materia prima. Estas ventajas son significativas cuando los valores de los créditos y los costos del aceite vegetal se vuelven desfavorables para los productores.
Varias empresas han realizado movimientos específicos para mejorar la flexibilidad o asegurar financiamiento para la expansión. Calumet cerró una garantía de préstamo del Departamento de Energía de EE. UU. en enero de 2025 para Montana Renewables, apoyando una expansión planificada en capacidad de combustible de aviación sostenible. Chevron expandió Geismar a 22.000 barriles por día en agosto de 2025, fortaleciendo su posición en combustibles renovables en Luisiana. Imperial Oil puso en marcha su instalación de diésel renovable Strathcona en 2025, proporcionando capacidad de producción canadiense de hasta 20.000 barriles por día. Estas inversiones indican que los refinadores establecidos están añadiendo capacidad de combustible de menor contenido de carbono mientras conservan el acceso a su infraestructura energética existente. También elevan el listón competitivo para los productores más pequeños sin capital, suministro o recursos logísticos comparables.
La presión competitiva también es visible en las salidas y reinicios de instalaciones. CVR Energy devolvió la unidad de diésel renovable en su refinería de Wynnewood, Oklahoma, al procesamiento convencional de hidrocarburos en diciembre de 2025 tras una economía desfavorable de combustibles renovables. Braya reanudó operaciones en 2025 tras un cierre de cinco meses y apoyo financiero respaldado por el gobierno para mantenimiento y diversificación de materias primas. El panorama competitivo favorece a los productores que pueden adquirir aceite de cocina usado, grasas animales, aceite de maíz y otros insumos de menor contenido de carbono. La capacidad de pretratamiento de materias primas se ha convertido en un diferenciador práctico porque amplía el conjunto de insumos utilizables.
Líderes de la Industria de Diésel Renovable de América del Norte
-
Diamond Green Diesel LLC
-
Chevron Corporation
-
Marathon Petroleum Corporation
-
HF Sinclair Corporation
-
Phillips 66 Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Diésel Renovable de América del Norte Empresas cubiertas en este informe
- BP p.l.c.
- Braya Renewable Fuels LP
- Calumet, Inc.
- Chevron Corporation
- CVR Energy, Inc.
- Diamond Green Diesel LLC
- East Kansas Agri-Energy, LLC
- Eni S.p.A.
- HF Sinclair Corporation
- Imperial Oil Limited
- Jaxon Energy, LLC
- Kern Oil & Refining Co.
- Marathon Petroleum Corporation
- Parkland Corporation
- PBF Energy Inc.
- Phillips 66 Company
- Seaboard Corporation
- Tidewater Renewables Ltd.
- Vertex Energy, Inc.
- World Energy, LLC
Desarrollos recientes de la industria en Mercado de Diésel Renovable de América del Norte
- Octubre de 2026: XCF Global Inc. firmó un acuerdo definitivo para adquirir una instalación de combustibles renovables inactiva en Paramount, California, de Air Products Manufacturing LLC por 10 millones de USD al cierre y un pago diferido de 50 millones de USD. La instalación tiene aproximadamente 50 millones de galones por año de capacidad de producción de combustibles renovables y se espera que reinicie operaciones en un plazo de 9 a 12 meses tras la finalización de la transacción, ampliando la presencia de XCF Global Inc. en diésel renovable y combustibles de bajo contenido de carbono.
- Julio de 2026: La Agencia de Protección Ambiental de EE. UU. aprobó nuevas vías del Estándar de Combustibles Renovables para la instalación ampliada de diésel renovable de Chevron Renewable Energy Group en Geismar, Luisiana. La aprobación permite a la planta generar Números de Identificación Renovable D4 y D5 bajo el programa del Estándar de Combustibles Renovables, mejorando la economía de la instalación, que tiene una capacidad de producción de aproximadamente 340 millones de galones por año.
- Abril de 2026: La Agencia de Protección Ambiental de EE. UU. finalizó sus requisitos del Estándar de Combustibles Renovables para 2026 y 2027, con la regla final publicada el 1 de abril de 2026. La regla establece requisitos de volumen de diésel de base biológica de 8,86 mil millones de RIN para 2026 y 8,95 mil millones de RIN para 2027, aumentando a volúmenes aplicables totales de 9,07 mil millones y 9,20 mil millones de RIN, respectivamente, tras la reasignación de exenciones para pequeñas refinerías. Los requisitos establecen obligaciones federales de cumplimiento para los productores de combustibles renovables y los proveedores de combustible.
- Abril de 2025: St. Bernard Renewables LLC aseguró una facilidad de préstamo a plazo garantizado senior de 100 millones de USD para apoyar las operaciones continuas y el aumento de producción en su planta de diésel renovable de 20.000 barriles por día en Chalmette, Luisiana. El financiamiento fortalece la capacidad de la empresa para aumentar las tasas de utilización y optimizar la producción comercial.
Alcance del Informe del Mercado de Diésel Renovable de América del Norte
El diésel renovable es un combustible de transporte de bajo contenido de carbono producido a partir de materias primas renovables como aceites vegetales, grasas animales, aceite de cocina usado, algas y otros materiales de base residual mediante procesos avanzados de refinación. A diferencia del biodiésel convencional, el diésel renovable es químicamente similar al diésel de petróleo y puede usarse como combustible directo en motores diésel e infraestructura existentes sin modificaciones. Ofrece menores emisiones de gases de efecto invernadero, mejor rendimiento del combustible y apoya los esfuerzos de descarbonización en los sectores de transporte, aviación, marino e industrial.
El mercado de diésel renovable de América del Norte está segmentado por tipo, materia prima, aplicación, usuario final y geografía. Por tipo, el mercado está segmentado en diésel renovable puro (HVO100), mezclas de diésel renovable, diésel renovable coprocesado y otros tipos, incluido el diésel renovable derivado de algas. Por materia prima, el mercado está segmentado en aceites vegetales, incluidos los aceites de palma, soja y canola; grasas animales; aceite de cocina usado; algas; aceite de tall y residuos de desecho; y otras materias primas, incluidos los residuos sólidos municipales (RSM). Por aplicación, el mercado está segmentado en combustible de transporte, aviación y combustible de aviación sostenible (SAF), marino, uso industrial, generación de energía y otras aplicaciones, incluidos equipos militares y agrícolas. Por usuario final, el mercado está segmentado en refinerías de petróleo y mezcladores, operadores de flotas comerciales, aerolíneas y autoridades de aviación, gobierno y defensa, operadores de transporte marino, el sector industrial y de servicios públicos, y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de diésel renovable de América del Norte en tres países: Estados Unidos, Canadá y México. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Diésel Renovable Puro (HVO100) |
| Mezclas de Diésel Renovable |
| Diésel Renovable Coprocesado |
| Otros (p. ej., Derivados de Algas) |
| Aceites Vegetales (Palma, Soja, Canola, etc.) |
| Grasas Animales |
| Aceite de Cocina Usado |
| Algas |
| Aceite de Tall y Residuos de Desecho |
| Otros (p. ej., RSM) |
| Combustible de Transporte |
| Aviación (SAF) |
| Marino |
| Uso Industrial |
| Generación de Energía |
| Otros (Militar, Equipos Agrícolas) |
| Refinerías de Petróleo y Mezcladores |
| Operadores de Flotas Comerciales |
| Aerolíneas y Autoridades de Aviación |
| Gobierno y Defensa |
| Operadores de Transporte Marino |
| Sector Industrial y de Servicios Públicos |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México |
| Por Tipo | Diésel Renovable Puro (HVO100) | |
| Mezclas de Diésel Renovable | ||
| Diésel Renovable Coprocesado | ||
| Otros (p. ej., Derivados de Algas) | ||
| Por Materia Prima | Aceites Vegetales (Palma, Soja, Canola, etc.) | |
| Grasas Animales | ||
| Aceite de Cocina Usado | ||
| Algas | ||
| Aceite de Tall y Residuos de Desecho | ||
| Otros (p. ej., RSM) | ||
| Por Aplicación | Combustible de Transporte | |
| Aviación (SAF) | ||
| Marino | ||
| Uso Industrial | ||
| Generación de Energía | ||
| Otros (Militar, Equipos Agrícolas) | ||
| Por Usuario Final | Refinerías de Petróleo y Mezcladores | |
| Operadores de Flotas Comerciales | ||
| Aerolíneas y Autoridades de Aviación | ||
| Gobierno y Defensa | ||
| Operadores de Transporte Marino | ||
| Sector Industrial y de Servicios Públicos | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de diésel renovable en América del Norte?
Las obligaciones federales de combustibles renovables, los programas estatales de combustibles de baja intensidad de carbono y la demanda de descarbonización de flotas respaldan el crecimiento hasta 2032.
¿Cuál es el tamaño del mercado de diésel renovable de América del Norte en 2026?
El mercado está valorado en 18,01 mil millones de USD en 2026 y tiene un pronóstico de alcanzar 30,14 mil millones de USD para 2032.
¿Qué tipo de producto de diésel renovable lidera la demanda regional?
El Diésel Renovable Puro, o HVO100, lidera con una participación del 53,2% en 2026 debido a su idoneidad como combustible diésel directo.
¿Qué materia prima está creciendo más rápido para la producción de diésel renovable?
Se prevé que las algas crezcan a una CAGR del 13,1% hasta 2032, respaldadas por el interés en vías de menor contenido de carbono que no compiten por el uso de la tierra.
¿Por qué el combustible de aviación sostenible es importante para los productores de diésel renovable?
Se proyecta que el combustible de aviación sostenible crezca a una CAGR del 13,5% y puede ofrecer un mayor apoyo del Crédito de Producción de Combustibles Limpios que los combustibles renovables que no son SAF.
¿Qué país se espera que crezca más rápido en la demanda regional de diésel renovable?
Se prevé que México crezca a una CAGR del 10,7% hasta 2032 tras el establecimiento de su marco de permisos de biocombustibles de 2025.