
北米製造業検査サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
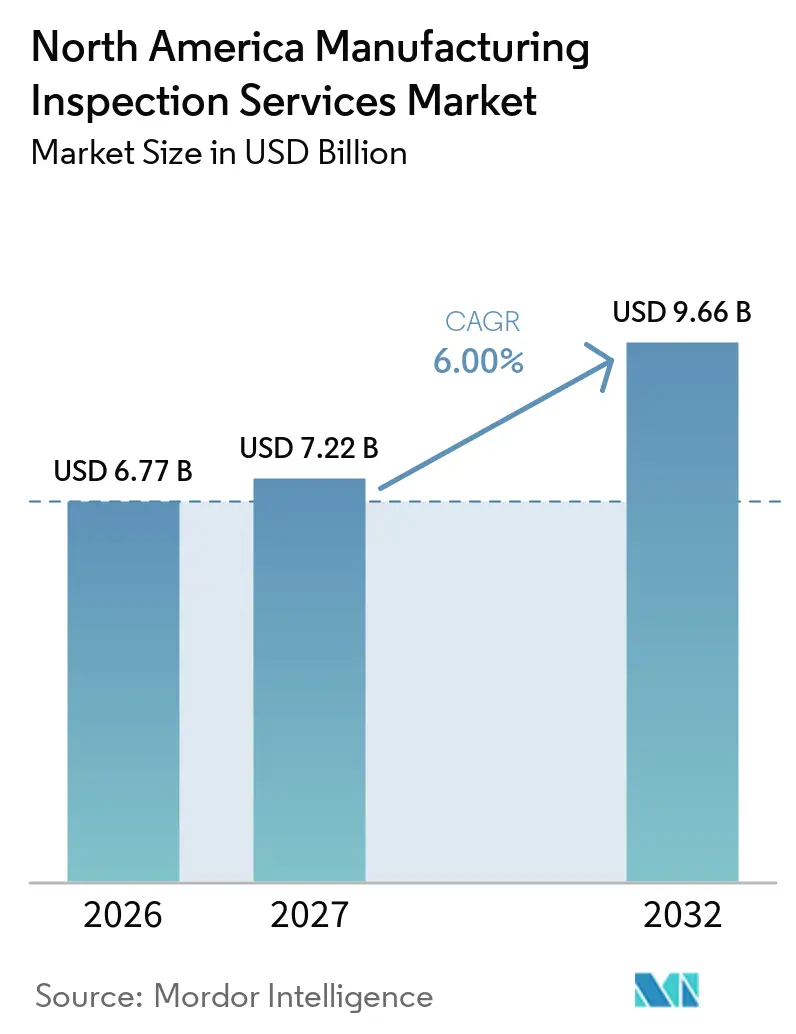
| 基準年の市場規模 (2026) | 6.77 十億米ドル |
| 市場規模 (2027) | 7.22 十億米ドル |
| 市場規模 (2032) | 9.66 十億米ドル |
| 成長率 (2027 - 2032) | 6.00 % |
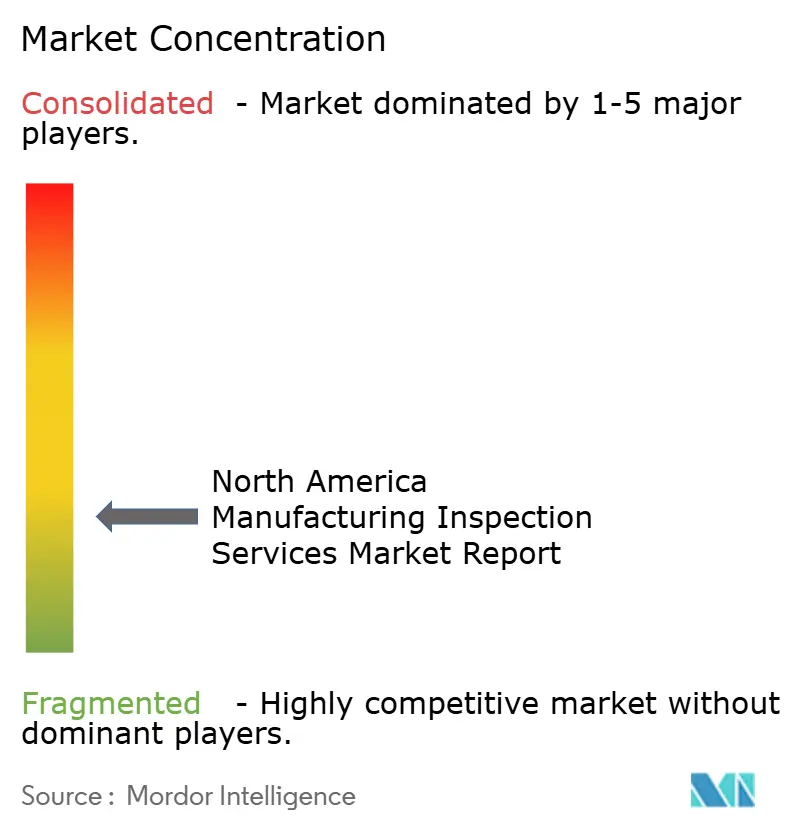
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米製造業検査サービス市場分析
北米製造業検査サービス市場レポートの産業規模は、2026年に67.7億米ドル、2027年に72.2億米ドルと予測され、2032年までに96.6億米ドルに達し、2027年から2032年にかけて6%のCAGRで成長します。
リショアリングおよびニアショアリングは、新規施設が生産規模を拡大する前に生産前、初回品、工程内、および最終製品の検査を必要とするため、検査のフットプリントを拡大しています。半導体製造、電気自動車バッテリー工場、および精密航空宇宙生産は、より高い技術能力を必要とする業務を追加しています。医療機器、医薬品、航空宇宙、および産業操業における規制要件は、認定検査プロバイダーへの継続的な需要を支えています。自動光学システム、欠陥認識ソフトウェア、および工場データ接続はサービス提供を変革しており、設備、認定、および専門スタッフへの投資が可能な企業に有利に働いています。北米製造業検査サービス市場はまた、認定非破壊検査人員の供給不足によっても制約を受けており、これがプロバイダーの新規案件受注能力を低下させる可能性があります。
レポートの主要ポイント
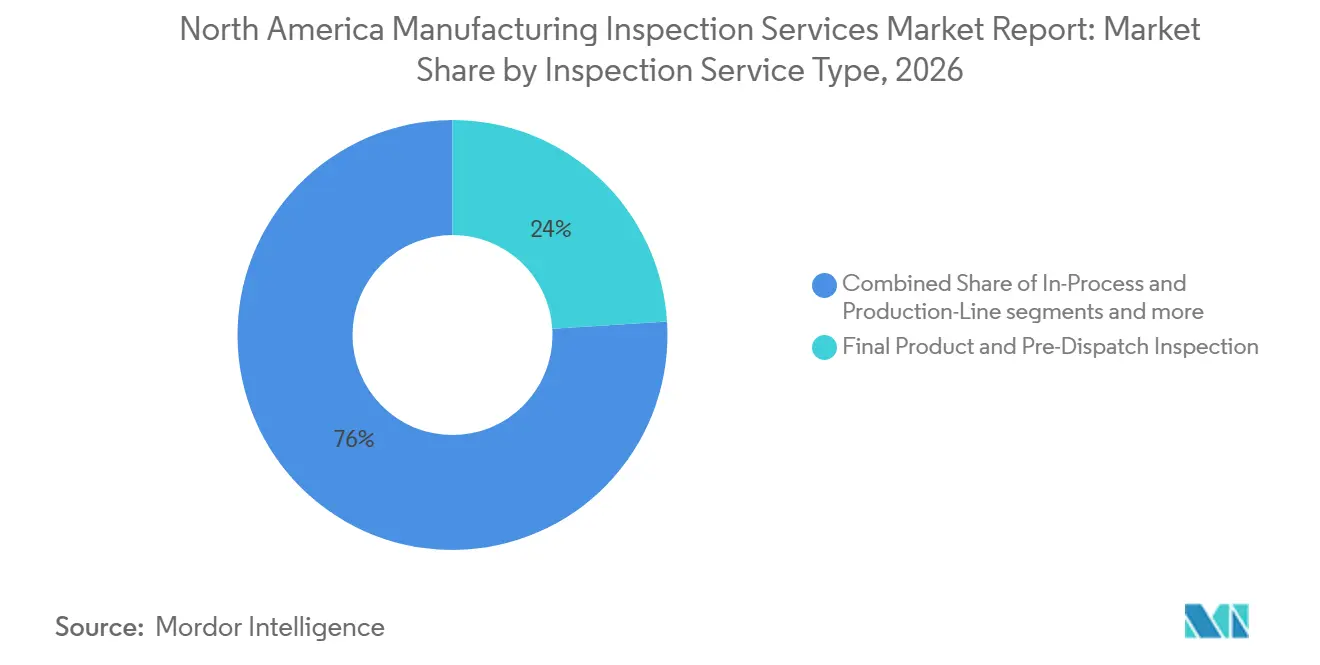
- 検査サービスタイプ別では、最終製品・出荷前検査が2026年の北米製造業検査サービス市場シェアの24%を占め、製造プロセス・生産監視検査は2032年までに7.3%のCAGRで成長すると予測されています。
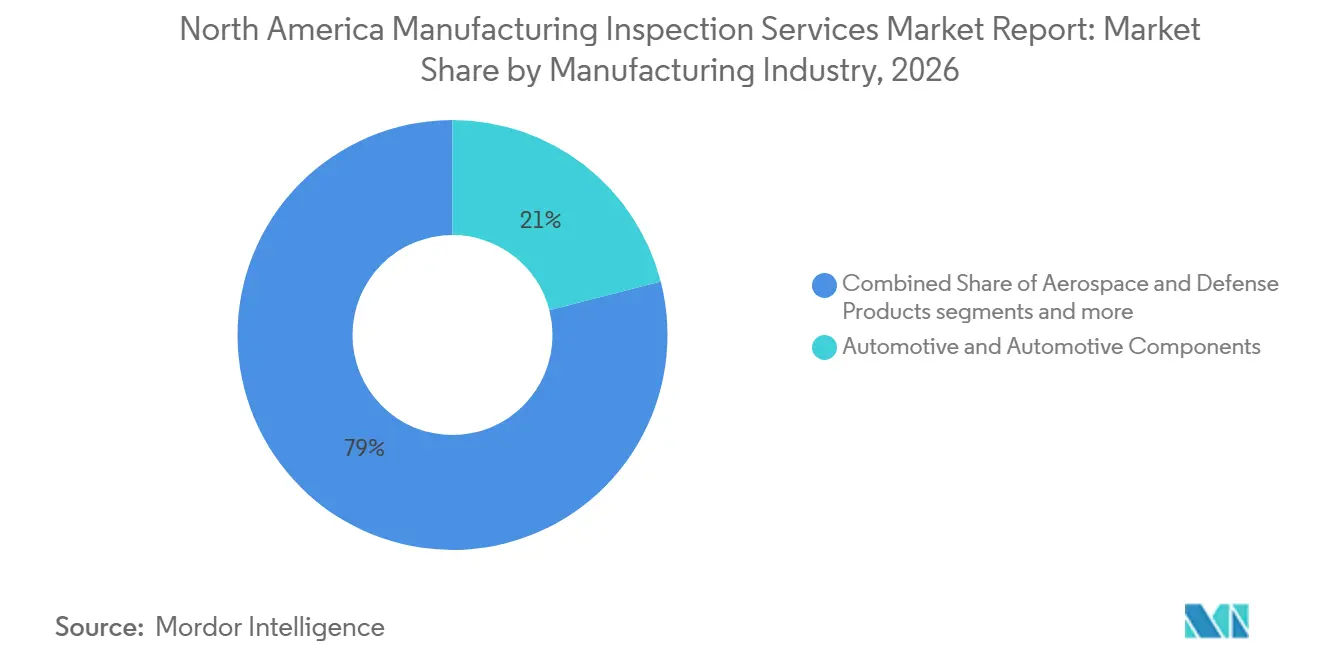
- 製造業種別では、自動車および自動車部品が2026年の北米製造業検査サービス市場規模の21%を占め、航空宇宙・防衛製品は2032年までに7.1%のCAGRで拡大すると予測されています。
- 地域別では、米国が2026年の収益の80%を占め、メキシコは2032年までに7.5%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製造能力のリショアリングおよびニアショアリング | +1.4% | 米国中西部、南東部、南西部、メキシコ国境州 | 短期(2年以内) |
| 規制および顧客品質要件の強化 | +1.2% | 米国全国、カナダのオンタリオ州およびアルバータ州 | 中期(2〜4年) |
| 半導体、バッテリーおよび先端エレクトロニクス製造の拡大 | +1% | 米国:アリゾナ州、オハイオ州、テキサス州、ニューヨーク州、オレゴン州;メキシコ:フアレスおよびモンテレイ | 中期(2〜4年) |
| 自動化およびAI対応検査の採用拡大 | +0.9% | 北米の製造集積地帯 | 短期(2年以内) |
| デジタル製造システムとの検査データ統合 | +0.7% | 北米およびMROが多い輸出セクター | 中期(2〜4年) |
| 専門検査およびメトロロジーのアウトソーシング拡大 | +0.5% | グローバル、北米が主要受益地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製造能力のリショアリングおよびニアショアリング
リショアされた各サイトは、生産前、初回品、工程内、および最終製品の業務を含む新たな検査サイクルを生み出します。この業務はこれまでオフショアで完了されていたか、北米のサービス能力の範囲外でした。米国・メキシコ間のトラック輸送フレートは2025年に8,728億米ドルに達し、コンピューター関連機械・部品は前年比31.2%増加した後、二国間トラック貿易額の29.4%を占めました。[1] 米国国立標準技術研究所は、完成品メーカーが生産段階全体にわたる品質保証を必要とする地元サプライヤーを求めるにつれ、リショアリングが継続すると予測しています。[2] 主要な米国・メキシコ国境通過地点でのピーク時のトラック待機時間が40〜56分に達することから、貨物が国境を越える前にメキシコ国内での検査が促進されています。これにより、1回の輸送あたりの検査ポイントが増加し、北米製造業検査サービス市場における国内生産量を超えた需要が生まれています。
規制および顧客品質要件の強化
医療機器、医薬品、および航空宇宙における規制の強度が高まっており、これらは最も検査依存度の高い製造活動の一部です。米国食品医薬品局は2026年2月2日に更新された医療機器検査フレームワークを実施し、品質マネジメントシステム規制をISO 13485に整合させ、従来の品質システム検査技術を置き換えました。[3] 同局はまた、2025年に医薬品製造向けの自主的な品質マネジメント成熟度プロトタイプを延長し、検査準備態勢に関する取り組みを継続しました。航空宇宙製造は、特に安全上重要な生産において、直接的な監督と文書化された品質管理を必要とします。これらの要件は、関連する認定および業界認可を保有するプロバイダーへの継続的な需要を生み出します。また、北米製造業検査サービス市場において顧客がサービス企業を選定する際に、コンプライアンス能力が重要な要素となっています。
半導体、バッテリーおよび先端エレクトロニクス製造の拡大
半導体およびバッテリー生産は、他の多くの製造活動よりも厳格な検査要件を有しています。2025年7月時点で、商務省は40件のプロジェクトにわたる19社の半導体施設に対してCHIPS法の直接資金として309億米ドルを交付しています。100件以上の発表済み半導体プロジェクトは、2032年までに50万人以上の米国雇用を創出し、国内チップ製造能力を3倍にすることが期待されています。トヨタ・バッテリー・マニュファクチャリング・ノースカロライナは2025年4月に北米電気自動車生産向けバッテリーの出荷を開始し、パナソニックはカンザス州デソートの施設での操業を開始しました。年間38GWhのバッテリー工場は1日あたり600万個の円筒形セルを生産でき、セルの形状は数ミクロン以内で管理される必要があります。したがって、新規ファブおよびバッテリー工場は、北米製造業検査サービス市場において高度に特定された計測・検証業務に適格なプロバイダーを必要としています。
自動化およびAI対応検査の採用拡大
品質管理は2年連続で製造業における人工知能の主要ユースケースであり続け、2025年には製造業者の50%が製品品質にAIを適用する計画を立てていました。ビジョンシステムはリアルタイムでマイクロクラックや部品の位置ずれを識別できます。これにより、検査時間の請求のみに基づくのではなく、成果に基づく契約モデルが支持されます。これらのシステムはまた、プロバイダーが必要なソフトウェアインフラを有している場合に予測品質業務を支援できる構造化された欠陥データを生成します。ドメイン固有の欠陥認識ライブラリを持たない企業は、検出性能が低下し、価格差別化能力が低下します。したがって、北米製造業検査サービス市場は、技術な検査スキルとデータ能力を組み合わせた検査企業をより高く評価するようになっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 資格を持つ検査員およびレベルIII非破壊検査人員の不足 | -1.4% | 米国全国、南東部、グレートプレーンズ、ガルフコーストで深刻 | 短期(2年以内) |
| 先進検査機器および校正の高コスト | -1% | 北米およびヨーロッパ、グローバルサプライチェーンの制約 | 中期(2〜4年) |
| 独立したサービスとしての検査費用支払いに対する顧客の抵抗 | -0.6% | 北米の中小製造業および非規制セクター | 長期(4年以上) |
| 遠隔およびAI支援検査におけるデータ相互運用性と責任リスク | -0.4% | 北米とヨーロッパの規制調和ギャップ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
資格を持つ検査員およびレベルIII非破壊検査人員の不足
労働力のギャップは将来のリスクを示すだけでなく、現在の検査能力を制限しています。米国非破壊検査学会は2025年5月に労働省、商務省、教育省に対し、国家労働力計画への非破壊検査の組み込みを支持する書簡を送りました。労働省はレベルII候補者向けの国家見習い訓練ガイドラインを承認し、正式な訓練ルートを設けました。ASNT財団は2026年3月に発表した2025年経済影響報告書において、労働力開発を分野の最重要優先事項として引き続き特定しました。レベルIII人員は手順を作成し、下位レベルのスタッフを認定し、数年間の監督下での経験を経て複雑な所見を解釈します。認定チームをプロジェクト単位で派遣できるプロバイダーは、北米製造業検査サービス市場において社内検査チームでは人員配置が困難な業務に対応できます。
先進検査機器および校正の高コスト
産業用CTスキャン、フェーズドアレイ超音波探傷、三次元座標測定機、およびAI統合ビジョンシステムは、相当な設備投資を必要とします。バッテリーセル生産はその課題を示しており、ミクロンレベルの管理と毎秒約70セルに近い生産量は、継続的かつ大量の検査インフラを必要とします。ISO/IEC 17025に基づく校正および米国国立標準技術研究所トレーサブルな計測要件は、定期的な監査、ソフトウェア、および機器コストを追加します。小規模プロバイダーは顧客への価格引き上げなしにこれらのコストを負担することが困難な場合があります。大規模な多角化プロバイダーは、より広い資産基盤にわたって単位校正コストを低減できます。このコスト構造は北米製造業検査サービス市場において規模の大きい企業を支援する一方、積層造形および複合材部品における新たなニーズはさらなる専門投資を必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査サービスタイプ別:
最終段階の需要がリードし、監視が拡大最終製品・出荷前検査は2026年の収益の24%を占めました。これは、輸出通関、小売受け入れ、または完成品メーカーの承認を必要とする製品の最終品質ゲートとして機能します。サプライ契約は多くの場合、出荷前に第三者による出荷前検査を要求します。貿易要件とのこの結びつきにより、サービスは製造投資のみへの依存度が低くなります。工程内・生産ライン検査も、生産中に不適合を特定することでスクラップおよび手直しコストを制限できるため、重要な役割を担っています。
製造プロセス・生産監視検査は2032年までに7.3%のCAGRで成長すると予測されています。このサービスに対する北米製造業検査サービス市場規模は、センサー、エッジコンピューティング、および工場データ接続を通じた定期的なサンプリングから継続的モニタリングへの移行によって支えられています。生産監視は、欠陥が最終ゲートに到達する前に品質状態を観察するのに役立ちます。品質封じ込めおよび再検査サービスは、自動車、医薬品、および航空宇宙生産においてリコールおよび責任リスクが継続するため、経済サイクルを通じて引き続き必要とされます。生産前材料・部品検査および初回品・初期生産検査も、各ラインが量産開始前に検証を必要とするため、新ラインの稼働開始に伴い需要が増加します。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
製造業種別:
自動車が規模をリードし、航空宇宙がペースを上げる自動車および自動車部品は2026年の収益の21%を占めました。IATF 16949に基づく多層サプライヤー監査要件がこの主導的地位を維持するのに役立っています。組立回廊はまた、部品およびサプライヤー品質活動の高密度な量を生み出します。完成品メーカーのプログラムは定期的に第三者による生産監視を要求します。電気自動車生産は、バッテリーモジュール、パワーエレクトロニクス、および構造用バッテリーパッケージングの検査ニーズを追加します。
航空宇宙・防衛製品は2032年までに7.1%のCAGRで成長すると予測されています。北米製造業検査サービス産業はこのセグメントにおいて、規制監督、防衛調達、および先進複合材と積層造形のより広い使用から恩恵を受けています。医薬品、医療機器およびライフサイエンスも、2026年2月のQMSR実施後に検査支出を統合しています。エレクトロニクス、電気機器および半導体は、CHIPS法プログラムの下で稼働を開始している国内ファブ向けの専門メトロロジーを必要としています。食品・飲料製品、化学品・プラスチック、産業機械、建設資材、繊維・アパレル、および消費財は幅広い需要を提供しており、メキシコ原産の検査および米国入国時の再検査が消費財サプライチェーンの業務を支えています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
米国は2026年の北米製造業検査サービス市場収益の80%を占めました。製造量、規制の複雑さ、および独立した品質検査に対するバイヤーの選好がこの地位を支えています。FDA規制製品、FAA認定航空宇宙部品、およびOSHA管轄の産業プロセスは継続的なコンプライアンス基盤を生み出しています。28州にわたる100以上の発表済み半導体プロジェクトが、オハイオ州、アリゾナ州、テキサス州を含む地域に精密製造需要を追加しています。この分散により、非破壊検査およびメトロロジー能力がまだ限られている場所に機会が生まれています。
メキシコは2032年までに7.5%のCAGRで成長すると予測されており、北米製造業検査サービス市場において最も高い国別成長率です。グローバルバリューチェーンの再配置が、半導体、電気自動車、および医薬品原薬活動をメキシコに向けています。米国・メキシコ間のトラック輸送フレートは2025年に8,728億米ドルに達し、コンピューター関連機械・部品が二国間トラック価値の29.4%を占めました。ラレド、イスレタ、オタイメサを含む高交通量の国境通過地点では、2025年にピーク時の待機時間が45〜56分を記録しました。したがって、バイヤーは国境遅延および入国後の拒否リスクを低減するためにメキシコでの輸出前検査を選択できます。
カナダは、大手完成品メーカーがすでに確立した社内検査能力を有しているため、より緩やかに進展しています。オンタリオ州・ケベック州回廊のバッテリーセル工場は、新ラインの稼働開始に伴い初回品および工程内検査ニーズを生み出しています。電気、産業安全、および自動車製品に関するカナダの規格は、認証に連動したサービス基盤を生み出しています。CSAおよびISO/IEC 17025の両方の認定を持つ組織は、北米製造業検査サービス市場においてこの能力が必要とされる国境を越えた顧客にサービスを提供できます。
競合環境
北米製造業検査サービス市場は低い市場集中度を示しています。SGS、Bureau Veritas、Intertek、TÜV Rheinland、およびElement Materials Technologyは、規制が厳しく技術的に要求の高い業務において規模を有しています。MISTRAS Group、Acuren Group、UL Solutions、およびNational Technical Systemsは、ドメイン専門知識と製造サイトへの近接性を通じて競争しています。SGSは2025年7月にApplied Technical Servicesを13.25億米ドルで買収する契約に署名し、製造、航空宇宙・防衛、および電力業務にわたる米国85施設と2,100名の専門家を追加しました。同社はこの取引により北米の年間収益が15億米ドルを超え、3年以内に年間EBITDAシナジー3,000万米ドルを目標とすると述べました。
北米製造業検査サービス市場において、プロバイダーが基本的な認定要件を満たした後は技術的差別化が重要になります。MISTRAS Groupは2025年4月にMISTRAS Data Solutionsを立ち上げ、Sensoria、PCMS、MISTRAS OneSuiteを含む9つのプラットフォームを統合しました。この動きにより、フィールド検査データが分析、産業用インターネットツール、デジタルツインモデル、および検査データ管理と連携されます。UL Solutionsは2025年9月にマーケティングクレーム検証サービスを産業用ソフトウェア、AI対応工場プラットフォーム、デジタルツイン、および拡張現実システムに拡大しました。溶接不連続部、はんだブリッジ、および電極位置ずれの欠陥認識ライブラリを持つプロバイダーは、北米製造業検査サービス市場においてコモディティ化した企業が再現困難な能力を提供できます。
Bureau Veritasは2025年7月にサイバーセキュリティ、原子力、および移行サービスにおける買収を発表し、技術ポートフォリオを拡大しました。UL Solutionsはまた、2025年10月にイリノイ州でグローバル火災科学センター・オブ・エクセレンスの建設を開始し、火災安全試験のための応用研究開発能力を備えてます。MISTRASは2025年4月にクリフ・シェーファーをインラボサービス担当上級副社長に任命し、航空宇宙、防衛、および製造顧客向けの研究所ベースの業務を支援しています。主要企業の合算市場シェア開示は提供された資料には含まれておらず、北米製造業検査サービス市場における競争は認定、資格を持つ人員、地理的カバレッジ、設備、およびデータ能力に基づいています。
北米製造業検査サービス産業のリーダー企業
-
SGS Société Générale de Surveillance SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV Rheinland AG
-
TÜV SÜD AG
- 注:主要企業の掲載順は順位を示すものではありません。
北米製造業検査サービス市場 このレポートでカバーされる企業
- SGS Société Générale de Surveillance SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV Rheinland AG
- TÜV SÜD AG
- Applus+
- MISTRAS Group, Inc.
- TEAM, Inc.
- Acuren Group Inc.
- Baker Hughes Company
- DEKRA SE
- Element Materials Technology Group Ltd.
- UL Solutions Inc.
- CSA Group
- Eurofins Scientific SE
- Eddyfi Technologies Inc.
- FPrimeC Solutions Inc.
- Industrial Inspection & Analysis, Inc.
- Jesse Garant Metrology Center
- Exact Metrology
- National Technical Systems, Inc.
最近の産業開発事情 北米製造業検査サービス市場
- 2026年2月:米国食品医薬品局は2026年2月2日に品質システム検査技術を正式に廃止し、更新された医療機器製造業者検査コンプライアンスプログラムを導入しました。このフレームワークは医療機器検査をISO 13485品質マネジメントシステム規制要件に整合させ、継続的な検査準備態勢をより重視しています。
- 2025年7月:SGSは、製造、航空宇宙・防衛、電力、および保険セクターにサービスを提供する2,100名の専門家と米国85施設を持つ北米の主要な試験・検査・校正・法科学ソリューションプロバイダーであるApplied Technical Servicesを買収する最終契約に署名しました。この取引により、SGSの北米年間売上高が15億米ドルを超え、クロージングから3年以内に少なくとも年間EBITDAシナジー3,000万米ドルを目標とすることが期待されています。
- 2025年7月:Bureau Veritasは、原子力サービスのためのドイツのDornier Hinneburg、北欧のサイバーセキュリティのためのInstitute for Cyber Risk、および韓国のサステナビリティコンサルティングのためのEcoPlusを買収する署名済み契約を発表しました。これらの契約により、サイバーセキュリティ、原子力、およびサステナビリティにおける的を絞った追加を通じてTICポートフォリオが多様化されます。
北米製造業検査サービス市場レポートの調査範囲
北米製造業検査サービス市場レポートは、検査サービスタイプ別(生産前材料・部品検査、初回品・初期生産検査、その他)、製造業種別(自動車および自動車部品、航空宇宙・防衛製品、その他)、地域別(米国、カナダ、メキシコ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 生産前材料・部品検査 |
| 初回品・初期生産検査 |
| 工程内・生産ライン検査 |
| 最終製品・出荷前検査 |
| 製造プロセス・生産監視検査 |
| 品質封じ込めおよび再検査サービス |
| 自動車および自動車部品 |
| 航空宇宙・防衛製品 |
| エレクトロニクス、電気機器および半導体 |
| 産業機械、設備および金属加工品 |
| 化学品、プラスチックおよび産業材料 |
| 食品・飲料製品 |
| 医薬品、医療機器およびライフサイエンス製品 |
| 繊維、アパレル、フットウェアおよびアクセサリー |
| 家具、家庭用品、玩具およびその他の消費財 |
| 建設資材および建設製品 |
| 包装、紙および印刷製品 |
| その他の製造製品 |
| 米国 |
| カナダ |
| メキシコ |
| 検査サービスタイプ別 | 生産前材料・部品検査 |
| 初回品・初期生産検査 | |
| 工程内・生産ライン検査 | |
| 最終製品・出荷前検査 | |
| 製造プロセス・生産監視検査 | |
| 品質封じ込めおよび再検査サービス | |
| 製造業種別 | 自動車および自動車部品 |
| 航空宇宙・防衛製品 | |
| エレクトロニクス、電気機器および半導体 | |
| 産業機械、設備および金属加工品 | |
| 化学品、プラスチックおよび産業材料 | |
| 食品・飲料製品 | |
| 医薬品、医療機器およびライフサイエンス製品 | |
| 繊維、アパレル、フットウェアおよびアクセサリー | |
| 家具、家庭用品、玩具およびその他の消費財 | |
| 建設資材および建設製品 | |
| 包装、紙および印刷製品 | |
| その他の製造製品 | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米製造業検査サービスの予測成長率はどのくらいですか?
北米製造業検査サービス市場は2027年から2032年にかけて6%のCAGRで拡大し、2032年までに96.6億米ドルに達すると予測されています。
最大の収益シェアを持つ検査サービスはどれですか?
最終製品・出荷前検査は2026年の収益の24%を占めました。
最も速く成長すると予測される検査サービスはどれですか?
製造プロセス・生産監視検査は2032年までに7.3%のCAGRで成長すると予測されています。
検査サービスへの最大の需要を生み出す製造セクターはどれですか?
自動車および自動車部品は2026年の収益の21%を占め、サプライヤー監査要件および電気自動車生産ニーズによって支えられています。
北米で最も速く拡大すると予測される国はどこですか?
メキシコはニアショアリングおよび国境を越えた貿易活動に支えられ、2032年までに7.5%のCAGRを記録すると予測されています。
検査プロバイダーの能力を制限しているものは何ですか?
資格を持つ検査員およびレベルIII非破壊検査(NDT)人員の不足が、熟練したフィールドおよびラボラトリー能力の利用可能性を制限しています。