
Tamaño y Participación del Mercado de Servicios de Inspección de Manufactura en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 6.77 Mil millones de dólares |
| Tamaño del Mercado (2027) | 7.22 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.66 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.00 % |
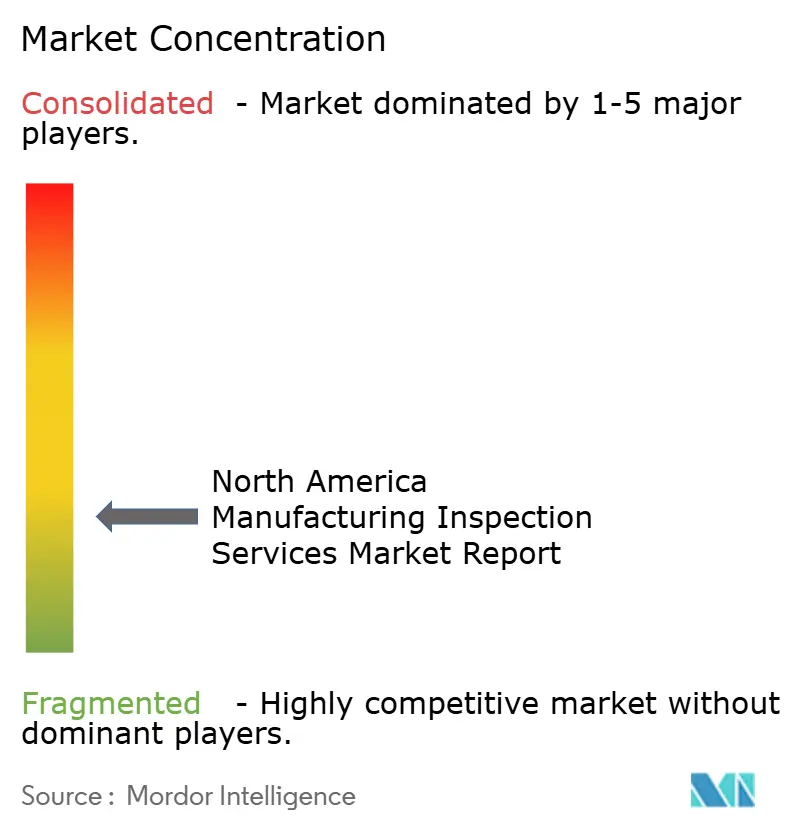
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Inspección de Manufactura en América del Norte por Mordor Intelligence
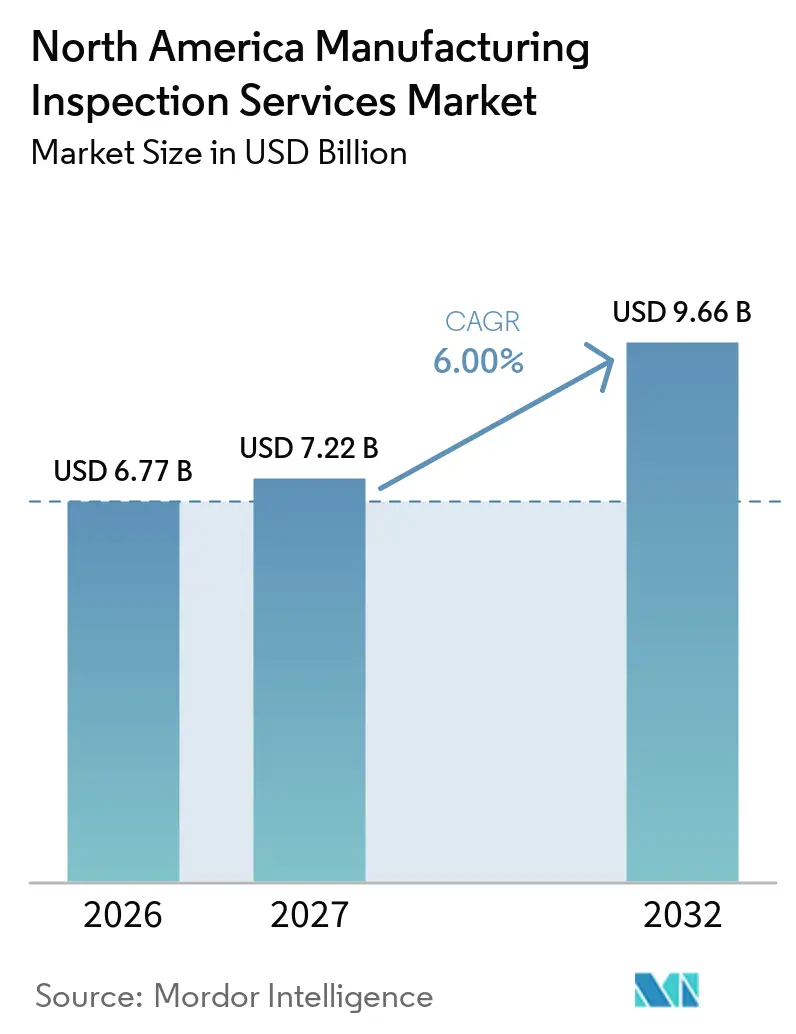
Se proyecta que el tamaño de la industria del Mercado de Servicios de Inspección de Manufactura en América del Norte sea de 6,77 mil millones de USD en 2026, 7,22 mil millones de USD en 2027, y alcance los 9,66 mil millones de USD para 2032, creciendo a una CAGR del 6% de 2027 a 2032.
El repatriamiento y la relocalización cercana están ampliando la huella de inspección porque las nuevas instalaciones requieren verificaciones de pre-producción, primer artículo, en proceso y producto final antes de que la producción pueda escalar. La fabricación de semiconductores, las plantas de baterías para vehículos eléctricos y la producción aeroespacial de precisión están añadiendo trabajo que requiere mayor capacidad técnica. Los requisitos regulatorios en dispositivos médicos, productos farmacéuticos, aeroespacial y operaciones industriales respaldan la demanda recurrente de proveedores de inspección acreditados. Los sistemas ópticos automatizados, el software de reconocimiento de defectos y las conexiones de datos de fábrica están cambiando la prestación de servicios y favoreciendo a las empresas que pueden invertir en equipos, acreditación y personal especializado. El mercado de servicios de inspección de manufactura en América del Norte también está limitado por la escasa oferta de personal certificado en ensayos no destructivos, lo que puede ralentizar la capacidad de los proveedores para asumir nuevas asignaciones.
Conclusiones Clave del Informe
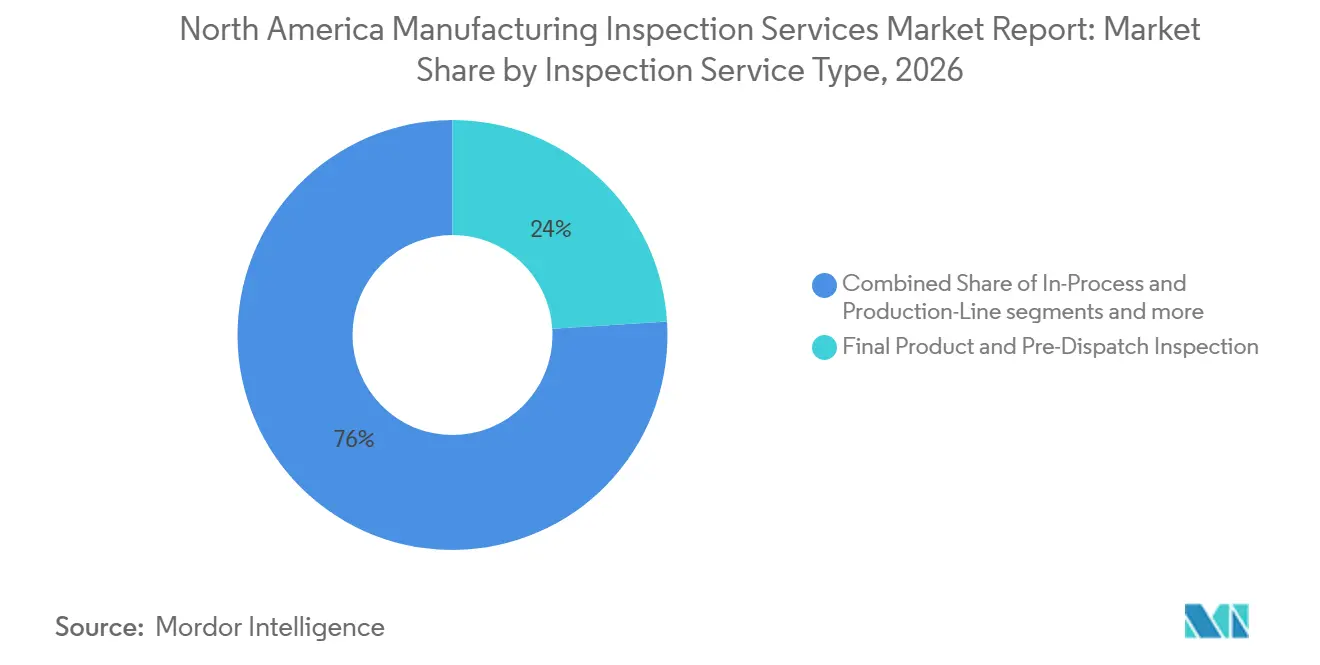
- Por tipo de servicio de inspección, la inspección de producto final y pre-despacho representó el 24% de la participación del mercado de servicios de inspección de manufactura en América del Norte en 2026, mientras que se proyecta que la inspección de proceso de manufactura y vigilancia de producción crezca a una CAGR del 7,3% hasta 2032.
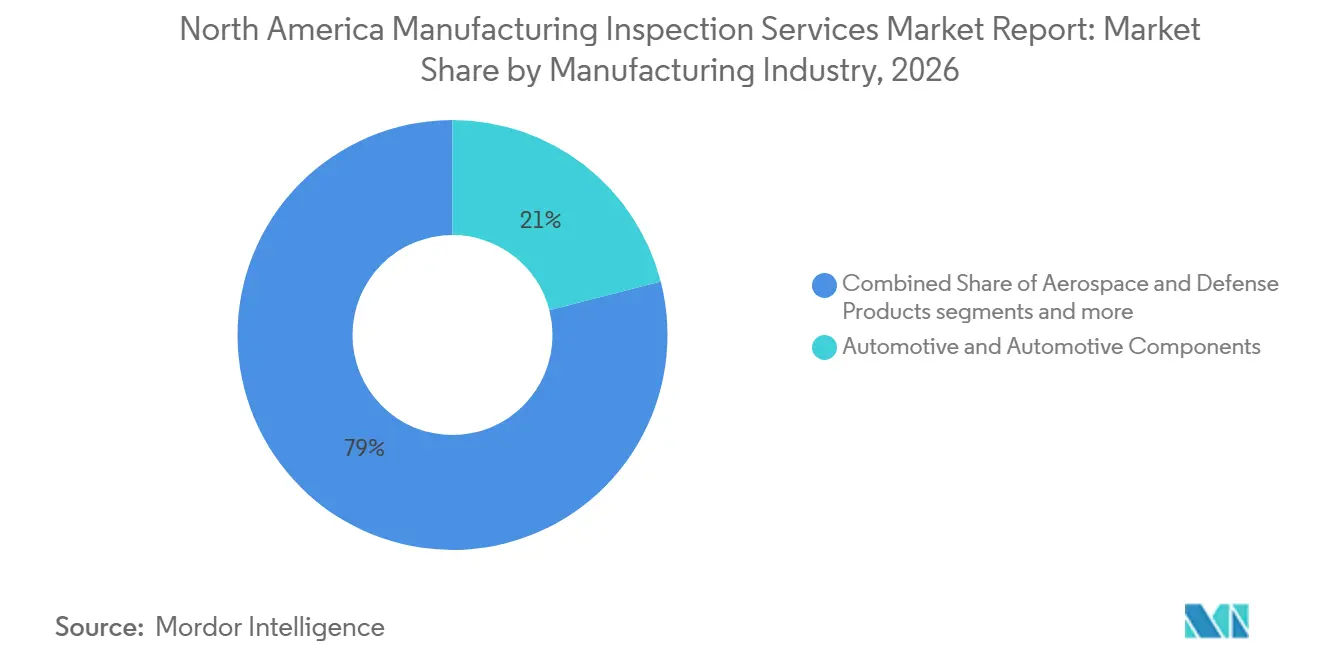
- Por industria manufacturera, el sector automotriz y de componentes automotrices representó el 21% del tamaño del mercado de servicios de inspección de manufactura en América del Norte en 2026, mientras que se prevé que los productos aeroespaciales y de defensa se expandan a una CAGR del 7,1% hasta 2032.
- Por geografía, Estados Unidos concentró el 80% de los ingresos en 2026, mientras que se prevé que México registre una CAGR del 7,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Repatriamiento y Relocalización Cercana de la Capacidad Manufacturera | +1.4% | Medio Oeste, Sureste y Suroeste de Estados Unidos, estados fronterizos de México | Corto plazo (≤ 2 años) |
| Aumento de los Requisitos Regulatorios y de Calidad del Cliente | +1.2% | Estados Unidos a nivel nacional, Ontario y Alberta en Canadá | Mediano plazo (2-4 años) |
| Expansión de la Manufactura de Semiconductores, Baterías y Electrónica Avanzada | +1% | Estados Unidos: Arizona, Ohio, Texas, Nueva York y Oregón; México: Juárez y Monterrey | Mediano plazo (2-4 años) |
| Adopción Creciente de Inspección Automatizada e Impulsada por Inteligencia Artificial | +0.9% | Corredores de alta densidad manufacturera en América del Norte | Corto plazo (≤ 2 años) |
| Integración de Datos de Inspección con Sistemas de Manufactura Digital | +0.7% | América del Norte y sectores de exportación con alta actividad de mantenimiento, reparación y revisión | Mediano plazo (2-4 años) |
| Aumento de la Externalización de Inspección Especializada y Metrología | +0.5% | Global, con América del Norte como principal beneficiario | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Repatriamiento y Relocalización Cercana de la Capacidad Manufacturera
Cada instalación repatriada crea un nuevo ciclo de inspección que incluye trabajo de pre-producción, primer artículo, en proceso y producto final. Este trabajo se completaba anteriormente en el extranjero o estaba fuera de la capacidad de servicio de América del Norte. El flete terrestre entre Estados Unidos y México alcanzó los 872,8 mil millones de USD en 2025, y la maquinaria y piezas relacionadas con computadoras representaron el 29,4% del valor del comercio bilateral por camión tras crecer un 31,2% respecto al año anterior.[1] El Instituto Nacional de Estándares y Tecnología espera que el repatriamiento continúe a medida que los fabricantes de equipos originales busquen proveedores locales que necesiten aseguramiento de calidad en todas las etapas de producción.[2] Los tiempos de espera de camiones en hora pico de 40 a 56 minutos en los principales puertos entre Estados Unidos y México incentivan la inspección en México antes de que los bienes crucen la frontera. Esto crea puntos de inspección adicionales por envío y extiende la demanda más allá de los volúmenes de producción doméstica en el mercado de servicios de inspección de manufactura en América del Norte.
Aumento de los Requisitos Regulatorios y de Calidad del Cliente
La intensidad regulatoria está aumentando en dispositivos médicos, productos farmacéuticos y aeroespacial, que se encuentran entre las actividades manufactureras más dependientes de la inspección. La Administración de Alimentos y Medicamentos implementó su marco actualizado de inspección de dispositivos médicos el 2 de febrero de 2026, alineando el Reglamento del Sistema de Gestión de Calidad con la norma ISO 13485 y reemplazando la técnica de inspección del sistema de calidad anterior.[3] La agencia también amplió su prototipo voluntario de Madurez del Sistema de Gestión de Calidad para la fabricación de medicamentos en 2025 y continuó trabajando en la preparación para inspecciones. La manufactura aeroespacial requiere supervisión directa y controles de calidad documentados, particularmente para la producción de componentes críticos para la seguridad. Estos requisitos crean demanda recurrente para los proveedores que poseen las acreditaciones y autorizaciones industriales pertinentes. También hacen de la capacidad de cumplimiento un factor importante cuando los clientes seleccionan empresas de servicios en el mercado de servicios de inspección de manufactura en América del Norte.
Expansión de la Manufactura de Semiconductores, Baterías y Electrónica Avanzada
La producción de semiconductores y baterías tiene requisitos de inspección más exigentes que muchas otras actividades manufactureras. A julio de 2025, el Departamento de Comercio había otorgado 30,9 mil millones de USD en financiamiento directo de la Ley CHIPS a 19 empresas en 40 proyectos para instalaciones de semiconductores. Se espera que más de 100 proyectos de semiconductores anunciados creen más de 500.000 empleos en Estados Unidos y tripliquen la capacidad doméstica de fabricación de chips para 2032. Toyota Battery Manufacturing North Carolina comenzó a enviar baterías para la producción de vehículos eléctricos en América del Norte en abril de 2025, mientras que Panasonic inició operaciones en su instalación en De Soto, Kansas. Una planta de baterías con capacidad anual de 38 GWh puede producir 6 millones de celdas cilíndricas cada día, y la geometría de las celdas debe controlarse dentro de unos pocos micrones. Las nuevas fábricas de semiconductores y plantas de baterías, por tanto, necesitan proveedores de inspección que puedan calificarse para trabajos de medición y verificación altamente específicos en el mercado de servicios de inspección de manufactura en América del Norte.
Adopción Creciente de Inspección Automatizada e Impulsada por Inteligencia Artificial
El control de calidad se mantuvo como el principal caso de uso de la inteligencia artificial en la manufactura por segundo año consecutivo, y el 50% de los fabricantes planeaba aplicar inteligencia artificial a la calidad del producto en 2025. Los sistemas de visión pueden identificar microfisuras y desalineación de componentes en tiempo real. Esto respalda modelos de contrato basados en resultados en lugar de solo horas de inspección facturables. Estos sistemas también crean datos estructurados de defectos que pueden respaldar el trabajo de calidad predictiva cuando los proveedores cuentan con la infraestructura de software requerida. Las empresas sin bibliotecas de reconocimiento de defectos específicas del dominio enfrentan un menor rendimiento de detección y menos capacidad para diferenciar sus precios. El mercado de servicios de inspección de manufactura en América del Norte, por tanto, está otorgando mayor valor a las empresas de inspección que combinan habilidades técnicas de inspección con capacidad de datos.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Inspectores Calificados y Personal de Ensayos No Destructivos de Nivel III | -1.4% | Estados Unidos a nivel nacional, aguda en el Sureste, las Grandes Llanuras y la Costa del Golfo | Corto plazo (≤ 2 años) |
| Alto Costo de Equipos de Inspección Avanzada y Calibración | -1% | América del Norte y Europa, restricciones en la cadena de suministro global | Mediano plazo (2-4 años) |
| Resistencia del Cliente a Pagar por la Inspección como Servicio Independiente | -0.6% | Manufactura pequeña y mediana en América del Norte y sectores no regulados | Largo plazo (≥ 4 años) |
| Riesgos de Interoperabilidad de Datos y Responsabilidad en la Inspección Remota e Impulsada por Inteligencia Artificial | -0.4% | Brecha de armonización regulatoria en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Inspectores Calificados y Personal de Ensayos No Destructivos de Nivel III
La brecha en la fuerza laboral está limitando la capacidad de inspección actual en lugar de representar únicamente un riesgo futuro. La Sociedad Americana para Ensayos No Destructivos escribió a los Departamentos de Trabajo, Comercio y Educación en mayo de 2025 para apoyar la inclusión de los ensayos no destructivos en la planificación nacional de la fuerza laboral. El Departamento de Trabajo aprobó directrices nacionales de aprendizaje para candidatos de Nivel II, creando una ruta de formación formal. La Fundación de la Sociedad Americana para Ensayos No Destructivos continuó identificando el desarrollo de la fuerza laboral como la prioridad más importante del campo en su informe de impacto económico de 2025 publicado en marzo de 2026. El personal de Nivel III redacta procedimientos, califica al personal de niveles inferiores e interpreta hallazgos complejos tras años de experiencia supervisada. Los proveedores que pueden desplegar equipos certificados por proyecto pueden atender trabajos que los equipos de inspección internos pueden no ser capaces de cubrir en el mercado de servicios de inspección de manufactura en América del Norte.
Alto Costo de Equipos de Inspección Avanzada y Calibración
La tomografía computarizada industrial, la ultrasonografía de arreglo en fase, las máquinas de medición por coordenadas y los sistemas de visión integrados con inteligencia artificial requieren una inversión de capital sustancial. La producción de celdas de batería ilustra el desafío porque los controles a nivel de micrones y una producción cercana a 70 celdas por segundo requieren una infraestructura de inspección continua y de alto volumen. La calibración bajo ISO/IEC 17025 y los requisitos de medición trazables al Instituto Nacional de Estándares y Tecnología añaden costos recurrentes de auditoría, software y equipos. Los proveedores más pequeños pueden tener dificultades para asumir estos costos sin elevar los precios para los clientes. Los grandes proveedores diversificados pueden reducir los costos unitarios de calibración en una base de activos más amplia. Esta estructura de costos favorece a las empresas de mayor escala en el mercado de servicios de inspección de manufactura en América del Norte, mientras que las necesidades emergentes en manufactura aditiva y piezas compuestas requieren inversiones especializadas adicionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio de Inspección:
La Demanda en la Etapa Final Lidera Mientras la Vigilancia se ExpandeLa Inspección de Producto Final y Pre-Despacho representó el 24% de los ingresos en 2026. Opera como la última barrera de calidad para productos que necesitan autorización de exportación, aceptación minorista o aprobación del fabricante de equipos originales. Los contratos de suministro a menudo requieren una verificación de pre-despacho por terceros antes del envío. Esta vinculación con los requisitos comerciales hace que el servicio sea menos dependiente únicamente de la inversión manufacturera. La Inspección en Proceso y en Línea de Producción también desempeña un papel relevante porque identificar las no conformidades durante la producción puede limitar los costos de desperdicio y retrabajo.
Se proyecta que la Inspección de Proceso de Manufactura y Vigilancia de Producción crezca a una CAGR del 7,3% hasta 2032. El tamaño del mercado de servicios de inspección de manufactura en América del Norte para este servicio está respaldado por un cambio del muestreo periódico hacia el monitoreo continuo mediante sensores, computación en el borde y conexiones de datos de fábrica. La vigilancia de producción ayuda a los fabricantes a observar las condiciones de calidad antes de que los defectos lleguen a la barrera final. Los Servicios de Contención de Calidad y Reinspección siguen siendo necesarios durante los ciclos económicos porque los retiros del mercado y la exposición a responsabilidades persisten en la producción automotriz, farmacéutica y aeroespacial. La Inspección de Materiales y Componentes en Pre-Producción y la Inspección de Primer Artículo y Producción Inicial también ganan demanda a medida que nuevas líneas comienzan a operar, ya que cada línea necesita validación antes de que comience la producción en serie.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria Manufacturera:
El Sector Automotriz Mantiene la Escala Mientras el Aeroespacial Gana RitmoEl sector Automotriz y de Componentes Automotrices representó el 21% de los ingresos en 2026. Los requisitos de auditoría de proveedores en múltiples niveles bajo la norma IATF 16949 contribuyen a mantener esta posición de liderazgo. Los corredores de ensamblaje también generan grandes volúmenes de piezas y actividad de calidad de proveedores. Los programas de fabricantes de equipos originales requieren regularmente vigilancia de producción por parte de terceros. La producción de vehículos eléctricos añade necesidades de inspección para módulos de batería, electrónica de potencia y empaques estructurales de batería.
Se espera que los Productos Aeroespaciales y de Defensa crezcan a una CAGR del 7,1% hasta 2032. La industria de servicios de inspección de manufactura en América del Norte se beneficia en este segmento de la supervisión regulatoria, la contratación de defensa y el uso más amplio de compuestos avanzados y manufactura aditiva. Los Productos Farmacéuticos, Dispositivos Médicos y Ciencias de la Vida también están consolidando el gasto en inspección tras la implementación del Reglamento del Sistema de Gestión de Calidad en febrero de 2026. La Electrónica, los Equipos Eléctricos y los Semiconductores necesitan metrología especializada para las fábricas domésticas que están entrando en servicio bajo los programas de la Ley CHIPS. Los Productos Alimenticios y de Bebidas, los Productos Químicos y Plásticos, la Maquinaria Industrial, los Materiales de Construcción, los Textiles, la Confección y los Productos de Consumo proporcionan una demanda amplia, con inspecciones de origen mexicano y reinspección en la entrada a Estados Unidos que respaldan el trabajo para las cadenas de suministro de bienes de consumo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Estados Unidos concentró el 80% de los ingresos del mercado de servicios de inspección de manufactura en América del Norte en 2026. El volumen manufacturero, la complejidad regulatoria y la preferencia de los compradores por verificaciones de calidad independientes respaldan esta posición. Los productos regulados por la Administración de Alimentos y Medicamentos, los componentes aeroespaciales certificados por la Administración Federal de Aviación y los procesos industriales regidos por la Administración de Seguridad y Salud Ocupacional crean una base de cumplimiento continua. Más de 100 proyectos de semiconductores anunciados en 28 estados están añadiendo demanda de manufactura de precisión en áreas que incluyen Ohio, Arizona y Texas. Esta dispersión crea oportunidades en ubicaciones donde la capacidad de ensayos no destructivos y metrología aún es limitada.
Se prevé que México crezca a una CAGR del 7,5% hasta 2032, la tasa nacional más alta en el mercado de servicios de inspección de manufactura en América del Norte. La reubicación de cadenas de valor globales está dirigiendo la actividad de semiconductores, vehículos eléctricos e ingredientes activos farmacéuticos hacia México. El flete terrestre entre Estados Unidos y México alcanzó los 872,8 mil millones de USD en 2025, con la maquinaria y piezas relacionadas con computadoras representando el 29,4% del valor bilateral por camión. Los puertos de alto tráfico, incluidos Laredo, Ysleta y Otay Mesa, registraron esperas en hora pico de 45 a 56 minutos en 2025. Los compradores pueden, por tanto, optar por la inspección previa a la exportación en México para reducir el riesgo de retrasos en la frontera y rechazos tras la entrada.
Canadá avanza de manera más gradual porque los grandes fabricantes de equipos originales ya cuentan con capacidad de inspección interna establecida. Las plantas de celdas de batería en el corredor Ontario-Quebec están creando necesidades de inspección de primer artículo y en proceso a medida que nuevas líneas entran en operación. Las normas canadienses para productos eléctricos, de seguridad industrial y automotrices crean una base de servicios vinculada a la certificación. Las organizaciones con acreditación tanto de la Asociación Canadiense de Normas como de ISO/IEC 17025 pueden atender a clientes transfronterizos donde esta capacidad es requerida en el mercado de servicios de inspección de manufactura en América del Norte.
Panorama Competitivo
El mercado de servicios de inspección de manufactura en América del Norte exhibe un bajo nivel de concentración de mercado. SGS, Bureau Veritas, Intertek, TÜV Rheinland y Element Materials Technology tienen escala en trabajos regulados y técnicamente exigentes. MISTRAS Group, Acuren Group, UL Solutions y National Technical Systems compiten a través de experiencia en el dominio y proximidad a los sitios de manufactura. SGS firmó un acuerdo en julio de 2025 para adquirir Applied Technical Services por 1,325 mil millones de USD, añadiendo 85 instalaciones en Estados Unidos y 2.100 profesionales en trabajos de manufactura, aeroespacial y defensa, y energía. La empresa declaró que la transacción llevaría sus ingresos anuales en América del Norte por encima de los 1,5 mil millones de USD y apuntó a 30 millones de USD en sinergias anuales de EBITDA dentro de 3 años.
La diferenciación tecnológica se vuelve importante en el mercado de servicios de inspección de manufactura en América del Norte una vez que los proveedores cumplen con los requisitos básicos de acreditación. MISTRAS Group lanzó MISTRAS Data Solutions en abril de 2025 y combinó 9 plataformas, incluidas Sensoria, PCMS y MISTRAS OneSuite. El movimiento vincula los datos de inspección de campo con análisis, herramientas de internet industrial, modelos de gemelo digital y gestión de datos de inspección. UL Solutions amplió sus servicios de Verificación de Afirmaciones de Marketing a software industrial, plataformas de fábrica habilitadas por inteligencia artificial, gemelos digitales y sistemas de realidad aumentada en septiembre de 2025. Los proveedores con bibliotecas de reconocimiento de defectos para discontinuidades de soldadura, puentes de soldadura y desalineación de electrodos pueden ofrecer capacidades en el mercado de servicios de inspección de manufactura en América del Norte que las empresas estandarizadas encuentran difíciles de reproducir.
Bureau Veritas anunció adquisiciones en ciberseguridad, nuclear y servicios de transición en julio de 2025, ampliando su cartera técnica. UL Solutions también inició la construcción de su Centro Global de Excelencia en Ciencias del Fuego en Illinois en octubre de 2025, con capacidad de investigación y desarrollo aplicado para pruebas de seguridad contra incendios. MISTRAS nombró a Cliff Schaffer vicepresidente sénior de Servicios en Laboratorio en abril de 2025, respaldando su trabajo basado en laboratorio para clientes de aeroespacial, defensa y manufactura. No se proporciona divulgación combinada de participación de mercado para las empresas líderes en el material suministrado, y la competencia en el mercado de servicios de inspección de manufactura en América del Norte descansa en la acreditación, el personal calificado, la cobertura geográfica, los equipos y la capacidad de datos.
Líderes de la Industria de Servicios de Inspección de Manufactura en América del Norte
-
SGS Société Générale de Surveillance SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV Rheinland AG
-
TÜV SÜD AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Inspección de Manufactura en América del Norte Empresas cubiertas en este informe
- SGS Société Générale de Surveillance SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV Rheinland AG
- TÜV SÜD AG
- Applus+
- MISTRAS Group, Inc.
- TEAM, Inc.
- Acuren Group Inc.
- Baker Hughes Company
- DEKRA SE
- Element Materials Technology Group Ltd.
- UL Solutions Inc.
- CSA Group
- Eurofins Scientific SE
- Eddyfi Technologies Inc.
- FPrimeC Solutions Inc.
- Industrial Inspection & Analysis, Inc.
- Jesse Garant Metrology Center
- Exact Metrology
- National Technical Systems, Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Inspección de Manufactura en América del Norte
- Febrero de 2026: La Administración de Alimentos y Medicamentos de Estados Unidos retiró formalmente la Técnica de Inspección del Sistema de Calidad el 2 de febrero de 2026 e introdujo su Programa de Cumplimiento actualizado para la Inspección de Fabricantes de Dispositivos Médicos. El marco alinea las inspecciones de dispositivos médicos con los requisitos del Reglamento del Sistema de Gestión de Calidad ISO 13485 y pone mayor énfasis en la preparación continua para inspecciones.
- Julio de 2025: SGS firmó un acuerdo definitivo para adquirir Applied Technical Services, un proveedor líder en América del Norte de soluciones de pruebas, inspección, calibración y ciencias forenses con 2.100 profesionales y 85 instalaciones en Estados Unidos que atienden los sectores de manufactura, aeroespacial y defensa, energía y seguros. Se espera que el acuerdo lleve las ventas anuales de SGS en América del Norte por encima de los 1,5 mil millones de USD, con al menos 30 millones de USD en sinergias anuales de EBITDA objetivo dentro de los 3 años posteriores al cierre.
- Julio de 2025: Bureau Veritas anunció acuerdos firmados para adquirir Dornier Hinneburg en Alemania para servicios nucleares, el Instituto para el Riesgo Cibernético para ciberseguridad en los países nórdicos, y EcoPlus en Corea del Sur para consultoría de sostenibilidad. Estos acuerdos diversifican su cartera de pruebas, inspección y certificación mediante adiciones específicas en ciberseguridad, nuclear y sostenibilidad.
Alcance del Informe del Mercado de Servicios de Inspección de Manufactura en América del Norte
El Informe del Mercado de Servicios de Inspección de Manufactura en América del Norte está segmentado por Tipo de Servicio de Inspección (Inspección de Materiales y Componentes en Pre-Producción, Inspección de Primer Artículo y Producción Inicial, y más), por Industria Manufacturera (Automotriz y Componentes Automotrices, Productos Aeroespaciales y de Defensa, y más), y por Geografía (Estados Unidos, Canadá, México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Inspección de Materiales y Componentes en Pre-Producción |
| Inspección de Primer Artículo y Producción Inicial |
| Inspección en Proceso y en Línea de Producción |
| Inspección de Producto Final y Pre-Despacho |
| Inspección de Proceso de Manufactura y Vigilancia de Producción |
| Servicios de Contención de Calidad y Reinspección |
| Automotriz y Componentes Automotrices |
| Productos Aeroespaciales y de Defensa |
| Electrónica, Equipos Eléctricos y Semiconductores |
| Maquinaria Industrial, Equipos y Metales Fabricados |
| Productos Químicos, Plásticos y Materiales Industriales |
| Productos Alimenticios y de Bebidas |
| Productos Farmacéuticos, Dispositivos Médicos y Ciencias de la Vida |
| Textiles, Confección, Calzado y Accesorios |
| Muebles, Artículos para el Hogar, Juguetes y Otros Productos de Consumo |
| Materiales de Construcción y Productos para la Construcción |
| Embalaje, Papel y Productos Impresos |
| Otros Productos Manufacturados |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Servicio de Inspección | Inspección de Materiales y Componentes en Pre-Producción |
| Inspección de Primer Artículo y Producción Inicial | |
| Inspección en Proceso y en Línea de Producción | |
| Inspección de Producto Final y Pre-Despacho | |
| Inspección de Proceso de Manufactura y Vigilancia de Producción | |
| Servicios de Contención de Calidad y Reinspección | |
| Por Industria Manufacturera | Automotriz y Componentes Automotrices |
| Productos Aeroespaciales y de Defensa | |
| Electrónica, Equipos Eléctricos y Semiconductores | |
| Maquinaria Industrial, Equipos y Metales Fabricados | |
| Productos Químicos, Plásticos y Materiales Industriales | |
| Productos Alimenticios y de Bebidas | |
| Productos Farmacéuticos, Dispositivos Médicos y Ciencias de la Vida | |
| Textiles, Confección, Calzado y Accesorios | |
| Muebles, Artículos para el Hogar, Juguetes y Otros Productos de Consumo | |
| Materiales de Construcción y Productos para la Construcción | |
| Embalaje, Papel y Productos Impresos | |
| Otros Productos Manufacturados | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los servicios de inspección de manufactura en América del Norte?
Se prevé que el mercado de servicios de inspección de manufactura en América del Norte se expanda a una CAGR del 6% de 2027 a 2032, alcanzando los 9,66 mil millones de USD para 2032.
¿Qué servicio de inspección tiene la mayor participación de ingresos?
La Inspección de Producto Final y Pre-Despacho representó el 24% de los ingresos en 2026.
¿Qué servicio de inspección se espera que crezca más rápido?
Se prevé que la Inspección de Proceso de Manufactura y Vigilancia de Producción crezca a una CAGR del 7,3% hasta 2032.
¿Qué sector manufacturero genera la mayor demanda de servicios de inspección?
El sector Automotriz y de Componentes Automotrices representó el 21% de los ingresos en 2026, respaldado por los requisitos de auditoría de proveedores y las necesidades de producción de vehículos eléctricos.
¿Qué país se espera que se expanda más rápido en América del Norte?
Se prevé que México registre una CAGR del 7,5% hasta 2032, respaldado por la relocalización cercana y la actividad de comercio transfronterizo.
¿Qué está limitando la capacidad de los proveedores de inspección?
La escasez de inspectores calificados y personal de ensayos no destructivos (END) de Nivel III limita la disponibilidad de capacidad calificada en campo y laboratorio.