
Taille et part du marché des services d'inspection de la fabrication en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 6.77 Milliards de dollars |
| Taille du Marché (2027) | 7.22 Milliards de dollars |
| Taille du Marché (2032) | 9.66 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.00 % |
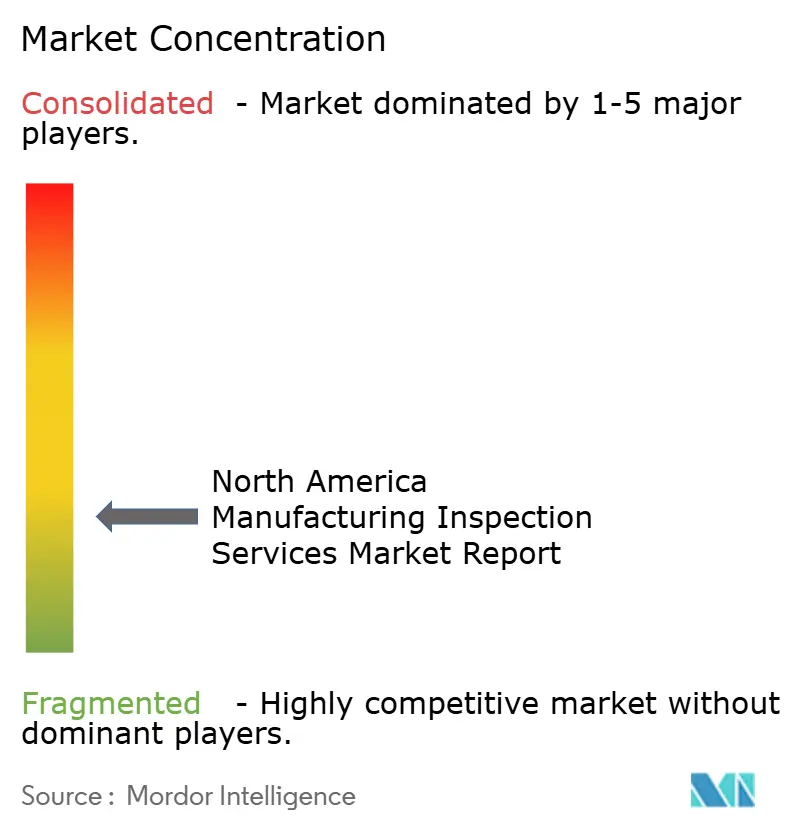
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection de la fabrication en Amérique du Nord par Mordor Intelligence
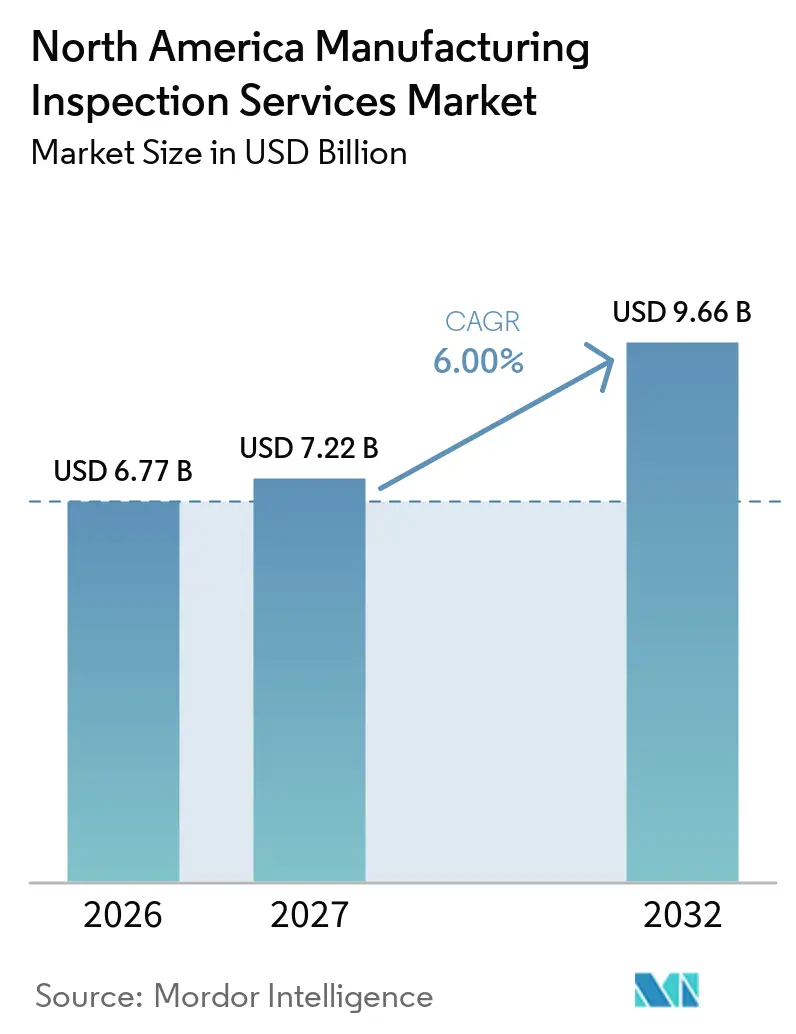
La taille du secteur du marché des services d'inspection de la fabrication en Amérique du Nord est projetée à 6,77 milliards USD en 2026, 7,22 milliards USD en 2027, et devrait atteindre 9,66 milliards USD d'ici 2032, avec une croissance à un CAGR de 6 % de 2027 à 2032.
Le rapatriement et la délocalisation de proximité élargissent l'empreinte de l'inspection, car les nouveaux sites nécessitent des contrôles de pré-production, de premier article, en cours de fabrication et sur le produit fini avant que la production puisse monter en cadence. La fabrication de semi-conducteurs, les usines de batteries pour véhicules électriques et la production aérospatiale de précision ajoutent des travaux qui exigent des capacités techniques plus élevées. Les exigences réglementaires dans les dispositifs médicaux, les produits pharmaceutiques, l'aérospatiale et les opérations industrielles soutiennent une demande récurrente pour des prestataires d'inspection accrédités. Les systèmes optiques automatisés, les logiciels de reconnaissance des défauts et les connexions aux données d'usine transforment la prestation de services et favorisent les entreprises capables d'investir dans les équipements, l'accréditation et le personnel spécialisé. Le marché des services d'inspection de la fabrication en Amérique du Nord est également contraint par l'offre limitée de personnel certifié en contrôle non destructif, ce qui peut ralentir la capacité des prestataires à accepter de nouvelles missions.
Points clés du rapport
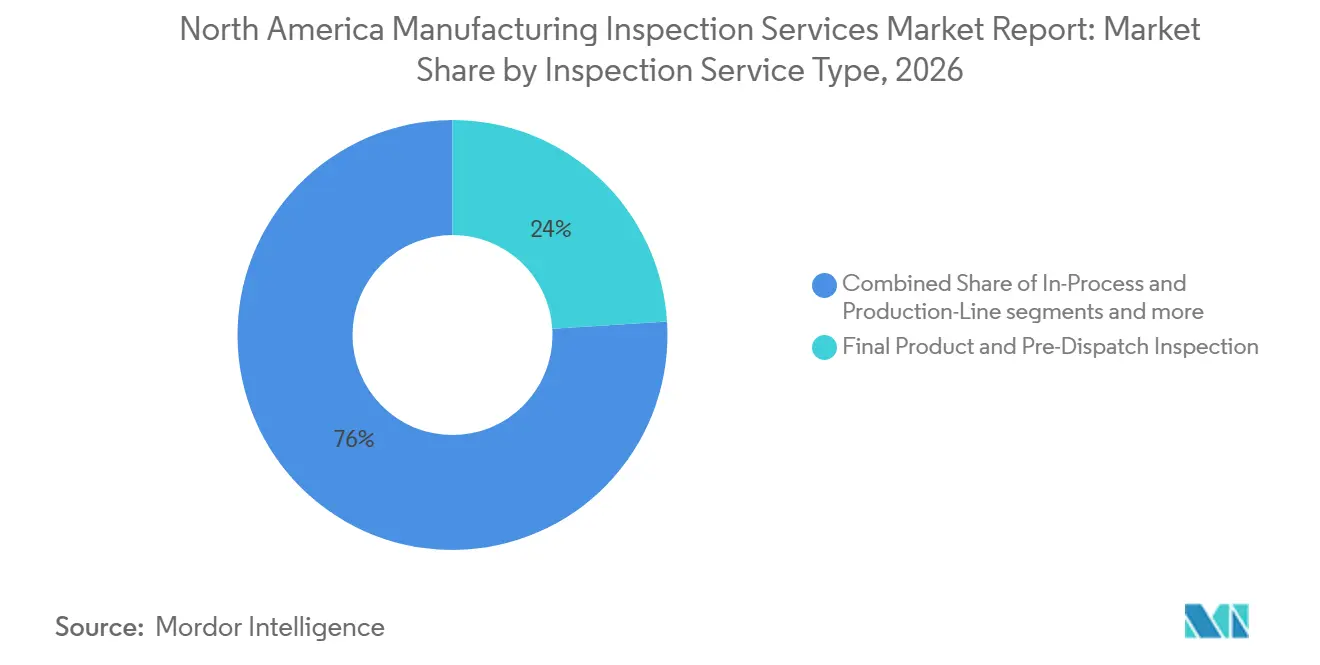
- Par type de service d'inspection, l'inspection du produit fini et avant expédition détenait 24 % de la part du marché des services d'inspection de la fabrication en Amérique du Nord en 2026, tandis que l'inspection de la surveillance des processus de fabrication et de la production devrait croître à un CAGR de 7,3 % jusqu'en 2032.
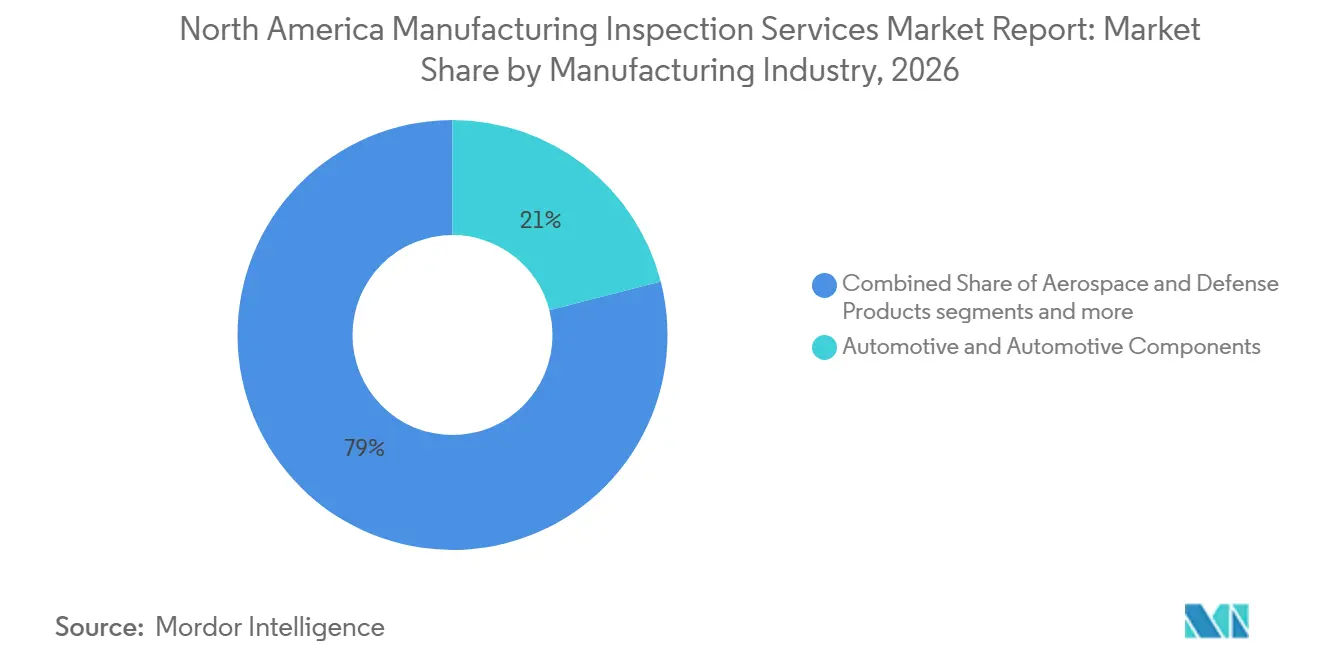
- Par secteur de fabrication, l'automobile et les composants automobiles représentaient 21 % de la taille du marché des services d'inspection de la fabrication en Amérique du Nord en 2026, tandis que les produits aérospatiaux et de défense devraient se développer à un CAGR de 7,1 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 80 % des revenus en 2026, tandis que le Mexique devrait enregistrer un CAGR de 7,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rapatriement et délocalisation de proximité des capacités de fabrication | +1.4% | Midwest, Sud-Est et Sud-Ouest des États-Unis, États frontaliers du Mexique | Court terme (≤ 2 ans) |
| Renforcement des exigences réglementaires et de qualité des clients | +1.2% | États-Unis au niveau national, Ontario et Alberta au Canada | Moyen terme (2-4 ans) |
| Expansion de la fabrication de semi-conducteurs, de batteries et d'électronique avancée | +1% | États-Unis : Arizona, Ohio, Texas, New York et Oregon ; Mexique : Juárez et Monterrey | Moyen terme (2-4 ans) |
| Adoption croissante de l'inspection automatisée et assistée par l'IA | +0.9% | Corridors à forte densité de fabrication en Amérique du Nord | Court terme (≤ 2 ans) |
| Intégration des données d'inspection avec les systèmes de fabrication numérique | +0.7% | Amérique du Nord et secteurs d'exportation à forte activité de maintenance, réparation et révision | Moyen terme (2-4 ans) |
| Externalisation croissante de l'inspection spécialisée et de la métrologie | +0.5% | Mondial, avec l'Amérique du Nord comme principal bénéficiaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rapatriement et délocalisation de proximité des capacités de fabrication
Chaque site rapatrié crée un nouveau cycle d'inspection comprenant des travaux de pré-production, de premier article, en cours de fabrication et sur le produit fini. Ces travaux étaient auparavant réalisés à l'étranger ou en dehors de la capacité de service nord-américaine. Le fret routier entre les États-Unis et le Mexique a atteint 872,8 milliards USD en 2025, et les machines et pièces liées à l'informatique représentaient 29,4 % de la valeur du commerce bilatéral par camion après une croissance de 31,2 % par rapport à l'année précédente.[1] L'Institut national des normes et de la technologie s'attend à ce que le rapatriement se poursuive, les fabricants d'équipements d'origine cherchant des fournisseurs locaux ayant besoin d'une assurance qualité à toutes les étapes de la production.[2] Les temps d'attente aux heures de pointe de 40 à 56 minutes aux principaux postes frontaliers entre les États-Unis et le Mexique encouragent l'inspection au Mexique avant que les marchandises ne franchissent la frontière. Cela crée des points d'inspection supplémentaires par expédition et étend la demande au-delà des volumes de production intérieure dans le marché des services d'inspection de la fabrication en Amérique du Nord.
Renforcement des exigences réglementaires et de qualité des clients
L'intensité réglementaire augmente dans les dispositifs médicaux, les produits pharmaceutiques et l'aérospatiale, qui comptent parmi les activités de fabrication les plus dépendantes de l'inspection. La Food and Drug Administration a mis en œuvre son cadre actualisé d'inspection des dispositifs médicaux le 2 février 2026, alignant le règlement sur le système de management de la qualité sur la norme ISO 13485 et remplaçant la technique d'inspection du système qualité antérieure.[3] L'agence a également étendu son prototype volontaire de maturité du système de management de la qualité pour la fabrication de médicaments en 2025 et a poursuivi ses travaux sur la préparation aux inspections. La fabrication aérospatiale exige une surveillance directe et des contrôles qualité documentés, en particulier pour la production critique en matière de sécurité. Ces exigences créent une demande récurrente pour les prestataires détenant les accréditations et autorisations sectorielles pertinentes. Elles font également de la capacité de conformité un facteur important lorsque les clients sélectionnent des entreprises de services dans le marché des services d'inspection de la fabrication en Amérique du Nord.
Expansion de la fabrication de semi-conducteurs, de batteries et d'électronique avancée
La production de semi-conducteurs et de batteries présente des exigences d'inspection plus strictes que de nombreuses autres activités de fabrication. En juillet 2025, le Département du commerce avait attribué 30,9 milliards USD de financement direct au titre de la loi CHIPS à 19 entreprises pour 40 projets de sites de semi-conducteurs. Plus de 100 projets de semi-conducteurs annoncés devraient créer plus de 500 000 emplois aux États-Unis et tripler la capacité nationale de fabrication de puces d'ici 2032. Toyota Battery Manufacturing North Carolina a commencé à expédier des batteries pour la production nord-américaine de véhicules électriques en avril 2025, tandis que Panasonic a démarré ses opérations dans son site de De Soto, au Kansas. Une usine de batteries d'une capacité annuelle de 38 GWh peut produire 6 millions de cellules cylindriques par jour, et la géométrie des cellules doit être contrôlée à quelques microns près. Les nouvelles usines de fabrication de puces et les usines de batteries ont donc besoin de prestataires d'inspection capables de se qualifier pour des travaux de mesure et de vérification hautement spécifiques dans le marché des services d'inspection de la fabrication en Amérique du Nord.
Adoption croissante de l'inspection automatisée et assistée par l'IA
Le contrôle qualité est resté le principal cas d'usage de l'intelligence artificielle dans la fabrication pour la deuxième année consécutive, et 50 % des fabricants prévoyaient d'appliquer l'IA à la qualité des produits en 2025. Les systèmes de vision peuvent identifier les microfissures et les désalignements de composants en temps réel. Cela soutient des modèles contractuels basés sur les résultats plutôt que sur les seules heures d'inspection facturables. Ces systèmes créent également des données structurées sur les défauts qui peuvent soutenir des travaux de qualité prédictive lorsque les prestataires disposent de l'infrastructure logicielle requise. Les entreprises sans bibliothèques de reconnaissance des défauts spécifiques à un domaine font face à des performances de détection inférieures et à une moindre capacité à différencier leurs prix. Le marché des services d'inspection de la fabrication en Amérique du Nord accorde donc une valeur croissante aux entreprises d'inspection qui combinent des compétences techniques d'inspection avec des capacités en matière de données.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie d'inspecteurs qualifiés et de personnel de niveau III en contrôle non destructif | -1.4% | États-Unis au niveau national, situation critique dans le Sud-Est, les Grandes Plaines et la côte du Golfe | Court terme (≤ 2 ans) |
| Coût élevé des équipements d'inspection avancés et de l'étalonnage | -1% | Amérique du Nord et Europe, contraintes sur les chaînes d'approvisionnement mondiales | Moyen terme (2-4 ans) |
| Résistance des clients à payer l'inspection en tant que service distinct | -0.6% | Petites et moyennes entreprises de fabrication et secteurs non réglementés en Amérique du Nord | Long terme (≥ 4 ans) |
| Risques d'interopérabilité des données et de responsabilité dans l'inspection à distance et assistée par l'IA | -0.4% | Écart d'harmonisation réglementaire entre l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'inspecteurs qualifiés et de personnel de niveau III en contrôle non destructif
L'écart de main-d'œuvre limite la capacité d'inspection actuelle plutôt que de représenter uniquement un risque futur. La Société américaine pour les essais non destructifs a écrit aux Départements du travail, du commerce et de l'éducation en mai 2025 pour soutenir l'inclusion des essais non destructifs dans la planification nationale de la main-d'œuvre. Le Département du travail a approuvé des directives nationales d'apprentissage pour les candidats de niveau II, créant une voie de formation formelle. La Fondation ASNT a continué d'identifier le développement de la main-d'œuvre comme la priorité la plus importante du domaine dans son rapport d'impact économique 2025 publié en mars 2026. Le personnel de niveau III rédige les procédures, qualifie le personnel de niveau inférieur et interprète les résultats complexes après des années d'expérience supervisée. Les prestataires capables de déployer des équipes certifiées sur une base de projet peuvent prendre en charge des travaux que les équipes d'inspection internes pourraient ne pas être en mesure de pourvoir dans le marché des services d'inspection de la fabrication en Amérique du Nord.
Coût élevé des équipements d'inspection avancés et de l'étalonnage
La tomographie industrielle par rayons X, les ultrasons en réseau phasé, les machines à mesurer tridimensionnelles et les systèmes de vision intégrant l'IA nécessitent des investissements en capital substantiels. La production de cellules de batteries illustre le défi, car les contrôles au niveau du micron et une cadence de production proche de 70 cellules par seconde nécessitent une infrastructure d'inspection continue à haut volume. L'étalonnage selon la norme ISO/IEC 17025 et les exigences de mesure traçables au niveau de l'Institut national des normes et de la technologie ajoutent des coûts récurrents d'audit, de logiciels et d'équipements. Les prestataires de plus petite taille peuvent avoir du mal à supporter ces coûts sans augmenter leurs prix pour les clients. Les grands prestataires diversifiés peuvent réduire les coûts unitaires d'étalonnage sur une base d'actifs plus large. Cette structure de coûts favorise les entreprises de grande taille dans le marché des services d'inspection de la fabrication en Amérique du Nord, tandis que les besoins émergents en fabrication additive et en pièces composites nécessitent des investissements spécialisés supplémentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service d'inspection :
la demande en phase finale est en tête tandis que la surveillance se développeL'inspection du produit fini et avant expédition représentait 24 % des revenus en 2026. Elle fonctionne comme la dernière porte de contrôle qualité pour les produits nécessitant un dédouanement à l'exportation, une acceptation en commerce de détail ou une approbation du fabricant d'équipements d'origine. Les contrats d'approvisionnement exigent souvent un contrôle avant expédition par un tiers avant l'envoi. Ce lien avec les exigences commerciales rend le service moins dépendant du seul investissement dans la fabrication. L'inspection en cours de fabrication et sur la ligne de production joue également un rôle important, car l'identification des non-conformités pendant la production peut limiter les coûts de rebuts et de retouches.
L'inspection de la surveillance des processus de fabrication et de la production devrait croître à un CAGR de 7,3 % jusqu'en 2032. La taille du marché des services d'inspection de la fabrication en Amérique du Nord pour ce service est soutenue par un passage de l'échantillonnage périodique vers une surveillance continue grâce aux capteurs, à l'informatique en périphérie et aux connexions aux données d'usine. La surveillance de la production aide les fabricants à observer les conditions de qualité avant que les défauts n'atteignent la porte finale. Les services de confinement qualité et de réinspection restent nécessaires pendant les cycles économiques, car les rappels et l'exposition à la responsabilité persistent dans la production automobile, pharmaceutique et aérospatiale. L'inspection des matériaux et composants en pré-production et l'inspection du premier article et de la production initiale gagnent également en demande au démarrage de nouvelles lignes, chaque ligne nécessitant une validation avant le début de la production en série.

Par secteur de fabrication :
l'automobile maintient son volume tandis que l'aérospatiale accélèreL'automobile et les composants automobiles représentaient 21 % des revenus en 2026. Les exigences d'audit des fournisseurs à plusieurs niveaux selon la norme IATF 16949 contribuent à maintenir cette position de leader. Les corridors d'assemblage créent également des volumes denses de pièces et d'activités de qualité fournisseurs. Les programmes des fabricants d'équipements d'origine exigent régulièrement une surveillance de la production par des tiers. La production de véhicules électriques ajoute des besoins d'inspection pour les modules de batteries, l'électronique de puissance et le conditionnement structurel des batteries.
Les produits aérospatiaux et de défense devraient croître à un CAGR de 7,1 % jusqu'en 2032. Le secteur des services d'inspection de la fabrication en Amérique du Nord bénéficie dans ce segment de la surveillance réglementaire, des marchés publics de défense et d'une utilisation plus large des composites avancés et de la fabrication additive. Les produits pharmaceutiques, les dispositifs médicaux et les sciences de la vie consolident également les dépenses d'inspection à la suite de la mise en œuvre du règlement sur le système de management de la qualité en février 2026. L'électronique, les équipements électriques et les semi-conducteurs nécessitent une métrologie spécialisée pour les usines nationales qui entrent en service dans le cadre des programmes de la loi CHIPS. Les produits alimentaires et les boissons, les produits chimiques et les plastiques, les machines industrielles, les matériaux de construction, les textiles, l'habillement et les produits de consommation fournissent une demande large, les inspections d'origine mexicaine et les réinspections à l'entrée aux États-Unis soutenant les travaux pour les chaînes d'approvisionnement en biens de consommation.
Analyse géographique
Les États-Unis détenaient 80 % des revenus du marché des services d'inspection de la fabrication en Amérique du Nord en 2026. Le volume de fabrication, la complexité réglementaire et la préférence des acheteurs pour des contrôles qualité indépendants soutiennent cette position. Les produits réglementés par la Food and Drug Administration, les composants aérospatiaux certifiés par la Federal Aviation Administration et les processus industriels régis par l'Occupational Safety and Health Administration créent une base de conformité permanente. Plus de 100 projets de semi-conducteurs annoncés dans 28 États ajoutent une demande de fabrication de précision dans des zones comprenant l'Ohio, l'Arizona et le Texas. Cette dispersion crée des opportunités dans des endroits où la capacité en contrôle non destructif et en métrologie est encore limitée.
Le Mexique devrait croître à un CAGR de 7,5 % jusqu'en 2032, le taux national le plus élevé dans le marché des services d'inspection de la fabrication en Amérique du Nord. La relocalisation des chaînes de valeur mondiales oriente les activités liées aux semi-conducteurs, aux véhicules électriques et aux principes actifs pharmaceutiques vers le Mexique. Le fret routier entre les États-Unis et le Mexique a atteint 872,8 milliards USD en 2025, les machines et pièces liées à l'informatique représentant 29,4 % de la valeur bilatérale du transport par camion. Les postes frontières à fort trafic, notamment Laredo, Ysleta et Otay Mesa, ont enregistré des temps d'attente aux heures de pointe de 45 à 56 minutes en 2025. Les acheteurs peuvent donc choisir l'inspection avant exportation au Mexique pour réduire le risque de retards à la frontière et de refus après l'entrée.
Le Canada progresse plus graduellement, car les grands fabricants d'équipements d'origine disposent déjà d'une capacité d'inspection interne établie. Les usines de cellules de batteries dans le corridor Ontario-Québec créent des besoins d'inspection de premier article et en cours de fabrication à mesure que de nouvelles lignes entrent en service. Les normes canadiennes pour les produits électriques, de sécurité industrielle et automobiles créent une base de services liée à la certification. Les organisations disposant à la fois de l'accréditation du Groupe CSA et de la norme ISO/IEC 17025 peuvent servir les clients transfrontaliers lorsque cette capacité est requise dans le marché des services d'inspection de la fabrication en Amérique du Nord.
Paysage concurrentiel
Le marché des services d'inspection de la fabrication en Amérique du Nord présente un faible niveau de concentration. SGS, Bureau Veritas, Intertek, TÜV Rheinland et Element Materials Technology ont une envergure dans les travaux réglementés et techniquement exigeants. MISTRAS Group, Acuren Group, UL Solutions et National Technical Systems se distinguent par leur expertise sectorielle et leur proximité avec les sites de fabrication. SGS a signé un accord en juillet 2025 pour acquérir Applied Technical Services pour 1,325 milliard USD, ajoutant 85 sites aux États-Unis et 2 100 professionnels dans les domaines de la fabrication, de l'aérospatiale et de la défense, et des travaux liés à l'énergie. La société a déclaré que la transaction porterait son chiffre d'affaires annuel nord-américain au-dessus de 1,5 milliard USD et visait 30 millions USD de synergies annuelles d'EBITDA dans les 3 ans.
La différenciation technologique devient importante dans le marché des services d'inspection de la fabrication en Amérique du Nord une fois que les prestataires satisfont aux exigences d'accréditation de base. MISTRAS Group a lancé MISTRAS Data Solutions en avril 2025 et a combiné 9 plateformes, dont Sensoria, PCMS et MISTRAS OneSuite. Cette initiative relie les données d'inspection de terrain à l'analytique, aux outils de l'internet industriel, aux modèles de jumeaux numériques et à la gestion des données d'inspection. UL Solutions a étendu ses services de vérification des allégations marketing aux logiciels industriels, aux plateformes d'usine assistées par l'IA, aux jumeaux numériques et aux systèmes de réalité augmentée en septembre 2025. Les prestataires disposant de bibliothèques de reconnaissance des défauts pour les discontinuités de soudure, les ponts de soudure et les désalignements d'électrodes peuvent offrir des capacités dans le marché des services d'inspection de la fabrication en Amérique du Nord que les entreprises banalisées trouvent difficiles à reproduire.
Bureau Veritas a annoncé des acquisitions dans les domaines de la cybersécurité, du nucléaire et des services de transition en juillet 2025, élargissant son portefeuille technique. UL Solutions a également commencé la construction de son Centre mondial d'excellence en science du feu dans l'Illinois en octobre 2025, avec une capacité de recherche appliquée et de développement pour les essais de sécurité incendie. MISTRAS a nommé Cliff Schaffer vice-président principal des services en laboratoire en avril 2025, soutenant ses travaux en laboratoire pour les clients des secteurs aérospatial, de la défense et de la fabrication. Aucune divulgation combinée de parts de marché pour les principales entreprises n'est fournie dans le matériel fourni, et la concurrence dans le marché des services d'inspection de la fabrication en Amérique du Nord repose sur l'accréditation, le personnel qualifié, la couverture géographique, les équipements et les capacités en matière de données.
Leaders du secteur des services d'inspection de la fabrication en Amérique du Nord
-
SGS Société Générale de Surveillance SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV Rheinland AG
-
TÜV SÜD AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services d'inspection de la fabrication en Amérique du Nord Entreprises couvertes dans ce rapport
- SGS Société Générale de Surveillance SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV Rheinland AG
- TÜV SÜD AG
- Applus+
- MISTRAS Group, Inc.
- TEAM, Inc.
- Acuren Group Inc.
- Baker Hughes Company
- DEKRA SE
- Element Materials Technology Group Ltd.
- UL Solutions Inc.
- CSA Group
- Eurofins Scientific SE
- Eddyfi Technologies Inc.
- FPrimeC Solutions Inc.
- Industrial Inspection & Analysis, Inc.
- Jesse Garant Metrology Center
- Exact Metrology
- National Technical Systems, Inc.
Développements industriels récents dans Marché des services d'inspection de la fabrication en Amérique du Nord
- Février 2026 : La Food and Drug Administration des États-Unis a officiellement retiré la technique d'inspection du système qualité le 2 février 2026 et a introduit son programme de conformité actualisé pour l'inspection des fabricants de dispositifs médicaux. Le cadre aligne les inspections des dispositifs médicaux sur les exigences du règlement sur le système de management de la qualité ISO 13485 et met davantage l'accent sur la préparation continue aux inspections.
- Juillet 2025 : SGS a signé un accord définitif pour acquérir Applied Technical Services, un prestataire nord-américain de premier plan en matière de solutions d'essais, d'inspection, d'étalonnage et de criminalistique, comptant 2 100 professionnels et 85 sites aux États-Unis au service des secteurs de la fabrication, de l'aérospatiale et de la défense, de l'énergie et de l'assurance. L'opération devrait porter les ventes annuelles nord-américaines de SGS au-dessus de 1,5 milliard USD, avec au moins 30 millions USD de synergies annuelles d'EBITDA ciblées dans les 3 ans suivant la clôture.
- Juillet 2025 : Bureau Veritas a annoncé la signature d'accords pour acquérir Dornier Hinneburg en Allemagne pour les services nucléaires, l'Institut for Cyber Risk pour la cybersécurité nordique, et EcoPlus en Corée du Sud pour le conseil en développement durable. Ces accords diversifient son portefeuille de tests, d'inspection et de certification par des ajouts ciblés dans les domaines de la cybersécurité, du nucléaire et du développement durable.
Portée du rapport sur le marché des services d'inspection de la fabrication en Amérique du Nord
Le rapport sur le marché des services d'inspection de la fabrication en Amérique du Nord est segmenté par type de service d'inspection (inspection des matériaux et composants en pré-production, inspection du premier article et de la production initiale, et plus), par secteur de fabrication (automobile et composants automobiles, produits aérospatiaux et de défense, et plus), et par géographie (États-Unis, Canada, Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Inspection des matériaux et composants en pré-production |
| Inspection du premier article et de la production initiale |
| Inspection en cours de fabrication et sur la ligne de production |
| Inspection du produit fini et avant expédition |
| Inspection de la surveillance des processus de fabrication et de la production |
| Services de confinement qualité et de réinspection |
| Automobile et composants automobiles |
| Produits aérospatiaux et de défense |
| Électronique, équipements électriques et semi-conducteurs |
| Machines industrielles, équipements et métaux ouvrés |
| Produits chimiques, plastiques et matériaux industriels |
| Produits alimentaires et boissons |
| Produits pharmaceutiques, dispositifs médicaux et sciences de la vie |
| Textiles, habillement, chaussures et accessoires |
| Meubles, articles ménagers, jouets et autres produits de consommation |
| Matériaux de construction et produits de construction |
| Emballage, papier et produits imprimés |
| Autres produits manufacturés |
| États-Unis |
| Canada |
| Mexique |
| Par type de service d'inspection | Inspection des matériaux et composants en pré-production |
| Inspection du premier article et de la production initiale | |
| Inspection en cours de fabrication et sur la ligne de production | |
| Inspection du produit fini et avant expédition | |
| Inspection de la surveillance des processus de fabrication et de la production | |
| Services de confinement qualité et de réinspection | |
| Par secteur de fabrication | Automobile et composants automobiles |
| Produits aérospatiaux et de défense | |
| Électronique, équipements électriques et semi-conducteurs | |
| Machines industrielles, équipements et métaux ouvrés | |
| Produits chimiques, plastiques et matériaux industriels | |
| Produits alimentaires et boissons | |
| Produits pharmaceutiques, dispositifs médicaux et sciences de la vie | |
| Textiles, habillement, chaussures et accessoires | |
| Meubles, articles ménagers, jouets et autres produits de consommation | |
| Matériaux de construction et produits de construction | |
| Emballage, papier et produits imprimés | |
| Autres produits manufacturés | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les services d'inspection de la fabrication en Amérique du Nord ?
Le marché des services d'inspection de la fabrication en Amérique du Nord devrait se développer à un CAGR de 6 % de 2027 à 2032, pour atteindre 9,66 milliards USD d'ici 2032.
Quel service d'inspection détient la plus grande part de revenus ?
L'inspection du produit fini et avant expédition représentait 24 % des revenus en 2026.
Quel service d'inspection devrait connaître la croissance la plus rapide ?
L'inspection de la surveillance des processus de fabrication et de la production devrait croître à un CAGR de 7,3 % jusqu'en 2032.
Quel secteur de fabrication génère la plus grande demande de services d'inspection ?
L'automobile et les composants automobiles représentaient 21 % des revenus en 2026, soutenus par les exigences d'audit des fournisseurs et les besoins de production de véhicules électriques.
Quel pays devrait se développer le plus rapidement en Amérique du Nord ?
Le Mexique devrait enregistrer un CAGR de 7,5 % jusqu'en 2032, soutenu par la délocalisation de proximité et l'activité commerciale transfrontalière.
Qu'est-ce qui limite la capacité des prestataires d'inspection ?
Une pénurie d'inspecteurs qualifiés et de personnel de niveau III en contrôle non destructif limite la disponibilité des capacités qualifiées sur le terrain et en laboratoire.