
Marktgröße und Marktanteil der Fertigungsinspektionsdienstleistungen in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
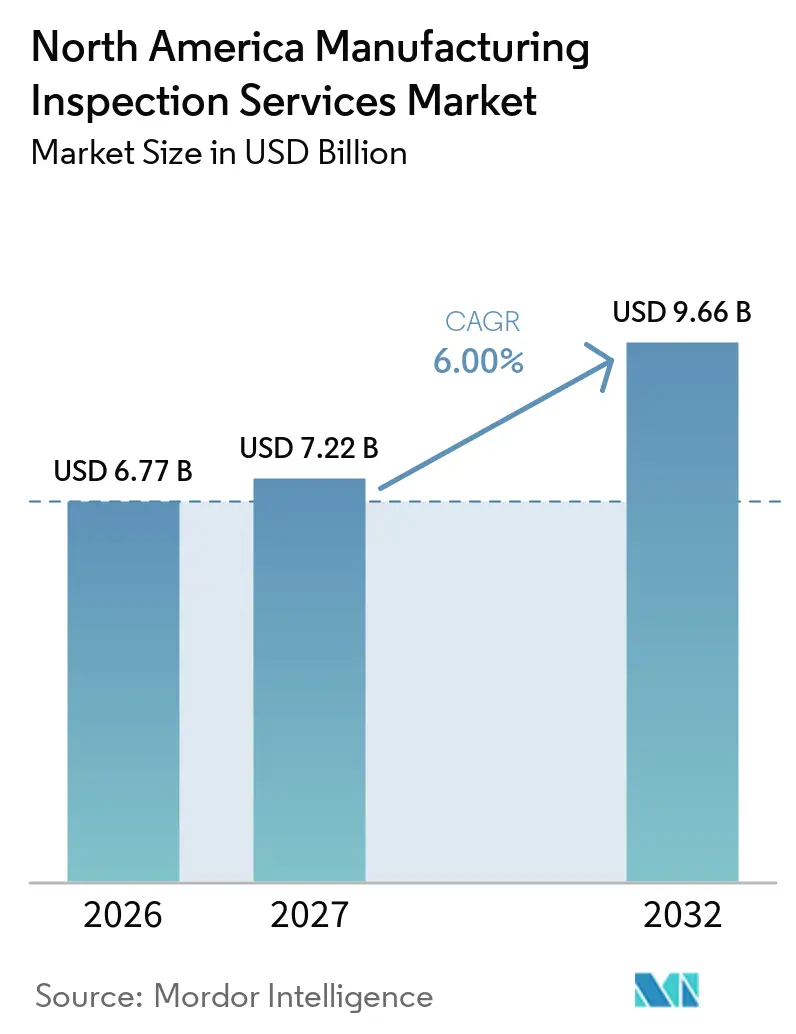
| Marktgröße im Basisjahr (2026) | 6.77 Milliarden US-Dollar |
| Marktgröße (2027) | 7.22 Milliarden US-Dollar |
| Marktgröße (2032) | 9.66 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.00 % |
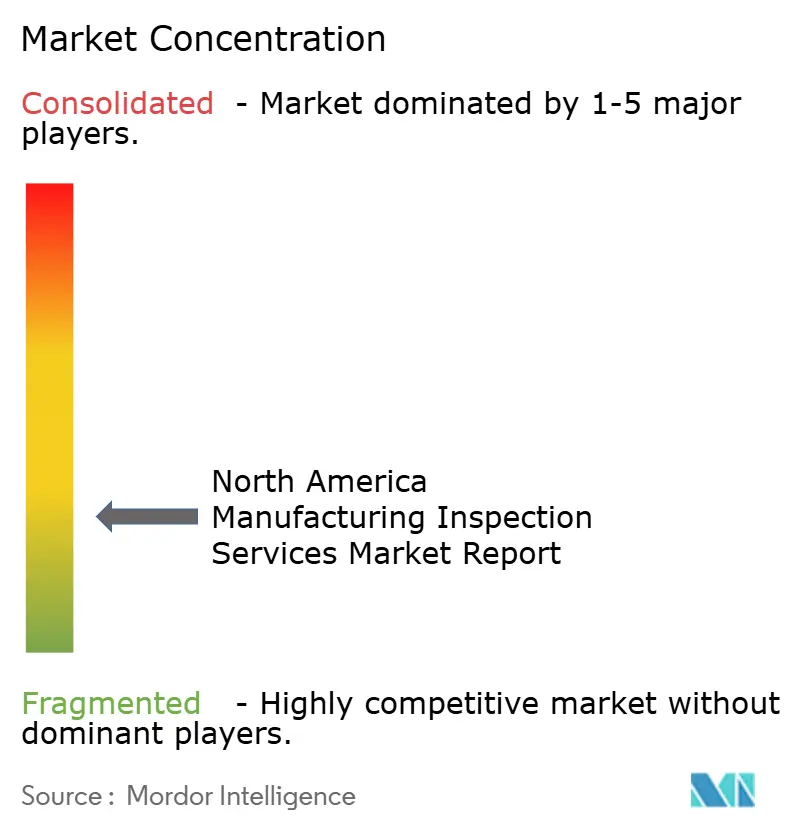
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Fertigungsinspektionsdienstleistungen in Nordamerika von Mordor Intelligence
Die Marktgröße des Berichts über den Markt für Fertigungsinspektionsdienstleistungen in Nordamerika wird für 2026 auf 6,77 Milliarden USD, für 2027 auf 7,22 Milliarden USD geschätzt und soll bis 2032 einen Wert von 9,66 Milliarden USD erreichen, mit einem CAGR von 6 % von 2027 bis 2032.
Reshoring und Nearshoring erweitern den Inspektionsbedarf, da neue Anlagen Vorproduktions-, Erstmuster-, Prozess- und Endproduktprüfungen benötigen, bevor die Produktion hochgefahren werden kann. Halbleiterfertigung, Batteriewerke für Elektrofahrzeuge und die Präzisionsluftfahrtproduktion schaffen Aufgaben, die höhere technische Kompetenz erfordern. Regulatorische Anforderungen in den Bereichen Medizinprodukte, Pharmazeutika, Luft- und Raumfahrt sowie Industriebetrieb stützen die wiederkehrende Nachfrage nach akkreditierten Inspektionsanbietern. Automatisierte optische Systeme, Software zur Fehlererkennung und Fabrikdatenverbindungen verändern die Dienstleistungserbringung und begünstigen Unternehmen, die in Ausrüstung, Akkreditierung und spezialisiertes Personal investieren können. Der Markt für Fertigungsinspektionsdienstleistungen in Nordamerika wird zudem durch das begrenzte Angebot an zertifiziertem Personal für zerstörungsfreie Prüfung eingeschränkt, was die Fähigkeit der Anbieter, neue Aufträge anzunehmen, verlangsamen kann.
Wichtigste Erkenntnisse des Berichts
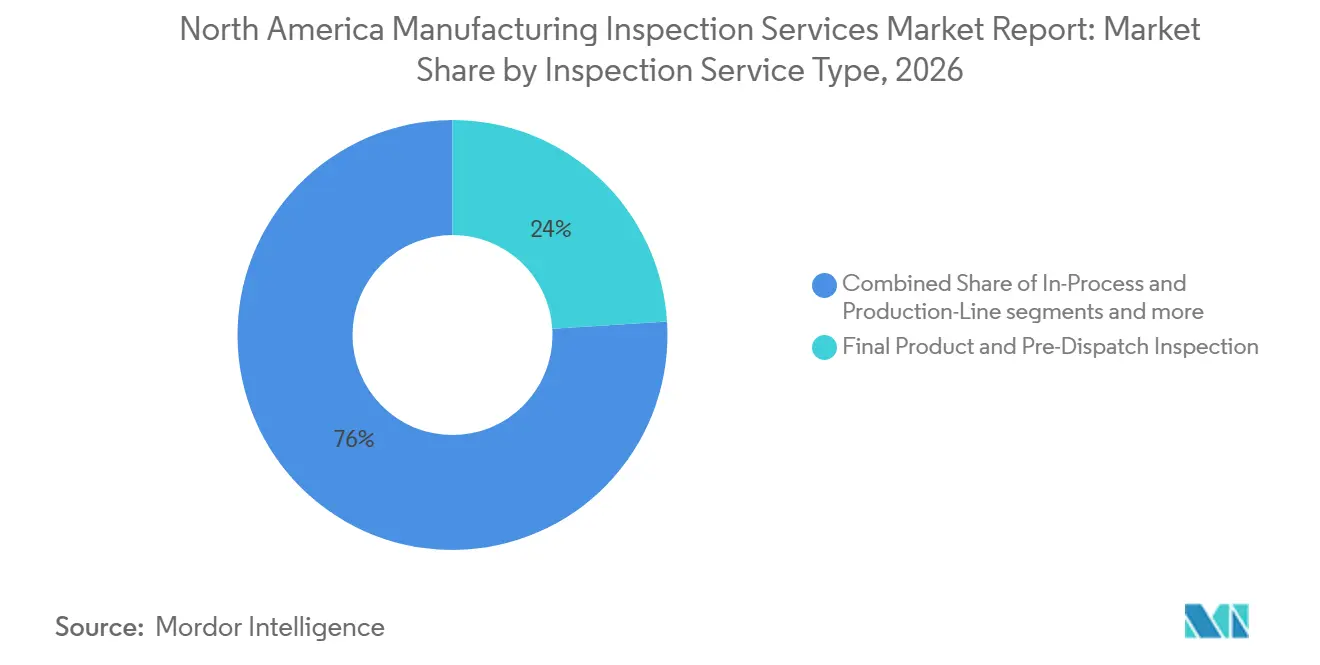
- Nach Inspektionsdienstleistungstyp hielt die Endprodukt- und Vorversandinspektion im Jahr 2026 einen Anteil von 24 % am Markt für Fertigungsinspektionsdienstleistungen in Nordamerika, während die Inspektion von Fertigungsprozessen und Produktionsüberwachung bis 2032 voraussichtlich mit einem CAGR von 7,3 % wachsen wird.
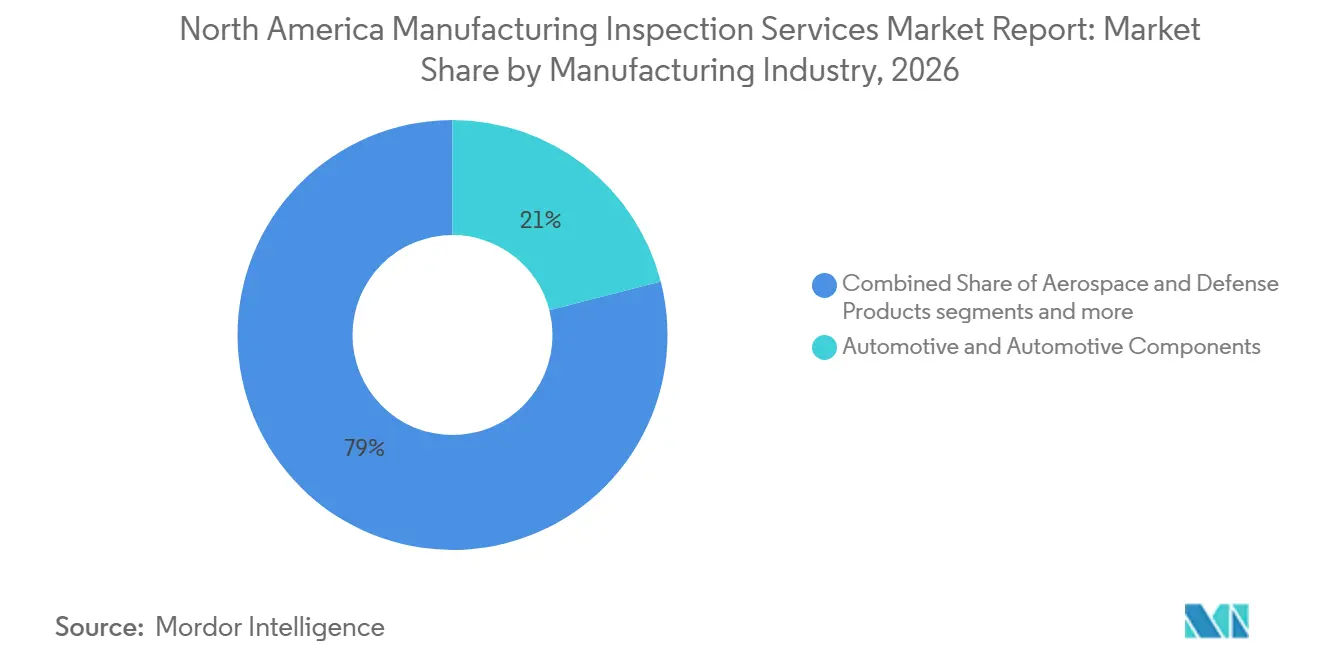
- Nach Fertigungsbranche entfiel auf Automobil und Automobilkomponenten im Jahr 2026 ein Anteil von 21 % an der Marktgröße der Fertigungsinspektionsdienstleistungen in Nordamerika, während Luft- und Raumfahrt sowie Verteidigungsprodukte bis 2032 voraussichtlich mit einem CAGR von 7,1 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Umsatzanteil von 80 %, während für Mexiko bis 2032 ein CAGR von 7,5 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Reshoring und Nearshoring von Fertigungskapazitäten | +1.4% | Mittlerer Westen, Südosten und Südwesten der Vereinigten Staaten, Grenzstaaten Mexikos | Kurzfristig (≤ 2 Jahre) |
| Zunehmende regulatorische und kundenseitige Qualitätsanforderungen | +1.2% | Vereinigte Staaten national, Kanada Ontario und Alberta | Mittelfristig (2–4 Jahre) |
| Ausbau der Halbleiter-, Batterie- und Fertigung fortschrittlicher Elektronik | +1% | Vereinigte Staaten: Arizona, Ohio, Texas, New York und Oregon; Mexiko: Juárez und Monterrey | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung automatisierter und KI-gestützter Inspektion | +0.9% | Fertigungsintensive Korridore in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Integration von Inspektionsdaten in digitale Fertigungssysteme | +0.7% | Nordamerika und MRO-intensive Exportsektoren | Mittelfristig (2–4 Jahre) |
| Zunehmende Auslagerung spezialisierter Inspektions- und Messtechnikdienstleistungen | +0.5% | Global, mit Nordamerika als primärem Nutznießer | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Reshoring und Nearshoring von Fertigungskapazitäten
Jeder zurückgeholte Standort schafft einen neuen Inspektionszyklus, der Vorproduktions-, Erstmuster-, Prozess- und Endproduktarbeiten umfasst. Diese Arbeiten wurden zuvor im Ausland durchgefhrt oder lagen außerhalb der nordamerikanischen Dienstleistungskapazität. Der LKW-Frachtverkehr zwischen den Vereinigten Staaten und Mexiko erreichte im Jahr 2025 einen Wert von 872,8 Milliarden USD, und computerbezogene Maschinen und Teile repräsentierten 29,4 % des bilateralen LKW-Handelswerts, nachdem sie gegenüber dem Vorjahr um 31,2 % gewachsen waren.[1] Das Nationale Institut für Standards und Technologie erwartet, dass das Reshoring anhalten wird, da Erstausrüster lokale Lieferanten suchen, die Qualitätssicherung über alle Produktionsstufen hinweg benötigen.[2] LKW-Wartezeiten zu Stoßzeiten von 40 bis 56 Minuten an den wichtigsten Grenzübergängen zwischen den Vereinigten Staaten und Mexiko fördern die Inspektion in Mexiko, bevor Waren die Grenze überqueren. Dies schafft zusätzliche Inspektionspunkte pro Sendung und erweitert die Nachfrage über die inländischen Produktionsvolumina im Markt für Fertigungsinspektionsdienstleistungen in Nordamerika hinaus.
Zunehmende regulatorische und kundenseitige Qualitätsanforderungen
Die regulatorische Intensität nimmt in den Bereichen Medizinprodukte, Pharmazeutika und Luft- und Raumfahrt zu, die zu den inspektionsintensivsten Fertigungsaktivitäten gehören. Die Lebensmittel- und Arzneimittelbehörde setzte am 2. Februar 2026 ihren aktualisierten Rahmen für die Inspektion von Medizinprodukten in Kraft, der das Qualitätsmanagementsystem-Regelwerk mit ISO 13485 in Einklang bringt und die frühere Qualitätssystem-Inspektionstechnik ersetzt.[3] Die Behörde verlängerte außerdem 2025 ihr freiwilliges Qualitätsmanagement-Reifegradprototyp für die Arzneimittelherstellung und setzte die Arbeit an der Inspektionsbereitschaft fort. Die Luft- und Raumfahrtfertigung erfordert direkte Aufsicht und dokumentierte Qualitätskontrollen, insbesondere für sicherheitskritische Produktion. Diese Anforderungen schaffen eine wiederkehrende Nachfrage nach Anbietern, die über relevante Akkreditierungen und Branchenzulassungen verfügen. Sie machen die Compliance-Fähigkeit auch zu einem wichtigen Faktor, wenn Kunden Dienstleistungsunternehmen im Markt für Fertigungsinspektionsdienstleistungen in Nordamerika auswählen.
Ausbau der Halbleiter-, Batterie- und Fertigung fortschrittlicher Elektronik
Halbleiter- und Batterieproduktion haben Inspektionsanforderungen, die anspruchsvoller sind als viele andere Fertigungsaktivitäten. Bis Juli 2025 hatte das Handelsministerium im Rahmen des CHIPS Act 30,9 Milliarden USD an direkten Fördermitteln an 19 Unternehmen für 40 Projekte für Halbleiteranlagen vergeben. Mehr als 100 angekündigte Halbleiterprojekte sollen über 500.000 Arbeitsplätze in den Vereinigten Staaten schaffen und die inländische Chipfertigungskapazität bis 2032 verdreifachen. Toyota Battery Manufacturing North Carolina begann im April 2025 mit der Lieferung von Batterien für die nordamerikanische Elektrofahrzeugproduktion, während Panasonic den Betrieb in seiner Anlage in De Soto, Kansas, aufnahm. Eine Batterieanlage mit einer Jahreskapazität von 38 GWh kann täglich 6 Millionen zylindrische Zellen produzieren, und die Zellgeometrie muss auf wenige Mikrometer genau kontrolliert werden. Neue Halbleiterfabriken und Batterieanlagen benötigen daher Inspektionsanbieter, die sich für hochspezifische Mess- und Verifizierungsarbeiten im Markt für Fertigungsinspektionsdienstleistungen in Nordamerika qualifizieren können.
Zunehmende Einführung automatisierter und KI-gestützter Inspektion
Qualitätskontrolle blieb zum zweiten Jahr in Folge der führende Fertigungsanwendungsfall für künstliche Intelligenz, und 50 % der Hersteller planten, KI im Jahr 2025 für die Produktqualität einzusetzen. Bildverarbeitungssysteme können Mikrorisse und Fehlausrichtungen von Komponenten in Echtzeit erkennen. Dies unterstützt Vertragsmodelle, die auf Ergebnissen basieren, anstatt nur auf abrechenbaren Inspektionsstunden. Diese Systeme erzeugen auch strukturierte Fehlerdaten, die prädiktive Qualitätsarbeit unterstützen können, wenn Anbieter über die erforderliche Softwareinfrastruktur verfügen. Unternehmen ohne domänenspezifische Fehlererkennungsbibliotheken weisen eine geringere Erkennungsleistung und weniger Möglichkeiten zur Differenzierung ihrer Preisgestaltung auf. Der Markt für Fertigungsinspektionsdienstleistungen in Nordamerika legt daher zunehmend Wert auf Inspektionsunternehmen, die technische Inspektionsfähigkeiten mit Datenkompetenz verbinden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Inspektoren und Level-III-Personal für zerstörungsfreie Prüfung | -1.4% | Vereinigte Staaten national, akut im Südosten, in den Great Plains und an der Golfküste | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für fortschrittliche Inspektionsausrüstung und Kalibrierung | -1% | Nordamerika und Europa, globale Lieferkettenengpässe | Mittelfristig (2–4 Jahre) |
| Widerstand der Kunden gegen die Bezahlung von Inspektion als eigenständige Dienstleistung | -0.6% | Kleines und mittleres Fertigungsgewerbe in Nordamerika und nicht regulierte Sektoren | Langfristig (≥ 4 Jahre) |
| Dateninteroperabilität und Haftungsrisiken bei der Fern- und KI-gestützten Inspektion | -0.4% | Regulatorische Harmonisierungslücke in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Inspektoren und Level-III-Personal für zerstörungsfreie Prüfung
Die Arbeitskräftelücke schränkt die gegenwärtige Inspektionskapazität ein und stellt nicht nur ein zukünftiges Risiko dar. Die Amerikanische Gesellschaft für zerstörungsfreie Prüfung schrieb im Mai 2025 an die Ministerien für Arbeit, Handel und Bildung, um die Aufnahme der zerstörungsfreien Prüfung in die nationale Arbeitskräfteplanung zu unterstützen. Das Arbeitsministerium genehmigte nationale Ausbildungsrichtlinien für Level-II-Kandidaten und schuf damit einen formalen Ausbildungsweg. Die ASNT Foundation identifizierte die Personalentwicklung in ihrem im März 2026 veröffentlichten Wirtschaftsbericht 2025 weiterhin als die wichtigste Priorität des Fachgebiets. Level-III-Personal erstellt Verfahren, qualifiziert Personal auf niedrigeren Ebenen und interpretiert komplexe Befunde nach jahrelanger beaufsichtigter Erfahrung. Anbieter, die zertifizierte Teams projektbezogen einsetzen können, können Aufgaben übernehmen, für die interne Inspektionsteams möglicherweise nicht ausreichend besetzt sind, im Markt für Fertigungsinspektionsdienstleistungen in Nordamerika.
Hohe Kosten für fortschrittliche Inspektionsausrüstung und Kalibrierung
Industrielle Computertomografie, Phased-Array-Ultraschall, Koordinatenmessmaschinen und KI-integrierte Bildverarbeitungssysteme erfordern erhebliche Kapitalinvestitionen. Die Batteriezellenproduktion verdeutlicht die Herausforderung, da Mikrometerkontrollen und eine Produktion von nahezu 70 Zellen pro Sekunde eine kontinuierliche Hochvolumen-Inspektionsinfrastruktur erfordern. Die Kalibrierung gemäß ISO/IEC 17025 und NIST-rückverfolgbaren Messanforderungen verursacht wiederkehrende Prüf-, Software- und Ausrüstungskosten. Kleinere Anbieter können Schwierigkeiten haben, diese Kosten zu tragen, ohne die Preise für Kunden zu erhöhen. Große diversifizierte Anbieter können die Stückkalibrierungskosten über eine breitere Anlagenbasis senken. Diese Kostenstruktur begünstigt skalierte Unternehmen im Markt für Fertigungsinspektionsdienstleistungen in Nordamerika, während neue Anforderungen in der additiven Fertigung und bei Verbundwerkstoffteilen weitere spezialisierte Investitionen erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inspektionsdienstleistungstyp:
Nachfrage in der Endphase führend, während die Überwachung zunimmtDie Endprodukt- und Vorversandinspektion machte im Jahr 2026 24 % des Umsatzes aus. Sie fungiert als letzte Qualitätsstufe für Produkte, die eine Exportfreigabe, Einzelhandelsabnahme oder Erstausrüstergenehmigung benötigen. Lieferverträge erfordern häufig eine Vorversandprüfung durch Dritte vor dem Versand. Diese Verbindung zu Handelsanforderungen macht die Dienstleistung weniger abhängig von Fertigungsinvestitionen allein. Die Prozess- und Produktionslinieninspektion spielt ebenfalls eine wesentliche Rolle, da die Identifizierung von Nichtkonformitäten während der Produktion Ausschuss- und Nacharbeitskosten begrenzen kann.
Die Inspektion von Fertigungsprozessen und Produktionsüberwachung soll bis 2032 mit einem CAGR von 7,3 % wachsen. Die Marktgröße der Fertigungsinspektionsdienstleistungen in Nordamerika für diese Dienstleistung wird durch einen Wandel von der periodischen Stichprobenentnahme hin zur kontinuierlichen Überwachung durch Sensoren, Edge-Computing und Fabrikdatenverbindungen gestützt. Die Produktionsüberwachung hilft Herstellern, Qualitätsbedingungen zu beobachten, bevor Fehler die Endkontrolle erreichen. Qualitätssicherungs- und Nachprüfungsdienstleistungen bleiben während Konjunkturzyklen notwendig, da Rückrufe und Haftungsrisiken in der Automobil-, Pharma- und Luft- und Raumfahrtproduktion bestehen bleiben. Vorproduktions-Material- und Komponenteninspektion sowie Erstmuster- und Erstproduktionsinspektion gewinnen ebenfalls an Nachfrage, wenn neue Linien in Betrieb gehen, da jede Linie vor dem Serienstart validiert werden muss.

Nach Fertigungsbranche:
Automobil hält das Volumen, während Luft- und Raumfahrt an Tempo gewinntAutomobil und Automobilkomponenten machten im Jahr 2026 21 % des Umsatzes aus. Mehrstufige Lieferantenauditanforderungen gemäß IATF 16949 tragen zur Aufrechterhaltung dieser führenden Position bei. Montagekorridore schaffen auch dichte Volumina an Teilen und Lieferantenqualitätsaktivitäten. Erstausrüsterprogramme erfordern regelmäßig eine Produktionsüberwachung durch Dritte. Die Elektrofahrzeugproduktion fügt Inspektionsbedarf für Batteriemodule, Leistungselektronik und strukturelle Batteriegehäuse hinzu.
Luft- und Raumfahrt sowie Verteidigungsprodukte sollen bis 2032 mit einem CAGR von 7,1 % wachsen. Die Fertigungsinspektionsdienstleistungsbranche in Nordamerika profitiert in diesem Segment von regulatorischer Aufsicht, Verteidigungsbeschaffung und dem verstärkten Einsatz fortschrittlicher Verbundwerkstoffe und additiver Fertigung. Pharmazeutika, Medizinprodukte und Biowissenschaften konsolidieren ebenfalls die Inspektionsausgaben nach der QMSR-Implementierung im Februar 2026. Elektronik, Elektrogeräte und Halbleiter benötigen spezialisierte Messtechnik für inländische Halbleiterfabriken, die im Rahmen von CHIPS-Act-Programmen in Betrieb gehen. Lebensmittel und Getränke, Chemikalien und Kunststoffe, Industriemaschinen, Baumaterialien, Textilien, Bekleidung und Konsumgüter bieten eine breite Nachfrage, wobei Inspektionen mexikanischen Ursprungs und Nachprüfungen beim Eintritt in die Vereinigten Staaten die Arbeit für Konsumgüterlieferketten unterstützen.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 80 % am Umsatz des Marktes für Fertigungsinspektionsdienstleistungen in Nordamerika. Fertigungsvolumen, regulatorische Komplexität und die Präferenz der Käufer für unabhängige Qualitätsprüfungen stützen diese Position. Von der FDA regulierte Produkte, von der FAA zertifizierte Luft- und Raumfahrtkomponenten und von der OSHA geregelte Industrieprozesse schaffen eine fortlaufende Compliance-Basis. Mehr als 100 angekündigte Halbleiterprojekte in 28 Bundesstaaten schaffen Präzisionsfertigungsnachfrage in Gebieten wie Ohio, Arizona und Texas. Diese Streuung schafft Chancen an Standorten, an denen die Kapazität für zerstörungsfreie Prüfung und Messtechnik noch begrenzt ist.
Für Mexiko wird bis 2032 ein CAGR von 7,5 % prognostiziert, die höchste nationale Rate im Markt für Fertigungsinspektionsdienstleistungen in Nordamerika. Die Verlagerung globaler Wertschöpfungsketten lenkt Halbleiter-, Elektrofahrzeug- und pharmazeutische Wirkstoffaktivitäten nach Mexiko. Der LKW-Frachtverkehr zwischen den Vereinigten Staaten und Mexiko erreichte im Jahr 2025 einen Wert von 872,8 Milliarden USD, wobei computerbezogene Maschinen und Teile 29,4 % des bilateralen LKW-Handelswerts ausmachten. Stark frequentierte Grenzübergänge wie Laredo, Ysleta und Otay Mesa verzeichneten im Jahr 2025 Stoßzeitenwartezeiten von 45 bis 56 Minuten. Käufer können daher eine Vorexportinspektion in Mexiko wählen, um das Risiko von Grenzverzögerungen und Zurückweisungen nach der Einreise zu verringern.
Kanada entwickelt sich moderater, da große Erstausrüster bereits über etablierte interne Inspektionskapazitäten verfügen. Batteriezellenwerke im Ontario-Quebec-Korridor schaffen Erstmuster- und Prozessinspektionsbedarf, wenn neue Linien in Betrieb gehen. Kanadische Standards für elektrische, industrielle Sicherheits- und Automobilprodukte schaffen eine zertifizierungsgebundene Dienstleistungsbasis. Organisationen mit sowohl CSA- als auch ISO/IEC-17025-Akkreditierung können grenzüberschreitende Kunden bedienen, bei denen diese Fähigkeit im Markt für Fertigungsinspektionsdienstleistungen in Nordamerika erforderlich ist.
Wettbewerbslandschaft
Der Markt für Fertigungsinspektionsdienstleistungen in Nordamerika weist eine geringe Marktkonzentration auf. SGS, Bureau Veritas, Intertek, TÜV Rheinland und Element Materials Technology verfügen über Skalierung in regulierten und technisch anspruchsvollen Bereichen. MISTRAS Group, Acuren Group, UL Solutions und National Technical Systems konkurrieren durch Domänenexpertise und Nähe zu Fertigungsstandorten. SGS unterzeichnete im Juli 2025 eine Vereinbarung zur Übernahme von Applied Technical Services für 1,325 Milliarden USD und fügte damit 85 Anlagen in den Vereinigten Staaten und 2.100 Fachleute in den Bereichen Fertigung, Luft- und Raumfahrt sowie Verteidigung und Energieversorgung hinzu. Das Unternehmen erklärte, dass die Transaktion seinen jährlichen nordamerikanischen Umsatz auf über 1,5 Milliarden USD heben und innerhalb von 3 Jahren auf jährliche EBITDA-Synergien von 30 Millionen USD abzielen würde.
Technologische Differenzierung wird im Markt für Fertigungsinspektionsdienstleistungen in Nordamerika wichtig, sobald Anbieter grundlegende Akkreditierungsanforderungen erfüllen. MISTRAS Group lancierte im April 2025 MISTRAS Data Solutions und kombinierte 9 Plattformen, darunter Sensoria, PCMS und MISTRAS OneSuite. Der Schritt verbindet Feldinspektionsdaten mit Analysen, industriellen Internetwerkzeugen, digitalen Zwillingsmodellen und Inspektionsdatenmanagement. UL Solutions erweiterte im September 2025 seine Marketingbehauptungsverifizierungsdienste auf industrielle Software, KI-gestützte Fabrikplattformen, digitale Zwillinge und Augmented-Reality-Systeme. Anbieter mit Fehlererkennungsbibliotheken für Schweißdiskontinuitäten, Lötbrücken und Elektrodenfehlausrichtungen können Fähigkeiten im Markt für Fertigungsinspektionsdienstleistungen in Nordamerika anbieten, die standardisierte Unternehmen nur schwer reproduzieren können.
Bureau Veritas kündigte im Juli 2025 Übernahmen in den Bereichen Cybersicherheit, Kernkraft und Übergangsdienste an und erweiterte damit sein technisches Portfolio. UL Solutions begann im Oktober 2025 auch mit dem Bau seines Globalen Brandwissenschaftszentrums der Exzellenz in Illinois mit angewandter Forschungs- und Entwicklungskapazität für Brandschutzprüfungen. MISTRAS ernannte Cliff Schaffer im April 2025 zum Senior Vice President für Labordienstleistungen und unterstützte damit seine laborgestützte Arbeit für Kunden aus den Bereichen Luft- und Raumfahrt, Verteidigung und Fertigung. Keine kombinierte Marktanteilsoffenlegung für führende Unternehmen ist im bereitgestellten Material enthalten, und der Wettbewerb im Markt für Fertigungsinspektionsdienstleistungen in Nordamerika beruht auf Akkreditierung, qualifiziertem Personal, geografischer Abdeckung, Ausrüstung und Datenkompetenz.
Marktführer der Fertigungsinspektionsdienstleistungen in Nordamerika
-
SGS Société Générale de Surveillance SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV Rheinland AG
-
TÜV SÜD AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fertigungsinspektionsdienstleistungen in Nordamerika Unternehmen in diesem Bericht
- SGS Société Générale de Surveillance SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV Rheinland AG
- TÜV SÜD AG
- Applus+
- MISTRAS Group, Inc.
- TEAM, Inc.
- Acuren Group Inc.
- Baker Hughes Company
- DEKRA SE
- Element Materials Technology Group Ltd.
- UL Solutions Inc.
- CSA Group
- Eurofins Scientific SE
- Eddyfi Technologies Inc.
- FPrimeC Solutions Inc.
- Industrial Inspection & Analysis, Inc.
- Jesse Garant Metrology Center
- Exact Metrology
- National Technical Systems, Inc.
Neueste Industrielle Entwicklungen in Markt für Fertigungsinspektionsdienstleistungen in Nordamerika
- Februar 2026: Die Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten zog am 2. Februar 2026 die Qualitätssystem-Inspektionstechnik formell zurück und führte ihr aktualisiertes Compliance-Programm zur Inspektion von Medizinproduktherstellern ein. Der Rahmen bringt Medizinproduktinspektionen mit den Anforderungen der ISO-13485-Qualitätsmanagementsystemverordnung in Einklang und legt größeren Wert auf kontinuierliche Inspektionsbereitschaft.
- Juli 2025: SGS unterzeichnete eine endgültige Vereinbarung zur Übernahme von Applied Technical Services, einem führenden nordamerikanischen Anbieter von Test-, Inspektions-, Kalibrierungs- und Forensiklösungen mit 2.100 Fachleuten und 85 Anlagen in den Vereinigten Staaten, die die Bereiche Fertigung, Luft- und Raumfahrt sowie Verteidigung, Energie und Versicherungen bedienen. Der Deal soll den jährlichen nordamerikanischen Umsatz von SGS auf über 1,5 Milliarden USD heben, mit mindestens 30 Millionen USD an angestrebten jährlichen EBITDA-Synergien innerhalb von 3 Jahren nach Abschluss.
- Juli 2025: Bureau Veritas gab unterzeichnete Vereinbarungen zur Übernahme von Dornier Hinneburg in Deutschland für Nukleardienstleistungen, des Institute for Cyber Risk für nordische Cybersicherheit und von EcoPlus in Südkorea für Nachhaltigkeitsberatung bekannt. Diese Vereinbarungen diversifizieren sein TIC-Portfolio durch gezielte Ergänzungen in den Bereichen Cybersicherheit, Kernkraft und Nachhaltigkeit.
Berichtsumfang des Marktes für Fertigungsinspektionsdienstleistungen in Nordamerika
Der Bericht über den Markt für Fertigungsinspektionsdienstleistungen in Nordamerika ist segmentiert nach Inspektionsdienstleistungstyp (Vorproduktions-Material- und Komponenteninspektion, Erstmuster- und Erstproduktionsinspektion und weitere), nach Fertigungsbranche (Automobil und Automobilkomponenten, Luft- und Raumfahrt sowie Verteidigungsprodukte und weitere) und nach Geografie (Vereinigte Staaten, Kanada, Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vorproduktions-Material- und Komponenteninspektion |
| Erstmuster- und Erstproduktionsinspektion |
| Prozess- und Produktionslinieninspektion |
| Endprodukt- und Vorversandinspektion |
| Inspektion von Fertigungsprozessen und Produktionsüberwachung |
| Qualitätssicherungs- und Nachprüfungsdienstleistungen |
| Automobil und Automobilkomponenten |
| Luft- und Raumfahrt sowie Verteidigungsprodukte |
| Elektronik, Elektrogeräte und Halbleiter |
| Industriemaschinen, Ausrüstung und Metallerzeugnisse |
| Chemikalien, Kunststoffe und Industriematerialien |
| Lebensmittel und Getränke |
| Pharmazeutika, Medizinprodukte und Biowissenschaften |
| Textilien, Bekleidung, Schuhe und Accessoires |
| Möbel, Haushaltswaren, Spielzeug und sonstige Konsumgüter |
| Baumaterialien und Bauprodukte |
| Verpackung, Papier und Druckerzeugnisse |
| Sonstige gefertigte Produkte |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Inspektionsdienstleistungstyp | Vorproduktions-Material- und Komponenteninspektion |
| Erstmuster- und Erstproduktionsinspektion | |
| Prozess- und Produktionslinieninspektion | |
| Endprodukt- und Vorversandinspektion | |
| Inspektion von Fertigungsprozessen und Produktionsüberwachung | |
| Qualitätssicherungs- und Nachprüfungsdienstleistungen | |
| Nach Fertigungsbranche | Automobil und Automobilkomponenten |
| Luft- und Raumfahrt sowie Verteidigungsprodukte | |
| Elektronik, Elektrogeräte und Halbleiter | |
| Industriemaschinen, Ausrüstung und Metallerzeugnisse | |
| Chemikalien, Kunststoffe und Industriematerialien | |
| Lebensmittel und Getränke | |
| Pharmazeutika, Medizinprodukte und Biowissenschaften | |
| Textilien, Bekleidung, Schuhe und Accessoires | |
| Möbel, Haushaltswaren, Spielzeug und sonstige Konsumgüter | |
| Baumaterialien und Bauprodukte | |
| Verpackung, Papier und Druckerzeugnisse | |
| Sonstige gefertigte Produkte | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Fertigungsinspektionsdienstleistungen in Nordamerika?
Der Markt für Fertigungsinspektionsdienstleistungen in Nordamerika soll von 2027 bis 2032 mit einem CAGR von 6 % wachsen und bis 2032 einen Wert von 9,66 Milliarden USD erreichen.
Welche Inspektionsdienstleistung hat den größten Umsatzanteil?
Die Endprodukt- und Vorversandinspektion machte im Jahr 2026 24 % des Umsatzes aus.
Welche Inspektionsdienstleistung soll am schnellsten wachsen?
Die Inspektion von Fertigungsprozessen und Produktionsüberwachung soll bis 2032 mit einem CAGR von 7,3 % wachsen.
Welcher Fertigungssektor schafft die größte Nachfrage nach Inspektionsdienstleistungen?
Automobil und Automobilkomponenten machten im Jahr 2026 21 % des Umsatzes aus, gestützt durch Lieferantenauditanforderungen und den Bedarf der Elektrofahrzeugproduktion.
Welches Land soll sich in Nordamerika am schnellsten entwickeln?
Für Mexiko wird bis 2032 ein CAGR von 7,5 % prognostiziert, gestützt durch Nearshoring und grenzüberschreitende Handelsaktivitäten.
Was schränkt die Kapazität der Inspektionsanbieter ein?
Ein Mangel an qualifizierten Inspektoren und Level-III-Personal für zerstörungsfreie Prüfung schränkt die Verfügbarkeit qualifizierter Feld- und Laborkapazitäten ein.