
北米データセンターリスクエンジニアリングおよびマネジメント市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.98 十億米ドル |
| 市場規模 (2027) | 1.09 十億米ドル |
| 市場規模 (2032) | 2.07 十億米ドル |
| 成長率 (2027 - 2032) | 13.69 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンターリスクエンジニアリングおよびマネジメント市場分析
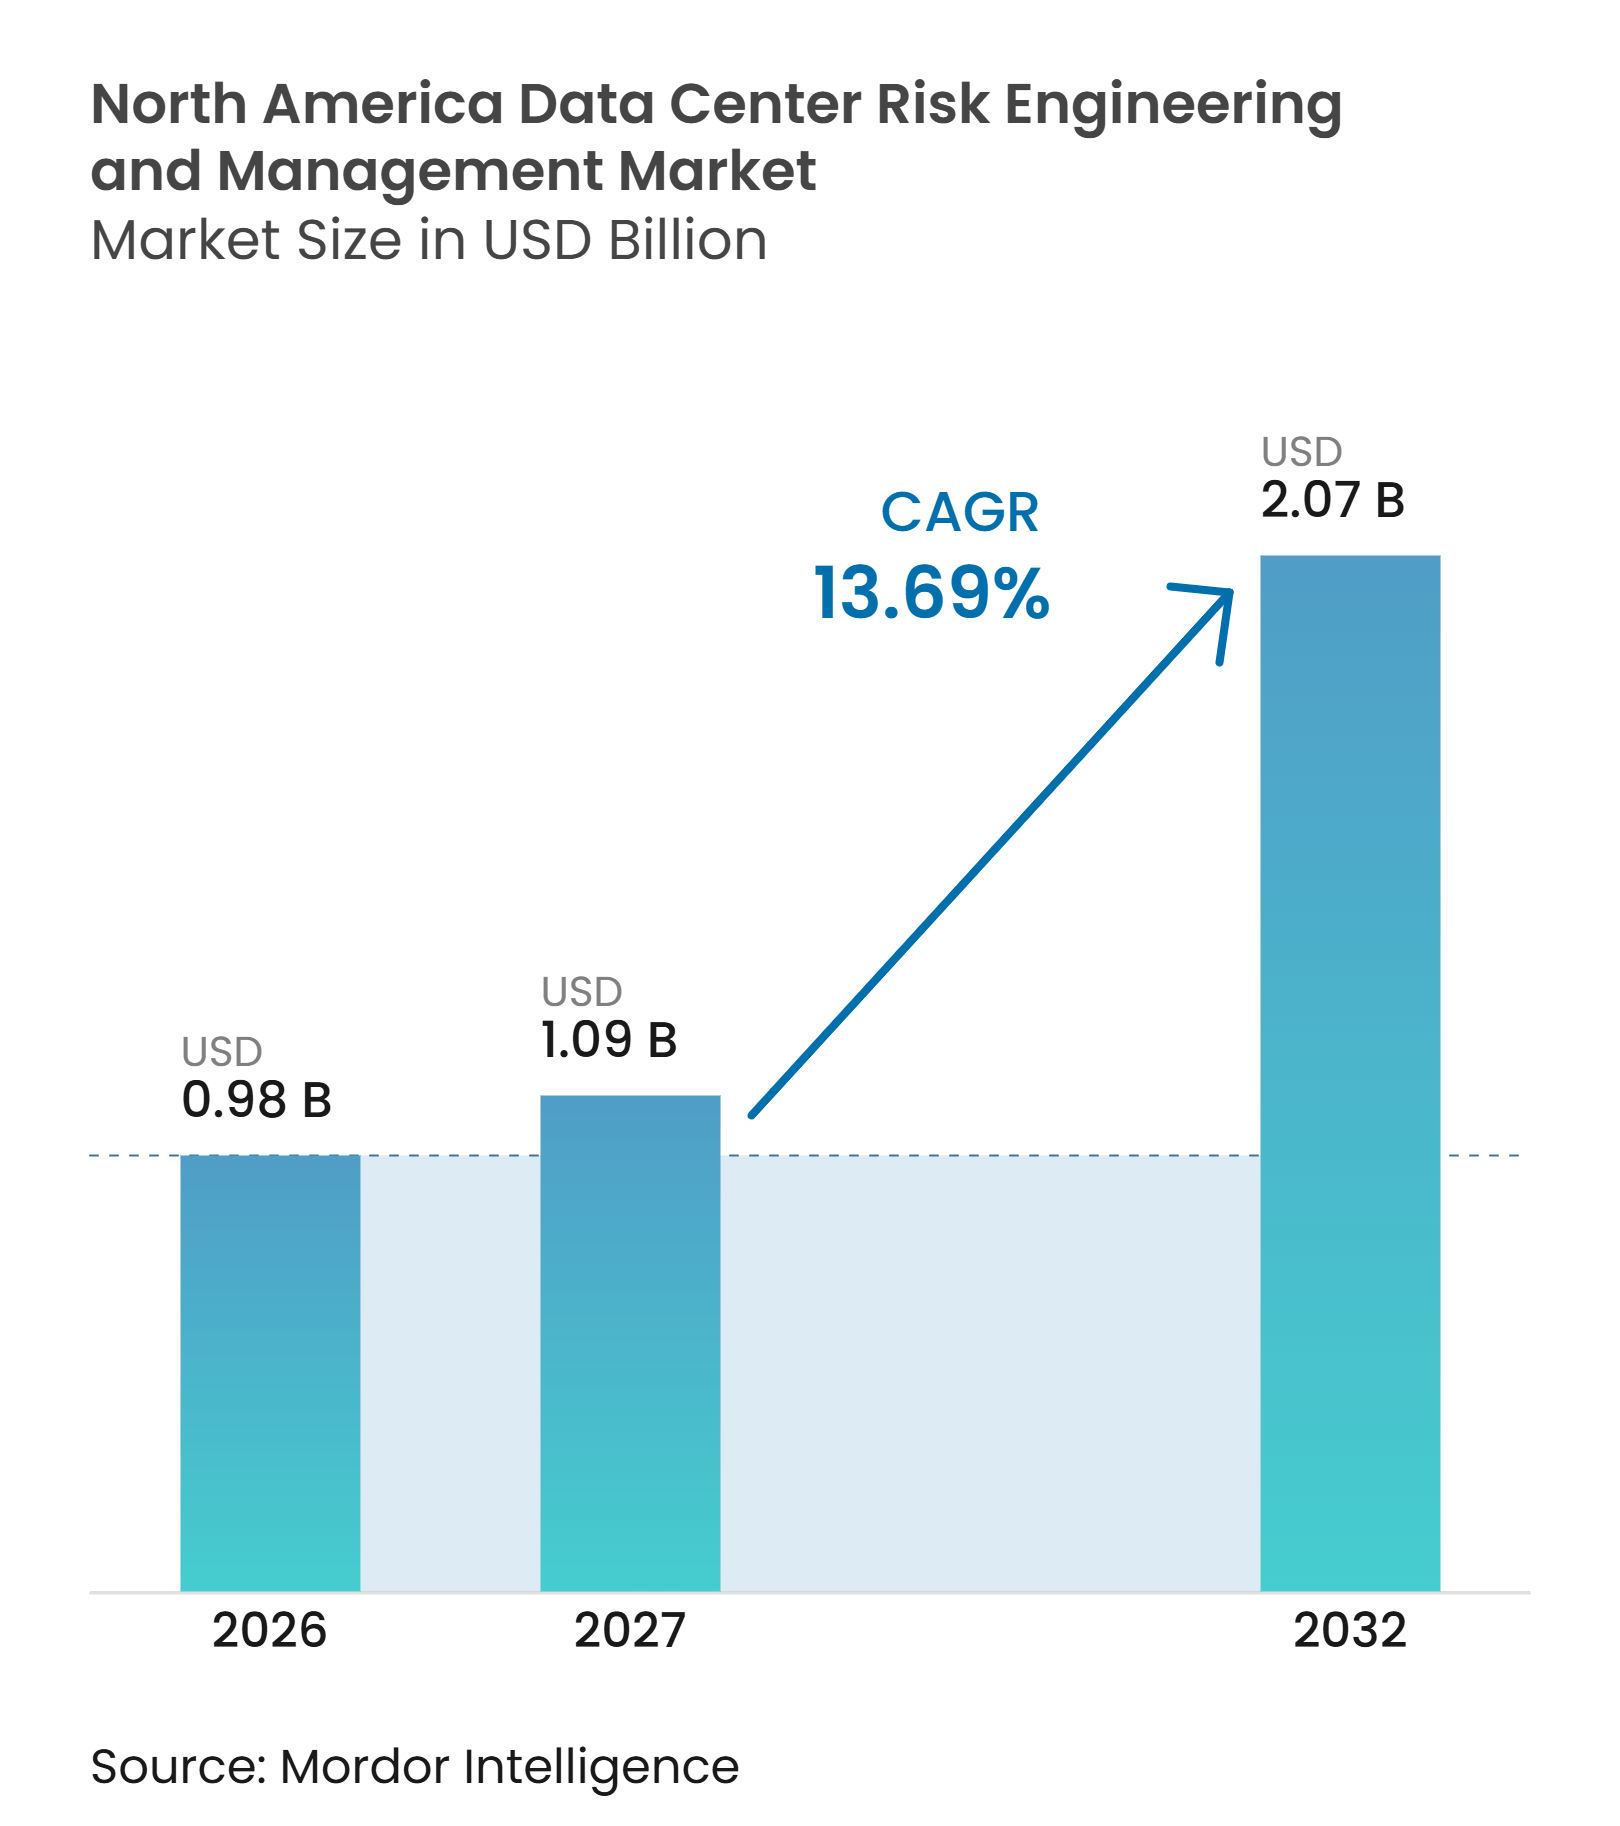
北米データセンーリスクエンジニアリングおよびマネジメント市場規模は、2026年の0.98 ビリオン 米ドルから2027年には1.09 ビリオン 米ドルへ、そして2032年までに2.07 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 13.69%を記録すると予測されています。AI指向の施設は、電力配電、冷却システム、およびコミッショニングプログラムに対する技術的要求を高めています。オペレーター、貸し手、および保険会社は、資本を投入したりカバレッジを更新したりする前に、文書化されたレジリエンスをますます要求するようになっています。これにより、多くのエンゲージメントが孤立したコミッショニング業務から、より長期的な運用プログラムへとシフトしています。新たなグリッド義務と大規模キャンパスの拡大も、施設が通電される前に必要な作業範囲を広げています。北米データセンターリスクエンジニアリングおよびマネジメント市場は、設計、建設、コミッショニング、改修、および運用にわたる需要から恩恵を受けています。
主要レポートのポイント
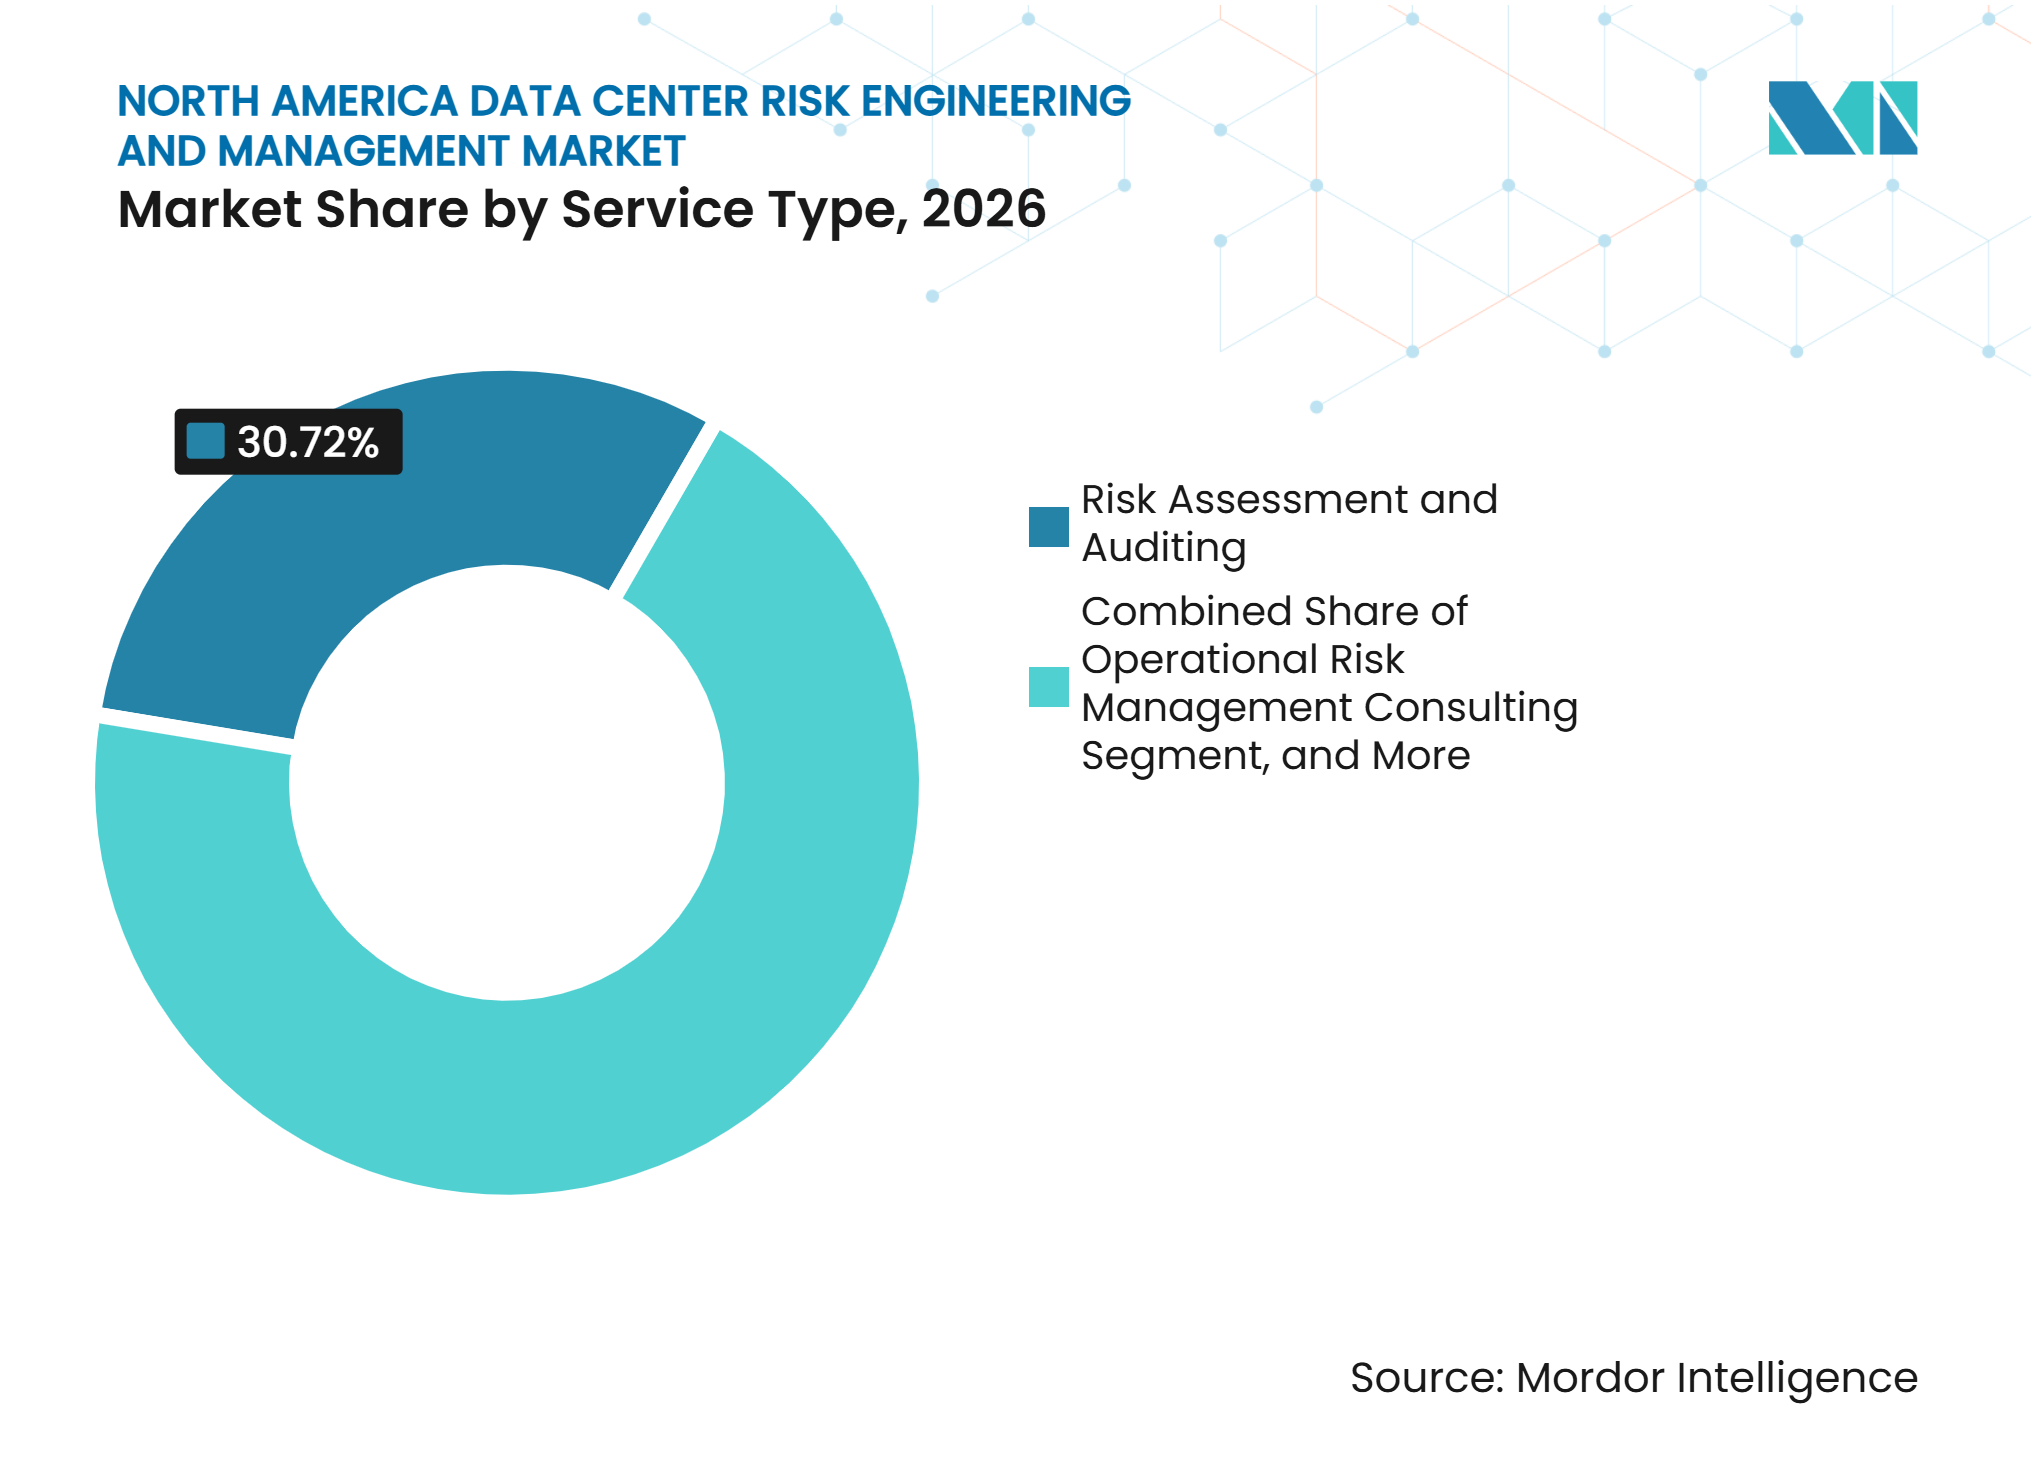
- サービスタイプ別では、スクアセスメントおよび監査が2026年の北米データセンターリスクエンジニアリングおよびマネジメント市場シェアの30.72%を占め、信頼性および可用性エンジニアリングは2032年にかけてCAGR 14.52%で拡大すると予測されています。
- リスクカテゴリー別では、電気・電力インフラリスクが2026年に29.47%のシェアを占め、冷却・熱管理リスクは2032年にかけてCAGR 14.63%で拡大すると予測されています。
- アセスメント手法別では、定性的リスクアセスメントが2026年に32.64%のシェアを占め、継続的リスクアセスメントおよびモニタリングは2032年にかけてCAGR 14.57%で拡大すると予測されています。
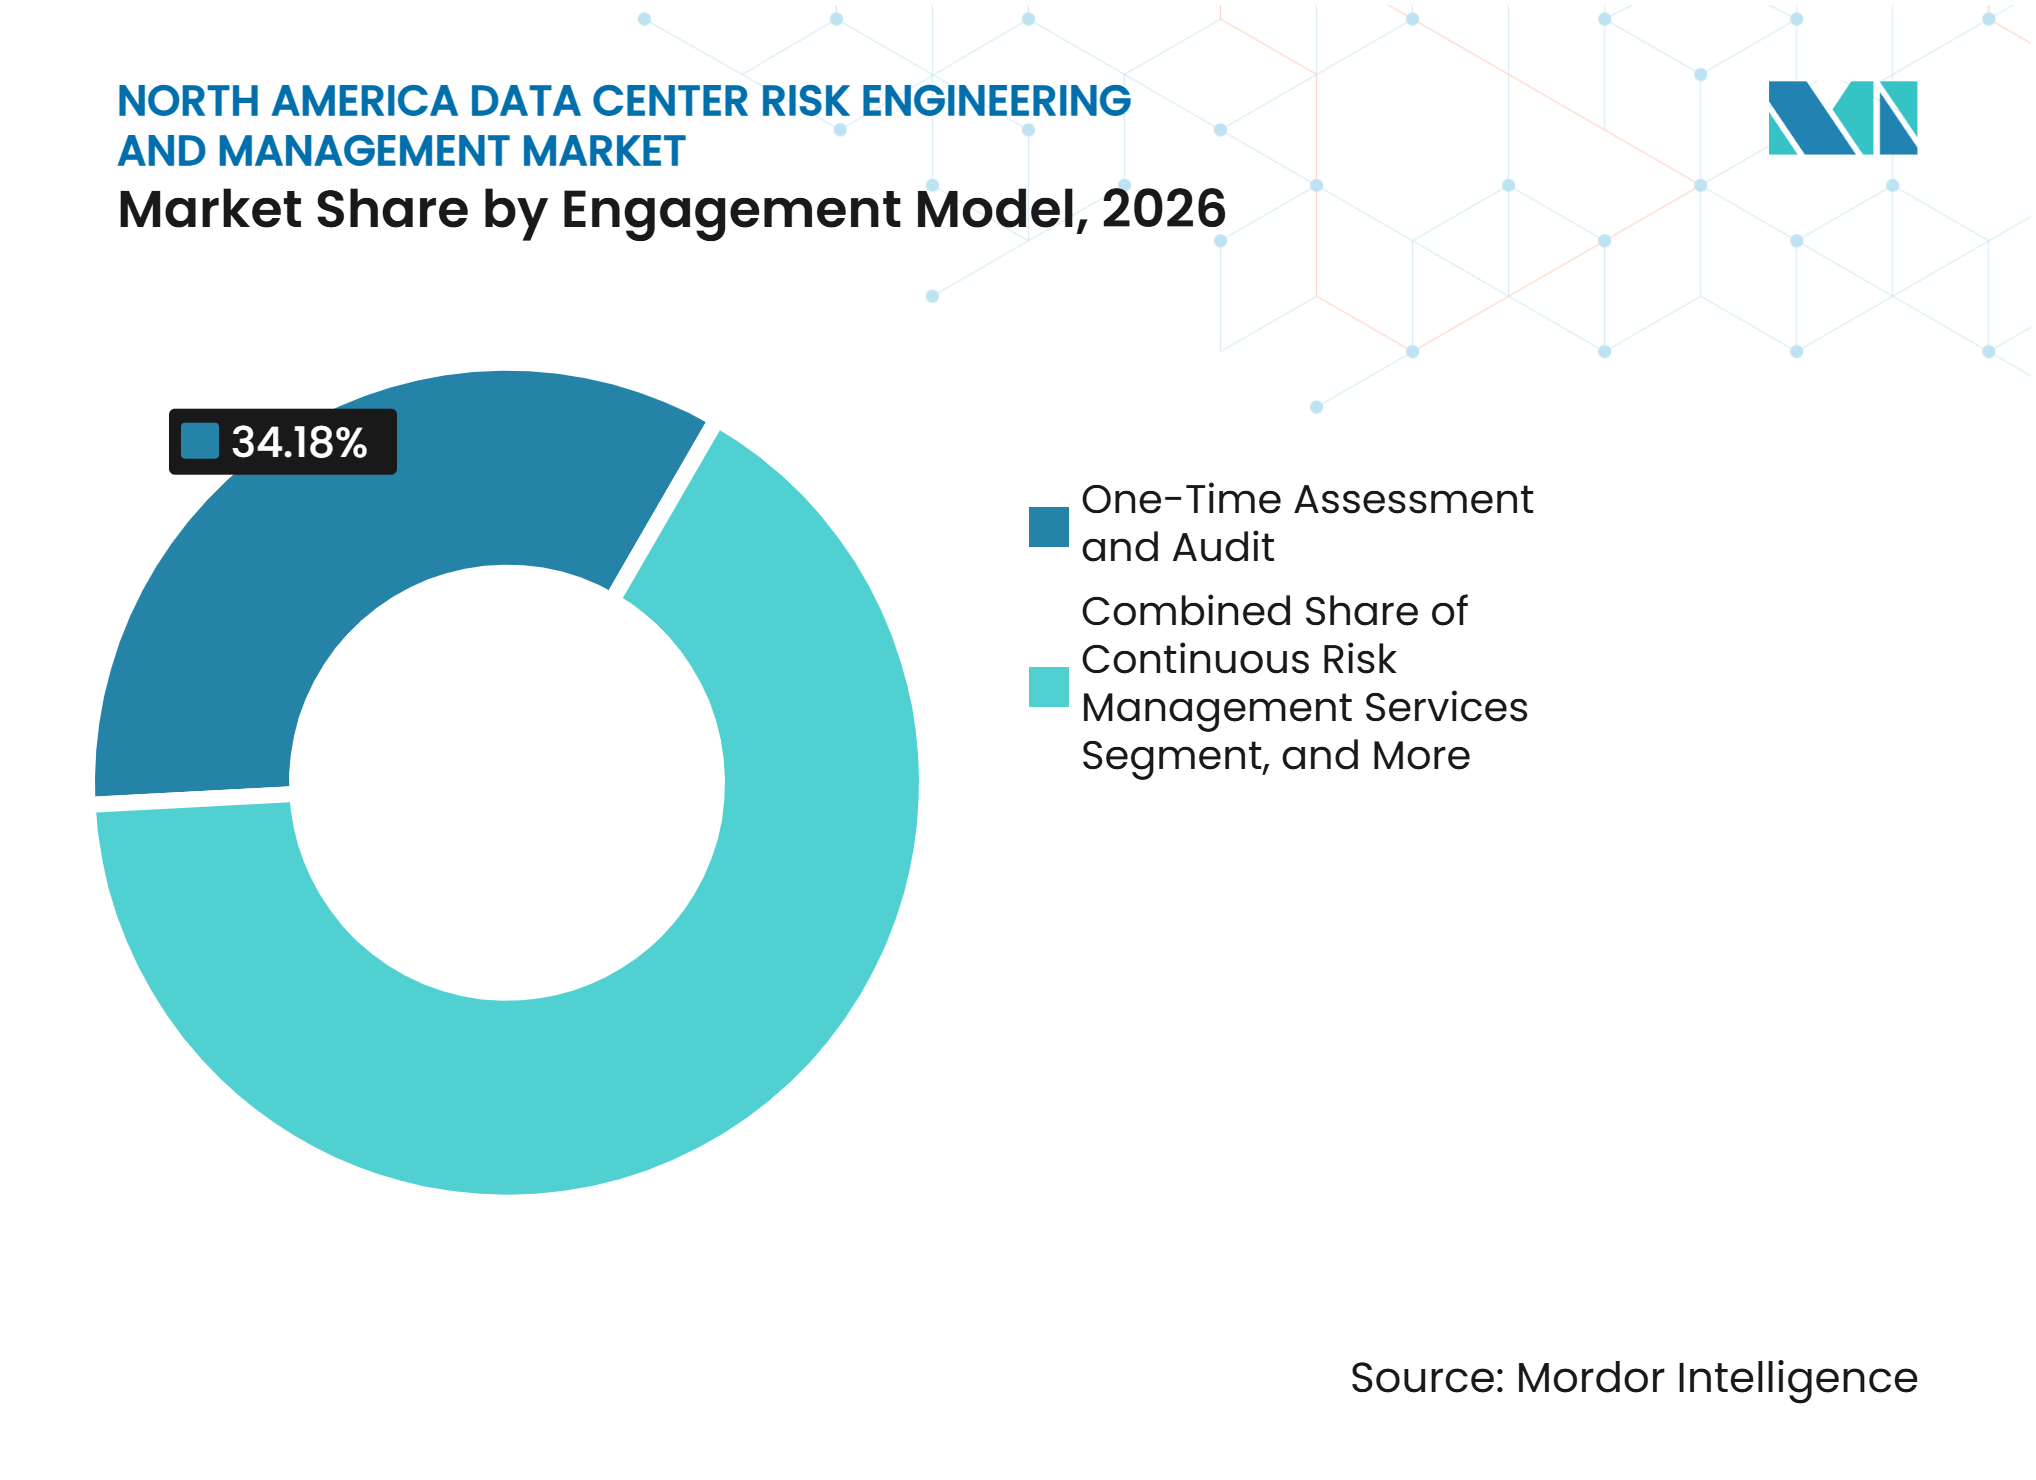
- エンゲージメントモデル別では、単発アセスメントおよび監査が2026年に34.18%のシェアを占め、継続的リスクマネジメントサービスは2032年にかけてCAGR 14.69%で拡大すると予測されています。
- プロジェクトライフサイクルステージ別では、運用リスクマネジメントが2026年に35.83%のシェアを占め、拡張・改修・近代化は2032年にかけてCAGR 14.58%で拡大すると予測されています。
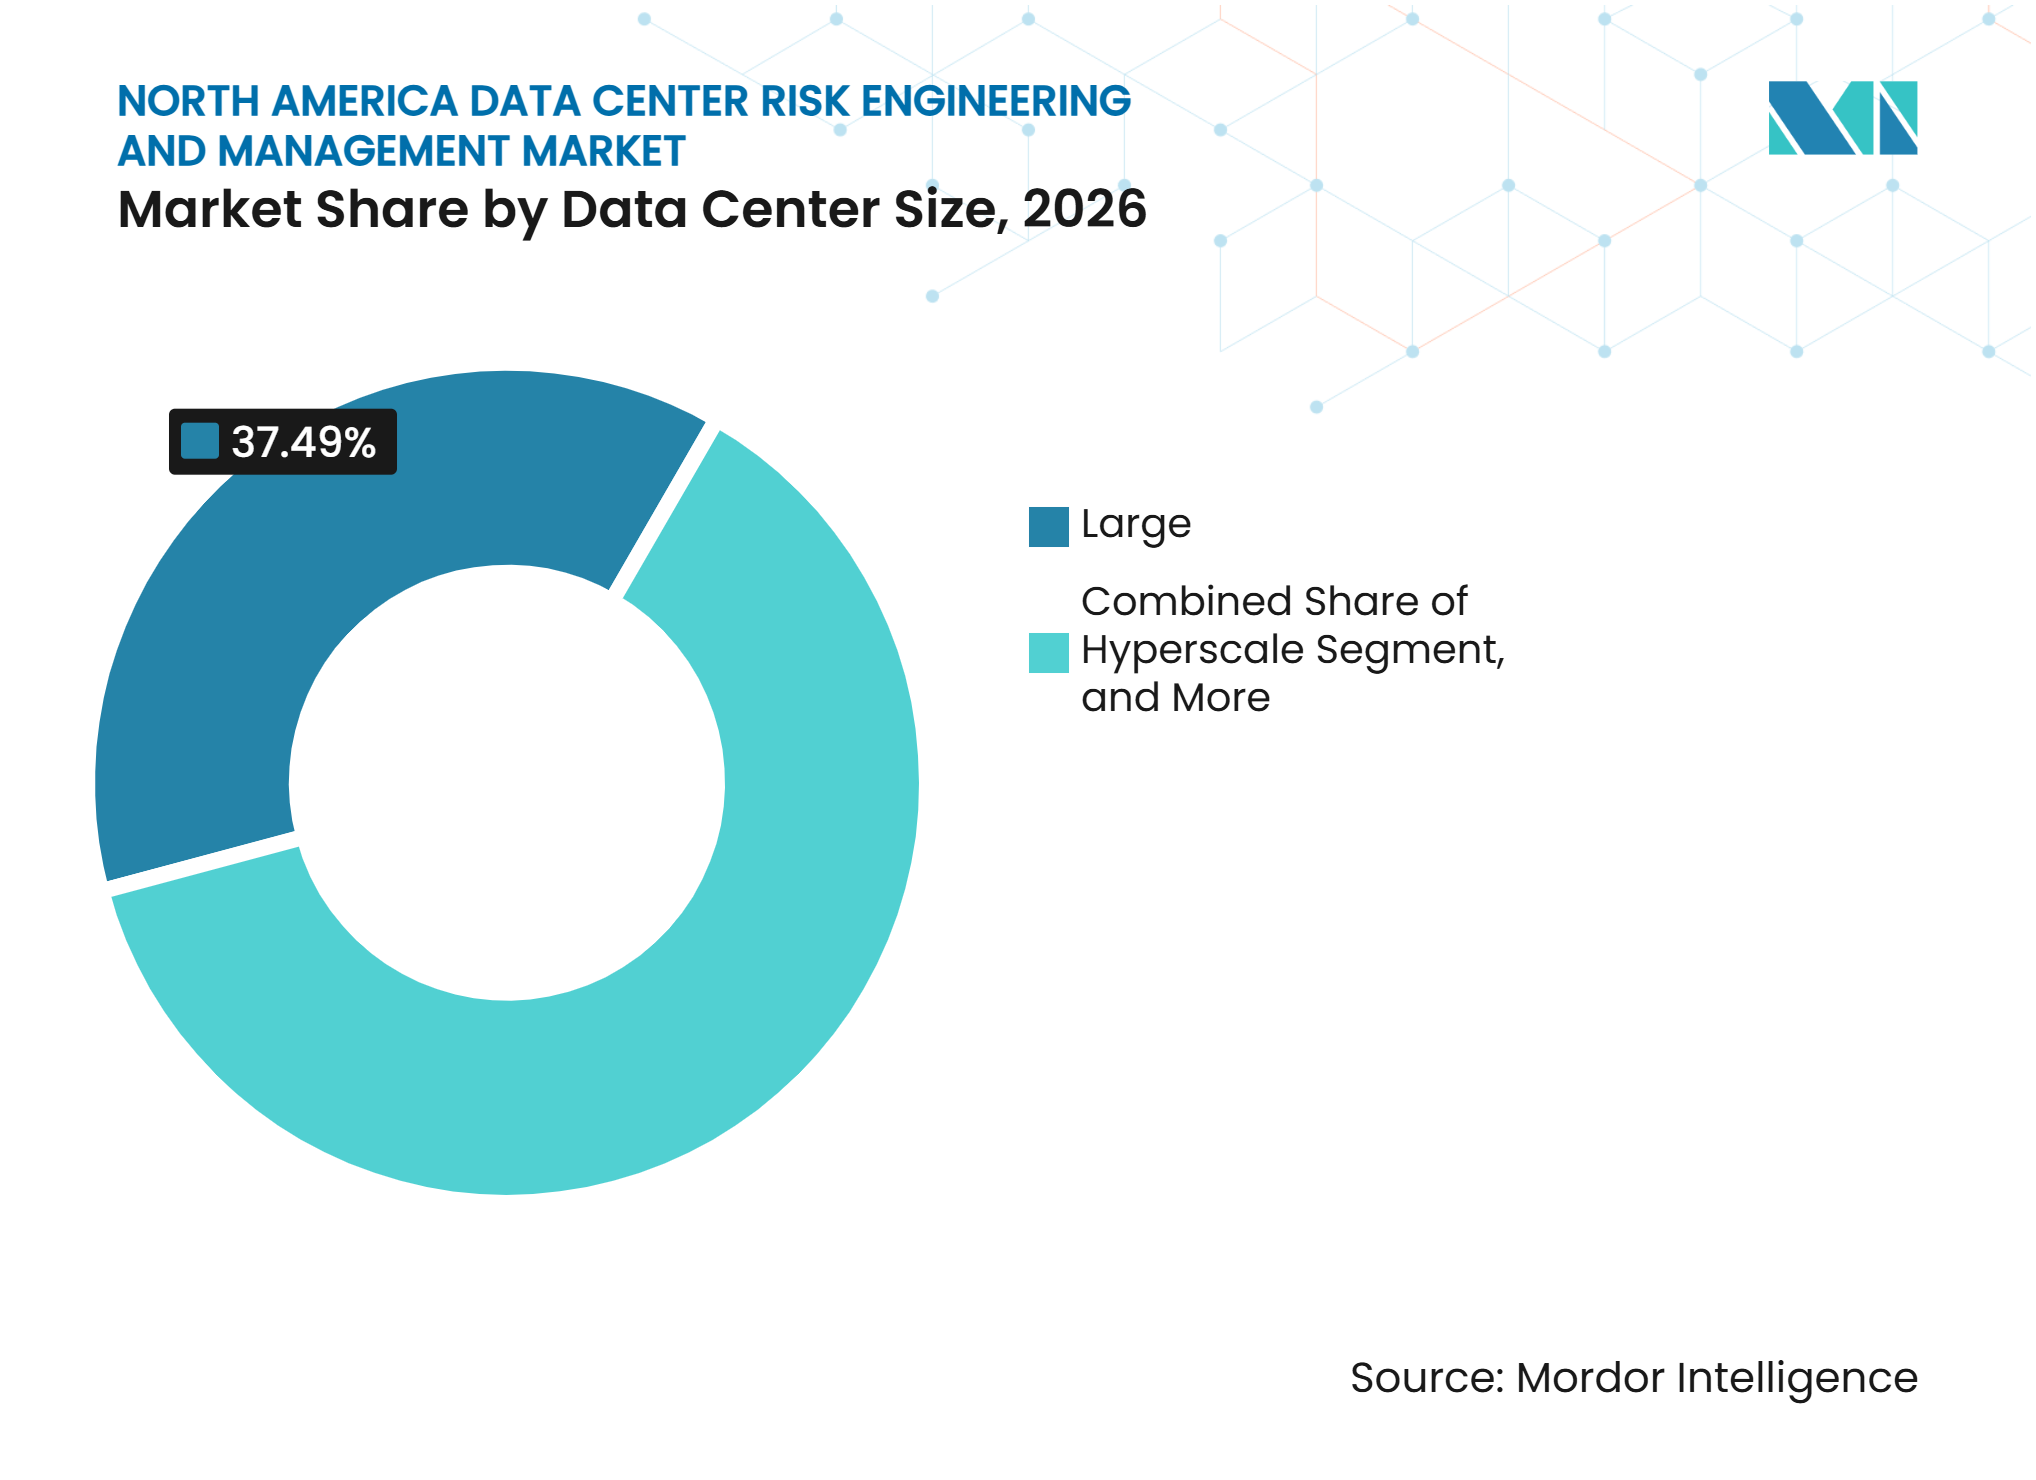
- データセンター規模別は、大規模データセンターが2026年に37.49%のシェアを占め、ハイパースケールデータセンターは2032年にかけてCAGR 14.64%で拡大すると予測されています。
- データセンタータイプ別では、コロケーション施設が2026年に40.62%のシェアを占め、クラウドサービスプロバイダー(CSP)は2032年にかけてCAGR 14.56%で拡大すると予測されています。
- 地域別では、米国が2026年に83.46%の地域シェアを占め、カナダは2032年にかけてCAGR 14.67%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよび高密度コンピューティングによる電力・冷却保証ニーズの高まり | +3.8% | グローバル、米国およびカナダに集中 | 短期(2年以内) |
| ハイパースケールキャンパスの拡大によるライフサイクルリスクエンジニアリング需要の増加 | +3.1% | 北米中核部、カナダおよびメキシコへの波及あり | 中期(2〜4年) |
| 保険会社、貸し手、およびテナントよる文書化されたレジリエンスへの要件 | +2.4% | グローバル、米国で最も強い | 短期(2年以内) |
| グリッド系統連系の複雑化による電気信頼性エンジニアリングニーズの増大 | +1.7% | 米国、カナダ、およびメキシコ | 中期(2〜4年) |
| 定期的なコンプライアンスおよび運用保証要件 | +1.2% | 全国規模、米国の主要・二次市場での早期成長 | 中期(2〜4年) |
| 液体冷却の導入によるテストおよびエンジニアリング需要の創出 | +0.9% | グローバル、米国およびカナダのハイパースケール建設に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIおよび高密度コンピューティングによる電力・冷却保証ニーズの増大
2025年の米国エネルギー省のレポートによると、現行の設計基準はラック密度を10〜15 kWと想定しているのに対し、AIワークロードはすでに30〜50 kWを必要としています。[1] 同レポートでは、一部のハイパースケール展開が100 kWに近づき、高性能コンピューティング設備が250 kWに達することも指摘されており、これによりチームが電力および熱性能をテストしなければならないスケールが変化しています。これらの条件は、どちらかのシステムの中断がもう一方に影響を与える可能性があるため、従来のデータセンターよりも電力供給と熱管理をより密接に結びつけています。高調波歪み、局所的なホットスポット、および冷却液ループの圧力問題は、特に施設オペレーターがさまざまなAI負荷レベルで設計が安全に動作できるという証拠を必要とする場合、静的な定性的監査だけでは対処できません。IEEE Accessの研究では、空冷テスト手法は吸収、環境応力亀裂、酸化などの液浸特有のメカニズムを捉えられないことが明らかになっています。北米データセンターリスクエンジニアリングおよびマネジメント市場は、これらのシステムが専門的な検証、文書化されたテスト計画、およびコミッショニング後のフォローアップレビュー必要とするため、設計の早期段階および初期運用を通じて業務を獲得しています。
ハイパースケールキャンパスの拡大によるライフサイクルリスクエンジニアリング需要の増加
各ハイパースケールキャンパスは、サイト選定、設計レビュー、コミッショニング、および運用保証においてリスクエンジニアリングを必要とします。これにより、特に施設が連続するAIハードウェア世代向けにアップグレードされる場合、プロジェクト業務が複数年にわたるプログラムへと変わります。JLLの2025年レポートによると、北米の主要市場では2年連続して空室率が1%を記録し、35 GWの建設パイプラインの64%が従来の成熟市場を超えて進展しました。開発中のデータセンターの中央容量は2016年の11 MWから2026年6月には130 MWへと増加し、各プロジェクトに必要なエンジニアリング監督が増大し、納期後半に行われる設計変更の影響が大きくなっています。Allianz Commercialは、2026年第1四半期に少なくとも75件の米国プロジェクト(総額130 ビリオン 米ドル相当)が地域の反対により遅延または阻止されたことを記録しており、プロバイダーが許認可、地域社会の懸念、および建設シーケンスのアセスメントにおいてより明確な役割を果たす必要性を強調しています。これらの条件により、サイトおよびコミュニティリスクレビューがライフサイクル業務のより定期的な部分となり、このような規模のプロジェクトが北米データセンターリスクエンジニアリングおよびマネジメント市場の機会を広げています。
保険会社、貸し手、およびテナントによる文書化されたレジリエンスへの要件
引受業者および貸し手は、資本を投入する前に、電気的冗長性、防火、冷却信頼性、および事業継続性におけるレジリエンスの証拠を要求します。これにより、利用可能な容量から、施設が中断から回復し、サービスコミットメントを継続して満たせることを示す文書へと焦点が移ります。Aon plcは2026年4月にデータセンターライフサイクル保険保護プログラムを3.5 ビリオン 米ドルに拡大し、リスクエンジニアリングおよびアナリティクスとライフサイクルカバレッジを組み合わせました。Allianz Commercialは、配電盤のリードタイムが最大80週、変圧器のリードタイムが最大50週間に達することを報告しており、設計段階で交換計画が評価されない場合、オーナーがリスクにさらされる可能性があります。復旧時間の長期化により、機器仕様やメンテナンス計画だけでなく、事業中断の前提条件の検証も必要となります。北米データセンターリスクエンジニアリングおよびマネジメント市場は、最終的なサイト選定前に始まり、建設および運用を通じて資産決定に追随する事前構築アドバイザリー業務によって支えられています。
グリッド系統連系の複雑化による電気信頼性エンジニアリングニーズの増大
送電規模でのデータセンター負荷の増大は、リスクスペシャリストと電力会社グレードの電気エンジニアとのより緊密な連携を必要とします。OSTIに掲載された2024年7月の東部系統連系事故の分析では、100ミリ秒未満の送電障害が1,500 MWのデータセンター負荷の連鎖的な喪失を引き起こしたことが説明されています。SERCの2026年4月のガイダンスでは、新興の大規模負荷に対するモデリング、リアルタイムモニタリング、系統連系調整、およびイベント分析が推奨されました。カリフォルニアISOは、ライドスルー能力、障害後の電力回復、およびランプレートをカバーする大規模負荷要件を提案しており、エンジニアが施設の動作をグリッド運用ニーズと結びつけることを要求しています。グリッド接続のタイムラインは米国の主要市場で平均4年以上であり、リスクエンジニアリングをコミッショニングよりもはるかに前倒しにし、早期のデータ品質をより重要にしています。この長期的な計画サイクルは、フィージビリティレビュー、系統連系支援、およびコミッショニング準備を含む北米データセンターリスクエンジニアリングおよびマネジメント市場全体にわたる電気信頼性業務を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセンター専門のリスクエンジニアおよびコミッショニングスペシャリストの不足 | -1.8% | グローバル、北米で最も顕著 | 短期(2年以内) |
| 断片化した規格および管轄区域のコンプライアンス要件 | -1.0% | 全国規模、米国の主要市場およびカナダでの早期摩擦 | 中期(2〜4年) |
| 継続的モニタリングおよびスペシャリストテスト機器の高コスト | -0.6% | グローバル | 中期(2〜4年) |
| 次世代AIデータセンターの損失履歴の限界 | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセンター専門のリスクエンジニアおよびコミッショニングスペシャリストの不足
コミッショニングエージェントは、AIファシリティが発電所のようなスタートアップ手順を必要とするため、業界で最も競争の激しい役割の一つです。シニアコミッショニングの役割は充足まで60〜90日かかる場合があり、希少な専門家はすでに12〜18ヶ月先のプロジェクトにコミットしている可能性があります。Colt Data Centersは2026年1月に、高電圧スペシャリスト、コミッショニングエンジニア、およびコントロール担当者が重複するスケジュールで競合していると述べました。実践的な経験は、トレーニングプログラムを通じて迅速に再現することが依然として困難です。Uptime Instituteは、世界的に約300,000人の資格を持つスタッフが必要であり、コミッショニングスペシャリストが充足が難しいポジションの一つであと推定しています。これにより、北米データセンターリスクエンジニアリングおよびマネジメント市場全体で需要が拡大する中でも、デリバリー能力が制限されています。
断片化した規格および管轄区域のコンプライアンス要件
北米のすべてのデータセンターに適用される統合されたリスクエンジニアリング規格は存在しません。プロバイダーは、ASHRAE 90.4、ANSI/TIA-942-C、NEMA BS 31060-2025、新興のNERC大規模負荷規格、および州・地方のコードに対応しなければなりません。NEMAのガイダンスは、データセンター設計のための防火・生命安全フレームワークを提供しています。しかし、IEEEの研究では、空冷規格が液浸冷却施設の特有の故障モードをカバーしていないことが明らかになっています。複数のフレームワークはコストを増加させ、特に管轄区域をまたぐプロジェクトのアセスメントを長期化させます。その結果生じる重複は、保険会社や国際的に所有されるオペレーターに対して一貫性のないリスク記録を生み出す可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
監査がリードし信頼性エンジニアリングが前進リスクアセスメントおよび監査は2026年に30.72%のシェアを占めました。保険会社への提出、貸し手のデューデリジェンス、およびテナントのオンボーディングは、引き続き必須の監査サイクルを生み出しています。このサービスは、プロジェクトおよび運用上のエクスポージャーについて独立した見解を必要とするオーナーにとって、明確な出発点を提供します。信頼性および可用性エンジニアリングは、2027年から2032年にかけてCAGR 14.52%を記録すると予測されています。その成長は、急速なランプパターンと非線形の熱負荷を持つAIワークロードを反映しています。これらの運用条件は、単一の検査ではなく、継続的な信頼性モデリングを必要とします。
FMEA(故障モード影響解析)、フォルトツリー解析、および根本原因分析は、液体冷却環境においてその重要性を増しています。IEEE Accessの研究では、吸収や腐食を含む液浸特有の故障メカニズムが空冷規格に反映されていないことが明らかになっています。リスク軽減計画、ハザード識別、およびリスク評価は、プロェクトの前段階において引き続き重要です。運用リスクマネジメントコンサルティングは、オーナーがAIワークロード向けに施設を改修する際の定期的な業務を支援します。コンプライアンスおよびエンジニアリング認証支援も、NERC要件およびTIAの計画されたAI補遺に支えられ、2027年から独立した収益ラインとして台頭しています。このサービスミックスは、コンプライアンス、信頼性、および運用支援を組み合わせたプログラムへとサービスプロバイダーを向かわせています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
リスクカテゴリー別:
電力リスクがリードし、熱リスクが最速成長電気・電力インフラリスクは2026年に29.47%のシェアを占めました。電力供給は冷却、防火、およびすべての重要システムを支えるため、引き続き中心的な懸念事項です。Allianz Commercialは、火災損失を最も深刻な建設損失カテゴリーとして、水損失を最も頻繁な建設損失カテゴリーとして特定しました。冷却・熱管理リスクは2032年にかけてCAGR 14.63%で成長すると予測されています。ハイパースケールAIサイトでの液体冷却と、ラックあたり30 kWを超える空冷フレームワークの限界がこの拡大を支えています。エンジニアが電力品質、排熱、およびシステムレジリエンスを評価する際、この2つのカテゴリーはますます重複しています。
防火・生命安全リスクは、データセンター設計フレームワークを提供するNEMA BS 31060-2025によって支えられています。Swiss Reが米国のデータセンター容量の40%以上が竜巻発生日数の多い地域に位置していることを発見したため、構造・建物インフラリスクも引き続き重要です。配電盤のリードタイムが80週間、変圧器のリードタイムが50週間に達するにつれ、サプライチェーンおよび機器可用性リスクの可視性が高まっています。環境・気候リスク、運用・人的エラーリスク、および物理的セキュリティ・アクセスリスクは、それぞれ異なる中断源をカバーしています。電力、熱、防火、構造、および環境上のエクスポージャーを総合的に評価できるプロバイダーは、単一の専門分野に特化した企業に対して優位性を持ちます。
アセスメント手法別:
定性的手法がリードし、モニタリングが台頭定性的リスクアセスメントは2026年に32.64%のシェアを占め、北米データセンターリスクエンジニアリングおよびマネジメント市場で最も一般的なエントリー手法となっています。建設、コミッショニング、および運用保証の各段階で使用されています。この手法は、より詳細なモデルへの投資前にエクスポージャーを特定するための構造化された方法をオーナーに提供します。継続的リスクアセスメントおよびモニタリングは、2032年にかけてCAGR 14.57%で拡大すると予測されています。デジタルモニタリングプラットフォームとAI駆動の異常検知が、運用施設におけるこのシフトを支えています。継続的手法への需要は、機器、負荷プロファイル、および運用条件の変化を追跡する必要性によって推進されています。
定量的リスクアセスメントおよびシナリオベースのリスク分析は、引受業者が物語的な説明ではなく確率的損失推定を求めるにつれて注目を集めています。シミュレーションおよびデジタルモデリングも、デジタルツインアプローチを通じてコミッショニング検証および継続的なリスク測定を支援しています。TIAは2026年2月にISO 9001高水準構造を使用したデータセンターエクセレンス品質規格を開始しました。信頼性中心アセスメントは、施設の重要性が増すにつれて航空宇宙および発電から適応されています。[2] ANSI/TIA-942-C認証は、2026年3月までに60カ国以上の800以上のデータセンターで1,000件を超える認証を達成しました。これらの認証は、文書化された、再現可能で、監査可能なアセスメント手法を優先しています。
エンゲージメントモデル別:
単発監査がリードし、継続的プログラムが収益を再形成単発アセスメントおよび監査は2026年に34.18%のシェアを占めました。これらのエンゲージメントは、建設融資が進むかどうかを決定することが多いデューデリジェンスおよびローン契約要件に対応しています。このモデルは、オーナーがサイト、設計、または資産の明確なレビューを必要とする場合に引き続き有用です。継続的リスクマネジメントサービスは、2032年にかけてCAGR 14.69%で成長すると予測されています。保険会社および貸し手は、静的な監査がコミッショニングから18ヶ月以内に変化する可能性のある冷却システムを反映できないことをますます認識しています。これにより、サイトの運用期全体にわたる定期的なエンジニアリング監督の必要性が強化されています。
定期的リスクレビューおよびマネージドリスクエンジニアリングは、多くの場合、より長期の施設管理契約を通じて中堅顧客にサービスを提供しています。統合エンジニアリングおよびアドバイザリーサービスは、リスクチームを運用モデルに組み込もうとするハイパースケーラーにとって魅力的です。単発アセスメントは単一のエンゲージメント料を生み出すのに対し、継続的サービスは年間経常収益を生み出します。コロケーション施設のエンタープライズテナントは、入居条件として文書化されたリスクプログラムをますます要求しています。この要件により、エンゲージメントの選択が任意調達からリース水準の義務へとシフトしています。これはまた、北米データセンターリスクエンジニアリングおよびマネジメント市場内でより安定した収益基盤を支えています。

プロジェクトライフサイクルステージ別:
運用が支出を支え、近代化が成長をリード運用リスクマネジメントは2026年に35.83%のシェアを占めました。インストールベースは、オーナーが低密度コンピューティング向けに設計された施設にAIワークロードを配置するにつれて、継続的なエンジニアリングの注意を必要としています。このステージには、レジリエンス、メンテナンス、運用手順、および変化する負荷条件のレビューが含まれます。拡張・改修・近代化は、2032年にかけてCAGR 14.58%で成長すると予測されています。オペレーターは、すべての施設を一から建設することなく、GPUクラスター向けに電気および冷却インフラをアップグレードしています。各改修が改訂されたリスクベースラインを必要とするため、北米データセンターリスクエンジニアリングおよびマネジメント市場が恩恵を受けています。
サイト選定およびフィージビリティも、プロジェクトが電力、許認可、およびコミュニティの制約に直面するにつれて、より多くの注目を集めています。建設およびコミッショニングは、100 MW以上の重要負荷を持つ施設に対して、より広範な統合システムテストを伴うようになっています。Silverback Connectは、コミッショニング専門家が12〜18ヶ月前からコミットしている可能性があると報告しました。Bain and Companyは、リスクとエンジニアリングを設計に規律正しく統合することで、建設タイムラインを最大1年短縮できることを発見しました。これらの要因により、ライフサイクル調整がプロジェクト納期と運用信頼性の両方において中心的な役割を果たしています。
データセンター規模別:
大規模施設がリードし、ハイパースケールが成長ペースを設定大規模データセンターは2026年に37.49%のシェアを占めました。成熟したエンタープライズおよびコロケーションオペレーターは、多重冗長電力システム、冷水プラント、およびマルチテナントセキュリティニーズを通じてこのポジションを支えています。これらの施設は、新規建設でない場合でも多分野にわたるリスクプログラムを必要とします。ハイパースケールデータセンターは、2032年にかけてCAGR 14.64%で成長すると予測されています。単一のキャンパスが最大20 ビリオン 米ドルの投資を代表する可能性があり、リスクエンジニアリングが融資および保険の議論の定常的な部分となっています。小規模および中規模データセンターは、標準化された認証およびエッジコンピューティング展開を通じて総需要を追加しています。
ハイパースケールプロジェクトは、従来の施設よりも広範なコミッショニングを必要とします。プログラムは、並列冷却ループおよびマルチフィード電気システム全体で100 MW以上の重要負荷をテストする場合があります。18〜36ヶ月にわたって段階的に進むキャンパスは、各フェーズで新たなコミッショニングおよびリスク業務を引き起こします。Aggrekoは2025年4月に、北米のデータセンターテストを支援するため、2026年に液体冷却ロードバンクフリートを240 MWに倍増させると発表しました。この機器拡張は、液体冷却システムを大規模にテストする実際の需要を反映しています。北米データセンターリスクエンジニアリングおよびマネジメント市場は、テスト計画、検証、および運用準備レビューを通じてこの需要を取り込んでいます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションが需要をリードし、CSPが加速コロケーション施設は2026年に40.62%のシェアを占めました。リース構造およびサービスレベルコミットメントにより、オペレーターはテナントおよび保険更新のために文書化されたエンジニアリング認証を維持することが求められます。これにより、リスクエンジニアリングがプロジェクト限定のコストではなく、入居管理の継続的な部分となっています。CSPは、2032年にかけてCAGR 14.56%で成長すると予測されています。ハイパースケーラーの自社建設は、設計から運用にわたる継続的なリスク監督をもたらしています。エンタープライズおよびエッジデータセンターは、異なる調達ニーズを持つ別の需要源を形成しています。
エンタープライズ施設は多くの場合、ITガバナンスプログラムを通じてリスクエンジニアリングを調達します。エッジサイトは分散しており、現場スタッフが限られているため、より軽量で迅速なアセスメントを必要とします。Boydは2025年8月にNVIDIAとともに、高密度GPUラック向けのダイレクトチップ液体冷却システムを検証するためのラックエミュレーターを導入しました。Uptime InstituteのTier認証は、コロケーション施設のレジリエンス保証として広く認知されています。ISO 27001リスクアセスメントフレームワークは、エッジおよびエンタープライズ施設での定期的な業務によるコンプライアンスの基盤を提供しています。これらの多様なユースケースが、北米データセンターリスクエンジニアリングおよびマネジメント市場のクライアントベースを広げています。
地域分析
米国
米国は2026年の北米データセンターリスクエンジニアリングおよびマネジメント市場シェアの83.46%を占めました。同国は地域最大のインストールベースと、保険会社、貸し手、規制当局、認証機関、およびスペシャリストプロバイダーの深いエコシステムを有しています。JLLは、主要市場の空室率が2年連続して1%にとどまり、施設の中央容量が2026年6月に130 MWに達したと報告しました。プロジェクト価値は単一のハイパースケールキャンパスで20 ビリオン 米ドルに達る可能性があり、独立して文書化されたレジリエンスの必要性が高まっています。Swiss Reは、米国のデータセンター容量の40%以上が竜巻発生日数の多い地域にさらされていることを発見しました。このエクスポージャーは、電気および冷却アセスメントとともに、構造および気候リスク業務を支えています。NERCの開発中の大規模負荷規格も、対象サイトの系統連系研究および保護協調に規制上の影響をもたらしています。
カナダ
カナダは2027年から2032年にかけてCAGR 14.67%を記録すると予測されています。同国は、2025年のソブリンAIコンピュート戦略および2026年のAI for All戦略に支えられ、計画段階からより活発なハイパースケール建設サイクルへと移行しています。BCGは、カナダが2030年までに国内需要1.3 GWに対して0.3 GWのAIデータセンター容量を有し、3.5〜4 GWのプロジェクトがすでに計画されていると推定しました。Metaは2025年7月にアルバータ州スタージョン郡で1 GWの施設の建設を開始し、カナダ銀行の2025年平均為替レートで130 ビリオン カナダドル(9.6 ビリオン 米ドル)を超える投資を行いました。ルバータ州のグリッドオペレーターは、2025年6月に29件のプロジェクトが2028年までの1.2 GWの接続制限に対して16 GW以上のグリッド接続を求めていると報告しました。このミスマッチにより、系統連系レビュー、電気研究、およびグリッド調整が即時の優先事項となっています。カナダにおけるリスクエンジニアリング需要は、したがって電力可用性とプロジェクトが前進するために必要な業務によって形成されています。
メキシコおよび地域のダイナミクス
メキシコの運用ITデータセンター容量は2024年の115.5 MWから2026年には280 MWへと増加し、リスクエンジニアリング需要の新たな基盤を生み出しています。MEXDCは、信頼できる電力アクセスがさらなる拡大の主要な制約であると述べました。CFEおよびCENACEを含む系統連系タイムラインにより、開発者は設計プロセスの早期に独立したプロジェクトアセスメントを求めるようになっています。MEXDCは、このセクターが2030年までに18.1 ビリオン 米ドルを超える直接投資を呼び込み、1,516 MWの設備容量に達する可能性があると推定しました。同協会はまた、未解のエネルギーボトルネックが投資を南米の他のハブに転換させる可能性があると警告しました。iAmericasは、設計段階からCFEおよびCENACEのグリッドコードコンプライアンスを統合することを推奨し、コンプライアンス要因をフィージビリティ業務の重要な部分として位置づけました。これらの制約により、より広い地域の機会は施設建設よりも電力計画とコンプライアンスに依存するものとなっています。
競合環境
市場集中度
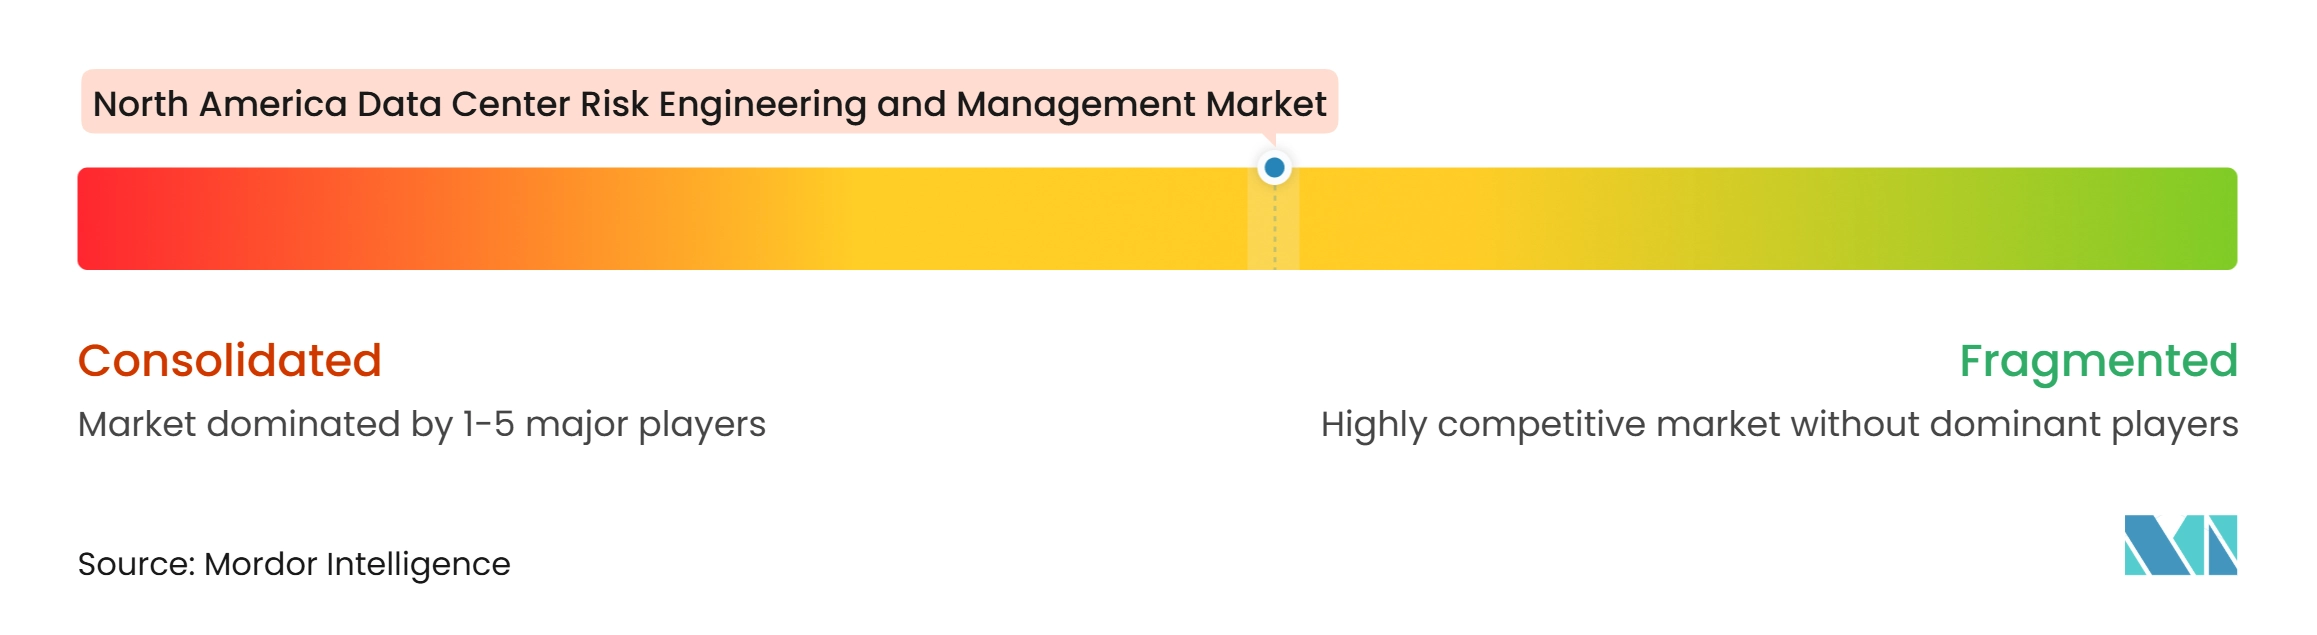
北米データセンターリスクエンジニアリングおよびマネジメント市場は、上位では適度に集中しており、中堅およびスペシャリスト企業全体では断片化しています。統合保険会社は、ライフサイクルエンジニアリング能力とそれらのサービスとともに提供できる保険能力を通じて競合しています。スペシャリスト検査・認証機関は、テスト資格、技術的深度、および地理的リーチで競合しています。リスクアドバイザリープロバイダーは、より長期のプログラムを支援するためにエンジニアリング、保険配置、およびアナリティクスを組み合わせています。Zurich Resilience Solutionsは2026年1月に100人以上のスペシャリストリスクエンジニアを擁するデータセンターリスクアドバイザリープラクティスを設立しました。同プラクティスはトランザクショナルネットプロモータースコア97を報告し、大手プロバイダーが求めるサービス差別化を示しています。小規模企業は、顧客が特定の技術的専門知識またはローカルデリバリーを必要とする場合に競合できます。
主要な戦略的パターンは、エンジニアリング、保険、およびアナリティクスを統合プラットフォームに組み合わせることです。このモデルは、保険連動サービスを提供しないスタンドアロンのエンジニアリングコンサルタンシーに圧力をかけています。Aon plcは2026年4月にライフサイクルプログラムを3.5 ビリオン 米ドルに拡大し、運用サイトへのカバレッジを拡張し、リスクエンジニアリング、アナリティクス、物的損害、事業中断、およびサイバーカバレッジを連携させました。FM Insurance Company Limitedは、2025年に専門ユニットを設立した後、2026年1月にFM Intelliumを通じてデータセンター保険限度額を5 ビリオン 米ドルに拡大しました。[3] WTWは2026年4月にデータセンターの建設および運用向けにデジタルインフラストラクチャープロテクターを開始しました。これらの動きは、保険能力とリスクエンジニアリングが統合されたオファーとして位置づけられている方法を示しています。
継続的モニタリングサービス、デジタルツインデータを使用したAI支援FMEA、および液体冷却・液浸冷却施設向けエンジニアリングには機会が残っています。これらの分野は、従来のデータセンター検査業務よりも標準化が進んでいません。コミッショニングスペシャリストも、定期契約においてロードバンクおよびシステムテスト能力を活用することでリスクアドバイザリーへと拡大できます。TIAのDCE 9000イニシアチブは、オペレーターおよびメーカーの間で参加が増えるにつれてサプライヤー資格に影響を与えると予されます。確立された国際認証プログラムを持つプロバイダーは、対応に有利な立場にあります。
北米データセンターリスクエンジニアリングおよびマネジメント業界リーダー
-
FM Insurance Company Limited
-
Zurich Insurance Company Ltd.
-
Aon plc
-
Marsh LLC
-
Uptime Institute, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンターリスクエンジニアリングおよびマネジメント市場 このレポートでカバーされる企業
- FM Insurance Company Limited
- Zurich Insurance Company Ltd.
- Aon plc
- Marsh & McLennan Companies, Inc.
- Uptime Institute, LLC
- Bureau Veritas SA
- SGS Société Générale de Surveillance SA
- Intertek Group plc
- TÜV SÜD AG
- UL Solutions Inc.
- DNV AS
- DEKRA SE
- BSI Group
- Schellman & Company, LLC
- Coalfire Systems, Inc.
- EPI Group
- SOCOTEC Group
- DQS Holding GmbH
- LRQA Limited
- Kiwa N.V.
- RINA S.p.A.
- Applus+
- Element Materials Technology Group Limited
- National Technical Systems, Inc.
- NV5 Global, Inc.
- Salute Mission Critical
最近の産業開発事情 北米データセンターリスクエンジニアリングおよびマネジメント市場
- 2026年6月:NEMA、ASHRAE、および太平洋北西国立研究所が共同で三者AIデータセンターエネルギー性能フレームワークを発表しました。これは、AIデータセンター開発のための計画、統合設計、エネルギーおよび熱効率、グリッド対応設計、コミッショニングおよび性能検証、運用、ならびに改修・近代化戦略をカバーする包括的な技術規格およびベストプラクティスのセットです。
- 2026年4月:Aon plcは、2回目の容量増加としてデータセンターライフサイクル保険保護プログラムを3.5 ビリオン 米ドルに拡大し、建設フェーズのリスクを超えて既存の運用サイトへのカバレッジを拡張し、リスクエンジニアリング、アナリティクス、物的損害、事業中断、および最大400 ミリオン 米ドルのサイバーカバレッジを統合しました。
- 2026年4月:WTWはデータセンターの建設および運用向けの新しい保険およびリスクエンジニアリングプログラムであるデジタルインフラストラクチャープロテクターを開始し、グローバルなデジタルインフラリスク移転のための専門的な能力を追加しました。
- 2026年3月:TIAはANSI/TIA-942-CへのAddendum 1(人工知能)の開始を発表し、2027年中頃の発行を目標とし、ISO 9001高水準構造に基づいたデータセンター物理インフラ向けの品質マネジメントシステムであるデータセンターエクセレンス品質規格DCE 9000イニシアチブを開始しました。
北米データセンターリスクエンジニアリングおよびマネジメント市場レポートの範囲
北米データセンターリスクエンジニアリングおよびマネジメント市場とは、北米のデータセンター施設における運用、インフラ、サイバーセキュリティ、およびコンプライアンスリスクを特定、評価、軽減、および管理するサービスおよびソリューションの市場を指します。
北米データセンターリスクエンジニアリングおよびマネジメント市場レポートは、サービスタイプ(リスクアセスメントおよび監査、信頼性および可用性エンジニアリング、故障モード影響解析(FMEA)、フォルトツリーおよび根本原因分析、ハザード識別およびリスク評価、リスク軽減画、運用リスクマネジメントコンサルティング、コンプライアンスおよびエンジニアリング認証支援)、リスクカテゴリー(電気・電力インフラリスク、冷却・熱管理リスク、防火・生命安全リスク、構造・建物インフラリスク、環境・気候リスク、運用・人的エラーリスク、サプライチェーンおよび機器可用性リスク、物理的セキュリティ・アクセスリスク)、アセスメント手法(定性的リスクアセスメント、定量的リスクアセスメント、信頼性中心アセスメント、シナリオベースのリスク分析、シミュレーションおよびデジタルモデリング、継続的リスクアセスメントおよびモニタリング)、エンゲージメントモデル(単発アセスメントおよび監査、定期的リスクレビュー、継続的リスクマネジメントサービス、マネージドリスクエンジニアリング、統合エンジニアリングおよびアドバイザリーサービス)、プロジェクトライフサイクルステージ(サイト選定およびフィージビリティ、設計およびエンジニアリング、建設およびコミッショニング、運用リスクマネジメント、拡張・改修・近代化)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| リスクアセスメントおよび監査 |
| 信頼性および可用性エンジニアリング |
| 故障モード響解析(FMEA) |
| フォルトツリーおよび根本原因分析 |
| ハザード識別およびリスク評価 |
| リスク軽減計画 |
| 運用リスクマネジメントコンサルティング |
| コンプライアンスおよびエンジニアリング認証支援 |
| 電気・電力インフラリスク |
| 冷却・熱管理リスク |
| 防火・生命安全リスク |
| 構造・建物インフラリスク |
| 環境・気候リスク |
| 運用・人的エラーリスク |
| サプライチェーンおよび機器可用性リスク |
| 物理的セキュリティ・アクセスリスク |
| 定性的リスクアセスメント |
| 定量的リスクアセスメント |
| 信頼性中心アセスメント |
| シナリオベースのリスク分析 |
| シミュレーションおよびデジタルモデリング |
| 継続的リスクアセスメントおよびモニタリング |
| 単発アセスメントおよび監査 |
| 定期的リスクレビュー |
| 継続的リスクマネジメントサービス |
| マネージドリスクエンジニアリング |
| 統合エンジニアリングおよびアドバイザリーサービス |
| サイト選定およびフィージビリティ |
| 設計およびエンジニアリング |
| 建設およびコミッショニング |
| 運用リスクマネジメント |
| 拡張・改修・近代化 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 米国 |
| カナダ |
| メキシコ |
| サービスタイプ別 | リスクアセスメントおよび監査 |
| 信頼性および可用性エンジニアリング | |
| 故障モード響解析(FMEA) | |
| フォルトツリーおよび根本原因分析 | |
| ハザード識別およびリスク評価 | |
| リスク軽減計画 | |
| 運用リスクマネジメントコンサルティング | |
| コンプライアンスおよびエンジニアリング認証支援 | |
| リスクカテゴリー別 | 電気・電力インフラリスク |
| 冷却・熱管理リスク | |
| 防火・生命安全リスク | |
| 構造・建物インフラリスク | |
| 環境・気候リスク | |
| 運用・人的エラーリスク | |
| サプライチェーンおよび機器可用性リスク | |
| 物理的セキュリティ・アクセスリスク | |
| アセスメント手法別 | 定性的リスクアセスメント |
| 定量的リスクアセスメント | |
| 信頼性中心アセスメント | |
| シナリオベースのリスク分析 | |
| シミュレーションおよびデジタルモデリング | |
| 継続的リスクアセスメントおよびモニタリング | |
| エンゲージメントモデル別 | 単発アセスメントおよび監査 |
| 定期的リスクレビュー | |
| 継続的リスクマネジメントサービス | |
| マネージドリスクエンジニアリング | |
| 統合エンジニアリングおよびアドバイザリーサービス | |
| プロジェクトライフサイクルステージ別 | サイト選定およびフィージビリティ |
| 設計およびエンジニアリング | |
| 建設およびコミッショニング | |
| 運用リスクマネジメント | |
| 拡張・改修・近代化 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンターリスクエンジニアリングおよびマネジメント市場の規模はどのくらいですか?
市場は2026年の0.98 ビリオン 米ドルおよび2027年の1.09 ビリオン 米ドルから2032年には2.07 ビリオン 米ドルへと、CAGR 13.69%で拡大すると予測されています。
北米におけるデータセンターリスクエンジニアリングの需要を推進しているものは何ですか?
AIワークロード、ハイパースケール建設、保険会社および貸し手の文書化要件、ならびにより複雑なグリッド系統連系ニーズが主要な需要要因です。
北米データセンターリスクエンジニアリングおよびマネジメント市場をリードするサービスタイプはどれですか?
リスクアセスメントおよび監査が2026年に30.72%のシェアでリードしており、信頼性および可用性エンジニアリングが14.52%と最も高い予測CAGRを持っています。
継続的リスクマネジメントサービスが成長している理由は何ですか?
施設の機器および冷却設計がコミッショニング後すぐに変化する可能性があるため、オペレーター、テナント、保険会社、および貸し手は継続的な保証をますます必要としています。
最大の地域的ポジションを持つ国はどこですか?
米国は2026年に83.46%のシェアを占め、大規模なインストールベース、高容量プロジェクト、および確立された保険・エンジニアリングエコシステムに支えられています。