
Taille et part du marché nord-américain de l'ingénierie des risques et de la gestion des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.98 Milliards de dollars |
| Taille du Marché (2027) | 1.09 Milliards de dollars |
| Taille du Marché (2032) | 2.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.69 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché nord-américain de l'ingénierie des risques et de la gestion des centres de données par Mordor Intelligence
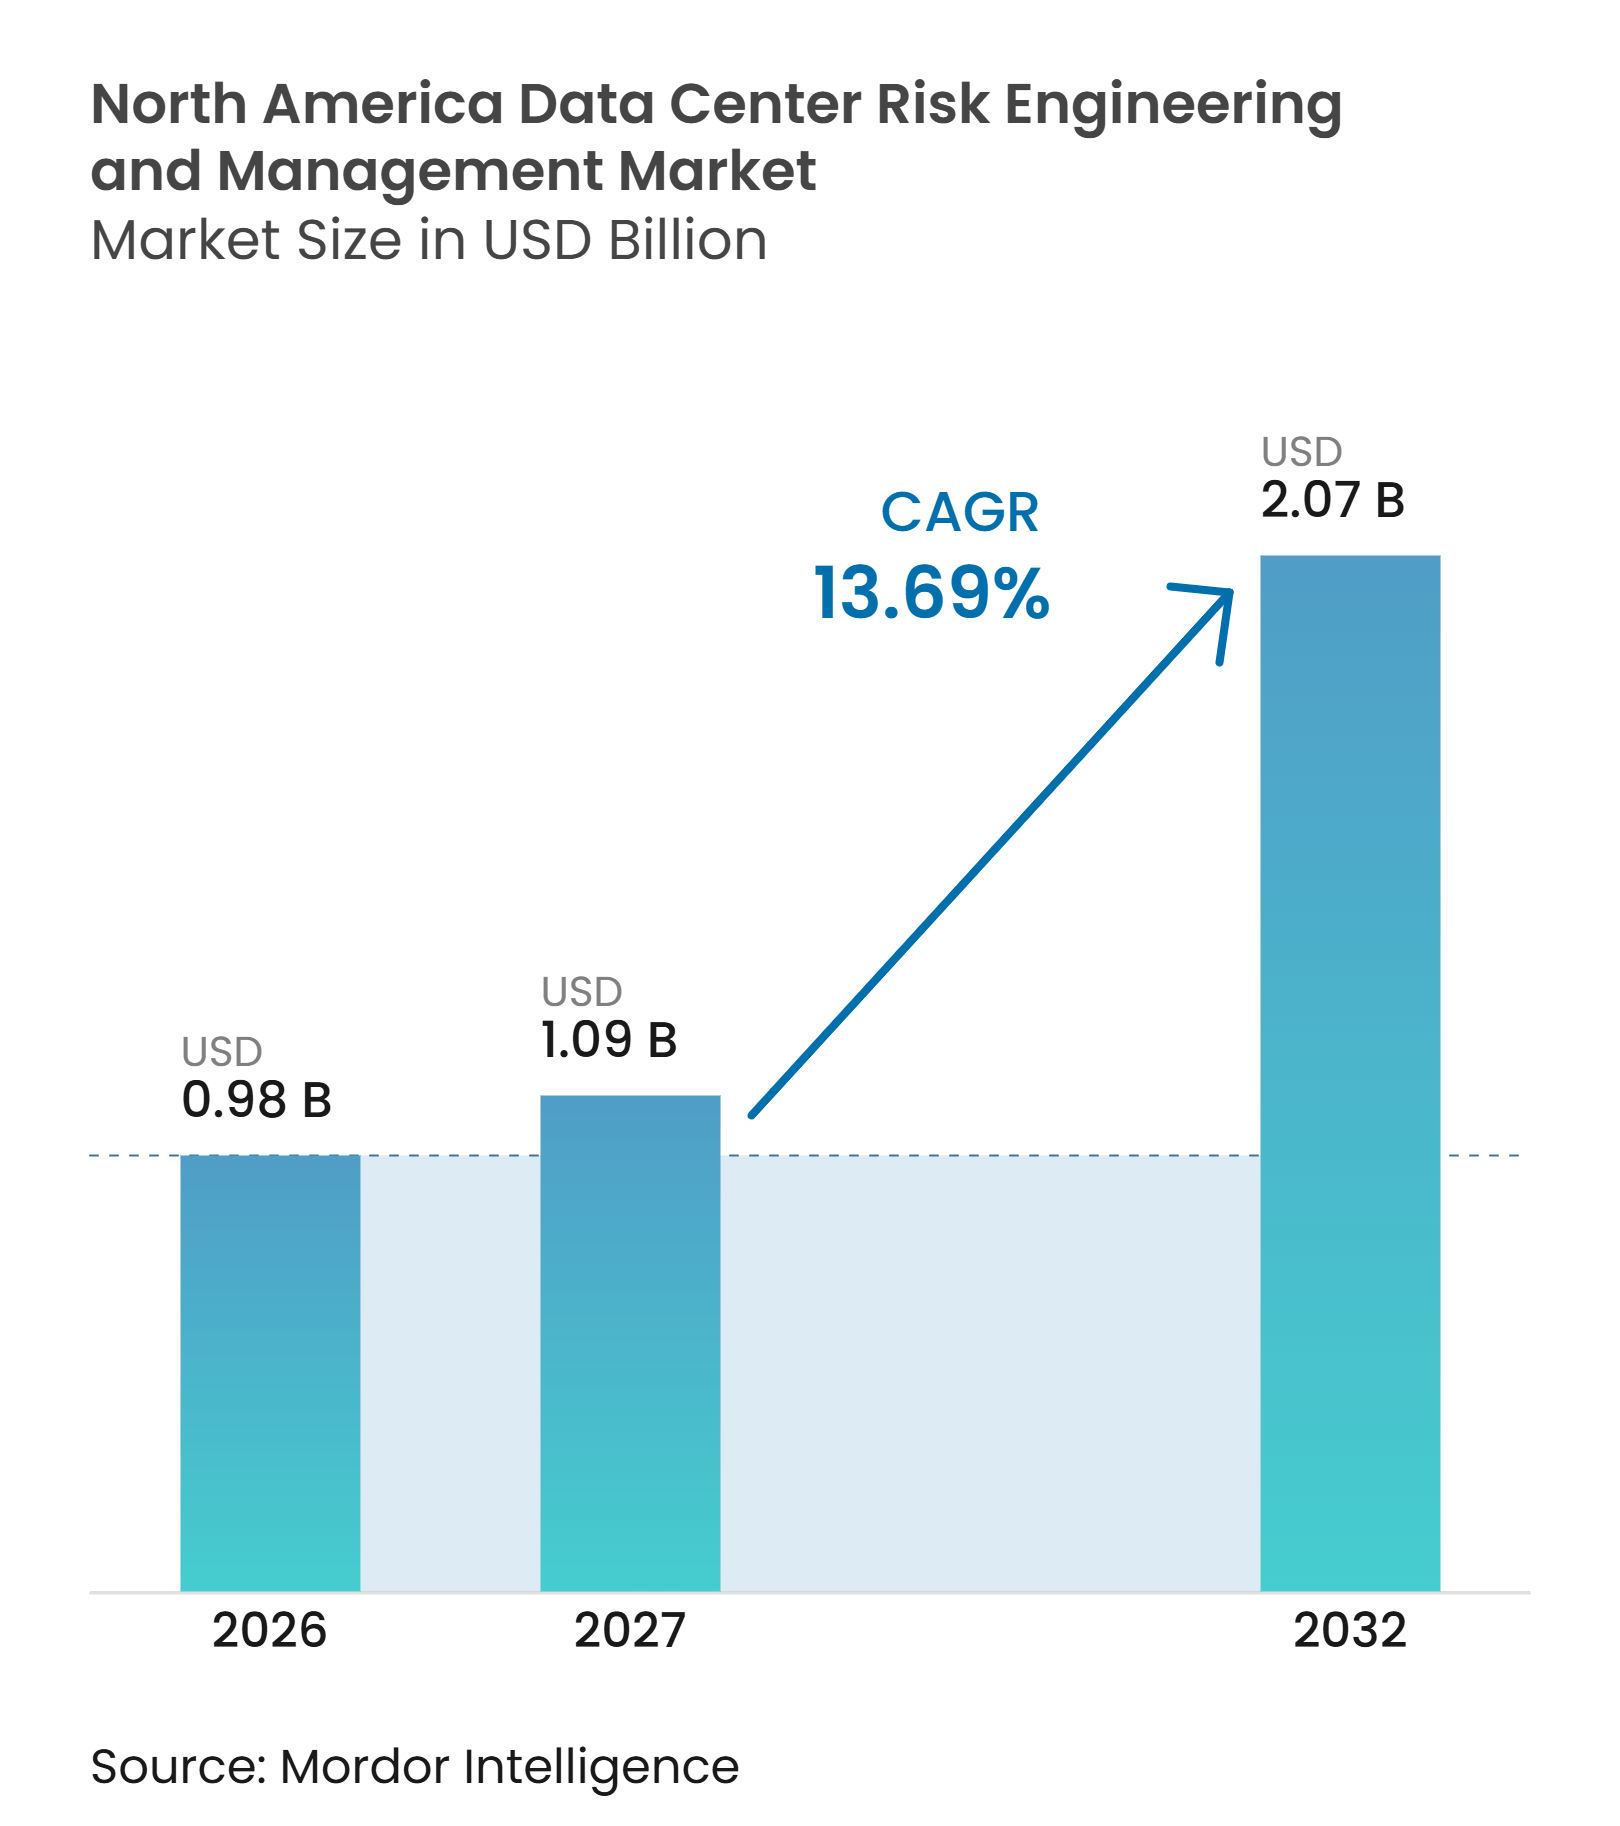
La taille du marché nord-américain de l'ingénierie des risques et de la gestion des centres de données devrait s'étendre de 0,98 milliard USD en 2026 à 1,09 milliard USD en 2027, puis à 2,07 milliards USD d'ici 2032, enregistrant un CAGR de 13,69 % de 2027 à 2032. Les installations orientées vers l'IA élèvent les exigences techniques imposées à la distribution électrique, aux systèmes de refroidissement et aux programmes de mise en service. Les opérateurs, les prêteurs et les assureurs exigent de plus en plus une résilience documentée avant d'engager des capitaux ou de renouveler une couverture. Cela a fait évoluer de nombreux engagements, passant de missions de mise en service isolées vers des programmes opérationnels plus longs. Les nouvelles obligations liées au réseau électrique et l'expansion de grands campus élargissent également le travail requis avant la mise sous tension des installations. Le marché nord-américain de l'ingénierie des risques et de la gestion des centres de données bénéficie donc d'une demande couvrant la conception, la construction, la mise en service, la rénovation et les opérations.
Points clés du rapport
- Par type de service, l'évaluation des risques et l'audit détenaient 30,72 % de la part du marché nord-américain de l'ingénierie des risques et de la gestion des centres de données en 2026, tandis que l'ingénierie de la fiabilité et de la disponibilité devrait progresser à un CAGR de 14,52 % jusqu'en 2032.
- Par catégorie de risque, le risque lié aux infrastructures électriques et d'alimentation détenait une part de 29,47 % en 2026, tandis que le risque lié au refroidissement et à la gestion thermique devrait progresser à un CAGR de 14,63 % jusqu'en 2032.
- Par méthode d'évaluation, l'évaluation qualitative des risques détenait une part de 32,64 % en 2026, tandis que l'évaluation et la surveillance continues des risques devraient progresser à un CAGR de 14,57 % jusqu'en 2032.
- Par modèle d'engagement, l'évaluation et l'audit ponctuels détenaient une part de 34,18 % en 2026, tandis que les services de gestion continue des risques devraient progresser à un CAGR de 14,69 % jusqu'en 2032.
- Par étape du cycle de vie du projet, la gestion opérationnelle des risques détenait une part de 35,83 % en 2026, tandis que l'expansion, la rénovation et la modernisation devraient progresser à un CAGR de 14,58 % jusqu'en 2032.
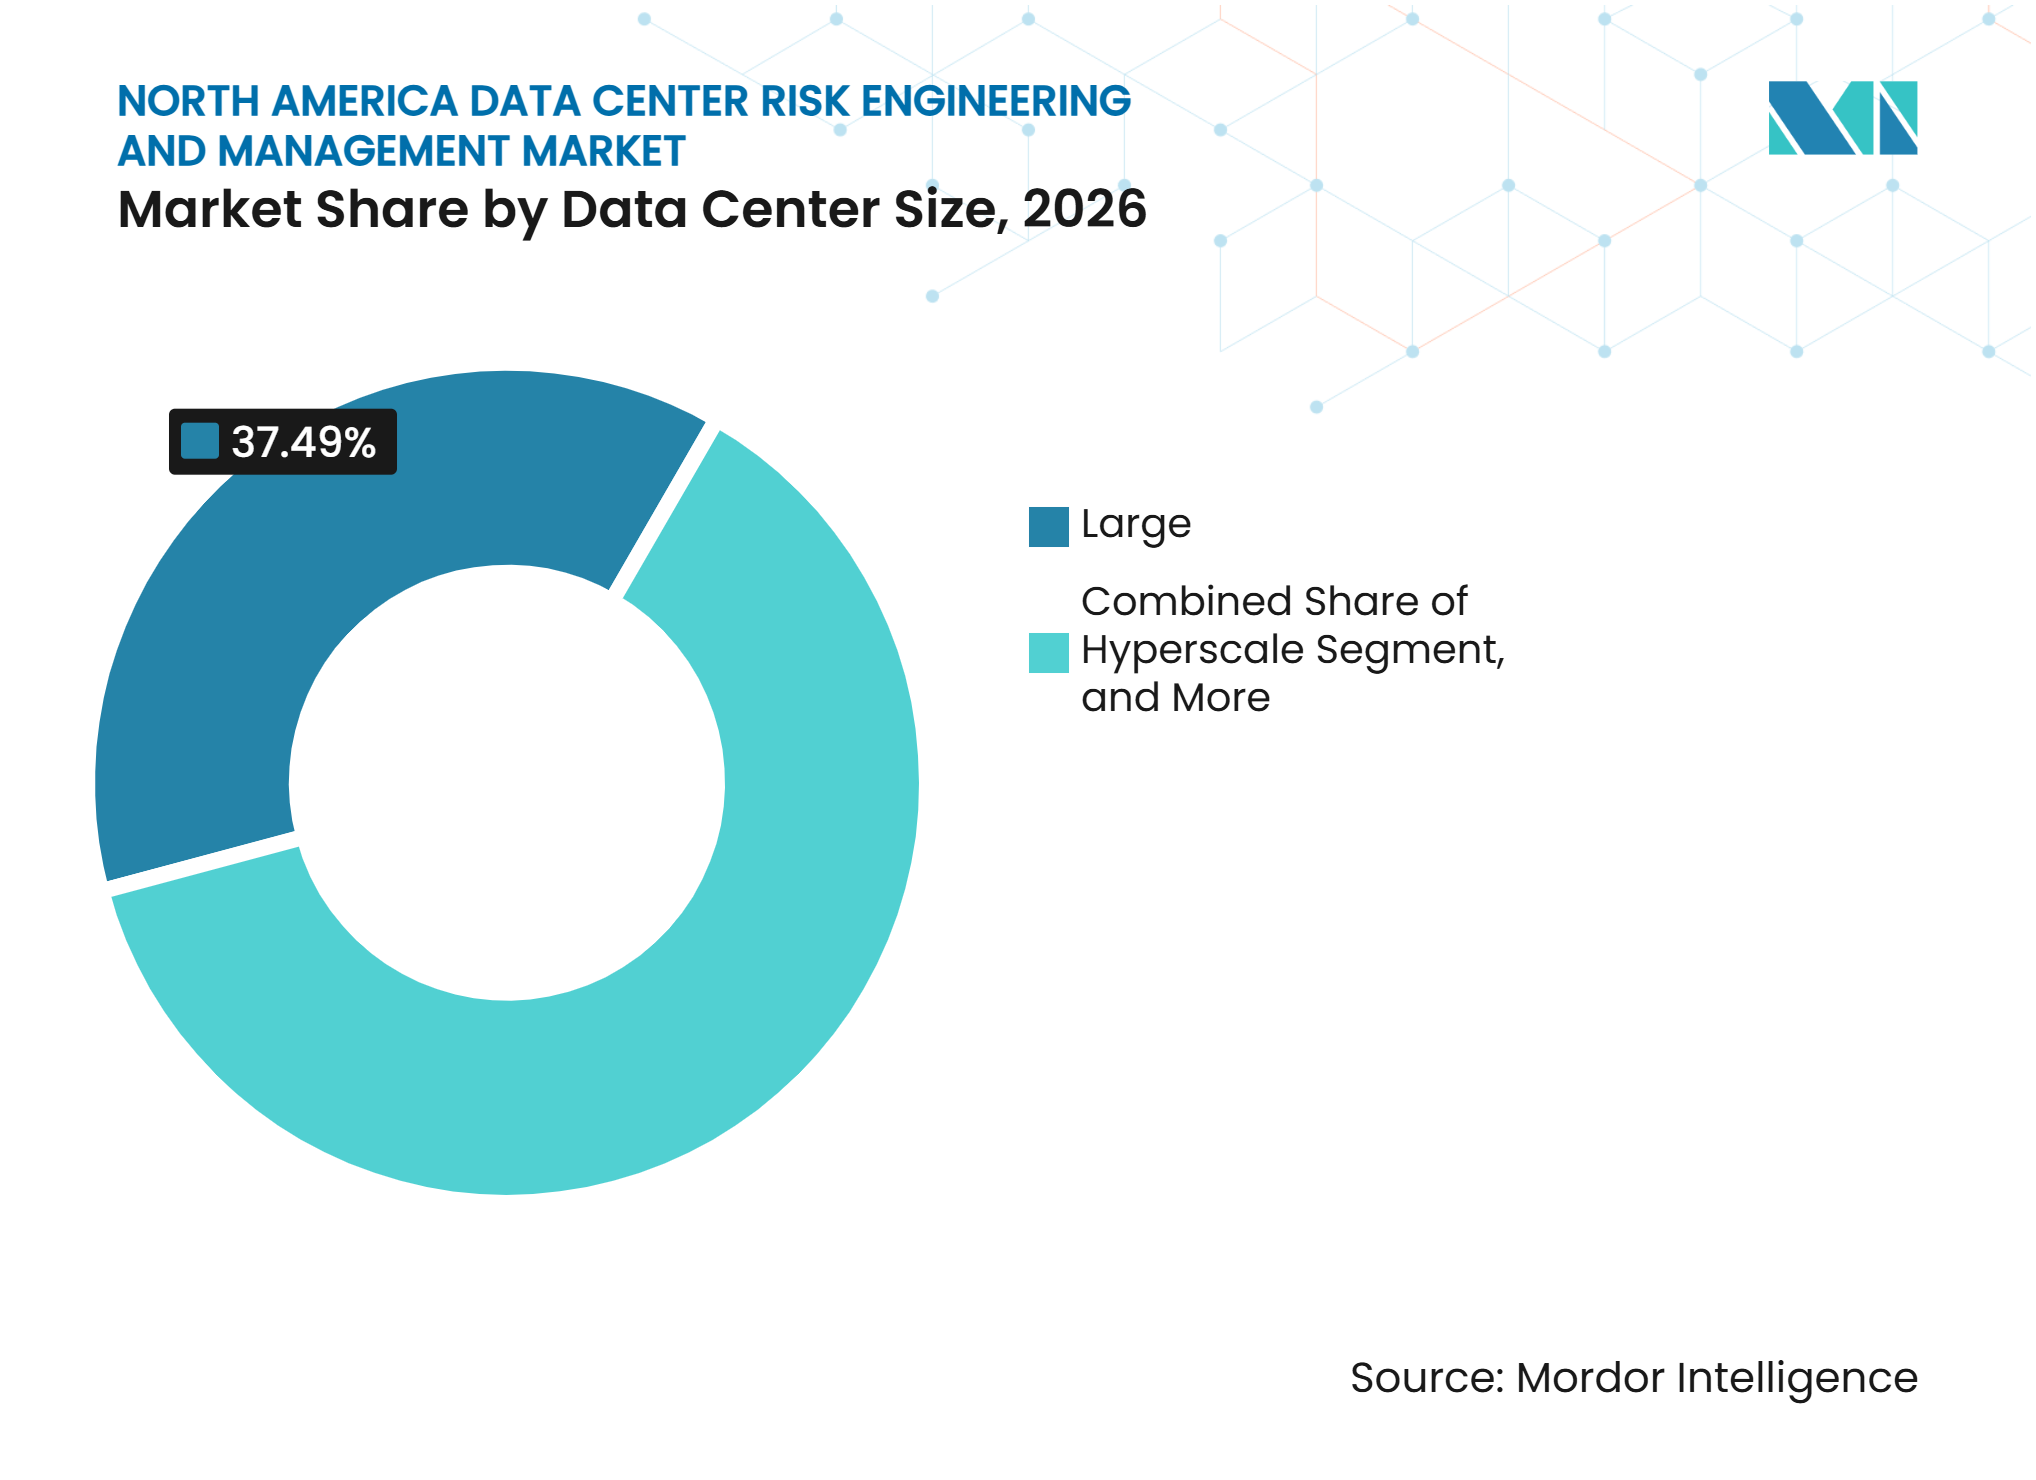
- Par taille de centre de données, les grands centres de données détenaient une part de 37,49 % en 2026, tandis que les centres de données hyperscale devraient progresser à un CAGR de 14,64 % jusqu'en 2032.
- Par type de centre de données, les installations de colocation détenaient une part de 40,62 % en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 14,56 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 83,46 % de la part régionale en 2026, tandis que le Canada devrait progresser à un CAGR de 14,67 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'IA et l'informatique haute densité accroissent les besoins en assurance d'alimentation et de refroidissement | +3.8% | Mondial, concentré aux États-Unis et au Canada | Court terme (≤ 2 ans) |
| L'expansion des campus hyperscale accroît la demande en ingénierie des risques sur le cycle de vie | +3.1% | Cœur de l'Amérique du Nord, avec des retombées au Canada et au Mexique | Moyen terme (2-4 ans) |
| Exigences des assureurs, des prêteurs et des locataires en matière de résilience documentée | +2.4% | Mondial, plus fort aux États-Unis | Court terme (≤ 2 ans) |
| La complexité de l'interconnexion au réseau accroît les besoins en ingénierie de la fiabilité électrique | +1.7% | États-Unis, Canada et Mexique | Moyen terme (2-4 ans) |
| Exigences récurrentes en matière de conformité et d'assurance opérationnelle | +1.2% | National, avec des gains précoces sur les marchés primaires et secondaires américains | Moyen terme (2-4 ans) |
| Le déploiement du refroidissement liquide crée une demande en tests et en ingénierie | +0.9% | Mondial, concentré dans les constructions hyperscale américaines et canadiennes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'IA et l'informatique haute densité accroissent les besoins en assurance d'alimentation et de refroidissement
Un rapport du Département américain de l'énergie de 2025 a révélé que les normes de conception actuelles supposent des densités de baies de 10 à 15 kW, tandis que les charges de travail d'IA nécessitent déjà 30 à 50 kW.[1] Le même rapport a noté que certains déploiements hyperscale approchent les 100 kW et que les installations de calcul haute performance atteignent 250 kW, ce qui modifie l'échelle à laquelle les équipes doivent tester les performances d'alimentation et thermiques. Ces conditions lient plus étroitement la distribution électrique et la gestion thermique que dans les centres de données conventionnels, car une interruption dans l'un ou l'autre système peut affecter l'autre. La distorsion harmonique, les points chauds localisés et les problèmes de pression dans les boucles de liquide de refroidissement ne peuvent pas être traités uniquement par des audits qualitatifs statiques, en particulier lorsque les opérateurs d'installations ont besoin de preuves qu'une conception peut fonctionner en toute sécurité à différents niveaux de charge d'IA. Une étude publiée dans IEEE Access a révélé que les méthodes de test par refroidissement à air ne capturent pas les mécanismes spécifiques à l'immersion tels que l'absorption, la fissuration par contrainte environnementale et l'oxydation. Le marché nord-américain de l'ingénierie des risques et de la gestion des centres de données génère du travail plus tôt dans la conception et tout au long des premières opérations, car ces systèmes nécessitent une validation spécialisée, des plans de test documentés et un examen de suivi après la mise en service.
L'expansion des campus hyperscale accroît la demande en ingénierie des risques sur le cycle de vie
Chaque campus hyperscale nécessite une ingénierie des risques lors de la sélection du site, de la revue de conception, de la mise en service et de l'assurance opérationnelle. Cela transforme une mission de projet en un programme pluriannuel, surtout lorsque les installations sont mises à niveau pour des générations successives de matériel d'IA. Les principaux marchés nord-américains ont enregistré un taux de vacance de 1 % pour la deuxième année consécutive selon le rapport JLL de 2025, tandis que 64 % du pipeline de construction de 35 GW s'est déplacé au-delà des marchés matures traditionnels. La capacité médiane des centres de données en cours de développement est passée de 11 MW en 2016 à 130 MW en juin 2026, augmentant la supervision d'ingénierie nécessaire pour chaque projet et les conséquences des modifications de conception effectuées tardivement dans la livraison. Allianz Commercial a documenté une opposition locale qui a retardé ou bloqué au moins 75 projets américains d'une valeur de 130 milliards USD au premier trimestre 2026, soulignant la nécessité pour les prestataires de jouer un rôle plus clair dans l'évaluation des permis, des préoccupations communautaires et du séquençage de la construction. Ces conditions font de l'examen des risques liés au site et à la communauté une partie plus régulière du travail sur le cycle de vie, tandis que des projets de cette envergure élargissent l'opportunité du marché nord-américain de l'ingénierie des risques et de la gestion des centres de données.
Exigences des assureurs, des prêteurs et des locataires en matière de résilience documentée
Les souscripteurs et les prêteurs exigent des preuves de résilience en matière de redondance électrique, de protection incendie, de fiabilité du refroidissement et de continuité des activités avant d'engager des capitaux. Cela déplace l'attention de la capacité disponible vers la documentation démontrant qu'une installation peut se remettre d'une perturbation et continuer à respecter ses engagements de service. Aon a étendu son programme d'assurance protection du cycle de vie des centres de données à 3,5 milliards USD en avril 2026, combinant l'ingénierie des risques et l'analyse avec une couverture sur le cycle de vie. Allianz Commercial a signalé des délais de livraison pour les appareillages de commutation allant jusqu'à 80 semaines et des délais pour les transformateurs allant jusqu'à 50 semaines, ce qui peut exposer les propriétaires si la planification du remplacement n'est pas évaluée lors de la phase de conception. Des délais de restauration plus longs nécessitent la validation des hypothèses d'interruption d'activité ainsi que des spécifications des équipements et des plans de maintenance. Le marché nord-américain de l'ingénierie des risques et de la gestion des centres de données est donc soutenu par des travaux de conseil préalables à la construction qui débutent avant la sélection définitive du site et accompagnent les décisions relatives aux actifs tout au long de la construction et des opérations.
La complexité de l'interconnexion au réseau accroît les besoins en ingénierie de la fiabilité électrique
La croissance de la charge des centres de données à l'échelle de la transmission nécessite une collaboration plus étroite entre les spécialistes des risques et les ingénieurs électriciens de niveau réseau. Une analyse publiée par l'OSTI d'un incident survenu en juillet 2024 sur l'interconnexion orientale a décrit comment une défaillance de transmission de moins de 100 millisecondes a déclenché une perte en cascade de 1 500 MW de charge de centres de données. Les orientations d'avril 2026 du SERC recommandaient la modélisation, la surveillance en temps réel, la coordination de l'interconnexion et l'analyse des événements pour les grandes charges émergentes. California ISO a proposé des exigences pour les grandes charges couvrant la capacité de maintien en régime, la récupération de puissance après défaut et les taux de rampe, ce qui oblige les ingénieurs à relier le comportement des installations aux besoins d'exploitation du réseau. Les délais de raccordement au réseau sont en moyenne de 4 ans ou plus sur les principaux marchés américains, ce qui fait avancer l'ingénierie des risques bien avant la mise en service et rend la qualité des données précoces plus importante. Ce cycle de planification plus long soutient les missions de fiabilité électrique dans l'ensemble du marché nord-américain de l'ingénierie des risques et de la gestion des centres de données, notamment la revue de faisabilité, le soutien à l'interconnexion et la préparation à la mise en service.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie d'ingénieurs des risques et de spécialistes de la mise en service spécifiques aux centres de données | -1.8% | Mondial, plus prononcé en Amérique du Nord | Court terme (≤ 2 ans) |
| Normes fragmentées et exigences de conformité juridictionnelles | -1.0% | National, avec des frictions précoces sur les marchés primaires américains et au Canada | Moyen terme (2-4 ans) |
| Coût élevé de la surveillance continue et des équipements de test spécialisés | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Historique de sinistres limité pour les centres de données d'IA de nouvelle génération | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'ingénieurs des risques et de spécialistes de la mise en service spécifiques aux centres de données
Les agents de mise en service comptent parmi les rôles les plus recherchés du secteur, car une installation d'IA nécessite des pratiques de démarrage similaires à celles d'une centrale électrique. Les postes de mise en service senior peuvent prendre 60 à 90 jours à pourvoir, tandis que les professionnels rares peuvent déjà être engagés sur des projets 12 à 18 mois à l'avance. Colt Data Centers a déclaré en janvier 2026 que les spécialistes haute tension, les ingénieurs de mise en service et le personnel de contrôle se disputent des plannings qui se chevauchent. L'expérience pratique reste difficile à reproduire rapidement par le biais de programmes de formation. L'Uptime Institute estime que près de 300 000 membres du personnel qualifiés sont nécessaires à l'échelle mondiale, les spécialistes de la mise en service figurant parmi les postes les plus difficiles à pourvoir. Cela limite la capacité de livraison même si la demande s'étend sur l'ensemble du marché nord-américain de l'ingénierie des risques et de la gestion des centres de données.
Normes fragmentées et exigences de conformité juridictionnelles
Aucune norme consolidée d'ingénierie des risques ne s'applique à l'ensemble des centres de données nord-américains. Les prestataires doivent respecter ASHRAE 90.4, ANSI/TIA-942-C, NEMA BS 31060-2025, les normes émergentes du NERC pour les grandes charges, ainsi que les codes étatiques et locaux. Les orientations NEMA fournissent un cadre de sécurité incendie et de sécurité des personnes pour la conception des centres de données. Cependant, des recherches de l'IEEE ont révélé que les normes de refroidissement à air ne couvrent pas les modes de défaillance distincts des installations refroidies par immersion. La multiplicité des référentiels augmente les coûts et allonge les évaluations, en particulier pour les projets qui traversent plusieurs juridictions. La duplication qui en résulte peut également produire des dossiers de risques incohérents pour les assureurs et les opérateurs détenus par des entités internationales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
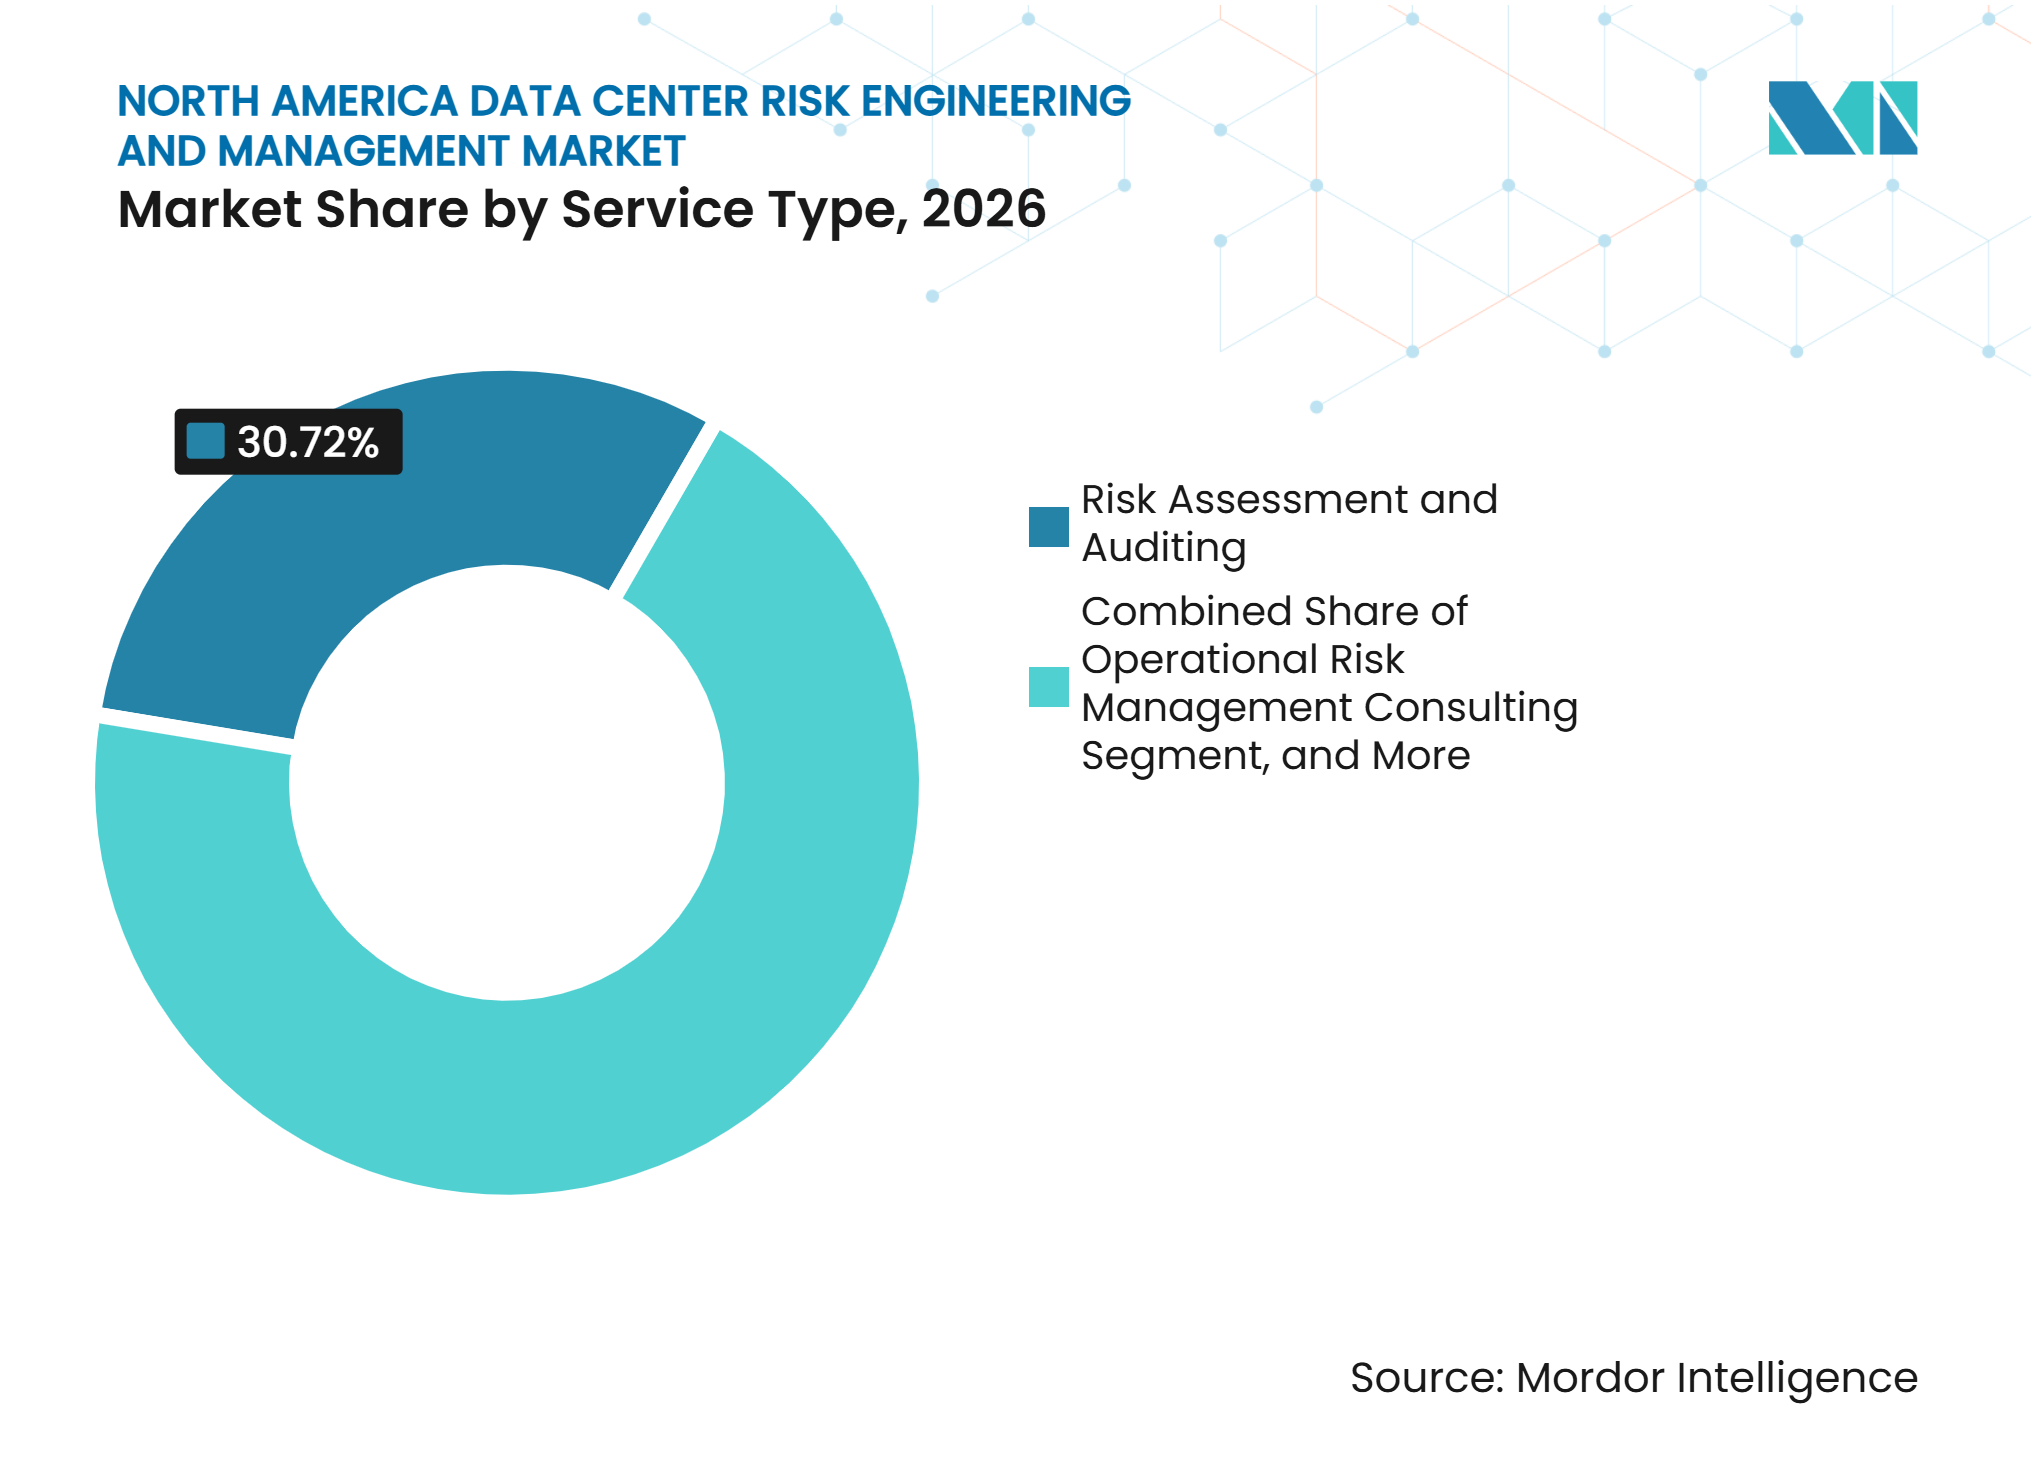
l'audit est en tête tandis que l'ingénierie de la fiabilité progresseL'évaluation des risques et l'audit détenaient une part de 30,72 % en 2026. Les soumissions aux assureurs, la diligence raisonnable des prêteurs et l'intégration des locataires continuent de créer des cycles d'audit obligatoires. Le service offre un point de départ clair pour les propriétaires qui ont besoin d'une vision indépendante de l'exposition aux risques du projet et des opérations. L'ingénierie de la fiabilité et de la disponibilité devrait enregistrer un CAGR de 14,52 % de 2027 à 2032. Sa croissance reflète les charges de travail d'IA qui présentent des schémas de montée en charge rapides et des charges thermiques non linéaires. Ces conditions opérationnelles nécessitent une modélisation continue de la fiabilité plutôt qu'une inspection unique.
L'AMDEC, l'analyse par arbre de défaillance et l'analyse des causes profondes gagnent en importance dans les environnements refroidis par liquide. Une étude publiée dans IEEE Access a révélé que les mécanismes de défaillance spécifiques à l'immersion, notamment l'absorption et la corrosion, ne sont pas reflétés dans les normes de refroidissement à air. La planification de l'atténuation des risques, l'identification des dangers et l'évaluation des risques restent importantes en amont du projet. Le conseil en gestion opérationnelle des risques soutient les travaux récurrents lorsque les propriétaires rénovent des installations pour les charges de travail d'IA. Le soutien à la conformité et à la certification d'ingénierie émerge également comme une ligne de revenus distincte à partir de 2027, soutenu par les exigences du NERC et l'addendum d'IA prévu par la TIA. La combinaison fait évoluer les prestataires de services vers des programmes qui associent conformité, fiabilité et soutien aux opérations.



Par catégorie de risque :
le risque lié à l'alimentation est en tête tandis que le risque thermique croît le plus viteLe risque lié aux infrastructures électriques et d'alimentation détenait une part de 29,47 % en 2026. La distribution d'énergie reste une préoccupation centrale car elle sous-tend le refroidissement, la protection incendie et tous les systèmes critiques. Allianz Commercial a identifié les sinistres incendie comme la catégorie de sinistres de construction la plus grave et les sinistres liés à l'eau comme la plus fréquente. Le risque lié au refroidissement et à la gestion thermique devrait croître à un CAGR de 14,63 % jusqu'en 2032. Le refroidissement liquide sur les sites d'IA hyperscale et les limites des référentiels de refroidissement à air au-delà de 30 kW par baie soutiennent cette expansion. Les deux catégories se chevauchent de plus en plus lorsque les ingénieurs évaluent la qualité de l'alimentation, le rejet de chaleur et la résilience du système.
Le risque lié à la sécurité incendie et à la sécurité des personnes est soutenu par NEMA BS 31060-2025, qui fournit un cadre de conception pour les centres de données. Le risque lié aux structures et aux infrastructures de bâtiment reste également significatif, car Swiss Re a constaté que plus de 40 % de la capacité des centres de données américains se trouve dans des zones à risque de tornades significatif à très élevé. Le risque lié à la chaîne d'approvisionnement et à la disponibilité des équipements est devenu plus visible alors que les délais de livraison des appareillages de commutation atteignent 80 semaines et ceux des transformateurs 50 semaines. Le risque environnemental et climatique, le risque opérationnel et d'erreur humaine, et le risque lié à la sécurité physique et au contrôle d'accès couvrent des sources distinctes de perturbation. Les prestataires capables d'évaluer conjointement l'exposition aux risques électriques, thermiques, incendie, structurels et environnementaux disposent d'un avantage sur les entreprises spécialisées dans une seule discipline.
Par méthode d'évaluation :
les méthodes qualitatives sont en tête tandis que la surveillance progresseL'évaluation qualitative des risques détenait une part de 32,64 % en 2026, ce qui en fait la méthode d'entrée la plus courante pour le marché nord-américain de l'ingénierie des risques et de la gestion des centres de données. Elle est utilisée lors des phases de construction, de mise en service et d'assurance opérationnelle. La méthode offre aux propriétaires un moyen structuré d'identifier l'exposition avant d'investir dans des modèles plus détaillés. L'évaluation et la surveillance continues des risques devraient progresser à un CAGR de 14,57 % jusqu'en 2032. Les plateformes de surveillance numérique et la détection d'anomalies assistée par l'IA soutiennent cette évolution dans les installations en exploitation. La demande de méthodes continues est portée par la nécessité de suivre les évolutions des équipements, des profils de charge et des conditions d'exploitation.
L'évaluation quantitative des risques et l'analyse des risques par scénarios gagnent du terrain à mesure que les souscripteurs recherchent des estimations probabilistes des pertes plutôt que des descriptions narratives. La simulation et la modélisation numérique soutiennent également la validation de la mise en service et la mesure continue des risques grâce aux approches de jumeau numérique. La TIA a lancé la norme de qualité d'excellence des centres de données en février 2026 en utilisant la structure de haut niveau ISO 9001. L'évaluation centrée sur la fiabilité est adaptée de l'aérospatiale et de la production d'énergie à mesure que la criticité des installations augmente.[2] La certification ANSI/TIA-942-C avait dépassé 1 000 certifications dans plus de 800 centres de données dans plus de 60 pays en mars 2026. Ces certifications favorisent des méthodes d'évaluation documentées, reproductibles et auditables.
Par modèle d'engagement :
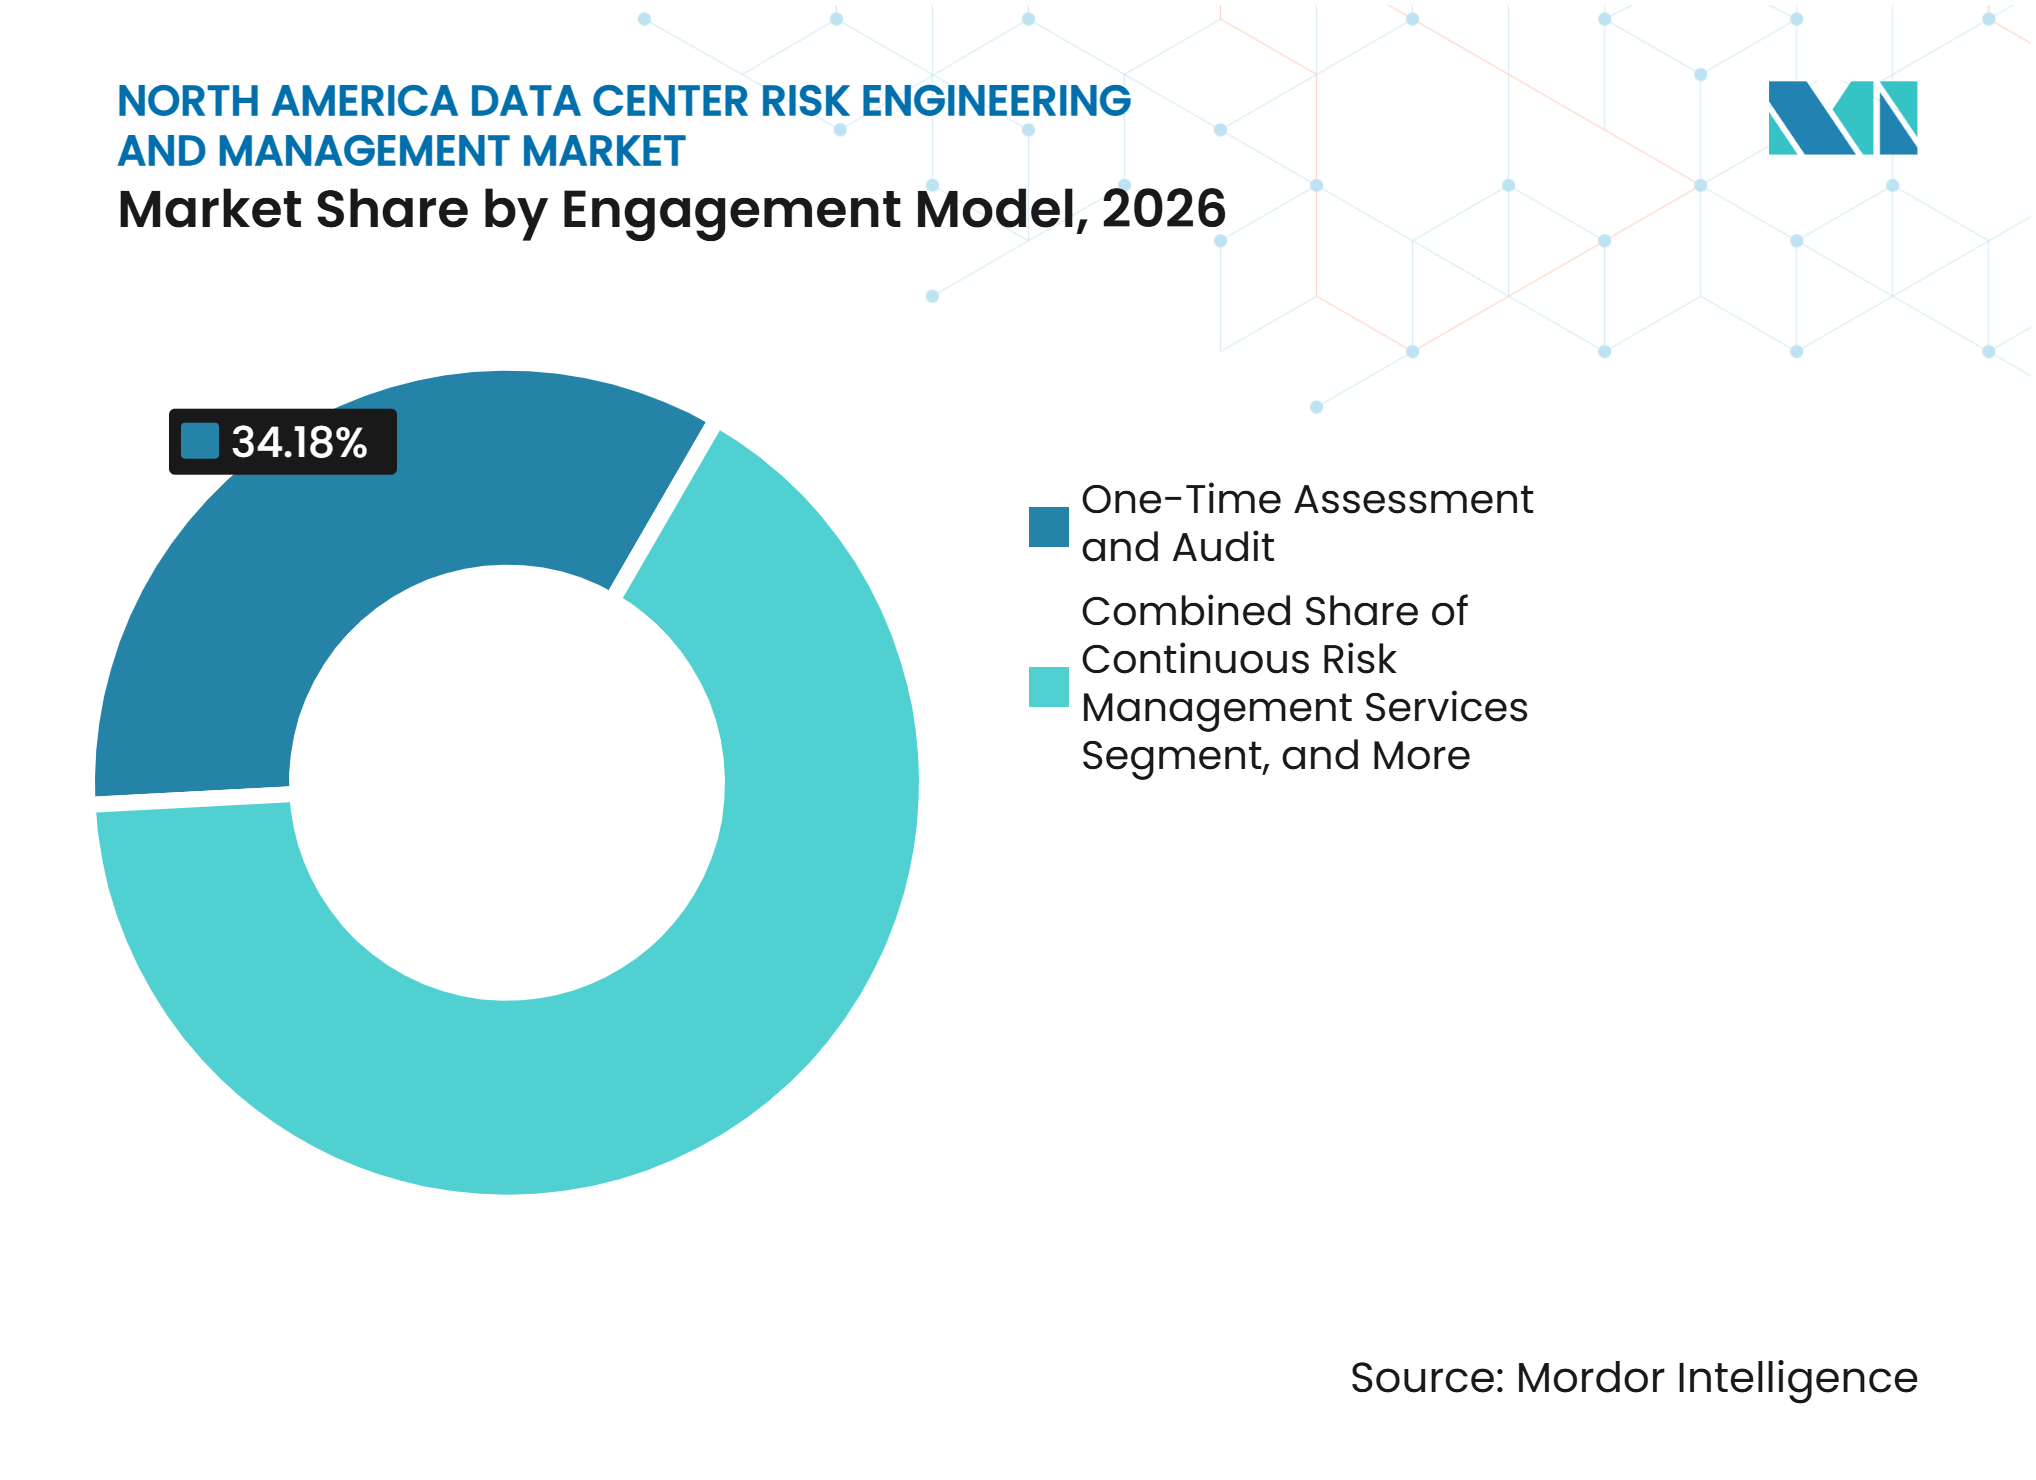
les audits ponctuels sont en tête tandis que les programmes continus remodèlent les revenusL'évaluation et l'audit ponctuels détenaient une part de 34,18 % en 2026. Ces engagements répondent aux exigences de diligence raisonnable et aux clauses restrictives des prêts qui déterminent souvent si le financement de la construction se poursuit. Le modèle reste utile lorsqu'un propriétaire a besoin d'un examen défini d'un site, d'une conception ou d'un actif. Les services de gestion continue des risques devraient croître à un CAGR de 14,69 % jusqu'en 2032. Les assureurs et les prêteurs reconnaissent de plus en plus qu'un audit statique ne peut pas refléter un système de refroidissement susceptible de changer dans les 18 mois suivant la mise en service. Cela renforce l'argument en faveur d'une supervision d'ingénierie récurrente tout au long de la durée de vie opérationnelle du site.
La revue périodique des risques et l'ingénierie des risques gérée servent les clients de niveau intermédiaire, souvent dans le cadre d'accords de gestion des installations plus longs. Les services d'ingénierie et de conseil intégrés séduisent les hyperscalers qui cherchent à intégrer des équipes de gestion des risques dans leur modèle opérationnel. Une évaluation ponctuelle génère des honoraires d'engagement uniques, tandis que les services continus génèrent des revenus récurrents annuels. Les locataires d'entreprise dans les installations de colocation demandent de plus en plus des programmes de gestion des risques documentés comme condition d'occupation. Cette exigence fait passer le choix de l'engagement d'un achat discrétionnaire à une obligation au niveau du bail. Elle soutient également une base de revenus plus stable au sein du marché nord-américain de l'ingénierie des risques et de la gestion des centres de données.

Par étape du cycle de vie du projet :
les opérations ancrent les dépenses tandis que la modernisation mène la croissanceLa gestion opérationnelle des risques détenait une part de 35,83 % en 2026. La base installée nécessite une attention d'ingénierie continue à mesure que les propriétaires placent des charges de travail d'IA dans des installations initialement conçues pour une informatique à plus faible densité. Cette étape comprend la revue de la résilience, de la maintenance, des procédures opérationnelles et des conditions de charge changeantes. L'expansion, la rénovation et la modernisation devraient croître à un CAGR de 14,58 % jusqu'en 2032. Les opérateurs modernisent les infrastructures électriques et de refroidissement pour les clusters de GPU sans construire chaque installation de zéro. Le marché nord-américain de l'ingénierie des risques et de la gestion des centres de données en bénéficie car chaque rénovation nécessite une base de référence des risques révisée.
La sélection de site et la faisabilité reçoivent également plus d'attention à mesure que les projets rencontrent des contraintes liées à l'alimentation, aux permis et à la communauté. La construction et la mise en service impliquent désormais des tests de systèmes intégrés plus larges pour les installations avec des charges critiques de 100 MW ou plus. Silverback Connect a rapporté que les professionnels de la mise en service peuvent être engagés 12 à 18 mois à l'avance. Bain and Company a constaté qu'une intégration disciplinée des risques et de l'ingénierie dans la conception peut réduire les délais de construction jusqu'à 1 an. Ces facteurs font de la coordination du cycle de vie un élément central tant pour la livraison des projets que pour la fiabilité opérationnelle.
Par taille de centre de données :
les grandes installations sont en tête tandis que l'hyperscale fixe le rythme de croissanceLes grands centres de données détenaient une part de 37,49 % en 2026. Les opérateurs d'entreprise et de colocation matures soutiennent cette position grâce à des systèmes d'alimentation multi-redondants, des installations d'eau glacée et des besoins de sécurité multi-locataires. Ces installations nécessitent des programmes de gestion des risques multidisciplinaires même lorsqu'elles ne sont pas de nouvelles constructions. Les centres de données hyperscale devraient croître à un CAGR de 14,64 % jusqu'en 2032. Un seul campus peut représenter un investissement allant jusqu'à 20 milliards USD, faisant de l'ingénierie des risques une partie habituelle des discussions sur le financement et l'assurance. Les petits et moyens centres de données ajoutent une demande agrégée grâce à des certifications standardisées et des déploiements d'informatique en périphérie.
Les projets hyperscale nécessitent une mise en service plus étendue que les installations conventionnelles. Les programmes peuvent tester 100 MW ou plus de charge critique sur des boucles de refroidissement parallèles et des systèmes électriques à alimentation multiple. Les campus échelonnés sur 18 à 36 mois déclenchent de nouveaux travaux de mise en service et de gestion des risques à chaque phase. Aggreko a annoncé en avril 2025 qu'il doublerait sa flotte de bancs de charge refroidis par liquide à 240 MW en 2026 pour soutenir les tests des centres de données nord-américains. Cette expansion des équipements reflète les exigences pratiques des tests de systèmes refroidis par liquide à grande échelle. Le marché nord-américain de l'ingénierie des risques et de la gestion des centres de données capte cette demande grâce à des plans de test, à la validation et aux revues de préparation opérationnelle.
Par type de centre de données :
la colocation mène la demande tandis que les fournisseurs de services cloud accélèrentLes installations de colocation détenaient une part de 40,62 % en 2026. Les structures de bail et les engagements de niveau de service obligent les opérateurs à maintenir des certifications d'ingénierie documentées pour les locataires et les renouvellements d'assurance. Cela fait de l'ingénierie des risques une partie continue de la gestion de l'occupation plutôt qu'un coût uniquement lié aux projets. Les fournisseurs de services cloud devraient croître à un CAGR de 14,56 % jusqu'en 2032. Les auto-constructions des hyperscalers intègrent une supervision continue des risques de la conception aux opérations. Les centres de données d'entreprise et en périphérie constituent une autre source de demande avec des besoins d'approvisionnement différents.
Les installations d'entreprise achètent souvent l'ingénierie des risques dans le cadre de programmes de gouvernance informatique. Les sites en périphérie nécessitent des évaluations plus légères et plus rapides car ils sont distribués et disposent d'un personnel sur site limité. Boyd a introduit un émulateur de baie avec NVIDIA en août 2025 pour valider les systèmes de refroidissement liquide direct sur puce pour les baies GPU haute densité. La certification de niveau Uptime Institute reste largement reconnue pour son assurance de résilience dans les installations de colocation. Les référentiels d'évaluation des risques ISO 27001 fournissent une base pour la conformité avec les travaux récurrents dans les installations en périphérie et d'entreprise. Ces cas d'utilisation variés élargissent la base de clients du marché nord-américain de l'ingénierie des risques et de la gestion des centres de données.
Analyse géographique
États-Unis
Les États-Unis détenaient 83,46 % de la part du marché nord-américain de l'ingénierie des risques et de la gestion des centres de données en 2026. Le pays possède la plus grande base installée de la région et un écosystème profond d'assureurs, de prêteurs, de régulateurs, d'organismes de certification et de prestataires spécialisés. JLL a rapporté que le taux de vacance sur les marchés primaires est resté à 1 % pour la deuxième année consécutive, tandis que la capacité médiane des installations a atteint 130 MW en juin 2026. Les valeurs des projets peuvent atteindre 20 milliards USD pour un seul campus hyperscale, augmentant le besoin d'une résilience documentée de manière indépendante. Swiss Re a constaté que plus de 40 % de la capacité des centres de données américains est exposée à des zones à risque de tornades significatif à très élevé. Cette exposition soutient les travaux sur les risques structurels et climatiques, ainsi que les évaluations électriques et de refroidissement. Les normes en cours d'élaboration du NERC pour les grandes charges apportent également une influence réglementaire aux études d'interconnexion et à la coordination de la protection pour les sites éligibles.
Canada
Le Canada devrait enregistrer un CAGR de 14,67 % de 2027 à 2032. Le pays passe de la planification à un cycle de construction hyperscale plus actif, soutenu par la Stratégie souveraine de calcul pour l'IA de 2025 et la Stratégie IA pour tous de 2026. BCG a estimé que le Canada disposait de 0,3 GW de capacité de centres de données d'IA contre une demande intérieure de 1,3 GW d'ici 2030, tandis que 3,5 à 4 GW de projets étaient déjà planifiés. Meta a commencé la construction en juillet 2025 d'une installation de 1 GW dans le comté de Sturgeon, en Alberta, avec un investissement dépassant 13 milliards CAD (9,6 milliards USD) au taux de change moyen de 2025 de la Banque du Canada. L'opérateur du réseau électrique de l'Alberta a rapporté que 29 projets demandaient plus de 16 GW de raccordements au réseau en juin 2025, contre une limite de raccordement de 1,2 GW jusqu'en 2028. Ce déséquilibre fait des revues d'interconnexion, des études électriques et de la coordination du réseau des priorités immédiates. La demande en ingénierie des risques au Canada est par conséquent façonnée par la disponibilité de l'énergie et les travaux requis avant que les projets puissent avancer.
Mexique et dynamiques régionales
La capacité opérationnelle des centres de données informatiques au Mexique est passée de 115,5 MW en 2024 à 280 MW en 2026, créant une nouvelle base de demande en ingénierie des risques. MEXDC a déclaré que l'accès fiable à l'énergie est la principale contrainte à une expansion supplémentaire. Les délais d'interconnexion impliquant CFE et CENACE amènent les développeurs à rechercher des évaluations de projet indépendantes plus tôt dans le processus de conception. MEXDC a estimé que le secteur pourrait attirer plus de 18,1 milliards USD d'investissements directs d'ici 2030 et atteindre 1 516 MW de capacité installée. L'association a également averti que des goulets d'étranglement énergétiques non résolus pourraient rediriger les investissements vers d'autres pôles en Amérique du Sud. iAmericas a recommandé d'intégrer la conformité au code de réseau de CFE et CENACE dès la phase de conception, positionnant les facteurs de conformité comme un élément clé du travail de faisabilité. Ces contraintes rendent l'opportunité régionale plus large plus dépendante de la planification énergétique et de la conformité que de la seule construction d'installations.
Paysage concurrentiel
Concentration du Marché
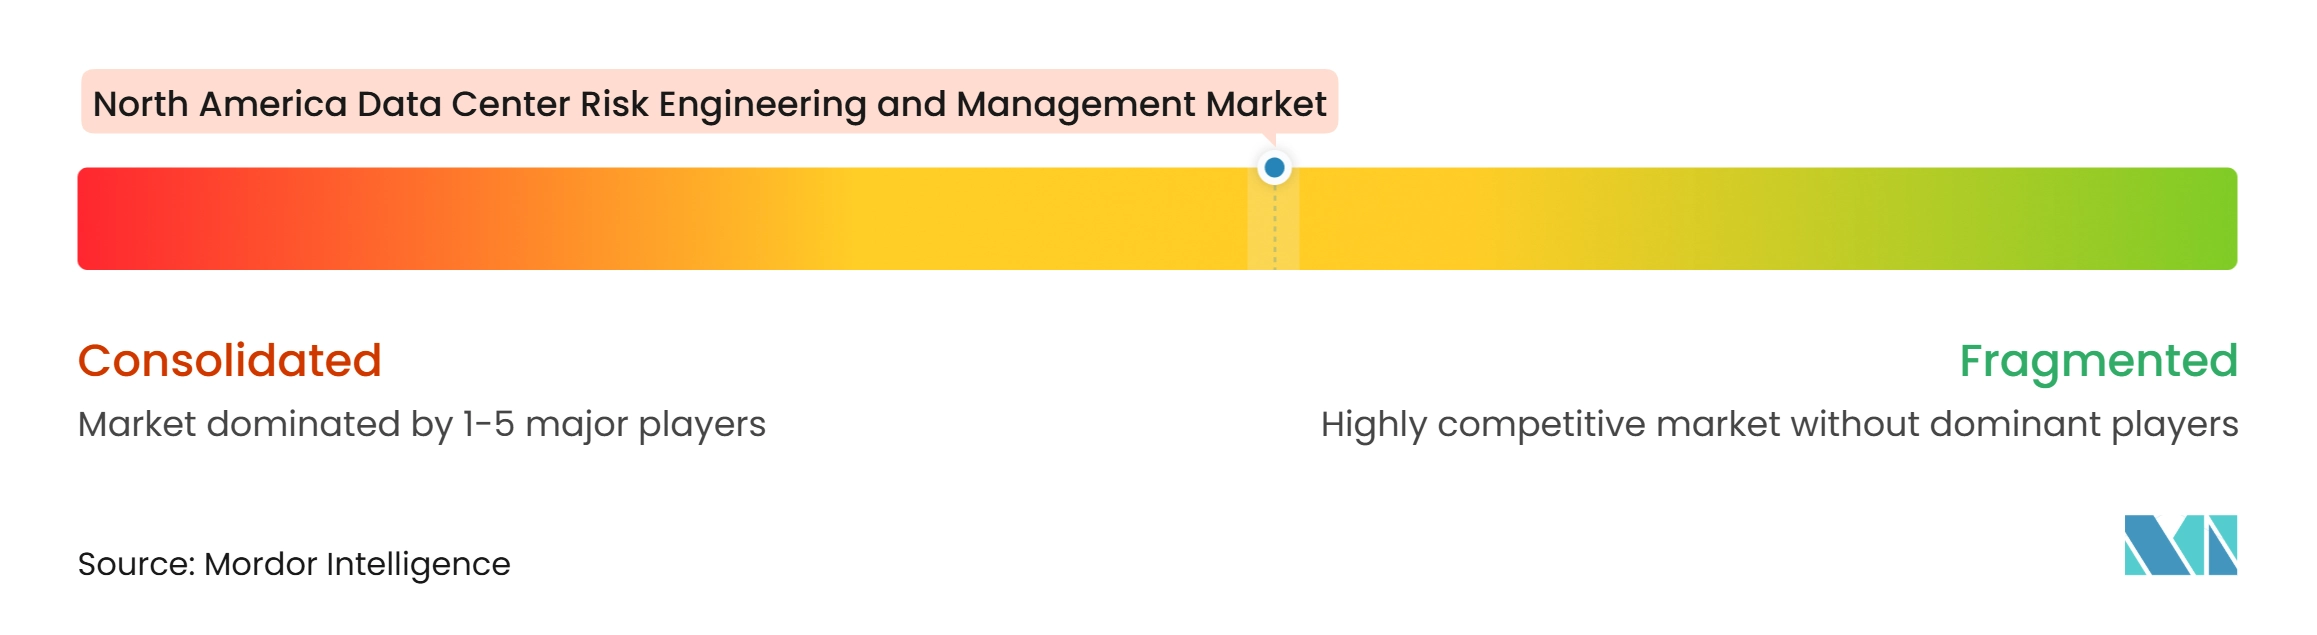
Le marché nord-américain de l'ingénierie des risques et de la gestion des centres de données est modérément concentré au sommet et fragmenté parmi les entreprises de niveau intermédiaire et les spécialistes. Les compagnies d'assurance intégrées se font concurrence grâce à leur capacité d'ingénierie sur le cycle de vie et à la capacité d'assurance qu'elles peuvent fournir avec ces services. Les organismes d'inspection et de certification spécialisés se font concurrence sur les accréditations de test, la profondeur technique et la couverture géographique. Les prestataires de conseil en gestion des risques combinent ingénierie, placement d'assurance et analyse pour soutenir des programmes plus longs. Zurich Resilience Solutions a créé une pratique de conseil en gestion des risques pour les centres de données en janvier 2026 avec plus de 100 ingénieurs spécialisés en gestion des risques. La pratique a rapporté un score net de promoteur transactionnel de 97, montrant la différenciation de service que recherchent les grands prestataires. Les petites entreprises peuvent se faire concurrence lorsque les clients ont besoin d'une expertise technique spécifique ou d'une livraison locale.
Le principal schéma stratégique est la combinaison de l'ingénierie, de l'assurance et de l'analyse en plateformes intégrées. Ce modèle exerce une pression sur les cabinets de conseil en ingénierie indépendants qui ne fournissent pas de services liés à l'assurance. Aon a étendu son programme de cycle de vie à 3,5 milliards USD en avril 2026 et a étendu la couverture aux sites en exploitation, reliant l'ingénierie des risques, l'analyse, les dommages matériels, l'interruption d'activité et la couverture cyber. FM a étendu ses limites d'assurance pour les centres de données à 5 milliards USD via FM Intellium en janvier 2026 après avoir créé l'unité spécialisée en 2025.[3] WTW a lancé Digital Infrastructure Protector en avril 2026 pour la construction et les opérations des centres de données. Ces mouvements montrent comment la capacité d'assurance et l'ingénierie des risques sont positionnées comme une offre combinée.
Des opportunités subsistent dans les services de surveillance continue, l'AMDEC assistée par l'IA utilisant des données de jumeau numérique, et l'ingénierie pour les installations refroidies par liquide et par immersion. Ces domaines restent moins standardisés que les travaux d'inspection conventionnels des centres de données. Les spécialistes de la mise en service peuvent également s'étendre vers le conseil en gestion des risques en utilisant leurs capacités de bancs de charge et de tests de systèmes dans des contrats récurrents. L'initiative DCE 9000 de la TIA devrait affecter la qualification des fournisseurs à mesure que la participation croît parmi les opérateurs et les fabricants. Les prestataires disposant de programmes de certification internationale établis sont bien positionnés pour répondre.
Leaders du secteur nord-américain de l'ingénierie des risques et de la gestion des centres de données
-
FM Insurance Company Limited
-
Zurich Insurance Company Ltd.
-
Aon plc
-
Marsh LLC
-
Uptime Institute, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché nord-américain de l'ingénierie des risques et de la gestion des centres de données Entreprises couvertes dans ce rapport
- FM Insurance Company Limited
- Zurich Insurance Company Ltd.
- Aon plc
- Marsh & McLennan Companies, Inc.
- Uptime Institute, LLC
- Bureau Veritas SA
- SGS Société Générale de Surveillance SA
- Intertek Group plc
- TÜV SÜD AG
- UL Solutions Inc.
- DNV AS
- DEKRA SE
- BSI Group
- Schellman & Company, LLC
- Coalfire Systems, Inc.
- EPI Group
- SOCOTEC Group
- DQS Holding GmbH
- LRQA Limited
- Kiwa N.V.
- RINA S.p.A.
- Applus+
- Element Materials Technology Group Limited
- National Technical Systems, Inc.
- NV5 Global, Inc.
- Salute Mission Critical
Développements industriels récents dans Marché nord-américain de l'ingénierie des risques et de la gestion des centres de données
- Juin 2026 : NEMA, ASHRAE et le Pacific Northwest National Laboratory ont publié conjointement le cadre trilatéral de performance énergétique des centres de données d'IA, un ensemble complet de normes techniques et de meilleures pratiques couvrant la planification, la conception intégrée, l'efficacité énergétique et thermique, la conception interactive avec le réseau, la mise en service et la validation des performances, les opérations, ainsi que les stratégies de rénovation et de modernisation pour le développement des centres de données d'IA.
- Avril 2026 : Aon plc a étendu son programme d'assurance protection du cycle de vie des centres de données à 3,5 milliards USD lors d'une deuxième augmentation de capacité, étendant la couverture au-delà des risques de la phase de construction aux sites opérationnels existants, en intégrant l'ingénierie des risques, l'analyse, les dommages matériels, l'interruption d'activité et la couverture cyber jusqu'à 400 millions USD.
- Avril 2026 : WTW a lancé Digital Infrastructure Protector, un nouveau programme d'assurance et d'ingénierie des risques pour la construction et les opérations des centres de données, ajoutant une capacité spécialisée pour le transfert de risques des infrastructures numériques à l'échelle mondiale.
- Mars 2026 : TIA a annoncé le lancement de l'addendum 1, Intelligence artificielle à ANSI/TIA-942-C, visant une publication à mi-2027, et a lancé l'initiative de norme de qualité d'excellence des centres de données, DCE 9000, un système de management de la qualité pour l'infrastructure physique des centres de données construit sur la structure de haut niveau ISO 9001.
Périmètre du rapport sur le marché nord-américain de l'ingénierie des risques et de la gestion des centres de données
Le marché nord-américain de l'ingénierie des risques et de la gestion des centres de données désigne le marché des services et solutions qui identifient, évaluent, atténuent et gèrent les risques opérationnels, d'infrastructure, de cybersécurité et de conformité dans les installations de centres de données en Amérique du Nord.
Le rapport sur le marché nord-américain de l'ingénierie des risques et de la gestion des centres de données est segmenté par type de service (évaluation des risques et audit, ingénierie de la fiabilité et de la disponibilité, analyse des modes de défaillance et de leurs effets (AMDEC), analyse par arbre de défaillance et analyse des causes profondes, identification des dangers et évaluation des risques, planification de l'atténuation des risques, conseil en gestion opérationnelle des risques, et soutien à la conformité et à la certification d'ingénierie), catégorie de risque (risque lié aux infrastructures électriques et d'alimentation, risque lié au refroidissement et à la gestion thermique, risque lié à la sécurité incendie et à la sécurité des personnes, risque lié aux structures et aux infrastructures de bâtiment, risque environnemental et climatique, risque opérationnel et d'erreur humaine, risque lié à la chaîne d'approvisionnement et à la disponibilité des équipements, et risque lié à la sécurité physique et au contrôle d'accès), méthode d'évaluation (évaluation qualitative des risques, évaluation quantitative des risques, évaluation centrée sur la fiabilité, analyse des risques par scénarios, simulation et modélisation numérique, et évaluation et surveillance continues des risques), modèle d'engagement (évaluation et audit ponctuels, revue périodique des risques, services de gestion continue des risques, ingénierie des risques gérée, et services d'ingénierie et de conseil intégrés), étape du cycle de vie du projet (sélection de site et faisabilité, conception et ingénierie, construction et mise en service, gestion opérationnelle des risques, et expansion, rénovation et modernisation), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise et périphérie), et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Évaluation des risques et audit |
| Ingénierie de la fiabilité et de la disponibilité |
| Analyse des modes de défaillance et de leurs effets (AMDEC) |
| Analyse par arbre de défaillance et analyse des causes profondes |
| Identification des dangers et évaluation des risques |
| Planification de l'atténuation des risques |
| Conseil en gestion opérationnelle des risques |
| Soutien à la conformité et à la certification d'ingénierie |
| Risque lié aux infrastructures électriques et d'alimentation |
| Risque lié au refroidissement et à la gestion thermique |
| Risque lié à la sécurité incendie et à la sécurité des personnes |
| Risque lié aux structures et aux infrastructures de bâtiment |
| Risque environnemental et climatique |
| Risque opérationnel et d'erreur humaine |
| Risque lié à la chaîne d'approvisionnement et à la disponibilité des équipements |
| Risque lié à la sécurité physique et au contrôle d'accès |
| Évaluation qualitative des risques |
| Évaluation quantitative des risques |
| Évaluation centrée sur la fiabilité |
| Analyse des risques par scénarios |
| Simulation et modélisation numérique |
| Évaluation et surveillance continues des risques |
| Évaluation et audit ponctuels |
| Revue périodique des risques |
| Services de gestion continue des risques |
| Ingénierie des risques gérée |
| Services d'ingénierie et de conseil intégrés |
| Sélection de site et faisabilité |
| Conception et ingénierie |
| Construction et mise en service |
| Gestion opérationnelle des risques |
| Expansion, rénovation et modernisation |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par type de service | Évaluation des risques et audit |
| Ingénierie de la fiabilité et de la disponibilité | |
| Analyse des modes de défaillance et de leurs effets (AMDEC) | |
| Analyse par arbre de défaillance et analyse des causes profondes | |
| Identification des dangers et évaluation des risques | |
| Planification de l'atténuation des risques | |
| Conseil en gestion opérationnelle des risques | |
| Soutien à la conformité et à la certification d'ingénierie | |
| Par catégorie de risque | Risque lié aux infrastructures électriques et d'alimentation |
| Risque lié au refroidissement et à la gestion thermique | |
| Risque lié à la sécurité incendie et à la sécurité des personnes | |
| Risque lié aux structures et aux infrastructures de bâtiment | |
| Risque environnemental et climatique | |
| Risque opérationnel et d'erreur humaine | |
| Risque lié à la chaîne d'approvisionnement et à la disponibilité des équipements | |
| Risque lié à la sécurité physique et au contrôle d'accès | |
| Par méthode d'évaluation | Évaluation qualitative des risques |
| Évaluation quantitative des risques | |
| Évaluation centrée sur la fiabilité | |
| Analyse des risques par scénarios | |
| Simulation et modélisation numérique | |
| Évaluation et surveillance continues des risques | |
| Par modèle d'engagement | Évaluation et audit ponctuels |
| Revue périodique des risques | |
| Services de gestion continue des risques | |
| Ingénierie des risques gérée | |
| Services d'ingénierie et de conseil intégrés | |
| Par étape du cycle de vie du projet | Sélection de site et faisabilité |
| Conception et ingénierie | |
| Construction et mise en service | |
| Gestion opérationnelle des risques | |
| Expansion, rénovation et modernisation | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché nord-américain de l'ingénierie des risques et de la gestion des centres de données ?
Le marché devrait s'étendre de 0,98 milliard USD en 2026 et 1,09 milliard USD en 2027 à 2,07 milliards USD d'ici 2032, à un CAGR de 13,69 %.
Qu'est-ce qui stimule la demande en ingénierie des risques pour les centres de données en Amérique du Nord ?
Les charges de travail d'IA, la construction hyperscale, les exigences de documentation des assureurs et des prêteurs, et des besoins d'interconnexion au réseau plus complexes sont les principaux facteurs de demande.
Quel type de service est en tête du marché nord-américain de l'ingénierie des risques et de la gestion des centres de données ?
L'évaluation des risques et l'audit sont en tête avec une part de 30,72 % en 2026, tandis que l'ingénierie de la fiabilité et de la disponibilité affiche le CAGR prévisionnel le plus élevé à 14,52 %.
Pourquoi les services de gestion continue des risques sont-ils en croissance ?
Les opérateurs, les locataires, les assureurs et les prêteurs ont de plus en plus besoin d'une assurance continue car les équipements des installations et les conceptions de refroidissement peuvent changer peu après la mise en service.
Quel pays détient la plus grande position régionale ?
Les États-Unis détiennent une part de 83,46 % en 2026, soutenus par leur grande base installée, leurs projets à haute capacité et leur écosystème d'assurance et d'ingénierie établi.