
Tamaño y Participación del Mercado de Ingeniería de Riesgos y Gestión de Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 0.98 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.09 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.07 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.69 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ingeniería de Riesgos y Gestión de Centros de Datos de América del Norte por Mordor Intelligence
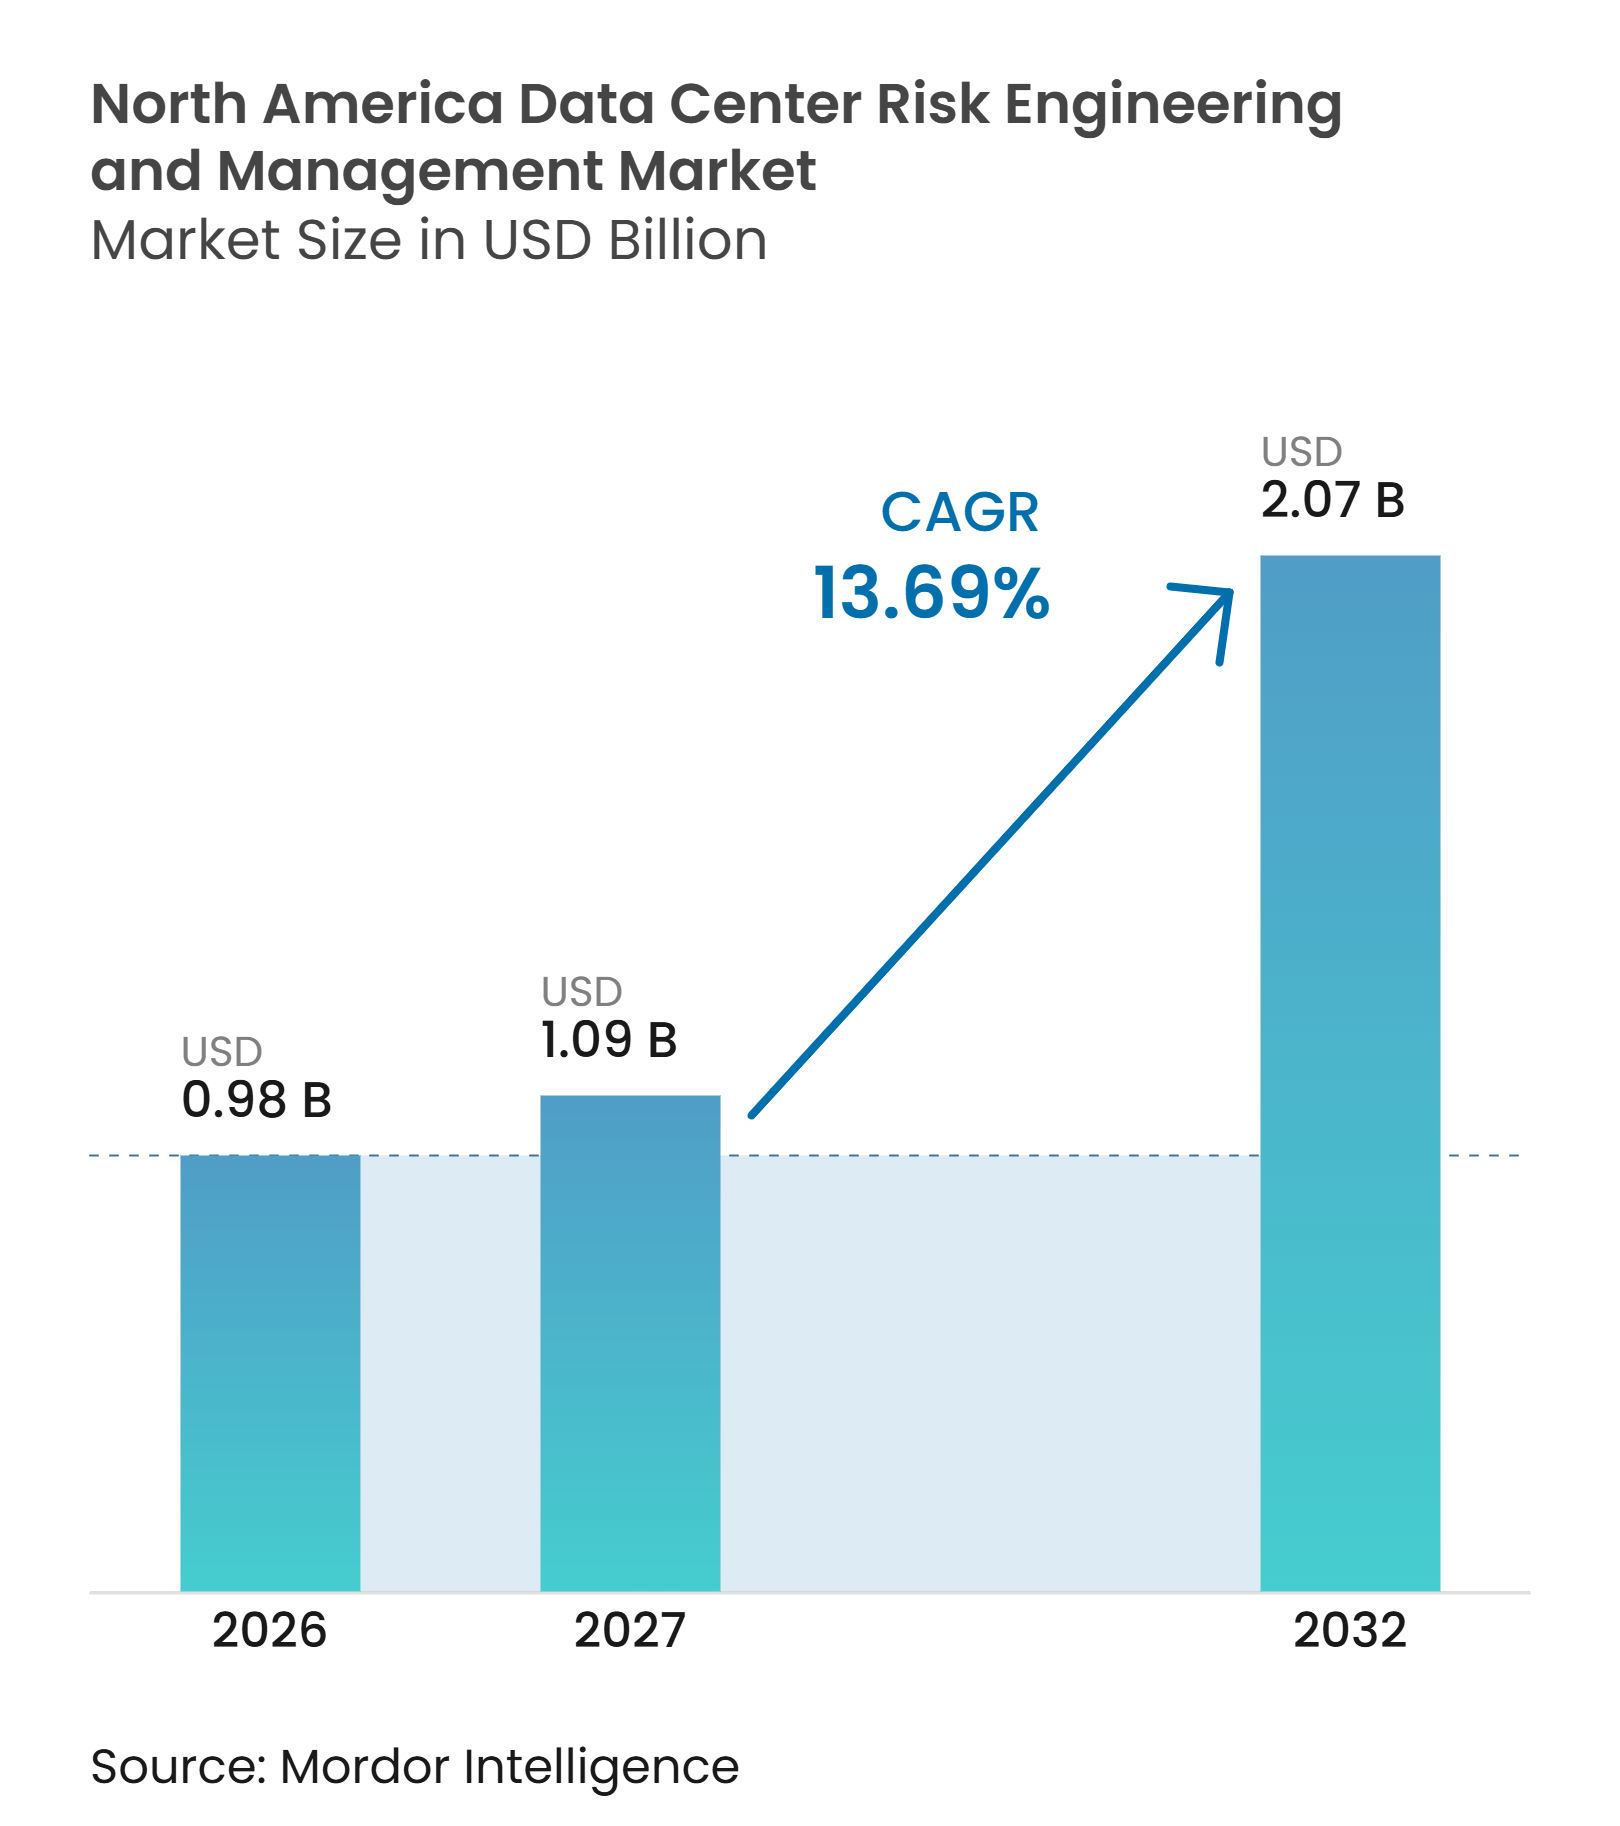
Se proyecta que el tamaño del mercado de ingeniería de riesgos y gestión de centros de datos de América del Norte se expanda de 0,98 mil millones de USD en 2026 a 1,09 mil millones de USD en 2027, y a 2,07 mil millones de USD para 2032, registrando un CAGR del 13,69% de 2027 a 2032. Las instalaciones orientadas a la inteligencia artificial están elevando las exigencias técnicas sobre la distribución eléctrica, los sistemas de refrigeración y los programas de puesta en marcha. Los operadores, prestamistas y aseguradoras requieren cada vez más resiliencia documentada antes de comprometer capital o renovar coberturas. Esto ha desplazado muchos contratos desde asignaciones aisladas de puesta en marcha hacia programas operativos de mayor duración. Las nuevas obligaciones de red y la expansión de grandes campus también amplían el trabajo requerido antes de que las instalaciones sean energizadas. El mercado de ingeniería de riesgos y gestión de centros de datos de América del Norte se beneficia, por tanto, de la demanda en las etapas de diseño, construcción, puesta en marcha, modernización y operaciones.
Conclusiones Clave del Informe
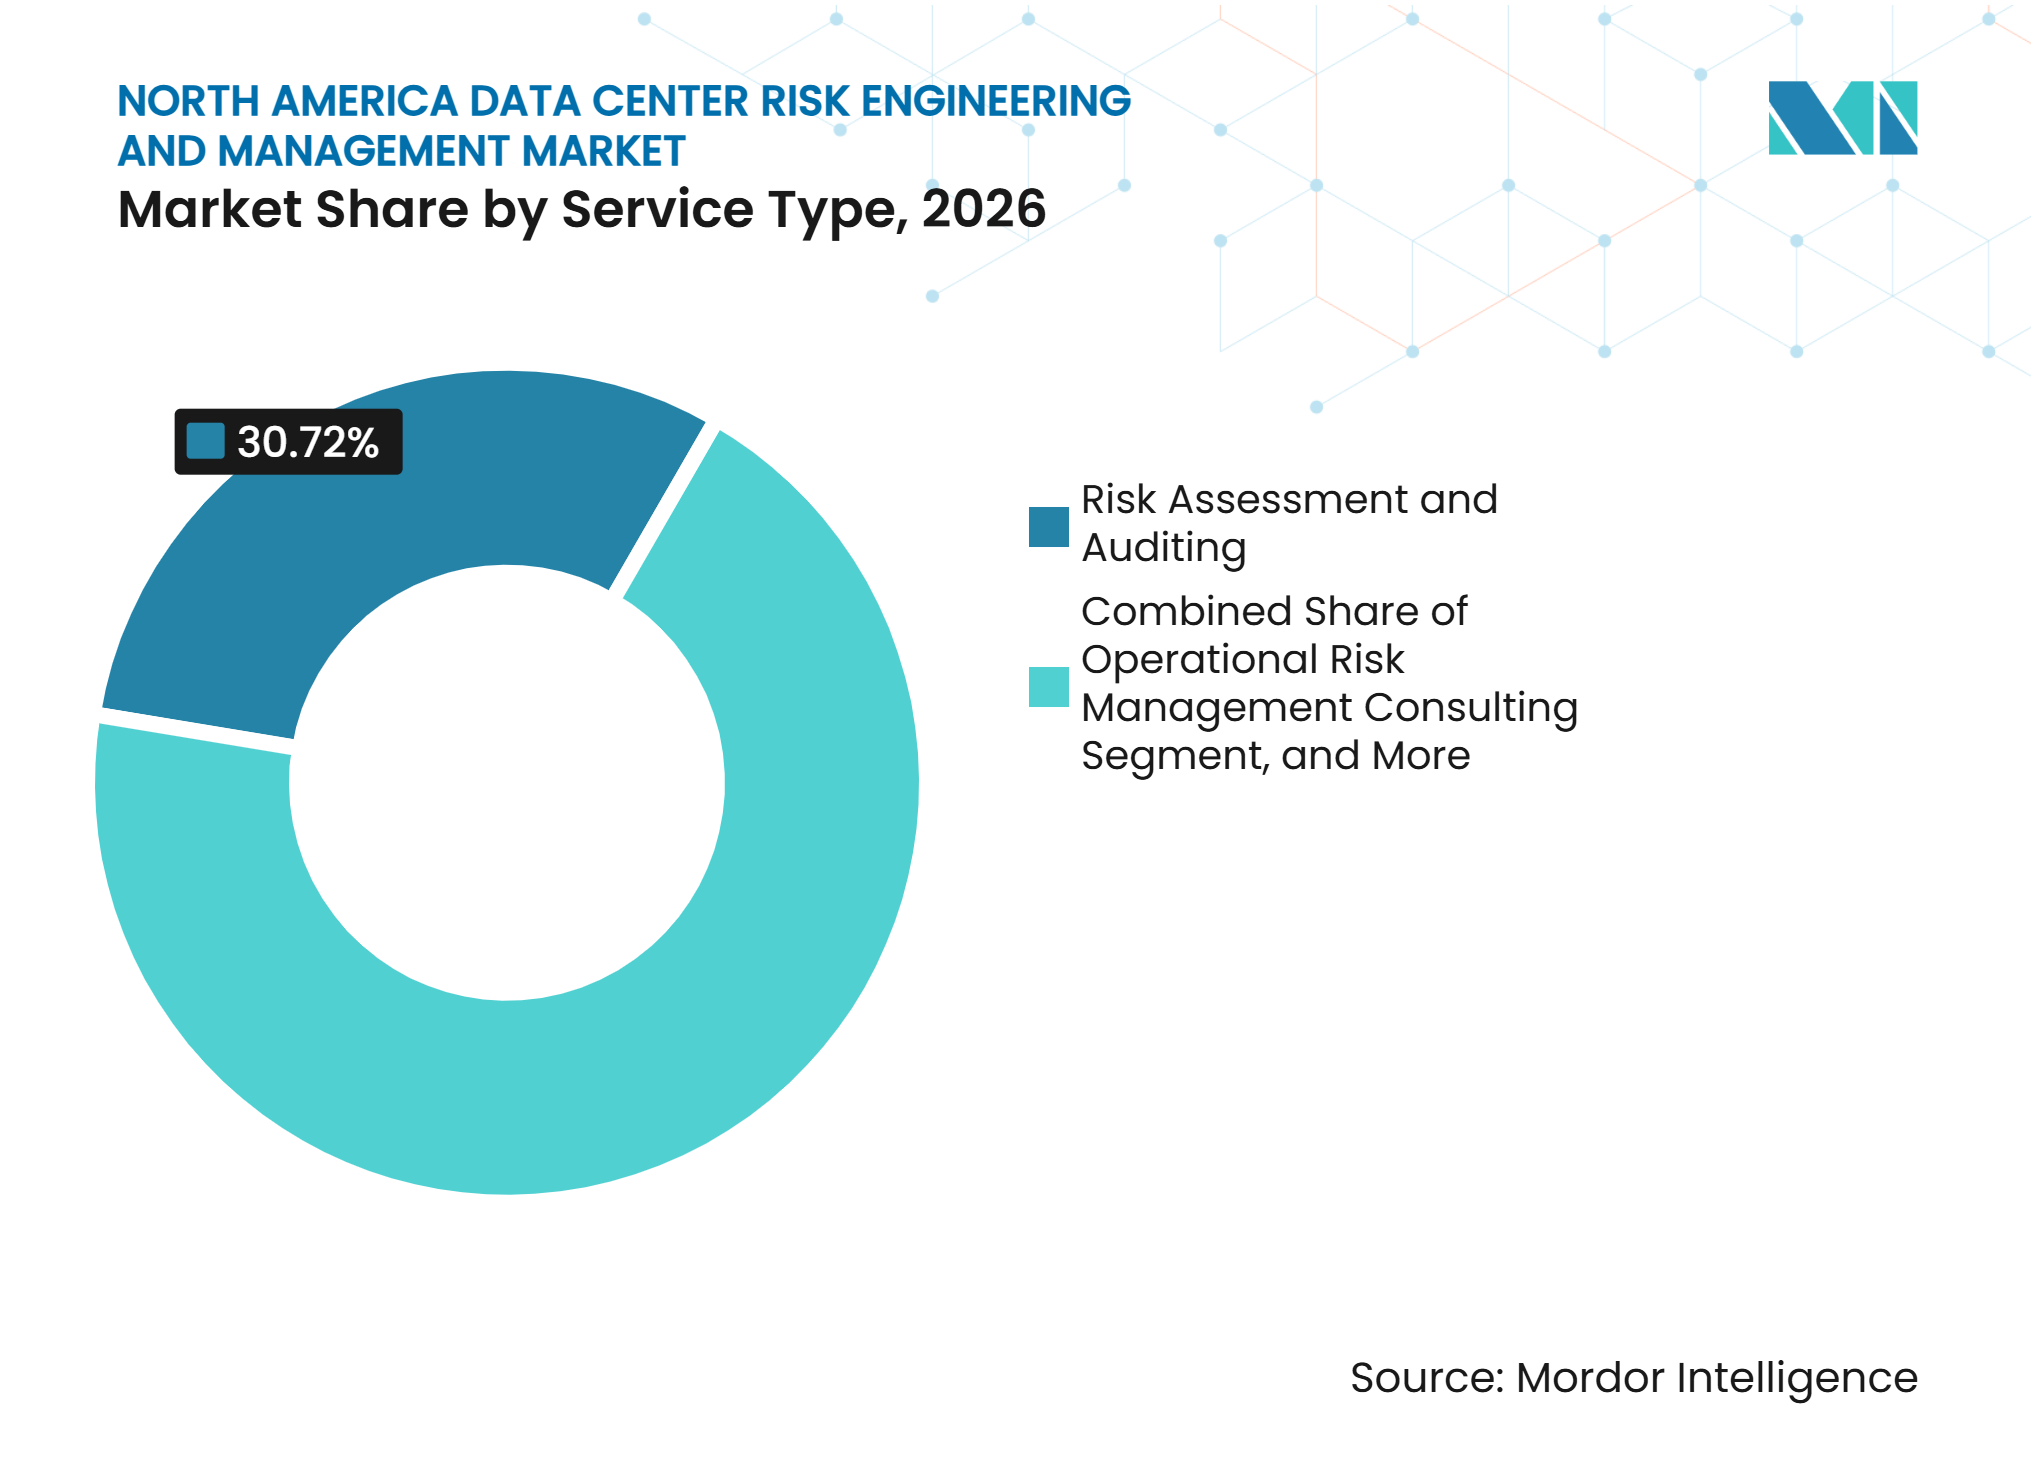
- Por tipo de servicio, Evaluación de Riesgos y Auditoría representó el 30,72% de la participación del mercado de ingeniería de riesgos y gestión de centros de datos de América del Norte en 2026, mientras que se proyecta que Ingeniería de Confiabilidad y Disponibilidad se expanda a un CAGR del 14,52% hasta 2032.
- Por categoría de riesgo, el Riesgo de Infraestructura Eléctrica y de Energía representó una participación del 29,47% en 2026, mientras que se proyecta que el Riesgo de Refrigeración y Gestión Térmica se expanda a un CAGR del 14,63% hasta 2032.
- Por método de evaluación, la Evaluación Cualitativa de Riesgos representó una participación del 32,64% en 2026, mientras que se proyecta que la Evaluación y Monitoreo Continuo de Riesgos se expanda a un CAGR del 14,57% hasta 2032.
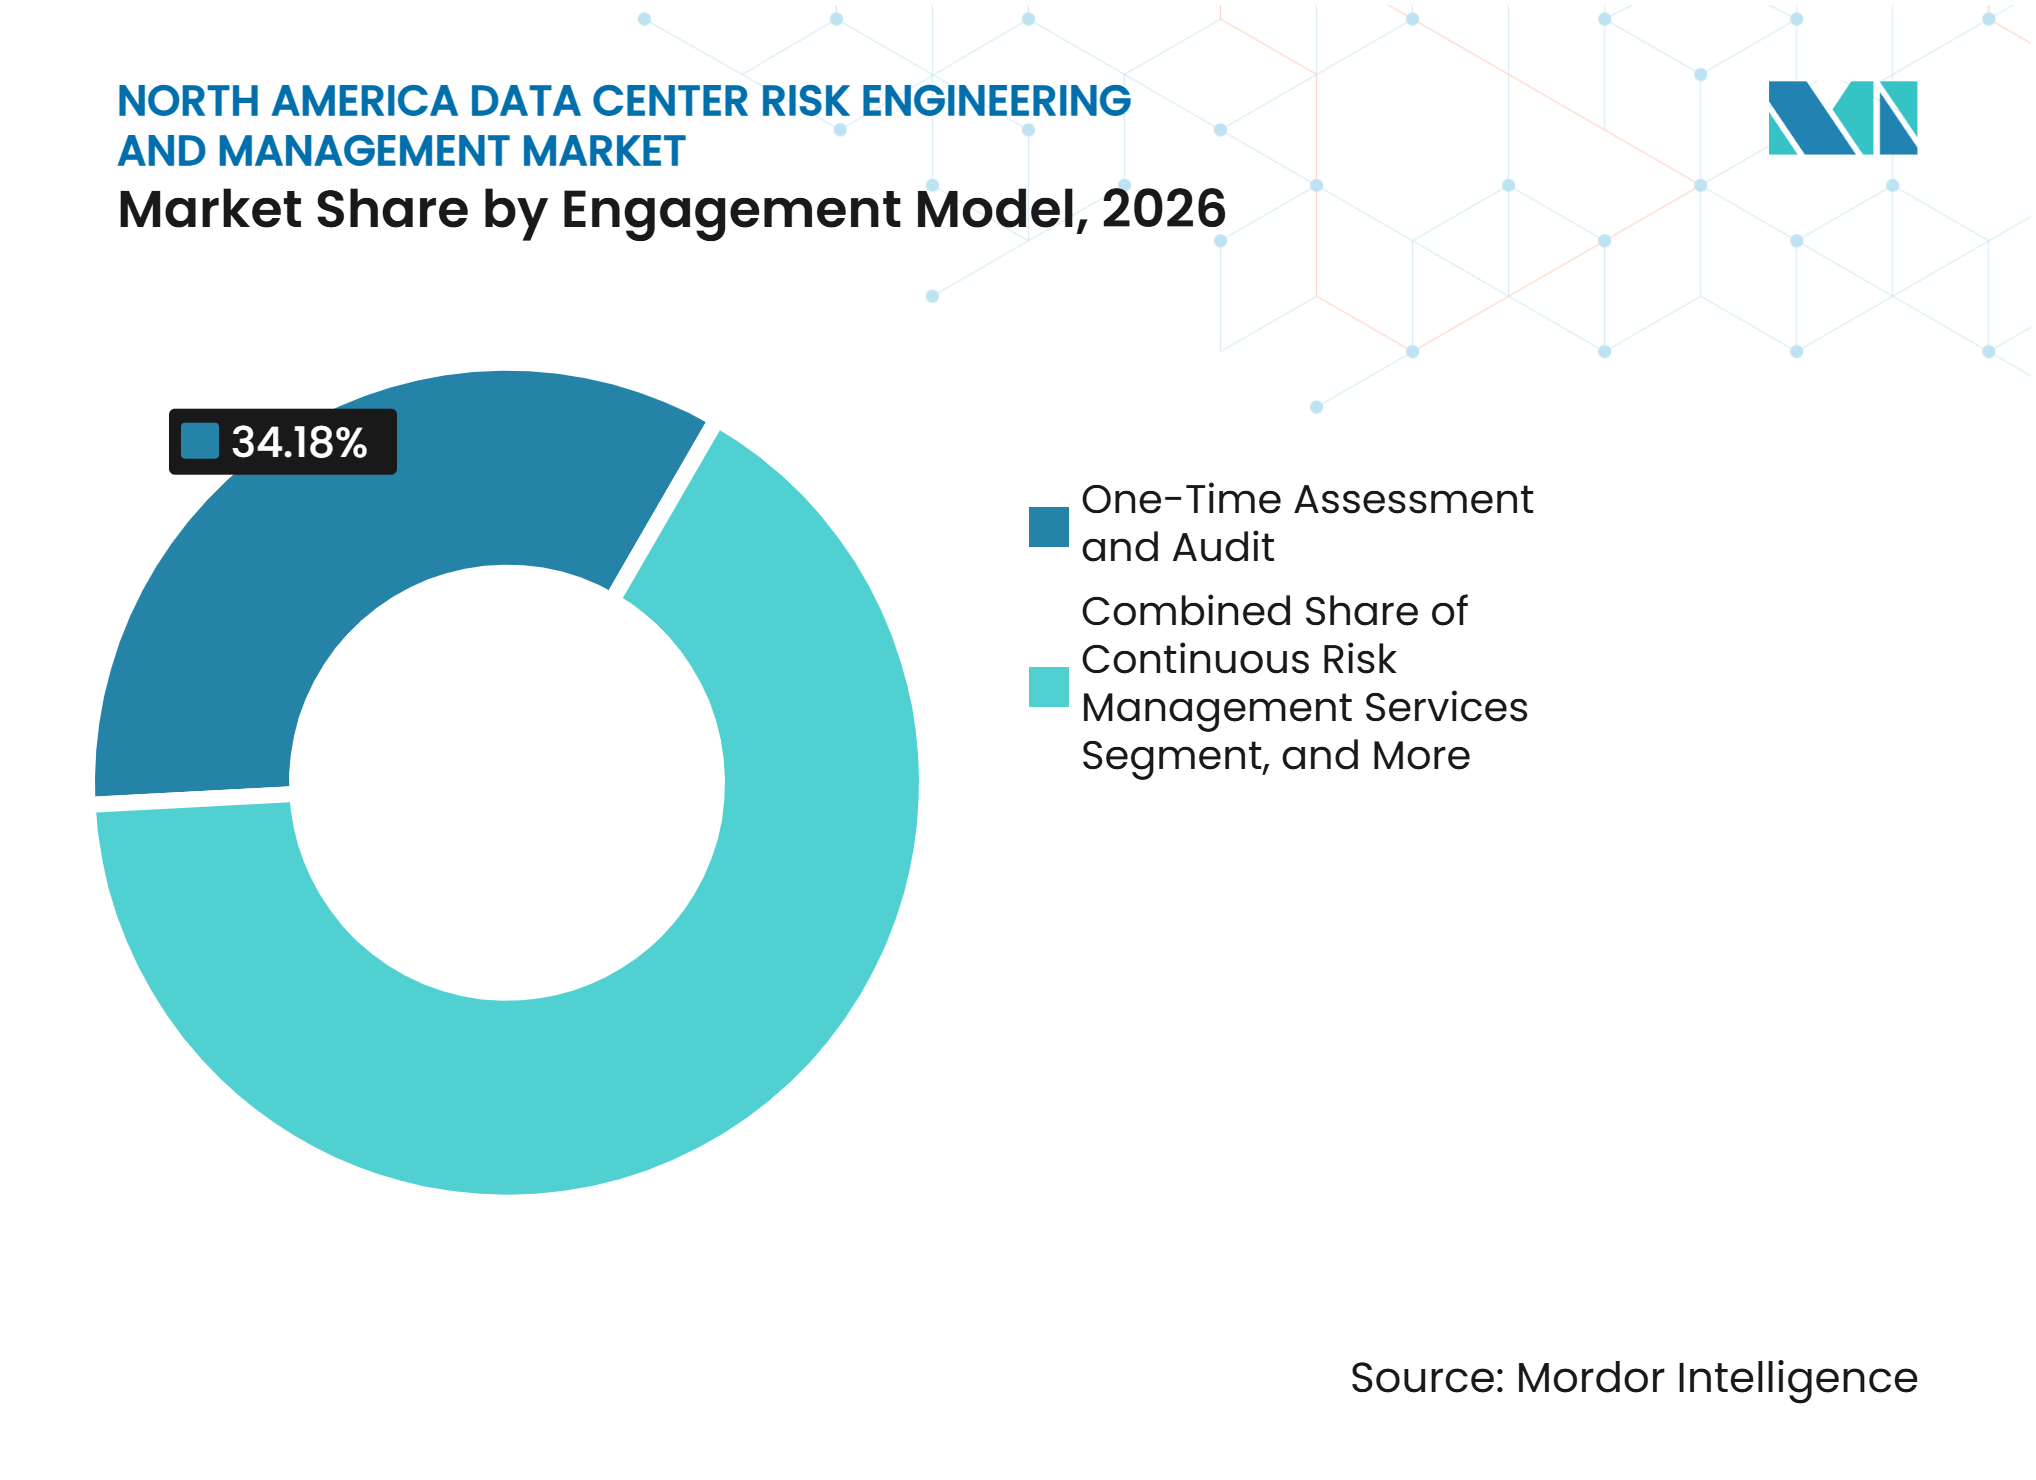
- Por modelo de contratación, la Evaluación y Auditoría Única representó una participación del 34,18% en 2026, mientras que se proyecta que los Servicios de Gestión Continua de Riesgos se expandan a un CAGR del 14,69% hasta 2032.
- Por etapa del ciclo de vida del proyecto, la Gestión de Riesgos Operativos representó una participación del 35,83% en 2026, mientras que se proyecta que Expansión, Modernización y Actualización se expandan a un CAGR del 14,58% hasta 2032.
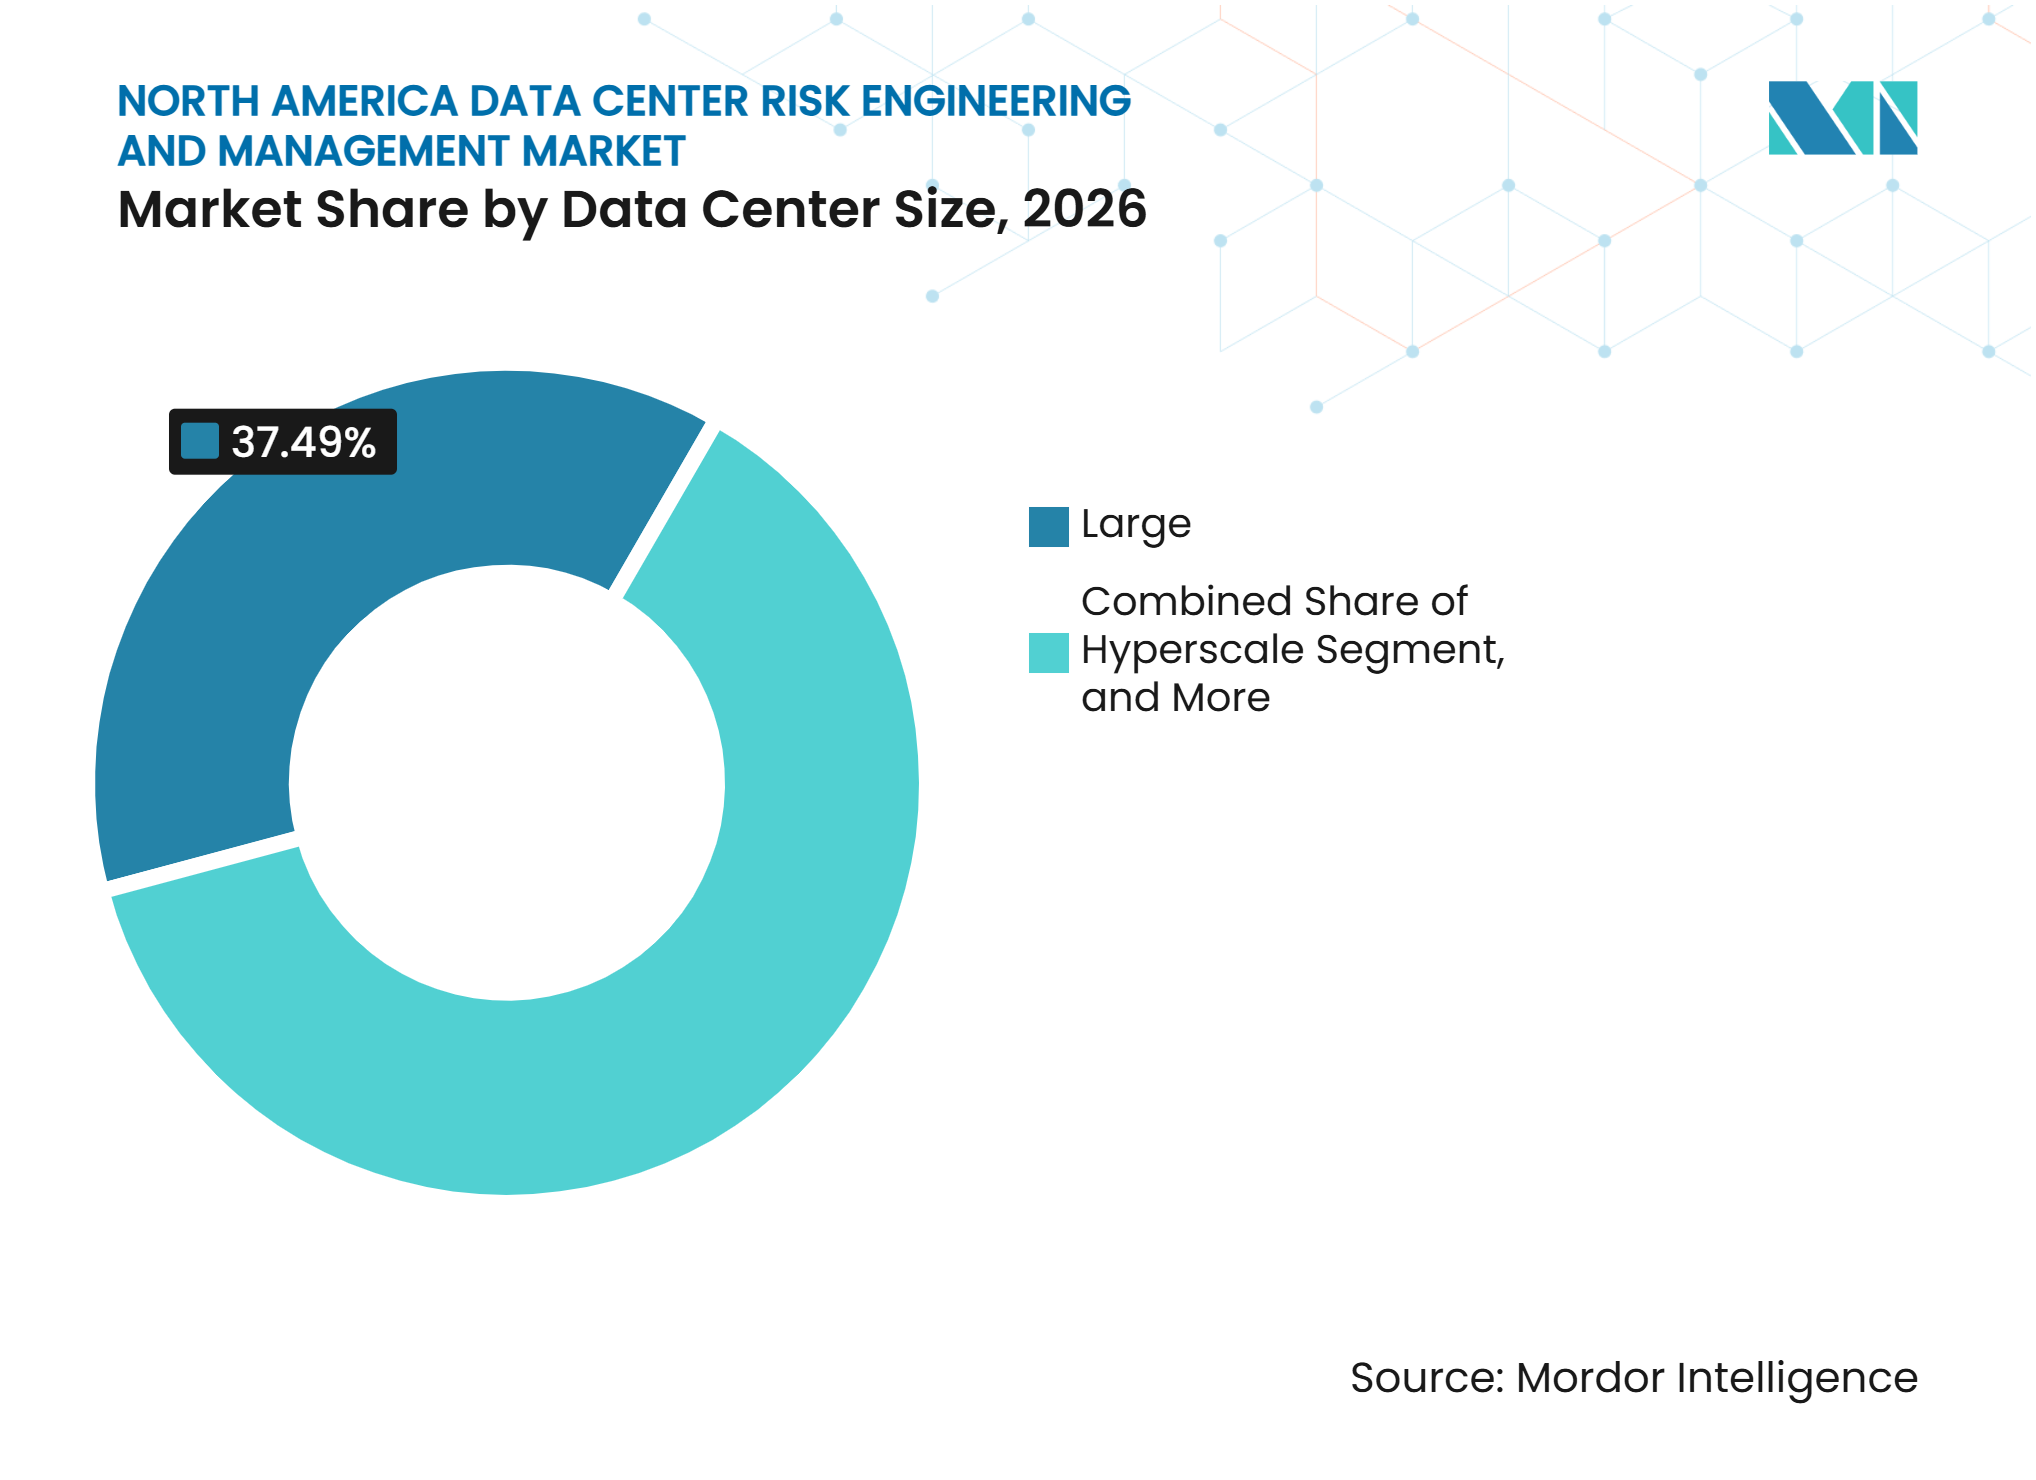
- Por tamaño del centro de datos, los Centros de Datos Grandes representaron una participación del 37,49% en 2026, mientras que se proyecta que los Centros de Datos de Hiperescala se expandan a un CAGR del 14,64% hasta 2032.
- Por tipo de centro de datos, las Instalaciones de Colocación representaron una participación del 40,62% en 2026, mientras que se proyecta que los Proveedores de Servicios en la Nube (CSPs) se expandan a un CAGR del 14,56% hasta 2032.
- Por geografía, Estados Unidos representó el 83,46% de la participación regional en 2026, mientras que se proyecta que Canadá se expanda a un CAGR del 14,67% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Inteligencia Artificial y la Computación de Alta Densidad Elevan las Necesidades de Garantía de Energía y Refrigeración | +3.8% | Global, concentrado en Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| La Expansión de Campus de Hiperescala Eleva la Demanda de Ingeniería de Riesgos en el Ciclo de Vida | +3.1% | Núcleo de América del Norte, con extensión a Canadá y México | Mediano plazo (2-4 años) |
| Requisitos de Resiliencia Documentada por parte de Aseguradoras, Prestamistas e Inquilinos | +2.4% | Global, más fuerte en Estados Unidos | Corto plazo (≤ 2 años) |
| La Complejidad de la Interconexión a la Red Aumenta las Necesidades de Ingeniería de Confiabilidad Eléctrica | +1.7% | Estados Unidos, Canadá y México | Mediano plazo (2-4 años) |
| Requisitos Recurrentes de Cumplimiento y Garantía Operativa | +1.2% | Nacional, con ganancias tempranas en los mercados primarios y secundarios de EE. UU. | Mediano plazo (2-4 años) |
| El Despliegue de Refrigeración Líquida Genera Demanda de Pruebas e Ingeniería | +0.9% | Global, concentrado en construcciones de hiperescala en EE. UU. y Canadá | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Inteligencia Artificial y la Computación de Alta Densidad Aumentan las Necesidades de Garantía de Energía y Refrigeración
Un informe del Departamento de Energía de EE. UU. de 2025 encontró que los estándares de diseño actuales asumen densidades de bastidor de 10-15 kW, mientras que las cargas de trabajo de inteligencia artificial ya requieren 30-50 kW.[1] El mismo informe señaló que algunos despliegues de hiperescala se aproximan a los 100 kW y las instalaciones de computación de alto rendimiento alcanzan los 250 kW, lo que cambia la escala a la que los equipos deben probar el rendimiento eléctrico y térmico. Estas condiciones vinculan la distribución eléctrica y la gestión térmica de manera más estrecha que en los centros de datos convencionales, porque una interrupción en cualquiera de los dos sistemas puede afectar al otro. La distorsión armónica, los puntos calientes localizados y los problemas de presión en los circuitos de refrigerante no pueden abordarse únicamente mediante auditorías cualitativas estáticas, especialmente cuando los operadores de instalaciones necesitan evidencia de que un diseño puede operar de forma segura a distintos niveles de carga de inteligencia artificial. Un estudio de IEEE Access encontró que los métodos de prueba de refrigeración por aire no capturan mecanismos específicos de la inmersión, como la absorción, el agrietamiento por tensión ambiental y la oxidación. El mercado de ingeniería de riesgos y gestión de centros de datos de América del Norte obtiene trabajo más temprano en el diseño y durante las primeras operaciones, ya que estos sistemas requieren validación especializada, planes de prueba documentados y revisión de seguimiento tras la puesta en marcha.
La Expansión de Campus de Hiperescala Eleva la Demanda de Ingeniería de Riesgos en el Ciclo de Vida
Cada campus de hiperescala requiere ingeniería de riesgos durante la selección del sitio, la revisión del diseño, la puesta en marcha y la garantía operativa. Esto convierte una asignación de proyecto en un programa plurianual, especialmente cuando las instalaciones se actualizan para sucesivas generaciones de hardware de inteligencia artificial. Los mercados primarios de América del Norte registraron una tasa de vacancia del 1% por segundo año consecutivo según el informe de JLL de 2025, mientras que el 64% de la cartera de construcción de 35 GW se desplazó más allá de los mercados maduros tradicionales. La capacidad media de los centros de datos en desarrollo aumentó de 11 MW en 2016 a 130 MW en junio de 2026, incrementando la supervisión de ingeniería necesaria para cada proyecto y las consecuencias de los cambios de diseño realizados tardíamente en la entrega. Allianz Commercial documentó oposición local que retrasó o bloqueó al menos 75 proyectos en EE. UU. valorados en 130 mil millones de USD en el primer trimestre de 2026, subrayando la necesidad de que los proveedores desempeñen un papel más claro en la evaluación de permisos, preocupaciones comunitarias y secuenciación de la construcción. Estas condiciones hacen que la revisión de riesgos del sitio y la comunidad sea una parte más habitual del trabajo en el ciclo de vida, mientras que los proyectos de esta escala amplían la oportunidad del mercado de ingeniería de riesgos y gestión de centros de datos de América del Norte.
Requisitos de Resiliencia Documentada por parte de Aseguradoras, Prestamistas e Inquilinos
Los suscriptores y prestamistas requieren evidencia de resiliencia en redundancia eléctrica, protección contra incendios, confiabilidad de la refrigeración y continuidad del negocio antes de comprometer capital. Esto desplaza el foco desde la capacidad disponible hacia la documentación que demuestra que una instalación puede recuperarse de una interrupción y continuar cumpliendo sus compromisos de servicio. Aon amplió su Programa de Seguro de Protección del Ciclo de Vida de Centros de Datos a 3,5 mil millones de USD en abril de 2026, combinando ingeniería de riesgos y análisis con cobertura del ciclo de vida. Allianz Commercial informó plazos de entrega de equipos de conmutación de hasta 80 semanas y plazos de entrega de transformadores de hasta 50 semanas, lo que puede dejar a los propietarios expuestos si la planificación de reemplazo no se evalúa durante la etapa de diseño. Los tiempos de restauración más prolongados requieren la validación de los supuestos de interrupción del negocio, así como de las especificaciones de los equipos y los planes de mantenimiento. El mercado de ingeniería de riesgos y gestión de centros de datos de América del Norte está, por tanto, respaldado por el trabajo de asesoría previa a la construcción que comienza antes de la selección final del sitio y acompaña las decisiones sobre activos a lo largo de la construcción y las operaciones.
La Complejidad de la Interconexión a la Red Aumenta las Necesidades de Ingeniería de Confiabilidad Eléctrica
El crecimiento de la carga de los centros de datos a escala de transmisión requiere una colaboración más estrecha entre los especialistas en riesgos y los ingenieros eléctricos de nivel de servicio público. Un análisis publicado por OSTI sobre un incidente en la Interconexión del Este en julio de 2024 describió cómo una falla de transmisión de menos de 100 milisegundos desencadenó la pérdida en cascada de 1.500 MW de carga de centros de datos. La guía de SERC de abril de 2026 recomendó modelado, monitoreo en tiempo real, coordinación de interconexión y análisis de eventos para grandes cargas emergentes. California ISO propuso requisitos de grandes cargas que cubren la capacidad de soporte durante perturbaciones, la recuperación de potencia tras una falla y las tasas de rampa, lo que requiere que los ingenieros conecten el comportamiento de las instalaciones con las necesidades operativas de la red. Los plazos de conexión a la red promedian 4 o más años en los mercados primarios de EE. UU., lo que adelanta la ingeniería de riesgos respecto a la puesta en marcha y hace que la calidad temprana de los datos sea más importante. Este ciclo de planificación más largo respalda las asignaciones de confiabilidad eléctrica en todo el mercado de ingeniería de riesgos y gestión de centros de datos de América del Norte, incluidas la revisión de viabilidad, el apoyo a la interconexión y la preparación para la puesta en marcha.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Ingenieros de Riesgos y Especialistas en Puesta en Marcha Específicos para Centros de Datos | -1.8% | Global, más aguda en América del Norte | Corto plazo (≤ 2 años) |
| Estándares Fragmentados y Requisitos de Cumplimiento Jurisdiccional | -1.0% | Nacional, con fricciones tempranas en los mercados primarios de EE. UU. y Canadá | Mediano plazo (2-4 años) |
| Alto Costo del Monitoreo Continuo y los Equipos de Prueba Especializados | -0.6% | Global | Mediano plazo (2-4 años) |
| Historial de Pérdidas Limitado para Centros de Datos de Inteligencia Artificial de Nueva Generación | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Ingenieros de Riesgos y Especialistas en Puesta en Marcha Específicos para Centros de Datos
Los agentes de puesta en marcha se encuentran entre los roles más competitivos del sector, ya que una instalación de inteligencia artificial requiere prácticas de arranque similares a las de una central eléctrica. Los roles senior de puesta en marcha pueden tardar entre 60 y 90 días en cubrirse, mientras que los profesionales escasos pueden estar ya comprometidos con proyectos con 12 a 18 meses de antelación. Colt Data Centers declaró en enero de 2026 que los especialistas en alta tensión, los ingenieros de puesta en marcha y el personal de controles compiten en agendas superpuestas. La experiencia práctica sigue siendo difícil de reproducir rápidamente a través de programas de formación. Uptime Institute estima que se necesitan casi 300.000 empleados cualificados a nivel mundial, siendo los especialistas en puesta en marcha uno de los puestos más difíciles de cubrir. Esto limita la capacidad de entrega incluso cuando la demanda se expande en todo el mercado de ingeniería de riesgos y gestión de centros de datos de América del Norte.
Estándares Fragmentados y Requisitos de Cumplimiento Jurisdiccional
No existe un estándar consolidado de ingeniería de riesgos aplicable a todos los centros de datos de América del Norte. Los proveedores deben abordar ASHRAE 90.4, ANSI/TIA-942-C, NEMA BS 31060-2025, los estándares emergentes de grandes cargas de NERC, y los códigos estatales y locales. La guía de NEMA proporciona un marco de seguridad contra incendios y protección de la vida para el diseño de centros de datos. Sin embargo, la investigación de IEEE encontró que los estándares de refrigeración por aire no cubren los modos de falla distintos de las instalaciones refrigeradas por inmersión. Los múltiples marcos añaden costos y prolongan las evaluaciones, especialmente para proyectos que cruzan jurisdicciones. La duplicación resultante también puede producir registros de riesgo inconsistentes para aseguradoras y operadores de propiedad internacional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Auditoría Lidera Mientras la Ingeniería de Confiabilidad AvanzaEvaluación de Riesgos y Auditoría representó una participación del 30,72% en 2026. Las presentaciones a aseguradoras, la diligencia debida de prestamistas y la incorporación de inquilinos continúan creando ciclos de auditoría obligatorios. El servicio ofrece un punto de partida claro para los propietarios que necesitan una visión independiente de la exposición del proyecto y operativa. Se proyecta que Ingeniería de Confiabilidad y Disponibilidad registre un CAGR del 14,52% de 2027 a 2032. Su crecimiento refleja las cargas de trabajo de inteligencia artificial que tienen patrones de rampa rápidos y cargas térmicas no lineales. Estas condiciones operativas requieren un modelado de confiabilidad continuo en lugar de una única inspección.
El AMFE, el análisis de árbol de fallos y el análisis de causa raíz están ganando importancia en entornos refrigerados por líquido. Un estudio de IEEE Access encontró que los mecanismos de falla específicos de la inmersión, incluidos la absorción y la corrosión, no se reflejan en los estándares de refrigeración por aire. La Planificación de Mitigación de Riesgos, la Identificación de Peligros y la Evaluación de Riesgos siguen siendo importantes en la fase inicial del proyecto. La Consultoría de Gestión de Riesgos Operativos respalda el trabajo recurrente cuando los propietarios modernizan instalaciones para cargas de trabajo de inteligencia artificial. El Soporte de Cumplimiento y Certificación de Ingeniería también está emergiendo como una línea de ingresos separada a partir de 2027, respaldada por los requisitos de NERC y el adéndum de inteligencia artificial planificado por TIA. La combinación desplaza a los proveedores de servicios hacia programas que integran cumplimiento, confiabilidad y soporte operativo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría de Riesgo:
El Riesgo Eléctrico Lidera Mientras el Riesgo Térmico Crece Más RápidoEl Riesgo de Infraestructura Eléctrica y de Energía representó una participación del 29,47% en 2026. La distribución de energía sigue siendo una preocupación central porque sustenta la refrigeración, la protección contra incendios y todos los sistemas críticos. Allianz Commercial identificó las pérdidas por incendio como la categoría de pérdida de construcción más grave y las pérdidas por agua como la más frecuente. Se proyecta que el Riesgo de Refrigeración y Gestión Térmica crezca a un CAGR del 14,63% hasta 2032. La refrigeración líquida en sitios de hiperescala de inteligencia artificial y los límites de los marcos de refrigeración por aire por encima de 30 kW por bastidor respaldan esta expansión. Las dos categorías se superponen cada vez más cuando los ingenieros evalúan la calidad de la energía, el rechazo de calor y la resiliencia del sistema.
El Riesgo de Seguridad contra Incendios y Protección de la Vida está respaldado por NEMA BS 31060-2025, que proporciona un marco de diseño para centros de datos. El Riesgo de Infraestructura Estructural y de Edificios también sigue siendo relevante, ya que Swiss Re encontró que más del 40% de la capacidad de centros de datos de EE. UU. se encuentra en zonas de días de tornado significativos a muy altos. El Riesgo de Cadena de Suministro y Disponibilidad de Equipos se ha vuelto más visible a medida que los plazos de entrega de equipos de conmutación alcanzan las 80 semanas y los plazos de entrega de transformadores alcanzan las 50 semanas. El Riesgo Ambiental y Climático, el Riesgo Operativo y de Error Humano, y el Riesgo de Seguridad Física y Control de Acceso cubren fuentes separadas de interrupción. Los proveedores que pueden evaluar conjuntamente la exposición eléctrica, térmica, de incendios, estructural y ambiental tienen ventaja sobre las empresas centradas en una sola disciplina.
Por Método de Evaluación:
Los Métodos Cualitativos Lideran Mientras el Monitoreo Gana TerrenoLa Evaluación Cualitativa de Riesgos representó una participación del 32,64% en 2026, convirtiéndola en el método de entrada más común para el mercado de ingeniería de riesgos y gestión de centros de datos de América del Norte. Se utiliza durante las etapas de construcción, puesta en marcha y garantía operativa. El método proporciona a los propietarios una forma estructurada de identificar la exposición antes de invertir en modelos más detallados. Se proyecta que la Evaluación y Monitoreo Continuo de Riesgos se expanda a un CAGR del 14,57% hasta 2032. Las plataformas de monitoreo digital y la detección de anomalías impulsada por inteligencia artificial respaldan este cambio en las instalaciones en operación. La demanda de métodos continuos está impulsada por la necesidad de rastrear cambios en equipos, perfiles de carga y condiciones operativas.
La Evaluación Cuantitativa de Riesgos y el Análisis de Riesgos Basado en Escenarios están ganando tracción a medida que los suscriptores buscan estimaciones probabilísticas de pérdidas en lugar de descripciones narrativas. La Simulación y el Modelado Digital también respaldan la validación de la puesta en marcha y la medición continua del riesgo mediante enfoques de gemelo digital. TIA inició el Estándar de Calidad de Excelencia en Centros de Datos en febrero de 2026 utilizando la Estructura de Alto Nivel ISO 9001. La Evaluación Centrada en la Confiabilidad se está adaptando desde la industria aeroespacial y la generación de energía a medida que aumenta la criticidad de las instalaciones.[2] La certificación ANSI/TIA-942-C había superado las 1.000 certificaciones en más de 800 centros de datos en más de 60 países en marzo de 2026. Estas certificaciones favorecen métodos de evaluación documentados, repetibles y auditables.
Por Modelo de Contratación:
Las Auditorías Únicas Lideran Mientras los Programas Continuos Reconfiguran los IngresosLa Evaluación y Auditoría Única representó una participación del 34,18% en 2026. Estos contratos abordan los requisitos de diligencia debida y los convenios de préstamo que a menudo determinan si el financiamiento de la construcción avanza. El modelo sigue siendo útil cuando un propietario necesita una revisión definida de un sitio, diseño o activo. Se proyecta que los Servicios de Gestión Continua de Riesgos crezcan a un CAGR del 14,69% hasta 2032. Las aseguradoras y los prestamistas reconocen cada vez más que una auditoría estática no puede reflejar un sistema de refrigeración que puede cambiar en los 18 meses posteriores a la puesta en marcha. Esto fortalece el argumento a favor de una supervisión de ingeniería recurrente durante toda la vida operativa del sitio.
La Revisión Periódica de Riesgos y la Ingeniería de Riesgos Gestionada atienden a clientes de nivel medio, a menudo a través de acuerdos de gestión de instalaciones de mayor duración. Los Servicios Integrados de Ingeniería y Asesoría atraen a operadores de hiperescala que buscan integrar equipos de riesgos en su modelo operativo. Una evaluación única genera un honorario de contrato único, mientras que los servicios continuos generan ingresos recurrentes anuales. Los inquilinos empresariales en instalaciones de colocación solicitan cada vez más programas de riesgo documentados como condición de ocupación. Ese requisito desplaza la elección del modelo de contratación desde una adquisición discrecional hacia una obligación a nivel de arrendamiento. También respalda una base de ingresos más estable dentro del mercado de ingeniería de riesgos y gestión de centros de datos de América del Norte.

Por Etapa del Ciclo de Vida del Proyecto:
Las Operaciones Anclan el Gasto Mientras la Modernización Lidera el CrecimientoLa Gestión de Riesgos Operativos representó una participación del 35,83% en 2026. La base instalada requiere atención de ingeniería continua a medida que los propietarios colocan cargas de trabajo de inteligencia artificial en instalaciones originalmente diseñadas para computación de menor densidad. Esta etapa incluye la revisión de resiliencia, mantenimiento, procedimientos operativos y condiciones de carga cambiantes. Se proyecta que Expansión, Modernización y Actualización crezca a un CAGR del 14,58% hasta 2032. Los operadores están actualizando la infraestructura eléctrica y de refrigeración para clústeres de GPU sin construir cada instalación desde cero. El mercado de ingeniería de riesgos y gestión de centros de datos de América del Norte se beneficia porque cada modernización requiere una línea base de riesgo revisada.
La Selección de Sitio y la Viabilidad también están recibiendo más atención a medida que los proyectos encuentran restricciones de energía, permisos y comunidad. La Construcción y Puesta en Marcha ahora implican pruebas de sistemas integrados más amplias para instalaciones con cargas críticas de 100 MW o más. Silverback Connect informó que los profesionales de puesta en marcha pueden estar comprometidos con 12 a 18 meses de antelación. Bain and Company encontró que la integración disciplinada del riesgo y la ingeniería en el diseño puede reducir los plazos de construcción hasta en 1 año. Estos factores hacen que la coordinación del ciclo de vida sea central tanto para la entrega del proyecto como para la confiabilidad operativa.
Por Tamaño del Centro de Datos:
Las Instalaciones Grandes Lideran Mientras la Hiperescala Marca el Ritmo de CrecimientoLos Centros de Datos Grandes representaron una participación del 37,49% en 2026. Los operadores maduros de empresas y colocación respaldan esta posición a través de sistemas de energía con múltiple redundancia, plantas de agua helada y necesidades de seguridad para múltiples inquilinos. Estas instalaciones necesitan programas de riesgo multidisciplinarios incluso cuando no son construcciones nuevas. Se proyecta que los Centros de Datos de Hiperescala crezcan a un CAGR del 14,64% hasta 2032. Un solo campus puede representar una inversión de hasta 20 mil millones de USD, lo que convierte a la ingeniería de riesgos en una parte habitual de las discusiones de financiamiento y seguros. Los centros de datos pequeños y medianos añaden demanda agregada a través de certificaciones estandarizadas y despliegues de computación en el borde.
Los proyectos de hiperescala requieren una puesta en marcha más extensa que las instalaciones convencionales. Los programas pueden probar 100 MW o más de carga crítica en circuitos de refrigeración paralelos y sistemas eléctricos de múltiple alimentación. Los campus escalonados en 18 a 36 meses desencadenan nuevos trabajos de puesta en marcha y riesgo con cada fase. Aggreko anunció en abril de 2025 que duplicaría su flota de bancos de carga refrigerados por líquido a 240 MW en 2026 para apoyar las pruebas de centros de datos en América del Norte. Esta expansión de equipos refleja las demandas prácticas de probar sistemas refrigerados por líquido a escala. El mercado de ingeniería de riesgos y gestión de centros de datos de América del Norte captura esta demanda a través de planes de prueba, validación y revisiones de preparación operativa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Lidera la Demanda Mientras los Proveedores de Servicios en la Nube AceleranLas Instalaciones de Colocación representaron una participación del 40,62% en 2026. Las estructuras de arrendamiento y los compromisos de nivel de servicio requieren que los operadores mantengan certificaciones de ingeniería documentadas para inquilinos y renovaciones de seguros. Esto convierte a la ingeniería de riesgos en una parte continua de la gestión de la ocupación en lugar de un costo exclusivo del proyecto. Se proyecta que los Proveedores de Servicios en la Nube (CSPs) crezcan a un CAGR del 14,56% hasta 2032. Las autoconstrucciones de operadores de hiperescala están incorporando supervisión continua de riesgos desde el diseño hasta las operaciones. Los centros de datos empresariales y de borde forman otra fuente de demanda con diferentes necesidades de adquisición.
Las instalaciones empresariales a menudo adquieren ingeniería de riesgos a través de programas de gobernanza de TI. Los sitios de borde requieren evaluaciones más ligeras y rápidas porque están distribuidos y cuentan con personal limitado en el sitio. Boyd introdujo un emulador de bastidor con NVIDIA en agosto de 2025 para validar sistemas de refrigeración líquida directa al chip para bastidores de GPU de alta densidad. La certificación de Nivel de Uptime Institute sigue siendo ampliamente reconocida por su garantía de resiliencia en instalaciones de colocación. Los marcos de evaluación de riesgos ISO 27001 proporcionan una base para el cumplimiento con trabajo recurrente en instalaciones de borde y empresariales. Estos variados casos de uso amplían la base de clientes del mercado de ingeniería de riesgos y gestión de centros de datos de América del Norte.
Análisis Geográfico
Estados Unidos
Estados Unidos representó el 83,46% de la participación del mercado de ingeniería de riesgos y gestión de centros de datos de América del Norte en 2026. El país cuenta con la mayor base instalada de la región y un profundo ecosistema de aseguradoras, prestamistas, reguladores, organismos de certificación y proveedores especializados. JLL informó que la vacancia en los mercados primarios se mantuvo en el 1% por segundo año consecutivo, mientras que la capacidad media de las instalaciones alcanzó los 130 MW en junio de 2026. Los valores de los proyectos pueden alcanzar los 20 mil millones de USD para un solo campus de hiperescala, lo que aumenta la necesidad de resiliencia documentada de forma independiente. Swiss Re encontró que más del 40% de la capacidad de centros de datos de EE. UU. está expuesta a zonas de días de tornado significativos a muy altos. Esa exposición respalda el trabajo de riesgo estructural y climático, así como las evaluaciones eléctricas y de refrigeración. Los estándares de grandes cargas en desarrollo de NERC también aportan influencia regulatoria a los estudios de interconexión y la coordinación de protección para los sitios que califican.
Canadá
Se proyecta que Canadá registre un CAGR del 14,67% de 2027 a 2032. El país está pasando de la planificación a un ciclo de construcción de hiperescala más activo, respaldado por la Estrategia de Computación de Inteligencia Artificial Soberana de 2025 y la Estrategia de IA para Todos de 2026. BCG estimó que Canadá tenía 0,3 GW de capacidad de centros de datos de inteligencia artificial frente a una demanda interna de 1,3 GW para 2030, mientras que ya se habían planificado entre 3,5 y 4 GW de proyectos. Meta comenzó la construcción en julio de 2025 de una instalación de 1 GW en el Condado de Sturgeon, Alberta, con una inversión que supera los 13 mil millones de CAD (9,6 mil millones de USD) a la tasa de cambio promedio de 2025 del Banco de Canadá. El operador de la red de Alberta informó que 29 proyectos solicitaron más de 16 GW de conexiones a la red en junio de 2025, frente a un límite de conexión de 1,2 GW hasta 2028. Esta discrepancia convierte las revisiones de interconexión, los estudios eléctricos y la coordinación de la red en prioridades inmediatas. La demanda de ingeniería de riesgos en Canadá está, en consecuencia, determinada por la disponibilidad de energía y el trabajo requerido antes de que los proyectos puedan avanzar.
México y Dinámicas Regionales
La capacidad operativa de centros de datos de TI en México aumentó de 115,5 MW en 2024 a 280 MW en 2026, creando una nueva base de demanda en ingeniería de riesgos. MEXDC declaró que el acceso confiable a la energía es la principal restricción para una mayor expansión. Los plazos de interconexión que involucran a CFE y CENACE están llevando a los desarrolladores a buscar evaluaciones independientes del proyecto más temprano en el proceso de diseño. MEXDC estimó que el sector podría atraer más de 18,1 mil millones de USD en inversión directa hasta 2030 y alcanzar 1.516 MW de capacidad instalada. La asociación también advirtió que los cuellos de botella energéticos no resueltos podrían redirigir la inversión hacia otros centros en América del Sur. iAmericas recomendó integrar el cumplimiento del código de red de CFE y CENACE desde la fase de diseño, posicionando los factores de cumplimiento como una parte clave del trabajo de viabilidad. Estas restricciones hacen que la oportunidad regional más amplia dependa más de la planificación energética y el cumplimiento que de la construcción de instalaciones por sí sola.
Panorama Competitivo
Concentración del Mercado
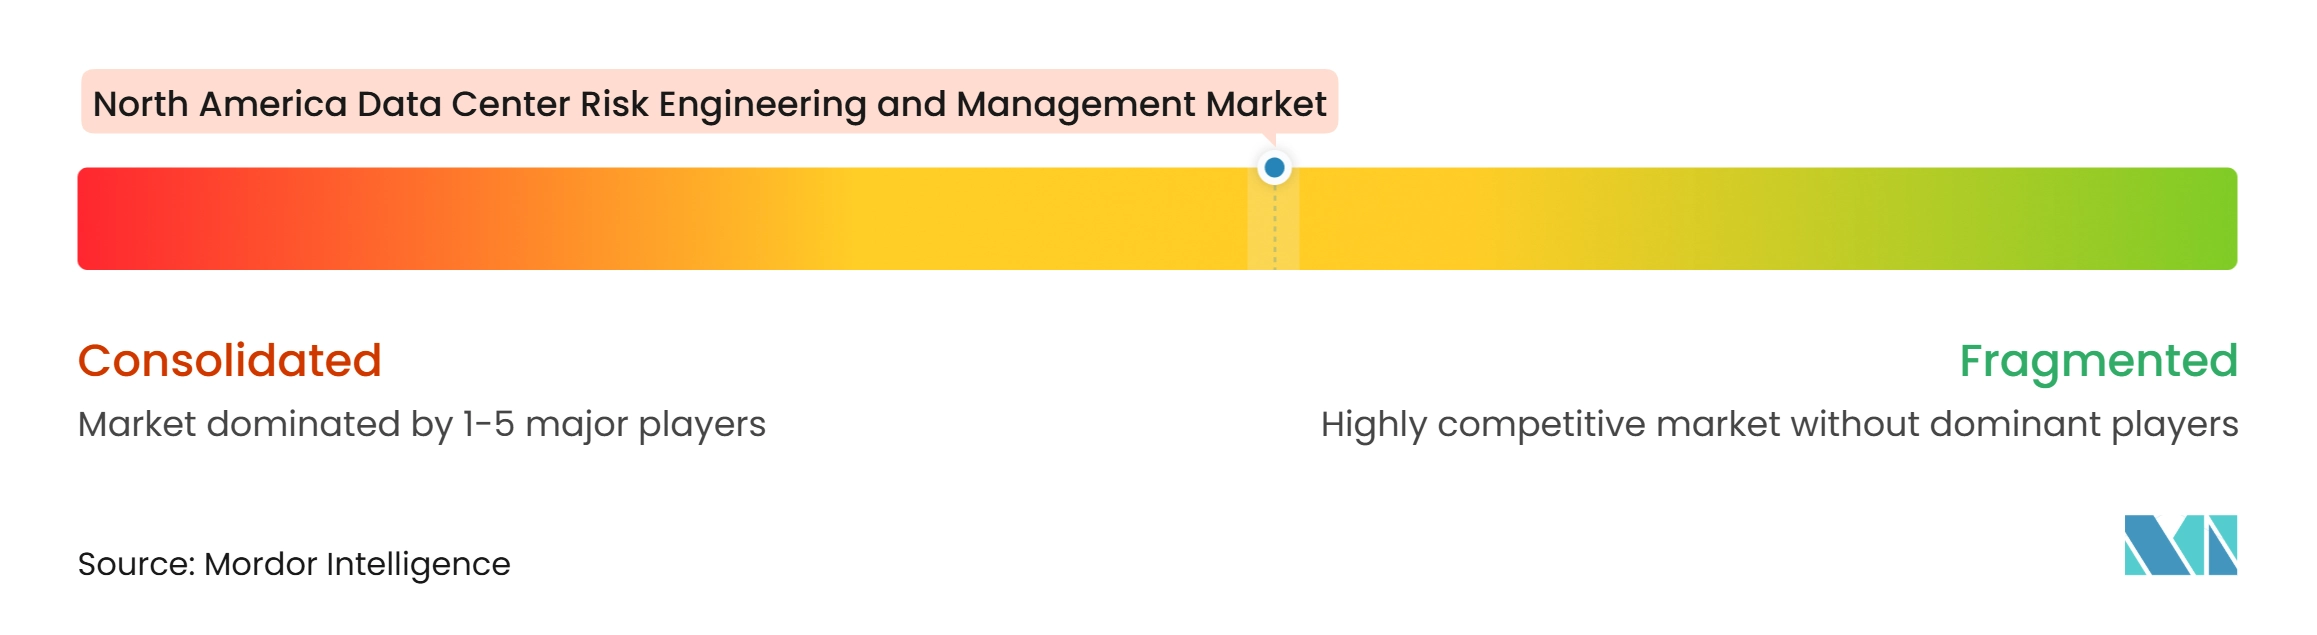
El mercado de ingeniería de riesgos y gestión de centros de datos de América del Norte está moderadamente concentrado en la cima y fragmentado entre las empresas de nivel medio y especialistas. Las aseguradoras integradas compiten a través de la capacidad de ingeniería del ciclo de vida y la capacidad de seguro que pueden ofrecer junto con esos servicios. Los organismos especializados de inspección y certificación compiten en credenciales de prueba, profundidad técnica y alcance geográfico. Los proveedores de asesoría de riesgos combinan ingeniería, colocación de seguros y análisis para respaldar programas de mayor duración. Zurich Resilience Solutions formó una Práctica de Asesoría de Riesgos para Centros de Datos en enero de 2026 con más de 100 ingenieros de riesgos especializados. La práctica reportó una Puntuación Neta de Promotores Transaccional de 97, mostrando la diferenciación de servicio que buscan los proveedores más grandes. Las empresas más pequeñas pueden competir donde los clientes necesitan experiencia técnica específica o entrega local.
El patrón estratégico líder es la combinación de ingeniería, seguros y análisis en plataformas integradas. Este modelo ejerce presión sobre las consultoras de ingeniería independientes que no ofrecen servicios vinculados a seguros. Aon amplió su programa del ciclo de vida a 3,5 mil millones de USD en abril de 2026 y extendió la cobertura a sitios en operación, vinculando ingeniería de riesgos, análisis, daños a la propiedad, interrupción del negocio y cobertura cibernética. FM amplió sus límites de seguro para centros de datos a 5 mil millones de USD a través de FM Intellium en enero de 2026 tras crear la unidad especializada en 2025.[3] WTW lanzó Digital Infrastructure Protector en abril de 2026 para la construcción y operaciones de centros de datos. Estos movimientos muestran cómo la capacidad de seguro y la ingeniería de riesgos se están posicionando como una oferta combinada.
Las oportunidades permanecen en los servicios de monitoreo continuo, el AMFE asistido por inteligencia artificial utilizando datos de gemelo digital, y la ingeniería para instalaciones refrigeradas por líquido e inmersión. Estas áreas siguen siendo menos estandarizadas que el trabajo convencional de inspección de centros de datos. Los especialistas en puesta en marcha también pueden expandirse hacia la asesoría de riesgos utilizando sus capacidades de banco de carga y pruebas de sistemas en contratos recurrentes. Se espera que la iniciativa DCE 9000 de TIA afecte la calificación de proveedores a medida que crezca la participación entre operadores y fabricantes. Los proveedores con programas de certificación internacional establecidos están bien posicionados para responder.
Líderes de la Industria de Ingeniería de Riesgos y Gestión de Centros de Datos de América del Norte
-
FM Insurance Company Limited
-
Zurich Insurance Company Ltd.
-
Aon plc
-
Marsh LLC
-
Uptime Institute, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ingeniería de Riesgos y Gestión de Centros de Datos de América del Norte Empresas cubiertas en este informe
- FM Insurance Company Limited
- Zurich Insurance Company Ltd.
- Aon plc
- Marsh & McLennan Companies, Inc.
- Uptime Institute, LLC
- Bureau Veritas SA
- SGS Société Générale de Surveillance SA
- Intertek Group plc
- TÜV SÜD AG
- UL Solutions Inc.
- DNV AS
- DEKRA SE
- BSI Group
- Schellman & Company, LLC
- Coalfire Systems, Inc.
- EPI Group
- SOCOTEC Group
- DQS Holding GmbH
- LRQA Limited
- Kiwa N.V.
- RINA S.p.A.
- Applus+
- Element Materials Technology Group Limited
- National Technical Systems, Inc.
- NV5 Global, Inc.
- Salute Mission Critical
Desarrollos recientes de la industria en Mercado de Ingeniería de Riesgos y Gestión de Centros de Datos de América del Norte
- Junio de 2026: NEMA, ASHRAE y el Laboratorio Nacional del Noroeste del Pacífico publicaron conjuntamente el Marco Trilateral de Rendimiento Energético para Centros de Datos de Inteligencia Artificial, un conjunto integral de estándares técnicos y mejores prácticas que cubre planificación, diseño integrado, eficiencia energética y térmica, diseño interactivo con la red, puesta en marcha y validación del rendimiento, operaciones, y estrategias de modernización y actualización para el desarrollo de centros de datos de inteligencia artificial.
- Abril de 2026: Aon plc amplió su Programa de Seguro de Protección del Ciclo de Vida de Centros de Datos a 3,5 mil millones de USD en un segundo aumento de capacidad, extendiendo la cobertura más allá de los riesgos de la fase de construcción a los sitios operativos existentes, integrando ingeniería de riesgos, análisis, daños a la propiedad, interrupción del negocio y cobertura cibernética de hasta 400 millones de USD.
- Abril de 2026: WTW lanzó Digital Infrastructure Protector, un nuevo programa de seguros e ingeniería de riesgos para la construcción y operaciones de centros de datos, añadiendo capacidad especializada para la transferencia de riesgos de infraestructura digital a nivel mundial.
- Marzo de 2026: TIA anunció el inicio del Adéndum 1, Inteligencia Artificial para ANSI/TIA-942-C, con publicación prevista para mediados de 2027, y lanzó la iniciativa del Estándar de Calidad de Excelencia en Centros de Datos, DCE 9000, un sistema de gestión de calidad para la infraestructura física de centros de datos basado en la Estructura de Alto Nivel ISO 9001.
Alcance del Informe del Mercado de Ingeniería de Riesgos y Gestión de Centros de Datos de América del Norte
El Mercado de Ingeniería de Riesgos y Gestión de Centros de Datos de América del Norte se refiere al mercado de servicios y soluciones que identifican, evalúan, mitigan y gestionan los riesgos operativos, de infraestructura, de ciberseguridad y de cumplimiento en las instalaciones de centros de datos de América del Norte.
El Informe del Mercado de Ingeniería de Riesgos y Gestión de Centros de Datos de América del Norte está segmentado por Tipo de Servicio (Evaluación de Riesgos y Auditoría, Ingeniería de Confiabilidad y Disponibilidad, Análisis de Modos de Falla y Efectos (AMFE), Análisis de Árbol de Fallos y Causa Raíz, Identificación de Peligros y Evaluación de Riesgos, Planificación de Mitigación de Riesgos, Consultoría de Gestión de Riesgos Operativos, y Soporte de Cumplimiento y Certificación de Ingeniería), Categoría de Riesgo (Riesgo de Infraestructura Eléctrica y de Energía, Riesgo de Refrigeración y Gestión Térmica, Riesgo de Seguridad contra Incendios y Protección de la Vida, Riesgo de Infraestructura Estructural y de Edificios, Riesgo Ambiental y Climático, Riesgo Operativo y de Error Humano, Riesgo de Cadena de Suministro y Disponibilidad de Equipos, y Riesgo de Seguridad Física y Control de Acceso), Método de Evaluación (Evaluación Cualitativa de Riesgos, Evaluación Cuantitativa de Riesgos, Evaluación Centrada en la Confiabilidad, Análisis de Riesgos Basado en Escenarios, Simulación y Modelado Digital, y Evaluación y Monitoreo Continuo de Riesgos), Modelo de Contratación (Evaluación y Auditoría Única, Revisión Periódica de Riesgos, Servicios de Gestión Continua de Riesgos, Ingeniería de Riesgos Gestionada, y Servicios Integrados de Ingeniería y Asesoría), Etapa del Ciclo de Vida del Proyecto (Selección de Sitio y Viabilidad, Diseño e Ingeniería, Construcción y Puesta en Marcha, Gestión de Riesgos Operativos, y Expansión, Modernización y Actualización), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube (CSPs), y Empresarial y de Borde), y Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Evaluación de Riesgos y Auditoría |
| Ingeniería de Confiabilidad y Disponibilidad |
| Análisis de Modos de Falla y Efectos (AMFE) |
| Análisis de Árbol de Fallos y Causa Raíz |
| Identificación de Peligros y Evaluación de Riesgos |
| Planificación de Mitigación de Riesgos |
| Consultoría de Gestión de Riesgos Operativos |
| Soporte de Cumplimiento y Certificación de Ingeniería |
| Riesgo de Infraestructura Eléctrica y de Energía |
| Riesgo de Refrigeración y Gestión Térmica |
| Riesgo de Seguridad contra Incendios y Protección de la Vida |
| Riesgo de Infraestructura Estructural y de Edificios |
| Riesgo Ambiental y Climático |
| Riesgo Operativo y de Error Humano |
| Riesgo de Cadena de Suministro y Disponibilidad de Equipos |
| Riesgo de Seguridad Física y Control de Acceso |
| Evaluación Cualitativa de Riesgos |
| Evaluación Cuantitativa de Riesgos |
| Evaluación Centrada en la Confiabilidad |
| Análisis de Riesgos Basado en Escenarios |
| Simulación y Modelado Digital |
| Evaluación y Monitoreo Continuo de Riesgos |
| Evaluación y Auditoría Única |
| Revisión Periódica de Riesgos |
| Servicios de Gestión Continua de Riesgos |
| Ingeniería de Riesgos Gestionada |
| Servicios Integrados de Ingeniería y Asesoría |
| Selección de Sitio y Viabilidad |
| Diseño e Ingeniería |
| Construcción y Puesta en Marcha |
| Gestión de Riesgos Operativos |
| Expansión, Modernización y Actualización |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSPs) |
| Empresarial y de Borde |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Servicio | Evaluación de Riesgos y Auditoría |
| Ingeniería de Confiabilidad y Disponibilidad | |
| Análisis de Modos de Falla y Efectos (AMFE) | |
| Análisis de Árbol de Fallos y Causa Raíz | |
| Identificación de Peligros y Evaluación de Riesgos | |
| Planificación de Mitigación de Riesgos | |
| Consultoría de Gestión de Riesgos Operativos | |
| Soporte de Cumplimiento y Certificación de Ingeniería | |
| Por Categoría de Riesgo | Riesgo de Infraestructura Eléctrica y de Energía |
| Riesgo de Refrigeración y Gestión Térmica | |
| Riesgo de Seguridad contra Incendios y Protección de la Vida | |
| Riesgo de Infraestructura Estructural y de Edificios | |
| Riesgo Ambiental y Climático | |
| Riesgo Operativo y de Error Humano | |
| Riesgo de Cadena de Suministro y Disponibilidad de Equipos | |
| Riesgo de Seguridad Física y Control de Acceso | |
| Por Método de Evaluación | Evaluación Cualitativa de Riesgos |
| Evaluación Cuantitativa de Riesgos | |
| Evaluación Centrada en la Confiabilidad | |
| Análisis de Riesgos Basado en Escenarios | |
| Simulación y Modelado Digital | |
| Evaluación y Monitoreo Continuo de Riesgos | |
| Por Modelo de Contratación | Evaluación y Auditoría Única |
| Revisión Periódica de Riesgos | |
| Servicios de Gestión Continua de Riesgos | |
| Ingeniería de Riesgos Gestionada | |
| Servicios Integrados de Ingeniería y Asesoría | |
| Por Etapa del Ciclo de Vida del Proyecto | Selección de Sitio y Viabilidad |
| Diseño e Ingeniería | |
| Construcción y Puesta en Marcha | |
| Gestión de Riesgos Operativos | |
| Expansión, Modernización y Actualización | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSPs) | |
| Empresarial y de Borde | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de ingeniería de riesgos y gestión de centros de datos de América del Norte?
Se proyecta que el mercado se expanda de 0,98 mil millones de USD en 2026 y 1,09 mil millones de USD en 2027 a 2,07 mil millones de USD para 2032, a un CAGR del 13,69%.
¿Qué está impulsando la demanda de ingeniería de riesgos para centros de datos en América del Norte?
Las cargas de trabajo de inteligencia artificial, la construcción de hiperescala, los requisitos de documentación de aseguradoras y prestamistas, y las necesidades más complejas de interconexión a la red son factores clave de demanda.
¿Qué tipo de servicio lidera el mercado de ingeniería de riesgos y gestión de centros de datos de América del Norte?
Evaluación de Riesgos y Auditoría lidera con una participación del 30,72% en 2026, mientras que Ingeniería de Confiabilidad y Disponibilidad tiene el CAGR pronosticado más alto del 14,52%.
¿Por qué están creciendo los servicios de gestión continua de riesgos?
Los operadores, inquilinos, aseguradoras y prestamistas necesitan cada vez más una garantía continua porque los equipos de las instalaciones y los diseños de refrigeración pueden cambiar poco después de la puesta en marcha.
¿Qué país tiene la mayor posición regional?
Estados Unidos tiene una participación del 83,46% en 2026, respaldada por su gran base instalada, proyectos de alta capacidad y un ecosistema establecido de seguros e ingeniería.