
Nordamerika Rechenzentrum Risikotechnik und Management Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.98 Milliarden US-Dollar |
| Marktgröße (2027) | 1.09 Milliarden US-Dollar |
| Marktgröße (2032) | 2.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.69 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Rechenzentrum Risikotechnik und Management Marktanalyse von Mordor Intelligence
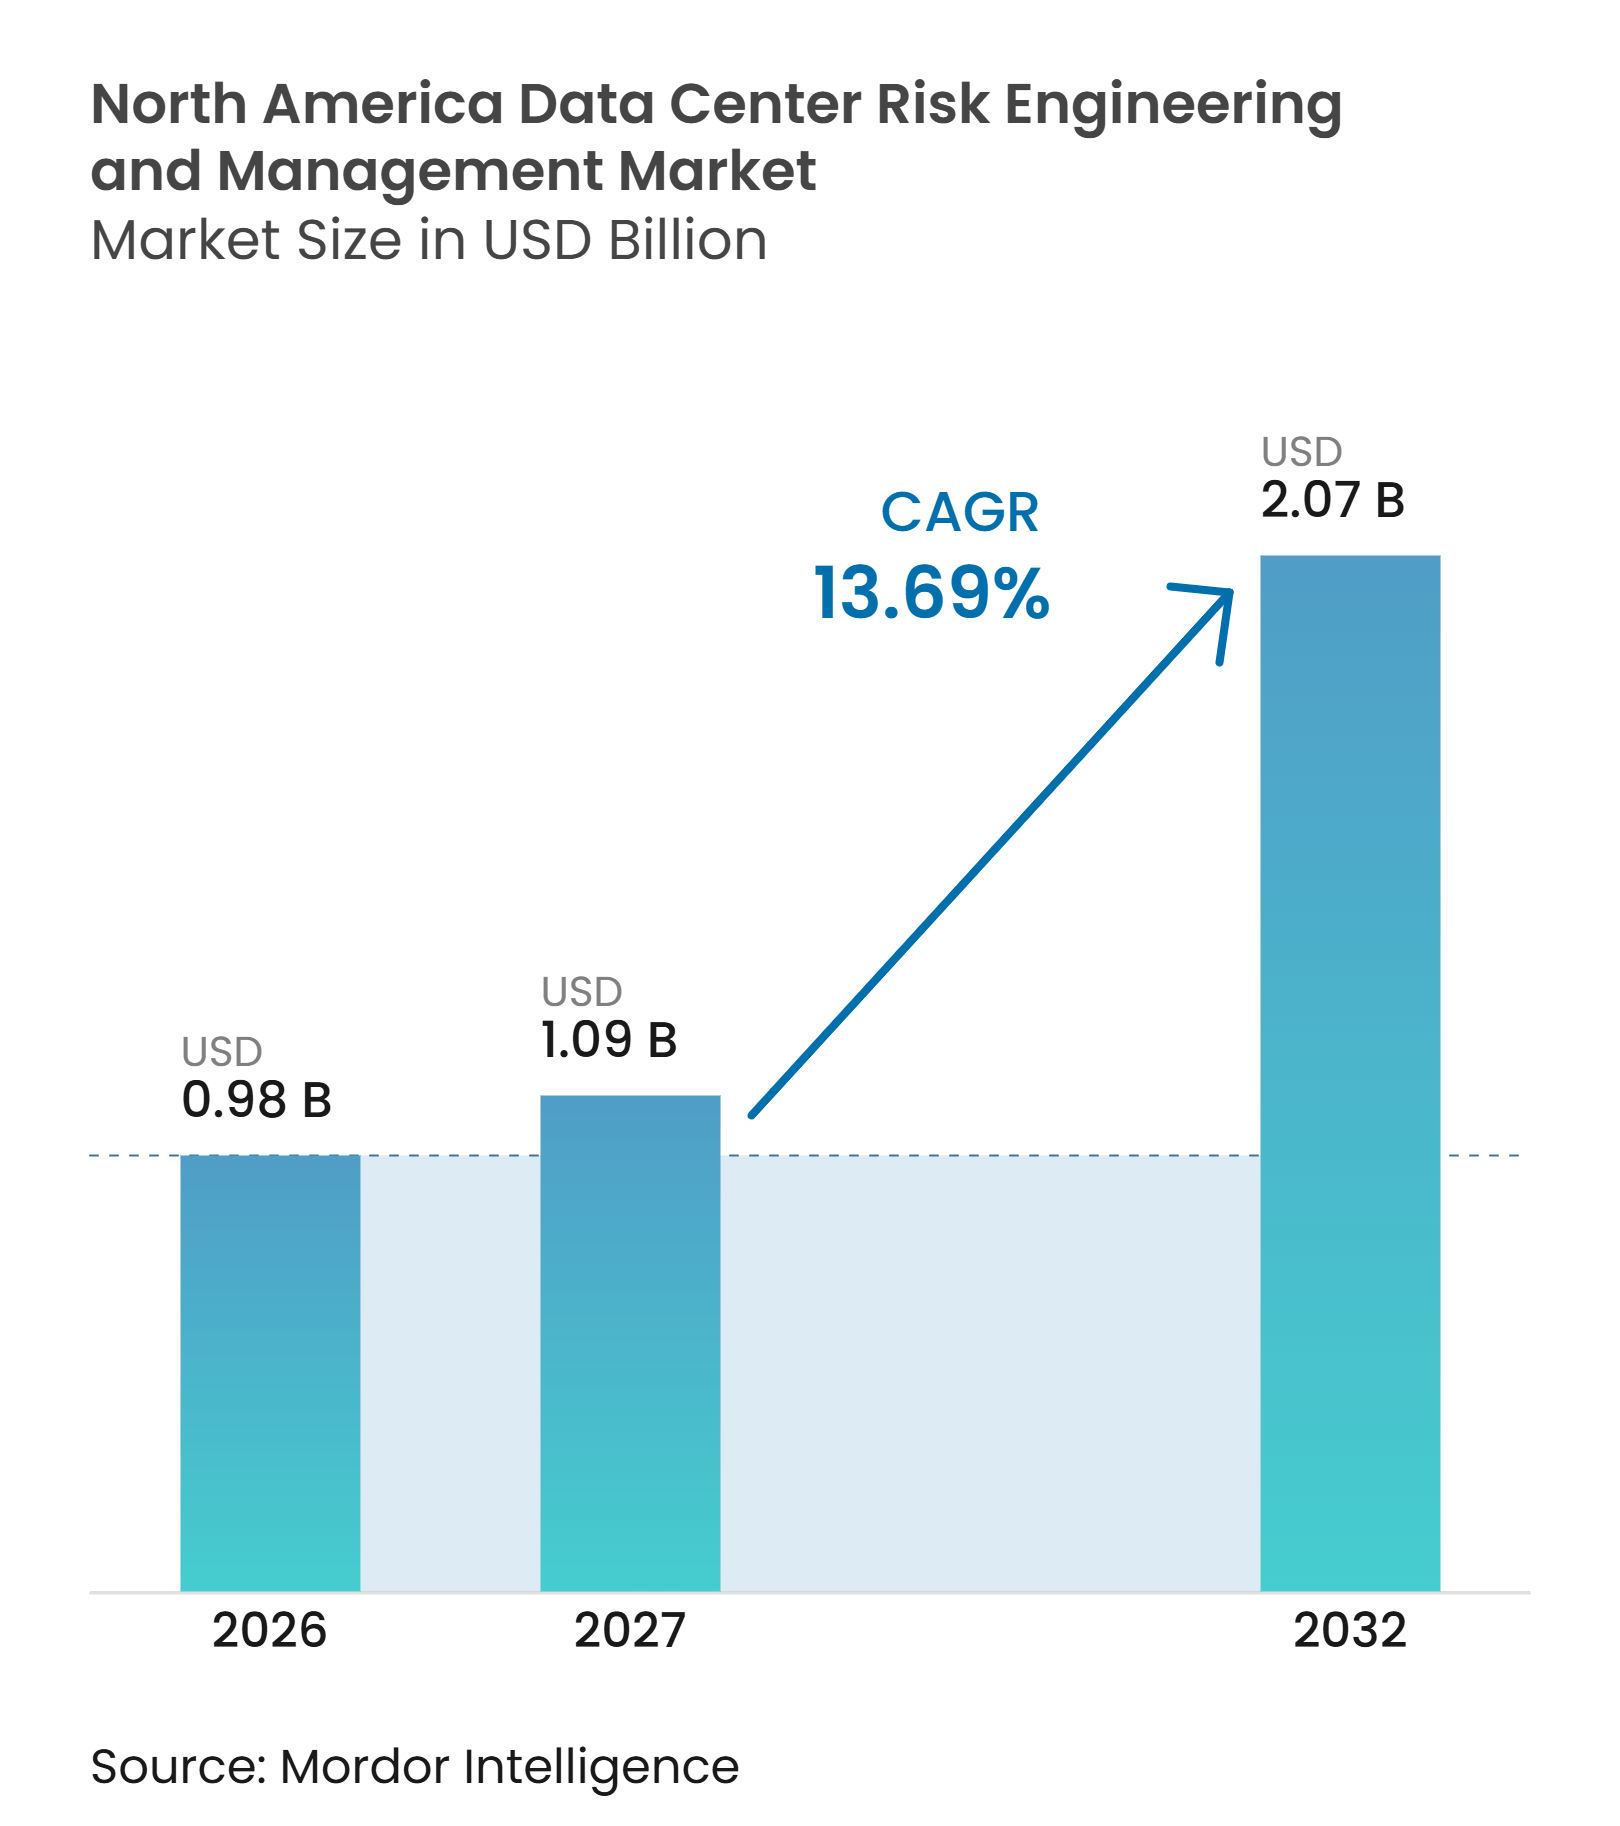
Die Marktgröße für Rechenzentrum-Risikotechnik und -Management in Nordamerika wird voraussichtlich von 0,98 Milliarden USD im Jahr 2026 auf 1,09 Milliarden USD im Jahr 2027 und bis 2032 auf 2,07 Milliarden USD anwachsen, was einem CAGR von 13,69 % von 2027 bis 2032 entspricht. KI-orientierte Einrichtungen erhöhen die technischen Anforderungen an Stromverteilung, Kühlsysteme und Inbetriebnahmeprogramme. Betreiber, Kreditgeber und Versicherer verlangen zunehmend dokumentierte Resilienz, bevor sie Kapital einsetzen oder Deckungen erneuern. Dies hat viele Aufträge von isolierten Inbetriebnahmeaufgaben hin zu längerfristigen Betriebsprogrammen verschoben. Neue Netzanschlusspflichten und die Erweiterung großer Campus-Anlagen verbreitern ebenfalls den Arbeitsumfang, der vor der Inbetriebnahme von Einrichtungen erforderlich ist. Der nordamerikanische Markt für Rechenzentrum-Risikotechnik und -Management profitiert daher von der Nachfrage in den Bereichen Planung, Bau, Inbetriebnahme, Nachrüstung und Betrieb.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Risikobewertung und Prüfung im Jahr 2026 einen Anteil von 30,72 % am nordamerikanischen Markt für Rechenzentrum-Risikotechnik und -Management, während Zuverlässigkeits- und Verfügbarkeitstechnik bis 2032 voraussichtlich mit einem CAGR von 14,52 % wachsen wird.
- Nach Risikokategorie hielt Elektro- und Strominfrastrukturrisiko im Jahr 2026 einen Anteil von 29,47 %, während Kühl- und Wärmemanagementrisiko bis 2032 voraussichtlich mit einem CAGR von 14,63 % wachsen wird.
- Nach Bewertungsmethode hielt Qualitative Risikobewertung im Jahr 2026 einen Anteil von 32,64 %, während Kontinuierliche Risikobewertung und Überwachung bis 2032 voraussichtlich mit einem CAGR von 14,57 % wachsen wird.
- Nach Engagement-Modell hielt Einmalige Bewertung und Prüfung im Jahr 2026 einen Anteil von 34,18 %, während Kontinuierliche Risikomanagementdienste bis 2032 voraussichtlich mit einem CAGR von 14,69 % wachsen werden.
- Nach Projektlebenszyklusphase hielt Operatives Risikomanagement im Jahr 2026 einen Anteil von 35,83 %, während Erweiterung, Nachrüstung und Modernisierung bis 2032 voraussichtlich mit einem CAGR von 14,58 % wachsen werden.
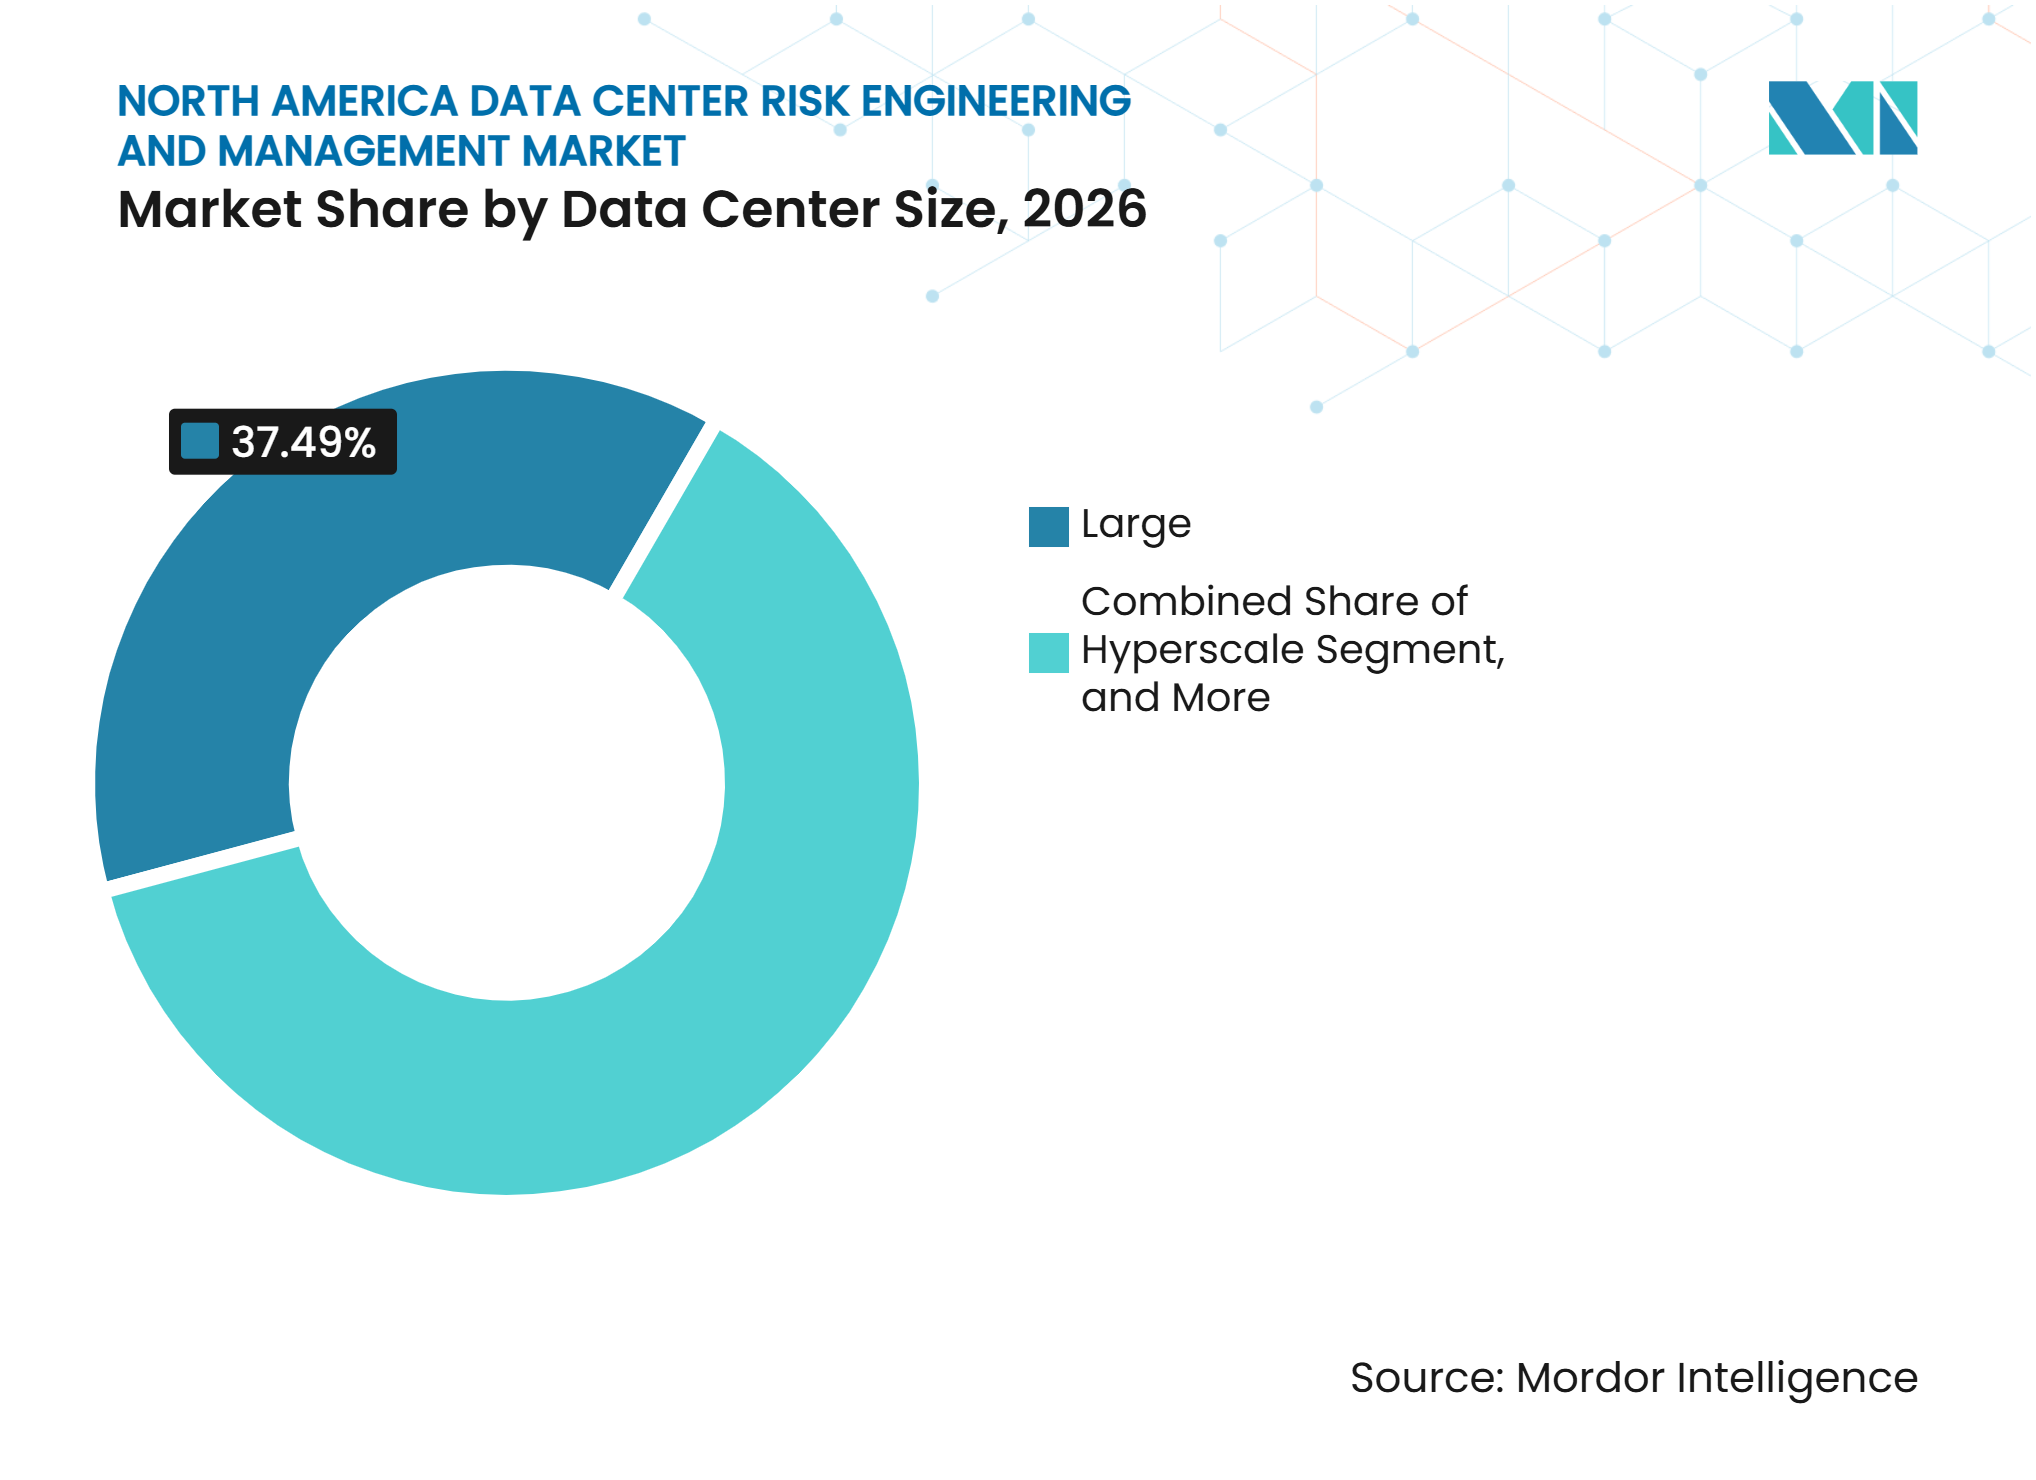
- Nach Rechenzentrumsgröße hielten Große Rechenzentren im Jahr 2026 einen Anteil von 37,49 %, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 14,64 % wachsen werden.
- Nach Rechenzentrumstyp hielten Colocation-Einrichtungen im Jahr 2026 einen Anteil von 40,62 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 14,56 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen regionalen Anteil von 83,46 %, während Kanada bis 2032 voraussichtlich mit einem CAGR von 14,67 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI und hochdichtes Computing erhöhen den Bedarf an Strom- und Kühlsicherheit | +3.8% | Global, konzentriert in den Vereinigten Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Hyperscale-Campus-Erweiterung erhöht die Nachfrage nach Lebenszyklusrisikotechnik | +3.1% | Nordamerika-Kernmarkt, mit Ausstrahlungseffekten auf Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Anforderungen von Versicherern, Kreditgebern und Mietern an dokumentierte Resilienz | +2.4% | Global, am stärksten in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Netzanbindung erhöht den Bedarf an elektrischer Zuverlässigkeitstechnik | +1.7% | Vereinigte Staaten, Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Wiederkehrende Compliance- und operative Sicherheitsanforderungen | +1.2% | National, mit frühen Gewinnen in primären und sekundären US-Märkten | Mittelfristig (2–4 Jahre) |
| Einsatz von Flüssigkühlung schafft Test- und Technikbedarf | +0.9% | Global, konzentriert in US-amerikanischen und kanadischen Hyperscale-Bauprojekten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
KI und hochdichtes Computing erhöhen den Bedarf an Strom- und Kühlsicherheit
Ein Bericht des US-amerikanischen Energieministeriums aus dem Jahr 2025 ergab, dass aktuelle Designstandards Rack-Dichten von 10–15 kW annehmen, während KI-Workloads bereits 30–50 kW erfordern.[1] Derselbe Bericht stellte fest, dass einige Hyperscale-Deployments 100 kW erreichen und Hochleistungsrechenanlagen 250 kW erreichen, was den Maßstab verändert, in dem Teams Strom- und Wärmeleistung testen müssen. Diese Bedingungen verknüpfen Stromversorgung und Wärmemanagement enger als in konventionellen Rechenzentren, da eine Unterbrechung in einem der beiden Systeme das andere beeinflussen kann. Harmonische Verzerrungen, lokalisierte Hotspots und Druckprobleme in Kühlmittelkreisläufen können nicht allein durch statische qualitative Prüfungen behoben werden, insbesondere wenn Anlagenbetreiber Nachweise benötigen, dass ein Design bei unterschiedlichen KI-Lastniveaus sicher betrieben werden kann. Eine Studie in IEEE Access ergab, dass Luftkühlungstestmethoden immersionsspezifische Mechanismen wie Absorption, umweltbedingte Spannungsrisskorrosion und Oxidation nicht erfassen. Der nordamerikanische Markt für Rechenzentrum-Risikotechnik und -Management gewinnt früher in der Planungsphase und während des frühen Betriebs an Aufträgen, da diese Systeme spezialisierte Validierung, dokumentierte Testpläne und Nachprüfungen nach der Inbetriebnahme erfordern.
Hyperscale-Campus-Erweiterung erhöht die Nachfrage nach Lebenszyklusrisikotechnik
Jeder Hyperscale-Campus benötigt Risikotechnik bei der Standortauswahl, Designprüfung, Inbetriebnahme und operativen Sicherstellung. Dies verwandelt einen Projektauftrag in ein mehrjähriges Programm, insbesondere wenn Einrichtungen für aufeinanderfolgende KI-Hardwaregenerationen aufgerüstet werden. Primäre nordamerikanische Märkte verzeichneten laut JLLs Bericht von 2025 zum zweiten aufeinanderfolgenden Jahr eine Leerstandsquote von 1 %, während 64 % der 35-GW-Baupipeline über traditionelle reife Märkte hinausgingen. Die mittlere Kapazität der in Entwicklung befindlichen Rechenzentren stieg von 11 MW im Jahr 2016 auf 130 MW bis Juni 2026, was den erforderlichen technischen Überwachungsaufwand für jedes Projekt erhöht und die Folgen von Designänderungen, die spät in der Lieferphase vorgenommen werden, vergrößert. Allianz Commercial dokumentierte lokalen Widerstand, der im ersten Quartal 2026 mindestens 75 US-amerikanische Projekte im Wert von 130 Milliarden USD verzögerte oder blockierte, was die Notwendigkeit unterstreicht, dass Anbieter eine klarere Rolle bei der Bewertung von Genehmigungsverfahren, Gemeinschaftsbedenken und Bauabläufen übernehmen. Diese Bedingungen machen die Standort- und Gemeinschaftsrisikobewertung zu einem regelmäßigeren Bestandteil der Lebenszyklusarbeit, während Projekte dieser Größenordnung die Marktchance für Rechenzentrum-Risikotechnik und -Management in Nordamerika erweitern.
Anforderungen von Versicherern, Kreditgebern und Mietern an dokumentierte Resilienz
Versicherer und Kreditgeber verlangen Nachweise über Resilienz in Bezug auf elektrische Redundanz, Brandschutz, Kühlzuverlässigkeit und Geschäftskontinuität, bevor sie Kapital einsetzen. Dies verlagert den Fokus von verfügbarer Kapazität hin zur Dokumentation, die belegt, dass eine Einrichtung nach einer Störung wiederhergestellt werden und weiterhin Serviceverpflichtungen erfüllen kann. Aon erweiterte sein Data Center Lifecycle Insurance Protection Program im April 2026 auf 3,5 Milliarden USD und kombinierte Risikotechnik und Analytik mit Lebenszyklusdeckung. Allianz Commercial berichtete von Schaltanlagen-Lieferzeiten von bis zu 80 Wochen und Transformatoren-Lieferzeiten von bis zu 50 Wochen, was Eigentümer exponieren kann, wenn die Ersatzplanung nicht in der Planungsphase bewertet wird. Längere Wiederherstellungszeiten erfordern die Validierung von Betriebsunterbrechungsannahmen sowie Gerätespezifikationen und Wartungsplänen. Der nordamerikanische Markt für Rechenzentrum-Risikotechnik und -Management wird daher durch vorbereitende Beratungsarbeit unterstützt, die vor der endgültigen Standortauswahl beginnt und Anlageentscheidungen durch Bau und Betrieb begleitet.
Komplexität der Netzanbindung erhöht den Bedarf an elektrischer Zuverlässigkeitstechnik
Das Wachstum der Rechenzentrumslasten auf Übertragungsebene erfordert eine engere Zusammenarbeit zwischen Risikospezialisten und Elektrotechnikern auf Versorgungsebene. Eine bei OSTI veröffentlichte Analyse eines Vorfalls im Eastern Interconnection vom Juli 2024 beschrieb, wie ein Übertragungsfehler von unter 100 Millisekunden einen kaskadierenden Verlust von 1.500 MW Rechenzentrumslasten auslöste. Die SERC-Leitlinien vom April 2026 empfahlen Modellierung, Echtzeit-Überwachung, Verbundkoordination und Ereignisanalyse für aufkommende Großlasten. California ISO schlug Anforderungen für Großlasten vor, die Durchfahrtsfähigkeit, Leistungswiederherstellung nach Fehlern und Rampenraten abdecken, was Ingenieure dazu verpflichtet, das Anlagenverhalten mit den Betriebsanforderungen des Netzes zu verknüpfen. Netzanschluss-Zeitpläne betragen in primären US-Märkten durchschnittlich 4 oder mehr Jahre, was die Risikotechnik weit vor die Inbetriebnahme verlagert und die frühe Datenqualität wichtiger macht. Dieser längere Planungszyklus unterstützt Aufgaben der elektrischen Zuverlässigkeit im gesamten nordamerikanischen Markt für Rechenzentrum-Risikotechnik und -Management, einschließlich Machbarkeitsprüfung, Verbundunterstützung und Inbetriebnahmevorbereitung.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an rechenzentrumssspezifischen Risikoingenieuren und Inbetriebnahmespezialisten | -1.8% | Global, am ausgeprägtesten in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Standards und jurisdiktionale Compliance-Anforderungen | -1.0% | National, mit frühen Reibungspunkten in primären US-Märkten und Kanada | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für kontinuierliche Überwachung und spezialisierte Testausrüstung | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Schadenshistorie für Rechenzentren der nächsten Generation für KI | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an rechenzentrumssspezifischen Risikoingenieuren und Inbetriebnahmespezialisten
Inbetriebnahmebeauftragte gehören zu den wettbewerbsintensivsten Rollen im Sektor, da eine KI-Einrichtung kraftwerksähnliche Anlaufpraktiken erfordert. Leitende Inbetriebnahmerollen können 60–90 Tage zur Besetzung benötigen, während knappe Fachkräfte möglicherweise bereits 12–18 Monate im Voraus für Projekte eingeplant sind. Colt Data Centers erklärte im Januar 2026, dass Hochspannungsspezialisten, Inbetriebnahmeingenieure und Steuerungspersonal um überlappende Zeitpläne konkurrieren. Praktische Erfahrung bleibt schwer durch Ausbildungsprogramme schnell zu reproduzieren. Das Uptime Institute schätzt, dass weltweit fast 300.000 qualifizierte Mitarbeiter benötigt werden, wobei Inbetriebnahmespezialisten zu den schwerer zu besetzenden Positionen gehören. Dies begrenzt die Lieferkapazität, auch wenn die Nachfrage im nordamerikanischen Markt für Rechenzentrum-Risikotechnik und -Management wächst.
Fragmentierte Standards und jurisdiktionale Compliance-Anforderungen
Es gibt keinen konsolidierten Risikotechnikstandard, der für alle nordamerikanischen Rechenzentren gilt. Anbieter müssen ASHRAE 90.4, ANSI/TIA-942-C, NEMA BS 31060-2025, aufkommende NERC-Großlaststandards sowie staatliche und lokale Vorschriften berücksichtigen. Die NEMA-Leitlinien bieten einen Brand- und Lebensschutzrahmen für das Rechenzentrumsdesign. IEEE-Forschung ergab jedoch, dass Luftkühlungsstandards die spezifischen Ausfallmodi von Immersionskühlungsanlagen nicht abdecken. Mehrere Rahmenwerke erhöhen die Kosten und verlängern Bewertungen, insbesondere bei Projekten, die Jurisdiktionsgrenzen überschreiten. Die daraus resultierende Doppelarbeit kann auch zu inkonsistenten Risikoaufzeichnungen für Versicherer und international tätige Betreiber führen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
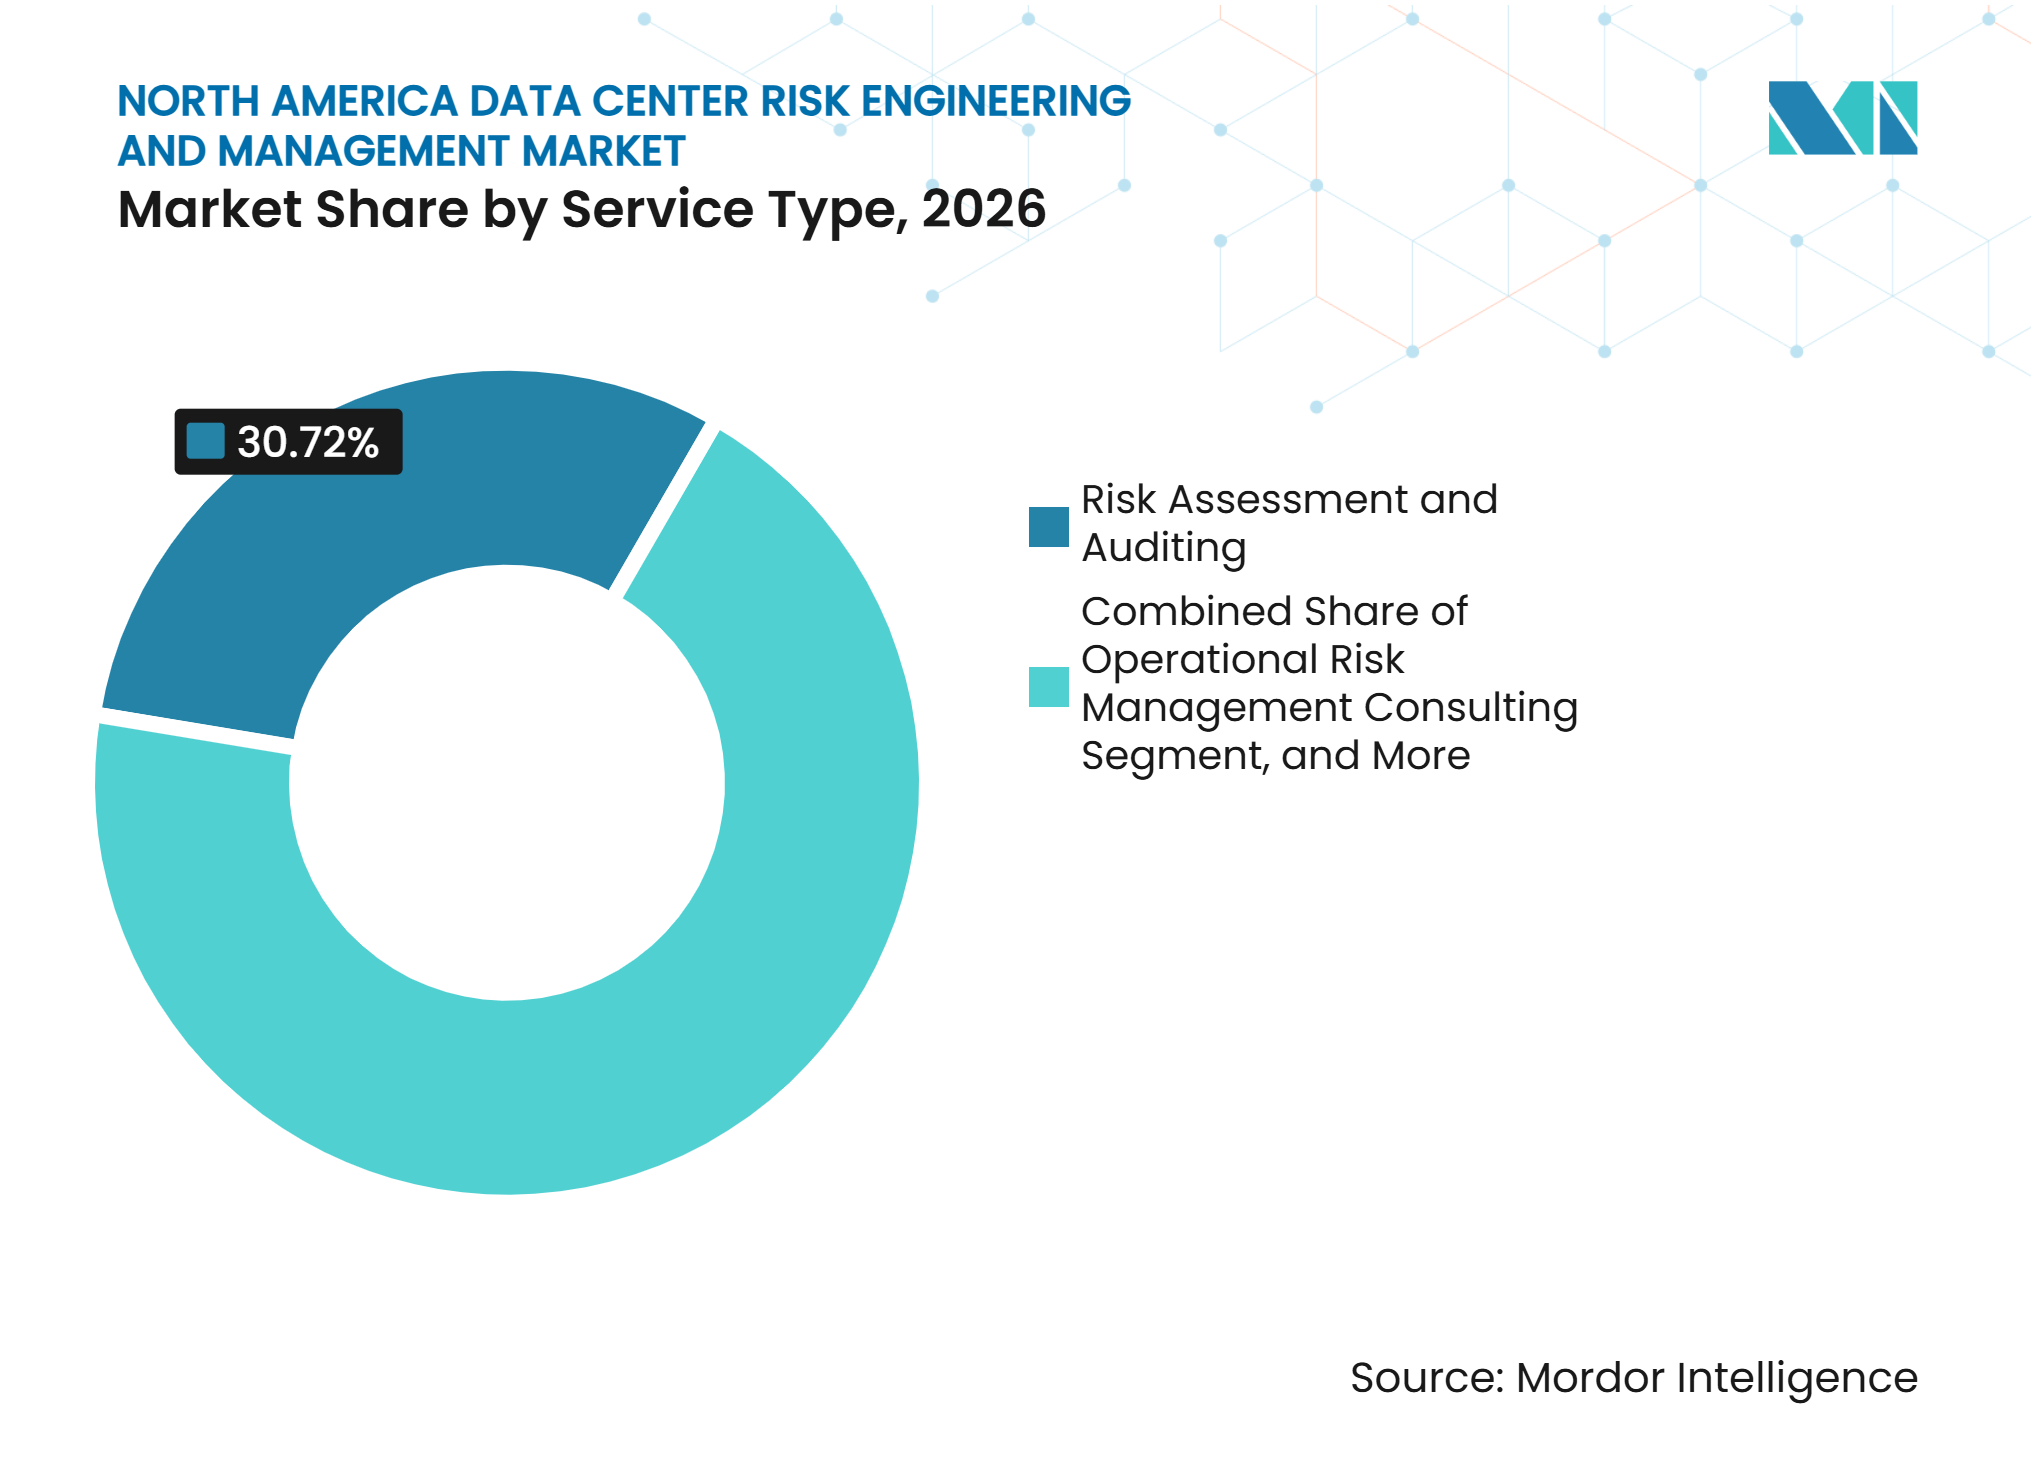
Prüfung führt, während Zuverlässigkeitstechnik voranschreitetRisikobewertung und Prüfung hielt im Jahr 2026 einen Anteil von 30,72 %. Versicherungseinreichungen, Kreditgeber-Due-Diligence und Mieter-Onboarding schaffen weiterhin obligatorische Prüfzyklen. Der Service bietet einen klaren Ausgangspunkt für Eigentümer, die eine unabhängige Sicht auf Projekt- und Betriebsrisiken benötigen. Zuverlässigkeits- und Verfügbarkeitstechnik wird voraussichtlich von 2027 bis 2032 einen CAGR von 14,52 % verzeichnen. Ihr Wachstum spiegelt KI-Workloads mit schnellen Hochlaufmustern und nichtlinearen Wärmelasten wider. Diese Betriebsbedingungen erfordern eine kontinuierliche Zuverlässigkeitsmodellierung statt einer einmaligen Inspektion.
FMEA, Fehlerbaumanalyse und Ursachenanalyse gewinnen in flüssigkeitsgekühlten Umgebungen an Bedeutung. Eine Studie in IEEE Access ergab, dass immersionsspezifische Ausfallmechanismen, einschließlich Absorption und Korrosion, nicht in luftgekühlten Standards berücksichtigt werden. Risikoreduzierungsplanung, Gefahrenidentifikation und Risikobewertung bleiben am Projektanfang wichtig. Operatives Risikomanagement-Consulting unterstützt wiederkehrende Arbeit, wenn Eigentümer Einrichtungen für KI-Workloads nachrüsten. Compliance- und Ingenieurzertifizierungsunterstützung entwickelt sich ab 2027 ebenfalls zu einer separaten Umsatzlinie, unterstützt durch NERC-Anforderungen und den geplanten KI-Anhang der TIA. Der Mix bewegt Dienstleister hin zu Programmen, die Compliance, Zuverlässigkeit und Betriebsunterstützung kombinieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Risikokategorie:
Stromrisiko führt, während Wärmerisiko am schnellsten wächstElektro- und Strominfrastrukturrisiko hielt im Jahr 2026 einen Anteil von 29,47 %. Stromversorgung bleibt ein zentrales Anliegen, da sie Kühlung, Brandschutz und alle kritischen Systeme unterstützt. Allianz Commercial identifizierte Brandschäden als die schwerwiegendste und Wasserschäden als die häufigste Bauschaden-Kategorie. Kühl- und Wärmemanagementrisiko wird voraussichtlich bis 2032 mit einem CAGR von 14,63 % wachsen. Flüssigkühlung an Hyperscale-KI-Standorten und die Grenzen von Luftkühlungsrahmen oberhalb von 30 kW pro Rack unterstützen diese Expansion. Die beiden Kategorien überschneiden sich zunehmend, wenn Ingenieure Stromqualität, Wärmeabfuhr und Systemresilienz bewerten.
Brand- und Lebensschutzrisiko wird durch NEMA BS 31060-2025 unterstützt, das einen Rechenzentrumsdesign-Rahmen bietet. Struktur- und Gebäudeinfrastrukturrisiko bleibt ebenfalls wesentlich, da Swiss Re feststellte, dass mehr als 40 % der US-amerikanischen Rechenzentrumskapazität in Zonen mit erheblichen bis sehr hohen Tornado-Tagen liegt. Lieferketten- und Geräteverfügbarkeitsrisiko ist sichtbarer geworden, da Schaltanlagen-Lieferzeiten 80 Wochen und Transformatoren-Lieferzeiten 50 Wochen erreichen. Umwelt- und Klimarisiko, Operatives Risiko und menschliches Fehlerrisiko sowie Physisches Sicherheits- und Zugangsrisiko decken separate Störungsquellen ab. Anbieter, die Strom-, Wärme-, Brand-, Struktur- und Umweltrisiken gemeinsam bewerten können, haben einen Vorteil gegenüber Unternehmen, die sich auf eine einzige Disziplin konzentrieren.
Nach Bewertungsmethode:
Qualitative Methoden führen, während Überwachung an Boden gewinntQualitative Risikobewertung hielt im Jahr 2026 einen Anteil von 32,64 % und ist damit die häufigste Einstiegsmethode für den nordamerikanischen Markt für Rechenzentrum-Risikotechnik und -Management. Sie wird in den Phasen Bau, Inbetriebnahme und operative Sicherstellung eingesetzt. Die Methode bietet Eigentümern eine strukturierte Möglichkeit, Risiken zu identifizieren, bevor sie in detailliertere Modelle investieren. Kontinuierliche Risikobewertung und Überwachung wird voraussichtlich bis 2032 mit einem CAGR von 14,57 % wachsen. Digitale Überwachungsplattformen und KI-gestützte Anomalieerkennung unterstützen diesen Wandel in Betriebseinrichtungen. Die Nachfrage nach kontinuierlichen Methoden wird durch die Notwendigkeit angetrieben, Änderungen bei Geräten, Lastprofilen und Betriebsbedingungen zu verfolgen.
Quantitative Risikobewertung und szenariobasierte Risikoanalyse gewinnen an Bedeutung, da Versicherer probabilistische Schadensschätzungen statt narrativer Beschreibungen suchen. Simulation und digitale Modellierung unterstützen auch die Inbetriebnahmevalidierung und laufende Risikomessung durch digitale Zwillingsansätze. TIA initiierte den Data Center Excellence Quality Standard im Februar 2026 unter Verwendung der ISO 9001 High-Level Structure. Zuverlässigkeitszentrierte Bewertung wird aus der Luft- und Raumfahrt sowie der Stromerzeugung adaptiert, da die Kritikalität von Einrichtungen zunimmt.[2] Die ANSI/TIA-942-C-Zertifizierung hatte bis März 2026 mehr als 1.000 Zertifizierungen in über 800 Rechenzentren in mehr als 60 Ländern überschritten. Diese Zertifizierungen begünstigen dokumentierte, wiederholbare und prüfbare Bewertungsmethoden.
Nach Engagement-Modell:
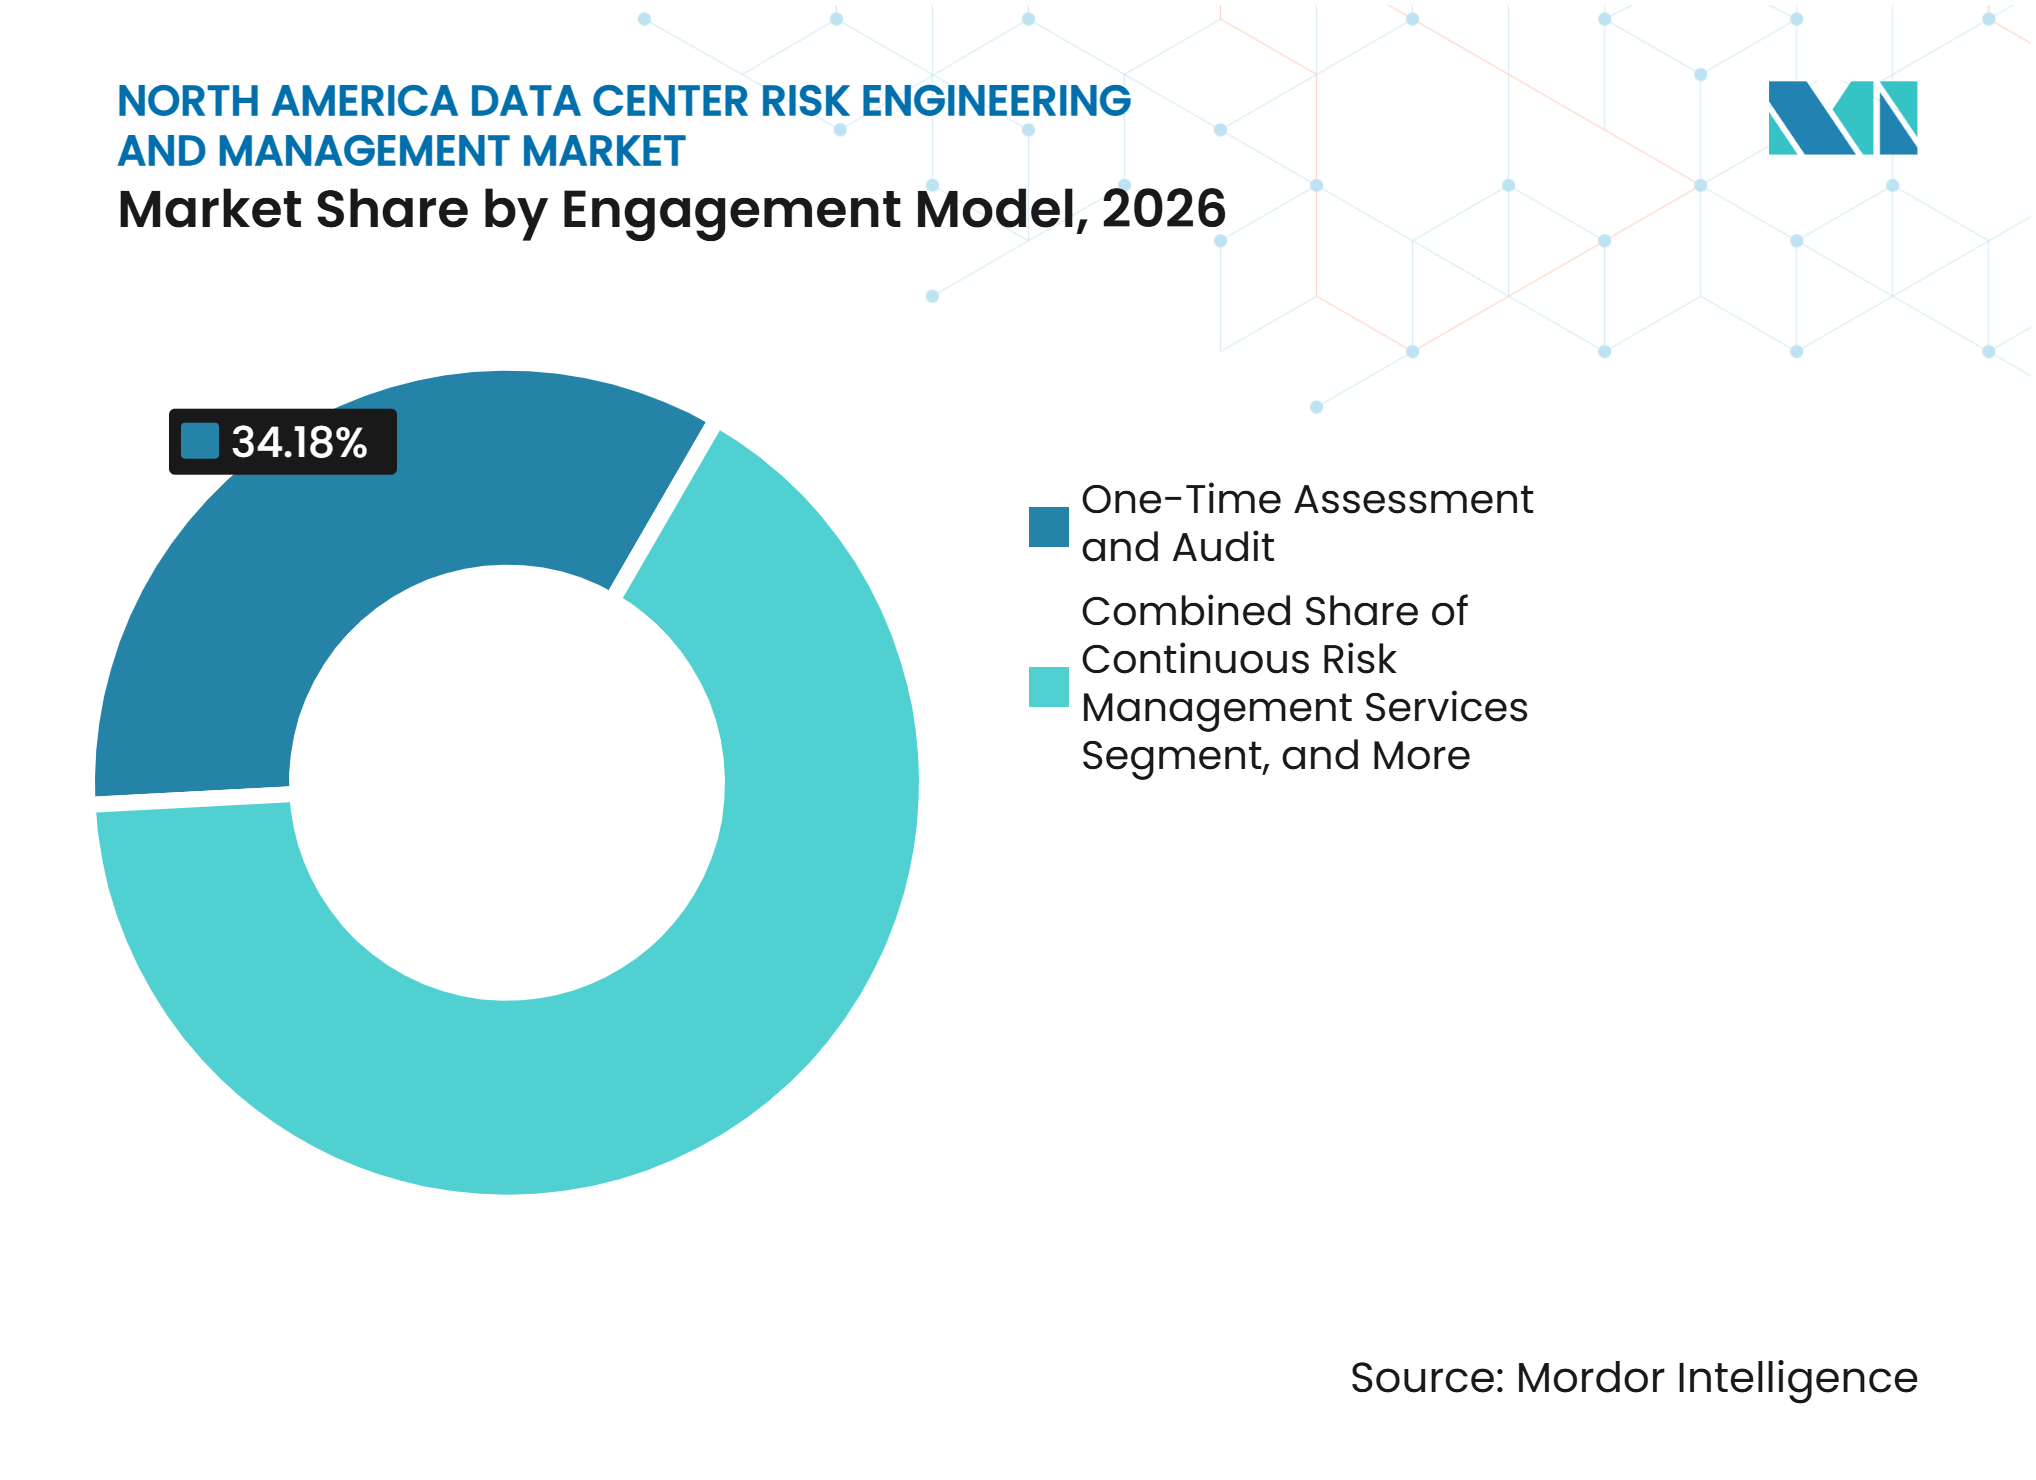
Einmalige Prüfungen führen, während kontinuierliche Programme die Umsätze umgestaltenEinmalige Bewertung und Prüfung hielt im Jahr 2026 einen Anteil von 34,18 %. Diese Aufträge adressieren Due-Diligence- und Kreditvertragsanforderungen, die oft darüber entscheiden, ob eine Baufinanzierung fortgesetzt wird. Das Modell bleibt nützlich, wenn ein Eigentümer eine definierte Überprüfung eines Standorts, Designs oder einer Anlage benötigt. Kontinuierliche Risikomanagementdienste werden voraussichtlich bis 2032 mit einem CAGR von 14,69 % wachsen. Versicherer und Kreditgeber erkennen zunehmend, dass eine statische Prüfung kein Kühlsystem widerspiegeln kann, das sich innerhalb von 18 Monaten nach der Inbetriebnahme ändern kann. Dies stärkt den Fall für wiederkehrende technische Überwachung während der gesamten Betriebslebensdauer des Standorts.
Periodische Risikoüberprüfung und verwaltete Risikotechnik bedienen mittelständische Kunden, oft durch längere Facility-Management-Vereinbarungen. Integrierte Technik- und Beratungsdienstleistungen sprechen Hyperscaler an, die Risikoteams in ihr Betriebsmodell einbetten möchten. Eine einmalige Bewertung erzielt eine einmalige Auftragsgebühr, während kontinuierliche Dienste jährlich wiederkehrende Umsätze generieren. Unternehmensmieter in Colocation-Einrichtungen fordern zunehmend dokumentierte Risikoprogramme als Belegungsbedingung. Diese Anforderung verlagert die Wahl des Engagements von einer diskretionären Beschaffung zu einer Verpflichtung auf Mietvertragsebene. Sie unterstützt auch eine stabilere Umsatzbasis im nordamerikanischen Markt für Rechenzentrum-Risikotechnik und -Management.

Nach Projektlebenszyklusphase:
Betrieb verankert Ausgaben, während Modernisierung das Wachstum anführtOperatives Risikomanagement hielt im Jahr 2026 einen Anteil von 35,83 %. Der installierte Bestand erfordert kontinuierliche technische Aufmerksamkeit, da Eigentümer KI-Workloads in Einrichtungen platzieren, die ursprünglich für niedrigdichteres Computing ausgelegt wurden. Diese Phase umfasst die Überprüfung von Resilienz, Wartung, Betriebsverfahren und sich ändernden Lastbedingungen. Erweiterung, Nachrüstung und Modernisierung werden voraussichtlich bis 2032 mit einem CAGR von 14,58 % wachsen. Betreiber rüsten elektrische und Kühlinfrastruktur für GPU-Cluster auf, ohne jede Einrichtung von Grund auf neu zu bauen. Der nordamerikanische Markt für Rechenzentrum-Risikotechnik und -Management profitiert, da jede Nachrüstung eine überarbeitete Risikobasis erfordert.
Standortauswahl und Machbarkeit erhalten ebenfalls mehr Aufmerksamkeit, da Projekte auf Strom-, Genehmigungs- und Gemeinschaftsbeschränkungen stoßen. Bau und Inbetriebnahme umfassen nun umfassendere integrierte Systemtests für Einrichtungen mit kritischen Lasten von 100 MW oder mehr. Silverback Connect berichtete, dass Inbetriebnahmefachleute möglicherweise 12–18 Monate im Voraus eingeplant sind. Bain and Company stellte fest, dass eine disziplinierte Integration von Risiko und Technik in das Design die Bauzeiten um bis zu 1 Jahr verkürzen kann. Diese Faktoren machen die Lebenszykluskoordination zu einem zentralen Element sowohl der Projektabwicklung als auch der Betriebszuverlässigkeit.
Nach Rechenzentrumsgröße:
Große Einrichtungen führen, während Hyperscale das Wachstumstempo vorgibtGroße Rechenzentren hielten im Jahr 2026 einen Anteil von 37,49 %. Reife Unternehmens- und Colocation-Betreiber unterstützen diese Position durch mehrfach redundante Stromsysteme, Kaltwasseranlagen und Mehrmieterschutzanforderungen. Diese Einrichtungen benötigen multidisziplinäre Risikoprogramme, auch wenn sie keine Neubauten sind. Hyperscale-Rechenzentren werden voraussichtlich bis 2032 mit einem CAGR von 14,64 % wachsen. Ein einzelner Campus kann eine Investition von bis zu 20 Milliarden USD darstellen, was Risikotechnik zu einem routinemäßigen Bestandteil von Finanzierungs- und Versicherungsgesprächen macht. Kleine und mittlere Rechenzentren fügen aggregierte Nachfrage durch standardisierte Zertifizierungen und Edge-Computing-Deployments hinzu.
Hyperscale-Projekte erfordern umfangreichere Inbetriebnahmen als konventionelle Einrichtungen. Programme können 100 MW oder mehr kritischer Last über parallele Kühlkreisläufe und mehrfach gespeiste elektrische Systeme testen. Campusse, die über 18–36 Monate phasenweise realisiert werden, lösen mit jeder Phase neue Inbetriebnahme- und Risikoarbeiten aus. Aggreko kündigte im April 2025 an, seine flüssigkeitsgekühlte Lastbankflotte bis 2026 auf 240 MW zu verdoppeln, um nordamerikanische Rechenzentrumstest zu unterstützen. Diese Geräteerweiterung spiegelt die praktischen Anforderungen des Testens flüssigkeitsgekühlter Systeme im großen Maßstab wider. Der nordamerikanische Markt für Rechenzentrum-Risikotechnik und -Management erfasst diese Nachfrage durch Testpläne, Validierung und Betriebsbereitschaftsprüfungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumstyp:
Colocation führt die Nachfrage an, während Cloud-Dienstanbieter beschleunigenColocation-Einrichtungen hielten im Jahr 2026 einen Anteil von 40,62 %. Mietstrukturen und Service-Level-Verpflichtungen verpflichten Betreiber, dokumentierte Ingenieurzertifizierungen für Mieter und Versicherungserneuerungen aufrechtzuerhalten. Dies macht Risikotechnik zu einem fortlaufenden Bestandteil des Belegungsmanagements und nicht nur zu einer projektbezogenen Kostenstelle. Cloud-Dienstanbieter werden voraussichtlich bis 2032 mit einem CAGR von 14,56 % wachsen. Hyperscaler-Eigenbauten bringen kontinuierliche Risikoüberwachung von der Planung bis zum Betrieb. Unternehmens- und Edge-Rechenzentren bilden eine weitere Nachfragequelle mit unterschiedlichen Beschaffungsanforderungen.
Unternehmenseinrichtungen kaufen Risikotechnik häufig über IT-Governance-Programme. Edge-Standorte erfordern leichtere, schnellere Bewertungen, da sie verteilt sind und über begrenztes Personal vor Ort verfügen. Boyd führte im August 2025 zusammen mit NVIDIA einen Rack-Emulator ein, um direkte Chip-Flüssigkühlsysteme für hochdichte GPU-Racks zu validieren. Die Uptime Institute Tier-Zertifizierung bleibt für ihre Resilienzgarantie in Colocation-Einrichtungen weithin anerkannt. ISO-27001-Risikobewertungsrahmen bieten eine Grundlage für Compliance mit wiederkehrender Arbeit in Edge- und Unternehmenseinrichtungen. Diese vielfältigen Anwendungsfälle erweitern die Kundenbasis des nordamerikanischen Marktes für Rechenzentrum-Risikotechnik und -Management.
Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 83,46 % am nordamerikanischen Markt für Rechenzentrum-Risikotechnik und -Management. Das Land verfügt über den größten installierten Bestand der Region und ein tiefes Ökosystem aus Versicherern, Kreditgebern, Regulierungsbehörden, Zertifizierungsstellen und Spezialanbietern. JLL berichtete, dass der Leerstand in primären Märkten zum zweiten aufeinanderfolgenden Jahr bei 1 % blieb, während die mittlere Einrichtungskapazität bis Juni 2026 130 MW erreichte. Projektwerte können für einen einzelnen Hyperscale-Campus 20 Milliarden USD erreichen, was den Bedarf an unabhängig dokumentierter Resilienz erhöht. Swiss Re stellte fest, dass mehr als 40 % der US-amerikanischen Rechenzentrumskapazität Zonen mit erheblichen bis sehr hohen Tornado-Tagen ausgesetzt ist. Diese Exposition unterstützt Struktur- und Klimarisikoarbeiten sowie elektrische und Kühlbewertungen. Die sich entwickelnden NERC-Großlaststandards bringen auch regulatorischen Einfluss auf Verbundstudien und Schutzkoordination für qualifizierende Standorte.
Kanada
Kanada wird voraussichtlich von 2027 bis 2032 einen CAGR von 14,67 % verzeichnen. Das Land wechselt von der Planungsphase in einen aktiveren Hyperscale-Bauzyklus, unterstützt durch die Sovereign AI Compute Strategy von 2025 und die AI for All Strategy von 2026. BCG schätzte, dass Kanada bis 2030 über 0,3 GW KI-Rechenzentrumskapazität bei einer inländischen Nachfrage von 1,3 GW verfügte, während bereits 3,5–4 GW an Projekten geplant waren. Meta begann im Juli 2025 mit dem Bau einer 1-GW-Einrichtung im Sturgeon County, Alberta, mit einer Investition von mehr als 13 Milliarden CAD (9,6 Milliarden USD) zum durchschnittlichen Wechselkurs der Bank of Canada von 2025. Der Netzbetreiber von Alberta berichtete, dass im Juni 2025 29 Projekte mehr als 16 GW an Netzanschlüssen beantragten, gegenüber einem Anschlussgrenzwert von 1,2 GW bis 2028. Diese Diskrepanz macht Verbundprüfungen, elektrische Studien und Netzkoordination zu unmittelbaren Prioritäten. Die Nachfrage nach Risikotechnik in Kanada wird folglich durch die Stromverfügbarkeit und die erforderliche Arbeit vor dem Projektfortschritt geprägt.
Mexiko und regionale Dynamiken
Mexikos operative IT-Rechenzentrumskapazität stieg von 115,5 MW im Jahr 2024 auf 280 MW im Jahr 2026 und schafft damit eine neue Basis für die Nachfrage nach Risikotechnik. MEXDC erklärte, dass zuverlässiger Stromzugang die primäre Einschränkung für eine weitere Expansion darstellt. Verbundzeitpläne mit CFE und CENACE veranlassen Entwickler, unabhängige Projektbewertungen früher im Planungsprozess einzuholen. MEXDC schätzte, dass der Sektor bis 2030 mehr als 18,1 Milliarden USD an Direktinvestitionen anziehen und 1.516 MW installierte Kapazität erreichen könnte. Der Verband warnte auch, dass ungelöste Energieengpässe Investitionen in andere Zentren in Südamerika umlenken könnten. iAmericas empfahl, die Einhaltung der CFE- und CENACE-Netzvorschriften ab der Planungsphase zu integrieren und Compliance-Faktoren als wesentlichen Bestandteil der Machbarkeitsarbeit zu positionieren. Diese Einschränkungen machen die breitere regionale Chance stärker von der Stromplanung und Compliance als vom Einrichtungsbau allein abhängig.
Wettbewerbslandschaft
Marktkonzentration
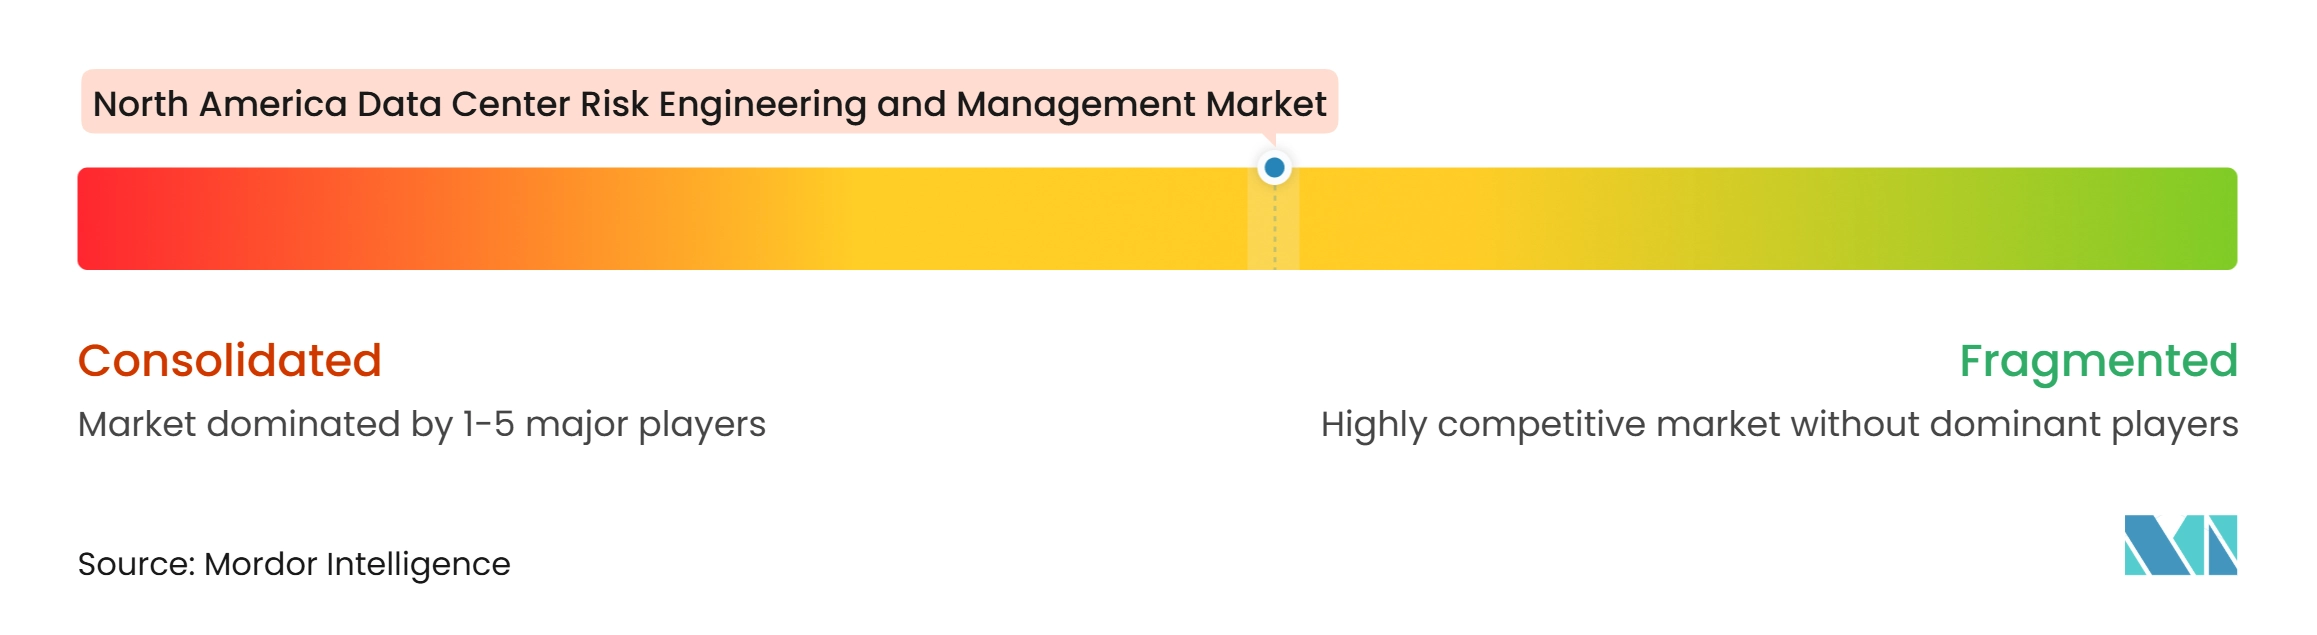
Der nordamerikanische Markt für Rechenzentrum-Risikotechnik und -Management ist an der Spitze mäßig konzentriert und über mittelständische und spezialisierte Unternehmen fragmentiert. Integrierte Versicherungsträger konkurrieren durch Lebenszykluskapazität in der Technik und die Versicherungskapazität, die sie mit diesen Dienstleistungen bereitstellen können. Spezialisierte Inspektions- und Zertifizierungsstellen konkurrieren durch Testzulassungen, technische Tiefe und geografische Reichweite. Risikoberatungsanbieter kombinieren Technik, Versicherungsplatzierung und Analytik zur Unterstützung längerer Programme. Zurich Resilience Solutions gründete im Januar 2026 eine Data Center Risk Advisory Practice mit mehr als 100 spezialisierten Risikoingenieuren. Die Praxis berichtete von einem Transactional Net Promoter Score von 97, was die Servicedifferenzierung zeigt, die größere Anbieter anstreben. Kleinere Unternehmen können dort konkurrieren, wo Kunden spezifisches technisches Fachwissen oder lokale Lieferung benötigen.
Das führende strategische Muster ist die Kombination von Technik, Versicherung und Analytik in integrierten Plattformen. Dieses Modell übt Druck auf eigenständige Technikberatungsunternehmen aus, die keine versicherungsgebundenen Dienstleistungen anbieten. Aon erweiterte sein Lebenszyklusprogramm im April 2026 auf 3,5 Milliarden USD und dehnte die Deckung auf Betriebsstandorte aus, wobei Risikotechnik, Analytik, Sachschäden, Betriebsunterbrechung und Cyberdeckung verknüpft wurden. FM erweiterte seine Rechenzentrumsversicherungslimits durch FM Intellium im Januar 2026 auf 5 Milliarden USD, nachdem die spezialisierte Einheit 2025 gegründet worden war.[3] WTW lancierte Digital Infrastructure Protector im April 2026 für den Bau und Betrieb von Rechenzentren. Diese Schritte zeigen, wie Versicherungskapazität und Risikotechnik als kombiniertes Angebot positioniert werden.
Chancen bestehen weiterhin bei kontinuierlichen Überwachungsdiensten, KI-gestützter FMEA unter Verwendung digitaler Zwillingsdaten und Technik für flüssigkeitsgekühlte und immersionsgekühlte Einrichtungen. Diese Bereiche sind weniger standardisiert als konventionelle Rechenzentrumsinspektion. Inbetriebnahmespezialisten können sich auch in die Risikoberatung ausweiten, indem sie ihre Lastbank- und Systemtestkapazitäten in wiederkehrenden Verträgen einsetzen. Die DCE-9000-Initiative der TIA wird voraussichtlich die Lieferantenqualifikation beeinflussen, wenn die Beteiligung unter Betreibern und Herstellern wächst. Anbieter mit etablierten internationalen Zertifizierungsprogrammen sind gut positioniert, um zu reagieren.
Branchenführer im nordamerikanischen Markt für Rechenzentrum-Risikotechnik und -Management
-
FM Insurance Company Limited
-
Zurich Insurance Company Ltd.
-
Aon plc
-
Marsh LLC
-
Uptime Institute, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Rechenzentrum Risikotechnik und Management Markt Unternehmen in diesem Bericht
- FM Insurance Company Limited
- Zurich Insurance Company Ltd.
- Aon plc
- Marsh & McLennan Companies, Inc.
- Uptime Institute, LLC
- Bureau Veritas SA
- SGS Société Générale de Surveillance SA
- Intertek Group plc
- TÜV SÜD AG
- UL Solutions Inc.
- DNV AS
- DEKRA SE
- BSI Group
- Schellman & Company, LLC
- Coalfire Systems, Inc.
- EPI Group
- SOCOTEC Group
- DQS Holding GmbH
- LRQA Limited
- Kiwa N.V.
- RINA S.p.A.
- Applus+
- Element Materials Technology Group Limited
- National Technical Systems, Inc.
- NV5 Global, Inc.
- Salute Mission Critical
Neueste Industrielle Entwicklungen in Nordamerika Rechenzentrum Risikotechnik und Management Markt
- Juni 2026: NEMA, ASHRAE und das Pacific Northwest National Laboratory veröffentlichten gemeinsam den trilateralen KI-Rechenzentrum-Energieleistungsrahmen, einen umfassenden Satz technischer Standards und bewährter Praktiken, der Planung, integriertes Design, Energie- und Wärmeeffizienz, netzinteraktives Design, Inbetriebnahme und Leistungsvalidierung, Betrieb sowie Nachrüstungs- und Modernisierungsstrategien für die Entwicklung von KI-Rechenzentren abdeckt.
- April 2026: Aon plc erweiterte sein Data Center Lifecycle Insurance Protection Program in einer zweiten Kapazitätserhöhung auf 3,5 Milliarden USD, dehnte die Deckung über Baurisiken hinaus auf bestehende Betriebsstandorte aus und integrierte Risikotechnik, Analytik, Sachschäden, Betriebsunterbrechung und Cyberdeckung bis zu 400 Millionen USD.
- April 2026: WTW lancierte Digital Infrastructure Protector, ein neues Versicherungs- und Risikotechnikprogramm für den Bau und Betrieb von Rechenzentren, und fügte weltweit spezialisierte Kapazität für den Risikotransfer digitaler Infrastruktur hinzu.
- März 2026: TIA kündigte die Initiierung von Addendum 1, Künstliche Intelligenz zu ANSI/TIA-942-C, mit Ziel einer Veröffentlichung Mitte 2027 an und lancierte die Initiative Data Center Excellence Quality Standard, DCE 9000, ein Qualitätsmanagementsystem für die physische Infrastruktur von Rechenzentren, das auf der ISO 9001 High-Level Structure aufbaut.
Berichtsumfang des nordamerikanischen Marktes für Rechenzentrum-Risikotechnik und -Management
Der nordamerikanische Markt für Rechenzentrum-Risikotechnik und -Management bezieht sich auf den Markt für Dienstleistungen und Lösungen, die operative, infrastrukturelle, Cybersicherheits- und Compliance-Risiken in Rechenzentrumseinrichtungen in Nordamerika identifizieren, bewerten, mindern und verwalten.
Der Bericht über den nordamerikanischen Markt für Rechenzentrum-Risikotechnik und -Management ist segmentiert nach Servicetyp (Risikobewertung und Prüfung, Zuverlässigkeits- und Verfügbarkeitstechnik, Fehlermöglichkeits- und Einflussanalyse (FMEA), Fehlerbaum- und Ursachenanalyse, Gefahrenidentifikation und Risikobewertung, Risikoreduzierungsplanung, Operatives Risikomanagement-Consulting sowie Compliance- und Ingenieurzertifizierungsunterstützung), Risikokategorie (Elektro- und Strominfrastrukturrisiko, Kühl- und Wärmemanagementrisiko, Brand- und Lebensschutzrisiko, Struktur- und Gebäudeinfrastrukturrisiko, Umwelt- und Klimarisiko, Operatives Risiko und menschliches Fehlerrisiko, Lieferketten- und Geräteverfügbarkeitsrisiko sowie Physisches Sicherheits- und Zugangsrisiko), Bewertungsmethode (Qualitative Risikobewertung, Quantitative Risikobewertung, Zuverlässigkeitszentrierte Bewertung, Szenariobasierte Risikoanalyse, Simulation und digitale Modellierung sowie Kontinuierliche Risikobewertung und Überwachung), Engagement-Modell (Einmalige Bewertung und Prüfung, Periodische Risikoüberprüfung, Kontinuierliche Risikomanagementdienste, Verwaltete Risikotechnik sowie Integrierte Technik- und Beratungsdienstleistungen), Projektlebenszyklusphase (Standortauswahl und Machbarkeit, Planung und Technik, Bau und Inbetriebnahme, Operatives Risikomanagement sowie Erweiterung, Nachrüstung und Modernisierung), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter und Unternehmen und Edge) sowie Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Risikobewertung und Prüfung |
| Zuverlässigkeits- und Verfügbarkeitstechnik |
| Fehlermöglichkeits- und Einflussanalyse (FMEA) |
| Fehlerbaum- und Ursachenanalyse |
| Gefahrenidentifikation und Risikobewertung |
| Risikoreduzierungsplanung |
| Operatives Risikomanagement-Consulting |
| Compliance- und Ingenieurzertifizierungsunterstützung |
| Elektro- und Strominfrastrukturrisiko |
| Kühl- und Wärmemanagementrisiko |
| Brand- und Lebensschutzrisiko |
| Struktur- und Gebäudeinfrastrukturrisiko |
| Umwelt- und Klimarisiko |
| Operatives Risiko und menschliches Fehlerrisiko |
| Lieferketten- und Geräteverfügbarkeitsrisiko |
| Physisches Sicherheits- und Zugangsrisiko |
| Qualitative Risikobewertung |
| Quantitative Risikobewertung |
| Zuverlässigkeitszentrierte Bewertung |
| Szenariobasierte Risikoanalyse |
| Simulation und digitale Modellierung |
| Kontinuierliche Risikobewertung und Überwachung |
| Einmalige Bewertung und Prüfung |
| Periodische Risikoüberprüfung |
| Kontinuierliche Risikomanagementdienste |
| Verwaltete Risikotechnik |
| Integrierte Technik- und Beratungsdienstleistungen |
| Standortauswahl und Machbarkeit |
| Planung und Technik |
| Bau und Inbetriebnahme |
| Operatives Risikomanagement |
| Erweiterung, Nachrüstung und Modernisierung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmen und Edge |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Servicetyp | Risikobewertung und Prüfung |
| Zuverlässigkeits- und Verfügbarkeitstechnik | |
| Fehlermöglichkeits- und Einflussanalyse (FMEA) | |
| Fehlerbaum- und Ursachenanalyse | |
| Gefahrenidentifikation und Risikobewertung | |
| Risikoreduzierungsplanung | |
| Operatives Risikomanagement-Consulting | |
| Compliance- und Ingenieurzertifizierungsunterstützung | |
| Nach Risikokategorie | Elektro- und Strominfrastrukturrisiko |
| Kühl- und Wärmemanagementrisiko | |
| Brand- und Lebensschutzrisiko | |
| Struktur- und Gebäudeinfrastrukturrisiko | |
| Umwelt- und Klimarisiko | |
| Operatives Risiko und menschliches Fehlerrisiko | |
| Lieferketten- und Geräteverfügbarkeitsrisiko | |
| Physisches Sicherheits- und Zugangsrisiko | |
| Nach Bewertungsmethode | Qualitative Risikobewertung |
| Quantitative Risikobewertung | |
| Zuverlässigkeitszentrierte Bewertung | |
| Szenariobasierte Risikoanalyse | |
| Simulation und digitale Modellierung | |
| Kontinuierliche Risikobewertung und Überwachung | |
| Nach Engagement-Modell | Einmalige Bewertung und Prüfung |
| Periodische Risikoüberprüfung | |
| Kontinuierliche Risikomanagementdienste | |
| Verwaltete Risikotechnik | |
| Integrierte Technik- und Beratungsdienstleistungen | |
| Nach Projektlebenszyklusphase | Standortauswahl und Machbarkeit |
| Planung und Technik | |
| Bau und Inbetriebnahme | |
| Operatives Risikomanagement | |
| Erweiterung, Nachrüstung und Modernisierung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter | |
| Unternehmen und Edge | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für Rechenzentrum-Risikotechnik und -Management?
Der Markt wird voraussichtlich von 0,98 Milliarden USD im Jahr 2026 und 1,09 Milliarden USD im Jahr 2027 auf 2,07 Milliarden USD bis 2032 wachsen, bei einem CAGR von 13,69 %.
Was treibt die Nachfrage nach Rechenzentrum-Risikotechnik in Nordamerika an?
KI-Workloads, Hyperscale-Bau, Dokumentationsanforderungen von Versicherern und Kreditgebern sowie komplexere Netzanschlussbedürfnisse sind wesentliche Nachfragefaktoren.
Welcher Servicetyp führt den nordamerikanischen Markt für Rechenzentrum-Risikotechnik und -Management an?
Risikobewertung und Prüfung führt mit einem Anteil von 30,72 % im Jahr 2026, während Zuverlässigkeits- und Verfügbarkeitstechnik den höchsten prognostizierten CAGR von 14,52 % aufweist.
Warum wachsen kontinuierliche Risikomanagementdienste?
Betreiber, Mieter, Versicherer und Kreditgeber benötigen zunehmend laufende Sicherheitsgewährleistung, da sich Einrichtungsausrüstung und Kühlungsdesigns kurz nach der Inbetriebnahme ändern können.
Welches Land hat die größte regionale Position?
Die Vereinigten Staaten halten im Jahr 2026 einen Anteil von 83,46 %, unterstützt durch ihren großen installierten Bestand, Hochkapazitätsprojekte sowie ein etabliertes Versicherungs- und Technikökosystem.