
ノーティル・シーダー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.18 十億米ドル |
| 市場規模 (2032) | 1.56 十億米ドル |
| 成長率 (2027 - 2032) | 5.74 % |
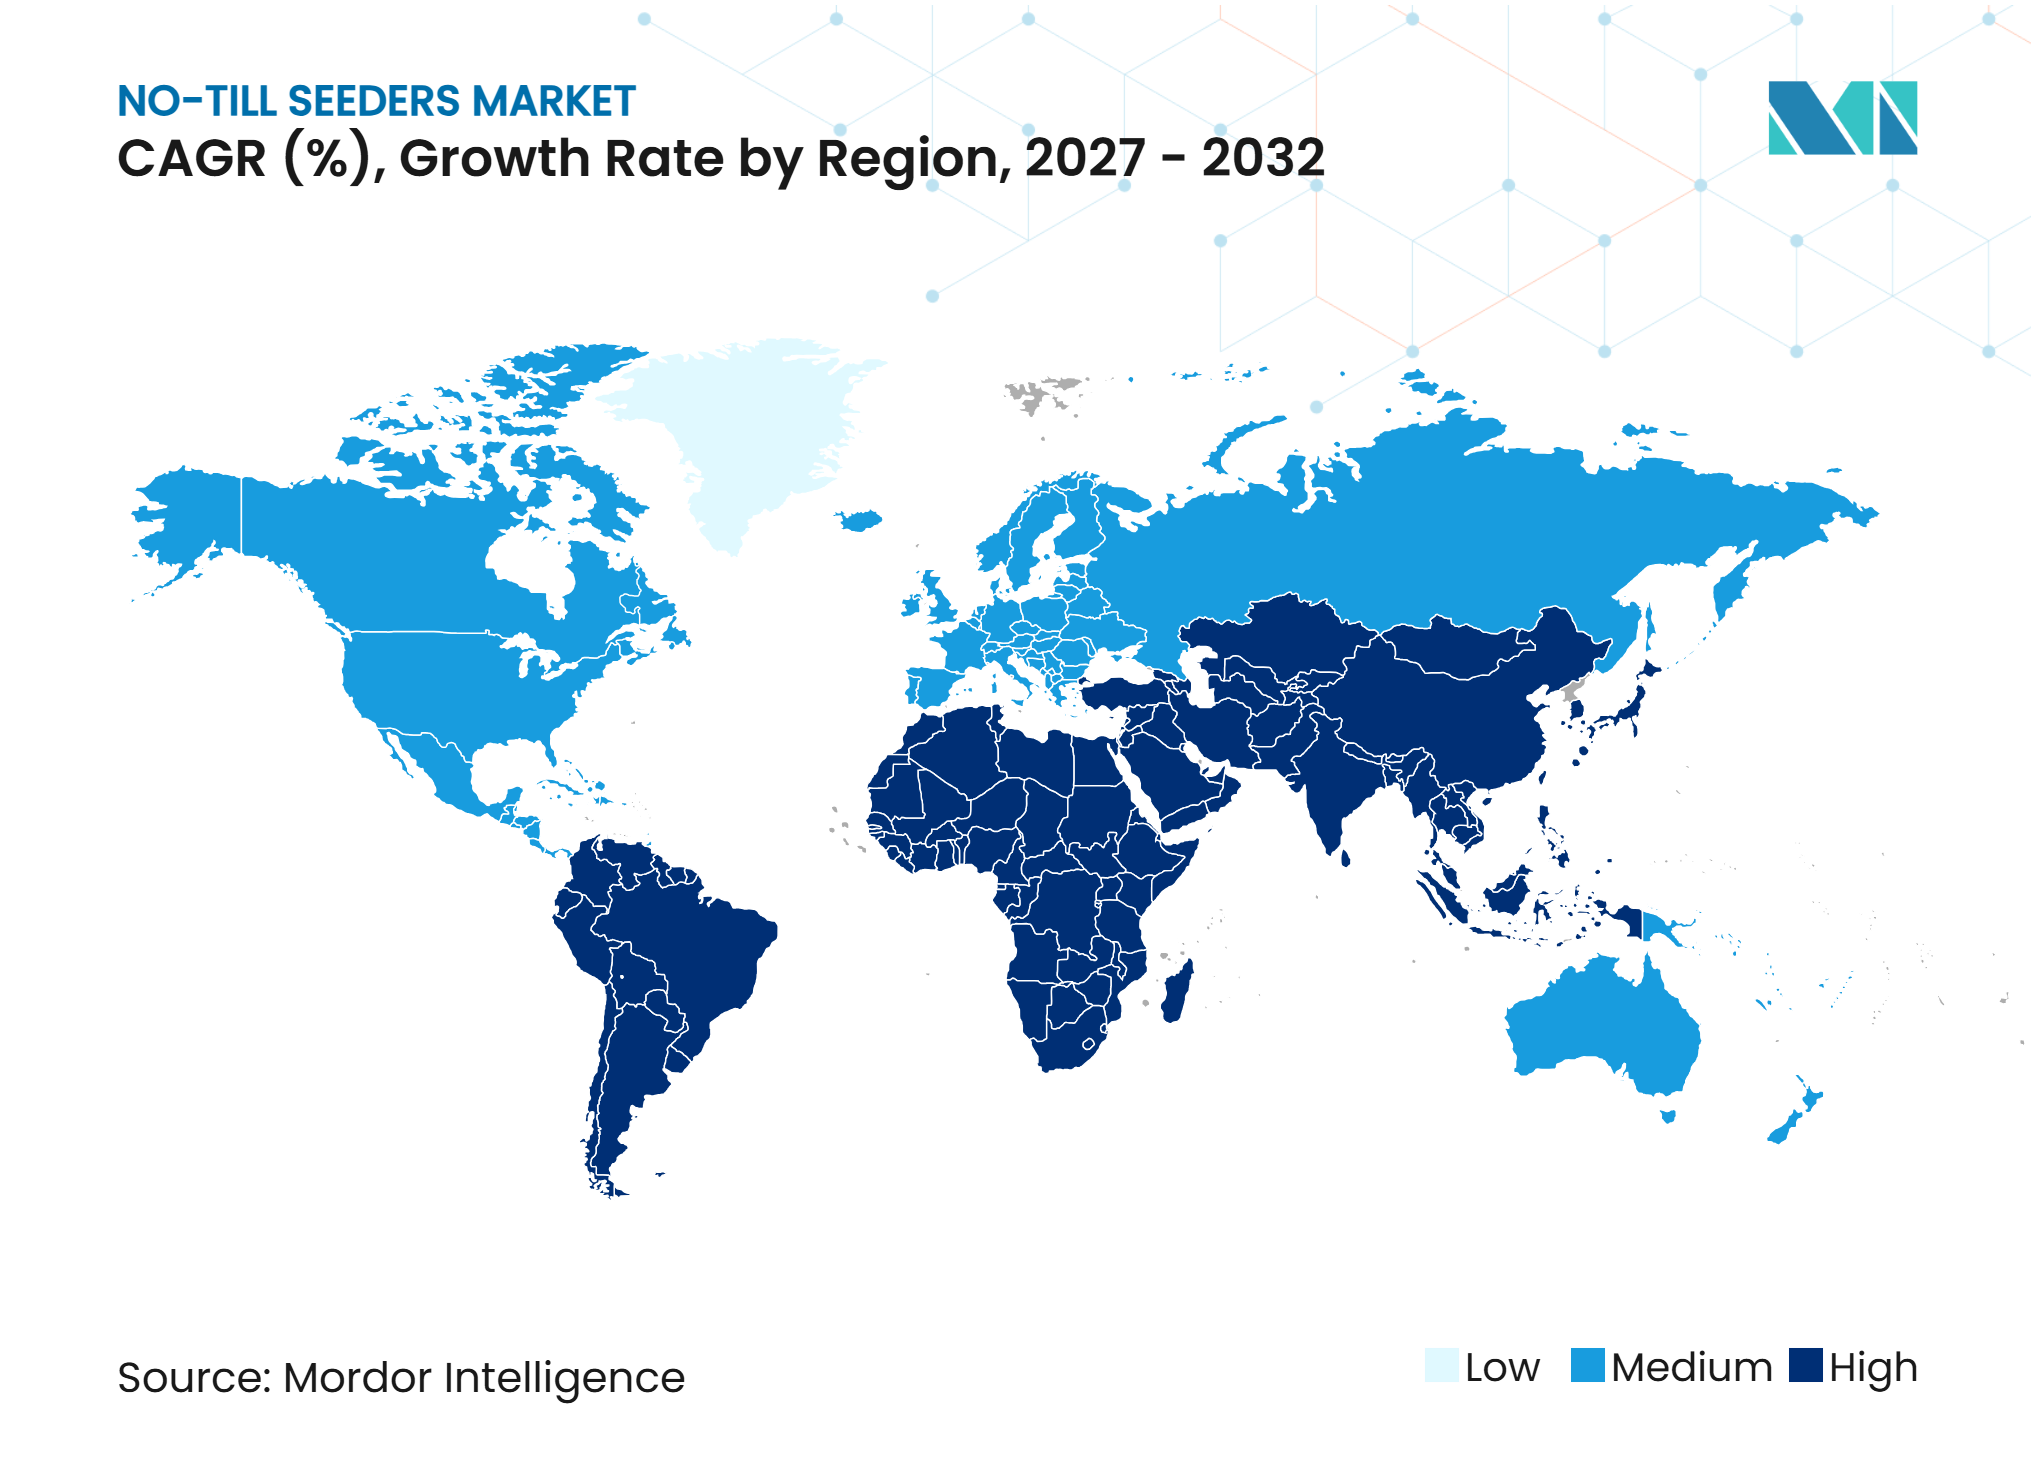
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるノーティル・シーダー市場分析
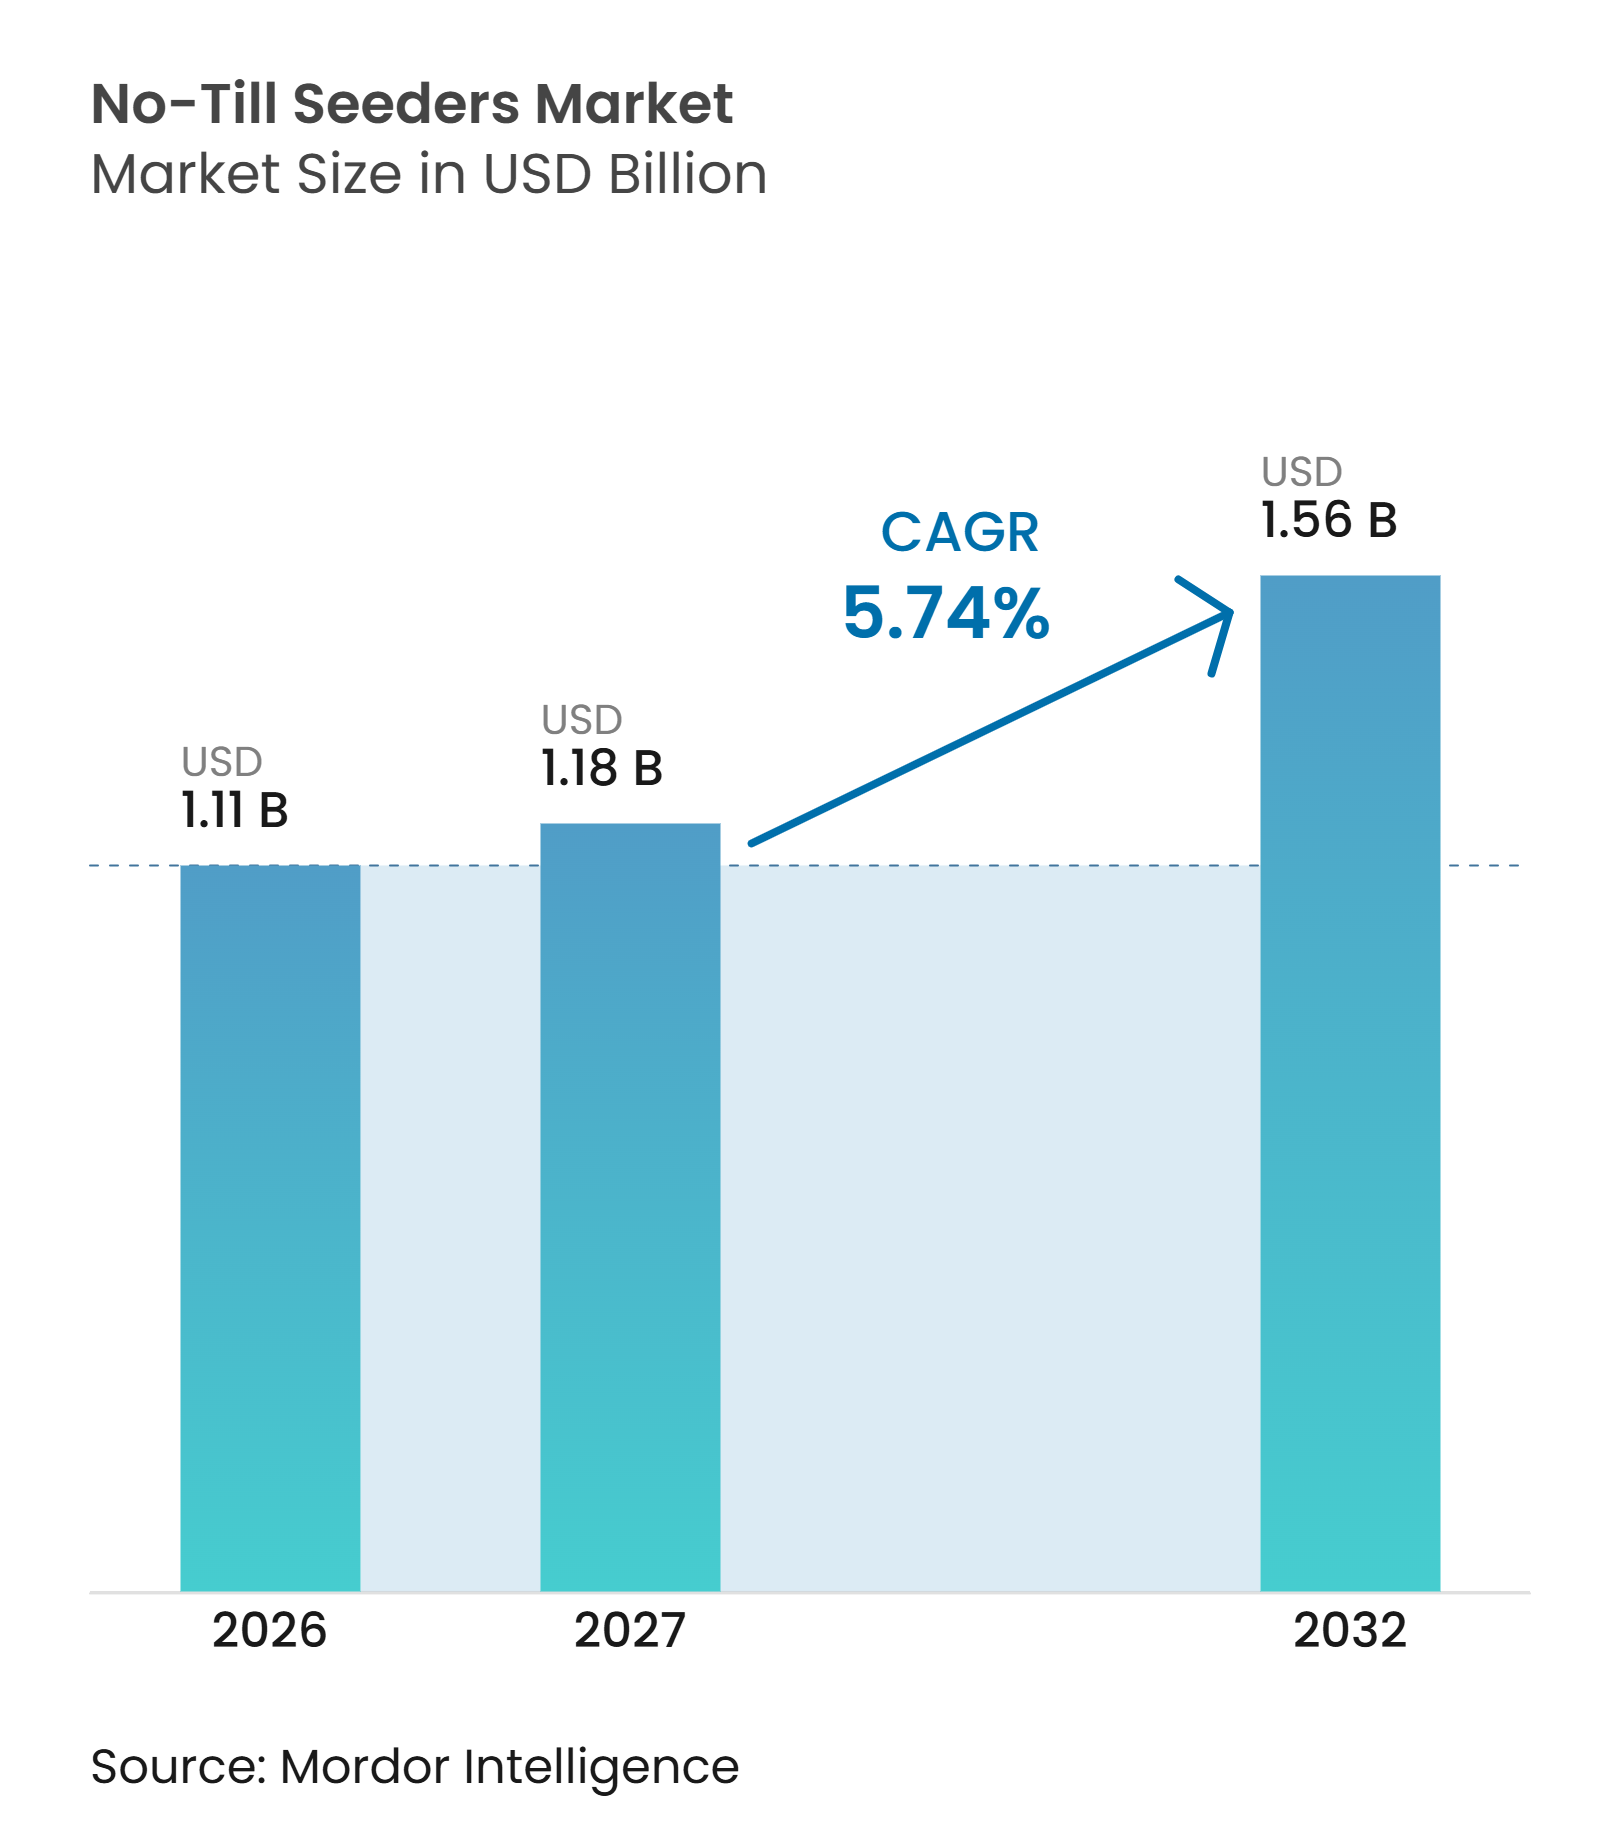
ノーティル・シーダー市場は2026年に1.11 ビリオン 米ドルと評価され、2027年の1.18 ビリオン 米ドルから2032年には1.56 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 5.74%で成長すると予測されています。ノーティル・シーダー市場は、土保護の必要性、投入コストの上昇、および播種期間の短縮化によって支えられています。直接播種は侵食を軽減し、土壌水分を保持し、1ヘクタール当たりのエネルギーおよび労働需要を低下させ、農業者が機械購入を評価する方法に影響を与えています。また、農業者が残渣処理、肥料施用、播種をより少ない圃場作業回数で組み合わせられる場合にも市場は恩恵を受け、全体的な運営コストと圃場での作業時間を削減します。精密制御は配置精度を向上させ、メーカーが機械全体の交換ではなくアップグレードを提供できるようにするため、既存機械の耐用年数を延ばすうえでますます重要になっています。高い機械コストと不均一なサービスカバレッジは、特に資金調達や技術サポートへのアクセスが限られている小規模農家や農業発展途上地域において、市場の主要な制約として残っています。
主要レポートのポイント
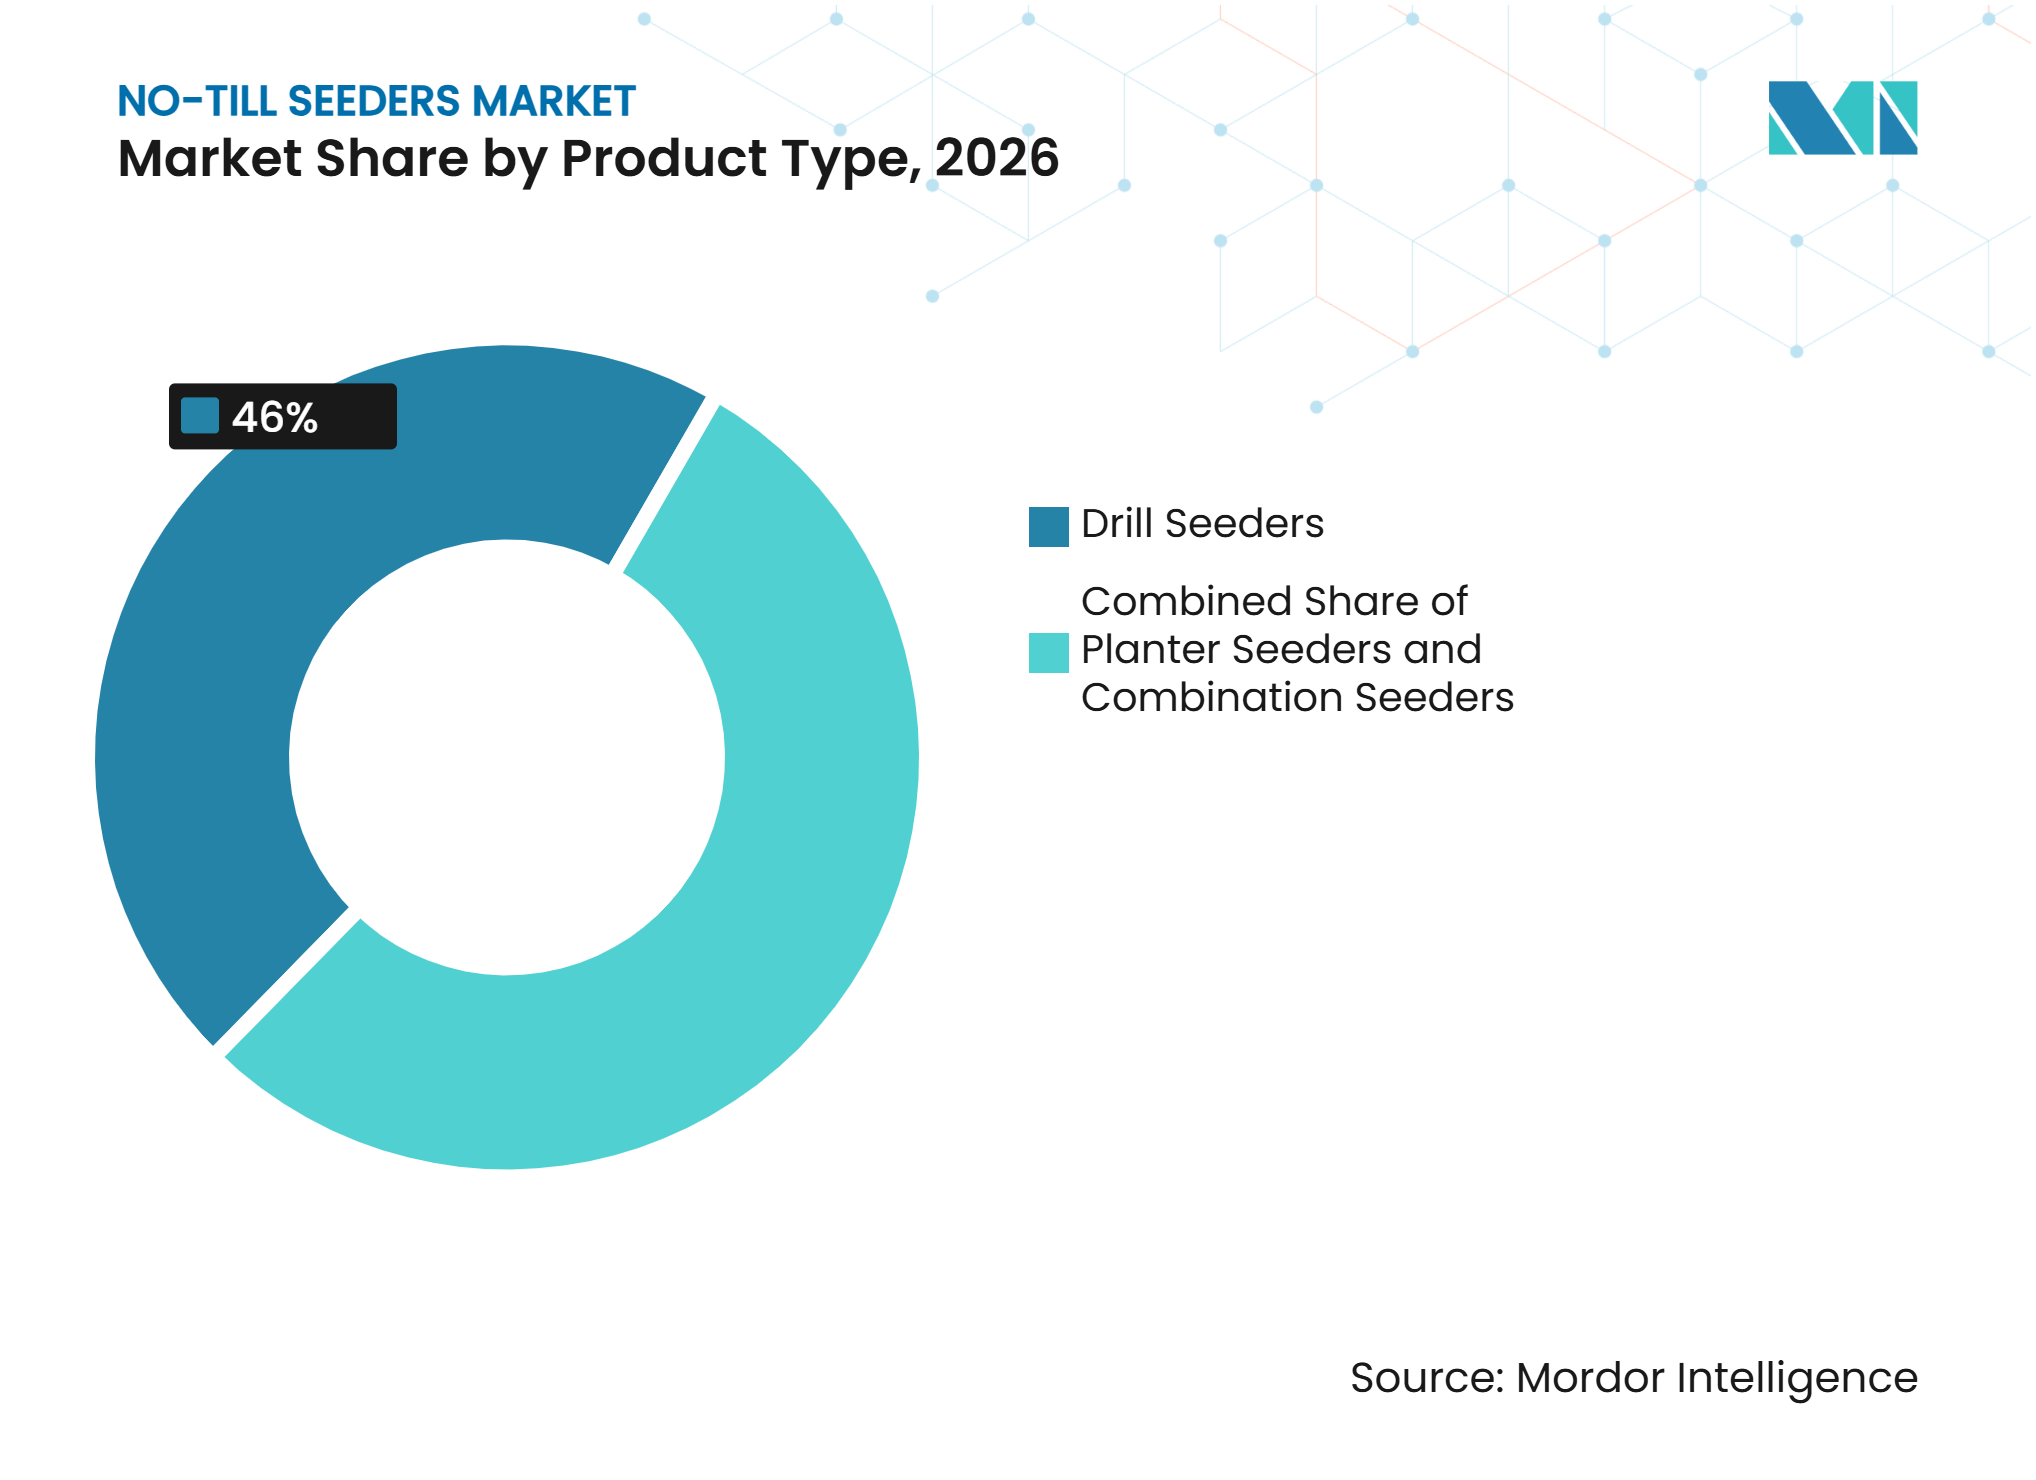
- 製品別では、ドリル・シーダーが最大セグメントであり、2026年のノーティル・シーダー市場シェアの46.0%を占めました。一方、コンビネーション・シーダーは最も成長がいセグメントであり、2027年から2032年にかけてCAGR 8.4%で拡大すると予測されています。
- オープナー設計別では、シングルディスク・オープナーが最大セグメントであり、2026年のノーティル・シーダー市場規模の43.0%を占めました。一方、クロススロットおよび特殊オープナーは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 8.1%で拡大すると予測されています。
- 播種メカニズム別では、空気圧式計量が最大セグメントであり、2026年の市場シェアの58.0%を占めました。一方、真空精密計量は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 8.7%で拡大すると予測されています。
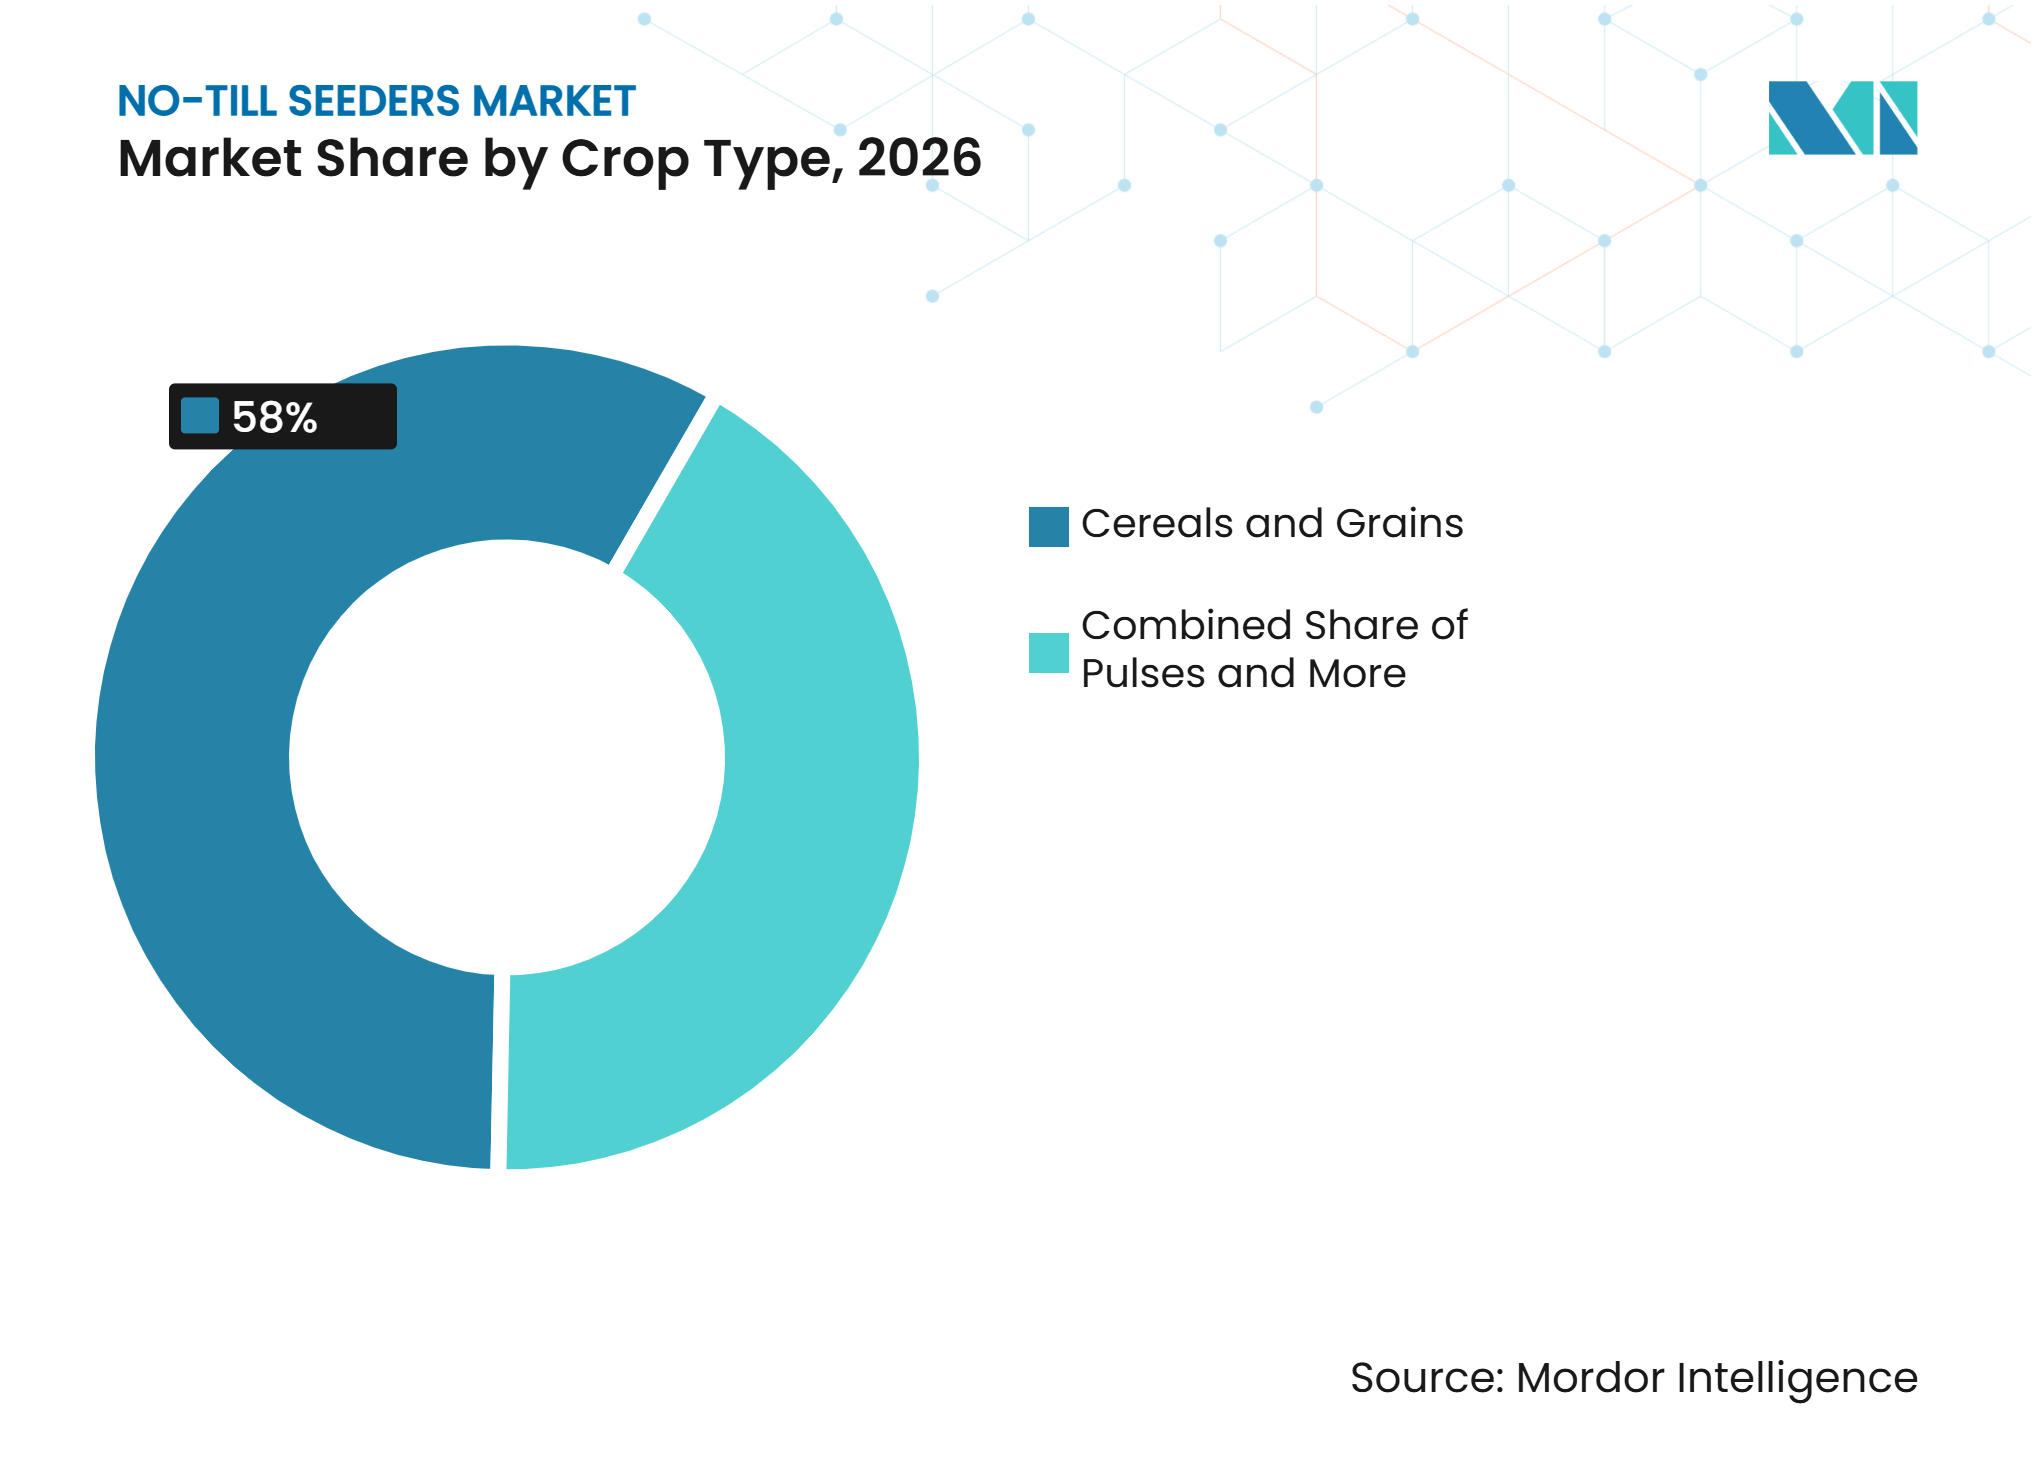
- 作物タイプ別では、穀物・穀類が最大セグメントであり、2026年の市場シェアの58.0%を占めました。一方、カバークロップおよび飼料作物は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 8.6%で拡大すると予測されています。
- 地域別では、北米が最大地域であり、2026年の市場シェアの29.0%を占めました。一方、アジア太平洋地域は最も成長が速い地域であり、2027年ら2032年にかけてCAGR 7.2%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 土壌水分保全と侵食防止 | +1.4% | グローバル | 長期(4年以上) |
| 燃料・労働・作業回数の削減 | +1.1% | グローバル、特に北米および南米で顕著 | 中期(2〜4年) |
| 保全インセンティブとカーボン・スマート農業 | +0.9% | 北米およびヨーロッパ | 中期(2〜4年) |
| 精密播種とデジタル制御 | +1.2% | 北米、ヨーロッパ、およびアジア太平洋地域での初期段階の成長 | 長期(4年以上) |
| 二期作システムにおける残渣負荷への適応 | +0.8% | アジア太平洋地域、南米への波及あり | 長期(4年以上) |
| 播種期間の短縮と気候変動性 | +0.7% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
土壌水分保全と侵食防止
土壌水分を保全し侵食を軽減する必要性は、特に降雨変動、乾燥期間、および強降水にさらされている地域において、不耕起農業の採用を支援しています。種子を未耕起土壌に直接播種し、作物残渣を表に保持することで、不耕起農法は土壌撹乱を制限し、流出を軽減し、侵食から表土を保護するのに役立ちます。2025年に「Science of the Total Environment」に掲載された研究によると、農業政策・環境拡張モデルを使用してテキサス州ブラックランド・プレーリーのブッシー・クリーク流域を予測気候シナリオのもとで評価したところ、不耕起管理は従来の耕起と比較して、年間土壌蒸発量を46〜52%、地表流出を27〜33%、土壌侵食を55〜59%削減すると予測されました極端な気候条件に対する農業流域の回復力強化における不耕起の可能性の評価、 pubmed.ncbi.nlm.nih.gov ">[1]。これらの知見は、変化する気候条件のもとで土壌と水の保全を改善するための不耕起農法の可能性を強調しています。その結果、土壌水分を保全し、侵食による損失を制限し、天水農業による作物生産を維持しようする農業者は、不耕起システムを採用するインセンティブを持ち、対応する播種機械および関連技術への需要を支えています。
燃料・労働・作業回数の削減
燃料消費、労働需要、および圃場作業時間を削減する必要性は、ノーティル・シーダー市場への需要を支えています。種子を未耕起土壌に直接播種することで、不耕起システムは従来の耕起作業を排除または削減し、機械使用量と作物定植に必要なエネルギーを低下させます。2025年に「Frontiers in Sustainable Food Systems」に掲載された圃場研究によると、インド・ガンジス平原の稲麦システムにおける長期ゼロ耕起農法は、従来の定植システムと比較して総投入エネルギーを14〜21%削減しました。この研究では、ゼロ耕起直播稲と残渣保持小麦システムのもとで1ヘクタール当たり47,110メガジュールという最低総投入エネルギーが記録され、従来の湛水移植稲および慣行耕起小麦のもとでの1ヘクタール当たり65,830メガジュールと比較されました。これらの知見は、土壌準備および関連圃場作業を削減することでエネルギー効率を改善するための統合ゼロ耕起農法の可能性を示しています。その結果、燃料使用量を削減し、労働需要を減らし、より短い播種期間内に播種を完了しようとする農業者および農業請負業者は、特に大規模かつ機械化された農業経営において、ノーティル・シーダーを採用するインセンティブを持っています。
保全インセンティブとカーボン・スマート農業
保全農法に対する政府支援と新興のカーボン農業フレームワークは、土壌撹乱を軽減し土壌管理を改善する農業システムを奨励することで、ノーティル・シーダー採用のビジネスケースを強化することができます。2025年1月、米国農務省は、不耕起農法を含むトウモロコシ、大豆、およびソルガムバイオ燃料原料に関連する気候スマート農業慣行を評価するための技術ガイドラインを公表しました。欧州連合では、2024年に採択された炭素除去および炭素農業認証規則が、定義された監視・検証要件のもとで炭素除去および炭素農業活動を認証するための任意フレームワークを確立しました。これらの政策動向は、参加農業者にとって文書化された保全農法と検証可能な圃場管理データの関連性を高めています。財政的インセンティブ、サプライチェーンプログラム、またはカーボン農業支払いが利用可能な場合、一貫した残渣管理と低減耕起作業を支援するノーティル・シーダーへの投資の経済的根拠を改善することができます。ただし、機械需要への影響は特定のインセンティブ制度の利用可能性と適格基準に依存しており、いずれのフレームワークもノーティル・シーダー購入に対する直接支払いを保証するものではありません。
精密播種とデジタル制御
精密農業技術の統合は、種子配置、施用精度、および圃場作業の制御を改善することで、高度なノーティル・シーダーへの需要を支えています。全球航法衛星システム(GNSS)ガイダンス、自動キャリブレーション、および国際標準化機構(ISO)バス(ISOBUSと呼ばれる)接続は、オペレーターが機械設定を管理し、重複を削減し、変動する圃場条件全体で一貫した播種性能を維持するのに役立ちます。2025年、CNH Industrial N.V.は、2030年までに農業部門の純売上高に占める精密技術売上高をほぼ倍増させ、精密技術システムの90%を自社開発する計画を発表し、統合農業技術への投資の拡大を反映しましたCNHの新戦略事業計画、製品リーダーシップの強化とマージン拡大を目指す、 investors.cnh.com">[2]。2025年2月、Deere & CompanyはExactEmergeおよびMaxEmerge 5e電動駆動技術を搭載した新しいプランターアップグレードオプションを発表しました。同社によると、ExactEmergeは時速10マイルまでの播種速度をサポートし、MaxEmerge 5eのターン補正は種子密度精度を最大20%改善できるとしています。このような開発は、正確な種子配置、作業効率、およびデジタル農場管理プラットフォームとの互換性を組み合わせた技術的に高度な播種システムへの需要を支えています。
制約影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い初期資本コストと資金調達障壁 | -1% | グローバル、特にインド、中国、南アフリカ、および南米の一部で深刻 | 中期(2〜4年) |
| オペレーター訓練とサービスインフラのギャップ | -0.8% | アジア太平洋地域、中東・アフリカ、および新興南米市場 | 長期(4年以上) |
| 残渣詰まりと種子・土壌接触の変動性 | -0.7% | アジア太平洋地域および南米 | 長期(4年以上) |
| 多湿地域における過剰水分と低温土壌のペナルティ | -0.5% | 北ヨーロッパ、カナダの一部、日本、および韓国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期資本コストと資金調達障壁
高い機械コストと手頃な資金調達へのアクセス制限は、特に発展途上経済の中小規模農家において、ノーティル・シーダー市場での採用を制約する可能性があります。完全なノーティル播種システムには、重負荷オープナーバー、エアカート、残渣管理コンポーネント、および精密制御電子機器が必要な場合があり、大型機械には高馬力トラクターも必要になる場合があります。2025年7月、KUHNはMEGANT 802 Rシードドリルに対して最低200馬力のトラクター要件を指定し、大容量播種機械に伴う動力および機械投資を示しました。この財政的障壁は、2025年に「Discover Internet of Things」に掲載された研究が、インドの農業者の85%以上が小規模または限界農地を経営しており、高価な機械への投資能力が限られている可能性があると指摘したインドで特に関連性が高いですカスタム雇用センター(CHC)におけるリアルタイム監視の必要性、 link.springer.com ">[3]。カスタム雇用サービスは個人所有の必要性を軽減できますが、アクセスは適切な機械の利用可能性、手頃な価格、および地理的範囲に依存します。その結果、高い初期投資、トラクター要件、および資金調達制約は、購入を遅らせたり、採用を大規模農家や確立されたサービスプロバイダーに限定したりする可能性があります。
オペレーター訓練とサービスインフラのギャップ
限られたオペレーター訓練と不十分なアフターセールスサポートは、特に新興農業市場において、ノーティル・シーダーの採用と効果的な使用を制約する可能性があります。機械性能は、適切なオープナーの選択、播種深度の設定、作物残渣の管理、および地域の土壌・作物条件に応じた種子・肥料供給のャリブレーションに依存します。乾燥地域国際農業研究センター(ICARDA)によると、2025年のモロッコにおけるノーティル・シーダー採用評価では、限られたディーラーネットワーク、スペアパーツの入手可能性、キャリブレーションサポート、および請負業者サービスが保全農業の拡大に対する障壁として特定されました。この評価では、小規模農家向けの地域に適した機械と信頼性の高い技術サポートの必要性も強調されました。訓練を受けたオペレーターとアクセス可能なメンテナンスサービスがなければ、不適切な設定や機械のダウンタイムが播種の一貫性を低下させ、カスタム雇用作業の経済性を損なう可能性があります。その結果、技術訓練、ディーラーカバレッジ、および修理インフラのギャップは、特に農業者が共有機械や外部サービスプロバイダーに依存している地域において、ノーティル・シーダーの採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ドリル・シーダーがリードし、コンビネーション・シーダーが台頭ドリル・シーダーは2026年のノーティル・シーダー市場シェアの46.0%を占め、最大の製品セグメントとなりました。その主導的地位は、一貫した種子配置と大規模圃場の効率的なカバレッジが不可欠な広大な穀物・油糧種子生産での広範な使用によって支えられています。大容量ドリルおよびエアシーダーシステムにより、農業者は最小限の土壌撹乱で広大な農地に作物を定植することができます。大型エアカートとの互換性、確立されたディーラーネットワーク、およびオペレーターの習熟度は、北米、ヨーロッパ、およびオーストラリアの商業穀物農家での採用をさらに支えています。これらの利点は、大規模不耕起作業全体で信頼性の高い性能を求める農業者の間でドリル・シーダーへの需要を持続させています。
コンビネーション・シーダーは最も成長が速い製品セグメントとなり、2027年から2032年にかけてCAGR 8.4%で拡大すると予測されています。これらの機械は播種と肥料施用および残渣管理などの作業を統合し、農業者が圃場作業回数、労働需要、および作業時間を削減するのに役立ちます。2025年に「Sustainability」に掲載されたレビューは、作物残渣を除去し、溝を開け、一回の作業で種子を播種する統合植付けシステムを検討し、アジアの残渣集約型および二期作システムへの関連性を強調しました。プランター・シーダーも、正確な種子間隔と密度管理を必要とするトウモロコシ、大豆、ヒマワリなどの作物にとって引き続き重要です。農業者が作業効率を改善し、様々な圃場条件のもとで作物残渣を管理しようとするにつれ、コンビネーション・シーダーは複数の定植作業を統合する能力を通じて採用を拡大する位置にあります。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
オープナー設計別:
シングルディスク・オープナーがリードし、特殊設計が台頭シングルディスクオープナーは2026年のノーティル・シーダー市場シェアの43.0%を占め、オープナー設計別で最大のセグメントとなりました。その採用は、作物残渣を切断し、土壌撹乱を最小限に抑えながら狭い播種溝を形成する能力によって支えられています。これらの特性は、農業者が様々な残渣レベルの大規模圃場全体で効率的な播種を求める北米およびオーストラリアの広大な農業システムに適しています。ダブルディスク・オープナーは、一貫した溝を形成し正確な種子配置をサポートできるため、トウモロコシおよび大豆生産に引き続き関連性があります。一方、タインおよびホーオープナーは、土壌貫入と残渣処理が機械選択に影響する条件で使用されます。シングルディスクシステムの継続的な使用は、保全志向の作物定植への適合性と商業穀物生産者の間での確立された採用を反映しています。
クロススロットおよび特殊オープナーは最も成長が速いセグメントとなり、2027年から2032年にかけてCAGR 8.1%で拡大すると予測されています。これらの設計は、システム構成に応じて、一回の作業内で正確な種子配置と種子・肥料の分離供給をサポートすることができます。このような機能は、農業者が圃場作業回数を増やすことなく養分配置を改善しようとする残渣集約型圃場および二期作システムに関連しています。2025年に「Results in Engineering」に掲載された空気圧式種子計量装置を検討したレビューでは、レビューされた工学研究の86%が空気真空システムに焦点を当てており、精密種子計量への継続的な研究関心を反映していることが判明しました。特殊オープナーシステムは、困難な残渣および土壌条件のもとで精密な定植を求める農業者の間で採用を拡大する可能性があります。
播種メカニズム別:
空気圧式計量がリードし、真空精密計量が台頭空気圧式計量は2026年のノーティル・シーダー市場シェアの58.0%を占め、播種メカニズム別で最大のセグメントとなりました。その主導的地位は、中央計量ユニットから広幅ツールバー全体の複数のオープナーへ気流を通じて種子を分配する大容量播種システムへの適合性を反映しています。大型エアカートとの互換性と異なる種子タイプおよび播種量を処理する能力は、北米、オーストラリア、および南米の広大な穀物生産での使用を支えています。空気圧式システムはまた、広大な圃場全体での大量種子分配を可能にし、作業能力を優先する大規模商業農家に適しています。機械式計量は、よりシンプルな機械構成、簡単なキャリブレーション、および低い機械コストが重要な考慮事項である場合に引き続き関連性があります。
真空精密計量は最も成長が速いセグメントとなり、2027年から2032年にかけてCAGR 8.7%で拡大すると予測されています。これらのシステムは制御された気流を使用して種子を単粒化し、トウモロコシ、大豆、および選択された油糧種子などの作物でより一貫した間隔と密度管理をサポートします。2025年に「Results in Engineering」に掲載された空気圧式種子計量技術を検討したレビューでは、計量精度を改善し異なる種子特性に対応するうえでの空気真空システムの役割が強調されました。精密計量は、高い作業速度を維持しながら均一な作物定植を求める農業者にとって特に価値があります。農場が正確な種子配置と種子投入の効率的な使用をより重視するにつれ、真空ベースのシステムは対応する精密播種用途での採用を大する位置にあります。
作物タイプ別:
穀物・穀類がリードし、カバークロップおよび飼料作物が最速成長穀物・穀類は2026年のノーティル・シーダー市場シェアの58.0%を占め、最大の作物タイプセグメントとなりました。需要は、北米グレートプレーンズ、インド・ガンジス平原、およびブラジルのセラードを含む主要生産地域での広範な小麦、米、およびトウモロコシ栽培によって支えられています。これらの作物に関連する大規模農地は、不耕起機械を選択する際に圃場能力、信頼性の高い種子配置、および適時の作物定植を重要な考慮事項にしています。油糧種子、特に大豆とキャノーラも、直接播種が北米および南米の保全志向の生産システムで広く使用されているため、需要に大きく貢献しています。豆類は別の用途を表しており、カナダ、インド、およびオーストラリアの農業者が土壌保全と作業効率を支援するために低減耕起定植農法を使用しています。穀物・穀類生産の規模は、大容量ノーティル・シーダーへの需要を引き続き支えています。
カバークロップおよび飼料作物は最も成長が速い作物タイプセグメントとなり、2027年から2032年にかけてCAGR 8.6%で拡大すると予測されています。これらの作物への関心は、土壌健全性の目標、侵食防止、および商業作物サイクル間でのカバークロップの使用によって支えられています。米国では、天然資源保全局が環境品質インセンティブプログラムなどのプログラムを通じて保全農法を推進しており、適格なカバークロップおよび土壌管理農法に対して財政的・技術的支援を提供することができます。異なる残渣および水分条件でのカバークロップおよび飼料作物の定植は、様々な播種期間にわたって作業できる適応性の高いシーダーの必要性も高めています。これらの用途は、主要な穀物・油糧種子作物の定植を超えてノーティル機械の役割を広げています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米はノーティル・シーダー市場で最大の地域市場であり、2026年の市場シェアの29.0%を占めました。需要は、広範な穀物・油糧種子栽培、確立された保全農業農法、および大容量播種機械への投資によって支えられています。大規模商業農家は、広い圃場カバレッジ、正確な種子配置、およびガイダンスシステムやセクション制御などの精密技術との互換性を提供する機械を優先します。既存のプランターおよびドリルフリートへのアップグレードにより、農業者はすべての機械を交換することなく作業精度を改善することもできます。確立されたディーラーネットワークと機械サービスインフラは、米国およびカナダの主要穀物生産地域全体での採用をさらに支えています。
アジア太平洋地域は最も成長が速い地域市場となり、2027年から2032年にかけてCAGR 7.2%で拡大すると予測されています。需要は、インドおよび地域の他の地域における集約的な稲麦作付けシステムでの保全農業イニシアチブと残渣管理件によって支えられています。2025年に「Frontiers in Sustainable Food Systems」に掲載された西部インド・ガンジス平原での15年間の圃場実験に基づく研究では、長期保全農業農法が従来のシステムと比較してエネルギー利用効率を32〜38%改善したことが判明しました。この研究では、残渣保持と組み合わせたゼロ耕起農法がエネルギー投入量と温室効果ガス排出量を削減したことも判明しました。これらの知見は、集約的農業システムにおける保全志向の作物定植の潜在的な利点を示しています。インドでは、ハッピーシーダーおよびスーパーシーダー技術により、稲残渣への小麦播種が可能となり、残渣焼却を削減し作物間の間隔を短縮する取り組みを支援しています。地域全体での採用は、適切な機械、オペレーター訓練、および所有またはカスタム雇用サービスを通じた機械へのアクセスに依存します。
ヨーロッパの市場は、特にドイツ、フランス、および英国などの主要農業経済において、土壌保全、低減耕起、および精密農業への関心によって支えられています。南米では、ブラジルとアルゼンチンが大規模穀物生産と確立された不耕起農法に支えられた直接播種システムの重要な市場となっています。2025年に「Advances in Agronomy」に掲載された章では、ブラジルの不耕起システムの50年以上にわたる発展が記録され、その拡大における農業者、農業企業、および研究機関の役割が強調されました。アフリカおよび西アジアでは、需要の可能性は土壌水分保全、侵食管理、および変動する降雨条件のもとでの作物定植改善の取り組みに関連しています。ただし、これらの地域での採用は、限られた機械化、資金調達、機械の入手可能性、および訓練を受けたオペレーターとメンテナンスサービスへのアクセスによって制約される可能性があります。
競合環境
市場集中度
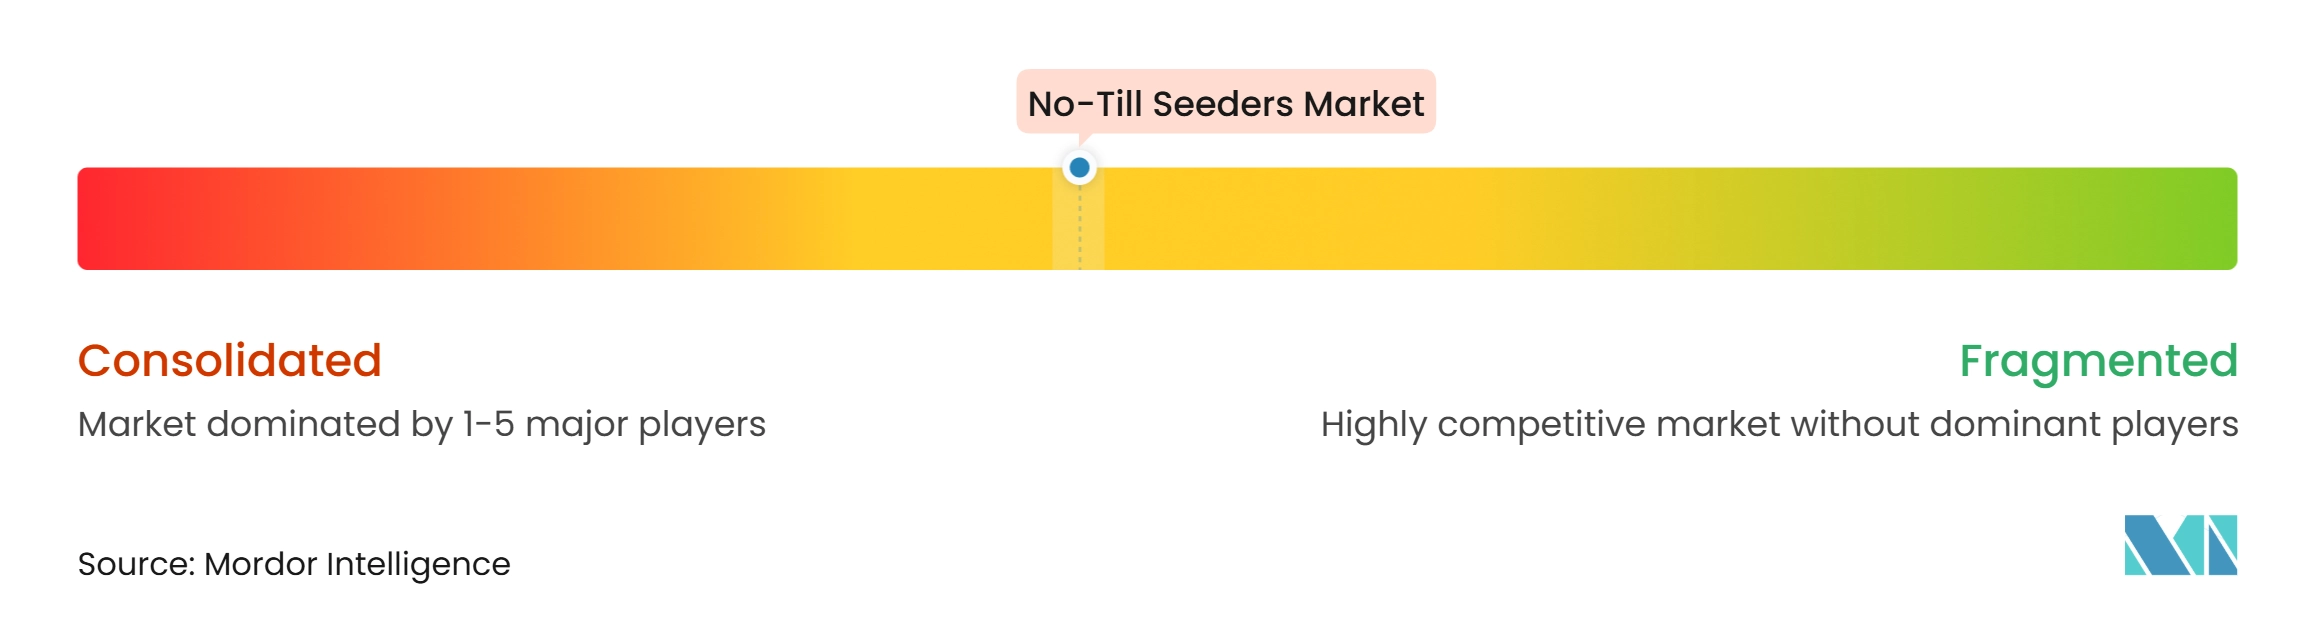
ノーティル・シーダー市場は2026年に中程度の集中度を示しており、Deere & Company、CNH Industrial N.V.、Great Plains Manufacturing, Inc. (Kubota Corporation)、Bourgault Industries Ltd. (Linamar Corporation)、およびVäderstad ABが5大主要プレイヤーとして特定されました。これらの競合ポジションは、幅広い播種機械ポートフォリオ、確立されたディーラーネットワーク、および大規模穀物・油糧種子農家へのサービス経験によって支えられています。Deere & Companyは精密対応植付け機械とレトロフィットオプションを通じて競合し、CNH Industrial N.V.はCase IHおよびNew Hollandブランドを通じて農業者にサービスを提供しています。BourgaultとVäderstadは、大容量エアシーダーや残渣管理および低減耕起作業向けに設計された機械を含む特殊播種システムに注力しています。Great Plains Manufacturing, Inc.は様々なドリルと保全志向の播種機械を追加しています。この構造により、主要メーカーは機械性能、精密技術、ディーラーサポート、および異なる農場規模と作付けシステムに合わせた構成を通じて競合することができます。
製品開発と戦略的パートナーシップが競合差別化をますます形成しています。2026年8月、Bourgault Industriesは、BourgaultがCase IHおよびNew Hollandネットワークを通じて共同ブランドの播種ソリューションを供給するCNHとの戦略的提携を発表し、その播種技術のリーチを拡大しました。2026年1月、BourgaultはBourgault Intelligent Controlシステムのアップデートを導入し、PLDX ParaLink Dual XtremeオープナーおよびエアシーダーCDi50を発売し、改善された深度制御、作業柔軟性、および播種生産性を目指しました。2025年5月、CNH Industrialは、2030年までに農業部門の純売上高に占める精密技術売上高をほぼ倍増させ、精密技術システムの90%を自社開発する計画を概説しました。Deere & Companyも2025年2月に新しいプランターアップグレードオプションを発表し、農業者が互換性のある既存機械に電動駆動植付け技術を追加できるようにしました。これらの動向は、メーカーが製品革新、デジタル統合、レトロフィットソリューション、およびより広い流通ネットワークを組み合わせて顧客価値を改善し市場ポジションを強化する方法を示しています。
長期的な競合ポジショニングは、異なる土壌条件、残渣レベル、作物タイプ、および作業規模全体で信頼性の高い播種性能を提供することに依存しています。確立されたメーカーは、ディーラーカバレッジ、スペアパーツの入手可能性、およびガイダンス、計量、機械制御技術を機械に統合する能力から恩恵を受けています。SeedMaster Manufacturing Ltd.、Morris Equipment Ltd.、Semeato S/A、およびBEDNAR FMT s.r.o.を含む地域専門メーカーは、特殊な製品構成と地域化された顧客サポートを通じて競合しています。モジュール式機械、適応性の高いオープナーシステム、および小規模農家とカスタム雇用オペレーター向けのコスト効率の高いソリューションを提供するメーカーには機会が残っています。同時に、限られたサービスカバレッジ、高い機械コスト、および不十分な技術サポートは、新興市場での採用を弱める可能性があります。その結果、ノーティル・シーダー市場での競合成功は、機械能力や製品の幅だけに依存するのではなく、耐久性のある機械、農学的適合性、精密機能、アクセス可能なメンテナンス、および効果的なディーラーサポートを組み合わせることに依存しています。
ノーティル・シーダー産業リーダー
-
Deere & Company
-
CNH Industrial N.V.
-
Great Plains Manufacturing, Inc. (Kubota Corporation)
-
Bourgault Industries Ltd. (Linamar Corporation)
-
Väderstad AB
- 注:主要企業の掲載順は順位を示すものではありません。
ノーティル・シーダー市場 このレポートでカバーされる企業
- Deere & Company
- CNH Industrial N.V.
- Great Plains Manufacturing, Inc. (Kubota Corporation)
- Väderstad AB
- Bourgault Industries Ltd. (Linamar Corporation)
- HORSCH Maschinen GmbH
- KUHN S.A. (Bucher Industries AG)
- SeedMaster Manufacturing Ltd.
- Morris Equipment Ltd. (Superior Farms Equipment Ltd.)
- Semeato S/A Indústria e Comércio
- BEDNAR FMT s.r.o.
- Landoll Company, LLC
- AMAZONEN-WERKE H. Dreyer SE & Co. KG
- LEMKEN GmbH & Co. KG
- Kverneland AS (Kubota Corporation)
最近の産業開発事情 ノーティル・シーダー市場
- 2026年8月:Linamar Corporationの子会社であるBourgault Industries Ltd.は、CNH Industrial N.V.との戦略的商業提携を発表しました。この合意のもと、BourgaultはCase IHおよびNew Hollandディーラーネットワークを通じて共同ブランドの播種機械を供給し、北米、オーストラリア、およびその他の国際市場全体でその播種技術へのアクセスを拡大します。
- 2026年6月:SeedMaster Manufacturing Ltd.は、カナダのサスカチュワン州エメラルドパークにある製造施設の大規模拡張を開始しました。この拡張には、赤外線技術を使用した新しい自動塗装ラインと、レーザーおよびプラズマ切断を組み合わせた金属加工システムが含まれました。この投資は、精密播種機械メーカーの製造能力を強化します。
- 2026年1月:Bourgault Industries Ltd.は、わだち、洗掘、および起伏のある圃場を含む不均一な地形全体での種子深度の一貫性を改善するように設計された特許取得済みのデュアルナイフオープナーであるPLDX(ParaLink Dual Xtreme)オープナーを発表しました。この設計は、正確な種子・肥料配置をサポートするために1:1の深度制御比と調整可能なナイフ間隔を組み込んでいます。
- 2026年1月:Bourgault Industries Ltd.は、大規模農業経営向けに設計された50フィートのエアシーダーCDi50を発売しました。この機械は、合計450ブッシェルの容量を持つ2つの搭載タンク、設定可能なオープナーオプション、および複数の条間隔の選択肢を備えています。
グローバル・ノーティル・シーダー市場レポートの範囲
ノーティル・シーダー市場には、不耕起ドリル、エアシーダー、および関連する種子計量・オープナーシステムを含む、最小限の土壌撹乱で未耕起土壌に直接種子を播種するように設計された機械が含まれます。直接播種向けに設計されていない従来のシードドリルおよび耕起機械は除外されます。
ノーティル・シーダー市場レポートは、製品タイプ別(ドリル・シーダー、プランター・シーダー、コンビネーション・シーダー)、オープナー設計別(シングルディスク・オープナー、ダブルディスク・オープナー、タインおよびホーオープナー、クロススロットおよび特殊オープナー)、播種メカニズム別(機械式計量、空気圧式計量、真空精密計量)、作物タイプ別(穀物・穀類、油糧種子、豆類、カバークロップおよび飼料作物)、地域別(北米、南米、アフリカ、アジア太平洋地域、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ドリル・シーダー |
| プランター・シーダー |
| コンビネーション・シーダー |
| シングルディスク・オープナー |
| ダブルディスク・オープナー |
| タインおよびホーオープナー |
| クロススロットおよび特殊オープナー |
| 機械式計量 |
| 空気圧式計量 |
| 真空精密計量 |
| 穀物・穀類 |
| 油糧種子 |
| 豆類 |
| カバークロップおよび飼料作物 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | アルゼンチン |
| ブラジル | |
| チリ | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| スペイン | |
| イタリア | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ケニア | |
| ナイジェリア | |
| アフリカその他 |
| 製品タイプ別 | ドリル・シーダー | |
| プランター・シーダー | ||
| コンビネーション・シーダー | ||
| オープナー設計別 | シングルディスク・オープナー | |
| ダブルディスク・オープナー | ||
| タインおよびホーオープナー | ||
| クロススロットおよび特殊オープナー | ||
| 播種メカニズム別 | 機械式計量 | |
| 空気圧式計量 | ||
| 真空精密計量 | ||
| 作物タイプ別 | 穀物・穀類 | |
| 油糧種子 | ||
| 豆類 | ||
| カバークロップおよび飼料作物 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | アルゼンチン | |
| ブラジル | ||
| チリ | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| シンガポール | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ケニア | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
ノーティル・シーダー市場の規模はどのくらいですか?
ノーティル・シーダー市場は2026年に1.11 ビリオン 米ドルと評価され、2027年の1.18 ビリオン 米ドルから2032年には1.56 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 5.74%で成長すると予測されています。
機械の広範な採用を制限するものは何ですか?
高い初期資本需要、限られた信用アクセス、オペレーター訓練要件、および不均一なサービスネットワークが主要な制約として残っています。
ノーティル・シーダー需要をリードする製品カテゴリーはどれですか?
ドリル・シーダーは2026年に46.0%のシェアを保持し、穀物・油糧種子の広大な農地生産での使用によって支えられています。
ノーティル・シーダーの採用を促進しているものは何ですか?
土壌水分保全、侵食防止、より少ない圃場作業回数、および播種期間の短縮が採用を支えています。