
Marktgröße und Marktanteil für No-Till-Sämaschinen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.18 Milliarden US-Dollar |
| Marktgröße (2032) | 1.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.74 % |
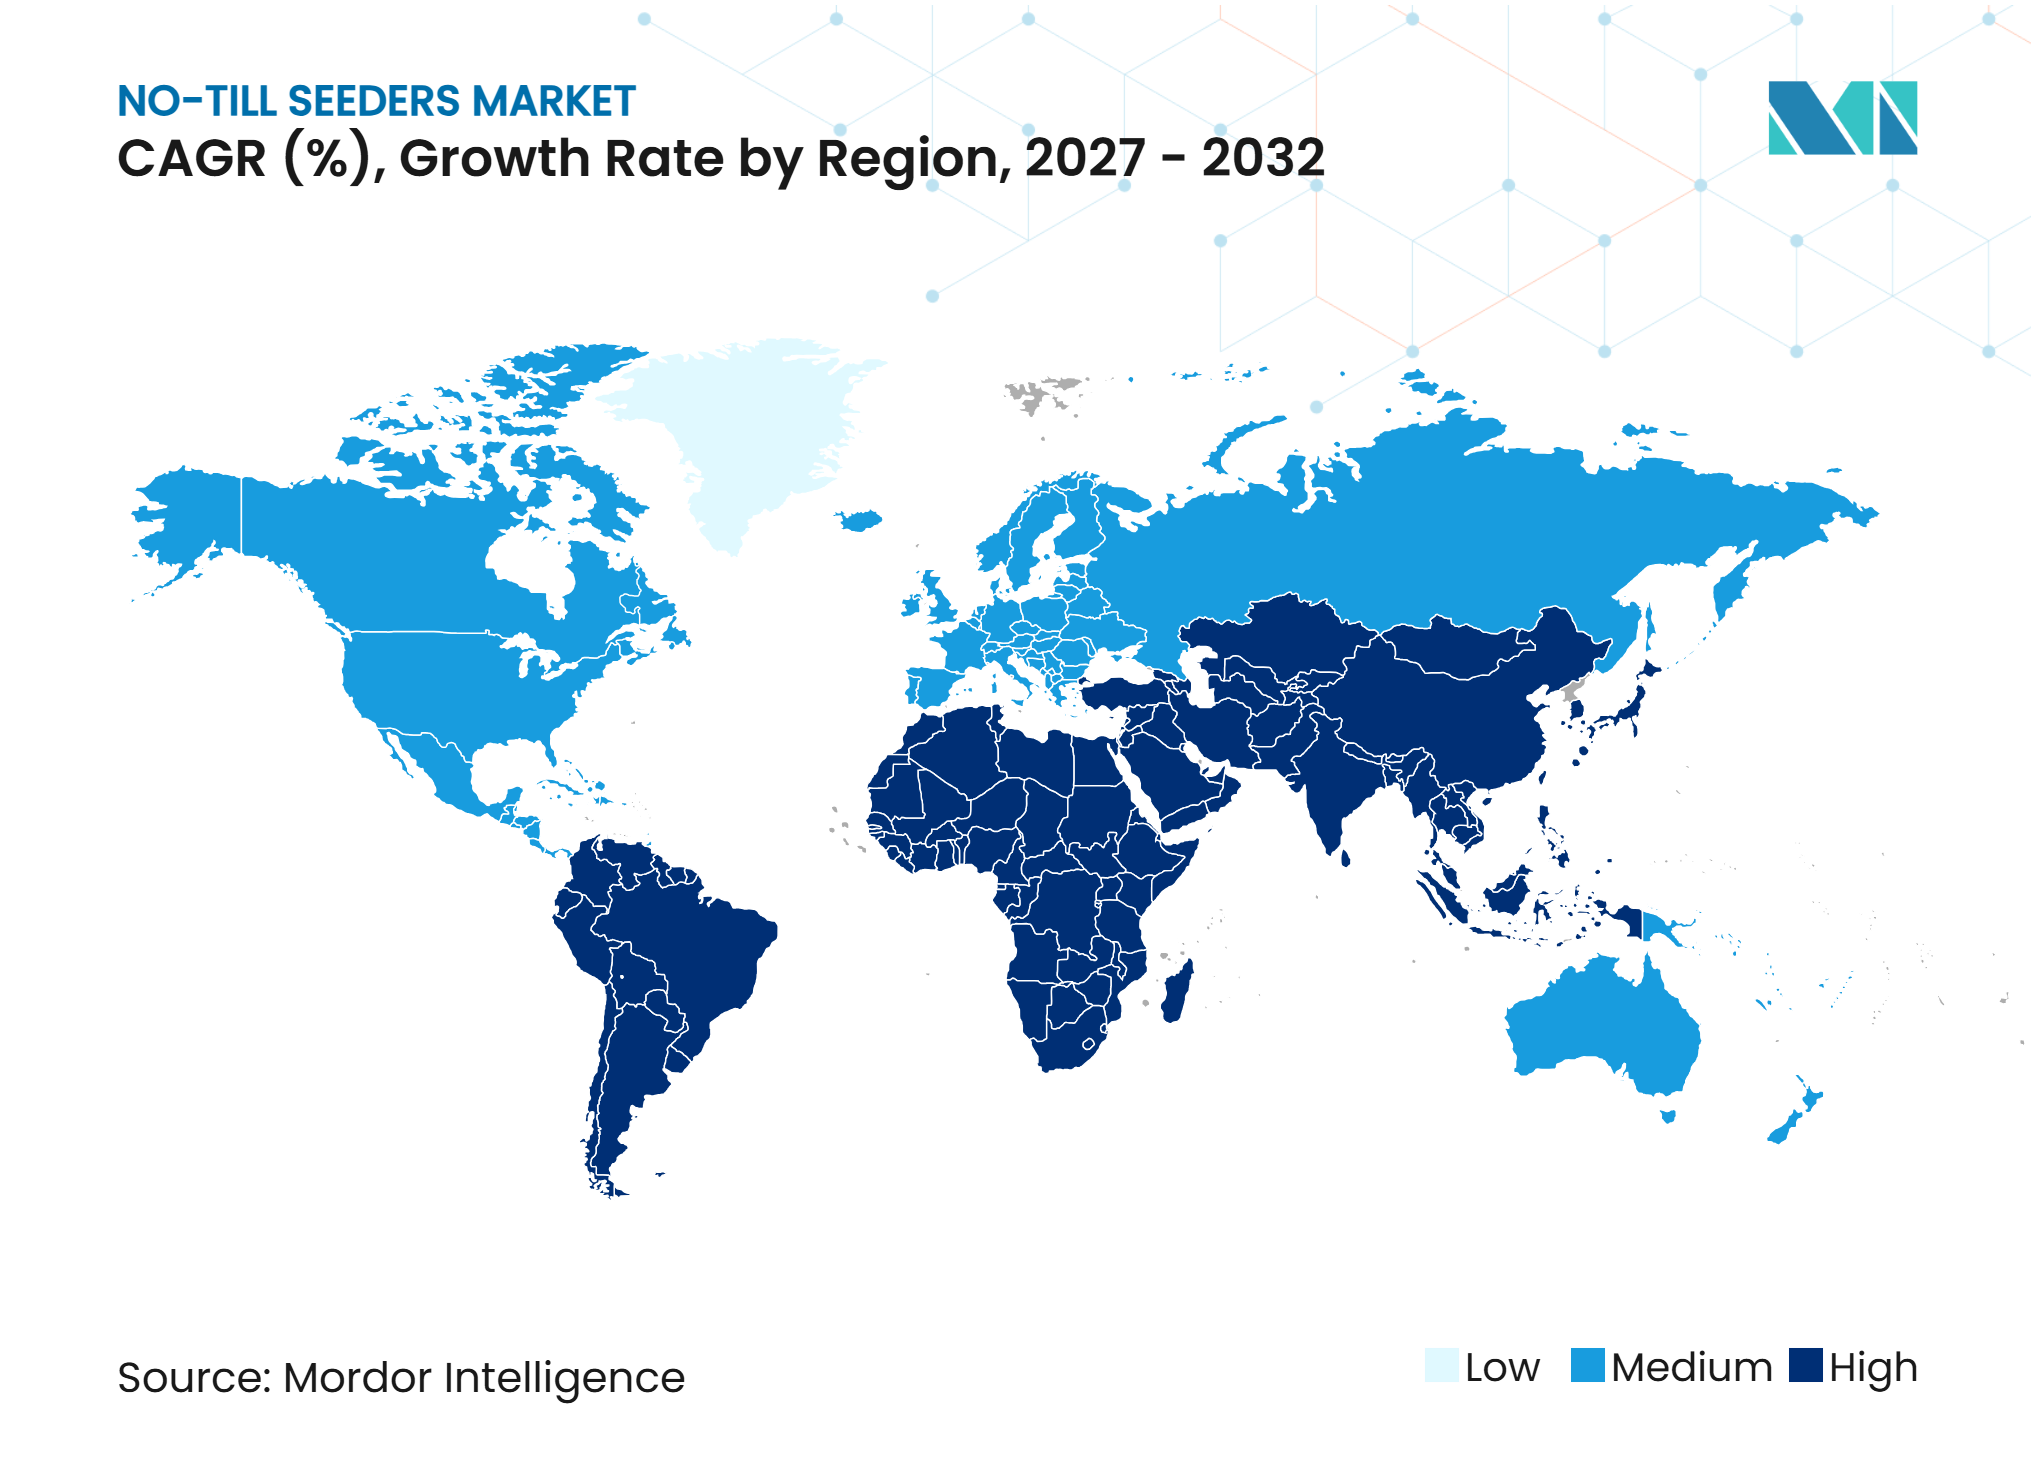
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für No-Till-Sämaschinen von Mordor Intelligence
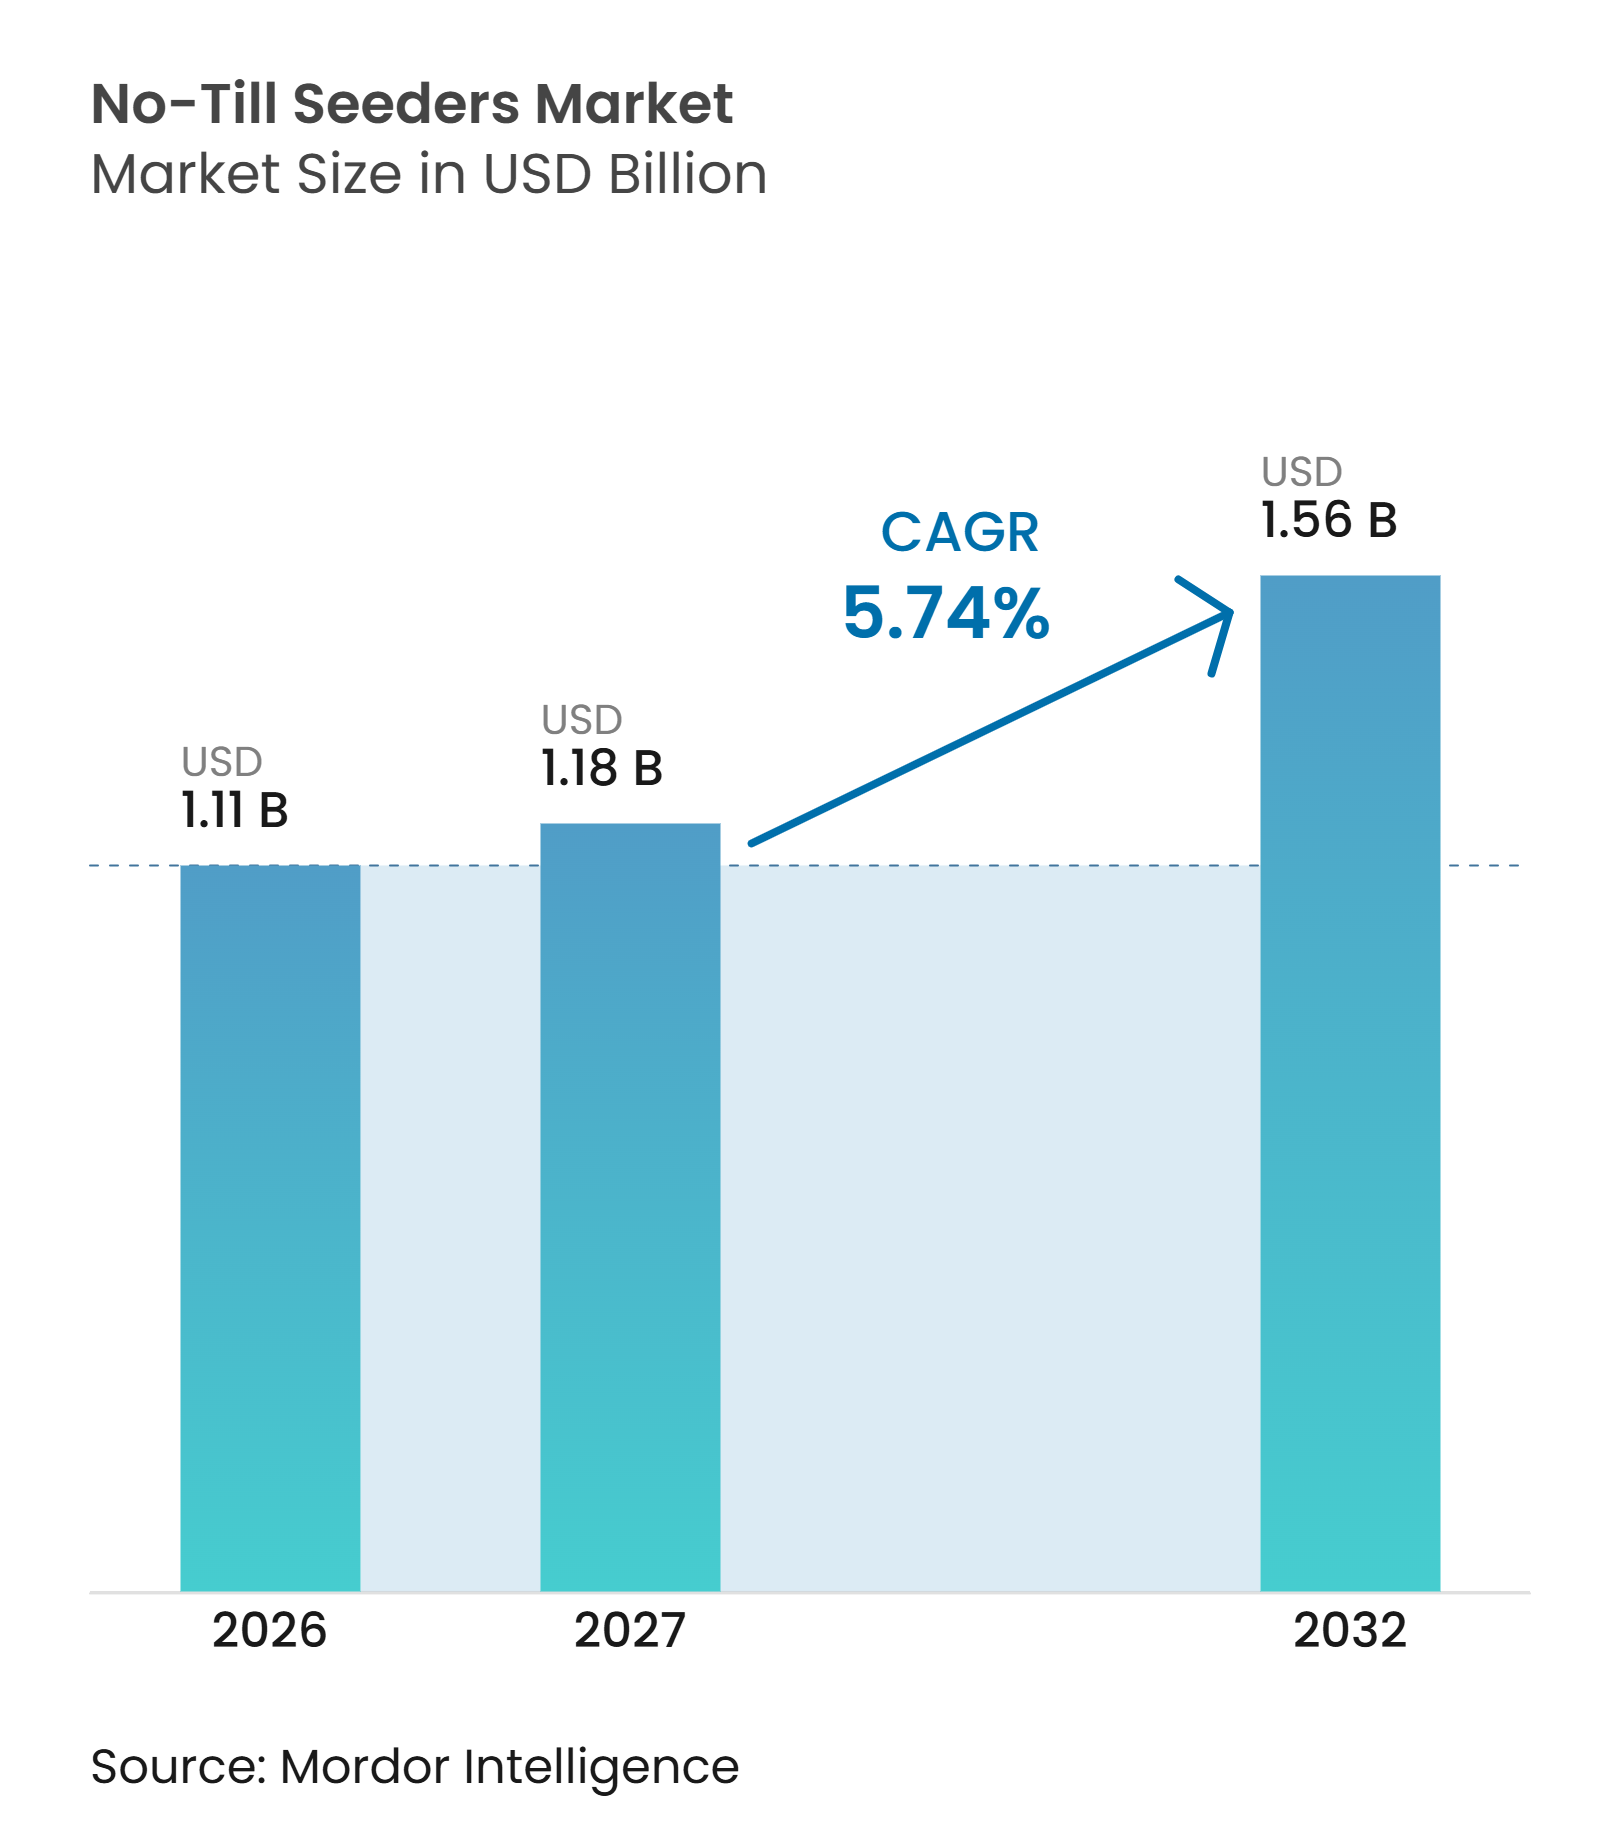
Der Markt für No-Till-Sämaschinen wurde im Jahr 2026 auf 1,11 Milliarden USD geschätzt und soll von 1,18 Milliarden USD im Jahr 2027 auf 1,56 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,74 % von 2027 bis 2032. Der Markt für No-Till-Sämaschinen wird durch Anforderungen an den Bodenschutz, steigende Betriebsmittelkosten und kürzere Pflanzfenster gestützt. Die Direktsaat reduziert Erosion, erhält die Bodenfeuchte und senkt den Energie- und Arbeitsbedarf je Hektar, was die Kaufentscheidungen der Landwirte bei Maschinen beeinflusst. Der Markt profitiert auch davon, wenn Landwirte Rückstandsmanagement, Düngeplatzierung und Aussaat in weniger Überfahrten kombinieren können, was die Gesamtbetriebskosten und die auf dem Feld verbrachte Zeit reduziert. Präzisionssteuerungen gewinnen zunehmend an Bedeutung, da sie die Platzierungsgenauigkeit verbessern und es Herstellern ermöglichen, Nachrüstoptionen statt vollständiger Maschinenerneuerungen anzubieten, was die Nutzungsdauer vorhandener Geräte verlängert. Hohe Anschaffungskosten und ungleichmäßige Serviceabdeckung bleiben wesentliche Einschränkungen für den Markt, insbesondere für kleinere Betriebe und landwirtschaftliche Entwicklungsregionen, in denen der Zugang zu Finanzierung und technischem Support begrenzt ist.
Wesentliche Erkenntnisse des Berichts
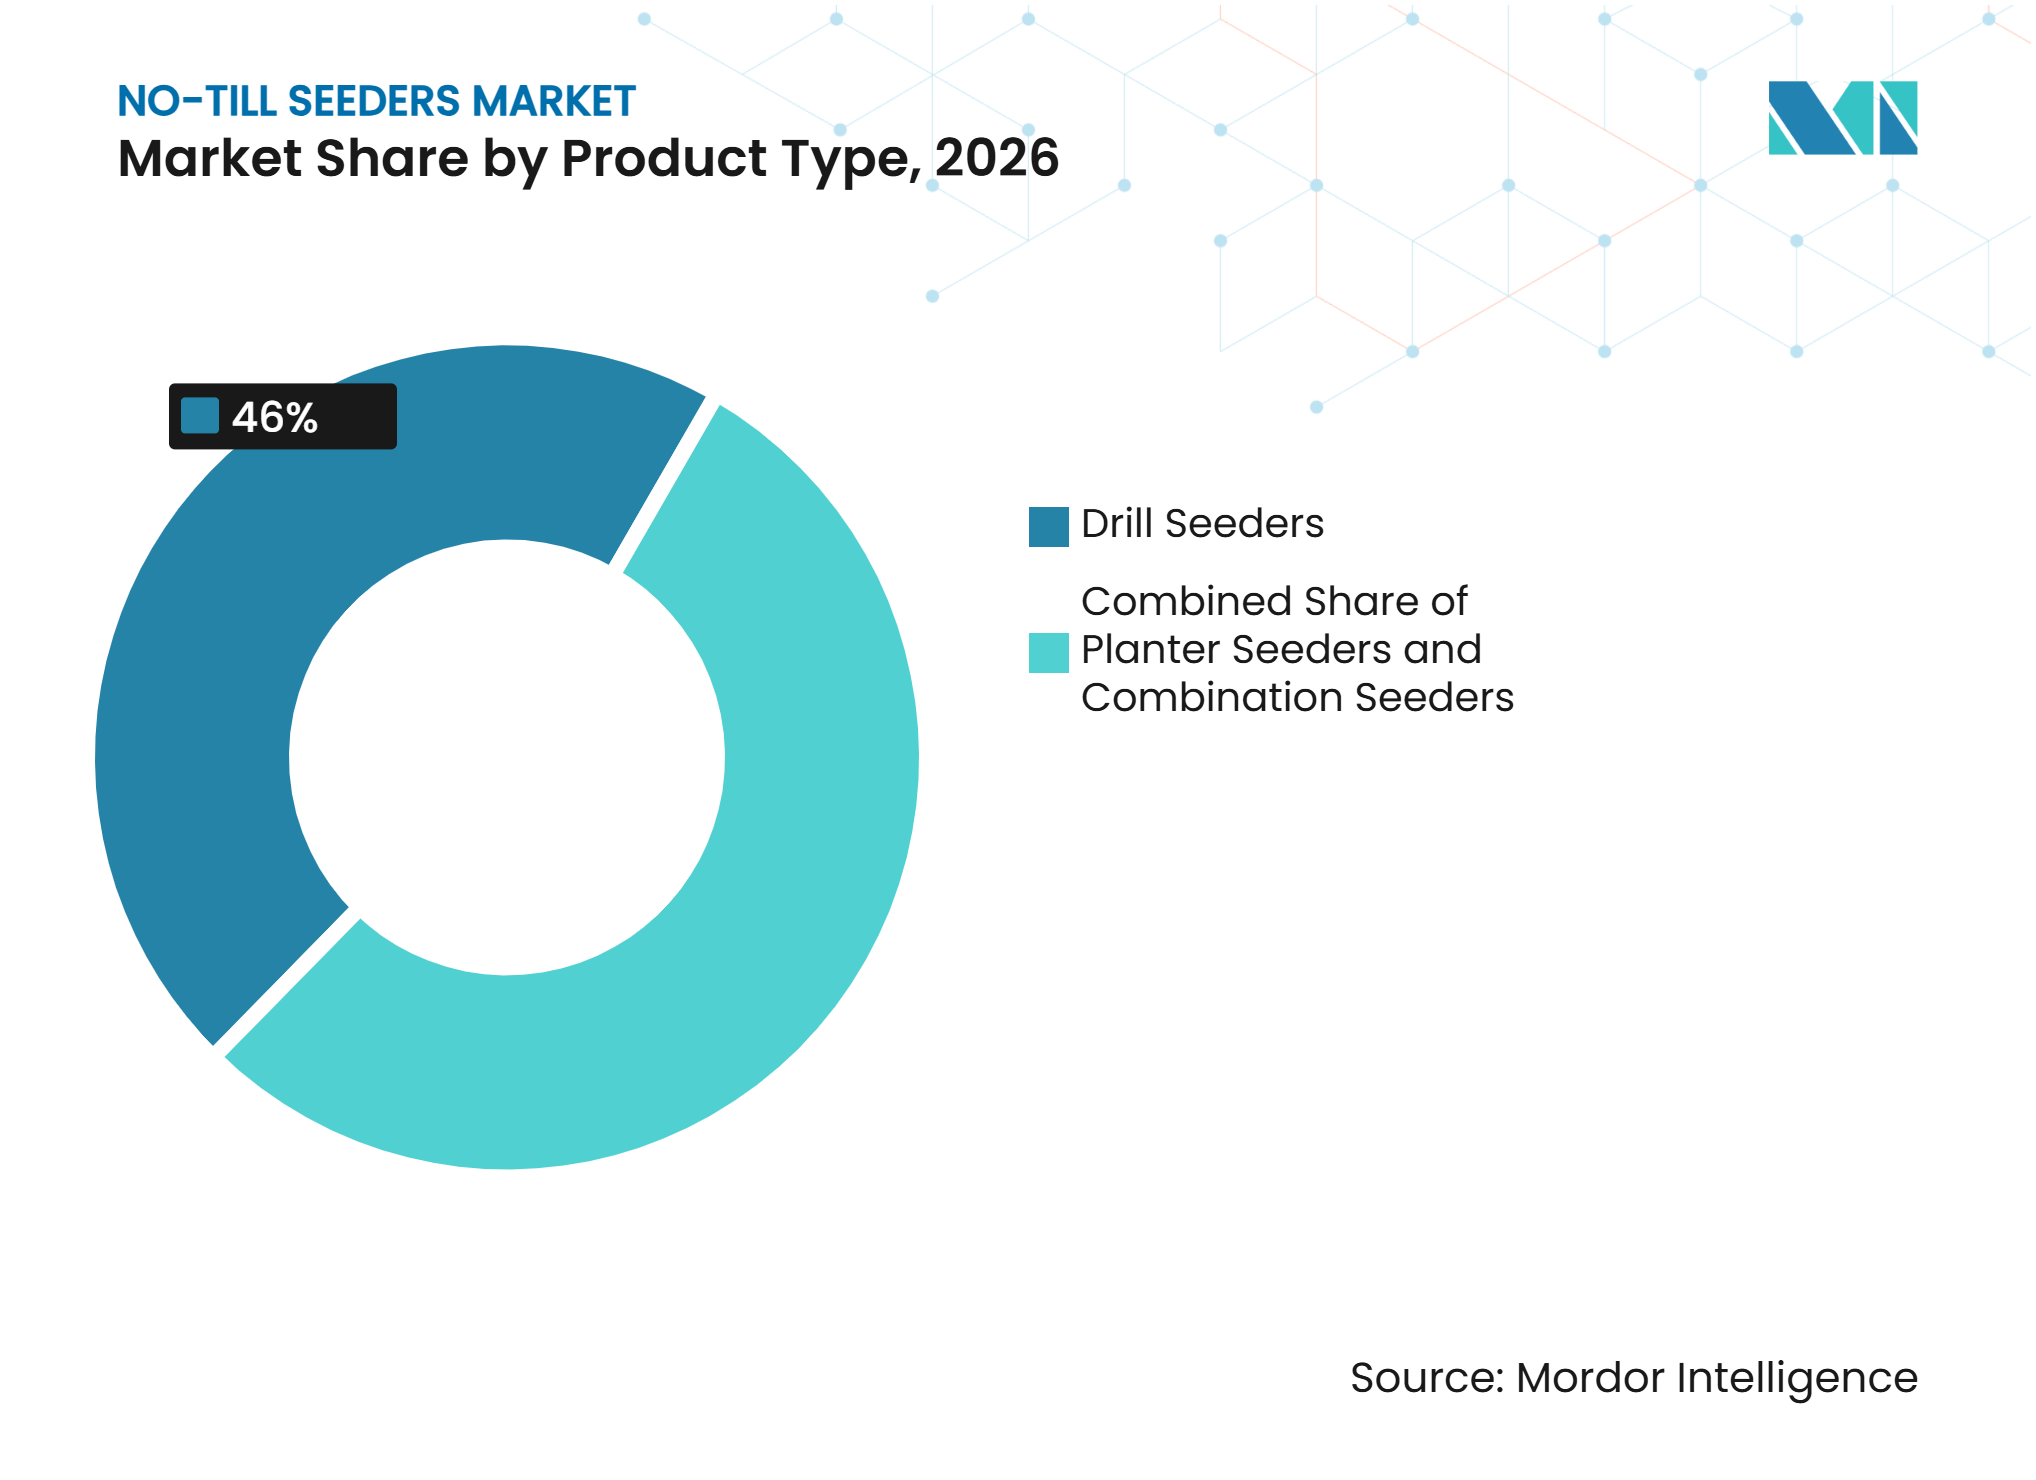
- Nach Produkt waren Drillsämaschinen das größte Segment und hielten im Jahr 2026 einen Marktanteil von 46,0 % am Markt für No-Till-Sämaschinen, während Kombisämaschinen das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 8,4 % expandieren werden.
- Nach Scharkonstruktion waren Einscheibenschare das größte Segment und hielten im Jahr 2026 einen Anteil von 43,0 % an der Marktgröße für No-Till-Sämaschinen, während Querschlitz- und Spezialscharformen das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 8,1 % expandieren werden.
- Nach Saatmechanismus war die pneumatische Dosierung das größte Segment und hielt im Jahr 2026 einen Marktanteil von 58,0 %, während die Vakuum-Präzisionsdosierung das am schnellsten wachsende Segment ist und zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 8,7 % expandieren wird.
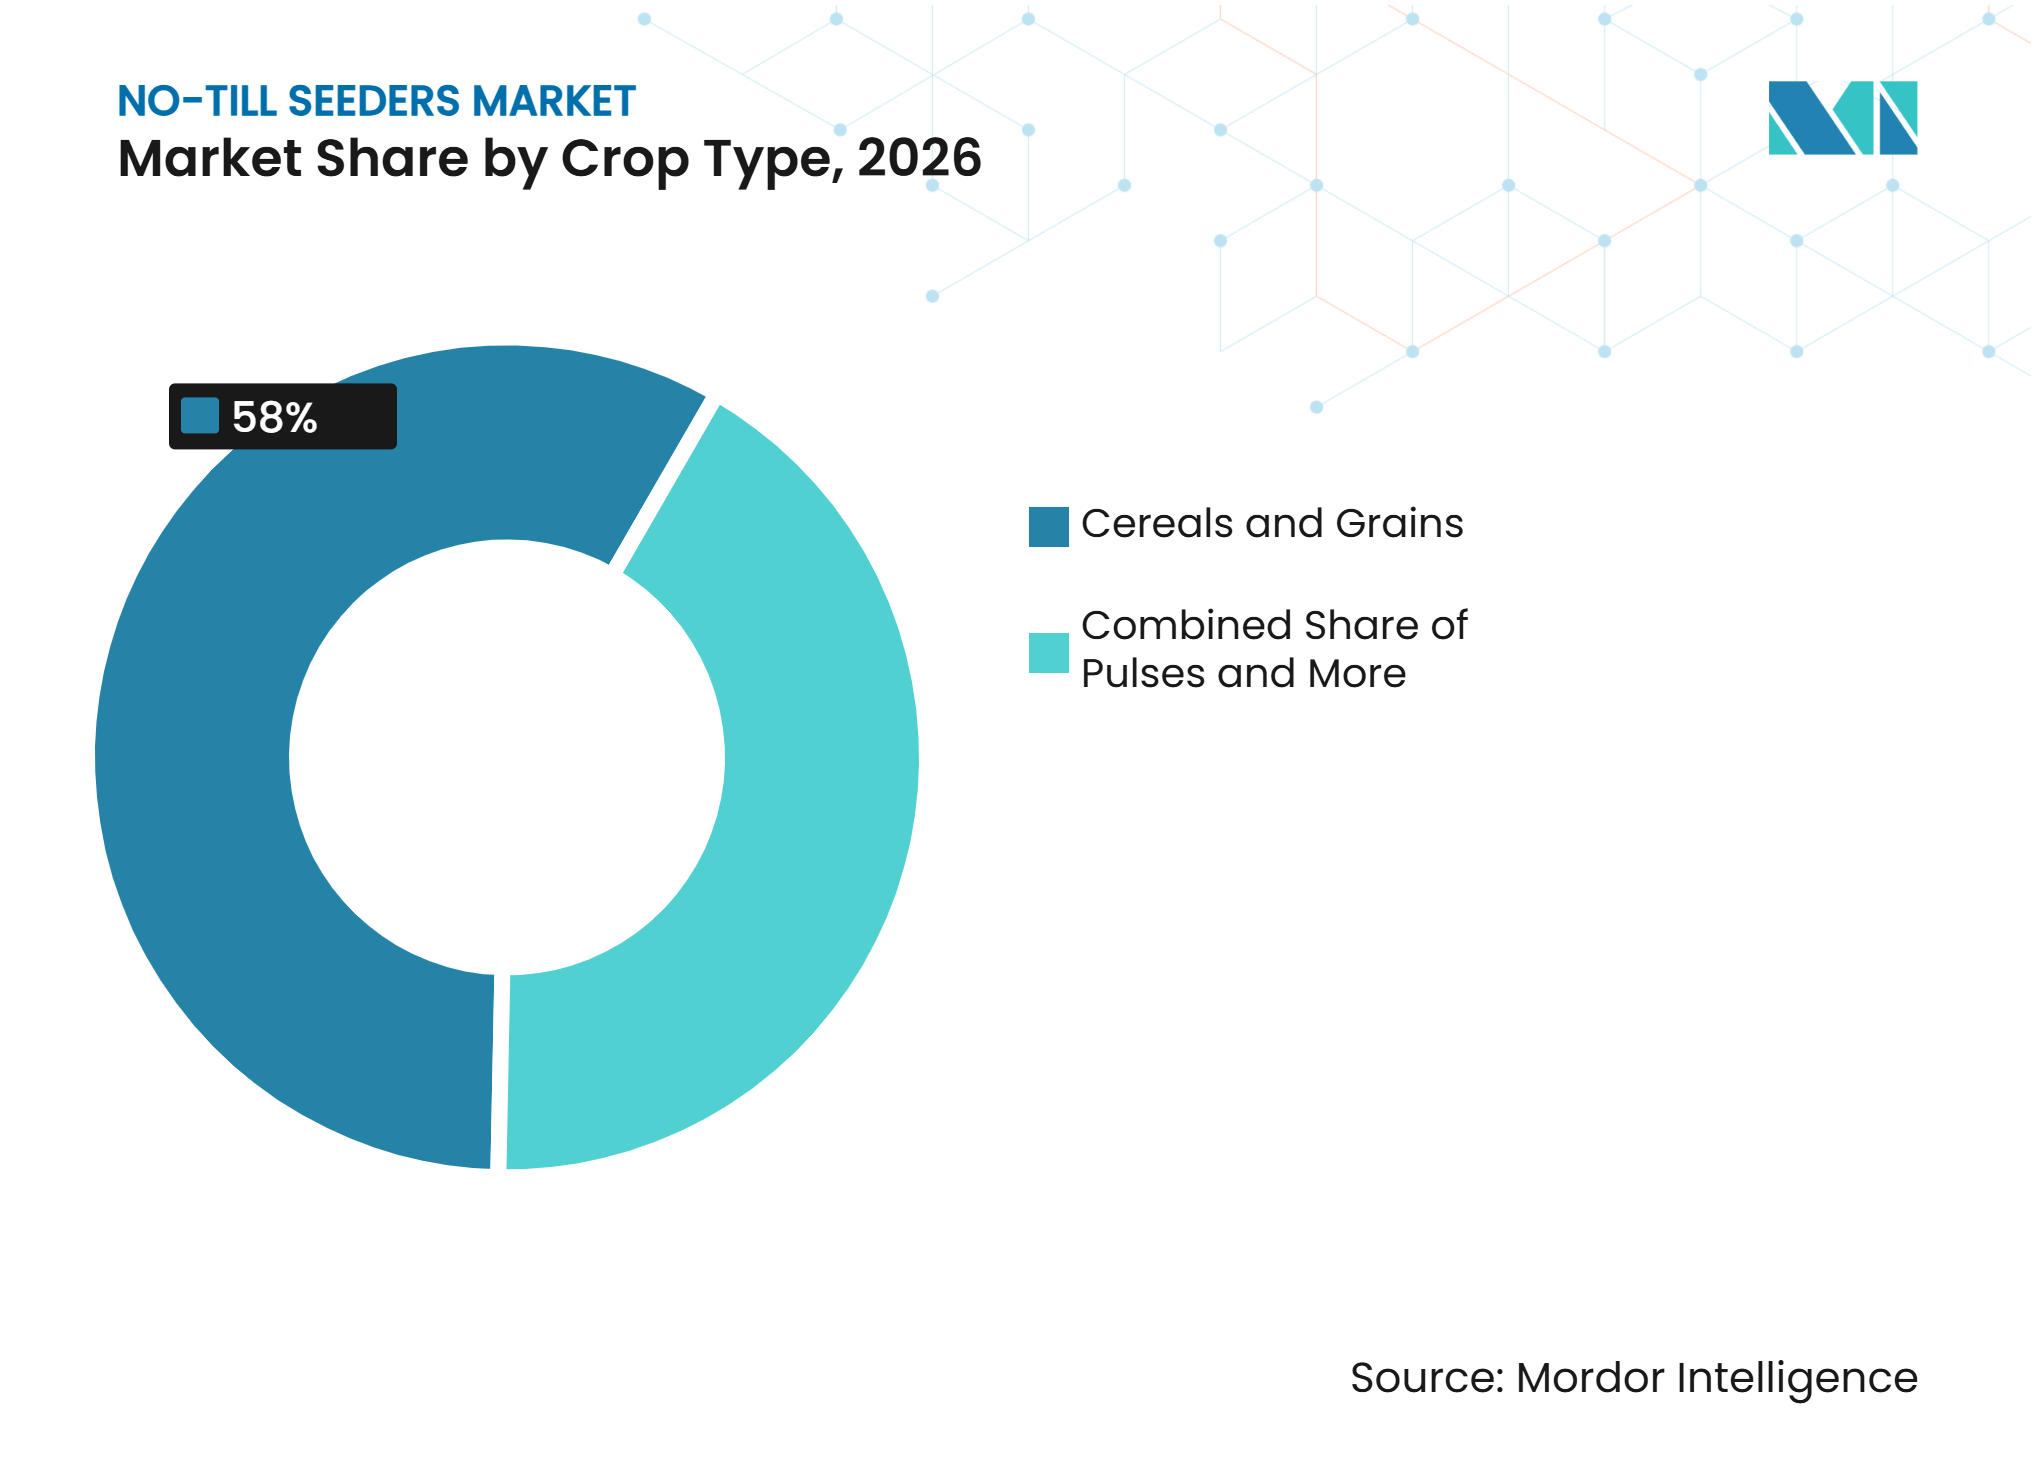
- Nach Kulturpflanzentyp waren Getreide und Körnerfrüchte das größte Segment und hielten im Jahr 2026 einen Marktanteil von 58,0 %, während Zwischenfrüchte und Futterpflanzen das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 8,6 % expandieren werden.
- Nach Geografie war Nordamerika die größte Region und hielt im Jahr 2026 einen Marktanteil von 29,0 %, während Asien-Pazifik die am schnellsten wachsende Region ist und zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 7,2 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Erhaltung der Bodenfeuchte und Erosionskontrolle | +1.4% | Global | Langfristig (≥ 4 Jahre) |
| Reduzierung von Kraftstoff, Arbeit und Überfahrten | +1.1% | Global, am ausgeprägtesten in Nordamerika und Südamerika | Mittelfristig (2–4 Jahre) |
| Naturschutzanreize und klimafreundliche Landwirtschaft | +0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Präzisionssaat und digitale Steuerungen | +1.2% | Nordamerika, Europa und frühe Wachstumsphasen in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Anpassung an hohe Ernterückstandsmengen in Doppelanbausystemen | +0.8% | Asien-Pazifik, mit Ausstrahlungseffekten auf Südamerika | Langfristig (≥ 4 Jahre) |
| Enge Pflanzfenster und klimatische Volatilität | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhaltung der Bodenfeuchte und Erosionskontrolle
Die Notwendigkeit, Bodenfeuchte zu erhalten und Erosion zu reduzieren, unterstützt die Verbreitung der No-Till-Landwirtschaft, insbesondere in Regionen, die Niederschlagsschwankungen, Trockenperioden und intensiven Niederschlägen ausgesetzt sind. Durch das direkte Einbringen von Saatgut in unbearbeiteten Boden und das Belassen von Ernterückständen auf der Oberfläche tragen No-Till-Praktiken dazu bei, Bodenstörungen zu begrenzen, Oberflächenabfluss zu reduzieren und den Oberboden vor Erosion zu schützen. Einer 2025 in Science of the Total Environment veröffentlichten Studie zufolge, die das Agricultural Policy/Environmental eXtender-Modell zur Bewertung des Bushy Creek Watershed in den Texas Blackland Prairies unter projizierten Klimaszenarien verwendete, wurde prognostiziert, dass No-Till-Management die jährliche Bodenverdunstung um 46–52 %, den Oberflächenabfluss um 27–33 % und die Bodenerosion um 55–59 % im Vergleich zur konventionellen Bodenbearbeitung reduziertEvaluating the potential of no-tillage in enhancing resilience of agricultural watersheds to extreme climatic conditions, pubmed.ncbi.nlm.nih.gov ">[1]. Diese Erkenntnisse unterstreichen das Potenzial von No-Till-Praktiken zur Verbesserung des Boden- und Wasserschutzes unter sich verändernden klimatischen Bedingungen. Infolgedessen haben Landwirte, die Bodenfeuchte erhalten, erosionsbedingte Verluste begrenzen und den Regenfeldbau aufrechterhalten möchten, einen Anreiz, No-Till-Systeme einzuführen, was die Nachfrage nach kompatiblen Saatmaschinen und verwandten Technologien stützt.
Reduzierung von Kraftstoff, Arbeit und Überfahrten
Die Notwendigkeit, den Kraftstoffverbrauch, den Arbeitsbedarf und die Feldeinsatzzeit zu reduzieren, stützt die Nachfrage im Markt für No-Till-Sämaschinen. Durch das direkte Einbringen von Saatgut in unbearbeiteten Boden entfallen oder reduzieren sich bei No-Till-Systemen konventionelle Bodenbearbeitungsvorgänge, was den Maschineneinsatz und den Energiebedarf für die Bestandesetablierung senkt. Einer 2025 in Frontiers in Sustainable Food Systems veröffentlichten Feldstudie zufolge reduzierten langfristige Nullbodenbearbeitungspraktiken in den Reis-Weizen-Systemen der Indo-Gangetischen Ebene den gesamten Energieeinsatz um 14–21 % im Vergleich zu konventionellen Etablierungssystemen. Die Studie verzeichnete den niedrigsten Gesamtenergieeinsatz von 47.110 Megajoule pro Hektar unter einem System mit direktgesätem Reis ohne Bodenbearbeitung und rückstandserhaltendem Weizen, verglichen mit 65.830 Megajoule pro Hektar unter konventionell gepuddletem und verpflanztem Reis sowie konventionell bearbeitetem Weizen. Diese Erkenntnisse belegen das Potenzial integrierter Nullbodenbearbeitungspraktiken zur Verbesserung der Energieeffizienz durch Reduzierung der Bodenvorbereitung und damit verbundener Feldoperationen. Infolgedessen haben Landwirte und Lohnunternehmer, die den Kraftstoffverbrauch senken, den Arbeitsbedarf reduzieren und die Aussaat innerhalb kürzerer Pflanzfenster abschließen möchten, einen Anreiz, No-Till-Sämaschinen einzusetzen, insbesondere in großflächigen und mechanisierten Landwirtschaftsbetrieben.
Naturschutzanreize und klimafreundliche Landwirtschaft
Staatliche Unterstützung für Naturschutzpraktiken und aufkommende Rahmenbedingungen für die Kohlenstofflandwirtschaft können die wirtschaftliche Grundlage für die Einführung von No-Till-Sämaschinen stärken, indem sie Landwirtschaftssysteme fördern, die Bodenstörungen reduzieren und das Bodenmanagement verbessern. Im Januar 2025 veröffentlichte das Landwirtschaftsministerium der Vereinigten Staaten technische Leitlinien zur Bewertung klimafreundlicher landwirtschaftlicher Praktiken im Zusammenhang mit Mais-, Sojabohnen- und Sorghum-Biokraftstoff-Rohstoffen, einschließlich No-Till-Praktiken. In der Europäischen Union wurde die Verordnung zur Zertifizierung von Kohlenstoffentnahmen und Kohlenstofflandwirtschaft, die 2024 verabschiedet wurde, als freiwilliger Rahmen zur Zertifizierung von Kohlenstoffentnahmen und Kohlenstofflandwirtschaftsaktivitäten unter definierten Überwachungs- und Verifizierungsanforderungen eingeführt. Diese politischen Entwicklungen erhöhen die Relevanz dokumentierter Naturschutzpraktiken und überprüfbarer Feldbewirtschaftungsdaten für teilnehmende Landwirte. Wo finanzielle Anreize, Lieferkettenprogram me oder Zahlungen für Kohlenstofflandwirtschaft verfügbar sind, können sie die wirtschaftliche Grundlage für Investitionen in No-Till-Sämaschinen verbessern, die ein konsistentes Rückstandsmanagement und reduzierte Bodenbearbeitungsvorgänge unterstützen. Die Auswirkung auf die Geräteanfrage hängt jedoch von der Verfügbarkeit und den Förderkriterien spezifischer Anreizprogramme ab, da keiner der Rahmen direkte Zahlungen für den Kauf von No-Till-Sämaschinen garantiert.
Präzisionssaat und digitale Steuerungen
Die Integration von Präzisionslandwirtschaftstechnologien stützt die Nachfrage nach fortschrittlichen No-Till-Sämaschinen, indem sie die Saatgutplatzierung, Applikationsgenauigkeit und Kontrolle über Feldoperationen verbessert. Globales Satellitennavigationssystem (GNSS)-Führung, automatische Kalibrierung und Konnektivität nach dem Standard der Internationalen Organisation für Normung (ISO) Bus (ISOBUS) helfen Bedienern, Maschineneinstellungen zu verwalten, Überlappungen zu reduzieren und eine konsistente Saatleistung unter variablen Feldbedingungen aufrechtzuerhalten. Im Jahr 2025 kündigte CNH Industrial N.V. Pläne an, den Anteil des Umsatzes mit Präzisionstechnologie am Nettoumsatz in der Landwirtschaft bis 2030 nahezu zu verdoppeln und 90 % seiner Präzisionstechnologiesysteme intern zu entwickeln, was das wachsende Investitionsvolumen in integrierte Agrartechnologie widerspiegeltCNH's new Strategic Business Plan set to enhance product leadership and expand margins, investors.cnh.com">[2]. Im Februar 2025 stellte John Deere neue Nachrüstoptionen für Einzelkornsämaschinen vor, die ExactEmerge- und MaxEmerge 5e-Elektroantriebstechnologien umfassen. Das Unternehmen berichtet, dass ExactEmerge Pflanzgeschwindigkeiten von bis zu 16 Kilometern pro Stunde unterstützt, während die Kurvenausgleichsfunktion von MaxEmerge 5e die Genauigkeit der Saatgutpopulation um bis zu 20 % verbessern kann. Solche Entwicklungen stützen die Nachfrage nach technologisch fortschrittlichen Saatsystemen, die präzise Saatgutplatzierung, betriebliche Effizienz und Kompatibilität mit digitalen Betriebsführungsplattformen kombinieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Finanzierungshürden | -1% | Global, am stärksten ausgeprägt in Indien, China, Südafrika und Teilen Südamerikas | Mittelfristig (2–4 Jahre) |
| Lücken bei Bedienerschulung und Serviceinfrastruktur | -0.8% | Asien-Pazifik, Naher Osten und Afrika sowie aufstrebende südamerikanische Märkte | Langfristig (≥ 4 Jahre) |
| Verstopfung durch Ernterückstände und Variabilität des Saatgut-Boden-Kontakts | -0.7% | Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Übermäßige Feuchtigkeit und Kaltbodenbeeinträchtigungen in feuchten Regionen | -0.5% | Nordeuropa, Teile Kanadas, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Finanzierungshürden
Hohe Gerätekosten und eingeschränkter Zugang zu erschwinglicher Finanzierung können die Verbreitung im Markt für No-Till-Sämaschinen hemmen, insbesondere bei kleinen und mittelgroßen Betrieben in Entwicklungsländern. Ein vollständiges No-Till-Saatsystem kann einen Hochleistungs-Scharbalken, einen Luftbehälter, Rückstandsmanagementkomponenten und Präzisionssteuerungselektronik erfordern, während größere Maschinen auch Traktoren mit hoher Motorleistung benötigen können. Im Juli 2025 gab KUHN eine Mindesttraktoranforderung von 200 PS für seine MEGANT 802 R Drillmaschine an, was die Leistungs- und Maschineninvestition verdeutlicht, die mit hochkapazitiven Saatmaschinen einhergehen kann. Die finanzielle Hürde ist besonders relevant in Indien, wo eine 2025 in Discover Internet of Things veröffentlichte Studie feststellte, dass mehr als 85 % der Landwirte kleine oder marginale Betriebe führen und möglicherweise nur begrenzte Kapazitäten für Investitionen in teure Maschinen habenNeed for real-time monitoring in custom hiring centers (CHCs), link.springer.com ">[3]. Lohnmaschinendienstleistungen können den Bedarf an individuellem Eigentum reduzieren, aber der Zugang hängt von der Verfügbarkeit, Erschwinglichkeit und geografischen Reichweite geeigneter Geräte ab. Infolgedessen können hohe Anfangsinvestitionen, Traktoranforderungen und Finanzierungseinschränkungen Käufe verzögern oder die Verbreitung auf größere Betriebe und etablierte Dienstleister beschränken.
Lücken bei Bedienerschulung und Serviceinfrastruktur
Begrenzte Bedienerschulung und unzureichender Kundendienst können die Verbreitung und den effektiven Einsatz von No-Till-Sämaschinen einschränken, insbesondere in aufstrebenden Agrarmärkten. Die Geräteleistung hängt von der Auswahl geeigneter Schare, der Einstellung der Saattiefe, dem Management von Ernterückständen und der Kalibrierung der Saatgut- und Düngemittelausbringung entsprechend den lokalen Boden- und Kulturpflanzenbedingungen ab. Laut dem Internationalen Zentrum für Agrarforschung in den Trockengebieten (ICARDA) identifizierte eine 2025 durchgeführte Bewertung der Verbreitung von No-Till-Sämaschinen in Marokko begrenzte Händlernetzwerke, Ersatzteilverfügbarkeit, Kalibrierungsunterstützung und Lohnunternehmerdienstleistungen als Hindernisse für die Ausweitung der Erhaltungslandwirtschaft. Die Bewertung hob auch den Bedarf an lokal geeigneten Maschinen und zuverlässigem technischem Support für Kleinbauern hervor. Ohne geschulte Bediener und zugängliche Wartungsdienste können falsche Einstellungen oder Geräteausfallzeiten die Saatkonsistenz verringern und die Wirtschaftlichkeit von Lohnmaschinenoperationen untergraben. Infolgedessen können Lücken in der technischen Schulung, der Händlerabdeckung und der Reparaturinfrastruktur die Verbreitung von No-Till-Sämaschinen verlangsamen, insbesondere in Regionen, in denen Landwirte auf gemeinsam genutzte Maschinen oder externe Dienstleister angewiesen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Drillsämaschinen führen, während Kombisämaschinen an Bedeutung gewinnenDrillsämaschinen machten im Jahr 2026 46,0 % des Marktanteils für No-Till-Sämaschinen aus und waren damit das größte Produktsegment. Ihre führende Position wird durch den weit verbreiteten Einsatz in der Großflächenproduktion von Getreide und Ölsaaten gestützt, wo eine konsistente Saatgutplatzierung und eine effiziente Abdeckung großer Flächen wesentlich sind. Hochkapazitive Drill- und Luftsaatsysteme ermöglichen es Landwirten, Kulturen auf ausgedehnten Flächen mit minimaler Bodenstörung zu etablieren. Die Kompatibilität mit großen Luftbehältern, etablierte Händlernetzwerke und die Vertrautheit der Bediener stützen die Verbreitung bei kommerziellen Getreidebetrieben in Nordamerika, Europa und Australien. Diese Vorteile erhalten die Nachfrage nach Drillsämaschinen bei Landwirten, die eine zuverlässige Leistung in großflächigen No-Till-Betrieben anstreben.
Kombisämaschinen werden voraussichtlich das am schnellsten wachsende Produktsegment sein und zwischen 2027 und 2032 mit einem CAGR von 8,4 % expandieren. Diese Maschinen integrieren die Aussaat mit Vorgängen wie Düngeplatzierung und Rückstandsmanagement und helfen Landwirten, Überfahrten, Arbeitsbedarf und Betriebszeit zu reduzieren. Eine 2025 in Sustainability veröffentlichte Übersichtsarbeit untersuchte integrierte Pflanzsysteme, die Ernterückstände räumen, Furchen öffnen und Saatgut in einem einzigen Durchgang aussäen, und hob ihre Relevanz für rückstandsintensive und Doppelanbausysteme in Asien hervor. Einzelkornsämaschinen bleiben auch für Kulturen wie Mais, Sojabohnen und Sonnenblumen wichtig, die eine präzise Saatgutabstandsregelung und Bestandsdichtekontrolle erfordern. Da Landwirte die betriebliche Effizienz verbessern und Ernterückstände unter variablen Feldbedingungen bewirtschaften möchten, sind Kombisämaschinen durch ihre Fähigkeit, mehrere Etablierungsaufgaben zu konsolidieren, für eine zunehmende Verbreitung positioniert.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Scharkonstruktion:
Einscheibenschare führen, während Spezialkonstruktionen an Bedeutung gewinnenEinscheibenschare machten im Jahr 2026 43,0 % des Marktanteils für No-Till-Sämaschinen aus und waren damit das größte Segment nach Scharkonstruktion. Ihre Verbreitung wird durch ihre Fähigkeit gestützt, Ernterückstände zu durchschneiden und eine schmale Saatfurche zu erzeugen, während die Bodenstörung minimiert wird. Diese Eigenschaften eignen sich für Großflächenanbausysteme in Nordamerika und Australien, wo Landwirte eine effiziente Aussaat auf großen Flächen mit variierenden Rückstandsmengen anstreben. Doppelscheibenschare bleiben für die Mais- und Sojaproduktion relevant, da sie konsistente Furchen erzeugen und eine genaue Saatgutplatzierung unterstützen können, während Zinken- und Hackschare unter Bedingungen eingesetzt werden, bei denen Bodeneindringung und Rückstandshandhabung die Geräteauswahl beeinflussen. Der anhaltende Einsatz von Einscheibensystemen spiegelt ihre Eignung für erhaltungsorientierte Bestandesetablierung und die etablierte Verbreitung bei kommerziellen Getreideproduzenten wider.
Querschlitz- und Spezialscharformen werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 8,1 % zwischen 2027 und 2032. Diese Konstruktionen können je nach Systemkonfiguration eine präzise Saatgutplatzierung und eine getrennte Saatgut- und Düngemittelausbringung in einem einzigen Durchgang unterstützen. Solche Fähigkeiten sind relevant für rückstandsintensive Felder und Doppelanbausysteme, bei denen Landwirte die Nährstoffplatzierung verbessern möchten, ohne die Anzahl der Feldoperationen zu erhöhen. Eine 2025 in Results in Engineering veröffentlichte Übersichtsarbeit zu pneumatischen Saatdosiergeräten stellte fest, dass 86 % der überprüften Ingenieurstudien sich auf Luft-Vakuum-Systeme konzentrierten, was das anhaltende Forschungsinteresse an präziser Saatdosierung widerspiegelt. Spezialscharformen könnten daher bei Landwirten, die eine präzise Etablierung unter schwierigen Rückstands- und Bodenbedingungen anstreben, zunehmend Verbreitung finden.
Nach Saatmechanismus:
Pneumatische Dosierung führt, während Vakuum-Präzisionsdosierung an Bedeutung gewinntDie pneumatische Dosierung machte im Jahr 2026 58,0 % des Marktanteils für No-Till-Sämaschinen aus und war damit das größte Segment nach Saatmechanismus. Ihre führende Position spiegelt ihre Eignung für hochkapazitive Saatsysteme wider, die Saatgut durch Luftstrom von zentralisierten Dosiereinheiten zu mehreren Scharen über breite Werkzeugbalken verteilen. Die Kompatibilität mit großen Luftbehältern und die Fähigkeit, verschiedene Saatguttypen und Saatmengen zu handhaben, unterstützen ihren Einsatz in der Großflächengetreideproduktion in Nordamerika, Australien und Südamerika. Pneumatische Systeme ermöglichen auch die Massenverteilung von Saatgut über ausgedehnte Flächen und eignen sich daher für große kommerzielle Betriebe, die die betriebliche Kapazität priorisieren. Die mechanische Dosierung bleibt relevant, wo einfachere Maschinenkonfigurationen, unkomplizierte Kalibrierung und niedrigere Gerätekosten wichtige Überlegungen sind.
Die Vakuum-Präzisionsdosierung wird voraussichtlich das am schnellsten wachsende Segment sein und zwischen 2027 und 2032 mit einem CAGR von 8,7 % expandieren. Diese Systeme nutzen kontrollierten Luftstrom zur Vereinzelung von Saatgut und unterstützen eine konsistentere Abstands- und Bestandsdichtekontrolle bei Kulturen wie Mais, Sojabohnen und ausgewählten Ölsaaten. Eine 2025 in Results in Engineering veröffentlichte Übersichtsarbeit zu pneumatischen Saatdosiertechnologien hob die Rolle von Luft-Vakuum-Systemen bei der Verbesserung der Dosiergenauigkeit und der Anpassung an verschiedene Saatguteigenschaften hervor. Präzisionsdosierung kann besonders wertvoll für Landwirte sein, die eine gleichmäßige Bestandesetablierung bei hohen Betriebsgeschwindigkeiten anstreben. Da Betriebe zunehmend Wert auf eine genaue Saatgutplatzierung und einen effizienten Einsatz von Saatgutbetriebsmitteln legen, sind vakuumbasierte Systeme für eine zunehmende Verbreitung in kompatiblen Präzisionssaatanwendungen positioniert.
Nach Kulturpflanzentyp:
Getreide und Körnerfrüchte führen, während Zwischenfrüchte und Futterpflanzen am schnellsten wachsenGetreide und Körnerfrüchte machten im Jahr 2026 58,0 % des Marktanteils für No-Till-Sämaschinen aus und waren damit das größte Segment nach Kulturpflanzentyp. Die Nachfrage wird durch den umfangreichen Weizen-, Reis- und Maisanbau in wichtigen Produktionsregionen gestützt, darunter die nordamerikanischen Great Plains, die Indo-Gangetische Ebene und Brasiliens Cerrado. Die mit diesen Kulturen verbundene große Anbaufläche macht Feldkapazität, zuverlässige Saatgutplatzierung und rechtzeitige Bestandesetablierung zu wichtigen Überlegungen bei der Auswahl von No-Till-Geräten. Ölsaaten, insbesondere Sojabohnen und Raps, tragen ebenfalls wesentlich zur Nachfrage bei, da die Direktsaat in erhaltungsorientierten Produktionssystemen in Nord- und Südamerika weit verbreitet ist. Hülsenfrüchte stellen eine weitere Anwendung dar, wobei Landwirte in Kanada, Indien und Australien reduzierte Bodenbearbeitungspraktiken zur Unterstützung des Bodenschutzes und der betrieblichen Effizienz einsetzen. Das Ausmaß der Getreide- und Körnerfrüchteproduktion stützt weiterhin die Nachfrage nach hochkapazitiven No-Till-Sämaschinen.
Zwischenfrüchte und Futterpflanzen werden voraussichtlich das am schnellsten wachsende Segment nach Kulturpflanzentyp sein, mit einem CAGR von 8,6 % zwischen 2027 und 2032. Das Interesse an diesen Kulturen wird durch Bodenschutzziele, Erosionskontrolle und den Einsatz von Zwischenfrüchten zwischen kommerziellen Anbauzyklen gestützt. In den Vereinigten Staaten fördert der Natural Resources Conservation Service Naturschutzpraktiken durch Programme wie das Environmental Quality Incentives Program, das finanzielle und technische Unterstützung für förderfähige Zwischenfrucht- und Bodenbewirtschaftungspraktiken bereitstellen kann. Die Etablierung von Zwischenfrüchten und Futterpflanzen unter verschiedenen Rückstands- und Feuchtebedingungen erhöht auch den Bedarf an anpassungsfähigen Sämaschinen, die über verschiedene Pflanzfenster hinweg betrieben werden können. Diese Anwendungen erweitern die Rolle von No-Till-Geräten über die Etablierung wichtiger Getreide- und Ölsaatkulturen hinaus.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika war der größte regionale Markt für No-Till-Sämaschinen und hielt im Jahr 2026 einen Marktanteil von 29,0 %. Die Nachfrage wird durch umfangreichen Getreide- und Ölsaatenanbau, etablierte Erhaltungslandwirtschaftspraktiken und Investitionen in hochkapazitive Saatmaschinen gestützt. Große kommerzielle Betriebe priorisieren Maschinen, die eine breite Flächenabdeckung, genaue Saatgutplatzierung und Kompatibilität mit Präzisionstechnologien wie Führungssystemen und Teilbreitenschaltung bieten. Nachrüstungen bestehender Einzelkornsämaschinen- und Drillflotten ermöglichen es Landwirten auch, die betriebliche Genauigkeit zu verbessern, ohne alle Geräte zu ersetzen. Etablierte Händlernetzwerke und Maschinenserviceinfrastruktur stützen die Verbreitung in wichtigen Getreideproduktionsgebieten in den Vereinigten Staaten und Kanada.
Asien-Pazifik wird voraussichtlich der am schnellsten wachsende regionale Markt sein und zwischen 2027 und 2032 mit einem CAGR von 7,2 % expandieren. Die Nachfrage wird durch Initiativen zur Erhaltungslandwirtschaft und Anforderungen an das Rückstandsmanagement in intensiven Reis-Weizen-Anbausystemen in Indien und anderen Teilen der Region gestützt. Eine 2025 in Frontiers in Sustainable Food Systems veröffentlichte Studie, die auf einem 15-jährigen Feldexperiment in den westlichen Indo-Gangetischen Ebenen basiert, stellte fest, dass langfristige Erhaltungslandwirtschaftspraktiken die Energienutzungseffizienz um 32–38 % im Vergleich zu konventionellen Systemen verbesserten. Die Studie stellte auch fest, dass Nullbodenbearbeitungspraktiken in Kombination mit Rückstandserhaltung den Energieeinsatz und die Treibhausgasemissionen reduzierten. Diese Erkenntnisse belegen die potenziellen Vorteile erhaltungsorientierter Bestandesetablierung in intensiven Landwirtschaftssystemen. In Indien ermöglichen Happy Seeder- und Super Seeder-Technologien die Weizenpflanzung in Reisrückstände, was Bemühungen zur Reduzierung der Rückstandsverbrennung und zur Verkürzung des Intervalls zwischen den Kulturen unterstützt. Die Verbreitung in der Region wird von geeigneten Maschinen, Bedienerschulung und dem Zugang zu Geräten durch Eigentum oder Lohnmaschinendienstleistungen abhängen.
Der europäische Markt wird durch Interesse an Bodenschutz, reduzierter Bodenbearbeitung und Präzisionslandwirtschaft gestützt, insbesondere in wichtigen Agrarwirtschaften wie Deutschland, Frankreich und dem Vereinigten Königreich. In Südamerika sind Brasilien und Argentinien wichtige Märkte für Direktsaatsysteme, gestützt durch großflächige Getreideproduktion und etablierte No-Till-Praktiken. Ein 2025 in Advances in Agronomy veröffentlichtes Kapitel dokumentierte die Entwicklung des brasilianischen No-Till-Systems über mehr als fünf Jahrzehnte und hob die Rolle von Landwirten, Agrarunternehmen und Forschungseinrichtungen bei seiner Ausweitung hervor. In Afrika und Westasien ist das Nachfragepotenzial mit Bodenfeuchteerhaltung, Erosionsmanagement und Bemühungen zur Verbesserung der Bestandesetablierung unter variablen Niederschlagsbedingungen verbunden. Die Verbreitung in diesen Regionen kann jedoch durch begrenzte Mechanisierung, Finanzierung, Geräteverfügbarkeit und den Zugang zu geschulten Bedienern und Wartungsdiensten eingeschränkt werden.
Wettbewerbslandschaft
Marktkonzentration
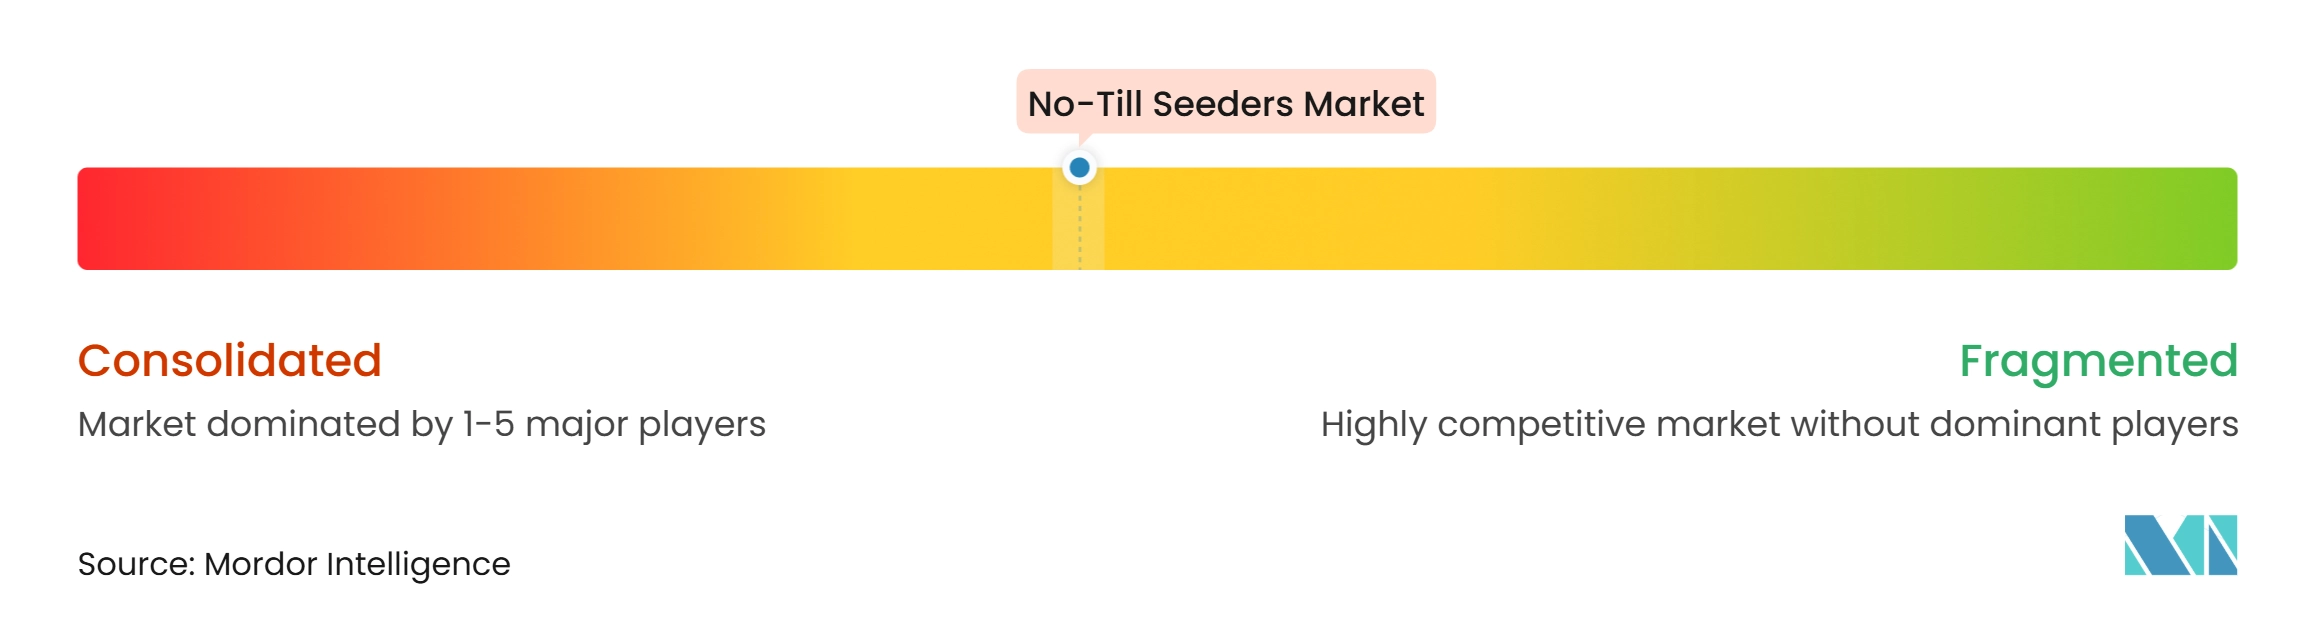
Der Markt für No-Till-Sämaschinen war im Jahr 2026 mäßig konsolidiert, wobei Deere & Company, CNH Industrial N.V., Great Plains Manufacturing, Inc. (Kubota Corporation), Bourgault Industries Ltd. (Linamar Corporation) und Väderstad AB als die fünf führenden Marktteilnehmer identifiziert wurden. Ihre Wettbewerbspositionen werden durch breite Saatmaschinenportfolios, etablierte Händlernetzwerke und Erfahrung in der Bedienung großflächiger Getreide- und Ölsaatbetriebe gestützt. Deere konkurriert durch präzisionsgestützte Pflanzmaschinen und Nachrüstoptionen, während CNH Industrial Landwirte über seine Marken Case IH und New Holland bedient. Bourgault und Väderstad konzentrieren sich auf spezialisierte Saatsysteme, einschließlich hochkapazitiver Luftsämaschinen und Geräte für Rückstandsmanagement und reduzierte Bodenbearbeitungsvorgänge. Great Plains Manufacturing ergänzt das Angebot durch eine Reihe von Drillmaschinen und erhaltungsorientierten Saatmaschinen. Diese Struktur ermöglicht es führenden Herstellern, durch Geräteleistung, Präzisionstechnologie, Händlerunterstützung und auf verschiedene Betriebsgrößen und Anbausysteme zugeschnittene Konfigurationen zu konkurrieren.
Produktentwicklung und strategische Partnerschaften prägen zunehmend die Wettbewerbsdifferenzierung. Im August 2026 kündigte Bourgault Industries eine strategische Allianz mit CNH an, im Rahmen derer Bourgault Co-Branded-Saatlösungen über die Netzwerke von Case IH und New Holland liefern wird, was die Reichweite seiner Saattechnologie erweitert. Im Januar 2026 stellte Bourgault Aktualisierungen seines Bourgault Intelligent Control-Systems vor und lancierte den PLDX ParaLink Dual Xtreme-Schar und den CDi50-Luftsäer, mit dem Ziel, Tiefenkontrolle, betriebliche Flexibilität und Saatproduktivität zu verbessern. Im Mai 2025 skizzierte CNH Industrial Pläne, den Anteil des Umsatzes mit Präzisionstechnologie am Nettoumsatz in der Landwirtschaft bis 2030 nahezu zu verdoppeln und 90 % seiner Präzisionstechnologiesysteme intern zu entwickeln. Deere stellte im Februar 2025 ebenfalls neue Nachrüstoptionen für Einzelkornsämaschinen vor, die es Landwirten ermöglichen, kompatible vorhandene Geräte mit Elektroantrieb-Pflanztechnologie nachzurüsten. Diese Entwicklungen veranschaulichen, wie Hersteller Produktinnovation, digitale Integration, Nachrüstlösungen und breitere Vertriebsnetzwerke kombinieren, um den Kundenwert zu verbessern und ihre Marktpositionen zu stärken.
Die langfristige Wettbewerbspositionierung hängt davon ab, eine zuverlässige Saatleistung unter verschiedenen Bodenbedingungen, Rückstandsmengen, Kulturpflanzentypen und Betriebsgrößen zu liefern. Etablierte Hersteller profitieren von Händlerabdeckung, Ersatzteilverfügbarkeit und der Fähigkeit, Führungs-, Dosier- und Maschinensteuerungstechnologien in ihre Geräte zu integrieren. Regionale Spezialisten, darunter SeedMaster Manufacturing Ltd., Morris Equipment Ltd., Semeato S/A und BEDNAR FMT s.r.o., konkurrieren durch spezialisierte Produktkonfigurationen und lokalisierte Kundenbetreuung. Chancen bestehen für Hersteller, die modulare Geräte, anpassungsfähige Scharsysteme und kosteneffektive Lösungen für kleinere Betriebe und Lohnmaschinenunternehmer anbieten. Gleichzeitig können begrenzte Serviceabdeckung, hohe Gerätekosten und unzureichender technischer Support die Verbreitung in aufstrebenden Märkten schwächen. Infolgedessen hängt der Wettbewerbserfolg im Markt für No-Till-Sämaschinen davon ab, langlebige Geräte, agronomische Eignung, Präzisionsfähigkeiten, zugängliche Wartung und effektive Händlerunterstützung zu kombinieren, anstatt sich ausschließlich auf Maschinenkapazität oder Produktbreite zu verlassen.
Branchenführer im Markt für No-Till-Sämaschinen
-
Deere & Company
-
CNH Industrial N.V.
-
Great Plains Manufacturing, Inc. (Kubota Corporation)
-
Bourgault Industries Ltd. (Linamar Corporation)
-
Väderstad AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für No-Till-Sämaschinen Unternehmen in diesem Bericht
- Deere & Company
- CNH Industrial N.V.
- Great Plains Manufacturing, Inc. (Kubota Corporation)
- Väderstad AB
- Bourgault Industries Ltd. (Linamar Corporation)
- HORSCH Maschinen GmbH
- KUHN S.A. (Bucher Industries AG)
- SeedMaster Manufacturing Ltd.
- Morris Equipment Ltd. (Superior Farms Equipment Ltd.)
- Semeato S/A Indústria e Comércio
- BEDNAR FMT s.r.o.
- Landoll Company, LLC
- AMAZONEN-WERKE H. Dreyer SE & Co. KG
- LEMKEN GmbH & Co. KG
- Kverneland AS (Kubota Corporation)
Neueste Industrielle Entwicklungen in Markt für No-Till-Sämaschinen
- August 2026: Bourgault Industries Ltd., ein Unternehmen der Linamar Corporation, gab eine strategische kommerzielle Allianz mit CNH Industrial N.V. bekannt. Im Rahmen der Vereinbarung wird Bourgault Co-Branded-Saatmaschinen über die Händlernetzwerke von Case IH und New Holland liefern und damit den Zugang zu seiner Saattechnologie in Nordamerika, Australien und anderen internationalen Märkten erweitern.
- Juni 2026: SeedMaster Manufacturing Ltd. eröffnete eine umfangreiche Erweiterung seiner Fertigungsanlage in Emerald Park, Saskatchewan, Kanada. Die Erweiterung umfasste eine neue automatisierte Lackieranlage mit Infrarottechnologie und ein Metallverarbeitungssystem, das Laser- und Plasmaschneiden kombiniert. Die Investition stärkt die Fertigungskapazitäten des Herstellers von Präzisionssaatmaschinen.
- Januar 2026: Bourgault Industries Ltd. stellte den PLDX (ParaLink Dual Xtreme)-Schar vor, einen patentierten Doppelmesserschar, der die Saattiefenkonsistenz auf unebenem Gelände, einschließlich Spurrillen, Auswaschungen und hügeligem Gelände, verbessern soll. Die Konstruktion umfasst ein 1:1-Tiefenkontrollverhältnis und einstellbaren Messerabstand zur Unterstützung einer präzisen Saatgut- und Düngemittelplatzierung.
- Januar 2026: Bourgault Industries Ltd. lancierte den CDi50, einen 50-Fuß-Luftsäer für großflächige Landwirtschaftsbetriebe. Die Maschine verfügt über zwei Onboard-Tanks mit einer kombinierten Kapazität von 450 Scheffel, konfigurierbaren Scharoptionen und mehreren Reihenabstandsoptionen.
Globaler Berichtsumfang für den Markt für No-Till-Sämaschinen
Der Markt für No-Till-Sämaschinen umfasst Geräte, die dafür ausgelegt sind, Saatgut direkt in unbearbeiteten Boden mit minimaler Bodenstörung einzubringen, einschließlich No-Till-Drillmaschinen, Luftsämaschinen und zugehöriger Saatdosier- und Scharsysteme. Er schließt konventionelle Drillmaschinen und Bodenbearbeitungsgeräte aus, die nicht für die Direktsaat ausgelegt sind.
Der Marktbericht für No-Till-Sämaschinen ist segmentiert nach Produkttyp (Drillsämaschinen, Einzelkornsämaschinen und Kombisämaschinen), nach Scharkonstruktion (Einscheibenschare, Doppelscheibenschare, Zinken- und Hackschare sowie Querschlitz- und Spezialscharformen), nach Saatmechanismus (mechanische Dosierung, pneumatische Dosierung und Vakuum-Präzisionsdosierung), nach Kulturpflanzentyp (Getreide und Körnerfrüchte, Ölsaaten, Hülsenfrüchte sowie Zwischenfrüchte und Futterpflanzen) sowie nach Geografie (Nordamerika, Südamerika, Afrika, Asien-Pazifik und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Drillsämaschinen |
| Einzelkornsämaschinen |
| Kombisämaschinen |
| Einscheibenschare |
| Doppelscheibenschare |
| Zinken- und Hackschare |
| Querschlitz- und Spezialscharformen |
| Mechanische Dosierung |
| Pneumatische Dosierung |
| Vakuum-Präzisionsdosierung |
| Getreide und Körnerfrüchte |
| Ölsaaten |
| Hülsenfrüchte |
| Zwischenfrüchte und Futterpflanzen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Sdamerika | Argentinien |
| Brasilien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Singapur | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Kenia | |
| Nigeria | |
| Übriges Afrika |
| Nach Produkttyp | Drillsämaschinen | |
| Einzelkornsämaschinen | ||
| Kombisämaschinen | ||
| Nach Scharkonstruktion | Einscheibenschare | |
| Doppelscheibenschare | ||
| Zinken- und Hackschare | ||
| Querschlitz- und Spezialscharformen | ||
| Nach Saatmechanismus | Mechanische Dosierung | |
| Pneumatische Dosierung | ||
| Vakuum-Präzisionsdosierung | ||
| Nach Kulturpflanzentyp | Getreide und Körnerfrüchte | |
| Ölsaaten | ||
| Hülsenfrüchte | ||
| Zwischenfrüchte und Futterpflanzen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Sdamerika | Argentinien | |
| Brasilien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Singapur | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Kenia | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für No-Till-Sämaschinen?
Der Markt für No-Till-Sämaschinen wurde im Jahr 2026 auf 1,11 Milliarden USD geschätzt und soll von 1,18 Milliarden USD im Jahr 2027 auf 1,56 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,74 % von 2027 bis 2032.
Was schränkt eine breitere Geräteverbreitung ein?
Hoher anfänglicher Kapitalbedarf, eingeschränkter Kreditkartenzugang, Anforderungen an die Bedienerschulung und ungleichmäßige Servicenetzwerke bleiben wesentliche Einschränkungen.
Welche Produktkategorie führt die Nachfrage nach No-Till-Sämaschinen an?
Drillsämaschinen hielten im Jahr 2026 einen Anteil von 46,0 %, gestützt durch den Einsatz in der Großflächenproduktion von Getreide und Ölsaaten.
Was treibt die Verbreitung von No-Till-Sämaschinen an?
Bodenfeuchteerhaltung, Erosionskontrolle, weniger Überfahrten und kürzere Pflanzfenster stützen die Verbreitung.