
Tamaño y participación del mercado de sembradoras de siembra directa
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.18 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.74 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de sembradoras de siembra directa por Mordor Intelligence
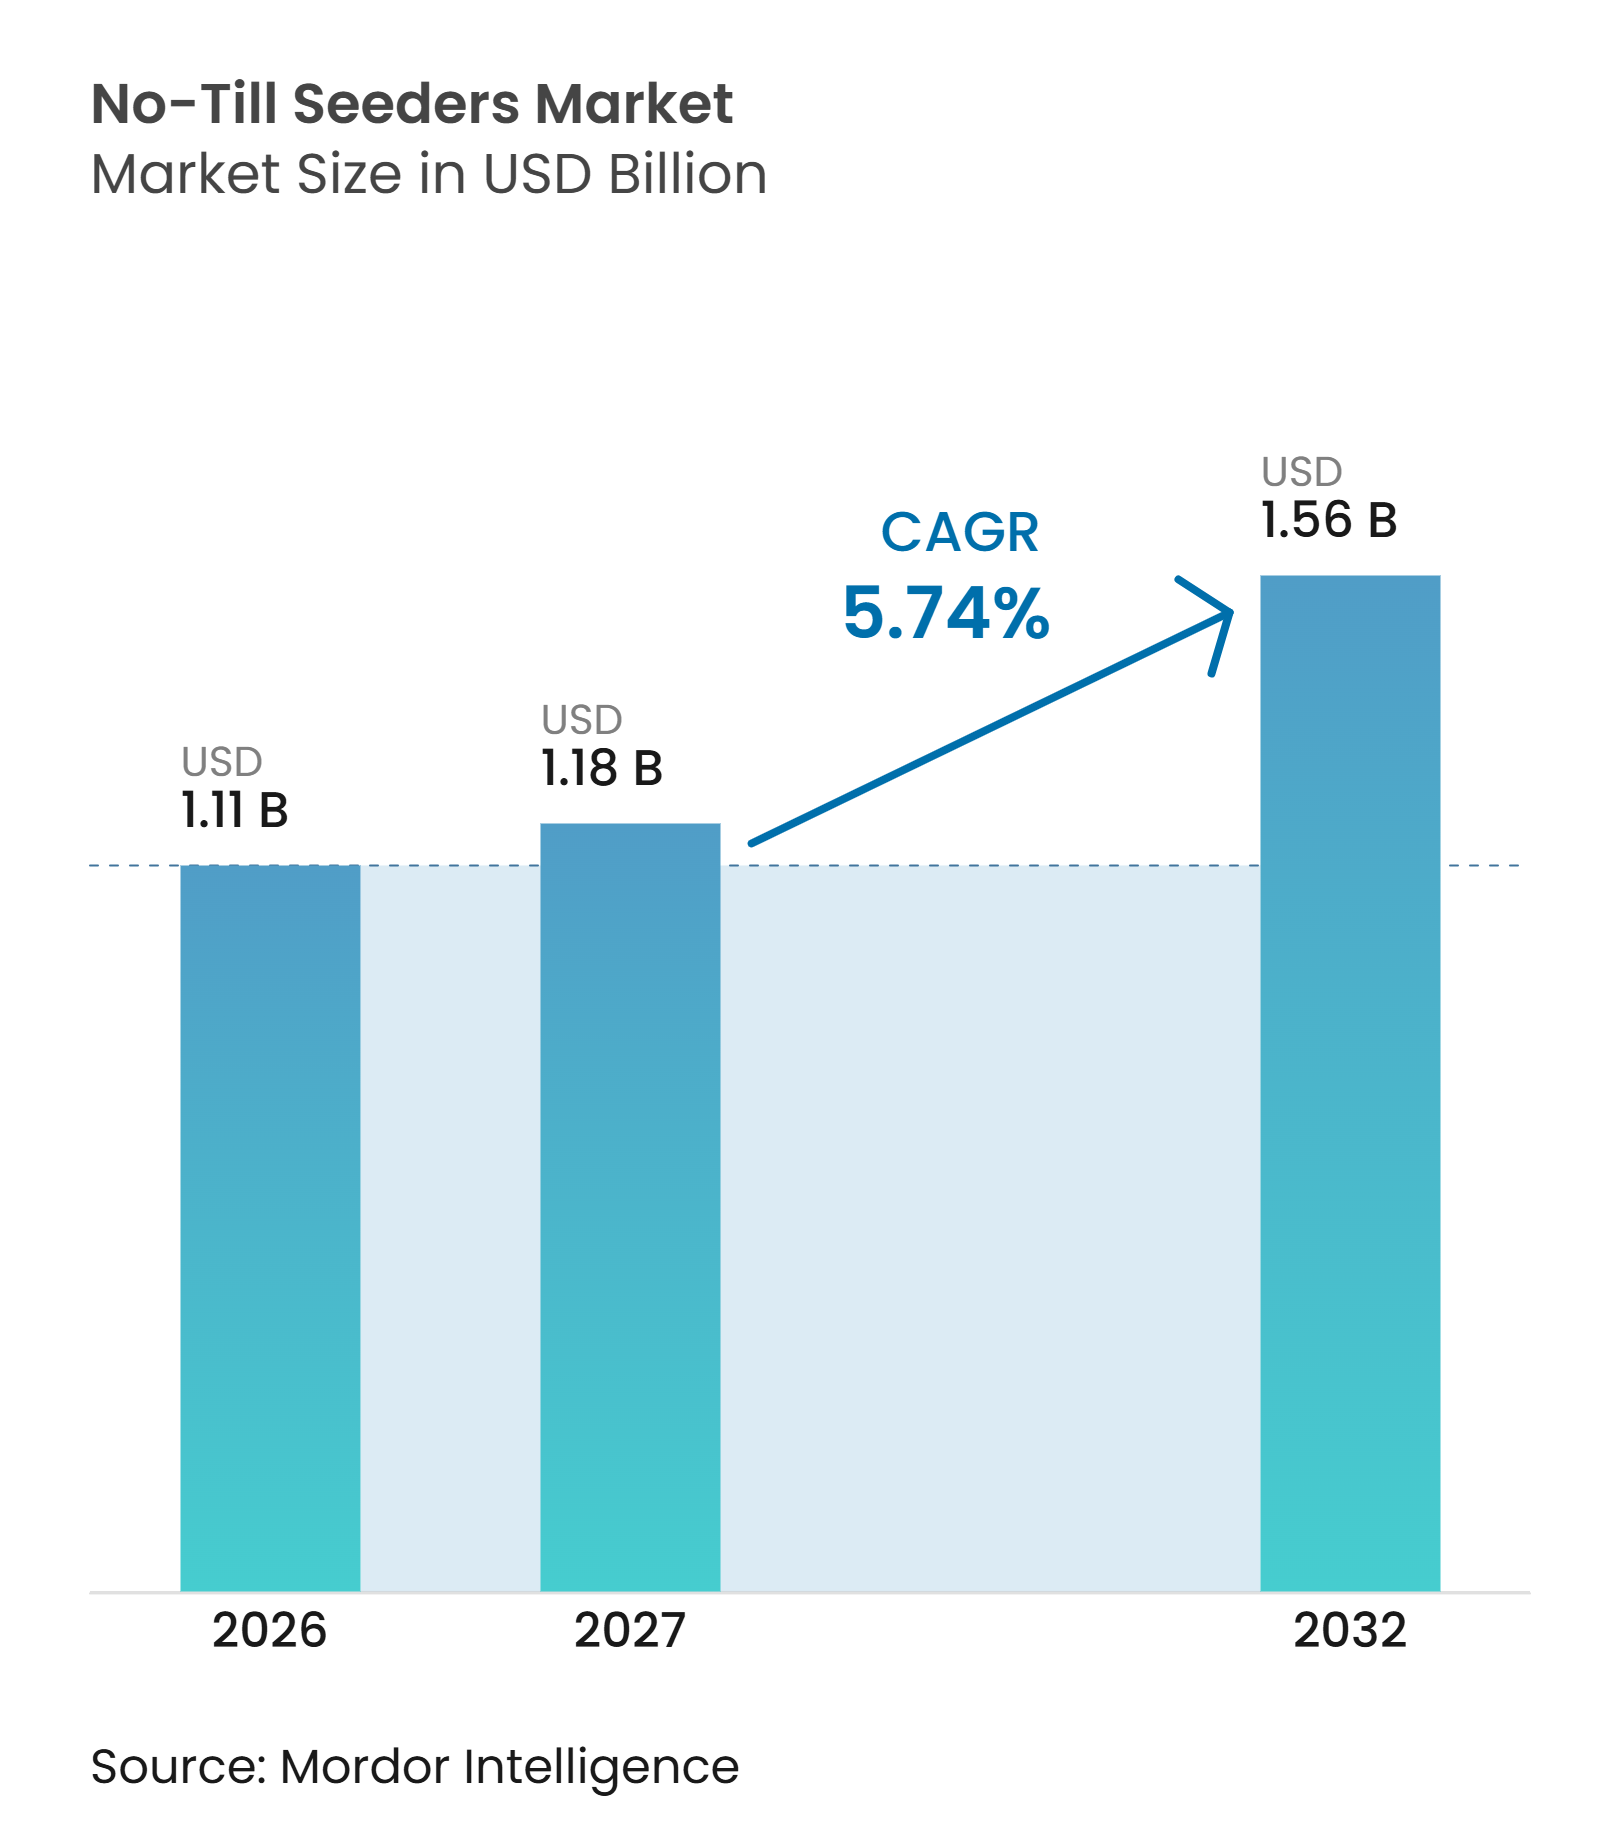
El mercado de sembradoras de siembra directa fue valorado en 1,11 mil millones de USD en 2026 y se prevé que crezca desde 1,18 mil millones de USD en 2027 hasta 1,56 mil millones de USD para 2032, a una CAGR del 5,74% entre 2027 y 2032. El mercado de sembradoras de siembra directa está respaldado por los requisitos de protección del suelo, el aumento de los costos de insumos y las ventanas de siembra más cortas. La siembra directa reduce la erosión, preserva la humedad del suelo y disminuye las necesidades de energía y mano de obra por hectárea, lo que influye en la forma en que los agricultores evalúan las compras de equipos. El mercado también se beneficia cuando los agricultores pueden combinar el manejo de residuos, la aplicación de fertilizantes y la siembra en menos pasadas de campo, reduciendo los costos operativos generales y el tiempo dedicado al campo. Los controles de precisión son cada vez más importantes, ya que mejoran la exactitud de la colocación y permiten a los fabricantes ofrecer actualizaciones en lugar de reemplazos completos de máquinas, extendiendo la vida útil de los equipos existentes. Los altos costos de los equipos y la cobertura de servicio desigual siguen siendo restricciones clave para el mercado, particularmente para las granjas más pequeñas y las regiones agrícolas en desarrollo donde el acceso a financiamiento y soporte técnico es limitado.
Conclusiones clave del informe
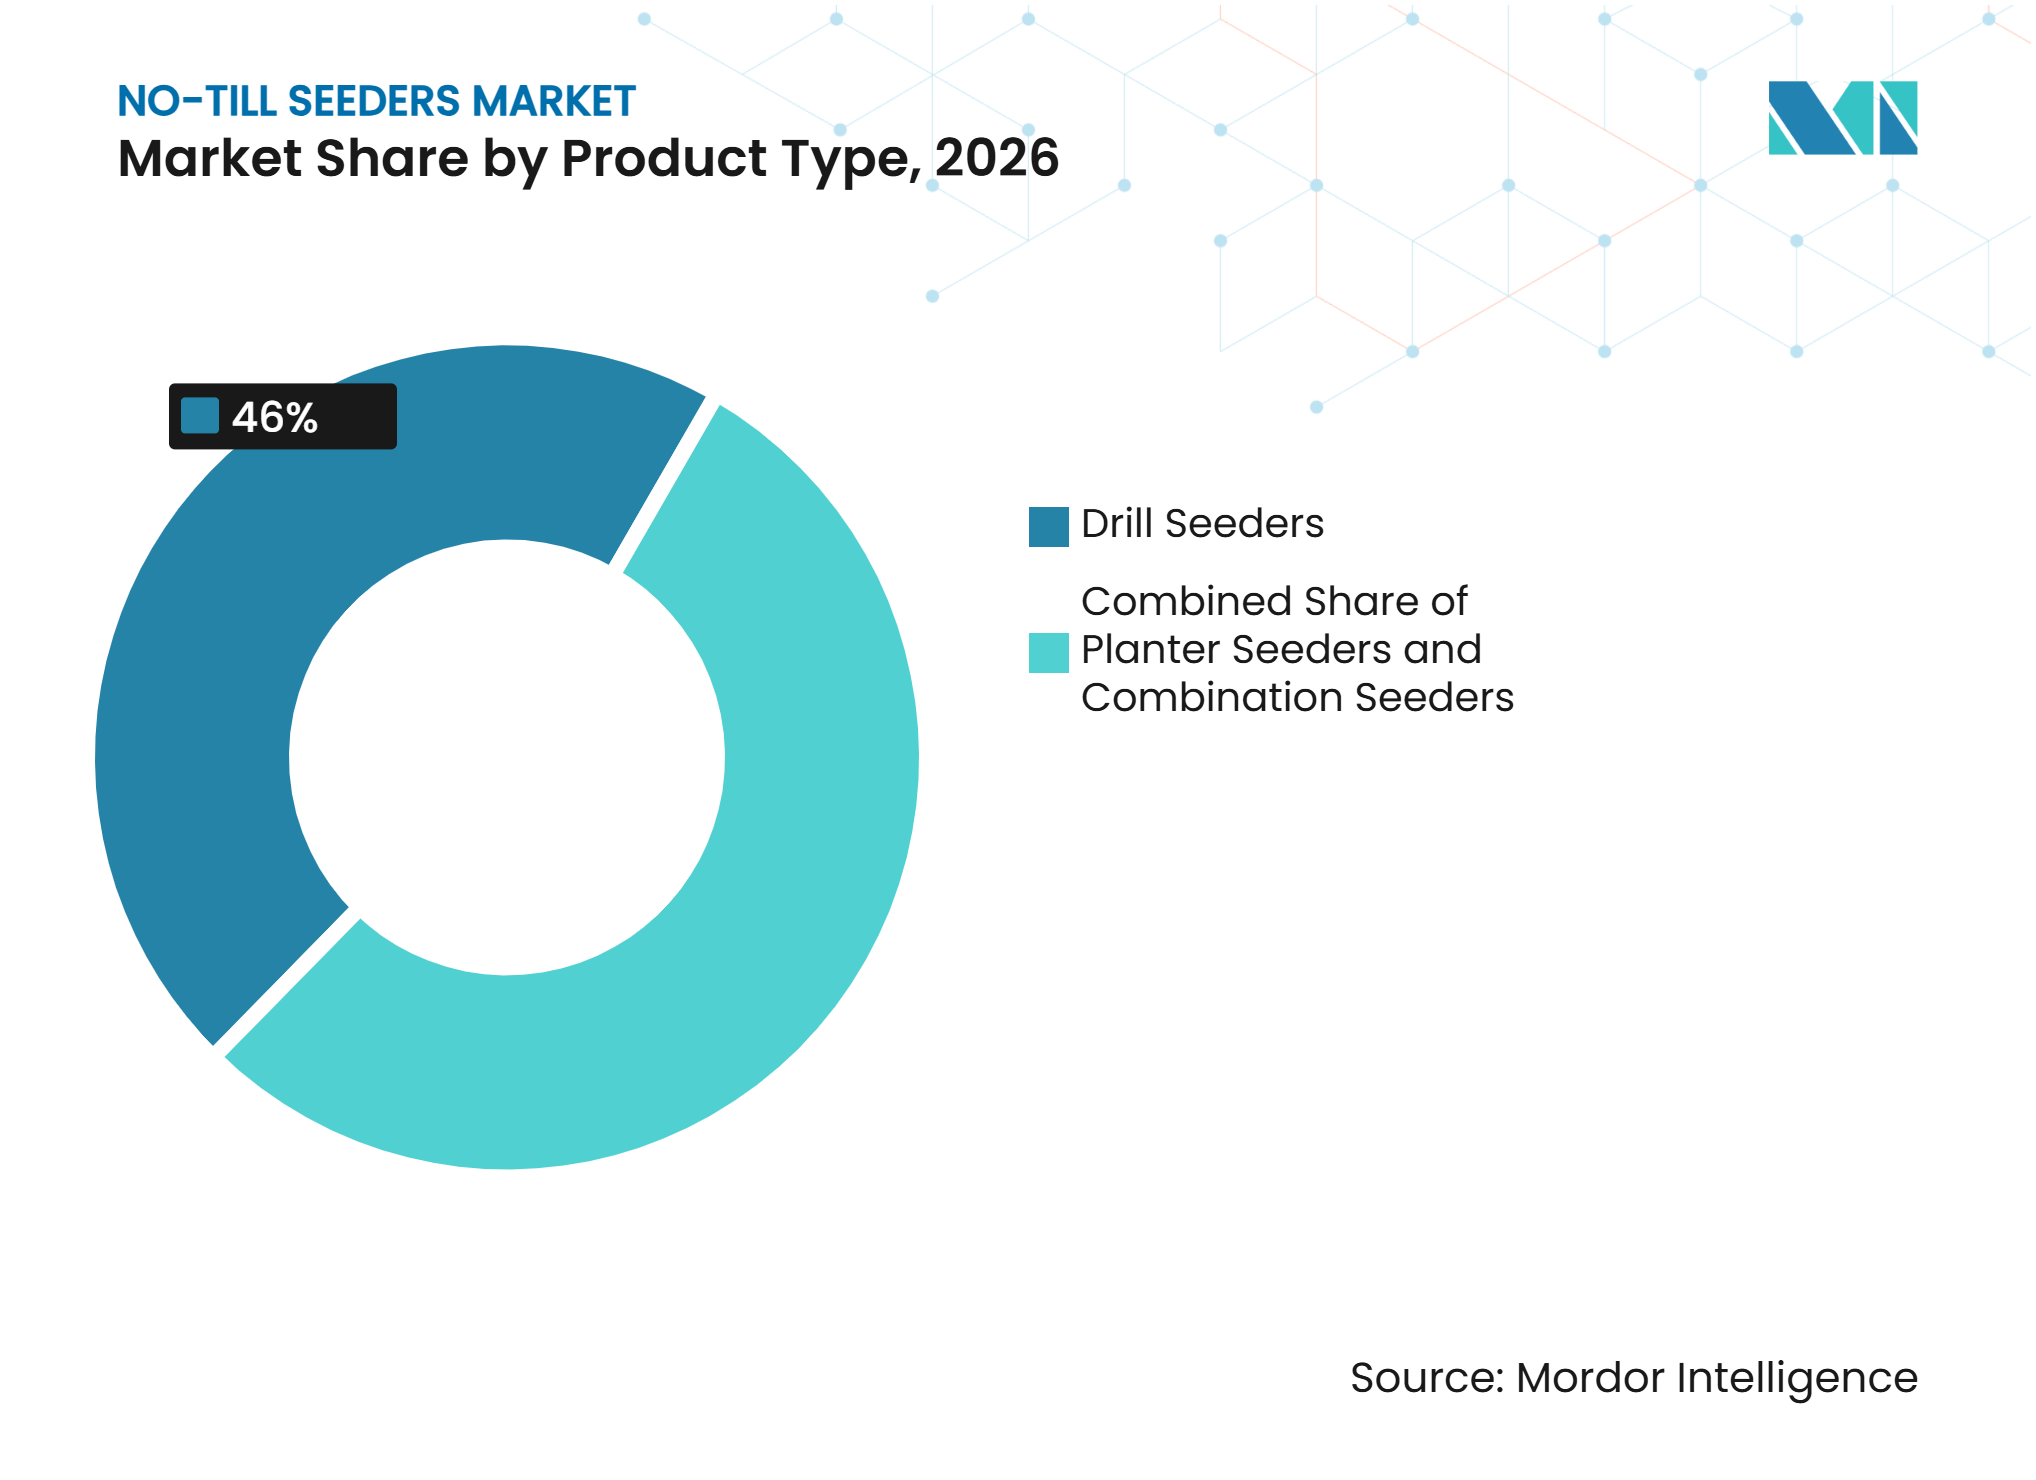
- Por producto, las sembradoras de hileras fueron el segmento más grande y representaron el 46,0% de la participación del mercado de sembradoras de siembra directa en 2026, mientras que las sembradoras combinadas son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 8,4% entre 2027 y 2032.
- Por diseño de apertura, los abresurcos de disco simple fueron el segmento más grande y representaron el 43,0% del tamaño del mercado de sembradoras de siembra directa en 2026, mientras que los abresurcos de ranura cruzada y especializados son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 8,1% entre 2027 y 2032.
- Por mecanismo de siembra, la dosificación neumática fue el segmento más grande y representó el 58,0% de la participación del mercado en 2026, mientras que la dosificación de precisión por vacío es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 8,7% entre 2027 y 2032.
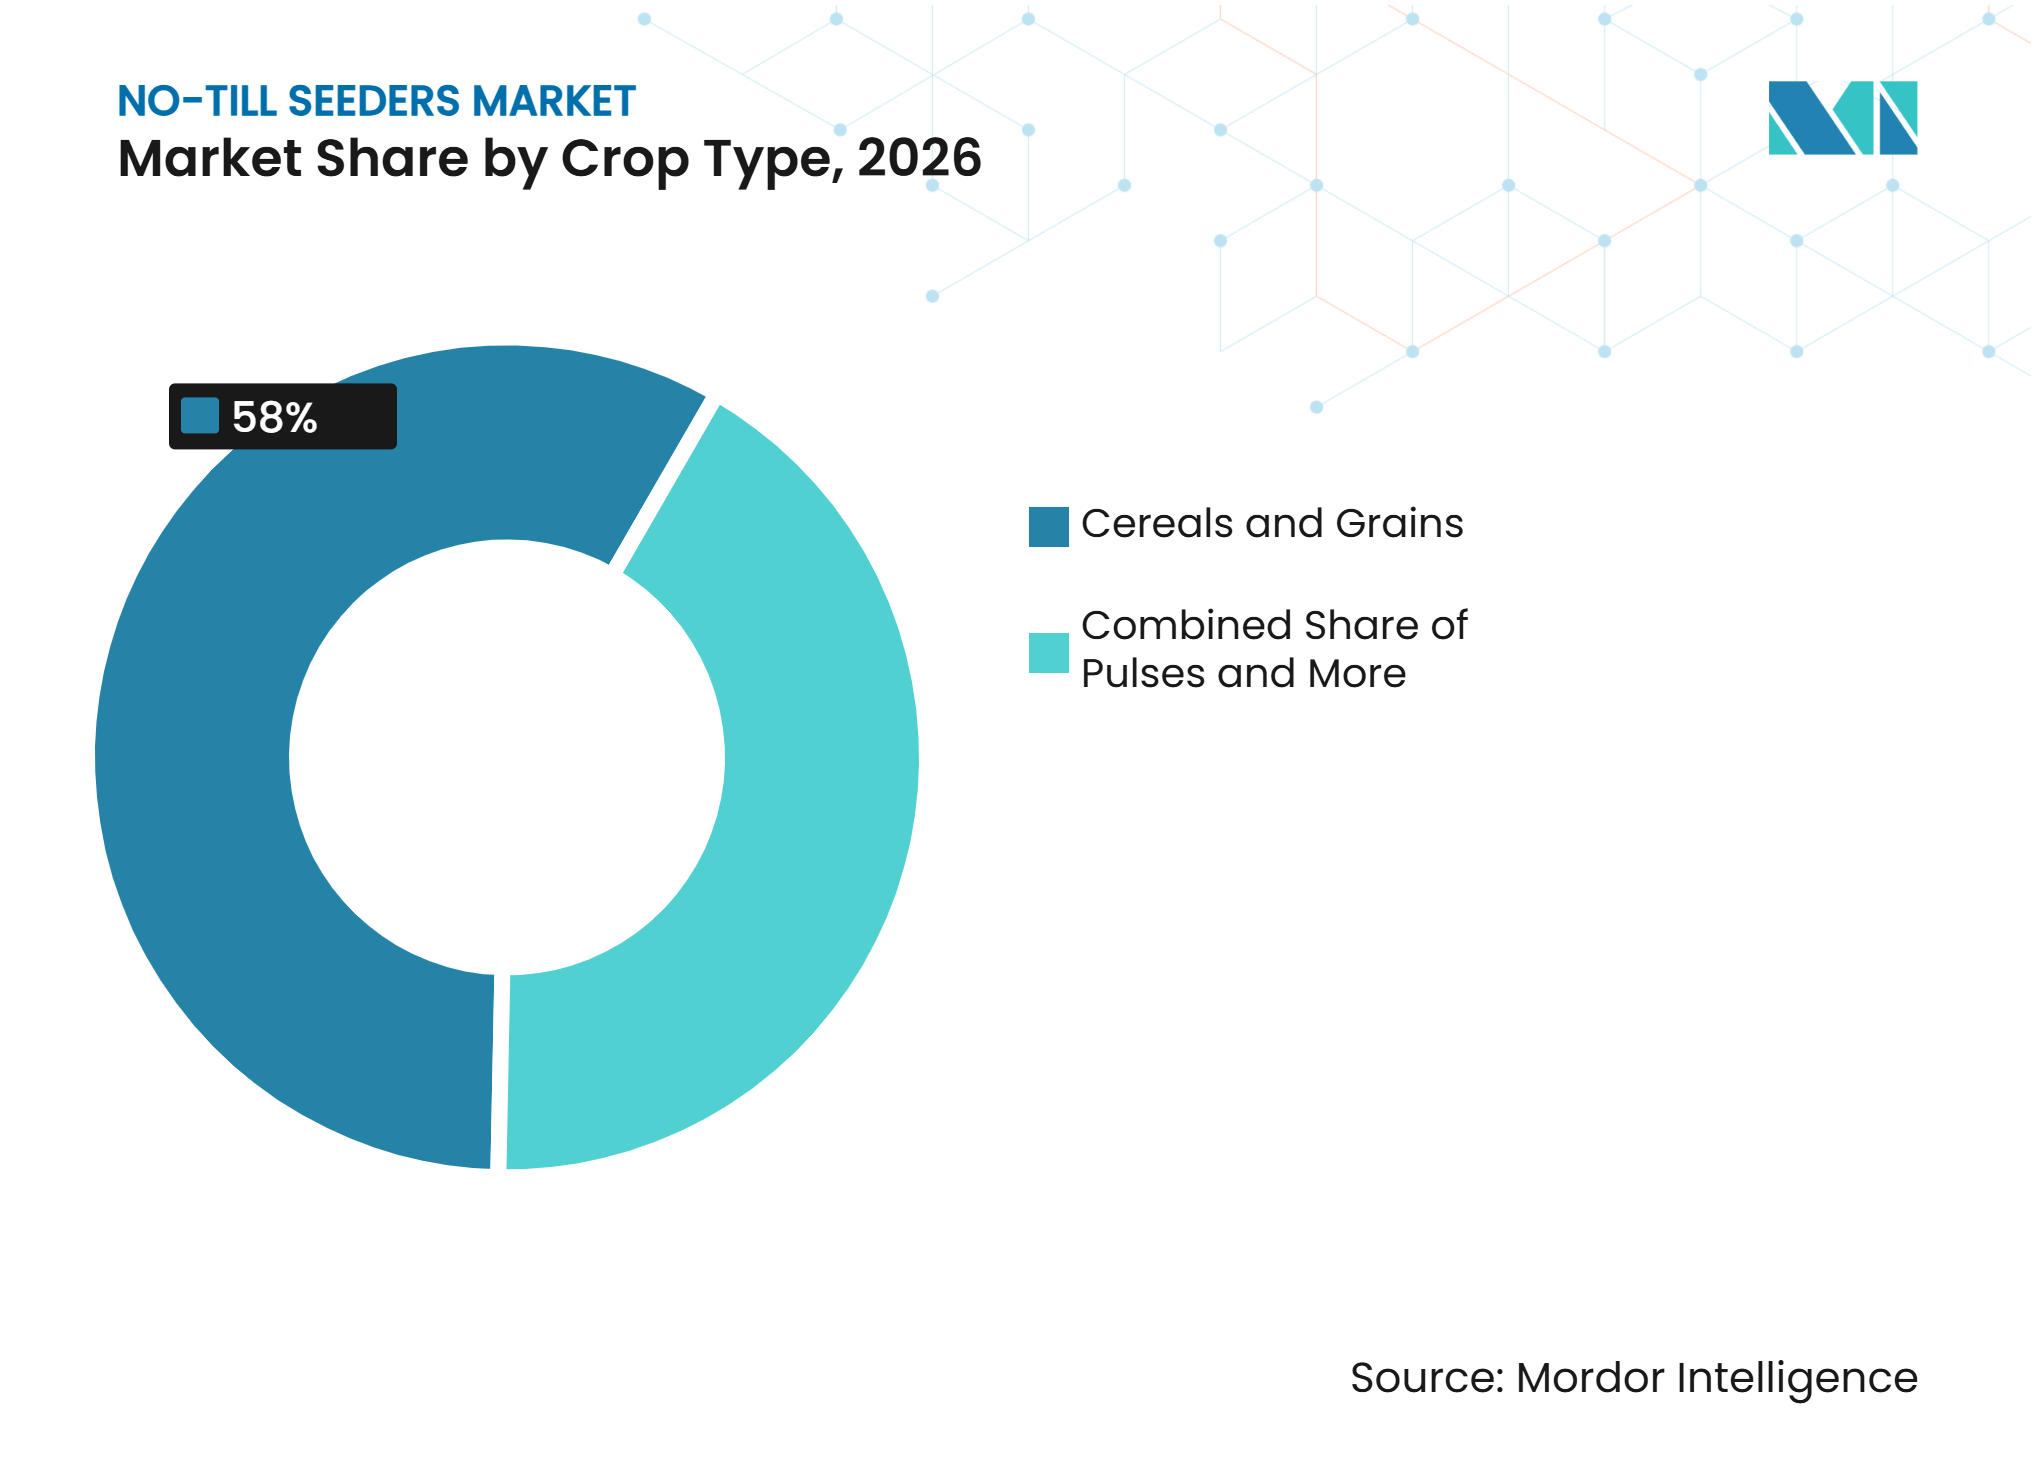
- Por tipo de cultivo, los cereales y granos fueron el segmento más grande y representaron el 58,0% de la participación del mercado en 2026, mientras que los cultivos de cobertura y forrajes son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 8,6% entre 2027 y 2032.
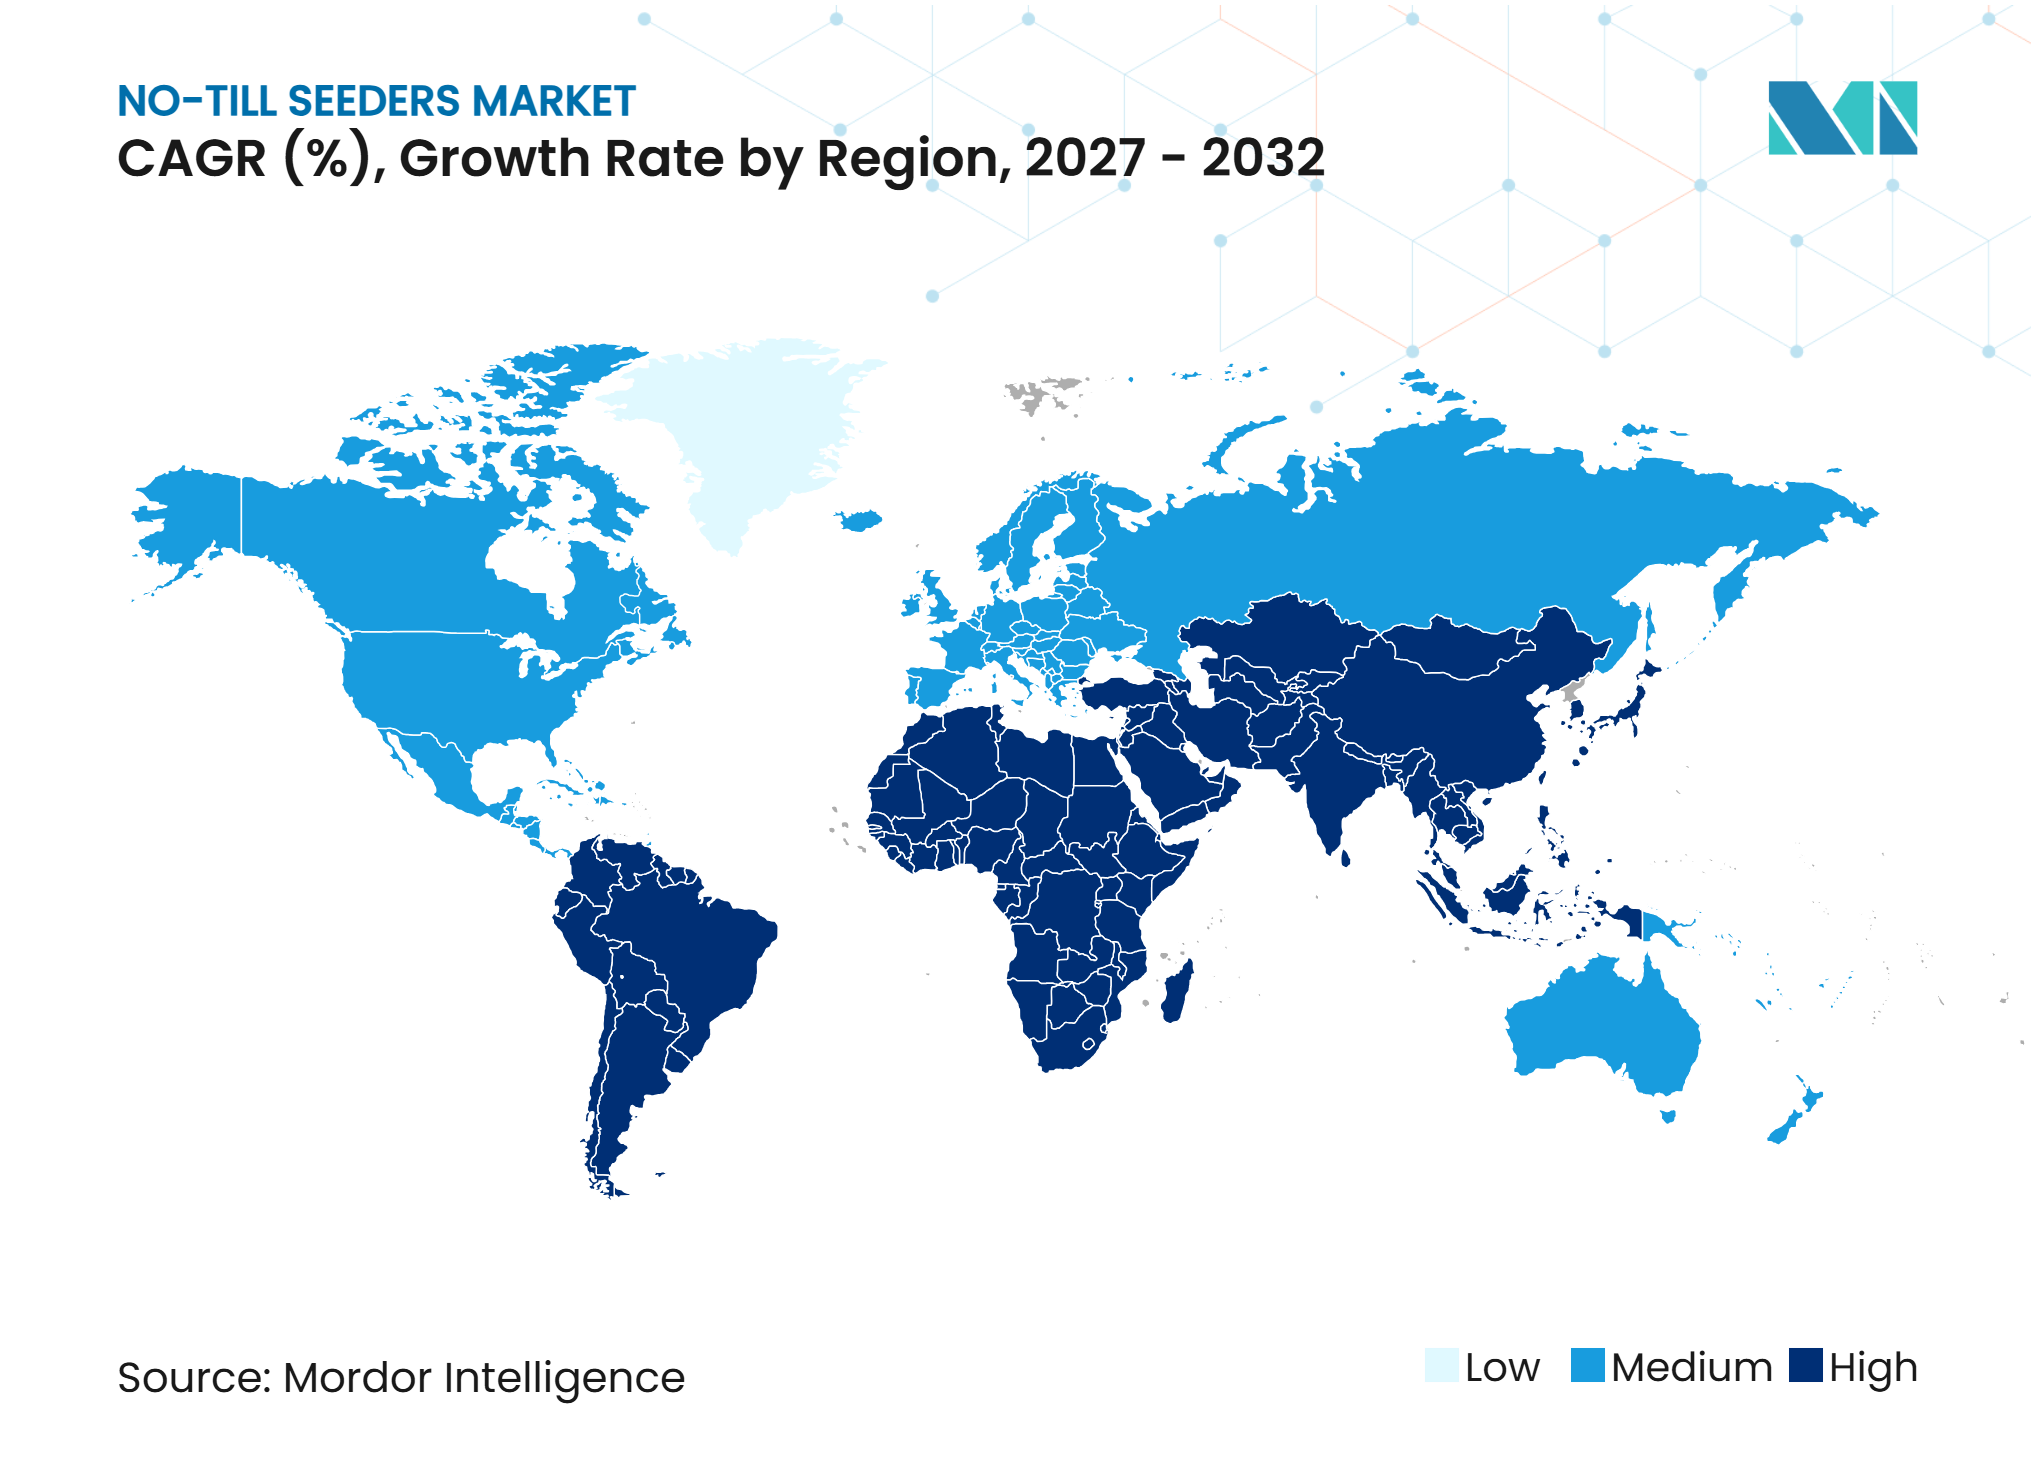
- Por geografía, América del Norte fue la región más grande y representó el 29,0% de la participación del mercado en 2026, mientras que Asia-Pacífico es la región de más rápido crecimiento y se prevé que se expanda a una CAGR del 7,2% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Conservación de la humedad del suelo y control de la erosión | +1.4% | Global | Largo plazo (≥ 4 años) |
| Reducción de combustible, mano de obra y pasadas | +1.1% | Global, más pronunciado en América del Norte y América del Sur | Mediano plazo (2-4 años) |
| Incentivos de conservación y agricultura inteligente en carbono | +0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Siembra de precisión y controles digitales | +1.2% | América del Norte, Europa y ganancias en etapa inicial en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adaptación a la carga de residuos para sistemas de doble cultivo | +0.8% | Asia-Pacífico, con efectos secundarios en América del Sur | Largo plazo (≥ 4 años) |
| Ventanas de siembra estrechas y volatilidad climática | +0.7% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Conservación de la humedad del suelo y control de la erosión
La necesidad de conservar la humedad del suelo y reducir la erosión está respaldando la adopción de la agricultura de siembra directa, particularmente en regiones expuestas a la variabilidad de las precipitaciones, períodos secos y precipitaciones intensas. Al colocar las semillas directamente en suelo sin labrar y retener los residuos de cultivos en la superficie, las prácticas de siembra directa ayudan a limitar la perturbación del suelo, reducir la escorrentía y proteger la capa superficial del suelo de la erosión. Según un estudio de 2025 publicado en Science of the Total Environment, que utilizó el modelo Agricultural Policy/Environmental eXtender para evaluar la cuenca hidrográfica de Bushy Creek en las praderas negras de Texas bajo escenarios climáticos proyectados, se proyectó que el manejo de siembra directa reduciría la evaporación anual del suelo en un 46–52%, la escorrentía superficial en un 27–33% y la erosión del suelo en un 55–59% en comparación con la labranza convencional de referenciaEvaluación del potencial de la siembra directa para mejorar la resiliencia de las cuencas hidrográficas agrícolas ante condiciones climáticas extremas, pubmed.ncbi.nlm.nih.gov ">[1]. Estos hallazgos destacan el potencial de las prácticas de siembra directa para mejorar la conservación del suelo y el agua bajo condiciones climáticas cambiantes. En consecuencia, los agricultores que buscan preservar la humedad del suelo, limitar las pérdidas relacionadas con la erosión y mantener la producción de cultivos de secano tienen un incentivo para adoptar sistemas de siembra directa, lo que respalda la demanda de equipos de siembra compatibles y tecnologías relacionadas.
Reducción de combustible, mano de obra y pasadas
La necesidad de reducir el consumo de combustible, los requerimientos de mano de obra y el tiempo de operación en campo respalda la demanda del mercado de sembradoras de siembra directa. Al colocar las semillas directamente en suelo sin labrar, los sistemas de siembra directa eliminan o reducen las operaciones de labranza convencional, disminuyendo el uso de maquinaria y la energía requerida para el establecimiento de cultivos. Según un estudio de campo de 2025 publicado en Frontiers in Sustainable Food Systems, las prácticas de labranza cero a largo plazo en los sistemas de arroz-trigo del Indo-Gangético redujeron la energía total de insumos en un 14–21% en comparación con los sistemas de establecimiento convencional. El estudio registró la menor energía total de insumos de 47.110 megajulios por hectárea bajo un sistema de arroz de siembra directa con labranza cero y trigo con retención de residuos, en comparación con 65.830 megajulios por hectárea bajo arroz trasplantado con labranza convencional y trigo con labranza convencional. Estos hallazgos demuestran el potencial de las prácticas integradas de labranza cero para mejorar la eficiencia energética mediante la reducción de la preparación del suelo y las operaciones de campo relacionadas. En consecuencia, los agricultores y contratistas agrícolas que buscan reducir el uso de combustible, disminuir la demanda de mano de obra y completar la siembra dentro de ventanas de siembra más cortas tienen un incentivo para adoptar sembradoras de siembra directa, particularmente en operaciones agrícolas de gran escala y mecanizadas.
Incentivos de conservación y agricultura inteligente en carbono
El apoyo gubernamental a las prácticas de conservación y los marcos emergentes de agricultura de carbono pueden fortalecer el caso de negocio para adoptar sembradoras de siembra directa, al fomentar sistemas agrícolas que reducen la perturbación del suelo y mejoran su gestión. En enero de 2025, el Departamento de Agricultura de los Estados Unidos publicó directrices técnicas para evaluar las prácticas agrícolas inteligentes en materia climática asociadas con materias primas de biocombustibles de maíz, soja y sorgo, incluidas las prácticas de siembra directa. En la Unión Europea, el Reglamento de Certificación de Eliminaciones de Carbono y Agricultura de Carbono, adoptado en 2024, estableció un marco voluntario para certificar las eliminaciones de carbono y las actividades de agricultura de carbono bajo requisitos definidos de monitoreo y verificación. Estos desarrollos de política aumentan la relevancia de las prácticas de conservación documentadas y los datos verificables de gestión de campo para los agricultores participantes. Cuando se dispone de incentivos financieros, programas de cadena de suministro o pagos por agricultura de carbono, estos pueden mejorar el caso económico para invertir en sembradoras de siembra directa que respalden una gestión consistente de residuos y operaciones de labranza reducida. Sin embargo, el efecto sobre la demanda de equipos depende de la disponibilidad y los criterios de elegibilidad de los esquemas de incentivos específicos, ya que ninguno de los marcos garantiza pagos directos por la compra de sembradoras de siembra directa.
Siembra de precisión y controles digitales
La integración de tecnologías de agricultura de precisión está respaldando la demanda de sembradoras de siembra directa avanzadas al mejorar la colocación de semillas, la exactitud de la aplicación y el control sobre las operaciones de campo. La orientación por Sistema Global de Navegación por Satélite (GNSS), la calibración automatizada y la conectividad por bus de la Organización Internacional de Normalización (ISO) (ISOBUS) ayudan a los operadores a gestionar la configuración de las máquinas, reducir los solapamientos y mantener un rendimiento de siembra consistente en condiciones de campo variables. En 2025, CNH Industrial N.V. anunció planes para casi duplicar las ventas de Tecnología de Precisión como proporción de las ventas netas de Agricultura para 2030 y desarrollar el 90% de sus sistemas de tecnología de precisión internamente, lo que refleja una creciente inversión en tecnología agrícola integradaEl nuevo Plan Estratégico de Negocio de CNH busca mejorar el liderazgo de producto y ampliar los márgenes, investors.cnh.com">[2]. En febrero de 2025, John Deere introdujo nuevas opciones de actualización de sembradoras con tecnologías de accionamiento eléctrico ExactEmerge y MaxEmerge 5e. La empresa informa que ExactEmerge admite velocidades de siembra de hasta 10 millas por hora, mientras que la compensación de giro de MaxEmerge 5e puede mejorar la precisión de la población de semillas hasta en un 20%. Estos desarrollos respaldan la demanda de sistemas de siembra tecnológicamente avanzados que combinan una colocación precisa de semillas, eficiencia operativa y compatibilidad con plataformas digitales de gestión agrícola.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos de capital inicial y barreras de financiamiento | -1% | Global, más agudo en India, China, Sudáfrica y partes de América del Sur | Mediano plazo (2-4 años) |
| Brechas en la capacitación de operadores e infraestructura de servicio | -0.8% | Asia-Pacífico, Oriente Medio y África, y mercados emergentes de América del Sur | Largo plazo (≥ 4 años) |
| Obstrucción por residuos y variabilidad en el contacto semilla-suelo | -0.7% | Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Penalizaciones por exceso de humedad y suelo frío en regiones húmedas | -0.5% | Norte de Europa, partes de Canadá, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de capital inicial y barreras de financiamiento
Los altos costos de los equipos y el acceso limitado a financiamiento asequible pueden restringir la adopción en el mercado de sembradoras de siembra directa, particularmente entre las granjas pequeñas y medianas en economías en desarrollo. Un sistema completo de siembra directa puede requerir una barra de abresurcos de servicio pesado, un carro de aire, componentes de manejo de residuos y electrónica de control de precisión, mientras que las máquinas ms grandes también pueden requerir tractores de alta potencia. En julio de 2025, KUHN especificó un requisito mínimo de tractor de 200 caballos de fuerza para su sembradora MEGANT 802 R, lo que ilustra la inversión en potencia y maquinaria que puede acompañar a los equipos de siembra de alta capacidad. La barrera financiera es particularmente relevante en India, donde un estudio de 2025 publicado en Discover Internet of Things señaló que más del 85% de los agricultores operan pequeñas o marginales explotaciones y pueden tener capacidad limitada para invertir en maquinaria costosaNecesidad de monitoreo en tiempo real en centros de contratación de maquinaria (CHC), link.springer.com ">[3]. Los servicios de contratación de maquinaria pueden reducir la necesidad de propiedad individual, pero el acceso depende de la disponibilidad, asequibilidad y alcance geográfico del equipo adecuado. En consecuencia, la alta inversión inicial, los requisitos de tractores y las restricciones de financiamiento pueden retrasar las compras o limitar la adopción a granjas más grandes y proveedores de servicios bien establecidos.
Brechas en la capacitación de operadores e infraestructura de servicio
La capacitación limitada de operadores y el soporte posventa inadecuado pueden restringir la adopción y el uso efectivo de las sembradoras de siembra directa, particularmente en mercados agrícolas emergentes. El rendimiento del equipo depende de la selección de abresurcos adecuados, el ajuste de la profundidad de siembra, el manejo de los residuos de cultivos y la calibración de la entrega de semillas y fertilizantes según las condiciones locales de suelo y cultivo. Según el Centro Internacional de Investigación Agrícola en Zonas Áridas (ICARDA), una evaluación de 2025 sobre la adopción de sembradoras de siembra directa en Marruecos identificó redes de distribuidores limitadas, disponibilidad de repuestos, soporte de calibración y servicios de contratistas como barreras para expandir la agricultura de conservación. La evaluación también destacó la necesidad de maquinaria localmente apropiada y soporte técnico confiable para los agricultores de pequeña escala. Sin operadores capacitados y servicios de mantenimiento accesibles, los ajustes incorrectos o el tiempo de inactividad del equipo pueden reducir la consistencia de la siembra y socavar la economía de las operaciones de contratación de maquinaria. En consecuencia, las brechas en la capacitación técnica, la cobertura de distribuidores y la infraestructura de reparación pueden ralentizar la adopción de sembradoras de siembra directa, especialmente en regiones donde los agricultores dependen de maquinaria compartida o proveedores de servicios externos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
las sembradoras de hileras lideran mientras las sembradoras combinadas ganan terrenoLas sembradoras de hileras representaron el 46,0% de la participación del mercado de sembradoras de siembra directa en 2026, convirtiéndolas en el segmento de producto más grande. Su posición de liderazgo está respaldada por su uso generalizado en la producción de cereales y oleaginosas en grandes extensiones, donde la colocación consistente de semillas y la cobertura eficiente de grandes campos son esenciales. Los sistemas de sembradoras de hileras y sembradoras neumáticas de alta capacidad permiten a los agricultores establecer cultivos en extensas superficies con una perturbación mínima del suelo. La compatibilidad con grandes carros de aire, las redes de distribuidores establecidas y la familiaridad de los operadores respaldan aún más la adopción entre las granjas comerciales de granos en América del Norte, Europa y Australia. Estas ventajas sostienen la demanda de sembradoras de hileras entre los agricultores que buscan un rendimiento confiable en operaciones de siembra directa a gran escala.
Se prevé que las sembradoras combinadas sean el segmento de producto de más rápido crecimiento, expandiéndose a una CAGR del 8,4% entre 2027 y 2032. Estas máquinas integran la siembra con operaciones como la aplicación de fertilizantes y el manejo de residuos, ayudando a los agricultores a reducir las pasadas de campo, los requerimientos de mano de obra y el tiempo de operación. Una revisión de 2025 publicada en Sustainability examinó sistemas de siembra integrados que limpian los residuos de cultivos, abren surcos y siembran semillas en una sola pasada, destacando su relevancia para los sistemas de doble cultivo e intensivos en residuos en Asia. Las sembradoras de precisión también siguen siendo importantes para cultivos como el maíz, la soja y el girasol, que requieren un espaciado preciso de semillas y control de la población. A medida que los agricultores buscan mejorar la eficiencia operativa y gestionar los residuos de cultivos en condiciones de campo variadas, las sembradoras combinadas están posicionadas para ganar adopción gracias a su capacidad de consolidar múltiples tareas de establecimiento.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por diseño de apertura:
los abresurcos de disco simple lideran mientras los diseños especializados ganan terrenoLos abresurcos de disco simple representaron el 43,0% de la participación del mercado de sembradoras de siembra directa en 2026, convirtiéndolos en el segmento más grande por diseño de apertura. Su adopción está respaldada por su capacidad para cortar los residuos de cultivos y crear un surco de siembra estrecho minimizando la perturbación del suelo. Estas características se adaptan a los sistemas agrícolas de grandes extensiones en América del Norte y Australia, donde los agricultores buscan una siembra eficiente en grandes campos con niveles variables de residuos. Los abresurcos de doble disco siguen siendo relevantes para la producción de maíz y soja porque pueden crear surcos consistentes y apoyar una colocación precisa de semillas, mientras que los abresurcos de diente y azada se utilizan en condiciones donde la penetración del suelo y el manejo de residuos influyen en la selección del equipo. El uso continuo de sistemas de disco simple refleja su idoneidad para el establecimiento de cultivos orientado a la conservación y la adopción establecida entre los productores comerciales de granos.
Se prevé que los abresurcos de ranura cruzada y especializados sean el segmento de más rápido crecimiento, con una CAGR del 8,1% entre 2027 y 2032. Estos diseños pueden apoyar la colocación precisa de semillas y la entrega separada de semillas y fertilizantes en una sola pasada, dependiendo de la configuración del sistema. Tales capacidades son relevantes para campos con alta carga de residuos y sistemas de doble cultivo, donde los agricultores buscan mejorar la colocación de nutrientes sin aumentar el número de operaciones de campo. Una revisión de 2025 publicada en Results in Engineering que examinó dispositivos neumáticos de dosificación de semillas encontró que el 86% de los estudios de ingeniería revisados se centraron en sistemas de aire-vacío, lo que refleja el continuo interés de investigación en la dosificación precisa de semillas. Los sistemas de apertura especializados pueden, por tanto, ganar adopción entre los agricultores que buscan un establecimiento preciso en condiciones desafiantes de residuos y suelo.
Por mecanismo de siembra:
la dosificación neumática lidera mientras la dosificación de precisión por vacío gana terrenoLa dosificación neumática representó el 58,0% de la participación del mercado de sembradoras de siembra directa en 2026, convirtiéndola en el segmento más grande por mecanismo de siembra. Su posición de liderazgo refleja su idoneidad para sistemas de siembra de alta capacidad que distribuyen semillas mediante flujo de aire desde unidades de dosificación centralizadas hacia múltiples abresurcos a lo largo de barras de herramientas anchas. La compatibilidad con grandes carros de aire y la capacidad de manejar diferentes tipos de semillas y tasas de siembra respaldan su uso en la producción de granos en grandes extensiones en América del Norte, Australia y América del Sur. Los sistemas neumáticos también permiten la distribución masiva de semillas en campos extensos, lo que los hace adecuados para grandes granjas comerciales que priorizan la capacidad operativa. La dosificación mecánica sigue siendo relevante donde las configuraciones de máquinas más simples, la calibración sencilla y los menores costos de equipos son consideraciones importantes.
Se prevé que la dosificación de precisión por vacío sea el segmento de más rápido crecimiento, expandiéndose a una CAGR del 8,7% entre 2027 y 2032. Estos sistemas utilizan flujo de aire controlado para singularizar las semillas, apoyando un espaciado y control de población más consistentes en cultivos como el maíz, la soja y algunas oleaginosas. Una revisión de 2025 publicada en Results in Engineering examinó las tecnologías de dosificación neumática de semillas y destacó el papel de los sistemas de aire-vacío en la mejora de la precisión de dosificación y la adaptación a diferentes características de las semillas. La dosificación de precisión puede ser particularmente valiosa para los agricultores que buscan un establecimiento uniforme de cultivos mientras mantienen altas velocidades de operación. A medida que las granjas ponen mayor énfasis en la colocación precisa de semillas y el uso eficiente de los insumos de semillas, los sistemas basados en vacío están posicionados para ganar adopción en aplicaciones de siembra de precisión compatibles.
Por tipo de cultivo:
los cereales y granos lideran mientras los cultivos de cobertura y forrajes crecen más rápidoLos cereales y granos representaron el 58,0% de la participación del mercado de sembradoras de siembra directa en 2026, convirtiéndolos en el segmento de tipo de cultivo más grande. La demanda está respaldada por el extenso cultivo de trigo, arroz y maíz en las principales regiones productoras, incluidas las Grandes Llanuras de América del Norte, la llanura Indo-Gangética y el Cerrado de Brasil. La gran superficie asociada con estos cultivos hace que la capacidad de campo, la colocación confiable de semillas y el establecimiento oportuno de cultivos sean consideraciones importantes al seleccionar equipos de siembra directa. Las oleaginosas, particularmente la soja y la canola, también contribuyen sustancialmente a la demanda porque la siembra directa se utiliza ampliamente en sistemas de producción orientados a la conservación en América del Norte y del Sur. Las leguminosas representan otra aplicación, con agricultores en Canadá, India y Australia que utilizan prácticas de establecimiento de labranza reducida para apoyar la conservación del suelo y la eficiencia operativa. La escala de la producción de cereales y granos continúa sustentando la demanda de sembradoras de siembra directa de alta capacidad.
Se prevé que los cultivos de cobertura y forrajes sean el segmento de tipo de cultivo de más rápido crecimiento, con una CAGR del 8,6% entre 2027 y 2032. El interés en estos cultivos está respaldado por los objetivos de salud del suelo, el control de la erosión y el uso de cultivos de cobertura entre ciclos de cultivos comerciales. En los Estados Unidos, el Servicio de Conservación de Recursos Naturales promueve las prácticas de conservación a través de programas como el Programa de Incentivos para la Calidad Ambiental, que puede proporcionar asistencia financiera y técnica para prácticas elegibles de cultivos de cobertura y gestión del suelo. El establecimiento de cultivos de cobertura y forrajes en diferentes condiciones de residuos y humedad también aumenta la necesidad de sembradoras adaptables capaces de operar en diversas ventanas de siembra. Estas aplicaciones amplían el papel de los equipos de siembra directa más allá del establecimiento de los principales cultivos de granos y oleaginosas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
América del Norte fue el mercado regional más grande para las sembradoras de siembra directa y representó el 29,0% de la participación del mercado en 2026. La demanda está respaldada por el extenso cultivo de cereales y oleaginosas, las prácticas establecidas de agricultura de conservación y la inversión en equipos de siembra de alta capacidad. Las grandes granjas comerciales priorizan máquinas que proporcionen una amplia cobertura de campo, una colocación precisa de semillas y compatibilidad con tecnologías de precisión como sistemas de orientación y control de secciones. Las actualizaciones de las flotas existentes de sembradoras de precisión y de hileras también permiten a los agricultores mejorar la precisión operativa sin reemplazar todos sus equipos. Las redes de distribuidores establecidas y la infraestructura de servicio de maquinaria respaldan aún más la adopción en las principales zonas productoras de granos de los Estados Unidos y Canadá.
Se prevé que Asia-Pacífico sea el mercado regional de más rápido crecimiento, expandiéndose a una CAGR del 7,2% entre 2027 y 2032. La demanda está respaldada por iniciativas de agricultura de conservación y requisitos de manejo de residuos en sistemas intensivos de cultivo de arroz-trigo en India y otras partes de la región. Un estudio de 2025 publicado en Frontiers in Sustainable Food Systems, basado en un experimento de campo de 15 años en las llanuras occidentales del Indo-Gangético, encontró que las prácticas de agricultura de conservación a largo plazo mejoraron la eficiencia del uso de energía en un 32–38% en comparación con los sistemas convencionales. El estudio también encontró que las prácticas de labranza cero combinadas con la retención de residuos redujeron los insumos de energía y las emisiones de gases de efecto invernadero. Estos hallazgos demuestran los beneficios potenciales del establecimiento de cultivos orientado a la conservación en sistemas agrícolas intensivos. En India, las tecnologías Happy Seeder y Super Seeder permiten la siembra de trigo en residuos de arroz, apoyando los esfuerzos para reducir la quema de residuos y acortar el intervalo entre cultivos. La adopción en toda la región dependerá de la maquinaria adecuada, la capacitación de operadores y el acceso a equipos a través de la propiedad o servicios de contratación de maquinaria.
El mercado de Europa está respaldado por el interés en la conservación del suelo, la labranza reducida y la agricultura de precisión, particularmente en las principales economías agrícolas como Alemania, Francia y el Reino Unido. En América del Sur, Brasil y Argentina son mercados importantes para los sistemas de siembra directa, respaldados por la producción de granos a gran escala y las prácticas establecidas de siembra directa. Un capítulo de 2025 publicado en Advances in Agronomy documentó el desarrollo del sistema de siembra directa de Brasil durante más de cinco décadas, destacando el papel de los agricultores, las empresas agrícolas y las instituciones de investigación en su expansión. En África y Asia Occidental, el potencial de demanda está asociado con la conservación de la humedad del suelo, el manejo de la erosión y los esfuerzos para mejorar el establecimiento de cultivos bajo condiciones de precipitación variable. Sin embargo, la adopción en estas regiones puede verse limitada por la mecanización limitada, el financiamiento, la disponibilidad de equipos y el acceso a operadores capacitados y servicios de mantenimiento.
Panorama competitivo
Concentración del Mercado
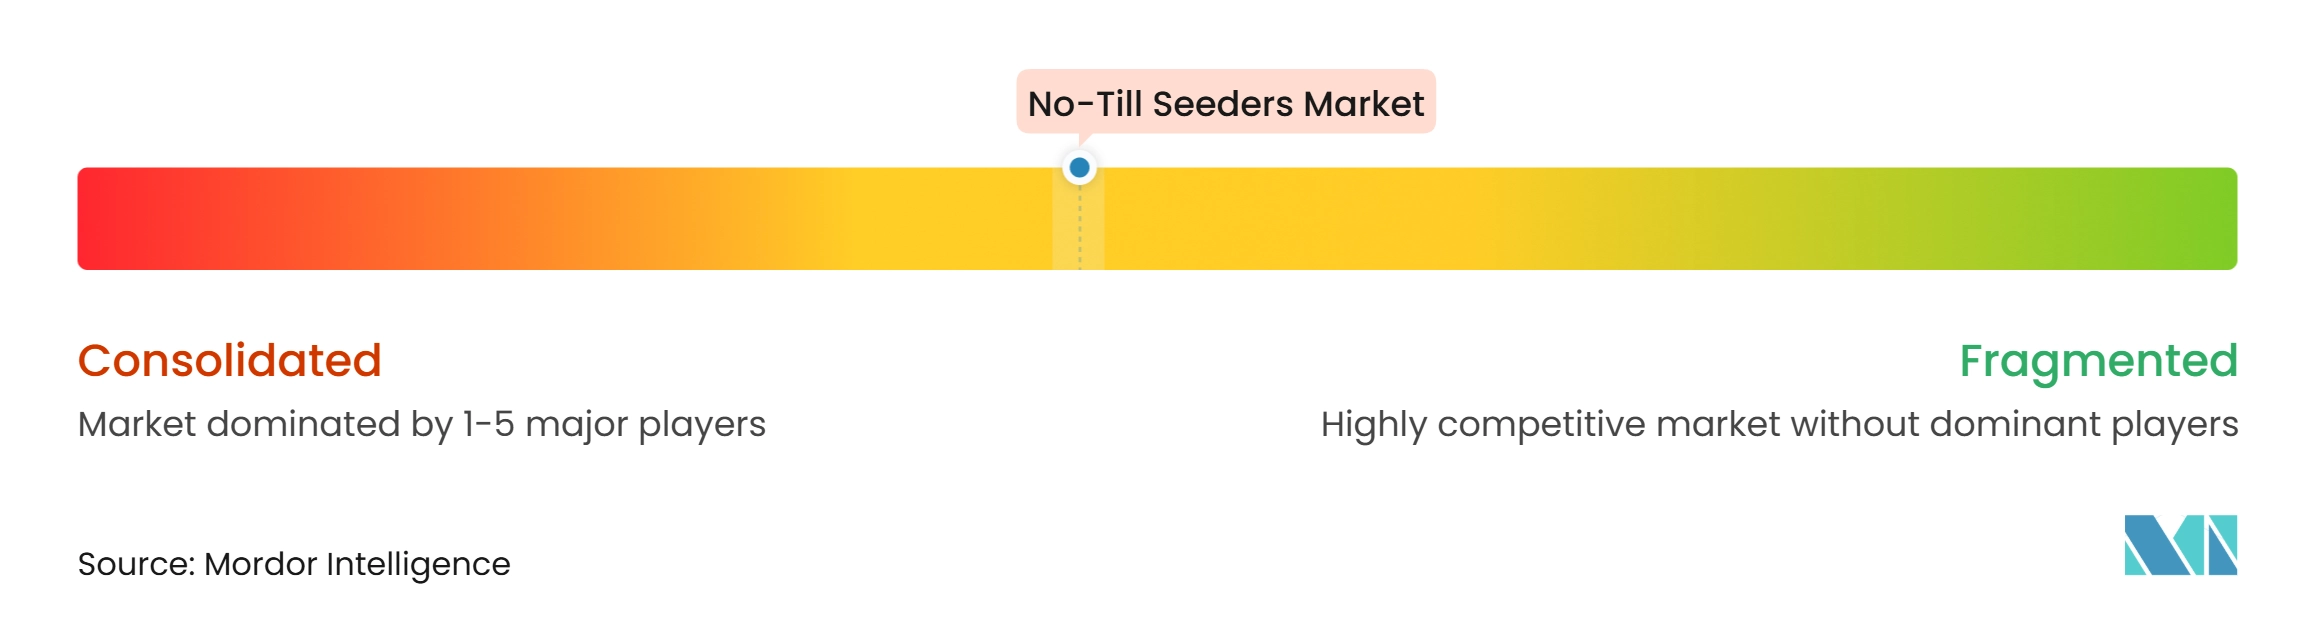
El mercado de sembradoras de siembra directa estaba moderadamente consolidado en 2026, con Deere & Company, CNH Industrial N.V., Great Plains Manufacturing, Inc. (Kubota Corporation), Bourgault Industries Ltd. (Linamar Corporation) y Väderstad AB identificados como los cinco principales actores. Sus posiciones competitivas están respaldadas por amplias carteras de equipos de siembra, redes de distribuidores establecidas y experiencia en el servicio a granjas comerciales de granos y oleaginosas a gran escala. Deere compite a través de sus equipos de siembra habilitados para precisión y opciones de actualización, mientras que CNH Industrial atiende a los agricultores a través de sus marcas Case IH y New Holland. Bourgault y Väderstad se centran en sistemas de siembra especializados, incluidas sembradoras neumáticas de alta capacidad y equipos diseñados para el manejo de residuos y operaciones de labranza reducida. Great Plains Manufacturing añade una gama de sembradoras de hileras y equipos de siembra orientados a la conservación. Esta estructura permite a los fabricantes líderes competir a través del rendimiento de los equipos, la tecnología de precisión, el soporte de distribuidores y las configuraciones adaptadas a diferentes tamaños de granjas y sistemas de cultivo.
El desarrollo de productos y las alianzas estratégicas están dando forma cada vez más a la diferenciación competitiva. En agosto de 2026, Bourgault Industries anunció una alianza estratégica con CNH, bajo la cual Bourgault suministrará soluciones de siembra de marca compartida a través de las redes de Case IH y New Holland, ampliando el alcance de su tecnología de siembra. En enero de 2026, Bourgault introdujo actualizaciones a su sistema Bourgault Intelligent Control y lanzó el abresurcos PLDX ParaLink Dual Xtreme y la sembradora neumática CDi50, con el objetivo de mejorar el control de profundidad, la flexibilidad operativa y la productividad de la siembra. En mayo de 2025, CNH Industrial delineó planes para casi duplicar las ventas de Tecnología de Precisión como proporción de las ventas netas de Agricultura y desarrollar el 90% de sus sistemas de tecnología de precisión internamente para 2030. Deere también introdujo nuevas opciones de actualización de sembradoras en febrero de 2025, permitiendo a los agricultores añadir tecnología de siembra de accionamiento eléctrico a equipos existentes compatibles. Estos desarrollos ilustran cómo los fabricantes están combinando innovación de productos, integración digital, soluciones de actualización y redes de distribución más amplias para mejorar el valor para el cliente y fortalecer sus posiciones en el mercado.
El posicionamiento competitivo a largo plazo depende de ofrecer un rendimiento de siembra confiable en diferentes condiciones de suelo, niveles de residuos, tipos de cultivos y escalas de operacin. Los fabricantes establecidos se benefician de la cobertura de distribuidores, la disponibilidad de repuestos y la capacidad de integrar tecnologías de orientación, dosificación y control de máquinas en sus equipos. Los especialistas regionales, incluidos SeedMaster Manufacturing Ltd., Morris Equipment Ltd., Semeato S/A y BEDNAR FMT s.r.o., compiten a través de configuraciones de productos especializadas y soporte al cliente localizado. Existen oportunidades para los fabricantes que ofrecen equipos modulares, sistemas de apertura adaptables y soluciones rentables para granjas más pequeñas y operadores de contratación de maquinaria. Al mismo tiempo, la cobertura de servicio limitada, los altos costos de los equipos y el soporte técnico inadecuado pueden debilitar la adopción en los mercados emergentes. En consecuencia, el éxito competitivo en el mercado de sembradoras de siembra directa depende de combinar equipos duraderos, idoneidad agronómica, capacidades de precisión, mantenimiento accesible y soporte efectivo de distribuidores, en lugar de depender únicamente de la capacidad de la máquina o la amplitud del producto.
Líderes de la industria de sembradoras de siembra directa
-
Deere & Company
-
CNH Industrial N.V.
-
Great Plains Manufacturing, Inc. (Kubota Corporation)
-
Bourgault Industries Ltd. (Linamar Corporation)
-
Väderstad AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de sembradoras de siembra directa Empresas cubiertas en este informe
- Deere & Company
- CNH Industrial N.V.
- Great Plains Manufacturing, Inc. (Kubota Corporation)
- Väderstad AB
- Bourgault Industries Ltd. (Linamar Corporation)
- HORSCH Maschinen GmbH
- KUHN S.A. (Bucher Industries AG)
- SeedMaster Manufacturing Ltd.
- Morris Equipment Ltd. (Superior Farms Equipment Ltd.)
- Semeato S/A Indústria e Comércio
- BEDNAR FMT s.r.o.
- Landoll Company, LLC
- AMAZONEN-WERKE H. Dreyer SE & Co. KG
- LEMKEN GmbH & Co. KG
- Kverneland AS (Kubota Corporation)
Desarrollos recientes de la industria en Mercado de sembradoras de siembra directa
- Agosto de 2026: Bourgault Industries Ltd., una empresa de Linamar Corporation, anunció una alianza comercial estratégica con CNH Industrial N.V. Bajo el acuerdo, Bourgault suministrará equipos de siembra de marca compartida a través de las redes de distribuidores de Case IH y New Holland, ampliando el acceso a su tecnología de siembra en América del Norte, Australia y otros mercados internacionales.
- Junio de 2026: SeedMaster Manufacturing Ltd. inauguró una importante expansión de sus instalaciones de fabricación en Emerald Park, Saskatchewan, Canadá. La expansión incluyó una nueva línea de pintura automatizada con tecnología infrarroja y un sistema de procesamiento de metales que combina corte láser y por plasma. La inversión fortalece las capacidades de fabricación del productor de equipos de siembra de precisión.
- Enero de 2026: Bourgault Industries Ltd. introdujo el abresurcos PLDX (ParaLink Dual Xtreme), un abresurcos de doble cuchilla patentado diseñado para mejorar la consistencia de la profundidad de siembra en terrenos irregulares, incluidos surcos, erosiones y campos ondulados. El diseño incorpora una relación de control de profundidad de 1:1 y un espaciado de cuchillas ajustable para apoyar la colocación precisa de semillas y fertilizantes.
- Enero de 2026: Bourgault Industries Ltd. lanzó la CDi50, una sembradora neumática de 50 pies diseñada para operaciones agrícolas de grandes superficies. La máquina cuenta con dos tanques a bordo con una capacidad combinada de 450 bushels, opciones de abresurcos configurables y múltiples opciones de espaciado entre hileras.
Alcance del informe global del mercado de sembradoras de siembra directa
El mercado de sembradoras de siembra directa incluye equipos diseñados para sembrar semillas directamente en suelo sin labrar con una perturbación mínima del suelo, incluidas sembradoras de siembra directa, sembradoras neumáticas y sistemas asociados de dosificación de semillas y abresurcos. Excluye las sembradoras convencionales y los equipos de labranza no diseñados para la siembra directa.
El informe del mercado de sembradoras de siembra directa está segmentado por tipo de producto (sembradoras de hileras, sembradoras de precisión y sembradoras combinadas), por diseño de apertura (abresurcos de disco simple, abresurcos de disco doble, abresurcos de diente y azada, y abresurcos de ranura cruzada y especializados), por mecanismo de siembra (dosificación mecánica, dosificación neumática y dosificación de precisión por vacío), por tipo de cultivo (cereales y granos, oleaginosas, leguminosas y cultivos de cobertura y forrajes) y por geografía (América del Norte, América del Sur, África, Asia-Pacífico y más). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Sembradoras de hileras |
| Sembradoras de precisión |
| Sembradoras combinadas |
| Abresurcos de disco simple |
| Abresurcos de disco doble |
| Abresurcos de diente y azada |
| Abresurcos de ranura cruzada y especializados |
| Dosificación mecánica |
| Dosificación neumática |
| Dosificación de precisión por vacío |
| Cereales y granos |
| Oleaginosas |
| Leguminosas |
| Cultivos de cobertura y forrajes |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Argentina |
| Brasil | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Kenia | |
| Nigeria | |
| Resto de África |
| Por tipo de producto | Sembradoras de hileras | |
| Sembradoras de precisión | ||
| Sembradoras combinadas | ||
| Por diseño de apertura | Abresurcos de disco simple | |
| Abresurcos de disco doble | ||
| Abresurcos de diente y azada | ||
| Abresurcos de ranura cruzada y especializados | ||
| Por mecanismo de siembra | Dosificación mecánica | |
| Dosificación neumática | ||
| Dosificación de precisión por vacío | ||
| Por tipo de cultivo | Cereales y granos | |
| Oleaginosas | ||
| Leguminosas | ||
| Cultivos de cobertura y forrajes | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Argentina | |
| Brasil | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Singapur | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Kenia | ||
| Nigeria | ||
| Resto de África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de sembradoras de siembra directa?
El mercado de sembradoras de siembra directa fue valorado en 1,11 mil millones de USD en 2026 y se prevé que crezca desde 1,18 mil millones de USD en 2027 hasta 1,56 mil millones de USD para 2032, a una CAGR del 5,74% entre 2027 y 2032.
¿Qué limita una adopción más amplia de los equipos?
Las altas necesidades de capital inicial, el acceso limitado al crédito, los requisitos de capacitación de operadores y las redes de servicio desiguales siguen siendo restricciones clave.
¿Qué categoría de producto lidera la demanda de sembradoras de siembra directa?
Las sembradoras de hileras representaron una participación del 46,0% en 2026, respaldadas por su uso en la producción de cereales y oleaginosas en grandes extensiones.
¿Qué está impulsando la adopción de sembradoras de siembra directa?
La conservación de la humedad del suelo, el control de la erosión, menos pasadas de campo y ventanas de siembra más cortas respaldan la adopción.