
Taille et part du marché des semoirs sans labour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.18 Milliards de dollars |
| Taille du Marché (2032) | 1.56 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.74 % |
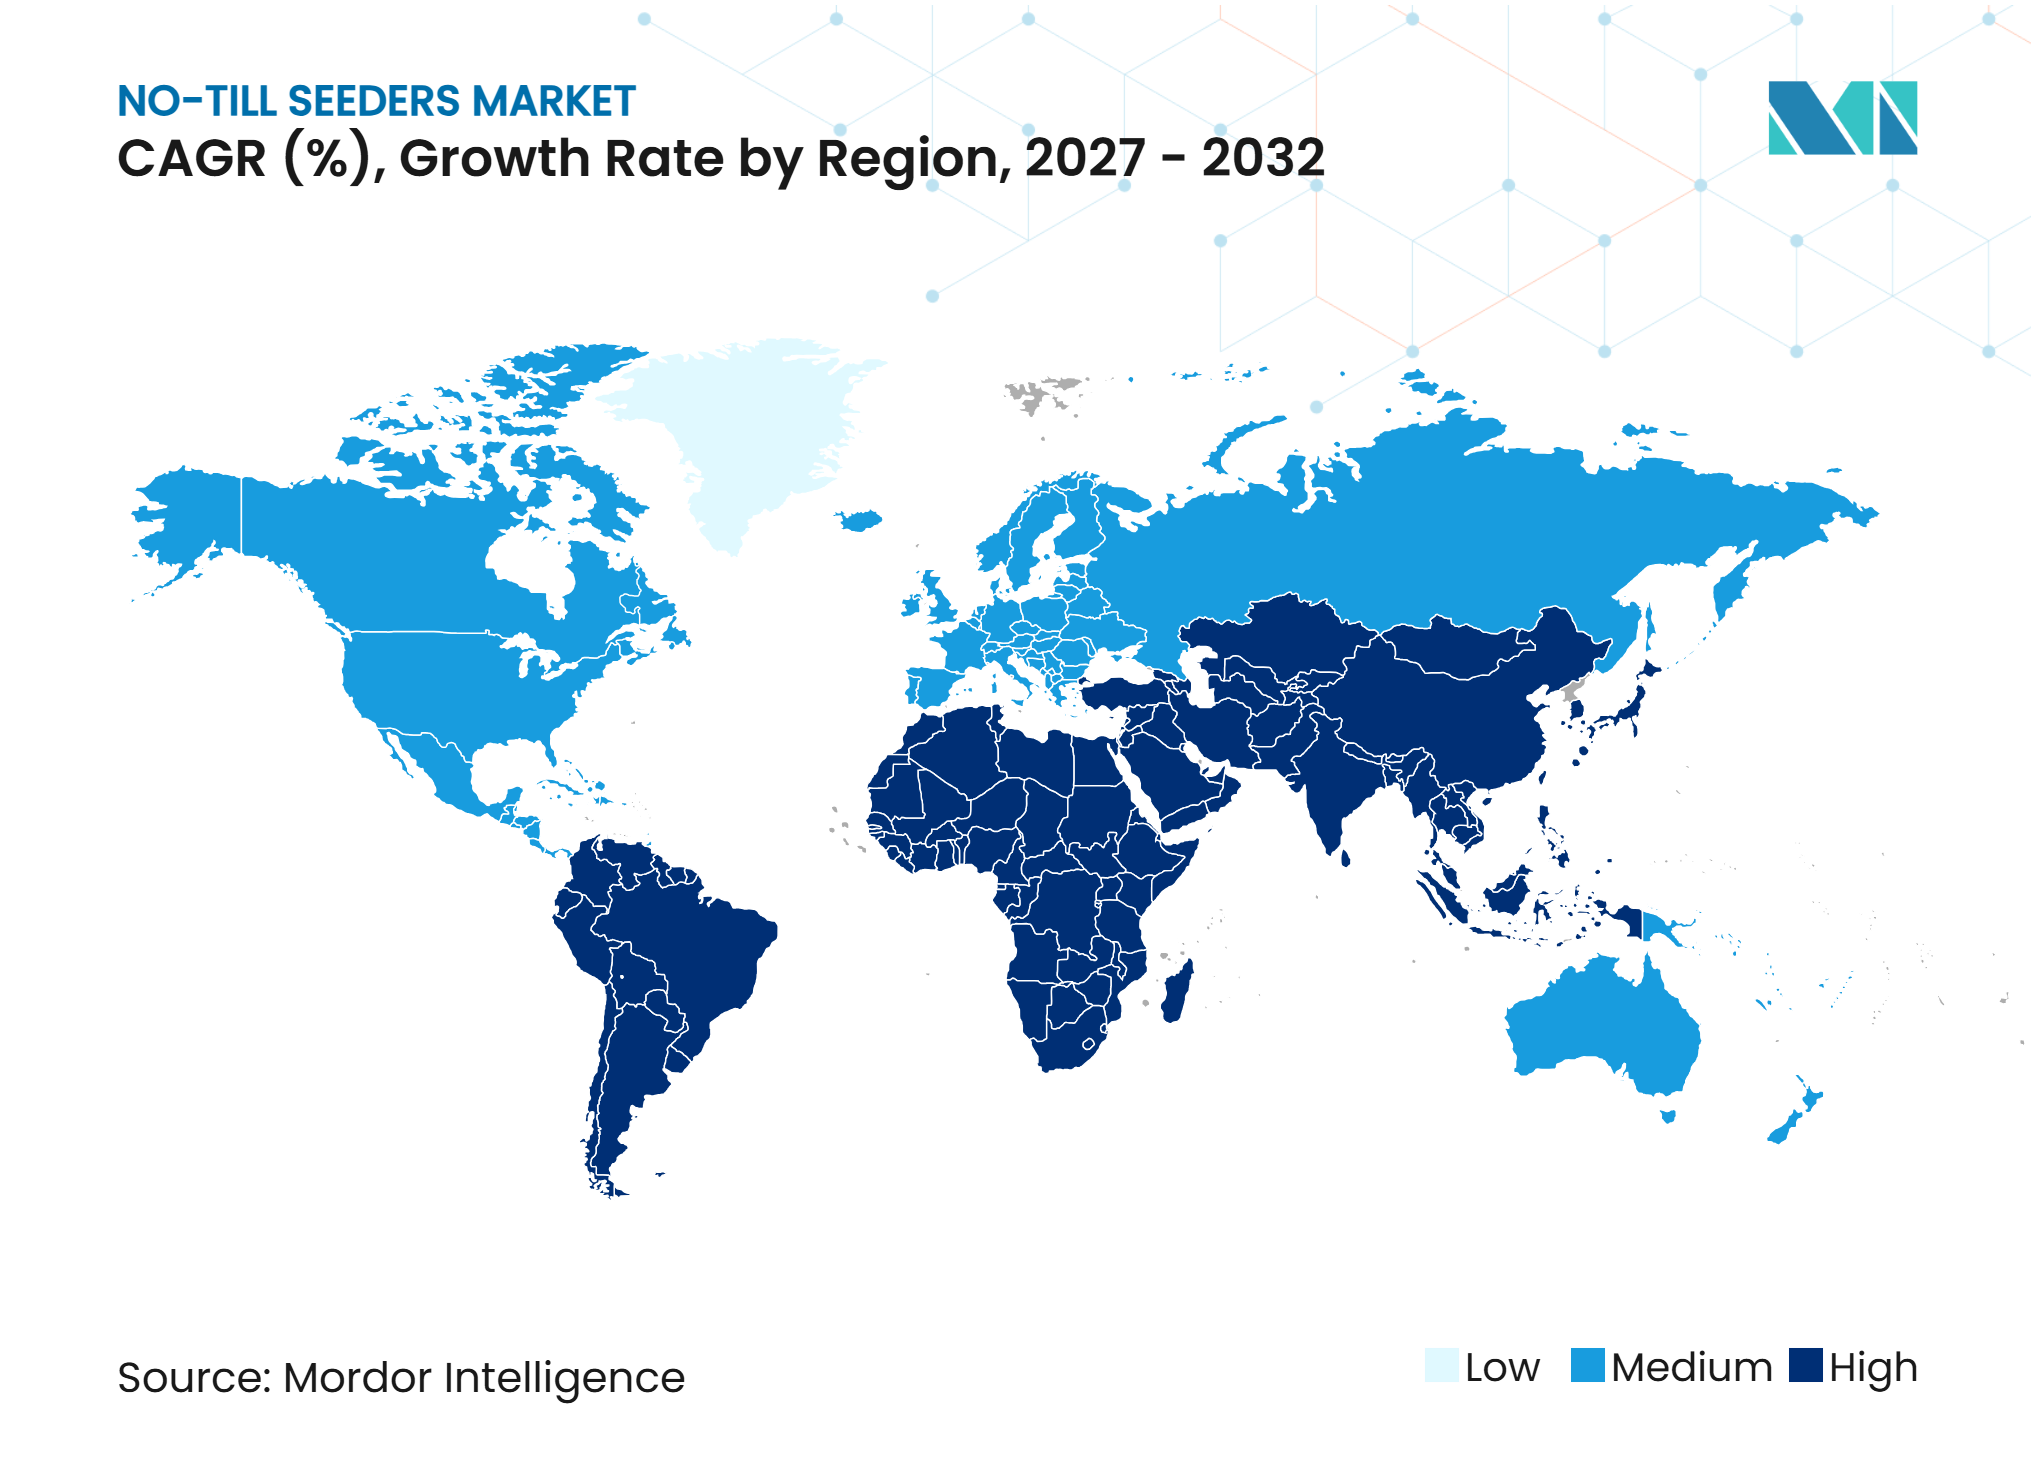
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des semoirs sans labour par Mordor Intelligence
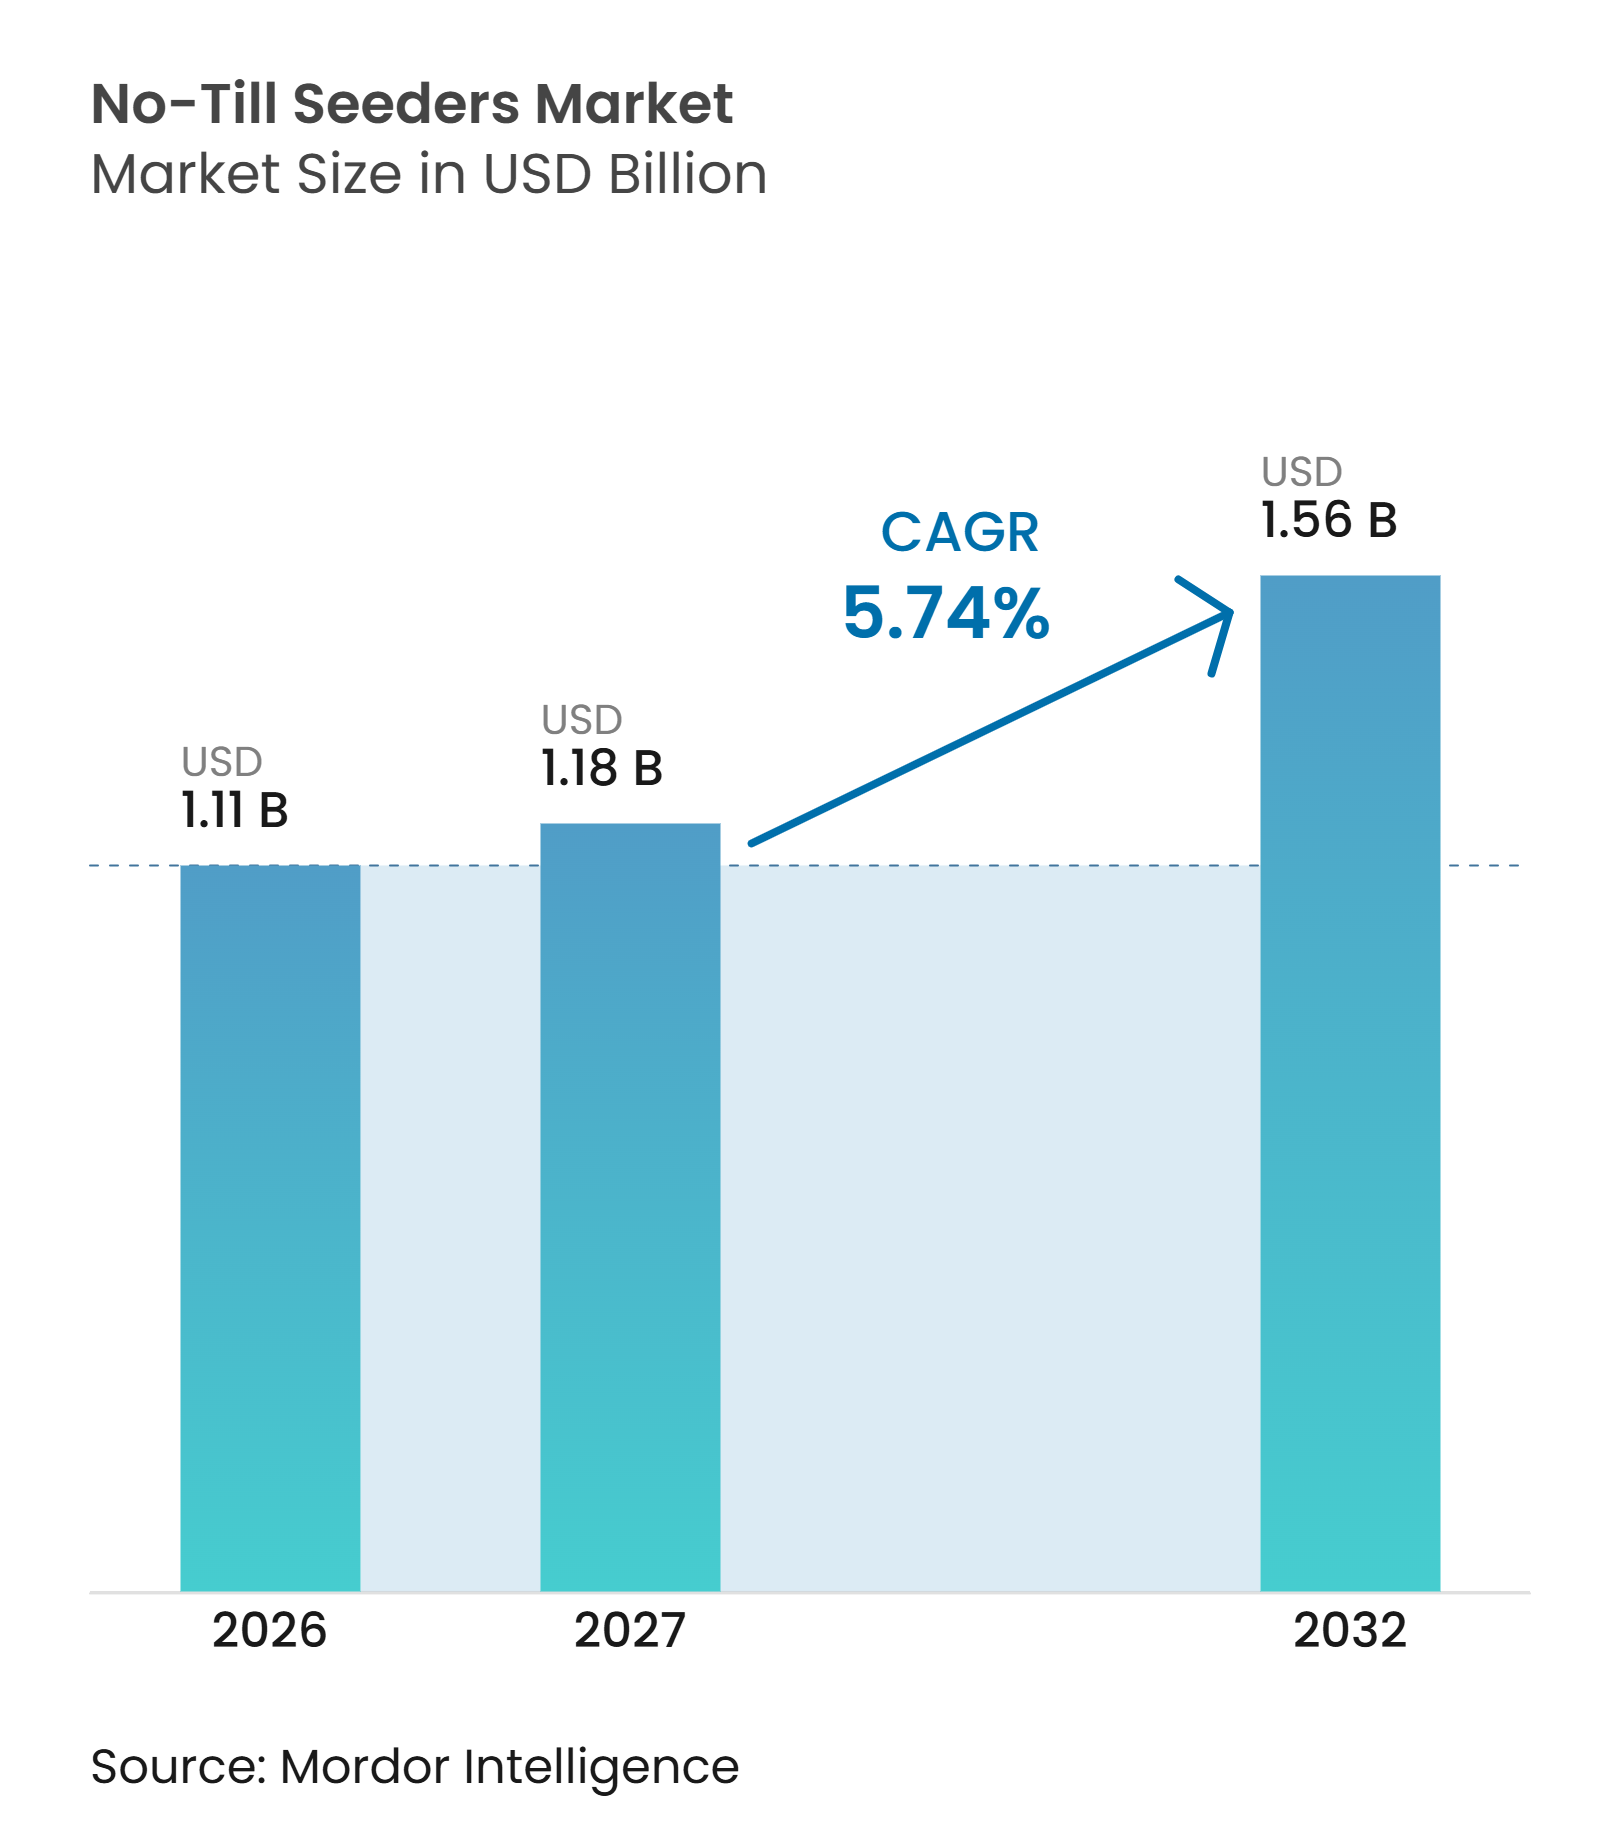
Le marché des semoirs sans labour était évalué à 1,11 milliard USD en 2026 et devrait croître de 1,18 milliard USD en 2027 à 1,56 milliard USD d'ici 2032, à un CAGR de 5,74 % de 2027 à 2032. Le marché des semoirs sans labour est soutenu par les exigences de protection des sols, la hausse des coûts des intrants et le rétrécissement des fenêtres de plantation. Le semis direct réduit l'érosion, préserve l'humidité du sol et diminue les besoins en énergie et en main-d'œuvre par hectare, influençant la manière dont les agriculteurs évaluent leurs achats d'équipements. Le marché bénéficie également de la possibilité pour les agriculteurs de combiner la gestion des résidus, le placement des engrais et le semis en moins de passages, réduisant ainsi les coûts opérationnels globaux et le temps passé sur le terrain. Les commandes de précision deviennent de plus en plus importantes car elles améliorent la précision du placement et permettent aux fabricants de proposer des mises à niveau plutôt que des remplacements complets de machines, prolongeant ainsi la durée de vie utile des équipements existants. Les coûts élevés des équipements et la couverture inégale des services restent des contraintes majeures pour le marché, en particulier pour les petites exploitations et les régions agricoles en développement où l'accès au financement et au soutien technique est limité.
Principaux enseignements du rapport
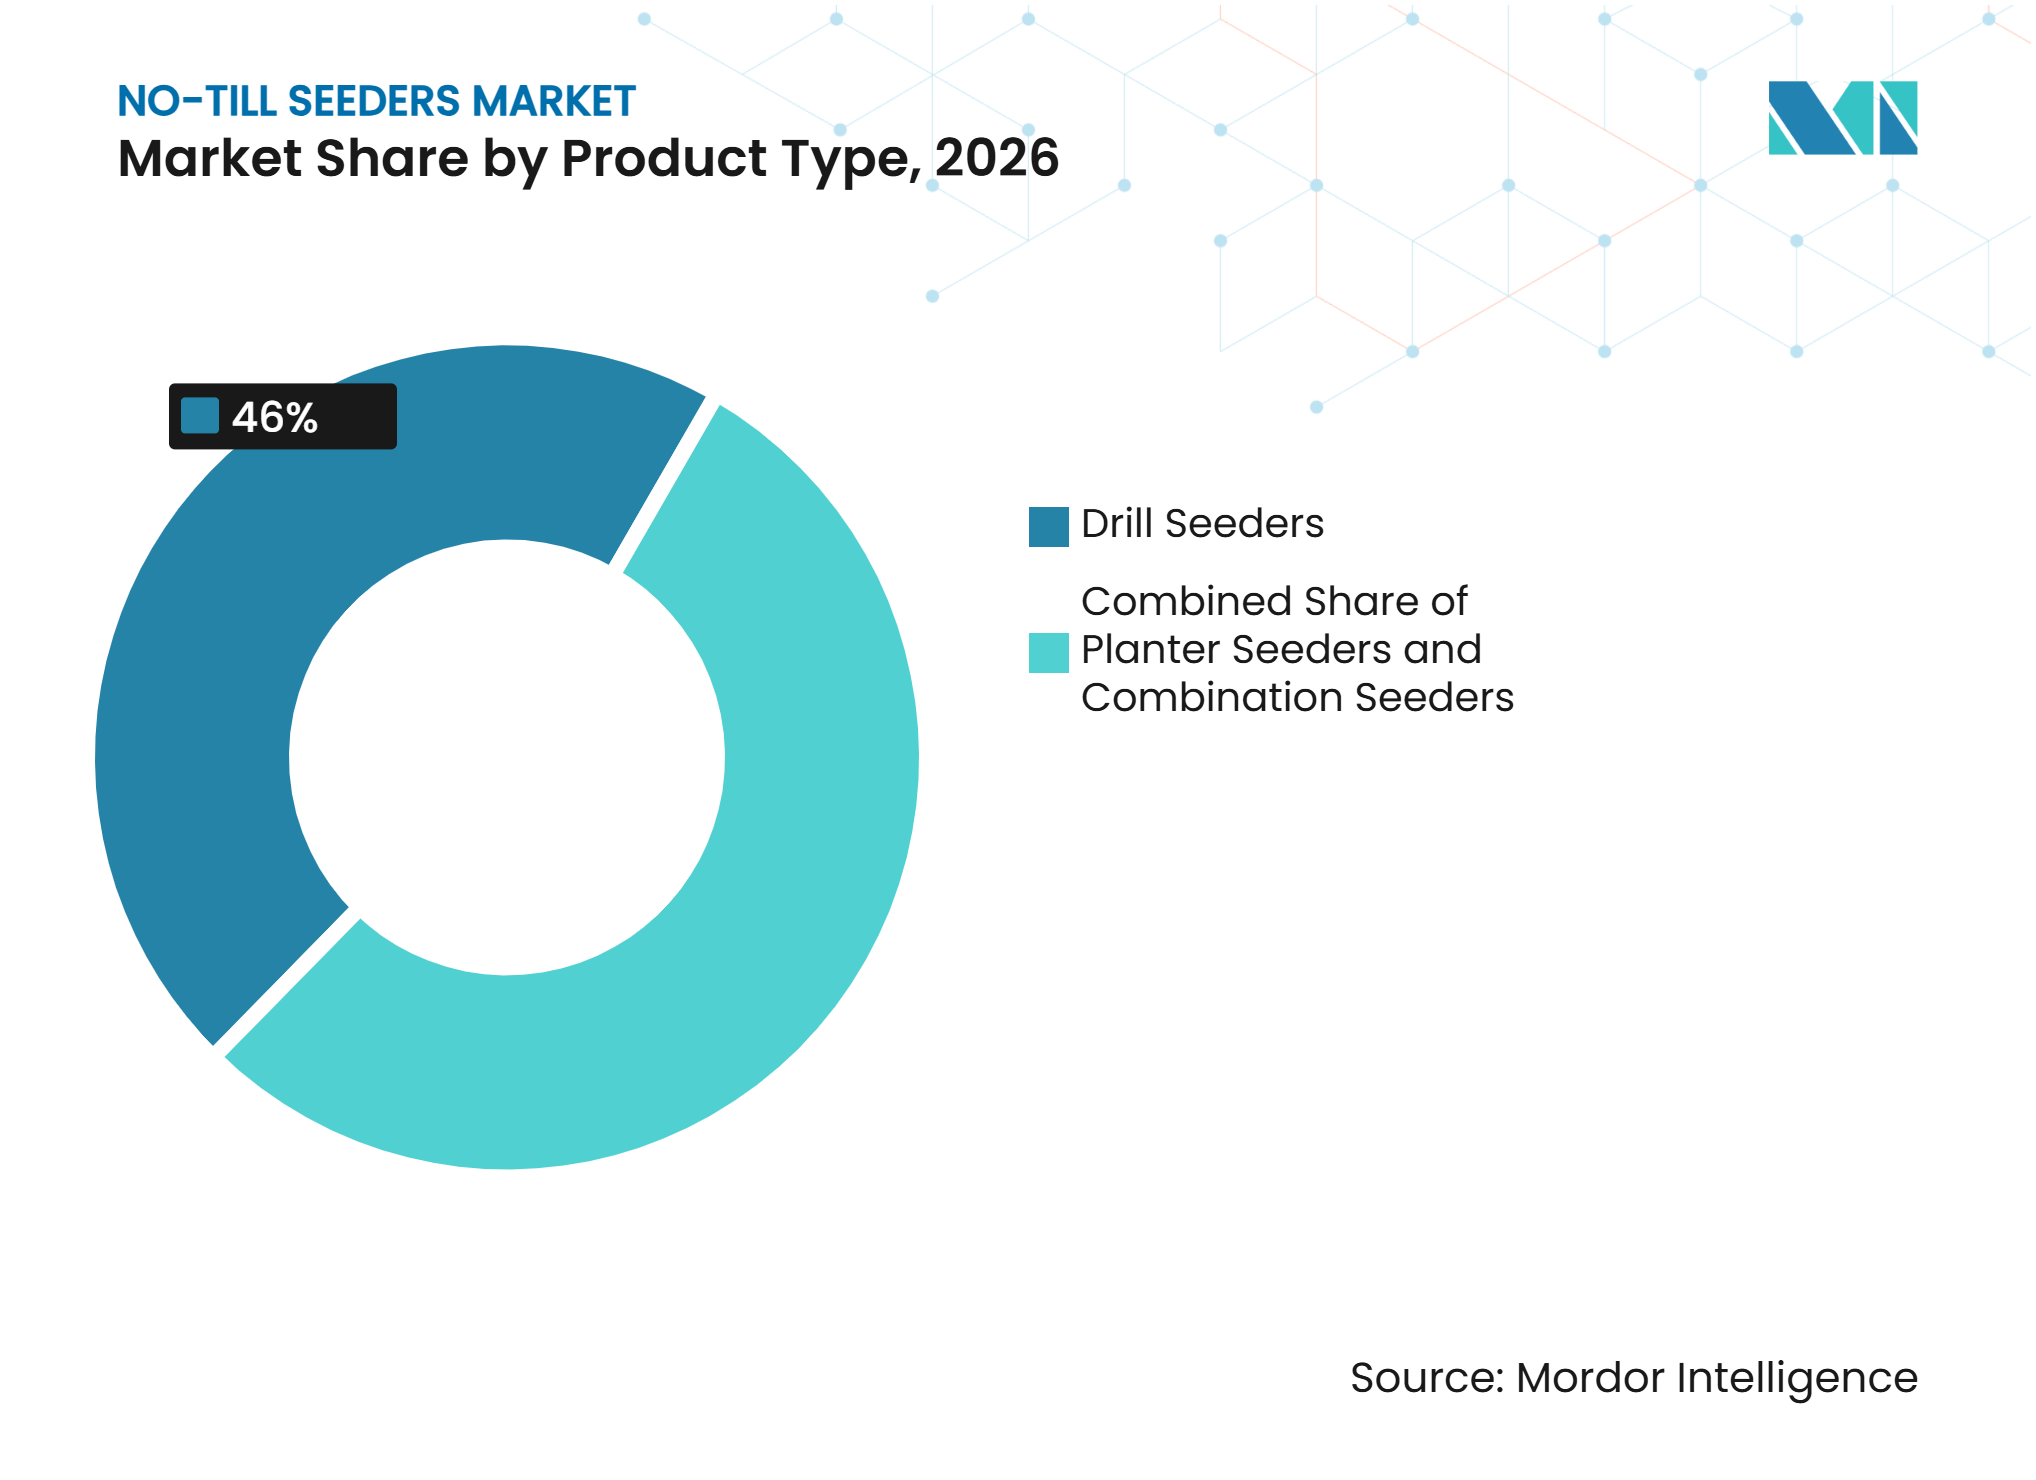
- Par produit, les semoirs en ligne constituaient le segment le plus important et détenaient 46,0 % de la part du marché des semoirs sans labour en 2026, tandis que les semoirs combinés sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 8,4 % entre 2027 et 2032.
- Par conception de l'élément semeur, les éléments monodisques constituaient le segment le plus important et détenaient 43,0 % de la taille du marché des semoirs sans labour en 2026, tandis que les éléments à fente transversale et les éléments spécialisés sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 8,1 % entre 2027 et 2032.
- Par mécanisme de semis, le dosage pneumatique constituait le segment le plus important et détenait 58,0 % de la part de marché en 2026, tandis que le dosage de précision par dépression est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 8,7 % entre 2027 et 2032.
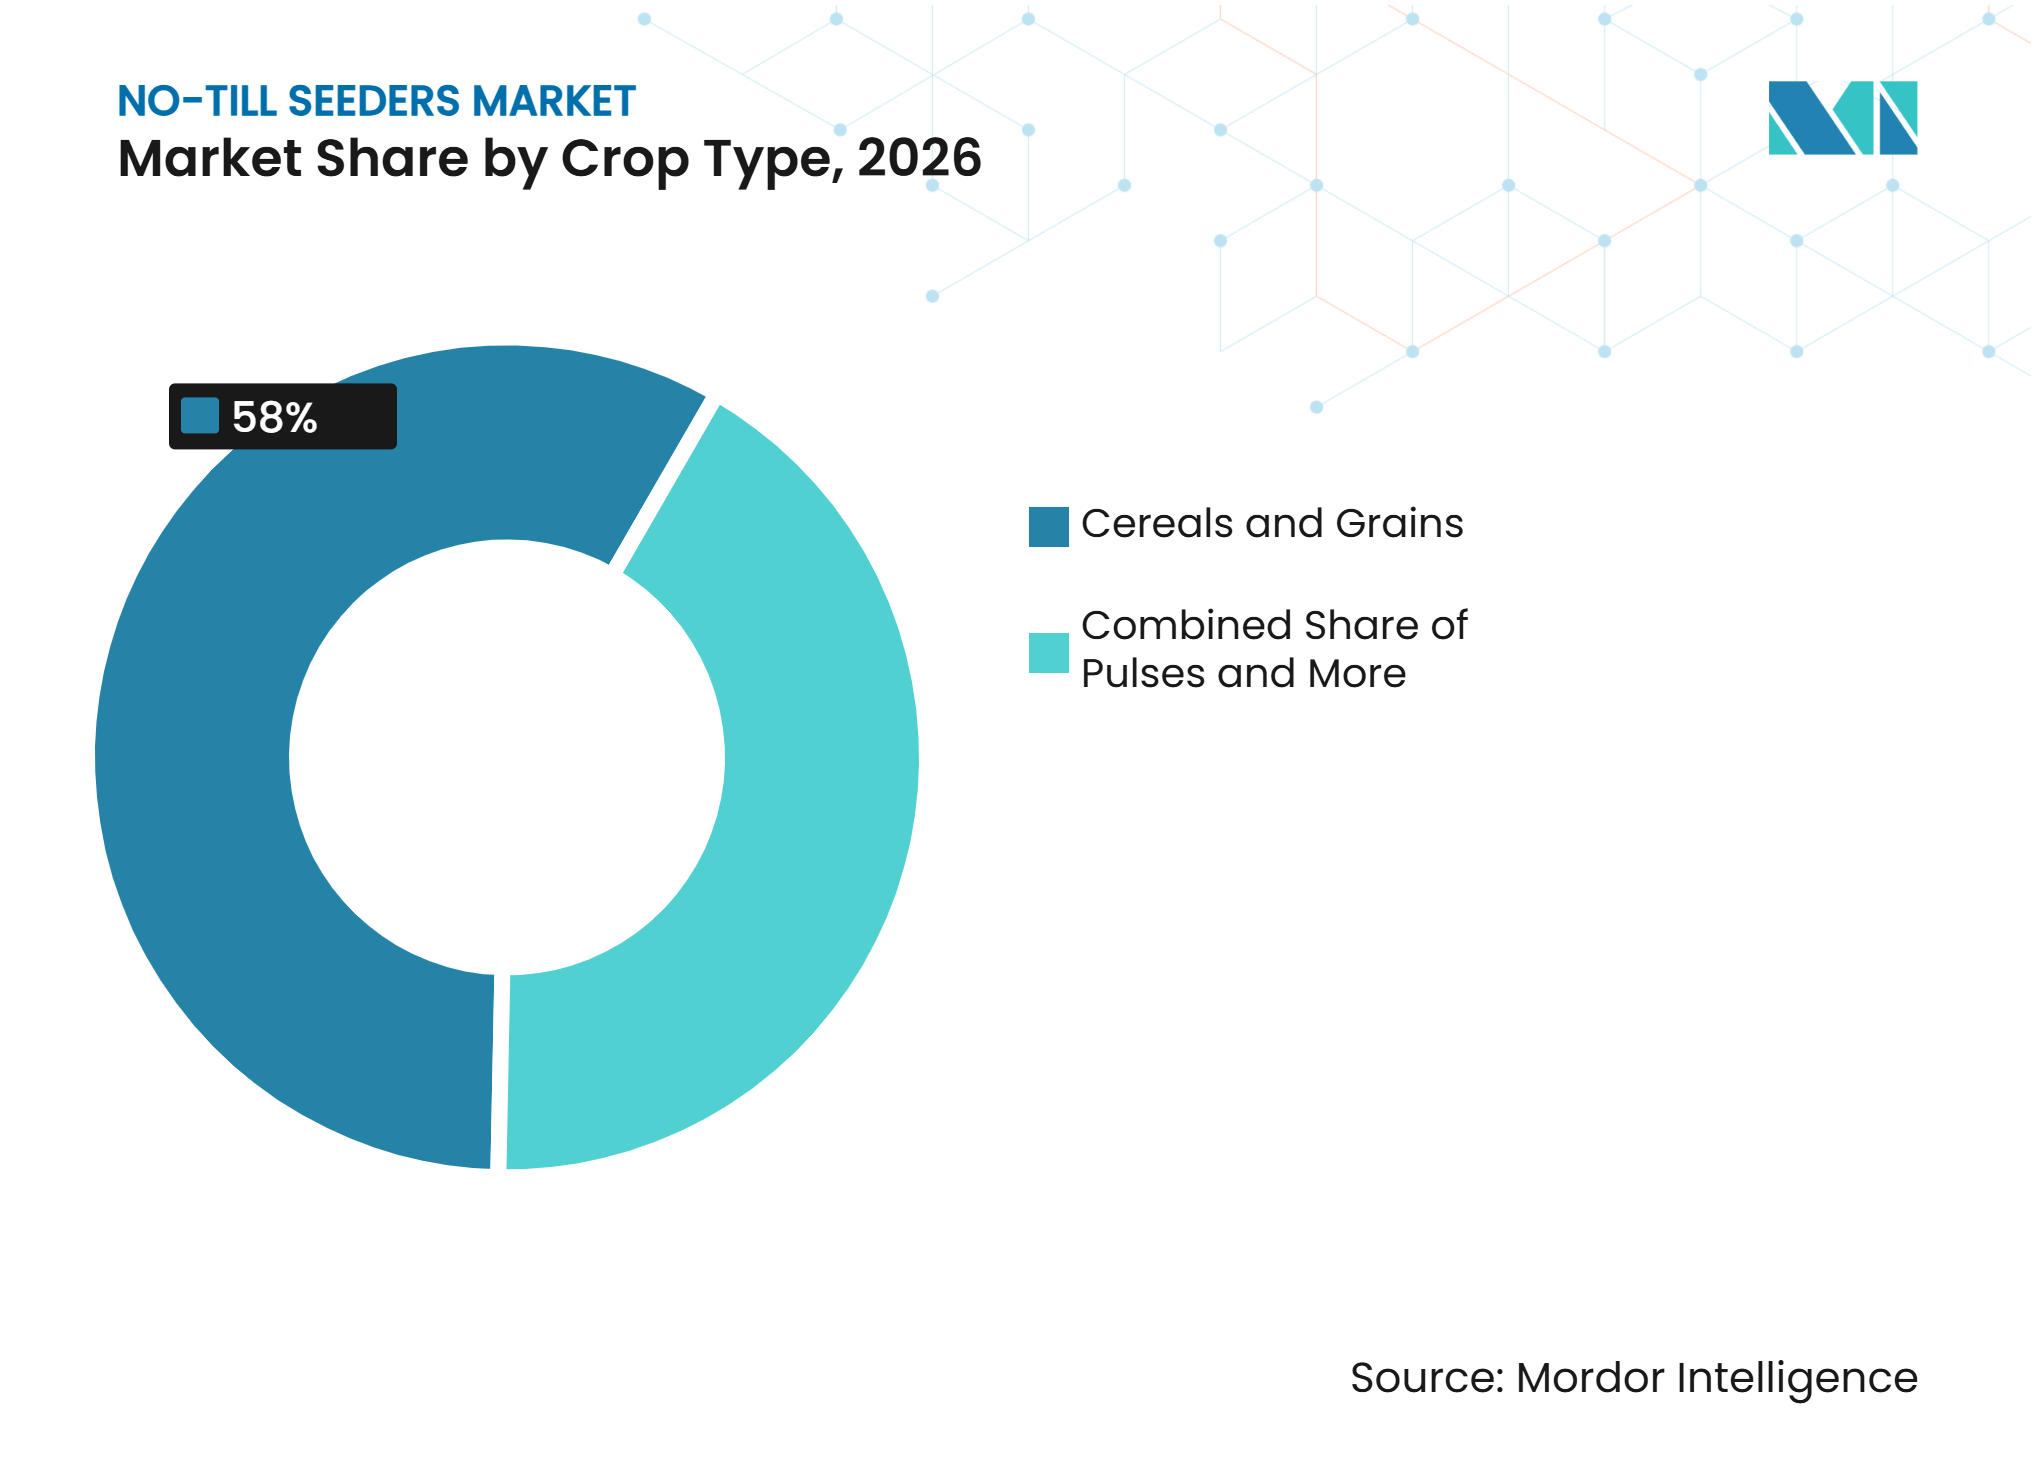
- Par type de culture, les céréales et grains constituaient le segment le plus important et détenaient 58,0 % de la part de marché en 2026, tandis que les cultures de couverture et les fourrages sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 8,6 % entre 2027 et 2032.
- Par géographie, l'Amérique du Nord était la région la plus importante et détenait 29,0 % de la part de marché en 2026, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide et devrait se développer à un CAGR de 7,2 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conservation de l'humidité du sol et lutte contre l'érosion | +1.4% | Mondial | Long terme (≥ 4 ans) |
| Réduction du carburant, de la main-d'œuvre et des passages | +1.1% | Mondial, plus prononcé en Amérique du Nord et en Amérique du Sud | Moyen terme (2-4 ans) |
| Incitations à la conservation et agriculture intelligente en matière de carbone | +0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Semis de précision et commandes numériques | +1.2% | Amérique du Nord, Europe et gains en phase initiale en Asie-Pacifique | Long terme (≥ 4 ans) |
| Adaptation à la charge en résidus pour les systèmes de double culture | +0.8% | Asie-Pacifique, avec répercussions en Amérique du Sud | Long terme (≥ 4 ans) |
| Fenêtres de plantation étroites et volatilité climatique | +0.7% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Conservation de l'humidité du sol et lutte contre l'érosion
La nécessité de conserver l'humidité du sol et de réduire l'érosion soutient l'adoption de l'agriculture sans labour, en particulier dans les régions exposées à la variabilité des précipitations, aux périodes sèches et aux précipitations intenses. En plaçant les graines directement dans un sol non travaillé et en conservant les résidus de cultures en surface, les pratiques sans labour contribuent à limiter le travail du sol, à réduire le ruissellement et à protéger la couche arable contre l'érosion. Selon une étude de 2025 publiée dans Science of the Total Environment, qui a utilisé le modèle Agricultural Policy/Environmental eXtender pour évaluer le bassin versant de Bushy Creek dans les prairies noires du Texas dans le cadre de scénarios climatiques projetés, la gestion sans labour devrait réduire l'évaporation annuelle du sol de 46 à 52 %, le ruissellement de surface de 27 à 33 % et l'érosion des sols de 55 à 59 % par rapport au travail conventionnel du sol de référenceÉvaluation du potentiel du semis sans labour pour renforcer la résilience des bassins versants agricoles face aux conditions climatiques extrêmes, pubmed.ncbi.nlm.nih.gov ">[1]. Ces résultats mettent en évidence le potentiel des pratiques sans labour pour améliorer la conservation des sols et de l'eau dans un contexte de changement climatique. Par conséquent, les agriculteurs cherchant à préserver l'humidité du sol, à limiter les pertes liées à l'érosion et à maintenir la production de cultures pluviales ont une incitation à adopter des systèmes sans labour, soutenant ainsi la demande d'équipements de semis compatibles et de technologies associées.
Réduction du carburant, de la main-d'œuvre et des passages
La nécessité de réduire la consommation de carburant, les besoins en main-d'œuvre et le temps consacré aux opérations de terrain soutient la demande pour le marché des semoirs sans labour. En plaçant les graines directement dans un sol non travaillé, les systèmes sans labour éliminent ou réduisent les opérations de travail du sol conventionnelles, diminuant l'utilisation des machines et l'énergie nécessaire à l'établissement des cultures. Selon une étude de terrain de 2025 publiée dans Frontiers in Sustainable Food Systems, les pratiques de travail du sol zéro à long terme dans les systèmes riz-blé de la plaine indo-gangétique ont réduit l'énergie totale des intrants de 14 à 21 % par rapport aux systèmes d'établissement conventionnels. L'étude a enregistré l'énergie totale des intrants la plus faible, soit 47 110 mégajoules par hectare, dans le cadre d'un système de riz semé directement sans labour et de blé avec conservation des résidus, contre 65 830 mégajoules par hectare dans le cadre d'un système conventionnel de riz repiqué en boue et de blé travaillé de manière conventionnelle. Ces résultats démontrent le potentiel des pratiques intégrées de travail du sol zéro pour améliorer l'efficacité énergétique en réduisant la préparation du sol et les opérations de terrain associées. Par conséquent, les agriculteurs et les entrepreneurs agricoles cherchant à réduire la consommation de carburant, à diminuer les besoins en main-d'œuvre et à effectuer les semailles dans des fenêtres de plantation plus courtes ont une incitation à adopter des semoirs sans labour, en particulier dans les exploitations agricoles à grande échelle et mécanisées.
Incitations à la conservation et agriculture intelligente en matière de carbone
Le soutien gouvernemental aux pratiques de conservation et les cadres émergents d'agriculture carbone peuvent renforcer l'argumentaire économique en faveur de l'adoption de semoirs sans labour en encourageant les systèmes agricoles qui réduisent le travail du sol et améliorent la gestion des sols. En janvier 2025, le Département de l'agriculture des États-Unis a publié des lignes directrices techniques pour l'évaluation des pratiques agricoles intelligentes en matière de climat associées aux biocarburants à base de maïs, de soja et de sorgho, y compris les pratiques sans labour. Dans l'Union européenne, le règlement sur la certification des absorptions de carbone et de l'agriculture carbone, adopté en 2024, a établi un cadre volontaire pour la certification des absorptions de carbone et des activités d'agriculture carbone dans le cadre d'exigences définies de surveillance et de vérification. Ces évolutions politiques accroissent la pertinence des pratiques de conservation documentées et des données vérifiables de gestion des terres pour les agriculteurs participants. Lorsque des incitations financières, des programmes de chaîne d'approvisionnement ou des paiements liés à l'agriculture carbone sont disponibles, ils peuvent améliorer l'argumentaire économique en faveur de l'investissement dans des semoirs sans labour qui soutiennent une gestion cohérente des résidus et des opérations à travail du sol réduit. Cependant, l'effet sur la demande d'équipements dépend de la disponibilité et des critères d'éligibilité des régimes d'incitation spécifiques, car aucun des deux cadres ne garantit des paiements directs pour l'achat de semoirs sans labour.
Semis de précision et commandes numériques
L'intégration des technologies d'agriculture de précision soutient la demande de semoirs sans labour avancés en améliorant le placement des graines, la précision des applications et le contrôle des opérations de terrain. Le guidage par système mondial de navigation par satellite (GNSS), l'étalonnage automatisé et la connectivité par bus conforme à la norme de l'Organisation internationale de normalisation (ISO) (ISOBUS) aident les opérateurs à gérer les réglages des machines, à réduire les chevauchements et à maintenir des performances de semis cohérentes dans des conditions de terrain variables. En 2025, CNH Industrial N.V. a annoncé des plans visant à presque doubler les ventes de technologies de précision en proportion des ventes nettes agricoles d'ici 2030 et à développer 90 % de ses systèmes de technologie de précision en interne, reflétant un investissement croissant dans la technologie agricole intégréeLe nouveau plan stratégique de CNH vise à renforcer le leadership produit et à élargir les marges, investors.cnh.com">[2]. En février 2025, John Deere a présenté de nouvelles options de mise à niveau pour semoirs à rangs intégrant les technologies d'entraînement électrique ExactEmerge et MaxEmerge 5e. La société indique qu'ExactEmerge prend en charge des vitesses de plantation allant jusqu'à 16 kilomètres par heure, tandis que la compensation de virage de MaxEmerge 5e peut améliorer la précision de la population de graines jusqu'à 20 %. Ces développements soutiennent la demande de systèmes de semis technologiquement avancés qui combinent un placement précis des graines, une efficacité opérationnelle et une compatibilité avec les plateformes numériques de gestion agricole.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement initiaux élevés et obstacles au financement | -1% | Mondial, plus aigu en Inde, en Chine, en Afrique du Sud et dans certaines parties de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Lacunes en matière de formation des opérateurs et d'infrastructure de service | -0.8% | Asie-Pacifique, Moyen-Orient et Afrique, et marchés émergents d'Amérique du Sud | Long terme (≥ 4 ans) |
| Colmatage par les résidus et variabilité du contact graine-sol | -0.7% | Asie-Pacifique et Amérique du Sud | Long terme (≥ 4 ans) |
| Pénalités liées à l'excès d'humidité et aux sols froids dans les régions humides | -0.5% | Europe du Nord, certaines parties du Canada, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement initiaux élevés et obstacles au financement
Les coûts élevés des équipements et le manque d'accès à un financement abordable peuvent freiner l'adoption sur le marché des semoirs sans labour, en particulier parmi les petites et moyennes exploitations dans les économies en développement. Un système de semis sans labour complet peut nécessiter une barre d'éléments semeurs robuste, un chariot à air, des composants de gestion des résidus et des équipements électroniques de commande de précision, tandis que les machines plus grandes peuvent également nécessiter des tracteurs de forte puissance. En juillet 2025, KUHN a spécifié une exigence minimale de tracteur de 200 chevaux pour son semoir MEGANT 802 R, illustrant l'investissement en puissance et en machines qui peut accompagner les équipements de semis à haute capacité. L'obstacle financier est particulièrement pertinent en Inde, où une étude de 2025 publiée dans Discover Internet of Things a noté que plus de 85 % des agriculteurs exploitent de petites ou marginales parcelles et peuvent avoir une capacité limitée à investir dans des machines coûteusesBesoin de surveillance en temps réel dans les centres de location de matériel (CHC), link.springer.com ">[3]. Les services de location de matériel peuvent réduire le besoin de propriété individuelle, mais l'accès dépend de la disponibilité, de l'accessibilité financière et de la portée géographique des équipements appropriés. Par conséquent, l'investissement initial élevé, les exigences en matière de tracteurs et les contraintes de financement peuvent retarder les achats ou limiter l'adoption aux grandes exploitations et aux prestataires de services bien établis.
Lacunes en matière de formation des opérateurs et d'infrastructure de service
La formation limitée des opérateurs et le soutien après-vente insuffisant peuvent contraindre l'adoption et l'utilisation efficace des semoirs sans labour, en particulier sur les marchés agricoles émergents. Les performances des équipements dépendent du choix des éléments semeurs appropriés, du réglage de la profondeur de semis, de la gestion des résidus de cultures et de l'étalonnage de la distribution des graines et des engrais en fonction des conditions locales de sol et de culture. Selon le Centre international de recherche agricole dans les zones arides (ICARDA), une évaluation de 2025 de l'adoption des semoirs sans labour au Maroc a identifié les réseaux de concessionnaires limités, la disponibilité des pièces de rechange, le soutien à l'étalonnage et les services d'entrepreneurs comme des obstacles à l'expansion de l'agriculture de conservation. L'évaluation a également souligné la nécessité de machines localement adaptées et d'un soutien technique fiable pour les petits agriculteurs. Sans opérateurs formés et services de maintenance accessibles, des réglages incorrects ou des temps d'arrêt des équipements peuvent réduire la régularité du semis et compromettre l'économie des opérations de location de matériel. Par conséquent, les lacunes en matière de formation technique, de couverture des concessionnaires et d'infrastructure de réparation peuvent ralentir l'adoption des semoirs sans labour, en particulier dans les régions où les agriculteurs dépendent de machines partagées ou de prestataires de services externes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les semoirs en ligne en tête tandis que les semoirs combinés gagnent du terrainLes semoirs en ligne représentaient 46,0 % de la part du marché des semoirs sans labour en 2026, ce qui en fait le segment de produits le plus important. Leur position de leader est soutenue par leur utilisation répandue dans la production de céréales et d'oléagineux en grandes cultures, où le placement régulier des graines et la couverture efficace de grandes surfaces sont essentiels. Les systèmes de semoirs en ligne et de semoirs pneumatiques à haute capacité permettent aux agriculteurs d'établir des cultures sur de vastes superficies tout en opérant avec un minimum de perturbation du sol. La compatibilité avec les grands chariots à air, les réseaux de concessionnaires établis et la familiarité des opérateurs soutiennent davantage l'adoption parmi les exploitations céréalières commerciales en Amérique du Nord, en Europe et en Australie. Ces avantages soutiennent la demande de semoirs en ligne parmi les agriculteurs recherchant des performances fiables dans les grandes opérations sans labour.
Les semoirs combinés devraient être le segment de produits à la croissance la plus rapide, se développant à un CAGR de 8,4 % entre 2027 et 2032. Ces machines intègrent le semis avec des opérations telles que le placement des engrais et la gestion des résidus, aidant les agriculteurs à réduire les passages, les besoins en main-d'œuvre et le temps d'exploitation. Une revue de 2025 publiée dans Sustainability a examiné des systèmes de plantation intégrés qui dégagent les résidus de cultures, ouvrent les sillons et sèment les graines en un seul passage, soulignant leur pertinence pour les systèmes à forte intensité de résidus et de double culture en Asie. Les semoirs à rangs restent également importants pour des cultures telles que le maïs, le soja et le tournesol, qui nécessitent un espacement précis des graines et un contrôle de la population. Alors que les agriculteurs cherchent à améliorer l'efficacité opérationnelle et à gérer les résidus de cultures dans des conditions de terrain variées, les semoirs combinés sont bien positionnés pour gagner en adoption grâce à leur capacité à consolider plusieurs tâches d'établissement.



Par conception de l'élément semeur :
les éléments monodisques en tête tandis que les conceptions spécialisées gagnent du terrainLes éléments monodisques représentaient 43,0 % de la part du marché des semoirs sans labour en 2026, ce qui en fait le segment le plus important par conception de l'élément semeur. Leur adoption est soutenue par leur capacité à couper les résidus de cultures et à créer un sillon de semis étroit tout en minimisant la perturbation du sol. Ces caractéristiques conviennent aux systèmes agricoles en grandes cultures en Amérique du Nord et en Australie, où les agriculteurs recherchent un semis efficace sur de grandes surfaces avec des niveaux de résidus variables. Les éléments double-disque restent pertinents pour la production de maïs et de soja car ils peuvent créer des sillons réguliers et soutenir un placement précis des graines, tandis que les éléments à dents et à socs sont utilisés dans des conditions où la pénétration du sol et la gestion des résidus influencent le choix des équipements. L'utilisation continue des systèmes monodisques reflète leur adéquation pour l'établissement des cultures orienté vers la conservation et leur adoption établie parmi les producteurs céréaliers commerciaux.
Les éléments à fente transversale et les éléments spécialisés devraient être le segment à la croissance la plus rapide, avec un CAGR de 8,1 % entre 2027 et 2032. Ces conceptions peuvent soutenir un placement précis des graines et une distribution séparée des graines et des engrais en un seul passage, selon la configuration du système. De telles capacités sont pertinentes pour les champs à forte intensité de résidus et les systèmes de double culture, où les agriculteurs cherchent à améliorer le placement des nutriments sans augmenter le nombre d'opérations de terrain. Une revue de 2025 publiée dans Results in Engineering examinant les dispositifs de dosage pneumatique des graines a révélé que 86 % des études d'ingénierie examinées se concentraient sur les systèmes air-dépression, reflétant un intérêt continu de la recherche pour le dosage précis des graines. Les systèmes d'éléments semeurs spécialisés pourraient donc gagner en adoption parmi les agriculteurs recherchant un établissement précis dans des conditions difficiles de résidus et de sol.
Par mécanisme de semis :
le dosage pneumatique en tête tandis que le dosage de précision par dépression gagne du terrainLe dosage pneumatique représentait 58,0 % de la part du marché des semoirs sans labour en 2026, ce qui en fait le segment le plus important par mécanisme de semis. Sa position de leader reflète son adéquation pour les systèmes de semis à haute capacité qui distribuent les graines par flux d'air depuis des unités de dosage centralisées vers plusieurs éléments semeurs sur de larges barres d'outils. La compatibilité avec les grands chariots à air et la capacité à gérer différents types de graines et taux de semis soutiennent son utilisation dans la production céréalière en grandes cultures en Amérique du Nord, en Australie et en Amérique du Sud. Les systèmes pneumatiques permettent également la distribution en vrac des graines sur de vastes surfaces, les rendant adaptés aux grandes exploitations commerciales privilégiant la capacité opérationnelle. Le dosage mécanique reste pertinent là où des configurations de machines plus simples, un étalonnage simple et des coûts d'équipement plus faibles sont des considérations importantes.
Le dosage de précision par dépression devrait être le segment à la croissance la plus rapide, se développant à un CAGR de 8,7 % entre 2027 et 2032. Ces systèmes utilisent un flux d'air contrôlé pour singulariser les graines, soutenant un espacement plus régulier et un contrôle de la population dans des cultures telles que le maïs, le soja et certains oléagineux. Une revue de 2025 publiée dans Results in Engineering a examiné les technologies de dosage pneumatique des graines et a mis en évidence le rôle des systèmes air-dépression dans l'amélioration de la précision du dosage et l'adaptation à différentes caractéristiques des graines. Le dosage de précision peut être particulièrement précieux pour les agriculteurs recherchant un établissement uniforme des cultures tout en maintenant des vitesses d'exploitation élevées. Alors que les exploitations accordent une plus grande importance au placement précis des graines et à l'utilisation efficace des intrants semences, les systèmes à dépression sont bien positionnés pour gagner en adoption dans les applications de semis de précision compatibles.
Par type de culture :
les céréales et grains en tête tandis que les cultures de couverture et les fourrages connaissent la croissance la plus rapideLes céréales et grains représentaient 58,0 % de la part du marché des semoirs sans labour en 2026, ce qui en fait le segment de type de culture le plus important. La demande est soutenue par la vaste culture du blé, du riz et du maïs dans les principales régions de production, notamment les Grandes Plaines d'Amérique du Nord, la plaine indo-gangétique et le Cerrado brésilien. La grande superficie associée à ces cultures fait de la capacité de terrain, du placement fiable des graines et de l'établissement rapide des cultures des considérations importantes lors du choix des équipements sans labour. Les oléagineux, en particulier le soja et le canola, contribuent également de manière substantielle à la demande car le semis direct est largement utilisé dans les systèmes de production orientés vers la conservation en Amérique du Nord et du Sud. Les légumineuses représentent une autre application, avec des agriculteurs au Canada, en Inde et en Australie utilisant des pratiques d'établissement à travail du sol réduit pour soutenir la conservation des sols et l'efficacité opérationnelle. L'ampleur de la production de céréales et de grains continue de sous-tendre la demande de semoirs sans labour à haute capacité.
Les cultures de couverture et les fourrages devraient être le segment de type de culture à la croissance la plus rapide, avec un CAGR de 8,6 % entre 2027 et 2032. L'intérêt pour ces cultures est soutenu par les objectifs de santé des sols, la lutte contre l'érosion et l'utilisation des cultures de couverture entre les cycles de cultures commerciales. Aux États-Unis, le Service de conservation des ressources naturelles promeut les pratiques de conservation par le biais de programmes tels que le Programme d'incitations à la qualité environnementale, qui peut fournir une aide financière et technique pour les pratiques éligibles de cultures de couverture et de gestion des sols. L'établissement de cultures de couverture et de fourrages dans différentes conditions de résidus et d'humidité accroît également le besoin de semoirs adaptables capables de fonctionner dans des fenêtres de plantation variées. Ces applications élargissent le rôle des équipements sans labour au-delà de l'établissement des principales cultures céréalières et oléagineuses.

Analyse géographique
L'Amérique du Nord était le plus grand marché régional pour les semoirs sans labour et détenait 29,0 % de la part de marché en 2026. La demande est soutenue par la vaste culture de céréales et d'oléagineux, les pratiques d'agriculture de conservation établies et l'investissement dans des équipements de semis à haute capacité. Les grandes exploitations commerciales privilégient les machines offrant une large couverture de terrain, un placement précis des graines et une compatibilité avec les technologies de précision telles que les systèmes de guidage et le contrôle de section. Les mises à niveau des parcs existants de semoirs à rangs et de semoirs en ligne permettent également aux agriculteurs d'améliorer la précision opérationnelle sans remplacer tous leurs équipements. Les réseaux de concessionnaires établis et l'infrastructure de service des machines soutiennent davantage l'adoption dans les principales zones de production céréalière aux États-Unis et au Canada.
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, se développant à un CAGR de 7,2 % entre 2027 et 2032. La demande est soutenue par les initiatives d'agriculture de conservation et les exigences de gestion des résidus dans les systèmes de culture intensive riz-blé en Inde et dans d'autres parties de la région. Une étude de 2025 publiée dans Frontiers in Sustainable Food Systems, basée sur une expérience de terrain de 15 ans dans les plaines indo-gangétiques occidentales, a révélé que les pratiques d'agriculture de conservation à long terme amélioraient l'efficacité d'utilisation de l'énergie de 32 à 38 % par rapport aux systèmes conventionnels. L'étude a également révélé que les pratiques de travail du sol zéro combinées à la conservation des résidus réduisaient les intrants énergétiques et les émissions de gaz à effet de serre. Ces résultats démontrent les avantages potentiels de l'établissement des cultures orienté vers la conservation dans les systèmes agricoles intensifs. En Inde, les technologies Happy Seeder et Super Seeder permettent la plantation de blé dans les résidus de riz, soutenant les efforts pour réduire le brûlage des résidus et raccourcir l'intervalle entre les cultures. L'adoption dans la région dépendra de machines adaptées, de la formation des opérateurs et de l'accès aux équipements par la propriété ou les services de location de matériel.
Le marché européen est soutenu par l'intérêt pour la conservation des sols, le travail du sol réduit et l'agriculture de précision, en particulier dans les grandes économies agricoles telles que l'Allemagne, la France et le Royaume-Uni. En Amérique du Sud, le Brésil et l'Argentine sont des marchés importants pour les systèmes de semis direct, soutenus par la production céréalière à grande échelle et les pratiques sans labour établies. Un chapitre de 2025 publié dans Advances in Agronomy a documenté le développement du système sans labour du Brésil sur plus de cinq décennies, soulignant le rôle des agriculteurs, des entreprises agricoles et des institutions de recherche dans son expansion. En Afrique et en Asie occidentale, le potentiel de demande est associé à la conservation de l'humidité du sol, à la gestion de l'érosion et aux efforts pour améliorer l'établissement des cultures dans des conditions de précipitations variables. Cependant, l'adoption dans ces régions peut être contrainte par la mécanisation limitée, le financement, la disponibilité des équipements et l'accès à des opérateurs formés et à des services de maintenance.
Paysage concurrentiel
Concentration du Marché
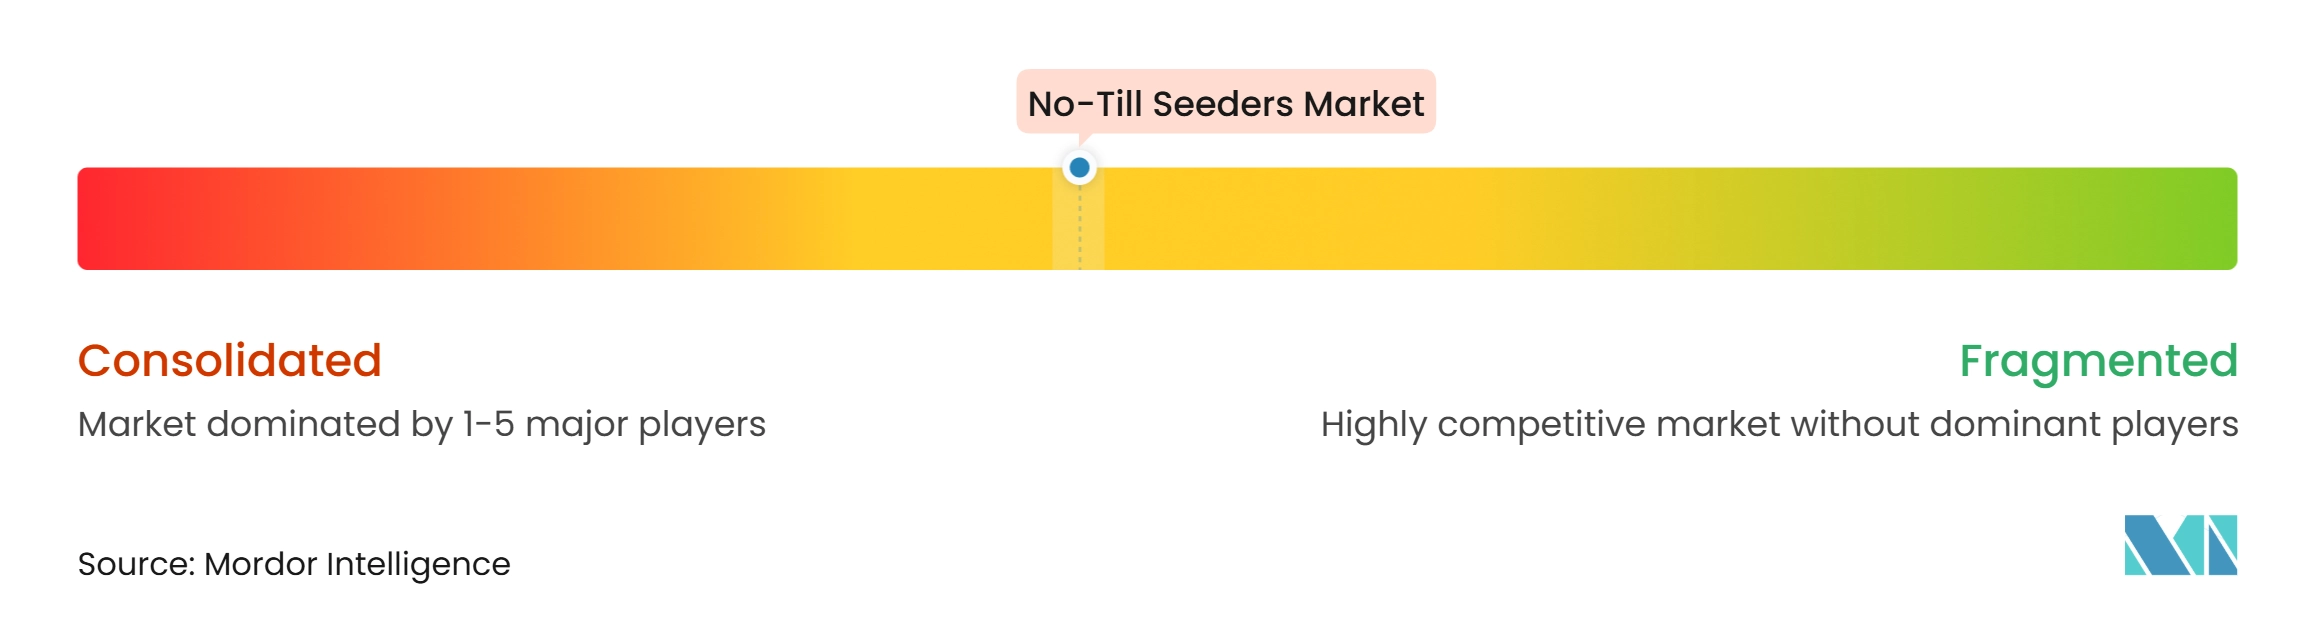
Le marché des semoirs sans labour était modérément consolidé en 2026, avec Deere & Company, CNH Industrial N.V., Great Plains Manufacturing, Inc. (Kubota Corporation), Bourgault Industries Ltd. (Linamar Corporation) et Väderstad AB identifiés comme les cinq principaux acteurs. Leurs positions concurrentielles sont soutenues par de larges portefeuilles d'équipements de semis, des réseaux de concessionnaires établis et une expérience au service des grandes exploitations céréalières et oléagineuses. Deere se distingue par ses équipements de plantation à précision activée et ses options de mise à niveau, tandis que CNH Industrial sert les agriculteurs via ses marques Case IH et New Holland. Bourgault et Väderstad se concentrent sur des systèmes de semis spécialisés, notamment des semoirs pneumatiques à haute capacité et des équipements conçus pour la gestion des résidus et les opérations à travail du sol réduit. Great Plains Manufacturing ajoute une gamme de semoirs en ligne et d'équipements de semis orientés vers la conservation. Cette structure permet aux principaux fabricants de se différencier par les performances des équipements, la technologie de précision, le soutien des concessionnaires et les configurations adaptées à différentes tailles d'exploitation et systèmes de culture.
Le développement de produits et les partenariats stratégiques façonnent de plus en plus la différenciation concurrentielle. En août 2026, Bourgault Industries a annoncé une alliance stratégique avec CNH, en vertu de laquelle Bourgault fournira des solutions de semis co-marquées via les réseaux Case IH et New Holland, élargissant la portée de sa technologie de semis. En janvier 2026, Bourgault a introduit des mises à jour de son système Bourgault Intelligent Control et lancé l'élément semeur PLDX ParaLink Dual Xtreme et le semoir pneumatique CDi50, ciblant un meilleur contrôle de la profondeur, une flexibilité opérationnelle et une productivité de semis améliorée. En mai 2025, CNH Industrial a présenté des plans visant à presque doubler les ventes de technologies de précision en proportion des ventes nettes agricoles et à développer 90 % de ses systèmes de technologie de précision en interne d'ici 2030. Deere a également introduit de nouvelles options de mise à niveau pour semoirs à rangs en février 2025, permettant aux agriculteurs d'ajouter une technologie de plantation à entraînement électrique aux équipements existants compatibles. Ces développements illustrent comment les fabricants combinent l'innovation produit, l'intégration numérique, les solutions de mise à niveau et des réseaux de distribution plus larges pour améliorer la valeur client et renforcer leurs positions sur le marché.
Le positionnement concurrentiel à long terme dépend de la fourniture de performances de semis fiables dans différentes conditions de sol, niveaux de résidus, types de cultures et échelles d'exploitation. Les fabricants établis bénéficient de la couverture des concessionnaires, de la disponibilité des pièces de rechange et de la capacité à intégrer des technologies de guidage, de dosage et de contrôle des machines dans leurs équipements. Les spécialistes régionaux, notamment SeedMaster Manufacturing Ltd., Morris Equipment Ltd., Semeato S/A et BEDNAR FMT s.r.o., se distinguent par des configurations de produits spécialisées et un soutien client localisé. Des opportunités subsistent pour les fabricants proposant des équipements modulaires, des systèmes d'éléments semeurs adaptables et des solutions rentables pour les petites exploitations et les opérateurs de location de matériel. Dans le même temps, la couverture de service limitée, les coûts élevés des équipements et le soutien technique insuffisant peuvent affaiblir l'adoption sur les marchés émergents. Par conséquent, le succès concurrentiel sur le marché des semoirs sans labour dépend de la combinaison d'équipements durables, d'une adéquation agronomique, de capacités de précision, d'une maintenance accessible et d'un soutien efficace des concessionnaires, plutôt que de s'appuyer uniquement sur la capacité des machines ou l'étendue des produits.
Leaders du secteur des semoirs sans labour
-
Deere & Company
-
CNH Industrial N.V.
-
Great Plains Manufacturing, Inc. (Kubota Corporation)
-
Bourgault Industries Ltd. (Linamar Corporation)
-
Väderstad AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des semoirs sans labour Entreprises couvertes dans ce rapport
- Deere & Company
- CNH Industrial N.V.
- Great Plains Manufacturing, Inc. (Kubota Corporation)
- Väderstad AB
- Bourgault Industries Ltd. (Linamar Corporation)
- HORSCH Maschinen GmbH
- KUHN S.A. (Bucher Industries AG)
- SeedMaster Manufacturing Ltd.
- Morris Equipment Ltd. (Superior Farms Equipment Ltd.)
- Semeato S/A Indústria e Comércio
- BEDNAR FMT s.r.o.
- Landoll Company, LLC
- AMAZONEN-WERKE H. Dreyer SE & Co. KG
- LEMKEN GmbH & Co. KG
- Kverneland AS (Kubota Corporation)
Développements industriels récents dans Marché des semoirs sans labour
- Août 2026 : Bourgault Industries Ltd., une société du groupe Linamar Corporation, a annoncé une alliance commerciale stratégique avec CNH Industrial N.V. En vertu de l'accord, Bourgault fournira des équipements de semis co-marqués via les réseaux de concessionnaires Case IH et New Holland, élargissant l'accès à sa technologie de semis en Amérique du Nord, en Australie et sur d'autres marchés internationaux.
- Juin 2026 : SeedMaster Manufacturing Ltd. a inauguré une expansion majeure de son site de fabrication à Emerald Park, Saskatchewan, Canada. L'expansion comprenait une nouvelle ligne de peinture automatisée utilisant la technologie infrarouge et un système de traitement des métaux combinant la découpe laser et plasma. L'investissement renforce les capacités de fabrication du producteur d'équipements de semis de précision.
- Janvier 2026 : Bourgault Industries Ltd. a présenté l'élément semeur PLDX (ParaLink Dual Xtreme), un élément semeur à double couteau breveté conçu pour améliorer la régularité de la profondeur de semis sur un terrain irrégulier, notamment les ornières, les ravines et les champs vallonnés. La conception intègre un rapport de contrôle de profondeur de 1:1 et un espacement des couteaux réglable pour soutenir un placement précis des graines et des engrais.
- Janvier 2026 : Bourgault Industries Ltd. a lancé le CDi50, un semoir pneumatique de 50 pieds conçu pour les exploitations agricoles à grande superficie. La machine dispose de deux réservoirs embarqués d'une capacité combinée de 450 boisseaux, d'options d'éléments semeurs configurables et de plusieurs choix d'espacement entre rangs.
Portée du rapport mondial sur le marché des semoirs sans labour
Le marché des semoirs sans labour comprend les équipements conçus pour semer des graines directement dans un sol non travaillé avec un minimum de perturbation du sol, notamment les semoirs sans labour en ligne, les semoirs pneumatiques et les systèmes associés de dosage des graines et d'éléments semeurs. Il exclut les semoirs conventionnels et les équipements de travail du sol non conçus pour le semis direct.
Le rapport sur le marché des semoirs sans labour est segmenté par type de produit (semoirs en ligne, semoirs à rangs et semoirs combinés), par conception de l'élément semeur (éléments monodisques, éléments double-disque, éléments à dents et à socs, et éléments à fente transversale et éléments spécialisés), par mécanisme de semis (dosage mécanique, dosage pneumatique et dosage de précision par dépression), par type de culture (céréales et grains, oléagineux, légumineuses, et cultures de couverture et fourrages) et par géographie (Amérique du Nord, Amérique du Sud, Afrique, Asie-Pacifique et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Semoirs en ligne |
| Semoirs à rangs |
| Semoirs combinés |
| Éléments monodisques |
| Éléments double-disque |
| Éléments à dents et à socs |
| Éléments à fente transversale et éléments spécialisés |
| Dosage mécanique |
| Dosage pneumatique |
| Dosage de précision par dépression |
| Céréales et grains |
| Oléagineux |
| Légumineuses |
| Cultures de couverture et fourrages |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Argentine |
| Brésil | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Espagne | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Kenya | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de produit | Semoirs en ligne | |
| Semoirs à rangs | ||
| Semoirs combinés | ||
| Par conception de l'élément semeur | Éléments monodisques | |
| Éléments double-disque | ||
| Éléments à dents et à socs | ||
| Éléments à fente transversale et éléments spécialisés | ||
| Par mécanisme de semis | Dosage mécanique | |
| Dosage pneumatique | ||
| Dosage de précision par dépression | ||
| Par type de culture | Céréales et grains | |
| Oléagineux | ||
| Légumineuses | ||
| Cultures de couverture et fourrages | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Argentine | |
| Brésil | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Espagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Singapour | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Kenya | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des semoirs sans labour ?
Le marché des semoirs sans labour était évalué à 1,11 milliard USD en 2026 et devrait croître de 1,18 milliard USD en 2027 à 1,56 milliard USD d'ici 2032, à un CAGR de 5,74 % de 2027 à 2032.
Qu'est-ce qui limite l'adoption plus large des équipements ?
Les besoins élevés en capital initial, l'accès limité au crédit, les exigences de formation des opérateurs et les réseaux de service inégaux restent des contraintes majeures.
Quelle catégorie de produits domine la demande de semoirs sans labour ?
Les semoirs en ligne détenaient une part de 46,0 % en 2026, soutenus par leur utilisation dans la production céréalière et oléagineuse en grandes cultures.
Qu'est-ce qui stimule l'adoption des semoirs sans labour ?
La conservation de l'humidité du sol, la lutte contre l'érosion, la réduction des passages et le rétrécissement des fenêtres de plantation soutiennent l'adoption.