
Taille et part du marché des systèmes de vision industrielle modulaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.32 Milliards de dollars |
| Taille du Marché (2031) | 7.78 Milliards de dollars |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
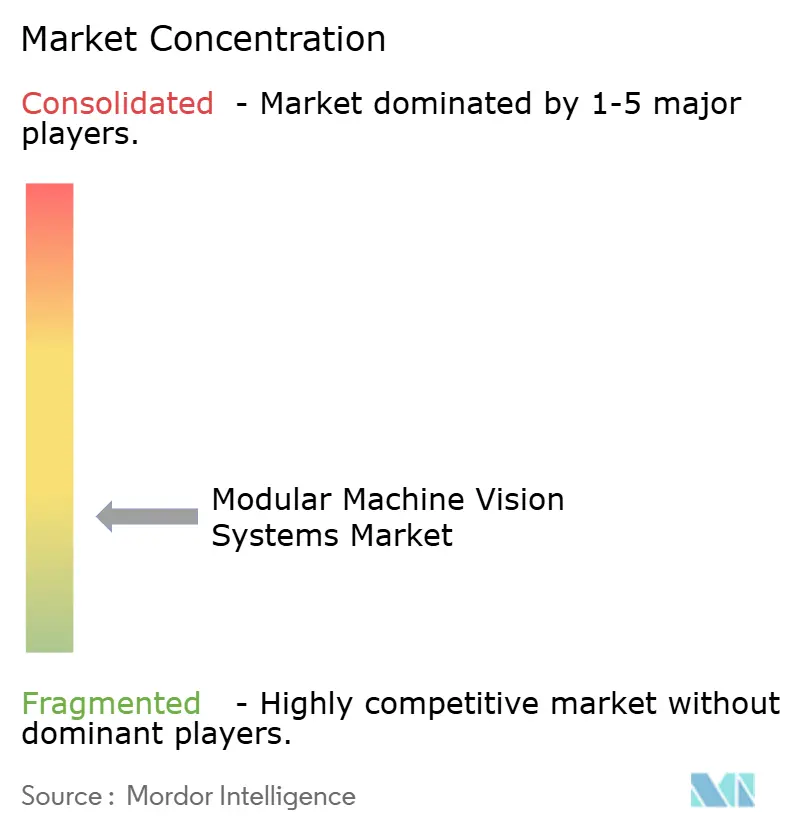
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de vision industrielle modulaires par Mordor Intelligence
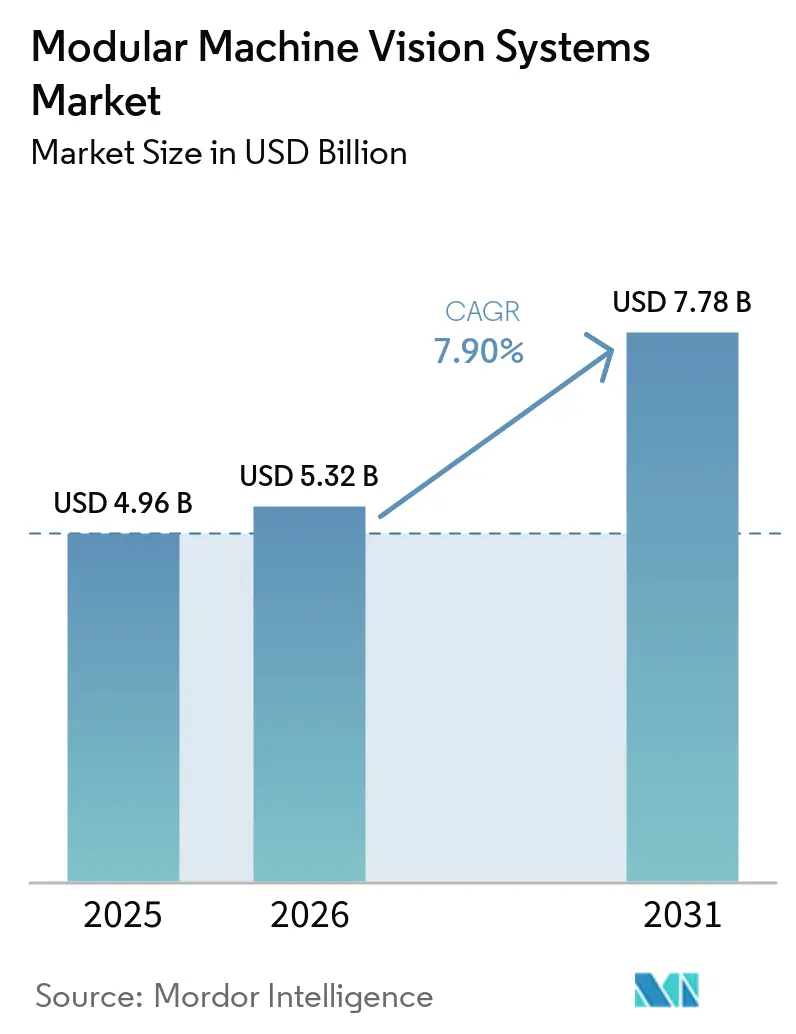
La taille du marché des systèmes de vision industrielle modulaires était évaluée à 4,96 milliards USD en 2025 et devrait croître de 5,32 milliards USD en 2026 pour atteindre 7,78 milliards USD d'ici 2031, à un CAGR de 7,90 % durant la période de prévision (2026-2031).
Les programmes d'automatisation des usines incitent les acheteurs à délaisser les systèmes fixes, car les équipements modulaires peuvent être ajustés lorsque les lignes de produits évoluent. L'IA en périphérie accroît également la demande de modules de traitement et de calcul séparés plutôt que de bundles matériels fermés. Les fournisseurs utilisent des plateformes logicielles pour relier les ventes de matériel à des revenus par abonnement et à des déploiements multi-sites. Cette approche favorise les fournisseurs capables de combiner outils de formation, caméras, optiques et commandes dans un système utilisable. Les coûts d'intégration, le manque de compétences spécialisées et les exigences en matière de cybersécurité restent des obstacles importants, en particulier pour les petits fabricants et les économies émergentes.
Points clés du rapport
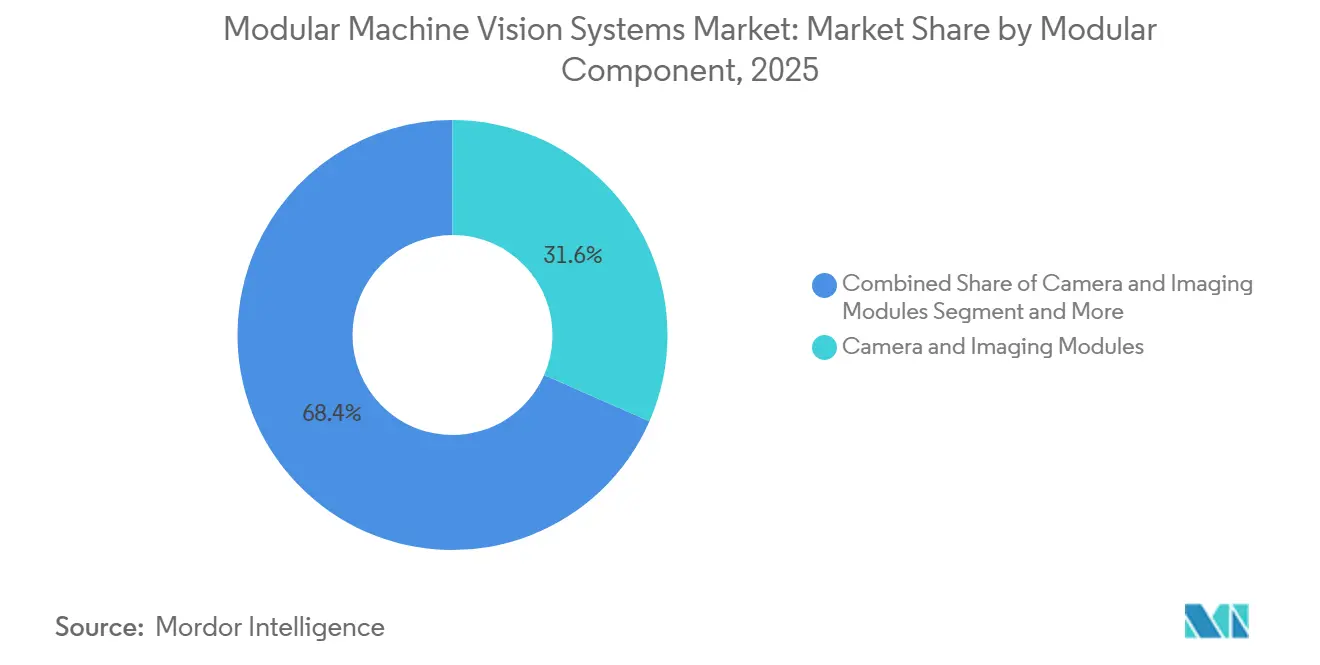
- Par composant modulaire, les modules de caméra et d'imagerie détenaient 31,56 % de la part du marché des systèmes de vision industrielle modulaires en 2025, tandis que les modules de logiciels de vision et d'IA devraient se développer à un CAGR de 9,11 % jusqu'en 2031.
- Par type d'imagerie, les systèmes de vision 2D représentaient 68,76 % de la taille du marché des systèmes de vision industrielle modulaires en 2025, tandis que les systèmes d'imagerie hyperspectrale et multispectrale devraient se développer à un CAGR de 9,88 % jusqu'en 2031.
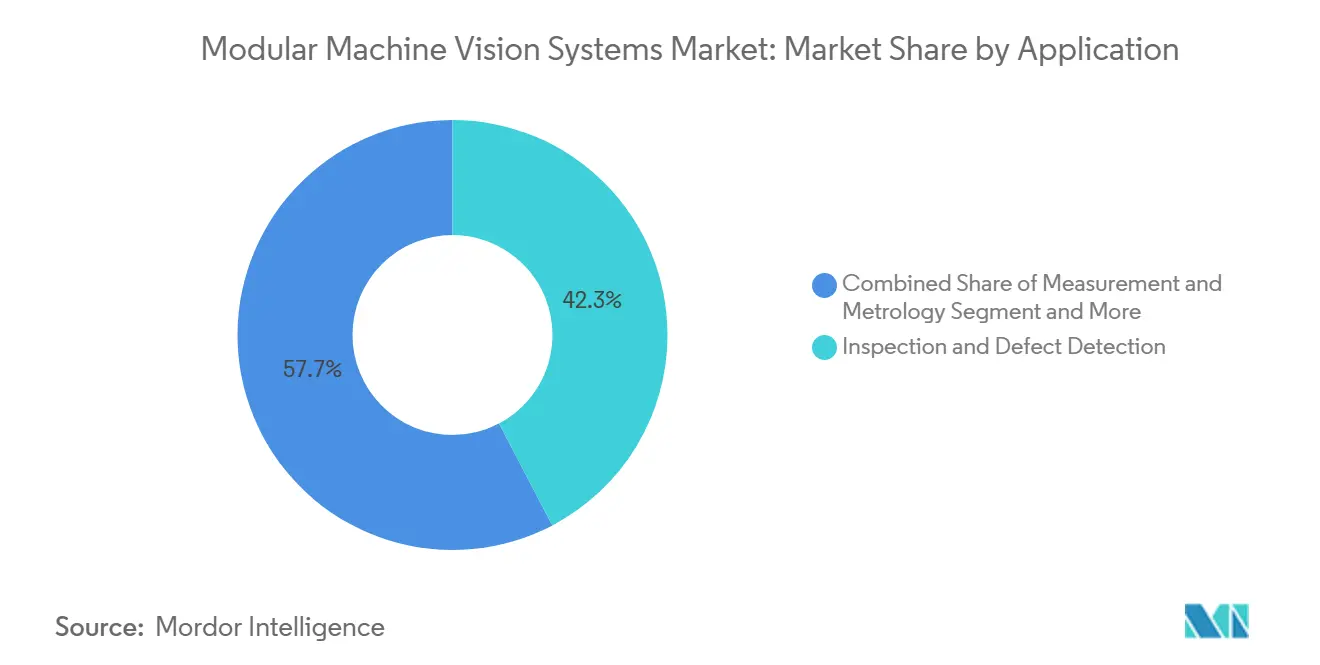
- Par application, l'inspection et la détection de défauts détenaient 42,31 % du chiffre d'affaires en 2025, tandis que le guidage et le positionnement devraient progresser à un CAGR de 8,66 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile représentait 25,12 % du chiffre d'affaires en 2025, tandis que la santé et les produits pharmaceutiques devraient se développer à un CAGR de 8,78 % jusqu'en 2031.
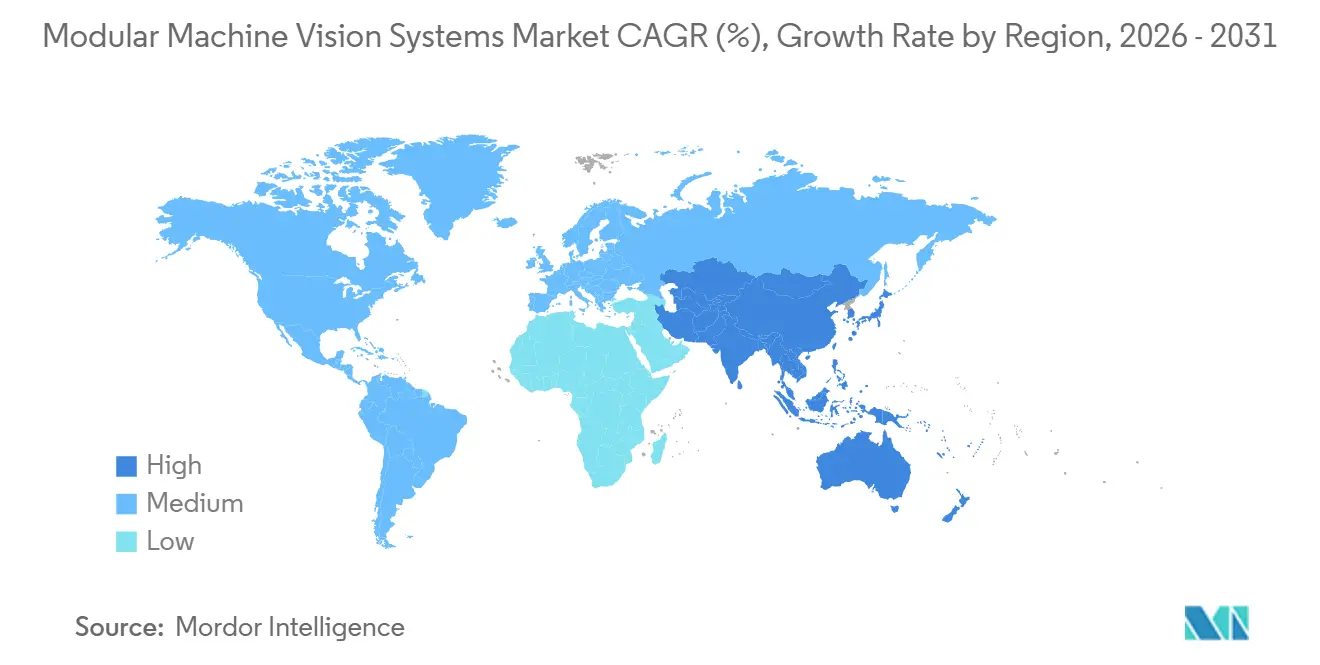
- Par géographie, l'Asie-Pacifique détenait 38,76 % de la part du marché des systèmes de vision industrielle modulaires en 2025 et devrait progresser à un CAGR de 8,32 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation des usines et adoption de l'Industrie 4.0 | +2.1% | Mondial | Long terme (≥ 4 ans) |
| Détection de défauts et optimisation des processus par l'IA | +1.7% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Complexité de l'inspection de l'électronique, des semi-conducteurs et des batteries | +1.2% | Cœur Asie-Pacifique, avec extension vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Robotique guidée par vision et manutention autonome des matériaux | +1.0% | Amérique du Nord, Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Inférence IA en périphérie dans les machines à espace contraint | +0.7% | Mondial | Court terme (≤ 2 ans) |
| Exigences d'identification des produits lisibles par machine | +0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Automatisation des usines et adoption de l'Industrie 4.0
L'investissement dans la fabrication intelligente est une force majeure derrière le marché des systèmes de vision industrielle modulaires. Les fabricants ont besoin de systèmes d'inspection pouvant être ajustés à mesure que les conceptions de produits et les volumes de production évoluent. Les normes de communication ouvertes facilitent la liaison entre les caméras, l'éclairage, les processeurs et les commandes d'usine. Cette exigence soutient les systèmes modulaires dotés de modules d'entrée et de sortie compatibles. Le Japon, l'Allemagne et la Chine sont d'importants centres de fabrication où les programmes de modernisation influencent les décisions d'achat. Dans ces pays, les exigences de conformité peuvent affecter le calendrier des mises à niveau autant que le retour financier attendu.
Détection de défauts et optimisation des processus par l'IA
La détection de défauts basée sur l'IA passe des projets pilotes à une utilisation en production sur le marché des systèmes de vision industrielle modulaires. NVIDIA a rapporté une précision de 98,51 % pour la classification des défauts de semi-conducteurs au niveau des puces à l'aide d'un modèle de fondation de vision et d'un apprentissage auto-supervisé. Cette approche a également réduit les données étiquetées nécessaires pour les tâches d'inspection spécialisées.[1]NVIDIA Corporation, "Optimisation de la classification des défauts de semi-conducteurs avec l'IA générative et les modèles de fondation de vision," Blog des développeurs NVIDIA, developer.nvidia.com. Cela est important lorsque les défauts sont rares et que les images étiquetées sont limitées. Une revue de 2025 a révélé que l'apprentissage profond surpassait l'apprentissage automatique classique dans plusieurs contextes d'inspection industrielle lorsque les ensembles de données comprenaient plus de 10 000 échantillons. Les modules de traitement prenant en charge ces modèles peuvent réduire le travail d'annotation et de réentraînement tout au long du cycle de vie du système.
Complexité de l'inspection de l'électronique, des semi-conducteurs et des batteries
Les nœuds de semi-conducteurs deviennent plus petits, et l'emballage avancé nécessite des méthodes d'inspection plus exigeantes. L'emballage de type chiplet, chip-on-wafer-on-substrate et fan-out wafer-level peut dépasser les capacités des anciens systèmes optiques. La fabrication de batteries ajoute des besoins distincts pour l'uniformité du revêtement des électrodes et la détection des défauts des séparateurs. Ces tâches nécessitent une fine résolution spatiale et, dans certains cas, une détection multispectrale. Les optiques et l'éclairage interchangeables peuvent aider les fabricants à mettre à jour un système à mesure que les exigences du processus évoluent. Cela réduit le risque de remplacement d'une plateforme d'inspection complète au cours d'un cycle d'équipement en capital typique de 5 à 7 ans.
Robotique guidée par vision et manutention autonome des matériaux
Les robots guidés par vision élargissent les cas d'utilisation adressables pour le marché des systèmes de vision industrielle modulaires. Les centres de traitement des commandes ont besoin de systèmes capables d'identifier des unités de gestion des stocks variées et de guider les équipements de prélèvement en temps réel. Une configuration modulaire de caméra et d'éclairage permet aux opérateurs de modifier les zones de prélèvement ou d'ajouter des types de produits sans reconstruire une cellule robotique complète. Les déploiements d'IA industrielle utilisent également des véhicules à guidage automatique et des robots mobiles autonomes pour le déplacement des matériaux. Les essais de robots humanoïdes en 2025 et 2026 créent une demande supplémentaire pour des combinaisons légères de caméras et de traitement montées sur le corps. Ces conceptions doivent fonctionner de manière fiable sous un mouvement à six degrés de liberté.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'intégration des systèmes et de cycle de vie | -1.4% | Mondial, plus prononcé dans les marchés émergents | Long terme (≥ 4 ans) |
| Pénurie de compétences en intégration de la vision industrielle | -1.0% | Mondial | Moyen terme (2-4 ans) |
| Dérive des ensembles de données selon les variantes de produits et d'éclairage | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Cybersécurité industrielle et préoccupations relatives à la propriété des données | -0.4% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'intégration des systèmes et de cycle de vie
Les coûts totaux de possession peuvent être plus élevés que prévu par les acheteurs sur le marché des systèmes de vision industrielle modulaires. Le matériel peut représenter 40 à 60 % du coût d'un projet, tandis que l'ingénierie d'intégration, les licences, l'étalonnage et la conception de l'éclairage constituent le solde. Les configurations multi-fournisseurs peuvent nécessiter un middleware personnalisé pour assurer la compatibilité entre les couches de composants. Les modules d'objectifs et d'éclairage ont également des calendriers de remplacement différents. Cela rend la maintenance plus complexe que pour une caméra intelligente monolithique. Les interfaces standard et les programmes de certification peuvent réduire cette charge, mais leur adoption reste inégale au sein de la base de fournisseurs.
Pénurie de compétences en intégration de la vision industrielle
L'intégration de la vision industrielle requiert des connaissances en optique, réseaux industriels, automates programmables, systèmes de contrôle de supervision et gestion des modèles d'IA. Cette combinaison est difficile à trouver chez un seul ingénieur. Des périodes d'embauche plus longues pour des spécialistes certifiés en vision peuvent retarder la mise en service et augmenter les coûts des sous-traitants. Les outils de configuration automatisée peuvent réduire la quantité de travail spécialisé nécessaire pour chaque déploiement. Cognex a déclaré que plus de 100 clients entreprises ont utilisé OneVision durant sa phase bêta et ont réduit les coûts d'expansion de l'IA jusqu'à 50 %. La surveillance de la dérive des modèles et le réentraînement ajoutent une autre exigence de compétences qui était moins pertinente pour les systèmes basés sur des règles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant modulaire :
les modules de caméra sont en tête tandis que les logiciels d'IA soutiennent une expansion plus rapideLes modules de caméra et d'imagerie détenaient 31,56 % de la part du marché des systèmes de vision industrielle modulaires en 2025. Le choix de la caméra détermine les décisions relatives à la résolution, au format du capteur, au type d'obturateur et au protocole d'interface. Il influe donc sur de nombreuses décisions ultérieures au sein d'un système modulaire. Les modules d'optiques et d'objectifs, les modules d'éclairage et les modules d'acquisition d'images et d'interface constituent le groupe suivant en termes de dépenses matérielles. L'éclairage LED accordable attire l'attention lorsque la texture de surface ou la composition du matériau doit être distinguée. Les modules de traitement et de calcul ont également évolué à mesure que les accélérateurs d'IA capables de fonctionner en périphérie font partie des systèmes plus performants.
Cognex a lancé son contrôleur de vision In-Sight 6900 en avril 2026 avec la technologie NVIDIA Jetson et jusqu'à 157 TOPS de performance IA.[2]Cognex Corporation, "Cognex lance le contrôleur de vision In-Sight propulsé par NVIDIA," Cognex, investor.cognex.com. Les modules de logiciels de vision et d'IA devraient enregistrer le CAGR de composant le plus rapide à 9,11 % jusqu'en 2031. Le logiciel crée une relation client plus étroite car il peut prendre en charge la formation, le perfectionnement et le déploiement sur plusieurs sites. Cognex a rendu OneVision généralement disponible en mai 2026 après une phase bêta impliquant plus de 100 clients entreprises. Les modules d'entrées/sorties et de communication restent relativement standardisés, mais la demande d'interfaces compatibles OPC-UA s'améliore là où les programmes de fabrication numérique spécifient des connexions de données compatibles.


Par type d'imagerie :
les systèmes 2D conservent leur échelle tandis que l'utilisation hyperspectrale s'élargitLes systèmes de vision 2D représentaient 68,76 % de la taille du marché des systèmes de vision industrielle modulaires en 2025. Leur large base installée reflète des méthodes d'intégration familières, un support logiciel établi et un coût inférieur par point d'inspection. L'emballage, l'assemblage électronique et la lecture de codes en logistique utilisent couramment des caméras à obturateur global haute vitesse. LMI Technologies a lancé les caméras intelligentes 2D Gocator en janvier 2026 avec une IA native en périphérie, des boîtiers IP67 et un support jusqu'à 84 images par seconde. Ces capacités peuvent étendre le déploiement 2D dans des environnements qui nécessitaient auparavant une configuration 3D plus coûteuse.
Les systèmes de vision 3D sont utilisés dans le prélèvement en bac, l'inspection des joints de soudure et la mesure des jeux de carrosserie automobile, où les informations de profondeur sont nécessaires. Basler AG et Orbbec ont annoncé un partenariat industriel de vision 3D en mars 2026, incluant le Basler Stereo mini pour la navigation des robots mobiles autonomes et des véhicules à guidage automatique.[3]Basler AG, "Basler AG et Orbbec s'associent pour des solutions de vision 3D industrielle," Basler, baslerweb.com. Les systèmes d'imagerie hyperspectrale et multispectrale devraient se développer à un CAGR de 9,88 % jusqu'en 2031. La baisse des coûts des détecteurs et les réseaux neuronaux sur puce ont réduit la latence d'inférence à moins de 10 millisecondes sur les caméras à capture instantanée. Le tri alimentaire, l'inspection pharmaceutique, la vérification des cathodes de batteries et l'authentification des matériaux entrants nécessitent des informations spectrales que les systèmes RVB ne peuvent pas fournir.
Par application :
l'inspection maintient le chiffre d'affaires tandis que le guidage et le positionnement se développentL'inspection et la détection de défauts détenaient 42,31 % du chiffre d'affaires des applications en 2025. Les exigences zéro défaut soutiennent la demande dans les chaînes d'approvisionnement automobiles, la fabrication de batteries et l'emballage pharmaceutique. Le projet IMDD-1M présenté à la CVPR 2026 comprenait 1,24 million d'images de défauts annotées couvrant 421 types de défauts et 63 domaines industriels. Ce travail soutient les données d'entraînement nécessaires à l'inspection par IA dans des applications spécialisées. La mesure et la métrologie sont également importantes là où l'emballage des semi-conducteurs et les composants électroniques plus petits nécessitent des tolérances géométriques plus strictes.
L'identification et la lecture de codes reçoivent une attention accrue en 2026 car GS1 Sunrise 2027 exige que les systèmes de point de vente lisent les codes-barres 2D d'ici fin 2027. Ce changement oblige les marques à valider les stations d'impression et de vérification en ligne pour les formats QR et DataMatrix. Le guidage et le positionnement devraient enregistrer le CAGR d'application le plus rapide à 8,66 % jusqu'en 2031. La robotique collaborative dans la fabrication et la logistique nécessite une conscience spatiale en temps réel tout au long de chaque cycle opérationnel. L'inspection des impressions et des étiquettes et le tri des produits agricoles restent des applications plus modestes, mais elles gagnent en utilisation parmi les petits fabricants qui s'appuyaient auparavant sur l'inspection manuelle.
Par secteur d'utilisation final :
l'automobile ancre la demande tandis que la santé et les produits pharmaceutiques accélèrentL'automobile détenait la plus grande part d'utilisation finale à 25,12 % en 2025. L'échelle de production et la haute densité d'inspection sur les lignes de véhicules soutiennent cette position. Les batteries et les groupes motopropulseurs électriques ajoutent des besoins d'inspection pour le revêtement des électrodes, le soudage des languettes et les niveaux de remplissage d'électrolyte. Les systèmes modulaires peuvent desservir ces postes d'inspection distincts de manière plus rentable que les équipements fixes dédiés. L'électronique et les semi-conducteurs constituent le deuxième segment d'utilisation finale. L'inspection des panneaux d'affichage en Corée du Sud et l'inspection optique automatisée des semi-conducteurs à Taïwan soutiennent la demande de modules à balayage linéaire et à balayage de surface haute vitesse.
L'alimentation et les boissons, la logistique et le commerce de détail, et l'emballage utilisent la vision par IA pour gérer les apparences variables des produits. Les formes irrégulières des produits et les étiquettes variées sont plus difficiles à gérer pour les systèmes basés sur des règles qui nécessitent une recette distincte pour chaque variante. La santé et les produits pharmaceutiques devraient enregistrer le CAGR d'utilisation finale le plus rapide à 8,78 % jusqu'en 2031. Les dossiers électroniques et les exigences de sérialisation des médicaments font de l'inspection d'emballage vérifiée une activité de conformité nécessaire. OMRON a lancé le système de vérification de codes-barres VHV5-SRV en juin 2026 pour la vérification en ligne étalonnée selon les exigences IEC 15415 et IEC 15416.[4]OMRON Automation, "OMRON présente le système de vérification de codes-barres VHV5-SRV pour une inspection en ligne à 100 %," OMRON Automation, automation.omron.com. Le système prend en charge l'inspection des emballages secondaires, les contrôles d'étiquettes, la vérification de la sérialisation, l'inspection du niveau de remplissage et l'évaluation de l'intégrité des contenants.
Analyse géographique
Marché des systèmes modulaires de vision industrielle en Asie-Pacifique
L'Asie-Pacifique détenait 38,76 % de la part de marché des systèmes modulaires de vision industrielle en 2025 et devrait se développer à un CAGR de 8,32 % jusqu'en 2031. La Chine représente la plus forte demande nationale de la région, avec l'inspection optique automatisée des semi-conducteurs, les systèmes de vision basés sur l'IA et la vision robotique qui attirent les investissements. Le Japon modernise ses anciennes lignes d'inspection à mesure que les fabricants adoptent des systèmes d'usine interopérables. La Corée du Sud a besoin de capteurs à balayage linéaire haute vitesse et de capteurs de métrologie pour les mémoires de semi-conducteurs et les panneaux d'affichage. Basler a acquis une participation de 76 % dans Alpha TechSys Automation en octobre 2025 et l'a rebaptisée Basler India, renforçant ainsi sa présence commerciale et de service en Inde.
Marché des systèmes modulaires de vision industrielle en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe constituent ensemble la deuxième zone de demande combinée la plus importante du marché des systèmes modulaires de vision industrielle. Les États-Unis affichent une forte demande en logiciels de vision basés sur l'IA et en intégration d'équipements d'investissement pour semi-conducteurs. Les programmes de défense et de sécurité nationale favorisent également les systèmes embarqués qui conservent les données d'inférence en local. L'Allemagne ancre la demande européenne grâce aux équipementiers automobiles et aux entreprises d'ingénierie de précision. Le Royaume-Uni, la France, l'Italie et l'Espagne se concentrent davantage sur les machines d'emballage et l'inspection dans les secteurs de l'alimentation et des boissons. Le Canada et le Mexique bénéficient des investissements dans la chaîne d'approvisionnement des semi-conducteurs et de l'automobile, bien que leurs volumes soient inférieurs à ceux des États-Unis.
Marché des systèmes modulaires de vision industrielle au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique en sont aux premières étapes d'adoption, mais les investissements manufacturiers créent de nouvelles opportunités. L'Arabie saoudite et les Émirats arabes unis développent leurs capacités de fabrication nationales, ce qui soutient l'inspection guidée par vision dans les nouvelles usines pharmaceutiques, agroalimentaires et électroniques. Les projets greenfield peuvent réduire les obstacles à l'intégration, car les normes modulaires sont intégrées dès la conception des lignes. L'Afrique du Sud présente la demande en vision industrielle la plus établie d'Afrique, portée par l'assemblage automobile et la transformation alimentaire. Le Brésil est en tête en Amérique du Sud, où l'automobile et la transformation alimentaire soutiennent des investissements structurés. L'Argentine et les autres pays d'Amérique du Sud restent des opportunités plus modestes à mesure que les équipements d'investissement deviennent plus accessibles.

Paysage concurrentiel
Le marché des systèmes de vision industrielle modulaires est fragmenté. Cognex Corporation, KEYENCE Corporation et Teledyne Technologies détenaient ensemble environ un tiers du chiffre d'affaires mondial, tandis que les fabricants de composants spécialisés représentaient le reste. La concurrence se concentre de plus en plus sur les logiciels qui aident les clients à créer et à gérer des applications d'inspection par IA sur plusieurs sites. Cognex a rendu OneVision généralement disponible en mai 2026 en tant qu'environnement collaboratif pour développer, affiner et déployer des applications de vision par IA. Ce modèle lie les déploiements matériels à l'utilisation des logiciels et peut soutenir des revenus récurrents. Les fournisseurs disposant de portefeuilles logiciels et matériels performants sont mieux placés pour remporter de plus grands contrats d'entreprise.
KEYENCE propose la série VS-G avec un moteur IA personnalisé à 32 cœurs, un stockage d'images intégré et un support jusqu'à 8 connexions de caméras. Sa capacité de stockage d'images prend en charge la traçabilité visuelle tout au long des processus de production. Teledyne a accepté en août 2026 d'acquérir Varex Imaging dans le cadre d'une transaction entièrement en numéraire d'une valeur de 1,1 milliard USD. La transaction ajoute des tubes à rayons X, des détecteurs numériques à panneau plat, des détecteurs à comptage de photons et des logiciels d'imagerie. Elle élargit la position de Teledyne dans l'imagerie médicale et l'inspection industrielle non destructive. Ces mouvements montrent pourquoi les fournisseurs cherchent à élargir leurs portefeuilles d'imagerie plutôt que de s'appuyer sur une seule catégorie de composants.
Des opportunités potentielles subsistent dans l'intégration hyperspectrale pour les utilisateurs du marché intermédiaire, les plateformes certifiées en cybersécurité pour les opérations réglementées, et les systèmes 3D compacts pour les robots mobiles et humanoïdes. Advantech et Basler AG ont annoncé un partenariat de calcul pour la vision et la robotique basé sur GMSL en avril 2026 pour l'IA physique, la robotique humanoïde, les robots mobiles autonomes et la logistique intelligente. Les partenariats entre composants peuvent réduire le délai nécessaire pour répondre à ces usages émergents. Les acheteurs ont toujours besoin de systèmes combinant caméras, optiques, éclairage, calcul et logiciels sans créer un travail d'intégration excessif. Cette exigence favorise les fournisseurs capables de démontrer leur compatibilité et leur support tout au long du déploiement.
Leaders du secteur des systèmes de vision industrielle modulaires
Cognex Corporation
KEYENCE CORPORATION
Basler AG
Teledyne Technologies Incorporated
OMRON Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes modulaires de vision industrielle
- Cognex Corporation
- KEYENCE CORPORATION
- Basler AG
- Teledyne Technologies Incorporated
- OMRON Corporation
- Allied Vision Technologies GmbH
- IDS Imaging Development Systems GmbH
- MVTec Software GmbH
- LMI Technologies Inc.
- Matrox Imaging Inc.
- Euresys S.A.
- Chromasens GmbH
- JAI A/S
- Vieworks Co., Ltd.
- Tordivel AS
- Opto Engineering S.p.A.
- A&B Software LLC
- Advanced Illumination, Inc.
- CCS Inc.
- Smart Vision Lights, Inc.
- Edmund Optics Inc.

Recent Industry Developments in Marché des systèmes modulaires de vision industrielle
- Août 2026 : Teledyne Technologies a annoncé un accord définitif pour acquérir Varex Imaging Corporation dans le cadre d'une transaction entièrement en numéraire d'une valeur de 1,1 milliard USD. La contrepartie est de 18,90 USD par action, représentant une prime de 52,3 % par rapport au dernier cours de clôture de Varex. L'opération ajoute des tubes à rayons X, des détecteurs numériques à panneau plat, des détecteurs à comptage de photons et des logiciels d'imagerie au portefeuille de Teledyne. Elle étend la portée d'imagerie modulaire de l'entreprise vers l'imagerie diagnostique médicale et l'inspection industrielle non destructive. La clôture est prévue début 2027, sous réserve des approbations réglementaires et du consentement des actionnaires de Varex.
- Juillet 2026 : Mitsubishi Electric et Sony Semiconductor Solutions ont annoncé un accord de coentreprise stratégique, incluant la création d'Advanced Vision Solutions à Yokohama, au Japon. Mitsubishi Electric détient 60 % et Sony Semiconductor Solutions détient 40 %. La coentreprise développera des solutions de capteurs de vision par IA pour l'automatisation des usines. Elle combine l'expertise de Mitsubishi Electric en matière de contrôle de l'automatisation des usines avec la technologie de capteurs d'images et d'IA en périphérie de Sony Semiconductor. Les opérations commerciales sont prévues pour débuter en octobre 2026.
- Avril 2026 : Advantech et Basler AG ont annoncé un partenariat stratégique pour fournir une plateforme de calcul pour la vision et la robotique basée sur GMSL. La plateforme combine les caméras industrielles ace 2 GMSL de Basler AG avec les contrôleurs robotiques d'Advantech propulsés par NVIDIA Jetson. Elle cible les applications d'IA physique, de robotique humanoïde, de robots mobiles autonomes et de logistique intelligente.
- Mars 2026 : Onto Innovation a lancé le système d'inspection Dragonfly G5 pour l'inspection de défauts macro 2D et 3D sous-microniques dans la fabrication de semi-conducteurs à haut volume. Il intègre un éclairage multi-mode, des optiques avancées et une classification des défauts par IA. Le système a reçu des commandes déplaçant l'outil de référence précédent pour l'inspection 2D dans plusieurs usines de fabrication de clients. Les livraisons de 3Di ont également commencé parallèlement aux installations du Dragonfly G5.


Portée du rapport mondial sur le marché des systèmes de vision industrielle modulaires
Les systèmes de vision industrielle modulaires désignent les configurations d'inspection industrielle personnalisables construites en sélectionnant et en combinant des composants matériels et logiciels séparés et compatibles, tels que des caméras, des objectifs, des éclairages, des cartes d'acquisition d'images et des processeurs, plutôt qu'en utilisant une unité préemballée unique.
Le rapport sur le marché des systèmes de vision industrielle modulaires est segmenté par composant modulaire (modules de caméra et d'imagerie, modules d'optiques et d'objectifs, modules d'éclairage, modules d'acquisition d'images et d'interface, modules de traitement et de calcul, modules de logiciels de vision et d'IA, et modules d'entrées/sorties et de communication), type d'imagerie (systèmes de vision 2D, systèmes de vision 3D, et systèmes d'imagerie hyperspectrale et multispectrale), applications (inspection et détection de défauts, mesure et métrologie, identification et lecture de codes, guidage et positionnement, et autres applications), secteur d'utilisation final (automobile, électronique et semi-conducteurs, alimentation et boissons, santé et produits pharmaceutiques, logistique et commerce de détail, emballage, et autres secteurs d'utilisation finale), et géographie (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Modules de caméra et d'imagerie |
| Modules d'optiques et d'objectifs |
| Modules d'éclairage |
| Modules d'acquisition d'images et d'interface |
| Modules de traitement et de calcul |
| Modules de logiciels de vision et d'IA |
| Modules d'entrées/sorties et de communication |
| Systèmes de vision 2D |
| Systèmes de vision 3D |
| Systèmes d'imagerie hyperspectrale et multispectrale |
| Inspection et détection de défauts |
| Mesure et métrologie |
| Identification et lecture de codes |
| Guidage et positionnement |
| Autres applications |
| Automobile |
| Électronique et semi-conducteurs |
| Alimentation et boissons |
| Santé et produits pharmaceutiques |
| Logistique et commerce de détail |
| Emballage |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique |
| Par composant modulaire | Modules de caméra et d'imagerie | |
| Modules d'optiques et d'objectifs | ||
| Modules d'éclairage | ||
| Modules d'acquisition d'images et d'interface | ||
| Modules de traitement et de calcul | ||
| Modules de logiciels de vision et d'IA | ||
| Modules d'entrées/sorties et de communication | ||
| Par type d'imagerie | Systèmes de vision 2D | |
| Systèmes de vision 3D | ||
| Systèmes d'imagerie hyperspectrale et multispectrale | ||
| Par application | Inspection et détection de défauts | |
| Mesure et métrologie | ||
| Identification et lecture de codes | ||
| Guidage et positionnement | ||
| Autres applications | ||
| Par secteur d'utilisation final | Automobile | |
| Électronique et semi-conducteurs | ||
| Alimentation et boissons | ||
| Santé et produits pharmaceutiques | ||
| Logistique et commerce de détail | ||
| Emballage | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de vision industrielle modulaires ?
La taille du marché des systèmes de vision industrielle modulaires était de 5,3 milliards USD en 2026 et devrait atteindre 7,8 milliards USD d'ici 2031 à un CAGR de 7,90 %.
Quel composant détient la plus grande part des systèmes de vision industrielle modulaires ?
Les modules de caméra et d'imagerie détenaient 31,56 % du chiffre d'affaires en 2025, car les spécifications des caméras déterminent les choix ultérieurs en matière d'optiques et de traitement.
Quelle technologie d'imagerie devrait se développer le plus rapidement ?
Les systèmes d'imagerie hyperspectrale et multispectrale devraient se développer à un CAGR de 9,88 % jusqu'en 2031, soutenus par les utilisations dans l'inspection alimentaire, pharmaceutique et des batteries.
Pourquoi les entreprises adoptent-elles des systèmes de vision industrielle modulaires ?
Les fabricants utilisent des systèmes modulaires pour ajuster les caméras, l'éclairage et le calcul à mesure que les lignes de produits, les besoins d'inspection et les programmes d'automatisation évoluent.
Quel secteur d'utilisation final devrait se développer le plus rapidement ?
La santé et les produits pharmaceutiques devraient se développer à un CAGR de 8,78 % jusqu'en 2031 en raison des exigences d'inspection des emballages et de sérialisation.
Quelle région est en tête de la demande pour les systèmes de vision industrielle modulaires ?
L'Asie-Pacifique détenait 38,76 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 8,32 % jusqu'en 2031.
Dernière mise à jour de la page le:



