
Tamaño y Participación del Mercado de Sistemas Modulares de Visión Artificial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.78 Mil millones de dólares |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
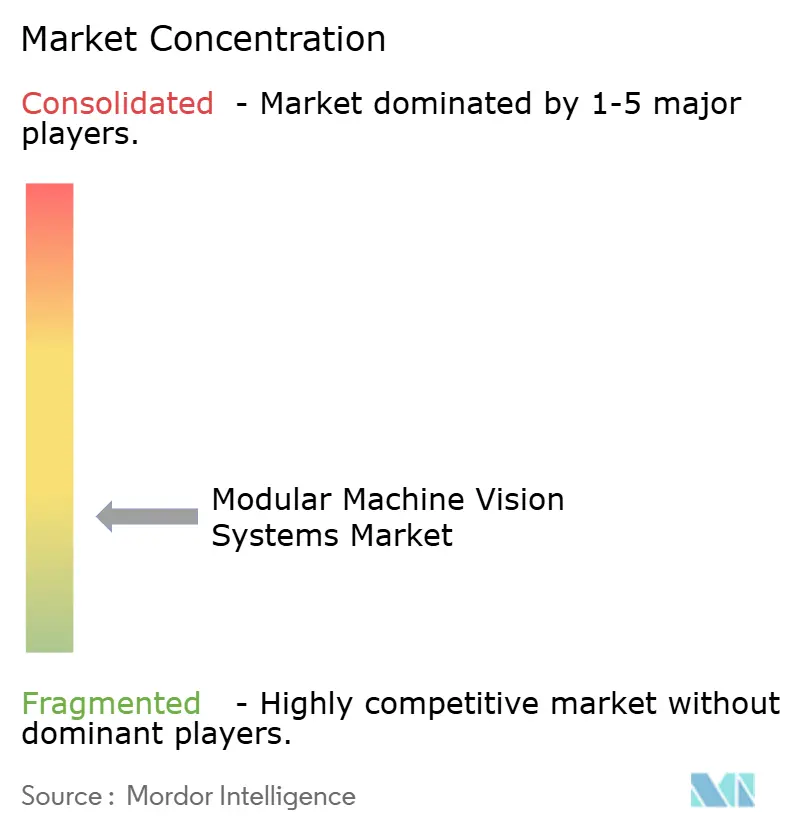
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas Modulares de Visión Artificial por Mordor Intelligence
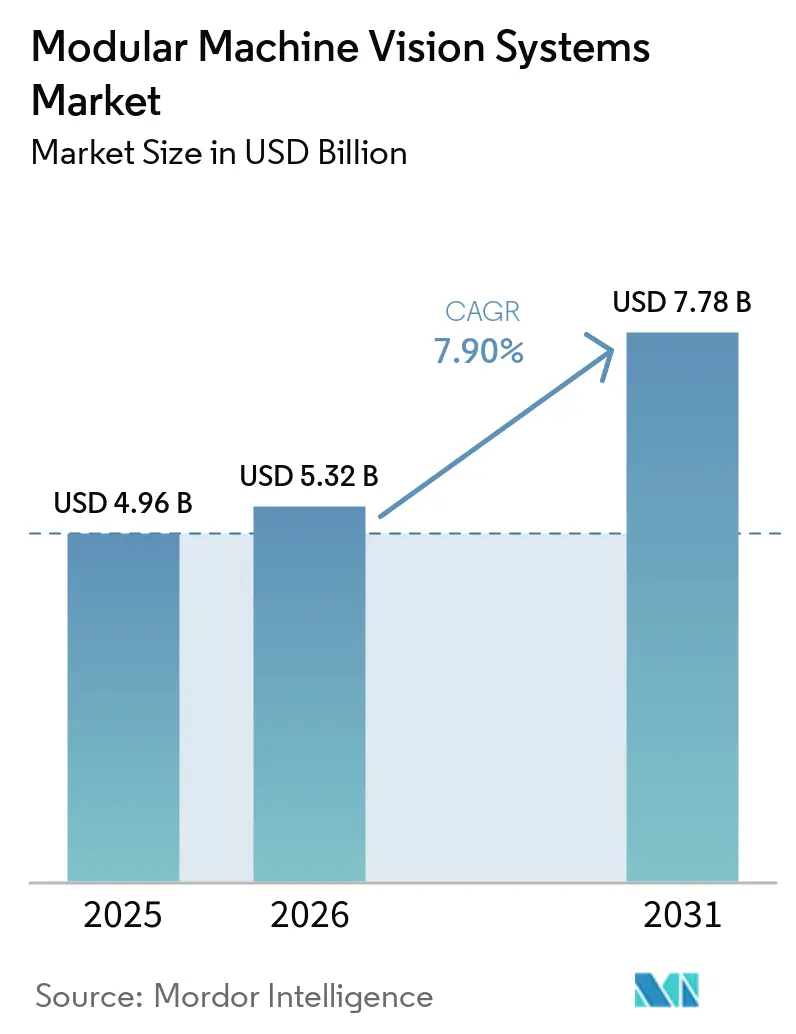
El tamaño del Mercado de Sistemas Modulares de Visión Artificial fue valorado en 4,96 mil millones de USD en 2025 y se estima que crecerá desde 5,32 mil millones de USD en 2026 hasta alcanzar los 7,78 mil millones de USD en 2031, a una CAGR del 7,90% durante el período de pronóstico (2026-2031).
Los programas de automatización de fábricas están alejando a los compradores de los sistemas fijos porque los equipos modulares pueden ajustarse cuando cambian las líneas de productos. La IA en el borde también está aumentando la demanda de módulos de procesamiento y computación separados en lugar de paquetes de hardware cerrados. Los proveedores están utilizando plataformas de software para conectar las ventas de hardware con los ingresos por suscripción y los despliegues en múltiples sitios. Este enfoque favorece a los proveedores que pueden combinar herramientas de entrenamiento, cámaras, óptica y controles en un sistema utilizable. Los costos de integración, las habilidades especializadas limitadas y los requisitos de ciberseguridad siguen siendo barreras importantes, particularmente para los fabricantes más pequeños y las economías emergentes.
Conclusiones Clave del Informe
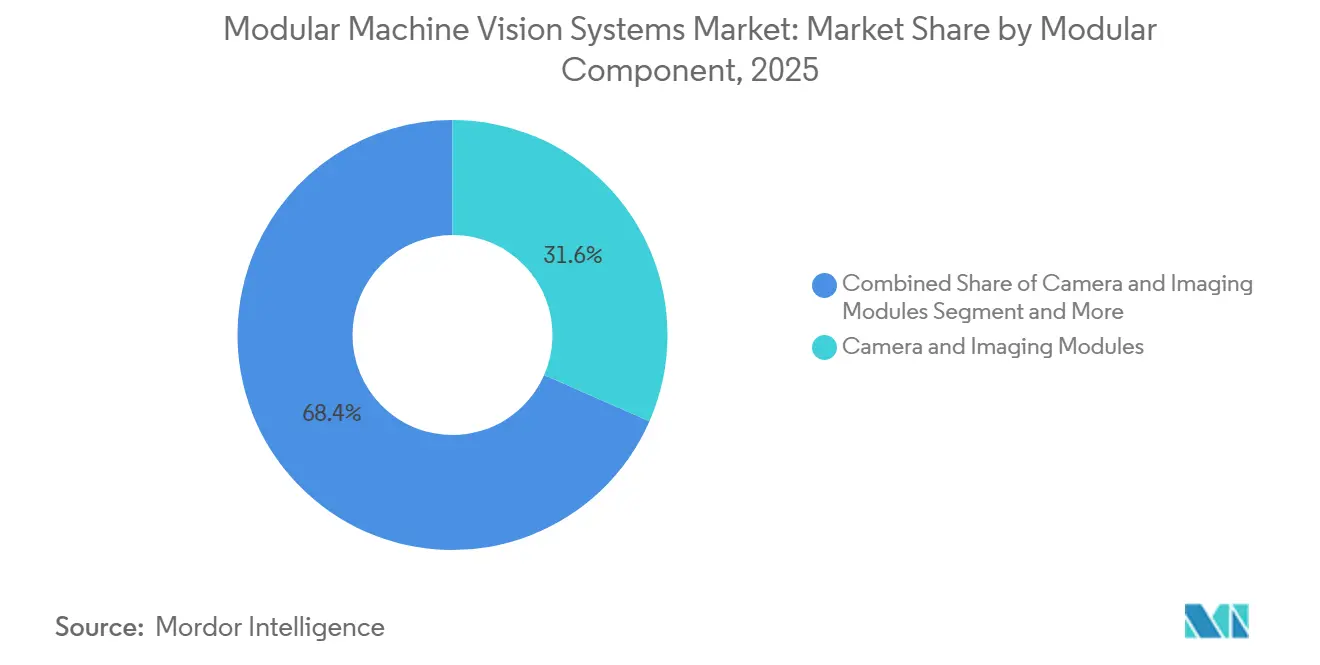
- Por componente modular, los Módulos de Cámara e Imagen representaron el 31,56% de la participación del mercado de sistemas modulares de visión artificial en 2025, mientras que se proyecta que los Módulos de Software de Visión e IA se expandirán a una CAGR del 9,11% hasta 2031.
- Por tipo de imagen, los Sistemas de Visión 2D representaron el 68,76% del tamaño del mercado de sistemas modulares de visión artificial en 2025, mientras que se espera que los Sistemas de Imagen Hiperespectral y Multiespectral se expandan a una CAGR del 9,88% hasta 2031.
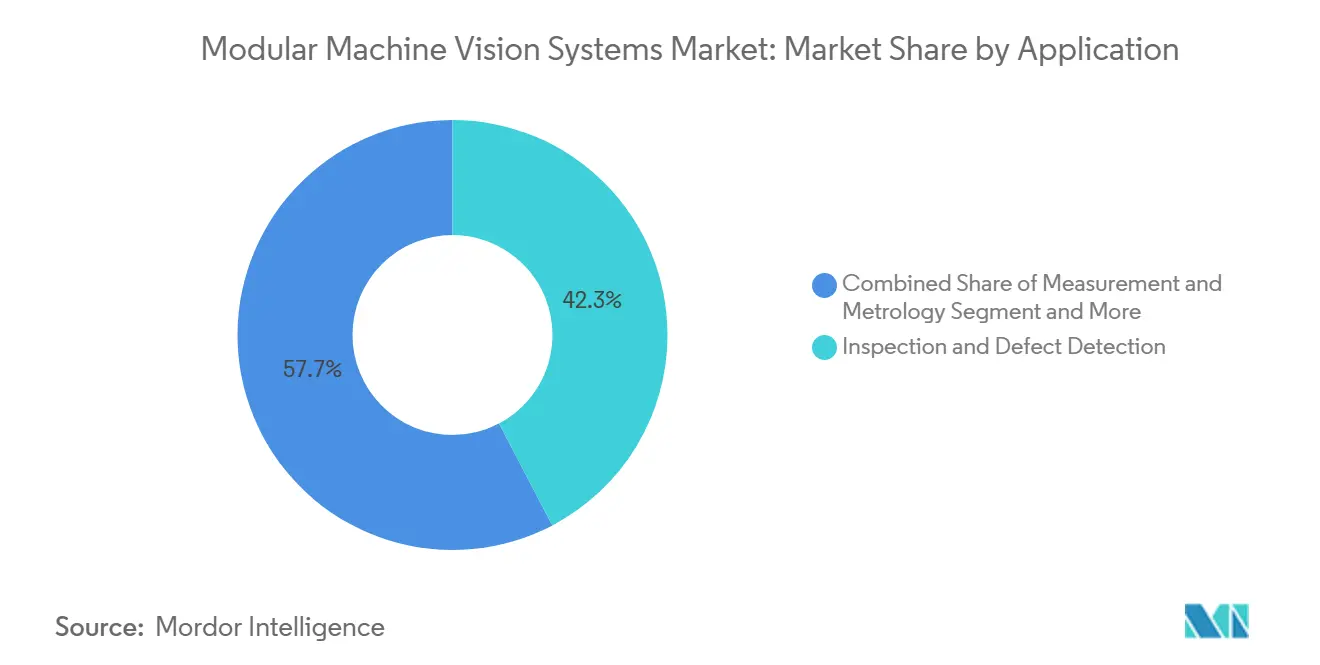
- Por aplicación, la Inspeccin y Detección de Defectos representó el 42,31% de los ingresos en 2025, mientras que se proyecta que Guía y Posicionamiento avance a una CAGR del 8,66% hasta 2031.
- Por industria de usuario final, el sector Automotriz representó el 25,12% de los ingresos en 2025, mientras que se espera que Salud y Farmacéutica se expanda a una CAGR del 8,78% hasta 2031.
- Por geografía, Asia-Pacífico representó el 38,76% de la participación del mercado de sistemas modulares de visión artificial en 2025 y se proyecta que avance a una CAGR del 8,32% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Automatización de Fábricas e Industria 4.0 | +2.1% | Global | Largo plazo (≥ 4 años) |
| Detección de Defectos Habilitada por IA y Optimización de Procesos | +1.7% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Complejidad de Inspección en Electrónica, Semiconductores y Baterías | +1.2% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Robótica Guiada por Visión y Manejo Autónomo de Materiales | +1.0% | América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Inferencia de IA en el Borde en Máquinas con Espacio Limitado | +0.7% | Global | Corto plazo (≤ 2 años) |
| Requisitos de Identidad de Producto Legible por Máquina | +0.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Automatización de Fábricas e Industria 4.0
La inversión en manufactura inteligente es una fuerza importante detrás del mercado de sistemas modulares de visión artificial. Los fabricantes necesitan sistemas de inspección que puedan ajustarse a medida que cambian los diseños de productos y los volúmenes de producción. Los estándares de comunicación abiertos facilitan la vinculación de cámaras, iluminación, procesadores y controles de planta. Este requisito respalda los sistemas modulares con módulos de entrada y salida compatibles. Japón, Alemania y China son importantes centros de manufactura donde los programas de modernización están influyendo en las decisiones de adquisición. En estos lugares, los requisitos de cumplimiento pueden afectar el calendario de actualizaciones tanto como el retorno financiero esperado.
Detección de Defectos Habilitada por IA y Optimización de Procesos
La detección de defectos basada en IA está pasando de proyectos piloto al uso en producción en todo el mercado de sistemas modulares de visión artificial. NVIDIA reportó una precisión del 98,51% para la clasificación de defectos de semiconductores a nivel de chip utilizando un modelo de fundación de visión y aprendizaje autosupervisado. El enfoque también redujo los datos etiquetados necesarios para tareas de inspección especializadas.[1]NVIDIA Corporation, "Optimización de la Clasificación de Defectos de Semiconductores con IA Generativa y Modelos de Fundación de Visión," Blog para Desarrolladores de NVIDIA, developer.nvidia.com. Esto importa donde los defectos ocurren raramente y las imágenes etiquetadas son limitadas. Una revisión de 2025 encontró que el aprendizaje profundo superó al aprendizaje automático clásico en varios entornos de inspección industrial cuando los conjuntos de datos incluían más de 10.000 muestras. Los módulos de procesamiento que admiten estos modelos pueden reducir el trabajo de anotación y reentrenamiento durante el ciclo de vida del sistema.
Complejidad de Inspección en Electrónica, Semiconductores y Baterías
Los nodos de semiconductores se están volviendo más pequeños, y el empaquetado avanzado requiere métodos de inspección más exigentes. El empaquetado de chiplets, chip sobre oblea sobre sustrato y empaquetado a nivel de oblea de abanico pueden superar la capacidad de los sistemas ópticos más antiguos. La fabricación de baterías añade necesidades separadas para la uniformidad del recubrimiento de electrodos y la detección de defectos en el separador. Estas tareas requieren una resolución espacial fina y, en algunos casos, detección multiespectral. La óptica y la iluminación intercambiables pueden ayudar a los fabricantes a actualizar un sistema a medida que cambian los requisitos del proceso. Esto reduce el riesgo de reemplazar una plataforma de inspección completa durante un ciclo típico de equipos de capital de 5 a 7 años.
Robótica Guiada por Visión y Manejo Autónomo de Materiales
Los robots guiados por visión están ampliando los casos de uso direccionables para el mercado de sistemas modulares de visión artificial. Los centros de cumplimiento necesitan sistemas que puedan identificar unidades de mantenimiento de existencias variadas y guiar los equipos de recolección en tiempo real. Una configuración modular de cámara e iluminación permite a los operadores modificar las zonas de recolección o agregar tipos de productos sin reconstruir una celda robótica completa. Los despliegues de IA industrial también utilizan vehículos de guía automatizada y robots móviles autónomos para el movimiento de materiales. Las pruebas de robots humanoides en 2025 y 2026 crean una demanda adicional de combinaciones ligeras de cámara y procesamiento montadas en el cuerpo. Estos diseños deben operar de manera confiable bajo movimiento de seis grados de libertad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Integración del Sistema y del Ciclo de Vida | -1.4% | Global, más pronunciado en mercados emergentes | Largo plazo (≥ 4 años) |
| Escasez de Habilidades de Integración de Visión Artificial | -1.0% | Global | Mediano plazo (2-4 años) |
| Desviación de Conjuntos de Datos en Variantes de Productos e Iluminación | -0.7% | Global | Mediano plazo (2-4 años) |
| Preocupaciones de Ciberseguridad Industrial y Propiedad de Datos | -0.4% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración del Sistema y del Ciclo de Vida
Los costos totales de propiedad pueden ser más altos de lo que esperan los compradores en el mercado de sistemas modulares de visión artificial. El hardware puede representar entre el 40% y el 60% del costo de un proyecto, mientras que la ingeniería de integración, las licencias, la calibración y el diseño de iluminación constituyen el resto. Las configuraciones de múltiples proveedores pueden necesitar middleware personalizado para garantizar la compatibilidad entre las capas de componentes. Los módulos de lentes e iluminación también tienen diferentes calendarios de reemplazo. Esto hace que el mantenimiento sea más complicado que el de una cámara inteligente monolítica. Las interfaces estándar y los programas de certificación pueden reducir esta carga, pero la adopción sigue siendo desigual entre los proveedores.
Escasez de Habilidades de Integración de Visión Artificial
La integración de visión artificial requiere conocimientos de óptica, redes industriales, controladores lgicos programables, sistemas de control supervisorio y gestión de modelos de IA. Esta combinación es difícil de encontrar en un solo ingeniero. Los períodos de contratación más largos para especialistas certificados en visión pueden retrasar la puesta en marcha y aumentar los costos de los contratistas. Las herramientas de configuración automatizada pueden reducir la cantidad de trabajo especializado necesario para cada despliegue. Cognex declaró que más de 100 clientes empresariales utilizaron OneVision durante su fase beta y redujeron los costos de expansión de IA hasta en un 50%. El monitoreo de la desviación del modelo y el reentrenamiento añaden otro requisito de habilidades que era menos relevante para los sistemas basados en reglas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente Modular:
Los Módulos de Cámara Lideran mientras el Software de IA Apoya una Expansión más RápidaLos Módulos de Cámara e Imagen representaron el 31,56% de la participación del mercado de sistemas modulares de visión artificial en 2025. La selección de cámaras impulsa las decisiones sobre resolución, formato del sensor, tipo de obturador y protocolo de interfaz. Por lo tanto, afecta muchas decisiones posteriores dentro de un sistema modular. Los Módulos de Óptica y Lentes, los Módulos de Iluminación y los Módulos de Adquisición de Imagen e Interfaz conforman el siguiente grupo de gasto en hardware. La iluminación LED sintonizable está ganando atención donde se debe distinguir la textura de la superficie o la composición del material. Los Módulos de Procesamiento y Computación también han cambiado a medida que los aceleradores de IA con capacidad en el borde se convierten en parte de los sistemas de mayor rendimiento.
Cognex presentó su Controlador de Visión In-Sight 6900 en abril de 2026 con tecnología NVIDIA Jetson y hasta 157 TOPS de rendimiento de IA.[2]Cognex Corporation, "Cognex lanza el Controlador de Visión In-Sight impulsado por NVIDIA," Cognex, investor.cognex.com. Se proyecta que los Módulos de Software de Visión e IA registren la CAGR de componentes más rápida del 9,11% hasta 2031. El software crea una relación más estrecha con el cliente porque puede respaldar el entrenamiento, el refinamiento y el despliegue en varios sitios. Cognex puso OneVision a disposición general en mayo de 2026 tras una fase beta con más de 100 clientes empresariales. Los Módulos de E/S y Comunicación siguen siendo relativamente estandarizados, pero la demanda de interfaces listas para OPC-UA está mejorando donde los programas de manufactura digital especifican conexiones de datos compatibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Imagen:
Los Sistemas 2D Mantienen su Escala mientras el Uso Hiperespectral se AmplíaLos Sistemas de Visión 2D representaron el 68,76% del tamaño del mercado de sistemas modulares de visión artificial en 2025. Su gran base instalada refleja métodos de integración conocidos, soporte de software establecido y un menor costo por punto de inspección. El embalaje, el ensamblaje de electrónica y la lectura de códigos en logística utilizan comúnmente cámaras de obturador global de alta velocidad. LMI Technologies lanzó las Cámaras Inteligentes 2D Gocator en enero de 2026 con IA nativa en el borde, carcasas IP67 y soporte para hasta 84 fotogramas por segundo. Estas capacidades pueden extender el despliegue 2D a entornos que anteriormente necesitaban una configuración 3D más costosa.
Los Sistemas de Visión 3D se utilizan en la selección de contenedores, la inspección de juntas de soldadura y la medición de huecos en carrocerías de automóviles, donde la información de profundidad es necesaria. Basler AG y Orbbec anunciaron una asociación industrial de visión 3D en marzo de 2026, incluyendo el Basler Stereo mini para la navegación de robots móviles autónomos y vehículos de guía automatizada.[3]Basler AG, "Basler AG y Orbbec se asocian para Soluciones Industriales de Visión 3D," Basler, baslerweb.com. Se proyecta que los Sistemas de Imagen Hiperespectral y Multiespectral se expandan a una CAGR del 9,88% hasta 2031. Los menores costos de los detectores y las redes neuronales en chip han reducido la latencia de inferencia a menos de 10 milisegundos en cámaras de instantánea. La clasificación de alimentos, la inspección farmacéutica, la verificación del cátodo de baterías y la autenticación de materiales entrantes necesitan información espectral que los sistemas RGB no pueden proporcionar.
Por Aplicación:
La Inspección Mantiene los Ingresos mientras Guía y Posicionamiento se ExpandeLa Inspección y Detección de Defectos representó el 42,31% de los ingresos por aplicación en 2025. Los requisitos de cero defectos respaldan la demanda en las cadenas de suministro automotrices, la fabricación de baterías y el embalaje farmacéutico. El proyecto IMDD-1M presentado en CVPR 2026 incluyó 1,24 millones de imágenes de defectos anotadas en 421 tipos de defectos y 63 dominios industriales. Este trabajo respalda los datos de entrenamiento necesarios para la inspección con IA en aplicaciones especializadas. La Medición y Metrología también es importante donde el empaquetado de semiconductores y los componentes electrónicos más pequeños requieren tolerancias geométricas más estrictas.
La Identificación y Lectura de Códigos está recibiendo mayor atención en 2026 porque GS1 Sunrise 2027 requiere que los sistemas de punto de venta lean códigos de barras 2D para finales de 2027. Este cambio requiere que las marcas validen las estaciones de impresión y verificación en línea para formatos de códigos QR y DataMatrix. Se espera que Guía y Posicionamiento registre la CAGR de aplicación más rápida del 8,66% hasta 2031. La robótica colaborativa en manufactura y logística necesita conciencia espacial en tiempo real durante cada ciclo operativo. La inspección de impresión y etiquetas y la clasificación de productos agrícolas siguen siendo aplicaciones más pequeñas, pero están ganando uso entre los fabricantes más pequeños que anteriormente dependían de la inspección manual.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Usuario Final:
El Sector Automotriz Ancla la Demanda mientras Salud y Farmacéutica AceleraEl sector Automotriz tuvo la mayor participación de usuario final con el 25,12% en 2025. La escala de producción y la alta densidad de inspección en las líneas de vehículos respaldan esta posición. Los paquetes de baterías y los trenes de potencia eléctricos añaden necesidades de inspección para el recubrimiento de electrodos, la soldadura de lengüetas y los niveles de llenado de electrolito. Los sistemas modulares pueden atender estas estaciones de inspección separadas de manera más rentable que los equipos fijos de propósito específico. La electrónica y los semiconductores son el segundo segmento de usuario final más grande. La inspección de paneles de pantalla en Corea del Sur y la inspección óptica automatizada de semiconductores en Taiwán respaldan la demanda de módulos de exploración lineal y de área de alta velocidad.
Los sectores de Alimentos y Bebidas, Logística y Comercio Minorista, y Embalaje utilizan la visión con IA para gestionar apariencias de productos variables. Las formas irregulares de los productos y las etiquetas variadas son más difíciles para los sistemas basados en reglas que necesitan una receta separada para cada variante. Se proyecta que Salud y Farmacéutica registre la CAGR de usuario final más rápida del 8,78% hasta 2031. Los registros electrónicos y los requisitos de serialización de medicamentos hacen de la inspección de embalaje verificada una actividad de cumplimiento necesaria. OMRON lanzó el Sistema de Verificación de Códigos de Barras VHV5-SRV en junio de 2026 para la verificación en línea calibrada bajo los requisitos IEC 15415 e IEC 15416.[4]OMRON Automation, "OMRON presenta el Sistema de Verificación de Códigos de Barras VHV5-SRV para Inspección en Línea al 100%," OMRON Automation, automation.omron.com. El sistema admite la inspección de embalaje secundario, verificación de etiquetas, verificación de serialización, inspección de nivel de llenado y evaluación de integridad de contenedores.
Análisis Geográfico
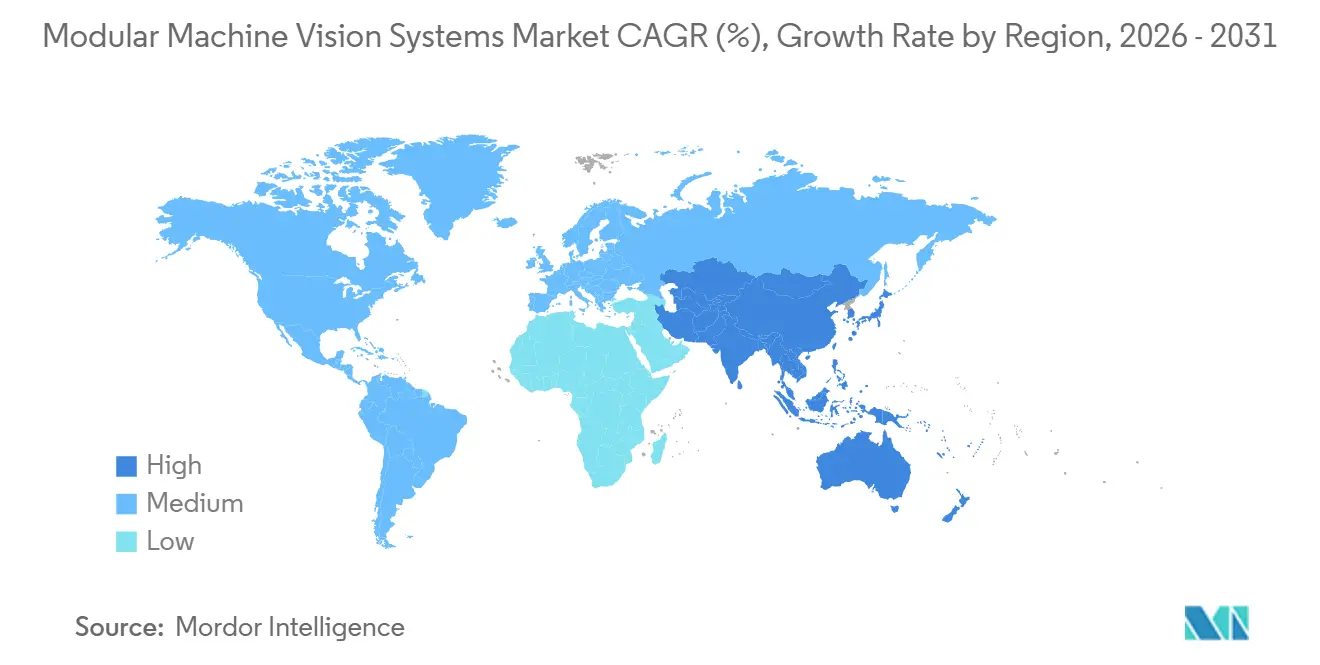
Mercado de Sistemas Modulares de Visión Artificial en APAC
Asia-Pacífico concentró el 38,76% de la cuota del mercado de sistemas modulares de visión artificial en 2025 y se proyecta que se expanda a una CAGR del 8,32% hasta 2031. China tiene la mayor demanda nacional de la región, con la inspección óptica automatizada de semiconductores, los sistemas de visión habilitados por IA y la visión robótica atrayendo inversiones. Japón está modernizando líneas de inspección más antiguas a medida que los fabricantes adoptan sistemas de fábrica interoperables. Corea del Sur necesita sensores de alta velocidad de exploración lineal y de grado metrológico para memorias de semiconductores y paneles de pantalla. Basler adquirió una participación del 76% en Alpha TechSys Automation en octubre de 2025 y la rebautizó como Basler India, reforzando su presencia de ventas y servicio en India.
Mercado de Sistemas Modulares de Visión Artificial en América del Norte y Europa
América del Norte y Europa conforman conjuntamente la segunda área de demanda combinada más grande en el mercado de sistemas modulares de visión artificial. Estados Unidos tiene una fuerte demanda de software de visión con IA e integración de equipos de capital para semiconductores. Los programas de defensa y seguridad nacional también favorecen los sistemas en dispositivo que mantienen los datos de inferencia de forma local. Alemania ancla la demanda europea a través de proveedores del sector automotriz y empresas de ingeniería de precisión. El Reino Unido, Francia, Italia y España se centran más en maquinaria de envasado e inspección de alimentos y bebidas. Canadá y México se benefician de la inversión en la cadena de suministro de semiconductores y automoción, aunque sus volúmenes son inferiores a los de Estados Unidos.
Mercado de Sistemas Modulares de Visión Artificial en Oriente Medio, África y América del Sur
Oriente Medio y África se encuentran en etapas más tempranas de adopción, pero la inversión manufacturera está creando nuevas oportunidades. Arabia Saudita y los Emiratos Árabes Unidos están desarrollando capacidad de fabricación nacional, lo que respalda la inspección guiada por visión en nuevas plantas farmacéuticas, de procesamiento de alimentos y de electrónica. Los proyectos en terrenos sin desarrollar previo pueden reducir las barreras de integración porque los estándares modulares se incorporan en el diseño de la línea desde el inicio. Sudáfrica tiene la demanda de visión artificial más consolidada en África, impulsada por el ensamblaje automotriz y el procesamiento de alimentos. Brasil lidera América del Sur, donde la automoción y el procesamiento de alimentos respaldan una inversión estructurada. Argentina y otros países sudamericanos siguen siendo oportunidades más pequeñas a medida que los equipos de capital se vuelven más asequibles.

Panorama Competitivo
El mercado de sistemas modulares de visión artificial está fragmentado. Cognex Corporation, KEYENCE Corporation y Teledyne Technologies juntos representaron aproximadamente un tercio de los ingresos globales, mientras que los fabricantes de componentes especializados representaron el resto. La competencia se centra cada vez más en el software que ayuda a los clientes a construir y gestionar aplicaciones de inspección con IA en múltiples sitios. Cognex puso OneVision a disposición general en mayo de 2026 como un entorno colaborativo para desarrollar, refinar y escalar aplicaciones de visión con IA. Este modelo vincula los despliegues de hardware con el uso de software y puede respaldar ingresos recurrentes. Los proveedores con carteras de software y hardware capaces están mejor posicionados para ganar contratos empresariales más grandes.
KEYENCE ofrece la Serie VS-G con un motor de IA personalizado de 32 núcleos, almacenamiento de imágenes integrado y soporte para hasta 8 conexiones de cámara. Su capacidad de almacenamiento de imágenes respalda la trazabilidad visual en los procesos de producción. Teledyne acordó en agosto de 2026 adquirir Varex Imaging en una transacción en efectivo valorada en 1,1 mil millones de USD. La transacción añade tubos de rayos X, detectores de panel plano digital, detectores de conteo de fotones y software de imagen. Amplía la posición de Teledyne en imagen médica e inspección industrial no destructiva. Tales movimientos muestran por qué los proveedores buscan carteras de imagen más amplias en lugar de depender de una sola categoría de componentes.
Las oportunidades potenciales permanecen en la integración hiperespectral para usuarios del mercado medio, plataformas certificadas en ciberseguridad para operaciones reguladas y sistemas 3D compactos para robots móviles y humanoides. Advantech y Basler AG anunciaron una asociación de computación de visión y robótica basada en GMSL en abril de 2026 para IA física, robótica humanoide, robots móviles autónomos y logística inteligente. Las asociaciones de componentes pueden acortar el tiempo necesario para atender estos usos emergentes. Los compradores aún necesitan sistemas que combinen cámaras, óptica, iluminación, computación y software sin crear un trabajo de integración excesivo. Este requisito favorece a los proveedores que pueden demostrar compatibilidad y soporte durante todo el despliegue.
Líderes de la Industria de Sistemas Modulares de Visión Artificial
Cognex Corporation
KEYENCE CORPORATION
Basler AG
Teledyne Technologies Incorporated
OMRON Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas Modulares de Visión Artificial
- Cognex Corporation
- KEYENCE CORPORATION
- Basler AG
- Teledyne Technologies Incorporated
- OMRON Corporation
- Allied Vision Technologies GmbH
- IDS Imaging Development Systems GmbH
- MVTec Software GmbH
- LMI Technologies Inc.
- Matrox Imaging Inc.
- Euresys S.A.
- Chromasens GmbH
- JAI A/S
- Vieworks Co., Ltd.
- Tordivel AS
- Opto Engineering S.p.A.
- A&B Software LLC
- Advanced Illumination, Inc.
- CCS Inc.
- Smart Vision Lights, Inc.
- Edmund Optics Inc.

Recent Industry Developments in Mercado de Sistemas Modulares de Visión Artificial
- Agosto de 2026: Teledyne Technologies anunció un acuerdo definitivo para adquirir Varex Imaging Corporation en una transacción en efectivo valorada en 1,1 mil millones de USD. La contraprestación es de 18,90 USD por acción, lo que representa una prima del 52,3% sobre el último precio de cierre de Varex. El acuerdo añade tubos de rayos X, detectores de panel plano digital, detectores de conteo de fotones y software de imagen a la cartera de Teledyne. Amplía el alcance de imagen modular de la empresa hacia la imagen diagnóstica médica y la inspección industrial no destructiva. Se anticipa el cierre a principios de 2027, sujeto a aprobaciones regulatorias y el consentimiento de los accionistas de Varex.
- Julio de 2026: Mitsubishi Electric y Sony Semiconductor Solutions anunciaron un acuerdo de empresa conjunta estratégica, incluyendo el establecimiento de Advanced Vision Solutions en Yokohama, Japón. Mitsubishi Electric posee el 60% y Sony Semiconductor Solutions el 40%. La empresa desarrollará soluciones de sensores de visión con IA para la automatización de fábricas. Combina la experiencia en control de automatización de fábricas de Mitsubishi con la tecnología de sensores de imagen y IA en el borde de Sony Semiconductor. Las operaciones comerciales están programadas para comenzar en octubre de 2026.
- Abril de 2026: Advantech y Basler AG anunciaron una asociación estratégica para ofrecer una plataforma de computación de visión y robótica basada en GMSL. La plataforma combina las cámaras industriales ace 2 GMSL de Basler con los controladores robóticos de Advantech impulsados por NVIDIA Jetson. Está dirigida a aplicaciones de IA física, robótica humanoide, robots móviles autónomos y logística inteligente.
- Marzo de 2026: Onto Innovation lanzó el sistema de inspección Dragonfly G5 para la inspección de defectos macro 2D y 3D de submicrómetro en la fabricación de semiconductores de alto volumen. Incorpora iluminación multimodo, óptica avanzada y clasificación de defectos impulsada por IA. El sistema recibió pedidos que desplazaron a la herramienta de referencia anterior para la inspección 2D en múltiples plantas de fabricación de clientes. Los envíos de 3Di también comenzaron junto con las instalaciones del Dragonfly G5.


Alcance del Informe Global del Mercado de Sistemas Modulares de Visión Artificial
Los sistemas modulares de visión artificial se refieren a las configuraciones de inspección industrial personalizables construidas seleccionando y combinando componentes de hardware y software separados y compatibles, como cámaras, lentes, iluminación, capturadores de fotogramas y procesadores, en lugar de utilizar una unidad única preempaquetada.
El Informe del Mercado de Sistemas Modulares de Visión Artificial está Segmentado por Componente Modular (Módulos de Cámara e Imagen, Módulos de Óptica y Lentes, Módulos de Iluminación, Módulos de Adquisición de Imagen e Interfaz, Módulos de Procesamiento y Computación, Módulos de Software de Visión e IA, y Módulos de E/S y Comunicación), Tipo de Imagen (Sistemas de Visión 2D, Sistemas de Visión 3D, y Sistemas de Imagen Hiperespectral y Multiespectral), Aplicaciones (Inspección y Detección de Defectos, Medición y Metrología, Identificación y Lectura de Códigos, Guía y Posicionamiento, y Otras Aplicaciones), Industria de Usuario Final (Automotriz, Electrónica y Semiconductores, Alimentos y Bebidas, Salud y Farmacéutica, Logística y Comercio Minorista, Embalaje, y Otras Industrias de Usuario Final), y Geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Módulos de Cámara e Imagen |
| Módulos de Óptica y Lentes |
| Módulos de Iluminación |
| Módulos de Adquisición de Imagen e Interfaz |
| Módulos de Procesamiento y Computación |
| Módulos de Software de Visión e IA |
| Módulos de E/S y Comunicación |
| Sistemas de Visión 2D |
| Sistemas de Visión 3D |
| Sistemas de Imagen Hiperespectral y Multiespectral |
| Inspección y Detección de Defectos |
| Medición y Metrología |
| Identificación y Lectura de Códigos |
| Guía y Posicionamiento |
| Otras Aplicaciones |
| Automotriz |
| Electrónica y Semiconductores |
| Alimentos y Bebidas |
| Salud y Farmacéutica |
| Logística y Comercio Minorista |
| Embalaje |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Resto de África |
| Por Componente Modular | Módulos de Cámara e Imagen | |
| Módulos de Óptica y Lentes | ||
| Módulos de Iluminación | ||
| Módulos de Adquisición de Imagen e Interfaz | ||
| Módulos de Procesamiento y Computación | ||
| Módulos de Software de Visión e IA | ||
| Módulos de E/S y Comunicación | ||
| Por Tipo de Imagen | Sistemas de Visión 2D | |
| Sistemas de Visión 3D | ||
| Sistemas de Imagen Hiperespectral y Multiespectral | ||
| Por Aplicación | Inspección y Detección de Defectos | |
| Medición y Metrología | ||
| Identificación y Lectura de Códigos | ||
| Guía y Posicionamiento | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Automotriz | |
| Electrónica y Semiconductores | ||
| Alimentos y Bebidas | ||
| Salud y Farmacéutica | ||
| Logística y Comercio Minorista | ||
| Embalaje | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas modulares de visión artificial?
El tamaño del mercado de sistemas modulares de visión artificial fue de 5,3 mil millones de USD en 2026 y se estima que alcanzará los 7,8 mil millones de USD en 2031 a una CAGR del 7,90%.
¿Qué componente tiene la mayor participación en los sistemas modulares de visión artificial?
Los Módulos de Cámara e Imagen representaron el 31,56% de los ingresos en 2025 porque las especificaciones de la cámara determinan las elecciones posteriores de óptica y procesamiento.
¿Qué tecnología de imagen se espera que se expanda más rápido?
Se proyecta que los Sistemas de Imagen Hiperespectral y Multiespectral se expandan a una CAGR del 9,88% hasta 2031, respaldados por usos en inspección de alimentos, farmacéutica y baterías.
¿Por qué las empresas están adoptando sistemas modulares de visión artificial?
Los fabricantes utilizan sistemas modulares para ajustar cámaras, iluminación y computación a medida que cambian las líneas de productos, las necesidades de inspección y los programas de automatización.
¿Qué sector de usuario final se espera que se expanda más rápido?
Se espera que Salud y Farmacéutica se expanda a una CAGR del 8,78% hasta 2031 debido a los requisitos de inspección de embalaje y serialización.
¿Qué región lidera la demanda de sistemas modulares de visión artificial?
Asia-Pacífico representó el 38,76% de los ingresos en 2025 y se proyecta que se expanda a una CAGR del 8,32% hasta 2031.
Última actualización de la página el:



