
Marktgröße und Marktanteil für modulare maschinelle Bildverarbeitungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.32 Milliarden US-Dollar |
| Marktgröße (2031) | 7.78 Milliarden US-Dollar |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für modulare maschinelle Bildverarbeitungssysteme von Mordor Intelligence
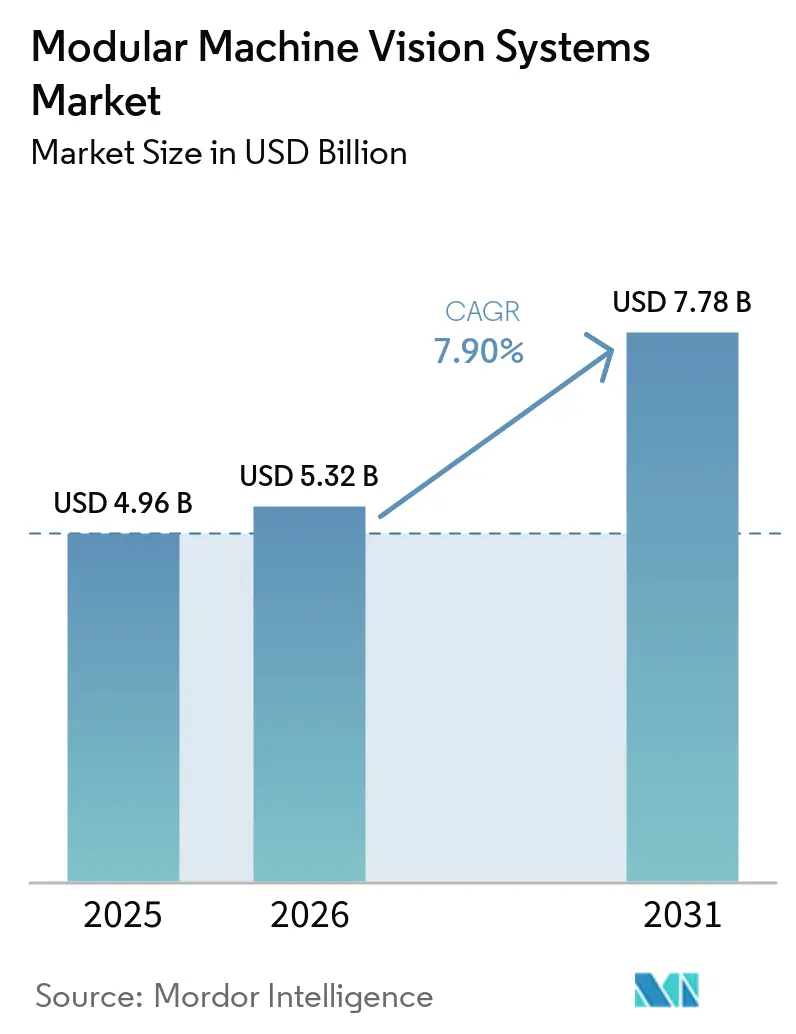
Die Marktgröße für modulare maschinelle Bildverarbeitungssysteme wurde im Jahr 2025 auf 4,96 Milliarden USD geschätzt und wird voraussichtlich von 5,32 Milliarden USD im Jahr 2026 auf 7,78 Milliarden USD bis 2031 wachsen, mit einer CAGR von 7,90 % während des Prognosezeitraums (2026–2031).
Fabrikautomatisierungsprogramme veranlassen Käufer, sich von Festsystemen abzuwenden, da modulare Geräte angepasst werden können, wenn sich Produktlinien ändern. Edge-KI erhöht zudem die Nachfrage nach separaten Verarbeitungs- und Rechenmodulen anstelle von geschlossenen Hardware-Paketen. Anbieter nutzen Softwareplattformen, um Hardwareverkäufe mit Abonnementeinnahmen und standortübergreifenden Einsätzen zu verbinden. Dieser Ansatz begünstigt Anbieter, die Schulungswerkzeuge, Kameras, Optiken und Steuerungen in einem nutzbaren System kombinieren können. Integrationskosten, begrenzte Fachkenntnisse und Anforderungen an die Cybersicherheit bleiben wichtige Hindernisse, insbesondere für kleinere Hersteller und Schwellenländer.
Wichtigste Erkenntnisse des Berichts
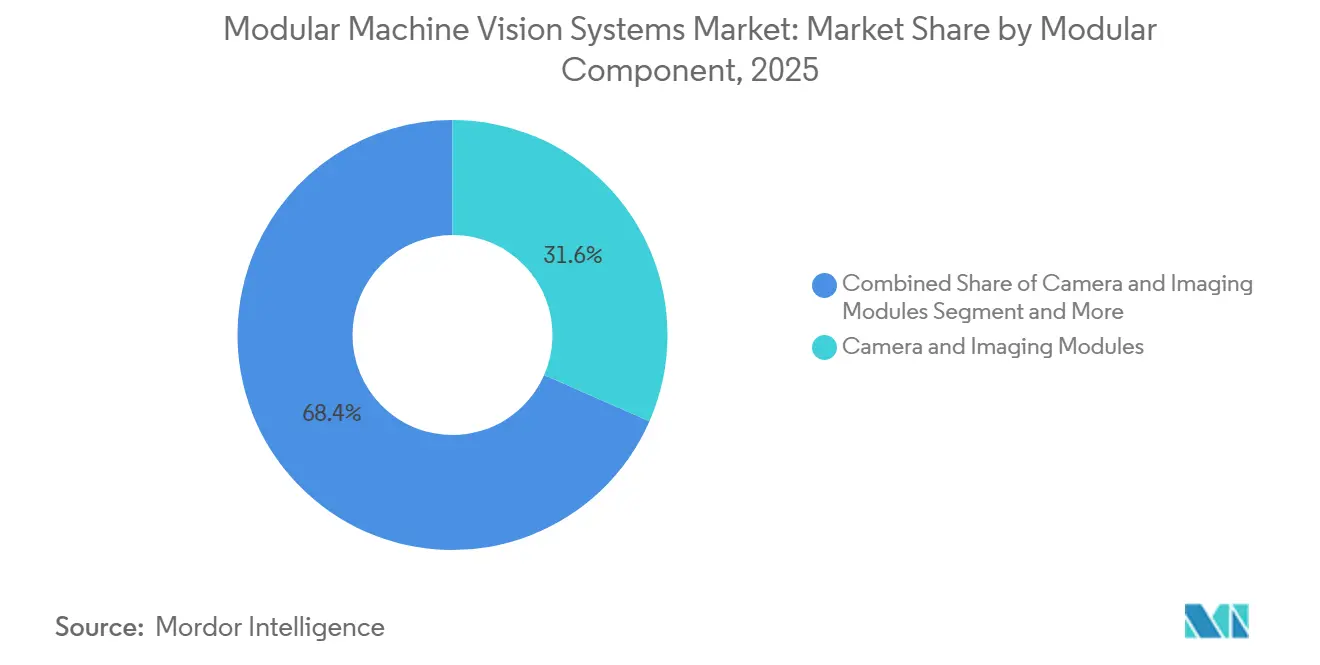
- Nach modularem Bauteil hielten Kamera- und Bildgebungsmodule im Jahr 2025 einen Marktanteil von 31,56 % am Markt für modulare maschinelle Bildverarbeitungssysteme, während Bildverarbeitungssoftware- und KI-Module bis 2031 voraussichtlich mit einer CAGR von 9,11 % wachsen werden.
- Nach Bildgebungstyp entfielen 2D-Bildverarbeitungssysteme im Jahr 2025 auf 68,76 % der Marktgröße für modulare maschinelle Bildverarbeitungssysteme, während Hyperspektral- und Multispektral-Bildgebungssysteme bis 2031 voraussichtlich mit einer CAGR von 9,88 % wachsen werden.
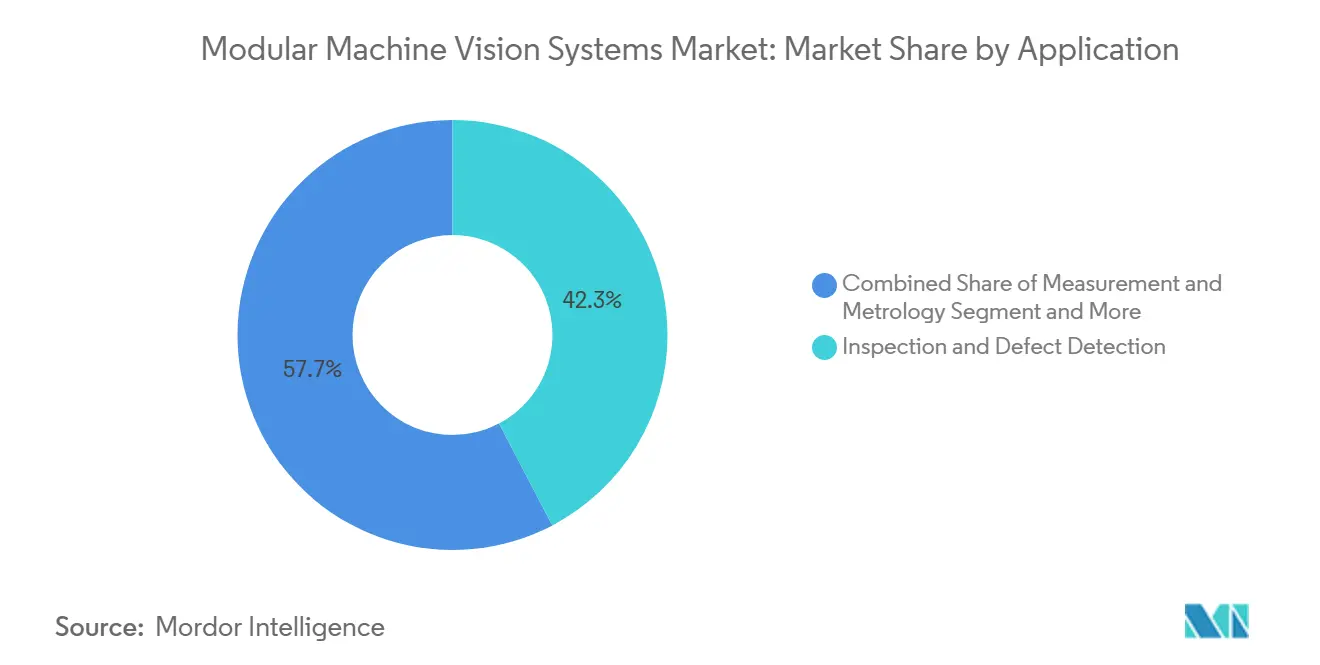
- Nach Anwendung hielt Inspektion und Fehlererkennung im Jahr 2025 einen Umsatzanteil von 42,31 %, während Führung und Positionierung bis 2031 voraussichtlich mit einer CAGR von 8,66 % wachsen wird.
- Nach Endverbraucherbranche entfiel auf die Automobilindustrie im Jahr 2025 ein Umsatzanteil von 25,12 %, während das Gesundheitswesen und die Pharmaindustrie bis 2031 voraussichtlich mit einer CAGR von 8,78 % wachsen werden.
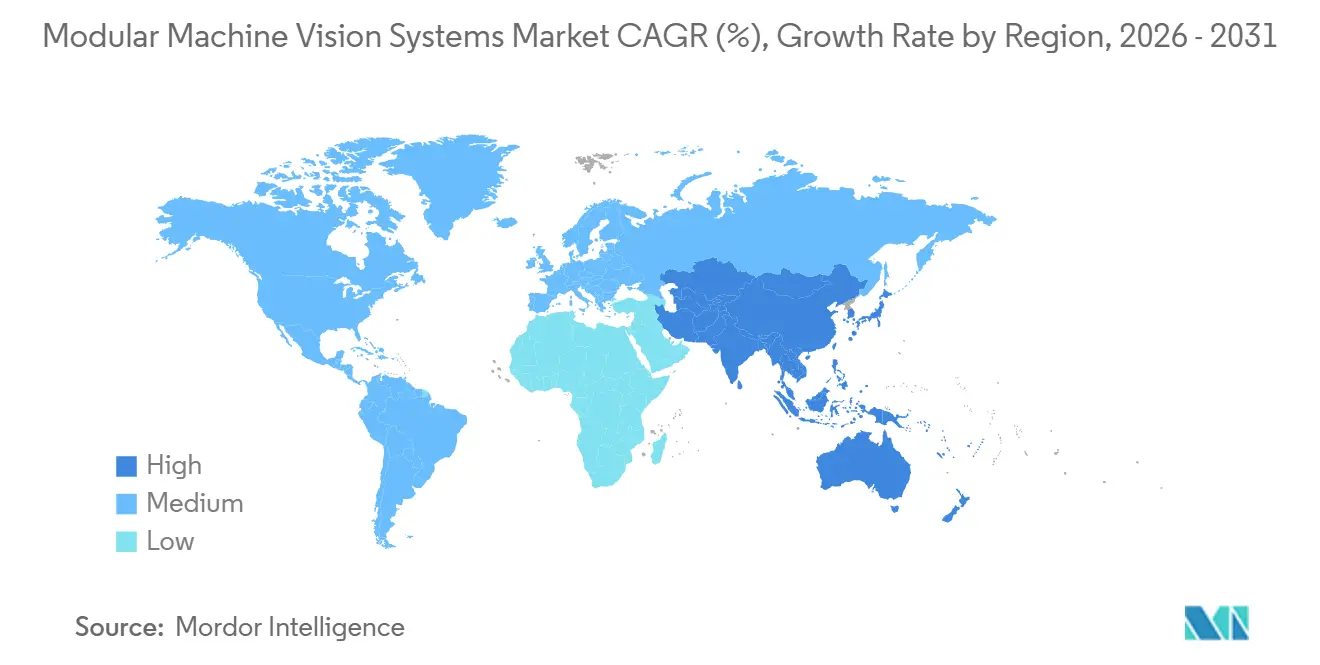
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 38,76 % am Markt für modulare maschinelle Bildverarbeitungssysteme und wird bis 2031 voraussichtlich mit einer CAGR von 8,32 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fabrikautomatisierung und Einführung von Industrie 4.0 | +2.1% | Global | Langfristig (≥ 4 Jahre) |
| KI-gestützte Fehlererkennung und Prozessoptimierung | +1.7% | Global, konzentriert in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Komplexität der Inspektion in Elektronik, Halbleiter und Batterien | +1.2% | Schwerpunkt asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Sehgeführte Robotik und autonome Materialhandhabung | +1.0% | Nordamerika, asiatisch-pazifischer Raum und Europa | Mittelfristig (2–4 Jahre) |
| Edge-KI-Inferenz in platzbeschränkten Maschinen | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an maschinenlesbare Produktidentität | +0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fabrikautomatisierung und Einführung von Industrie 4.0
Investitionen in intelligente Fertigung sind eine wesentliche Triebkraft hinter dem Markt für modulare maschinelle Bildverarbeitungssysteme. Hersteller benötigen Inspektionssysteme, die angepasst werden können, wenn sich Produktdesigns und Produktionsvolumina ändern. Offene Kommunikationsstandards erleichtern die Verknüpfung von Kameras, Beleuchtung, Prozessoren und Anlagensteuerungen. Diese Anforderung unterstützt modulare Systeme mit kompatiblen Ein- und Ausgangsmodulen. Japan, Deutschland und China sind wichtige Fertigungszentren, in denen Modernisierungsprogramme die Beschaffungsentscheidungen beeinflussen. An diesen Standorten können Compliance-Anforderungen den Zeitpunkt von Upgrades ebenso stark beeinflussen wie die erwartete finanzielle Rendite.
KI-gestützte Fehlererkennung und Prozessoptimierung
KI-basierte Fehlererkennung entwickelt sich im Markt für modulare maschinelle Bildverarbeitungssysteme von Pilotprojekten hin zum Produktionseinsatz. NVIDIA meldete eine Genauigkeit von 98,51 % bei der Klassifizierung von Halbleiterfehlern auf Die-Ebene mithilfe eines Vision-Foundation-Modells und selbstüberwachtem Lernen. Der Ansatz reduzierte zudem den Bedarf an beschrifteten Daten für spezialisierte Inspektionsaufgaben.[1]NVIDIA Corporation, „Optimierung der Halbleiterfehlerklassifizierung mit generativer KI und Vision-Foundation-Modellen”, NVIDIA Developer Blog, developer.nvidia.com. Dies ist relevant, wenn Fehler selten auftreten und beschriftete Bilder begrenzt sind. Eine Überprüfung aus dem Jahr 2025 ergab, dass Deep Learning in mehreren industriellen Inspektionsumgebungen die klassische maschinelle Lernmethode übertraf, wenn Datensätze mehr als 10.000 Proben enthielten. Verarbeitungsmodule, die diese Modelle unterstützen, können den Annotations- und Nachschulungsaufwand über den Systemlebenszyklus hinweg reduzieren.
Komplexität der Inspektion in Elektronik, Halbleiter und Batterien
Halbleiterknoten werden kleiner, und fortschrittliche Gehäusetechnologien erfordern anspruchsvollere Inspektionsmethoden. Chiplet-, Chip-on-Wafer-on-Substrate- und Fan-out-Wafer-Level-Packaging können die Leistungsfähigkeit älterer optischer Systeme übersteigen. Die Batterieherstellung stellt separate Anforderungen an die Gleichmäßigkeit der Elektrodenbeschichtung und die Erkennung von Separatorfehlern. Diese Aufgaben erfordern eine feine räumliche Auflösung und in einigen Fällen Multispektralsensorik. Austauschbare Optiken und Beleuchtung können Herstellern helfen, ein System an veränderte Prozessanforderungen anzupassen. Dies reduziert das Risiko, eine vollständige Inspektionsplattform während eines typischen Kapitalausrüstungszyklus von 5–7 Jahren ersetzen zu müssen.
Sehgeführte Robotik und autonome Materialhandhabung
Sehgeführte Roboter erweitern die adressierbaren Anwendungsfälle für den Markt für modulare maschinelle Bildverarbeitungssysteme. Fulfillment-Center benötigen Systeme, die verschiedene Lagereinheiten identifizieren und Kommissioniergeräte in Echtzeit führen können. Eine modulare Kamera- und Beleuchtungskonfiguration ermöglicht es Betreibern, Kommissionierzonen zu ändern oder Produkttypen hinzuzufügen, ohne eine vollständige Roboterzelle neu aufzubauen. Industrielle KI-Einsätze nutzen auch automatisch geführte Fahrzeuge und autonome mobile Roboter für den Materialtransport. Humanoidroboter-Versuche in den Jahren 2025 und 2026 schaffen zusätzliche Nachfrage nach leichten, am Körper montierten Kamera- und Verarbeitungskombinationen. Diese Designs müssen unter Bewegungen mit sechs Freiheitsgraden zuverlässig funktionieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Systemintegrations- und Lebenszykluskosten | -1.4% | Global, am ausgeprägtesten in Schwellenländern | Langfristig (≥ 4 Jahre) |
| Mangel an Integrationsfachkenntnissen für maschinelles Sehen | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Datensatzdrift über Produkt- und Beleuchtungsvarianten hinweg | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Industrielle Cybersicherheit und Bedenken hinsichtlich Dateneigentum | -0.4% | Nordamerika, Europa und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Systemintegrations- und Lebenszykluskosten
Die Gesamtbetriebskosten können im Markt für modulare maschinelle Bildverarbeitungssysteme höher sein als von Käufern erwartet. Hardware kann 40–60 % der Projektkosten ausmachen, während Integrationsengineering, Lizenzen, Kalibrierung und Beleuchtungsdesign den Rest ausmachen. Konfigurationen mit mehreren Anbietern können benutzerdefinierte Middleware erfordern, um die Kompatibilität zwischen den Komponentenschichten sicherzustellen. Linsen- und Beleuchtungsmodule haben zudem unterschiedliche Austauschintervalle. Dies macht die Wartung komplizierter als bei einer monolithischen Smart-Kamera. Standardschnittstellen und Zertifizierungsprogramme können diese Belastung reduzieren, aber die Einführung bleibt in der Anbieterbasis uneinheitlich.
Mangel an Integrationsfachkenntnissen für maschinelles Sehen
Die Integration von maschinellem Sehen erfordert Kenntnisse in Optik, industriellen Netzwerken, speicherprogrammierbaren Steuerungen, Prozessleitsystemen und KI-Modellmanagement. Diese Kombination ist in einem einzigen Ingenieur schwer zu finden. Längere Einstellungszeiten für zertifizierte Bildverarbeitungsspezialisten können die Inbetriebnahme verzögern und die Auftragnehmerkosten erhöhen. Automatisierte Einrichtungswerkzeuge können den Bedarf an Spezialistenarbeit für jeden Einsatz reduzieren. Cognex gab an, dass mehr als 100 Unternehmenskunden OneVision während der Betaphase nutzten und die KI-Erweiterungskosten um bis zu 50 % senkten. Modell-Drift-Überwachung und Nachschulung stellen eine weitere Qualifikationsanforderung dar, die für regelbasierte Systeme weniger relevant war.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach modularem Bauteil:
Kameramodule führen, während KI-Software eine schnellere Expansion unterstütztKamera- und Bildgebungsmodule hielten im Jahr 2025 einen Marktanteil von 31,56 % am Markt für modulare maschinelle Bildverarbeitungssysteme. Die Kameraauswahl bestimmt die Entscheidungen für Auflösung, Sensorformat, Verschlusstyp und Schnittstellenprotokoll. Sie beeinflusst daher viele spätere Entscheidungen innerhalb eines modularen Systems. Optik- und Linsenmodule, Beleuchtungsmodule sowie Bilderfassungs- und Schnittstellenmodule bilden die nächste Gruppe der Hardwareausgaben. Abstimmbare LED-Beleuchtung gewinnt an Aufmerksamkeit, wo Oberflächentextur oder Materialzusammensetzung unterschieden werden müssen. Verarbeitungs- und Rechenmodule haben sich ebenfalls verändert, da Edge-fähige KI-Beschleuniger Teil leistungsstärkerer Systeme werden.
Cognex stellte im April 2026 seinen In-Sight 6900 Vision Controller mit NVIDIA-Jetson-Technologie und bis zu 157 TOPS KI-Leistung vor.[2]Cognex Corporation, „Cognex stellt In-Sight Vision Controller mit NVIDIA-Antrieb vor”, Cognex, investor.cognex.com. Bildverarbeitungssoftware- und KI-Module werden voraussichtlich die schnellste Bauteil-CAGR von 9,11 % bis 2031 verzeichnen. Software schafft eine engere Kundenbeziehung, da sie Schulung, Verfeinerung und Einsatz an mehreren Standorten unterstützen kann. Cognex machte OneVision im Mai 2026 nach einer Betaphase mit mehr als 100 Unternehmenskunden allgemein verfügbar. Ein-/Ausgabe- und Kommunikationsmodule bleiben relativ standardisiert, aber die Nachfrage nach OPC-UA-fähigen Schnittstellen steigt dort, wo digitale Fertigungsprogramme kompatible Datenverbindungen vorschreiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bildgebungstyp:
2D-Systeme behalten ihre Größe, während der Einsatz von Hyperspektraltechnik zunimmt2D-Bildverarbeitungssysteme entfielen im Jahr 2025 auf 68,76 % der Marktgröße für modulare maschinelle Bildverarbeitungssysteme. Ihre große installierte Basis spiegelt vertraute Integrationsmethoden, etablierte Softwareunterstützung und niedrigere Kosten pro Inspektionspunkt wider. Verpackung, Elektronikbestückung und logistische Codelesung verwenden häufig Hochgeschwindigkeitskameras mit globalem Verschluss. LMI Technologies brachte im Januar 2026 Gocator 2D Smart Cameras mit Edge-nativer KI, IP67-Gehäusen und Unterstützung für bis zu 84 Bilder pro Sekunde auf den Markt. Diese Fähigkeiten können den 2D-Einsatz auf Umgebungen ausweiten, die zuvor eine kostspieligere 3D-Konfiguration erforderten.
3D-Bildverarbeitungssysteme werden beim Bin-Picking, der Lötstelleninspektion und der Karosseriespaltmessung im Automobilbereich eingesetzt, wo Tiefeninformationen notwendig sind. Basler AG und Orbbec kündigten im März 2026 eine industrielle 3D-Vision-Partnerschaft an, einschließlich des Basler Stereo mini für die Navigation autonomer mobiler Roboter und automatisch geführter Fahrzeuge.[3]Basler AG, „Basler AG und Orbbec kooperieren für industrielle 3D-Vision-Lösungen”, Basler, baslerweb.com. Hyperspektral- und Multispektral-Bildgebungssysteme werden bis 2031 voraussichtlich mit einer CAGR von 9,88 % wachsen. Niedrigere Detektorkosten und neuronale Netze auf dem Chip haben die Inferenzlatenz bei Snapshot-Kameras auf weniger als 10 Millisekunden reduziert. Lebensmittelsortierung, Pharmainspektionen, Batteriekathodenverifizierung und die Authentifizierung von Eingangsmaterialien benötigen Spektralinformationen, die RGB-Systeme nicht liefern können.
Nach Anwendung:
Inspektion hält den Umsatz, während Führung und Positionierung expandiertInspektion und Fehlererkennung hielten im Jahr 2025 einen Anwendungsumsatzanteil von 42,31 %. Null-Fehler-Anforderungen unterstützen die Nachfrage in Automobillieferketten, der Batterieherstellung und der Pharmaverpackung. Das auf der CVPR 2026 vorgestellte IMDD-1M-Projekt umfasste 1,24 Millionen annotierte Fehlerbilder über 421 Fehlertypen und 63 Industriebereiche. Diese Arbeit unterstützt die für KI-Inspektionen in spezialisierten Anwendungen benötigten Trainingsdaten. Messung und Metrologie ist ebenfalls wichtig, wo Halbleitergehäuse und kleinere elektronische Bauteile engere geometrische Toleranzen erfordern.
Identifikation und Codelesung erhält im Jahr 2026 zusätzliche Aufmerksamkeit, da GS1 Sunrise 2027 verlangt, dass Point-of-Sale-Systeme bis Ende 2027 2D-Barcodes lesen können. Diese Änderung erfordert, dass Marken Inline-Druck-und-Prüfstationen für QR-Codes und DataMatrix-Formate validieren. Führung und Positionierung wird voraussichtlich die schnellste Anwendungs-CAGR von 8,66 % bis 2031 verzeichnen. Kollaborative Robotik in der Fertigung und Logistik benötigt während jedes Betriebszyklus räumliches Echtzeit-Bewusstsein. Druck- und Etiketteninspektion sowie die Sortierung landwirtschaftlicher Erzeugnisse bleiben kleinere Anwendungen, gewinnen jedoch bei kleineren Herstellern an Bedeutung, die bisher auf manuelle Inspektion angewiesen waren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Automobil verankert die Nachfrage, während Gesundheitswesen und Pharmaindustrie beschleunigenDie Automobilindustrie hielt im Jahr 2025 mit 25,12 % den größten Endverbraucheranteil. Produktionsumfang und hohe Inspektionsdichte über Fahrzeuglinien hinweg unterstützen diese Position. Batteriepakete und elektrische Antriebsstränge fügen Inspektionsanforderungen für Elektrodenbeschichtung, Laschenschweißen und Elektrolytfüllstände hinzu. Modulare Systeme können diese separaten Inspektionsstationen kosteneffizienter bedienen als fest zweckgebaute Geräte. Elektronik und Halbleiter sind das zweitgrößte Endverbrauchersegment. Die Displaypanel-Inspektion in Südkorea und die automatisierte optische Halbleiterinspektion in Taiwan unterstützen die Nachfrage nach Hochgeschwindigkeits-Zeilenscan- und Flächenscanmodulen.
Lebensmittel und Getränke, Logistik und Einzelhandel sowie Verpackung nutzen KI-Vision zur Verwaltung variabler Produkterscheinungsbilder. Unregelmäßige Formen von Erzeugnissen und unterschiedliche Etiketten sind für regelbasierte Systeme schwieriger zu handhaben, die für jede Variante ein separates Rezept benötigen. Gesundheitswesen und Pharmaindustrie wird voraussichtlich die schnellste Endverbraucher-CAGR von 8,78 % bis 2031 verzeichnen. Elektronische Aufzeichnungen und Anforderungen an die Arzneimittelserialiserung machen die verifizierte Verpackungsinspektion zu einer notwendigen Compliance-Aktivität. OMRON veröffentlichte im Juni 2026 das VHV5-SRV Barcode-Verifizierungssystem für kalibrierte Inline-Verifizierung gemäß den Anforderungen IEC 15415 und IEC 15416.[4]OMRON Automation, „OMRON stellt VHV5-SRV Barcode-Verifizierungssystem für 100 % Inline-Inspektion vor”, OMRON Automation, automation.omron.com. Das System unterstützt die Inspektion von Sekundärverpackungen, Etikettenprüfungen, Serialisierungsverifizierung, Füllstandsinspektion und Behälterintegrätsbewertung.
Geografische Analyse
APAC-Markt für modulare maschinelle Bildverarbeitungssysteme
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 38,76 % am Markt für modulare maschinelle Bildverarbeitungssysteme und wird voraussichtlich bis 2031 mit einer CAGR von 8,32 % wachsen. China verzeichnet in der Region die größte nationale Nachfrage, wobei automatisierte optische Inspektion in der Halbleiterbranche, KI-gestützte Bildverarbeitungssysteme und Roboterbildverarbeitung Investitionen anziehen. Japan modernisiert ältere Inspektionslinien, da Hersteller interoperable Fabriksysteme einführen. Südkorea benötigt Hochgeschwindigkeits-Zeilenscan- und messtechnische Sensoren für Halbleiterspeicher und Displaypanels. Basler erwarb im Oktober 2025 einen Anteil von 76 % an Alpha TechSys Automation und benannte das Unternehmen in Basler India um, wodurch die Vertriebs- und Servicepräsenz in Indien gestärkt wurde.
Markt für modulare maschinelle Bildverarbeitungssysteme in Nordamerika und Europa
Nordamerika und Europa bilden zusammen das zweitgrößte kombinierte Nachfragegebiet im Markt für modulare maschinelle Bildverarbeitungssysteme. Die Vereinigten Staaten verzeichnen eine starke Nachfrage nach KI-Bildverarbeitungssoftware und der Integration von Halbleiterkapitalanlagen. Verteidigungs- und nationale Sicherheitsprogramme bevorzugen zudem gerätebasierte Systeme, die Inferenzdaten lokal halten. Deutschland verankert die europäische Nachfrage durch Automobilzulieferer und Präzisionstechnikunternehmen. Das Vereinigte Königreich, Frankreich, Italien und Spanien konzentrieren sich stärker auf Verpackungsmaschinen sowie die Inspektion in der Lebensmittel- und Getränkeindustrie. Kanada und Mexiko profitieren von Investitionen in die Halbleiter- und Automobillieferkette, obwohl ihre Volumina geringer sind als die der Vereinigten Staaten.
Markt für modulare maschinelle Bildverarbeitungssysteme im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika befinden sich in früheren Phasen der Einführung, doch Fertigungsinvestitionen schaffen neue Möglichkeiten. Saudi-Arabien und die Vereinigten Arabischen Emirate bauen inländische Fertigungskapazitäten auf, was die visionsgeführte Inspektion in neuen Pharma-, Lebensmittelverarbeitungs- und Elektronikanlagen unterstützt. Greenfield-Projekte können Integrationsbarrieren reduzieren, da modulare Standards von Beginn an in das Liniendesign einbezogen werden. Südafrika verfügt über die etablierteste Nachfrage nach maschineller Bildverarbeitung in Afrika, angetrieben durch Automobilmontage und Lebensmittelverarbeitung. Brasilien führt Südamerika an, wo Automobil- und Lebensmittelverarbeitung strukturierte Investitionen unterstützen. Argentinien und andere südamerikanische Länder bleiben kleinere Chancen, da Kapitalanlagen erschwinglicher werden.

Wettbewerbslandschaft
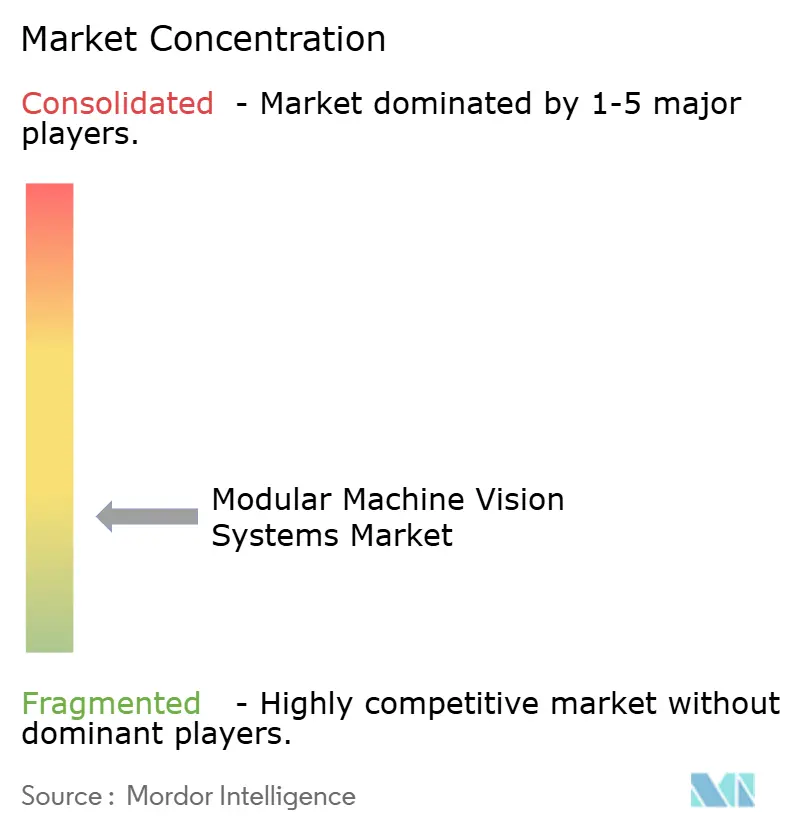
Der Markt für modulare maschinelle Bildverarbeitungssysteme ist fragmentiert. Cognex Corporation, KEYENCE Corporation und Teledyne Technologies hielten zusammen etwa ein Drittel des globalen Umsatzes, während spezialisierte Komponentenhersteller den Rest ausmachten. Der Wettbewerb konzentriert sich zunehmend auf Software, die Kunden beim Aufbau und der Verwaltung von KI-Inspektionsanwendungen über mehrere Standorte hinweg unterstützt. Cognex machte OneVision im Mai 2026 als kollaborative Umgebung zur Entwicklung, Verfeinerung und Skalierung von KI-Bildverarbeitungsanwendungen allgemein verfügbar. Dieses Modell verknüpft Hardware-Einsätze mit der Softwarenutzung und kann wiederkehrende Einnahmen unterstützen. Anbieter mit leistungsfähigen Software- und Hardware-Portfolios sind besser positioniert, um größere Unternehmensverträge zu gewinnen.
KEYENCE bietet die VS-G-Serie mit einem benutzerdefinierten 32-Kern-KI-Motor, integriertem Bildspeicher und Unterstützung für bis zu 8 Kameraverbindungen an. Die Bildspeicherfähigkeit unterstützt die visuelle Rückverfolgbarkeit über Produktionsprozesse hinweg. Teledyne stimmte im August 2026 zu, Varex Imaging in einer vollständig in bar abgewickelten Transaktion im Wert von 1,1 Milliarden USD zu erwerben. Die Transaktion fügt Röntgenröhren, digitale Flachbettdetektoren, Photonenzähldetektoren und Bildgebungssoftware hinzu. Sie erweitert Teledynes Position in der medizinischen Bildgebung und der industriellen zerstörungsfreien Prüfung. Solche Schritte zeigen, warum Anbieter breitere Bildgebungsportfolios anstreben, anstatt sich auf eine einzige Komponentenkategorie zu verlassen.
Potenzielle Möglichkeiten bestehen weiterhin bei der Hyperspektralintegration für mittelständische Nutzer, cybersicherheitszertifizierten Plattformen für regulierte Betriebe und kompakten 3D-Systemen für mobile und humanoide Roboter. Advantech und Basler AG kündigten im April 2026 eine GMSL-basierte Vision- und Robotik-Computing-Partnerschaft für physische KI, humanoide Robotik, autonome mobile Roboter und intelligente Logistik an. Komponentenpartnerschaften können die Zeit verkürzen, die benötigt wird, um diese aufkommenden Anwendungen zu bedienen. Käufer benötigen weiterhin Systeme, die Kameras, Optiken, Beleuchtung, Rechenleistung und Software kombinieren, ohne übermäßigen Integrationsaufwand zu verursachen. Diese Anforderung begünstigt Anbieter, die Kompatibilität und Support während des gesamten Einsatzes nachweisen können.
Marktführer in der Branche für modulare maschinelle Bildverarbeitungssysteme
Cognex Corporation
KEYENCE CORPORATION
Basler AG
Teledyne Technologies Incorporated
OMRON Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für modulare maschinelle Bildverarbeitungssysteme
- Cognex Corporation
- KEYENCE CORPORATION
- Basler AG
- Teledyne Technologies Incorporated
- OMRON Corporation
- Allied Vision Technologies GmbH
- IDS Imaging Development Systems GmbH
- MVTec Software GmbH
- LMI Technologies Inc.
- Matrox Imaging Inc.
- Euresys S.A.
- Chromasens GmbH
- JAI A/S
- Vieworks Co., Ltd.
- Tordivel AS
- Opto Engineering S.p.A.
- A&B Software LLC
- Advanced Illumination, Inc.
- CCS Inc.
- Smart Vision Lights, Inc.
- Edmund Optics Inc.

Recent Industry Developments in Markt für modulare maschinelle Bildverarbeitungssysteme
- August 2026: Teledyne Technologies gab eine endgültige Vereinbarung zur Übernahme von Varex Imaging Corporation in einer vollständig in bar abgewickelten Transaktion im Wert von 1,1 Milliarden USD bekannt. Die Gegenleistung beträgt 18,90 USD pro Aktie, was einem Aufschlag von 52,3 % auf den letzten Schlusskurs von Varex entspricht. Die Transaktion fügt Röntgenröhren, digitale Flachbettdetektoren, Photonenzähldetektoren und Bildgebungssoftware zum Portfolio von Teledyne hinzu. Sie erweitert die modulare Bildgebungsreichweite des Unternehmens in die medizinische Diagnostikbildgebung und die industrielle zerstörungsfreie Prüfung. Der Abschluss wird für Anfang 2027 erwartet, vorbehaltlich behördlicher Genehmigungen und der Zustimmung der Varex-Aktionäre.
- Juli 2026: Mitsubishi Electric und Sony Semiconductor Solutions gaben eine strategische Joint-Venture-Vereinbarung bekannt, einschließlich der Gründung von Advanced Vision Solutions in Yokohama, Japan. Mitsubishi Electric hält 60 % und Sony Semiconductor Solutions hält 40 %. Das Gemeinschaftsunternehmen wird KI-Vision-Sensorlösungen für die Fabrikautomatisierung entwickeln. Es kombiniert Mitsubishis Expertise in der Fabrikautomatisierungssteuerung mit der Bildsensor- und Edge-KI-Technologie von Sony Semiconductor. Der Geschäftsbetrieb soll im Oktober 2026 beginnen.
- April 2026: Advantech und Basler AG gaben eine strategische Partnerschaft zur Bereitstellung einer GMSL-basierten Vision- und Robotik-Computing-Plattform bekannt. Die Plattform kombiniert Baslers ace 2 GMSL-Industriekameras mit Advantechs Robotersteuerungen auf Basis von NVIDIA Jetson. Sie zielt auf physische KI, humanoide Robotik, autonome mobile Roboter und intelligente Logistikanwendungen ab.
- März 2026: Onto Innovation brachte das Dragonfly G5 Inspektionssystem für die Sub-Mikrometer-2D- und 3D-Makrofehlerinspektion in der Halbleiterfertigung mit hohem Durchsatz auf den Markt. Es umfasst Mehrfachmodus-Beleuchtung, fortschrittliche Optiken und KI-gestützte Fehlerklassifizierung. Das System erhielt Aufträge, die das bisherige Referenzwerkzeug für die 2D-Inspektion bei mehreren Kundenfabrikationsanlagen verdrängten. 3Di-Lieferungen begannen ebenfalls parallel zu Dragonfly G5-Platzierungen.


Globaler Berichtsumfang für den Markt für modulare maschinelle Bildverarbeitungssysteme
Modulare maschinelle Bildverarbeitungssysteme beziehen sich auf anpassbare industrielle Inspektionsaufbauten, die durch Auswahl und Kombination separater, kompatibler Hardware- und Softwarekomponenten wie Kameras, Linsen, Beleuchtung, Framegrabber und Prozessoren erstellt werden, anstatt eine einzelne vorkonfigurierte Einheit zu verwenden.
Der Marktbericht für modulare maschinelle Bildverarbeitungssysteme ist segmentiert nach modularem Bauteil (Kamera- und Bildgebungsmodule, Optik- und Linsenmodule, Beleuchtungsmodule, Bilderfassungs- und Schnittstellenmodule, Verarbeitungs- und Rechenmodule, Bildverarbeitungssoftware- und KI-Module sowie Ein-/Ausgabe- und Kommunikationsmodule), Bildgebungstyp (2D-Bildverarbeitungssysteme, 3D-Bildverarbeitungssysteme sowie Hyperspektral- und Multispektral-Bildgebungssysteme), Anwendungen (Inspektion und Fehlererkennung, Messung und Metrologie, Identifikation und Codelesung, Führung und Positionierung sowie sonstige Anwendungen), Endverbraucherbranche (Automobil, Elektronik und Halbleiter, Lebensmittel und Getränke, Gesundheitswesen und Pharmaindustrie, Logistik und Einzelhandel, Verpackung sowie sonstige Endverbraucherbranchen) und Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Kamera- und Bildgebungsmodule |
| Optik- und Linsenmodule |
| Beleuchtungsmodule |
| Bilderfassungs- und Schnittstellenmodule |
| Verarbeitungs- und Rechenmodule |
| Bildverarbeitungssoftware- und KI-Module |
| Ein-/Ausgabe- und Kommunikationsmodule |
| 2D-Bildverarbeitungssysteme |
| 3D-Bildverarbeitungssysteme |
| Hyperspektral- und Multispektral-Bildgebungssysteme |
| Inspektion und Fehlererkennung |
| Messung und Metrologie |
| Identifikation und Codelesung |
| Führung und Positionierung |
| Sonstige Anwendungen |
| Automobil |
| Elektronik und Halbleiter |
| Lebensmittel und Getränke |
| Gesundheitswesen und Pharmaindustrie |
| Logistik und Einzelhandel |
| Verpackung |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| ASEAN | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach modularem Bauteil | Kamera- und Bildgebungsmodule | |
| Optik- und Linsenmodule | ||
| Beleuchtungsmodule | ||
| Bilderfassungs- und Schnittstellenmodule | ||
| Verarbeitungs- und Rechenmodule | ||
| Bildverarbeitungssoftware- und KI-Module | ||
| Ein-/Ausgabe- und Kommunikationsmodule | ||
| Nach Bildgebungstyp | 2D-Bildverarbeitungssysteme | |
| 3D-Bildverarbeitungssysteme | ||
| Hyperspektral- und Multispektral-Bildgebungssysteme | ||
| Nach Anwendung | Inspektion und Fehlererkennung | |
| Messung und Metrologie | ||
| Identifikation und Codelesung | ||
| Führung und Positionierung | ||
| Sonstige Anwendungen | ||
| Nach Endverbraucherbranche | Automobil | |
| Elektronik und Halbleiter | ||
| Lebensmittel und Getränke | ||
| Gesundheitswesen und Pharmaindustrie | ||
| Logistik und Einzelhandel | ||
| Verpackung | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für modulare maschinelle Bildverarbeitungssysteme?
Die Marktgröße für modulare maschinelle Bildverarbeitungssysteme betrug im Jahr 2026 5,3 Milliarden USD und wird bis 2031 voraussichtlich 7,8 Milliarden USD bei einer CAGR von 7,90 % erreichen.
Welches Bauteil hält den größten Anteil an modularen maschinellen Bildverarbeitungssystemen?
Kamera- und Bildgebungsmodule hielten im Jahr 2025 einen Umsatzanteil von 31,56 %, da Kameraspezifikationen spätere Optik- und Verarbeitungsentscheidungen prägen.
Welche Bildgebungstechnologie wird voraussichtlich am schnellsten wachsen?
Hyperspektral- und Multispektral-Bildgebungssysteme werden bis 2031 voraussichtlich mit einer CAGR von 9,88 % wachsen, unterstützt durch Anwendungen in der Lebensmittel-, Pharma- und Batterieinspektion.
Warum setzen Unternehmen modulare maschinelle Bildverarbeitungssysteme ein?
Hersteller nutzen modulare Systeme, um Kameras, Beleuchtung und Rechenleistung anzupassen, wenn sich Produktlinien, Inspektionsanforderungen und Automatisierungsprogramme ändern.
Welcher Endverbrauchersektor wird voraussichtlich am schnellsten wachsen?
Gesundheitswesen und Pharmaindustrie wird bis 2031 voraussichtlich mit einer CAGR von 8,78 % wachsen, bedingt durch Anforderungen an Verpackungsinspektion und Serialisierung.
Welche Region führt die Nachfrage nach modularen maschinellen Bildverarbeitungssystemen an?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Umsatzanteil von 38,76 % und wird bis 2031 voraussichtlich mit einer CAGR von 8,32 % wachsen.
Seite zuletzt aktualisiert am:



