
ミッドストリーム石油・ガスアナリティクス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 0.91 十億米ドル |
| 市場規模 (2032) | 2.23 十億米ドル |
| 成長率 (2027 - 2032) | 19.71 % |
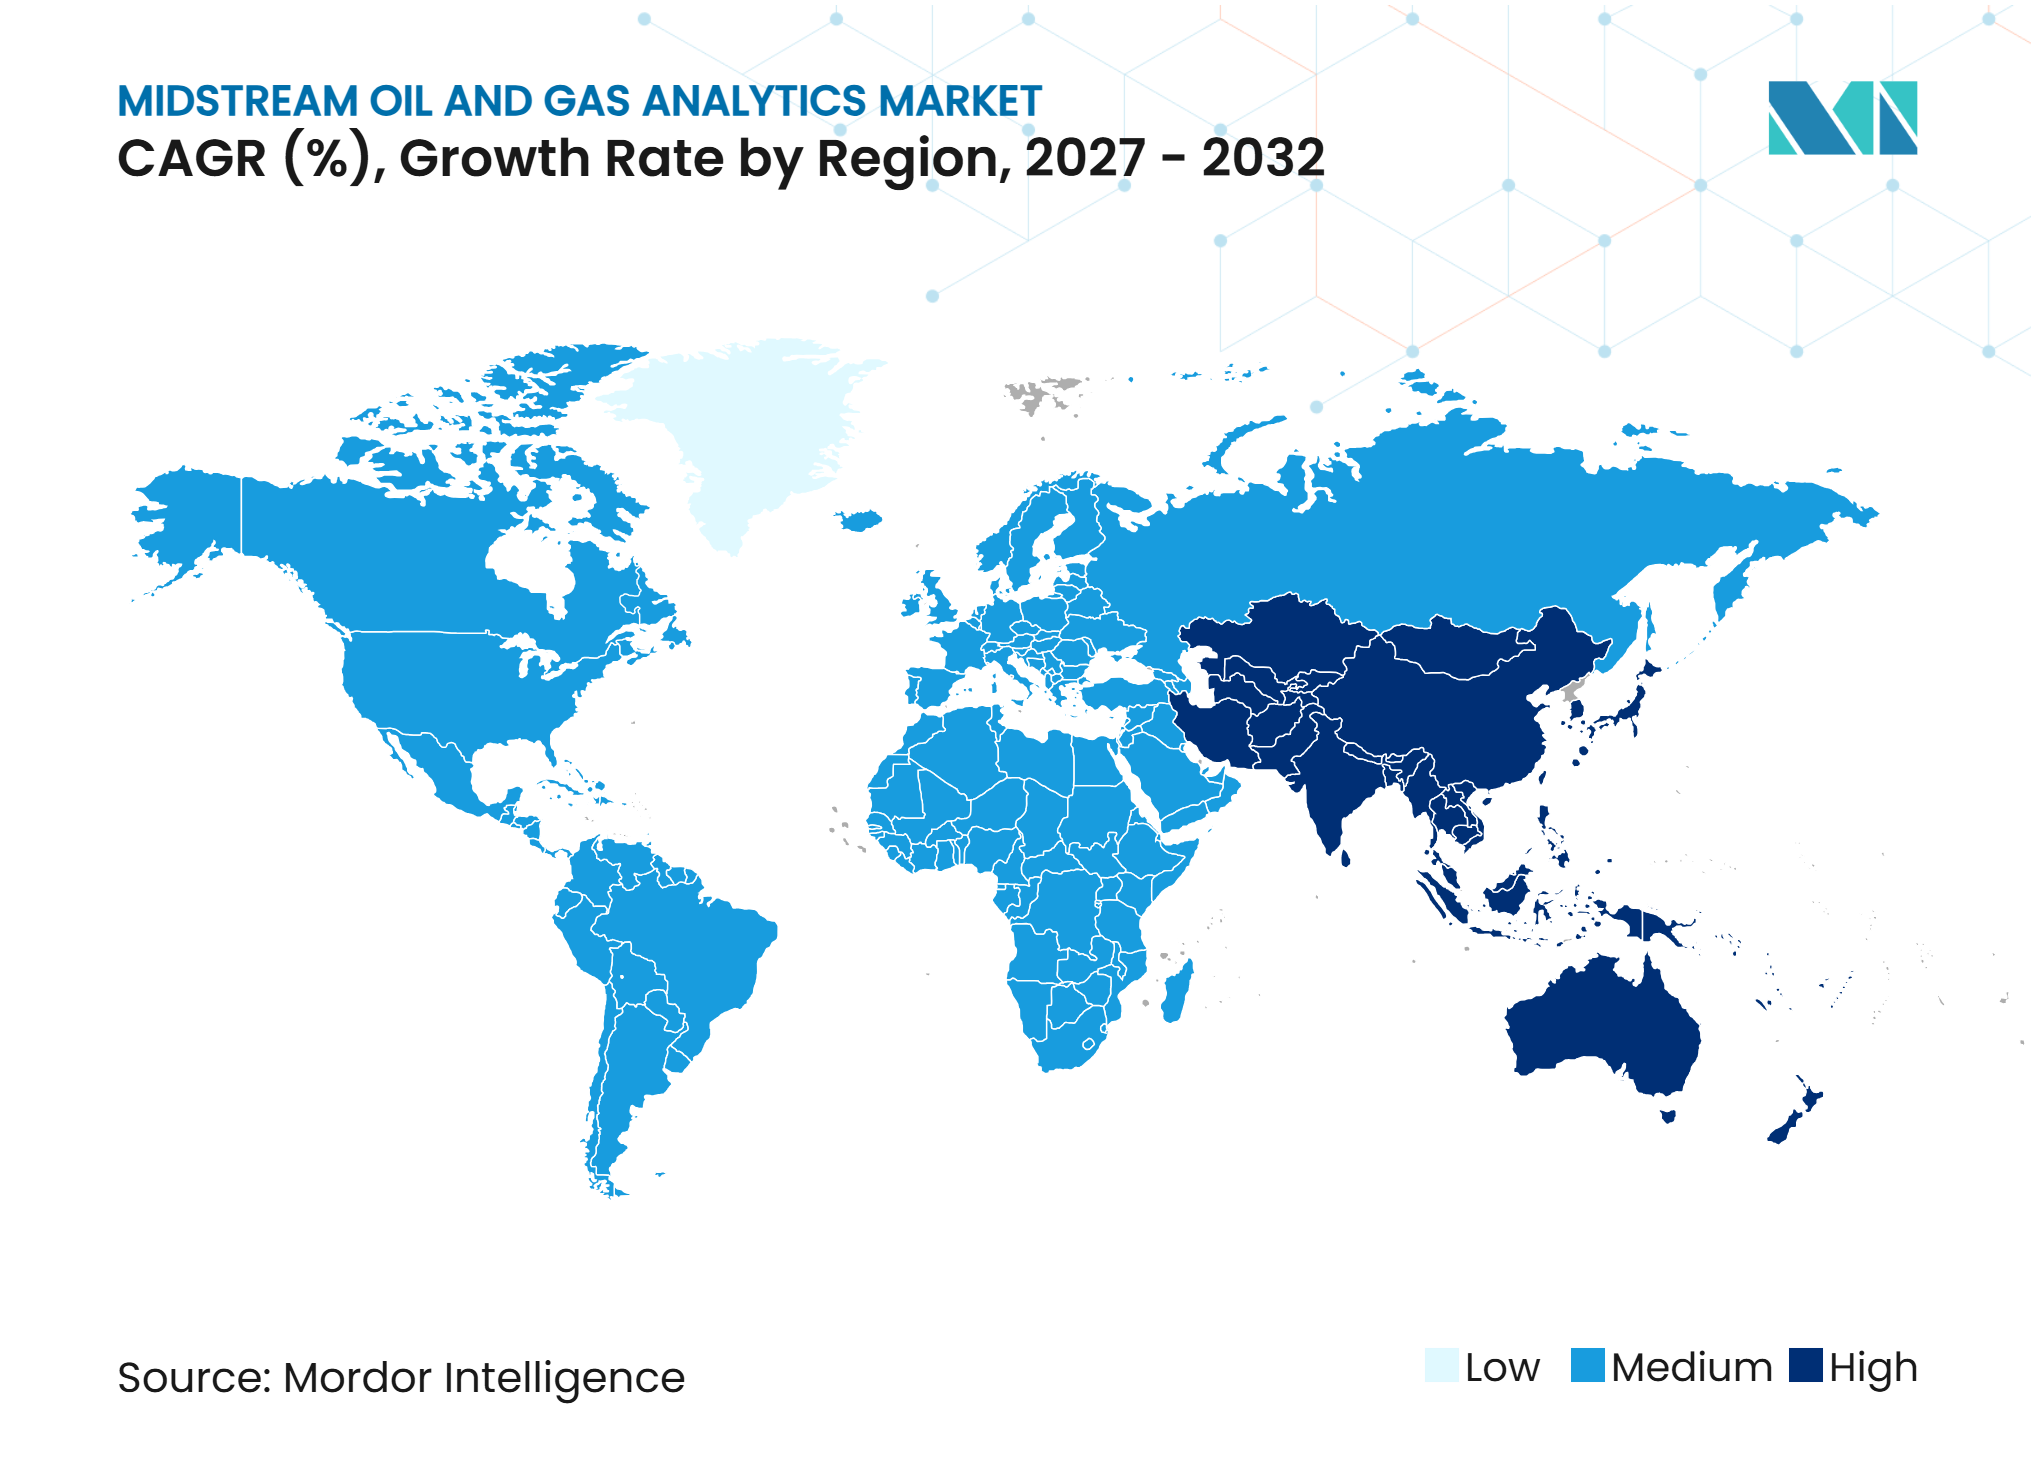
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるミッドストリーム石油・ガスアナリティクス市場分析
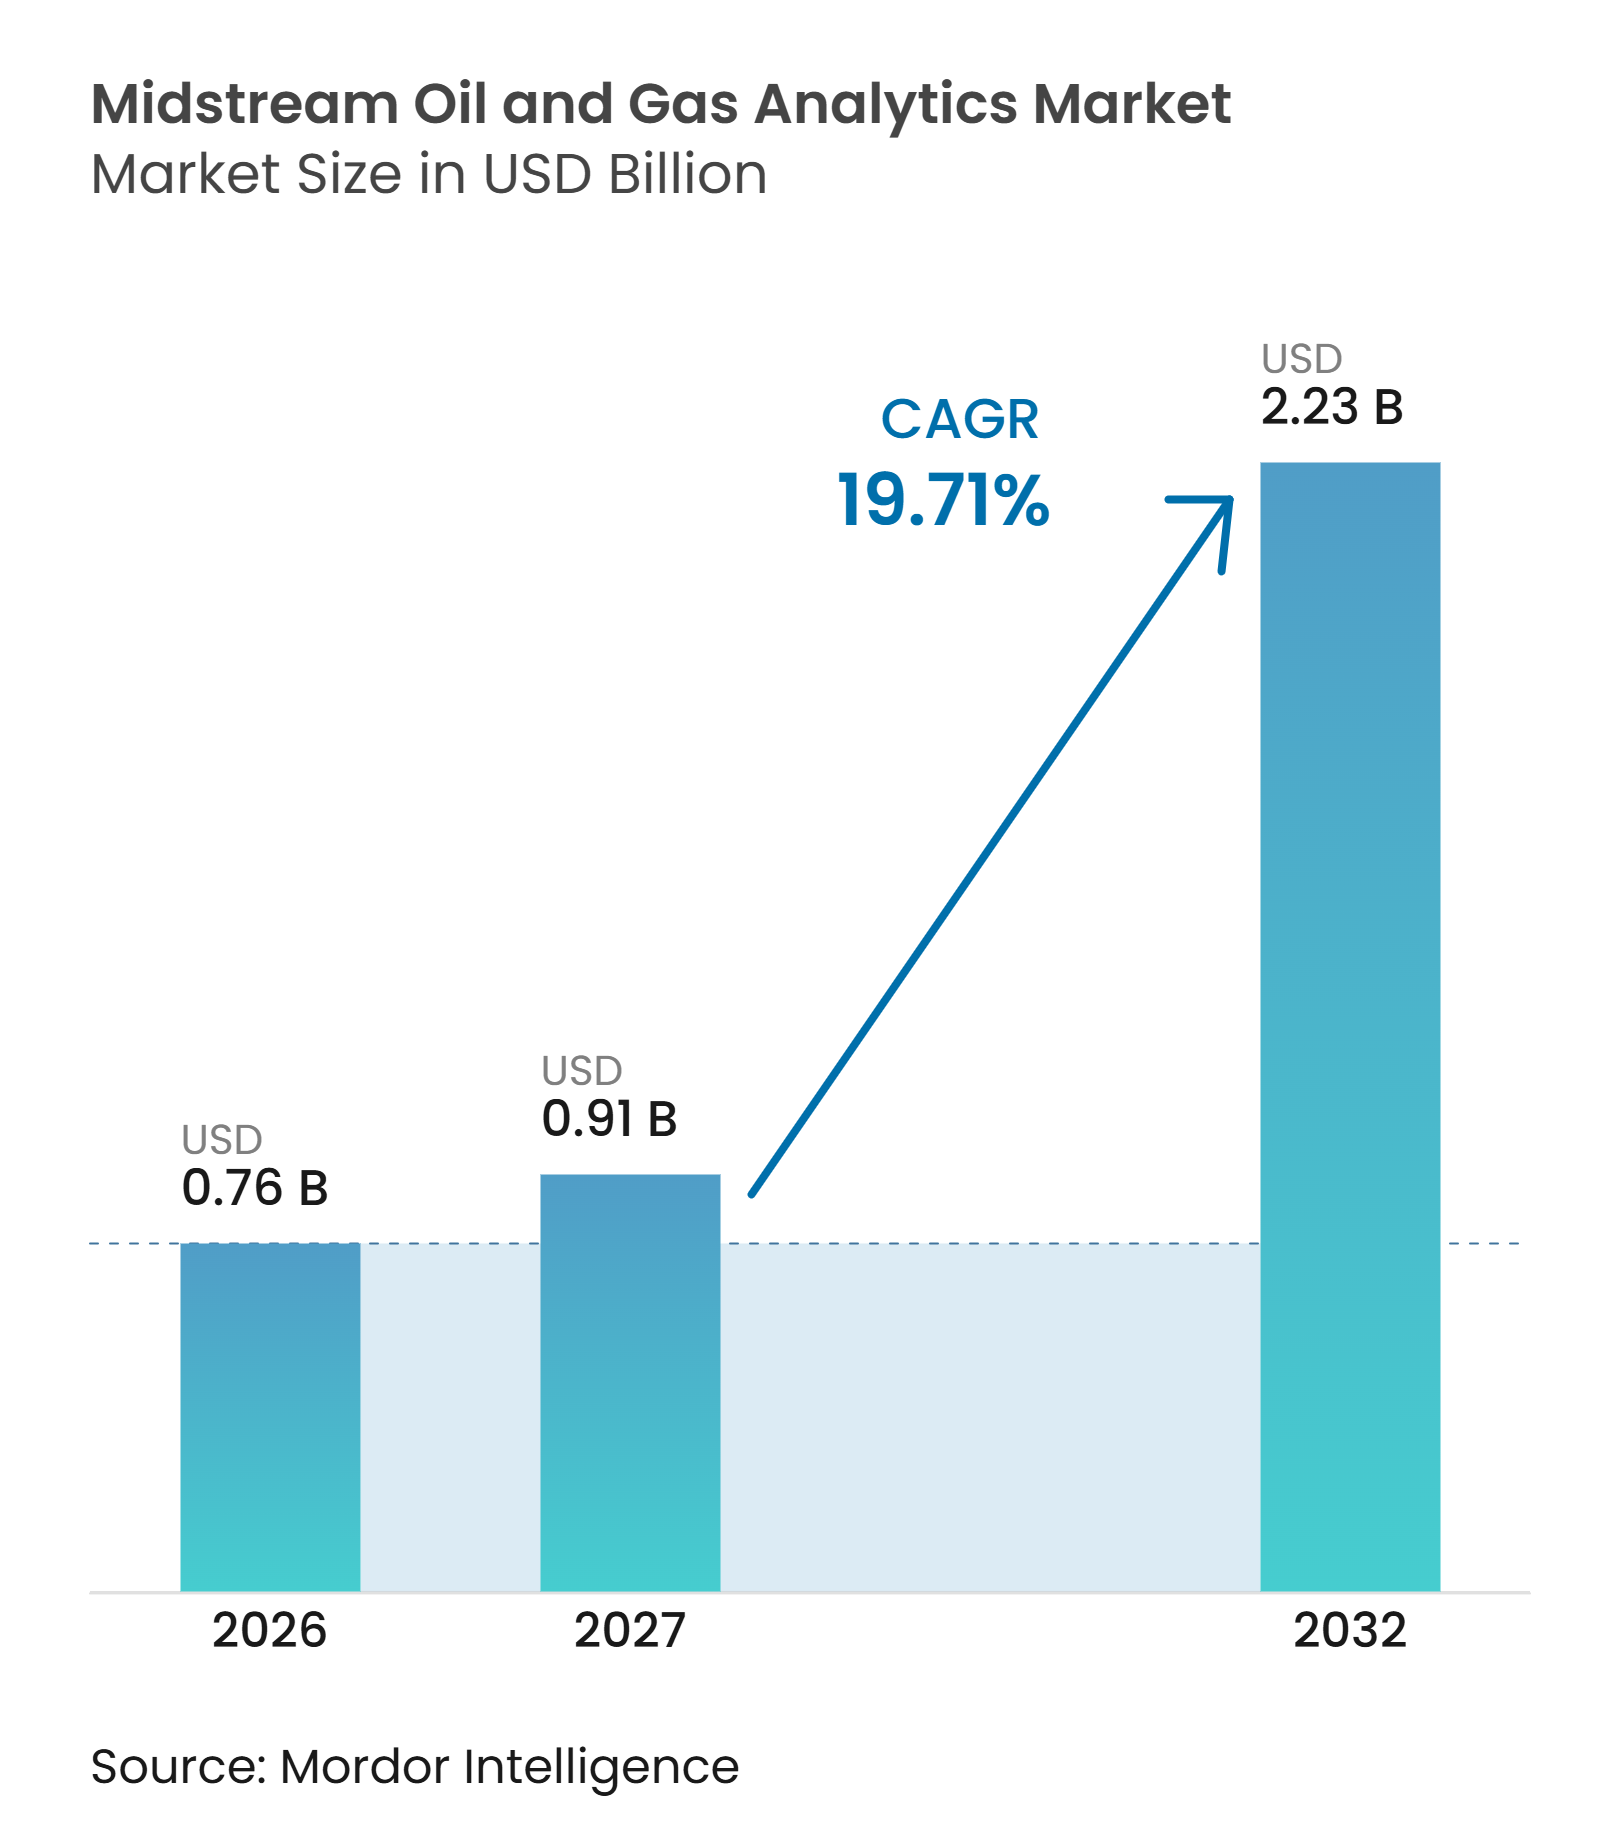
ミッドストリーム石油・ガスアナリティクス市場規模は2026年に0.76 ビリオン 米ドルと評価され、2027年の0.91 ビリオン 米ドルから2032年には2.23 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは19.71%です。ミッドストリーム石油・ガスアナリティクス市場は、オペレーターが接続されたデータを活用してパイプラインのディスパッチ、ターミナルスループット、計測、および資産信頼性を向上させるにつれて成長しています。クラウドプラットフォーム、産業用人工知能、ならびに高頻度の船舶・衛星・インフラデータにより、分散した資産全体でこの取り組みがより実用的になっています。液化天然ガス(LNG)設備の計画的な拡張も、信頼性の高いフィードガス輸送、ターミナルスケジューリング、および保管移転情報の必要性を高めています。[1] ベンダーはアナリティクスソフトウェアと産業用オートメーション、リモートモニタリング、およびサイバーセキュリティ制御を組み合わせることで対応しています。欧州の規制要件および米国のパイプライン安全規則も、オペレーターにとって排出量検知とデータ品質をより重要なものにしています。[2]
レポートの主要ポイント
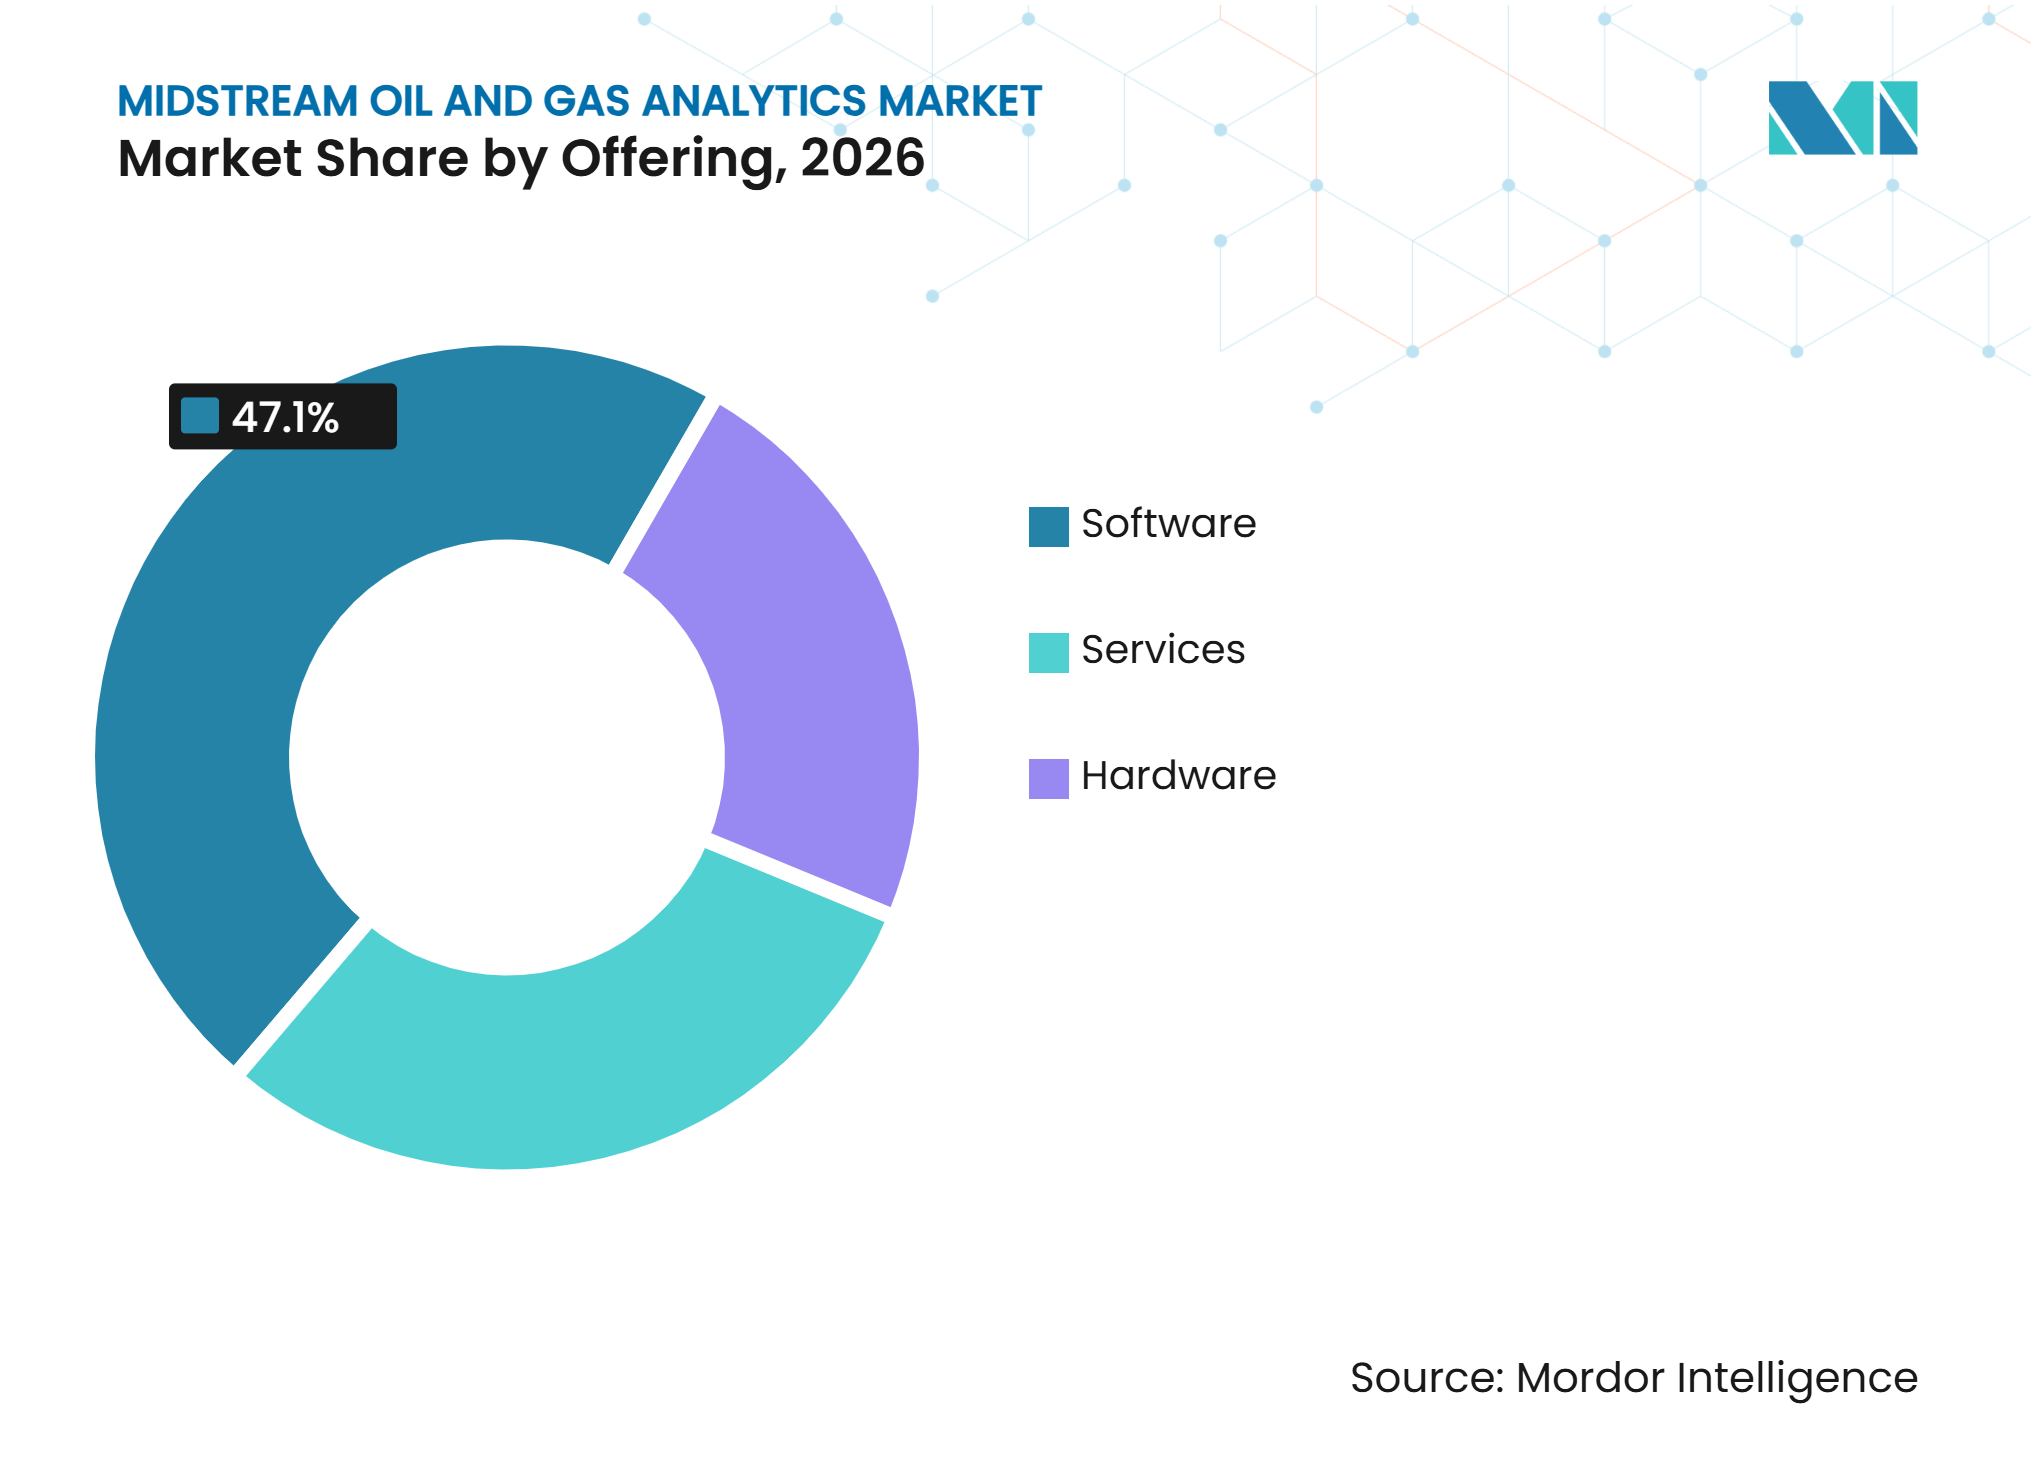
- オファリング別では、ソフトウェアが2026年のミッドストリーム石油・ガスアナリティクス市場シェアの47.1%を占め、サービスは2032年までに20.6%のCAGRで成長すると予測されています。
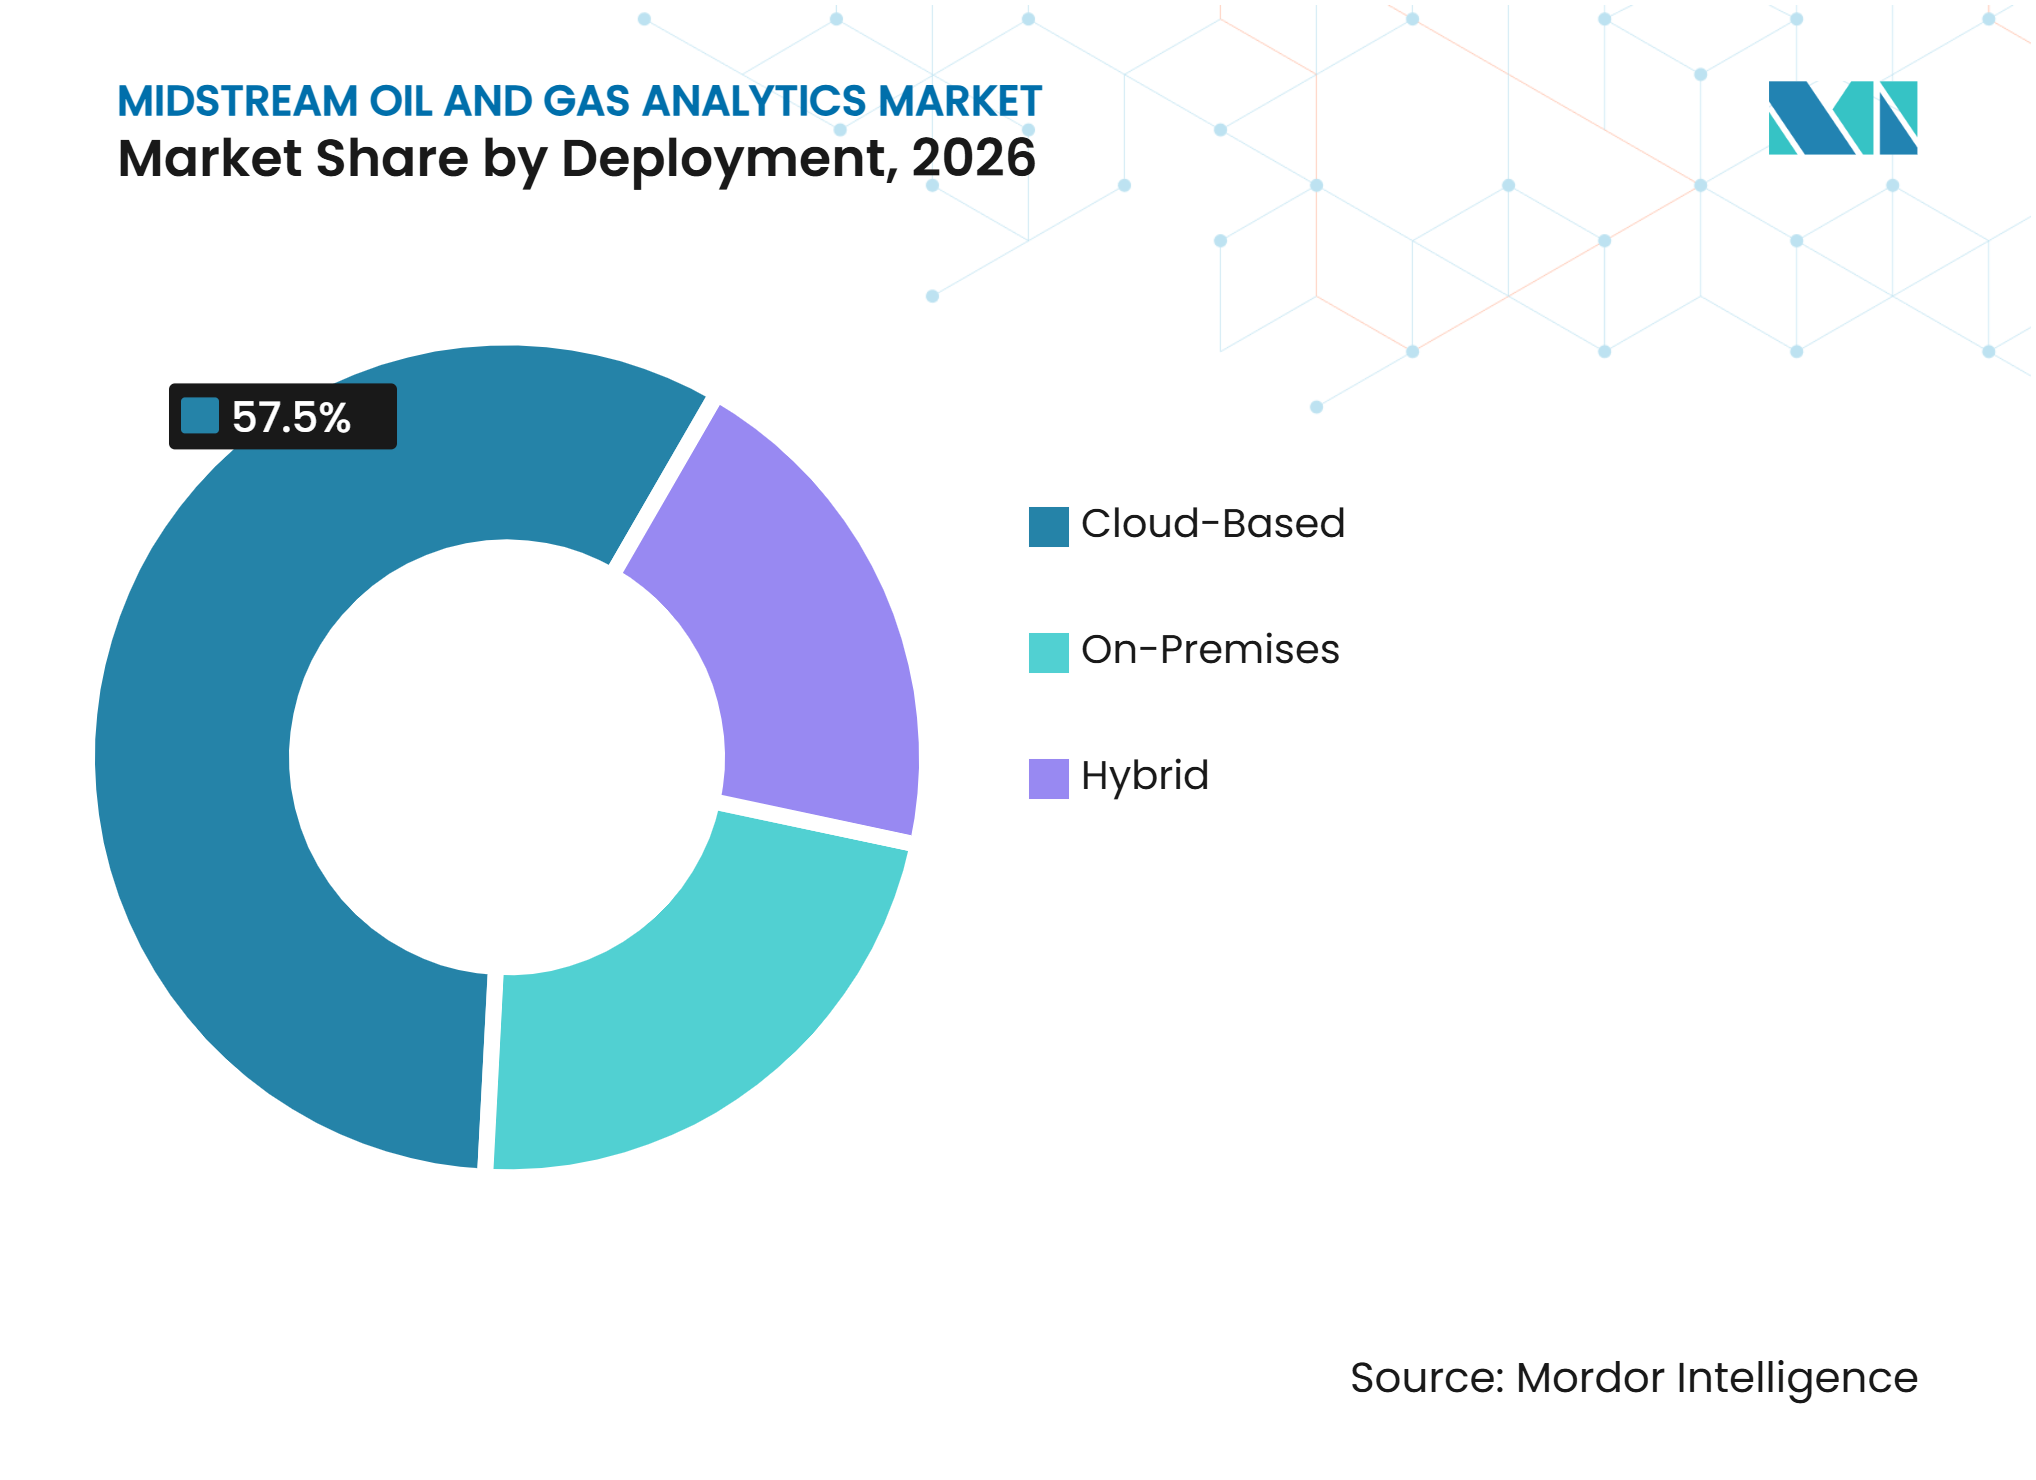
- デプロイメント別では、クラウドベースソリューションが2026年のミッドストリーム石油・ガスアナリティクス市場シェアの57.5%を占め、2032年までに20.8%のCAGRで拡大すると予測されています。
- テクノロジー別では、ビッグデータアナリティクスが2026年のミッドストリーム石油・ガスアナリティクス市場シェアの23.8%を占め、ジェネレーティブAIは2032年まで22.6%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のミッドストリーム石油・ガスアナリティクス市場シェアの36.2%を占め、アジア太平洋は2032年までに22.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| リアルタイムモニタリングおよびリモートオペレーションの導入 | +3.5% | 北米および中東に集中するグローバル | 短期(2年以内) |
| 老朽化したパイプラインおよびターミナルインフラの完全性要件 | +3.0% | 北米および欧州 | 中期(2~4年) |
| メタン・排出量・安全報告要件 | +2.5% | 欧州連合、2034年以降の北米 | 中期(2~4年) |
| クラウド、人工知能、および産業用モノのインターネットの導入 | +4.0% | グローバル | 中期(2~4年) |
| ミッドストリームの収益漏洩と決済自動化の機会 | +2.0% | 北米、中東・アフリカ、およびアジア太平洋 | 中期(2~4年) |
| 衛星・船舶・インフラデータによる分子レベルのフロー可視性 | +2.5% | LNG貿易ルートおよび国境をまたぐパイプラインが主導するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リアルタイムモニタリングおよびリモートオペレーションの導入
センサー、エッジコンピューティング、ならびにセルラーまたは衛星接続が分散したサイトでの継続的な情報収集をサポートできるようになったため、リモートオペレーションが普及しています。Quorum Softwareは2025年3月にzdSCADAを買収し、クラウドベースの監視制御・データ収集(SCADA)機能をFLOWCAL計測ソフトウェアおよび関連サービスと連携させました。[3] この組み合わせにより、フィールドデータ、生産管理、および商業ワークフロー間のより直接的な接続が実現します。より高頻度の読み取りにより、単にデータを収集するだけでなく、例外を特定してフィールド対応を優先する必要性が高まっています。パイプラインおよび危険物安全局は2025年1月にメタン排出量検知要件を前進させ、米国のガスパイプライン全体でのより優れた漏洩検知とモニタリングの根拠を強化しました。[4] したがって、ミッドストリーム石油・ガスアナリティクス市場は、リモートモニタリングが運用ツールとコンプライアンス要件の両方として扱われる場合に恩恵を受けます。
老朽化したパイプラインおよびターミナルインフラの完全性要件
パイプライン、コンプレッサーステーション、およびターミナルが老朽化するにつれて、完全性プログラムにはより頻繁でより接続されたデータが必要です。オペレーターは、検査結果、腐食記録、圧力情報、およびジオハザード測を現在のリスク評価に組み込む必要があります。デジタルツインと状態監視ツールは、システム全体でデータが利用可能な場合にその作業を容易にします。ISO 10903:2025は、パイプラインのライフサイクル全体にわたるパイプラインジオハザードモニタリングのプロセス、システム、およびテクノロジーの要件を定めています。この規格は、完全性の決定をサポートするためにデジタル記録を使用する組織にとって、一貫したデータガバナンスの重要性を高めます。ミッドストリーム石油・ガスアナリティクス市場は、事後対応型のメンテナンス慣行を資産状態の変化をより早期に特定することに置き換える必要性からも恩恵を受けます。
メタン・排出量・安全報告要件
欧州のメタン規制は、漏洩検知、計測、報告、および検証ツールに対する短期的な需要を生み出しています。欧州委員会は規則(EU)2024/1787をエネルギーセクターにおけるメタン排出量削減のための枠組みとして説明しています。オペレーターは、フィールド観測をソースレベルの排出量インベントリおよび規制当局向けレポートと組み合わせるシステムを必要としています。この需要は、国境をまたぐサプライチェーンおよびLNG購入者にサービスを提供するガスインフラにとって重要です。米国では、環境保護庁(EPA)が2025年9月に温室効果ガス報告プログラムの再検討を提案し、国内オペレーターに対して異なる規制環境を生み出しています。規則の相違により、オペレーターが別々のシステムを維持することなく複数の報告ニーズを満たすことができるアナリティクス製品の価値が高まっています。
クラウド、人工知能、および産業用モノのインターネットの導入
クラウドおよび接続デバイスのデプロイメントは、ミッドストリームチームが運用情報を活用する方法を変えています。AspenTechは2025年5月にV15をリリースし、産業ユーザー向けに拡張されたジェネレーティブAI機能とサステナビリティ指向のモデルを提供しました。EmersonとTotalEnergiesも2025年7月にAspenTech InmationをすべてのTotalEnergies産業サイトに展開するコラボレーションを発表し、人工知能のユースケースのために数百万のリアルタイムデータポイントを一元化しました。これらのプログラムは、エンタープライズデータファブリックがフィールド、制御室、エンジニアリング、および管理情報をどのように連携できるかを示しています。アナリティクスは、同じ運用データから異常調査、メンテナンス計画、および生産上の意思決定をサポートできます。船舶追跡、衛星情報、およびインフラデータは、動向と配送タイミングへの可視性を向上させることで商業レイヤーを追加します。ミッドストリーム石油・ガスアナリティクス市場は、オペレーターがすべてのサイトで個別のシステムを構築・維持することなくデータへのスケーラブルなアクセスを求めるため、このシフトによって支えられています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| オペレーショナルテクノロジーネットワーク全体のサイバーセキュリティリスク | -1.5% | 北米および欧州でリスクが高いグローバル | 短期(2年以内) |
| レガシーデータサイロと高い統合コスト | -2.0% | 数十年にわたるインフラを持つ成熟した盆地で最も深刻なグローバル | 中期(2~4年) |
| 地政学的な経路変更と極端な運用条件によるモデルドリフト | -0.8% | 中・アフリカ、欧州、およびグローバルLNG貿易ルート | 長期(4年以上) |
| 独自データ権利とオペレーター間のデータ共有の制限 | -0.7% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オペレーショナルテクノロジーネットワーク全体のサイバーセキュリティリスク
アナリティクスアプリケーションをレガシーの監視制御・データ収集(SCADA)および制御システムに接続すると、パイプライン、ターミナル、および貯蔵資産の攻撃対象領域が拡大する可能性があります。この問題は、古いシステムのパッチ適用サイクルが限られているか、オペレーショナルテクノロジーとビジネスシステム間の分離が弱い場合に最も深刻です。Honeywellは、情報技術とオペレーショナルテクノロジーがより密接に接続されるにつれて、サイバーレジリエントなパイプラインと貯蔵ターミナルの必要性を強調しています。国際電気標準会議(IEC)62443は、産業用オートメーションおよび制御システムセキュリティの枠組みを提供するため、引き続き関連性があります。Emersonは2025年にProject Beyondエンタープライズオペレーションプラットフォームのコア要素としてゼロトラストサイバーセキュリティを導入しました。セキュリティ評価、システム強化、および継続的なモニタリングは、ミッドストリーム石油・ガスアナリティクス市場プロジェクトのコストを引き上げ、実装を長期化させる可能性があります。
レガシーデータサイロと高い統合コスト
多くのオペレーターは依然として、SCADAの履歴、計測データ、エンタープライズ記録、および地理空間情報を別々のシステに保持しています。これらのシステムは多くの場合、異なる構造を使用しており、追加の統合作業なしに完全な資産または商業的なビューを提供しません。AspenTech Inmationを使用しているカナダのミッドストリーム顧客は1日に4,600万行のデータを集約しており、データ管理の課題の運用規模を示しています。ISA-95はエンタープライズシステムと運用システムを接続するための枠組みを提供しており、更新されたパート1のガイダンスは現代の産業統合ニーズに対応しています。それでも、取得した資産や古い機器は、そのデータが高度な分析をサポートする前に長期的な準備が必要な場合があります。オペレーター間で独自の圧力、腐食、およびフローデータを共有することへの限られた意欲も、共有モデルを改善するために利用可能な情報のプールを減少させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
オファリング別:
ソフトウェアが最大のポジションを維持しながらサービスがより速く拡大ソフトウェアは2026年のミッドストリーム石油・ガスアナリティクス市場規模の47.1%を占めました。このポジションは、ディスパッチ、圧縮、スループット管理、および報告におけるアナリティクス、最適化、シミュレーション、および計測プラットフォームの役割を反映しています。一度インストールされて統合されると、1つのソフトウェアプラットフォームが多くの計量ポイント、パイプラインセクション、およびコンプレッサーステーションにサービスを提供できます。スマートセンサー、フローコンピューター、およびエッジデバイスがアナリティクスソフトウェアに必要なフィールドデータを作成するため、ハードウェアは引き続き重要です。ABBとRMGは、米国のエネルギーアプリケーション向けの超音波ガスメーターに関する2025年のコラボレーションを発表し、保管移転データ収集をサポートしています。計量機器とアナリティクスの関係により、ハードウェアはプラットフォームの採用と結びついています。
サービスは2032年までに20.6%のCAGRで拡大すると予測されており、最も成長の速いオファリングセグメントとなっています。オペレーターはデータエンジニアリング、モデルチューニング、マネージドモニタリング、およびリモートオペレーションのサポートをますます必要としています。Baker Hughesは、iCenterネットワークが2025年に2,000の接続された重要資産に達したと報告し、エネルギー資産全体で提供されるリモート診断サービスの規模を示しています。これらのサービスモデルにより、顧客は内部のアナリティクスチームがまだ発展途上にある場合でも専門家のサポートにアクセスできます。この取り決めはまた、単一のソフトウェア販売に依存しない継続的な収益をベンダーに提供します。ミッドストリーム石油・ガス産業は、サービスがオペレーターのデータ投資を資産レベルでの実践的なアクションに変換するのに役立つ場合に恩恵を受けます。


注記: 個別セグメントのシェアはレポート購入時に入手可能
デプロイメント別:
クラウドベースシステムがスケールとより速い成長を両立クラウドベースのデプロイメントは2026年のミッドストリーム石油・ガスアナリティクス市場規模の57.5%を占めました。また、2032年までのデプロイメントCAGRも20.8%と最も高い予測となっています。クラウドシステムは、オペレーターがパイプライン、ターミナル、処理施設、および企業チーム全体で情報への共有アクセスを必要とする場合に魅力的です。各拠点に個別のサーバー容量を構築する必要性を減らします。TotalEnergiesとEmersonのプログラムは、産業用データファブリックがサイト全体で大量のリアルタイム情報をどのように一元化できるかを示しています。このモデルは、共通の情報基盤からエンタープライズレポーティングと人工知能開発をサポートできます。
オンプレミスシステムは、機密性の高い制御ワークロード、低レイテンシーアプリケーション、およびデータレジデンシーに厳格な要件を持つ組織にとって引き続き関連性があります。したがって、ハイブリッドデプロイメントは、技術的および規制上のニーズが混在する大規模オペレーターにとって重要になっています。ハイブリッド設計では、エッジシステムが時間的に敏感なフィールド制御を管理し、クラウドプラットフォームがより広範な分析、トレーニング、可視化、および報告をサポートします。AVEVAのCONNECTプラットフォームは、PIデータインフラストラクチャとクラウドアナリティクス間のハイブリッド接続をサポートしています。国際電気標準会議(IEC)62443および北米電力信頼性協会重要インフラ保護(NERC CIP)のコンプライアンス上の考慮事項は、どの情報がローカル環境を超えて移動できるかに影響します。ミッドストリーム石油・ガスアナリティクス市場は、テクノロジーの選択が資産の重要性とローカル制御要件に依存するため、すべてのデプロイメントタイプを引き続き含みます。

テクノロジー別:
ビッグデータアナリティクスがより広範なアナリティクススタックを支えるビッグデータアナリティクスは2026年のミッドストリーム石油・ガスアナリティクス市場シェアの23.8%を占めました。照合、ヒストリアン正規化、スループットバランシング、および規制報告のための構造化データ基盤を提供します。オペレーターは、より高度なツールからの自動化された推奨事項に依存する前に、これらの機能を必要としています。大規模なデータ環境はまた、企業が運用条件を機器の履歴および商業的成果と結びつけるのに役立ちます。石油・ガスにおけるデジタルトランスフォーメーションに関する2025年の査読済み研究では、運用データ処理を改善する上での構造化エンタープライズデータの役割が議論されました。アナリティクスの品質は基礎となる情報の完全性と一貫性に依存するため、強力なデータガバナンスは引き続き必要です。
ジェネレーティブAIは2032年までに22.6%のCAGRで拡大すると予測されています。テクノロジーは、運用データへの自然言語アクセス、異常の調査、および作業管理上の意思決定のサポートに適用されています。Honeywellは2025年2月に、自然言語プロンプトを通じてパフォーマンス情報を提供するように設計されたインテリジェントアシスタントを搭載したForge生産インテリジェンスプラットフォームを更新しました。デジタルツイン、エッジアナリティクス、産業用モノのインターネット(IoT)アナリティクス、機械学習、および可視化は、アーキテクチャ全体で関連しているが異なる役割を果たします。これらの組み合わせた使用により、エンタープライズチームが運用の共通ビューを維持しながら、意思決定を機器に近づけることができます。ミッドストリーム石油・ガス産業は、新たなデータサイロの作成を避けるために、これらのツール間の相互運用性を必要とします。
地域分析
北米
北米は2026年のミッドストリーム石油・ガスアナリティクス市場シェアの36.2%を占めました。この地域は密なパイプラインネットワーク、確立された計測プロセス、およびデジタルオペレーションを拡大している大規模なオペレーターベースを持っています。LNG輸出開発は、フィードガス輸送、ターミナルスケジューリング、および信頼性の高い計測情報への需要を高めています。国際エネルギー機関は、2026年から2028年に予想されるLNG設備の追加は米国、カタール、およびカナダのプロジェクトが主導していると述べています。パイプラインオペレーターはまた、フィールドモニタリングと文書化されたデータ品質の価値を高める連邦メタン検知要件に対応しています。Quorum SoftwareのFLOWCALプラットフォーム、Baker Hughes iCenter、およびSeeqソフトウェアは、この地域での計測、リモート診断、および高度なモニタリングをサポートする確立されたベンダーの存在を示しています。その結果、運用データを決済、コンプライアンス、およびメンテナンス作業と結びつけるシステムへの持続的な需要が生まれています。
アジア太平洋
アジア太平洋は2027年から2032年にかけて22.5%のCAGRで成長すると予測されています。国営石油会社の近代化、新しいガス輸入インフラ、および標準化されたデータシステムのより広範な使用がこの拡大を支えています。中国のGB/T 44250.1-2024規格は、石油・ガスの長距離輸送パイプライン向けのモノのインターネット(IoT)システムに対応しており、データ収集、伝送、およびパイプライン管理をカバーしています。このような技術的枠組みは、センサーからビジネスアプリケーションまでの情報統合の障壁を低減できます。インドは都市ガス配給ネットワークを拡大しており、新しいサービスエリア全体での計測、請求、および完全性ツールへの需要を高めています。オーストラリアのWoodsideのPluto LNG施設では、自律型ロボットとデジタルツインが運用チームにより頻繁な検査情報を提供しています。インドネシア、ベトナム、およびタイでは、多くのオペレーターがまだSCADAのアップグレードと基本的なヒストリアンシステムを優先しており、より高度なアナリティクスの後の採用の余地を残しています。
欧州、中東・アフリカ、および南米
欧州の需要は、漏洩検知および計測ベースの報告要件を含む規則(EU)2024/1787に基づくメタン報告義務によって形成れています。これにより、報告プラットフォーム、空中センサー統合、およびソースレベルの排出量インベントリが地域オペレーターにとって重要になっています。2025年8月、エジプト一般石油公社、DNV、Siemens、およびEnxpert Energyは、デジタルトランスフォーメーション、予測アナリティクス、盗難検知、およびリアルタイムモニタリングを通じてエジプトの石油パイプラインネットワークを近代化する協定に署名しました。SLBとADNOCもアブダビ国際石油展示会・会議(ADIPEC)2025でAI搭載の生産システム最適化プラットフォームを立ち上げ、運用データを使用してADNOC資産全体の生産パフォーマンスを向上させました。これらのプログラムは、排出量コンプライアンスと生産最適化が複合地域全体で採用への異なる経路を生み出していることを示しています。ブラジルとアルゼンチンは依然として初期段階の機会であり、採用はLNG再ガス化、輸出インフラ、およびパイプラインモニタリングを中心に集中しています。この組み合わせにより、ベンダーはミッドストリーム石油・ガスアナリティクス市場全体で基本的なデータ管理と高度なAI対応サービスの両方を提供する余地があります。
競合ランドスケープ
市場集中度
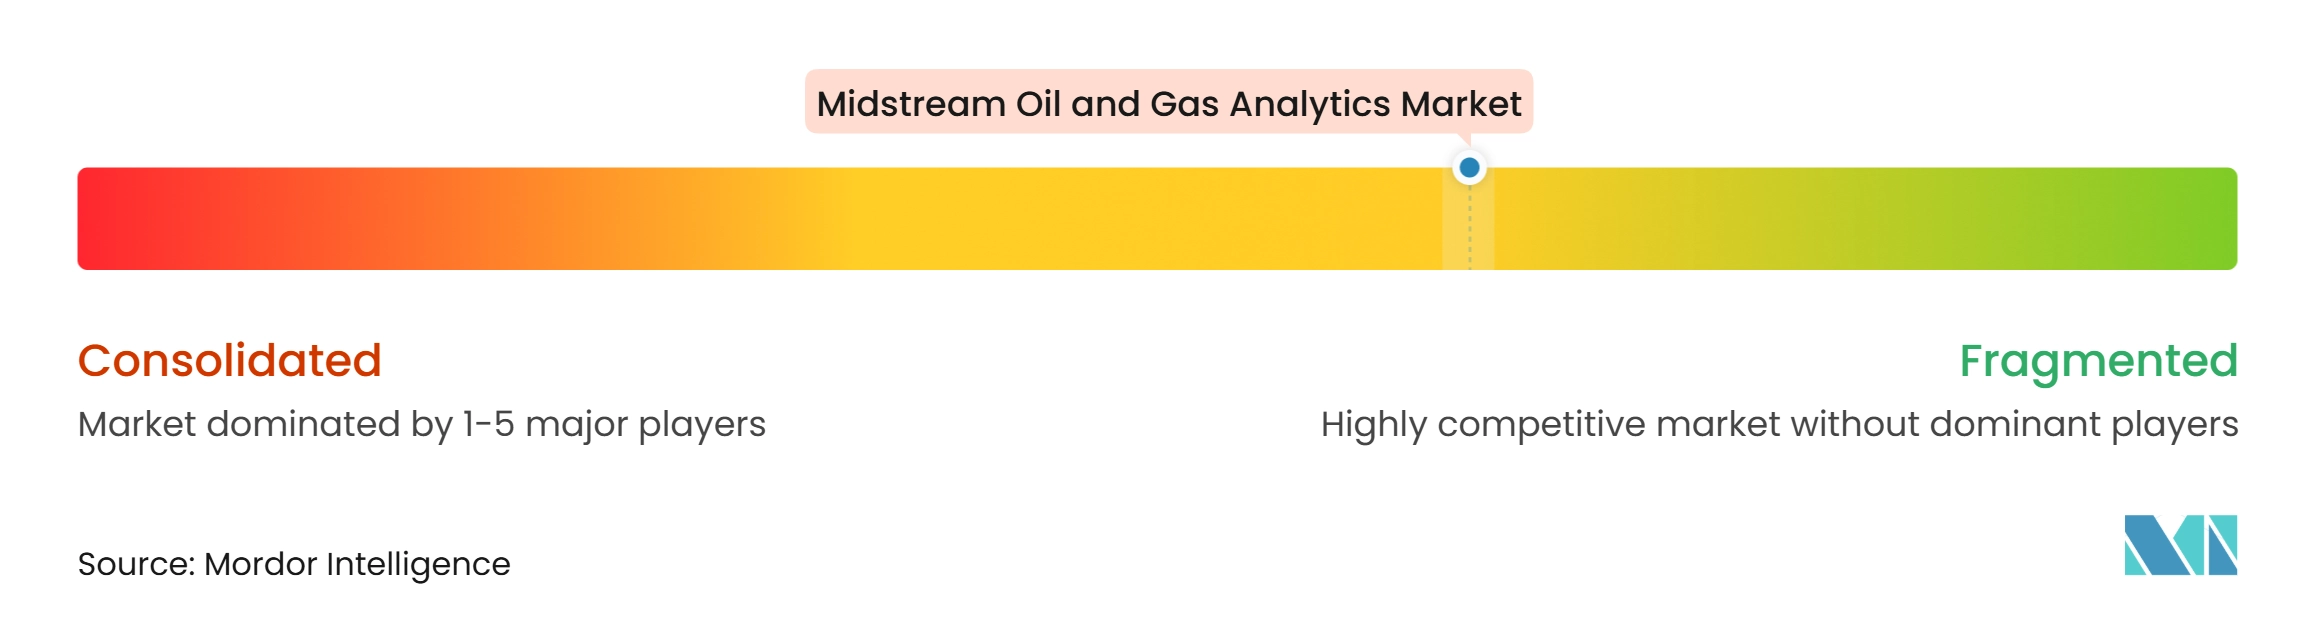
ミッドストリーム石油・ガスアナリティクス市場は、産業用オートメーション、計測、資産パフォーマンス、商業インテリジェンス、および専門ワークフローソフトウェアなど、異なる参入ポイントを通じて企業が競争するため、適度に集中しています。Baker Hughes、Honeywell、Emerson、ABB、Siemens、およびSLBなどの大手サプライヤーは、アナリティクスを機器、オートメーション、サービス、および制御システムとバンドルできます。Quorum Software、Seeq、Kpler、およびEnverusなどの専門プロバイダーは、計測、処理データ、フローインテリジェンス、またはエネルギー情報ワークフローにより密接に焦点を当てています。Quorumは、FLOWCALが北米のミッドストリーム企業の80%以上で使用されていると述べており、セクター全体ではなく計測管理内での強い集中を示しています。顧客は一般的に、統合の深さ、データ品質、サイバーセキュリティアプローチ、および定義された運用上の意思決定を改善する能力に基づいてプラットフォームを選択します。
企業は製品開発とパートナーシップを通じてオファリングを拡大しています。Baker Hughesは2025年9月にCordant Release 25.2.1をリリースし、ハイブリッドAI物理アナリティクス、ペルソナベースのワークスペース、多言語サポート、および作業管理用AIアシスタントを追加しました。EmersonとTotalEnergiesは2025年7月にInmationデプロイメントプログラムを発表し、TotalEnergiesサイト全体でリアルタイム産業データを一元化することを目的としています。Kplerは2025年4月にSpire Maritimeの買収を完了し、コモディティフローインテリジェンスと海事データ機能を組み合わせました。これらの動きは、ベンダーが資産シグナルと移動データから顧の意思決定までのデータパスをより多く制御したいことを示しています。
競争はまた、サプライヤーが産業用サイバーセキュリティと相互運用性にどれだけうまく対処するかにも依存します。国際電気標準会議(IEC)62443の要件は、アナリティクスツールを運用システムに接続するバイヤーにとって重要であり、国際オートメーション学会(ISA)-95はエンタープライズと生産レイヤー全体の統合をサポートします。安全な統合と有用なアプリケーションを組み合わせるベンダーは、より強力な更新関係を構築できます。パイプライン、圧力、腐食、およびフローデータには商業的および運用上の機密性があるため、オペレーター間の広範なデータ共有は依然として限られています。これにより、無制限の共有を必要とせずにデータガバナンスとモデルパフォーマンスを向上させる製品の余地が残されています。
ミッドストリーム石油・ガスアナリティクス産業のリーダー
-
AVEVA Group Limited
-
Aspen Technology, Inc.
-
IBM Corporation
-
Emerson Electric Co.
-
Enverus, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ミッドストリーム石油・ガスアナリティクス市場 このレポートでカバーされる企業
- ABB Ltd.
- Aspen Technology, Inc.
- AVEVA Group Limited
- Baker Hughes Company
- Bentley Systems, Incorporated
- East Daley Analytics
- Emerson Electric Co.
- Enverus, Inc.
- Halliburton Company
- Honeywell International Inc.
- IBM Corporation
- Kpler SAS
- Oracle Corporation
- Quorum Software
- Rystad Energy
- SAP SE
- Schneider Electric SE
- Seeq Corporation
- Siemens AG
- SLB
最近の産業開発事情 ミッドストリーム石油・ガスアナリティクス市場
- 2026年11月:B3 Insightはモデルコンテキストプロトコル(MCP)サーバーを立ち上げ、石油・ガスオペレーター、水ミッドストリーム企業、および金融機関が互換性のあるエンタープライズAIアプリケーションを通じて生産水、廃棄、および地下インテリジェンスデータセットにアクセスできるようにしました。このプラットフォームにより、ユーザーは自然言語インタラクションを使用してライセンスデータセットを照会し、外部の産業情報と独自の運用データを組み合わせることができます。そのデータベースは17万以上の注入井、2,900万以上の月次注入量・圧力記録、および米国6州にわたる370万の日次記録をカバーしています。このローンチは、水ミッドストリームオペレーション、インフラ計画、および商業リスク評価のためのデータ駆動型意思決定をサポートします。
- 2025年9月:Kplerは原油、精製製品、およびドライバルク向けの強化された目的地予測を導入しました。このサービスは複数の地理的レベルで専門的な機械学習モデルを使用し、船舶の動きと貨物の目的地を扱うユーザーに信頼度に基づくビューを提供します。
- 2025年8月:HalliburtonはSummit Knowledgeデジタルエコシステムの次世代版を導入しました。このリリースには、SK Well Pages、ポンプパフォーマンスモニタリング用のカスタマイズ可能なダッシュボード、およびリモートモニタリングのためのIntelevateとの接続が含まれていました。
- 2025年7月:TotalEnergiesとEmersonのAspenTechビジネスは、2年間にわたって世界中のTotalEnergies産業サイト全体にAspenTech Inmationを展開する戦略的コラボレーションを発表し、世界中の施設から数百万のリアルタイムデータポイントを一元化しました。
グローバルミッドストリーム石油・ガスアナリティクス市場レポートの範囲
ミッドストリーム石油・ガスアナリティクスとは、データサイエンス、統計モデリング、および人工知能を使用して、原料エネルギー採掘(アップストリーム)と消費者配給または精製(ダウンストリーム)を結ぶ処理、輸送、および貯蔵インフラを監視、最適化、および管理することを指します。
ミッドストリーム石油・ガスアナリティクス市場は、オファリング、デプロイメント、テクノロジー、および地域にセグメント化されています。オファリング別では、市場はハードウェア、ソフトウェア、およびサービスに分かれています。デプロイメント別では、市場はオンプレミス、クラウドベース、およびハイブリッドにセグメント化されています。テクノロジー別では、市場は人工知能・機械学習、ビッグデータアナリティクス、モノのインターネットおよび産業用IoTアナリティクス、デジタルツインアナリティクス、エッジアナリティクス、クラウドアナリティクス、ジェネレーティブAI、ならびにデータ可視化・ビジネスインテリジェンスにセグメント化されています。本レポートはまた、主要地域の25カ国にわたるグローバルミッドストリーム石油・ガス市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 人工知能・機械学習 |
| ビッグデータアナリティクス |
| モノのインターネットおよび産業用IoTアナリティクス |
| デジタルツインアナリティクス |
| エッジアナリティクス |
| クラウドアナリティクス |
| ジェネレーティブAI |
| データ可視化・ビジネスインテリジェンス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ノルウェー | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| ナイジェリア | |
| オマーン | |
| その他の中東・アフリカ |
| オファリング別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| デプロイメント別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| テクノロジー別 | 人工知能・機械学習 | |
| ビッグデータアナリティクス | ||
| モノのインターネットおよび産業用IoTアナリティクス | ||
| デジタルツインアナリティクス | ||
| エッジアナリティクス | ||
| クラウドアナリティクス | ||
| ジェネレーティブAI | ||
| データ可視化・ビジネスインテリジェンス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ノルウェー | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| ナイジェリア | ||
| オマーン | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ミッドストリーム石油・ガスアナリティクスの予測成長率はどのくらいですか?
ミッドストリーム石油・ガスアナリティクス市場は、2027年から2032年にかけて19.71%のCAGRで成長し、2027年の0.91 ビリオン 米ドルから2032年には2.23 ビリオン 米ドルに増加すると予測されています。
どのデプロイメントモデルが採用をリードしていますか?
ミッドストリーム石油・ガスアナリティクス市場において、クラウドベースソリューションは2026年に57.5%のシェアでリードし、2032年までに20.8%のCAGRで成長すると予測されています。
パイプラインオペレーターがアナリティクスツールを採用する理由は何ですか?
オペレーターはリモートモニタリング、漏洩検知、完全性管理、計測、決済、および運用上の意思決定をサポートするためにこれらを使用しています。
どのテクノロジーセグメントが最も速く成長していますか?
ジェネレーティブAIは2032年までに22.6%のCAGRで成長すると予測されており、異常調査および運用データへの自然言語アクセスでの使用によって支えられています。
どの地域が最大の需要を持っていますか?
北米は2026年に36.2%のシェアを占め、広範なパイプラインインフラ、LNG開発、および米国のメタン検知要件によって支えられています。
アナリティクスのより広範な採用に対する主な障壁は何ですか?
ミッドストリーム石油・ガスアナリティクス市場において、サイバーセキュリティリスクと、別々のレガシーSCADA、計測、エンタープライズ、および地理空間システムとの困難な統合が主要な障壁として残っています。