
Taille et part du marché des analyses midstream du pétrole et du gaz
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.91 Milliards de dollars |
| Taille du Marché (2032) | 2.23 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.71 % |
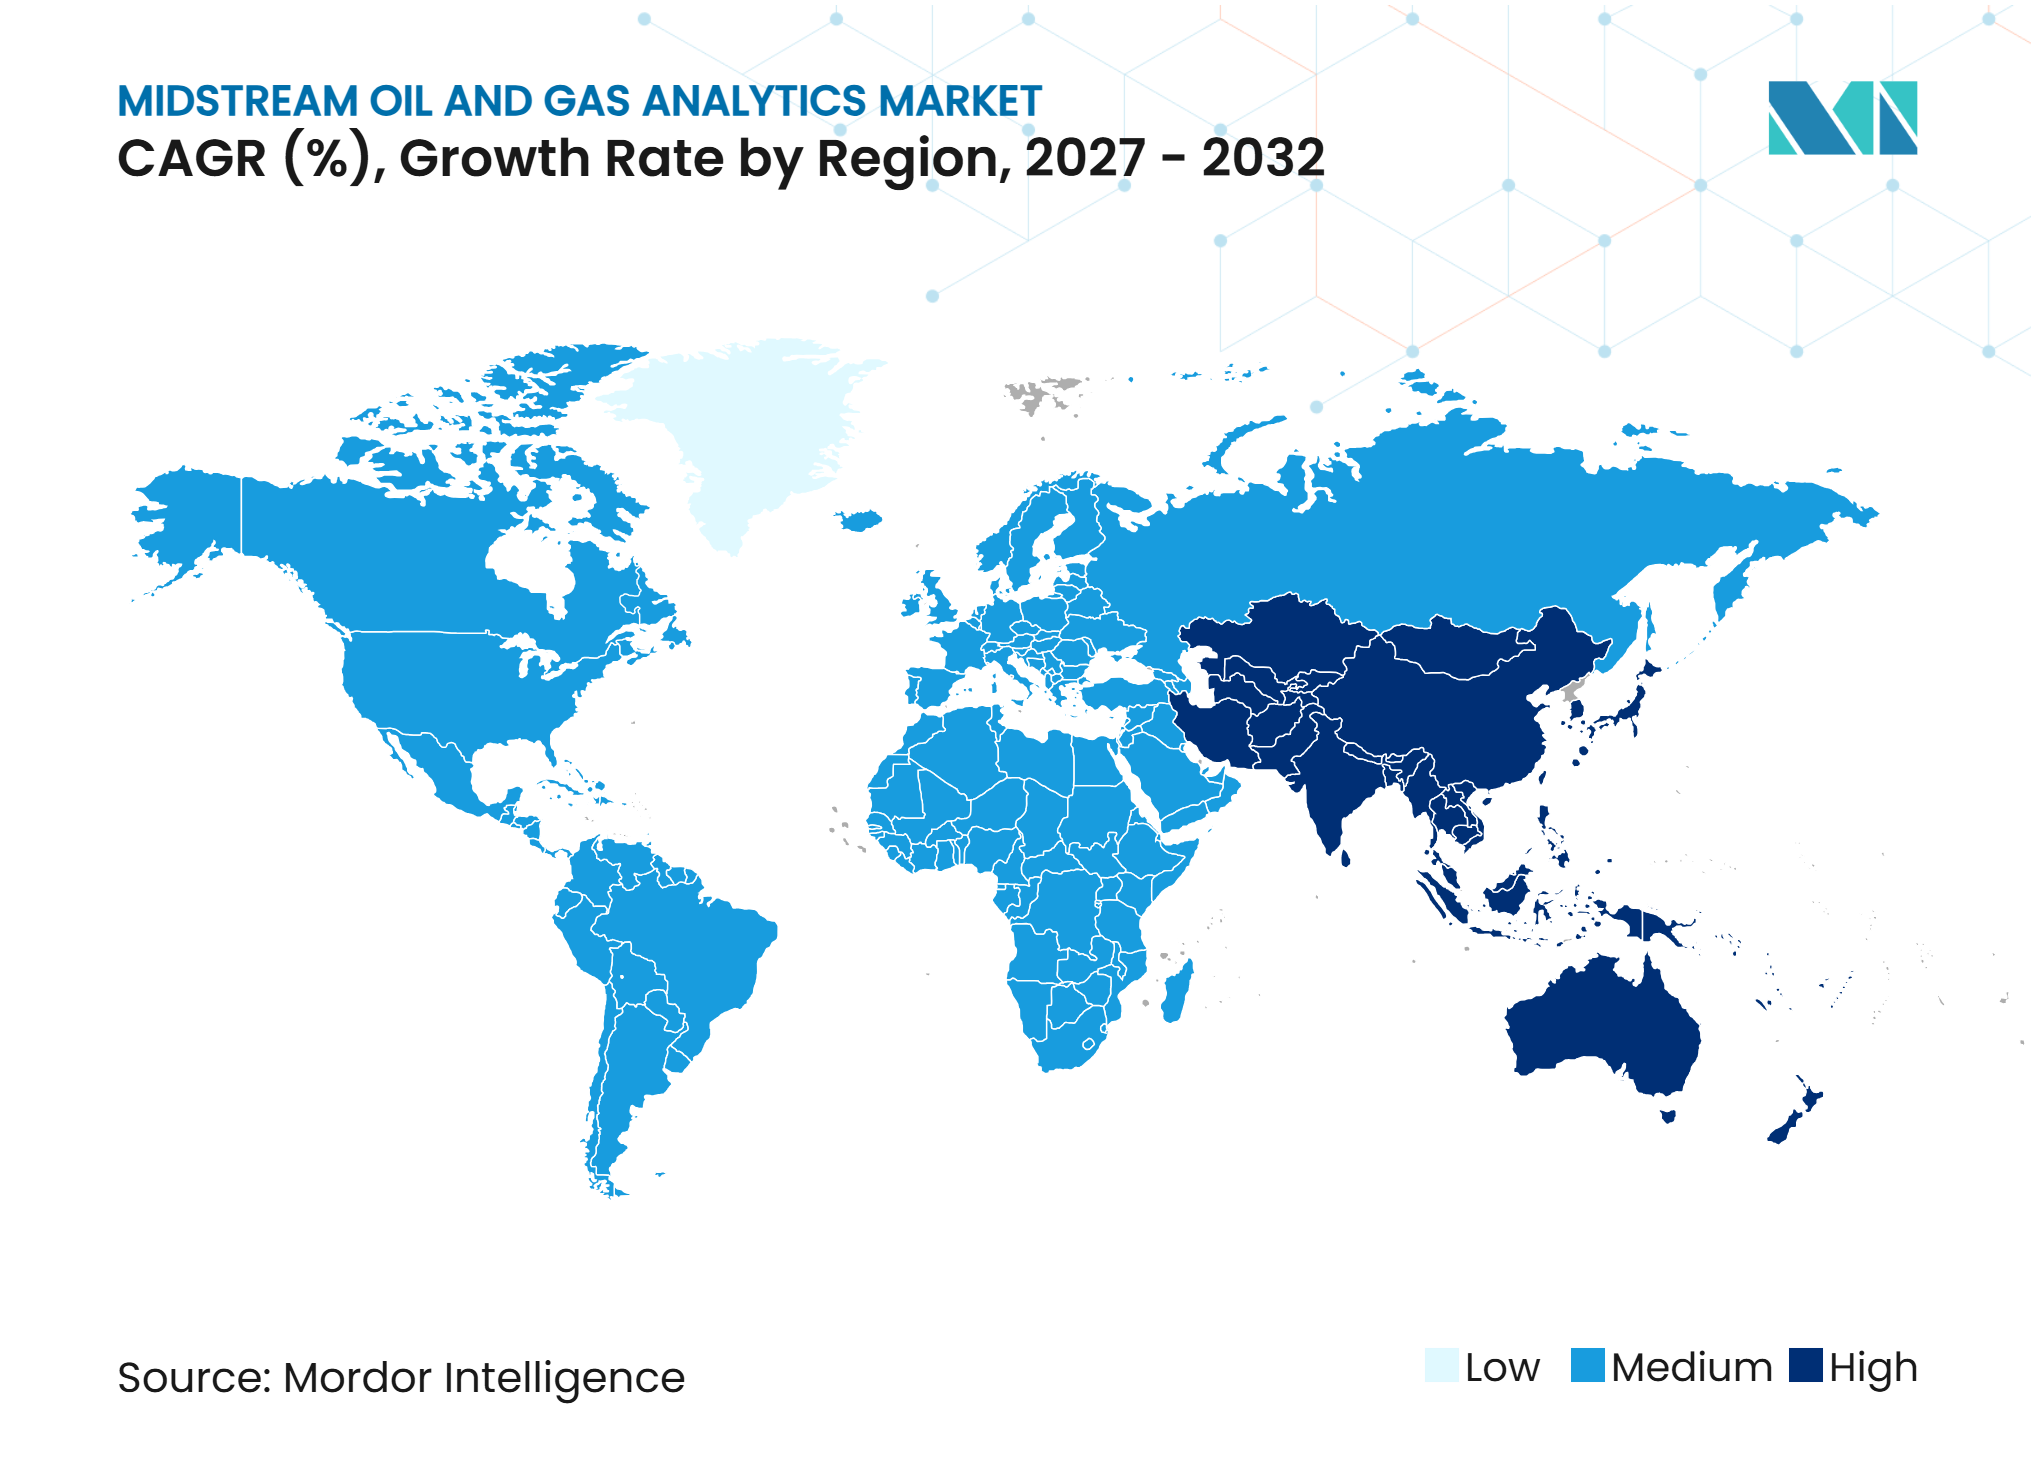
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des analyses midstream du pétrole et du gaz par Mordor Intelligence
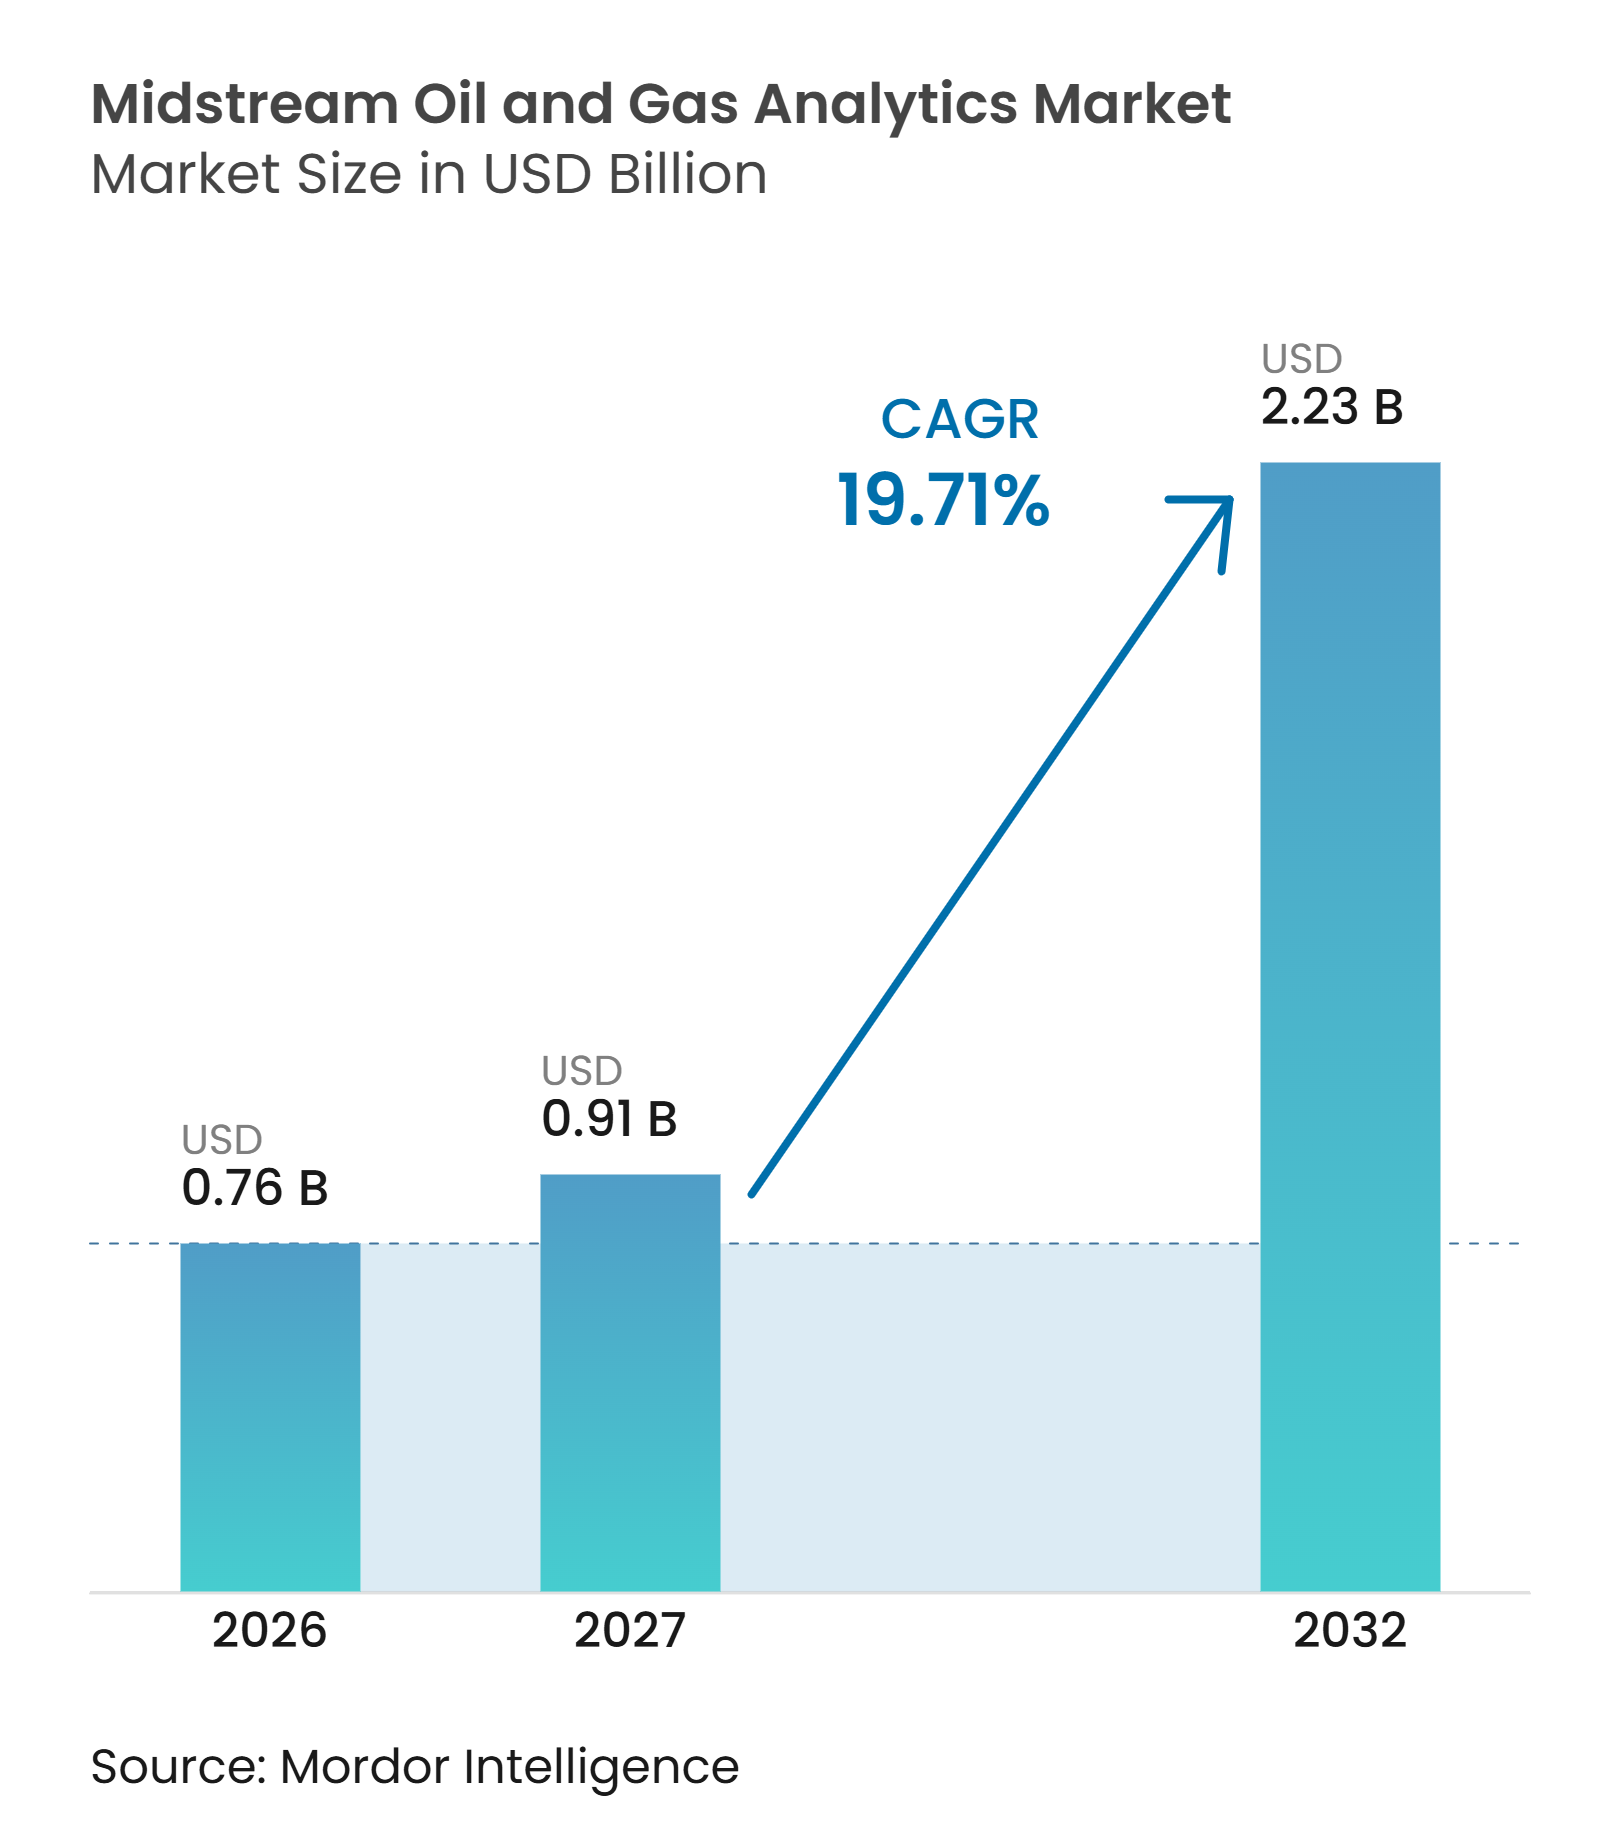
La taille du marché des analyses midstream du pétrole et du gaz était évaluée à 0,76 milliard USD en 2026 et devrait croître de 0,91 milliard USD en 2027 pour atteindre 2,23 milliards USD d'ici 2032, à un CAGR de 19,71 % au cours de la période de prévision (2027-2032). Le marché des analyses midstream du pétrole et du gaz est en pleine croissance, les opérateurs utilisant des données connectées pour améliorer la répartition des pipelines, le débit des terminaux, la mesure et la fiabilité des actifs. Les plateformes cloud, l'intelligence artificielle industrielle et les données plus fréquentes provenant de navires, de satellites et d'infrastructures rendent ce travail plus pratique sur des actifs dispersés. L'expansion prévue des capacités de gaz naturel liquéfié accroît également le besoin d'un transport fiable du gaz d'alimentation, de la planification des terminaux et des informations sur le transfert de garde.[1] Les fournisseurs répondent en combinant des logiciels d'analyse avec l'automatisation industrielle, la surveillance à distance et les contrôles de cybersécurité. Les exigences réglementaires en Europe et les règles de sécurité des pipelines aux États-Unis rendent également la détection des émissions et la qualité des données plus importantes pour les opérateurs.[2]
Principaux enseignements du rapport
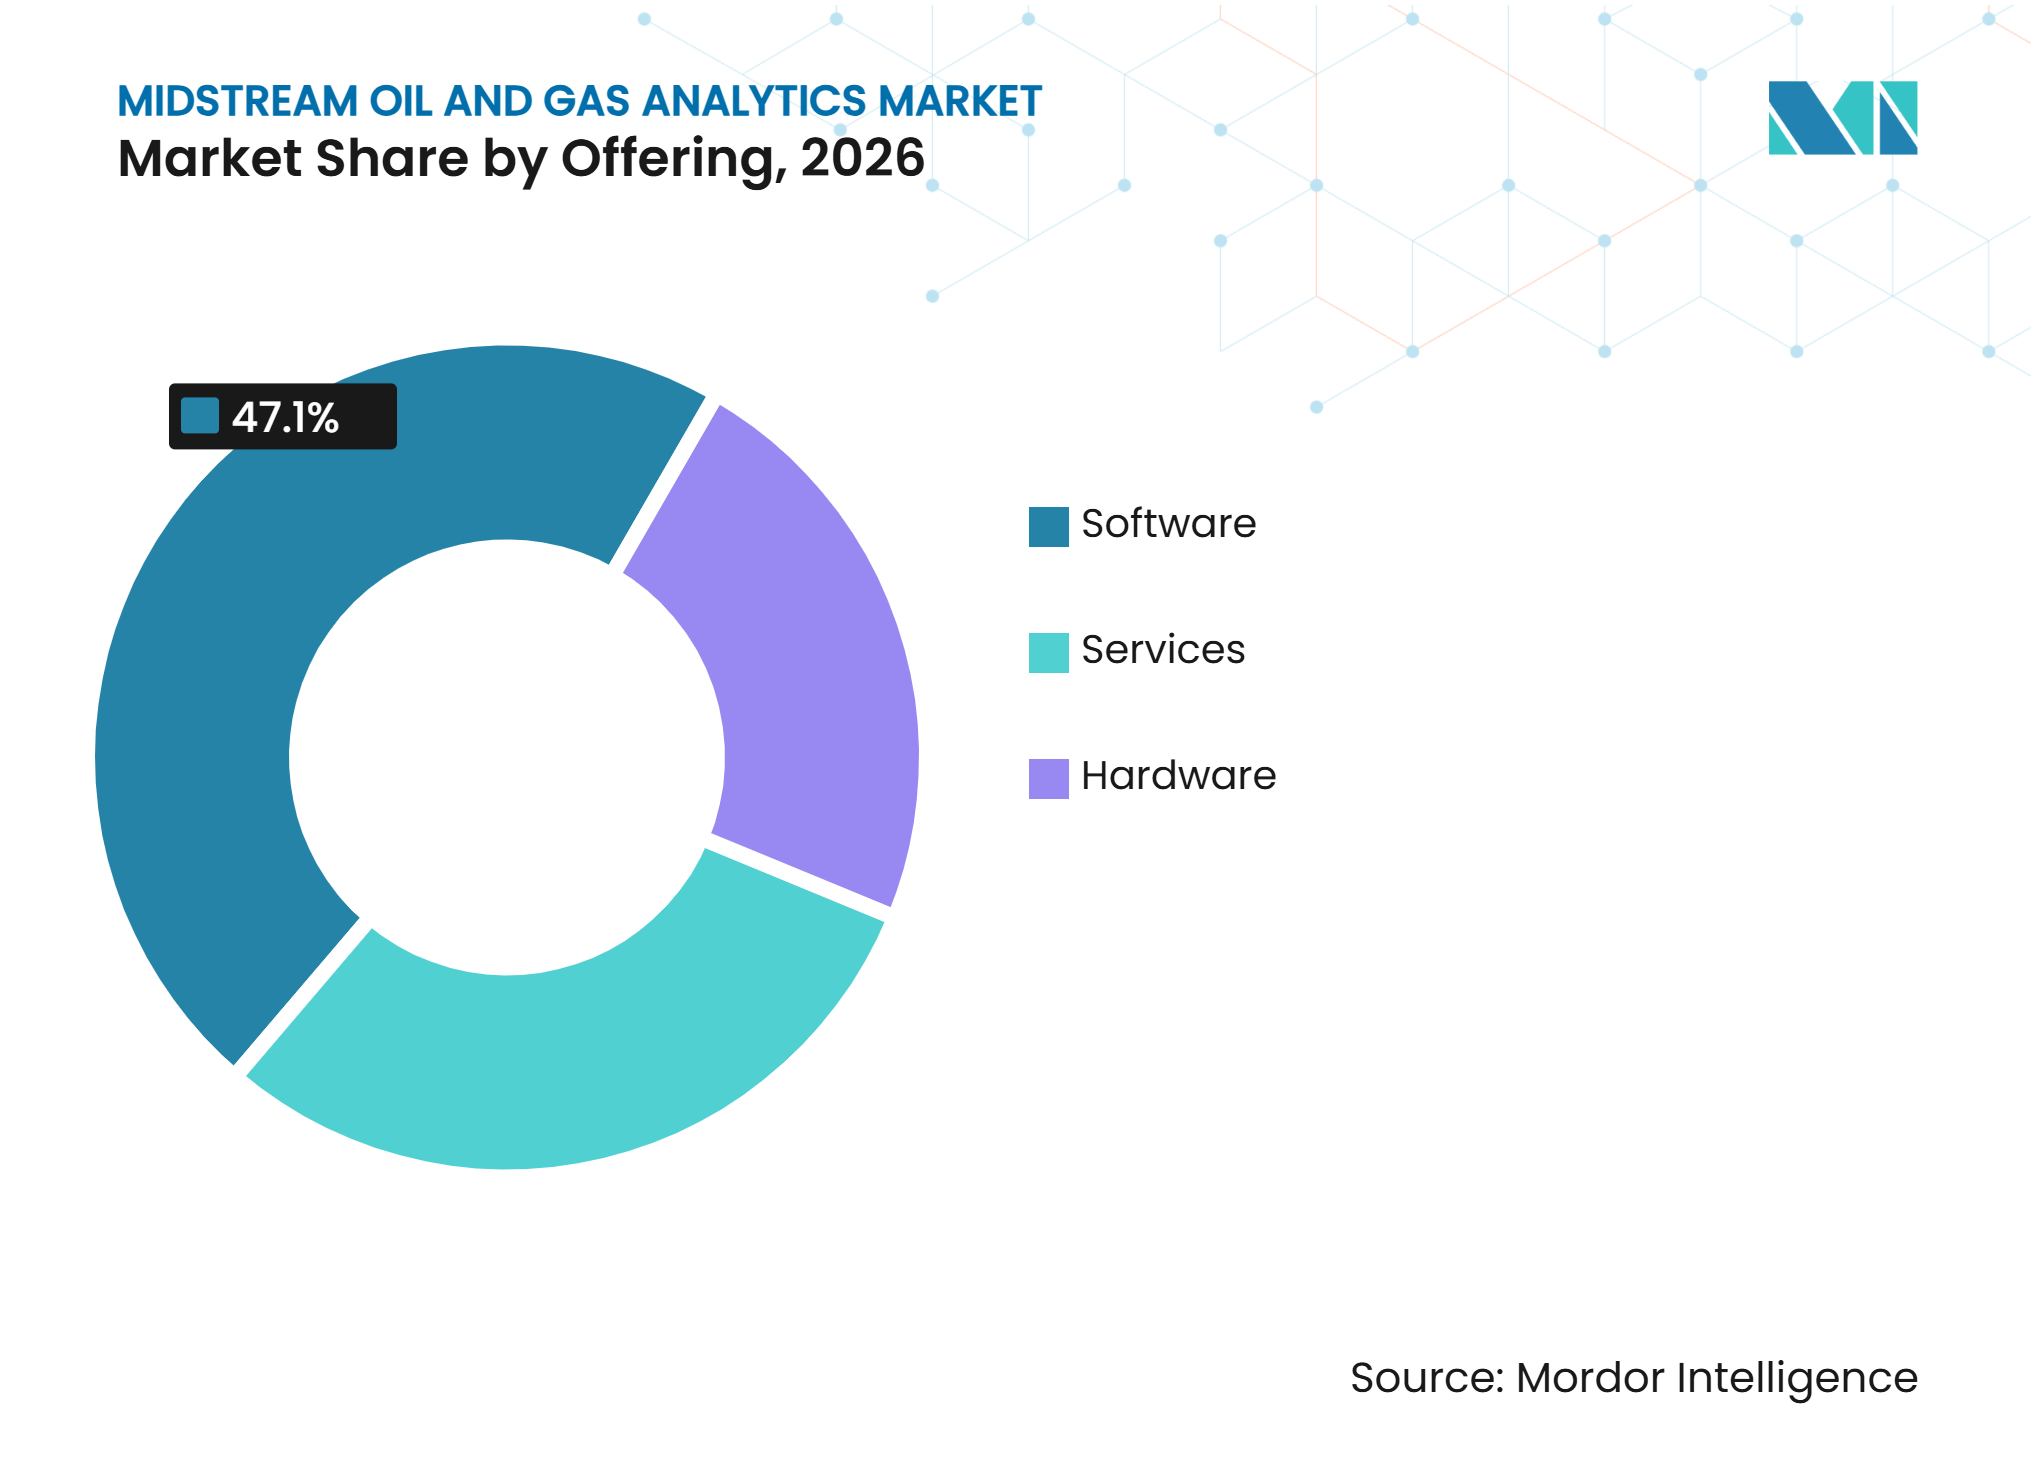
- Par offre, les logiciels détenaient 47,1 % de la part du marché des analyses midstream du pétrole et du gaz en 2026, tandis que les services devraient croître à un CAGR de 20,6 % jusqu'en 2032.
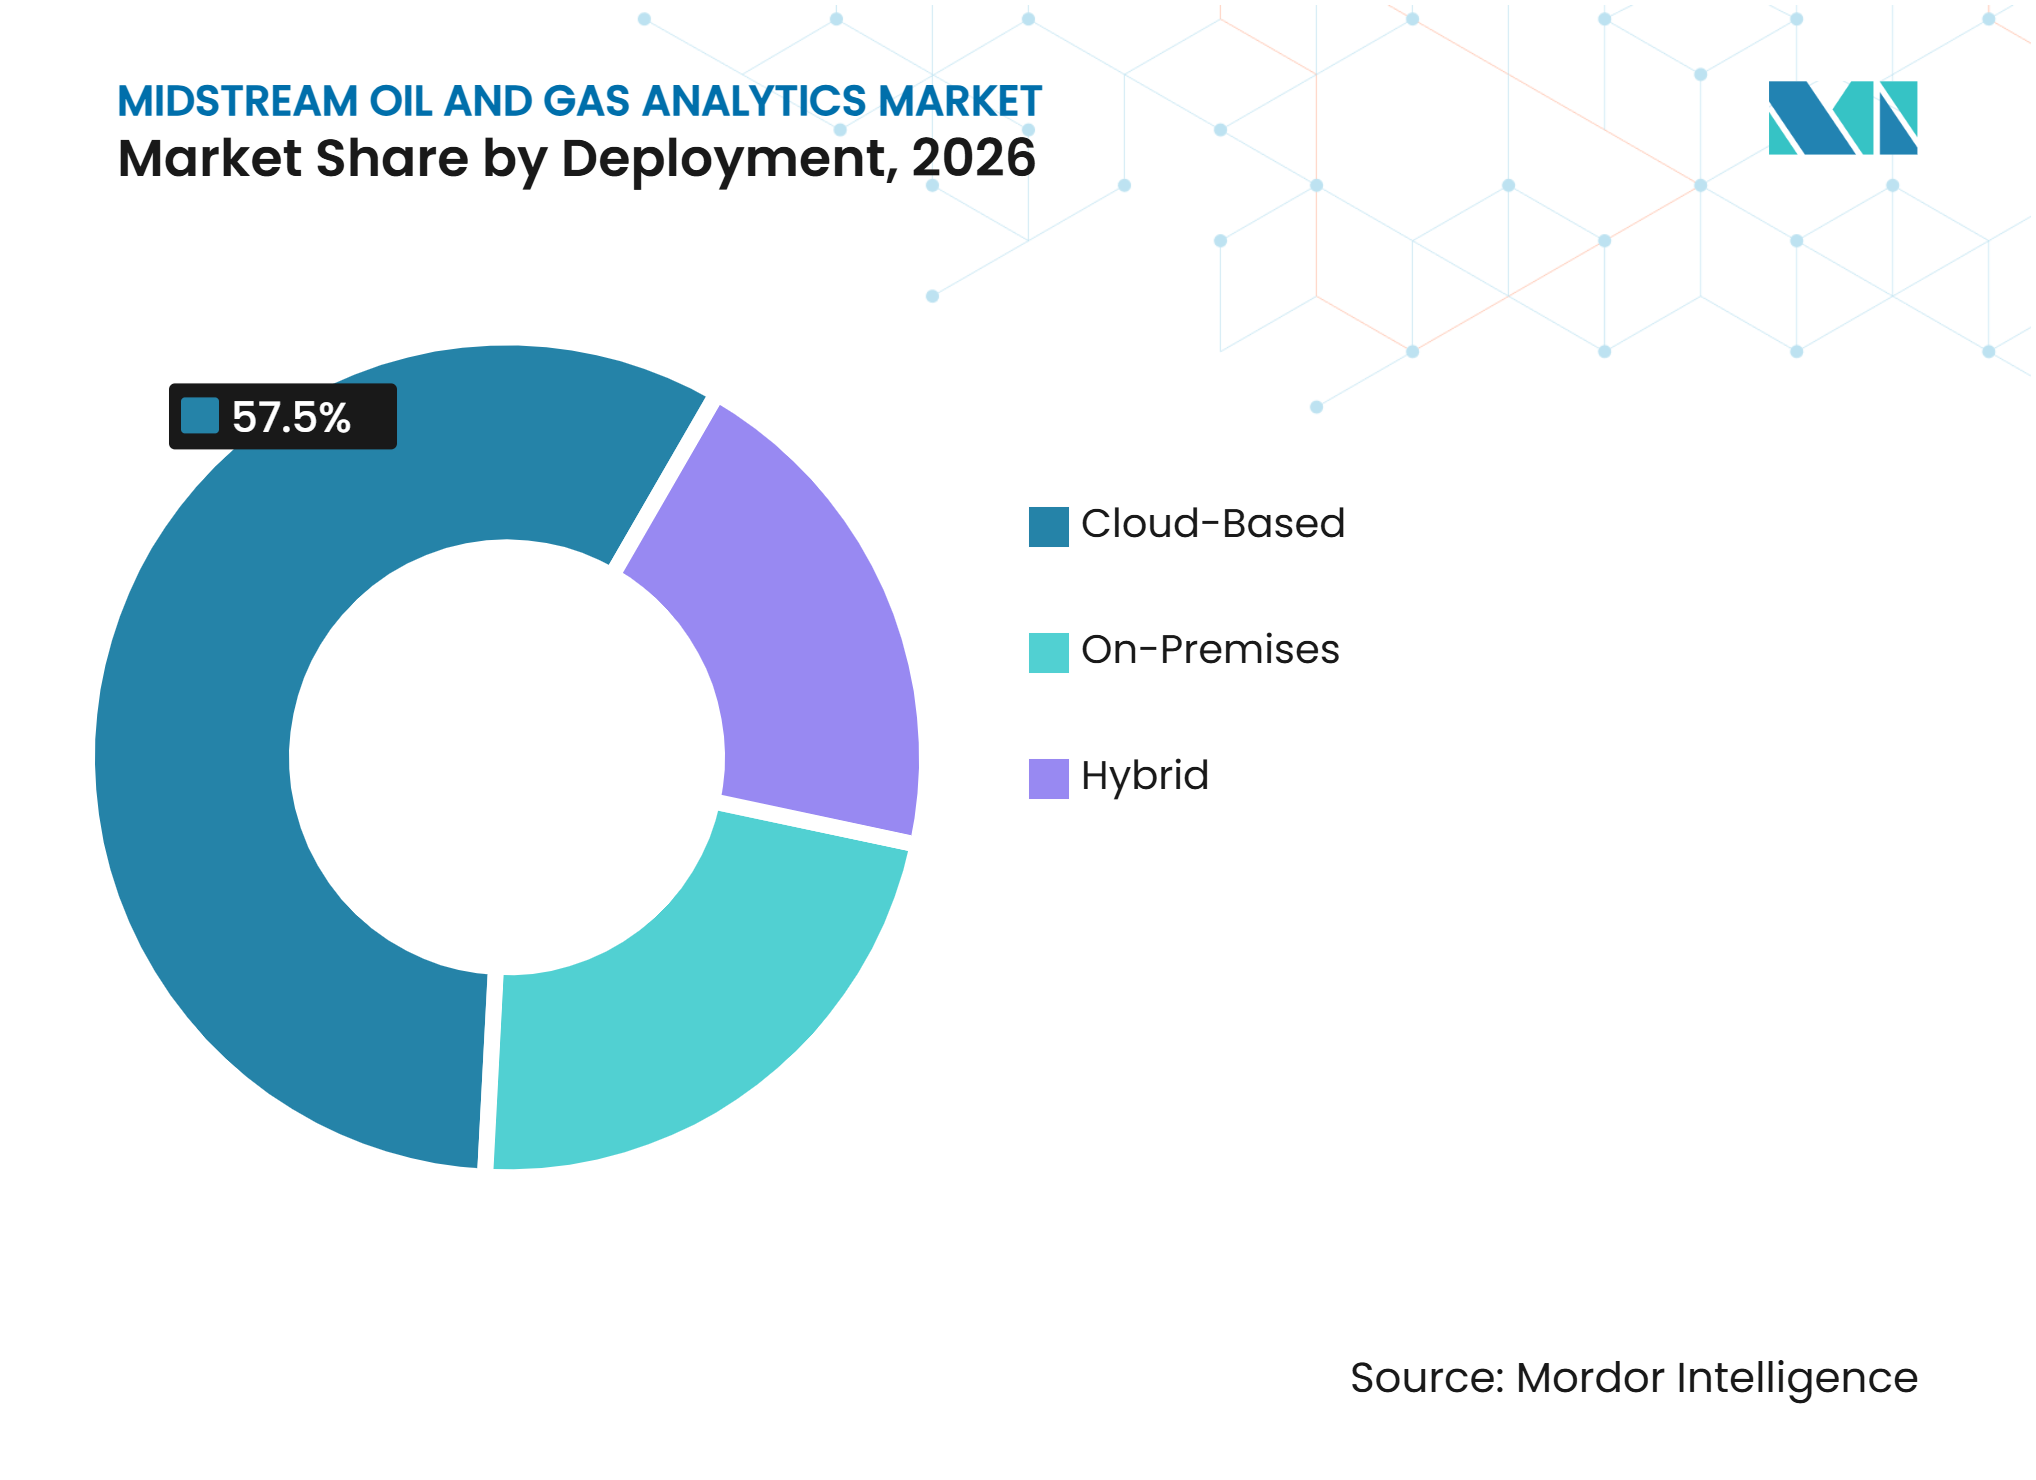
- Par déploiement, les solutions basées sur le cloud représentaient 57,5 % de la part du marché des analyses midstream du pétrole et du gaz en 2026 et devraient se développer à un CAGR de 20,8 % jusqu'en 2032.
- Par technologie, l'analyse de mégadonnées a capturé 23,8 % de la part du marché des analyses midstream du pétrole et du gaz en 2026, tandis que l'IA générative devrait croître à un CAGR de 22,6 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 36,2 % de la part du marché des analyses midstream du pétrole et du gaz en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 22,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption de la surveillance en temps réel et des opérations à distance | +3.5% | Mondial, avec une concentration en Amérique du Nord et au Moyen-Orient | Court terme (≤ 2 ans) |
| Exigences en matière d'intégrité des infrastructures vieillissantes de pipelines et de terminaux | +3.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Exigences en matière de déclaration des émissions de méthane, des émissions et de la sécurité | +2.5% | Union européenne, Amérique du Nord après 2034 | Moyen terme (2-4 ans) |
| Adoption du cloud, de l'intelligence artificielle et de l'Internet des objets industriel | +4.0% | Mondial | Moyen terme (2-4 ans) |
| Opportunité de réduction des pertes de revenus midstream et d'automatisation des règlements | +2.0% | Amérique du Nord, Moyen-Orient et Afrique, et Asie-Pacifique | Moyen terme (2-4 ans) |
| Visibilité des flux au niveau moléculaire à partir des données satellitaires, des navires et des infrastructures | +2.5% | Mondial, porté par les routes commerciales du GNL et les pipelines transfrontaliers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de la surveillance en temps réel et des opérations à distance
Les opérations à distance gagnent du terrain car les capteurs, l'informatique en périphérie et la connectivité cellulaire ou satellitaire peuvent désormais prendre en charge la capture continue d'informations sur des sites dispersés. Quorum Software a acquis zdSCADA en mars 2025, associant des capacités de contrôle de supervision et d'acquisition de données (SCADA) basées sur le cloud à son logiciel de mesure FLOWCAL et aux services associés.[3] Cette combinaison favorise une connexion plus directe entre les données de terrain, la gestion de la production et les flux de travail commerciaux. Des relevés plus fréquents accroissent la nécessité d'identifier les exceptions et de prioriser les interventions sur le terrain, plutôt que de simplement collecter davantage de données. L'Administration de la sécurité des pipelines et des matières dangereuses a fait progresser les exigences en matière de détection des émissions de méthane en janvier 2025, ce qui renforce l'argument en faveur d'une meilleure détection des fuites et d'une surveillance accrue des gazoducs américains.[4] Le marché des analyses midstream du pétrole et du gaz bénéficie donc de la surveillance à distance, traitée à la fois comme un outil opérationnel et une exigence de conformité.
Exigences en matière d'intégrité des infrastructures vieillissantes de pipelines et de terminaux
Les programmes d'intégrité nécessitent des données plus fréquentes et mieux connectées à mesure que les pipelines, les stations de compression et les terminaux vieillissent. Les opérateurs doivent intégrer les résultats d'inspection, les relevés de corrosion, les informations de pression et les observations de géorisques dans les évaluations de risques actuelles. Les jumeaux numériques et les outils de surveillance de l'état facilitent ce travail lorsque les données sont disponibles dans tous les systèmes. La norme ISO 10903:2025 établit des exigences pour les processus, systèmes et technologies de surveillance des géorisques des pipelines tout au long de leur cycle de vie. Cette norme renforce l'importance d'une gouvernance cohérente des données pour les organisations qui utilisent des enregistrements numériques pour étayer les décisions en matière d'intégrité. Le marché des analyses midstream du pétrole et du gaz bénéficie également de la nécessité de remplacer les pratiques de maintenance réactive par une identification plus précoce des changements d'état des actifs.
Exigences en matière de déclaration des émissions de méthane, des émissions et de la sécurité
Les règles européennes sur le méthane ont créé une demande à court terme pour des outils de détection des fuites, de mesure, de déclaration et de vérification. La Commission européenne décrit le règlement (UE) 2024/1787 comme un cadre de réduction des émissions de méthane dans le secteur de l'énergie. Les opérateurs ont besoin de systèmes qui combinent les observations de terrain avec des inventaires d'émissions au niveau des sources et des rapports destinés aux régulateurs. Cette demande est importante pour les infrastructures gazières qui desservent des chaînes d'approvisionnement transfrontalières et des acheteurs de GNL. Aux États-Unis, l'Agence de protection de l'environnement a proposé en septembre 2025 un réexamen du programme de déclaration des gaz à effet de serre, créant un cadre réglementaire différent pour les opérateurs nationaux. La divergence des règles accroît la valeur des produits d'analyse capables de répondre à plusieurs besoins de déclaration sans obliger les opérateurs à maintenir des systèmes distincts.
Adoption du cloud, de l'intelligence artificielle et de l'Internet des objets industriel
Le déploiement du cloud et des appareils connectés transforme la façon dont les équipes midstream utilisent les informations opérationnelles. AspenTech a publié la version V15 en mai 2025 avec des capacités d'IA générative étendues et des modèles axés sur la durabilité pour les utilisateurs industriels. Emerson et TotalEnergies ont également annoncé en juillet 2025 une collaboration pour déployer AspenTech Inmation sur les sites industriels de TotalEnergies, centralisant des millions de points de données en temps réel pour des cas d'usage d'intelligence artificielle. Ces programmes montrent comment les structures de données d'entreprise peuvent relier les informations de terrain, de salle de contrôle, d'ingénierie et de gestion. Les analyses peuvent alors soutenir l'investigation des anomalies, la planification de la maintenance et les décisions de production à partir des mêmes données opérationnelles. Le suivi des navires, les informations satellitaires et les données d'infrastructure ajoutent une couche commerciale en améliorant la visibilité sur les mouvements et les délais de livraison. Le marché des analyses midstream du pétrole et du gaz est soutenu par cette évolution, car les opérateurs souhaitent un accès évolutif aux données sans avoir à construire et à maintenir des systèmes distincts sur chaque site.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exposition aux risques de cybersécurité sur les réseaux de technologie opérationnelle | -1.5% | Mondial, avec une exposition plus élevée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Silos de données hérités et coûts d'intégration élevés | -2.0% | Mondial, plus sévère dans les bassins matures avec des infrastructures pluridécennales | Moyen terme (2-4 ans) |
| Dérive des modèles due aux réacheminements géopolitiques et aux conditions d'exploitation extrêmes | -0.8% | Moyen-Orient et Afrique, Europe et routes commerciales mondiales du GNL | Long terme (≥ 4 ans) |
| Droits sur les données propriétaires et partage limité des données entre opérateurs | -0.7% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exposition aux risques de cybersécurité sur les réseaux de technologie opérationnelle
La connexion d'applications d'analyse à des systèmes SCADA et de contrôle hérités peut élargir la surface d'attaque des actifs de pipelines, de terminaux et de stockage. Le problème est le plus aigu là où les systèmes plus anciens ont des cycles de correction limités ou une séparation insuffisante entre la technologie opérationnelle et les systèmes d'entreprise. Honeywell a souligné la nécessité de pipelines et de terminaux de stockage cyber-résilients à mesure que les technologies de l'information et les technologies opérationnelles deviennent plus étroitement connectées. La norme CEI 62443 de la Commission électrotechnique internationale reste pertinente car elle fournit un cadre pour la sécurité des systèmes d'automatisation et de contrôle industriels. Emerson a introduit la cybersécurité à confiance zéro comme élément central de sa plateforme d'opérations d'entreprise Project Beyond en 2025. L'évaluation de la sécurité, le renforcement des systèmes et la surveillance continue peuvent augmenter le coût et allonger la mise en œuvre des projets du marché des analyses midstream du pétrole et du gaz.
Silos de données hérités et coûts d'intégration élevés
De nombreux opérateurs conservent encore les historiques SCADA, les données de mesure, les enregistrements d'entreprise et les informations géospatiales dans des systèmes distincts. Ces systèmes utilisent souvent des structures différentes et ne fournissent pas une vue complète des actifs ou des activités commerciales sans travaux d'intégration supplémentaires. Un client midstream canadien utilisant AspenTech Inmation a agrégé 46 millions de lignes de données quotidiennement, illustrant l'échelle opérationnelle du défi de gestion des données. La norme ISA-95 fournit un cadre pour connecter les systèmes d'entreprise et opérationnels, et sa mise à jour de la partie 1 répond aux besoins modernes d'intégration industrielle. Même ainsi, les actifs acquis et les équipements plus anciens peuvent nécessiter une préparation prolongée avant que leurs données puissent soutenir des analyses avancées. La faible volonté de partager des données propriétaires sur la pression, la corrosion et les flux entre opérateurs réduit également le volume d'informations disponibles pour améliorer les modèles partagés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
les logiciels occupent la position la plus importante tandis que les services se développent plus rapidementLes logiciels détenaient 47,1 % de la taille du marché des analyses midstream du pétrole et du gaz en 2026. Cette position reflète le rôle des plateformes d'analyse, d'optimisation, de simulation et de mesure dans la répartition, la compression, la gestion du débit et la déclaration. Une fois installée et intégrée, une plateforme logicielle peut desservir de nombreux points de comptage, sections de pipeline et stations de compression. Le matériel reste important car les capteurs intelligents, les ordinateurs de débit et les appareils en périphérie créent les données de terrain requises par les logiciels d'analyse. ABB et RMG ont annoncé en 2025 une collaboration sur des compteurs de gaz à ultrasons pour les applications énergétiques américaines, soutenant la collecte de données pour le transfert de garde. La relation entre les équipements de comptage et les analyses maintient le matériel connecté à l'adoption des plateformes.
Les services devraient se développer à un CAGR de 20,6 % jusqu'en 2032, ce qui en fait le segment d'offre à la croissance la plus rapide. Les opérateurs ont de plus en plus besoin d'un soutien pour l'ingénierie des données, l'ajustement des modèles, la surveillance gérée et les opérations à distance. Baker Hughes a indiqué que son réseau iCenter avait atteint 2 000 actifs critiques connectés en 2025, démontrant l'ampleur des services de diagnostic à distance offerts sur les actifs énergétiques. Ces modèles de services permettent aux clients d'accéder à un soutien spécialisé lorsque leurs équipes d'analyse internes sont encore en développement. Cet arrangement offre également aux fournisseurs des revenus récurrents moins dépendants d'une seule vente de logiciel. Le secteur midstream du pétrole et du gaz bénéficie lorsque les services aident les opérateurs à convertir les investissements en données en actions pratiques au niveau des actifs.



Par déploiement :
les systèmes basés sur le cloud combinent échelle et croissance plus rapideLe déploiement basé sur le cloud représentait 57,5 % de la taille du marché des analyses midstream du pétrole et du gaz en 2026. Il affiche également le CAGR de déploiement projeté le plus élevé à 20,8 % jusqu'en 2032. Les systèmes cloud sont attractifs lorsqu'un opérateur a besoin d'un accès partagé aux informations sur les pipelines, les terminaux, les installations de traitement et les équipes d'entreprise. Ils réduisent la nécessité de construire une capacité de serveur distincte à chaque emplacement. Le programme TotalEnergies et Emerson montre comment une structure de données industrielle peut centraliser de grands volumes d'informations en temps réel sur plusieurs sites. Ce modèle peut soutenir la déclaration d'entreprise et le développement de l'intelligence artificielle à partir d'une base d'informations commune.
Les systèmes sur site restent pertinents pour les charges de travail de contrôle sensibles, les applications à faible latence et les organisations ayant des exigences strictes en matière de résidence des données. Le déploiement hybride devient donc important pour les grands opérateurs ayant des besoins techniques et réglementaires mixtes. Dans une conception hybride, les systèmes en périphérie gèrent le contrôle de terrain sensible au temps tandis que les plateformes cloud soutiennent une analyse, une formation, une visualisation et une déclaration plus larges. La plateforme CONNECT d'AVEVA prend en charge la connectivité hybride entre l'infrastructure de données PI et les analyses cloud. Les considérations de conformité à la norme CEI 62443 de la Commission électrotechnique internationale et à la protection des infrastructures critiques de la Corporation nord-américaine de fiabilité électrique (NERC CIP) influencent les informations pouvant être déplacées au-delà des environnements locaux. Le marché des analyses midstream du pétrole et du gaz continuera d'inclure tous les types de déploiement car les choix technologiques dépendent de la criticité des actifs et des exigences de contrôle local.

Par technologie :
l'analyse de mégadonnées soutient la pile d'analyses plus largeL'analyse de mégadonnées détenait 23,8 % de la part du marché des analyses midstream du pétrole et du gaz en 2026. Elle fournit la base de données structurées pour la réconciliation, la normalisation des historiques, l'équilibrage du débit et la déclaration réglementaire. Les opérateurs ont besoin de ces fonctions avant de pouvoir dépendre des recommandations automatisées d'outils plus avancés. Les grands environnements de données aident également les entreprises à relier les conditions d'exploitation à l'historique des équipements et aux résultats commerciaux. Une étude évaluée par des pairs de 2025 sur la transformation numérique dans le pétrole et le gaz a discuté du rôle des données d'entreprise structurées dans l'amélioration du traitement des données opérationnelles. Une gouvernance solide des données reste nécessaire car la qualité des analyses dépend de l'exhaustivité et de la cohérence des informations sous-jacentes.
L'IA générative devrait se développer à un CAGR de 22,6 % jusqu'en 2032. La technologie est appliquée à l'accès en langage naturel aux données opérationnelles, à l'investigation des anomalies et au soutien des décisions de gestion du travail. Honeywell a mis à jour sa plateforme Forge Production Intelligence en février 2025 avec un assistant intelligent conçu pour fournir des informations sur les performances via des invites en langage naturel. Les jumeaux numériques, l'analyse en périphérie, l'analyse de l'Internet des objets (IoT) industriel, l'apprentissage automatique et la visualisation jouent des rôles connexes mais différents dans l'architecture. Leur utilisation combinée peut rapprocher les décisions des équipements tout en permettant aux équipes d'entreprise de maintenir une vue commune des opérations. Le secteur midstream du pétrole et du gaz aura besoin d'interopérabilité entre ces outils pour éviter de créer de nouveaux silos de données.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 36,2 % de la part du marché des analyses midstream du pétrole et du gaz en 2026. La région dispose de réseaux de pipelines denses, de processus de mesure établis et d'une large base d'opérateurs qui développent leurs opérations numériques. Le développement des exportations de GNL accroît la demande de transport de gaz d'alimentation, de planification des terminaux et d'informations de mesure fiables. L'Agence internationale de l'énergie a indiqué que les ajouts de capacité de GNL attendus de 2026 à 2028 sont portés par des projets aux États-Unis, au Qatar et au Canada. Les opérateurs de pipelines répondent également aux exigences fédérales de détection du méthane qui valorisent la surveillance sur le terrain et la qualité documentée des données. La plateforme FLOWCAL de Quorum Software, le réseau iCenter de Baker Hughes et le logiciel Seeq illustrent la présence établie des fournisseurs soutenant la mesure, le diagnostic à distance et la surveillance avancée dans la région. Il en résulte une demande soutenue pour des systèmes qui relient les données opérationnelles aux travaux de règlement, de conformité et de maintenance.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 22,5 % de 2027 à 2032. La modernisation des compagnies pétrolières nationales, les nouvelles infrastructures d'importation de gaz et l'utilisation plus large de systèmes de données standardisés soutiennent cette expansion. La norme chinoise GB/T 44250.1-2024 porte sur les systèmes d'Internet des objets (IoT) pour les pipelines de transport longue distance de pétrole et de gaz, couvrant la collecte de données, la transmission et la gestion des pipelines. Ce type de cadre technique peut réduire les obstacles à l'intégration des informations des capteurs jusqu'aux applications métier. L'Inde développe son réseau de distribution de gaz de ville, ce qui accroît la demande d'outils de mesure, de facturation et d'intégrité dans les nouvelles zones de service. Sur le site de GNL Pluto de Woodside en Australie, un robot autonome et un jumeau numérique fournissent des informations d'inspection plus fréquentes aux équipes opérationnelles. En Indonésie, au Vietnam et en Thaïlande, de nombreux opérateurs privilégient encore les mises à niveau SCADA et les systèmes d'historique de base, laissant de la place pour une adoption ultérieure d'analyses plus avancées.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
La demande européenne est façonnée par les obligations de déclaration du méthane en vertu du règlement (UE) 2024/1787, y compris les exigences de détection des fuites et de déclaration basée sur les mesures. Cela rend les plateformes de déclaration, l'intégration de capteurs aériens et les inventaires d'émissions au niveau des sources importants pour les opérateurs régionaux. En août 2025, la Société générale égyptienne du pétrole, DNV, Siemens et Enxpert Energy ont signé un accord pour moderniser le réseau de pipelines pétroliers égyptien grâce à la transformation numérique, l'analyse prédictive, la détection des vols et la surveillance en temps réel. SLB et ADNOC ont également lancé leur plateforme d'optimisation du système de production alimentée par l'IA lors de l'Exposition et conférence internationale du pétrole d'Abu Dhabi (ADIPEC) 2025, utilisant des données opérationnelles pour améliorer les performances de production sur les actifs d'ADNOC. Ces programmes montrent que la conformité aux émissions et l'optimisation de la production créent différentes voies d'adoption dans la géographie combinée. Le Brésil et l'Argentine restent des opportunités à un stade plus précoce, où l'adoption est concentrée autour de la regazéification du GNL, des infrastructures d'exportation et de la surveillance des pipelines. Cette combinaison offre aux fournisseurs la possibilité de proposer à la fois des services de gestion de données de base et des services avancés basés sur l'IA sur le marché des analyses midstream du pétrole et du gaz.
Paysage concurrentiel
Concentration du Marché
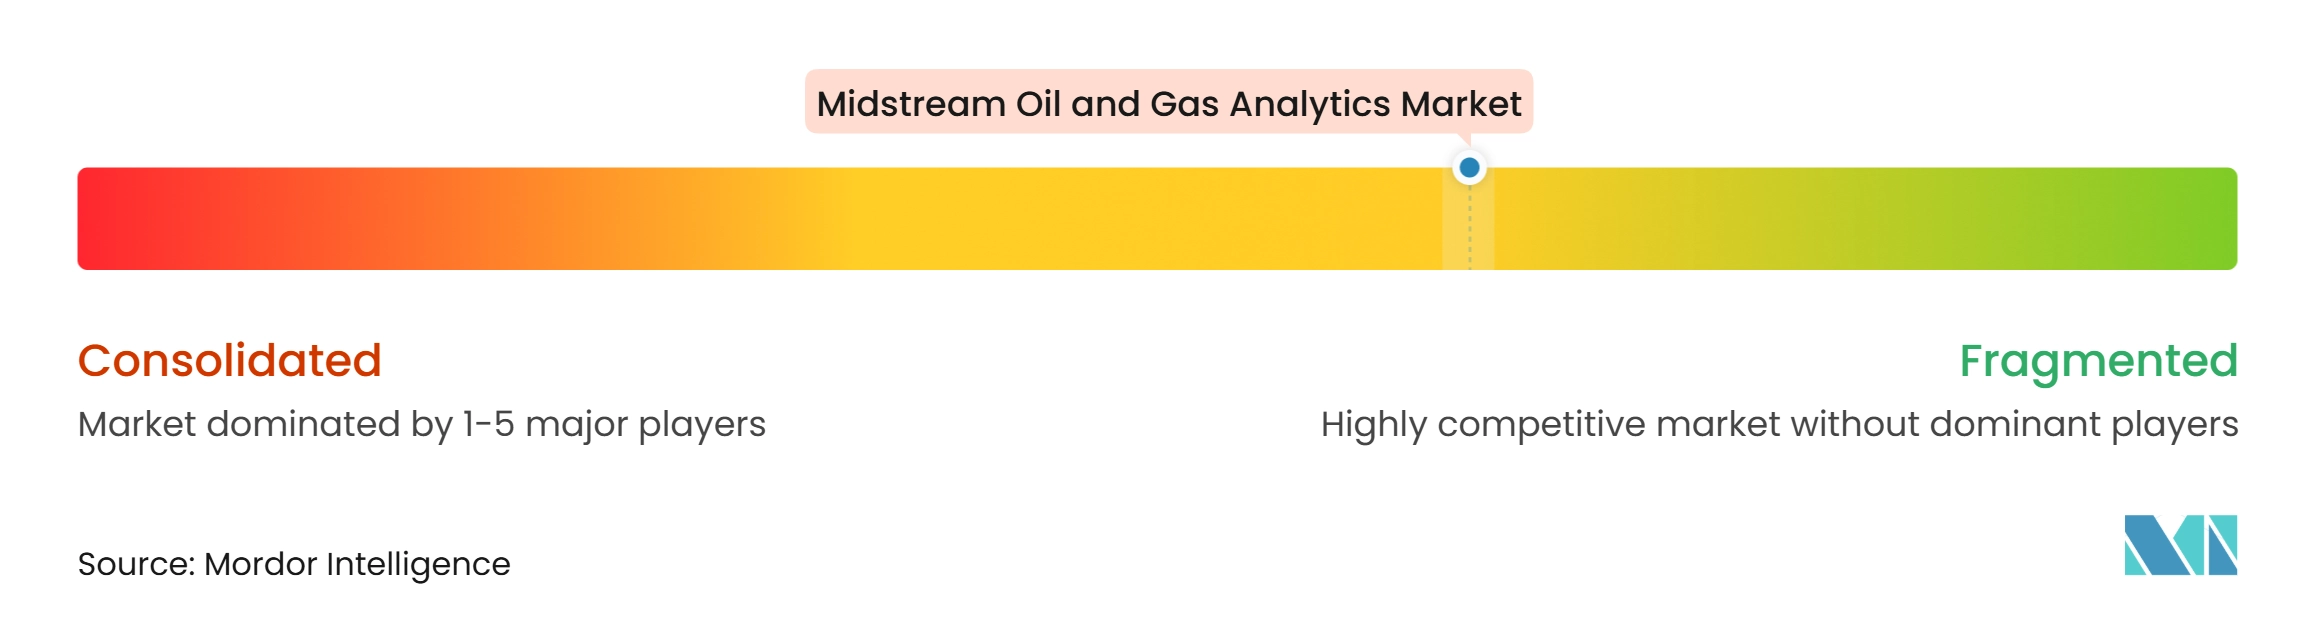
Le marché des analyses midstream du pétrole et du gaz est modérément concentré car les entreprises se font concurrence par différents points d'entrée, notamment l'automatisation industrielle, la mesure, la performance des actifs, l'intelligence commerciale et les logiciels de flux de travail spécialisés. Les grands fournisseurs tels que Baker Hughes, Honeywell, Emerson, ABB, Siemens et SLB peuvent regrouper les analyses avec des équipements, l'automatisation, des services et des systèmes de contrôle. Les fournisseurs spécialisés tels que Quorum Software, Seeq, Kpler et Enverus se concentrent davantage sur la mesure, le traitement des données, l'intelligence des flux ou les flux de travail d'information énergétique. Quorum indique que FLOWCAL est utilisé par plus de 80 % des entreprises midstream nord-américaines, démontrant une forte concentration dans la gestion des mesures plutôt que dans l'ensemble du secteur. Les clients sélectionnent généralement les plateformes en fonction de la profondeur d'intégration, de la qualité des données, de l'approche de cybersécurité et de la capacité à améliorer une décision opérationnelle définie.
Les entreprises développent leurs offres par le biais du développement de produits et de partenariats. Baker Hughes a publié Cordant Release 25.2.1 en septembre 2025, ajoutant des analyses hybrides IA-physique, des espaces de travail basés sur les personas, un support multilingue et un assistant IA pour la gestion du travail. Emerson et TotalEnergies ont annoncé leur programme de déploiement Inmation en juillet 2025, destiné à centraliser les données industrielles en temps réel sur les sites de TotalEnergies. Kpler a finalisé l'acquisition de Spire Maritime en avril 2025, combinant l'intelligence des flux de matières premières avec les capacités de données maritimes. Ces mouvements indiquent que les fournisseurs souhaitent contrôler davantage le chemin des données, des signaux des actifs et des données de mouvement jusqu'aux décisions des clients.
La concurrence dépend également de la capacité des fournisseurs à répondre aux exigences de cybersécurité industrielle et d'interopérabilité. Les exigences de la norme CEI 62443 de la Commission électrotechnique internationale sont importantes pour les acheteurs qui connectent des outils d'analyse aux systèmes opérationnels, tandis que la norme ISA-95 de la Société internationale d'automatisation soutient l'intégration entre les couches d'entreprise et de production. Les fournisseurs qui combinent une intégration sécurisée avec des applications utiles peuvent établir des relations de renouvellement plus solides. Le partage étendu de données entre opérateurs reste limité car les données de pipeline, de pression, de corrosion et de flux ont une sensibilité commerciale et opérationnelle. Cela laisse de la place pour des produits qui améliorent la gouvernance des données et les performances des modèles sans nécessiter un partage non restreint.
Leaders du secteur des analyses midstream du pétrole et du gaz
-
AVEVA Group Limited
-
Aspen Technology, Inc.
-
IBM Corporation
-
Emerson Electric Co.
-
Enverus, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des analyses midstream du pétrole et du gaz Entreprises couvertes dans ce rapport
- ABB Ltd.
- Aspen Technology, Inc.
- AVEVA Group Limited
- Baker Hughes Company
- Bentley Systems, Incorporated
- East Daley Analytics
- Emerson Electric Co.
- Enverus, Inc.
- Halliburton Company
- Honeywell International Inc.
- IBM Corporation
- Kpler SAS
- Oracle Corporation
- Quorum Software
- Rystad Energy
- SAP SE
- Schneider Electric SE
- Seeq Corporation
- Siemens AG
- SLB
Développements industriels récents dans Marché des analyses midstream du pétrole et du gaz
- Novembre 2026 : B3 Insight a lancé son serveur de protocole de contexte de modèle (MCP), permettant aux opérateurs pétroliers et gaziers, aux entreprises midstream de l'eau et aux institutions financières d'accéder à ses ensembles de données sur les eaux produites, l'élimination et l'intelligence du sous-sol via des applications d'IA d'entreprise compatibles. La plateforme permet aux utilisateurs d'interroger des ensembles de données sous licence en utilisant des interactions en langage naturel et de combiner des informations sectorielles externes avec des données opérationnelles propriétaires. Sa base de données couvre plus de 170 000 puits d'injection, plus de 29 millions d'enregistrements mensuels de volume d'injection et de pression, et 3,7 millions d'enregistrements quotidiens dans six États américains. Le lancement soutient la prise de décision basée sur les données pour les opérations midstream de l'eau, la planification des infrastructures et l'évaluation des risques commerciaux.
- Septembre 2025 : Kpler a introduit une prévision de destination améliorée pour le pétrole brut, les produits raffinés et le vrac sec. Le service utilise des modèles d'apprentissage automatique spécialisés à plusieurs niveaux géographiques et fournit une vue axée sur la confiance pour les utilisateurs travaillant avec les mouvements de navires et les destinations des cargaisons.
- Août 2025 : Halliburton a introduit la prochaine génération de son écosystème numérique Summit Knowledge. La version comprenait SK Well Pages, des tableaux de bord personnalisables pour la surveillance des performances des pompes, et une connexion avec Intelevate pour la surveillance à distance.
- Juillet 2025 : TotalEnergies et la division AspenTech d'Emerson ont annoncé une collaboration stratégique pour déployer AspenTech Inmation sur les sites industriels de TotalEnergies dans le monde entier sur une période de 2 ans, centralisant des millions de points de données en temps réel provenant d'installations à l'échelle mondiale.
Portée du rapport mondial sur le marché des analyses midstream du pétrole et du gaz
Les analyses midstream du pétrole et du gaz désignent l'utilisation de la science des données, de la modélisation statistique et de l'intelligence artificielle pour surveiller, optimiser et gérer les infrastructures de traitement, de transport et de stockage qui relient l'extraction brute d'énergie (amont) à la distribution aux consommateurs ou au raffinage (aval).
Le marché des analyses midstream du pétrole et du gaz est segmenté par offre, déploiement, technologie et géographie. Par offre, le marché est divisé entre matériel, logiciel et services. Par déploiement, le marché est segmenté en sur site, basé sur le cloud et hybride. Par technologie, le marché est segmenté en intelligence artificielle et apprentissage automatique, analyse de mégadonnées, analyse de l'Internet des objets et de l'IoT industriel, analyse des jumeaux numériques, analyse en périphérie, analyse cloud, IA générative, et visualisation des données et intelligence d'affaires. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du pétrole et du gaz midstream dans 25 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Intelligence artificielle et apprentissage automatique |
| Analyse de mégadonnées |
| Analyse de l'Internet des objets et de l'IoT industriel |
| Analyse des jumeaux numériques |
| Analyse en périphérie |
| Analyse cloud |
| IA générative |
| Visualisation des données et intelligence d'affaires |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Norvège | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Nigéria | |
| Oman | |
| Reste du Moyen-Orient et de l'Afrique |
| Par offre | Matériel | |
| Logiciel | ||
| Services | ||
| Par déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par technologie | Intelligence artificielle et apprentissage automatique | |
| Analyse de mégadonnées | ||
| Analyse de l'Internet des objets et de l'IoT industriel | ||
| Analyse des jumeaux numériques | ||
| Analyse en périphérie | ||
| Analyse cloud | ||
| IA générative | ||
| Visualisation des données et intelligence d'affaires | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Norvège | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Nigéria | ||
| Oman | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les analyses midstream du pétrole et du gaz ?
Le marché des analyses midstream du pétrole et du gaz devrait croître à un CAGR de 19,71 % de 2027 à 2032, passant de 0,91 milliard USD en 2027 à 2,23 milliards USD en 2032.
Quel modèle de déploiement mène l'adoption ?
Au sein du marché des analyses midstream du pétrole et du gaz, les solutions basées sur le cloud ont mené avec une part de 57,5 % en 2026 et devraient croître à un CAGR de 20,8 % jusqu'en 2032.
Pourquoi les opérateurs de pipelines adoptent-ils des outils d'analyse ?
Les opérateurs les utilisent pour soutenir la surveillance à distance, la détection des fuites, la gestion de l'intégrité, la mesure, le règlement et la prise de décision opérationnelle.
Quel segment technologique connaît la croissance la plus rapide ?
L'IA générative devrait croître à un CAGR de 22,6 % jusqu'en 2032, soutenue par des utilisations dans l'investigation des anomalies et l'accès en langage naturel aux données opérationnelles.
Quelle région affiche la plus forte demande ?
L'Amérique du Nord détenait une part de 36,2 % en 2026, soutenue par une vaste infrastructure de pipelines, le développement du GNL et les exigences américaines de détection du méthane.
Quel est le principal obstacle à une adoption plus large des analyses ?
Sur le marché des analyses midstream du pétrole et du gaz, l'exposition aux risques de cybersécurité et la difficile intégration avec les systèmes SCADA hérités distincts, les systèmes de mesure, d'entreprise et géospatiaux restent des obstacles majeurs.