
Midstream Öl- und Gasanalytik Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
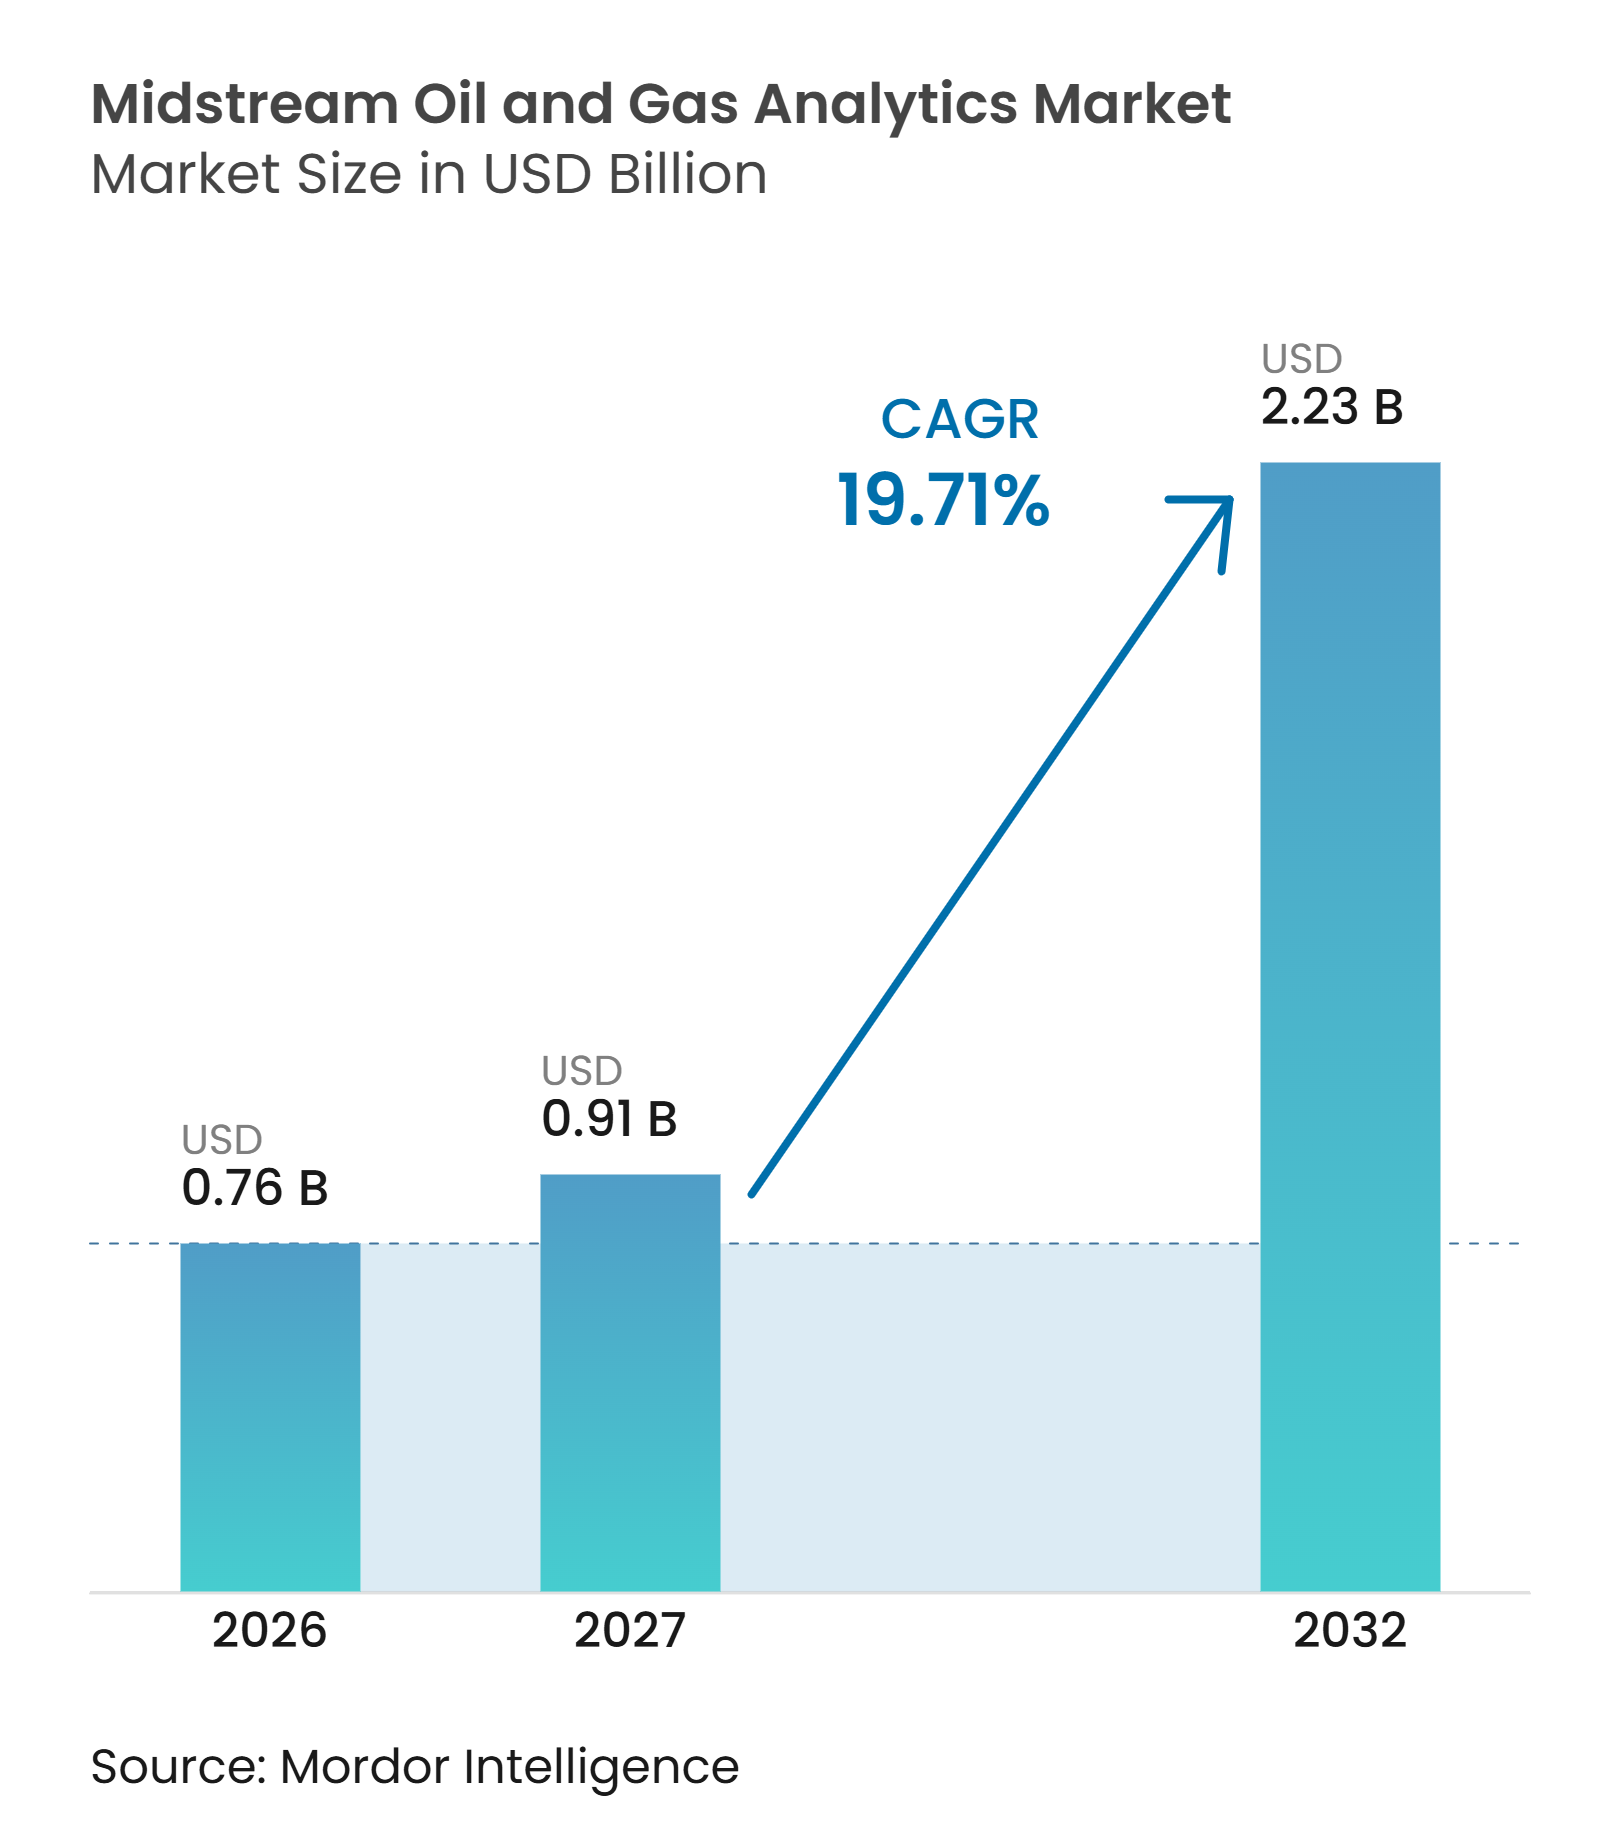
| Marktgröße (2027) | 0.91 Milliarden US-Dollar |
| Marktgröße (2032) | 2.23 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.71 % |
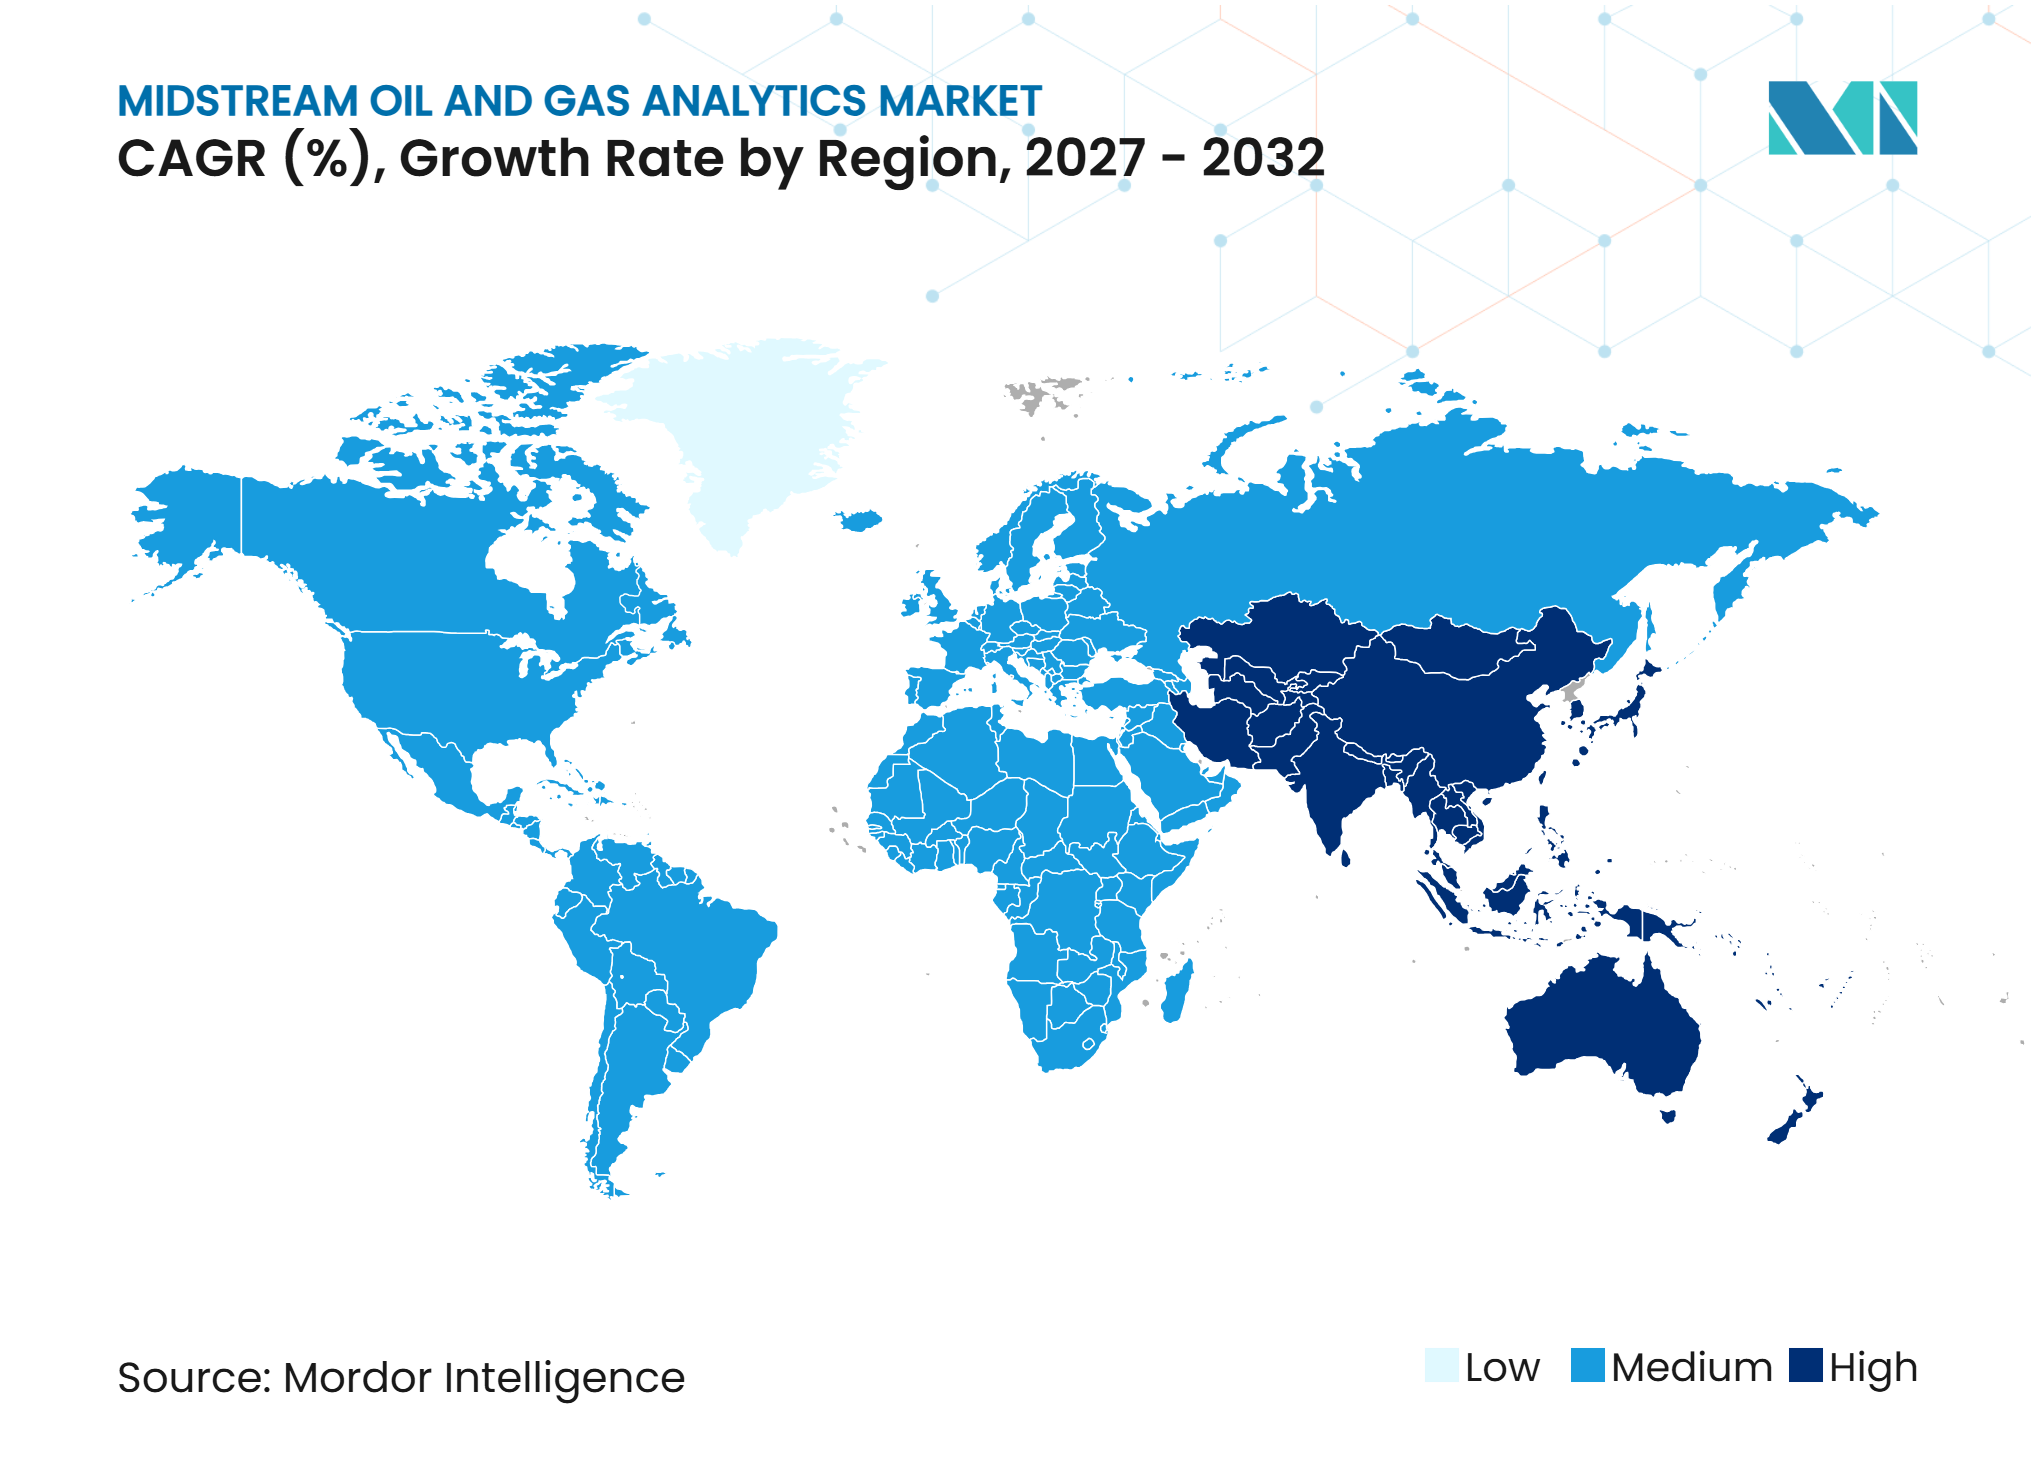
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Midstream Öl- und Gasanalytik Marktanalyse von Mordor Intelligence
Die Marktgröße des Midstream Öl- und Gasanalytik Marktes wurde im Jahr 2026 auf 0,76 Milliarden USD geschätzt und wird voraussichtlich von 0,91 Milliarden USD im Jahr 2027 auf 2,23 Milliarden USD bis 2032 wachsen, bei einer CAGR von 19,71 % während des Prognosezeitraums (2027–2032). Der Midstream Öl- und Gasanalytik Markt wächst, da Betreiber vernetzte Daten nutzen, um Pipeline-Disposition, Terminal-Durchsatz, Messung und Anlagenzuverlässigkeit zu verbessern. Cloud-Plattformen, industrielle künstliche Intelligenz sowie häufiger verfügbare Schiffs-, Satelliten- und Infrastrukturdaten machen diese Arbeit über verteilte Anlagen hinweg praktikabler. Die geplante Erweiterung der Flüssigerdgaskapazität erhöht zudem den Bedarf an zuverlässigem Einspeisegas-Transport, Terminal-Scheduling und Custody-Transfer-Informationen.[1] Anbieter reagieren darauf, indem sie Analysesoftware mit industrieller Automatisierung, Fernüberwachung und Cybersicherheitskontrollen kombinieren. Regulatorische Anforderungen in Europa und Pipeline-Sicherheitsvorschriften in den Vereinigten Staaten machen Emissionserkennung und Datenqualität für Betreiber ebenfalls wichtiger.[2]
Wichtigste Erkenntnisse des Berichts
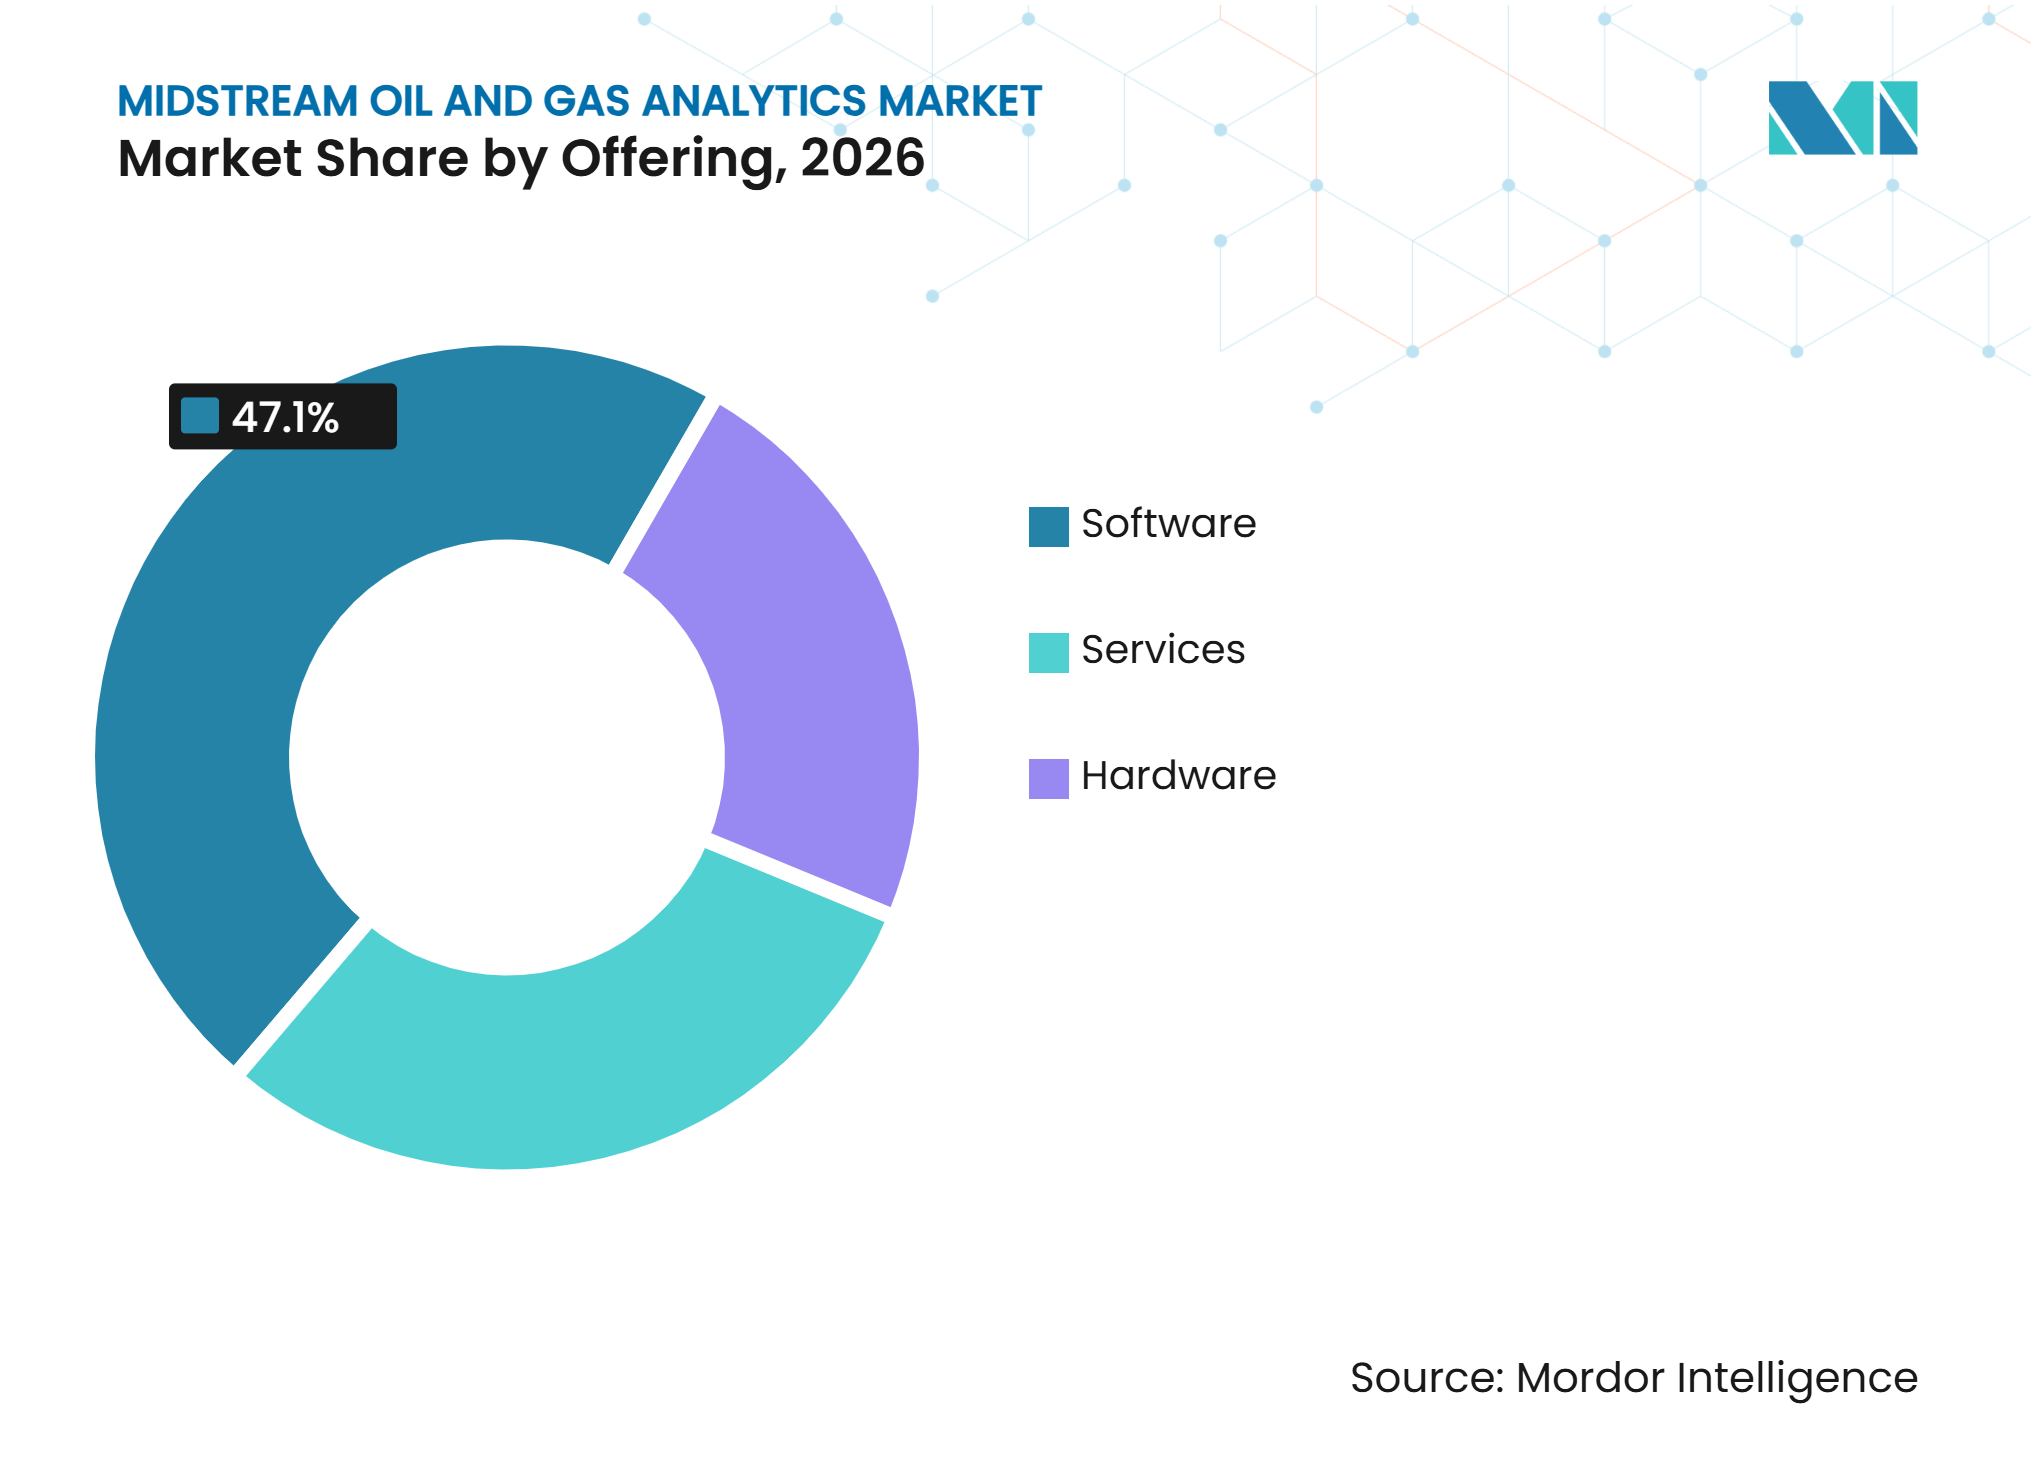
- Nach Angebot hielt Software im Jahr 2026 einen Anteil von 47,1 % am Midstream Öl- und Gasanalytik Markt, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 20,6 % wachsen werden.
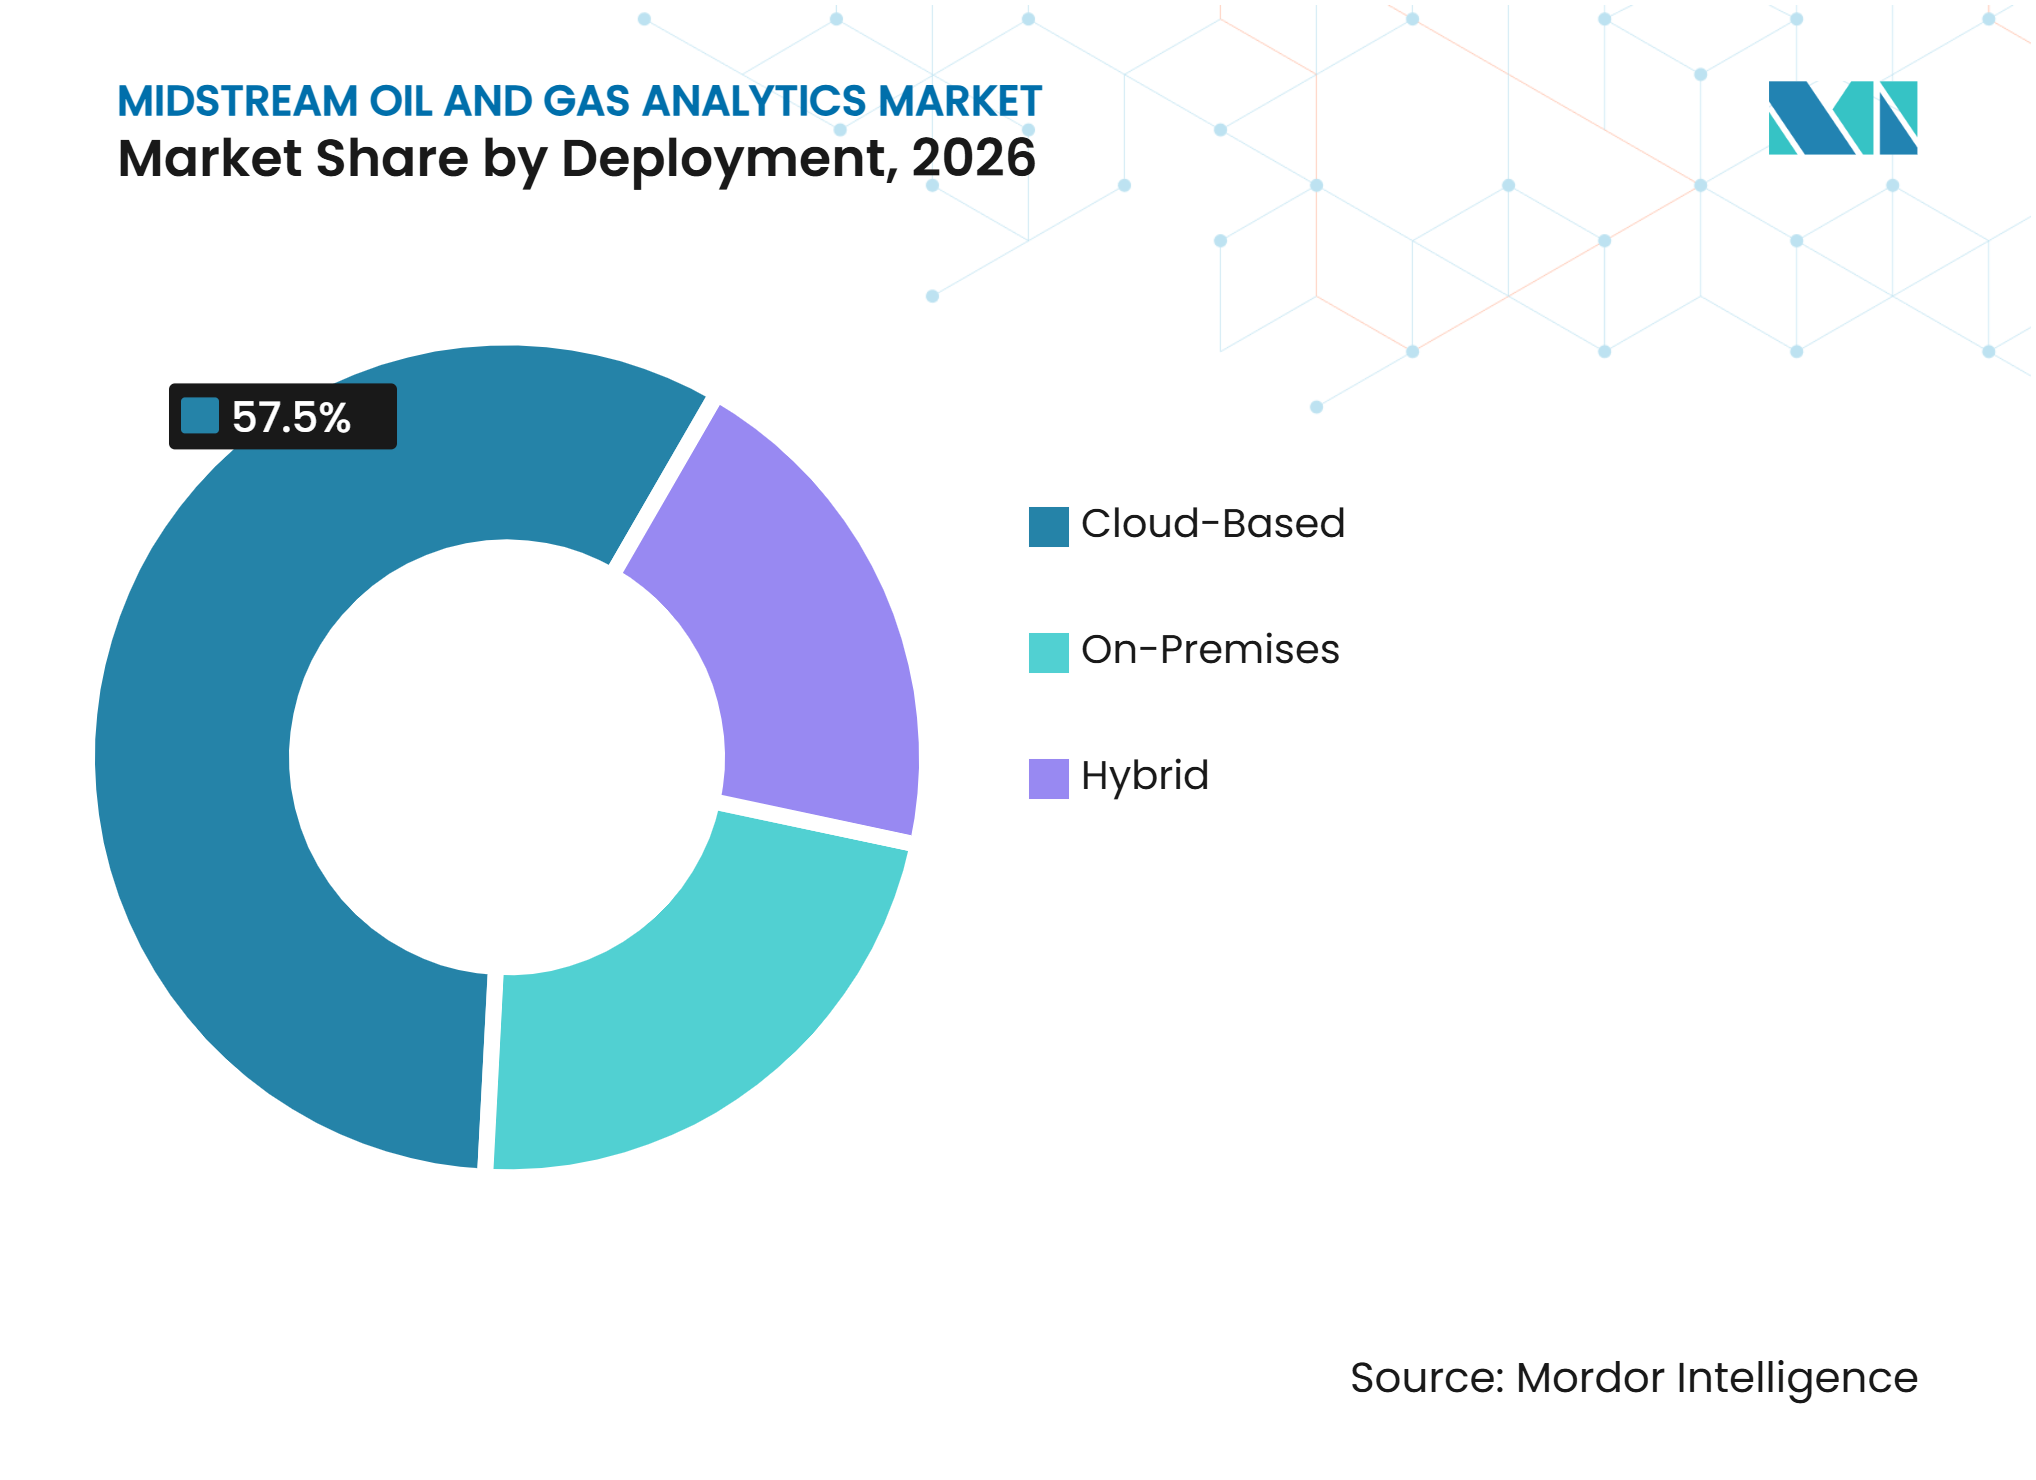
- Nach Bereitstellung entfielen im Jahr 2026 57,5 % des Midstream Öl- und Gasanalytik Marktanteils auf Cloud-basierte Lösungen, die bis 2032 voraussichtlich mit einer CAGR von 20,8 % wachsen werden.
- Nach Technologie erfasste Big-Data-Analytik im Jahr 2026 23,8 % des Midstream Öl- und Gasanalytik Marktanteils, während generative KI bis 2032 voraussichtlich mit einer CAGR von 22,6 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 36,2 % des Midstream Öl- und Gasanalytik Marktanteils, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 22,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Echtzeit-Überwachung und Fernbetrieb | +3.5% | Global, mit Schwerpunkt in Nordamerika und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Integritätsanforderungen für alternde Pipeline- und Terminalinfrastruktur | +3.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anforderungen an Methan-, Emissions- und Sicherheitsberichterstattung | +2.5% | Europäische Union, Nordamerika nach 2034 | Mittelfristig (2–4 Jahre) |
| Einführung von Cloud, Künstlicher Intelligenz und industriellem Internet der Dinge | +4.0% | Global | Mittelfristig (2–4 Jahre) |
| Midstream-Umsatzverluste und Automatisierungspotenzial bei der Abrechnung | +2.0% | Nordamerika, Naher Osten und Afrika sowie Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Molekülgenaue Flusssichtbarkeit durch Satelliten-, Schiffs- und Infrastrukturdaten | +2.5% | Global, angeführt von LNG-Handelsrouten und grenzüberschreitenden Pipelines | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Echtzeit-Überwachung und Fernbetrieb
Fernbetrieb gewinnt an Bedeutung, da Sensoren, Edge-Computing sowie Mobilfunk- oder Satellitenkonnektivität nun eine kontinuierliche Datenerfassung an verteilten Standorten unterstützen können. Quorum Software erwarb zdSCADA im März 2025 und verknüpfte damit Cloud-basierte SCADA-Fähigkeiten (Supervisory Control and Data Acquisition) mit seiner FLOWCAL-Messsoftware und zugehörigen Dienstleistungen.[3] Diese Kombination unterstützt eine direktere Verbindung zwischen Felddaten, Produktionsmanagement und kaufmännischen Arbeitsabläufen. Häufigere Messwerte erhöhen den Bedarf, Ausnahmen zu identifizieren und die Reaktion im Feld zu priorisieren, anstatt lediglich mehr Daten zu sammeln. Die Pipeline and Hazardous Materials Safety Administration hat im Januar 2025 Anforderungen zur Erkennung von Methanemissionen vorangetrieben, was den Fall für eine bessere Leckage-Erkennung und Überwachung in US-amerikanischen Gaspipelines stärkt.[4] Der Midstream Öl- und Gasanalytik Markt profitiert daher, wenn Fernüberwachung sowohl als Betriebsinstrument als auch als Compliance-Anforderung behandelt wird.
Integritätsanforderungen für alternde Pipeline- und Terminalinfrastruktur
Integritätsprogramme benötigen häufigere und besser vernetzte Daten, da Pipelines, Kompressorstationen und Terminals altern. Betreiber müssen Inspektionsbefunde, Korrosionsaufzeichnungen, Druckinformationen und Gefahrenbeobachtungen in aktuelle Risikobewertungen einbeziehen. Digitale Zwillinge und Zustandsüberwachungstools erleichtern diese Arbeit, wenn Daten systemübergreifend verfügbar sind. ISO 10903:2025 legt Anforderungen für Prozesse, Systeme und Technologien zur Überwachung von Pipeline-Geohazards über den gesamten Pipeline-Lebenszyklus fest. Dieser Standard erhöht die Bedeutung einer konsistenten Datenverwaltung für Organisationen, die digitale Aufzeichnungen zur Unterstützung von Integritätsentscheidungen nutzen. Der Midstream Öl- und Gasanalytik Markt profitiert auch von der Notwendigkeit, reaktive Wartungspraktiken durch eine frühzeitigere Erkennung sich verändernder Anlagenzustände zu ersetzen.
Anforderungen an Methan-, Emissions- und Sicherheitsberichterstattung
Europäische Methanvorschriften haben kurzfristige Nachfrage nach Leckage-Erkennungs-, Mess-, Berichterstattungs- und Verifizierungstools geschaffen. Die Europäische Kommission beschreibt die Verordnung (EU) 2024/1787 als Rahmen zur Reduzierung von Methanemissionen im Energiesektor. Betreiber benötigen Systeme, die Feldbeobachtungen mit quellenspezifischen Emissionsinventaren und Berichten für Regulierungsbehörden kombinieren. Diese Nachfrage ist wichtig für Gasinfrastruktur, die grenzüberschreitende Lieferketten und LNG-Käufer bedient. In den Vereinigten Staaten schlug die Umweltschutzbehörde im September 2025 eine Überprüfung des Treibhausgasberichterstattungsprogramms vor, was für inländische Betreiber ein anderes regulatorisches Umfeld schafft. Die unterschiedlichen Vorschriften erhöhen den Wert von Analyseprodukten, die mehrere Berichterstattungsanforderungen erfüllen können, ohne Betreiber zu zwingen, separate Systeme zu unterhalten.
Einführung von Cloud, Künstlicher Intelligenz und industriellem Internet der Dinge
Die Bereitstellung von Cloud und vernetzten Geräten verändert die Art und Weise, wie Midstream-Teams operative Informationen nutzen. AspenTech veröffentlichte V15 im Mai 2025 mit erweiterten generativen KI-Fähigkeiten und nachhaltigkeitsorientierten Modellen für industrielle Nutzer. Emerson und TotalEnergies kündigten im Juli 2025 auch eine Zusammenarbeit an, um AspenTech Inmation über alle Industriestandorte von TotalEnergies hinweg einzusetzen und Millionen von Echtzeit-Datenpunkten für KI-Anwendungsfälle zu zentralisieren. Diese Programme zeigen, wie unternehmensweite Datenfabrics Feld-, Leitstand-, Ingenieur- und Managementinformationen verknüpfen können. Analytik kann dann Anomalieuntersuchungen, Wartungsplanung und Produktionsentscheidungen auf Basis derselben Betriebsdaten unterstützen. Schiffsverfolgung, Satelliteninformationen und Infrastrukturdaten fügen eine kommerzielle Ebene hinzu, indem sie die Sichtbarkeit von Bewegungen und Lieferzeitpunkten verbessern. Der Midstream Öl- und Gasanalytik Markt wird durch diesen Wandel unterstützt, da Betreiber skalierbaren Datenzugang wünschen, ohne an jedem Standort separate Systeme aufbauen und warten zu müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheitsrisiken in Betriebstechnologienetzwerken | -1.5% | Global, mit höherem Risiko in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Veraltete Datensilos und hohe Integrationskosten | -2.0% | Global, am stärksten in reifen Becken mit jahrzehntelanger Infrastruktur | Mittelfristig (2–4 Jahre) |
| Modellabweichung durch geopolitische Umleitung und extreme Betriebsbedingungen | -0.8% | Naher Osten und Afrika, Europa und globale LNG-Handelsrouten | Langfristig (≥ 4 Jahre) |
| Eigentumsrechte an Daten und begrenzte betreiberübergreifende Datenweitergabe | -0.7% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheitsrisiken in Betriebstechnologienetzwerken
Die Verbindung von Analyseanwendungen mit veralteten SCADA-Systemen (Supervisory Control and Data Acquisition) und Steuerungssystemen kann die Angriffsfläche von Pipeline-, Terminal- und Speicheranlagen vergrößern. Das Problem ist am akutesten dort, wo ältere Systeme begrenzte Patch-Zyklen oder eine schwache Trennung zwischen Betriebstechnologie und Geschäftssystemen aufweisen. Honeywell hat auf die Notwendigkeit cyber-resilienter Pipelines und Speicherterminals hingewiesen, da Informationstechnologie und Betriebstechnologie enger miteinander verbunden werden. IEC 62443 der Internationalen Elektrotechnischen Kommission bleibt relevant, da es einen Rahmen für die Sicherheit industrieller Automatisierungs- und Steuerungssysteme bietet. Emerson führte Zero-Trust-Cybersicherheit als Kernelement seiner Unternehmensoperationsplattform Project Beyond im Jahr 2025 ein. Sicherheitsbewertung, Systemhärtung und laufende Überwachung können die Kosten erhöhen und die Implementierung von Midstream Öl- und Gasanalytik Marktprojekten verlängern.
Veraltete Datensilos und hohe Integrationskosten
Viele Betreiber halten SCADA-Historien, Messdaten, Unternehmensaufzeichnungen und Geoinformationen noch immer in separaten Systemen. Diese Systeme verwenden oft unterschiedliche Strukturen und bieten ohne zusätzliche Integrationsarbeit keine vollständige Anlagen- oder kommerzielle Übersicht. Ein kanadischer Midstream-Kunde, der AspenTech Inmation nutzt, aggregierte täglich 46 Millionen Datenzeilen, was den operativen Umfang der Datenverwaltungsherausforderung verdeutlicht. ISA-95 bietet einen Rahmen für die Verbindung von Unternehmens- und Betriebssystemen, und seine aktualisierte Leitlinie zu Teil 1 befasst sich mit modernen industriellen Integrationsanforderungen. Dennoch können erworbene Anlagen und ältere Geräte eine längere Vorbereitung erfordern, bevor ihre Daten fortgeschrittene Analysen unterstützen. Die begrenzte Bereitschaft, proprietäre Druck-, Korrosions- und Flussdaten betreiberübergreifend zu teilen, reduziert zudem den Informationspool, der zur Verbesserung gemeinsamer Modelle verfügbar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Software hält die größte Position, während Dienstleistungen schneller wachsenSoftware hielt im Jahr 2026 47,1 % der Midstream Öl- und Gasanalytik Marktgröße. Diese Position spiegelt die Rolle von Analyse-, Optimierungs-, Simulations- und Messplattformen bei Disposition, Verdichtung, Durchsatzmanagement und Berichterstattung wider. Einmal installiert und integriert, kann eine Softwareplattform viele Messpunkte, Pipeline-Abschnitte und Kompressorstationen bedienen. Hardware bleibt wichtig, da intelligente Sensoren, Durchflussrechner und Edge-Geräte die Felddaten erzeugen, die von Analysesoftware benötigt werden. ABB und RMG kündigten 2025 eine Zusammenarbeit bei Ultraschall-Gaszählern für US-amerikanische Energieanwendungen an, die die Erfassung von Custody-Transfer-Daten unterstützt. Die Beziehung zwischen Messgeräten und Analytik hält Hardware mit der Plattformeinführung verbunden.
Dienstleistungen werden bis 2032 voraussichtlich mit einer CAGR von 20,6 % wachsen, was sie zum am schnellsten wachsenden Angebotssegment macht. Betreiber benötigen zunehmend Unterstützung bei Datentechnik, Modelloptimierung, verwaltetem Monitoring und Fernbetrieb. Baker Hughes berichtete, dass sein iCenter-Netzwerk im Jahr 2025 2.000 verbundene kritische Anlagen erreichte, was den Umfang der über Energieanlagen angebotenen Ferndiagnostikdienste demonstriert. Diese Servicemodelle ermöglichen es Kunden, auf Spezialistenunterstützung zuzugreifen, wenn interne Analyseteams noch im Aufbau sind. Die Vereinbarung gibt Anbietern auch wiederkehrende Einnahmen, die weniger von einem einzelnen Softwareverkauf abhängig sind. Die Midstream Öl- und Gasindustrie profitiert, wenn Dienstleistungen Betreibern helfen, Dateninvestitionen in praktische Maßnahmen auf Anlagenebene umzuwandeln.



Nach Bereitstellung:
Cloud-basierte Systeme verbinden Skalierbarkeit mit schnellerem WachstumCloud-basierte Bereitstellung entfiel im Jahr 2026 auf 57,5 % der Midstream Öl- und Gasanalytik Marktgröße. Sie weist auch die höchste prognostizierte Bereitstellungs-CAGR von 20,8 % bis 2032 auf. Cloud-Systeme sind attraktiv, wenn ein Betreiber gemeinsamen Zugang zu Informationen über Pipelines, Terminals, Verarbeitungsanlagen und Unternehmensteams hinweg benötigt. Sie reduzieren den Bedarf, an jedem Standort separate Serverkapazitäten aufzubauen. Das Programm von TotalEnergies und Emerson zeigt, wie eine industrielle Datenfabric große Mengen an Echtzeit-Informationen standortübergreifend zentralisieren kann. Dieses Modell kann Unternehmensberichterstattung und KI-Entwicklung auf einer gemeinsamen Informationsbasis unterstützen.
On-Premises-Systeme bleiben relevant für sensible Steuerungsworkloads, Anwendungen mit geringer Latenz und Organisationen mit strengen Anforderungen an den Datenspeicherort. Hybride Bereitstellung wird daher für große Betreiber mit gemischten technischen und regulatorischen Anforderungen immer wichtiger. In einem hybriden Design verwalten Edge-Systeme zeitkritische Feldsteuerung, während Cloud-Plattformen umfassendere Analyse, Training, Visualisierung und Berichterstattung unterstützen. AVEVAs CONNECT-Plattform unterstützt hybride Konnektivität zwischen PI-Dateninfrastruktur und Cloud-Analytik. Compliance-Überlegungen zu IEC 62443 der Internationalen Elektrotechnischen Kommission und zum Schutz kritischer Infrastrukturen der North American Electric Reliability Corporation (NERC CIP) beeinflussen, welche Informationen lokale Umgebungen verlassen können. Der Midstream Öl- und Gasanalytik Markt wird weiterhin alle Bereitstellungstypen umfassen, da Technologieentscheidungen von der Anlagenkritikalität und lokalen Steuerungsanforderungen abhängen.

Nach Technologie:
Big-Data-Analytik unterstützt den breiteren Analytik-StackBig-Data-Analytik hielt im Jahr 2026 23,8 % des Midstream Öl- und Gasanalytik Marktanteils. Sie bietet die strukturierte Datengrundlage für Abstimmung, Historian-Normalisierung, Durchsatzausgleich und regulatorische Berichterstattung. Betreiber benötigen diese Funktionen, bevor sie sich auf automatisierte Empfehlungen aus fortgeschritteneren Tools verlassen können. Große Datenumgebungen helfen Unternehmen auch dabei, Betriebsbedingungen mit Geräteverlauf und kommerziellen Ergebnissen zu verknüpfen. Eine 2025 peer-reviewed Studie zur digitalen Transformation in Öl und Gas erörterte die Rolle strukturierter Unternehmensdaten bei der Verbesserung der operativen Datenverarbeitung. Eine starke Datenverwaltung bleibt notwendig, da die Analysequalität von der Vollständigkeit und Konsistenz der zugrunde liegenden Informationen abhängt.
Generative KI wird bis 2032 voraussichtlich mit einer CAGR von 22,6 % wachsen. Die Technologie wird für den natürlichsprachlichen Zugang zu Betriebsdaten, die Untersuchung von Anomalien und die Unterstützung von Arbeitsverwaltungsentscheidungen eingesetzt. Honeywell aktualisierte seine Forge Production Intelligence-Plattform im Februar 2025 mit einem Intelligent Assistant, der Leistungsinformationen über natürlichsprachliche Eingaben bereitstellt. Digitale Zwillinge, Edge-Analytik, industrielle Internet-der-Dinge-Analytik (IoT), maschinelles Lernen und Visualisierung erfüllen verwandte, aber unterschiedliche Rollen in der Architektur. Ihr kombinierter Einsatz kann Entscheidungen näher an die Geräte heranrücken lassen, während Unternehmensteams eine gemeinsame Betriebsübersicht aufrechterhalten können. Die Midstream Öl- und Gasindustrie wird Interoperabilität zwischen diesen Tools benötigen, um die Entstehung neuer Datensilos zu vermeiden.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 36,2 % des Midstream Öl- und Gasanalytik Marktanteils. Die Region verfügt über dichte Pipeline-Netzwerke, etablierte Messprozesse und eine große Basis von Betreibern, die digitale Betriebe ausbauen. Die Entwicklung von LNG-Exporten erhöht die Nachfrage nach Einspeisegas-Transport, Terminal-Scheduling und zuverlässigen Messinformationen. Die Internationale Energieagentur erklärte, dass die für 2026 bis 2028 erwarteten LNG-Kapazitätserweiterungen von Projekten in den Vereinigten Staaten, Katar und Kanada angeführt werden. Pipeline-Betreiber reagieren auch auf bundesstaatliche Anforderungen zur Methanerkennung, die den Wert von Feldüberwachung und dokumentierter Datenqualität erhöhen. Quorum Softwares FLOWCAL-Plattform, Baker Hughes iCenter und Seeq-Software veranschaulichen die etablierte Anbieterpräsenz, die Messung, Ferndiagnostik und fortgeschrittene Überwachung in der Region unterstützt. Das Ergebnis ist eine anhaltende Nachfrage nach Systemen, die Betriebsdaten mit Abrechnung, Compliance und Wartungsarbeiten verknüpfen.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 22,5 % wachsen. Die Modernisierung nationaler Ölgesellschaften, neue Gasimportinfrastruktur und die breitere Nutzung standardisierter Datensysteme unterstützen diese Expansion. Chinas Standard GB/T 44250.1-2024 befasst sich mit Internet-der-Dinge-Systemen (IoT) für Öl- und Gas-Fernleitungspipelines und umfasst Datenerfassung, -übertragung und Pipeline-Management. Dieser technische Rahmen kann Barrieren für die Integration von Informationen von Sensoren bis hin zu Geschäftsanwendungen reduzieren. Indien erweitert sein Stadtgasverteilungsnetz, was die Nachfrage nach Mess-, Abrechnungs- und Integritätstools in neuen Versorgungsgebieten erhöht. An Woodsides Pluto-LNG-Anlage in Australien liefern ein autonomer Roboter und ein digitaler Zwilling häufigere Inspektionsinformationen für Betriebsteams. In Indonesien, Vietnam und Thailand priorisieren viele Betreiber noch SCADA-Upgrades und grundlegende Historian-Systeme, was Raum für eine spätere Einführung fortgeschrittenerer Analytik lässt.
Europa, Naher Osten und Afrika sowie Südamerika
Die Nachfrage in Europa wird durch Methanberichterstattungspflichten gemäß Verordnung (EU) 2024/1787 geprägt, einschließlich Anforderungen zur Leckage-Erkennung und messungsbasierter Berichterstattung. Dies macht Berichterstattungsplattformen, die Integration von Luftsensoren und quellenspezifische Emissionsinventare für regionale Betreiber wichtig. Im August 2025 unterzeichneten die Egyptian General Petroleum Corporation, DNV, Siemens und Enxpert Energy eine Vereinbarung zur Modernisierung des ägyptischen Erdöl-Pipeline-Netzwerks durch digitale Transformation, prädiktive Analytik, Diebstahlerkennung und Echtzeit-Überwachung. SLB und ADNOC lancierten auch ihre KI-gestützte Plattform zur Optimierung von Produktionssystemen auf der Abu Dhabi International Petroleum Exhibition and Conference (ADIPEC) 2025 und nutzten Betriebsdaten zur Verbesserung der Produktionsleistung über ADNOC-Anlagen hinweg. Diese Programme zeigen, dass Emissions-Compliance und Produktionsoptimierung unterschiedliche Einführungswege in der kombinierten Geografie schaffen. Brasilien und Argentinien bleiben Märkte in einem früheren Stadium, wo die Einführung auf LNG-Regasifizierung, Exportinfrastruktur und Pipeline-Überwachung konzentriert ist. Diese Mischung gibt Anbietern Spielraum, sowohl grundlegendes Datenmanagement als auch fortgeschrittene KI-gestützte Dienste im Midstream Öl- und Gasanalytik Markt anzubieten.
Wettbewerbslandschaft
Marktkonzentration
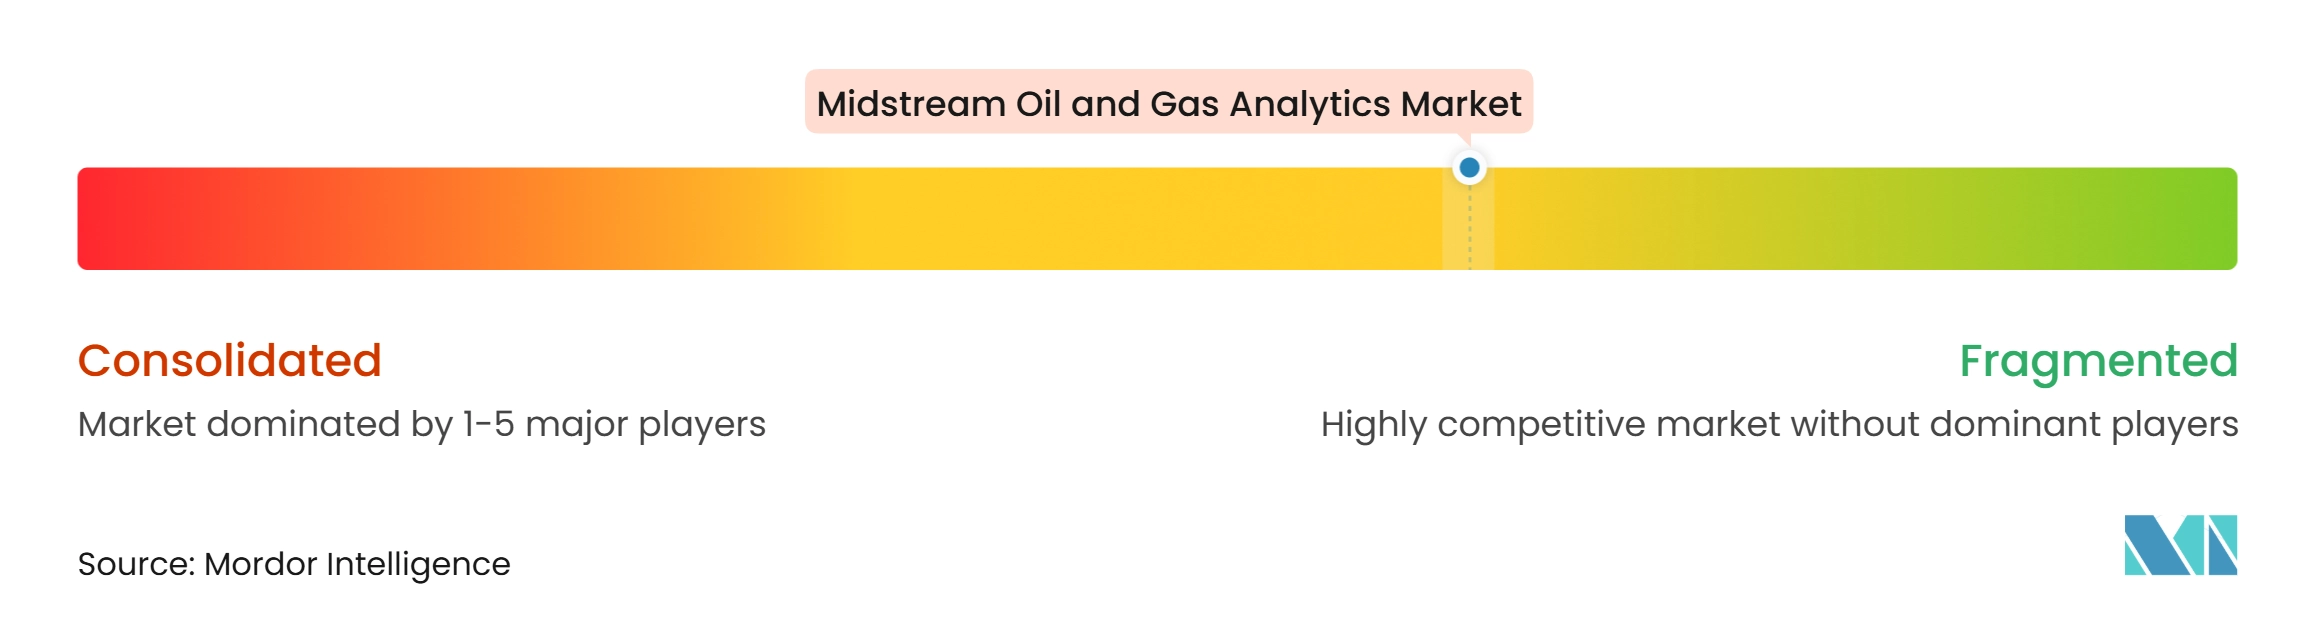
Der Midstream Öl- und Gasanalytik Markt ist mäßig konzentriert, da Unternehmen über verschiedene Einstiegspunkte konkurrieren, darunter industrielle Automatisierung, Messung, Anlagenleistung, kommerzielle Intelligenz und spezialisierte Workflow-Software. Große Anbieter wie Baker Hughes, Honeywell, Emerson, ABB, Siemens und SLB können Analytik mit Geräten, Automatisierung, Dienstleistungen und Steuerungssystemen bündeln. Spezialisierte Anbieter wie Quorum Software, Seeq, Kpler und Enverus konzentrieren sich stärker auf Messung, Verarbeitungsdaten, Flussintelligenz oder Energieinformations-Workflows. Quorum gibt an, dass FLOWCAL von mehr als 80 % der nordamerikanischen Midstream-Unternehmen genutzt wird, was eine starke Konzentration im Messmanagement und nicht im gesamten Sektor demonstriert. Kunden wählen Plattformen häufig auf Basis von Integrationstiefe, Datenqualität, Cybersicherheitsansatz und der Fähigkeit aus, eine definierte Betriebsentscheidung zu verbessern.
Unternehmen erweitern ihr Angebot durch Produktentwicklung und Partnerschaften. Baker Hughes veröffentlichte Cordant Release 25.2.1 im September 2025 mit hybrider KI-Physik-Analytik, personabasierten Arbeitsbereichen, mehrsprachiger Unterstützung und einem KI-Assistenten für das Arbeitsmanagement. Emerson und TotalEnergies kündigten ihr Inmation-Bereitstellungsprogramm im Juli 2025 an, das darauf abzielt, Echtzeit-Industriedaten über alle TotalEnergies-Standorte hinweg zu zentralisieren. Kpler schloss im April 2025 die Übernahme von Spire Maritime ab und kombinierte damit Rohstofffluss-Intelligenz mit maritimen Datenfähigkeiten. Diese Schritte zeigen, dass Anbieter mehr des Datenpfads von Anlagensignalen und Bewegungsdaten bis hin zu Kundenentscheidungen kontrollieren möchten.
Der Wettbewerb hängt auch davon ab, wie gut Anbieter industrielle Cybersicherheit und Interoperabilität adressieren. IEC-62443-Anforderungen der Internationalen Elektrotechnischen Kommission sind für Käufer relevant, die Analysetools mit Betriebssystemen verbinden, während ISA-95 der Internationalen Gesellschaft für Automatisierung die Integration über Unternehmens- und Produktionsebenen hinweg unterstützt. Anbieter, die sichere Integration mit nützlichen Anwendungen kombinieren, können stärkere Erneuerungsbeziehungen aufbauen. Eine breite betreiberübergreifende Datenweitergabe ist noch begrenzt, da Pipeline-, Druck-, Korrosions- und Flussdaten kommerzielle und operative Sensibilität aufweisen. Dies lässt Raum für Produkte, die Datenverwaltung und Modellleistung verbessern, ohne uneingeschränkte Weitergabe zu erfordern.
Midstream Öl- und Gasanalytik Branchenführer
-
AVEVA Group Limited
-
Aspen Technology, Inc.
-
IBM Corporation
-
Emerson Electric Co.
-
Enverus, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Midstream Öl- und Gasanalytik Markt Unternehmen in diesem Bericht
- ABB Ltd.
- Aspen Technology, Inc.
- AVEVA Group Limited
- Baker Hughes Company
- Bentley Systems, Incorporated
- East Daley Analytics
- Emerson Electric Co.
- Enverus, Inc.
- Halliburton Company
- Honeywell International Inc.
- IBM Corporation
- Kpler SAS
- Oracle Corporation
- Quorum Software
- Rystad Energy
- SAP SE
- Schneider Electric SE
- Seeq Corporation
- Siemens AG
- SLB
Neueste Industrielle Entwicklungen in Midstream Öl- und Gasanalytik Markt
- November 2026: B3 Insight lancierte seinen Model Context Protocol (MCP) Server, der es Öl- und Gasbetreibern, Wasser-Midstream-Unternehmen und Finanzinstituten ermöglicht, über kompatible Unternehmens-KI-Anwendungen auf seine Datensätze zu produziertem Wasser, Entsorgung und unterirdischer Intelligenz zuzugreifen. Die Plattform ermöglicht es Nutzern, lizenzierte Datensätze über natürlichsprachliche Interaktionen abzufragen und externe Brancheninformationen mit proprietären Betriebsdaten zu kombinieren. Ihre Datenbank umfasst mehr als 170.000 Injektionsbohrlöcher, über 29 Millionen monatliche Injektionsvolumen- und Druckaufzeichnungen sowie 3,7 Millionen tägliche Aufzeichnungen in sechs US-Bundesstaaten. Die Einführung unterstützt datengestützte Entscheidungsfindung für Wasser-Midstream-Betriebe, Infrastrukturplanung und kommerzielle Risikobewertung.
- September 2025: Kpler führte eine verbesserte Zielprognose für Rohöl, raffinierte Produkte und Trockenmassenware ein. Der Dienst verwendet spezialisierte maschinelle Lernmodelle auf mehreren geografischen Ebenen und bietet eine konfidenzbasierte Ansicht für Nutzer, die mit Schiffsbewegungen und Frachtzielen arbeiten.
- August 2025: Halliburton stellte die nächste Generation seines digitalen Ökosystems Summit Knowledge vor. Die Veröffentlichung umfasste SK Well Pages, anpassbare Dashboards zur Überwachung der Pumpenleistung sowie eine Verbindung mit Intelevate für die Fernüberwachung.
- Juli 2025: TotalEnergies und Emersons AspenTech-Geschäft kündigten eine strategische Zusammenarbeit an, um AspenTech Inmation über einen Zeitraum von 2 Jahren weltweit an allen Industriestandorten von TotalEnergies einzusetzen und Millionen von Echtzeit-Datenpunkten aus Anlagen weltweit zu zentralisieren.
Globaler Midstream Öl- und Gasanalytik Markt Berichtsumfang
Midstream Öl- und Gasanalytik bezieht sich auf den Einsatz von Datenwissenschaft, statistischer Modellierung und künstlicher Intelligenz zur Überwachung, Optimierung und Verwaltung der Verarbeitungs-, Transport- und Speicherinfrastruktur, die die Rohenergigewinnung (Upstream) mit der Verbraucherverteilung oder Raffinierung (Downstream) verbindet.
Der Midstream Öl- und Gasanalytik Markt ist nach Angebot, Bereitstellung, Technologie und Geografie segmentiert. Nach Angebot ist der Markt in Hardware, Software und Dienstleistungen unterteilt. Nach Bereitstellung ist der Markt in On-Premises, Cloud-basiert und Hybrid segmentiert. Nach Technologie ist der Markt in künstliche Intelligenz und maschinelles Lernen, Big-Data-Analytik, Internet-der-Dinge- und industrielle IoT-Analytik, digitale Zwillingsanalytik, Edge-Analytik, Cloud-Analytik, generative KI sowie Datenvisualisierung und Business Intelligence segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Midstream Öl- und Gasmarkt in 25 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| Künstliche Intelligenz und maschinelles Lernen |
| Big-Data-Analytik |
| Internet-der-Dinge- und industrielle IoT-Analytik |
| Digitale Zwillingsanalytik |
| Edge-Analytik |
| Cloud-Analytik |
| Generative KI |
| Datenvisualisierung und Business Intelligence |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Norwegen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Nigeria | |
| Oman | |
| Übriger Naher Osten und Afrika |
| Nach Angebot | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Bereitstellung | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Technologie | Künstliche Intelligenz und maschinelles Lernen | |
| Big-Data-Analytik | ||
| Internet-der-Dinge- und industrielle IoT-Analytik | ||
| Digitale Zwillingsanalytik | ||
| Edge-Analytik | ||
| Cloud-Analytik | ||
| Generative KI | ||
| Datenvisualisierung und Business Intelligence | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Norwegen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Nigeria | ||
| Oman | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Midstream Öl- und Gasanalytik?
Der Midstream Öl- und Gasanalytik Markt wird voraussichtlich mit einer CAGR von 19,71 % von 2027 bis 2032 wachsen und von 0,91 Milliarden USD im Jahr 2027 auf 2,23 Milliarden USD im Jahr 2032 steigen.
Welches Bereitstellungsmodell führt bei der Einführung?
Im Midstream Öl- und Gasanalytik Markt führten Cloud-basierte Lösungen im Jahr 2026 mit einem Anteil von 57,5 % und werden bis 2032 voraussichtlich mit einer CAGR von 20,8 % wachsen.
Warum führen Pipeline-Betreiber Analysetools ein?
Betreiber nutzen sie zur Unterstützung von Fernüberwachung, Leckage-Erkennung, Integritätsmanagement, Messung, Abrechnung und operativer Entscheidungsfindung.
Welches Technologiesegment wächst am schnellsten?
Generative KI wird bis 2032 voraussichtlich mit einer CAGR von 22,6 % wachsen, unterstützt durch Anwendungen bei der Anomalieuntersuchung und dem natürlichsprachlichen Zugang zu Betriebsdaten.
Welche Region hat die größte Nachfrage?
Nordamerika hielt im Jahr 2026 einen Anteil von 36,2 %, unterstützt durch umfangreiche Pipeline-Infrastruktur, LNG-Entwicklung und US-amerikanische Anforderungen zur Methanerkennung.
Was ist das Haupthindernis für eine breitere Einführung von Analytik?
Im Midstream Öl- und Gasanalytik Markt bleiben Cybersicherheitsrisiken und die schwierige Integration mit separaten veralteten SCADA-, Mess-, Unternehmens- und Geoinformationssystemen wesentliche Hindernisse.