
Tamaño y Participación del Mercado de Analítica de Petróleo y Gas Midstream
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.23 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.71 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Analítica de Petróleo y Gas Midstream por Mordor Intelligence
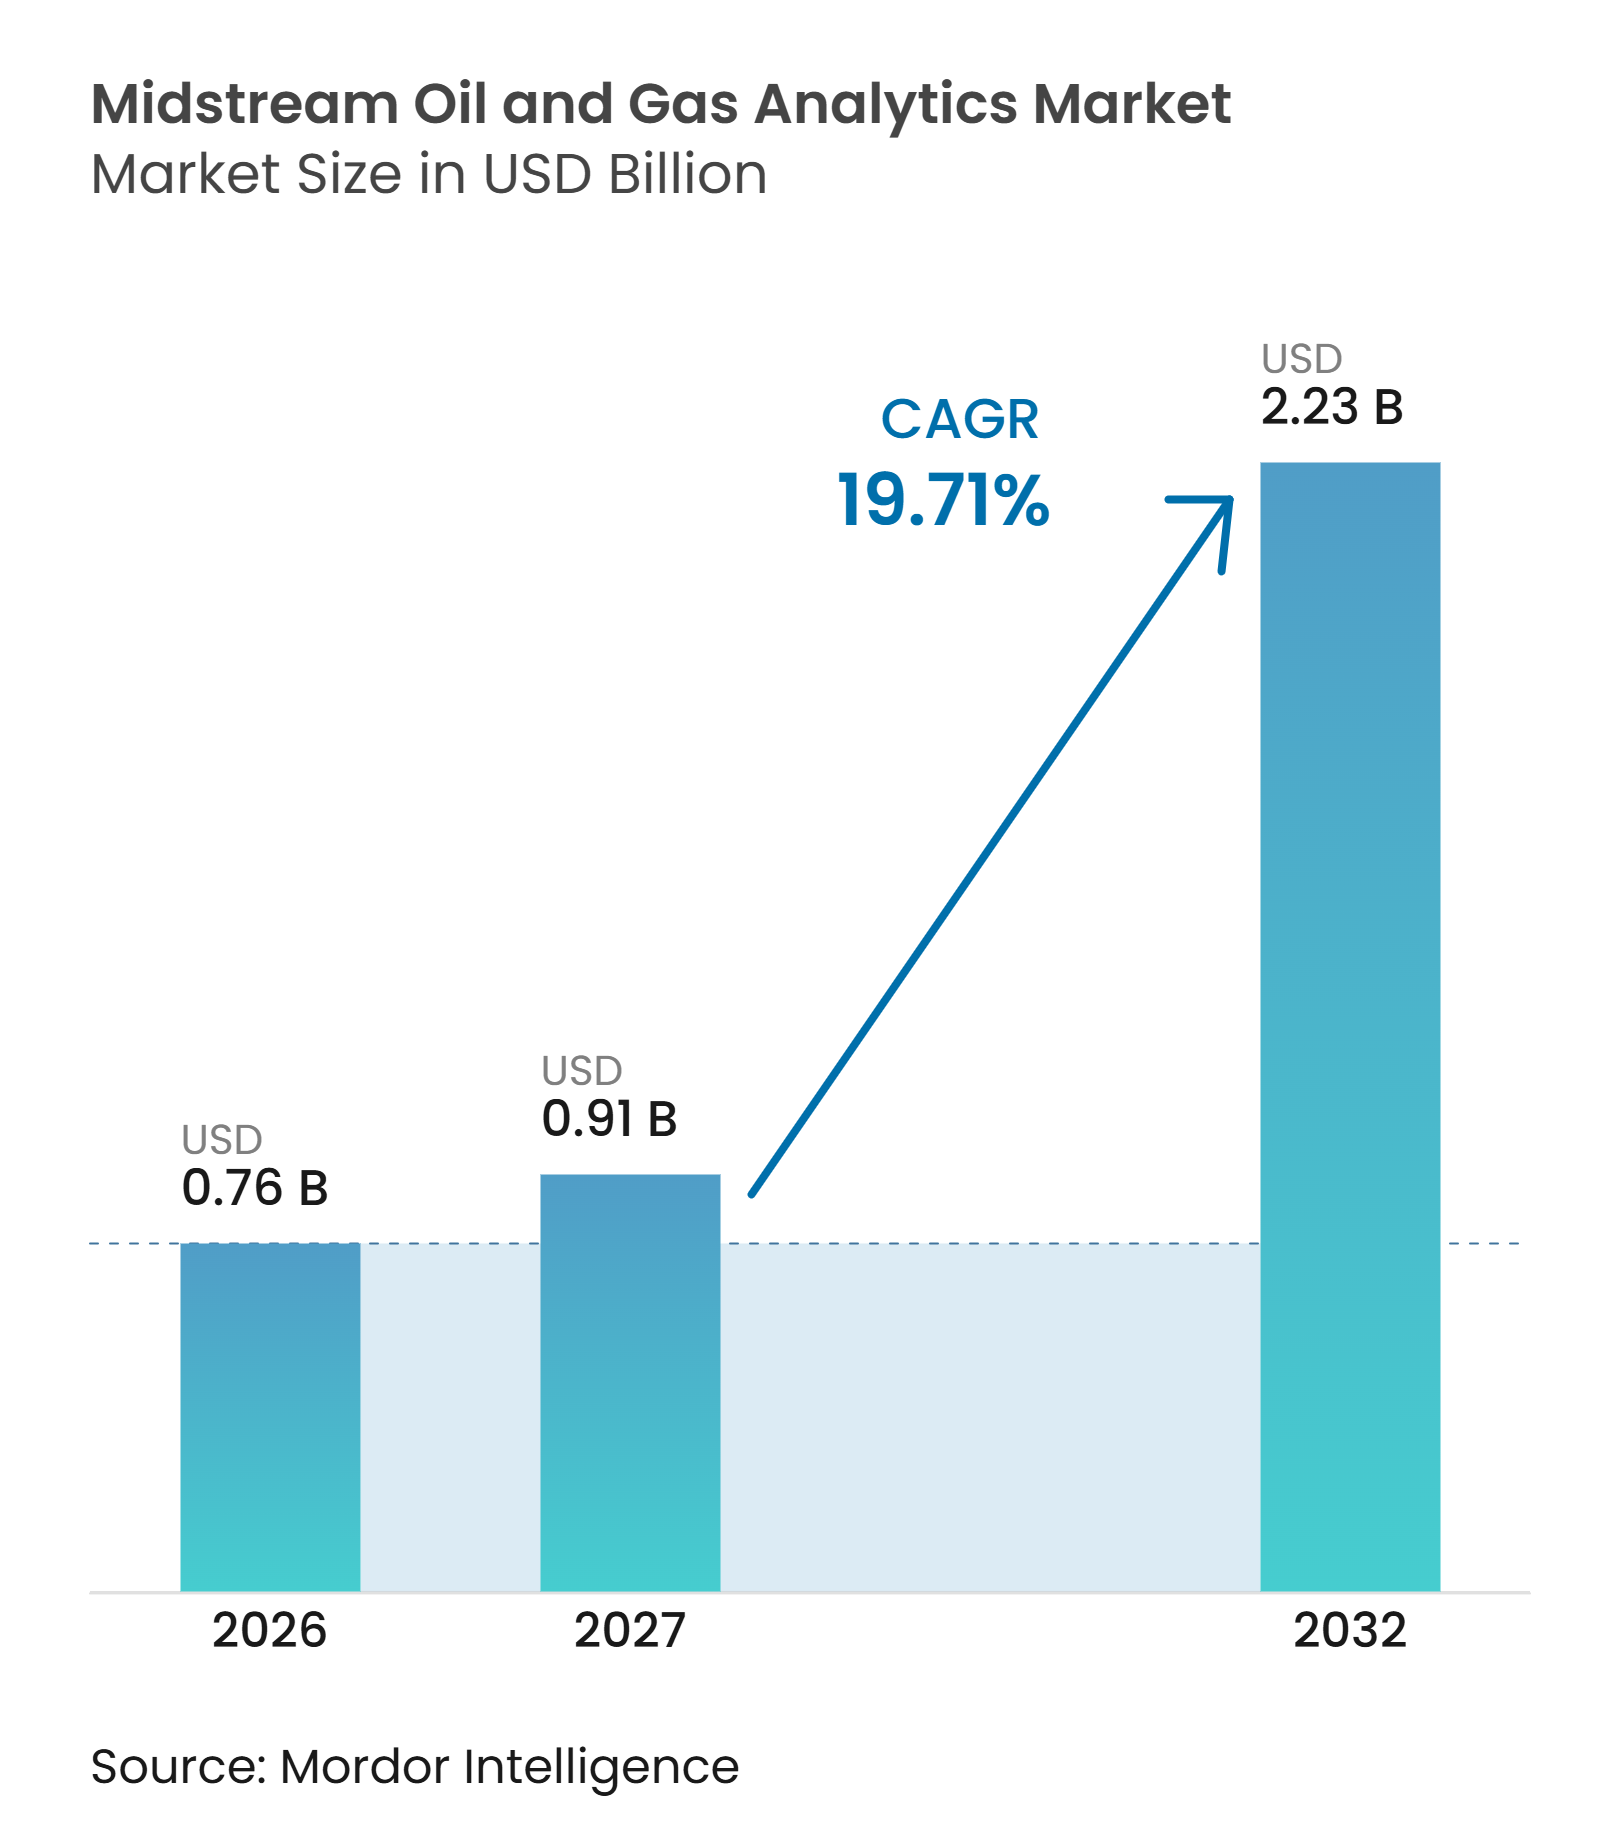
El tamaño del Mercado de Analítica de Petróleo y Gas Midstream se valoró en 0,76 mil millones de USD en 2026 y se estima que crecerá desde 0,91 mil millones de USD en 2027 hasta alcanzar los 2,23 mil millones de USD para 2032, a una CAGR del 19,71% durante el período de pronóstico (2027-2032). El mercado de analítica de petróleo y gas midstream está creciendo a medida que los operadores utilizan datos conectados para mejorar el despacho de oleoductos, el rendimiento de terminales, la medición y la confiabilidad de activos. Las plataformas en la nube, la inteligencia artificial industrial y los datos de mayor frecuencia de embarcaciones, satélites e infraestructura están haciendo que este trabajo sea más práctico en activos dispersos. La expansión planificada de la capacidad de gas natural licuado también está aumentando la necesidad de transporte confiable de gas de alimentación, programación de terminales e información de transferencia de custodia.[1] Los proveedores están respondiendo combinando software de analítica con automatización industrial, monitoreo remoto y controles de ciberseguridad. Los requisitos regulatorios en Europa y las normas de seguridad de oleoductos en los Estados Unidos también hacen que la detección de emisiones y la calidad de los datos sean más importantes para los operadores.[2]
Conclusiones Clave del Informe
- Por oferta, el software representó el 47,1% de la participación del mercado de analítica de petróleo y gas midstream en 2026, mientras que se proyecta que los servicios crecerán a una CAGR del 20,6% hasta 2032.
- Por implementación, las soluciones basadas en la nube representaron el 57,5% de la participación del mercado de analítica de petróleo y gas midstream en 2026 y se prevé que se expandan a una CAGR del 20,8% hasta 2032.
- Por tecnología, la analítica de big data capturó el 23,8% de la participación del mercado de analítica de petróleo y gas midstream en 2026, mientras que se prevé que la IA generativa crezca a una CAGR del 22,6% hasta 2032.
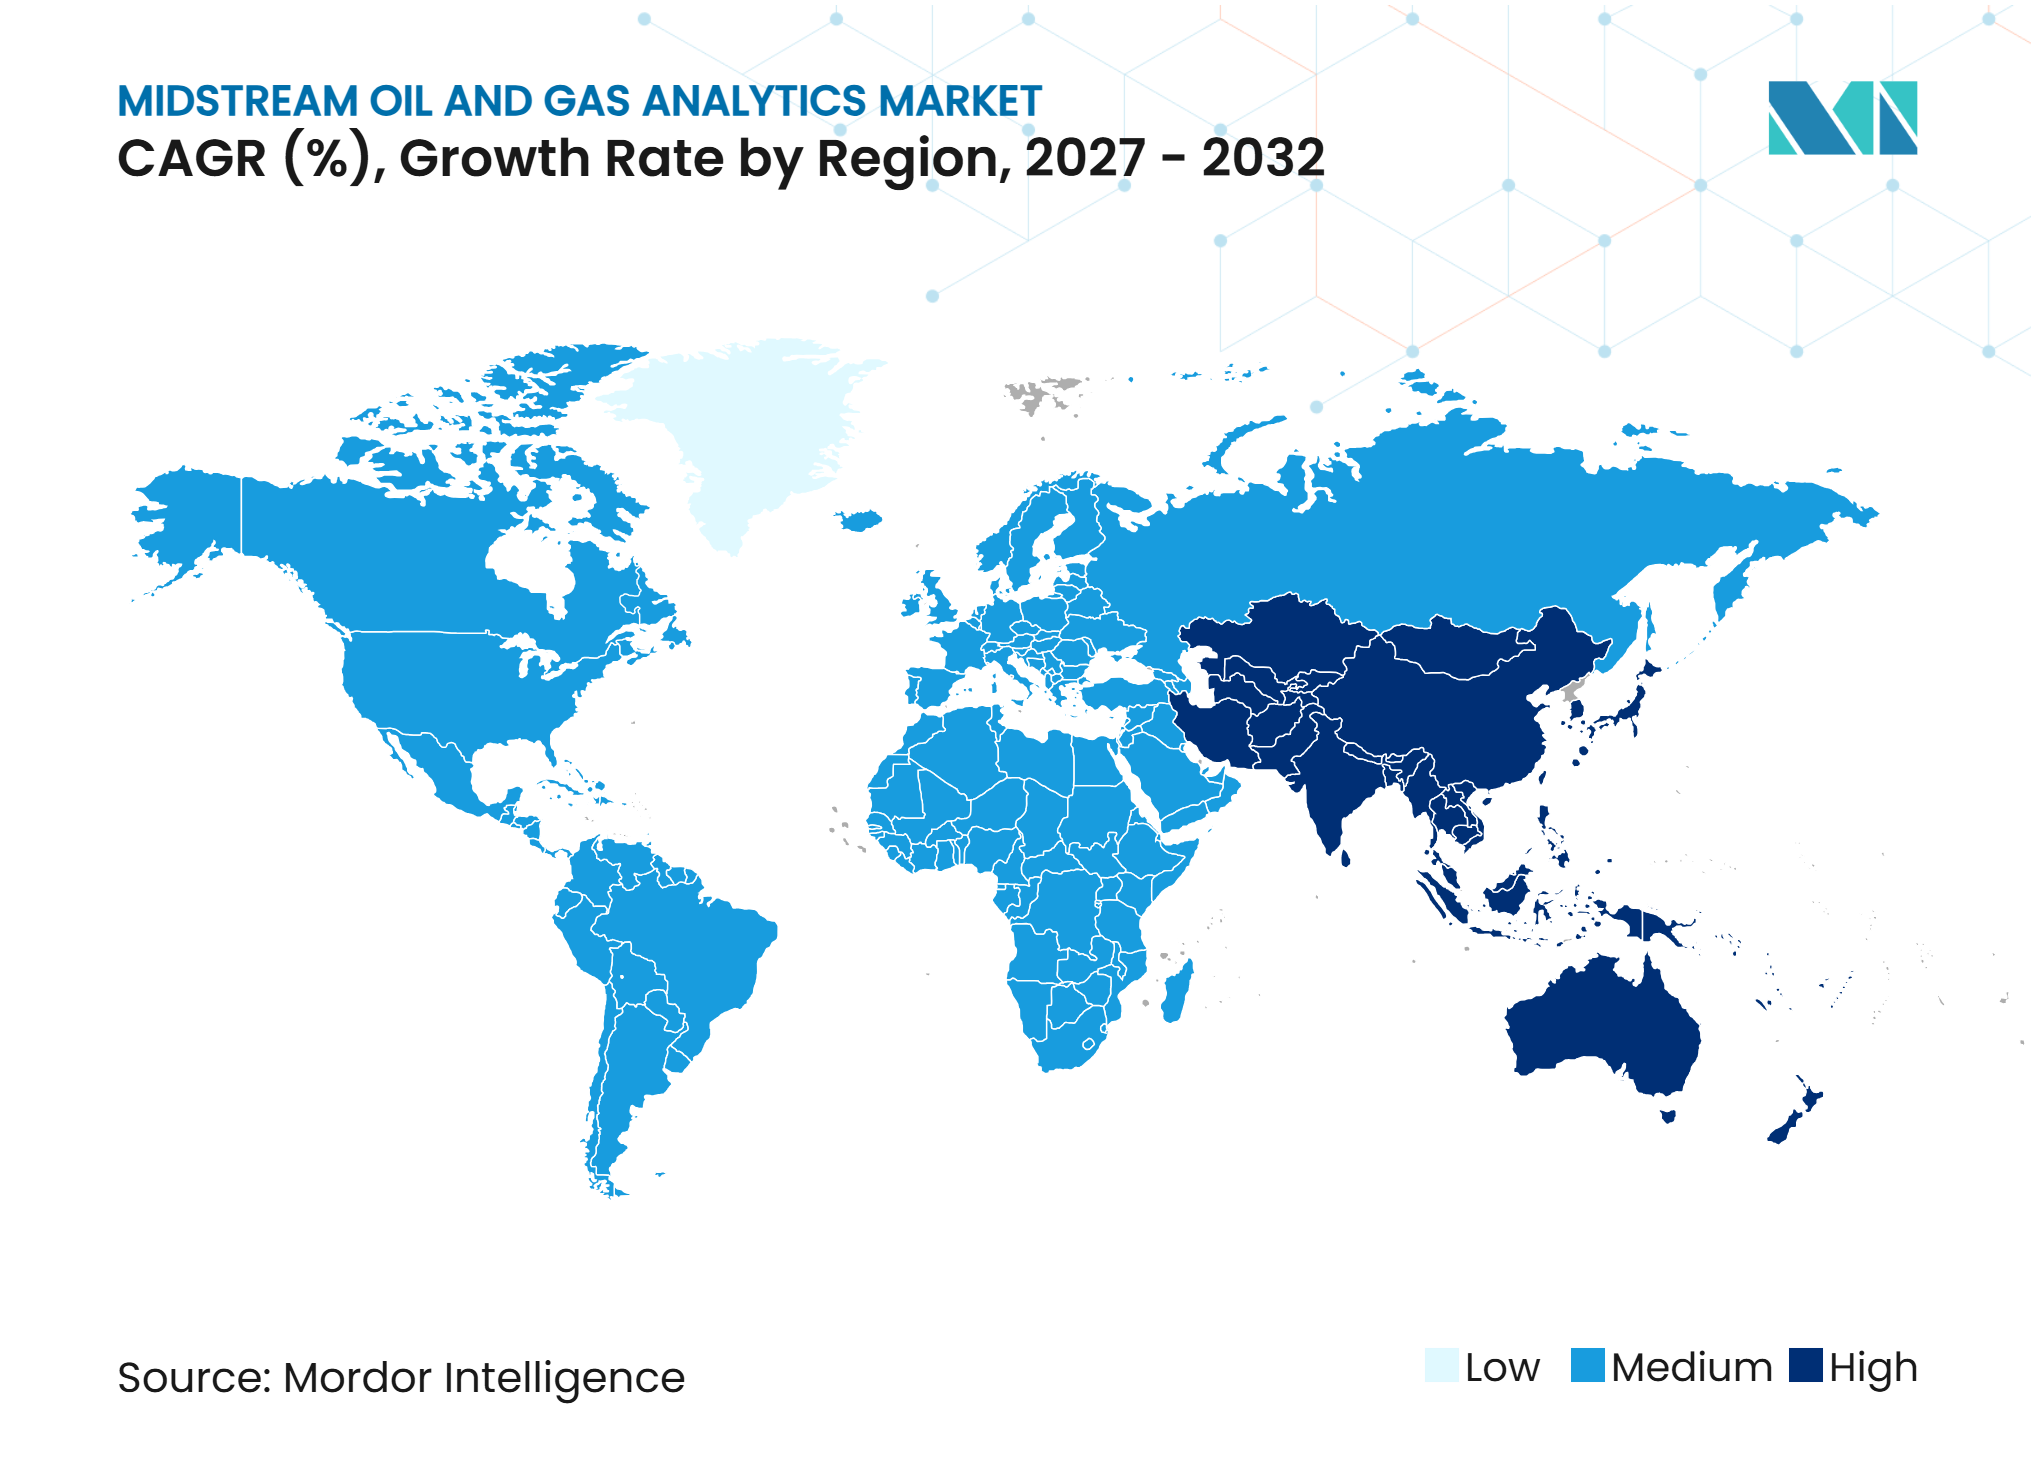
- Por geografía, América del Norte tuvo el 36,2% de la participación del mercado de analítica de petróleo y gas midstream en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 22,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Monitoreo en Tiempo Real y Operaciones Remotas | +3.5% | Global, con concentración en América del Norte y Oriente Medio | Corto plazo (≤ 2 años) |
| Requisitos de Integridad de Infraestructura Envejecida de Oleoductos y Terminales | +3.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Requisitos de Reporte de Metano, Emisiones y Seguridad | +2.5% | Unión Europea, América del Norte después de 2034 | Mediano plazo (2-4 años) |
| Adopción de la Nube, Inteligencia Artificial e Internet Industrial de las Cosas | +4.0% | Global | Mediano plazo (2-4 años) |
| Oportunidad de Fuga de Ingresos Midstream y Automatización de Liquidaciones | +2.0% | América del Norte, Oriente Medio y África, y Asia-Pacífico | Mediano plazo (2-4 años) |
| Visibilidad del Flujo a Nivel Molecular desde Datos de Satélite, Embarcaciones e Infraestructura | +2.5% | Global, liderado por rutas comerciales de GNL y oleoductos transfronterizos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Monitoreo en Tiempo Real y Operaciones Remotas
Las operaciones remotas están ganando terreno porque los sensores, la computación de borde y la conectividad celular o satelital ahora pueden soportar la captura continua de información en sitios dispersos. Quorum Software adquirió zdSCADA en marzo de 2025, vinculando las capacidades de Control Supervisorio y Adquisición de Datos (SCADA) basadas en la nube con su software de medición FLOWCAL y servicios relacionados.[3] Esta combinación apoya una conexión más directa entre los datos de campo, la gestión de producción y los flujos de trabajo comerciales. Las lecturas más frecuentes aumentan la necesidad de identificar excepciones y priorizar la respuesta en campo, en lugar de simplemente recopilar más datos. La Administración de Seguridad de Materiales Peligrosos y Oleoductos avanzó en los requisitos de detección de emisiones de metano en enero de 2025, lo que fortalece el argumento a favor de una mejor detección de fugas y monitoreo en los gasoductos de EE. UU.[4] El mercado de analítica de petróleo y gas midstream se beneficia, por tanto, cuando el monitoreo remoto se trata tanto como una herramienta operativa como un requisito de cumplimiento.
Requisitos de Integridad de Infraestructura Envejecida de Oleoductos y Terminales
Los programas de integridad necesitan datos más frecuentes y mejor conectados a medida que envejecen los oleoductos, las estaciones de compresión y las terminales. Los operadores deben incorporar los hallazgos de inspección, los registros de corrosión, la información de presión y las observaciones de georriesgos en las evaluaciones de riesgo actuales. Los gemelos digitales y las herramientas de monitoreo de condiciones facilitan ese trabajo cuando los datos están disponibles en todos los sistemas. La norma ISO 10903:2025 establece requisitos para los procesos, sistemas y tecnologías de monitoreo de georriesgos en oleoductos a lo largo del ciclo de vida del oleoducto. Esta norma aumenta la importancia de una gobernanza de datos consistente para las organizaciones que utilizan registros digitales para respaldar las decisiones de integridad. El mercado de analítica de petróleo y gas midstream también se beneficia de la necesidad de reemplazar las prácticas de mantenimiento reactivo con una identificación más temprana de las condiciones cambiantes de los activos.
Requisitos de Reporte de Metano, Emisiones y Seguridad
Las normas europeas sobre metano han creado una demanda a corto plazo de herramientas de detección de fugas, medición, reporte y verificación. La Comisión Europea describe el Reglamento (UE) 2024/1787 como un marco para reducir las emisiones de metano en el sector energético. Los operadores necesitan sistemas que combinen observaciones de campo con inventarios de emisiones a nivel de fuente e informes para los reguladores. Esta demanda es importante para la infraestructura de gas que sirve a cadenas de suministro transfronterizas y compradores de GNL. En los Estados Unidos, la Agencia de Protección Ambiental propuso la reconsideración del Programa de Reporte de Gases de Efecto Invernadero en septiembre de 2025, creando un entorno regulatorio diferente para los operadores nacionales. Las diferentes normas aumentan el valor de los productos de analítica que pueden satisfacer varias necesidades de reporte sin obligar a los operadores a mantener sistemas separados.
Adopción de la Nube, Inteligencia Artificial e Internet Industrial de las Cosas
La implementación en la nube y de dispositivos conectados está cambiando la forma en que los equipos midstream utilizan la información operativa. AspenTech lanzó la V15 en mayo de 2025 con capacidades ampliadas de IA generativa y modelos orientados a la sostenibilidad para usuarios industriales. Emerson y TotalEnergies también anunciaron una colaboración en julio de 2025 para implementar AspenTech Inmation en los sitios industriales de TotalEnergies, centralizando millones de puntos de datos en tiempo real para casos de uso de inteligencia artificial. Estos programas muestran cómo las estructuras de datos empresariales pueden vincular la información de campo, sala de control, ingeniería y gestión. La analítica puede entonces respaldar la investigación de anomalías, la planificación del mantenimiento y las decisiones de producción a partir de los mismos datos operativos. El seguimiento de embarcaciones, la información satelital y los datos de infraestructura añaden una capa comercial al mejorar la visibilidad de los movimientos y los tiempos de entrega. El mercado de analítica de petróleo y gas midstream se ve respaldado por este cambio porque los operadores desean acceso escalable a los datos sin tener que construir y mantener sistemas separados en cada sitio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición a Ciberseguridad en Redes de Tecnología Operativa | -1.5% | Global, con mayor exposición en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Silos de Datos Heredados y Altos Costos de Integración | -2.0% | Global, más grave en cuencas maduras con infraestructura de varias décadas | Mediano plazo (2-4 años) |
| Deriva de Modelos por Reencaminamiento Geopolítico y Condiciones Operativas Extremas | -0.8% | Oriente Medio y África, Europa y rutas comerciales globales de GNL | Largo plazo (≥ 4 años) |
| Derechos de Datos Propietarios y Limitado Intercambio de Datos entre Operadores | -0.7% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exposición a Ciberseguridad en Redes de Tecnología Operativa
Conectar aplicaciones de analítica a sistemas heredados de Control Supervisorio y Adquisición de Datos (SCADA) y sistemas de control puede ampliar la superficie de ataque de los activos de oleoductos, terminales y almacenamiento. El problema es más agudo donde los sistemas más antiguos tienen ciclos de parcheo limitados o una separación débil entre la tecnología operativa y los sistemas empresariales. Honeywell ha destacado la necesidad de oleoductos y terminales de almacenamiento ciberresistentes a medida que la tecnología de la información y la tecnología operativa se conectan más estrechamente. La norma IEC 62443 de la Comisión Electrotécnica Internacional sigue siendo relevante porque proporciona un marco para la seguridad de los sistemas de automatización y control industrial. Emerson introdujo la ciberseguridad de confianza cero como elemento central de su plataforma de operaciones empresariales Project Beyond en 2025. La evaluación de seguridad, el endurecimiento del sistema y el monitoreo continuo pueden aumentar el costo y prolongar la implementación de los proyectos del mercado de analítica de petróleo y gas midstream.
Silos de Datos Heredados y Altos Costos de Integración
Muchos operadores aún almacenan historiales de SCADA, datos de medición, registros empresariales e información geoespacial en sistemas separados. Estos sistemas a menudo utilizan estructuras diferentes y no proporcionan una vista completa de activos o comercial sin trabajo de integración adicional. Un cliente midstream canadiense que utiliza AspenTech Inmation agregó 46 millones de filas de datos diariamente, lo que ilustra la escala operativa del desafío de gestión de datos. ISA-95 proporciona un marco para conectar sistemas empresariales y operativos, y su guía actualizada de la Parte 1 aborda las necesidades modernas de integración industrial. Aun así, los activos adquiridos y los equipos más antiguos pueden requerir una preparación extensa antes de que sus datos respalden análisis avanzados. La limitada disposición a compartir datos propietarios de presión, corrosión y flujo entre operadores también reduce el conjunto de información disponible para mejorar los modelos compartidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
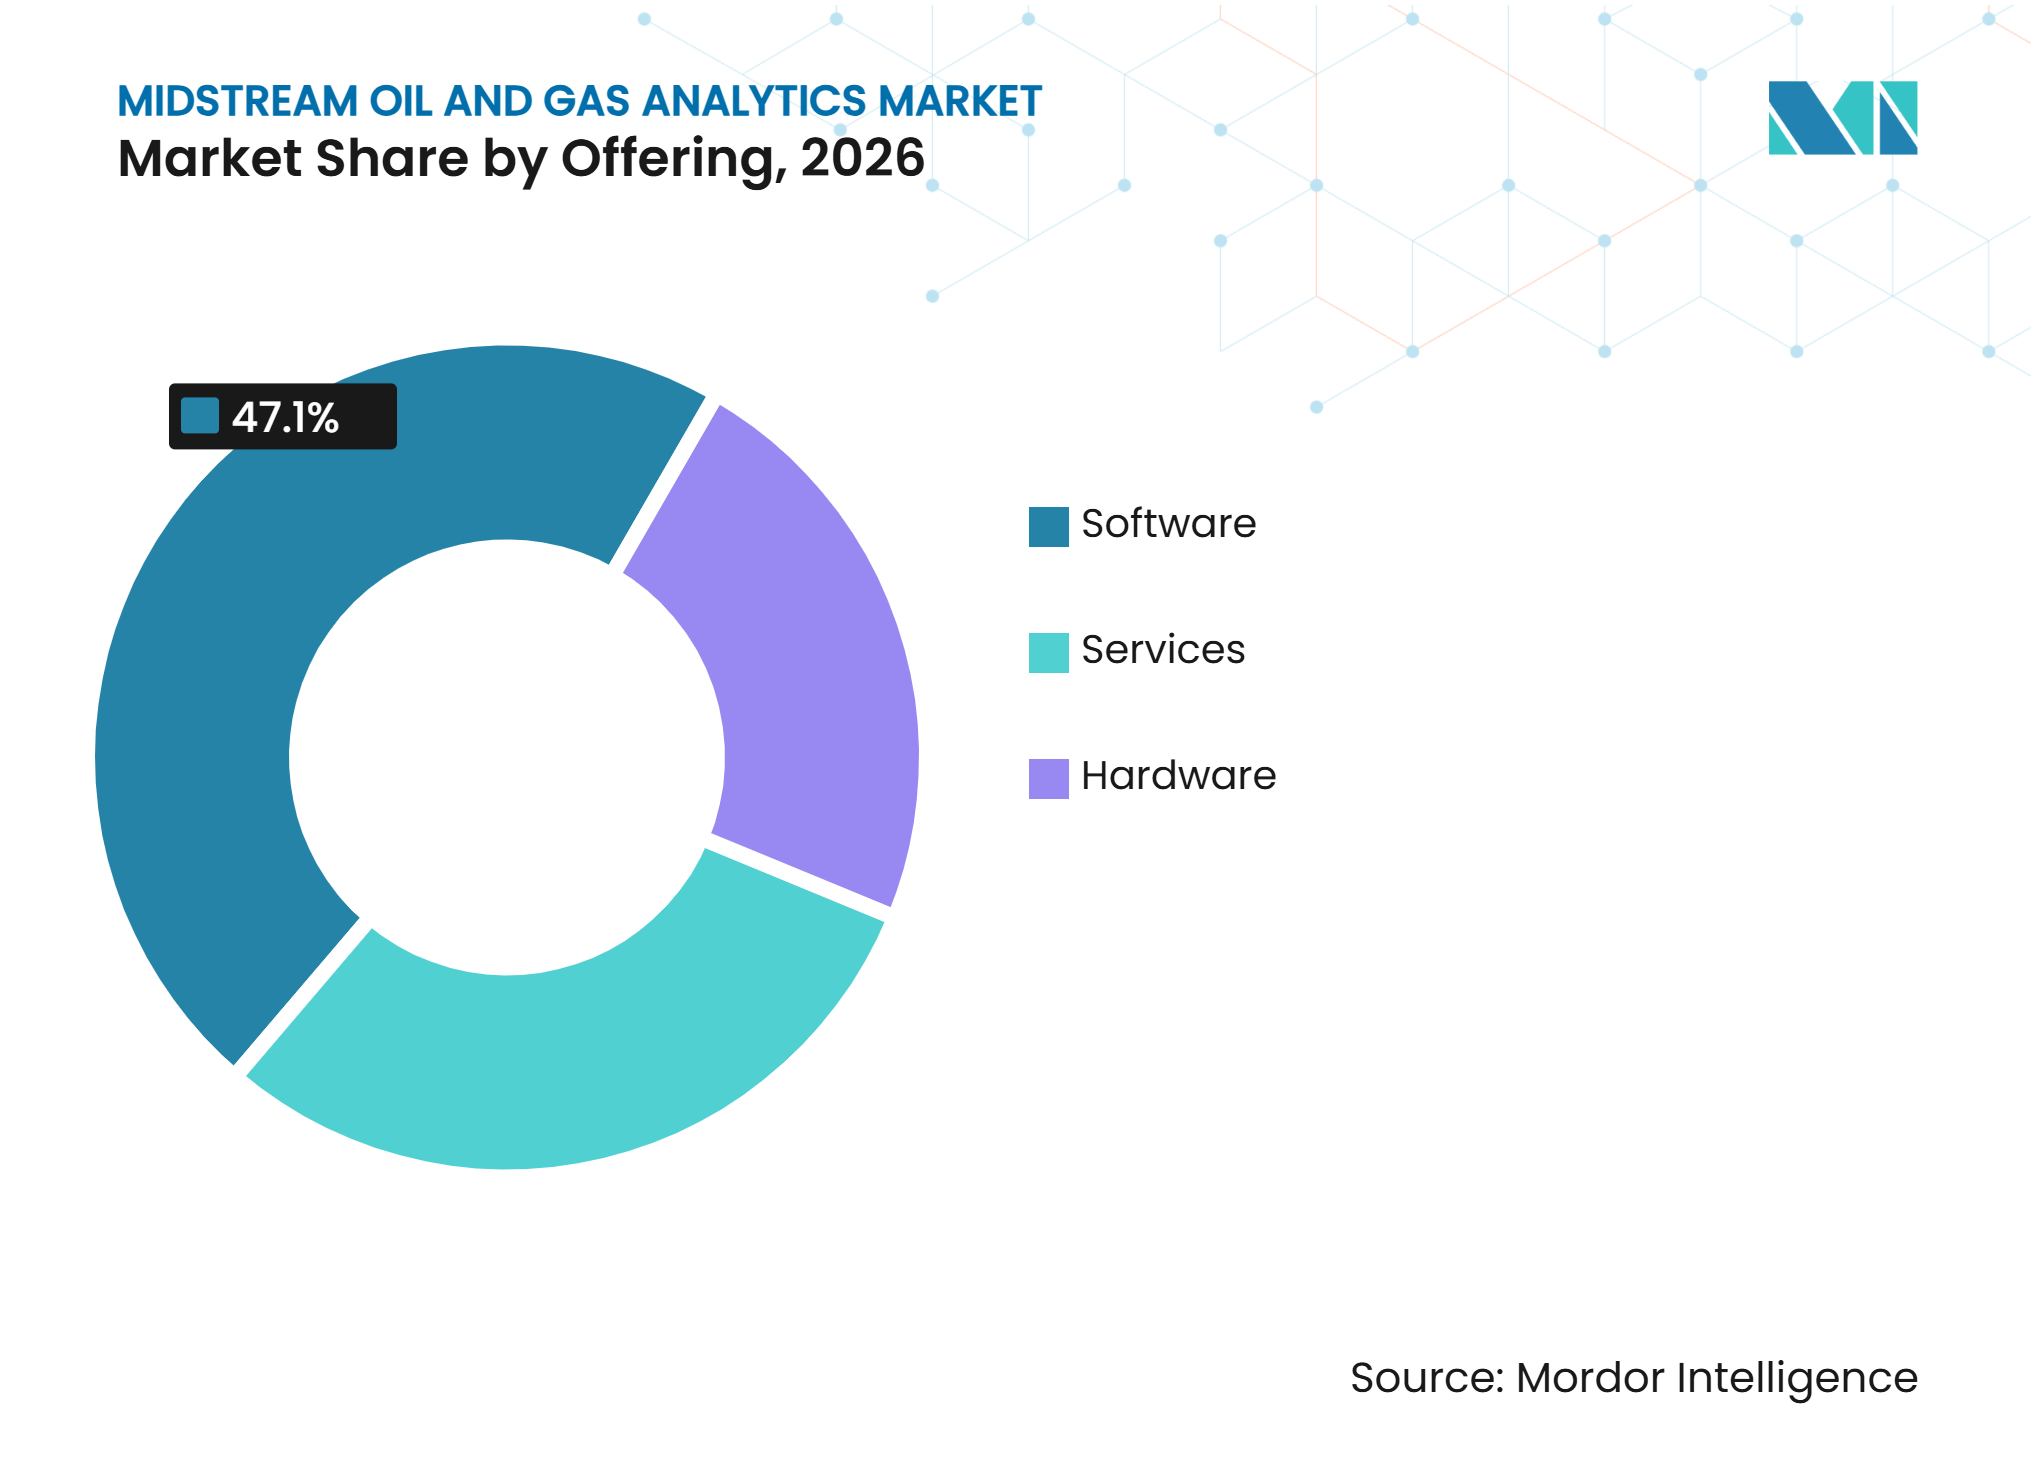
El Software Ocupa la Posición Más Grande Mientras los Servicios se Expanden Más RápidoEl software representó el 47,1% del tamaño del mercado de analítica de petróleo y gas midstream en 2026. Esta posición refleja el papel de las plataformas de analítica, optimización, simulación y medición en el despacho, la compresión, la gestión del rendimiento y el reporte. Una vez instalada e integrada, una plataforma de software puede servir a muchos puntos de medición, secciones de oleoductos y estaciones de compresión. El hardware sigue siendo importante porque los sensores inteligentes, los computadores de flujo y los dispositivos de borde crean los datos de campo requeridos por el software de analítica. ABB y RMG anunciaron una colaboración en 2025 sobre medidores de gas ultrasónicos para aplicaciones energéticas en EE. UU., apoyando la recopilación de datos de transferencia de custodia. La relación entre el equipo de medición y la analítica mantiene el hardware vinculado a la adopción de plataformas.
Se prevé que los servicios se expandan a una CAGR del 20,6% hasta 2032, lo que los convierte en el segmento de oferta de más rápido crecimiento. Los operadores necesitan cada vez más apoyo para la ingeniería de datos, el ajuste de modelos, el monitoreo gestionado y las operaciones remotas. Baker Hughes informó que su red iCenter alcanzó 2.000 activos críticos conectados en 2025, demostrando la escala de los servicios de diagnóstico remoto ofrecidos en activos energéticos. Estos modelos de servicio permiten a los clientes acceder a soporte especializado cuando los equipos internos de analítica aún se están desarrollando. El acuerdo también proporciona a los proveedores ingresos recurrentes que dependen menos de una única venta de software. La industria de petróleo y gas midstream se beneficia cuando los servicios ayudan a los operadores a convertir las inversiones en datos en acciones prácticas a nivel de activos.



Por Implementación:
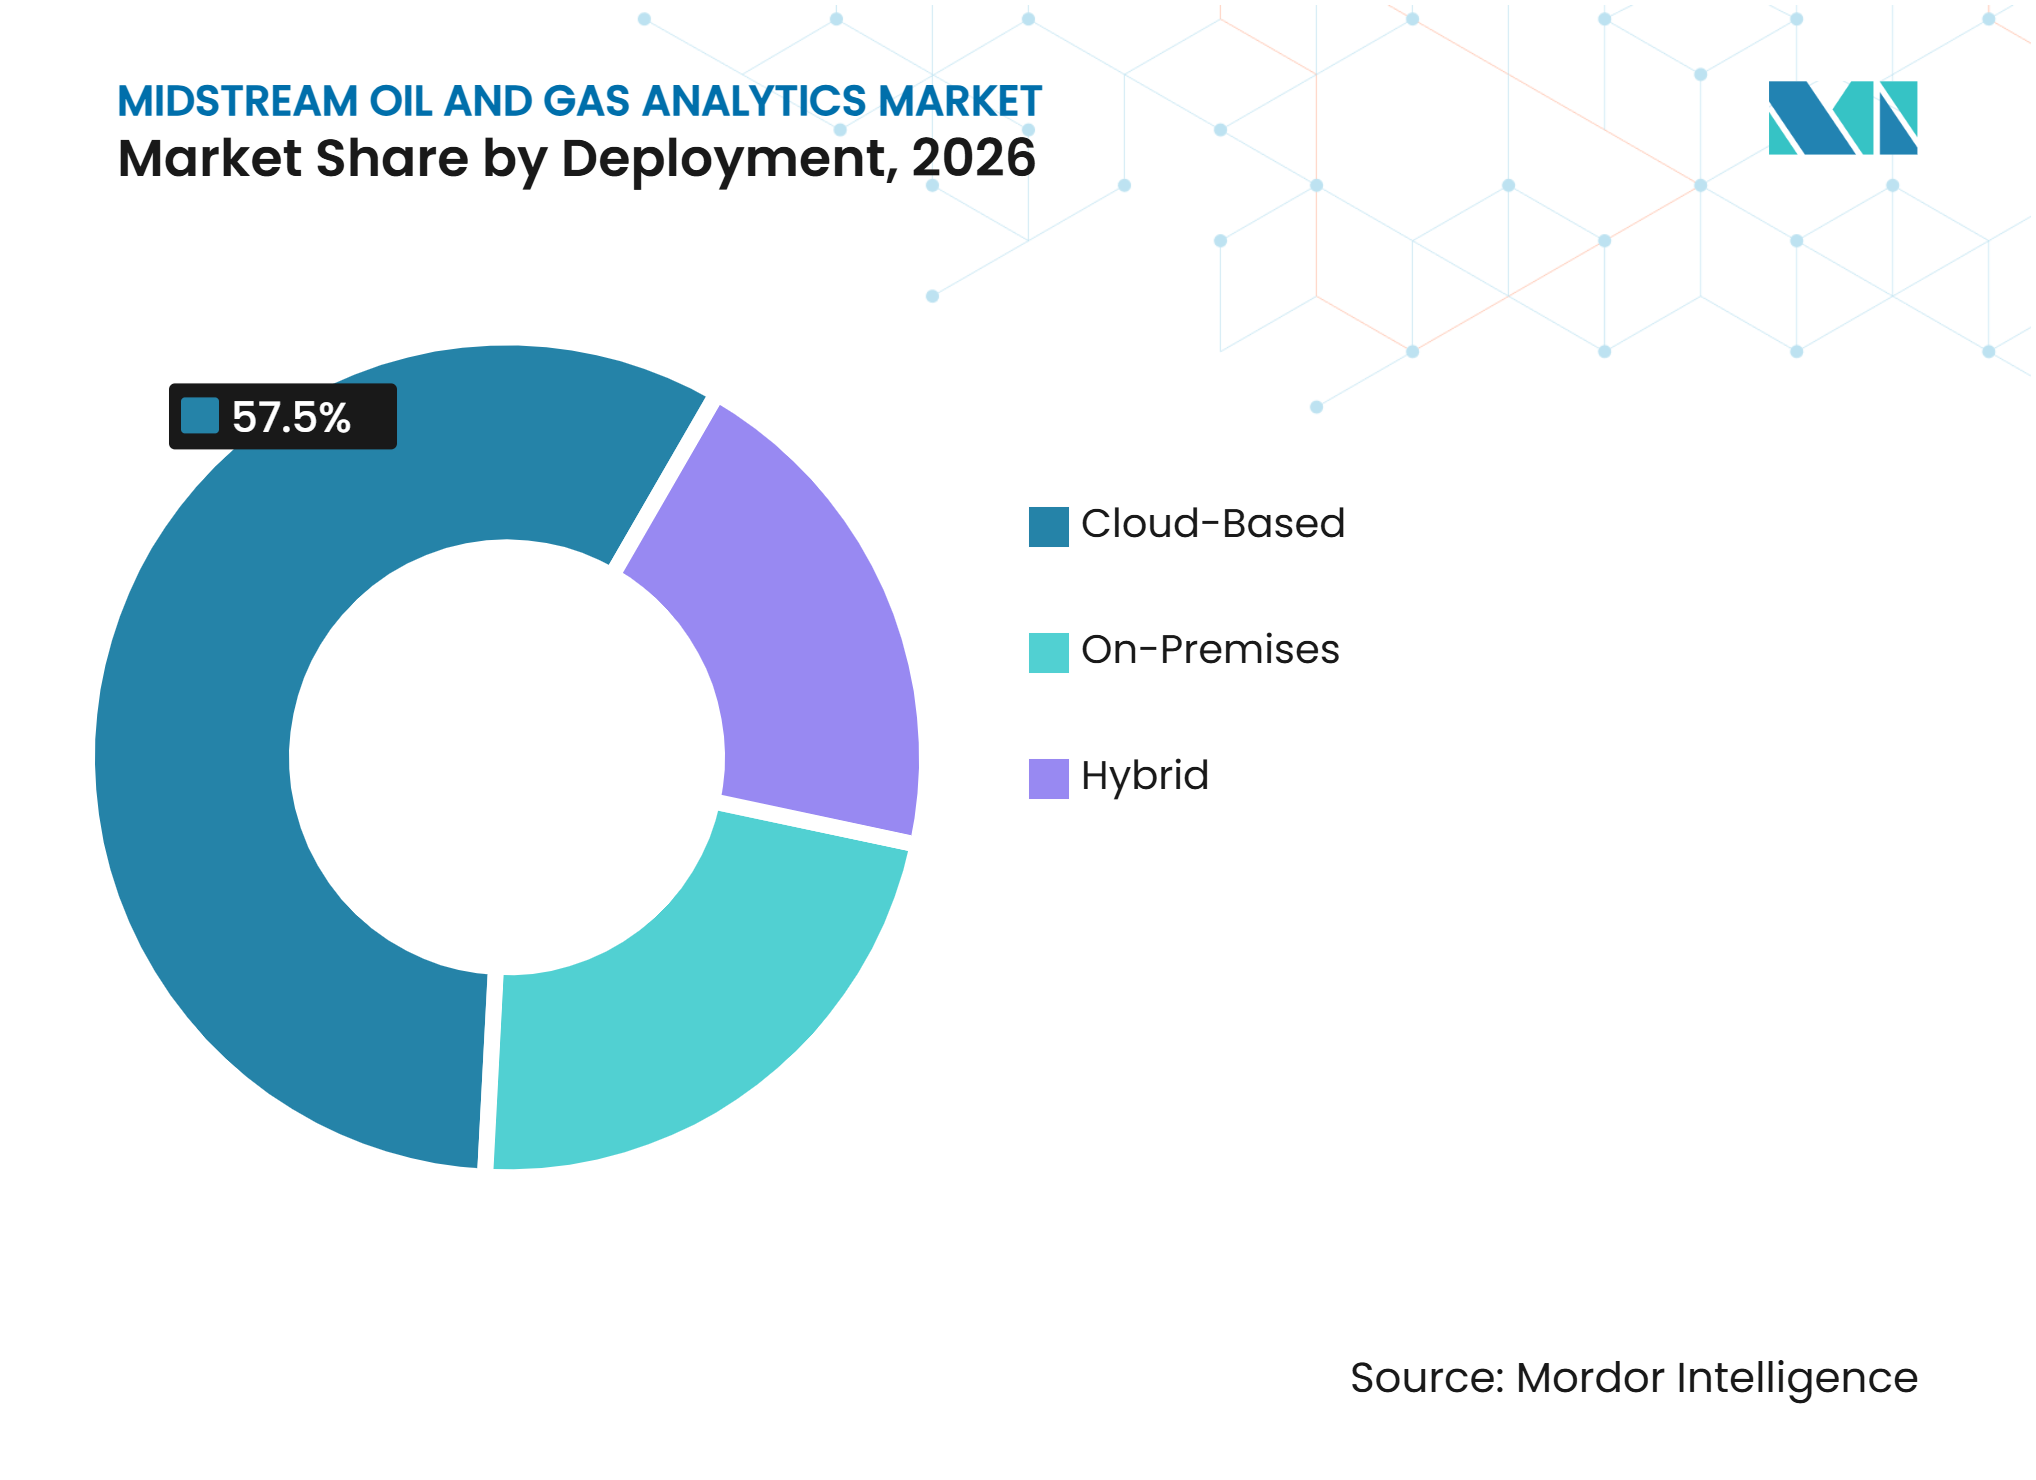
Los Sistemas Basados en la Nube Combinan Escala con un Crecimiento Más RápidoLa implementación basada en la nube representó el 57,5% del tamaño del mercado de analítica de petróleo y gas midstream en 2026. También tiene la CAGR de implementación proyectada más alta, del 20,8%, hasta 2032. Los sistemas en la nube son atractivos cuando un operador necesita acceso compartido a la información en oleoductos, terminales, instalaciones de procesamiento y equipos corporativos. Reducen la necesidad de construir capacidad de servidor separada en cada ubicación. El programa de TotalEnergies y Emerson muestra cómo una estructura de datos industrial puede centralizar grandes volúmenes de información en tiempo real en todos los sitios. Este modelo puede respaldar el reporte empresarial y el desarrollo de inteligencia artificial desde una base de información común.
Los sistemas locales siguen siendo relevantes para cargas de trabajo de control sensibles, aplicaciones de menor latencia y organizaciones con estrictos requisitos de residencia de datos. La implementación híbrida se está volviendo, por tanto, importante para los grandes operadores con necesidades técnicas y regulatorias mixtas. En un diseño híbrido, los sistemas de borde gestionan el control de campo sensible al tiempo, mientras que las plataformas en la nube respaldan análisis más amplios, entrenamiento, visualización y reporte. La plataforma CONNECT de AVEVA admite conectividad híbrida entre la Infraestructura de Datos PI y la analítica en la nube. Las consideraciones de cumplimiento de la norma IEC 62443 de la Comisión Electrotécnica Internacional y la Protección de Infraestructura Crítica de la Corporación de Confiabilidad Eléctrica de América del Norte (NERC CIP) influyen en qué información puede moverse más allá de los entornos locales. El mercado de analítica de petróleo y gas midstream continuará incluyendo todos los tipos de implementación porque las elecciones tecnológicas dependen de la criticidad de los activos y los requisitos de control local.

Por Tecnología:
La Analítica de Big Data Respalda la Pila de Analítica más AmpliaLa analítica de big data representó el 23,8% de la participación del mercado de analítica de petróleo y gas midstream en 2026. Proporciona la base de datos estructurados para la reconciliación, la normalización del historiador, el equilibrio del rendimiento y el reporte regulatorio. Los operadores necesitan estas funciones antes de poder depender de las recomendaciones automatizadas de herramientas más avanzadas. Los grandes entornos de datos también ayudan a las empresas a vincular las condiciones operativas con el historial de equipos y los resultados comerciales. Un estudio revisado por pares de 2025 sobre la transformación digital en petróleo y gas analizó el papel de los datos empresariales estructurados en la mejora del procesamiento de datos operativos. Una sólida gobernanza de datos sigue siendo necesaria porque la calidad de la analítica depende de la integridad y consistencia de la información subyacente.
Se prevé que la IA generativa se expanda a una CAGR del 22,6% hasta 2032. La tecnología se está aplicando al acceso en lenguaje natural a los datos operativos, la investigación de anomalías y el apoyo a las decisiones de gestión del trabajo. Honeywell actualizó su plataforma Forge Production Intelligence en febrero de 2025 con un Asistente Inteligente diseñado para proporcionar información de rendimiento a través de indicaciones en lenguaje natural. Los gemelos digitales, la analítica de borde, la analítica del Internet de las Cosas (IoT) industrial, el aprendizaje automático y la visualización desempeñan roles relacionados pero diferentes en toda la arquitectura. Su uso combinado puede acercar las decisiones al equipo mientras permite a los equipos empresariales mantener una visión común de las operaciones. La industria de petróleo y gas midstream necesitará interoperabilidad entre estas herramientas para evitar la creación de nuevos silos de datos.
Análisis Geográfico
América del Norte
América del Norte tuvo el 36,2% de la participación del mercado de analítica de petróleo y gas midstream en 2026. La región cuenta con densas redes de oleoductos, procesos de medición establecidos y una gran base de operadores que están expandiendo las operaciones digitales. El desarrollo de exportaciones de GNL está aumentando la demanda de transporte de gas de alimentación, programación de terminales e información de medición confiable. La Agencia Internacional de Energía declaró que las adiciones de capacidad de GNL esperadas de 2026 a 2028 están lideradas por proyectos en los Estados Unidos, Qatar y Canadá. Los operadores de oleoductos también están respondiendo a los requisitos federales de detección de metano que aumentan el valor del monitoreo de campo y la calidad documentada de los datos. La plataforma FLOWCAL de Quorum Software, el iCenter de Baker Hughes y el software de Seeq ilustran la presencia establecida de proveedores que respaldan la medición, el diagnóstico remoto y el monitoreo avanzado en la región. El resultado es una demanda sostenida de sistemas que vinculen los datos operativos con el trabajo de liquidación, cumplimiento y mantenimiento.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 22,5% de 2027 a 2032. La modernización de las empresas petroleras nacionales, la nueva infraestructura de importación de gas y el uso más amplio de sistemas de datos estandarizados respaldan esta expansión. La norma GB/T 44250.1-2024 de China aborda los sistemas de Internet de las Cosas (IoT) para oleoductos de transporte de petróleo y gas a larga distancia, cubriendo la recopilación de datos, la transmisión y la gestión de oleoductos. Este tipo de marco técnico puede reducir las barreras para integrar información desde los sensores hasta las aplicaciones empresariales. India está expandiendo su red de distribución de gas en ciudades, lo que aumenta la demanda de herramientas de medición, facturación e integridad en nuevas áreas de servicio. En la instalación de GNL Pluto de Woodside en Australia, un robot autónomo y un gemelo digital proporcionan información de inspección más frecuente para los equipos de operaciones. En Indonesia, Vietnam y Tailandia, muchos operadores aún priorizan las actualizaciones de SCADA y los sistemas básicos de historiador, dejando espacio para la adopción posterior de analítica más avanzada.
Europa, Oriente Medio y África, y América del Sur
La demanda de Europa está determinada por las obligaciones de reporte de metano bajo el Reglamento (UE) 2024/1787, incluidos los requisitos de detección de fugas y reporte basado en mediciones. Esto hace que las plataformas de reporte, la integración de sensores aéreos y los inventarios de emisiones a nivel de fuente sean importantes para los operadores regionales. En agosto de 2025, la Corporación General de Petróleo de Egipto, DNV, Siemens y Enxpert Energy firmaron un acuerdo para modernizar la red de oleoductos de petróleo de Egipto mediante la transformación digital, la analítica predictiva, la detección de robos y el monitoreo en tiempo real. SLB y ADNOC también lanzaron su plataforma de Optimización del Sistema de Producción impulsada por IA en la Exposición y Conferencia Internacional de Petróleo de Abu Dabi (ADIPEC) 2025, utilizando datos operativos para mejorar el rendimiento de producción en los activos de ADNOC. Estos programas muestran que el cumplimiento de emisiones y la optimización de la produccin están creando diferentes rutas de adopción en la geografía combinada. Brasil y Argentina siguen siendo oportunidades en etapas más tempranas, donde la adopción se concentra en torno a la regasificación de GNL, la infraestructura de exportación y el monitoreo de oleoductos. Esta combinación da a los proveedores margen para ofrecer tanto gestión básica de datos como servicios avanzados habilitados por IA en el mercado de analítica de petróleo y gas midstream.
Panorama Competitivo
Concentración del Mercado
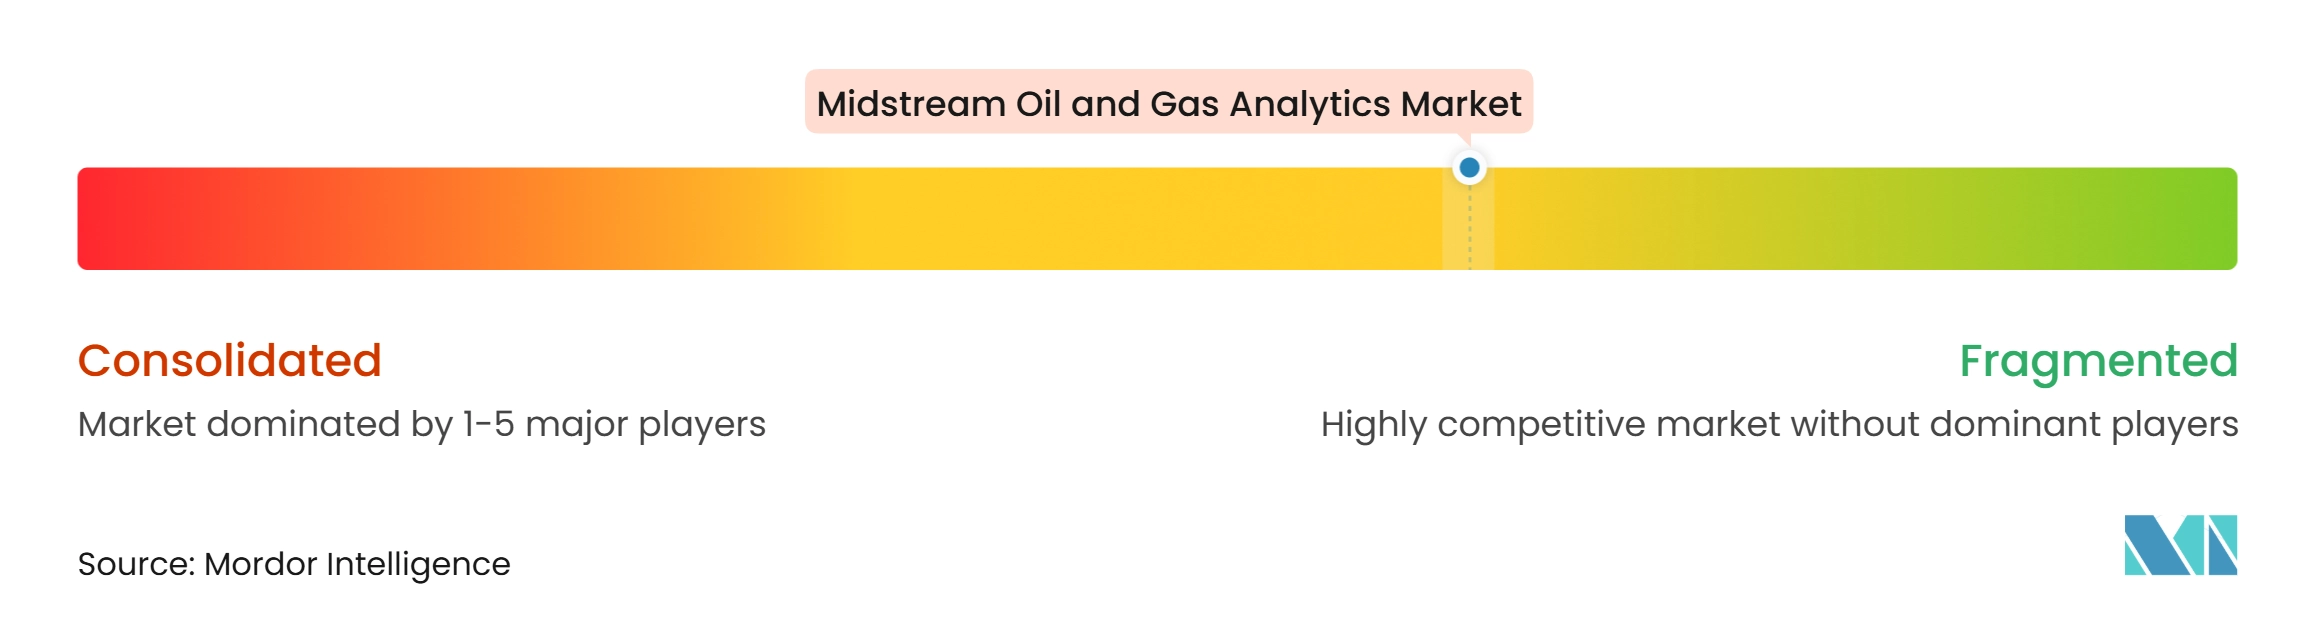
El mercado de analítica de petróleo y gas midstream está moderadamente concentrado porque las empresas compiten a través de diferentes puntos de entrada, incluidos la automatización industrial, la medición, el rendimiento de activos, la inteligencia comercial y el software de flujo de trabajo especializado. Los grandes proveedores como Baker Hughes, Honeywell, Emerson, ABB, Siemens y SLB pueden agrupar la analítica con equipos, automatización, servicios y sistemas de control. Los proveedores especializados como Quorum Software, Seeq, Kpler y Enverus se centran más estrechamente en la medición, el procesamiento de datos, la inteligencia de flujo o los flujos de trabajo de información energética. Quorum afirma que FLOWCAL es utilizado por más del 80% de las empresas midstream de América del Norte, lo que demuestra una fuerte concentración dentro de la gestión de medición en lugar de en todo el sector. Los clientes comúnmente seleccionan plataformas en función de la profundidad de integración, la calidad de los datos, el enfoque de ciberseguridad y la capacidad de mejorar una decisión operativa definida.
Las empresas están ampliando sus ofertas a través del desarrollo de productos y asociaciones. Baker Hughes lanzó Cordant Release 25.2.1 en septiembre de 2025, añadiendo analítica híbrida de IA-física, espacios de trabajo basados en personas, soporte multilingüe y un Asistente de IA para la Gestión del Trabajo. Emerson y TotalEnergies anunciaron su programa de implementación de Inmation en julio de 2025, que tiene como objetivo centralizar los datos industriales en tiempo real en los sitios de TotalEnergies. Kpler completó su adquisición de Spire Maritime en abril de 2025, combinando la inteligencia de flujo de materias primas con capacidades de datos marítimos. Estos movimientos indican que los proveedores quieren controlar más del camino de los datos desde las señales de activos y los datos de movimiento hasta las decisiones de los clientes.
La competencia también depende de qué tan bien los proveedores abordan la ciberseguridad industrial y la interoperabilidad. Los requisitos de la norma IEC 62443 de la Comisión Electrotécnica Internacional son importantes para los compradores que conectan herramientas de analítica a sistemas operativos, mientras que ISA-95 de la Sociedad Internacional de Automatización respalda la integración entre las capas empresariales y de producción. Los proveedores que combinan una integración segura con aplicaciones útiles pueden construir relaciones de renovación más sólidas. El amplio intercambio de datos entre operadores sigue siendo limitado porque los datos de oleoductos, presión, corrosión y flujo tienen sensibilidad comercial y operativa. Esto deja espacio para productos que mejoran la gobernanza de datos y el rendimiento de los modelos sin requerir un intercambio sin restricciones.
Líderes de la Industria de Analítica de Petróleo y Gas Midstream
-
AVEVA Group Limited
-
Aspen Technology, Inc.
-
IBM Corporation
-
Emerson Electric Co.
-
Enverus, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Analítica de Petróleo y Gas Midstream Empresas cubiertas en este informe
- ABB Ltd.
- Aspen Technology, Inc.
- AVEVA Group Limited
- Baker Hughes Company
- Bentley Systems, Incorporated
- East Daley Analytics
- Emerson Electric Co.
- Enverus, Inc.
- Halliburton Company
- Honeywell International Inc.
- IBM Corporation
- Kpler SAS
- Oracle Corporation
- Quorum Software
- Rystad Energy
- SAP SE
- Schneider Electric SE
- Seeq Corporation
- Siemens AG
- SLB
Desarrollos recientes de la industria en Mercado de Analítica de Petróleo y Gas Midstream
- Noviembre de 2026: B3 Insight lanzó su Servidor de Protocolo de Contexto de Modelo (MCP), que permite a los operadores de petróleo y gas, empresas midstream de agua e instituciones financieras acceder a sus conjuntos de datos de inteligencia de agua producida, eliminación y subsuelo a través de aplicaciones empresariales de IA compatibles. La plataforma permite a los usuarios consultar conjuntos de datos con licencia mediante interacciones en lenguaje natural y combinar información externa de la industria con datos operativos propietarios. Su base de datos cubre más de 170.000 pozos de inyección, más de 29 millones de registros mensuales de volumen de inyección y presión, y 3,7 millones de registros diarios en seis estados de EE. UU. El lanzamiento respalda la toma de decisiones basada en datos para las operaciones midstream de agua, la planificación de infraestructura y la evaluación de riesgos comerciales.
- Septiembre de 2025: Kpler introdujo un Pronóstico de Destino mejorado para petróleo crudo, productos refinados y graneles secos. El servicio utiliza modelos especializados de aprendizaje automático en varios niveles geográficos y proporciona una visión basada en la confianza para los usuarios que trabajan con movimientos de embarcaciones y destinos de carga.
- Agosto de 2025: Halliburton introdujo la próxima generación de su ecosistema digital Summit Knowledge. El lanzamiento incluyó SK Well Pages, paneles de control personalizables para el monitoreo del rendimiento de bombas y conexión con Intelevate para el monitoreo remoto.
- Julio de 2025: TotalEnergies y el negocio AspenTech de Emerson anunciaron una colaboración estratégica para implementar AspenTech Inmation en los sitios industriales de TotalEnergies en todo el mundo durante un período de 2 años, centralizando millones de puntos de datos en tiempo real de instalaciones a nivel global.
Alcance del Informe Global del Mercado de Analítica de Petróleo y Gas Midstream
La analítica de petróleo y gas midstream se refiere al uso de la ciencia de datos, el modelado estadístico y la inteligencia artificial para monitorear, optimizar y gestionar la infraestructura de procesamiento, transporte y almacenamiento que conecta la extracción de energía en bruto (upstream) con la distribución al consumidor o el refinado (downstream).
El mercado de analítica de petróleo y gas midstream está segmentado por oferta, implementación, tecnología y geografía. Por oferta, el mercado se divide entre hardware, software y servicios. Por implementación, el mercado está segmentado en local, basado en la nube e híbrido. Por tecnología, el mercado está segmentado en inteligencia artificial y aprendizaje automático, analítica de big data, analítica del Internet de las Cosas e IoT industrial, analítica de gemelos digitales, analítica de borde, analítica en la nube, IA generativa, y visualización de datos e inteligencia empresarial. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de petróleo y gas midstream en 25 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Local |
| Basado en la Nube |
| Híbrido |
| Inteligencia Artificial y Aprendizaje Automático |
| Analítica de Big Data |
| Analítica del Internet de las Cosas e IoT Industrial |
| Analítica de Gemelos Digitales |
| Analítica de Borde |
| Analítica en la Nube |
| IA Generativa |
| Visualización de Datos e Inteligencia Empresarial |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Noruega | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Nigeria | |
| Omán | |
| Resto de Oriente Medio y África |
| Por Oferta | Hardware | |
| Software | ||
| Servicios | ||
| Por Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Tecnología | Inteligencia Artificial y Aprendizaje Automático | |
| Analítica de Big Data | ||
| Analítica del Internet de las Cosas e IoT Industrial | ||
| Analítica de Gemelos Digitales | ||
| Analítica de Borde | ||
| Analítica en la Nube | ||
| IA Generativa | ||
| Visualización de Datos e Inteligencia Empresarial | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Noruega | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Nigeria | ||
| Omán | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para la analítica de petróleo y gas midstream?
Se proyecta que el mercado de analítica de petróleo y gas midstream crezca a una CAGR del 19,71% de 2027 a 2032, aumentando desde 0,91 mil millones de USD en 2027 hasta 2,23 mil millones de USD en 2032.
¿Qué modelo de implementación lidera la adopción?
Dentro del mercado de analítica de petróleo y gas midstream, las soluciones basadas en la nube lideraron con una participación del 57,5% en 2026 y se prevé que crezcan a una CAGR del 20,8% hasta 2032.
¿Por qué los operadores de oleoductos están adoptando herramientas de analítica?
Los operadores las utilizan para respaldar el monitoreo remoto, la detección de fugas, la gestión de integridad, la medición, la liquidación y la toma de decisiones operativas.
¿Qué segmento tecnológico está creciendo más rápido?
Se proyecta que la IA generativa crezca a una CAGR del 22,6% hasta 2032, respaldada por usos en la investigación de anomalías y el acceso en lenguaje natural a los datos operativos.
¿Qué región tiene la mayor demanda?
América del Norte tuvo una participación del 36,2% en 2026, respaldada por una extensa infraestructura de oleoductos, el desarrollo de GNL y los requisitos de detección de metano de EE. UU.
¿Cuál es la principal barrera para una adopción más amplia de la analítica?
En el mercado de analítica de petróleo y gas midstream, la exposición a la ciberseguridad y la difícil integración con sistemas heredados separados de SCADA, medición, empresariales y geoespaciales siguen siendo barreras clave.