
中東・アフリカ技術繊維製造市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
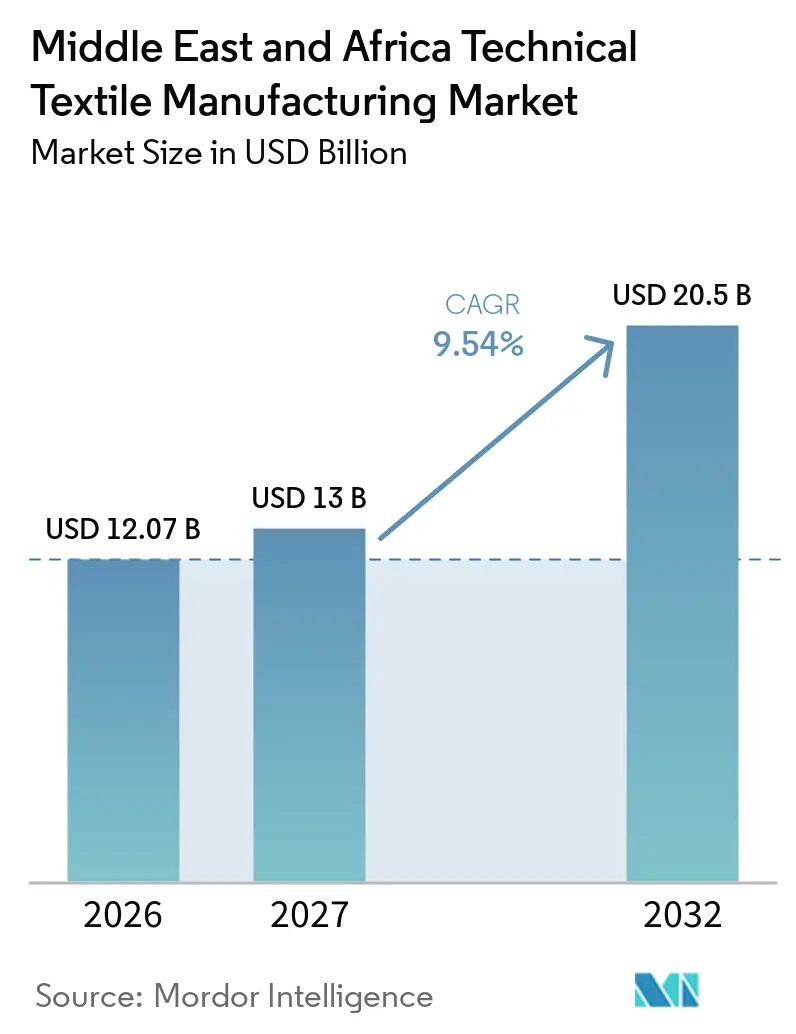
| 基準年の市場規模 (2026) | 12.07 十億米ドル |
| 市場規模 (2027) | 13 十億米ドル |
| 市場規模 (2032) | 20.5 十億米ドル |
| 成長率 (2027 - 2032) | 9.54 % |
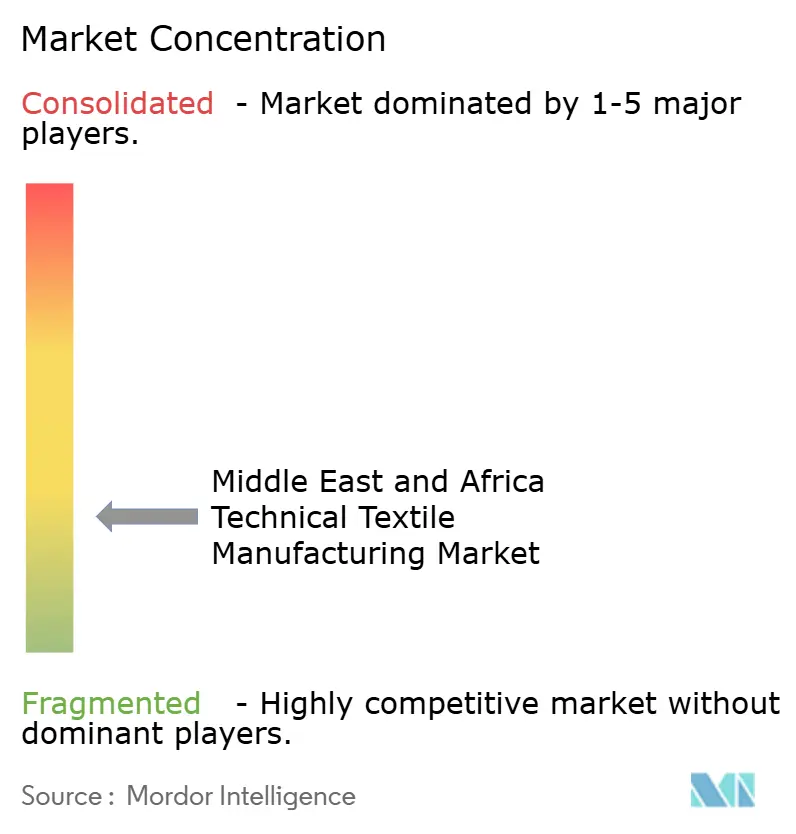
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ技術繊維製造市場分析
中東・アフリカ技術繊維製造市場規模は2026年に12.07 ビリオン 米ドルと評価されており、2027年の13 ビリオン 米ドルから2032年には20.5 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に9.54%のCAGRで成長する見込みです。
中東・アフリカ技術繊維製造市場は、インフラ開発、ヘルスケアの拡大、および地域全体における防衛製造の現地化イニシアチブによって支えられています。需要は、建設、防護服、医療用途、輸送、および工業プロセスにおける技術繊維の使用によって牽引されており、耐久性、安全性、およびパフォーマンスが主要な購買基準となっています。現地調達要件および国内製造イニシアチブも、現地資格基準および適用製品規格を満たすサプライヤーを優先するようプロジェクトオーナーおよび公共部門の購買者を促すことで、調達決定に影響を与えています。これらの条件は、地域メーカーに対し、価格のみで競争するのではなく、現地生産能力、技術的専門知識、および信頼性の高い供給体制を通じて市場ポジションを強化する機会を提供しています。市場はまた、特定の専門繊維製品における輸入代替の機会も提供しています。しかし、輸入先進繊維、機能性コーティング、および製造機械への依存は依然として主要な制約となっています。サウジアラビアは、インフラ投資および産業多様化イニシアチブに支えられ、地域需要の主要な源泉となっています。しかし、大型プロジェクトの遅延、公共支出の変化、および現地製造開発のペースが、地域全体の近期受注量に影響を与える可能性があります。
主要レポートのポイント
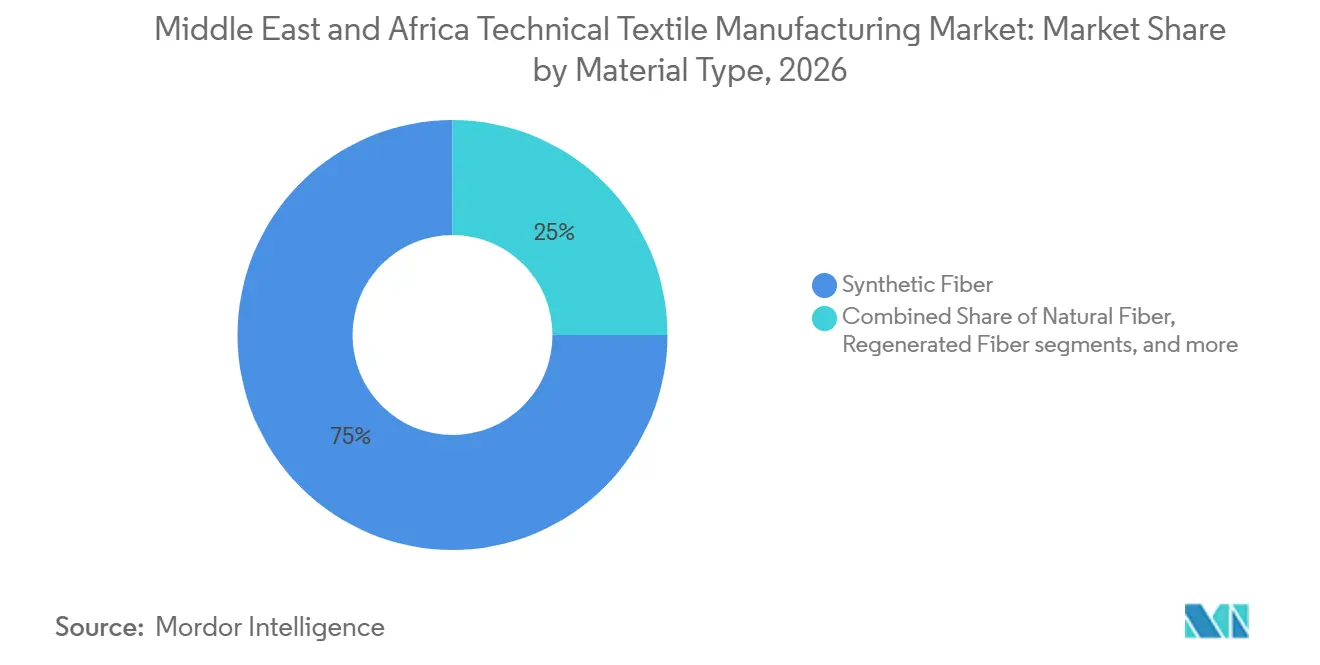
- 素材タイプ別では、合成繊維が2026年の中東・アフリカ技術繊維製造市場シェアの75%を占め、再生繊維およびその他の繊維は2032年までに10.5%のCAGRで成長すると予測されています。
- 形態・構造別では、不織布技術繊維が2026年の中東・アフリカ技術繊維製造市場規模の40%を占め、2032年までに11%のCAGRで成長すると予測されています。
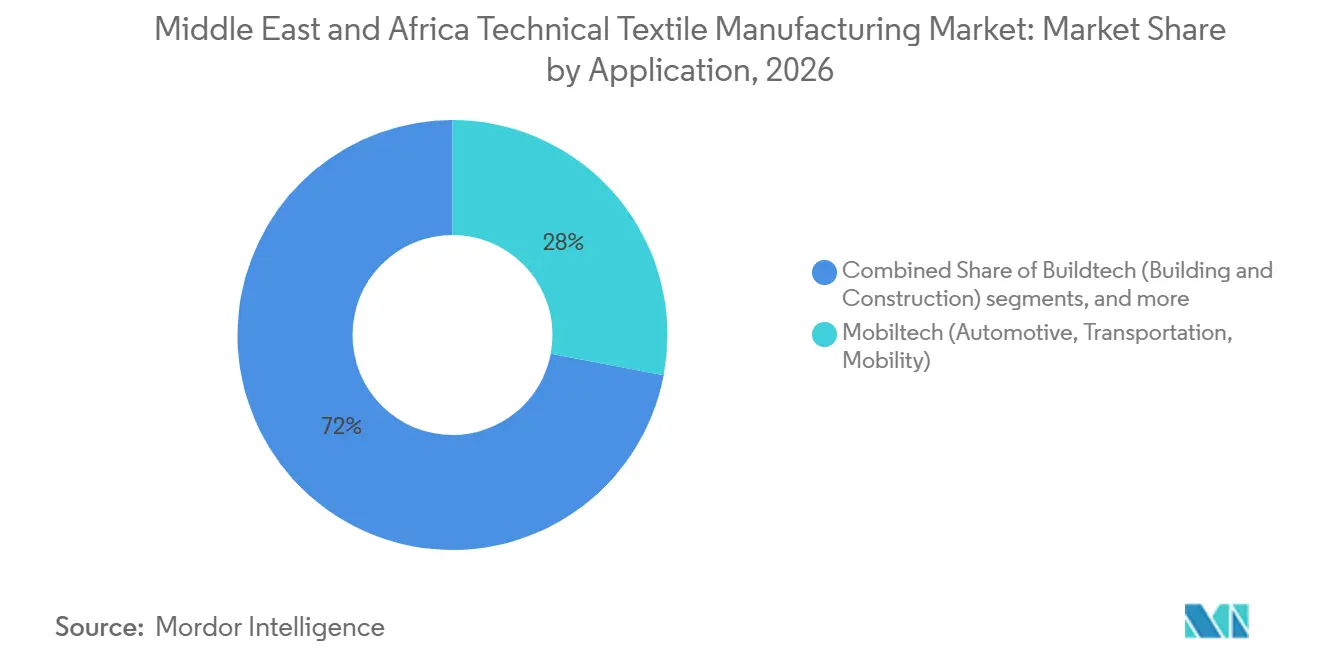
- 用途別では、モビルテックが2026年の収益の28%を占め、2032年までに12%のCAGRで成長すると予測されています。
- 地域別では、サウジアラビアが2026年の収益の42%を占め、2032年までに11.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関性 | 影響 期間 |
|---|---|---|---|
| 大型プロジェクト インフラおよびジオシンセティクス需要 | +2.8% | サウジ アラビア、アラブ首長国連邦、カタールが中核市場であり、イラク、クウェート、オマーンへの波及効果あり | 中期 (2〜4年) |
| ヘルスケアの 近代化と医療用不織布 | +2% | GCC全域、 サウジアラビア、アラブ首長国連邦、トルコで早期の成果 | 短期 (≤2年) |
| 石油、 ガス、鉱業および産業安全要件 | +1.5% | サウジ アラビア、アラブ首長国連邦、カタール、イラクおよびオマーンでの二次需要 | 中期 (2〜4年) |
| 防衛 現地化と防護繊維調達 | +1.2% | サウジ アラビアおよびアラブ首長国連邦、カタールおよびクウェートへの波及効果あり | 中期 (2〜4年) |
| 現地調達 政策と輸入代替 | +0.9% | GCC全域、 サウジアラビアおよびアラブ首長国連邦が主導 | 長期 (≥4年) |
| 気候変動に強い 水・沿岸・廃棄物インフラ | +0.6% | サウジ アラビア、アラブ首長国連邦、イラク、クウェート、オマーン、カタール | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
大型プロジェクトインフラおよびジオシンセティクス需要
サウジアラビアの大規模建設パイプラインは、要求の厳しい現場条件下で実施されなければならない基礎工事において、大規模かつ複雑な開発サイト全体でジオテキスタイル、ジオグリッド、ジオメンブレン、およびジオコンポジットへの需要を支えています。これらの材料は、侵食防止、土壌補強、排水、および封じ込めに使用されます。アラムコは2025年のIKTVA会議において、サプライベース全体で67%の現地調達を報告しており、これは主要な調達プログラムにおける現地調達の重要性の高まりを反映しています。中東・アフリカ技術繊維製造市場は、国内生産者が必要な技術仕様、試験要件、およびプロジェクト資格規則を満たす場合に恩恵を受けることができます。したがって、インフラプログラムは製品量と現地製造能力の両方を支援しますが、サプライヤーは調達プロセスの早期に資格を取得する必要があります。
ヘルスケアの近代化と医療用不織布
ヘルスケア投資は、臨床環境における使い捨て医療用繊維(ガウン、ドレープ、キャップ、創傷ケア材料、防護バリアを含む)への需要を支えています。新しい病院および外科施設は、処置や患者ケア後に再使用されないため、これらの材料を繰り返し必要とします。Saudi German Nonwovensは2025年にUltramedブランドで医療セグメントに参入し、既存のサウジ生産拠点を臨床製品に拡大しました。使い捨てバリア材料に対するサウジの臨床要件は、定義されたパフォーマンス基準および登録要件を満たす製品への継続的な需要を確立しています。これにより、中東・アフリカ技術繊維製造市場は建設活動を超えた安定した需要基盤を持ち、信頼性の高い製品品質を持つ生産者を支援します。
石油・ガス・鉱業および産業安全要件
サウジアラビア、アラブ首長国連邦、カタールにおける産業活動は、難燃性、耐薬品性、および高視認性繊維への需要を維持しています。防護服は、石油化学、エネルギー、および鉱業の作業環境において安全規則および顧客仕様を満たす必要があり、材料の不具合が操業リスクを生じさせる可能性があります。サウジの規格は、王国内で販売される産業用防護服に対して認証とアラビア語表示を要求しています。アラムコのエンジニアリング仕様も、そのエコシステム内で操業する請負業者に対してよ高い要件を設定しています。これらの要件は、産業顧客が必要とする試験、認証、生産品質、および文書管理を一貫して管理できるメーカーを優遇します。
防衛現地化と防護繊維調達
防衛現地化は、制服、弾道繊維、複合層、および荷重支持材料の調達機会を拡大しています。サウジアラビアは2030年までに防衛支出の50%を現地化することを目指しており、認可された軍事産業施設は2019年の5施設から2024年第3四半期までに296施設に増加しました。2025年の軍服・付属品工場の民営化プロセスは、GAMIライセンス要件の下で軍事および商業用制服の生産能力を拡大することを目的としています[1]。この政策の方向性は、中東・アフリカ技術繊維製造市場に商業的な最終用途と並んで主権的な需要チャネルを与えます。軍事規格の資格を取得できる生産者は、輸出機会を創出し、隣接する防護繊維要件にも対応できる可能性があります。
制約の影響分析*
| 制約 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 先進繊維、 機械、仕上げ材の輸入依存 | -1.8% | 地域全体、 サウジアラビアおよびアラブ首長国連邦で最も深刻 | 中期 (2〜4年) |
| 現地生産者間の 認証・仕様ギャップ | -1.3% | GCC全域、 特にサウジおよびアラブ首長国連邦の適合フレームワークが適用される地域 | 中期 (2〜4年) |
| 仕上げ工程の 高エネルギー・水・化学物質集約性 | -0.9% | トルコ、 イラン、および新興GCC生産者 | 長期 (≥4年) |
| 技術繊維スキルと 応用エンジニアリングの不均一性 | -0.6% | 地域全体、 サウジアラビアおよびアラブ首長国連邦の産業クラスター外で最大のギャップ | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
先進繊維・機械・仕上げ材の輸入依存
地域メーカーは、高性能製品向けに輸入アラミド、炭素繊維、特殊コーティング、およびPFASフリー仕上げ材に依存しています。スパンボンドおよびメルトブロウンライン、精密コーティングシステム、および技術織機も主に海外の確立された設備サプライヤーから調達されています。これにより、リードタイムが増加し、完成材料の輸入投入価値が上昇し、地域内に保持される付加価値が制限されます。コスト対策は一部の陸揚げコスト圧力を軽減できますが、不足している上流供給や専門設備能力を代替することはできません。中東・アフリカ技術繊維製造市場は、国内能力が変換を超えて専門的な投入材料および仕上げへと移行するにつれて、より多くの価値を獲得するでしょう。
現地生産者間の認証・仕様ギャップ
現地生産者は、規制された顧客に供給する前に、複数の適合性、試験、登録、および用途固有の要件に直面しています。サウジアラビアは認証にSABERプラットフォームを使用し、アラブ首長国連邦は独自の製品管理および適合システムを適用しています。アラブ首長国連邦産業先端技術省は2025年4月に12の国家適合マークおよび効率ラベルを更新し、12ヶ月の移行期間を設けました。中小サプライヤーは、複数の規格を同時に満たすために必要な実験室能力、技術スタッフ、および文書化されたプロセスを欠く場合があります。その結果、現地調達優遇措置は、実証されたコンプライアンスを必要とする高付加価値契約において、依然として認証済みの国際サプライヤーを優遇する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
合成繊維が最大のポジションを保持合成繊維は2026年の中東・アフリカ技術繊維製造市場規模の75%を占めています。その主導的な地位は、サウジアラビア、アラブ首長国連邦、カタールの石油化学コンプレックスからのポリプロピレンおよびポリエステル原料へのアクセスを反映しています。ポリエステルおよびポリプロピレンは、ジオシンセティクス、不織布、および産業用ろ過全体で使用されています。これらの用途全体での使用は、原料の入手可能性を一つの専門製品ラインではなく、いくつかの大規模な需要プールに結びつけています。ポリアミドは防護作業服および自動車用繊維を支援し、ポリエチレン、UHMWPE、およびアラミドはより高性能な防護用途に使用されます。この素材グループは、地域が直接的な原料優位性を持ち、インフラおよび産業用途全体で幅広い需要があるため、引き続き重要です。
再生繊維およびその他の繊維は、2027年から2032年にかけて10.5%のCAGRで成長すると予測されています。購買者は、特定の用途において検証済みの持続可能な繊維含有量とPFASフリーのパフォーマンスをますます求めています。これは、単に一つの繊維を別の繊維に置き換えるのではなく、トレーサビリティと一貫したパフォーマンスへの要件を生み出しています。導電性およびセンサー統合繊維も防衛および医療用途に関連しています。天然繊維は、生分解性が必要なアグロテック、パックテック、ホームテックにおいてより狭い役割を果たしています。ガラス、炭素、玄武岩などの無機繊維は構造複合材料および防火に使用されますが、地域のドロータワー能力が限られているため、主に輸入に依存しています。このような組み合わせは、中東・アフリカ技術繊維製造産業が原料の強みと専門材料へのアクセスを組み合わせる必要がある理由を示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
形態・構造別:
不織布が規模と成長を兼ね備える不織布技術繊維は2026年の中東・アフリカ技術繊維製造市場規模の40%を占めています。また、2027年から2032年にかけて11%のCAGRが予測される最も成長の速い構造カテゴリーでもあります。ニードルパンチ製品はジオシンセティクスを支援し、スパンボンド製品は衛生および医療用途に使用されます。したがって、同じ製造ファミリーがプロジェクトベースのインフラ需要と繰り返し発生する臨床需要の両方に対応しています。この組み合わせにより、不織布はヘルスケア、水、およびインフラ需要の中心に位置しています。このセグメントの規模は、生産者がより広い製品範囲にわたって現地能力を開発するインセンティブを与えます。
サウジ水道局は2025年7月にToray Membrane Middle Eastのダンマーム工場でパイロット操業を開始しましたこの施設は技術移転協定の下で年間最大30万枚の逆浸透膜を生産できます。この開発は現地の水処理サプライチェーンを支援し、不織布基材と海水淡水化インフラとの関連性を浮き彫りにしています。また、技術移転が利用可能な場合、現地に設立された施設が技術的に要求の高い水用途に参加できることを示しています。織物技術繊維は、引張強度と寸法安定性を必要とする建築用膜、産業用ろ過、および防護用途において引き続き重要です。ニット、組み紐、糸、コード、およびロービング製品は、より小規模な自動車、スポーツウェア、ロープ、ホース、および複合材補強用途に使用されます。したがって、中東・アフリカ技術繊維製造市場は量産と専門的な変換能力の両方を必要としています。
用途別:
モビルテックが最大の用途モビルテックは2026年の中東・アフリカ技術繊維製造市場シェアの28%を占めています。また、2027年から2032年にかけて12%のCAGRで拡大すると予測されています。需要は、バッテリー熱管理材料、軽量ヘッドライナー、および音響制振製品などの電気自動車部品にますます結びついています。これらの製品は、その仕様が高度なOEM開発プログラムを通じて設定されるため、従来の自動車用繊維とは異なります。したがって、地域のコンバーターは標準的な自動車内装よりも厳格なパフォーマンス要件を満たす必要があります。サウジアラビアおよびアラブ首長国連邦のフリート電動化計画は、これらのグレードに対する将来の需要シグナルを提供しています。
ビルドテックおよびジオテックの用途は、大型開発プログラムおよび輸送インフラと密接に関連しています。これらはニードルパンチフィルター生地からジオグリッドおよびジオシンセティッククレイライナーまでの製品を使用します。これらの製品は基礎的な現場工事に必要とされるため、プロジェクトが計画から建設に移行すると需要が急速に増加する可能性があります。メドテックには外科用および衛生用使い捨て品、創傷ケア製品、および施設用防護繊維が含まれます。プロテックは安全規則および防衛現地化から恩恵を受け、難燃性作業服、弾道層、および産業安全服への需要を支援します。インデュテックおよびパックテックは地域の生産および物流に対応し、アグロテック、エコテック、ホームテック、クロステック、スポーツテックはより小規模な発展途上の用途として残っています。中東・アフリカ技術繊維製造市場は、これらの用途分野が最大の最終用途と並行して発展する際に幅広さを獲得します。
地域分析
サウジアラビアは2026年の中東・アフリカ技術繊維製造市場シェアの42%を占め、2032年までに11.5%のCAGRで成長すると予測されています。同国は、共同立地された石油化学原料、現地調達の強制、および大規模な輸送・建設パイプラインから恩恵を受けています。サウジ政府は、サウジの輸送プロジェクトの価値が240 ビリオン 米ドルであると報告しており、ジオシンセティクスおよび関連材料への需要を支援しています[2]。防衛製造も防護繊維の公共部門需要チャネルを追加しています。産業投入材料、調達政策、およびプロジェクト量の組み合わせにより、サウジアラビアは生産投資における地域のリーディングロケーションとなっています。
アラブ首長国連邦は地域第2位の市場であり、ICAD、KEZAD、Jafza、SAIF Zoneを含む活発な産業ゾーンを有しています。ADNOCは2025年5月にサプライヤーがアラブ首長国連邦全体の製造施設に817 ミリオン 米ドルをコミットしたと述べました。ADNOCのインカントリーバリュープログラムは2018年以来アラブ首長国連邦経済に65.9 ビリオン 米ドルを投入し、国内産業サプライチェーンへのインセンティブを生み出しています。トルコは織物および不織布グレードにわたってより確立された技術繊維基盤を持ち、地域貿易ネットワークにおいて輸入国および輸出国の両方として参加しています。
イラクは水関連材料の新興需要地です。2025年7月にバスラ海水淡水化プラントのためにPowerChinaに授与された4 ビリオン 米ドルの契約は、ライナー、排水製品、およびフィルター生地への大規模な需要を生み出しています。サウジ水道局は、サウジアラビアが2030年までに地域の海水淡水化能力増強の36%を担うと予測しています。これは、より広い地域全体でろ過媒体および技術ライナー製品への長期的な需要を支援します。カタール、クウェート、オマーンは建設、ヘルスケア、および産業プロジェクトからの集中した需要を持っていますが、輸入への依存度が高いままです。中東・アフリカ技術繊維製造市場は不均一に発展し、サウジアラビアおよびアラブ首長国連邦が生産投資をリードし、他の市場が用途主導の需要を生み出すでしょう。
競争環境
中東・アフリカ技術繊維製造市場は中程度に分散しています。ジオシンセティクスおよび不織布の地域専門業者は、現地認証済み契約を競い合い、地域プレゼンスを活用して調達要件に対応しています。国際サプライヤーは、現地生産者がまだ必要な仕様レベルで供給していない先進繊維、膜、コーティング、および複合構造を提供しています。競争は特に、購買決定が価格のみに基づかず、プロジェクトオーナー、公共調達機関、および重要インフラ運営者にとってコンプライアンス違反のコストが高い可能性がある地盤工学、医療、および防衛用途における認証、パフォーマンス、および調達関係へのアクセスに結びついています。これにより、サプライヤー登録、適合システム、生産の一貫性、およびプロジェクト受注前にパフォーマンスを実証する能力に価値が置かれます。[3]
技術移転と垂直統合は、中東・アフリカ技術繊維製造市場における重要な競争アプローチです。Toray Membrane Middle Eastのダンマーム施設は、地域における主権支援型技術移転モデルの例です。この施設は、政府機関と技術プロバイダーが現地製造目標に向けて連携している場合、現地化が資本集約的な製品にまで拡張できることを示しています。このような取り決めは、公共調達が国内価値創出を求める場合に、輸入のみの供給モデルでは確保できない可能性のある契約に対する現地資格を向上させることができます。また、地域生産者がプロセス知識を構築し、時間をかけて特定の用途に対応する能力を向上させるルートも提供します。
最も顕著なギャップは、高仕様ジオシンセティクスおよび防護作業服向けのPFASフリー機能仕上げです。ジオグリッド、ジオシンセティッククレイライナー、耐薬品性ジオメンブレン、および適合防護材料を現地で生産できる企業は、プレミアムプロジェクトへのより明確なルートを持っています。グローバル専門業者は、地域サプライヤーによってまだ現地化または独立して実証されていない製品パフォーマンスを顧客が必要とする場合に優位性を保持しています。中東・アフリカ技術繊維製造市場は国際サプライヤーに対して開かれたままである可能性が高いです。同時に、地域生産者は技術能力を構築し、要求の高い契約に必要な承認を取得しています。
中東・アフリカ技術繊維製造産業リーダー
-
Mattex Group
-
ALYAF INDUSTRIAL COMPANY LTD.
-
Obeikan Technical Fabrics
-
Fibertex Nonwovens (Pty) Ltd
-
Freudenberg Performance Materials
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ テクニカルテキスタイル製造市場 このレポートでカバーされる企業
- Mattex Group
- ALYAF INDUSTRIAL COMPANY LTD.
- Obeikan Technical Fabrics
- FPC Industry
- TexoFib
- Exeed Geotextile
- Infrastructure Reinforcement Industrial Company
- Fibertex Nonwovens (Pty) Ltd
- Kaytech Engineered Fabrics
- Spunchem International
- PFNonwovens
- Freudenberg Performance Materials
- Ahlstrom
- Berry Global Group, Inc.
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Mitsui Chemicals, Inc.
- Sioen Industries NV
- HUESKER Group
- Officine Maccaferri S.p.A.
- Solmax
最近の産業開発事情 中東・アフリカ テクニカルテキスタイル製造市場
- 2026年10月:サウジアラビアのAlujainがベルギーのBeaulieu International Groupと提携し、王国内で不織布繊維生産能力を開発しました。このパートナーシップは、衛生、医療、およびその他の技術繊維用途向けの不織布ロール製品の地域供給を強化し、サウジアラビアにおける国内製造および輸入代替の機会を支援することが期待されています。
- 2025年9月:サウジアラビアの軍事産業公社、産業鉱物資源省、および民営化・PPP国家センターが、リヤドおよびアルハルジの軍服・付属品工場の民営化に向けたEOIおよびRFQフェーズを開始しました。GAMIライセンス要件の下での完全所有権移転は、軍事および商業用制服の生産能力を拡大し、B2B輸出チャネルを開放することを目的としています。
- 2025年7月:サウジ水道局がダンマームのToray Membrane Middle EastのROメンブレン工場でパイロット操業を開始しました。これは年間最大30万枚の生産能力を持つ中東最大の施設です。2021年のSWA技術移転協定に基づくこの工場は、協定期間中にサウジGDPに304 ミリオン 米ドルを貢献し、サウジ国民147名の直接雇用を創出すると予測されています。
中東・アフリカ技術繊維製造市場レポートの範囲
中東・アフリカ技術繊維製造市場レポートは、素材タイプ別(天然繊維、合成繊維、その他)、形態・構造別(織物技術繊維、ニット技術繊維、その他)、用途別(モビルテック、インデュテック、その他)、地域別(サウジアラビア、アラブ首長国連邦、その他)にセグメント化されています。本レポートは、上記すべてのセグメントについて、金額(米ドル)による市場規模と予測を提供します。
セグメンテーション概要
| 天然繊維 | 綿 |
| ジュート | |
| その他 - 亜麻、羊毛、麻、ヤシ繊維など | |
| 合成繊維 | ポリエステル |
| ポリアミド/ナイロン | |
| ポリプロピレン | |
| ポリエチレン/UHMWPE | |
| アラミドおよびその他の特殊合成繊維 | |
| 再生繊維 - ビスコース、リヨセル、モーダル | |
| 無機繊維(ガラス、炭素、玄武岩など) | |
| その他(金属、導電性、およびその他の特殊繊維) |
| 技術糸、コード、およびロービング |
| 織物技術繊維 |
| 不織布技術繊維 |
| ニット技術繊維 |
| 組み紐技術繊維 |
| その他のエンジニアード繊維構造 |
| モビルテック – 自動車、輸送、およびモビリティ |
| インデュテック – 産業および製造用途 |
| ビルドテック – 建築および建設 |
| メドテック – 医療および衛生 |
| プロテック – 個人および財産保護 |
| アグロテック – 農業、園芸、林業、および漁業 |
| ジオテック – ジオテキスタイルおよび土木工学 |
| パックテック – 包装および封じ込め |
| エコテック – 環境保護 |
| ホームテック – 家具、床材、および家庭用技術用途 |
| クロステック – 衣類および履物の機能部品 |
| スポーツテック – スポーツおよびレジャー用途 |
| サウジアラビア |
| アラブ首長国連邦 |
| トルコ |
| 南アフリカ |
| ナイジェリア |
| カタール |
| クウェート |
| オマーン |
| イラク |
| 中東・アフリカのその他の地域(バーレーン、ヨルダン、レバノン、イエメン、シリア、パレスチナなど) |
| 素材タイプ別 | 天然繊維 | 綿 |
| ジュート | ||
| その他 - 亜麻、羊毛、麻、ヤシ繊維など | ||
| 合成繊維 | ポリエステル | |
| ポリアミド/ナイロン | ||
| ポリプロピレン | ||
| ポリエチレン/UHMWPE | ||
| アラミドおよびその他の特殊合成繊維 | ||
| 再生繊維 - ビスコース、リヨセル、モーダル | ||
| 無機繊維(ガラス、炭素、玄武岩など) | ||
| その他(金属、導電性、およびその他の特殊繊維) | ||
| 形態・構造別 | 技術糸、コード、およびロービング | |
| 織物技術繊維 | ||
| 不織布技術繊維 | ||
| ニット技術繊維 | ||
| 組み紐技術繊維 | ||
| その他のエンジニアード繊維構造 | ||
| 用途 | モビルテック – 自動車、輸送、およびモビリティ | |
| インデュテック – 産業および製造用途 | ||
| ビルドテック – 建築および建設 | ||
| メドテック – 医療および衛生 | ||
| プロテック – 個人および財産保護 | ||
| アグロテック – 農業、園芸、林業、および漁業 | ||
| ジオテック – ジオテキスタイルおよび土木工学 | ||
| パックテック – 包装および封じ込め | ||
| エコテック – 環境保護 | ||
| ホームテック – 家具、床材、および家庭用技術用途 | ||
| クロステック – 衣類および履物の機能部品 | ||
| スポーツテック – スポーツおよびレジャー用途 | ||
| 地域別 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| ナイジェリア | ||
| カタール | ||
| クウェート | ||
| オマーン | ||
| イラク | ||
| 中東・アフリカのその他の地域(バーレーン、ヨルダン、レバノン、イエメン、シリア、パレスチナなど) | ||
レポートで回答される主要な質問
中東・アフリカにおける技術繊維製造の予測成長率は?
市場は2027年から2032年にかけて9.54%のCAGRで成長し、インフラ、ヘルスケア、および防衛調達に支えられて2032年までに20.5 ビリオン 米ドルに達すると予測されています。
中東・アフリカ技術繊維製造市場で最大のポジションを持つ素材タイプはどれですか?
合成繊維は2026年の収益の75%をリードしています。その地位は、ジオシンセティクス、不織布、および産業用ろ過に対応する地域のポリプロピレンおよびポリエステル原料によって支えられています。
地域で最も急速に成長している技術繊維構造はどれですか?
不織布技術繊維は2032年までに11%のCAGRで成長すると予測されています。ヘルスケア製品、衛生用途、ジオシンセティクス、および水処理サプライチェーンに対応しています。
中東・アフリカにおける技術繊維の主要用途は何ですか?
モビルテックは2026年の収益の28%をリードし、電気自動車の熱・音響部品への需要シフトに伴い、2032年までに12%のCAGRで成長すると予測されています。
地域の技術繊維製造需要をリードしている国はどこですか?
サウジアラビアは2026年の収益の42%をリードし、原料、現地調達要件、およびプロジェクトに支えられて2032年までに11.5%のCAGRで成長すると予測されています。
技術繊維の現地生産を制限しているものは何ですか?
輸入先進繊維、機械、仕上げ材への依存、および認証・スキルのギャップが、専門製品における地域能力を制限し、複数の用途わたる高付加価値プロジェクトの現地資格取得を遅らせています。