
Tamaño y Participacin del Mercado de Fabricación de Textiles Técnicos en Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 12.07 Mil millones de dólares |
| Tamaño del Mercado (2027) | 13 Mil millones de dólares |
| Tamaño del Mercado (2032) | 20.5 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.54 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fabricación de Textiles Técnicos en Oriente Medio y África por Mordor Intelligence
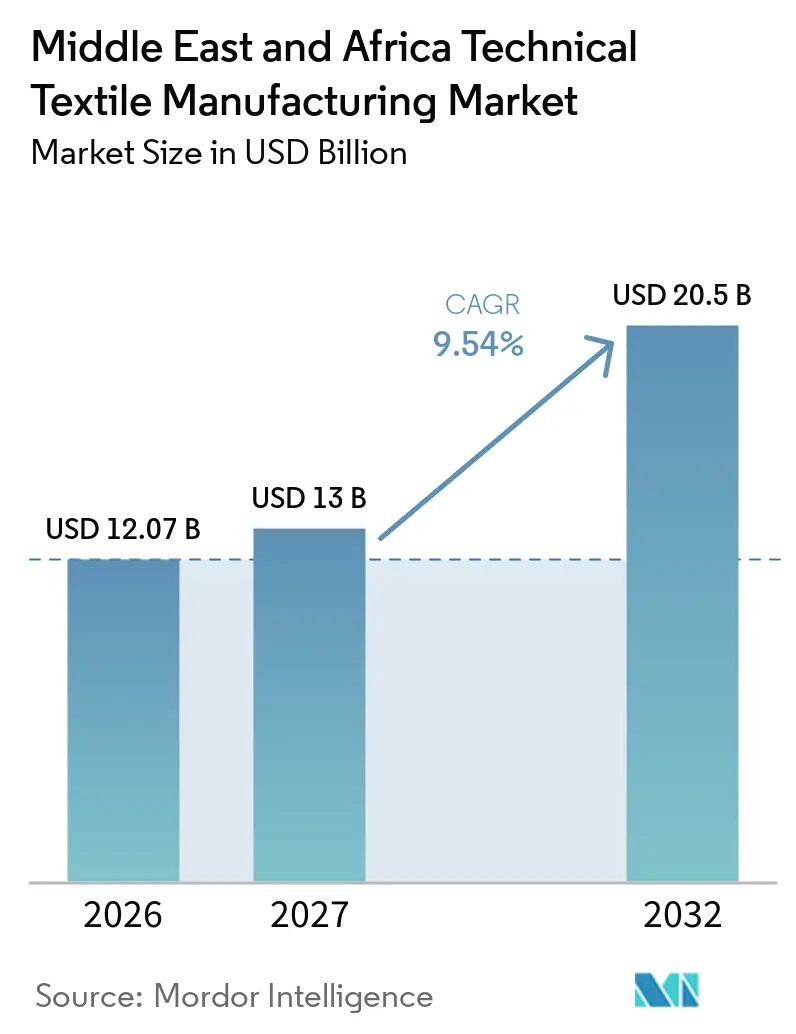
El tamaño del Mercado de Fabricación de Textiles Técnicos en Oriente Medio y África fue valorado en 12,07 mil millones de USD en 2026 y se estima que crecerá desde 13 mil millones de USD en 2027 hasta alcanzar los 20,5 mil millones de USD para 2032, a una CAGR del 9,54% durante el período de pronóstico (2027-2032).
El mercado de fabricación de textiles técnicos en Oriente Medio y África está respaldado por el desarrollo de infraestructura, la expansión sanitaria y las iniciativas para localizar la fabricación de defensa en toda la región. La demanda está impulsada por el uso de textiles técnicos en construcción, ropa de protección, aplicaciones médicas, transporte y procesos industriales, donde la durabilidad, la seguridad y el rendimiento son criterios de compra clave. Los requisitos de contenido local y las iniciativas de fabricación nacional también influyen en las decisiones de adquisición al alentar a los propietarios de proyectos y compradores del sector público a priorizar a los proveedores que cumplen con los criterios de calificación local y las normas de producto aplicables. Estas condiciones brindan a los fabricantes regionales oportunidades para fortalecer su posición en el mercado a través de capacidades de producción local, experiencia técnica y acuerdos de suministro confiables, en lugar de competir únicamente en precio. El mercado también presenta oportunidades de sustitución de importaciones para determinados productos textiles especializados. Sin embargo, la dependencia de fibras avanzadas importadas, revestimientos funcionales y maquinaria de fabricación sigue siendo una restricción clave. Arabia Saudita representa una fuente importante de demanda regional, respaldada por la inversión en infraestructura y las iniciativas de diversificación industrial. Sin embargo, los retrasos en los grandes proyectos, los cambios en el gasto público y el ritmo del desarrollo de la fabricación local pueden afectar los volúmenes de pedidos a corto plazo en toda la región.
Conclusiones Clave del Informe
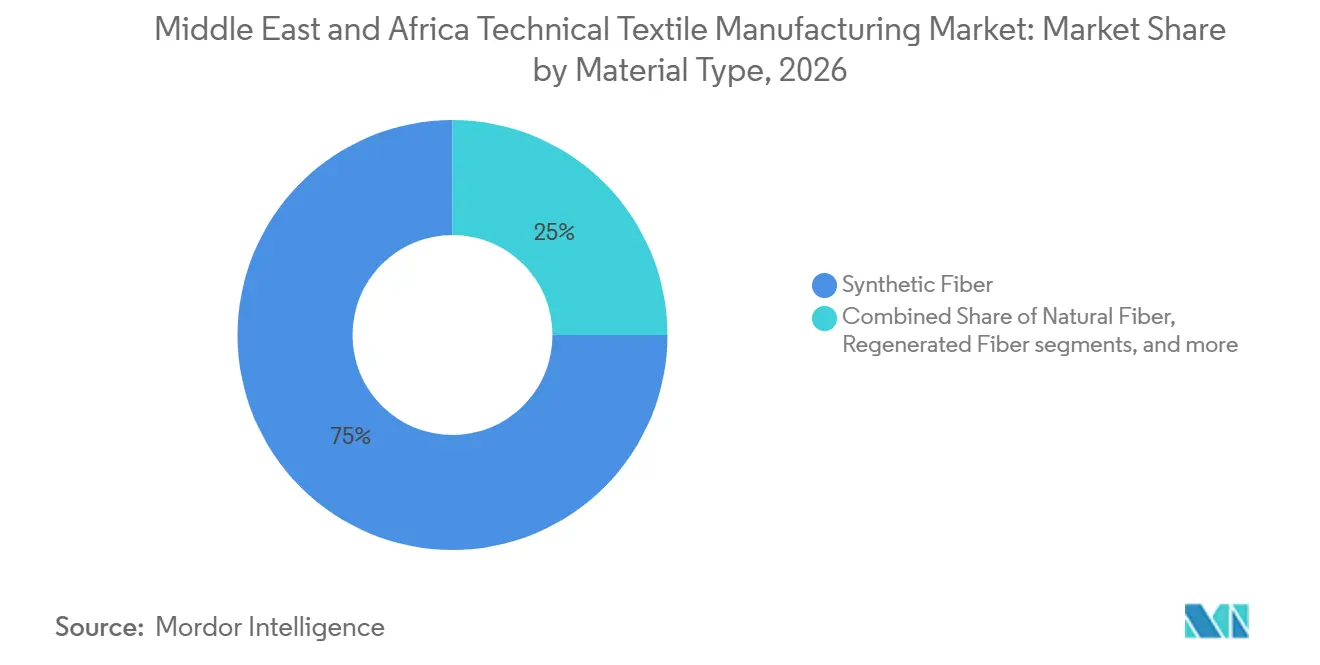
- Por tipo de material, las fibras sintéticas representaron el 75% de la participación del mercado de fabricación de textiles técnicos en Oriente Medio y África en 2026, mientras que se prevé que las fibras regeneradas y otras fibras crezcan a una CAGR del 10,5% hasta 2032.
- Por forma y estructura, los textiles técnicos no tejidos representaron el 40% del tamaño del mercado de fabricación de textiles técnicos en Oriente Medio y África en 2026, y se prevé que crezcan a una CAGR del 11% hasta 2032.
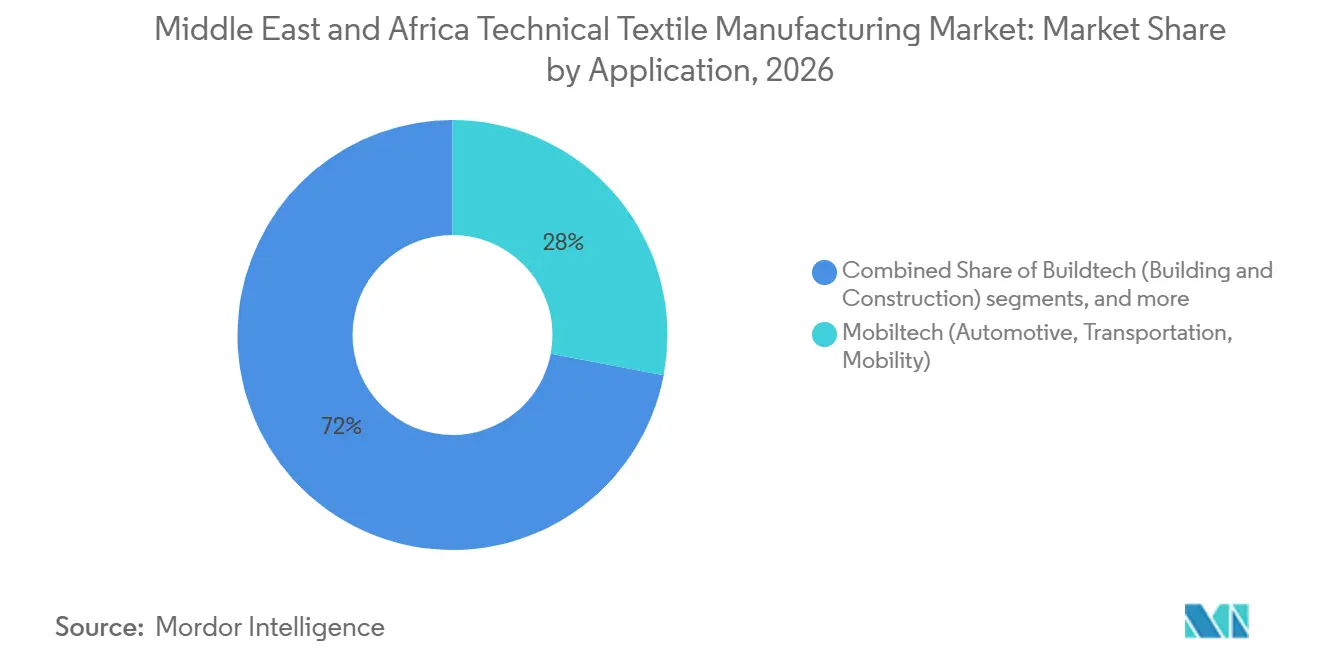
- Por aplicación, Mobiltech representó el 28% de los ingresos en 2026 y se prevé que crezca a una CAGR del 12% hasta 2032.
- Por geografía, Arabia Saudita representó el 42% de los ingresos en 2026 y se prevé que crezca a una CAGR del 11,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda de Infraestructura de Megaproyectos y Geosinténticos | +2.8% | Arabia Saudita, los Emiratos Árabes Unidos y Qatar son mercados principales, con efectos secundarios en Iraq, Kuwait y Omán | Mediano plazo (2-4 años) |
| Modernización Sanitaria y No Tejidos Médicos | +2% | En todo el CCG, con ganancias tempranas en Arabia Saudita, los Emiratos Árabes Unidos y Turquía | Corto plazo (≤ 2 años) |
| Requisitos de Seguridad en Petróleo, Gas, Minería e Industria | +1.5% | Arabia Saudita, los Emiratos Árabes Unidos y Qatar, con demanda secundaria en Iraq y Omán | Mediano plazo (2-4 años) |
| Localización de Defensa y Adquisición de Textiles de Protección | +1.2% | Arabia Saudita y los Emiratos Árabes Unidos, con efectos secundarios en Qatar y Kuwait | Mediano plazo (2-4 años) |
| Políticas de Contenido Local y Sustitución de Importaciones | +0.9% | En todo el CCG, liderado por Arabia Saudita y los Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Infraestructura Hídrica, Costera y de Residuos Resiliente al Clima | +0.6% | Arabia Saudita, los Emiratos Árabes Unidos, Iraq, Kuwait, Omán y Qatar | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Infraestructura de Megaproyectos y Geosinténticos
El importante canal de construcción de Arabia Saudita respalda la demanda de geotextiles, geomallas, geomembranas y geocompuestos en grandes y complejos sitios de desarrollo. Estos materiales se utilizan para el control de la erosión, el refuerzo del suelo, el drenaje y la contención durante las obras de cimentación que deben realizarse en condiciones de obra exigentes. Aramco informó un 67% de adquisiciones locales en toda su base de suministro en su conferencia IKTVA de 2025, lo que refleja la mayor importancia del abastecimiento local en los principales programas de adquisición. El mercado de fabricación de textiles técnicos en Oriente Medio y África puede beneficiarse cuando los productores nacionales cumplen con las especificaciones técnicas requeridas, las necesidades de prueba y las reglas de calificación del proyecto. Los programas de infraestructura, por tanto, respaldan tanto los volúmenes de productos como la capacidad de fabricación local, pero los proveedores deben calificarse en una etapa temprana del proceso de adquisición.
Modernización Sanitaria y No Tejidos Médicos
La inversión en salud respalda la demanda de textiles médicos de un solo uso, incluidas batas, paños, gorros, materiales para el cuidado de heridas y barreras de protección en entornos clínicos. Los nuevos hospitales e instalaciones quirúrgicas requieren estos materiales de forma recurrente porque no se reutilizan después de los procedimientos o la atención al paciente. Saudi German Nonwovens entró en el segmento médico en 2025 con su marca Ultramed, ampliando su base de producción saudita existente hacia productos clínicos. Los requisitos clínicos sauditas para materiales de barrera de un solo uso establecen una necesidad recurrente de productos que cumplan con los estándares de rendimiento definidos y los requisitos de registro. Esto le da al mercado de fabricación de textiles técnicos en Oriente Medio y África una base de demanda estable más allá de la actividad de construcción y respalda a los productores con una calidad de producto confiable.
Requisitos de Seguridad en Petróleo, Gas, Minería e Industria
La actividad industrial en Arabia Saudita, los Emiratos Árabes Unidos y Qatar sostiene la demanda de textiles resistentes a las llamas, resistentes a los productos químicos y de alta visibilidad. Las prendas de protección deben cumplir con las normas de seguridad y las especificaciones del cliente en entornos de trabajo petroquímicos, energéticos y mineros, donde el fallo del material puede crear riesgos operativos. Las normas sauditas exigen certificación y etiquetado en árabe para la ropa de protección industrial vendida en el Reino. Las especificaciones de ingeniería de Aramco también establecen requisitos más elevados para los contratistas que operan en su ecosistema. Estos requisitos favorecen a los fabricantes que pueden gestionar de forma consistente las pruebas, la certificación, la calidad de producción y la documentación requerida por los clientes industriales.
Localización de Defensa y Adquisición de Textiles de Protección
La localización de la defensa está ampliando las oportunidades de adquisición de uniformes, telas balísticas, capas compuestas y materiales de carga. Arabia Saudita tiene como objetivo localizar el 50% del gasto en defensa para 2030, y las instalaciones militares-industriales con licencia aumentaron de 5 en 2019 a 296 en el tercer trimestre de 2024. El proceso de privatización de 2025 para la Fábrica de Uniformes y Accesorios Militares tiene como objetivo ampliar la capacidad de uniformes militares y comerciales bajo los requisitos de licencia de GAMI[1]. Esta dirección política le da al mercado de fabricación de textiles técnicos en Oriente Medio y África un canal de demanda soberana junto con los usos finales comerciales. Los productores que puedan calificarse para los estándares militares también pueden crear oportunidades de exportación y atender requisitos adyacentes de textiles de protección.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Dependencia de Importaciones para Fibras Avanzadas, Maquinaria y Acabados | -1.8% | En toda la región, más aguda en Arabia Saudita y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Brechas de Certificación y Especificación entre Productores Locales | -1.3% | En todo el CCG, especialmente donde se aplican los marcos de conformidad de Arabia Saudita y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Alta Intensidad Energética, Hídrica y Química del Acabado | -0.9% | Turquía, Irán y productores emergentes del CCG | Largo plazo (≥ 4 años) |
| Habilidades Desiguales en Textiles Técnicos e Ingeniería de Aplicaciones | -0.6% | Regional, con las mayores brechas fuera de los clústeres industriales de Arabia Saudita y los Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de Importaciones para Fibras Avanzadas, Maquinaria y Acabados
Los fabricantes regionales dependen de aramida importada, fibra de carbono, revestimientos especiales y acabados libres de PFAS para productos de mayor rendimiento. Las líneas de spunbond y meltblown, los sistemas de revestimiento de precisión y los telares técnicos también provienen principalmente de proveedores de equipos extranjeros establecidos. Esto aumenta los plazos de entrega, eleva el valor de los insumos importados de los materiales terminados y limita la cantidad de valor retenido dentro de la región. Las medidas de costos pueden reducir parte de la presión sobre los costos de importación, pero no reemplazan el suministro ascendente faltante ni la capacidad de equipos especializados. El mercado de fabricación de textiles técnicos en Oriente Medio y África capturará más valor a medida que la capacidad nacional avance más allá de la conversión hacia insumos especializados y acabados.
Brechas de Certificación y Especificación entre Productores Locales
Los productores locales se enfrentan a múltiples requisitos de conformidad, pruebas, registro y específicos de aplicación antes de poder abastecer a clientes regulados. Arabia Saudita utiliza la plataforma SABER para la certificación, mientras que los Emiratos Árabes Unidos aplican sus propios sistemas de control de productos y conformidad. El Ministerio de Industria y Tecnología Avanzada de los Emiratos Árabes Unidos actualizó doce marcas nacionales de conformidad y etiquetas de eficiencia en abril de 2025, con un período de transición de 12 meses. Los proveedores más pequeños pueden carecer de la capacidad de laboratorio, el personal técnico y los procesos documentados necesarios para cumplir con varios estándares al mismo tiempo. Como resultado, las preferencias de contenido local pueden seguir favoreciendo a los proveedores internacionales certificados para contratos de mayor valor que requieren cumplimiento demostrado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
Las Fibras Sintéticas Ocupan la Posición Más GrandeLas fibras sintéticas representan el 75% del tamaño del mercado de fabricación de textiles técnicos en Oriente Medio y África en 2026. Su posición de liderazgo refleja el acceso a materias primas de polipropileno y poliéster de los complejos petroquímicos de Arabia Saudita, los Emiratos Árabes Unidos y Qatar. El poliéster y el polipropileno se utilizan en geosinténticos, no tejidos y filtración industrial. Su uso en estas aplicaciones vincula la disponibilidad de materias primas con varios grandes grupos de demanda en lugar de una línea de productos especializada. La poliamida respalda la ropa de trabajo de protección y los textiles de automoción, mientras que el polietileno, el UHMWPE y la aramida sirven para aplicaciones de protección de mayor rendimiento. El grupo de materiales sigue siendo importante porque la región tiene una ventaja directa en materias primas y una amplia demanda en infraestructura y usos industriales.
Se prevé que las fibras regeneradas y otras fibras crezcan a una CAGR del 10,5% de 2027 a 2032. Los compradores buscan cada vez más contenido de fibra sostenible verificado y rendimiento libre de PFAS en aplicaciones específicas. Esto crea un requisito de trazabilidad y rendimiento consistente, no simplemente una sustitución de una fibra por otra. Las fibras conductoras e integradas con sensores también son relevantes para usos de defensa y médicos. Las fibras naturales sirven para roles más limitados en Agrotech, Packtech y Hometech donde se requiere biodegradabilidad. Las fibras inorgánicas como el vidrio, el carbono y el basalto se utilizan en compuestos estructurales y protección contra incendios, pero siguen siendo en gran medida importadas porque la capacidad regional de torres de estirado es limitada. Esta combinación muestra por qué la industria de fabricación de textiles técnicos en Oriente Medio y África debe combinar la fortaleza en materias primas con el acceso a materiales especializados.

Por Forma y Estructura:
Los No Tejidos Combinan Escala con CrecimientoLos textiles técnicos no tejidos representan el 40% del tamaño del mercado de fabricación de textiles técnicos en Oriente Medio y África en 2026. También representan la categoría estructural de más rápido crecimiento, con una CAGR del 11% prevista para 2027 a 2032. Los productos de agujeteado respaldan los geosinténticos, mientras que los productos de spunbond se utilizan en aplicaciones de higiene y médicas. La misma familia de fabricación aborda tanto la demanda de infraestructura basada en proyectos como la demanda clínica recurrente. Esta combinación sitúa a los no tejidos en el centro de la demanda de atención médica, agua e infraestructura. La escala del segmento da a los productores un incentivo para desarrollar capacidad local en una gama de productos más amplia.
La Autoridad del Agua de Arabia Saudita inició operaciones piloto en la planta de Toray Membrane Middle East en Dammam en julio de 2025. La instalación puede producir hasta 300.000 membranas de ósmosis inversa anualmente bajo un acuerdo de transferencia de tecnología. Este desarrollo respalda las cadenas de suministro locales de tratamiento de agua y destaca la conexión entre los sustratos no tejidos y la infraestructura de desalinización. También demuestra que las instalaciones establecidas localmente pueden participar en aplicaciones de agua técnicamente exigentes cuando la transferencia de tecnología está disponible. Los textiles técnicos tejidos siguen siendo importantes para membranas arquitectónicas, filtración industrial y usos de protección que requieren resistencia a la tracción y estabilidad dimensional. Los productos tejidos de punto, trenzados, de hilo, cordón y mecha sirven para aplicaciones más pequeñas de automoción, ropa deportiva, cuerda, manguera y refuerzo de compuestos. El mercado de fabricación de textiles técnicos en Oriente Medio y África, por tanto, necesita tanto producción en volumen como capacidad de conversión especializada.
Por Aplicación:
Mobiltech es la Aplicación Más GrandeMobiltech representa el 28% de la participación del mercado de fabricación de textiles técnicos en Oriente Medio y África en 2026. También se prevé que se expanda a una CAGR del 12% de 2027 a 2032. La demanda está cada vez más vinculada a los componentes de vehículos eléctricos, como materiales de gestión térmica de baterías, revestimientos de techo ligeros y productos de amortiguación acústica. Estos productos difieren de los textiles de automoción convencionales porque sus especificaciones se establecen a través de programas avanzados de desarrollo de fabricantes de equipos originales. Los convertidores regionales deben, por tanto, cumplir con requisitos de rendimiento más exigentes que los del recubrimiento de automoción estándar. Los planes de electrificación de flotas en Arabia Saudita y los Emiratos Árabes Unidos proporcionan una señal de demanda futura para estos grados.
Las aplicaciones de Buildtech y Geotech están estrechamente vinculadas a los principales programas de desarrollo e infraestructura de transporte. Utilizan productos que van desde telas filtrantes de agujeteado hasta geomallas y revestimientos de arcilla geosinténtica. Su demanda puede aumentar rápidamente cuando los proyectos pasan de la planificación a la construcción porque estos productos son necesarios en las obras de cimentación. Medtech incluye desechables quirúrgicos y de higiene, productos para el cuidado de heridas y textiles de protección institucionales. Protech se beneficia de las normas de seguridad y la localización de la defensa, que respaldan la demanda de ropa de trabajo resistente a las llamas, capas balísticas y prendas de seguridad industrial. Indutech y Packtech sirven a la producción y la logística regionales, mientras que Agrotech, Oekotech, Hometech, Clothtech y Sporttech siguen siendo usos más pequeños y en desarrollo. El mercado de fabricación de textiles técnicos en Oriente Medio y África gana amplitud cuando estas áreas de aplicación se desarrollan junto con su mayor uso final.
Análisis Geográfico
Arabia Saudita representa el 42% de la participación del mercado de fabricación de textiles técnicos en Oriente Medio y África en 2026, y se prevé que crezca a una CAGR del 11,5% hasta 2032. El país se beneficia de materias primas petroquímicas co-ubicadas, la aplicación de contenido local y un gran canal de transporte y construcción. El Gobierno de Arabia Saudita informó que los proyectos de transporte sauditas están valorados en 240 mil millones de USD, lo que respalda la demanda de geosinténticos y materiales relacionados[2]. La fabricación de defensa también añade un canal de demanda del sector público para textiles de protección. Su combinación de insumos industriales, políticas de adquisición y volumen de proyectos hace de Arabia Saudita la ubicación líder de la región para la inversión en producción.
Los Emiratos Árabes Unidos son el segundo mercado regional más grande y cuentan con zonas industriales activas que incluyen ICAD, KEZAD, Jafza y SAIF Zone. ADNOC señaló que los proveedores se comprometieron con 817 millones de USD en instalaciones de fabricación en los Emiratos Árabes Unidos en mayo de 2025. El programa de valor en el país de ADNOC ha dirigido 65,9 mil millones de USD a la economía de los Emiratos Árabes Unidos desde 2018, creando incentivos para las cadenas de suministro industrial nacionales. Turquía tiene una base de textiles técnicos más establecida en grados tejidos y no tejidos y participa como importador y exportador en la red comercial regional.
Iraq es una ubicación de demanda emergente para materiales relacionados con el agua. Un contrato de PowerChina de 4 mil millones de USD adjudicado en julio de 2025 para la planta de desalinización de agua de mar de Basra crea demanda de revestimientos, productos de drenaje y telas filtrantes a escala. La Autoridad del Agua de Arabia Saudita proyecta que Arabia Saudita contribuirá con el 36% de las adiciones de capacidad de desalinización regional hasta 2030. Esto respalda la demanda a largo plazo de medios de filtración y productos de revestimiento técnico en toda la región. Qatar, Kuwait y Omán tienen demanda concentrada de proyectos de construcción, atención médica e industriales, pero siguen siendo más dependientes de las importaciones. El mercado de fabricación de textiles técnicos en Oriente Medio y África se desarrollará de manera desigual, con Arabia Saudita y los Emiratos Árabes Unidos liderando la inversión en producción y otros mercados creando demanda impulsada por aplicaciones.
Panorama Competitivo
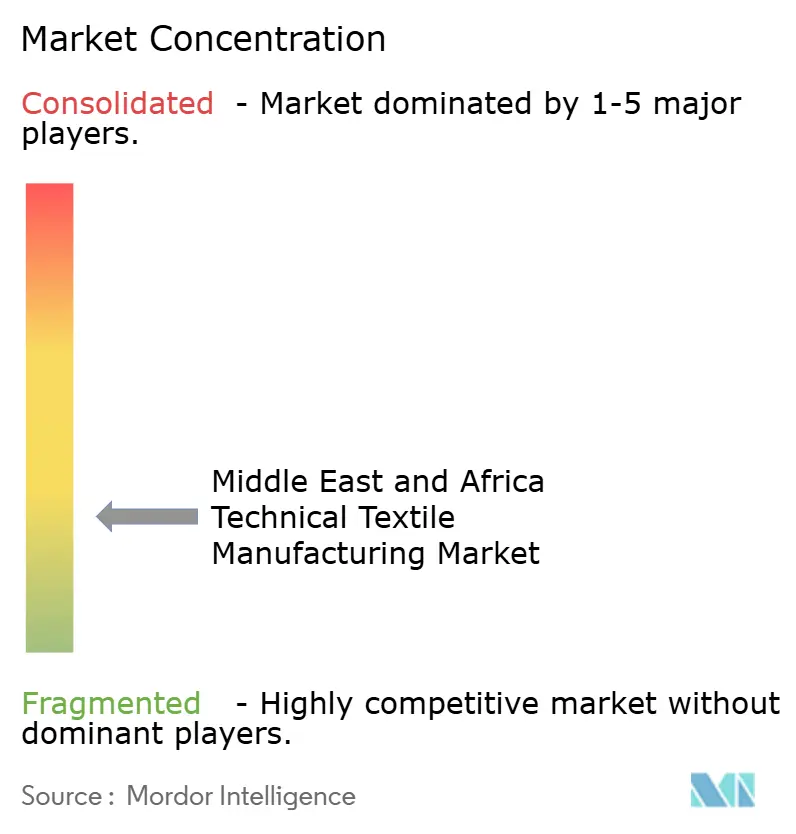
El mercado de fabricación de textiles técnicos en Oriente Medio y África está moderadamente fragmentado. Los especialistas regionales en geosinténticos y no tejidos compiten por contratos certificados localmente y utilizan su presencia regional para responder a los requisitos de adquisición. Los proveedores internacionales proporcionan fibras avanzadas, membranas, revestimientos y estructuras compuestas que los productores locales aún no suministran al nivel de especificación requerido. La competencia está particularmente vinculada a la certificación, el rendimiento y el acceso a las relaciones de adquisición en aplicaciones geotécnicas, médicas y de defensa, donde las decisiones de compra no se basan únicamente en el precio y el costo del incumplimiento puede ser alto para los propietarios de proyectos, los organismos de contratación pública y los operadores de infraestructura crítica. Esto otorga valor al registro de proveedores, los sistemas de conformidad, la consistencia de la producción y la capacidad de demostrar el rendimiento antes de la adjudicación de un proyecto.[3]
La transferencia de tecnología y la integración vertical son enfoques competitivos importantes en el mercado de fabricación de textiles técnicos en Oriente Medio y África. La instalación de Toray Membrane Middle East en Dammam es un ejemplo de un modelo de transferencia de tecnología con respaldo soberano en la región. La instalación muestra cómo la localización puede extenderse a productos de uso intensivo de capital cuando los organismos gubernamentales y los proveedores de tecnología están alineados en torno a un objetivo de fabricación local. Tales acuerdos pueden mejorar la calificación local para contratos que los modelos de suministro exclusivamente de importación pueden no asegurar, particularmente cuando la contratación pública busca la creación de valor nacional. También ofrecen una vía para que los productores regionales desarrollen conocimiento de procesos y mejoren su capacidad para atender aplicaciones específicas a lo largo del tiempo.
Las brechas más visibles son los geosinténticos de alta especificación y los acabados funcionales libres de PFAS para ropa de trabajo de protección. Las empresas capaces de producir geomallas, revestimientos de arcilla geosinténtica, geomembranas resistentes a los productos químicos y materiales de protección conformes localmente tienen una ruta más clara hacia proyectos premium. Los especialistas globales mantienen una ventaja donde los clientes requieren un rendimiento del producto que aún no ha sido localizado o demostrado de forma independiente por un proveedor regional. Es probable que el mercado de fabricación de textiles técnicos en Oriente Medio y África siga abierto a los proveedores internacionales. Al mismo tiempo, los productores regionales desarrollan capacidad técnica y obtienen las aprobaciones necesarias para contratos exigentes.
Líderes de la Industria de Fabricación de Textiles Técnicos en Oriente Medio y África
-
Mattex Group
-
ALYAF INDUSTRIAL COMPANY LTD.
-
Obeikan Technical Fabrics
-
Fibertex Nonwovens (Pty) Ltd
-
Freudenberg Performance Materials
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fabricación de Textiles Técnicos en Oriente Medio y África Empresas cubiertas en este informe
- Mattex Group
- ALYAF INDUSTRIAL COMPANY LTD.
- Obeikan Technical Fabrics
- FPC Industry
- TexoFib
- Exeed Geotextile
- Infrastructure Reinforcement Industrial Company
- Fibertex Nonwovens (Pty) Ltd
- Kaytech Engineered Fabrics
- Spunchem International
- PFNonwovens
- Freudenberg Performance Materials
- Ahlstrom
- Berry Global Group, Inc.
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Mitsui Chemicals, Inc.
- Sioen Industries NV
- HUESKER Group
- Officine Maccaferri S.p.A.
- Solmax
Desarrollos recientes de la industria en Mercado de Fabricación de Textiles Técnicos en Oriente Medio y África
- Octubre de 2026: Alujain de Arabia Saudita se asoció con Beaulieu International Group, con sede en Bélgica, para desarrollar capacidades de producción de textiles no tejidos en el Reino. Se espera que esta asociación fortalezca el suministro regional de rollos de no tejidos para aplicaciones de higiene, médicas y otras aplicaciones de textiles técnicos, apoyando la fabricación nacional y las oportunidades de sustitución de importaciones en Arabia Saudita.
- Septiembre de 2025: La Corporación de Industrias Militares de Arabia Saudita, el Ministerio de Industria y Recursos Minerales y el Centro Nacional de Privatización y APP lanzaron la fase de EOI y RFQ para la privatización de la Fábrica de Uniformes y Accesorios Militares en Riad y Al-Kharj. La transferencia total de propiedad bajo los requisitos de licencia de GAMI está diseñada para ampliar la capacidad de producción de uniformes militares y comerciales y desbloquear canales de exportación B2B.
- Julio de 2025: La Autoridad del Agua de Arabia Saudita puso en marcha operaciones piloto en la planta de membranas de ósmosis inversa de Toray Membrane Middle East en Dammam, la mayor instalación de este tipo en Oriente Medio con una capacidad anual de hasta 300.000 membranas. La planta, derivada de un acuerdo de transferencia de tecnología de la Autoridad del Agua de Arabia Saudita de 2021, está proyectada para contribuir con 304 millones de USD al PIB de Arabia Saudita durante el período del acuerdo y crear 147 empleos directos para ciudadanos sauditas.
Alcance del Informe del Mercado de Fabricación de Textiles Técnicos en Oriente Medio y África
El Informe del Mercado de Fabricación de Textiles Técnicos en Oriente Medio y África está segmentado por Tipo de Material (Fibra Natural, Fibra Sintética y Más), por Forma y Estructura (Textiles Técnicos Tejidos, Textiles Técnicos de Punto y Más), por Aplicación (Mobiltech, Indutech y Más), y por Geografía (Arabia Saudita, Emiratos Árabes Unidos y Más). El Informe ofrece Tamaño de Mercado y Pronósticos en Valor (USD) para todos los Segmentos anteriores.
Resumen de la segmentación
| Fibra Natural | Algodón |
| Yute | |
| Otros - Lino, Lana, Cáñamo, Coco, etc. | |
| Fibra Sintética | Poliéster |
| Poliamida / Nailon | |
| Polipropileno | |
| Polietileno / UHMWPE | |
| Aramida y Otras Fibras Sintéticas Especiales | |
| Fibra Regenerada - Viscosa, Lyocell y Modal | |
| Fibras Inorgánicas (Vidrio, Carbono, Basalto, etc.) | |
| Otros (Fibras Metálicas, Conductoras y Otras Fibras Especiales) |
| Hilos Técnicos, Cordones y Mechas |
| Textiles Técnicos Tejidos |
| Textiles Técnicos No Tejidos |
| Textiles Técnicos de Punto |
| Textiles Técnicos Trenzados |
| Otras Estructuras Textiles Técnicas |
| Mobiltech – Automoción, Transporte y Movilidad |
| Indutech – Aplicaciones Industriales y de Fabricación |
| Buildtech – Edificación y Construcción |
| Medtech – Médico e Higiene |
| Protech – Protección Personal y de Bienes |
| Agrotech – Agricultura, Horticultura, Silvicultura y Pesca |
| Geotech – Geotextiles e Ingeniería Civil |
| Packtech – Embalaje y Contención |
| Oekotech – Protección Medioambiental |
| Hometech – Mobiliario, Revestimientos de Suelos y Aplicaciones Técnicas Domésticas |
| Clothtech – Componentes Funcionales para Ropa y Calzado |
| Sporttech – Aplicaciones Deportivas y de Ocio |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Turquía |
| Sudáfrica |
| Nigeria |
| Qatar |
| Kuwait |
| Omán |
| Iraq |
| Resto de Oriente Medio y África (Baréin, Jordania, Líbano, Yemen, Siria, Palestina, etc.) |
| Por Tipo de Material | Fibra Natural | Algodón |
| Yute | ||
| Otros - Lino, Lana, Cáñamo, Coco, etc. | ||
| Fibra Sintética | Poliéster | |
| Poliamida / Nailon | ||
| Polipropileno | ||
| Polietileno / UHMWPE | ||
| Aramida y Otras Fibras Sintéticas Especiales | ||
| Fibra Regenerada - Viscosa, Lyocell y Modal | ||
| Fibras Inorgánicas (Vidrio, Carbono, Basalto, etc.) | ||
| Otros (Fibras Metálicas, Conductoras y Otras Fibras Especiales) | ||
| Por Forma y Estructura | Hilos Técnicos, Cordones y Mechas | |
| Textiles Técnicos Tejidos | ||
| Textiles Técnicos No Tejidos | ||
| Textiles Técnicos de Punto | ||
| Textiles Técnicos Trenzados | ||
| Otras Estructuras Textiles Técnicas | ||
| Por Aplicación | Mobiltech – Automoción, Transporte y Movilidad | |
| Indutech – Aplicaciones Industriales y de Fabricación | ||
| Buildtech – Edificación y Construcción | ||
| Medtech – Médico e Higiene | ||
| Protech – Protección Personal y de Bienes | ||
| Agrotech – Agricultura, Horticultura, Silvicultura y Pesca | ||
| Geotech – Geotextiles e Ingeniería Civil | ||
| Packtech – Embalaje y Contención | ||
| Oekotech – Protección Medioambiental | ||
| Hometech – Mobiliario, Revestimientos de Suelos y Aplicaciones Técnicas Domésticas | ||
| Clothtech – Componentes Funcionales para Ropa y Calzado | ||
| Sporttech – Aplicaciones Deportivas y de Ocio | ||
| Por Geografía | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Nigeria | ||
| Qatar | ||
| Kuwait | ||
| Omán | ||
| Iraq | ||
| Resto de Oriente Medio y África (Baréin, Jordania, Líbano, Yemen, Siria, Palestina, etc.) | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para la fabricación de textiles técnicos en Oriente Medio y África?
Se prevé que el mercado crezca a una CAGR del 9,54% de 2027 a 2032 y alcance los 20,5 mil millones de USD para 2032, respaldado por la infraestructura, la atención médica y la adquisición de defensa.
¿Qué tipo de material tiene la posición más grande en el mercado de fabricación de textiles técnicos en Oriente Medio y África?
Las fibras sintéticas lideran con el 75% de los ingresos de 2026. Su posición está respaldada por las materias primas regionales de polipropileno y poliéster que sirven a los geosinténticos, los no tejidos y la filtración industrial.
¿Qué estructura de textil técnico crece más rápido en la región?
Se prevé que los textiles técnicos no tejidos crezcan a una CAGR del 11% hasta 2032. Sirven a productos de atención médica, usos de higiene, geosinténticos y cadenas de suministro de tratamiento de agua.
¿Cuál es la aplicación líder para los textiles técnicos en Oriente Medio y África?
Mobiltech lidera con el 28% de los ingresos de 2026 y se prevé que crezca a una CAGR del 12% hasta 2032, a medida que la demanda se desplaza hacia componentes térmicos y acústicos de vehículos eléctricos.
¿Qué país lidera la demanda regional de fabricación de textiles técnicos?
Arabia Saudita lidera con el 42% de los ingresos de 2026 y se prevé que crezca a una CAGR del 11,5% hasta 2032, respaldada por materias primas, requisitos de contenido local y proyectos.
¿Qué limita la producción local de textiles técnicos?
La dependencia de fibras avanzadas importadas, maquinaria y acabados, junto con las brechas de certificación y habilidades, limita la capacidad regional en productos especializados y ralentiza la calificación local para proyectos avanzados de alto valor en varias aplicaciones.