
Marktgröße und Marktanteil der technischen Textilherstellung im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 12.07 Milliarden US-Dollar |
| Marktgröße (2027) | 13 Milliarden US-Dollar |
| Marktgröße (2032) | 20.5 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.54 % |
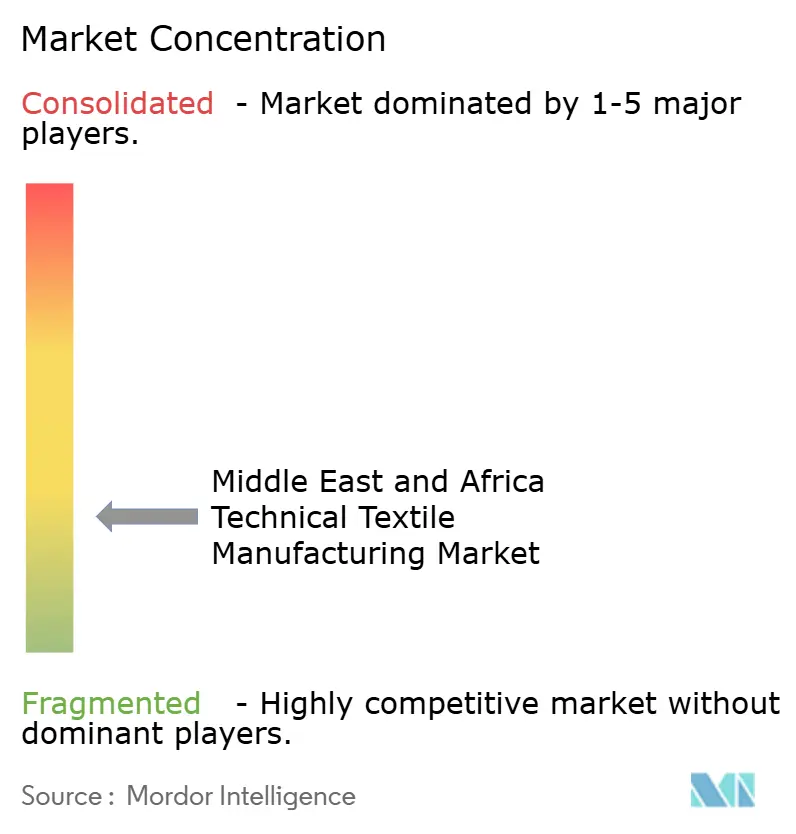
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der technischen Textilherstellung im Nahen Osten und Afrika von Mordor Intelligence
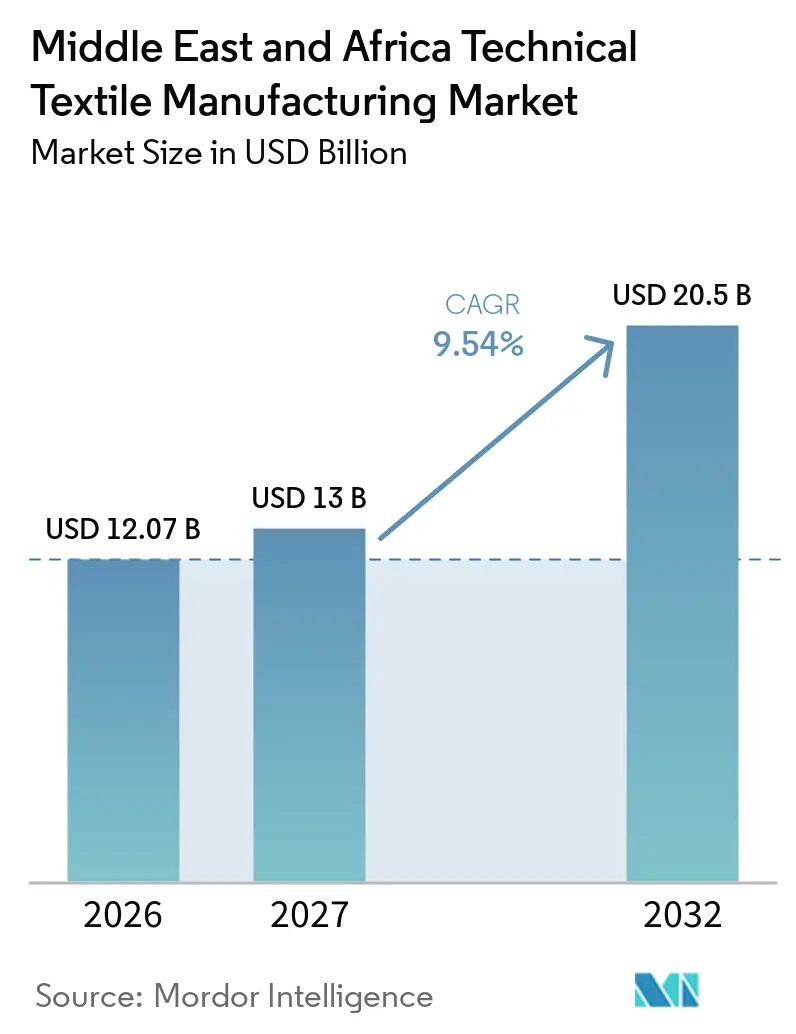
Die Marktgröße der technischen Textilherstellung im Nahen Osten und Afrika wurde im Jahr 2026 auf 12,07 Milliarden USD geschätzt und soll von 13 Milliarden USD im Jahr 2027 auf 20,5 Milliarden USD bis 2032 wachsen, bei einem CAGR von 9,54 % während des Prognosezeitraums (2027–2032).
Der Markt für technische Textilherstellung im Nahen Osten und Afrika wird durch Infrastrukturentwicklung, Expansion des Gesundheitswesens und Initiativen zur Lokalisierung der Verteidigungsproduktion in der gesamten Region gestützt. Die Nachfrage wird durch den Einsatz technischer Textilien im Bauwesen, bei Schutzkleidung, in medizinischen Anwendungen, im Transportwesen und in industriellen Prozessen angetrieben, bei denen Langlebigkeit, Sicherheit und Leistungsfähigkeit entscheidende Kaufkriterien sind. Anforderungen an lokale Inhalte und Initiativen zur inländischen Fertigung beeinflussen auch Beschaffungsentscheidungen, indem sie Projektträger und Käufer aus dem öffentlichen Sektor dazu veranlassen, Lieferanten zu bevorzugen, die lokale Qualifikationskriterien und geltende Produktstandards erfüllen. Diese Bedingungen bieten regionalen Herstellern Möglichkeiten, ihre Marktposition durch lokale Produktionskapazitäten, technisches Know-how und zuverlässige Liefervereinbarungen zu stärken, anstatt ausschließlich über den Preis zu konkurrieren. Der Markt bietet auch Importsubstitutionsmöglichkeiten für ausgewählte Spezialtextilprodukte. Die Abhängigkeit von importierten Hochleistungsfasern, Funktionsbeschichtungen und Fertigungsmaschinen bleibt jedoch eine wesentliche Einschränkung. Saudi-Arabien ist eine wichtige Quelle der regionalen Nachfrage, gestützt durch Infrastrukturinvestitionen und Initiativen zur industriellen Diversifizierung. Verzögerungen bei Großprojekten, Änderungen der öffentlichen Ausgaben und das Tempo der Entwicklung der lokalen Fertigung können jedoch die kurzfristigen Auftragsvolumina in der gesamten Region beeinflussen.
Wichtigste Erkenntnisse des Berichts
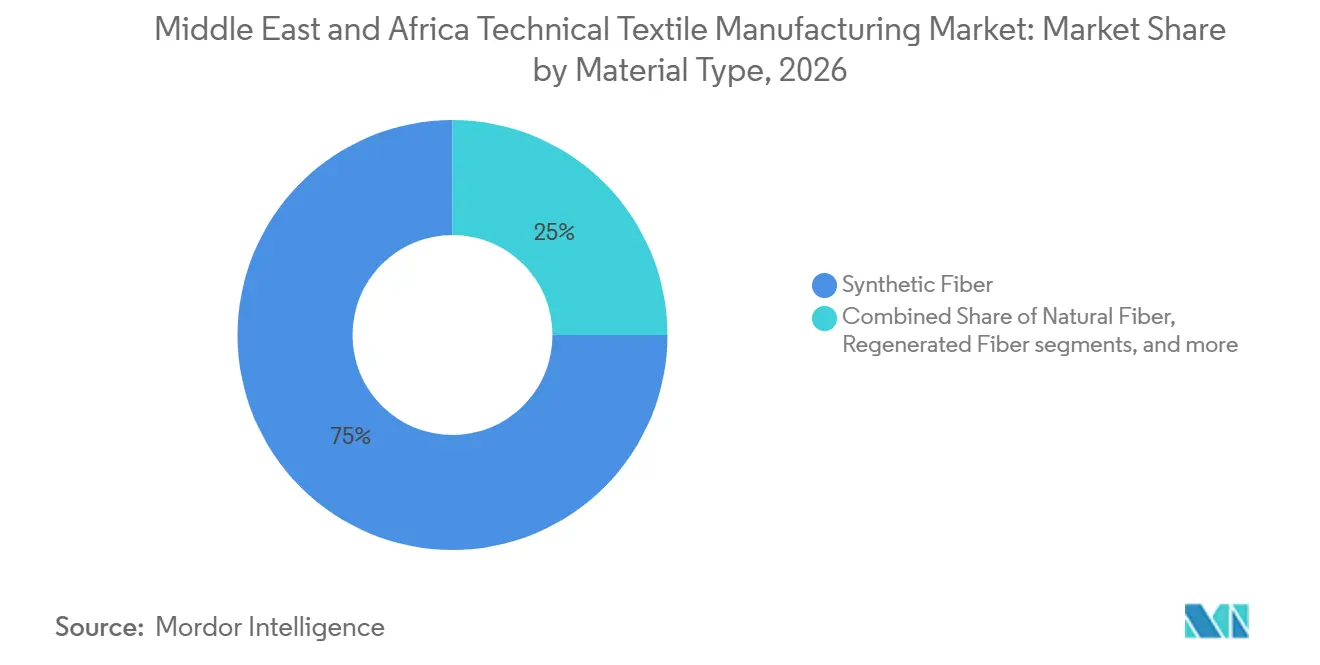
- Nach Materialtyp hielten Synthetikfasern im Jahr 2026 einen Anteil von 75 % am Markt für technische Textilherstellung im Nahen Osten und Afrika, während regenerierte und sonstige Fasern bis 2032 voraussichtlich mit einem CAGR von 10,5 % wachsen werden.
- Nach Form und Struktur hielten Vliesstoff-Techniktextilien im Jahr 2026 einen Anteil von 40 % an der Marktgröße der technischen Textilherstellung im Nahen Osten und Afrika und sollen bis 2032 mit einem CAGR von 11 % wachsen.
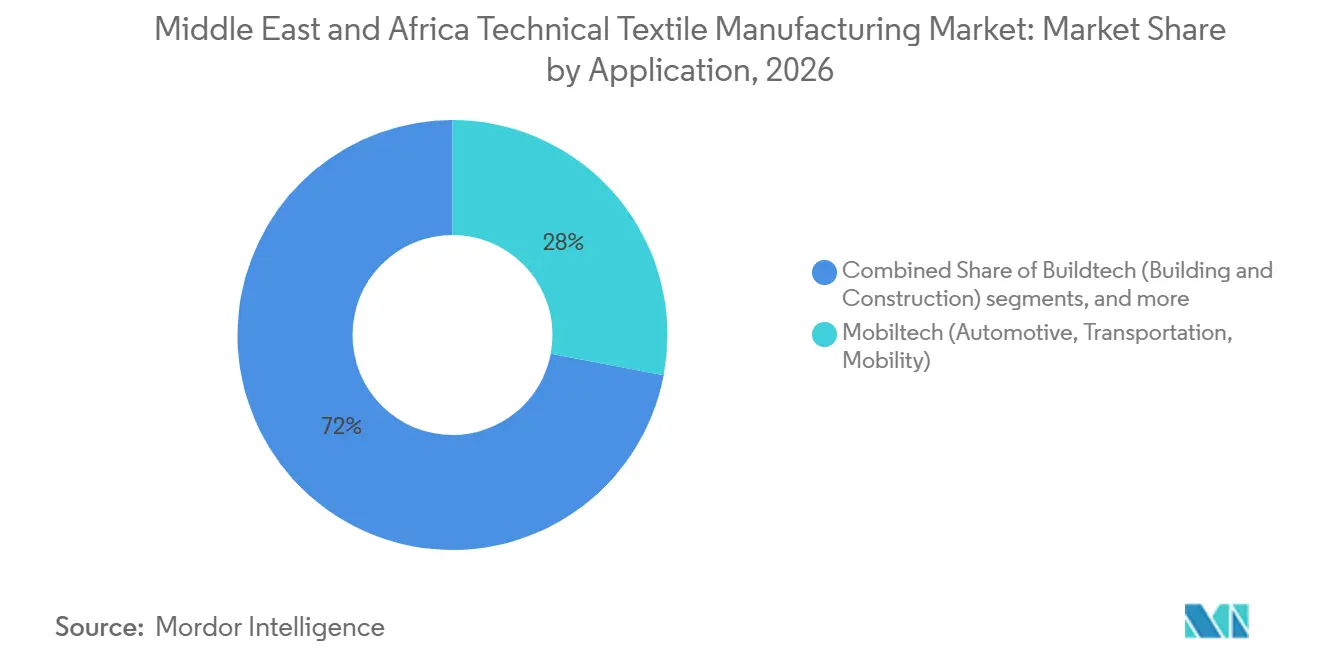
- Nach Anwendung hielt Mobiltech im Jahr 2026 einen Umsatzanteil von 28 % und soll bis 2032 mit einem CAGR von 12 % wachsen.
- Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen Umsatzanteil von 42 % und soll bis 2032 mit einem CAGR von 11,5 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Infrastruktur für Großprojekte und Nachfrage nach Geokunststoffen | +2.8% | Saudi-Arabien, die Vereinigten Arabischen Emirate und Katar sind Kernmärkte, mit Ausstrahlungseffekten auf den Irak, Kuwait und Oman | Mittelfristig (2–4 Jahre) |
| Modernisierung des Gesundheitswesens und medizinische Vliesstoffe | +2% | GCC-weit, mit frühen Gewinnen in Saudi-Arabien, den Vereinigten Arabischen Emiraten und der Türkei | Kurzfristig (≤ 2 Jahre) |
| Öl-, Gas-, Bergbau- und industrielle Sicherheitsanforderungen | +1.5% | Saudi-Arabien, die Vereinigten Arabischen Emirate und Katar, mit sekundärer Nachfrage im Irak und Oman | Mittelfristig (2–4 Jahre) |
| Verteidigungslokalisierung und Beschaffung von Schutztextilien | +1.2% | Saudi-Arabien und die Vereinigten Arabischen Emirate, mit Ausstrahlungseffekten auf Katar und Kuwait | Mittelfristig (2–4 Jahre) |
| Richtlinien für lokale Inhalte und Importsubstitution | +0.9% | GCC-weit, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten | Langfristig (≥ 4 Jahre) |
| Klimaresistente Wasser-, Küsten- und Abfallinfrastruktur | +0.6% | Saudi-Arabien, die Vereinigten Arabischen Emirate, der Irak, Kuwait, Oman und Katar | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastruktur für Großprojekte und Nachfrage nach Geokunststoffen
Die umfangreiche Baupipeline Saudi-Arabiens stützt die Nachfrage nach Geotextilien, Geogittern, Geomembranen und Geokompositen auf großen, komplexen Entwicklungsstandorten. Diese Materialien werden zur Erosionskontrolle, Bodenverstärkung, Entwässerung und Eindämmung bei Fundamentarbeiten eingesetzt, die unter anspruchsvollen Standortbedingungen durchgeführt werden müssen. Aramco meldete auf seiner IKTVA-Konferenz 2025 eine lokale Beschaffungsquote von 67 % in seiner gesamten Lieferbasis, was die zunehmende Bedeutung lokaler Beschaffung in großen Beschaffungsprogrammen widerspiegelt. Der Markt für technische Textilherstellung im Nahen Osten und Afrika kann davon profitieren, wenn inländische Hersteller die erforderlichen technischen Spezifikationen, Prüfanforderungen und Projektqualifikationsregeln erfüllen. Infrastrukturprogramme unterstützen daher sowohl Produktvolumina als auch lokale Fertigungskapazitäten, aber Lieferanten müssen sich frühzeitig im Beschaffungsprozess qualifizieren.
Modernisierung des Gesundheitswesens und medizinische Vliesstoffe
Investitionen in das Gesundheitswesen stützen die Nachfrage nach Einweg-Medizintextilien, darunter Kittel, Abdecktücher, Hauben, Wundversorgungsmaterialien und Schutzbarrieren in klinischen Umgebungen. Neue Krankenhäuser und chirurgische Einrichtungen benötigen diese Materialien wiederholt, da sie nach Eingriffen oder der Patientenversorgung nicht wiederverwendet werden. Saudi German Nonwovens trat 2025 mit seiner Marke Ultramed in das medizinische Segment ein und erweiterte seine bestehende Produktionsbasis in Saudi-Arabien um klinische Produkte. Die saudi-arabischen klinischen Anforderungen an Einweg-Barrierematerialien begründen einen wiederkehrenden Bedarf an Produkten, die definierte Leistungsstandards und Zulassungsanforderungen erfüllen. Dies verschafft dem Markt für technische Textilherstellung im Nahen Osten und Afrika eine stabile Nachfragebasis jenseits der Bautätigkeit und unterstützt Hersteller mit zuverlässiger Produktqualität.
Öl-, Gas-, Bergbau- und industrielle Sicherheitsanforderungen
Die Industrietätigkeit in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Katar stützt die Nachfrage nach flammhemmenden, chemikalienbeständigen und hochwichtigen Textilien. Schutzkleidung muss Sicherheitsvorschriften und Kundenspezifikationen in petrochemischen, Energie- und Bergbauarbeitsumgebungen erfüllen, wo Materialversagen Betriebsrisiken erzeugen kann. Saudi-arabische Standards verlangen Zertifizierung und arabischsprachige Kennzeichnung für industrielle Schutzkleidung, die im Königreich verkauft wird. Die Ingenieurspezifikationen von Aramco stellen auch höhere Anforderungen an Auftragnehmer, die in seinem Ökosystem tätig sind. Diese Anforderungen begünstigen Hersteller, die Prüfung, Zertifizierung, Produktionsqualität und die von Industriekunden benötigte Dokumentation konsistent verwalten können.
Verteidigungslokalisierung und Beschaffung von Schutztextilien
Die Verteidigungslokalisierung erweitert die Beschaffungsmöglichkeiten für Uniformen, ballistische Gewebe, Verbundschichten und tragende Materialien. Saudi-Arabien strebt an, bis 2030 50 % der Verteidigungsausgaben zu lokalisieren, und die Zahl der lizenzierten militärisch-industriellen Einrichtungen stieg von 5 im Jahr 2019 auf 296 bis zum dritten Quartal 2024. Der Privatisierungsprozess 2025 für die Fabrik für Militäruniformen und Zubehör soll die militärische und kommerzielle Uniformkapazität unter den GAMI-Lizenzierungsanforderungen erweitern[1]. Diese politische Ausrichtung verschafft dem Markt für technische Textilherstellung im Nahen Osten und Afrika einen staatlichen Nachfragekanal neben kommerziellen Endverwendungen. Hersteller, die sich für Militärstandards qualifizieren können, können auch Exportmöglichkeiten schaffen und angrenzende Schutztextilanforderungen bedienen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Importabhängigkeit bei Hochleistungsfasern, Maschinen und Veredelungsmitteln | -1.8% | Regionweit, am stärksten ausgeprägt in Saudi-Arabien und den Vereinigten Arabischen Emiraten | Mittelfristig (2–4 Jahre) |
| Zertifizierungs- und Spezifikationslücken bei lokalen Herstellern | -1.3% | GCC-weit, insbesondere dort, wo saudi-arabische und emiratische Konformitätsrahmen durchgesetzt werden | Mittelfristig (2–4 Jahre) |
| Hohe Energie-, Wasser- und Chemikalienintensität der Veredelung | -0.9% | Türkei, Iran und aufstrebende GCC-Hersteller | Langfristig (≥ 4 Jahre) |
| Ungleichmäßige Fachkenntnisse in technischen Textilien und Anwendungstechnik | -0.6% | Regional, mit den größten Lücken außerhalb der Industriecluster Saudi-Arabiens und der Vereinigten Arabischen Emirate | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Importabhängigkeit bei Hochleistungsfasern, Maschinen und Veredelungsmitteln
Regionale Hersteller sind auf importierte Aramidfasern, Kohlenstofffasern, Spezialbeschichtungen und PFAS-freie Veredelungsmittel für Hochleistungsprodukte angewiesen. Spunbond- und Meltblown-Linien, Präzisionsbeschichtungssysteme und technische Webstühle stammen ebenfalls hauptsächlich von etablierten ausländischen Gerätelieferanten. Dies erhöht die Vorlaufzeiten, steigert den Importanteil am Wert der Fertigmaterialien und begrenzt die in der Region verbleibende Wertschöpfung. Kostenmaßnahmen können einen Teil des Preisdrucks bei Importkosten reduzieren, ersetzen jedoch nicht fehlende vorgelagerte Versorgung oder spezialisierte Gerätekapazitäten. Der Markt für technische Textilherstellung im Nahen Osten und Afrika wird mehr Wert schöpfen, wenn die inländischen Kapazitäten über die Konvertierung hinaus in spezialisierte Vorleistungen und Veredelung vordringen.
Zertifizierungs- und Spezifikationslücken bei lokalen Herstellern
Lokale Hersteller sehen sich mit mehreren Konformitäts-, Prüf-, Zulassungs- und anwendungsspezifischen Anforderungen konfrontiert, bevor sie regulierte Kunden beliefern können. Saudi-Arabien nutzt die SABER-Plattform für die Zertifizierung, während die Vereinigten Arabischen Emirate eigene Produktkontroll- und Konformitätssysteme anwenden. Das Ministerium für Industrie und fortschrittliche Technologie der Vereinigten Arabischen Emirate aktualisierte im April 2025 zwölf nationale Konformitätskennzeichen und Effizienzlabels mit einer Übergangsfrist von 12 Monaten. Kleinere Lieferanten können die Laborkapazitäten, das technische Personal und die dokumentierten Prozesse fehlen, die erforderlich sind, um mehrere Standards gleichzeitig zu erfüllen. Infolgedessen können Präferenzen für lokale Inhalte bei höherwertigen Verträgen, die nachgewiesene Konformität erfordern, weiterhin zertifizierten internationalen Lieferanten zugutekommen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Synthetikfasern halten die größte PositionSynthetikfasern machen im Jahr 2026 75 % der Marktgröße der technischen Textilherstellung im Nahen Osten und Afrika aus. Ihre führende Position spiegelt den Zugang zu Polypropylen- und Polyester-Rohstoffen aus petrochemischen Komplexen in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Katar wider. Polyester und Polypropylen werden in Geokunststoffen, Vliesstoffen und industrieller Filtration eingesetzt. Ihre Verwendung in diesen Anwendungen verknüpft die Rohstoffverfügbarkeit mit mehreren großen Nachfragepools statt mit einer einzigen spezialisierten Produktlinie. Polyamid unterstützt Schutzarbeitskleidung und Automobiltextilien, während Polyethylen, UHMWPE und Aramid für Hochleistungsschutzanwendungen dienen. Die Materialgruppe bleibt wichtig, weil die Region einen direkten Rohstoffvorteil und eine breite Nachfrage in der Infrastruktur und im industriellen Bereich hat.
Regenerierte und sonstige Fasern sollen von 2027 bis 2032 mit einem CAGR von 10,5 % wachsen. Käufer suchen zunehmend nach nachweislich nachhaltigem Fasergehalt und PFAS-freier Leistung in bestimmten Anwendungen. Dies schafft eine Anforderung an Rückverfolgbarkeit und konsistente Leistung, nicht nur an die Substitution einer Faser durch eine andere. Leitfähige und sensorintegrierte Fasern sind auch für Verteidigungs- und medizinische Anwendungen relevant. Naturfasern dienen engeren Rollen in Agrotech, Packtech und Hometech, wo Biologisch abbaubarkeit erforderlich ist. Anorganische Fasern wie Glas, Kohlenstoff und Basalt werden in Strukturverbundwerkstoffen und Brandschutz eingesetzt, bleiben aber weitgehend importiert, da regionale Ziehtürmkapazitäten begrenzt sind. Diese Mischung zeigt, warum die Branche der technischen Textilherstellung im Nahen Osten und Afrika Rohstoffstärke mit Zugang zu Spezialmaterialien kombinieren muss.

Nach Form und Struktur:
Vliesstoffe verbinden Größe mit WachstumVliesstoff-Techniktextilien halten im Jahr 2026 einen Anteil von 40 % an der Marktgröße der technischen Textilherstellung im Nahen Osten und Afrika. Sie stellen auch die am schnellsten wachsende Strukturkategorie dar, mit einer CAGR-Prognose von 11 % für 2027 bis 2032. Nadelvliesprodukte unterstützen Geokunststoffe, während Spunbond-Produkte in Hygiene- und medizinischen Anwendungen eingesetzt werden. Dieselbe Herstellerfamilie adressiert daher sowohl projektbasierte Infrastrukturnachfrage als auch wiederkehrende klinische Nachfrage. Diese Kombination stellt Vliesstoffe in den Mittelpunkt der Nachfrage aus dem Gesundheitswesen, der Wasserversorgung und der Infrastruktur. Die Größe des Segments gibt Herstellern einen Anreiz, lokale Kapazitäten über ein breiteres Produktspektrum zu entwickeln.
Die Saudi Water Authority nahm im Juli 2025 den Pilotbetrieb im Dammam-Werk von Toray Membrane Middle East auf. Die Anlage kann jährlich bis zu 300.000 Umkehrosmosemembranen unter einem Technologietransferabkommen produzieren. Diese Entwicklung unterstützt lokale Wasseraufbereitungslieferketten und unterstreicht die Verbindung zwischen Vliesstoffsubstraten und Entsalzungsinfrastruktur. Sie zeigt auch, dass lokal etablierte Einrichtungen an technisch anspruchsvollen Wasseranwendungen teilnehmen können, wenn Technologietransfer verfügbar ist. Gewebte technische Textilien bleiben wichtig für Architekturmembranen, industrielle Filtration und Schutzanwendungen, die Zugfestigkeit und Dimensionsstabilität erfordern. Gestrickte, geflochtene, Garn-, Kord- und Rovingprodukte dienen kleineren Automobil-, Sportbekleidungs-, Seil-, Schlauch- und Verbundverstärkungsanwendungen. Der Markt für technische Textilherstellung im Nahen Osten und Afrika benötigt daher sowohl Volumenproduktion als auch spezialisierte Konvertierungskapazitäten.
Nach Anwendung:
Mobiltech ist die größte AnwendungMobiltech hält im Jahr 2026 einen Anteil von 28 % am Markt für technische Textilherstellung im Nahen Osten und Afrika. Es wird auch prognostiziert, dass es von 2027 bis 2032 mit einem CAGR von 12 % wächst. Die Nachfrage ist zunehmend mit Elektrofahrzeugkomponenten wie Batterie-Wärmemanagementmaterialien, leichten Dachhimmeln und akustischen Dämpfungsprodukten verknüpft. Diese Produkte unterscheiden sich von konventionellen Automobiltextilien, da ihre Spezifikationen durch fortschrittliche OEM-Entwicklungsprogramme festgelegt werden. Regionale Konverter müssen daher Leistungsanforderungen erfüllen, die anspruchsvoller sind als die für Standard-Automobil-Innenverkleidungen. Flottenelektrifizierungspläne in Saudi-Arabien und den Vereinigten Arabischen Emiraten liefern ein vorausschauendes Nachfragesignal für diese Qualitäten.
Buildtech- und Geotech-Anwendungen sind eng mit großen Entwicklungsprogrammen und Verkehrsinfrastruktur verbunden. Sie verwenden Produkte, die von Nadelvlies-Filtergeweben bis hin zu Geogittern und Geokunststoff-Tonabdichtungen reichen. Ihre Nachfrage kann schnell steigen, wenn Projekte von der Planung in den Bau übergehen, da diese Produkte bei grundlegenden Standortarbeiten benötigt werden. Medtech umfasst chirurgische und hygienische Einwegprodukte, Wundversorgungsprodukte und institutionelle Schutztextilien. Protech profitiert von Sicherheitsvorschriften und Verteidigungslokalisierung, die die Nachfrage nach flammhemmender Arbeitskleidung, ballistischen Schichten und industriellen Sicherheitskleidungsstücken unterstützen. Indutech und Packtech bedienen regionale Produktion und Logistik, während Agrotech, Oekotech, Hometech, Clothtech und Sporttech kleinere, sich entwickelnde Anwendungen bleiben. Der Markt für technische Textilherstellung im Nahen Osten und Afrika gewinnt an Breite, wenn sich diese Anwendungsbereiche neben seiner größten Endverwendung entwickeln.
Geografische Analyse
Saudi-Arabien hält im Jahr 2026 einen Anteil von 42 % am Markt für technische Textilherstellung im Nahen Osten und Afrika und soll bis 2032 mit einem CAGR von 11,5 % wachsen. Das Land profitiert von standortnahen petrochemischen Rohstoffen, der Durchsetzung lokaler Inhalte und einer umfangreichen Transport- und Baupipeline. Die saudi-arabische Regierung berichtete, dass saudi-arabische Transportprojekte einen Wert von 240 Milliarden USD haben, was die Nachfrage nach Geokunststoffen und verwandten Materialien stützt[2]. Die Verteidigungsproduktion fügt auch einen staatlichen Nachfragekanal für Schutztextilien hinzu. Die Kombination aus industriellen Inputs, Beschaffungsrichtlinien und Projektvolumen macht Saudi-Arabien zum führenden Standort für Produktionsinvestitionen in der Region.
Die Vereinigten Arabischen Emirate sind der zweitgrößte regionale Markt und verfügen über aktive Industriezonen, darunter ICAD, KEZAD, Jafza und SAIF Zone. ADNOC gab im Mai 2025 bekannt, dass Lieferanten 817 Millionen USD für Fertigungsanlagen in den gesamten Vereinigten Arabischen Emiraten zugesagt haben. Das In-Country-Value-Programm von ADNOC hat seit 2018 65,9 Milliarden USD in die Wirtschaft der Vereinigten Arabischen Emirate gelenkt und damit Anreize für inländische industrielle Lieferketten geschaffen. Die Türkei verfügt über eine etabliertere Basis für technische Textilien in gewebten und Vliesstoffqualitäten und nimmt als Importeur und Exporteur am regionalen Handelsnetzwerk teil.
Der Irak ist ein aufstrebender Nachfragestandort für wasserbezogene Materialien. Ein im Juli 2025 vergebener PowerChina-Vertrag über 4 Milliarden USD für die Meerwasserentsalzungsanlage in Basra schafft im großen Maßstab Nachfrage nach Auskleidungen, Entwässerungsprodukten und Filtergeweben. Die Saudi Water Authority prognostiziert, dass Saudi-Arabien bis 2030 36 % der regionalen Entsalzungskapazitätserweiterungen beitragen wird. Dies stützt die langfristige Nachfrage nach Filtermedien und technischen Auskleidungsprodukten in der gesamten Region. Katar, Kuwait und Oman haben konzentrierte Nachfrage aus Bau-, Gesundheits- und Industrieprojekten, sind aber weiterhin stärker importabhängig. Der Markt für technische Textilherstellung im Nahen Osten und Afrika wird sich ungleichmäßig entwickeln, wobei Saudi-Arabien und die Vereinigten Arabischen Emirate die Produktionsinvestitionen anführen und andere Märkte anwendungsgetriebene Nachfrage erzeugen.
Wettbewerbslandschaft
Der Markt für technische Textilherstellung im Nahen Osten und Afrika ist mäßig fragmentiert. Regionale Spezialisten für Geokunststoffe und Vliesstoffe konkurrieren um lokal zertifizierte Aufträge und nutzen ihre regionale Präsenz, um auf Beschaffungsanforderungen zu reagieren. Internationale Lieferanten stellen Hochleistungsfasern, Membranen, Beschichtungen und Verbundstrukturen bereit, die lokale Hersteller noch nicht auf dem erforderlichen Spezifikationsniveau liefern. Der Wettbewerb ist besonders an Zertifizierung, Leistung und Zugang zu Beschaffungsbeziehungen in geotechnischen, medizinischen und Verteidigungsanwendungen gebunden, wo Kaufentscheidungen nicht allein auf dem Preis basieren und die Kosten der Nichtkonformität für Projektträger, öffentliche Beschaffungsstellen und Betreiber kritischer Infrastruktur hoch sein können. Dies legt Wert auf Lieferantenregistrierung, Konformitätssysteme, Produktionskonsistenz und die Fähigkeit, Leistung vor einer Projektvergabe nachzuweisen.[3]
Technologietransfer und vertikale Integration sind wichtige Wettbewerbsansätze im Markt für technische Textilherstellung im Nahen Osten und Afrika. Die Dammam-Anlage von Toray Membrane Middle East ist ein Beispiel für ein staatlich unterstütztes Technologietransfermodell in der Region. Die Anlage zeigt, wie Lokalisierung sich auf kapitalintensive Produkte ausweiten kann, wenn staatliche Stellen und Technologieanbieter auf ein lokales Fertigungsziel ausgerichtet sind. Solche Vereinbarungen können die lokale Qualifikation für Verträge verbessern, die reine Importversorgungsmodelle möglicherweise nicht sichern, insbesondere wenn die öffentliche Beschaffung inländische Wertschöpfung anstrebt. Sie bieten auch einen Weg für regionale Hersteller, Prozesswissen aufzubauen und ihre Fähigkeit zu verbessern, spezifizierte Anwendungen im Laufe der Zeit zu bedienen.
Die sichtbarsten Lücken sind hochspezifizierte Geokunststoffe und PFAS-freie Funktionsveredelungen für Schutzarbeitskleidung. Unternehmen, die Geogitter, Geokunststoff-Tonabdichtungen, chemikalienbeständige Geomembranen und konforme Schutzmaterialien lokal herstellen können, haben einen klareren Weg zu Premiumprojekten. Globale Spezialisten behalten einen Vorteil, wo Kunden Produktleistung benötigen, die noch nicht lokalisiert oder von einem regionalen Lieferanten unabhängig nachgewiesen wurde. Der Markt für technische Textilherstellung im Nahen Osten und Afrika wird wahrscheinlich für internationale Lieferanten offen bleiben. Gleichzeitig bauen regionale Hersteller technische Kapazitäten auf und erhalten die für anspruchsvolle Verträge erforderlichen Genehmigungen.
Marktführer der technischen Textilherstellung im Nahen Osten und Afrika
-
Mattex Group
-
ALYAF INDUSTRIAL COMPANY LTD.
-
Obeikan Technical Fabrics
-
Fibertex Nonwovens (Pty) Ltd
-
Freudenberg Performance Materials
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für technische Textilherstellung im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Mattex Group
- ALYAF INDUSTRIAL COMPANY LTD.
- Obeikan Technical Fabrics
- FPC Industry
- TexoFib
- Exeed Geotextile
- Infrastructure Reinforcement Industrial Company
- Fibertex Nonwovens (Pty) Ltd
- Kaytech Engineered Fabrics
- Spunchem International
- PFNonwovens
- Freudenberg Performance Materials
- Ahlstrom
- Berry Global Group, Inc.
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Mitsui Chemicals, Inc.
- Sioen Industries NV
- HUESKER Group
- Officine Maccaferri S.p.A.
- Solmax
Neueste Industrielle Entwicklungen in Markt für technische Textilherstellung im Nahen Osten und Afrika
- Oktober 2026: Alujain aus Saudi-Arabien ist eine Partnerschaft mit der belgischen Beaulieu International Group eingegangen, um Produktionskapazitäten für Vliesstofftextilien im Königreich zu entwickeln. Diese Partnerschaft soll die regionale Versorgung mit Vliesstoff-Rollenwaren für Hygiene-, Medizin- und andere technische Textilapplikationen stärken und inländische Fertigungs- und Importsubstitutionsmöglichkeiten in Saudi-Arabien unterstützen.
- September 2025: Die Military Industries Corporation Saudi-Arabiens, das Ministerium für Industrie und Mineralressourcen sowie das Nationale Zentrum für Privatisierung und PPP haben die EOI- und RFQ-Phase für die Privatisierung der Fabrik für Militäruniformen und Zubehör in Riad und Al-Kharj eingeleitet. Die vollständige Eigentumsübertragung unter den GAMI-Lizenzierungsanforderungen soll die militärische und kommerzielle Uniformproduktionskapazität erweitern und B2B-Exportkanäle erschließen.
- Juli 2025: Die Saudi Water Authority hat den Pilotbetrieb im RO-Membranwerk von Toray Membrane Middle East in Dammam in Betrieb genommen, der größten derartigen Anlage im Nahen Osten mit einer Jahreskapazität von bis zu 300.000 Membranen. Die Anlage, die aus einem Technologietransferabkommen der SWA aus dem Jahr 2021 hervorgegangen ist, soll über die Laufzeit des Abkommens 304 Millionen USD zum saudi-arabischen BIP beitragen und 147 direkte Arbeitsplätze für saudi-arabische Staatsangehörige schaffen.
Berichtsumfang des Marktes für technische Textilherstellung im Nahen Osten und Afrika
Der Bericht über den Markt für technische Textilherstellung im Nahen Osten und Afrika ist segmentiert nach Materialtyp (Naturfaser, Synthetikfaser und weitere), nach Form und Struktur (Gewebte technische Textilien, Gestrickte technische Textilien und weitere), nach Anwendung (Mobiltech, Indutech und weitere) sowie nach Geografie (Saudi-Arabien, Vereinigte Arabische Emirate und weitere). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Naturfaser | Baumwolle |
| Jute | |
| Sonstige – Flachs, Wolle, Hanf, Kokosfaser usw. | |
| Synthetikfaser | Polyester |
| Polyamid / Nylon | |
| Polypropylen | |
| Polyethylen / UHMWPE | |
| Aramidfasern und sonstige Spezial-Synthetikfasern | |
| Regeneratfaser – Viskose, Lyocell und Modal | |
| Anorganische Fasern (Glas, Kohlenstoff, Basalt usw.) | |
| Sonstige (Metallfasern, leitfähige Fasern und sonstige Spezialfasern) |
| Technische Garne, Korde und Rovings |
| Gewebte technische Textilien |
| Vliesstoff-Techniktextilien |
| Gestrickte technische Textilien |
| Geflochtene technische Textilien |
| Sonstige technische Textilstrukturen |
| Mobiltech – Automobil, Transport und Mobilität |
| Indutech – Industrielle und fertigungstechnische Anwendungen |
| Buildtech – Bauwesen und Konstruktion |
| Medtech – Medizin und Hygiene |
| Protech – Personen- und Sachschutz |
| Agrotech – Landwirtschaft, Gartenbau, Forstwirtschaft und Fischerei |
| Geotech – Geotextilien und Tiefbau |
| Packtech – Verpackung und Eindämmung |
| Oekotech – Umweltschutz |
| Hometech – Möbel, Bodenbeläge und technische Haushaltsanwendungen |
| Clothtech – Funktionale Komponenten für Bekleidung und Schuhwerk |
| Sporttech – Sport- und Freizeitanwendungen |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Türkei |
| Südafrika |
| Nigeria |
| Katar |
| Kuwait |
| Oman |
| Irak |
| Übriger Naher Osten und Afrika (Bahrain, Jordanien, Libanon, Jemen, Syrien, Palästina usw.) |
| Nach Materialtyp | Naturfaser | Baumwolle |
| Jute | ||
| Sonstige – Flachs, Wolle, Hanf, Kokosfaser usw. | ||
| Synthetikfaser | Polyester | |
| Polyamid / Nylon | ||
| Polypropylen | ||
| Polyethylen / UHMWPE | ||
| Aramidfasern und sonstige Spezial-Synthetikfasern | ||
| Regeneratfaser – Viskose, Lyocell und Modal | ||
| Anorganische Fasern (Glas, Kohlenstoff, Basalt usw.) | ||
| Sonstige (Metallfasern, leitfähige Fasern und sonstige Spezialfasern) | ||
| Nach Form und Struktur | Technische Garne, Korde und Rovings | |
| Gewebte technische Textilien | ||
| Vliesstoff-Techniktextilien | ||
| Gestrickte technische Textilien | ||
| Geflochtene technische Textilien | ||
| Sonstige technische Textilstrukturen | ||
| Nach Anwendung | Mobiltech – Automobil, Transport und Mobilität | |
| Indutech – Industrielle und fertigungstechnische Anwendungen | ||
| Buildtech – Bauwesen und Konstruktion | ||
| Medtech – Medizin und Hygiene | ||
| Protech – Personen- und Sachschutz | ||
| Agrotech – Landwirtschaft, Gartenbau, Forstwirtschaft und Fischerei | ||
| Geotech – Geotextilien und Tiefbau | ||
| Packtech – Verpackung und Eindämmung | ||
| Oekotech – Umweltschutz | ||
| Hometech – Möbel, Bodenbeläge und technische Haushaltsanwendungen | ||
| Clothtech – Funktionale Komponenten für Bekleidung und Schuhwerk | ||
| Sporttech – Sport- und Freizeitanwendungen | ||
| Nach Geografie | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Nigeria | ||
| Katar | ||
| Kuwait | ||
| Oman | ||
| Irak | ||
| Übriger Naher Osten und Afrika (Bahrain, Jordanien, Libanon, Jemen, Syrien, Palästina usw.) | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für die technische Textilherstellung im Nahen Osten und Afrika?
Der Markt soll von 2027 bis 2032 mit einem CAGR von 9,54 % wachsen und bis 2032 einen Wert von 20,5 Milliarden USD erreichen, gestützt durch Infrastruktur-, Gesundheits- und Verteidigungsbeschaffung.
Welcher Materialtyp hat die größte Position im Markt für technische Textilherstellung im Nahen Osten und Afrika?
Synthetikfasern führen mit 75 % des Umsatzes im Jahr 2026. Ihre Position wird durch regionale Polypropylen- und Polyester-Rohstoffe gestützt, die Geokunststoffe, Vliesstoffe und industrielle Filtration bedienen.
Welche technische Textilstruktur wächst in der Region am schnellsten?
Vliesstoff-Techniktextilien sollen bis 2032 mit einem CAGR von 11 % wachsen. Sie bedienen Gesundheitsprodukte, Hygieneanwendungen, Geokunststoffe und Wasseraufbereitungslieferketten.
Was ist die führende Anwendung für technische Textilien im Nahen Osten und Afrika?
Mobiltech führt mit 28 % des Umsatzes im Jahr 2026 und soll bis 2032 mit einem CAGR von 12 % wachsen, da sich die Nachfrage auf thermische und akustische Komponenten für Elektrofahrzeuge verlagert.
Welches Land führt die regionale Nachfrage nach technischen Textilien an?
Saudi-Arabien führt mit 42 % des Umsatzes im Jahr 2026 und soll bis 2032 mit einem CAGR von 11,5 % wachsen, gestützt durch Rohstoffe, Anforderungen an lokale Inhalte und Projekte.
Was schränkt die lokale Produktion von technischen Textilien ein?
Die Abhängigkeit von importierten Hochleistungsfasern, Maschinen und Veredelungsmitteln sowie Zertifizierungs- und Qualifikationslücken schränken die regionale Kapazität bei Spezialprodukten ein und verlangsamen die lokale Qualifikation für fortschrittliche, hochwertige Projekte in mehreren Anwendungen.