
Taille et Part du Marché de la Fabrication de Textiles Techniques au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 12.07 Milliards de dollars |
| Taille du Marché (2027) | 13 Milliards de dollars |
| Taille du Marché (2032) | 20.5 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.54 % |
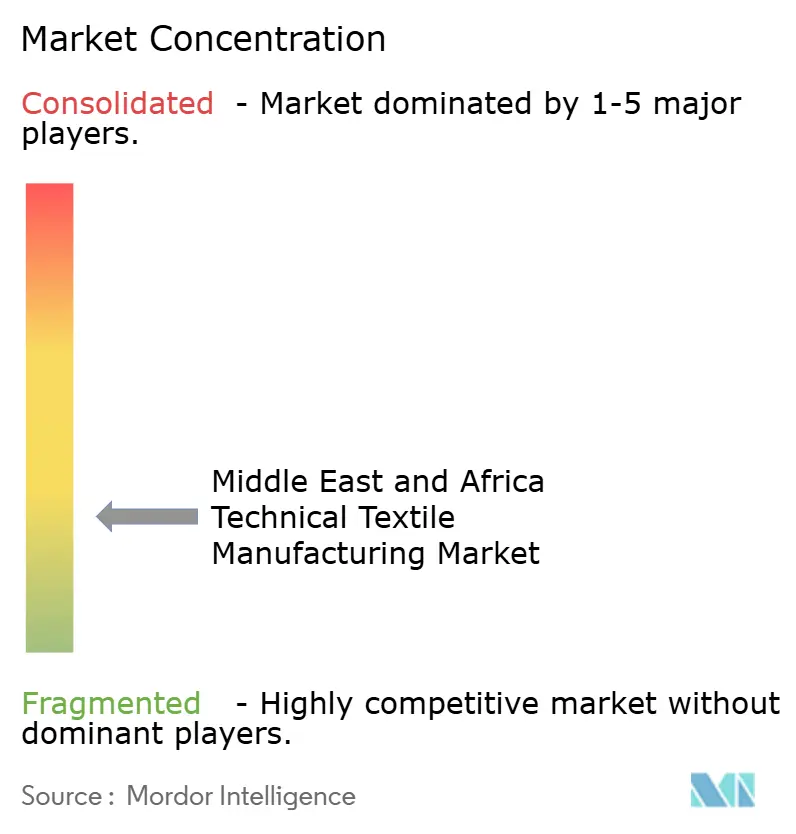
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Fabrication de Textiles Techniques au Moyen-Orient et en Afrique par Mordor Intelligence
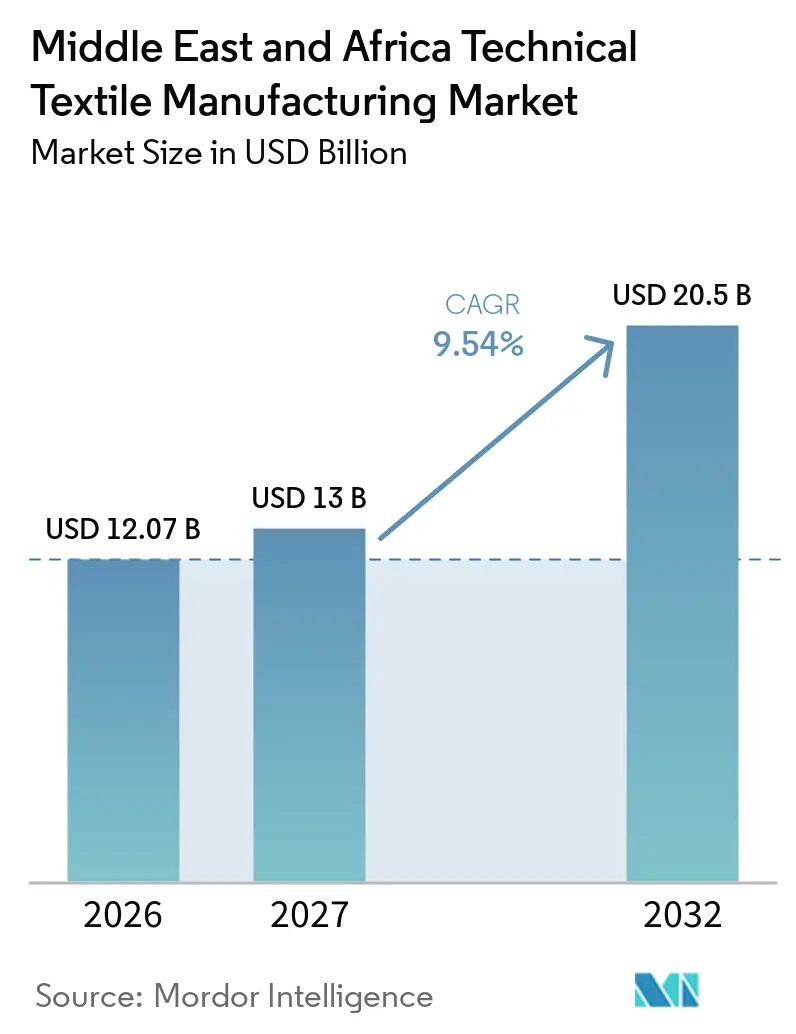
La taille du marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique était évaluée à 12,07 milliards USD en 2026 et devrait croître de 13 milliards USD en 2027 pour atteindre 20,5 milliards USD d'ici 2032, à un CAGR de 9,54 % durant la période de prévision (2027-2032).
Le marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique est soutenu par le développement des infrastructures, l'expansion des soins de santé et les initiatives de localisation de la fabrication de défense dans toute la région. La demande est portée par l'utilisation des textiles techniques dans la construction, les vêtements de protection, les applications médicales, le transport et les procédés industriels, où la durabilité, la sécurité et la performance constituent des critères d'achat essentiels. Les exigences en matière de contenu local et les initiatives de fabrication nationale influencent également les décisions d'approvisionnement en encourageant les maîtres d'ouvrage et les acheteurs du secteur public à privilégier les fournisseurs répondant aux critères de qualification locaux et aux normes de produits applicables. Ces conditions offrent aux fabricants régionaux des opportunités de renforcer leur position sur le marché grâce à des capacités de production locale, une expertise technique et des arrangements d'approvisionnement fiables, plutôt que de concurrencer uniquement sur le prix. Le marché présente également des opportunités de substitution aux importations pour certains produits textiles spécialisés. Cependant, la dépendance à l'égard des fibres avancées importées, des revêtements fonctionnels et des machines de fabrication demeure une contrainte majeure. L'Arabie Saoudite représente une source majeure de demande régionale, soutenue par les investissements en infrastructure et les initiatives de diversification industrielle. Toutefois, les retards dans les grands projets, les changements dans les dépenses publiques et le rythme du développement de la fabrication locale peuvent affecter les volumes de commandes à court terme dans toute la région.
Points Clés du Rapport
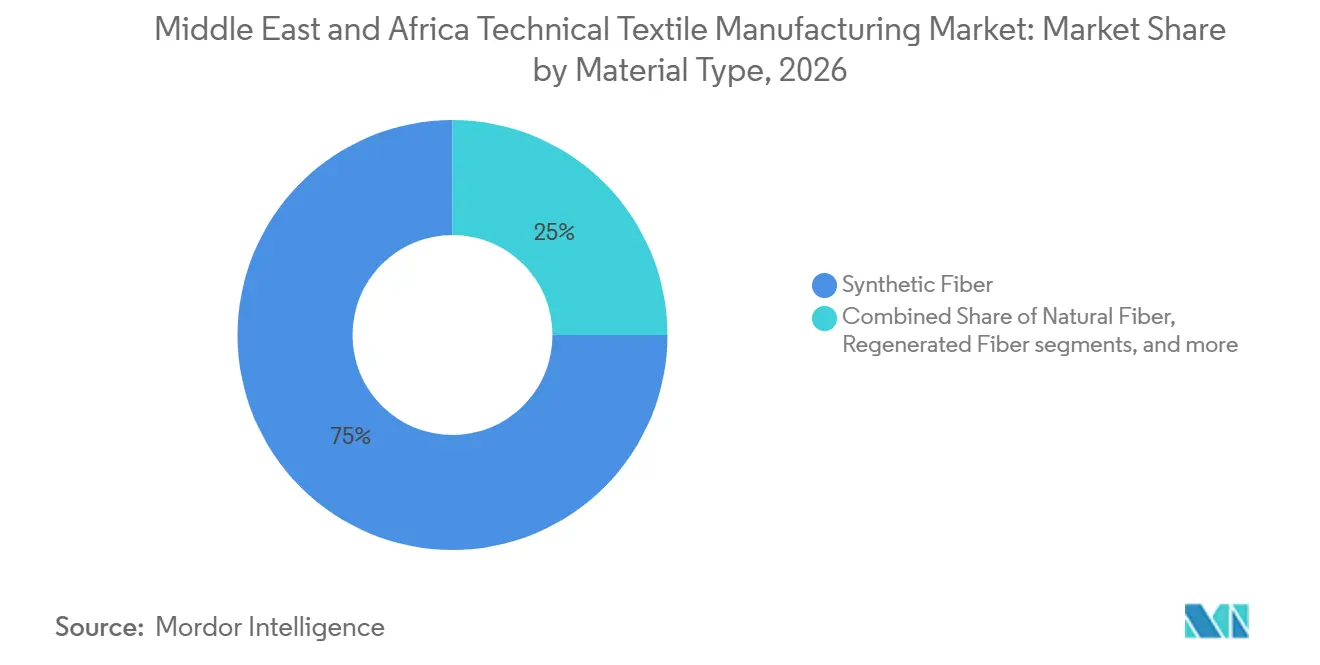
- Par type de matériau, les fibres synthétiques détenaient 75 % de la part du marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique en 2026, tandis que les fibres régénérées et autres fibres devraient croître à un CAGR de 10,5 % jusqu'en 2032.
- Par forme et structure, les textiles techniques non-tissés détenaient 40 % de la taille du marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique en 2026, et devraient croître à un CAGR de 11 % jusqu'en 2032.
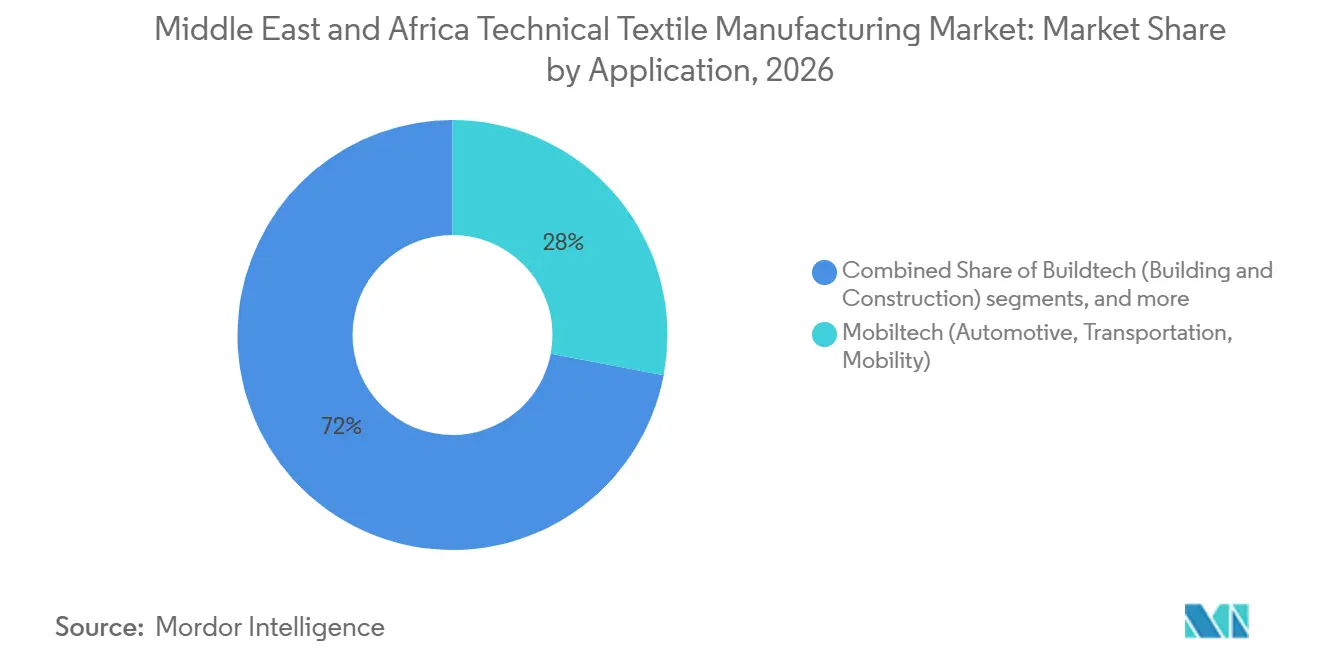
- Par application, Mobiltech détenait 28 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 12 % jusqu'en 2032.
- Par géographie, l'Arabie Saoudite détenait 42 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 11,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Demande en Infrastructure de Méga-Projets et en Géosynthétiques | +2.8% | L'Arabie Saoudite, les Émirats Arabes Unis et le Qatar sont les marchés principaux, avec des retombées en Irak, au Koweït et à Oman | Moyen terme (2-4 ans) |
| Modernisation des Soins de Santé et Non-Tissés Médicaux | +2% | À l'échelle du CCG, avec des gains précoces en Arabie Saoudite, aux Émirats Arabes Unis et en Turquie | Court terme (≤ 2 ans) |
| Exigences de Sécurité dans le Pétrole, le Gaz, les Mines et l'Industrie | +1.5% | Arabie Saoudite, Émirats Arabes Unis et Qatar, avec une demande secondaire en Irak et à Oman | Moyen terme (2-4 ans) |
| Localisation de la Défense et Approvisionnement en Textiles de Protection | +1.2% | Arabie Saoudite et Émirats Arabes Unis, avec des retombées au Qatar et au Koweït | Moyen terme (2-4 ans) |
| Politiques de Contenu Local et Substitution aux Importations | +0.9% | À l'échelle du CCG, menées par l'Arabie Saoudite et les Émirats Arabes Unis | Long terme (≥ 4 ans) |
| Infrastructure Hydraulique, Côtière et de Gestion des Déchets Résiliente au Climat | +0.6% | Arabie Saoudite, Émirats Arabes Unis, Irak, Koweït, Oman et Qatar | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande en Infrastructure de Méga-Projets et en Géosynthétiques
Le grand pipeline de construction de l'Arabie Saoudite soutient la demande de géotextiles, géogrilles, géomembranes et géocomposites sur de grands sites de développement complexes. Ces matériaux sont utilisés pour le contrôle de l'érosion, le renforcement des sols, le drainage et le confinement lors des travaux de fondation qui doivent être réalisés dans des conditions de chantier exigeantes. Aramco a déclaré 67 % d'approvisionnement local dans sa base de fournisseurs lors de sa conférence IKTVA 2025, ce qui reflète l'importance croissante de l'approvisionnement local dans les grands programmes d'achat. Le marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique peut en bénéficier lorsque les producteurs nationaux satisfont aux spécifications techniques requises, aux besoins de tests et aux règles de qualification des projets. Les programmes d'infrastructure soutiennent donc à la fois les volumes de produits et les capacités de fabrication locale, mais les fournisseurs doivent se qualifier tôt dans le processus d'approvisionnement.
Modernisation des Soins de Santé et Non-Tissés Médicaux
Les investissements dans les soins de santé soutiennent la demande de textiles mdicaux à usage unique, notamment les blouses, les champs opératoires, les bonnets, les matériaux de soin des plaies et les barrières de protection dans les environnements cliniques. Les nouveaux hôpitaux et établissements chirurgicaux ont besoin de ces matériaux de manière répétée car ils ne sont pas réutilisés après les procédures ou les soins aux patients. Saudi German Nonwovens est entré dans le segment médical en 2025 avec sa marque Ultramed, étendant sa base de production saoudienne existante aux produits cliniques. Les exigences cliniques saoudiennes pour les matériaux barrières à usage unique établissent un besoin récurrent pour des produits répondant à des normes de performance définies et à des exigences d'enregistrement. Cela confère au marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique une base de demande stable au-delà de l'activité de construction et soutient les producteurs disposant d'une qualité de produit fiable.
Exigences de Sécurité dans le Pétrole, le Gaz, les Mines et l'Industrie
L'activité industrielle en Arabie Saoudite, aux Émirats Arabes Unis et au Qatar soutient la demande de textiles résistants aux flammes, aux produits chimiques et à haute visibilité. Les vêtements de protection doivent respecter les règles de sécurité et les spécifications des clients dans les environnements de travail pétrochimiques, énergétiques et miniers, où la défaillance des matériaux peut créer des risques opérationnels. Les normes saoudiennes exigent une certification et un étiquetage en langue arabe pour les vêtements de protection industrielle vendus dans le Royaume. Les spécifications techniques d'Aramco fixent également des exigences plus élevées pour les sous-traitants opérant dans son écosystème. Ces exigences favorisent les fabricants capables de gérer de manière cohérente les tests, la certification, la qualité de production et la documentation requise par les clients industriels.
Localisation de la Défense et Approvisionnement en Textiles de Protection
La localisation de la défense élargit les opportunités d'approvisionnement pour les uniformes, les tissus balistiques, les couches composites et les matériaux porteurs. L'Arabie Saoudite vise à localiser 50 % des dépenses de défense d'ici 2030, et les installations militaro-industrielles sous licence sont passées de 5 en 2019 à 296 au troisième trimestre 2024. Le processus de privatisation 2025 de l'usine de fabrication d'uniformes et d'accessoires militaires est destiné à accroître la capacité de production d'uniformes militaires et commerciaux dans le cadre des exigences de licence GAMI[1]. Cette orientation politique confère au marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique un canal de demande souverain aux côtés des utilisations finales commerciales. Les producteurs capables de se qualifier selon les normes militaires peuvent également créer des opportunités d'exportation et répondre aux exigences adjacentes en matière de textiles de protection.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Dépendance aux Importations pour les Fibres Avancées, les Machines et les Finitions | -1.8% | À l'échelle régionale, la plus aiguë en Arabie Saoudite et aux Émirats Arabes Unis | Moyen terme (2-4 ans) |
| Lacunes en Matière de Certification et de Spécification chez les Producteurs Locaux | -1.3% | À l'échelle du CCG, notamment là où les cadres de conformité saoudiens et des Émirats Arabes Unis sont appliqués | Moyen terme (2-4 ans) |
| Forte Intensité Énergétique, Hydrique et Chimique de la Finition | -0.9% | Turquie, Iran et producteurs émergents du CCG | Long terme (≥ 4 ans) |
| Compétences Inégales en Textiles Techniques et en Ingénierie des Applications | -0.6% | Régional, avec les plus grands écarts en dehors des clusters industriels d'Arabie Saoudite et des Émirats Arabes Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépendance aux Importations pour les Fibres Avancées, les Machines et les Finitions
Les fabricants régionaux dépendent des aramides importés, des fibres de carbone, des revêtements spéciaux et des finitions sans PFAS pour les produits à plus haute performance. Les lignes de filage-liage et de soufflage-fusion, les systèmes de revêtement de précision et les métiers techniques proviennent également principalement de fournisseurs d'équipements étrangers établis. Cela allonge les délais de livraison, augmente la valeur des intrants importés dans les matériaux finis et limite la valeur retenue dans la région. Les mesures de réduction des coûts peuvent atténuer certaines pressions sur les coûts à l'arrivée, mais elles ne remplacent pas l'approvisionnement en amont manquant ni les capacités d'équipements spécialisés. Le marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique capturera davantage de valeur à mesure que les capacités nationales évolueront au-delà de la conversion vers des intrants spécialisés et la finition.
Lacunes en Matière de Certification et de Spécification chez les Producteurs Locaux
Les producteurs locaux font face à de multiples exigences de conformité, de tests, d'enregistrement et spécifiques aux applications avant de pouvoir approvisionner des clients réglementés. L'Arabie Saoudite utilise la plateforme SABER pour la certification, tandis que les Émirats Arabes Unis appliquent leurs propres systèmes de contrôle des produits et de conformité. Le Ministère de l'Industrie et des Technologies Avancées des Émirats Arabes Unis a mis à jour douze marques nationales de conformité et étiquettes d'efficacité en avril 2025, avec une période de transition de 12 mois. Les petits fournisseurs peuvent manquer de capacité de laboratoire, de personnel technique et de processus documentés nécessaires pour satisfaire plusieurs normes simultanément. En conséquence, les préférences en matière de contenu local peuvent encore favoriser les fournisseurs internationaux certifiés pour les contrats à plus haute valeur nécessitant une conformité avérée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Matériau :
Les Fibres Synthétiques Occupent la Position la Plus ImportanteLes fibres synthétiques représentent 75 % de la taille du marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique en 2026. Leur position dominante reflète l'accès aux matières premières polypropylène et polyester provenant des complexes pétrochimiques en Arabie Saoudite, aux Émirats Arabes Unis et au Qatar. Le polyester et le polypropylène sont utilisés dans les géosynthétiques, les non-tissés et la filtration industrielle. Leur utilisation dans ces applications lie la disponibilité des matières premières à plusieurs grands bassins de demande plutôt qu'à une seule ligne de produits spécialisés. Le polyamide soutient les vêtements de travail de protection et les textiles automobiles, tandis que le polyéthylène, l'UHMWPE et l'aramide servent des applications de protection à plus haute performance. Le groupe de matériaux reste important car la région dispose d'un avantage direct en matière de matières premières et d'une large demande dans les infrastructures et les utilisations industrielles.
Les fibres régénérées et autres fibres devraient croître à un CAGR de 10,5 % de 2027 à 2032. Les acheteurs recherchent de plus en plus une teneur en fibres durables vérifiée et des performances sans PFAS dans des applications spécifiées. Cela crée une exigence de traçabilité et de performance constante, et non simplement une substitution d'une fibre par une autre. Les fibres conductrices et intégrant des capteurs sont également pertinentes pour les utilisations de défense et médicales. Les fibres naturelles jouent des rôles plus restreints dans l'Agrotech, le Packtech et le Hometech où la biodégradabilité est requise. Les fibres inorganiques telles que le verre, le carbone et le basalte sont utilisées dans les composites structurels et la protection contre l'incendie, mais elles restent largement importées car les capacités régionales de tour d'étirage sont limitées. Ce mélange montre pourquoi le secteur de la fabrication de textiles techniques au Moyen-Orient et en Afrique doit combiner la force des matières premières avec l'accès à des matériaux spécialisés.

Par Forme et Structure :
Les Non-Tissés Combinent Échelle et CroissanceLes textiles techniques non-tissés détiennent 40 % de la taille du marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique en 2026. Ils représentent également la catégorie structurelle à la croissance la plus rapide, avec un CAGR de 11 % prévu pour 2027 à 2032. Les produits aiguilletés soutiennent les géosynthétiques, tandis que les produits filés-liés sont utilisés dans les applications d'hygiène et médicales. La même famille de fabrication répond donc à la fois à la demande d'infrastructure basée sur les projets et à la demande clinique récurrente. Cette combinaison place les non-tissés au cœur de la demande en matière de soins de santé, d'eau et d'infrastructure. L'échelle du segment incite les producteurs à développer des capacités locales sur une gamme de produits plus large.
L'Autorité Saoudienne de l'Eau a lancé les opérations pilotes à l'usine de Toray Membrane Middle East à Dammam en juillet 2025. L'installation peut produire jusqu'à 300 000 membranes d'osmose inverse par an dans le cadre d'un accord de transfert de technologie. Ce développement soutient les chaînes d'approvisionnement locales en traitement de l'eau et met en évidence le lien entre les substrats non-tissés et l'infrastructure de dessalement. Il démontre également que les installations établies localement peuvent participer à des applications hydrauliques techniquement exigeantes lorsque le transfert de technologie est disponible. Les textiles techniques tissés restent importants pour les membranes architecturales, la filtration industrielle et les utilisations de protection qui nécessitent une résistance à la traction et une stabilité dimensionnelle. Les produits tricotés, tressés, les fils, les cordons et les stratifils servent des applications plus restreintes dans l'automobile, les articles de sport, les cordes, les tuyaux et le renforcement des composites. Le marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique a donc besoin à la fois d'une production en volume et d'une capacité de conversion spécialisée.
Par Application :
Mobiltech est la Plus Grande ApplicationMobiltech détient 28 % de la part du marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique en 2026. Il devrait également se développer à un CAGR de 12 % de 2027 à 2032. La demande est de plus en plus liée aux composants de véhicules électriques tels que les matériaux de gestion thermique des batteries, les garnitures de pavillon légères et les produits d'atténuation acoustique. Ces produits diffèrent des textiles automobiles conventionnels car leurs spécifications sont définies par des programmes de développement avancés des équipementiers. Les convertisseurs régionaux doivent donc satisfaire à des exigences de performance plus exigeantes que celles des garnitures automobiles standard. Les plans d'électrification des flottes en Arabie Saoudite et aux Émirats Arabes Unis fournissent un signal de demande prospectif pour ces grades.
Les applications Buildtech et Geotech sont étroitement liées aux grands programmes de développement et aux infrastructures de transport. Elles utilisent des produits allant des géotextiles filtrants aiguilletés aux géogrilles et aux géosynthétiques argileux. Leur demande peut augmenter rapidement lorsque les projets passent de la planification à la construction car ces produits sont nécessaires dans les travaux de fondation du site. Medtech comprend les articles chirurgicaux et d'hygiène jetables, les produits de soin des plaies et les textiles de protection institutionnels. Protech bénéficie des règles de sécurité et de la localisation de la défense, qui soutiennent la demande de vêtements de travail résistants aux flammes, de couches balistiques et de vêtements de sécurité industrielle. Indutech et Packtech servent la production régionale et la logistique, tandis qu'Agrotech, Oekotech, Hometech, Clothtech et Sporttech restent des utilisations plus restreintes en développement. Le marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique gagne en ampleur lorsque ces domaines d'application se développent aux côtés de sa plus grande utilisation finale.
Analyse Géographique
L'Arabie Saoudite détient 42 % de la part du marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique en 2026, et devrait croître à un CAGR de 11,5 % jusqu'en 2032. Le pays bénéficie de matières premières pétrochimiques co-localisées, de l'application des exigences de contenu local et d'un grand pipeline de transport et de construction. Le gouvernement saoudien a déclaré que les projets de transport saoudiens sont évalués à 240 milliards USD, soutenant la demande de géosynthétiques et de matériaux connexes[2]. La fabrication de défense ajoute également un canal de demande du secteur public pour les textiles de protection. Sa combinaison d'intrants industriels, de politiques d'approvisionnement et de volume de projets fait de l'Arabie Saoudite le principal lieu d'investissement productif de la région.
Les Émirats Arabes Unis constituent le deuxième marché régional et disposent de zones industrielles actives dont ICAD, KEZAD, Jafza et SAIF Zone. ADNOC a déclaré que les fournisseurs se sont engagés à hauteur de 817 millions USD dans des installations de fabrication à travers les Émirats Arabes Unis en mai 2025. Le programme de valeur nationale d'ADNOC a dirigé 65,9 milliards USD dans l'économie des Émirats Arabes Unis depuis 2018, créant des incitations pour les chaînes d'approvisionnement industrielles nationales. La Turquie dispose d'une base de textiles techniques plus établie dans les grades tissés et non-tissés et participe en tant qu'importateur et exportateur dans le réseau commercial régional.
L'Irak est un lieu de demande émergent pour les matériaux liés à l'eau. Un contrat PowerChina de 4 milliards USD attribué en juillet 2025 pour l'usine de dessalement d'eau de mer de Bassora crée une demande à grande échelle pour les géomembranes, les produits de drainage et les géotextiles filtrants. L'Autorité Saoudienne de l'Eau prévoit que l'Arabie Saoudite contribuera à 36 % des ajouts de capacité de dessalement régionale d'ici 2030. Cela soutient la demande à long terme de milieux filtrants et de produits de géomembrane technique dans toute la région. Le Qatar, le Koweït et Oman ont une demande concentrée provenant de projets de construction, de soins de santé et industriels, mais ils restent plus dépendants des importations. Le marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique se développera de manière inégale, l'Arabie Saoudite et les Émirats Arabes Unis menant les investissements de production et les autres marchés créant une demande axée sur les applications.
Paysage Concurrentiel
Le marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique est modérément fragmenté. Les spécialistes régionaux en géosynthétiques et non-tissés se disputent les contrats certifiés localement et utilisent leur présence régionale pour répondre aux exigences d'approvisionnement. Les fournisseurs internationaux fournissent des fibres avancées, des membranes, des revêtements et des structures composites que les producteurs locaux ne fournissent pas encore au niveau de spécification requis. La concurrence est particulièrement liée à la certification, à la performance et à l'accès aux relations d'approvisionnement dans les applications géotechniques, médicales et de défense, où les décisions d'achat ne sont pas basées uniquement sur le prix et où le coût de la non-conformité peut être élevé pour les maîtres d'ouvrage, les organismes d'achat public et les opérateurs d'infrastructures critiques. Cela valorise l'enregistrement des fournisseurs, les systèmes de conformité, la cohérence de la production et la capacité à démontrer la performance avant l'attribution d'un projet.[3]
Le transfert de technologie et l'intégration verticale sont des approches concurrentielles importantes sur le marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique. L'installation de Toray Membrane Middle East à Dammam est un exemple de modèle de transfert de technologie soutenu par la souveraineté dans la région. L'installation montre comment la localisation peut s'étendre aux produits à forte intensité capitalistique lorsque les organismes gouvernementaux et les fournisseurs de technologie sont alignés autour d'un objectif de fabrication locale. De tels arrangements peuvent améliorer la qualification locale pour les contrats que les modèles d'approvisionnement uniquement par importation ne peuvent pas obtenir, en particulier lorsque les marchés publics recherchent la création de valeur nationale. Ils offrent également une voie aux producteurs régionaux pour développer des connaissances en matière de processus et améliorer leur capacité à servir des applications spécifiées au fil du temps.
Les lacunes les plus visibles concernent les géosynthétiques à haute spécification et les finitions fonctionnelles sans PFAS pour les vêtements de travail de protection. Les entreprises capables de produire localement des géogrilles, des géosynthétiques argileux, des géomembranes résistantes aux produits chimiques et des matériaux de protection conformes disposent d'une voie plus claire vers les projets premium. Les spécialistes mondiaux conservent un avantage là où les clients exigent des performances de produit qui n'ont pas encore été localisées ou démontrées de manière indépendante par un fournisseur régional. Le marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique restera probablement ouvert aux fournisseurs internationaux. Dans le même temps, les producteurs régionaux développent leurs capacités techniques et obtiennent les approbations nécessaires pour les contrats exigeants.
Leaders du Secteur de la Fabrication de Textiles Techniques au Moyen-Orient et en Afrique
-
Mattex Group
-
ALYAF INDUSTRIAL COMPANY LTD.
-
Obeikan Technical Fabrics
-
Fibertex Nonwovens (Pty) Ltd
-
Freudenberg Performance Materials
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Mattex Group
- ALYAF INDUSTRIAL COMPANY LTD.
- Obeikan Technical Fabrics
- FPC Industry
- TexoFib
- Exeed Geotextile
- Infrastructure Reinforcement Industrial Company
- Fibertex Nonwovens (Pty) Ltd
- Kaytech Engineered Fabrics
- Spunchem International
- PFNonwovens
- Freudenberg Performance Materials
- Ahlstrom
- Berry Global Group, Inc.
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Mitsui Chemicals, Inc.
- Sioen Industries NV
- HUESKER Group
- Officine Maccaferri S.p.A.
- Solmax
Développements industriels récents dans Marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique
- Octobre 2026 : Alujain d'Arabie Saoudite s'est associé au groupe belge Beaulieu International Group pour développer des capacités de production de textiles non-tissés dans le Royaume. Ce partenariat devrait renforcer l'approvisionnement régional en rouleaux de non-tissés pour les applications d'hygiène, médicales et autres applications de textiles techniques, soutenant la fabrication nationale et les opportunités de substitution aux importations en Arabie Saoudite.
- Septembre 2025 : La Société des Industries Militaires d'Arabie Saoudite, le Ministère de l'Industrie et des Ressources Minérales et le Centre National de Privatisation et PPP ont lancé la phase d'expression d'intérêt et d'appel d'offres pour la privatisation de l'usine de fabrication d'uniformes et d'accessoires militaires à Riyad et Al-Kharj. Le transfert complet de propriété dans le cadre des exigences de licence GAMI est conçu pour accroître la capacité de production d'uniformes militaires et commerciaux et ouvrir des canaux d'exportation B2B.
- Juillet 2025 : L'Autorité Saoudienne de l'Eau a mis en service les opérations pilotes à l'usine de membranes d'osmose inverse de Toray Membrane Middle East à Dammam, la plus grande installation de ce type au Moyen-Orient avec une capacité annuelle allant jusqu'à 300 000 membranes. L'usine, issue d'un accord de transfert de technologie SWA de 2021, devrait contribuer à hauteur de 304 millions USD au PIB saoudien sur la durée de l'accord et créer 147 emplois directs pour les ressortissants saoudiens.
Périmètre du Rapport sur le Marché de la Fabrication de Textiles Techniques au Moyen-Orient et en Afrique
Le rapport sur le marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique est segmenté par type de matériau (fibre naturelle, fibre synthétique et autres), par forme et structure (textiles techniques tissés, textiles techniques tricotés et autres), par application (Mobiltech, Indutech et autres), et par géographie (Arabie Saoudite, Émirats Arabes Unis et autres). Le rapport propose la taille du marché et les prévisions en valeur (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Fibre Naturelle | Coton |
| Jute | |
| Autres - Lin, Laine, Chanvre, Coco, etc. | |
| Fibre Synthétique | Polyester |
| Polyamide / Nylon | |
| Polypropylène | |
| Polyéthylène / UHMWPE | |
| Aramide et Autres Fibres Synthétiques Spéciales | |
| Fibre Régénérée - Viscose, Lyocell et Modal | |
| Fibres Inorganiques (Verre, Carbone, Basalte, etc.) | |
| Autres (Fibres Métalliques, Conductrices et Autres Fibres Spéciales) |
| Fils Techniques, Cordons et Stratifils |
| Textiles Techniques Tissés |
| Textiles Techniques Non-Tissés |
| Textiles Techniques Tricotés |
| Textiles Techniques Tressés |
| Autres Structures Textiles Techniques |
| Mobiltech – Automobile, Transport et Mobilité |
| Indutech – Applications Industrielles et de Fabrication |
| Buildtech – Bâtiment et Construction |
| Medtech – Médical et Hygiène |
| Protech – Protection des Personnes et des Biens |
| Agrotech – Agriculture, Horticulture, Sylviculture et Pêche |
| Geotech – Géotextiles et Génie Civil |
| Packtech – Emballage et Confinement |
| Oekotech – Protection de l'Environnement |
| Hometech – Mobilier, Revêtements de Sol et Applications Techniques Domestiques |
| Clothtech – Composants Fonctionnels pour Vêtements et Chaussures |
| Sporttech – Applications Sportives et de Loisirs |
| Arabie Saoudite |
| Émirats Arabes Unis |
| Turquie |
| Afrique du Sud |
| Nigeria |
| Qatar |
| Koweït |
| Oman |
| Irak |
| Reste du Moyen-Orient et de l'Afrique (Bahreïn, Jordanie, Liban, Yémen, Syrie, Palestine, etc.) |
| Par Type de Matériau | Fibre Naturelle | Coton |
| Jute | ||
| Autres - Lin, Laine, Chanvre, Coco, etc. | ||
| Fibre Synthétique | Polyester | |
| Polyamide / Nylon | ||
| Polypropylène | ||
| Polyéthylène / UHMWPE | ||
| Aramide et Autres Fibres Synthétiques Spéciales | ||
| Fibre Régénérée - Viscose, Lyocell et Modal | ||
| Fibres Inorganiques (Verre, Carbone, Basalte, etc.) | ||
| Autres (Fibres Métalliques, Conductrices et Autres Fibres Spéciales) | ||
| Par Forme et Structure | Fils Techniques, Cordons et Stratifils | |
| Textiles Techniques Tissés | ||
| Textiles Techniques Non-Tissés | ||
| Textiles Techniques Tricotés | ||
| Textiles Techniques Tressés | ||
| Autres Structures Textiles Techniques | ||
| Par Application | Mobiltech – Automobile, Transport et Mobilité | |
| Indutech – Applications Industrielles et de Fabrication | ||
| Buildtech – Bâtiment et Construction | ||
| Medtech – Médical et Hygiène | ||
| Protech – Protection des Personnes et des Biens | ||
| Agrotech – Agriculture, Horticulture, Sylviculture et Pêche | ||
| Geotech – Géotextiles et Génie Civil | ||
| Packtech – Emballage et Confinement | ||
| Oekotech – Protection de l'Environnement | ||
| Hometech – Mobilier, Revêtements de Sol et Applications Techniques Domestiques | ||
| Clothtech – Composants Fonctionnels pour Vêtements et Chaussures | ||
| Sporttech – Applications Sportives et de Loisirs | ||
| Par Géographie | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Nigeria | ||
| Qatar | ||
| Koweït | ||
| Oman | ||
| Irak | ||
| Reste du Moyen-Orient et de l'Afrique (Bahreïn, Jordanie, Liban, Yémen, Syrie, Palestine, etc.) | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour la fabrication de textiles techniques au Moyen-Orient et en Afrique ?
Le marché devrait croître à un CAGR de 9,54 % de 2027 à 2032 et atteindre 20,5 milliards USD d'ici 2032, soutenu par les infrastructures, les soins de santé et les marchés publics de défense.
Quel type de matériau occupe la position la plus importante sur le marché de la fabrication de textiles techniques au Moyen-Orient et en Afrique ?
Les fibres synthétiques dominent avec 75 % du chiffre d'affaires 2026. Leur position est soutenue par les matières premières régionales en polypropylène et polyester qui servent les géosynthétiques, les non-tissés et la filtration industrielle.
Quelle structure de textile technique connaît la croissance la plus rapide dans la région ?
Les textiles techniques non-tissés devraient croître à un CAGR de 11 % jusqu'en 2032. Ils servent les produits de soins de santé, les utilisations d'hygiène, les géosynthétiques et les chaînes d'approvisionnement en traitement de l'eau.
Quelle est la principale application des textiles techniques au Moyen-Orient et en Afrique ?
Mobiltech est en tête avec 28 % du chiffre d'affaires 2026 et devrait croître à un CAGR de 12 % jusqu'en 2032, la demande se déplaçant vers les composants thermiques et acoustiques des véhicules électriques.
Quel pays est en tête de la demande régionale en fabrication de textiles techniques ?
L'Arabie Saoudite est en tête avec 42 % du chiffre d'affaires 2026 et devrait croître à un CAGR de 11,5 % jusqu'en 2032, soutenue par les matières premières, les exigences de contenu local et les projets.
Qu'est-ce qui limite la production locale de textiles techniques ?
La dépendance aux fibres avancées importées, aux machines et aux finitions, ainsi que les lacunes en matière de certification et de compétences, limitent les capacités régionales dans les produits spécialisés et ralentissent la qualification locale pour les projets avancés à haute valeur ajoutée dans plusieurs applications.