
中東・アフリカ政治リスク保険市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 9.90 十億米ドル |
| 市場規模 (2027) | 10.60 十億米ドル |
| 市場規模 (2032) | 15.10 十億米ドル |
| 成長率 (2027 - 2032) | 7.30 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ政治リスク保険市場分析
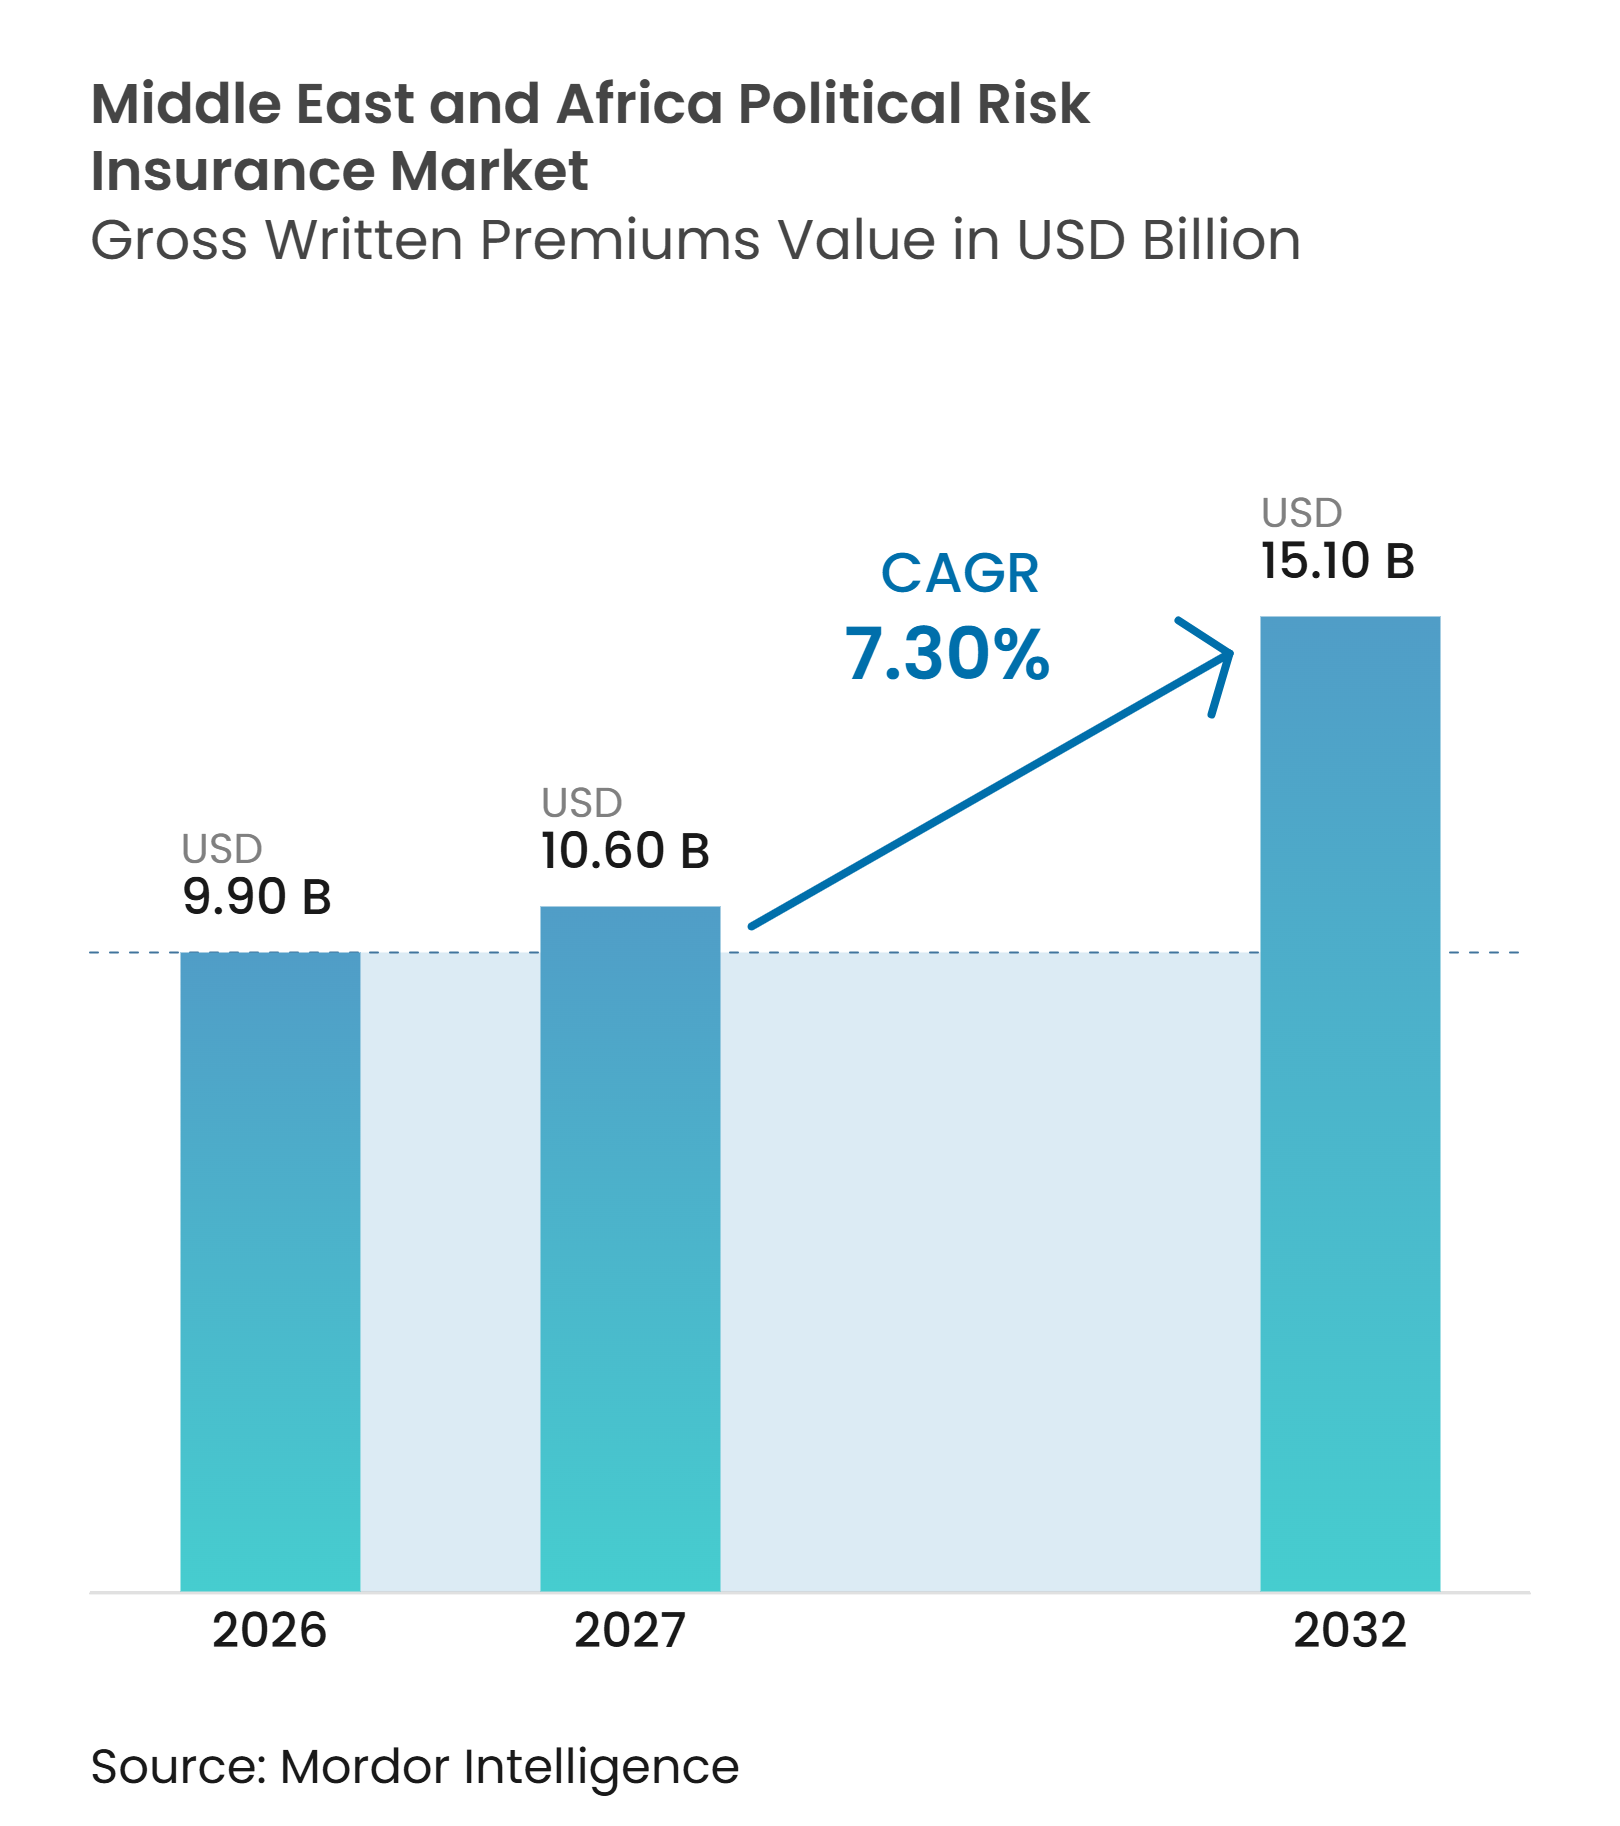
中東・アフリカ政治リスク保険市場の元受保険料総額ベースの市場規模は、2026年の9.90 ビリオン 米ドルから2027年には10.60 ビリオン 米ドルに増加し、2032年までに15.10 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて7.30%のCAGRで成長します。
需要は、インフラ、エネルギー、天然資源への投資によって支えられており、これらのプロジェクトは長期的な国別リスクに対するカバーを必要としています。政治的暴力、資源ナショナリズム、通貨制限、および国家関連の不払いは、投資家や貸し手が評価しなければならないリスクを拡大させています。保険会社は紛争影響地域においてより厳格な引受を行う一方、湾岸協力会議(GCC)の低リスクエクスポージャーに対してはキャパシティがより利用しやすい状況にあります。中東・アフリカ政治リスク保険市場は、プロジェクトが融資を引き出す前に貸し手がリスク移転を要求する場合にも恩恵を受けます。こうした状況は、長期テナーを提供し複数の管轄区域にまたがって業務を行える保険会社、輸出信用機関、および多国間機関に機会をもたらします。
主要レポートのポイント
- 補償タイプ別では、政治的暴力が2026年の中東・アフリカ政治リスク保険市場シェアの34.3%を占め、個別の補償タイプに対するCAGR予測は報告されていません。
- エンドユーザー別では、プロジェクト開発者およびスポンサーが2026年の中東・アフリカ政治リスク保険市場において29.9%のシェアを保有し、金融機関は2032年までに8.9%のCAGRで成長すると予測されています。
- 流通チャネル別では、ブローカーおよび仲介業者が2026年の中東・アフリカ政治リスク保険市場において52.8%のシェアを占め、デジタル・オンラインプラットフォームは2032年までに8.9%のCAGRで成長すると予測されています。
- プロバイダータイプ別では、輸出信用機関が2026年の中東・アフリカ政治リスク保険市場において64.8%のシェアを保有し、多国間機関は2032年までに8.1%のCAGRで成長すると予測されています。
- セクター別では、エネルギー・電力が2026年の中東・アフリカ政治リスク保険市場において34.7%のシェアを占め、2032年までに8.5%のCAGRで成長すると予測されています。
- 地域別では、中東・アフリカのその他地域が2026年の中東・アフリカ政治リスク保険市場シェアの44.8%を保有し、サウジアラビアは2032年までに9.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| インフラ、 エネルギー、および天然資源投資 | +2.0% | サウジアラビア、 アラブ首長国連邦、ナイジェリア、南アフリカ、およびサブサハラアフリカのその他地域 | 長期 (4年以上) |
| 地政学的 紛争、政治的暴力、および戦争関連エクスポージャー | +1.7% | 湾岸 諸国、エジプト、ナイジェリア、スーダン、およびサヘル回廊 | 短期 (2年以内) |
| 収用および 国有化保護に対する需要 | +1.2% | ナイジェリア、 コンゴ民主共和国、タンザニア、マリ、ブルキナファソ、およびギニア | 中期 (2~4年) |
| 通貨 交換不能、送金制限、および資本規制 | +0.8% | サブサハラアフリカのコア地域および中東・北アフリカの石油輸入国経済 | 中期 (2~4年) |
| ソブリンおよび 国有企業の不払いおよび契約破棄 | +0.6% | エジプト、 ナイジェリア、アンゴラ、およびサブサハラアフリカのその他地域 | 中期 (2~4年) |
| 外国直接投資および クロスボーダープロジェクトファイナンス | +0.5% | 中東・アフリカ、 湾岸、南アフリカ、およびケニアでの早期成果 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高リスク管轄区域におけるインフラ、エネルギー、および天然資源投資
エネルギー、インフラ、および採掘資産への資本投資は、中東・アフリカ政治リスク保険市場の中心的なドライバーです。これらのプロジェクトは建設開始後に容易に場所を変更することができないためです。Multilateral Investment Guarantee Agency (MIGA)は2025年度に9.5 ビリオン 米ドルの新規保証を発行し、2024年度の8.2 ビリオン 米ドルと比較して増加しており、アフリカはプロジェクト配分の35%を受け取りました[1]。2025年7月、MIGAはアフリカ最大20カ国のCrossBoundaryエネルギープロジェクトに対して495 ミリオン 米ドル、15年間の保証フレームワークを提供することに合意し、通貨交換不能および送金制限をカバーしました。アフリカ開発銀行は2026年6月にATIDIへの125 ミリオン 米ドルの株式投資を承認し、外国投資およびアフリカ域内貿易向けの政治リスクおよび信用保険キャパシティを拡大しました。これらのプログラムは、政治リスクカバーが投資決定後に購入されるのではなく、プロジェクトファイナンスに組み込まれるようになっている理由を示しています。長期資産と貸し手の条件により、資本が高リスク管轄域に向けられる場合でも需要はより強固なものとなります。
地政学的紛争、政治的暴力、および戦争関連投資エクスポージャー
地政学的紛争は、特に複数のリスクが同じ再保険会社に影響を与える場合、中東・アフリカ政治リスク保険市場全体で政治的暴力カバーへの需要を高めます。Arch Insuranceは、持続的な不安定性とカバー価値に対する認識の高まりが地域全体での引受活動を増加させていると報告しました。湾岸諸国の政治リスク保険料は2026年春の更新で20%から30%上昇し、保険会社が地域紛争時に相関エクスポージャーを再評価していたことを示しています[2]。カバーの価格上昇は、損失が発生する前に購入者が限度額、除外事項、および事業継続計画を見直すよう促す可能性があります。再保険会社がウクライナやその他の紛争地域にもエクポージャーを持つ場合、同一のリスクイベントが直接の場所を超えてキャパシティを制約することがあります。したがって、政治的暴力カバーは、より高い料率がプログラム設計をより選択的にする場合でも、資産所有者や貸し手にとって引き続き重要です。
収用および国有化保護に対する需要の高まり
資源ナショナリズムは、中東・アフリカ政治リスク保険市場における収用および国有化保護への需要を促進しています。WTWは、タンザニア、ギニア、ニジェール、ブルキナファソにおける鉱業法改正が、ライセンス取消、持分削減、仲裁などの措置を通じて進行中のプロジェクトに影響を与えたことを確認しました[3]。こうした動向は、採掘権の経済性に影響を与える規制措置に対するバーの重要性を高めています。従来の保険証券は、資産の正式な没収を伴わない段階的な措置によっても試されています。Clifford Chanceは、カバーされるリスクの範囲と、段階的な政府行動が損失を引き起こしたかどうかという問題が、政治リスク請求において中心的な争点になり得ると指摘しました。したがって、明確な保険証券の文言と被保険投資の慎重な記述は、保護が意図通りに機能するために重要です。
新興市場における外国直接投資およびクロスボーダープロジェクトファイナンス
外国直接投資およびプロジェクトファイナンスは、中東・アフリカ政治リスク保険市場全体で政治リスク移転の必要性を拡大しています。国連貿易開発会議(UNCTAD)は、開発途上国における持続可能な開発目標の年間資金調達ギャップが2014年の2.5 トリリオン 米ドルから2023年には4.0 トリリオン 米ドルに増加したと述べました。同出版物は、アフリカ連合委員会と経済協力開発機構(OECD)が調査した投資家の80%が政治リスクをアフリカへの投資の障壁と見なしていることを明らかにしました。2025年10月、Etihad Credit Insurance (ECI)はアフリカ30カ国で事業を展開し、再生可能エネルギー、インフラ、医療、デジタルトランスフォーメーションへの投資を支援していると述べました[4]。これらの資本フローには、投資家、貸し手、輸出業者、および受入国政府に対応できる商品が必要です。また、輸出信用機関、多国間プロバイダー、および民間保険会社間の協力の必要性も高まっています。
制約要因影響分析*
| 制約要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 高い 保険料、免責金額、および制限されたキャパシティ | -0.8% | サヘル 回廊、紅海隣接湾岸諸国、ナイジェリア、および南スーダン | 短期 (2年以内) |
| 複雑な 保険証券の文言、補償除外項、および請求要件 | -0.6% | 中東・アフリカ、 特にサブサハラアフリカ | 長期 (4年以上) |
| 外国為替 規制および保険料または保険金支払いに対する制限 | -0.4% | ナイジェリア、 アンゴラ、エチオピア、およびサブサハラアフリカのその他地域 | 中期 (2~4年) |
| 脆弱な 契約執行および長期にわたるソブリン請求回収 | -0.3% | サブサハラアフリカのコア地域および中東・北アフリカの石油輸入国経済 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
紛争影響市場における高い保険料、免責金額、および制限されたキャパシティ
高い保険料、免責金額、および限られたキャパシティは、最大のリスクに直面している中東・アフリカ政治リスク保険市場の部分における需要を制約しています。プロジェクト価値が小さい購入者は、包括的なカバーのコストが取引の財務的実行可能性を低下させることに気づく場合があります。2026年の湾岸諸国の料率20%から30%の上昇は、集中した地政学的エクスポージャーの後に続く可能性のある高い価格設定を示しています。保険会社が国、リスク、または単一イベントへの総エクスポーャーを制限する必要がある場合、キャパシティも選択的になる可能性があります。これにより、小規模なプロジェクト開発者や輸出業者は、保護の明確な必要性があっても選択肢が限られる場合があります。その結果、投資リスクの管理が最も困難な市場において補償ギャップが生じます。
複雑な保険証券の文言、補償除外事項、および請求決済要件
複雑な保険証券の文言および請求要件は、中東・アフリカ政治リスク保険市場における広範な普及を制限しています。Allianz Commercialは、特に英語が業務言語でない市場で英語の保険証券が使用される場合、請求管理における実務上の問題として言語の明確性を特定しました。ハイブリッドイベントは、古い保険証券の形式では分類が困難な方法で、暴力、規制措置、国家介入、および通貨規制を組み合わせる可能性があります。間接的な政府措置の取り扱いは、鉱業およびインフラ投資家にとって特に重要です。保険契約者は、トリガー、除外事項、証拠要件、および潜在的な請求を通知するための手順を理解する必要があります。より良い文言と強固請求プロセスは、紛争を減らし、複雑な管轄区域でカバーをより有用にすることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
補償タイプ別:
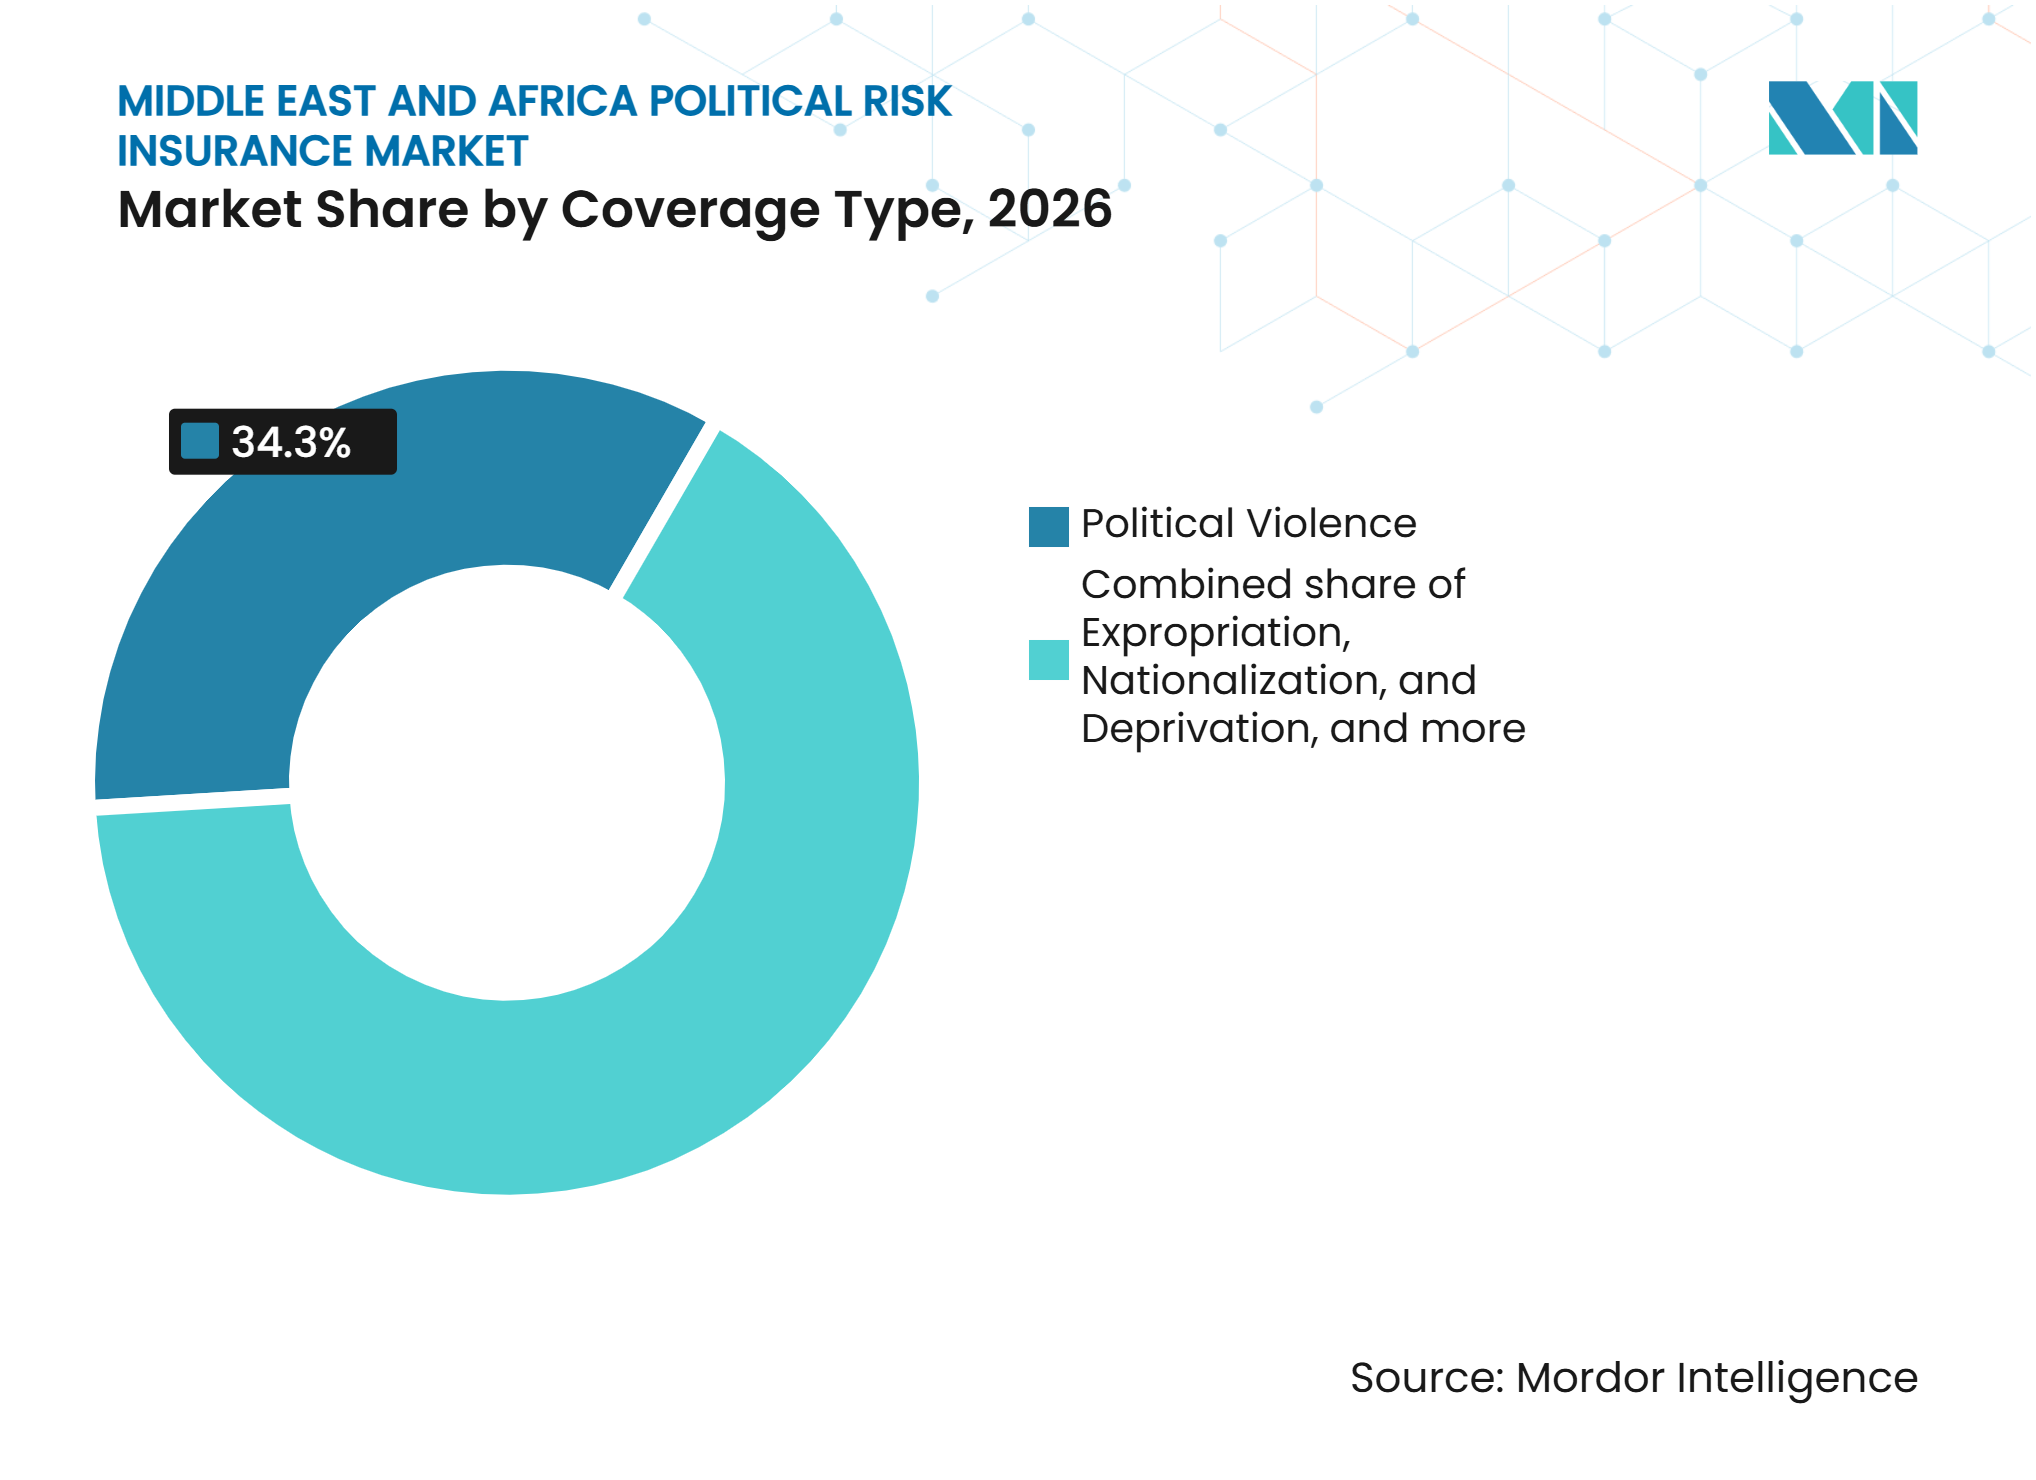
政治的暴力が市場を牽引、収用圧力が高まる政治的暴力は2026年の中東・アフリカ政治リスク保険市場シェアの34.3%を占め、主要な補償タイプとなっています。その地位は、頻繁な政治的暴力事件と紛争エクスポージャーのある資産に付随する高い被保険価値を反映しています。湾岸協力会議(GCC)の企業は、戦争および内戦を含む広範なカバーを購入する場合がありますが、カバーは各資産の実際のエクスポージャーに合わせる必要があります。Locktonは、最大限度額の政治的暴力プログラムが、アラブ首長国連邦、オマーン、クウェートなどの安定した湾岸協力会議(GCC)の場所のリスクプロファイルを常に反映しているわけではないと指摘しました。したがって、中東・アフリカ政治リスク保険市場は、すべての場所に対して単一の標準的な構造ではなく、慎重なリスク選択を必要とします。
資産の収用、国有化、および剥奪に対するカバーは、鉱業および天然源プロジェクトがより多くの規制介入に直面するにつれて重要性を増しています。通貨交換不能および送金制限カバーも、外貨建ての収益または債務返済を持つプロジェクトにとってより重要になっています。CrossBoundaryエネルギーに対するMIGAの495 ミリオン 米ドルのフレームワークは、これらのカバーがプロジェクトごとだけでなく、ポートフォリオレベルで適用できることを示しています。インフラ協定が国家機関またはソブリンカウンターパーティに依存する場合、契約違反および不履行カバーが関連します。AXA XLは、収用、国有化、通貨交換不能、政治的暴力、および仲裁裁定不履行などのリスクをカバーする20年以上のテナーの政治リスクおよび信用保険を提供できると述べています。


エンドユーザー別:
プロジェクト開発者がリード、金融機関が成長エンジンとして台頭プロジェクト開発者およびスポンサーは2026年の中東・アフリカ政治リスク保険市場の29.9%を占めました。その主導的な役割は、融資から運営にかけてリスク管理を必要とする多数のエネルギー、インフラ、および採掘プロジェクトと結びついています。貸し手は通常、大規模プロジェクトへの資金を解放する前に政治リスクカバーの証拠を要求します。これにより、保険はオプションの運営費用ではなく、融資構造の一部となります。プロジェクト開発者はまた、保険証券がプロジェクトライフ全体にわたる建設、運営、および政治環境の潜在的な変化をカバーするかどうかを検討する必要があります。
金融機関は最も急成長しているエンドユーザーグループであり、2032年までに8.9%のCAGRで成長すると予測されています。銀行は不払い保険および契約不履行カバーを使用して、融資および貿易金融ポートフォリオにおける国別エクスポージャーを管理します。異なる法制度とソブリンカウンターパーティを持つ複数の市場にわたって融資が拡大する場合、カバーの必要性が高まります。多国籍企業は、ガバナンス要件が国別リスク管理を取締役会レベルの責任にする可能性があるため、引き続き重要な購入者です。輸出業者および輸入業者は、小規模な取引が複雑な保険証券の規模閾値を下回る可能性があるため、依然として十分なサービスを受けていません。
流通チャネル別:
ブローカーが市場を支え、デジタルプラットフォームがアクセスを拡大ブローカーおよび仲介業者は2026年に52.8%のシェアを保有し、中東・アフリカ政治リスク保険市場においてカバーを流通させる最大の役割を担っています。政治リスク取引は、保険会社、輸出信用機関、貸し手、および投資家間の地域市場知識と調整を必要とすることが多いです。ブローカーは、プログラムが複数の国をカバーするか、異なるリスクタイプを組み合わせる場合に、プレースメントの構造化を支援します。また、限度額、除外事項、保険証券の文言、および請求手続きに関する交渉も支援します。この役割は、クライアントが複雑なプロェクトに対してカスタマイズされたカバーを必要とする場合に引き続き価値があります。
デジタル・オンラインプラットフォームは2032年までに8.9%のCAGRで成長すると予測されています。その成長は、ユーザーが国別および取引リスクを評価するのに役立つ自動化されたワークフローとツールに関連しています。Saudi EXIMは、国別および市場評価を支援するために政治的および経済的指標を使用するリスク分析プラットフォームの開発に取り組んでいると報告しました。デジタルツールは、完全にブローカーを介したプレースメントを正当化できない小規模な投資家や輸出業者にとって標準的な商品をより利用しやすくすることができます。バンカシュアランスおよび戦略的パートナーシップも、貿易金融およびプロジェクト融資パッケージにカバーを組み込むことができます。
プロバイダータイプ別:
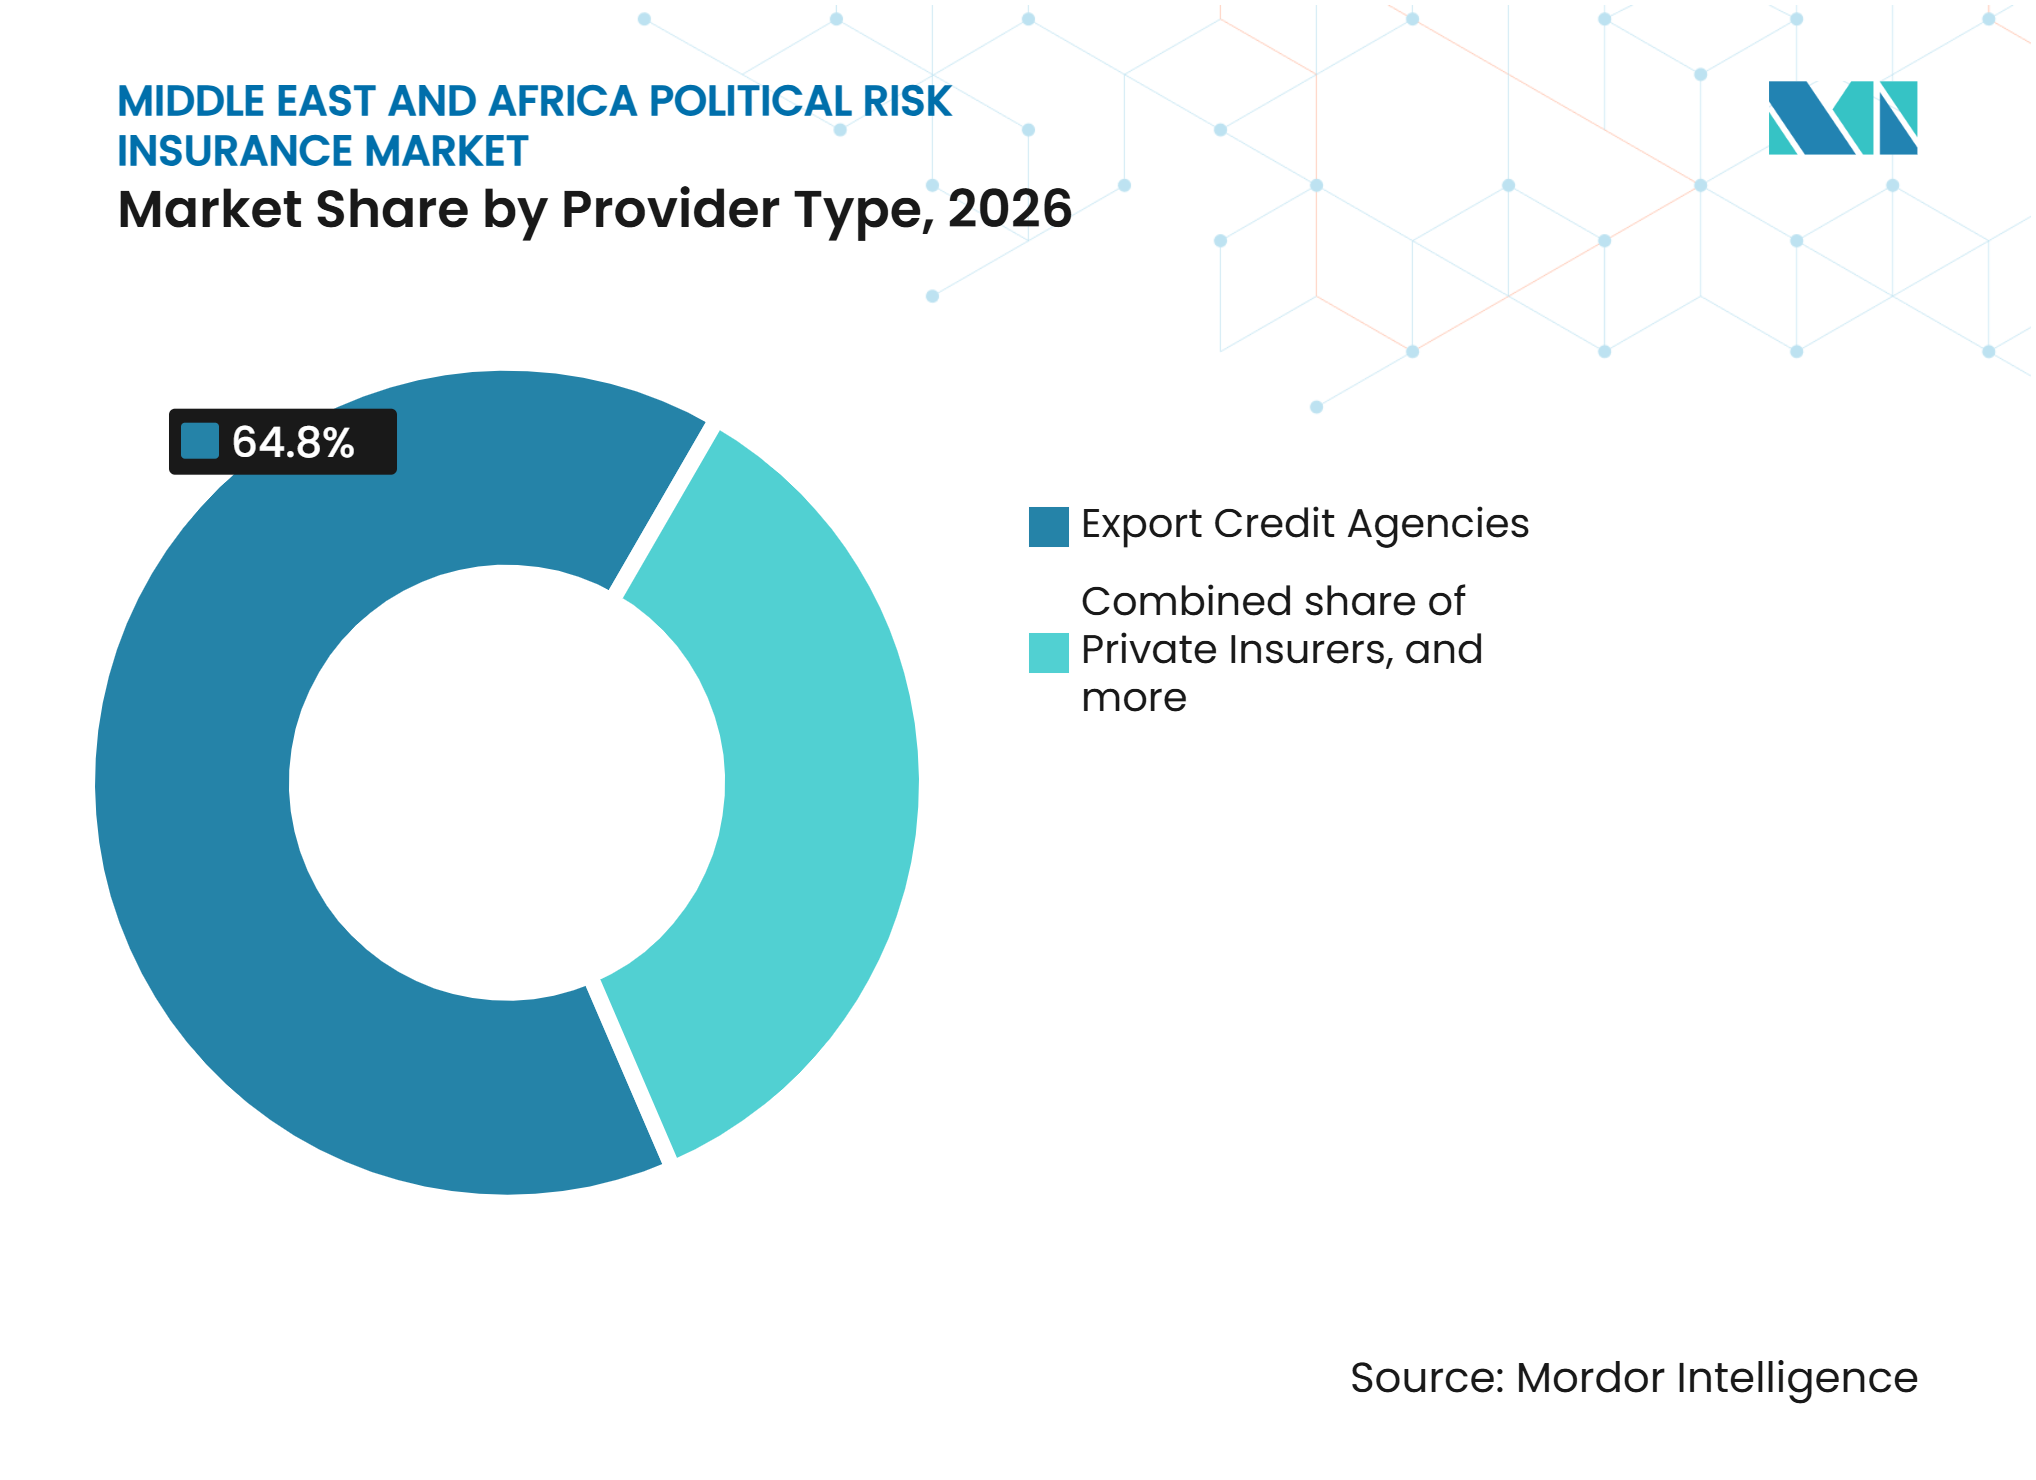
輸出信用機関が優位、多国間機関が台頭輸出信用機関は2026年に64.8%のシェアを獲得し、中東・アフリカ政治リスク保険市場において主導的な地位を占めています。国連貿易開発会議(UNCTAD)は、出信用機関が前の10年間に世界の政治リスク保険発行総額の78%を占めていたことを明らかにしました。英国、米国、サウジアラビア、アラブ首長国連邦、中国、およびドイツが海外貿易および投資を支援するために国家機関を使用しているため、これらは重要です。これらのプロバイダーは、誰がカバーを受けられるか、どの市場が対象となるか、どのリスクが保険対象となるかを定義するマンデートの下で運営されています。政府とのつながりにより、民間プロバイダーがより慎重になる可能性がある場所でキャパシティを提供することができます。
多国間機関は2032年までに8.1%のCAGRで成長すると予測されています。MIGAは2025年度に9.5 ビリオン 米ドルの新規保証を発行し、世界銀行グループ保証プラットフォームは40カ国77プロジェクトにわたって12.3 ビリオン 米ドルを発行しました。これらの機関はより長いテナーを提供でき、民間保険会社が単独で引き受けることが困難な小規模または高リスクの取引を支援する場合があります。その保証は、民間の貸し手や保険会社がプロジェクトに参加するようすことができます。民間保険会社は、クライアントがスピード、柔軟性、およびプロジェクト固有のカバーを必要とする場合に引き続き関連性があります。

セクター別:
エネルギー・電力が市場を牽引、セクターの幅が拡大エネルギー・電力は2026年の中東・アフリカ政治リスク保険市場の34.7%を占め、2032年までに8.5%のCAGRで成長すると予測されています。このセクターは、発電所、再生可能エネルギー資産、パイプライン、および関連インフラが政府の行動や事業環境の変化にさらされているため、長期的なカバーを必要とします。MIGAのCrossBoundaryエネルギーフレームワークは、アフリカ最大20カ国にわたる太陽光、風力、および蓄電池プロジェクトをカバーしています。これは、分散型再生可能エネルギープロジェクトが既存の石油・ガス投資と並んで需要を増加させていることを示しています。エネルギー資産はまた、公共契約、外貨建て支払い、および多額の資本コミットメントを伴うことが多いです。
インフラおよび輸送は、サウジアラビア、アラブ首長国連邦、エジプト、およびナイジェリアの投資計画に支えられた別の重要なセクターを形成しています。鉱業、石油・ガス、およびその他の天然資源投資は需要を生み出しますが、資源ナショナリズムは一部のプロジェクトを引き受ける保険会社の意欲を制限する可能性があります。製造業、金融サービス、農業ビジネス、医療、およびテクノロジーは、地域の貿易リンクが深まるにつれて成長できる小規模な需要分野です。アフリカ大陸自由貿易地域は、より広範な国別リスク保護を必要とする可能性のあるクロスボーダーサプライチェーンを支援しています。したがって、中東・アフリカ政治リスク保険業界は、エネルギー・電力が最大のセクターであり続けるにもかかわらず、単一のセクターに依存していません。
地理的分析
サウジアラビアは2032年までに9.5%のCAGRで成長すると予測されており、中東・アフリカ政治リスク保険市場において最も急成長している国です。同国は2024年に1,190 ビリオン サウジアラビアリヤル(31.7 ビリオン 米ドル)の外国直接投資流入を記録し、これは2023年比で24%高い水準でした。2025年の目標は1,390 ビリオン サウジアラビアリヤル(37 ビリオン 米ドル)であり、再生可能エネルギー、建設、物流、および主要プロジェクトへの資本誘致に向けた継続的な取り組みを示しています。これらの投資は、クロスボーダーファイナンスとより長いプロジェクトテナーに対応できるカバーの必要性を高めます。地域の政治的緊張も、投資家や保険会社にとってリスク評価をより重要にしています。
アラブ首長国連邦は、対外投資および政治リスクカバーの地域ハブです。Etihad Credit Insurance (ECI)はアフリカ30カ国で事業を展開し、再生可能エネルギー、インフラ、医療、およびデジタルトランスフォーメーションへの投資を支援しています。MIGAとEtihad Credit Insurance (ECI)は、多国間キャパシティとアラブ首長国連邦の組成能力を組み合わせて保証を拡大するパートナーシップを結成しました。南アフリカは、SASRIAがストライキ、暴動、および市民騒乱に対する国内カバーを提供しているため、独自のリスクプロファイルを持っています。クロスボーダーおよびより大規模な政治的暴力エクスポージャーには、国際的なプレースメントが引き続き重要です。
中東・アフリカのその他地域は2026年の地域政治リスク保険市場の44.8%を保有していました。2024年度、MIGAはエジプト、ヨルダン、モロッコ、オマーン、チュニジアの10プロジェクトに対して1.2 ビリオン 米ドルの保証を発行し、再生可能エネルギー、空港拡張、および教育インフラが含まれていました。ナイジェリアは天然資源基盤と投資の必要性から機会を提供していますが、対外収支、融資条件、および為替レート管理が引き続き重要な考慮事項です。アフリカ大陸自由貿易地域の段階的な実施も、AfreximbankとZEP-REが導入したトランスアフリカ債券アライアンスを通じたものを含め、クロスボーダー貿易およ投資を支援しています。
競合環境
市場集中度
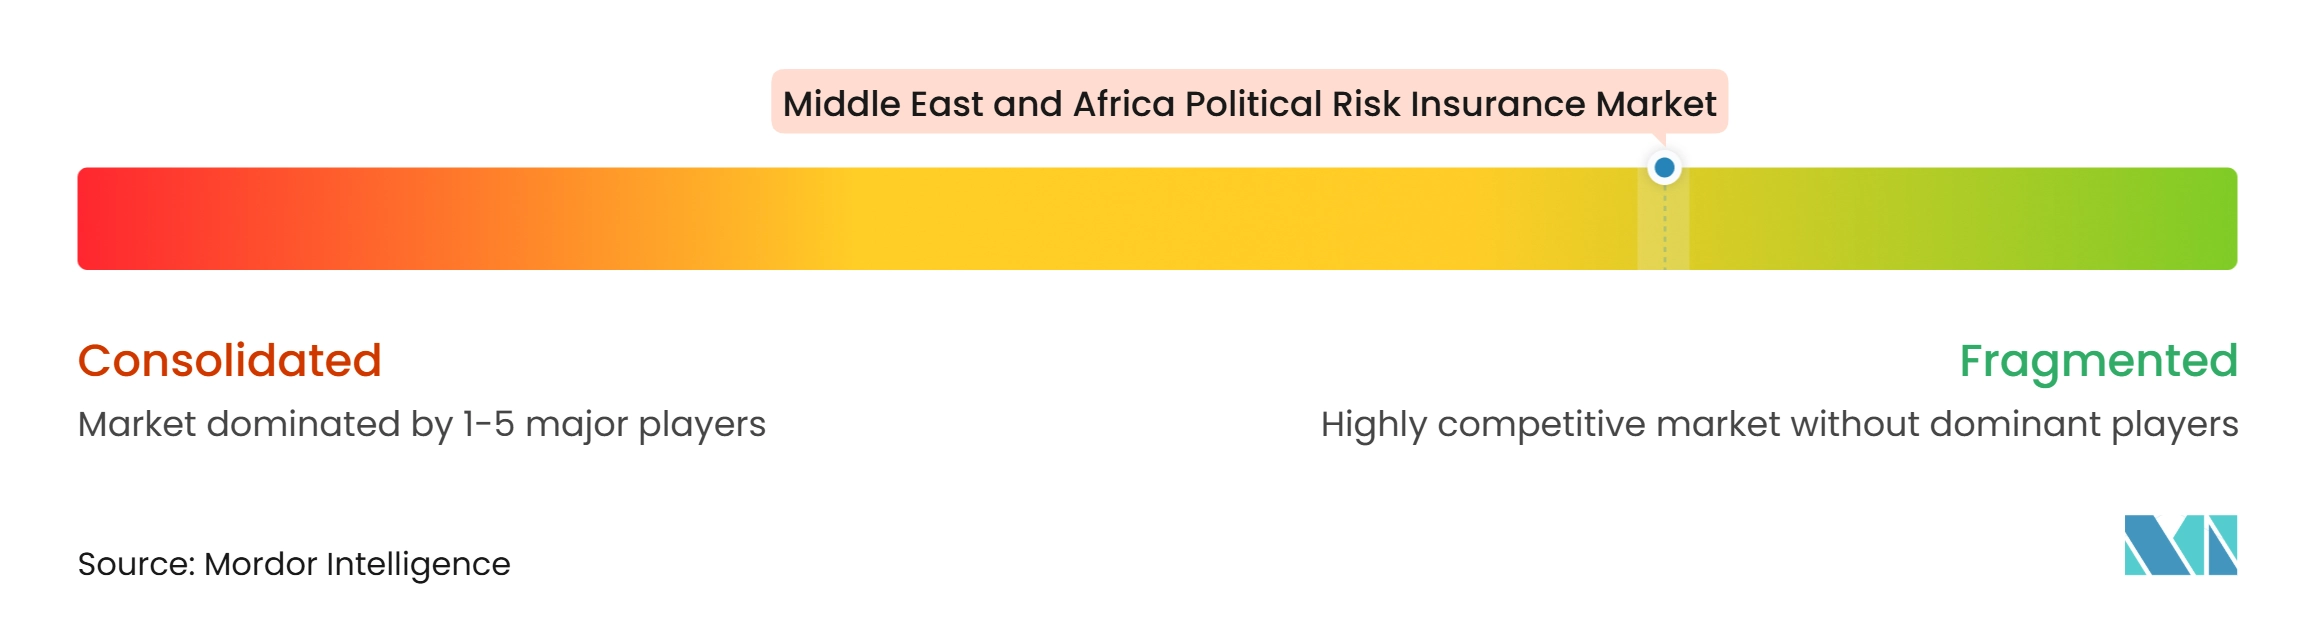
中東・アフリカ政治リスク保険市場は分散しており、キャパシティは国際的な民間保険会社、Lloyd'sシンジケート、国家輸出信用機関、および多国間開発機関に分散しています。民間セクターの参加者には、AXA XL、Chubb、Allianz Trade、Liberty Specialty Markets、Sompo International、Zurich Insurance Group、およびTokio Marine HCCが含まれます。これらのプロバイダーは、投資保護、契約不履行、通貨交換不能、政治的暴力、および不払いカバーの異なる組み合わせを提供しています。例えば、AXA XLは、収用、国有化、通貨交換不能、政治的暴力、および仲裁裁定不履行などのリスクをカバーする20年以上のテナーの政治リスクおよび信用保険を提供しています。その保険証券はAXAのAA- S&P格付けまたはLloyd'sのA+格付けに裏付けられています。
公共セクターのプロバイダーは、国別固有のマンデートと国際的なリスク共有取り決めを通じて競争の別の層を加えています。地域の取引を支援する関連機関には、Saudi EXIM、United Kingdom Export Finance (UKEF)、United States International Development Finance Corporation (DFC)、SACE、Export Development Canada (EDC)、およびCredendoが含まれます。Saudi EXIMは、ブリッジズイニシアティブの下でAIG、Allianz Trade、およびBpifranceとの再保険協定を通じて国際的なパートナーシップを拡大し、その後SACEおよびUnited States EXIM Bankと協定を締結しました。DFCの2026年度国防権限法に基づく再認可により、最大偶発債務が60 ビリオン 米ドルから205 ビリオン 米ドルに増加し、適格な国際投資を支援するキャパシティが拡大しました。ただし、この数字はDFCの全体的な投資エクスポージャー限度を表しており、政治リスク保険キャパシティのみを表すものではありません。
政治リスク保険は一般に、特定のエクスポージャー、投資、セクター、および管轄区域を中心に構成されており、利用可能な引受キャパシティは地域および業界によって異なります。これにより、大規模な多国籍企業とは異なるカバー要件を持つ可能性のある小規模な投資家、インフラ開発者、およびプロジェクトファイナンス参加者向けにカスタマイズされたソリューションを開発する機会が生まれます。Clifford Chanceはまた政治リスク保険はインフラ投資を含む幅広い投資家やプロジェクト構造にとってますます関連性が高まっていると指摘しています。並行して、改善されたカタストロフモデリングは保険会社が政治的暴力エクスポージャーを評価するのに役立ちます:Veriskは2025年4月にストライキ、暴動、および市民騒乱のカタストロフモデルを導入しました。
中東・アフリカ政治リスク保険業界リーダー
-
Multilateral Investment Guarantee Agency (MIGA)
-
Lloyd's
-
American International Group, Inc.
-
Allianz Trade
-
Arab Investment & Export Credit Guarantee Corporation (Dhaman)
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ政治リスク保険市場 このレポートでカバーされる企業
- Multilateral Investment Guarantee Agency (MIGA)
- Lloyd
- American International Group, Inc. (AIG)
- Allianz Trade
- Arab Investment & Export Credit Guarantee Corporation (Dhaman)
- African Trade & Investment Development Insurance (ATIDI)
- AXA XL
- Chubb
- Coface
- Atradius
- Etihad Credit Insurance (ECI)
- Liberty Specialty Markets
- Sompo International
- Zurich Insurance Group
- United States International Development Finance Corporation (DFC)
- United Kingdom Export Finance (UKEF)
- Export Development Canada (EDC)
- Credendo
- SACE
- Saudi Export-Import Bank (Saudi EXIM)
最近の産業開発事情 中東・アフリカ政治リスク保険市場
- 2026年8月:Saudi EXIMはATIDI(African Trade and Investment Development Insurance)と再保険協定を締結し、アフリカ市場全体のサウジアラビア輸出取引における信用および政治リスクを移転し、構造化されたリスク軽減キャパシティを持つサウジアラビ輸出業者がアフリカ大陸に進出できるよう直接支援しました。
- 2026年3月:DFCは、イラン紛争激化時に中東で事業を行う商業海運チャータラー、船主、および海上保険プロバイダーを支援するために政治リスク保険および保証商品を動員すると発表し、市場の混乱を最小化し物品および資本の自由な流通を支援するために米国政府の戦略的指導の下で行動しました。
- 2026年2月:Saudi EXIMは、原材料および資本財貿易をカバーする再保険パートナーシップのグローバルネットワークを構築するSaudi EXIMのブリッジズイニシアティブの一環として、英国の国家輸出信用機関であるUnited Kingdom Export Finance (UKEF)と再保険取り決めに関する覚書を締結しました。
- 2026年2月:Saudi EXIMはポーランドのBGKおよびKUKEと三者間覚書を締結し、再保険ネットワークを中央ヨーロッパに拡大し、サウジアラビアの輸出業者および投資家がアクセスできるリスクキャパシティの源泉を多様化しました。
中東・アフリカ政治リスク保険市場レポートの範囲
セグメンテーション概要
| 収用・国有化・剥奪 |
| 通貨交換不能および送金制限 |
| 政治的暴力 |
| 契約違反およびソブリン義務の不履行 |
| 多国籍企業 |
| 金融機関 |
| 輸出業者および輸入業者 |
| プロジェクト開発者およびスポンサー |
| 公共セクターおよび開発機関 |
| 直接販売 |
| ブローカーおよび仲介業者 |
| バンカシュアランスおよび戦略的パートナーシップ |
| デジタル・オンラインプラットフォーム |
| 民間保険会社 |
| 輸出信用機関 |
| 多国間機関 |
| エネルギー・電力 |
| インフラおよび輸送 |
| 鉱業・石油・ガス・天然資源 |
| 製造業および産業 |
| 金融サービスおよび銀行業 |
| その他(農業ビジネス、医療、テクノロジー等) |
| アラブ首長国連邦 |
| サウジアラビア |
| 南アフリカ |
| ナイジェリア |
| 中東・アフリカのその他地域 |
| 補償タイプ別 | 収用・国有化・剥奪 |
| 通貨交換不能および送金制限 | |
| 政治的暴力 | |
| 契約違反およびソブリン義務の不履行 | |
| エンドユーザー別 | 多国籍企業 |
| 金融機関 | |
| 輸出業者および輸入業者 | |
| プロジェクト開発者およびスポンサー | |
| 公共セクターおよび開発機関 | |
| 流通チャネル別 | 直接販売 |
| ブローカーおよび仲介業者 | |
| バンカシュアランスおよび戦略的パートナーシップ | |
| デジタル・オンラインプラットフォーム | |
| プロバイダータイプ別 | 民間保険会社 |
| 輸出信用機関 | |
| 多国間機関 | |
| セクター別 | エネルギー・電力 |
| インフラおよび輸送 | |
| 鉱業・石油・ガス・天然資源 | |
| 製造業および産業 | |
| 金融サービスおよび銀行業 | |
| その他(農業ビジネス、医療、テクノロジー等) | |
| 国別 | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカのその他地域 |
レポートで回答される主要な質問
中東・アフリカにおける政治リスク保険はどのような目的で使用されますか?
投資家、貸し手、および輸出業者が政治的暴力、収用、通貨交換不能、送金制限、および契約関連の国家行動を管理するのに役立ちます。
中東・アフリカ政治リスク保険市場の規模はどのくらいですか?
2027年には10.6 ビリオン 米ドルと予測されており、2032年までに15.1 ビリオン 米ドルに達すると予測されており、7.3%のCAGRです。
中東・アフリカにおいて最大のシェアを持つ政治リスク保険の補償タイプはどれですか?
政治的暴力は最大の補償タイプであり、2026年に34.3%のシェアを持っています。このカバーの必要性は、資産が紛争関連の混乱に直面する場合に高まります。
中東・アフリカにおける政治リスク保険の需要を牽引しているエンドユーザーはどれですか?
プロジェクト開発者およびスポンサーが2026年に29.9%のシェアでリードし、金融機関は2032年までに8.9%のCAGRで最も急成長しているエンドユーザーグループです。
中東・アフリカにおける政治リスク保険にとって最も重要なプロバイダーはどれですか?
輸出信用機関が2026年に64.8%のシェアでリードし、多国間機関は2032年までに8.1%のCAGRで成長すると予測されています。
サウジアラビアが政治リスク保険需要にとって重要な理由は何ですか?
サウジアラビアはビジョン2030の下で投資活動が拡大し、プロジェクトが長期的なリスク軽減を必要とするため、2032年までに9.5%のCAGRで成長すると予測されています。