
Marktgröße und Marktanteil der politischen Risikoversicherung im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 9.90 Milliarden US-Dollar |
| Marktgröße (2027) | 10.60 Milliarden US-Dollar |
| Marktgröße (2032) | 15.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.30 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der politischen Risikoversicherung im Nahen Osten und Afrika von Mordor Intelligence
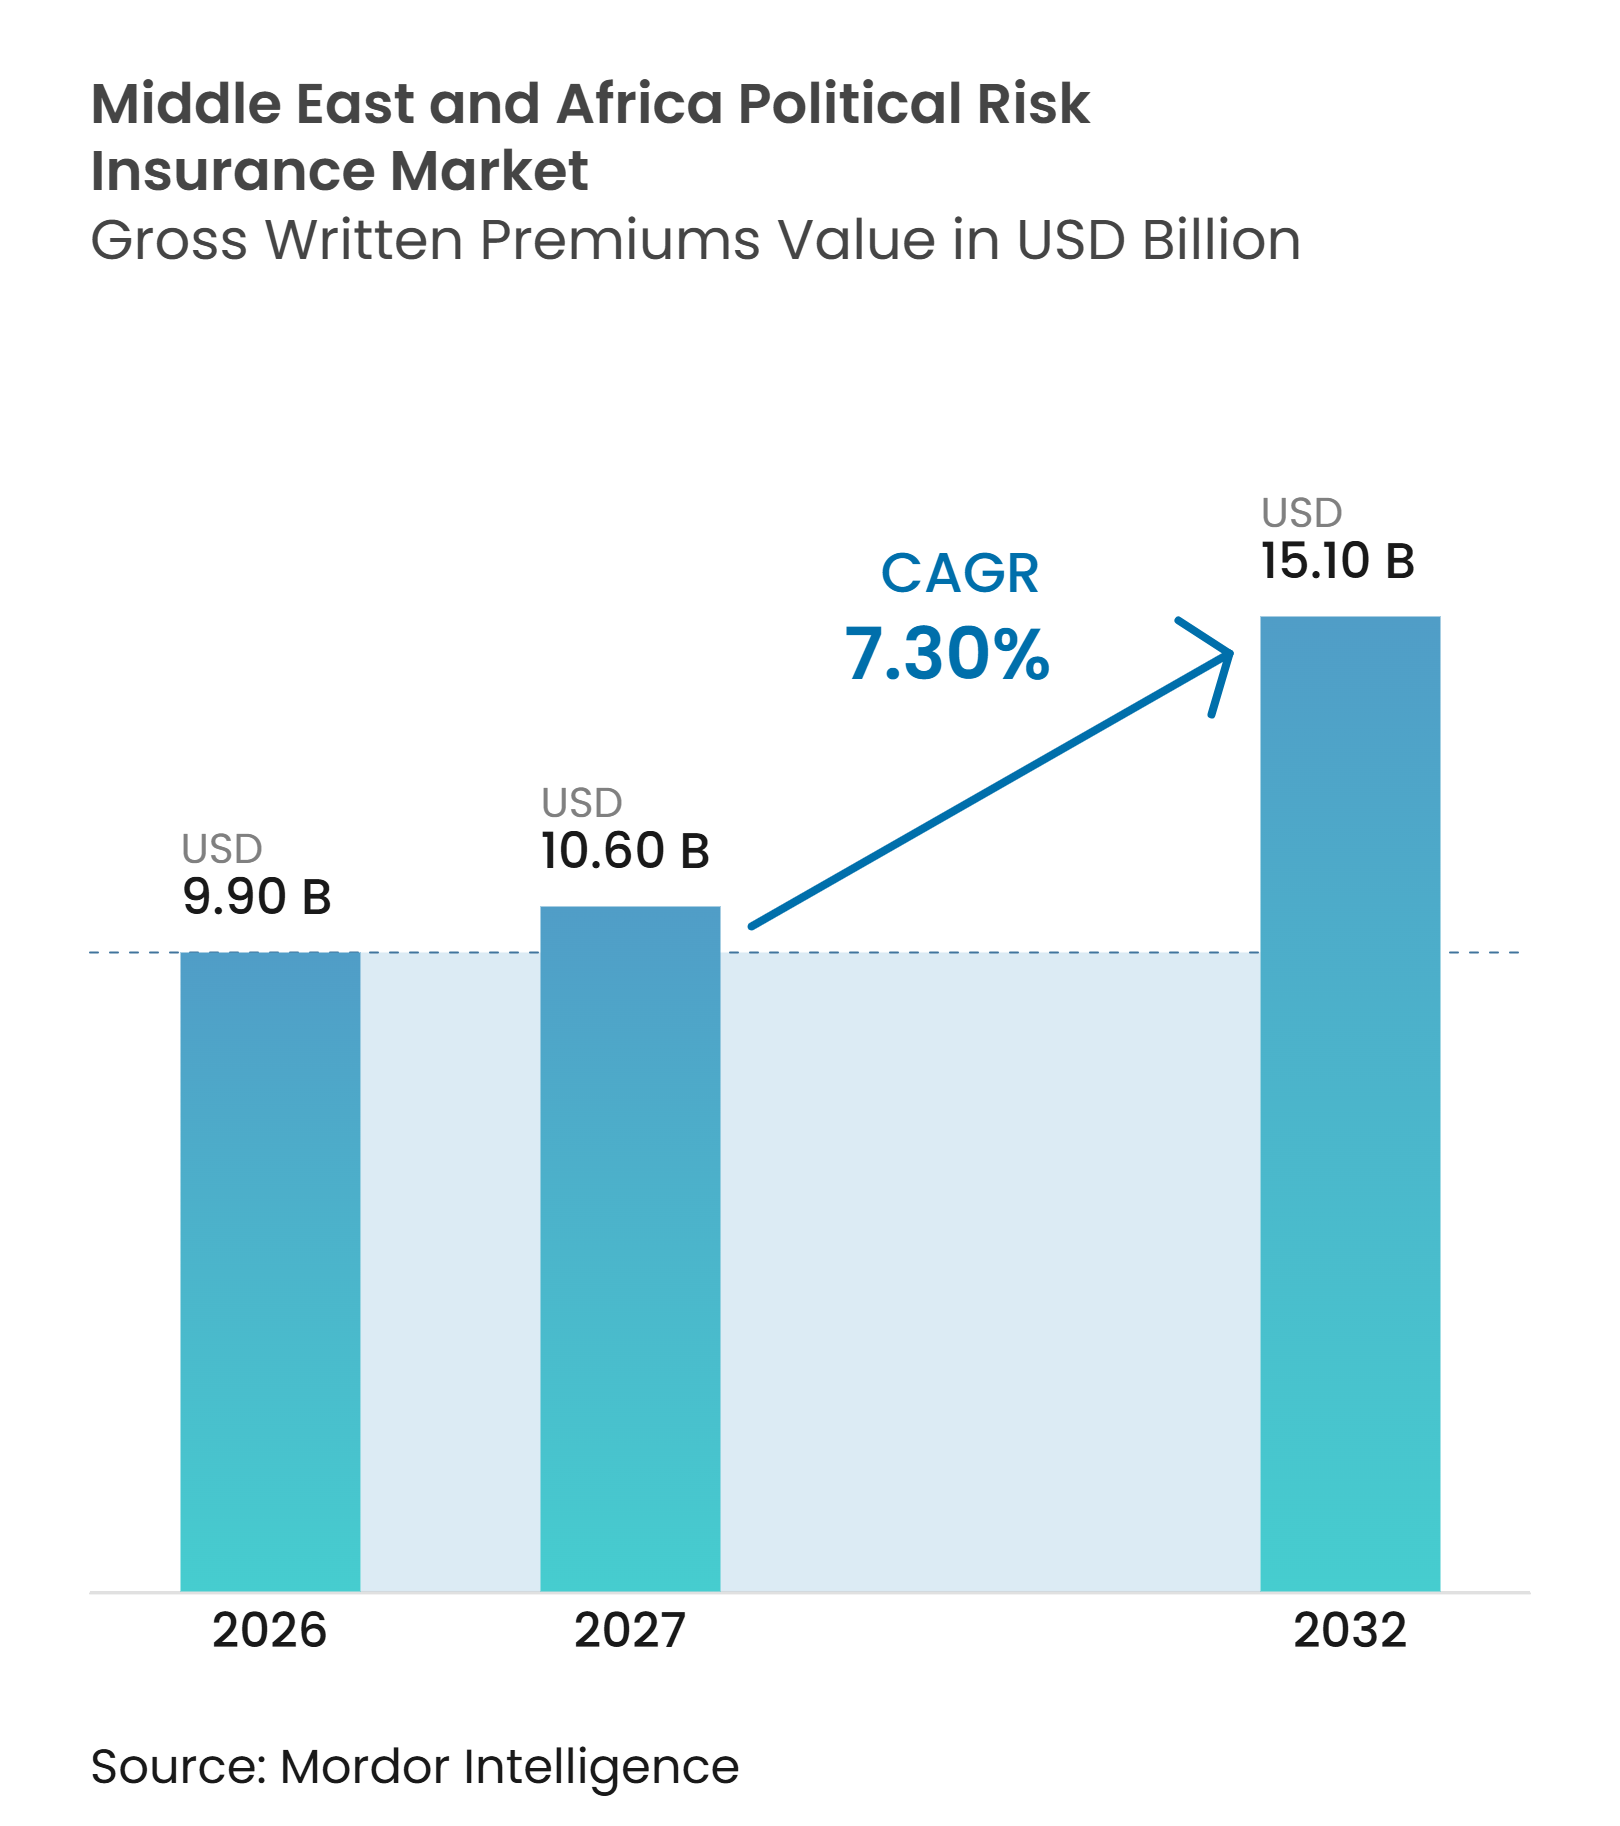
Die Marktgröße des Marktes für politische Risikoversicherung im Nahen Osten und Afrika, gemessen am Wert der gebuchten Bruttoprämien, wird voraussichtlich von 9,90 Milliarden USD im Jahr 2026 auf 10,60 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 15,10 Milliarden USD erreichen, was einem CAGR von 7,30 % über den Zeitraum 2027–2032 entspricht.
Die Nachfrage wird durch Investitionen in Infrastruktur, Energie und natürliche Ressourcen gestützt, bei denen Projekte eine Absicherung gegen langfristige Länderrisiken benötigen. Politische Gewalt, Ressourcennationalismus, Währungsbeschränkungen und staatlich verursachte Nichtzahlungen weiten die Risiken aus, die Investoren und Kreditgeber bewerten müssen. Versicherer reagieren mit strengerer Zeichnungspraxis in konfliktbetroffenen Gebieten, während für Engagements im risikoärmeren Golf-Kooperationsrat mehr Kapazität verfügbar ist. Der Markt für politische Risikoversicherung im Nahen Osten und Afrika profitiert auch davon, wenn Kreditgeber einen Risikotransfer verlangen, bevor ein Projekt Finanzierungsmittel abrufen kann. Diese Bedingungen schaffen Chancen für Versicherer, Exportkreditagenturen und multilaterale Institutionen, die lange Laufzeiten anbieten und in mehreren Rechtsordnungen tätig sein können.
Wesentliche Erkenntnisse des Berichts
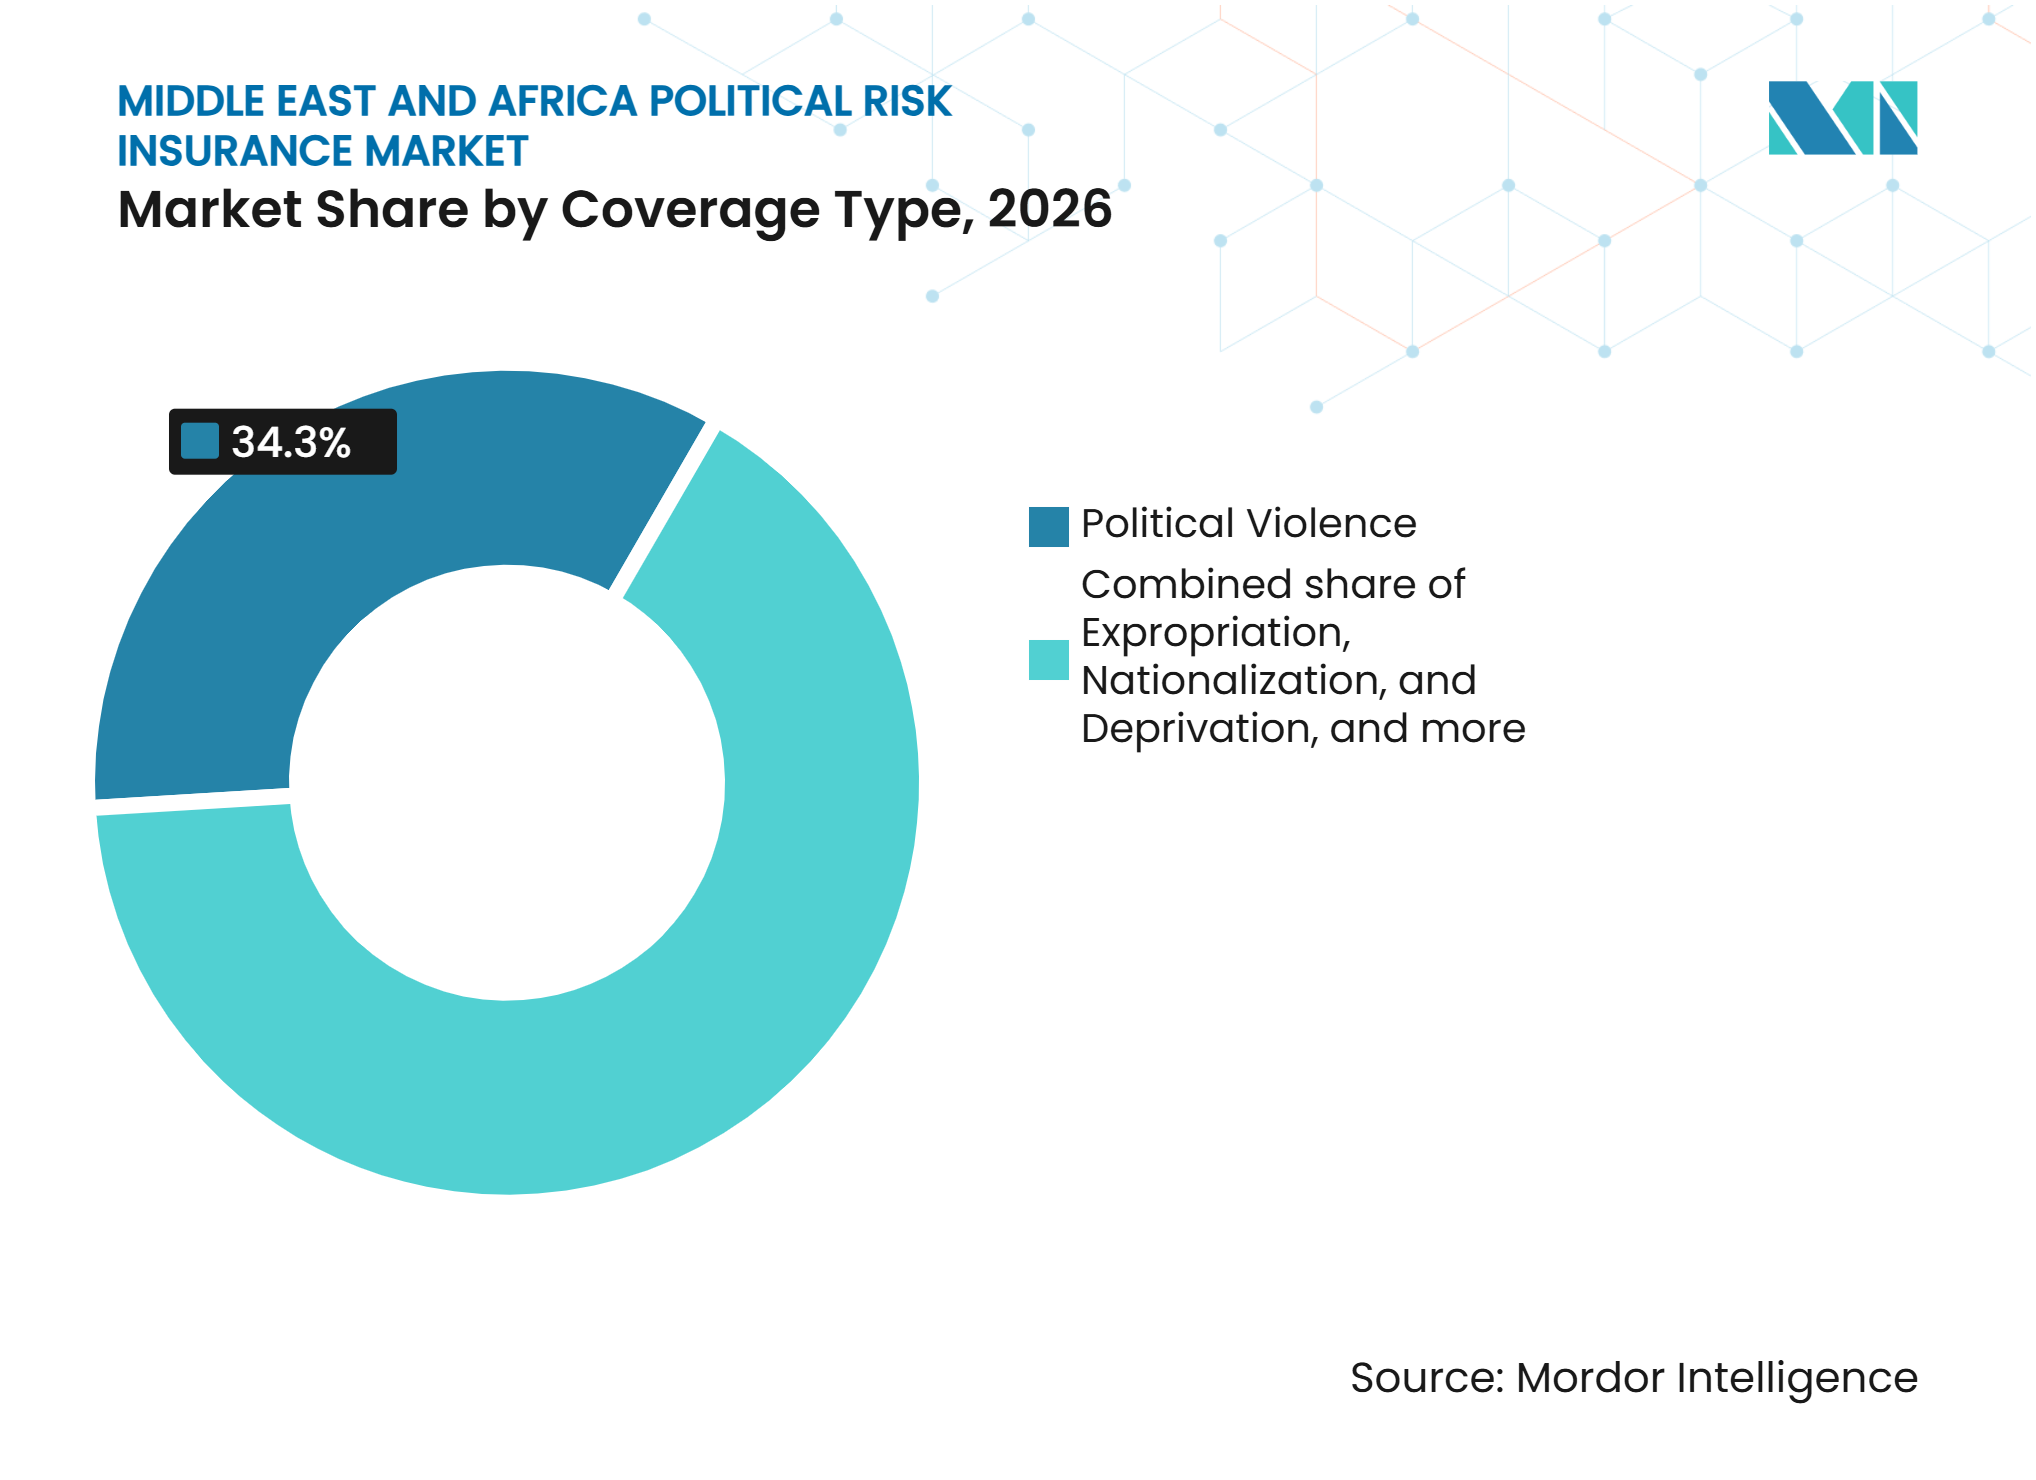
- Nach Deckungsart entfiel im Jahr 2026 ein Marktanteil von 34,3 % auf politische Gewalt im Markt für politische Risikoversicherung im Nahen Osten und Afrika; für eine einzelne Deckungsart wird kein prognostizierter CAGR ausgewiesen.
- Nach Endnutzer hielten Projektentwickler und -sponsoren im Jahr 2026 einen Anteil von 29,9 % am Markt für politische Risikoversicherung im Nahen Osten und Afrika, während Finanzinstitute bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen werden.
- Nach Vertriebskanal entfielen im Jahr 2026 auf Makler und Vermittler 52,8 % des Marktanteils an der politischen Risikoversicherung im Nahen Osten und Afrika, während digitale und Online-Plattformen bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen werden.
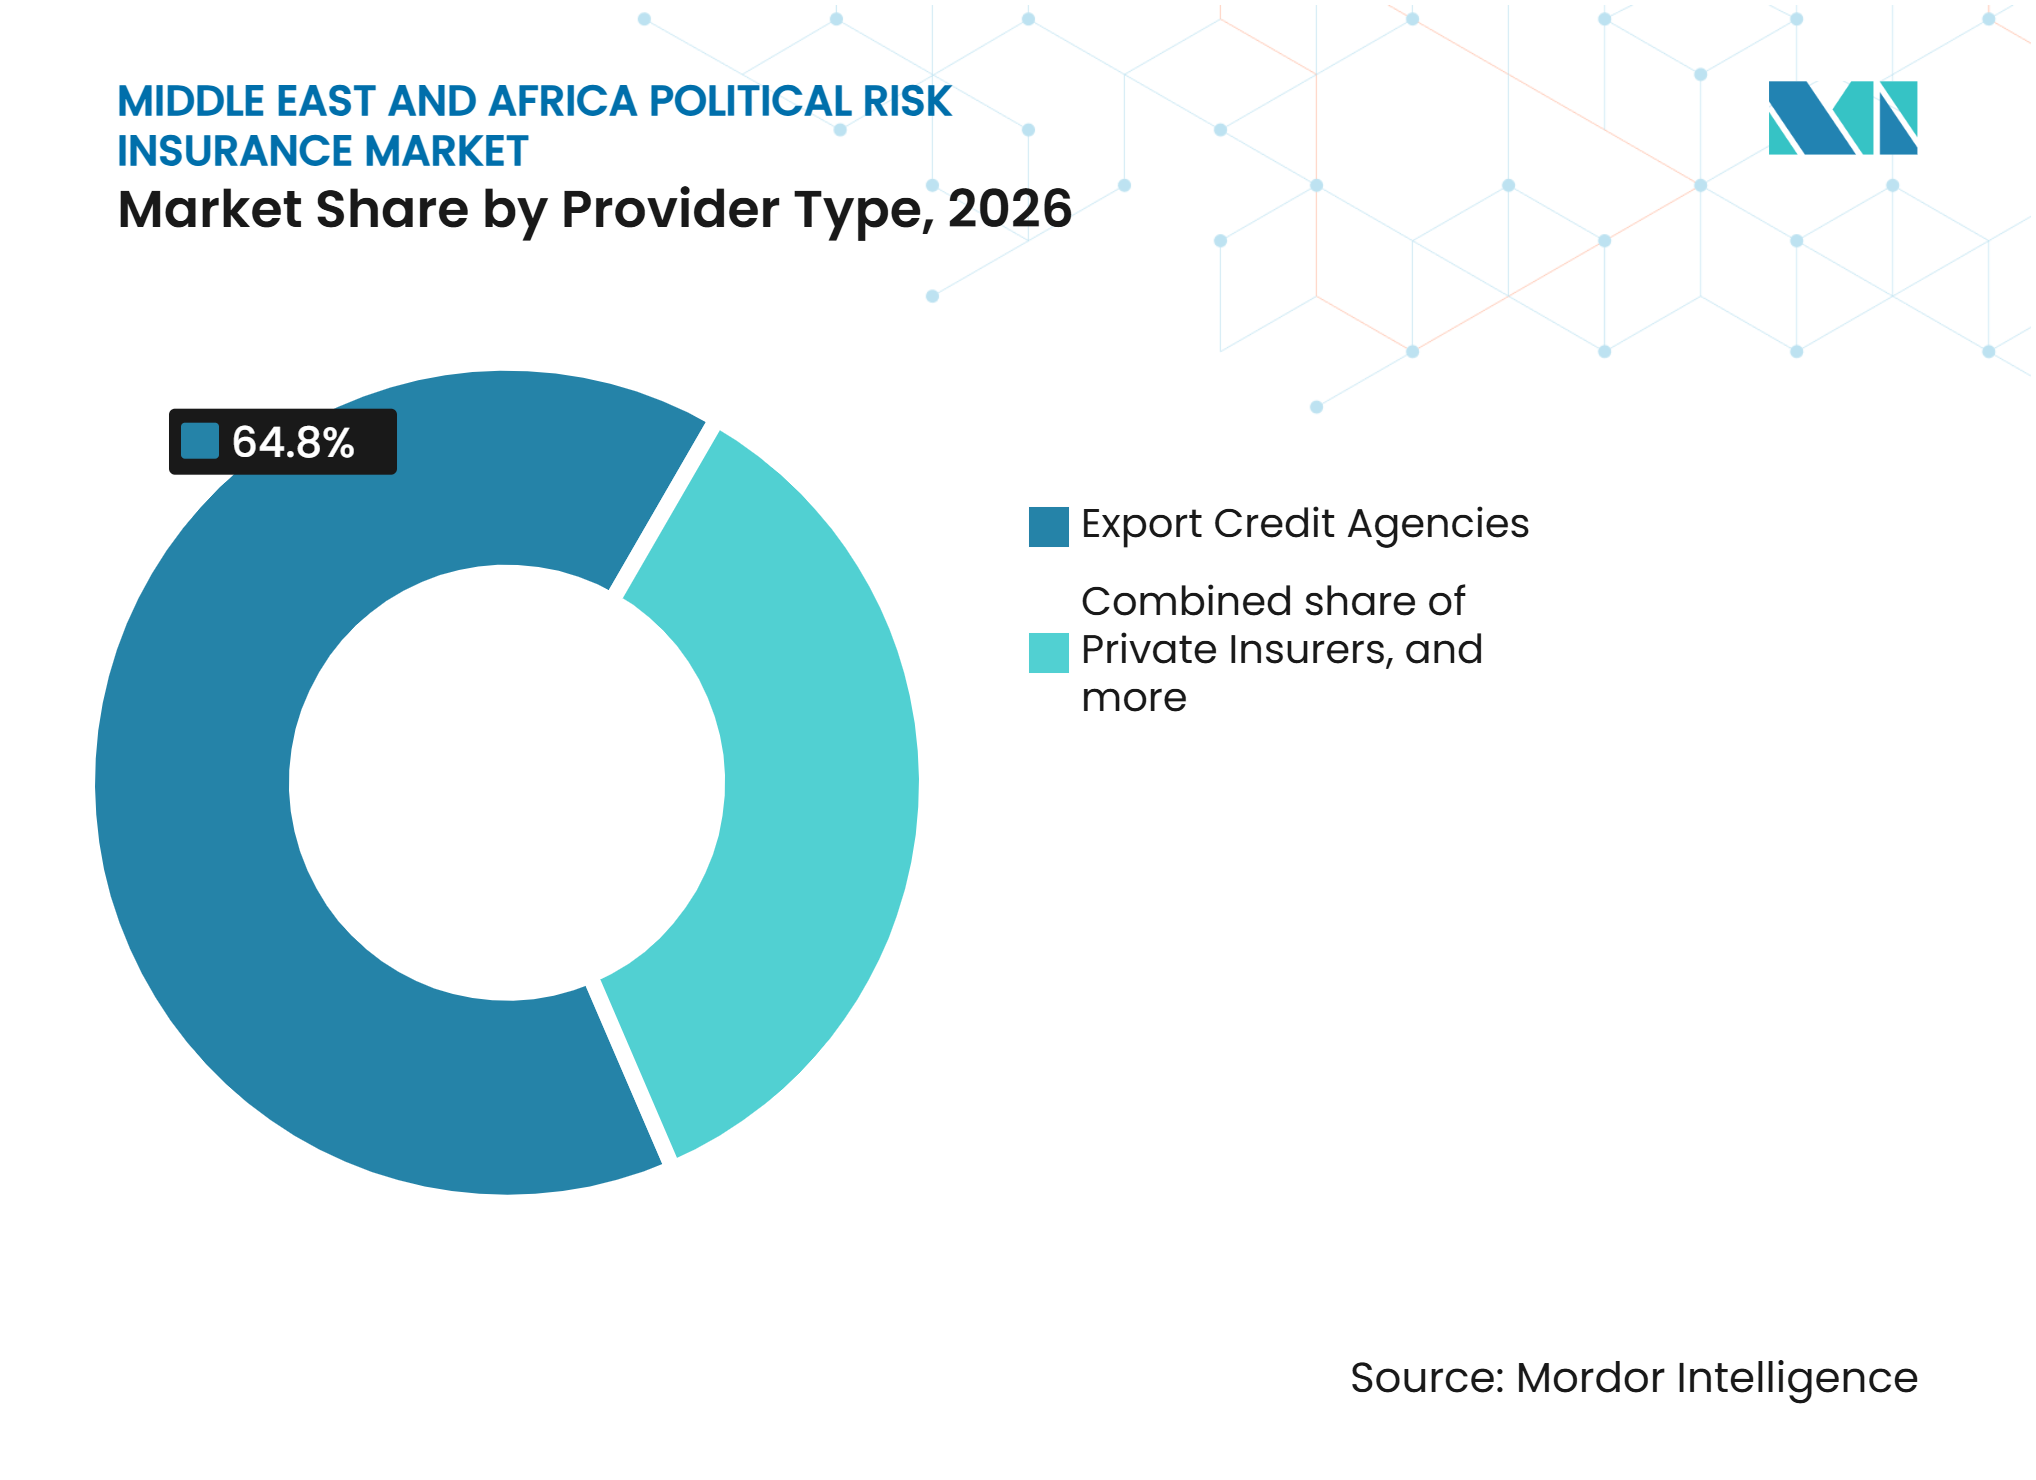
- Nach Anbietertyp hielten Exportkreditagenturen im Jahr 2026 einen Anteil von 64,8 % am Markt für politische Risikoversicherung im Nahen Osten und Afrika, während multilaterale Institutionen bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen werden.
- Nach Sektor entfielen im Jahr 2026 auf Energie und Strom 34,7 % des Marktanteils an der politischen Risikoversicherung im Nahen Osten und Afrika, und dieser Sektor wird bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen.
- Nach Geografie hielt der Rest des Nahen Ostens und Afrikas im Jahr 2026 einen Anteil von 44,8 % am Markt für politische Risikoversicherung im Nahen Osten und Afrika, während Saudi-Arabien bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionen in Infrastruktur, Energie und natürliche Ressourcen | +2.0% | Saudi-Arabien, Vereinigte Arabische Emirate, Nigeria, Südafrika und das übrige subsaharische Afrika | Langfristig (≥ 4 Jahre) |
| Geopolitische Konflikte, politische Gewalt und kriegsbedingte Investitionsrisiken | +1.7% | Golfstaaten, Ägypten, Nigeria, Sudan und der Sahelkorridor | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Schutz vor Enteignung und Verstaatlichung | +1.2% | Nigeria, Demokratische Republik Kongo, Tansania, Mali, Burkina Faso und Guinea | Mittelfristig (2–4 Jahre) |
| Währungskonvertierungsverbote, Transferbeschränkungen und Kapitalverkehrskontrollen | +0.8% | Kernregionen des subsaharischen Afrikas und ölimportierende Volkswirtschaften des Nahen Ostens und Nordafrikas | Mittelfristig (2–4 Jahre) |
| Nichtzahlung durch Staaten und staatseigene Unternehmen sowie Vertragsverweigerung | +0.6% | Ägypten, Nigeria, Angola und das übrige subsaharische Afrika | Mittelfristig (2–4 Jahre) |
| Ausländische Direktinvestitionen und grenzüberschreitende Projektfinanzierung | +0.5% | Naher Osten und Afrika, mit frühen Gewinnen in den Golfstaaten, Südafrika und Kenia | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionen in Infrastruktur, Energie und natürliche Ressourcen in Hochrisikoländern
Kapitalinvestitionen in Energie, Infrastruktur und Rohstoffanlagen sind ein zentraler Treiber für den Markt für politische Risikoversicherung im Nahen Osten und Afrika, da diese Projekte ihren Standort nach Baubeginn nicht mehr ohne Weiteres wechseln können. MIGA stellte im Geschäftsjahr 2025 neue Garantien in Höhe von 9,5 Milliarden USD aus, verglichen mit 8,2 Milliarden USD im Geschäftsjahr 2024, und Afrika erhielt 35 % seiner Projektzuweisungen[1]. Im Juli 2025 stimmte MIGA zu, einen 15-jährigen Garantierahmen in Höhe von 495 Millionen USD für CrossBoundary Energy-Projekte in bis zu 20 afrikanischen Ländern bereitzustellen, der Währungskonvertierungsverbote und Transferbeschränkungen abdeckt. Die Afrikanische Entwicklungsbank genehmigte im Juni 2026 eine Eigenkapitalinvestition von 125 Millionen USD in ATIDI, um die Kapazitäten für politische Risikoversicherung und Kreditversicherung für ausländische Investitionen und den innerafrikanischen Handel zu erweitern. Diese Programme zeigen, warum politische Risikoabsicherung zunehmend in die Projektfinanzierung integriert wird, anstatt erst nach einer Investitionsentscheidung erworben zu werden. Langlebige Anlagen und Kreditgeberbedingungen machen die Nachfrage widerstandsfähiger, wenn Kapital in Hochrisikoländer gelenkt wird.
Geopolitische Konflikte, politische Gewalt und kriegsbedingte Investitionsrisiken
Geopolitische Konflikte erhöhen die Nachfrage nach Deckung für politische Gewalt im gesamten Markt für politische Risikoversicherung im Nahen Osten und Afrika, insbesondere wenn mehrere Risiken dieselben Rückversicherer betreffen. Arch Insurance berichtete, dass anhaltende Instabilität und ein gestiegenes Bewusstsein für den Wert von Deckungsschutz die Zeichnungsaktivitäten in der gesamten Region steigern. Die Prämien für politische Risikoversicherungen in den Golfstaaten stiegen im Frühjahrs-Update 2026 um 20 % bis 30 %, was zeigt, dass Versicherer korrelierte Risiken während des regionalen Konflikts neu bewerteten[2]. Der gestiegene Preis für Deckungsschutz kann Käufer dazu veranlassen, Limits, Ausschlüsse und Geschäftskontinuitätspläne vor einem Schadensfall zu überprüfen. Dasselbe Risikoereignis kann die Kapazität über seinen unmittelbaren Standort hinaus einschränken, wenn Rückversicherer auch Risiken in der Ukraine und anderen Konfliktgebieten tragen. Deckungsschutz für politische Gewalt bleibt daher für Anlageneigentümer und Kreditgeber wichtig, auch wenn höhere Prämien die Programmgestaltung selektiver machen.
Steigende Nachfrage nach Schutz vor Enteignung und Verstaatlichung
Ressourcennationalismus treibt die Nachfrage nach Schutz vor Enteignung und Verstaatlichung im Markt für politische Risikoversicherung im Nahen Osten und Afrika an. WTW identifizierte Revisionen des Bergbaurechts in Tansania, Guinea, Niger und Burkina Faso, die aktive Projekte durch Maßnahmen wie Lizenzentzug, Anteilsreduzierungen und Schiedsverfahren betrafen[3]. Solche Entwicklungen unterstreichen die Bedeutung von Deckungsschutz für behördliche Maßnahmen, die die Wirtschaftlichkeit einer Konzession beeinträchtigen. Herkömmliche Policen werden auch durch schrittweise Maßnahmen auf die Probe gestellt, die keine formelle Beschlagnahme eines Vermögenswerts beinhalten. Clifford Chance stellte fest, dass der Umfang der gedeckten Risiken und die Frage, ob schrittweise staatliche Maßnahmen einen Schaden verursacht haben, zu zentralen Streitpunkten bei Ansprüchen aus politischen Risikoversicherungen werden können. Klare Policenformulierungen und eine sorgfältige Beschreibung der versicherten Investition sind daher wichtig, damit der Schutz wie beabsichtigt greift.
Ausländische Direktinvestitionen und grenzüberschreitende Projektfinanzierung in Schwellenmärkten
Ausländische Direktinvestitionen und Projektfinanzierungen weiten den Bedarf an politischem Risikotransfer im gesamten Markt für politische Risikoversicherung im Nahen Osten und Afrika aus. Die UNCTAD stellte fest, dass die jährliche Finanzierungslücke für die Ziele für nachhaltige Entwicklung in Entwicklungsländern von 2,5 Billionen USD im Jahr 2014 auf 4 Billionen USD im Jahr 2023 gestiegen ist. Dieselbe Veröffentlichung stellte fest, dass 80 % der von der Afrikanischen Union und der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung befragten Investoren das politische Risiko als Hindernis für Investitionen in Afrika betrachteten. Im Oktober 2025 erklärte Etihad Credit Insurance, dass es in 30 afrikanischen Ländern tätig ist und Investitionen in erneuerbare Energien, Infrastruktur, Gesundheitswesen und digitale Transformation unterstützt[4]. Diese Kapitalströme erfordern Produkte, die für Investoren, Kreditgeber, Exporteure und Gastgeberregierungen geeignet sind. Sie erhöhen auch den Bedarf an Zusammenarbeit zwischen Exportkreditagenturen, multilateralen Anbietern und privaten Versicherern.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Prämien, Selbstbehalte und eingeschränkte Kapazität | -0.8% | Sahelkorridor, an den Roten Meergrenzendes Golfstaaten, Nigeria und Südsudan | Kurzfristig (≤ 2 Jahre) |
| Komplexe Policenformulierungen, Deckungsausschlüsse und Schadensanforderungen | -0.6% | Naher Osten und Afrika, insbesondere subsaharisches Afrika | Langfristig (≥ 4 Jahre) |
| Devisenkontrollen und Beschränkungen bei Prämien- oder Schadenzahlungen | -0.4% | Nigeria, Angola, Äthiopien und das übrige subsaharische Afrika | Mittelfristig (2–4 Jahre) |
| Schwache Vertragsdurchsetzung und langwierige Schadensregulierung gegenüber Staaten | -0.3% | Kernregionen des subsaharischen Afrikas und ölimportierende Volkswirtschaften des Nahen Ostens und Nordafrikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Prämien, Selbstbehalte und eingeschränkte Kapazität in konfliktbetroffenen Märkten
Hohe Prämien, Selbstbehalte und begrenzte Kapazität schränken die Nachfrage in den Teilen des Marktes für politische Risikoversicherung im Nahen Osten und Afrika ein, die dem größten Risiko ausgesetzt sind. Käufer mit kleineren Projektwerten können feststellen, dass die Kosten für einen umfassenden Deckungsschutz die finanzielle Tragfähigkeit einer Transaktion verringern. Die Prämienerhöhungen in den Golfstaaten von 20 % bis 30 % im Jahr 2026 veranschaulichen die höheren Preise, die auf eine konzentrierte geopolitische Risikoexposition folgen können. Die Kapazität kann auch selektiv werden, wenn Versicherer ihr aggregiertes Engagement in einem Land, einem Risiko oder einem einzelnen Ereignis begrenzen müssen. Dies kann kleinere Projektentwickler und Exporteure mit begrenzten Optionen zurücklassen, selbst wenn sie einen klaren Bedarf an Schutz haben. Das Ergebnis ist eine Deckungslücke in denselben Märkten, in denen das Investitionsrisiko oft am schwierigsten zu steuern ist.
Komplexe Policenformulierungen, Deckungsausschlüsse und Anforderungen an die Schadensregulierung
Komplexe Policenformulierungen und Schadensanforderungen begrenzen die breitere Akzeptanz im Markt für politische Risikoversicherung im Nahen Osten und Afrika. Allianz Commercial identifizierte sprachliche Klarheit als praktisches Problem im Schadenmanagement, insbesondere wenn englischsprachige Policen in Märkten verwendet werden, in denen Englisch nicht die Betriebssprache ist. Hybride Ereignisse können Gewalt, behördliche Maßnahmen, staatliche Eingriffe und Währungskontrollen auf eine Weise kombinieren, die unter älteren Policenformen schwer zu klassifizieren ist. Die Behandlung indirekter staatlicher Maßnahmen bleibt besonders wichtig für Bergbau- und Infrastrukturinvestoren. Versicherungsnehmer müssen Auslöser, Ausschlüsse, Nachweisanforderungen und die Reihenfolge der Meldung eines potenziellen Schadens verstehen. Bessere Formulierungen und stärkere Schadenprozesse können Streitigkeiten reduzieren und den Deckungsschutz in komplexen Rechtsordnungen nützlicher machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Deckungsart:
Politische Gewalt dominiert den Markt, Druck durch Enteignung nimmt zuPolitische Gewalt entfiel im Jahr 2026 auf 34,3 % des Marktanteils an der politischen Risikoversicherung im Nahen Osten und Afrika und ist damit die führende Deckungsart. Ihre Position spiegelt häufige Ereignisse politischer Gewalt und die hohen versicherten Werte wider, die mit konfliktexponierten Anlagen verbunden sind. Unternehmen im Golf-Kooperationsrat können eine umfassende Deckung erwerben, die Krieg und Bürgerkrieg einschließt, obwohl die Deckung auf das tatsächliche Risiko jeder Anlage abgestimmt sein sollte. Lockton stellte fest, dass Programme für politische Gewalt mit maximalen Limits möglicherweise nicht immer das Risikoprofil stabiler Standorte im Golf-Kooperationsrat wie den Vereinigten Arabischen Emiraten, Oman und Kuwait widerspiegeln. Der Markt für politische Risikoversicherung im Nahen Osten und Afrika erfordert daher eine sorgfältige Risikoauswahl anstatt einer einzigen Standardstruktur für alle Standorte.
Deckungsschutz für Enteignung, Verstaatlichung und Entzug von Vermögenswerten gewinnt an Bedeutung, da Bergbau- und Rohstoffprojekte mit stärkeren behördlichen Eingriffen konfrontiert sind. Deckungsschutz für Währungskonvertierungsverbote und Transferbeschränkungen wird auch für Projekte mit Einnahmen oder Schuldendienst in Fremdwährung immer wichtiger. MIGAs Rahmen von 495 Millionen USD für CrossBoundary Energy zeigt, dass diese Deckungen auf Portfolioebene angewendet werden können, nicht nur projektweise. Deckungsschutz für Vertragsbruch und Nichteinhaltung ist relevant, wenn Infrastrukturvereinbarungen von einer staatlichen Einrichtung oder einem staatlichen Vertragspartner abhängen. AXA XL gibt an, dass es politische Risikoversicherungen und Kreditversicherungen mit Laufzeiten von mehr als 20 Jahren anbieten kann, was dem langfristigen Charakter dieser Projekte gerecht werden kann.


Nach Endnutzer:
Projektentwickler führen, Finanzinstitute entwickeln sich zum WachstumsmotorProjektentwickler und -sponsoren machten im Jahr 2026 29,9 % des Marktes für politische Risikoversicherung im Nahen Osten und Afrika aus. Ihre führende Rolle ist mit der großen Anzahl von Energie-, Infrastruktur- und Rohstoffprojekten verbunden, die ein Risikomanagement von der Finanzierung bis zum Betrieb benötigen. Kreditgeber verlangen häufig den Nachweis einer politischen Risikoversicherung, bevor sie Mittel für große Projekte freigeben. Dadurch wird die Versicherung Teil der Finanzierungsstruktur und nicht zu einer optionalen Betriebsausgabe. Projektentwickler müssen auch prüfen, ob die Police Bau, Betrieb und mögliche Veränderungen im politischen Umfeld über die Projektlaufzeit abdeckt.
Finanzinstitute sind die am schnellsten wachsende Endnutzergruppe und werden bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen. Banken nutzen Nichtzahlungsversicherungen und Deckungsschutz für Vertragsvereitelung, um das Länderrisiko in Kredit- und Handelsfinanzierungsportfolios zu steuern. Ihr Bedarf an Deckungsschutz steigt, wenn die Kreditvergabe auf mehrere Märkte mit unterschiedlichen Rechtssystemen und staatlichen Vertragspartnern ausgeweitet wird. Multinationale Konzerne bleiben wichtige Käufer, da Governance-Anforderungen das Länderrisikosteuerung zu einer Verantwortung auf Vorstandsebene machen können. Exporteure und Importeure sind nach wie vor weniger gut bedient, da kleinere Transaktionen unter die Größenschwelle für komplexe Policen fallen können.
Nach Vertriebskanal:
Makler verankern den Markt, digitale Plattformen erweitern den ZugangMakler und Vermittler hielten im Jahr 2026 einen Anteil von 52,8 % und spielten damit die größte Rolle bei der Verteilung von Deckungsschutz im Markt für politische Risikoversicherung im Nahen Osten und Afrika. Transaktionen zur politischen Risikoversicherung erfordern häufig lokales Marktwissen und die Koordination zwischen Versicherern, Exportkreditagenturen, Kreditgebern und Investoren. Makler helfen bei der Strukturierung von Platzierungen, wenn ein Programm mehrere Länder abdeckt oder verschiedene Risikoarten kombiniert. Sie unterstützen auch Verhandlungen über Limits, Ausschlüsse, Policenformulierungen und Schadensverfahren. Diese Rolle bleibt wertvoll, wenn Kunden maßgeschneiderten Deckungsschutz für komplexe Projekte benötigen.
Digitale und Online-Plattformen werden bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen. Ihr Wachstum ist mit automatisierten Arbeitsabläufen und Tools verbunden, die Nutzern helfen, Länder- und Transaktionsrisiken zu bewerten. Saudi EXIM berichtete über die Arbeit an einer Risikoanalyseplattform, die politische und wirtschaftliche Indikatoren nutzt, um Länder- und Marktbewertungen zu unterstützen. Digitale Tools können Standardprodukte für kleinere Investoren und Exporteure zugänglicher machen, die eine vollständig vermittelte Platzierung nicht rechtfertigen können. Bancassurance und strategische Partnerschaften können Deckungsschutz auch in Handelsfinanzierungs- und Projektfinanzierungspakete einbetten.
Nach Anbietertyp:
Exportkreditagenturen dominieren, multilaterale Institutionen gewinnen an BedeutungExportkreditagenturen erzielten im Jahr 2026 einen Anteil von 64,8 % und nehmen damit die führende Position im Markt für politische Risikoversicherung im Nahen Osten und Afrika ein. Die UNCTAD stellte fest, dass Exportkreditagenturen im vergangenen Jahrzehnt 78 % der gesamten weltweiten Ausstellung von politischen Risikoversicherungen repräsentierten. Sie sind wichtig, weil das Vereinigte Königreich, die Vereinigten Staaten, Saudi-Arabien, die Vereinigten Arabischen Emirate, China und Deutschland nationale Institutionen nutzen, um den Außenhandel und Auslandsinvestitionen zu unterstützen. Diese Anbieter arbeiten unter Mandaten, die festlegen, wer Deckungsschutz erhalten kann, welche Märkte förderfähig sind und welche Risiken versichert werden können. Ihre staatlichen Verbindungen können ihnen helfen, Kapazitäten bereitzustellen, wo private Anbieter möglicherweise vorsichtiger sind.
Multilaterale Institutionen werden bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen. MIGA stellte im Geschäftsjahr 2025 neue Garantien in Höhe von 9,5 Milliarden USD aus, während die Garantieplattform der Weltbankgruppe 12,3 Milliarden USD für 77 Projekte in 40 Ländern ausstellte. Diese Institutionen können längere Laufzeiten anbieten und möglicherweise kleinere oder risikoreichere Transaktionen unterstützen, die für private Versicherer allein schwer zu zeichnen sind. Ihre Garantien können private Kreditgeber und Versicherer dazu ermutigen, sich an einem Projekt zu beteiligen. Private Versicherer bleiben relevant, wenn Kunden Schnelligkeit, Flexibilität und projektspezifischen Deckungsschutz benötigen.

Nach Sektor:
Energie und Strom treibt den Markt an, sektorale Breite nimmt zuEnergie und Strom machten im Jahr 2026 34,7 % des Marktes für politische Risikoversicherung im Nahen Osten und Afrika aus und werden bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen. Der Sektor benötigt langfristigen Deckungsschutz, da Kraftwerke, erneuerbare Anlagen, Pipelines und zugehörige Infrastruktur staatlichen Maßnahmen und Veränderungen im Betriebsumfeld ausgesetzt sind. MIGAs CrossBoundary Energy-Rahmen deckt Solar-, Wind- und Batteriespeicherprojekte in bis zu 20 afrikanischen Ländern ab. Dies zeigt, wie dezentrale Projekte für erneuerbare Energien neben etablierten Öl- und Gasinvestitionen zur Nachfrage beitragen. Energieanlagen beinhalten häufig auch öffentliche Verträge, Fremdwährungszahlungen und erhebliche Kapitalverpflichtungen.
Infrastruktur und Transport bilden einen weiteren wichtigen Sektor, der durch Investitionspläne in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Ägypten und Nigeria gestützt wird. Bergbau, Öl und Gas sowie andere Rohstoffinvestitionen schaffen Nachfrage, aber Ressourcennationalismus kann die Bereitschaft der Versicherer einschränken, bestimmte Projekte zu zeichnen. Fertigung, Finanzdienstleistungen, Agrarwirtschaft, Gesundheitswesen und Technologie sind kleinere Nachfragebereiche, die wachsen können, wenn die regionalen Handelsverbindungen sich vertiefen. Die Afrikanische Kontinentale Freihandelszone unterstützt grenzüberschreitende Lieferketten, die möglicherweise einen breiteren Länderrisikoschutzbedarf haben. Die Branche der politischen Risikoversicherung im Nahen Osten und Afrika ist daher nicht von einem einzigen Sektor abhängig, auch wenn Energie und Strom der größte Bereich bleiben.
Geografische Analyse
Saudi-Arabien wird bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen und ist damit das am schnellsten wachsende Land im Markt für politische Risikoversicherung im Nahen Osten und Afrika. Das Land verzeichnete im Jahr 2024 Zuflüsse ausländischer Direktinvestitionen in Höhe von 119 Milliarden SAR (31,7 Milliarden USD), was 24 % mehr als im Jahr 2023 war. Das Ziel für 2025 lag bei 139 Milliarden SAR (37 Milliarden USD), was auf anhaltende Bemühungen hinweist, Kapital in erneuerbare Energien, Bauwesen, Logistik und Großprojekte zu lenken. Diese Investitionen erhöhen den Bedarf an Deckungsschutz, der grenzüberschreitende Finanzierungen und längere Projektlaufzeiten berücksichtigen kann. Regionale politische Spannungen machen die Risikobewertung auch für Investoren und Versicherer wichtiger.
Die Vereinigten Arabischen Emirate sind ein regionaler Knotenpunkt für ausgehende Investitionen und politische Risikoversicherungen. Etihad Credit Insurance ist in 30 afrikanischen Ländern tätig und unterstützt Investitionen in erneuerbare Energien, Infrastruktur, Gesundheitswesen und digitale Transformation. MIGA und Etihad Credit Insurance schlossen eine Partnerschaft, um Garantien durch die Kombination multilateraler Kapazität mit den Origination-Fähigkeiten der Vereinigten Arabischen Emirate zu erweitern. Südafrika hat ein eigenständiges Risikoprofil, da SASRIA inländischen Deckungsschutz für Streiks, Unruhen und bürgerliche Unruhen bietet. Internationale Platzierungen bleiben für grenzüberschreitende und größere Risiken politischer Gewalt wichtig.
Der Rest des Nahen Ostens und Afrikas hielt im Jahr 2026 44,8 % des regionalen Marktes für politische Risikoversicherung. Im Geschäftsjahr 2024 stellte MIGA Garantien in Höhe von 1,2 Milliarden USD für 10 Projekte in Ägypten, Jordanien, Marokko, Oman und Tunesien aus, darunter erneuerbare Energien, Flughafenerweiterung und Bildungsinfrastruktur. Nigeria bietet Chancen aufgrund seiner Rohstoffbasis und seines Investitionsbedarfs, während externe Bilanzen, Kreditbedingungen und das Wechselkursmanagement wichtige Überlegungen bleiben. Die schrittweise Umsetzung der Afrikanischen Kontinentalen Freihandelszone unterstützt auch den grenzüberschreitenden Handel und Investitionen, unter anderem durch die von Afreximbank und ZEP-RE eingeführte Trans-Africa Bond Alliance.
Wettbewerbslandschaft
Marktkonzentration
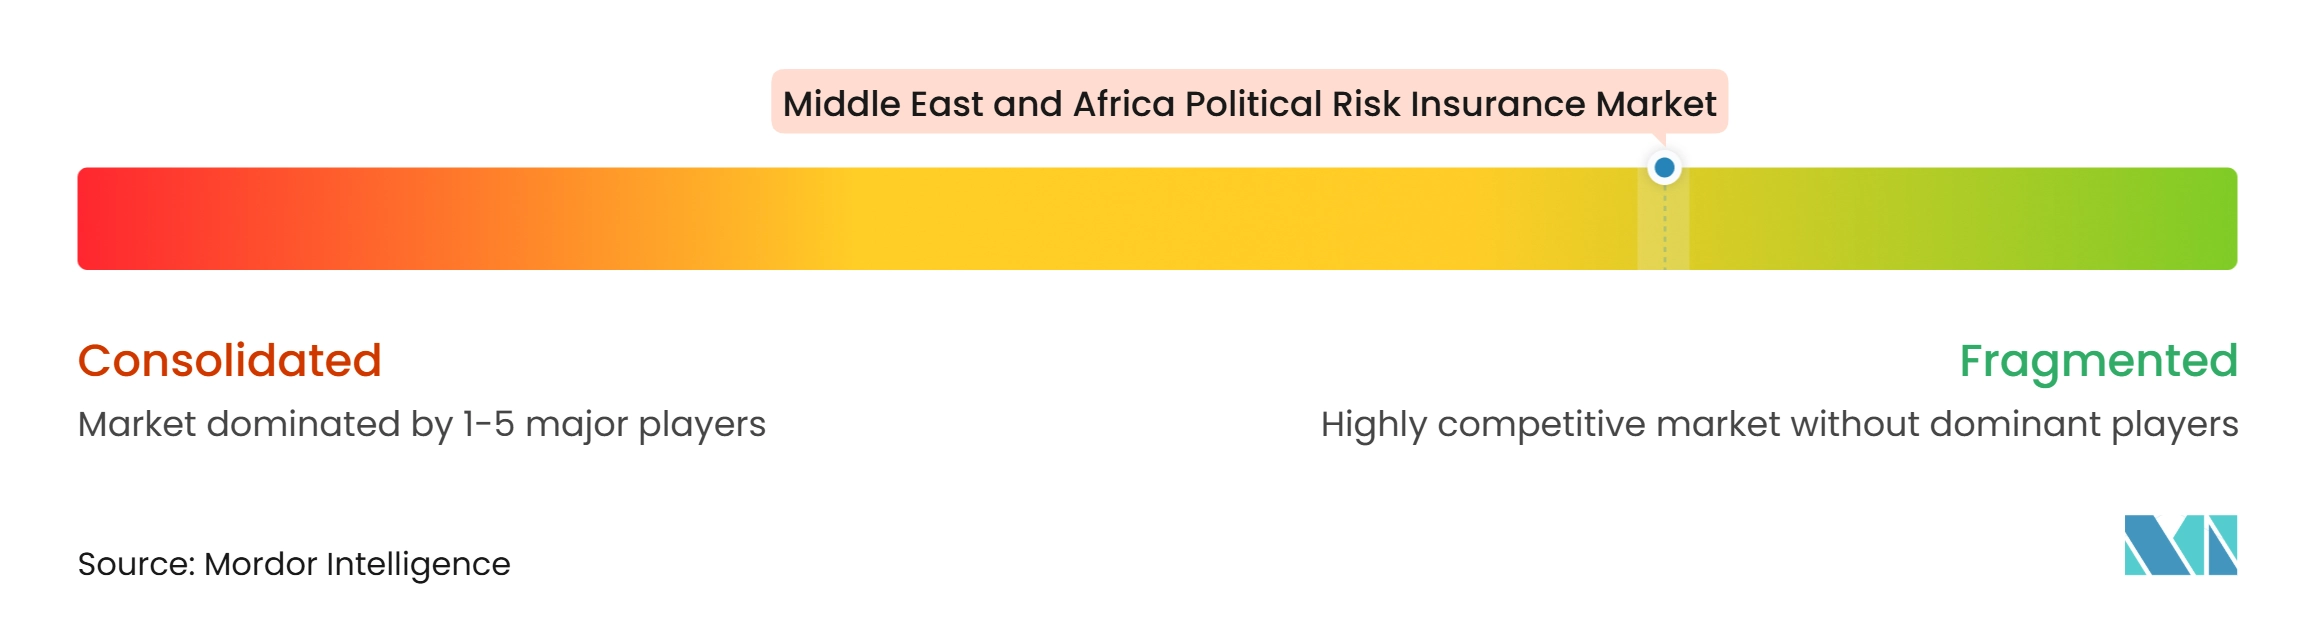
Der Markt für politische Risikoversicherung im Nahen Osten und Afrika ist fragmentiert, mit Kapazitäten, die auf internationale private Versicherer, Lloyd's-Syndikate, nationale Exportkreditagenturen und multilaterale Entwicklungsinstitutionen verteilt sind. Zu den Teilnehmern des Privatsektors gehören AXA XL, Chubb, Allianz Trade, Liberty Specialty Markets, Sompo International, Zurich Insurance Group und Tokio Marine HCC. Diese Anbieter bieten unterschiedliche Kombinationen aus Investitionsschutz, Vertragsvereitelung, Währungskonvertierungsverboten, politischer Gewalt und Nichtzahlungsdeckung an. AXA XL bietet beispielsweise politische Risikoversicherungen und Kreditversicherungen mit Policenlaufzeiten von bis zu 20 Jahren an, die Risiken wie Enteignung, Verstaatlichung, Währungskonvertierungsverbote, politische Gewalt und Schiedsspruchausfall abdecken. Seine Policen sind durch das AA- S&P-Rating von AXA oder das A+ Lloyd's-Rating gedeckt.
Anbieter des öffentlichen Sektors fügen durch länderspezifische Mandate und internationale Risikoteilungsvereinbarungen eine weitere Wettbewerbsebene hinzu. Zu den relevanten Institutionen, die Transaktionen in der Region unterstützen, gehören Saudi EXIM, United Kingdom Export Finance, die United States International Development Finance Corporation (DFC), SACE, Export Development Canada und Credendo. Saudi EXIM hat seine internationalen Partnerschaften durch Rückversicherungsvereinbarungen mit AIG, Allianz Trade und Bpifrance im Rahmen seiner Bridges Initiative ausgebaut und anschließend Vereinbarungen mit SACE und der United States EXIM Bank unterzeichnet. Die Wiederzulassung der DFC im Rahmen des National Defense Authorization Act für das Haushaltsjahr 2026 erhöhte ihre maximale Eventualverbindlichkeit von 60 Milliarden USD auf 205 Milliarden USD und erweiterte damit ihre Kapazität zur Unterstützung förderfähiger internationaler Investitionen. Diese Zahl stellt jedoch das gesamte Investitionsrisikolimit der DFC dar, nicht nur die Kapazität für politische Risikoversicherungen.
Politische Risikoversicherungen sind in der Regel auf das spezifische Engagement, die Investition, den Sektor und die Rechtsordnung zugeschnitten, wobei die verfügbare Zeichnungskapazität je nach Geografie und Branche variiert. Dies schafft Möglichkeiten zur Entwicklung maßgeschneiderter Lösungen für kleinere Investoren, Infrastrukturentwickler und Projektfinanzierungsteilnehmer, die möglicherweise andere Deckungsanforderungen haben als große multinationale Konzerne. Clifford Chance stellt auch fest, dass politische Risikoversicherungen für eine Reihe von Investoren und Projektstrukturen, einschließlich Infrastrukturinvestitionen, zunehmend relevant sind. Parallel dazu kann eine verbesserte Katastrophenmodellierung Versicherern helfen, Risiken politischer Gewalt zu bewerten: Verisk führte im April 2025 ein Katastrophenmodell für Streiks, Unruhen und bürgerliche Unruhen ein.
Marktführer der Branche der politischen Risikoversicherung im Nahen Osten und Afrika
-
Multilateral Investment Guarantee Agency (MIGA)
-
Lloyd's
-
American International Group, Inc.
-
Allianz Trade
-
Arab Investment & Export Credit Guarantee Corporation (Dhaman)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für politische Risikoversicherung im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Multilateral Investment Guarantee Agency (MIGA)
- Lloyd
- American International Group, Inc. (AIG)
- Allianz Trade
- Arab Investment & Export Credit Guarantee Corporation (Dhaman)
- African Trade & Investment Development Insurance (ATIDI)
- AXA XL
- Chubb
- Coface
- Atradius
- Etihad Credit Insurance (ECI)
- Liberty Specialty Markets
- Sompo International
- Zurich Insurance Group
- United States International Development Finance Corporation (DFC)
- United Kingdom Export Finance (UKEF)
- Export Development Canada (EDC)
- Credendo
- SACE
- Saudi Export-Import Bank (Saudi EXIM)
Neueste Industrielle Entwicklungen in Markt für politische Risikoversicherung im Nahen Osten und Afrika
- August 2026: Saudi EXIM unterzeichnete ein Rückversicherungsabkommen mit ATIDI, African Trade and Investment Development Insurance, zur Übertragung von Kredit- und politischen Risiken bei saudi-arabischen Exporttransaktionen auf afrikanischen Märkten, wodurch saudi-arabische Exporteure direkt in die Lage versetzt werden, mit strukturierter Risikoabsicherungskapazität auf dem Kontinent zu expandieren.
- März 2026: DFC kündigte an, seine Produkte für politische Risikoversicherungen und Garantien einzusetzen, um gewerbliche Schifffahrtscharterer, Schiffseigentümer und maritime Versicherungsanbieter zu unterstützen, die während der Eskalation des Iran-Konflikts im Nahen Osten tätig sind, und handelte dabei unter strategischer Führung der US-Regierung, um Marktunterbrechungen zu minimieren und den freien Waren- und Kapitalfluss zu unterstützen.
- Februar 2026: Saudi EXIM unterzeichnete ein Memorandum of Understanding über Rückversicherungsvereinbarungen mit United Kingdom Export Finance, der nationalen Exportkreditagentur des Vereinigten Königreichs, im Rahmen der Bridges Initiative von Saudi EXIM zum Aufbau eines globalen Netzwerks von Rückversicherungspartnerschaften für den Handel mit Rohstoffen und Investitionsgütern.
- Februar 2026: Saudi EXIM unterzeichnete ein trilaterales Memorandum of Understanding mit Polens BGK und KUKE, das sein Rückversicherungsnetzwerk nach Mitteleuropa ausdehnt und die Quellen der Risikokapazität für saudi-arabische Exporteure und Investoren diversifiziert.
Berichtsumfang des Marktes für politische Risikoversicherung im Nahen Osten und Afrika
Segmentierungsübersicht
| Enteignung, Verstaatlichung und Entzug |
| Währungskonvertierungsverbote und Transferbeschränkungen |
| Politische Gewalt |
| Vertragsbruch und Nichteinhaltung staatlicher Verpflichtungen |
| Multinationale Konzerne |
| Finanzinstitute |
| Exporteure und Importeure |
| Projektentwickler und -sponsoren |
| Öffentlicher Sektor und Entwicklungsinstitutionen |
| Direktvertrieb |
| Makler und Vermittler |
| Bancassurance und strategische Partnerschaften |
| Digitale und Online-Plattformen |
| Private Versicherer |
| Exportkreditagenturen |
| Multilaterale Institutionen |
| Energie und Strom |
| Infrastruktur und Transport |
| Bergbau, Öl und Gas sowie natürliche Ressourcen |
| Fertigung und Industrie |
| Finanzdienstleistungen und Bankwesen |
| Sonstiges (z. B. Agrarwirtschaft, Gesundheitswesen, Technologie usw.) |
| Vereinigte Arabische Emirate |
| Saudi-Arabien |
| Südafrika |
| Nigeria |
| Rest des Nahen Ostens und Afrikas |
| Nach Deckungsart | Enteignung, Verstaatlichung und Entzug |
| Währungskonvertierungsverbote und Transferbeschränkungen | |
| Politische Gewalt | |
| Vertragsbruch und Nichteinhaltung staatlicher Verpflichtungen | |
| Nach Endnutzer | Multinationale Konzerne |
| Finanzinstitute | |
| Exporteure und Importeure | |
| Projektentwickler und -sponsoren | |
| Öffentlicher Sektor und Entwicklungsinstitutionen | |
| Nach Vertriebskanal | Direktvertrieb |
| Makler und Vermittler | |
| Bancassurance und strategische Partnerschaften | |
| Digitale und Online-Plattformen | |
| Nach Anbietertyp | Private Versicherer |
| Exportkreditagenturen | |
| Multilaterale Institutionen | |
| Nach Sektor | Energie und Strom |
| Infrastruktur und Transport | |
| Bergbau, Öl und Gas sowie natürliche Ressourcen | |
| Fertigung und Industrie | |
| Finanzdienstleistungen und Bankwesen | |
| Sonstiges (z. B. Agrarwirtschaft, Gesundheitswesen, Technologie usw.) | |
| Nach Land | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest des Nahen Ostens und Afrikas |
Im Bericht beantwortete Schlüsselfragen
Wofür wird politische Risikoversicherung im Nahen Osten und Afrika eingesetzt?
Sie hilft Investoren, Kreditgebern und Exporteuren, politische Gewalt, Enteignung, Währungskonvertierungsverbote, Transferbeschränkungen und vertragsbezogene staatliche Maßnahmen zu steuern.
Wie groß ist der Markt für politische Risikoversicherung im Nahen Osten und Afrika?
Er wird für 2027 auf 10,6 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 15,1 Milliarden USD erreichen, mit einem CAGR von 7,3 %.
Welche Deckungsart hat den größten Anteil an der politischen Risikoversicherung im Nahen Osten und Afrika?
Politische Gewalt ist die größte Deckungsart mit einem Anteil von 34,3 % im Jahr 2026. Der Bedarf an dieser Deckung steigt, wenn Anlagen durch konfliktbedingte Störungen gefährdet sind.
Welche Endnutzer treiben die Nachfrage nach politischer Risikoversicherung im Nahen Osten und Afrika an?
Projektentwickler und -sponsoren führen mit einem Anteil von 29,9 % im Jahr 2026, während Finanzinstitute mit einem CAGR von 8,9 % bis 2032 die am schnellsten wachsende Endnutzergruppe sind.
Welche Anbieter sind für die politische Risikoversicherung im Nahen Osten und Afrika am wichtigsten?
Exportkreditagenturen führen mit einem Anteil von 64,8 % im Jahr 2026, während multilaterale Institutionen bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen werden.
Warum ist Saudi-Arabien für die Nachfrage nach politischer Risikoversicherung wichtig?
Saudi-Arabien wird bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen, da die Investitionstätigkeit im Rahmen von Vision 2030 zunimmt und Projekte eine langfristige Risikoabsicherung erfordern.