
Taille et part du marché de l'assurance risque politique au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 9.90 Milliards de dollars |
| Taille du Marché (2027) | 10.60 Milliards de dollars |
| Taille du Marché (2032) | 15.10 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.30 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance risque politique au Moyen-Orient et en Afrique par Mordor Intelligence
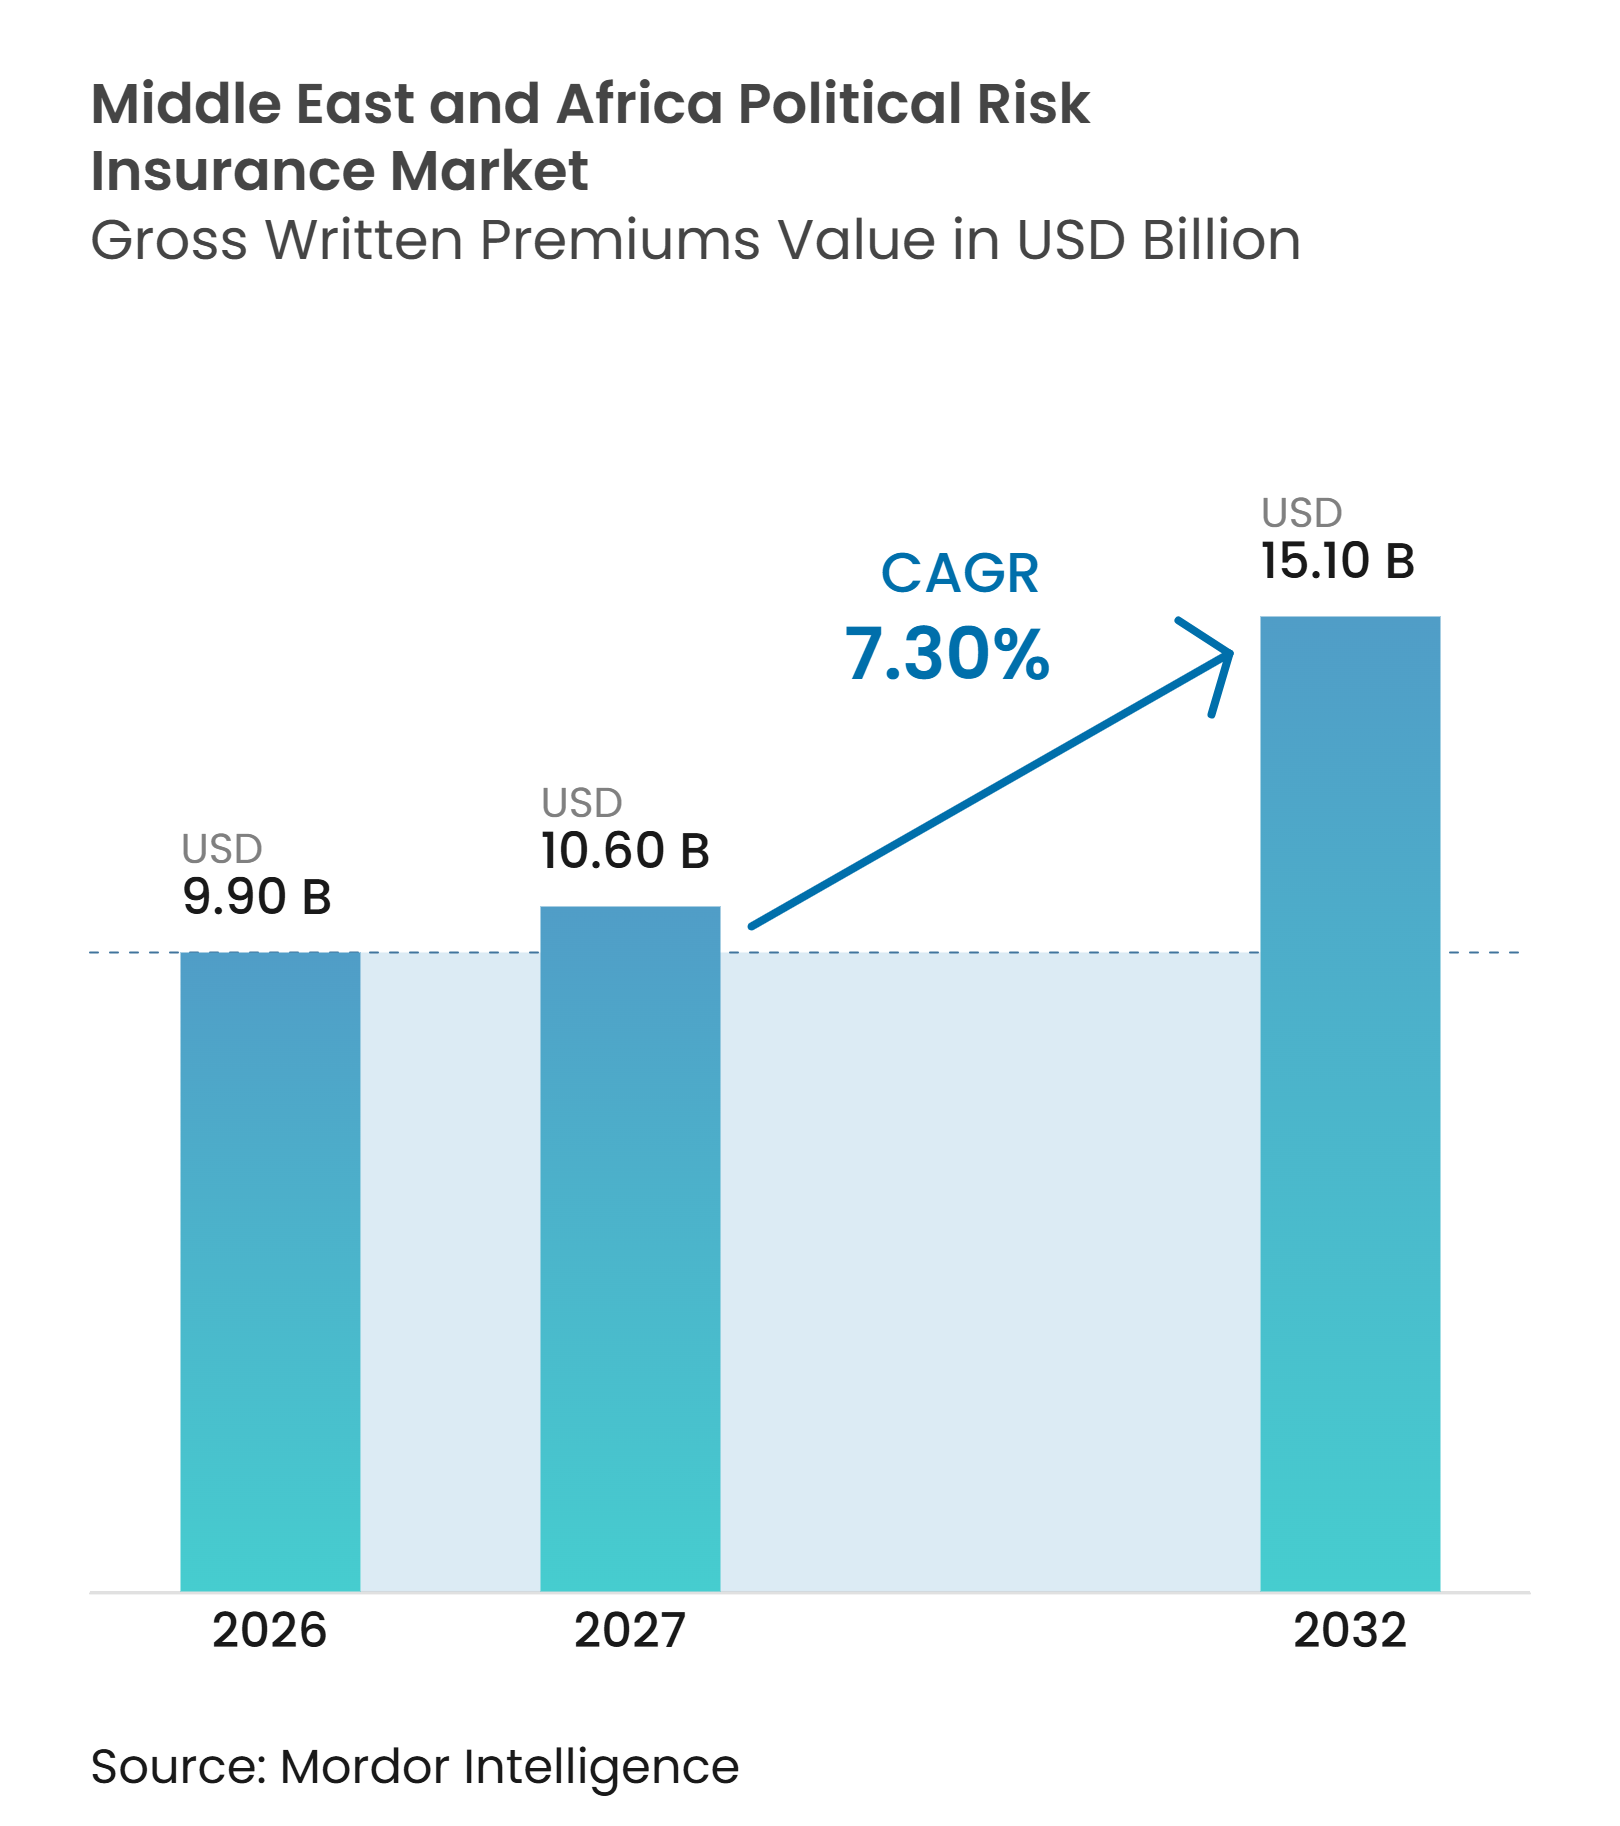
La taille du marché de l'assurance risque politique au Moyen-Orient et en Afrique, en termes de valeur des primes brutes émises, devrait augmenter de 9,90 milliards USD en 2026 à 10,60 milliards USD en 2027 et atteindre 15,10 milliards USD d'ici 2032, avec un CAGR de 7,30 % sur la période 2027-2032.
La demande est soutenue par les investissements dans les infrastructures, l'énergie et les ressources naturelles, où les projets nécessitent une couverture pour le risque pays à long terme. La violence politique, le nationalisme des ressources, les restrictions monétaires et le non-paiement lié à l'État élargissent les risques que les investisseurs et les prêteurs doivent évaluer. Les assureurs répondent par une souscription plus stricte dans les zones touchées par les conflits, tandis que la capacité est plus disponible pour les expositions du Conseil de coopération du Golfe à moindre risque. Le marché de l'assurance risque politique au Moyen-Orient et en Afrique bénéficie également lorsque les prêteurs exigent un transfert de risque avant qu'un projet puisse débloquer son financement. Ces conditions créent des opportunités pour les assureurs, les agences de crédit à l'exportation et les institutions multilatérales capables de proposer des durées longues et d'intervenir dans plusieurs juridictions.
Points clés du rapport
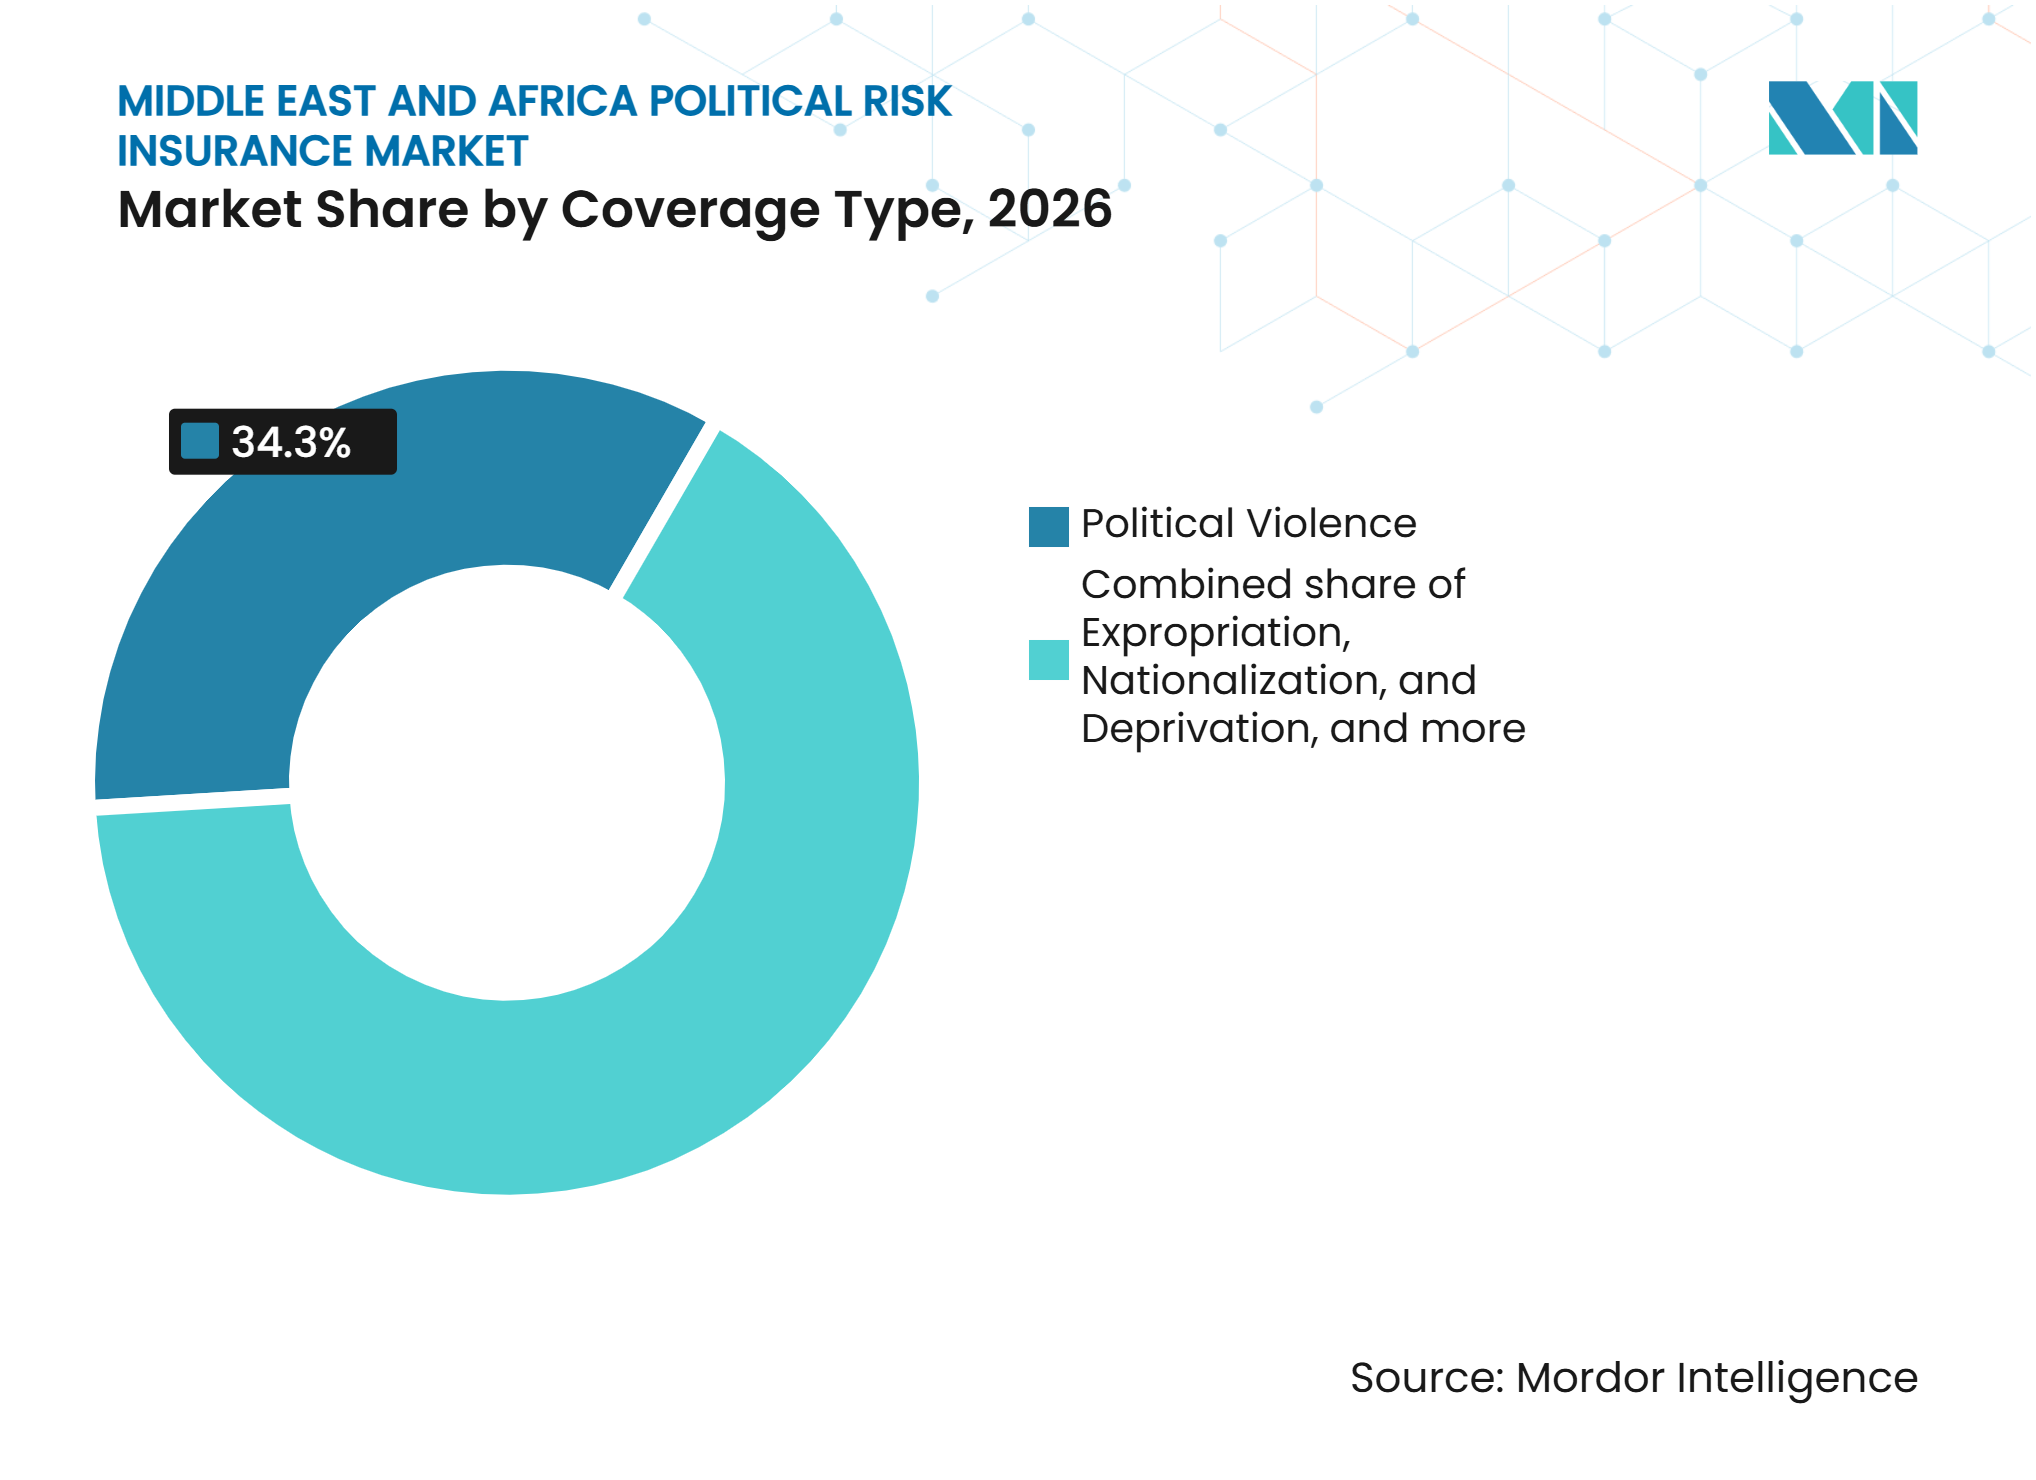
- Par type de couverture, la violence politique a capté 34,3 % de la part du marché de l'assurance risque politique au Moyen-Orient et en Afrique en 2026, tandis qu'aucun CAGR prévisionnel pour un type de couverture individuel n'est rapporté.
- Par utilisateur final, les développeurs et promoteurs de projets détenaient une part de 29,9 % sur le marché de l'assurance risque politique au Moyen-Orient et en Afrique en 2026, tandis que les institutions financières devraient croître à un CAGR de 8,9 % jusqu'en 2032.
- Par canal de distribution, les courtiers et intermédiaires représentaient une part de 52,8 % sur le marché de l'assurance risque politique au Moyen-Orient et en Afrique en 2026, tandis que les plateformes numériques et en ligne devraient croître à un CAGR de 8,9 % jusqu'en 2032.
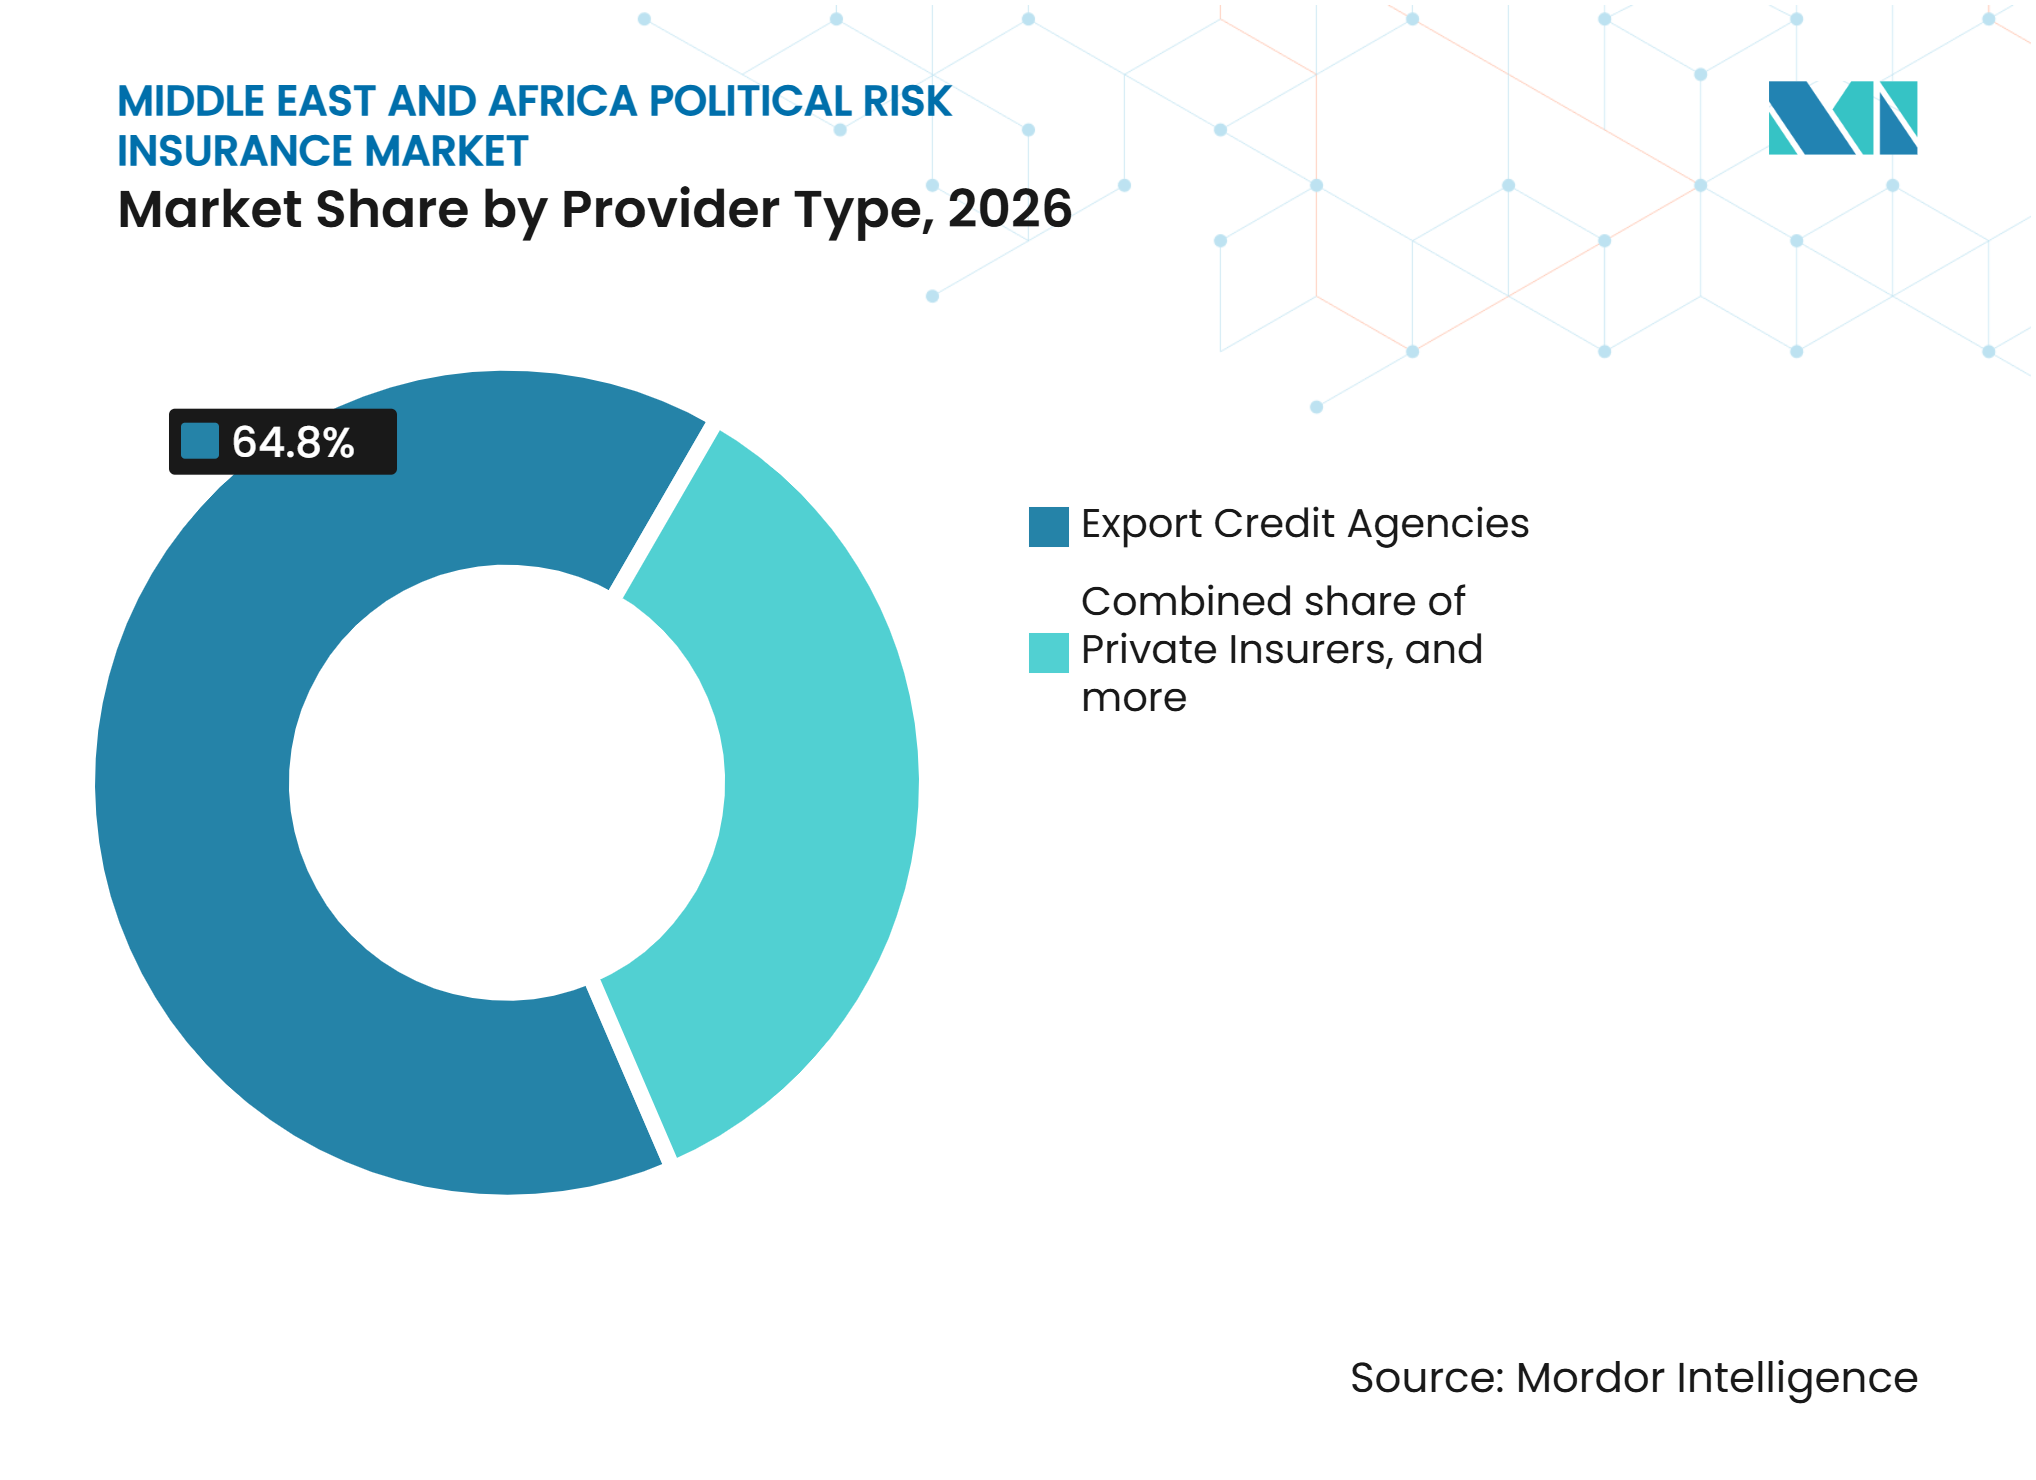
- Par type de fournisseur, les agences de crédit à l'exportation détenaient une part de 64,8 % sur le marché de l'assurance risque politique au Moyen-Orient et en Afrique en 2026, tandis que les institutions multilatérales devraient croître à un CAGR de 8,1 % jusqu'en 2032.
- Par secteur, l'énergie et l'électricité représentaient une part de 34,7 % sur le marché de l'assurance risque politique au Moyen-Orient et en Afrique en 2026 et devraient croître à un CAGR de 8,5 % jusqu'en 2032.
- Par zone géographique, le reste du Moyen-Orient et de l'Afrique détenait 44,8 % de la part du marché de l'assurance risque politique au Moyen-Orient et en Afrique en 2026, tandis que l'Arabie saoudite devrait croître à un CAGR de 9,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Investissement dans les infrastructures, l'énergie et les ressources naturelles | +2.0% | Arabie saoudite, Émirats arabes unis, Nigéria, Afrique du Sud et reste de l'Afrique subsaharienne | Long terme (≥ 4 ans) |
| Conflit géopolitique, violence politique et exposition aux investissements liés à la guerre | +1.7% | États du Golfe, Égypte, Nigéria, Soudan et corridor du Sahel | Court terme (≤ 2 ans) |
| Demande de protection contre l'expropriation et la nationalisation | +1.2% | Nigéria, République démocratique du Congo, Tanzanie, Mali, Burkina Faso et Guinée | Moyen terme (2-4 ans) |
| Inconvertibilité des devises, restrictions de transfert et contrôles des capitaux | +0.8% | Économies importatrices de pétrole d'Afrique subsaharienne et du Moyen-Orient et Afrique du Nord | Moyen terme (2-4 ans) |
| Non-paiement souverain et des entreprises publiques et répudiation de contrats | +0.6% | Égypte, Nigéria, Angola et reste de l'Afrique subsaharienne | Moyen terme (2-4 ans) |
| Investissements directs étrangers et financement de projets transfrontaliers | +0.5% | Moyen-Orient et Afrique, avec des gains précoces dans le Golfe, l'Afrique du Sud et le Kenya | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement dans les infrastructures, l'énergie et les ressources naturelles dans les juridictions à risque élevé
L'investissement en capital dans les actifs énergétiques, infrastructurels et extractifs est un moteur central du marché de l'assurance risque politique au Moyen-Orient et en Afrique, car ces projets ne peuvent pas facilement changer d'emplacement une fois la construction commencée. MIGA a émis 9,5 milliards USD de nouvelles garanties au cours de l'exercice 2025, contre 8,2 milliards USD au cours de l'exercice 2024, et l'Afrique a reçu 35 % de ses allocations de projets[1]. En juillet 2025, MIGA a accepté de fournir un cadre de garantie de 495 millions USD sur 15 ans pour les projets CrossBoundary Energy dans jusqu'à 20 pays africains, couvrant l'inconvertibilité des devises et les restrictions de transfert. La Banque africaine de développement a approuvé un investissement en fonds propres de 125 millions USD dans ATIDI en juin 2026 pour étendre la capacité d'assurance risque politique et crédit pour les investissements étrangers et le commerce intra-africain. Ces programmes montrent pourquoi la couverture du risque politique est de plus en plus intégrée dans le financement de projets plutôt qu'achetée après une décision d'investissement. Les actifs à longue durée de vie et les conditions des prêteurs rendent la demande plus résiliente lorsque le capital est dirigé vers des juridictions à risque plus élevé.
Conflit géopolitique, violence politique et exposition aux investissements liés à la guerre
Les conflits géopolitiques accroissent la demande de couverture contre la violence politique sur l'ensemble du marché de l'assurance risque politique au Moyen-Orient et en Afrique, en particulier lorsque plusieurs risques affectent les mêmes réassureurs. Arch Insurance a indiqué que l'instabilité persistante et une meilleure prise de conscience de la valeur de la couverture augmentent l'activité de souscription dans la région. Les taux d'assurance risque politique dans les pays du Golfe ont augmenté de 20 % à 30 % lors de la mise à jour du printemps 2026, montrant que les assureurs réévaluaient les expositions corrélées pendant le conflit régional[2]. L'augmentation du prix de la couverture peut inciter les acheteurs à revoir les limites, les exclusions et les plans de continuité des activités avant qu'une perte ne survienne. Le même événement à risque peut contraindre la capacité au-delà de son emplacement immédiat lorsque les réassureurs portent également des expositions en Ukraine et dans d'autres zones de conflit. La couverture contre la violence politique reste donc importante pour les propriétaires d'actifs et les prêteurs, même si des taux plus élevés rendent la conception des programmes plus sélective.
Demande croissante de protection contre l'expropriation et la nationalisation
Le nationalisme des ressources stimule la demande de protection contre l'expropriation et la nationalisation sur le marché de l'assurance risque politique au Moyen-Orient et en Afrique. WTW a identifié des révisions du code minier en Tanzanie, en Guinée, au Niger et au Burkina Faso qui ont affecté des projets actifs par des mesures telles que des révocations de licences, des réductions de participations et des arbitrages[3]. Ces développements accroissent l'importance de la couverture pour les actions réglementaires qui affectent l'économie d'une concession. Les polices traditionnelles sont également mises à l'épreuve par des mesures graduelles qui n'impliquent pas de saisie formelle d'un actif. Clifford Chance a noté que la portée des risques couverts et la question de savoir si une action gouvernementale progressive a causé une perte peuvent devenir des questions centrales dans les réclamations d'assurance risque politique. Un libellé clair de la police et une description soigneuse de l'investissement assuré sont donc importants pour que la protection réponde comme prévu.
Investissements directs étrangers et financement de projets transfrontaliers dans les marchés émergents
Les investissements directs étrangers et le financement de projets élargissent le besoin de transfert du risque politique sur l'ensemble du marché de l'assurance risque politique au Moyen-Orient et en Afrique. La CNUCED a indiqué que l'écart de financement annuel pour les Objectifs de développement durable dans les pays en développement est passé de 2,5 milliards USD en 2014 à 4 milliards USD en 2023. La même publication a constaté que 80 % des investisseurs interrogés par la Commission de l'Union africaine et l'Organisation de coopération et de développement économiques considéraient le risque politique comme un obstacle à l'investissement en Afrique. En octobre 2025, Etihad Credit Insurance a indiqué qu'elle opérait dans 30 pays africains et soutenait les investissements dans les énergies renouvelables, les infrastructures, la santé et la transformation numérique[4]. Ces flux de capitaux nécessitent des produits adaptés aux investisseurs, aux prêteurs, aux exportateurs et aux gouvernements hôtes. Ils accroissent également le besoin de coopération entre les agences de crédit à l'exportation, les fournisseurs multilatéraux et les assureurs privés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Primes élevées, franchises et capacité restreinte | -0.8% | Corridor du Sahel, États du Golfe adjacents à la mer Rouge, Nigéria et Soudan du Sud | Court terme (≤ 2 ans) |
| Libellés de polices complexes, exclusions de couverture et exigences de réclamation | -0.6% | Moyen-Orient et Afrique, en particulier l'Afrique subsaharienne | Long terme (≥ 4 ans) |
| Contrôles des changes et restrictions sur le paiement des primes ou des indemnités | -0.4% | Nigéria, Angola, Éthiopie et reste de l'Afrique subsaharienne | Moyen terme (2-4 ans) |
| Faible application des contrats et longue récupération des créances souveraines | -0.3% | Économies importatrices de pétrole d'Afrique subsaharienne et du Moyen-Orient et Afrique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Primes élevées, franchises et capacité restreinte dans les marchés touchés par les conflits
Les primes élevées, les franchises et la capacité limitée contraignent la demande dans les parties du marché de l'assurance risque politique au Moyen-Orient et en Afrique qui font face aux risques les plus importants. Les acheteurs dont les valeurs de projet sont plus faibles peuvent constater que le coût d'une couverture complète réduit la viabilité financière d'une transaction. Les augmentations de taux de 20 % à 30 % dans les pays du Golfe en 2026 illustrent la tarification plus élevée qui peut suivre une exposition géopolitique concentrée. La capacité peut également devenir sélective lorsque les assureurs doivent limiter leur exposition agrégée à un pays, un risque ou un événement unique. Cela peut laisser les développeurs de projets plus petits et les exportateurs avec des options limitées même lorsqu'ils ont un besoin clair de protection. Il en résulte un déficit de couverture dans les mêmes marchés où le risque d'investissement est souvent le plus difficile à gérer.
Libellés de polices complexes, exclusions de couverture et exigences de règlement des sinistres
La complexité des libellés de polices et des exigences de réclamation limite l'adoption plus large sur le marché de l'assurance risque politique au Moyen-Orient et en Afrique. Allianz Commercial a identifié la clarté du langage comme un problème pratique dans la gestion des sinistres, en particulier lorsque des polices en langue anglaise sont utilisées dans des marchés où l'anglais n'est pas la langue d'exploitation. Les événements hybrides peuvent combiner violence, action réglementaire, intervention de l'État et contrôles des changes de manière difficile à classer selon les anciens formulaires de police. Le traitement des mesures gouvernementales indirectes reste particulièrement important pour les investisseurs dans les secteurs minier et infrastructurel. Les assurés doivent comprendre les déclencheurs, les exclusions, les exigences en matière de preuves et la séquence de notification d'un sinistre potentiel. Un meilleur libellé et des processus de réclamation plus solides peuvent réduire les litiges et rendre la couverture plus utile dans les juridictions complexes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de couverture :
la violence politique domine le marché, la pression sur l'expropriation s'intensifieLa violence politique a capté 34,3 % de la part du marché de l'assurance risque politique au Moyen-Orient et en Afrique en 2026, ce qui en fait le principal type de couverture. Sa position reflète la fréquence des événements de violence politique et les valeurs assurées élevées attachées aux actifs exposés aux conflits. Les entreprises du Conseil de coopération du Golfe peuvent souscrire une couverture large incluant la guerre et la guerre civile, bien que la couverture doive être alignée sur l'exposition réelle de chaque actif. Lockton a noté que les programmes de violence politique à limite maximale ne reflètent pas toujours le profil de risque des emplacements stables du Conseil de coopération du Golfe tels que les Émirats arabes unis, Oman et le Koweït. Le marché de l'assurance risque politique au Moyen-Orient et en Afrique nécessite donc une sélection rigoureuse des risques plutôt qu'une structure standard unique pour tous les emplacements.
La couverture contre l'expropriation, la nationalisation et la privation d'actifs gagne en importance à mesure que les projets miniers et de ressources naturelles font face à davantage d'interventions réglementaires. La couverture contre l'inconvertibilité des devises et les restrictions de transfert devient également plus importante pour les projets dont les revenus ou le service de la dette sont en devises étrangères. Le cadre de 495 millions USD de MIGA pour CrossBoundary Energy montre que ces couvertures peuvent être appliquées au niveau d'un portefeuille, et pas seulement projet par projet. La couverture pour rupture de contrat et non-respect des obligations est pertinente lorsque les accords d'infrastructure dépendent d'une entité étatique ou d'une contrepartie souveraine. AXA XL indique qu'elle peut offrir des durées d'assurance risque politique et crédit de plus de 20 ans, ce qui peut soutenir la nature à long terme de ces projets.


Par utilisateur final :
les développeurs de projets en tête, les institutions financières émergent comme moteur de croissanceLes développeurs et promoteurs de projets représentaient 29,9 % du marché de l'assurance risque politique au Moyen-Orient et en Afrique en 2026. Leur rôle de premier plan est lié au grand nombre de projets énergétiques, infrastructurels et extractifs qui nécessitent une gestion des risques du financement jusqu'à l'exploitation. Les prêteurs exigent généralement une preuve de couverture du risque politique avant de débloquer les fonds pour les grands projets. Cela fait de l'assurance une partie de la structure de financement plutôt qu'une dépense d'exploitation facultative. Les développeurs de projets doivent également déterminer si la police couvre la construction, l'exploitation et les éventuels changements dans l'environnement politique sur la durée de vie du projet.
Les institutions financières constituent le groupe d'utilisateurs finaux à la croissance la plus rapide et devraient croître à un CAGR de 8,9 % jusqu'en 2032. Les banques utilisent l'assurance contre le non-paiement et la couverture contre la frustration de contrat pour gérer l'exposition pays dans les portefeuilles de prêts et de financement du commerce. Leur besoin de couverture augmente lorsque les prêts s'étendent sur plusieurs marchés avec différents systèmes juridiques et contreparties souveraines. Les sociétés multinationales restent des acheteurs importants car les exigences de gouvernance peuvent faire de la gestion du risque pays une responsabilité au niveau du conseil d'administration. Les exportateurs et importateurs restent moins bien servis, car les transactions plus petites peuvent être en dessous du seuil de taille pour les polices complexes.
Par canal de distribution :
les courtiers ancrent le marché, les plateformes numériques élargissent l'accèsLes courtiers et intermédiaires détenaient une part de 52,8 % en 2026, leur conférant le rôle le plus important dans la distribution de la couverture sur le marché de l'assurance risque politique au Moyen-Orient et en Afrique. Les transactions de risque politique nécessitent souvent une connaissance du marché local et une coordination entre assureurs, agences de crédit à l'exportation, prêteurs et investisseurs. Les courtiers aident à structurer les placements lorsqu'un programme couvre plusieurs pays ou combine différents types de risques. Ils soutiennent également les négociations sur les limites, les exclusions, le libellé des polices et les procédures de réclamation. Ce rôle reste précieux là où les clients ont besoin d'une couverture sur mesure pour des projets complexes.
Les plateformes numériques et en ligne devraient croître à un CAGR de 8,9 % jusqu'en 2032. Leur croissance est liée aux flux de travail automatisés et aux outils qui aident les utilisateurs à évaluer le risque pays et le risque de transaction. Saudi EXIM a rapporté des travaux sur une plateforme d'analyse des risques utilisant des indicateurs politiques et économiques pour soutenir les évaluations de pays et de marchés. Les outils numériques peuvent rendre les produits standard plus accessibles aux petits investisseurs et exportateurs qui ne peuvent pas justifier un placement entièrement courtisé. La bancassurance et les partenariats stratégiques peuvent également intégrer la couverture dans les packages de financement du commerce et de prêts de projets.
Par type de fournisseur :
les agences de crédit à l'exportation dominent, les institutions multilatérales gagnent du terrainLes agences de crédit à l'exportation ont capté une part de 64,8 % en 2026, leur conférant la position dominante sur le marché de l'assurance risque politique au Moyen-Orient et en Afrique. La CNUCED a constaté que les agences de crédit à l'exportation représentaient 78 % de l'émission totale mondiale d'assurance risque politique au cours de la décennie précédente. Elles sont importantes car le Royaume-Uni, les États-Unis, l'Arabie saoudite, les Émirats arabes unis, la Chine et l'Allemagne utilisent des institutions nationales pour soutenir le commerce et l'investissement à l'étranger. Ces fournisseurs opèrent sous des mandats qui définissent qui peut recevoir une couverture, quels marchés sont éligibles et quels risques peuvent être assurés. Leurs liens avec les gouvernements peuvent les aider à fournir de la capacité là où les fournisseurs privés peuvent être plus prudents.
Les institutions multilatérales devraient croître à un CAGR de 8,1 % jusqu'en 2032. MIGA a émis 9,5 milliards USD de nouvelles garanties au cours de l'exercice 2025, tandis que la Plateforme de garanties du Groupe de la Banque mondiale a émis 12,3 milliards USD pour 77 projets dans 40 pays. Ces institutions peuvent offrir des durées plus longues et peuvent soutenir des transactions plus petites ou à risque plus élevé difficiles à souscrire seuls pour les assureurs privés. Leurs garanties peuvent encourager les prêteurs et assureurs privés à participer à un projet. Les assureurs privés restent pertinents là où les clients ont besoin de rapidité, de flexibilité et d'une couverture spécifique au projet.

Par secteur :
l'énergie et l'électricité portent le marché, la diversité sectorielle s'élargitL'énergie et l'électricité représentaient 34,7 % du marché de l'assurance risque politique au Moyen-Orient et en Afrique en 2026 et devraient croître à un CAGR de 8,5 % jusqu'en 2032. Le secteur a besoin d'une couverture à long terme car les centrales électriques, les actifs renouvelables, les pipelines et les infrastructures connexes sont exposés aux actions gouvernementales et aux changements dans l'environnement opérationnel. Le cadre CrossBoundary Energy de MIGA couvre des projets solaires, éoliens et de stockage par batteries dans jusqu'à 20 pays africains. Cela montre comment les projets d'énergie renouvelable distribuée s'ajoutent à la demande aux côtés des investissements établis dans le pétrole et le gaz. Les actifs énergétiques impliquent également souvent des contrats publics, des paiements en devises étrangères et des engagements en capital importants.
Les infrastructures et les transports constituent un autre secteur important, soutenu par les plans d'investissement en Arabie saoudite, aux Émirats arabes unis, en Égypte et au Nigéria. Les investissements dans les mines, le pétrole et le gaz, et d'autres ressources naturelles créent de la demande, mais le nationalisme des ressources peut limiter la volonté des assureurs de souscrire certains projets. La fabrication, les services financiers, l'agro-industrie, la santé et la technologie sont des domaines de demande plus petits qui peuvent croître à mesure que les liens commerciaux régionaux se renforcent. La Zone de libre-échange continentale africaine soutient les chaînes d'approvisionnement transfrontalières qui peuvent nécessiter une protection plus large contre le risque pays. Le secteur de l'assurance risque politique au Moyen-Orient et en Afrique ne dépend donc pas d'un seul secteur, même si l'énergie et l'électricité restent les plus importants.
Analyse géographique
L'Arabie saoudite devrait croître à un CAGR de 9,5 % jusqu'en 2032, ce qui en fait le pays à la croissance la plus rapide sur le marché de l'assurance risque politique au Moyen-Orient et en Afrique. Le pays a enregistré 119 milliards SAR (31,7 milliards USD) d'entrées d'investissements directs étrangers en 2024, soit 24 % de plus qu'en 2023. Son objectif pour 2025 était de 139 milliards SAR (37 milliards USD), ce qui indique des efforts soutenus pour attirer des capitaux dans les énergies renouvelables, la construction, la logistique et les grands projets. Ces investissements accroissent le besoin d'une couverture capable de répondre au financement transfrontalier et aux durées de projet plus longues. Les tensions politiques régionales rendent également l'évaluation des risques plus importante pour les investisseurs et les assureurs.
Les Émirats arabes unis constituent un hub régional pour l'investissement sortant et la couverture du risque politique. Etihad Credit Insurance opère dans 30 pays africains et soutient les investissements dans les énergies renouvelables, les infrastructures, la santé et la transformation numérique. MIGA et Etihad Credit Insurance ont formé un partenariat pour étendre les garanties en combinant la capacité multilatérale avec les capacités d'origination des Émirats arabes unis. L'Afrique du Sud présente un profil de risque distinct car SASRIA fournit une couverture nationale pour les grèves, les émeutes et les troubles civils. Les placements internationaux restent importants pour les expositions transfrontalières et les expositions à la violence politique de plus grande envergure.
Le reste du Moyen-Orient et de l'Afrique détenait 44,8 % du marché régional de l'assurance risque politique en 2026. Au cours de l'exercice 2024, MIGA a émis 1,2 milliard USD de garanties pour 10 projets en Égypte, en Jordanie, au Maroc, à Oman et en Tunisie, notamment dans les énergies renouvelables, l'expansion aéroportuaire et les infrastructures éducatives. Le Nigéria offre des opportunités en raison de sa base de ressources naturelles et de son besoin d'investissement, tandis que les équilibres extérieurs, les conditions de prêt et la gestion du taux de change restent des considérations importantes. La mise en œuvre progressive de la Zone de libre-échange continentale africaine soutient également le commerce et l'investissement transfrontaliers, notamment à travers l'Alliance Trans-Africa Bond introduite par Afreximbank et ZEP-RE.
Paysage concurrentiel
Concentration du Marché
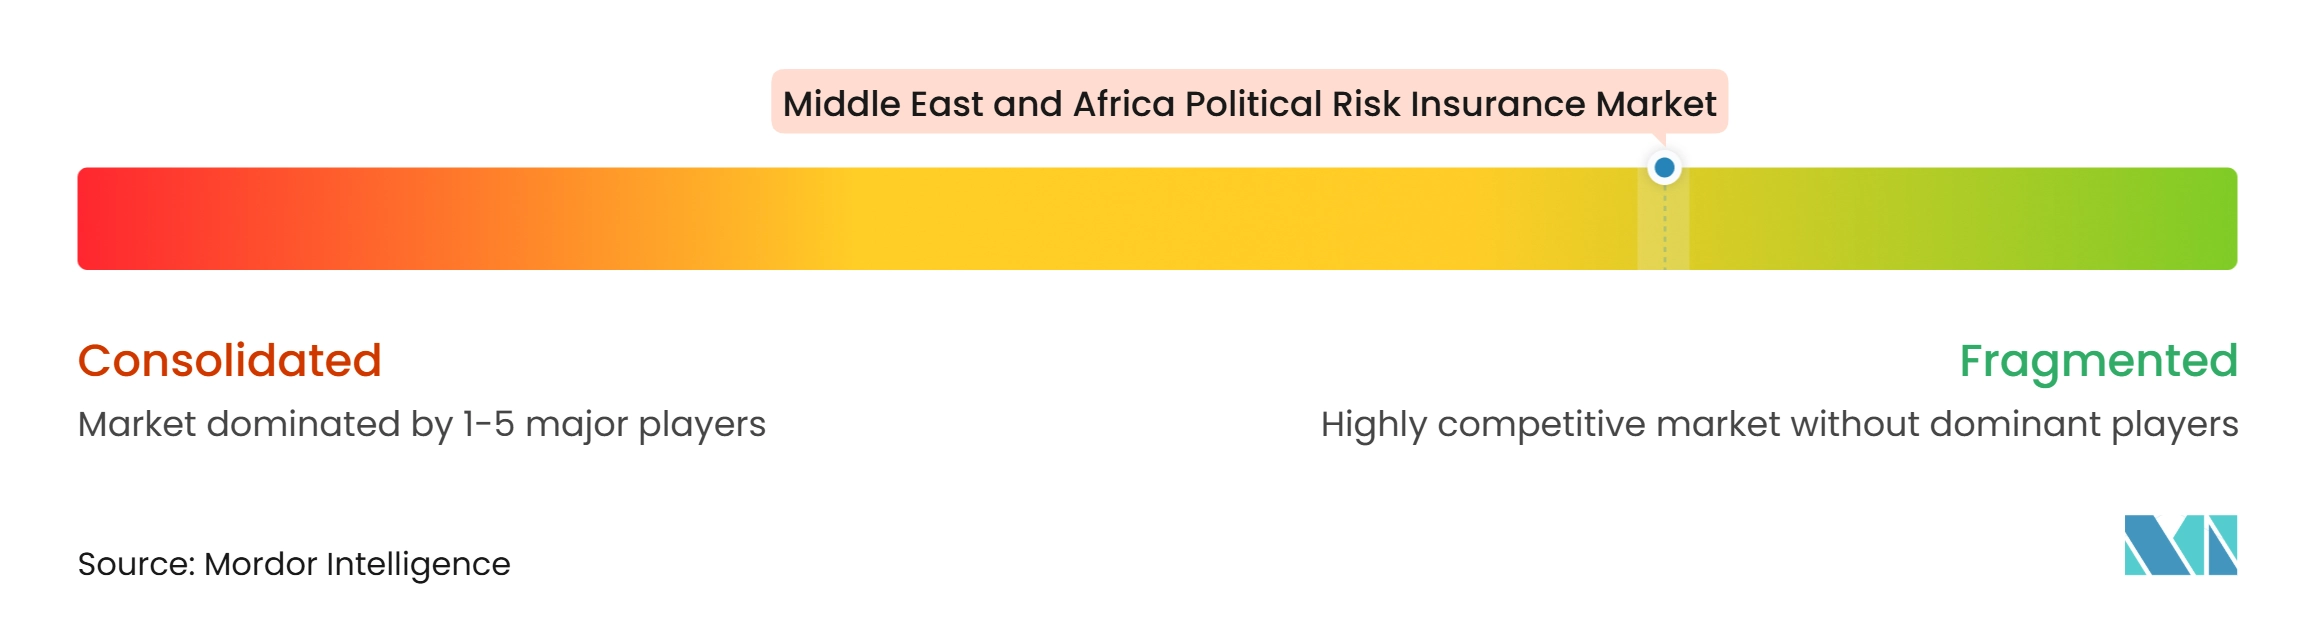
Le marché de l'assurance risque politique au Moyen-Orient et en Afrique est fragmenté, avec une capacité répartie entre assureurs privés internationaux, syndicats Lloyd's, agences nationales de crédit à l'exportation et institutions multilatérales de développement. Les acteurs du secteur privé comprennent AXA XL, Chubb, Allianz Trade, Liberty Specialty Markets, Sompo International, Zurich Insurance Group et Tokio Marine HCC. Ces fournisseurs offrent différentes combinaisons de protection des investissements, de frustration de contrat, d'inconvertibilité des devises, de violence politique et de couverture contre le non-paiement. AXA XL, par exemple, propose une assurance risque politique et crédit avec des durées de police allant jusqu'à 20 ans, couvrant des risques tels que l'expropriation, la nationalisation, l'inconvertibilité des devises, la violence politique et le défaut de sentence arbitrale. Ses polices sont adossées à la notation AA- de S&P d'AXA ou à la notation A+ de Lloyd's.
Les fournisseurs du secteur public ajoutent une autre couche de concurrence grâce à des mandats spécifiques aux pays et à des arrangements internationaux de partage des risques. Les institutions pertinentes soutenant les transactions dans la région comprennent Saudi EXIM, United Kingdom Export Finance, la Société américaine de financement du développement international (DFC), SACE, Export Development Canada et Credendo. Saudi EXIM a élargi ses partenariats internationaux grâce à des accords de réassurance avec AIG, Allianz Trade et Bpifrance dans le cadre de son Initiative Bridges, puis a signé des accords avec SACE et la Banque américaine d'import-export. La réautorisation de la DFC dans le cadre de la Loi d'autorisation de la défense nationale pour l'exercice 2026 a augmenté son passif éventuel maximum de 60 milliards USD à 205 milliards USD, élargissant sa capacité à soutenir les investissements internationaux éligibles. Toutefois, ce chiffre représente la limite globale d'exposition aux investissements de la DFC, et non la seule capacité d'assurance risque politique.
L'assurance risque politique est généralement structurée autour de l'exposition spécifique, de l'investissement, du secteur et de la juridiction, la capacité de souscription disponible variant selon les zones géographiques et les secteurs. Cela crée des opportunités pour développer des solutions sur mesure pour les petits investisseurs, les développeurs d'infrastructures et les participants au financement de projets qui peuvent avoir des exigences de couverture différentes de celles des grandes sociétés multinationales. Clifford Chance note également que l'assurance risque politique est de plus en plus pertinente pour un large éventail d'investisseurs et de structures de projets, y compris les investissements dans les infrastructures. Parallèlement, une meilleure modélisation des catastrophes peut aider les assureurs à évaluer les expositions à la violence politique : Verisk a introduit un modèle de catastrophe pour les grèves, les émeutes et les troubles civils en avril 2025.
Leaders du secteur de l'assurance risque politique au Moyen-Orient et en Afrique
-
Multilateral Investment Guarantee Agency (MIGA)
-
Lloyd's
-
American International Group, Inc.
-
Allianz Trade
-
Arab Investment & Export Credit Guarantee Corporation (Dhaman)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance risque politique au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Multilateral Investment Guarantee Agency (MIGA)
- Lloyd
- American International Group, Inc. (AIG)
- Allianz Trade
- Arab Investment & Export Credit Guarantee Corporation (Dhaman)
- African Trade & Investment Development Insurance (ATIDI)
- AXA XL
- Chubb
- Coface
- Atradius
- Etihad Credit Insurance (ECI)
- Liberty Specialty Markets
- Sompo International
- Zurich Insurance Group
- United States International Development Finance Corporation (DFC)
- United Kingdom Export Finance (UKEF)
- Export Development Canada (EDC)
- Credendo
- SACE
- Saudi Export-Import Bank (Saudi EXIM)
Développements industriels récents dans Marché de l'assurance risque politique au Moyen-Orient et en Afrique
- Août 2026 : Saudi EXIM a signé un accord de réassurance avec ATIDI, African Trade and Investment Development Insurance, pour transférer les risques de crédit et politiques sur les transactions d'exportation saoudiennes dans les marchés africains, permettant directement aux exportateurs saoudiens de s'étendre sur le continent avec une capacité structurée d'atténuation des risques.
- Mars 2026 : DFC a annoncé qu'elle mobiliserait ses produits d'assurance risque politique et de garantie pour soutenir les affréteurs commerciaux, les armateurs et les fournisseurs d'assurance maritime opérant au Moyen-Orient pendant l'escalade du conflit avec l'Iran, agissant sous la direction stratégique du gouvernement des États-Unis pour minimiser les perturbations du marché et soutenir la libre circulation des biens et des capitaux.
- Février 2026 : Saudi EXIM a signé un Mémorandum d'entente sur des arrangements de réassurance avec United Kingdom Export Finance, l'agence nationale de crédit à l'exportation du Royaume-Uni, dans le cadre de l'Initiative Bridges de Saudi EXIM visant à établir un réseau mondial de partenariats de réassurance couvrant le commerce de matières premières et de biens d'équipement.
- Février 2026 : Saudi EXIM a signé un Mémorandum d'entente trilatéral avec BGK et KUKE de Pologne, étendant son réseau de réassurance en Europe centrale et diversifiant les sources de capacité de risque accessibles aux exportateurs et investisseurs saoudiens.
Périmètre du rapport sur le marché de l'assurance risque politique au Moyen-Orient et en Afrique
Aperçu de la segmentation
| Expropriation, nationalisation et privation |
| Inconvertibilité des devises et restrictions de non-transfert |
| Violence politique |
| Rupture de contrat et non-respect des obligations souveraines |
| Sociétés multinationales |
| Institutions financières |
| Exportateurs et importateurs |
| Développeurs et promoteurs de projets |
| Secteur public et institutions de développement |
| Ventes directes |
| Courtiers et intermédiaires |
| Bancassurance et partenariats stratégiques |
| Plateformes numériques et en ligne |
| Assureurs privés |
| Agences de crédit à l'exportation |
| Institutions multilatérales |
| Énergie et électricité |
| Infrastructures et transports |
| Mines, pétrole et gaz, et ressources naturelles |
| Fabrication et industrie |
| Services financiers et bancaires |
| Autres (par ex., agro-industrie, santé, technologie, etc.) |
| Émirats arabes unis |
| Arabie saoudite |
| Afrique du Sud |
| Nigéria |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de couverture | Expropriation, nationalisation et privation |
| Inconvertibilité des devises et restrictions de non-transfert | |
| Violence politique | |
| Rupture de contrat et non-respect des obligations souveraines | |
| Par utilisateur final | Sociétés multinationales |
| Institutions financières | |
| Exportateurs et importateurs | |
| Développeurs et promoteurs de projets | |
| Secteur public et institutions de développement | |
| Par canal de distribution | Ventes directes |
| Courtiers et intermédiaires | |
| Bancassurance et partenariats stratégiques | |
| Plateformes numériques et en ligne | |
| Par type de fournisseur | Assureurs privés |
| Agences de crédit à l'exportation | |
| Institutions multilatérales | |
| Par secteur | Énergie et électricité |
| Infrastructures et transports | |
| Mines, pétrole et gaz, et ressources naturelles | |
| Fabrication et industrie | |
| Services financiers et bancaires | |
| Autres (par ex., agro-industrie, santé, technologie, etc.) | |
| Par pays | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles répond le rapport
À quoi sert l'assurance risque politique au Moyen-Orient et en Afrique ?
Elle aide les investisseurs, les prêteurs et les exportateurs à gérer la violence politique, l'expropriation, l'inconvertibilité des devises, les restrictions de transfert et les actions étatiques liées aux contrats.
Quelle est la taille du marché de l'assurance risque politique au Moyen-Orient et en Afrique ?
Il est estimé à 10,6 milliards USD en 2027 et devrait atteindre 15,1 milliards USD d'ici 2032, avec un CAGR de 7,3 %.
Quel type de couverture d'assurance risque politique détient la plus grande part au Moyen-Orient et en Afrique ?
La violence politique est le principal type de couverture, avec une part de 34,3 % en 2026. Le besoin de cette couverture augmente lorsque les actifs font face à des perturbations liées aux conflits.
Quels utilisateurs finaux stimulent la demande d'assurance risque politique au Moyen-Orient et en Afrique ?
Les développeurs et promoteurs de projets sont en tête avec une part de 29,9 % en 2026, tandis que les institutions financières constituent le groupe d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 8,9 % jusqu'en 2032.
Quels fournisseurs sont les plus importants pour l'assurance risque politique au Moyen-Orient et en Afrique ?
Les agences de crédit à l'exportation sont en tête avec une part de 64,8 % en 2026, tandis que les institutions multilatérales devraient croître à un CAGR de 8,1 % jusqu'en 2032.
Pourquoi l'Arabie saoudite est-elle importante pour la demande d'assurance risque politique ?
L'Arabie saoudite devrait croître à un CAGR de 9,5 % jusqu'en 2032, l'activité d'investissement s'intensifiant dans le cadre de Vision 2030 et les projets nécessitant une atténuation des risques à long terme.