
中東・アフリカ データセンター技術系人材市場 規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.28 十億米ドル |
| 市場規模 (2027) | 1.56 十億米ドル |
| 市場規模 (2032) | 3.76 十億米ドル |
| 成長率 (2027 - 2032) | 19.12 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター技術系人材市場分析
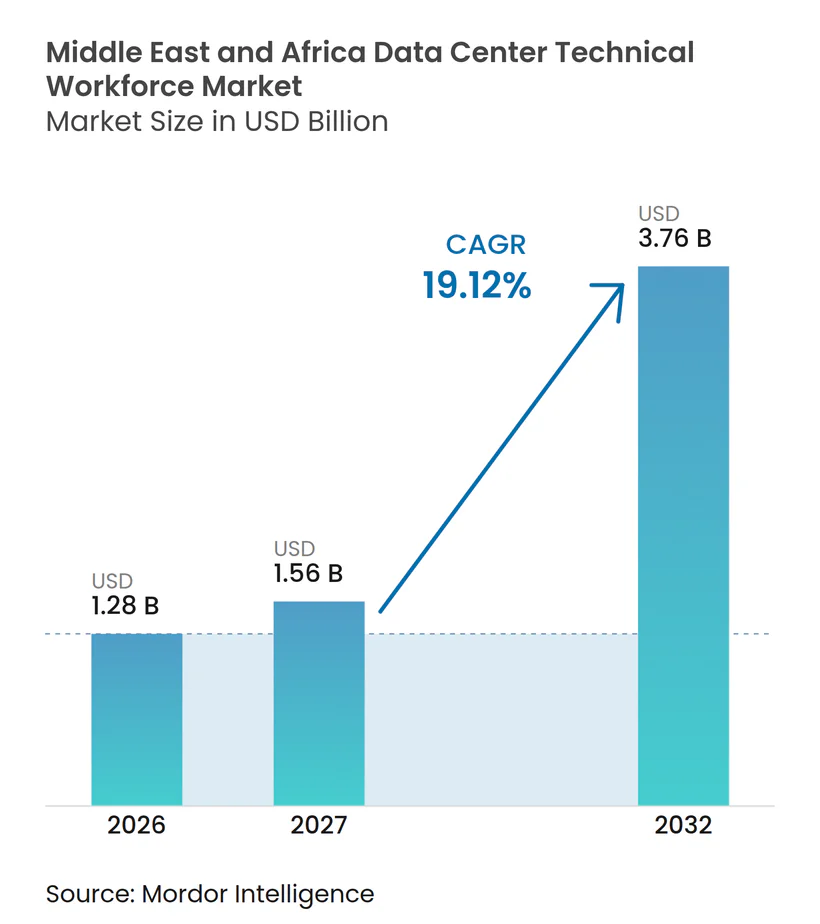
中東・アフリカ データセンター技術系人材市場規模は、2026年の1.28 ビリオン 米ドルから2032年までに3.76 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 19.12%を記録する見込みです。政府主導のデジタルインフラプログラムおよびソブリンクラウド要件により、電気システム、コミッショニング、AIインフラ、サイバーセキュリティの専門家への需要が高まっており、これらのシステムの設置、テスト、保護、管理を担う人材が求められています。サウジアラビア、UAE、サブサハラアフリカで発表された設備プロジェクトは、設計、建設、テスト、引き渡し、運営の各段階にわたって技術チームを必要としています。専門的な役割における人材不足は、プロジェクトの遅延や引き渡しの複雑化を招き、関連する現場経験を持つ熟練人材の価値を高める可能性があります。中東・アフリカ データセンター技術系人材市場はまた、AIに対応した施設が従来のクリティカルパワーおよび冷却業務とGPU、ネットワーク、ソフトウェアインフラの責務を組み合わせ、これらが連携して機能しなければならないという、求められるスキルのより広範な変化を反映しています。オペレーターはトレーニングパートナーシップ、外部スタッフィング、社内認定プログラム、および地域の技術的能力を育成するための的を絞った取り組みで対応しています。
レポートの主要ポイント
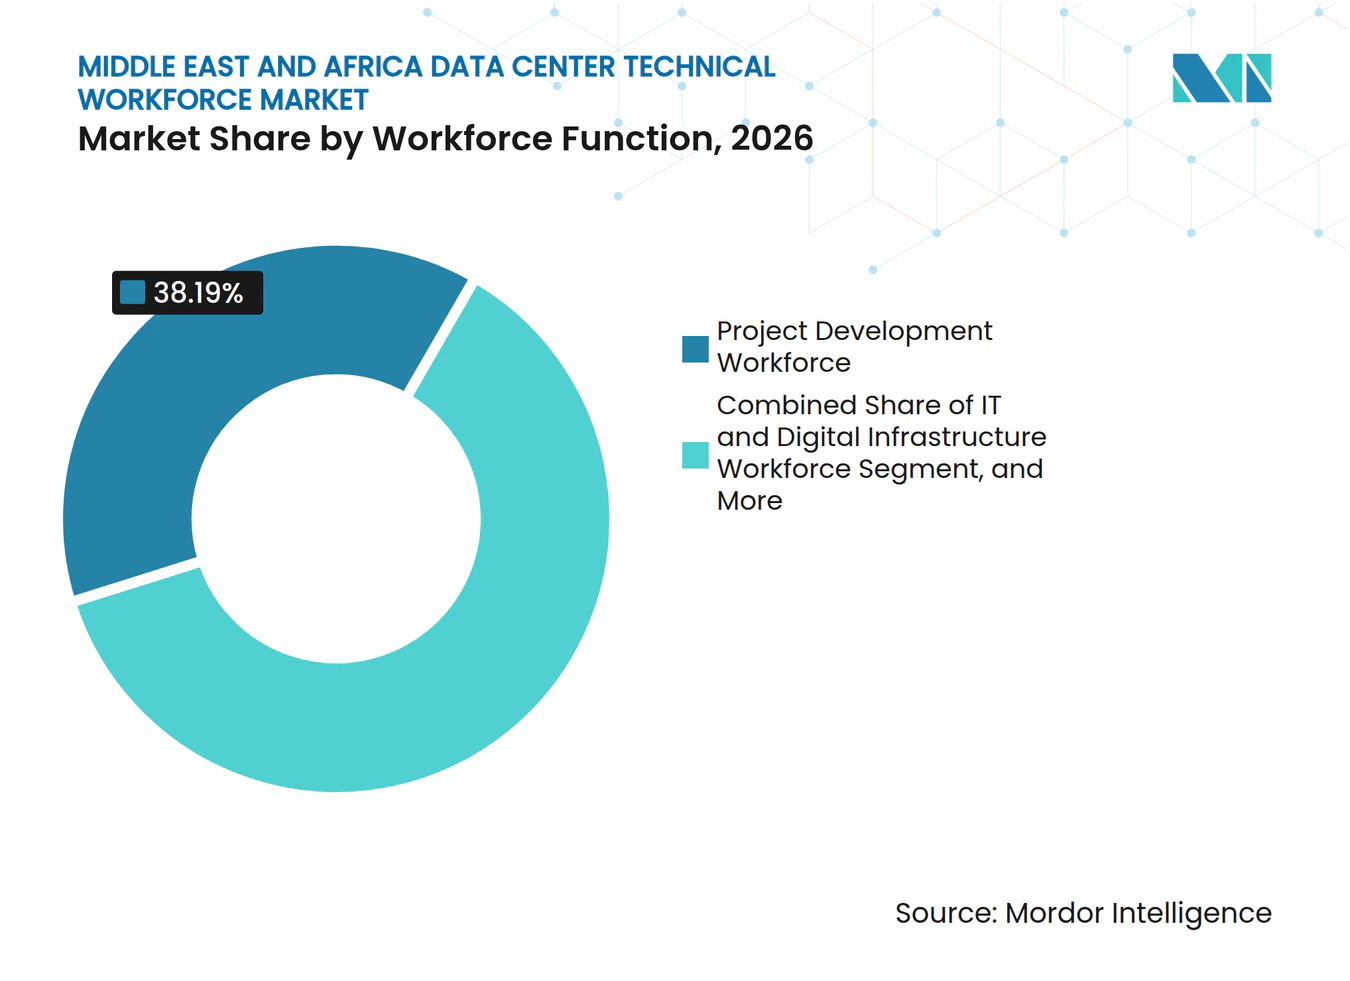
- 人材機能別では、プロジェクト開発が2026年の中東・アフリカ データセンター技術系人材市場シェアの38.19%を占め、テストおよびコミッショニングは2032年にかけてCAGR 20.41%で拡大する見込みです。
- 雇用モデル別では、外部人材サービスが2026年の収益の54.67%を占め、2032年にかけてCAGR 20.52%で拡大する見込みです。
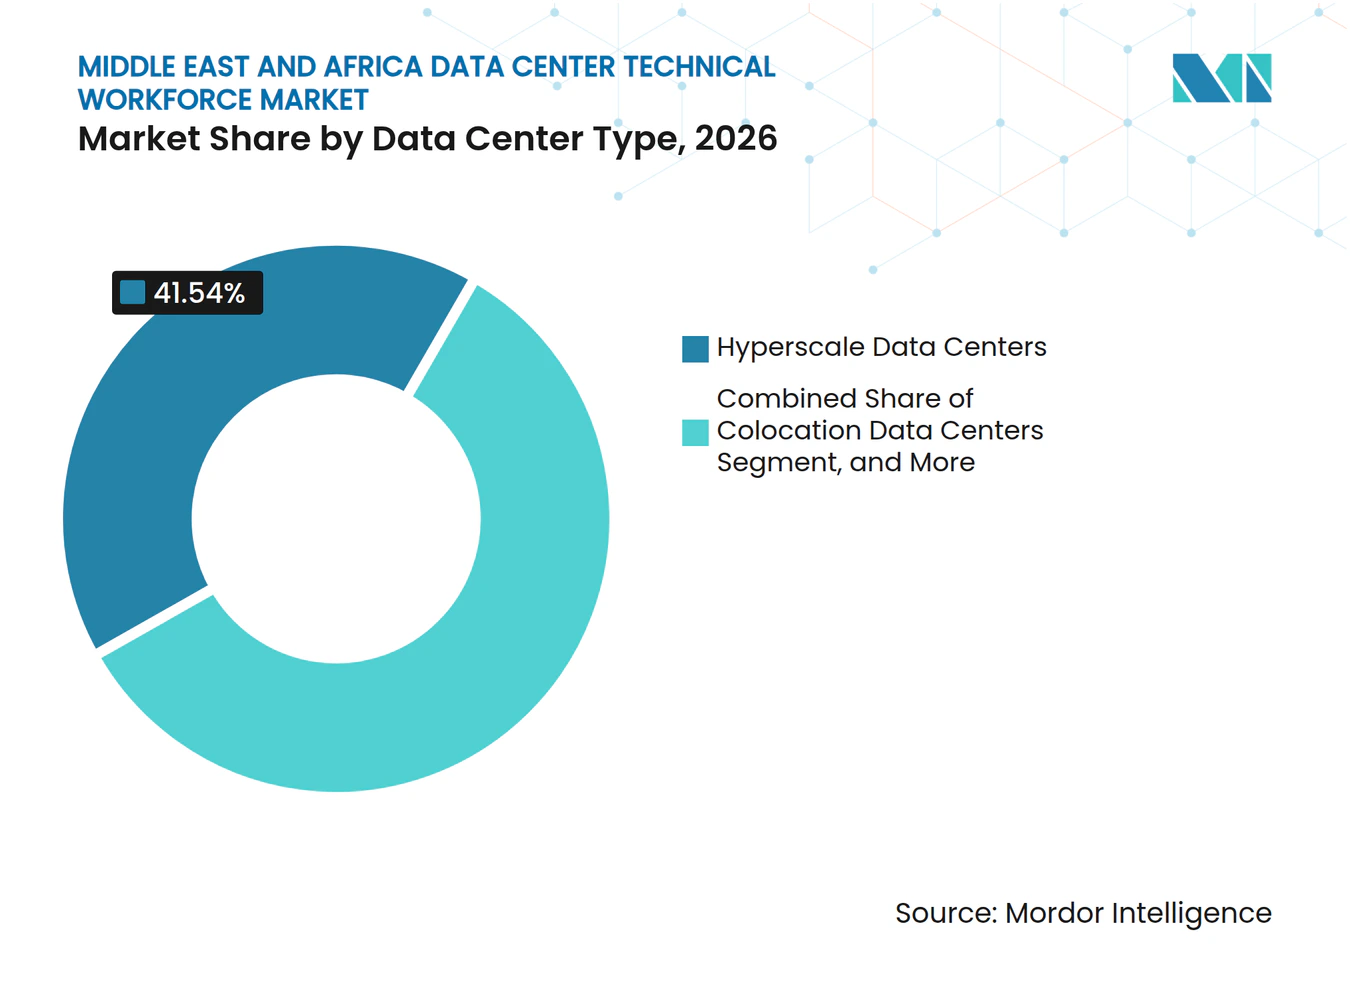
- データセンタータイプ別では、ハイパースケール施設が2026年の収益の41.54%を占め、2032年にかけてCAGR 20.81%で拡大する見込みです。
- 地域別では、サウジアラビアが2026年の地域収益の28.67%を占め、2032年にかけてCAGR 20.89%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府主導のデジタルトランスフォーメーションおよびソブリンクラウドプログラム | +4.2% | サウジアラビアおよびUAE | 短期(2年以内) |
| AIおよびハイパースケール設備の構築 | +3.8% | グローバル、サウジアラビアおよびUAEに集中 | 短期(2年以内) |
| データ主権およびローカライズされたクラウドインフラへの需要 | +3.4% | GCC全域、サウジアラビア、UAE、バーレーンでの早期採用 | 中期(2〜4年) |
| 5G、エッジコンピューテング、インターコネクションの拡大 | +2.8% | UAEおよびサウジアラビア、南アフリカおよびエジプトへ拡大 | 中期(2〜4年) |
| 海底ケーブルおよび地域接続への投資 | +1.8% | エジプト、ナイジェリア、南アフリカ、およびMEA全域 | 長期(4年以上) |
| 雇用主主導の技術トレーニングおよび認定エコシステム | +1.3% | グローバル、UAEおよびサウジアラビアでのパイロットプログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府主導のデジタルトランスフォーメーションおよびソブリンクラウドプログラム
サウジアラビアとUAEは、政策コミットメントから大規模なインフラプログラムへと移行しています。サウジデータ・AI機構(SDAIA)は2030年までに1.5 GWのソブリン容量を目標としています。2026年1月、SDAIAはリヤドにおける480 MWのHexagon施設の工事を開始しました。同機構はこれを世界最大の政府系ティアIVデータセンターと説明しています。[1] サウジアラビアの稼働中データセンター容量は、2021年の68 MWから2026年第1四半期には467 MWへと増加しました。同国のICT技術系人材は2025年に426,000人に達し、2018年の150,000人から増加しています。中東・アフリカ データセンター技術系人材市場は、公共部門の施設が建設、運営、セキュリティ、コンプライアンスのために現地で利用可能なチームを必要とすることから恩恵を受けています。
AIおよびハイパースケール設備の構築
AIインフラは施設の規模と、それを支えるために必要なスキルの両方を変えています。NEOMとDataVoltは2025年2月、OxagonにおけるAIデータセンターキャンパス(1.5 GW)に関する50 ビリオン 米ドルの契約を締結しました。[2] Alfanar Groupは、AIおよびコンピュートワークロード向けに設計された高密度サウジ施設4棟に対して1.4 ビリオン 米ドルを投じることを表明しました。これらのプロジェクトは、従来の電気・機械分野に加え、GPUクラスター管理、液冷エンジニアリング、コミッショニング能力を必要とします。NVIDIAは加速コンピューティングワークフローにおけるエンジニアのトレーニングに向けた地域パートナーシップを発表しています。したがって、中東・アフリカ データセンター技術系人材市場は、AIの展開が計画から実施へと移行するにつれ、より幅広い技術的能力の組み合わせを必要としています。
データ主権およびローカライズされたクラウドインフラへの需要
データ居住要件がクラウド投資をローカル運営インフラと結びつけています。e& enterpriseは、200以上のOCIサービスを提供するUAEソブリンクラウドプラットフォーム「OneCloud」の立ち上げを計画しています。[3] バーレーンの情報・電子政府機構とBeyon Solutionsは、2025年11月に同王国初のAI対応ソブリンハイパークラウドに関する協定を締結しました。SAPもまた、サウジアラビアがSAP Business Networkスイート全体をソブリンクラウド環境でホストした最初の国になったと述べています。これらの展開には、データ居住、セキュリティ管理、規制対象セクターの運用ルールを理解するスタッフが必要です。これにより、中東・アフリカ データセンター技術系人材市場全体で、現地資格を持つインフラおよびサイバーセキュリティ人材への需要が強化されています。
5G、エッジコンピューティング、インターコネクションの拡大
5Gの拡大により、分散コンピューティング施設の運営に必要なスキルへの需要が生まれています。エリクソンは、GCCのモバイルデータトラフィックが2025年の月間1.8エクサバイトから2031年には月間3.3エクサバイトへと増加すると予測しています。NEOM、ドバイ、マスダールシティのスマートシティプログラムは、集中型容量のみに依存するのではなく、ユーザーやデバイスに近い低遅延コンピューティングを必要としています。エッジサイトには、分散した場所で作業し、現地の運用ニーズに対応できるMEP専門家、ビル管理技術者、ネットワークエンジニアが必要です。サイトによっては現地サポートが限られているため、大規模な集中型施設とはハードウェアおよびサポートのニーズが異なります。各追加エッジロケーションには信頼性の高い技術的カバレッジ、現地メンテナンス、および調整されたネットワークサポートが必要であることから、中東・アフリカ データセンター技術系人材市場はこのシフトから恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ミッションクリティカルな技術人材の不足 | -1.8% | MEA全域、特にナイジェリア、南アフリカ、エジプトで深刻 | 短期(2年以内) |
| 専門トレーニングの高コストおよびアクセス制限 | -1.2% | サブサハラアフリカ(ナイジェリアおよび南アフリカを含む)、およびMEA二次市場 | 中期(2〜4年) |
| 電力網の不安定性およびディーゼル依存の運営 | -0.9% | サブサハラアフリカ(ナイジェリア、南アフリカ、その他アフリカを含む) | 中期(2〜4年) |
| 乾燥市場における水・熱管理の制約 | -0.7% | GCCおよびMENA(サウジアラビア、UAE、オマーンを含む) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ミッションクリティカルな技術人材の不足
最も深刻な不足は、クリティカル施設および複雑なコミッショニング業務を支える役割にあります。アフリカデータセンター協会は、2025年インサイダーサーベイにおいて、アフリカのオペレーターの60%以上がスキル不足を主要な成長障壁と見なしていると報告しました。同調査では、回答者の39%が人材確保を主要な懸念事項として挙げ、22.6%が専門トレーニングへのアクセス制限を挙げました。Uptime Instituteは、2025年にグローバルで3人に2人近くのオペレーターが資格を持つスタッフの採用・確保に困難を抱えていたと報告しています。AIに対応した施設は、ソフトウェア定義ネットワーキング、データパイプライン、自動化における要件を追加します。これらのギャップは、中東・アフリカ データセンター技術系人材市場全体で展開を遅らせ、設定ミスのリスクを高める可能性があります。
専門トレーニングの高コストおよびアクセス制限
正式な技術トレーニングは、サブサハラアフリカのいくつかの市場ではアクセスが依然として困難です。アフリカデータセンター協会は、データセンター企業のうち正式な学術パートナーシップを持つのはわずか12.9%であることを明らかにしました。Vertiv、Schneider Electric、NVIDIAなどの企業によるベンダー主導のパスウェイは関連スキルを提供できますが、多くの場合、企業予算や商業的関係に紐づいています。そのため、小規模なオペレーターは輸入された専門知識に依存するか、専門職ポジションの長期空席に直面する可能性があります。プロジェクトが継続的な運営収益をまだ確立していない場合、その結果として生じるスタッフィングコストは相当なものになり得ます。この制約は、中東・アフリカ データセンター技術系人材市場がより深い地域の人材基盤を構築できる速度を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
人材機能別:
プロジェクト開発がリードし、コミッショニング需要が上昇プロジェクト開発は2026年の収益の38.19%を占めました。この位置づけは、中東・アフリカ データセンター技術系人材市場における設計、建設、設置、サイト引き渡しを中心とした地域パイプラインを反映しています。GCCには開発中のデータセンター容量が4 GWあり、プロジェクトサイクル全体にわたってエンジニアおよびフィールドチームを必要としています。プロジェクト開発スタッフは、施設がオペレーターに引き渡される前に、電気、機械、土木、システム業務を調整します。テストおよびコミッショニングは、2032年にかけてCAGR 20.41%という最高の成長率を記録する見込みです。これらの専門家は、施設がサービスに入る前に冗長電源、精密冷却、高密度ネットワーク構成を検証します。
AIに対応したシステムが展開されるにつれ、コミッショニング要件はより厳しくなっています。オペレーターはますます、高密度機器のテスト、結果の記録、引き渡し前の耐障害性要件の検証ができる人材を求めています。コミッショニングチームは、電源、冷却、制御、ネットワークシステムが運用条件下でどのように相互作用するかを理解する必要があります。施設運営・保守スタッフィングは、完成したサイトが通常運営に移行するにつれて拡大します。ITおよびデジタルインフラチームもAIインフラおよびサイバーセキュリティの知識を必要としています。中東・アフリカ データセンター技術系人材産業は、物理施設の知識とソフトウェアおよびネットワークスキルを組み合わせた機能にますます依存しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
雇用モデル別:
外部サービスが運営パターンを確立外部人材サービスは2026年の中東・アフリカ データセンター技術系人材市場規模の54.67%を占めました。同セグメントはまた、2032年にかけてCAGR 20.52%で拡大する見込みです。大規模な建設プグラムは、コミッショニング、フィットアウト、専門エンジニアリングチームへの需要において一時的なピークを生み出します。これらのピークは施設開設前に発生し、運営が安定すると低下することがあります。外部プロバイダーは、プロジェクトまたはマネージドサービスベースで認定専門家へのアクセスをオペレーターに提供します。これにより、活動が低下する期間に常勤スタッフを抱える必要性が軽減されます。
外部チームは、Uptime Institute認定ティアデザイナー、認定データセンタープロフェッショナル、ハイパースケール納品経験を持つMEPエンジニアを供給できます。特定のタスク、サイト、または納品段階に専門知識が必要なプロジェクトに展開することができます。このモデルは、2026年から2028年に集中するGCC建設フェーズにおいて有効です。社内従業員は運営の継続性および規制対象ワークロードにとって引き続き重要です。ソブリンおよび金融セクターの展開では、機密システムを管理するために現地雇用の人材が必要になる場合があります。中東・アフリカ データセンター技術系人材市場は両モデルを引き続き活用しますが、外部サービスはプロジェクト納品の中心であり続けます。
データセンタータイプ別:
ハイパースケール施設が規模と勢いを兼ね備えるハイパースケール施設は2026年の収益の41.54%を占めました。2032年にかけてCAGR 20.81%で前進する見込みです。Stargate UAE、NEOMのOxagonキャンパス、Khaznaの容量計画などの大規模プロジェクトは、設計、建設、コミッショニング、運営チームへの複数年にわたる需要を生み出しています。その規模は、クリティカルパワー、冷却、制御、ネットワークインフラ、物理セキュリティに対して個別の専門家を必要とします。ティアIIIおよびティアIVの要件は、適格なコミッショニング専門家のプールをさらに絞り込みます。ハイパースケール活動における中東・アフリカ データセンター技術系人材市場規模は、大規模かつ技術的に要求の高いプログラムのこの集中を反映しています。
コロケーション施設は、カイロ、ラゴス、ヨハネスブルグ、ドバイの地域インターコネクションハブにおける人材需要を支えています。STC Groupは2026年4月、初期ITロード40 MW(最大80 MWまで拡張可能)でRiyadh 5を開設しました。キャリアニュートラル施設は、複数の顧客、ネットワーク、機器構成をサポートできるチームを必要とします。エンタープライズ、エッジ、モジュラー施設は、GCCの二次都市およびアフリカ市場への需要を拡大します。これらの分散サイトは、限られた集中サポートで現地機器を管理できるフィールド技術者を必要とします。したがって、ハイパースケールサイトが活動の最大シェアを占める中でも、各施設タイプは中東・アフリカ データセンター技術系人材市場全体で異なるスタッフィングの組み合わせを必要としています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
サウジアラビア データセンター技術人材市場
サウジアラビアは2026年における中東・アフリカ データセンター技術人材市場シェアの28.67%を占め、2032年までに20.89%のCAGRを記録すると予測されている。稼働容量は2021年の68 MWから2026年第1四半期には467 MWへと増加した。同王国は2026年半ばの時点で、60の稼働施設、610.1 MWの建設中容量、および3.4 GWの計画容量を有していた。AWSは、サウジアラビア初のクラウドリージョンが5.3 ビリオン 米ドル超の計画投資額をもって2026年12月に開設される見込みであると発表した。マイクロソフトは、サウジアラビア東部データセンターリージョンが2026年11月に利用可能になると発表した。
アラブ首長国連邦・南アフリカ データセンター技術人材市場
アラブ首長国連邦は地域内で2番目に大きな人材基盤を有している。アブダビは府デジタル戦略2025〜2027に対し130 ビリオン アラブ首長国連邦ディルハム(3.54 ビリオン 米ドル)を拠出することを表明した。スターゲートUAEは建設中に5,000人超の作業員を現場に配置しており、200 MWのフェーズ1は2026年に完成予定である。マイクロソフトは、2027年末までにアラブ首長国連邦で120,000人の政府職員および175,000人の学生を含む100万人のスキルアップを計画している。南アフリカはアフリカ最大の稼働容量基盤であり続けており、大陸全体の容量の60%超を占めている。
中東・アフリカ データセンター技術人材市場
ヨハネスブルグのTeraco Isandoキャンパスは70 MWのIT容量を有している。ナイジェリア、エジプト、およびその他の中東・アフリカ諸国は、中東・アフリカ データセンター技術人材市場における次の拡大領域を形成している。ナイジェリアは2025年に136.7 MWの設置容量を有しており、容量は2030年までに279.4 MWに近づくと予測されている。同国の人材ニーズは、41%の系統電力利用可能率および電力レジリエンスの専門知識への依存によって複雑化している。2025年半ばにおけるエジプトの15本の稼働中海底ケーブルは、ネットワークおよびインターコネクション人材への需要を支えている。Africa Data Centres Associationは、2026年報告書において360 MWの稼働容量、238 MWの建設中容量、および656 MWの計画容量を記録した。このパイプラインは、訓練を受けた技術人材の供給における大幅な拡大を必要としている。
競合環境
市場集中度
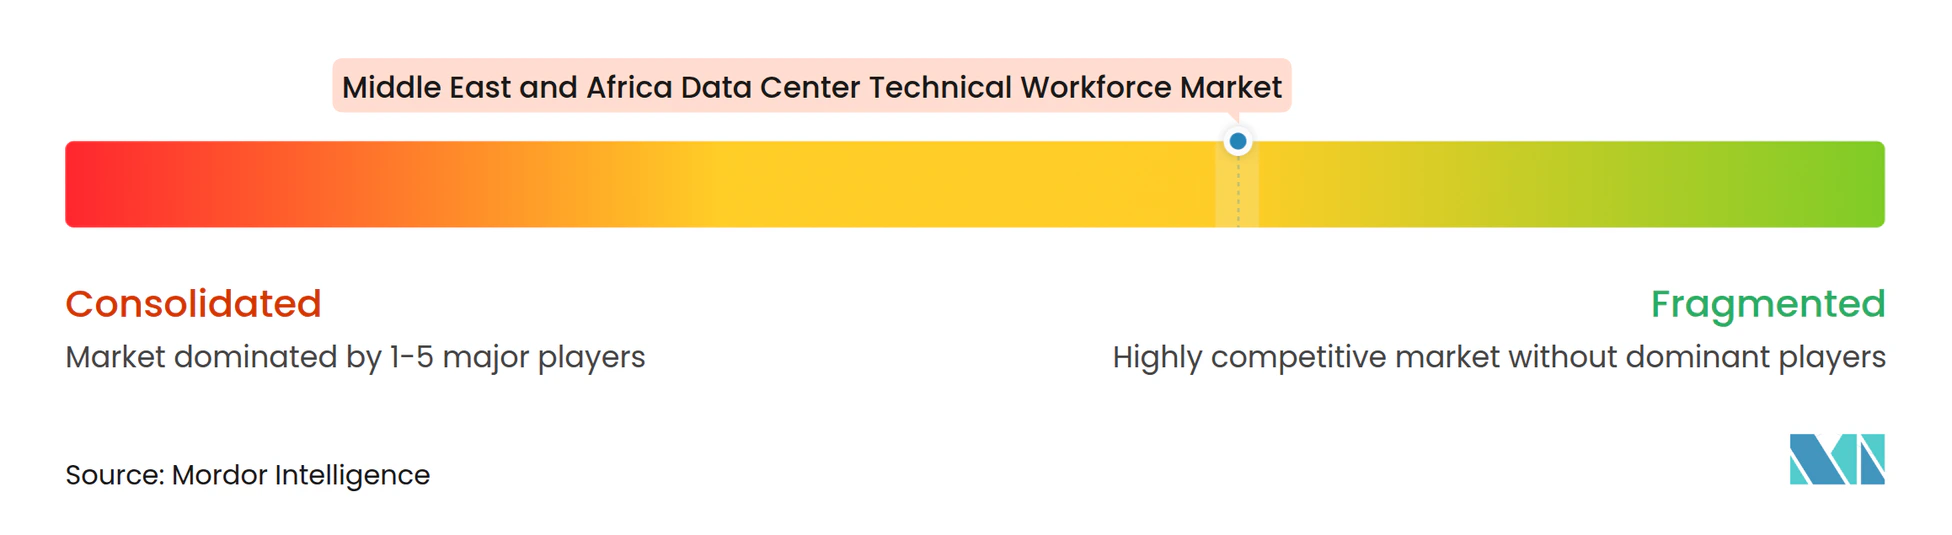
中東・アフリカ データセンター技術系人材市場は中程度に分散しており、オペレーター、請負業者、テクノロジープロバイダーがバリューチェーンの異なる部分を担っています。競合にはKhazna Data CentersやG42 Cloud Computingなどの地域オペレーターが含まれます。また、EquinixやDigital Realtyなどのグローバルコロケーションプラットフォームも含まれます。アフリカのオペレーターにはTeraco Data Environments、Africa Data Centres、Raxio Groupが含まれます。Jacobs SolutionsやAECOMなどのエンジニアリング企業は、関連する技術人材および納品業務をめぐって競合しています。
テクノロジーインフラプロバイダーもスキルの供給に影響を与えています。Schneider Electric、Vertiv、Cisco、NVIDIAは機器、技術知識、トレーニングエコシステムを提供しています。Khaznaは2025年10月、2030年までに複数の国で1 GW超のハイパースケール容量を追加し、体系的なトレーニングおよび認定プログラムを提供する計画を発表しました。Vertiv Academyは地域全体のクリティカルデジタルインフラ役割に向けたトレーニングを提供しています。NVIDIAの地域パートナーシップは加速コンピューティングおよびGPUインフラスキルに焦点を当てています。
外部の人材供給が設備拡大のペースに追いついていないため、オペレーターは社内認定プログラムを構築し、テクノロジーパートナーと連携しています。これらの取り組みにより、人材開発はプロジェクト納品および信頼性の高い運営をめぐる競争の一部となっています。専門コミッショニングプロバイダーは、オペレーターがAI対応システムおよび高度なテストにおける社内専門知識を欠く場合に機会を持ちます。単一のプロバイダーが地域のデータセンター所有権、エンジニアリング納品、技術トレーニングを規模において組み合わせていないため、市場は多様なままです。
中東・アフリカ データセンター技術系人材産業リーダー
-
Khazna Data Centers
-
Digital Realty
-
Equinix
-
Africa Data Centres
-
Saudi Telecom Company
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ データセンター技術人材市場 このレポートでカバーされる企業
- Khazna Data Centers
- Digital Realty
- Equinix
- Africa Data Centres
- Saudi Telecom Company
- Gulf Data Hub
- Teraco Data Environments
- G42 Cloud Computing
- Vantage Data Centers
- Pure Data Centers
- Rack Centre
- Raxio Group
- Wingu Group
- N+ONE Datacenters
- Open Access Data Centres
- MainOne
- Telecom Egypt
- Oman Data Park
- Ooredoo
- Injazat
- Schneider Electric
- Vertiv
- Johnson Controls
- Jacobs Solutions Inc.
- AECOM
- NTT DATA Group Corporation
- Cisco Systems, Inc.
- NVIDIA Corporation
最近の産業開発事情 中東・アフリカ データセンター技術人材市場
- 2026年10月:NaiTel(アカバデジタルハブ)とMEDUSA海底ケーブルシステムは、MEDUSAの8,700 km地中海ネットワークを経由するコーラルブリッジを通じて、ヨルダンからヨーロッパおよび北アフリカへの接続を拡張する協定を締結し、レバント地域全体のデジタルインフラの耐障害性を向上させました。
- 2026年8月:マイクロソフトは、サウジアラビア東部データセンターリージョンが2026年11月に顧客向けに利用可能になることを確認し、組織がサウジビジョン2030を支援するために適格なワークロードとデータを同王国内でローカルにホストできるようにしました。同リージョンは政府および企業クライアント向けのミッションクリティカルなAIワークロードをサポートするよう設計されています。
- 2026年4月:STC Groupは、リヤドのキング・サルマン・エネルギーパーク(SPARK)にMENAで最大のキャリアニュートラルデータセンターであるRiyadh 5を開設しました。同施設は初期ITロード40 MW(最大80 MWまで拡張可能)を提供し、Uptime InstituteティアIII基準を満たしており、GCCコロケーション市場における競争を激化させています。
- 2026年1月:SDAIAはヤドにHexagonデータセンターの起工式を実施しました。これは480 MWの世界最大の政府所有ティアIV施設であり、サウジ公共部門のワークロードをソブリンインフラモデルのもとに統合し、同王国のデータセンター人材需要を強化するものです。
中東・アフリカ データセンター技術系人材市場レポートの調査範囲
中東・アフリカ データセンター技術系人材市場とは、地域全体のデータセンター施設の設計、建設、コミッショニング、運営、保守、セキュリティ確保、アップグレードに必要な熟練人材に関連する需要、供給、専門的な採用、トレーニング、マネージドスタッフィングサービスを指します。
中東・アフリカ データセンター技術系人材市場レポートは、人材機能別(プロジェクト開発人材〔設計・エンジニアリング人材、建設・設置人材、テスト・コミッショニング人材〕、施設運営・保守人材〔データセンター運営人材、施設管理人材、保守・信頼性人材〕、ITおよびデジタルインフラ人材〔ITハードウェアおよびクラウドインフラ人材、ネットワークインフラ人材、サイバーセキュリティおよび技術セキュリティ人材、AIインフラ人材〕)、雇用モデル別(社内人材、外部人材サービス)、データセンタータイプ別(ハイパースケールデータセンター、コロケーションデータセンター、エンタープライズ・エッジ・モジュラーデータセンター)、地域別(サウジアラビア、アラブ首長国連邦、南アフリカ、ナイジェリア、エジプト、その他中東・アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| プロジェクト開発人材 | 設計・エンジニアリング人材 |
| 建設・設置人材 | |
| テスト・コミッショニング人材 | |
| 施設運営・保守人材 | データセンター運営人材 |
| 施設管理人材 | |
| 保守・信頼性人材 | |
| ITおよびデジタルインフラ人材 | ITハードウェアおよびクラウドインフラ人材 |
| ネットワークインフラ人材 | |
| サイバーセキュリティおよび技術セキュリティ人材 | |
| AIインフラ人材 |
| 社内人材 |
| 外部人材サービス |
| ハイパースケールデータセンター |
| コロケーションデータセンター |
| エンタープライズ・エッジ・モジュラーデータセンター |
| サウジアラビア |
| アラブ首長国連邦 |
| 南アフリカ |
| ナイジェリア |
| エジプト |
| その他中東・アフリカ |
| 人材機能別 | プロジェクト開発人材 | 設計・エンジニアリング人材 |
| 建設・設置人材 | ||
| テスト・コミッショニング人材 | ||
| 施設運営・保守人材 | データセンター運営人材 | |
| 施設管理人材 | ||
| 保守・信頼性人材 | ||
| ITおよびデジタルインフラ人材 | ITハードウェアおよびクラウドインフラ人材 | |
| ネットワークインフラ人材 | ||
| サイバーセキュリティおよび技術セキュリティ人材 | ||
| AIインフラ人材 | ||
| 雇用モデル別 | 社内人材 | |
| 外部人材サービス | ||
| データセンタータイプ別 | ハイパースケールデータセンター | |
| コロケーションデータセンター | ||
| エンタープライズ・エッジ・モジュラーデータセンター | ||
| 地域別 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
中東・アフリカ データセンター技術系人材市場の規模はどのくらいですか?
中東・アフリカ データセンター技術系人材市場は2026年に1.28 ビリオン 米ドルと評価されており、2032年までに3.76 ビリオン 米ドルに達する見込みです。市場は2027〜2032年にかけてCAGR 19.12%で成長すると予測されており、データセンター建設の加速、ソブリンクラウドイニシアチブ、デジタルトランスフォーメーションプログム、施設ライフサイクル全体にわたる熟練技術人材への需要の高まりが成長を牽引しています。
最大のシェアを持つ人材機能はどれですか?
プロジェクト開発人材が2026年に38.19%という最大のシェアを占めています。このセグメントは、新規データセンター開発に必要な設計、エンジニアリング、建設、設置、および運営前準備活動を包含しています。湾岸諸国およびその他のMEA市場全体での強力な設備拡大が、プロジェクト開発専門家への需要を引き続き支えています。
最も急速に拡大する見込みの機能はどれですか?
テスト・コミッショニング人材は、2032年にかけてCAGR 20.41%という最高の成長率を記録する見込みです。これらの専門家は、施設が完全に稼働する前に、電源システム、冷却機器、ネットワークアーキテクチャ、運営耐障害性などのクリティカルインフラを検証する責任を担っており、特にますます複雑化するAI対応環境においてその役割が重要です。
MEAのデータセンターにおいて外部人材サービスが重要な理由は何ですか?
外部人材サービスは2026年の市場の54.67%を占め、2032年にかけてCAGR 20.52%で成長する見込みです。このモデルにより、オペレーターおよびデベロッパーは、プロジェクト完了後に大規模な常勤人材を維持することなく、建設、展開、フィットアウト、コミッショニングのピーク段階において認定専門家にアクセスできます。
技術人材サービスの地域需要をリードしている国はどこですか?
サウジアラビアは2026年に28.67%の市場シェアで地域をリードしており、2032年にかけてCAGR 20.89%で成長する見込みです。ソブリンデジタルインフラ、ハイパースケール施設、クラウドリージョン、データセンター開発への強力な投資が、同国全体で熟練技術人材への需要を引き続き牽引しています。
AIに対応したデータセンターにとって最も重要なスキルは何ですか?
重要なスキルには、GPUインフラ管理、液冷技術、コミッショニングおよびテスト、サイバーセキュリティ、ネットワークエンジニアリング、クリティカルパワーシステム、自動化、運営耐障害性管理が含まれます。技術専門家はまた、高度なAIおよびクラウドワークロードをサポートするために必要な物理インフラ、デジタル制御、ソフトウェアプラットフォームの統合を理解する必要があります。