
Tamaño y participación del mercado de personal técnico de centros de datos de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
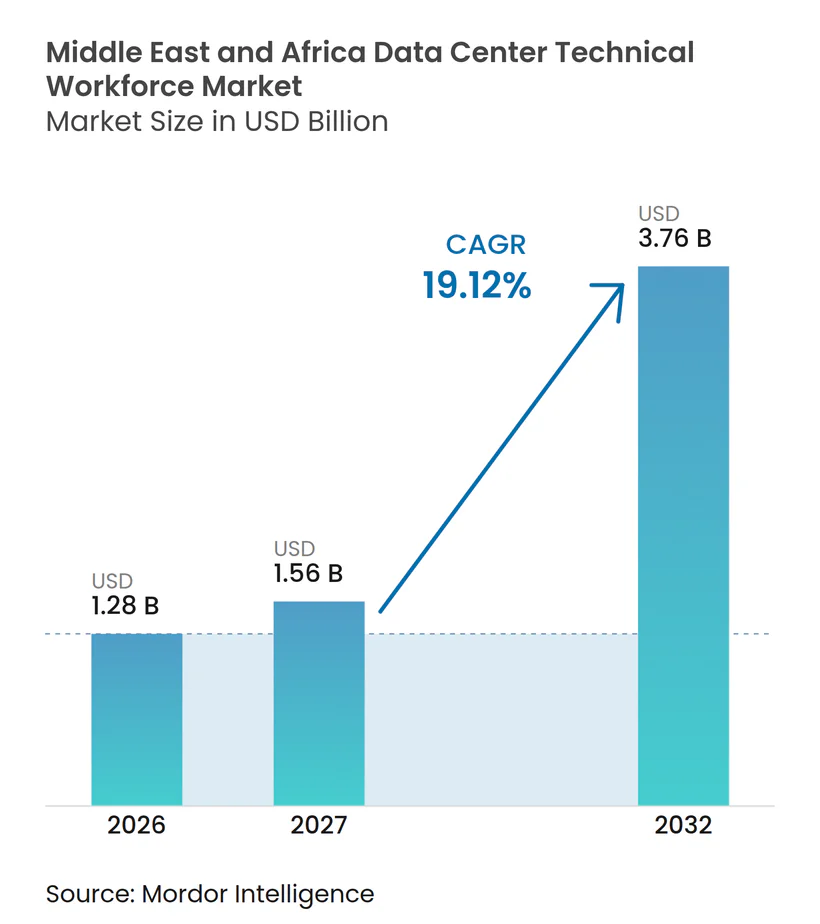
| Tamaño del mercado en el año base (2026) | 1.28 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.56 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.76 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.12 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de personal técnico de centros de datos de Oriente Medio y África por Mordor Intelligence
Se proyecta que el tamaño del mercado de personal técnico de centros de datos de Oriente Medio y África se expanda de 1,28 mil millones de USD en 2026 a 3,76 mil millones de USD en 2032, registrando una CAGR del 19,12% entre 2027 y 2032. Los programas gubernamentales de infraestructura digital y los requisitos de nube soberana están aumentando la demanda de especialistas en sistemas eléctricos, puesta en marcha, infraestructura de IA y ciberseguridad, incluido el personal que puede instalar, probar, proteger y gestionar estos sistemas. Los proyectos de capacidad anunciados en Arabia Saudita, los Emiratos Árabes Unidos y el África subsahariana requieren equipos técnicos durante todo el diseño, la construcción, las pruebas, la entrega y las operaciones. La escasez de funciones especializadas puede retrasar los proyectos, complicar las entregas y aumentar el valor del personal experimentado con experiencia relevante en el sitio. El mercado de personal técnico de centros de datos de Oriente Medio y África también refleja un cambio más amplio en las habilidades requeridas, ya que las instalaciones preparadas para IA combinan el trabajo tradicional de energía crítica y refrigeración con responsabilidades de infraestructura de GPU, red y software que deben operar conjuntamente. Los operadores están respondiendo con asociaciones de capacitación, personal externo, programas de certificación internos y esfuerzos específicos para desarrollar la capacidad técnica local.
Conclusiones clave del informe
- Por función de la fuerza laboral, el desarrollo de proyectos representó el 38,19% de la participación del mercado de personal técnico de centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que las pruebas y la puesta en marcha se expandan a una CAGR del 20,41% hasta 2032.
- Por modelo de empleo, los servicios de personal externo representaron el 54,67% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 20,52% hasta 2032.
- Por tipo de centro de datos, las instalaciones de hiperescala representaron el 41,54% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 20,81% hasta 2032.
- Por geografía, Arabia Saudita representó el 28,67% de los ingresos regionales en 2026 y se proyecta que se expanda a una CAGR del 20,89% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Transformación digital liderada por el gobierno y programas de nube soberana | +4.2% | Arabia Saudita y Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Construcción de capacidad de IA e hiperescala | +3.8% | Global, concentrado en Arabia Saudita y Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Demanda de soberanía de datos e infraestructura de nube localizada | +3.4% | En todo el GCC, con adopción temprana en Arabia Saudita, Emiratos Árabes Unidos y Baréin | Mediano plazo (2–4 años) |
| Expansión de 5G, computación en el borde e interconexión | +2.8% | Emiratos Árabes Unidos y Arabia Saudita, extendiéndose a Sudáfrica y Egipto | Mediano plazo (2–4 años) |
| Inversión en cables submarinos y conectividad regional | +1.8% | Egipto, Nigeria, Sudáfrica y el MEA en general | Largo plazo (≥ 4 años) |
| Ecosistemas de capacitación técnica y certificación liderados por empleadores | +1.3% | Global, con programas piloto en Emiratos Árabes Unidos y Arabia Saudita | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Transformación digital liderada por el gobierno y programas de nube soberana
Arabia Saudita y los Emiratos Árabes Unidos están pasando de compromisos de política a grandes programas de infraestructura. La Autoridad Saudita de Datos e Inteligencia Artificial tiene como objetivo 1,5 GW de capacidad soberana para 2030. En enero de 2026, la SDAIA comenzó a trabajar en la instalación Hexagon de 480 MW en Riad, que describe como el mayor centro de datos gubernamental Nivel IV del mundo.[1] La capacidad operativa de centros de datos de Arabia Saudita aumentó de 68 MW en 2021 a 467 MW en el primer trimestre de 2026. Su fuerza laboral técnica de TIC más amplia alcanzó los 426.000 empleados en 2025, en comparación con 150.000 en 2018. El mercado de personal técnico de centros de datos de Oriente Medio y África se beneficia porque las instalaciones del sector público requieren equipos disponibles localmente para la construcción, operación, seguridad y cumplimiento normativo.
Construcción de capacidad de IA e hiperescala
La infraestructura de IA está cambiando tanto la escala de las instalaciones como las habilidades necesarias para respaldarlas. NEOM y DataVolt firmaron un acuerdo de 5 mil millones de USD en febrero de 2025 para un campus de centros de datos de IA de 1,5 GW en Oxagon.[2] Alfanar Group comprometió 1,4 mil millones de USD para 4 instalaciones sauditas de alta densidad diseñadas para cargas de trabajo de IA y cómputo. Estos proyectos requieren gestión de clústeres de GPU, ingeniería de refrigeración líquida y capacidades de puesta en marcha junto con las disciplinas eléctricas y mecánicas convencionales. NVIDIA ha anunciado asociaciones regionales para capacitar a ingenieros en flujos de trabajo de computación acelerada. Por lo tanto, el mercado de personal técnico de centros de datos de Oriente Medio y África necesita una combinación más amplia de capacidades técnicas a medida que los despliegues de IA pasan de la planificación a la ejecución.
Demanda de soberanía de datos e infraestructura de nube localizada
Los requisitos de residencia de datos están vinculando la inversión en la nube a la infraestructura operada localmente. e& enterprise planea lanzar OneCloud, una plataforma de nube soberana de los Emiratos Árabes Unidos que ofrecerá más de 200 servicios OCI.[3] La Autoridad de Información y Gobierno Electrónico de Baréin y Beyon Solutions firmaron un acuerdo para la primera HyperCloud Soberana preparada para IA del Reino en noviembre de 2025. SAP también declaró que Arabia Saudita se convirtió en el primer país en alojar su suite completa de SAP Business Network en un entorno de nube soberana. Estos despliegues requieren personal que comprenda la residencia de datos, los controles de seguridad y las reglas operativas de los sectores regulados. Esto fortalece la demanda en el mercado de personal técnico de centros de datos de Oriente Medio y África de personal de infraestructura y ciberseguridad con cualificaciones locales.
Expansión de 5G, computación en el borde e interconexión
La expansión del 5G está creando demanda de habilidades necesarias para operar instalaciones de computación distribuida. Ericsson espera que el tráfico de datos móviles del GCC aumente de 1,8 exabytes por mes en 2025 a 3,3 exabytes por mes en 2031. Los programas de ciudades inteligentes en NEOM, Dubái y Masdar City requieren computación de baja latencia cerca de los usuarios y dispositivos, en lugar de depender únicamente de la capacidad centralizada. Los sitios de borde necesitan especialistas en MEP, técnicos de gestión de edificios e ingenieros de redes que puedan trabajar en ubicaciones dispersas y responder a las necesidades operativas locales. Sus necesidades de hardware y soporte difieren de las de las grandes instalaciones centralizadas porque los sitios pueden tener soporte in situ limitado. El mercado de personal técnico de centros de datos de Oriente Medio y África se beneficia de este cambio porque cada ubicación de borde adicional necesita cobertura técnica confiable, mantenimiento local y soporte de red coordinado.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escasez de talento técnico de misión crítica | -1.8% | En todo el MEA, más aguda en Nigeria, Sudáfrica y Egipto | Corto plazo (≤ 2 años) |
| Alto costo y acceso limitado a la capacitación especializada | -1.2% | África subsahariana, incluidas Nigeria y Sudáfrica, y mercados secundarios del MEA | Mediano plazo (2–4 años) |
| Inestabilidad de la red eléctrica y operaciones dependientes del diésel | -0.9% | África subsahariana, incluidas Nigeria, Sudáfrica y el resto de África | Mediano plazo (2–4 años) |
| Restricciones de gestión del agua y térmica en mercados áridos | -0.7% | GCC y MENA, incluidas Arabia Saudita, Emiratos Árabes Unidos y Omán | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de talento técnico de misión crítica
Las escaseces más agudas se encuentran en funciones que respaldan instalaciones críticas y trabajos complejos de puesta en marcha. La Asociación de Centros de Datos de África informó que más del 60% de los operadores africanos consideraron la escasez de habilidades como su principal barrera de crecimiento en su Encuesta Interna de 2025. La misma encuesta registró la retención de trabajadores como la principal preocupación para el 39% de los encuestados y el acceso limitado a la capacitación especializada para el 22,6%. Uptime Institute informó que casi 2 de cada 3 operadores a nivel mundial tuvieron dificultades para contratar y retener personal calificado en 2025. Las instalaciones preparadas para IA añaden requisitos en redes definidas por software, canalizaciones de datos y automatización. Estas brechas pueden ralentizar el despliegue y aumentar el riesgo de errores de configuración en el mercado de personal técnico de centros de datos de Oriente Medio y África.
Alto costo y acceso limitado a la capacitación especializada
La capacitación técnica formal sigue siendo difícil de acceder en varios mercados del África subsahariana. La Asociación de Centros de Datos de África encontró que solo el 12,9% de las empresas de centros de datos tenían asociaciones académicas formales. Las vías lideradas por proveedores de empresas como Vertiv, Schneider Electric y NVIDIA pueden proporcionar habilidades relevantes, pero a menudo están vinculadas a presupuestos empresariales y relaciones comerciales. Los operadores más pequeños pueden, por lo tanto, depender de la experiencia importada o enfrentar vacantes prolongadas para puestos especializados. El costo de personal resultante puede ser significativo donde los proyectos aún no han establecido ingresos operativos recurrentes. Esta restricción limita la rapidez con que el mercado de personal técnico de centros de datos de Oriente Medio y África puede construir una base de talento local más profunda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por función de la fuerza laboral:
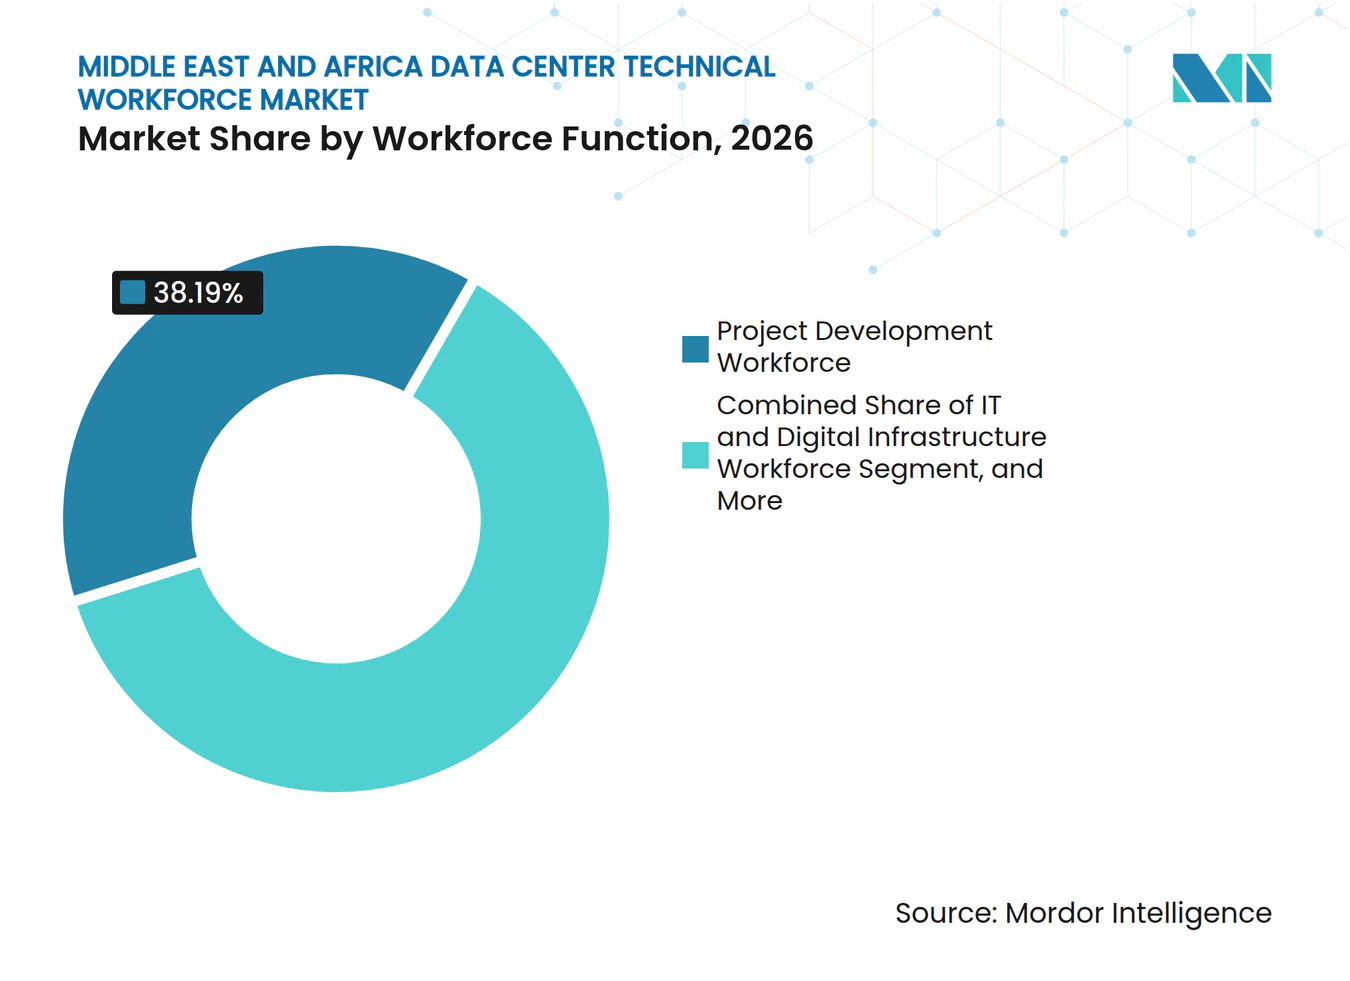
el desarrollo de proyectos lidera mientras aumenta la demanda de puesta en marchaEl desarrollo de proyectos representó el 38,19% de los ingresos en 2026. Esta posición refleja un flujo de proyectos regional centrado en el diseño, la construcción, la instalación y la entrega de sitios en el mercado de personal técnico de centros de datos de Oriente Medio y África. El GCC tiene 4 GW de capacidad de centros de datos en desarrollo, lo que requiere ingenieros y equipos de campo durante todo el ciclo del proyecto. El personal de desarrollo de proyectos coordina el trabajo eléctrico, mecánico, civil y de sistemas antes de que una instalación pueda ser entregada a un operador. Se proyecta que las pruebas y la puesta en marcha registren la CAGR más alta del 20,41% hasta 2032. Estos especialistas validan la energía redundante, la refrigeración de precisión y las configuraciones de red densas antes de que las instalaciones entren en servicio.
Los requisitos de puesta en marcha se están volviendo más exigentes a medida que se despliegan sistemas preparados para IA. Los operadores buscan cada vez más personal que pueda probar equipos de alta densidad, registrar resultados y verificar los requisitos de resiliencia antes de la entrega. Un equipo de puesta en marcha debe comprender cómo interactúan los sistemas de energía, refrigeración, controles y red bajo condiciones operativas. El personal de operaciones y mantenimiento de instalaciones se expande a medida que los sitios completados pasan a la operación regular. Los equipos de infraestructura de TI y digital también necesitan conocimientos de infraestructura de IA y ciberseguridad. La industria de personal técnico de centros de datos de Oriente Medio y África depende cada vez más de funciones que combinan el conocimiento de instalaciones físicas con habilidades de software y redes.



Por modelo de empleo:
los servicios externos establecen el patrón operativoLos servicios de personal externo representaron el 54,67% del tamaño del mercado de personal técnico de centros de datos de Oriente Medio y África en 2026. También se proyecta que el segmento se expanda a una CAGR del 20,52% hasta 2032. Los grandes programas de construcción crean picos temporales en la demanda de equipos de puesta en marcha, acondicionamiento e ingeniería especializada. Estos picos pueden ocurrir antes de que se abra una instalación y luego disminuir una vez que las operaciones se estabilicen. Los proveedores externos dan a los operadores acceso a especialistas certificados sobre una base de proyecto o servicio gestionado. Esto reduce la necesidad de mantener personal permanente durante períodos de menor actividad.
Los equipos externos pueden suministrar Diseñadores de Nivel Acreditados por Uptime Institute, Profesionales Certificados de Centros de Datos e ingenieros de MEP con experiencia en entrega de hiperescala. Pueden desplegarse donde un proyecto necesita experiencia para una tarea, sitio o etapa de entrega definidos. Este modelo es relevante durante la fase de construcción del GCC, concentrada entre 2026 y 2028. Los empleados internos siguen siendo importantes para la continuidad operativa y las cargas de trabajo reguladas. Los despliegues soberanos y del sector financiero pueden requerir personal empleado localmente para gestionar sistemas sensibles. El mercado de personal técnico de centros de datos de Oriente Medio y África continuará utilizando ambos modelos, aunque los servicios externos siguen siendo fundamentales para la entrega de proyectos.
Por tipo de centro de datos:
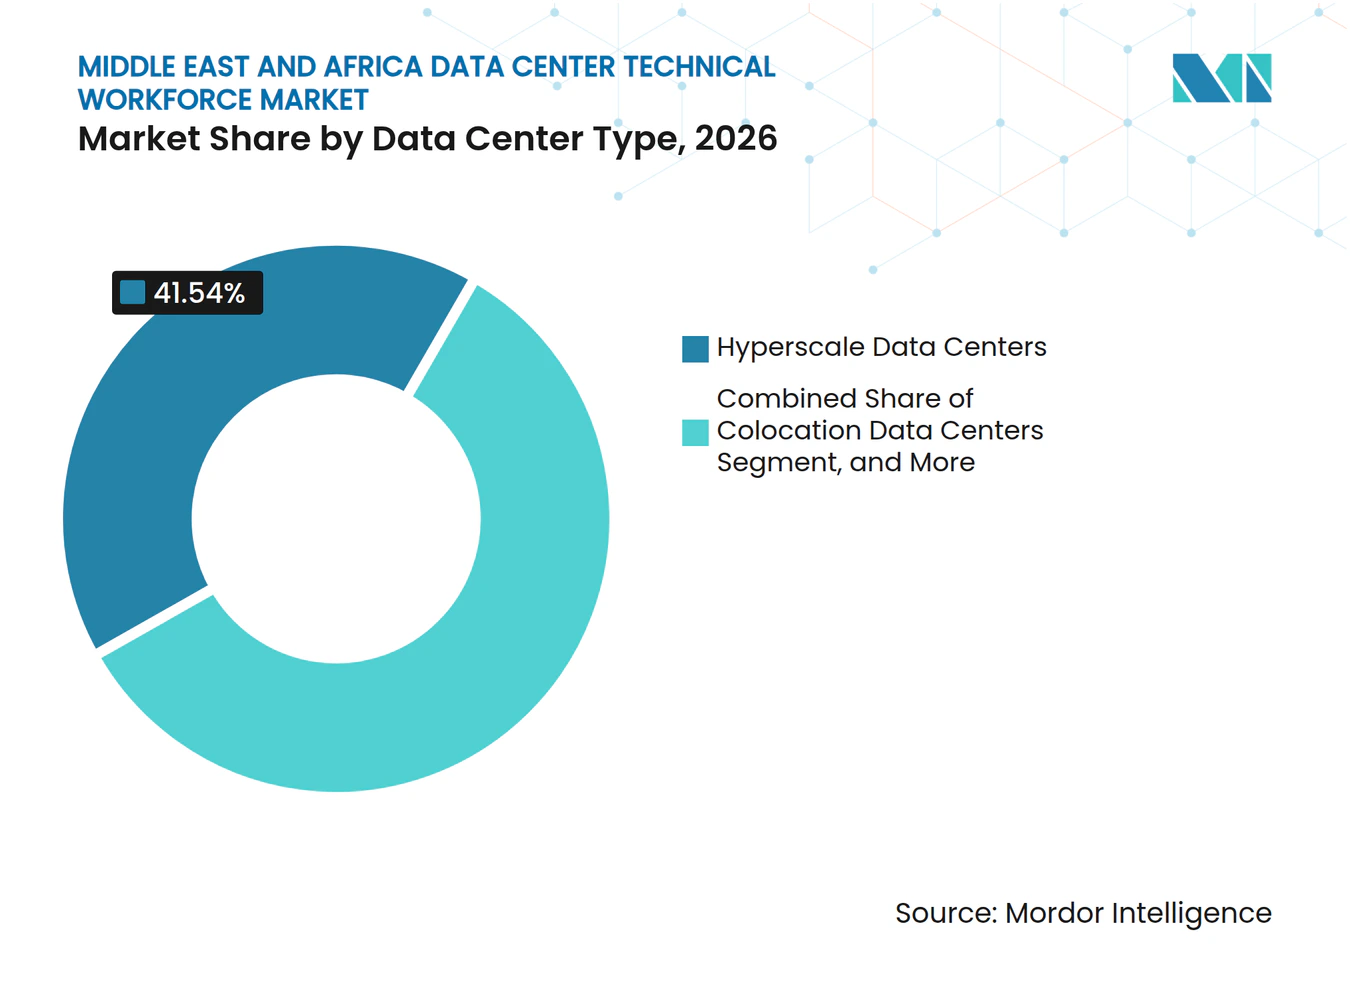
las instalaciones de hiperescala combinan escala e impulsoLas instalaciones de hiperescala representaron el 41,54% de los ingresos en 2026. Se proyecta que avancen a una CAGR del 20,81% hasta 2032. Grandes proyectos como Stargate UAE, el campus NEOM Oxagon y los planes de capacidad de Khazna crean demanda plurianual de equipos de diseño, construcción, puesta en marcha y operaciones. Su escala requiere especialistas separados para energía crítica, refrigeración, controles, infraestructura de red y seguridad física. Los requisitos de Nivel III y Nivel IV reducen aún más el grupo de profesionales de puesta en marcha elegibles. El tamaño del mercado de personal técnico de centros de datos de Oriente Medio y África para la actividad de hiperescala refleja esta concentración de programas grandes y técnicamente exigentes.
Las instalaciones de colocación respaldan la demanda de personal en los centros de interconexión regional en El Cairo, Lagos, Johannesburgo y Dubái. STC Group inauguró Riyadh 5 en abril de 2026 con una carga de TI inicial de 40 MW que puede expandirse a 80 MW. Las instalaciones neutras para operadores necesitan equipos que puedan dar soporte a múltiples clientes, redes y configuraciones de equipos. Las instalaciones empresariales, de borde y modulares extienden la demanda a ciudades secundarias del GCC y mercados africanos. Estos sitios distribuidos necesitan técnicos de campo que puedan gestionar equipos locales con soporte centralizado limitado. Por lo tanto, cada tipo de instalación requiere una combinación de personal diferente en el mercado de personal técnico de centros de datos de Oriente Medio y África, incluso cuando los sitios de hiperescala representan la mayor parte de la actividad.

Análisis geográfico
Mercado de Fuerza Laboral Técnica para Centros de Datos de Arabia Saudita
Arabia Saudita representó el 28,67% de la cuota del mercado de fuerza laboral técnica para centros de datos de Oriente Medio y África en 2026 y se proyecta que registre una CAGR del 20,89% hasta 2032. La capacidad operativa aumentó de 68 MW en 2021 a 467 MW en el primer trimestre de 2026. El Reino contaba con 60 instalaciones en operación, 610,1 MW en construcción y 3,4 GW de capacidad planificada a mediados de 2026. AWS ha declarado que su primera región cloud en Arabia Saudita está prevista para lanzarse en diciembre de 2026 con una inversión planificada de más de 5,3 mil millones de USD. Microsoft declaró que su región de centros de datos Arabia Saudita Este estará disponible en noviembre de 2026.
Mercado de Fuerza Laboral Técnica para Centros de Datos de los Emiratos Árabes Unidos y Sudáfrica
Los Emiratos Árabes Unidos constituyen la segunda mayor base regional de fuerza laboral. Abu Dabi comprometió 13 mil millones de AED (3,54 mil millones de USD) para su Estrategia Digital de Gobierno 2025-2027. Stargate UAE contó con más de 5.000 trabajadores en el sitio durante la construcción, y la fase 1 de 200 MW está prevista para completarse en 2026. Microsoft planea capacitar a 1 millón de personas en los Emiratos Árabes Unidos para finales de 2027, incluyendo 120.000 empleados gubernamentales y 175.000 estudiantes. Sudáfrica sigue siendo la mayor base de capacidad operativa de África, representando más del 60% de la capacidad del continente.
Mercado de Fuerza Laboral Técnica para Centros de Datos de Oriente Medio y África
El Campus Teraco Isando en Johannesburgo cuenta con 70 MW de capacidad de TI. Nigeria, Egipto y otros países de Oriente Medio y África conforman la próxima área de expansión del mercado de fuerza laboral técnica para centros de datos de Oriente Medio y África. Nigeria tenía una capacidad instalada de 136,7 MW en 2025, con una capacidad proyectada a aproximarse a los 279,4 MW para 2030. Sus necesidades de fuerza laboral se ven complicadas por una disponibilidad de red eléctrica del 41% y una dependencia de la experiencia en resiliencia energética. Los 15 cables submarinos operativos de Egipto a mediados de 2025 respaldan la demanda de personal de redes e interconexión. La Asociación de Centros de Datos de África registró 360 MW de capacidad activa, 238 MW en construcción y 656 MW planificados en su informe de 2026. Esta cartera de proyectos requiere una expansión sustancial en la oferta de personal técnico capacitado.
Panorama competitivo
Concentración del Mercado
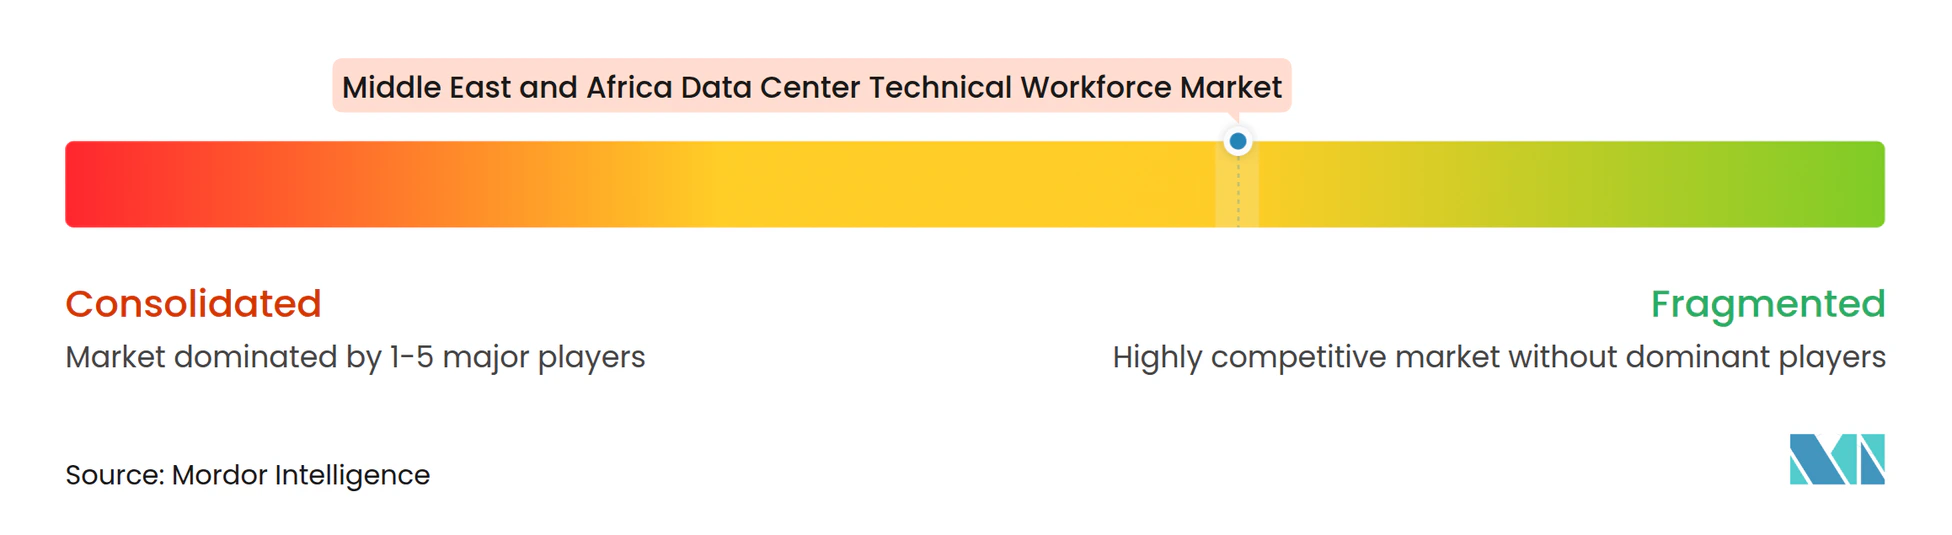
El mercado de personal técnico de centros de datos de Oriente Medio y África está moderadamente fragmentado, con operadores, contratistas y proveedores de tecnología que atienden diferentes partes de la cadena de valor. La competencia incluye operadores regionales como Khazna Data Centers y G42 Cloud Computing. También incluye plataformas globales de colocación como Equinix y Digital Realty. Los operadores africanos incluyen Teraco Data Environments, Africa Data Centres y Raxio Group. Empresas de ingeniería como Jacobs Solutions y AECOM compiten por el talento técnico relacionado y el trabajo de entrega.
Los proveedores de infraestructura tecnológica también influyen en la oferta de habilidades. Schneider Electric, Vertiv, Cisco y NVIDIA ofrecen equipos, conocimientos técnicos y ecosistemas de capacitación. Khazna anunció planes en octubre de 2025 para agregar más de 1 GW de capacidad de hiperescala en varios países para 2030 y para proporcionar programas estructurados de capacitación y certificación. Vertiv Academy proporciona capacitación para funciones de infraestructura digital crítica en toda la región. Las asociaciones regionales de NVIDIA se centran en habilidades de computación acelerada e infraestructura de GPU.
Los operadores están construyendo programas de certificación internos y trabajando con socios tecnológicos porque la oferta de talento externo no ha seguido el ritmo de la expansión de capacidad. Estas medidas hacen del desarrollo de la fuerza laboral parte de la competencia por la entrega de proyectos y las operaciones confiables. Los proveedores especializados de puesta en marcha tienen una oportunidad donde los operadores carecen de experiencia interna en sistemas preparados para IA y pruebas avanzadas. El mercado sigue siendo diverso porque ningún proveedor único combina la propiedad regional de centros de datos, la entrega de ingeniería y la capacitación técnica a escala.
Líderes de la industria de personal técnico de centros de datos de Oriente Medio y África
-
Khazna Data Centers
-
Digital Realty
-
Equinix
-
Africa Data Centres
-
Saudi Telecom Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fuerza Laboral Técnica para Centros de Datos de Oriente Medio y África Empresas cubiertas en este informe
- Khazna Data Centers
- Digital Realty
- Equinix
- Africa Data Centres
- Saudi Telecom Company
- Gulf Data Hub
- Teraco Data Environments
- G42 Cloud Computing
- Vantage Data Centers
- Pure Data Centers
- Rack Centre
- Raxio Group
- Wingu Group
- N+ONE Datacenters
- Open Access Data Centres
- MainOne
- Telecom Egypt
- Oman Data Park
- Ooredoo
- Injazat
- Schneider Electric
- Vertiv
- Johnson Controls
- Jacobs Solutions Inc.
- AECOM
- NTT DATA Group Corporation
- Cisco Systems, Inc.
- NVIDIA Corporation
Desarrollos recientes de la industria en Mercado de Fuerza Laboral Técnica para Centros de Datos de Oriente Medio y África
- Octubre de 2026: NaiTel (Aqaba Digital Hub) y el sistema de cable submarino MEDUSA firmaron un acuerdo para extender la conectividad desde Jordania hasta Europa y el norte de África a través de la red mediterránea de 8.700 km de MEDUSA mediante el Coral Bridge, mejorando la resiliencia de la infraestructura digital para la región del Levante en general.
- Agosto de 2026: Microsoft confirmó que su región de centros de datos de Arabia Saudita Este estará disponible para los clientes en noviembre de 2026, lo que permitirá a las organizaciones alojar cargas de trabajo y datos elegibles localmente en el Reino en apoyo de la Visión 2030 de Arabia Saudita. La región está diseñada para respaldar cargas de trabajo de IA de misión crítica para clientes gubernamentales y empresariales.
- Abril de 2026: STC Group inauguró Riyadh 5, el mayor centro de datos neutro para operadores del MENA, en el Parque Energético del Rey Salmán (SPARK) en Riad. La instalación ofrece una carga de TI inicial de 40 MW, ampliable a 80 MW, y cumple con los estándares Nivel III de Uptime Institute, intensificando la competencia en el mercado de colocación del GCC.
- Enero de 2026: SDAIA inició la construcción del centro de datos Hexagon en Riad, la mayor instalación Nivel IV de propiedad gubernamental del mundo con 480 MW, para consolidar las cargas de trabajo del sector público saudita bajo un modelo de infraestructura soberana y reforzar la demanda de talento en centros de datos del Reino.
Alcance del informe del mercado de personal técnico de centros de datos de Oriente Medio y África
El mercado de personal técnico de centros de datos de Oriente Medio y África se refiere a la demanda, la oferta y los servicios especializados de contratación, capacitación y dotación de personal gestionado relacionados con el personal calificado necesario para diseñar, construir, poner en marcha, operar, mantener, proteger y actualizar las instalaciones de centros de datos en toda la región.
El informe del mercado de personal técnico de centros de datos de Oriente Medio y África está segmentado por función de la fuerza laboral (personal de desarrollo de proyectos [personal de diseño e ingeniería, personal de construcción e instalación, personal de pruebas y puesta en marcha], personal de operaciones y mantenimiento de instalaciones [personal de operaciones de centros de datos, personal de gestión de instalaciones, personal de mantenimiento y confiabilidad], personal de infraestructura de TI y digital [personal de hardware de TI e infraestructura en la nube, personal de infraestructura de red, personal de ciberseguridad y seguridad técnica, personal de infraestructura de IA]), modelo de empleo (personal interno, servicios de personal externo), tipo de centro de datos (centros de datos de hiperescala, centros de datos de colocación, centros de datos empresariales, de borde y modulares) y geografía (Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Nigeria, Egipto, resto de Oriente Medio y África). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Personal de desarrollo de proyectos | Personal de diseño e ingeniería |
| Personal de construcción e instalación | |
| Personal de pruebas y puesta en marcha | |
| Personal de operaciones y mantenimiento de instalaciones | Personal de operaciones de centros de datos |
| Personal de gestión de instalaciones | |
| Personal de mantenimiento y confiabilidad | |
| Personal de infraestructura de TI y digital | Personal de hardware de TI e infraestructura en la nube |
| Personal de infraestructura de red | |
| Personal de ciberseguridad y seguridad técnica | |
| Personal de infraestructura de IA |
| Personal interno |
| Servicios de personal externo |
| Centros de datos de hiperescala |
| Centros de datos de colocación |
| Centros de datos empresariales, de borde y modulares |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Sudáfrica |
| Nigeria |
| Egipto |
| Resto de Oriente Medio y África |
| Por función de la fuerza laboral | Personal de desarrollo de proyectos | Personal de diseño e ingeniería |
| Personal de construcción e instalación | ||
| Personal de pruebas y puesta en marcha | ||
| Personal de operaciones y mantenimiento de instalaciones | Personal de operaciones de centros de datos | |
| Personal de gestión de instalaciones | ||
| Personal de mantenimiento y confiabilidad | ||
| Personal de infraestructura de TI y digital | Personal de hardware de TI e infraestructura en la nube | |
| Personal de infraestructura de red | ||
| Personal de ciberseguridad y seguridad técnica | ||
| Personal de infraestructura de IA | ||
| Por modelo de empleo | Personal interno | |
| Servicios de personal externo | ||
| Por tipo de centro de datos | Centros de datos de hiperescala | |
| Centros de datos de colocación | ||
| Centros de datos empresariales, de borde y modulares | ||
| Por geografía | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de personal técnico de centros de datos de Oriente Medio y África?
El mercado de personal técnico de centros de datos de Oriente Medio y África está valorado en 1,28 mil millones de USD en 2026 y se proyecta que alcance los 3,76 mil millones de USD para 2032. Se espera que el mercado crezca a una CAGR del 19,12% durante 2027-2032, impulsado por la aceleración de la construcción de centros de datos, las iniciativas de nube soberana, los programas de transformación digital y la creciente demanda de personal técnico calificado a lo largo del ciclo de vida de las instalaciones.
¿Qué función de la fuerza laboral tiene la mayor participación?
El personal de desarrollo de proyectos tiene la mayor participación con el 38,19% en 2026. Este segmento abarca actividades de diseño, ingeniería, construcción, instalación y preparación preoperacional requeridas para nuevos desarrollos de centros de datos. La fuerte expansión de capacidad en los países del Golfo y otros mercados del MEA continúa respaldando la demanda de profesionales de desarrollo de proyectos.
¿Qué función se espera que se expanda más rápido?
Se proyecta que el personal de pruebas y puesta en marcha registre el mayor crecimiento, a una CAGR del 20,41% hasta 2032. Estos especialistas son responsables de validar la infraestructura crítica, como los sistemas de energía, los equipos de refrigeración, la arquitectura de red y la resiliencia operativa antes de que las instalaciones entren en plena operación, particularmente en entornos preparados para IA cada vez más complejos.
¿Por qué son importantes los servicios de personal externo en los centros de datos del MEA?
Los servicios de personal externo representan el 54,67% del mercado en 2026 y se proyecta que crezcan a una CAGR del 20,52% hasta 2032. Este modelo permite a los operadores y desarrolladores acceder a especialistas certificados durante las fases pico de construcción, despliegue, acondicionamiento y puesta en marcha sin mantener grandes plantillas permanentes tras la finalización del proyecto.
¿Qué país lidera la demanda regional de servicios de personal técnico?
Arabia Saudita lidera la región con una participación de mercado del 28,67% en 2026 y se espera que crezca a una CAGR del 20,89% hasta 2032. Las fuertes inversiones en infraestructura digital soberana, instalaciones de hiperescala, regiones de nube y desarrollos de centros de datos continúan impulsando la demanda de personal técnico calificado en todo el país.
¿Qué habilidades son más importantes para los centros de datos preparados para IA?
Las habilidades críticas incluyen la gestión de infraestructura de GPU, tecnologías de refrigeración líquida, puesta en marcha y pruebas, ciberseguridad, ingeniería de redes, sistemas de energía crítica, automatización y gestión de la resiliencia operativa. Los profesionales técnicos también deben comprender la integración de la infraestructura física, los controles digitales y las plataformas de software necesarias para respaldar las cargas de trabajo avanzadas de IA y nube.