
Marktgröße und Marktanteil für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
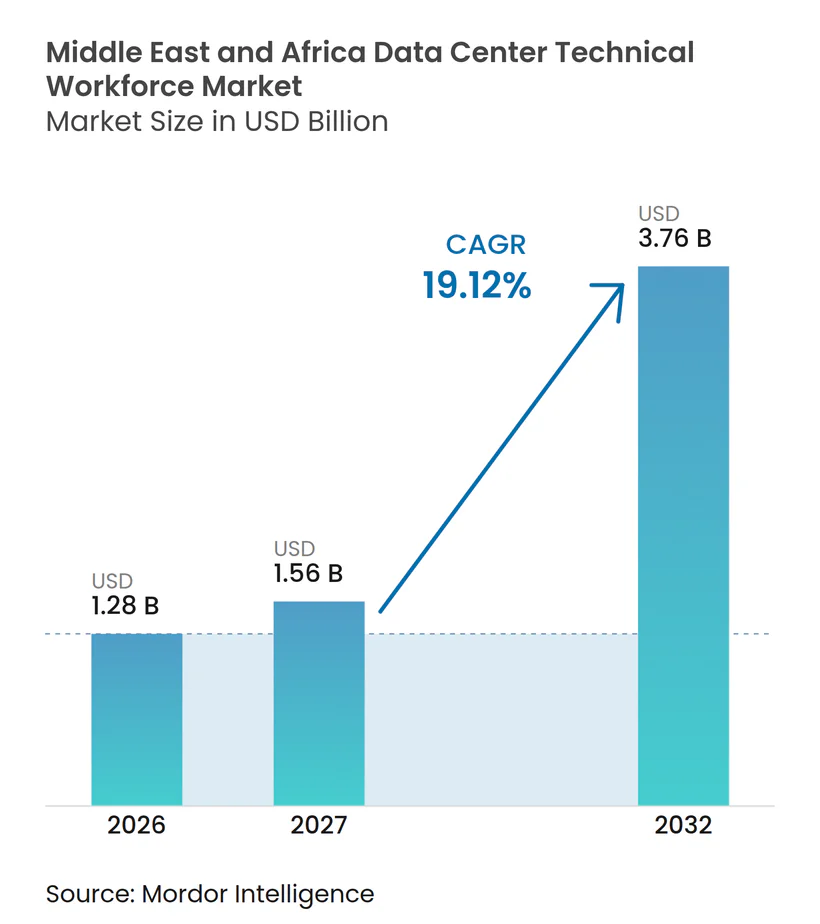
| Marktgröße im Basisjahr (2026) | 1.28 Milliarden US-Dollar |
| Marktgröße (2027) | 1.56 Milliarden US-Dollar |
| Marktgröße (2032) | 3.76 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.12 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika wird voraussichtlich von 1,28 Milliarden USD im Jahr 2026 auf 3,76 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 19,12 % zwischen 2027 und 2032. Staatliche Programme zur digitalen Infrastruktur und Anforderungen an souveräne Cloud-Lösungen steigern die Nachfrage nach Spezialisten in den Bereichen elektrische Systeme, Inbetriebnahme, KI-Infrastruktur und Cybersicherheit, einschließlich Fachkräften, die diese Systeme installieren, testen, schützen und verwalten können. Angekündigte Kapazitätsprojekte in Saudi-Arabien, den Vereinigten Arabischen Emiraten und im subsaharischen Afrika erfordern technische Teams während des gesamten Zyklus aus Planung, Bau, Testen, Übergabe und Betrieb. Engpässe bei spezialisierten Rollen können Projekte verzögern, Übergaben erschweren und den Wert erfahrener Fachkräfte mit einschlägiger Vor-Ort-Erfahrung erhöhen. Der Markt für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika spiegelt auch einen umfassenderen Wandel der erforderlichen Qualifikationen wider, da KI-fähige Einrichtungen traditionelle Aufgaben in den Bereichen kritische Stromversorgung und Kühlung mit GPU-, Netzwerk- und Softwareinfrastrukturverantwortlichkeiten verbinden, die gemeinsam betrieben werden müssen. Betreiber reagieren darauf mit Trainingspartnerschaften, externer Personalbesetzung, internen Zertifizierungsprogrammen und gezielten Bemühungen zum Aufbau lokaler technischer Kapazitäten.
Wesentliche Erkenntnisse des Berichts
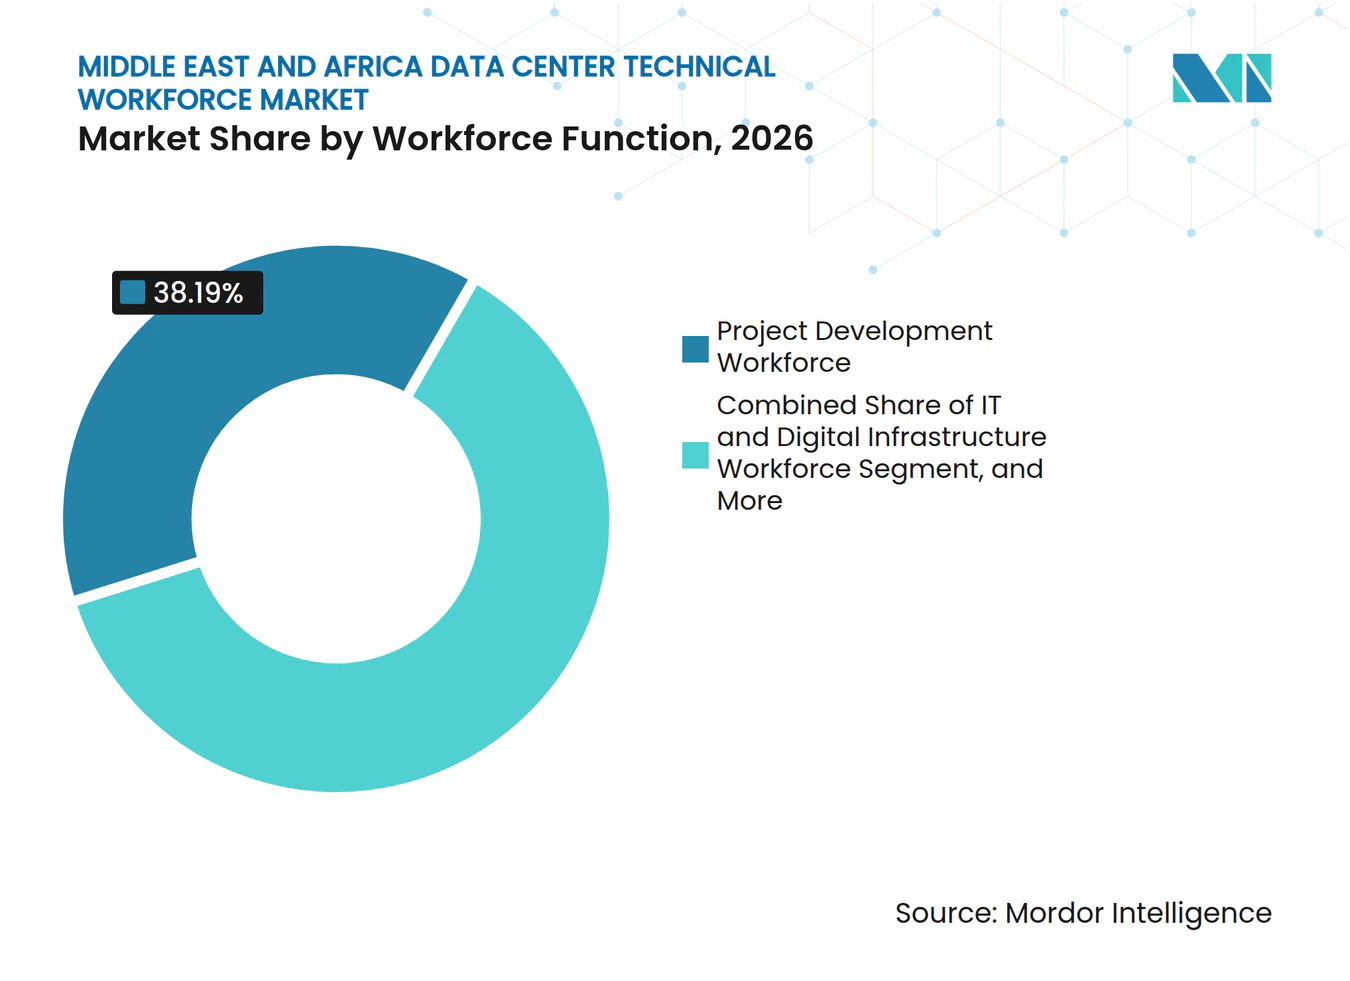
- Nach Personalfunktion hielt die Projektentwicklung im Jahr 2026 einen Marktanteil von 38,19 % am Markt für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika, während Testen und Inbetriebnahme bis 2032 voraussichtlich mit einem CAGR von 20,41 % expandieren wird.
- Nach Beschäftigungsmodell hielten externe Personaldienstleistungen im Jahr 2026 einen Umsatzanteil von 54,67 % und werden voraussichtlich bis 2032 mit einem CAGR von 20,52 % expandieren.
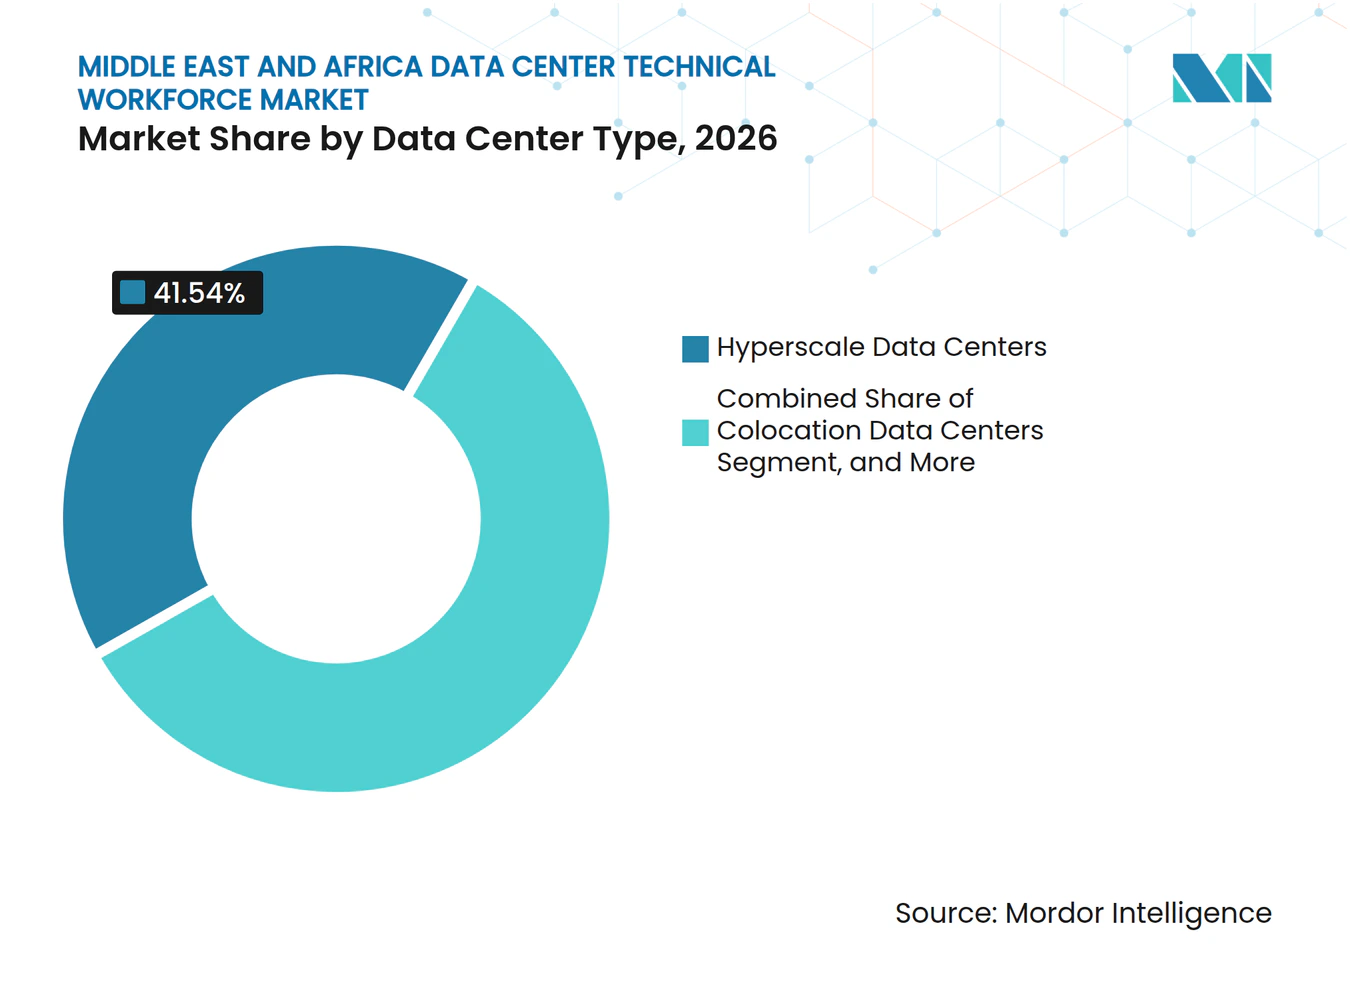
- Nach Rechenzentrumstyp hielten Hyperscale-Einrichtungen im Jahr 2026 einen Umsatzanteil von 41,54 % und werden voraussichtlich bis 2032 mit einem CAGR von 20,81 % expandieren.
- Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen regionalen Umsatzanteil von 28,67 % und wird voraussichtlich bis 2032 mit einem CAGR von 20,89 % expandieren.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geführte digitale Transformation und Programme für souveräne Cloud-Lösungen | +4.2% | Saudi-Arabien und Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| KI- und Hyperscale-Kapazitätsaufbau | +3.8% | Global, konzentriert in Saudi-Arabien und den Vereinigten Arabischen Emiraten | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Datensouveränität und lokalisierter Cloud-Infrastruktur | +3.4% | GCC-weit, mit früher Einführung in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Bahrain | Mittelfristig (2–4 Jahre) |
| Ausbau von 5G, Edge-Computing und Vernetzung | +2.8% | Vereinigte Arabische Emirate und Saudi-Arabien, ausgedehnt auf Südafrika und Ägypten | Mittelfristig (2–4 Jahre) |
| Investitionen in Unterseekabel und regionale Konnektivität | +1.8% | Ägypten, Nigeria, Südafrika und der breitere MEA-Raum | Langfristig (≥ 4 Jahre) |
| Vom Arbeitgeber geführte technische Schulungs- und Zertifizierungs-Ökosysteme | +1.3% | Global, mit Pilotprogrammen in den Vereinigten Arabischen Emiraten und Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geführte digitale Transformation und Programme für souveräne Cloud-Lösungen
Saudi-Arabien und die Vereinigten Arabischen Emirate vollziehen den Übergang von politischen Verpflichtungen zu großen Infrastrukturprogrammen. Die Saudi Data and AI Authority strebt bis 2030 eine souveräne Kapazität von 1,5 GW an. Im Januar 2026 begann SDAIA mit dem Bau des 480-MW-Hexagon-Rechenzentrums in Riad, das sie als das weltweit größte staatliche Tier-IV-Rechenzentrum bezeichnet.[1] Die operative Rechenzentrumkapazität Saudi-Arabiens stieg von 68 MW im Jahr 2021 auf 467 MW im ersten Quartal 2026. Die breitere IKT-Fachkräftebasis des Landes erreichte 2025 mit 426.000 Mitarbeitern einen neuen Höchststand, verglichen mit 150.000 im Jahr 2018. Der Markt für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika profitiert davon, weil öffentliche Einrichtungen lokal verfügbare Teams für Bau, Betrieb, Sicherheit und Compliance erfordern.
KI- und Hyperscale-Kapazitätsaufbau
KI-Infrastruktur verändert sowohl den Umfang der Einrichtungen als auch die erforderlichen Qualifikationen für deren Betrieb. NEOM und DataVolt unterzeichneten im Februar 2025 eine Vereinbarung über 5 Milliarden USD für einen 1,5-GW-KI-Rechenzentrumscampus in Oxagon.[2] Die Alfanar Group verpflichtete sich zu 1,4 Milliarden USD für 4 hochdichte saudi-arabische Einrichtungen, die für KI- und Rechenworkloads ausgelegt sind. Diese Projekte erfordern GPU-Cluster-Management, Flüssigkühltechnik und Inbetriebnahmekompetenzen neben konventionellen Elektro- und Maschinendisziplinen. NVIDIA hat regionale Partnerschaften angekündigt, um Ingenieure in beschleunigten Rechenworkflows zu schulen. Der Markt für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika benötigt daher eine breitere Mischung technischer Fähigkeiten, da KI-Einsätze von der Planungs- in die Umsetzungsphase übergehen.
Nachfrage nach Datensouveränität und lokalisierter Cloud-Infrastruktur
Anforderungen an die Datenspeicherung verknüpfen Cloud-Investitionen mit lokal betriebener Infrastruktur. e& enterprise plant die Einführung von OneCloud, einer souveränen Cloud-Plattform der Vereinigten Arabischen Emirate, die mehr als 200 OCI-Dienste anbieten wird.[3] Die Behörde für Information und elektronische Regierungsführung Bahrains und Beyon Solutions unterzeichneten im November 2025 eine Vereinbarung für die erste KI-fähige souveräne HyperCloud des Königreichs. SAP erklärte außerdem, dass Saudi-Arabien das erste Land war, das seine vollständige SAP Business Network Suite in einer souveränen Cloud-Umgebung betreibt. Diese Implementierungen erfordern Personal, das Datenspeicherungsvorschriften, Sicherheitskontrollen und die betrieblichen Regeln regulierter Sektoren versteht. Dies stärkt die Nachfrage im Markt für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika nach lokal qualifizierten Infrastruktur- und Cybersicherheitsfachkräften.
Ausbau von 5G, Edge-Computing und Vernetzung
Der 5G-Ausbau schafft Bedarf an Qualifikationen für den Betrieb verteilter Rechenanlagen. Ericsson erwartet, dass der mobile Datenverkehr im GCC von 1,8 Exabyte pro Monat im Jahr 2025 auf 3,3 Exabyte pro Monat im Jahr 2031 ansteigen wird. Smart-City-Programme in NEOM, Dubai und Masdar City erfordern latenzarmes Computing in der Nähe von Nutzern und Geräten, anstatt sich ausschließlich auf zentralisierte Kapazitäten zu stützen. Edge-Standorte benötigen MEP-Spezialisten, Gebäudemanagementsystemtechniker und Netzwerkingenieure, die an verteilten Standorten arbeiten und auf lokale Betriebsanforderungen reagieren können. Ihr Hardware- und Supportbedarf unterscheidet sich von dem großer zentralisierter Einrichtungen, da Standorte möglicherweise nur begrenzte Vor-Ort-Unterstützung haben. Der Markt für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika profitiert von diesem Wandel, da jeder zusätzliche Edge-Standort zuverlässige technische Abdeckung, lokale Wartung und koordinierten Netzwerksupport benötigt.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Knappheit an missionskritischen technischen Fachkräften | -1.8% | MEA-weit, am ausgeprägtesten in Nigeria, Südafrika und Ägypten | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten und eingeschränkter Zugang zu spezialisierter Weiterbildung | -1.2% | Subsaharisches Afrika, einschließlich Nigeria und Südafrika, sowie sekundäre MEA-Märkte | Mittelfristig (2–4 Jahre) |
| Netzinstabilität und dieselabhängiger Betrieb | -0.9% | Subsaharisches Afrika, einschließlich Nigeria, Südafrika und übriges Afrika | Mittelfristig (2–4 Jahre) |
| Wasser- und Wärmemanagementbeschränkungen in ariden Märkten | -0.7% | GCC und MENA, einschließlich Saudi-Arabien, Vereinigte Arabische Emirate und Oman | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Knappheit an missionskritischen technischen Fachkräften
Die gravierendsten Engpässe bestehen bei Rollen, die kritische Einrichtungen und komplexe Inbetriebnahmearbeiten unterstützen. Die Africa Data Centers Association berichtete, dass mehr als 60 % der afrikanischen Betreiber in ihrer Insider-Umfrage 2025 Qualifikationsmangel als ihr führendes Wachstumshemmnis betrachteten. Dieselbe Umfrage verzeichnete Mitarbeiterbindung als Hauptsorge für 39 % der Befragten und eingeschränkten Zugang zu spezialisierter Weiterbildung für 22,6 %. Das Uptime Institute berichtete, dass fast 2 von 3 Betreibern weltweit im Jahr 2025 Schwierigkeiten hatten, qualifiziertes Personal einzustellen und zu halten. KI-fähige Einrichtungen stellen zusätzliche Anforderungen in den Bereichen softwaredefinierten Netzwerken, Datenpipelines und Automatisierung. Diese Lücken können die Bereitstellung verlangsamen und das Risiko von Konfigurationsfehlern im Markt für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika erhöhen.
Hohe Kosten und eingeschränkter Zugang zu spezialisierter Weiterbildung
Der Zugang zu formaler technischer Ausbildung bleibt in mehreren subsaharisch-afrikanischen Märkten schwierig. Die Africa Data Centers Association stellte fest, dass nur 12,9 % der Rechenzentrumsunternehmen formale akademische Partnerschaften hatten. Herstellergeführte Wege von Unternehmen wie Vertiv, Schneider Electric und NVIDIA können relevante Qualifikationen vermitteln, sind jedoch häufig an Unternehmensbudgets und Geschäftsbeziehungen gebunden. Kleinere Betreiber können daher auf importiertes Fachwissen angewiesen sein oder mit langen Vakanzen für Spezialistenstellen konfrontiert sein. Die daraus resultierenden Personalkosten können erheblich sein, wenn Projekte noch keine wiederkehrenden Betriebseinnahmen generiert haben. Diese Einschränkung begrenzt die Geschwindigkeit, mit der der Markt für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika eine tiefere lokale Talentbasis aufbauen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Personalfunktion:
Projektentwicklung führt, während die Nachfrage nach Inbetriebnahme steigtDie Projektentwicklung hielt im Jahr 2026 einen Umsatzanteil von 38,19 %. Diese Position spiegelt eine regionale Pipeline wider, die auf Planung, Bau, Installation und Standortlieferung im Markt für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika ausgerichtet ist. Der GCC hat 4 GW Rechenzentrumkapazität in der Entwicklung, was Ingenieure und Außendienstteams während des gesamten Projektzyklus erfordert. Projektentwicklungspersonal koordiniert Elektro-, Maschinen-, Bau- und Systemarbeiten, bevor eine Einrichtung an einen Betreiber übergeben werden kann. Testen und Inbetriebnahme wird voraussichtlich mit dem höchsten CAGR von 20,41 % bis 2032 wachsen. Diese Spezialisten validieren redundante Stromversorgung, Präzisionskühlung und dichte Netzwerkkonfigurationen, bevor Einrichtungen in Betrieb genommen werden.
Die Inbetriebnahmeanforderungen werden anspruchsvoller, da KI-fähige Systeme eingesetzt werden. Betreiber suchen zunehmend nach Personal, das hochdichte Geräte testen, Ergebnisse protokollieren und Resilienzanforderungen vor der Übergabe überprüfen kann. Ein Inbetriebnahmeteam muss verstehen, wie Strom-, Kühl-, Steuerungs- und Netzwerksysteme unter Betriebsbedingungen zusammenwirken. Die Personalbesetzung für Einrichtungsbetrieb und -wartung wächst, wenn fertiggestellte Standorte in den regulären Betrieb übergehen. IT- und digitale Infrastrukturteams benötigen ebenfalls Kenntnisse in KI-Infrastruktur und Cybersicherheit. Die Branche der technischen Fachkräfte für Rechenzentren im Nahen Osten und Afrika ist zunehmend von Funktionen abhängig, die physisches Einrichtungswissen mit Software- und Netzwerkkenntnissen verbinden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Beschäftigungsmodell:
Externe Dienstleistungen bestimmen das BetriebsmusterExterne Personaldienstleistungen machten im Jahr 2026 54,67 % der Marktgröße für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika aus. Das Segment wird bis 2032 voraussichtlich auch mit einem CAGR von 20,52 % expandieren. Große Bauprogramme erzeugen vorübergehende Nachfragespitzen für Inbetriebnahme-, Ausstattungs- und spezialisierte Ingenieurteams. Diese Spitzen können auftreten, bevor eine Einrichtung eröffnet, und sich dann abschwächen, sobald sich der Betrieb stabilisiert. Externe Anbieter verschaffen Betreibern Zugang zu zertifizierten Spezialisten auf Projekt- oder Managed-Service-Basis. Dies reduziert den Bedarf, dauerhaftes Personal während Phasen geringerer Aktivität zu beschäftigen.
Externe Teams können vom Uptime Institute akkreditierte Tier-Designer, zertifizierte Rechenzentrumsexperten und MEP-Ingenieure mit Erfahrung in der Hyperscale-Lieferung bereitstellen. Sie können dort eingesetzt werden, wo ein Projekt für eine definierte Aufgabe, einen Standort oder eine Lieferphase Expertise benötigt. Dieses Modell ist während der GCC-Bauphase relevant, die zwischen 2026 und 2028 konzentriert ist. Feste Mitarbeiter bleiben wichtig für die betriebliche Kontinuität und regulierte Workloads. Souveräne und finanzielle Sektor-Implementierungen können lokal beschäftigtes Personal erfordern, um sensible Systeme zu verwalten. Der Markt für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika wird weiterhin beide Modelle nutzen, obwohl externe Dienstleistungen für die Projektlieferung zentral bleiben.
Nach Rechenzentrumstyp:
Hyperscale-Einrichtungen verbinden Größe und DynamikHyperscale-Einrichtungen hielten im Jahr 2026 einen Umsatzanteil von 41,54 %. Sie werden voraussichtlich bis 2032 mit einem CAGR von 20,81 % wachsen. Große Projekte wie Stargate UAE, der NEOM-Oxagon-Campus und die Kapazitätspläne von Khazna schaffen eine mehrjährige Nachfrage nach Planungs-, Bau-, Inbetriebnahme- und Betriebsteams. Ihre Größe erfordert separate Spezialisten für kritische Stromversorgung, Kühlung, Steuerung, Netzwerkinfrastruktur und physische Sicherheit. Tier-III- und Tier-IV-Anforderungen engen den Pool geeigneter Inbetriebnahmefachleute weiter ein. Die Marktgröße für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika für Hyperscale-Aktivitäten spiegelt diese Konzentration großer und technisch anspruchsvoller Programme wider.
Colocation-Einrichtungen unterstützen die Personalbedarfsnachfrage an regionalen Vernetzungsknotenpunkten in Kairo, Lagos, Johannesburg und Dubai. STC Group eröffnete Riyadh 5 im April 2026 mit einer anfänglichen IT-Last von 40 MW, die auf 80 MW erweitert werden kann. Carrier-neutrale Einrichtungen benötigen Teams, die mehrere Kunden, Netzwerke und Gerätekonfigurationen unterstützen können. Unternehmens-, Edge- und modulare Einrichtungen erweitern die Nachfrage auf sekundäre GCC-Städte und afrikanische Märkte. Diese verteilten Standorte benötigen Außentechniker, die lokale Geräte mit begrenzter zentraler Unterstützung verwalten können. Jeder Einrichtungstyp erfordert daher eine andere Personalbesetzungsmischung im Markt für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika, auch wenn Hyperscale-Standorte den größten Anteil der Aktivitäten ausmachen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für technisches Fachpersonal in Rechenzentren in Saudi-Arabien
Saudi-Arabien hielt im Jahr 2026 einen Marktanteil von 28,67 % am Markt für technisches Fachpersonal in Rechenzentren im Nahen Osten und Afrika und wird voraussichtlich bis 2032 eine CAGR von 20,89 % verzeichnen. Die Betriebskapazität stieg von 68 MW im Jahr 2021 auf 467 MW im ersten Quartal 2026. Das Königreich verfügte Mitte 2026 über 60 in Betrieb befindliche Einrichtungen, 610,1 MW im Bau und 3,4 GW geplante Kapazität. AWS hat erklärt, dass seine erste Cloud-Region in Saudi-Arabien voraussichtlich im Dezember 2026 mit einer geplanten Investition von mehr als 5,3 Milliarden USD in Betrieb gehen soll. Microsoft erklärte, dass seine Rechenzentrumsregion Saudi Arabia East im November 2026 verfügbar sein wird.
Markt für technisches Fachpersonal in Rechenzentren in den Vereinigten Arabischen Emiraten und Südafrika
Die VAE sind die zweitgrößte regionale Fachkräftebasis. Abu Dhabi hat 13 Milliarden AED (3,54 Milliarden USD) für seine Government Digital Strategy 2025–2027 bereitgestellt. Stargate VAE beschäftigte während der Bauphase mehr als 5.000 Mitarbeiter vor Ort, und Phase 1 mit 200 MW soll 2026 fertiggestellt werden. Microsoft plant, bis Ende 2027 1 Million Menschen in den VAE weiterzubilden, darunter 120.000 Regierungsangestellte und 175.000 Studierende. Südafrika bleibt Afrikas größte Basis an Betriebskapazität und macht mehr als 60 % der Kapazität des Kontinents aus.
Markt für technisches Fachpersonal in Rechenzentren im Nahen Osten und Afrika (MEA)
Der Teraco Isando Campus in Johannesburg verfügt über eine IT-Kapazität von 70 MW. Nigeria, Ägypten und andere MEA-Länder bilden das nächste Expansionsgebiet für den Markt für technisches Fachpersonal in Rechenzentren im Nahen Osten und Afrika. Nigeria verfügte im Jahr 2025 über eine installierte Kapazität von 136,7 MW, wobei die Kapazität bis 2030 voraussichtlich auf 279,4 MW ansteigen wird. Der Fachkräftebedarf wird durch eine Netzverfügbarkeit von 41 % und eine Abhängigkeit von Fachkenntnissen im Bereich Stromversorgungsresilienz erschwert. Die 15 in Betrieb befindlichen Unterseekabel Ägyptens Mitte 2025 stützen die Nachfrage nach Netzwerk- und Interconnection-Personal. Die Africa Data Centres Association verzeichnete in ihrem Bericht 2026 eine aktive Kapazität von 360 MW, 238 MW im Bau und 656 MW in Planung. Diese Pipeline erfordert eine erhebliche Ausweitung des Angebots an ausgebildetem technischen Fachpersonal.
Wettbewerbslandschaft
Marktkonzentration
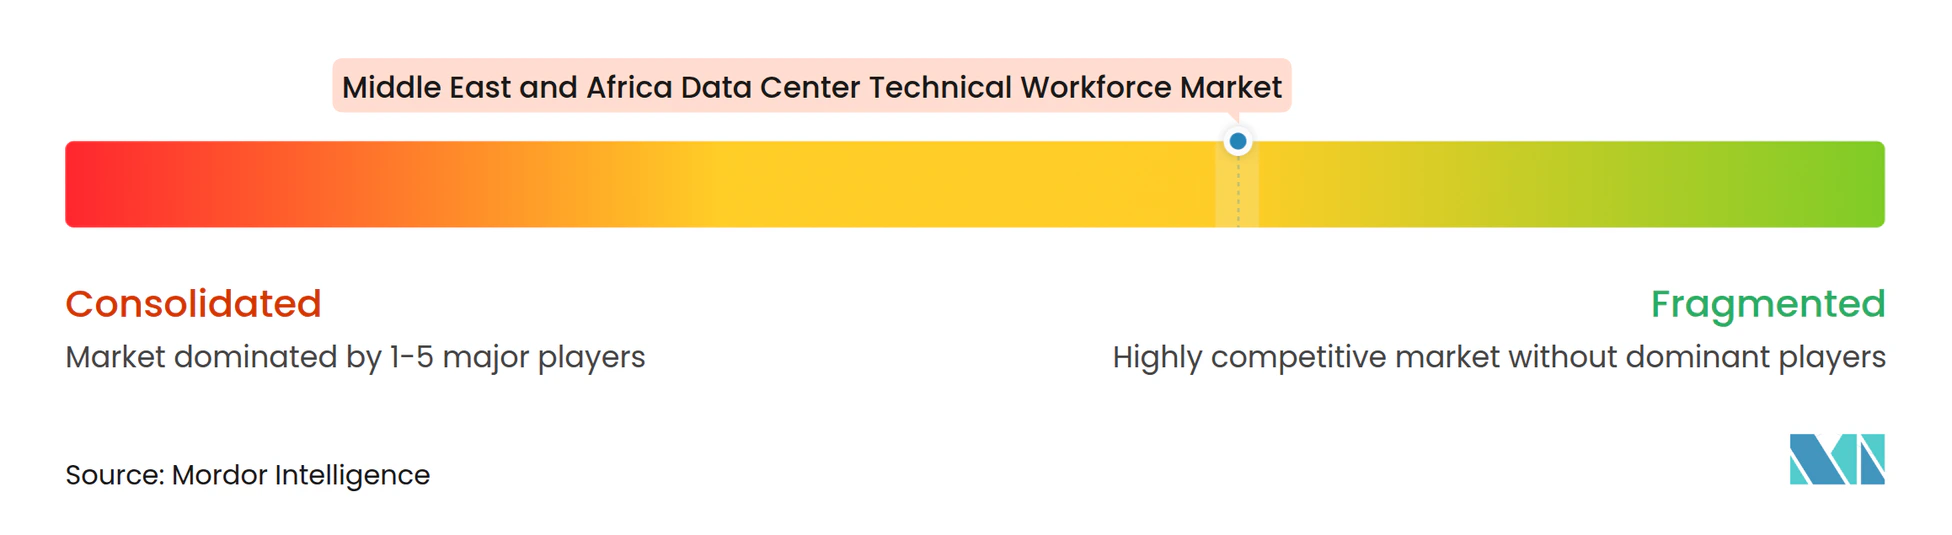
Der Markt für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika ist mäßig fragmentiert, mit Betreibern, Auftragnehmern und Technologieanbietern, die verschiedene Teile der Wertschöpfungskette bedienen. Zum Wettbewerb gehören regionale Betreiber wie Khazna Data Centers und G42 Cloud Computing. Dazu gehören auch globale Colocation-Plattformen wie Equinix und Digital Realty. Zu den afrikanischen Betreibern zählen Teraco Data Environments, Africa Data Centres und Raxio Group. Ingenieurbüros wie Jacobs Solutions und AECOM konkurrieren um verwandte technische Talente und Lieferarbeiten.
Technologieinfrastrukturanbieter beeinflussen auch das Qualifikationsangebot. Schneider Electric, Vertiv, Cisco und NVIDIA bieten Geräte, technisches Wissen und Schulungs-Ökosysteme an. Khazna kündigte im Oktober 2025 Pläne an, bis 2030 mehr als 1 GW Hyperscale-Kapazität in mehreren Ländern hinzuzufügen und strukturierte Schulungs- und Zertifizierungsprogramme bereitzustellen. Die Vertiv Academy bietet Schulungen für kritische digitale Infrastrukturrollen in der Region an. NVIDIAs regionale Partnerschaften konzentrieren sich auf beschleunigte Rechen- und GPU-Infrastrukturkompetenzen.
Betreiber bauen interne Zertifizierungsprogramme auf und arbeiten mit Technologiepartnern zusammen, da das externe Talentangebot nicht mit der Kapazitätsexpansion Schritt gehalten hat. Diese Maßnahmen machen die Personalentwicklung zu einem Teil des Wettbewerbs um Projektlieferung und zuverlässigen Betrieb. Spezialisierte Inbetriebnahmeanbieter haben eine Öffnung dort, wo Betreibern interne Expertise in KI-fähigen Systemen und fortgeschrittenen Tests fehlt. Der Markt bleibt vielfältig, da kein einziger Anbieter regionalen Rechenzentrumsbesitz, Ingenieurlieferung und technische Schulung im großen Maßstab kombiniert.
Branchenführer im Markt für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika
-
Khazna Data Centers
-
Digital Realty
-
Equinix
-
Africa Data Centres
-
Saudi Telecom Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für technisches Fachpersonal in Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Khazna Data Centers
- Digital Realty
- Equinix
- Africa Data Centres
- Saudi Telecom Company
- Gulf Data Hub
- Teraco Data Environments
- G42 Cloud Computing
- Vantage Data Centers
- Pure Data Centers
- Rack Centre
- Raxio Group
- Wingu Group
- N+ONE Datacenters
- Open Access Data Centres
- MainOne
- Telecom Egypt
- Oman Data Park
- Ooredoo
- Injazat
- Schneider Electric
- Vertiv
- Johnson Controls
- Jacobs Solutions Inc.
- AECOM
- NTT DATA Group Corporation
- Cisco Systems, Inc.
- NVIDIA Corporation
Neueste Industrielle Entwicklungen in Markt für technisches Fachpersonal in Rechenzentren im Nahen Osten und Afrika
- Oktober 2026: NaiTel (Aqaba Digital Hub) und das MEDUSA-Unterseekabelsystem unterzeichneten eine Vereinbarung zur Erweiterung der Konnektivität von Jordanien nach Europa und Nordafrika durch MedUSAs 8.700 km langes Mittelmeernetz über die Coral Bridge, wodurch die Resilienz der digitalen Infrastruktur für die breitere Levante-Region verbessert wurde.
- August 2026: Microsoft bestätigte, dass seine Region Saudi Arabia East im November 2026 für Kunden verfügbar sein wird, sodass Organisationen geeignete Workloads und Daten lokal im Königreich hosten können, zur Unterstützung der Saudi-Vision 2030. Die Region ist darauf ausgelegt, missionskritische KI-Workloads für staatliche und Unternehmenskunden zu unterstützen.
- April 2026: STC Group eröffnete Riyadh 5, das größte carrier-neutrale Rechenzentrum in der MENA-Region, im King Salman Energy Park (SPARK) in Riad. Die Einrichtung bietet eine anfängliche IT-Last von 40 MW, erweiterbar auf 80 MW, und entspricht den Tier-III-Standards des Uptime Institute, was den Wettbewerb auf dem GCC-Colocation-Markt intensiviert.
- Januar 2026: SDAIA legte den Grundstein für das Hexagon-Rechenzentrum in Riad, die weltweit größte staatliche Tier-IV-Einrichtung mit 480 MW, um saudi-arabische Workloads des öffentlichen Sektors unter einem souveränen Infrastrukturmodell zu konsolidieren und die Nachfrage nach Rechenzentrum-Fachkräften im Königreich zu stärken.
Berichtsumfang zum Markt für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika
Der Markt für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika bezieht sich auf die Nachfrage nach, das Angebot von und spezialisierte Rekrutierungs-, Schulungs- und verwaltete Personaldienstleistungen in Bezug auf qualifizierte Fachkräfte, die benötigt werden, um Rechenzentrumseinrichtungen in der gesamten Region zu planen, zu bauen, in Betrieb zu nehmen, zu betreiben, zu warten, zu sichern und aufzurüsten.
Der Marktbericht über technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika ist segmentiert nach Personalfunktion (Projektentwicklungspersonal [Planungs- und Technikpersonal, Bau- und Installationspersonal, Test- und Inbetriebnahmepersonal], Einrichtungsbetrieb- und Wartungspersonal [Rechenzentrumsoperationspersonal, Einrichtungsmanagementpersonal, Wartungs- und Zuverlässigkeitspersonal], IT- und digitales Infrastrukturpersonal [IT-Hardware- und Cloud-Infrastrukturpersonal, Netzwerkinfrastrukturpersonal, Cybersicherheits- und technisches Sicherheitspersonal, KI-Infrastrukturpersonal]), Beschäftigungsmodell (eigenes Personal, externe Personaldienstleistungen), Rechenzentrumstyp (Hyperscale-Rechenzentren, Colocation-Rechenzentren, Unternehmens-, Edge- und modulare Rechenzentren) und Geografie (Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Nigeria, Ägypten, übriger Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Projektentwicklungspersonal | Planungs- und Technikpersonal |
| Bau- und Installationspersonal | |
| Test- und Inbetriebnahmepersonal | |
| Einrichtungsbetrieb- und Wartungspersonal | Rechenzentrumsoperationspersonal |
| Einrichtungsmanagementpersonal | |
| Wartungs- und Zuverlässigkeitspersonal | |
| IT- und digitales Infrastrukturpersonal | IT-Hardware- und Cloud-Infrastrukturpersonal |
| Netzwerkinfrastrukturpersonal | |
| Cybersicherheits- und technisches Sicherheitspersonal | |
| KI-Infrastrukturpersonal |
| Eigenes Personal |
| Externe Personaldienstleistungen |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmens-, Edge- und modulare Rechenzentren |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Südafrika |
| Nigeria |
| Ägypten |
| Übriger Naher Osten und Afrika |
| Nach Personalfunktion | Projektentwicklungspersonal | Planungs- und Technikpersonal |
| Bau- und Installationspersonal | ||
| Test- und Inbetriebnahmepersonal | ||
| Einrichtungsbetrieb- und Wartungspersonal | Rechenzentrumsoperationspersonal | |
| Einrichtungsmanagementpersonal | ||
| Wartungs- und Zuverlässigkeitspersonal | ||
| IT- und digitales Infrastrukturpersonal | IT-Hardware- und Cloud-Infrastrukturpersonal | |
| Netzwerkinfrastrukturpersonal | ||
| Cybersicherheits- und technisches Sicherheitspersonal | ||
| KI-Infrastrukturpersonal | ||
| Nach Beschäftigungsmodell | Eigenes Personal | |
| Externe Personaldienstleistungen | ||
| Nach Rechenzentrumstyp | Hyperscale-Rechenzentren | |
| Colocation-Rechenzentren | ||
| Unternehmens-, Edge- und modulare Rechenzentren | ||
| Nach Geografie | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika?
Der Markt für technische Fachkräfte für Rechenzentren im Nahen Osten und Afrika wird im Jahr 2026 auf 1,28 Milliarden USD bewertet und wird voraussichtlich bis 2032 einen Wert von 3,76 Milliarden USD erreichen. Es wird erwartet, dass der Markt zwischen 2027 und 2032 mit einem CAGR von 19,12 % wächst, angetrieben durch den beschleunigten Rechenzentrumsaufbau, souveräne Cloud-Initiativen, Programme zur digitalen Transformation und die steigende Nachfrage nach qualifizierten technischen Fachkräften während des gesamten Einrichtungslebenszyklus.
Welche Personalfunktion hat den größten Anteil?
Das Projektentwicklungspersonal hält im Jahr 2026 mit 38,19 % den größten Anteil. Dieses Segment umfasst Planungs-, Technik-, Bau-, Installations- und voroperative Vorbereitungsaktivitäten, die für neue Rechenzentrumserschließungen erforderlich sind. Die starke Kapazitätsexpansion in den Golfstaaten und anderen MEA-Märkten stützt weiterhin die Nachfrage nach Projektentwicklungsfachleuten.
Welche Funktion wird voraussichtlich am schnellsten expandieren?
Das Test- und Inbetriebnahmepersonal wird voraussichtlich mit einem CAGR von 20,41 % bis 2032 das höchste Wachstum verzeichnen. Diese Spezialisten sind dafür verantwortlich, kritische Infrastruktur wie Stromversorgungssysteme, Kühlgeräte, Netzwerkarchitektur und Betriebsresilienz zu validieren, bevor Einrichtungen vollständig in Betrieb genommen werden, insbesondere in zunehmend komplexen KI-fähigen Umgebungen.
Warum sind externe Personaldienstleistungen in MEA-Rechenzentren wichtig?
Externe Personaldienstleistungen machen im Jahr 2026 54,67 % des Marktes aus und werden bis 2032 voraussichtlich mit einem CAGR von 20,52 % wachsen. Dieses Modell ermöglicht es Betreibern und Entwicklern, während der Spitzenphasen des Baus, der Bereitstellung, des Ausbaus und der Inbetriebnahme auf zertifizierte Spezialisten zuzugreifen, ohne nach Projektabschluss große dauerhafte Belegschaften zu unterhalten.
Welches Land führt die regionale Nachfrage nach technischen Personaldienstleistungen an?
Saudi-Arabien führt die Region mit einem Marktanteil von 28,67 % im Jahr 2026 an und wird bis 2032 voraussichtlich mit einem CAGR von 20,89 % wachsen. Starke Investitionen in souveräne digitale Infrastruktur, Hyperscale-Einrichtungen, Cloud-Regionen und Rechenzentrumserschließungen treiben weiterhin die Nachfrage nach qualifizierten technischen Fachkräften im Land an.
Welche Kompetenzen sind für KI-fähige Rechenzentren am wichtigsten?
Kritische Qualifikationen umfassen GPU-Infrastrukturmanagement, Flüssigkühltechnologien, Inbetriebnahme und Tests, Cybersicherheit, Netzwerktechnik, kritische Stromversorgungssysteme, Automatisierung und Management der Betriebsresilienz. Technische Fachkräfte müssen auch die Integration physischer Infrastruktur, digitaler Steuerungen und Softwareplattformen verstehen, die zur Unterstützung fortgeschrittener KI- und Cloud-Workloads erforderlich sind.