
Taille et part du marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
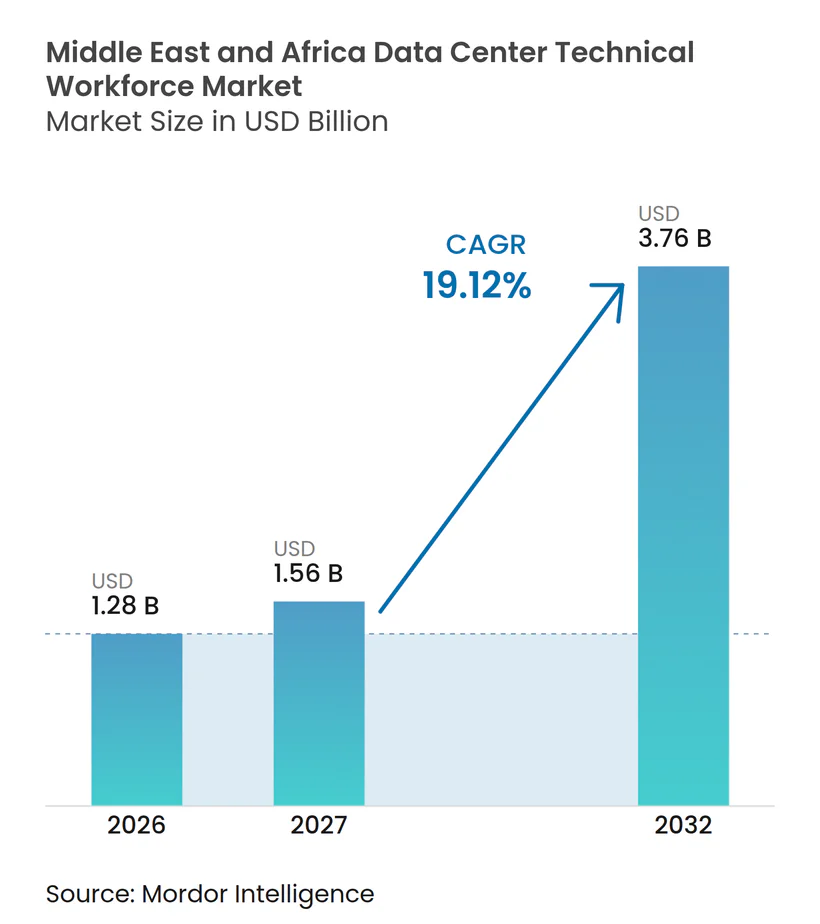
| Taille du marché de l'année de base (2026) | 1.28 Milliards de dollars |
| Taille du Marché (2027) | 1.56 Milliards de dollars |
| Taille du Marché (2032) | 3.76 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.12 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique devrait s'étendre de 1,28 milliard USD en 2026 à 3,76 milliards USD d'ici 2032, enregistrant un CAGR de 19,12 % entre 2027 et 2032. Les programmes d'infrastructure numérique gouvernementaux et les exigences en matière de cloud souverain accroissent la demande de spécialistes en systèmes électriques, mise en service, infrastructure d'IA et cybersécurité, notamment du personnel capable d'installer, de tester, de protéger et de gérer ces systèmes. Les projets de capacité annoncés en Arabie Saoudite, aux Émirats Arabes Unis et en Afrique subsaharienne nécessitent des équipes techniques tout au long des phases de conception, de construction, de test, de transfert et d'exploitation. Les pénuries dans les rôles spécialisés peuvent retarder les projets, compliquer les transferts et accroître la valeur du personnel expérimenté disposant d'une expérience pertinente sur site. Le marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique reflète également un changement plus large dans les compétences requises, car les installations prêtes pour l'IA combinent les travaux traditionnels d'alimentation critique et de refroidissement avec des responsabilités en matière d'infrastructure GPU, réseau et logicielle qui doivent fonctionner ensemble. Les opérateurs répondent par des partenariats de formation, des effectifs externes, des programmes de certification internes et des efforts ciblés pour développer les capacités techniques locales.
Points clés du rapport
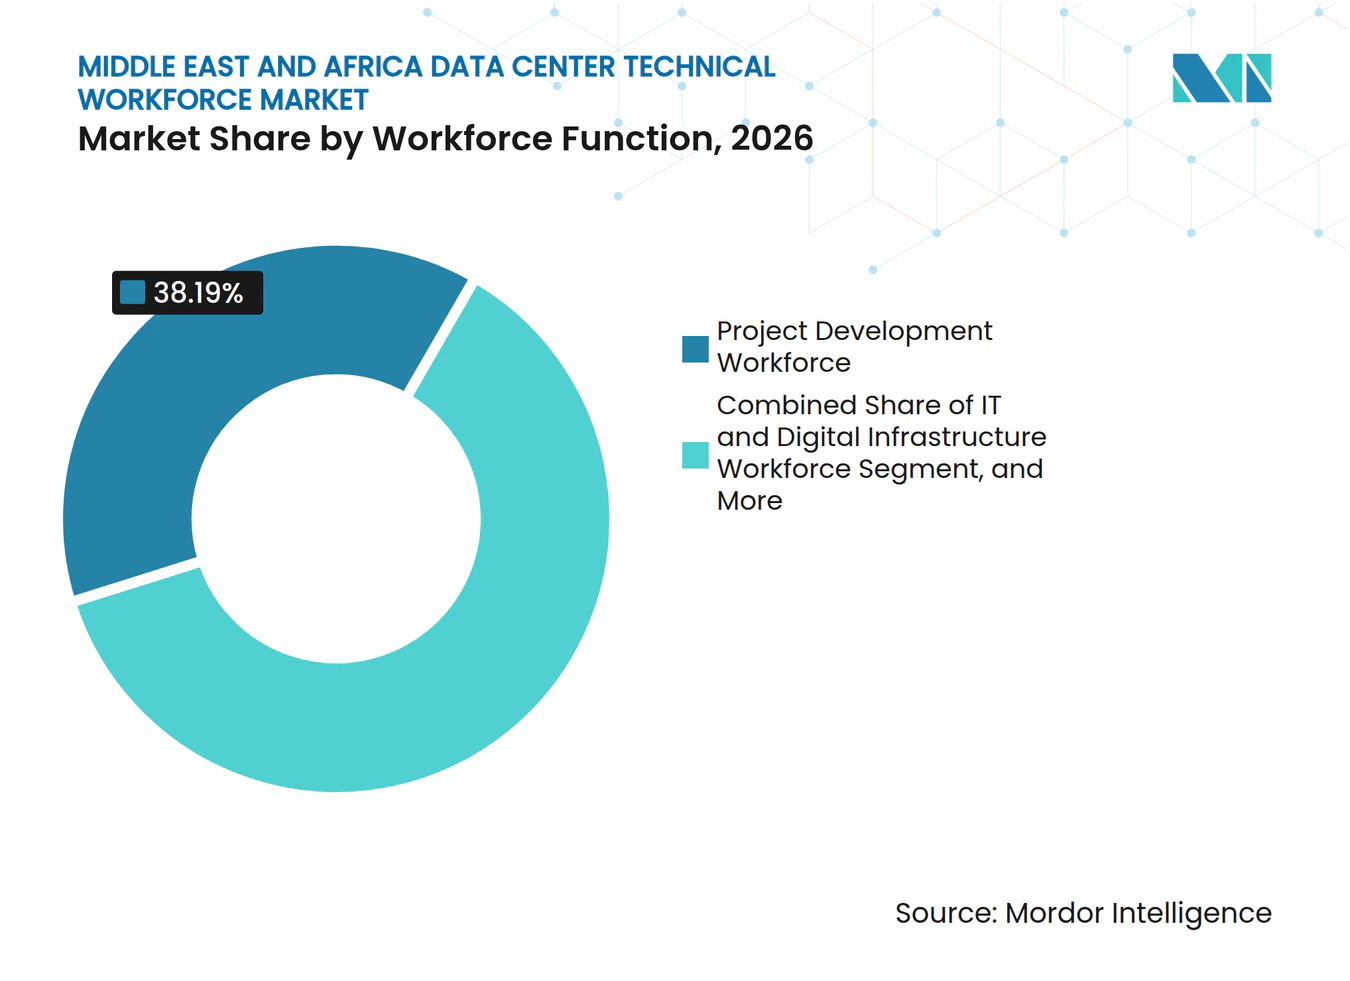
- Par fonction de main-d'œuvre, le développement de projets détenait 38,19 % de la part du marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique en 2026, tandis que les tests et la mise en service devraient progresser à un CAGR de 20,41 % jusqu'en 2032.
- Par modèle d'emploi, les services de main-d'œuvre externe détenaient 54,67 % du chiffre d'affaires en 2026 et devraient progresser à un CAGR de 20,52 % jusqu'en 2032.
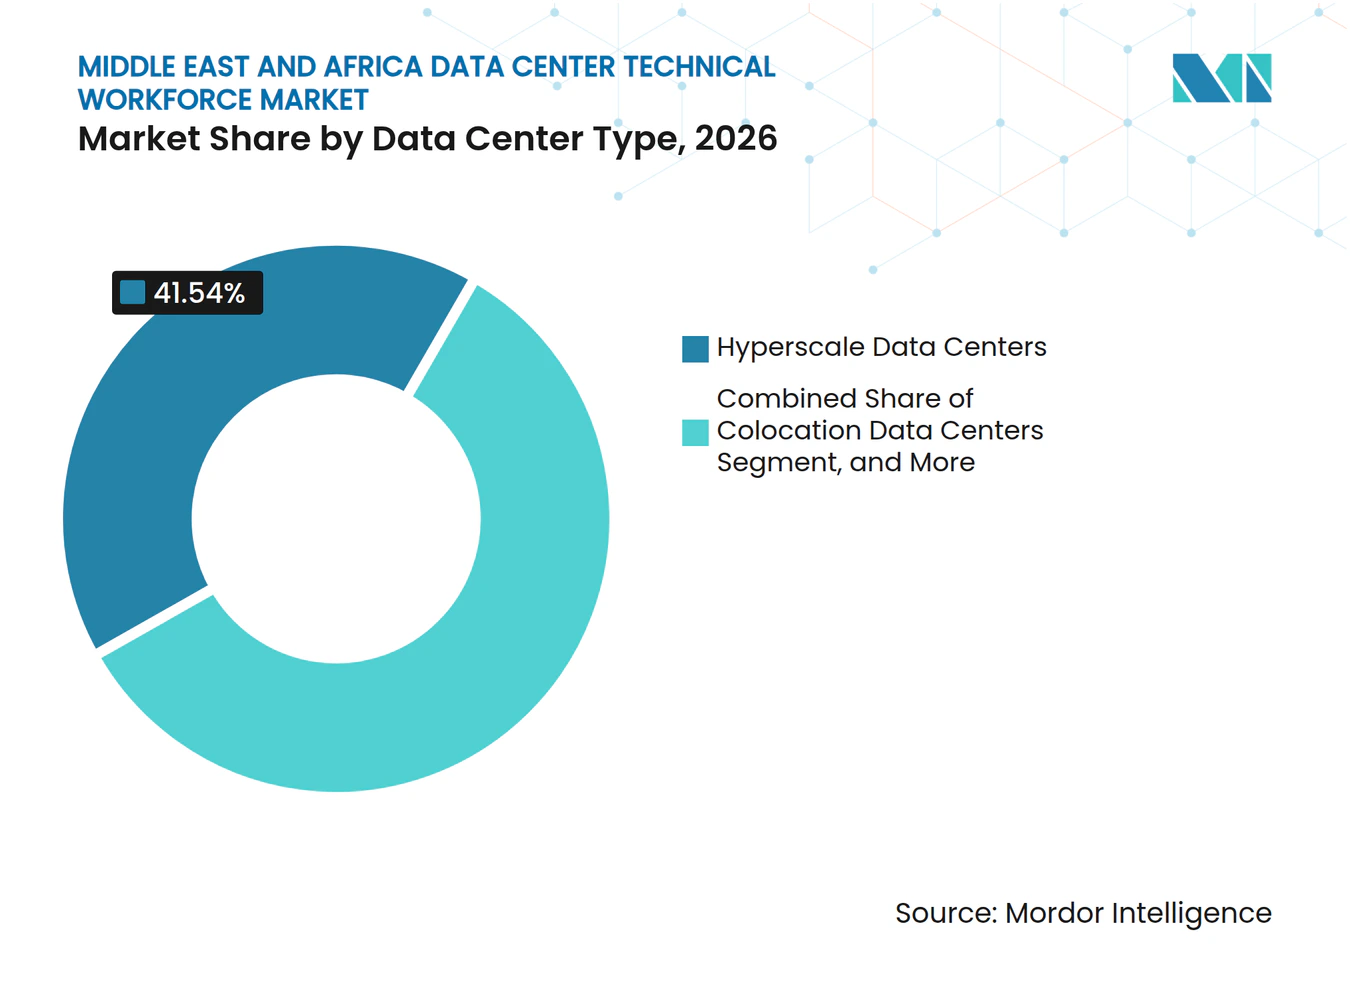
- Par type de centre de données, les installations hyperscale détenaient 41,54 % du chiffre d'affaires en 2026 et devraient progresser à un CAGR de 20,81 % jusqu'en 2032.
- Par géographie, l'Arabie Saoudite détenait 28,67 % du chiffre d'affaires régional en 2026 et devrait progresser à un CAGR de 20,89 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transformation numérique pilotée par les gouvernements et programmes de cloud souverain | +4.2% | Arabie Saoudite et Émirats Arabes Unis | Court terme (≤ 2 ans) |
| Développement des capacités d'IA et hyperscale | +3.8% | Mondial, concentré en Arabie Saoudite et aux Émirats Arabes Unis | Court terme (≤ 2 ans) |
| Demande de souveraineté des données et d'infrastructure cloud localisée | +3.4% | À l'échelle du GCC, avec une adoption précoce en Arabie Saoudite, aux Émirats Arabes Unis et à Bahreïn | Moyen terme (2–4 ans) |
| Expansion de la 5G, de l'informatique en périphérie et de l'interconnexion | +2.8% | Émirats Arabes Unis et Arabie Saoudite, s'étendant à l'Afrique du Sud et à l'Égypte | Moyen terme (2–4 ans) |
| Investissement dans les câbles sous-marins et la connectivité régionale | +1.8% | Égypte, Nigéria, Afrique du Sud et ensemble de la région MEA | Long terme (≥ 4 ans) |
| Écosystèmes de formation technique et de certification pilotés par les employeurs | +1.3% | Mondial, avec des programmes pilotes aux Émirats Arabes Unis et en Arabie Saoudite | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transformation numérique pilotée par les gouvernements et programmes de cloud souverain
L'Arabie Saoudite et les Émirats Arabes Unis passent des engagements politiques à des programmes d'infrastructure majeurs. L'Autorité saoudienne des données et de l'intelligence artificielle vise 1,5 GW de capacité souveraine d'ici 2030. En janvier 2026, la SDAIA a commencé les travaux sur l'installation Hexagon de 480 MW à Riyad, qu'elle décrit comme le plus grand centre de données gouvernemental de niveau IV au monde.[1] La capacité opérationnelle des centres de données en Arabie Saoudite est passée de 68 MW en 2021 à 467 MW au premier trimestre 2026. Sa main-d'œuvre technique TIC au sens large a atteint 426 000 personnels en 2025, contre 150 000 en 2018. Le marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique en bénéficie car les installations du secteur public nécessitent des équipes disponibles localement pour la construction, l'exploitation, la sécurité et la conformité.
Développement des capacités d'IA et hyperscale
L'infrastructure d'IA modifie à la fois l'échelle des installations et les compétences nécessaires pour les soutenir. NEOM et DataVolt ont signé un accord de 5 milliards USD en février 2025 pour un campus de centres de données d'IA de 1,5 GW à Oxagon.[2] Alfanar Group s'est engagé à hauteur de 1,4 milliard USD pour 4 installations saoudiennes à haute densité conçues pour les charges de travail d'IA et de calcul. Ces projets nécessitent la gestion de clusters GPU, l'ingénierie du refroidissement liquide et des capacités de mise en service aux côtés des disciplines électriques et mécaniques conventionnelles. NVIDIA a annoncé des partenariats régionaux pour former des ingénieurs aux flux de travail de calcul accéléré. Le marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique nécessite donc un éventail plus large de capacités techniques à mesure que les déploiements d'IA passent de la planification à la livraison.
Demande de souveraineté des données et d'infrastructure cloud localisée
Les exigences en matière de résidence des données lient l'investissement dans le cloud à une infrastructure exploitée localement. e& enterprise prévoit de lancer OneCloud, une plateforme cloud souveraine des Émirats Arabes Unis qui offrira plus de 200 services OCI.[3] L'Autorité de l'information et du gouvernement électronique de Bahreïn et Beyon Solutions ont signé un accord pour le premier HyperCloud souverain prêt pour l'IA du Royaume en novembre 2025. SAP a également déclaré que l'Arabie Saoudite est devenue le premier pays à héberger l'intégralité de sa suite SAP Business Network dans un environnement cloud souverain. Ces déploiements nécessitent du personnel qui comprend la résidence des données, les contrôles de sécurité et les règles opérationnelles des secteurs réglementés. Cela renforce la demande sur l'ensemble du marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique pour du personnel d'infrastructure et de cybersécurité qualifié localement.
Expansion de la 5G, de l'informatique en périphérie et de l'interconnexion
L'expansion de la 5G crée une demande de compétences nécessaires pour exploiter des installations informatiques distribuées. Ericsson prévoit que le trafic de données mobiles du GCC passera de 1,8 exaoctets par mois en 2025 à 3,3 exaoctets par mois en 2031. Les programmes de villes intelligentes à NEOM, Dubaï et Masdar City nécessitent un calcul à faible latence proche des utilisateurs et des appareils, plutôt que de s'appuyer uniquement sur une capacité centralisée. Les sites en périphérie ont besoin de spécialistes MEP, de techniciens en gestion de bâtiments et d'ingénieurs réseau capables de travailler sur des sites dispersés et de répondre aux besoins opérationnels locaux. Leurs besoins en matériel et en support diffèrent de ceux des grandes installations centralisées car les sites peuvent disposer d'un support sur site limité. Le marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique bénéficie de cette évolution car chaque site en périphérie supplémentaire nécessite une couverture technique fiable, une maintenance locale et un support réseau coordonné.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de talents techniques pour les infrastructures critiques | -1.8% | À l'échelle de la MEA, la plus aiguë au Nigéria, en Afrique du Sud et en Égypte | Court terme (≤ 2 ans) |
| Coût élevé et accès limité à la formation spécialisée | -1.2% | Afrique subsaharienne, notamment le Nigéria et l'Afrique du Sud, et marchés MEA secondaires | Moyen terme (2–4 ans) |
| Instabilité du réseau électrique et opérations dépendantes du diesel | -0.9% | Afrique subsaharienne, notamment le Nigéria, l'Afrique du Sud et le reste de l'Afrique | Moyen terme (2–4 ans) |
| Contraintes de gestion de l'eau et thermique sur les marchés arides | -0.7% | GCC et MENA, notamment l'Arabie Saoudite, les Émirats Arabes Unis et Oman | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de talents techniques pour les infrastructures critiques
Les pénuries les plus aiguës concernent les rôles qui soutiennent les installations critiques et les travaux de mise en service complexes. L'Association des centres de données africains a rapporté que plus de 60 % des opérateurs africains considéraient les pénuries de compétences comme leur principal obstacle à la croissance dans son enquête interne 2025. La même enquête a enregistré la rétention des travailleurs comme principale préoccupation pour 39 % des répondants et l'accès limité à la formation spécialisée pour 22,6 %. L'Uptime Institute a rapporté que près de 2 opérateurs sur 3 dans le monde avaient des difficultés à recruter et à retenir du personnel qualifié en 2025. Les installations prêtes pour l'IA ajoutent des exigences en matière de réseaux définis par logiciel, de pipelines de données et d'automatisation. Ces lacunes peuvent ralentir le déploiement et augmenter le risque d'erreurs de configuration sur l'ensemble du marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique.
Coût élevé et accès limité à la formation spécialisée
La formation technique formelle reste difficile d'accès dans plusieurs marchés d'Afrique subsaharienne. L'Association des centres de données africains a constaté que seulement 12,9 % des entreprises de centres de données avaient des partenariats académiques formels. Les voies proposées par les fournisseurs tels que Vertiv, Schneider Electric et NVIDIA peuvent fournir des compétences pertinentes, mais sont souvent liées aux budgets des entreprises et aux relations commerciales. Les opérateurs plus petits peuvent donc dépendre d'une expertise importée ou faire face à de longues vacances de postes pour des postes spécialisés. Le coût de dotation en personnel qui en résulte peut être significatif lorsque les projets n'ont pas encore établi de revenus d'exploitation récurrents. Cette contrainte limite la rapidité avec laquelle le marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique peut constituer une base de talents locaux plus profonde.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction de main-d'œuvre :
le développement de projets en tête tandis que la demande de mise en service augmenteLe développement de projets détenait 38,19 % du chiffre d'affaires en 2026. Cette position reflète un pipeline régional centré sur la conception, la construction, l'installation et la livraison de sites sur le marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique. Le GCC dispose de 4 GW de capacité de centres de données en cours de développement, ce qui nécessite des ingénieurs et des équipes de terrain tout au long du cycle de projet. Le personnel de développement de projets coordonne les travaux électriques, mécaniques, civils et systèmes avant qu'une installation puisse être remise à un opérateur. Les tests et la mise en service devraient enregistrer le CAGR le plus élevé à 20,41 % jusqu'en 2032. Ces spécialistes valident l'alimentation redondante, le refroidissement de précision et les configurations réseau denses avant que les installations n'entrent en service.
Les exigences de mise en service deviennent plus exigeantes à mesure que les systèmes prêts pour l'IA sont déployés. Les opérateurs recherchent de plus en plus du personnel capable de tester des équipements à haute densité, d'enregistrer les résultats et de vérifier les exigences de résilience avant le transfert. Une équipe de mise en service doit comprendre comment les systèmes d'alimentation, de refroidissement, de contrôle et de réseau interagissent dans des conditions opérationnelles. Les effectifs d'exploitation et de maintenance des installations s'élargissent à mesure que les sites achevés passent en exploitation régulière. Les équipes d'infrastructure informatique et numérique ont également besoin de connaissances en infrastructure d'IA et en cybersécurité. Le secteur de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique dépend de plus en plus de fonctions qui combinent la connaissance des installations physiques avec les compétences logicielles et réseau.



Par modèle d'emploi :
les services externes définissent le modèle opérationnelLes services de main-d'œuvre externe représentaient 54,67 % de la taille du marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique en 2026. Le segment devrait également progresser à un CAGR de 20,52 % jusqu'en 2032. Les grands programmes de construction créent des pics temporaires de demande pour les équipes de mise en service, d'aménagement et d'ingénierie spécialisée. Ces pics peuvent survenir avant l'ouverture d'une installation, puis diminuer une fois les opérations stabilisées. Les prestataires externes donnent aux opérateurs accès à des spécialistes certifiés sur une base de projet ou de service géré. Cela réduit la nécessité de maintenir un personnel permanent pendant les périodes d'activité réduite.
Les équipes externes peuvent fournir des concepteurs de niveau accrédités par l'Uptime Institute, des professionnels certifiés des centres de données et des ingénieurs MEP ayant une expérience de livraison hyperscale. Ils peuvent être déployés là où un projet nécessite une expertise pour une tâche, un site ou une étape de livraison définis. Ce modèle est pertinent pendant la phase de construction du GCC, concentrée entre 2026 et 2028. Les employés internes restent importants pour la continuité opérationnelle et les charges de travail réglementées. Les déploiements souverains et dans le secteur financier peuvent nécessiter du personnel employé localement pour gérer les systèmes sensibles. Le marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique continuera d'utiliser les deux modèles, bien que les services externes restent au cœur de la livraison des projets.
Par type de centre de données :
les installations hyperscale combinent échelle et dynamismeLes installations hyperscale détenaient 41,54 % du chiffre d'affaires en 2026. Elles devraient progresser à un CAGR de 20,81 % jusqu'en 2032. Les grands projets tels que Stargate UAE, le campus NEOM Oxagon et les plans de capacité de Khazna créent une demande pluriannuelle pour les équipes de conception, de construction, de mise en service et d'exploitation. Leur échelle nécessite des spécialistes distincts pour l'alimentation critique, le refroidissement, les contrôles, l'infrastructure réseau et la sécurité physique. Les exigences de niveau III et de niveau IV réduisent encore davantage le vivier de professionnels de mise en service éligibles. La taille du marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique pour l'activité hyperscale reflète cette concentration de programmes importants et techniquement exigeants.
Les installations de colocation soutiennent la demande de main-d'œuvre dans les hubs d'interconnexion régionaux du Caire, de Lagos, de Johannesburg et de Dubaï. STC Group a inauguré Riyadh 5 en avril 2026 avec une charge informatique initiale de 40 MW pouvant être étendue à 80 MW. Les installations neutres vis-à-vis des opérateurs ont besoin d'équipes capables de prendre en charge plusieurs clients, réseaux et configurations d'équipements. Les installations d'entreprise, en périphérie et modulaires étendent la demande vers les villes secondaires du GCC et les marchés africains. Ces sites distribués ont besoin de techniciens de terrain capables de gérer les équipements locaux avec un support centralisé limité. Chaque type d'installation nécessite donc un mix de dotation en personnel différent sur l'ensemble du marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique, même si les sites hyperscale représentent la plus grande part d'activité.

Analyse géographique
Marché de la main-d'œuvre technique des centres de données en Arabie Saoudite
L'Arabie Saoudite détenait 28,67 % de la part de marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique en 2026 et devrait enregistrer un CAGR de 20,89 % jusqu'en 2032. La capacité opérationnelle est passée de 68 MW en 2021 à 467 MW au premier trimestre 2026. Le Royaume disposait de 60 installations en exploitation, de 610,1 MW en cours de construction et de 3,4 GW de capacité planifiée à la mi-2026. AWS a déclaré que sa première région cloud en Arabie Saoudite devrait être lancée en décembre 2026 avec un investissement prévu de plus de 5,3 milliards USD. Microsoft a indiqué que sa région de centres de données Arabie Saoudite Est sera disponible en novembre 2026.
Marché de la main-d'œuvre technique des centres de données aux Émirats Arabes Unis et en Afrique du Sud
Les Émirats Arabes Unis constituent la deuxième base régionale de main-d'œuvre. Abu Dhabi a engagé 13 milliards AED (3,54 milliards USD) dans sa Stratégie Numérique Gouvernementale 2025-2027. Stargate UAE comptait plus de 5 000 travailleurs sur site durant la construction, et la phase 1 de 200 MW doit être achevée en 2026. Microsoft prévoit de former 1 million de personnes aux Émirats Arabes Unis d'ici fin 2027, dont 120 000 employés gouvernementaux et 175 000 étudiants. L'Afrique du Sud demeure la plus grande base de capacité opérationnelle du continent africain, représentant plus de 60 % de la capacité continentale.
Marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique
Le campus Teraco Isando à Johannesburg dispose de 70 MW de capacité informatique. Le Nigeria, l'Égypte et les autres pays du Moyen-Orient et de l'Afrique constituent la prochaine zone d'expansion du marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique. Le Nigeria disposait d'une capacité installée de 136,7 MW en 2025, avec une capacité projetée approchant 279,4 MW d'ici 2030. Ses besoins en main-d'œuvre sont compliqués par une disponibilité du réseau électrique de 41 % et une dépendance à l'expertise en résilience énergétique. Les 15 câbles sous-marins opérationnels de l'Égypte à la mi-2025 soutiennent la demande en personnel réseau et interconnexion. L'Association des centres de données d'Afrique a recensé 360 MW de capacité active, 238 MW en cours de construction et 656 MW planifiés dans son rapport 2026. Ce pipeline nécessite une expansion substantielle de l'offre de personnel technique qualifié.
Paysage concurrentiel
Concentration du Marché
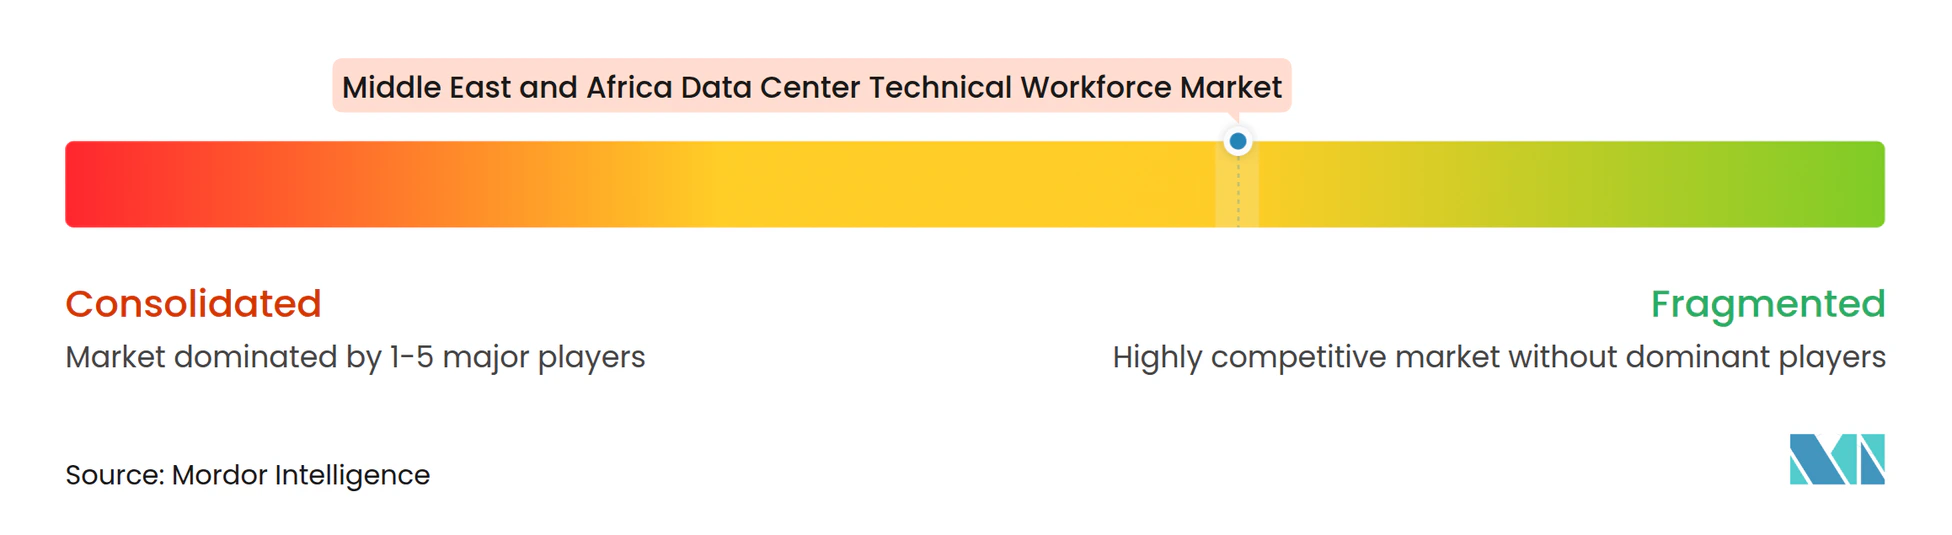
Le marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique est modérément fragmenté, avec des opérateurs, des contractants et des fournisseurs de technologie servant différentes parties de la chaîne de valeur. La concurrence comprend des opérateurs régionaux tels que Khazna Data Centers et G42 Cloud Computing. Elle comprend également des plateformes mondiales de colocation telles qu'Equinix et Digital Realty. Les opérateurs africains comprennent Teraco Data Environments, Africa Data Centres et Raxio Group. Des sociétés d'ingénierie telles que Jacobs Solutions et AECOM se disputent les talents techniques connexes et les travaux de livraison.
Les fournisseurs d'infrastructure technologique influencent également l'offre de compétences. Schneider Electric, Vertiv, Cisco et NVIDIA proposent des équipements, des connaissances techniques et des écosystèmes de formation. Khazna a annoncé en octobre 2025 des plans pour ajouter plus de 1 GW de capacité hyperscale dans plusieurs pays d'ici 2030 et pour fournir des programmes de formation et de certification structurés. Vertiv Academy propose des formations pour les rôles d'infrastructure numérique critique dans toute la région. Les partenariats régionaux de NVIDIA se concentrent sur les compétences en calcul accéléré et en infrastructure GPU.
Les opérateurs développent des programmes de certification internes et travaillent avec des partenaires technologiques car l'offre de talents externes n'a pas suivi le rythme de l'expansion des capacités. Ces mesures font du développement de la main-d'œuvre un élément de la compétition pour la livraison de projets et des opérations fiables. Les prestataires spécialisés en mise en service ont une opportunité là où les opérateurs manquent d'expertise interne dans les systèmes prêts pour l'IA et les tests avancés. Le marché reste diversifié car aucun prestataire unique ne combine la propriété régionale de centres de données, la livraison d'ingénierie et la formation technique à grande échelle.
Leaders du secteur de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique
-
Khazna Data Centers
-
Digital Realty
-
Equinix
-
Africa Data Centres
-
Saudi Telecom Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Khazna Data Centers
- Digital Realty
- Equinix
- Africa Data Centres
- Saudi Telecom Company
- Gulf Data Hub
- Teraco Data Environments
- G42 Cloud Computing
- Vantage Data Centers
- Pure Data Centers
- Rack Centre
- Raxio Group
- Wingu Group
- N+ONE Datacenters
- Open Access Data Centres
- MainOne
- Telecom Egypt
- Oman Data Park
- Ooredoo
- Injazat
- Schneider Electric
- Vertiv
- Johnson Controls
- Jacobs Solutions Inc.
- AECOM
- NTT DATA Group Corporation
- Cisco Systems, Inc.
- NVIDIA Corporation
Développements industriels récents dans Marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique
- Octobre 2026 : NaiTel (Aqaba Digital Hub) et le système de câble sous-marin MEDUSA ont signé un accord pour étendre la connectivité de la Jordanie vers l'Europe et l'Afrique du Nord via le réseau méditerranéen de 8 700 km de MEDUSA par le biais du Coral Bridge, améliorant la résilience de l'infrastructure numérique pour l'ensemble de la région du Levant.
- Août 2026 : Microsoft a confirmé que sa région de centres de données Saudi Arabia East sera disponible pour les clients en novembre 2026, permettant aux organisations d'héberger les charges de travail et les données éligibles localement dans le Royaume en soutien à la Vision 2030 de l'Arabie Saoudite. La région est conçue pour prendre en charge les charges de travail d'IA critiques pour les clients gouvernementaux et d'entreprise.
- Avril 2026 : STC Group a inauguré Riyadh 5, le plus grand centre de données neutre vis-à-vis des opérateurs de la région MENA, au King Salman Energy Park (SPARK) à Riyad. L'installation offre une charge informatique initiale de 40 MW, extensible à 80 MW, et répond aux normes de niveau III de l'Uptime Institute, intensifiant la concurrence sur le marché de la colocation du GCC.
- Janvier 2026 : La SDAIA a posé la première pierre du centre de données Hexagon à Riyad, la plus grande installation de niveau IV appartenant à un gouvernement au monde avec 480 MW, pour consolider les charges de travail du secteur public saoudien sous un modèle d'infrastructure souveraine et renforcer la demande de talents dans les centres de données du Royaume.
Périmètre du rapport sur le marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique
Le marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique désigne la demande, l'offre et les services spécialisés de recrutement, de formation et de dotation en personnel géré liés au personnel qualifié nécessaire pour concevoir, construire, mettre en service, exploiter, maintenir, sécuriser et mettre à niveau les installations de centres de données dans la région.
Le rapport sur le marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique est segmenté par fonction de main-d'œuvre (main-d'œuvre de développement de projets [main-d'œuvre de conception et d'ingénierie, main-d'œuvre de construction et d'installation, main-d'œuvre de tests et de mise en service], main-d'œuvre d'exploitation et de maintenance des installations [main-d'œuvre d'exploitation des centres de données, main-d'œuvre de gestion des installations, main-d'œuvre de maintenance et de fiabilité], main-d'œuvre des infrastructures informatiques et numériques [main-d'œuvre des infrastructures matérielles informatiques et cloud, main-d'œuvre des infrastructures réseau, main-d'œuvre de cybersécurité et de sécurité technique, main-d'œuvre des infrastructures d'IA]), modèle d'emploi (main-d'œuvre interne, services de main-d'œuvre externe), type de centre de données (centres de données hyperscale, centres de données en colocation, centres de données d'entreprise, en périphérie et modulaires), et géographie (Arabie Saoudite, Émirats Arabes Unis, Afrique du Sud, Nigéria, Égypte, reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Main-d'œuvre de développement de projets | Main-d'œuvre de conception et d'ingénierie |
| Main-d'œuvre de construction et d'installation | |
| Main-d'œuvre de tests et de mise en service | |
| Main-d'œuvre d'exploitation et de maintenance des installations | Main-d'œuvre d'exploitation des centres de données |
| Main-d'œuvre de gestion des installations | |
| Main-d'œuvre de maintenance et de fiabilité | |
| Main-d'œuvre des infrastructures informatiques et numériques | Main-d'œuvre des infrastructures matérielles informatiques et cloud |
| Main-d'œuvre des infrastructures réseau | |
| Main-d'œuvre de cybersécurité et de sécurité technique | |
| Main-d'œuvre des infrastructures d'IA |
| Main-d'œuvre interne |
| Services de main-d'œuvre externe |
| Centres de données hyperscale |
| Centres de données en colocation |
| Centres de données d'entreprise, en périphérie et modulaires |
| Arabie Saoudite |
| Émirats Arabes Unis |
| Afrique du Sud |
| Nigéria |
| Égypte |
| Reste du Moyen-Orient et de l'Afrique |
| Par fonction de main-d'œuvre | Main-d'œuvre de développement de projets | Main-d'œuvre de conception et d'ingénierie |
| Main-d'œuvre de construction et d'installation | ||
| Main-d'œuvre de tests et de mise en service | ||
| Main-d'œuvre d'exploitation et de maintenance des installations | Main-d'œuvre d'exploitation des centres de données | |
| Main-d'œuvre de gestion des installations | ||
| Main-d'œuvre de maintenance et de fiabilité | ||
| Main-d'œuvre des infrastructures informatiques et numériques | Main-d'œuvre des infrastructures matérielles informatiques et cloud | |
| Main-d'œuvre des infrastructures réseau | ||
| Main-d'œuvre de cybersécurité et de sécurité technique | ||
| Main-d'œuvre des infrastructures d'IA | ||
| Par modèle d'emploi | Main-d'œuvre interne | |
| Services de main-d'œuvre externe | ||
| Par type de centre de données | Centres de données hyperscale | |
| Centres de données en colocation | ||
| Centres de données d'entreprise, en périphérie et modulaires | ||
| Par géographie | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique ?
Le marché de la main-d'œuvre technique des centres de données au Moyen-Orient et en Afrique est évalué à 1,28 milliard USD en 2026 et devrait atteindre 3,76 milliards USD d'ici 2032. Le marché devrait croître à un CAGR de 19,12 % durant 2027-2032, porté par l'accélération de la construction de centres de données, les initiatives de cloud souverain, les programmes de transformation numérique et la demande croissante de personnel technique qualifié tout au long du cycle de vie des installations.
Quelle fonction de main-d'œuvre détient la plus grande part ?
La main-d'œuvre de développement de projets détient la plus grande part à 38,19 % en 2026. Ce segment englobe les activités de conception, d'ingénierie, de construction, d'installation et de préparation pré-opérationnelle requises pour les nouveaux développements de centres de données. La forte expansion des capacités dans les pays du Golfe et d'autres marchés MEA continue de soutenir la demande de professionnels du développement de projets.
Quelle fonction devrait connaître la croissance la plus rapide ?
La main-d'œuvre de tests et de mise en service devrait enregistrer la croissance la plus élevée, à un CAGR de 20,41 % jusqu'en 2032. Ces spécialistes sont chargés de valider les infrastructures critiques telles que les systèmes d'alimentation, les équipements de refroidissement, l'architecture réseau et la résilience opérationnelle avant que les installations ne soient pleinement opérationnelles, en particulier dans des environnements de plus en plus complexes prêts pour l'IA.
Pourquoi les services de main-d'œuvre externe sont-ils importants dans les centres de données MEA ?
Les services de main-d'œuvre externe représentent 54,67 % du marché en 2026 et devraient croître à un CAGR de 20,52 % jusqu'en 2032. Ce modèle permet aux opérateurs et aux développeurs d'accéder à des spécialistes certifiés pendant les phases de pointe de construction, de déploiement, d'aménagement et de mise en service sans maintenir de grandes équipes permanentes après l'achèvement du projet.
Quel pays est en tête de la demande régionale de services de main-d'œuvre technique ?
L'Arabie Saoudite est en tête de la région avec une part de marché de 28,67 % en 2026 et devrait croître à un CAGR de 20,89 % jusqu'en 2032. Les investissements importants dans l'infrastructure numérique souveraine, les installations hyperscale, les régions cloud et les développements de centres de données continuent de stimuler la demande de personnel technique qualifié dans tout le pays.
Quelles compétences sont les plus importantes pour les centres de données prêts pour l'IA ?
Les compétences critiques comprennent la gestion de l'infrastructure GPU, les technologies de refroidissement liquide, la mise en service et les tests, la cybersécurité, l'ingénierie réseau, les systèmes d'alimentation critique, l'automatisation et la gestion de la résilience opérationnelle. Les professionnels techniques doivent également comprendre l'intégration de l'infrastructure physique, des contrôles numériques et des plateformes logicielles nécessaires pour prendre en charge les charges de travail avancées d'IA et de cloud.