
中東・アフリカ データセンター保険市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
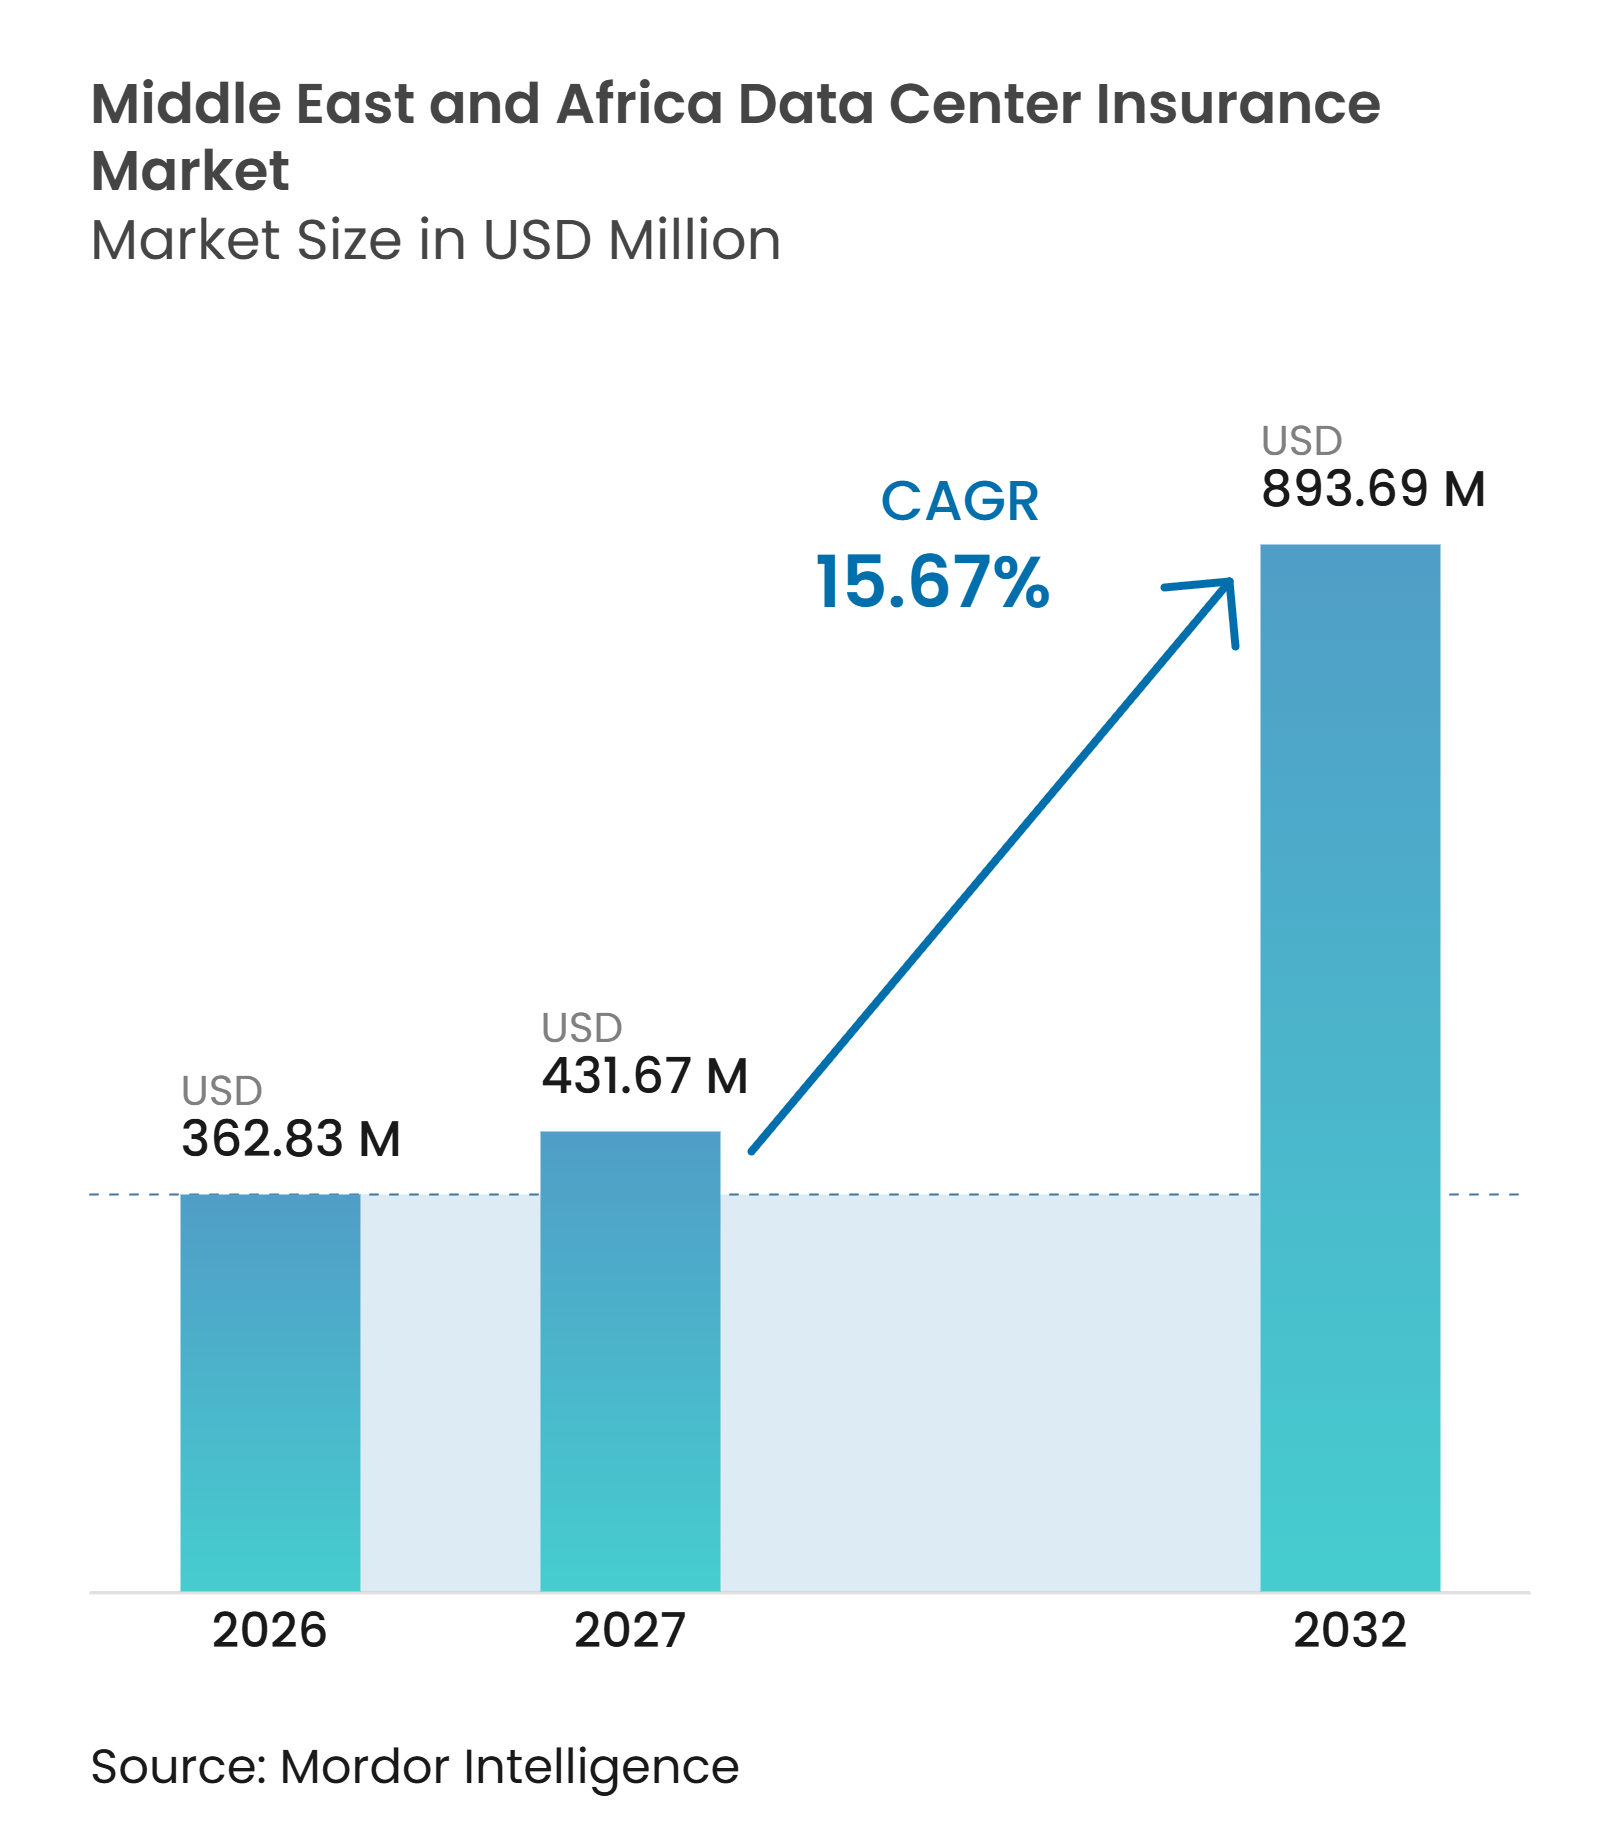
| 基準年の市場規模 (2026) | 362.83 百万米ドル |
| 市場規模 (2027) | 431.67 百万米ドル |
| 市場規模 (2032) | 893.69 百万米ドル |
| 成長率 (2027 - 2032) | 15.67 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター保険市場分析
中東・アフリカ データセンター保険市場規模は2026年に3億6,283万米ドルと評価され、2027年の4億2,724万米ドルから2032年には8億9,369万米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 15.67%で成長する見込みです。新たなハイパースケールキャンパスは、特にAIハードウェア、液体冷却、および専用電力資産が一体的に稼働する拠点において、個別サイトに集中する被保険価値を増大させています。サウジアラビアおよびアラブ首長国連邦におけるソブリンホスティング規制は、多くのグローバルオペレーターにとって、インフラ投資を任意の判断から現地コンプライアンス要件へと転換させています。これにより、財物、建設、サイバー、および事業中断補償に対する需要が同時に生じています。中東・アフリカ データセンター保険市場はまた、単一の事象が共有電力、冷却、光ファイバー、顧客機器、およびサービスコミットメントに影響を及ぼし得ることから、より複雑なリスク集積にも直面しています。保険会社、ブローカー、および再保険会社は、より短いサービスレベルアグリーメントのペナルティ期間に対応した専門的な引受、リスクエンジニアリング、および保険設計を通じてこれに対応しています。
レポートの主要ポイント
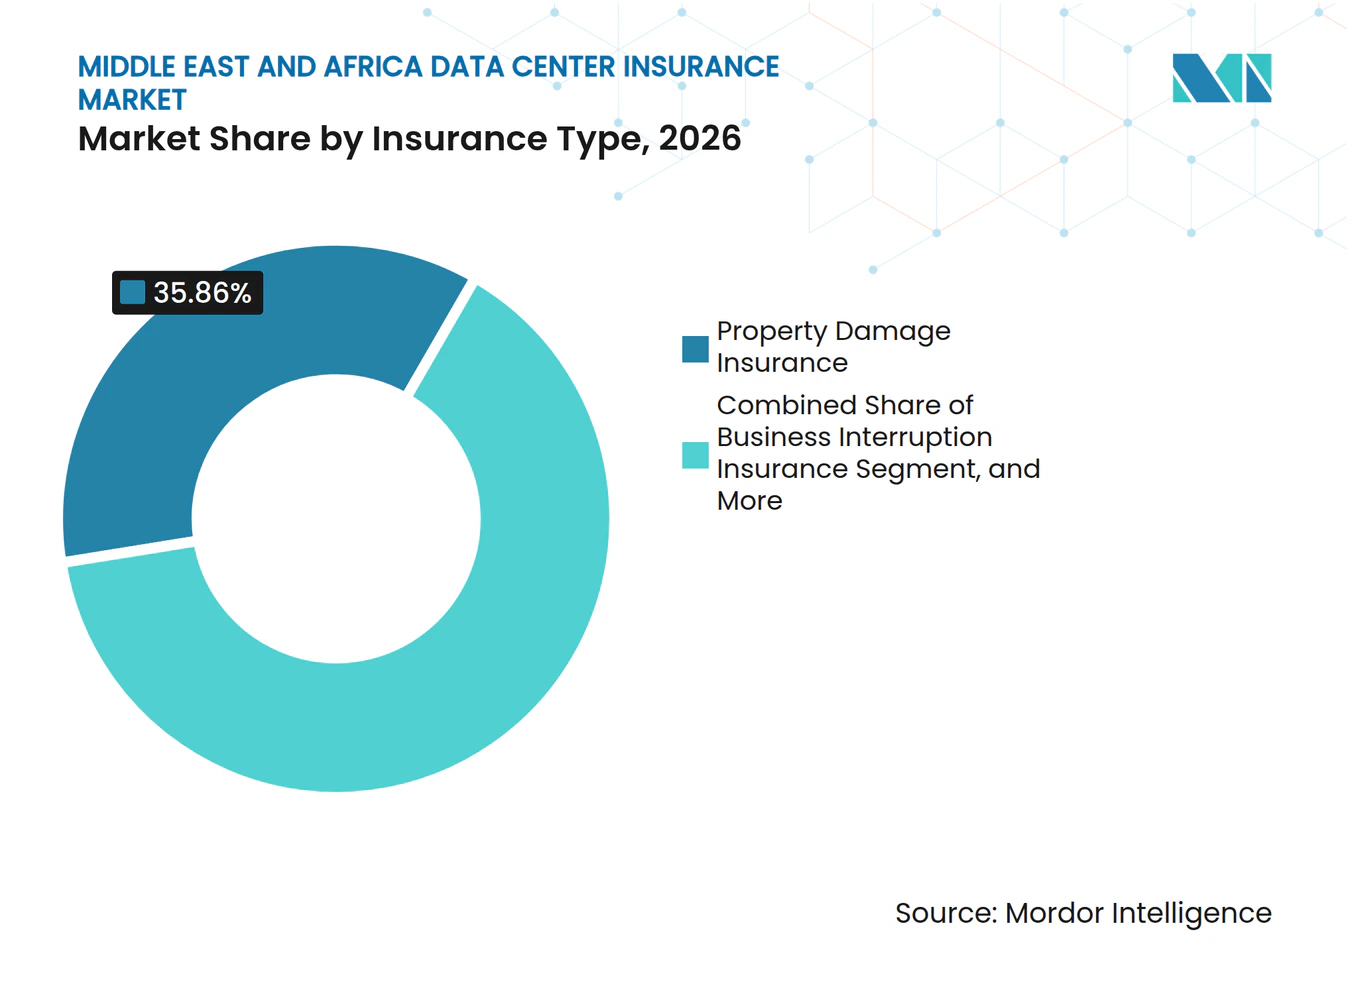
- 保険タイプ別では、財物損害保険が2026年の中東・アフリカ データセンター保険市場シェアの35.86%を占め、サイバー保険は2032年までにCAGR 16.43%で拡大すると予測されています。
- 補償構造別では、財物・事業中断複合保険が2026年の市場の37.61%を占め、パラメトリック保険は2032年までにCAGR 16.24%で成長すると見込まれています。
- リスクエクスポージャー別では、電気・機械設備故障が2026年の市場の21.72%を占め、サイバー関連業務中断は2032年までにCAGR 16.62%で成長すると予測されています。
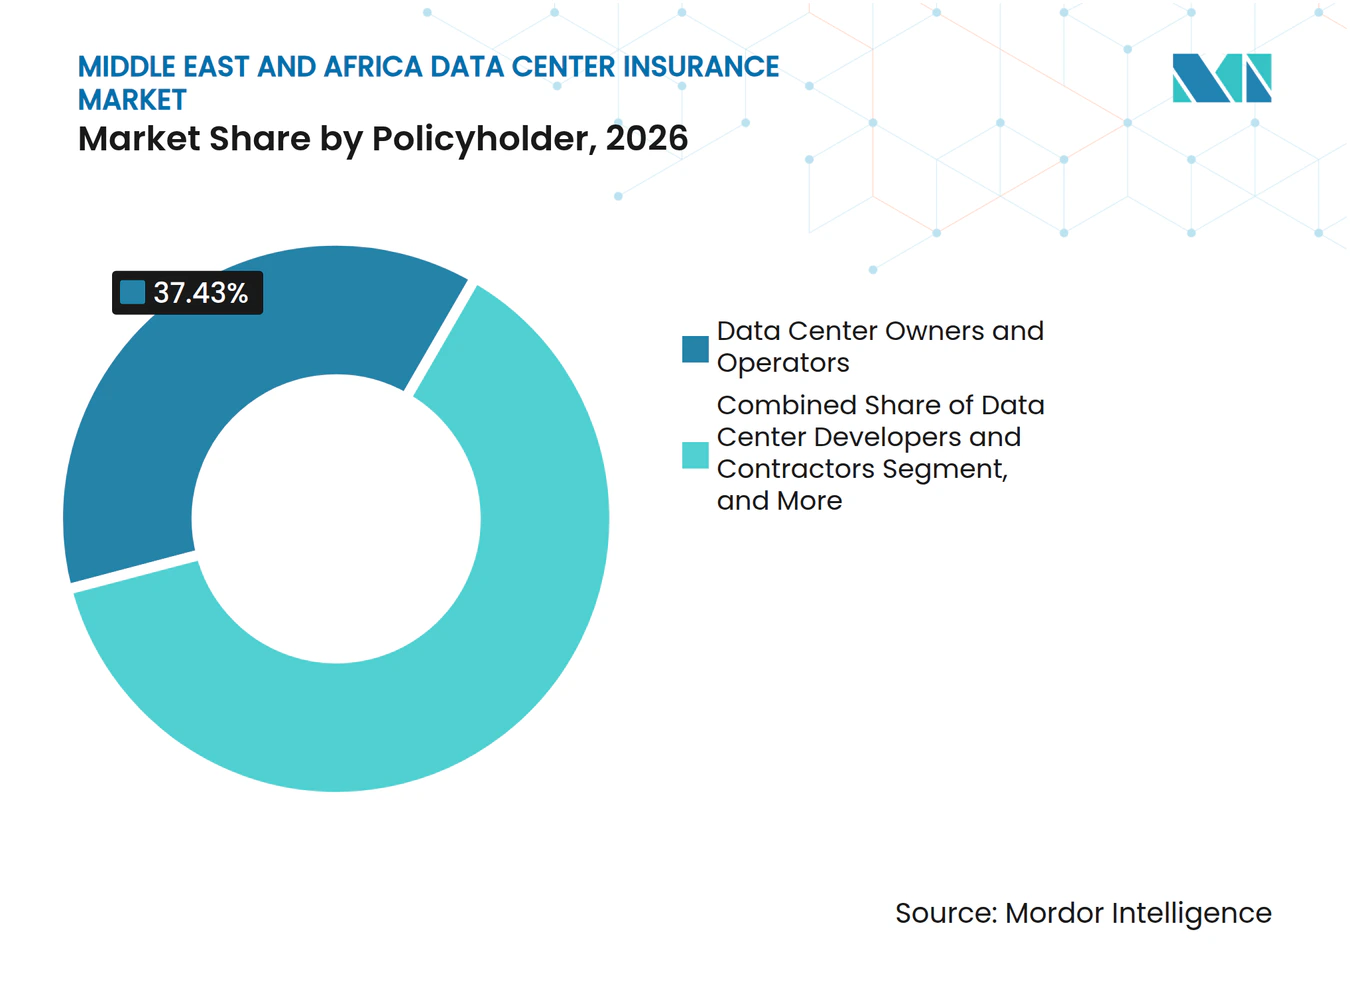
- 保険契約者別では、データセンターオーナー・オペレーターが2026年の市場の37.43%を占め、クラウドサービスプロバイダーはCAGR 16.83%で成長すると予測されています。
- 保険流通チャネル別では、保険ブローカー・コンサルタントが2026年の市場の55.24%を占め、マネージングジェネラルエージェントおよび専門引受機関はCAGR 16.41%で拡大すると見込まれています。
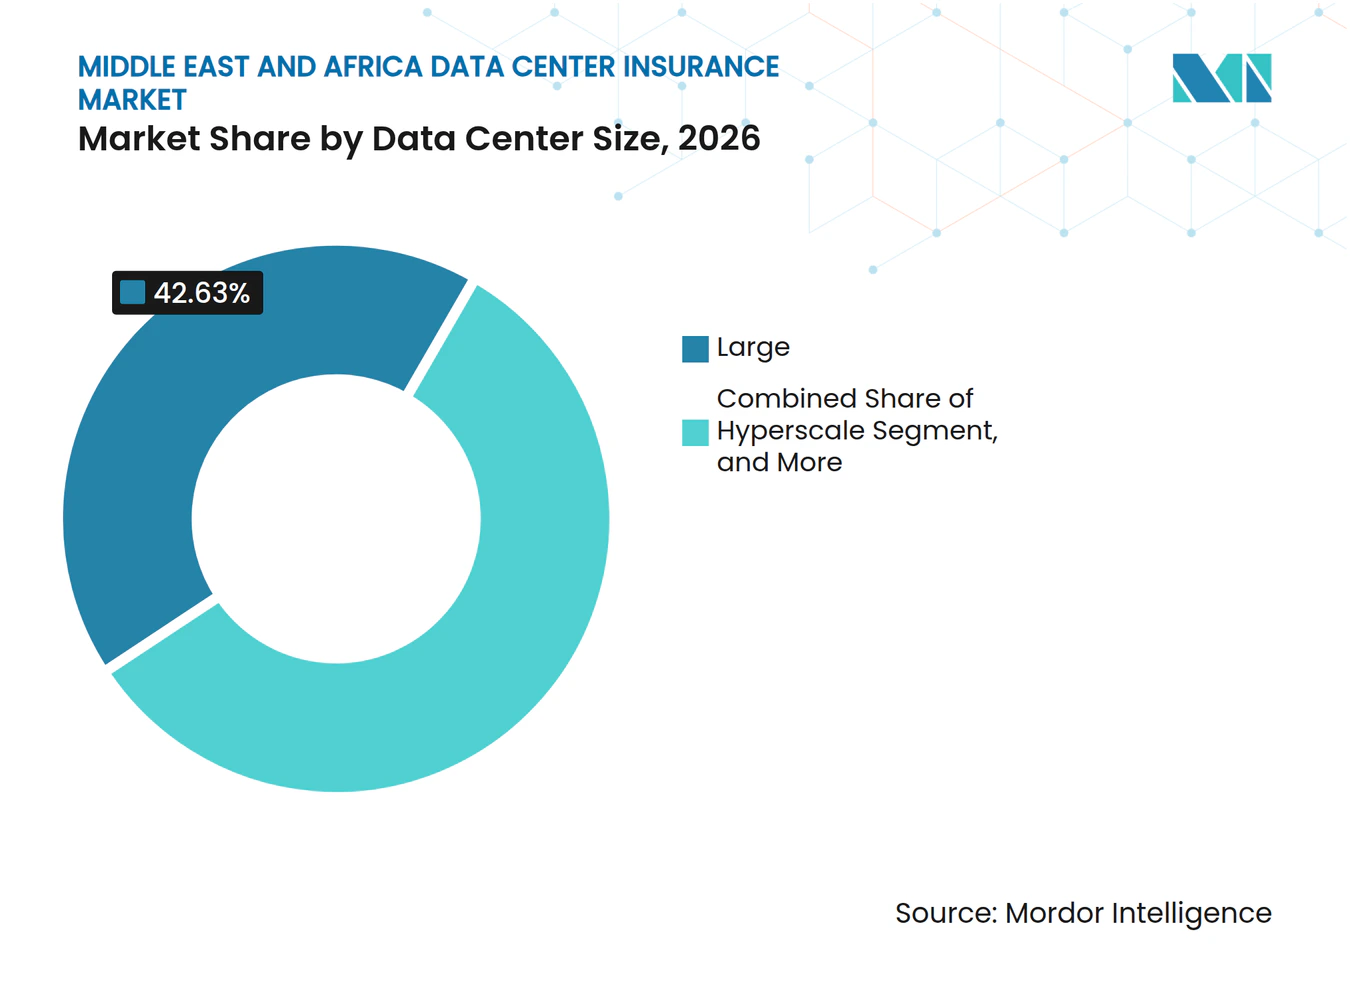
- データセンター規模別では、大規模データセンターが2026年の市場の42.63%を占め、ハイパースケール施設はCAGR 16.87%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションが2026年の市場の44.26%を占め、クラウドサービスプロバイダーはCAGR 16.32%で成長すると見込まれています。
- 地域別では、アラブ首長国連邦が2026年の中東・アフリカ データセンター保険市場シェアの27.63%を占め、サウジアラビアはCAGR 16.56%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウド、AI、およびデジタルソブリンティへの投資 | +4.5% | アラブ首長国連邦およびサウジアラビアが主要。カタールおよびトルコが副次的。 | 中期(2~4年) |
| GCCデータセンター容量の拡大 | +3.8% | GCCが中核、北アフリカおよび東アフリカへの波及あり。 | 長期(4年以上) |
| 被保険価値の上昇とライフサイクルの複雑化 | +3.2% | アラブ首長国連邦およびサウジアラビアが最高集中度。グローバルサプライチェーンへの影響あり。 | 短期(2年以内) |
| サイバーおよびサービスレベルアグリーメントエクスポージャーの拡大 | +2.6% | アラブ首長国連邦が主要な脅威強度。サウジアラビアは損失深刻度が高い。 | 短期(2年以内) |
| 再生可能エネルギーおよびキャプティブエネルギーの統合 | +1.4% | サウジアラビア(NEOMおよびOxagonを含む)。アラブ首長国連邦(Moro Hubを含む)。 | 長期(4年以上) |
| 保険未加入のアフリカ エッジインフラ | +1.1% | ケニア、モロッコ、南アフリカが中心、ナイジェリアおよび西アフリカへの波及あり。 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウド、AI、およびデジタルソブリンティへの投資が構造的需要を牽引
サウジアラビアおよびアラブ首長国連邦におけるソブリンホスティング要件は、多くの多国籍オペレーターにとって国内インフラをコンプライアンス要件とするものとなっています。これにより、保険はプロジェクト予算の当初から組み込まれるものとなり、後からの財務的判断ではなくなっています。サウジアラビアでは、ビジョン2030の開始以来、データセンターセクターが6倍に拡大し、160億サウジアラビアリヤル(42億6,000万米ドル)を超える投資と60以上の稼働施設が報告されています。AMD、Cisco、およびHumainの合弁事業は1GWのAIインフラを目標とし、2026年第2四半期にリヤドおよびダンマームで初期100MWの展開が計画されています。高密度コンピューティングは、高価値なハードウェア、専用冷却システム、および現地電力システムを単一のリスク拠点に集中させます。したがって、中東・アフリカ データセンター保険市場は、建設、財物損害、設備故障、サイバーイベント、および中断損失を連携させた、より広範なプログラムを必要としています。
GCCデータセンター容量の拡大が段階的な保険料基盤を創出
GCCの建設パイプラインは、商業運転開始前に補償が必要な資産の安定的な流れを生み出しています。Center3は、30億米ドルの展開に続き、2030年までにサウジアラビアで1GWの容量に達するための100億米ドルの計画を発表しました。建設・組立オールリスク補償は、これらのプロジェクトに最初に付帯される保険商品であることが多いです。その後、試運転および顧客入居の進捗に伴い、稼働財物および事業中断補償が必要となります。この一連の流れは、標準的な年次契約よりも保険会社とプロジェクトオーナーとの間に長期的な関係を生み出します。中東・アフリカ データセンター保険市場はまた、施設が建設から試験運転、本格稼働へと移行する際の補償ギャップにも対処する必要があります。
被保険価値の上昇とライフサイクルの複雑化が新たな引受アプローチを要求
新たなキャンパスの被保険価値は、保険会社が吸収に備えなければならない損失の規模を変えています。Allianz Commercialは、分析されたデータセンター保険金請求総額7億ユーロ(7億7,000万米ドル)において火災が損失深刻度の50%以上を占めることを明らかにしました。同評価では、開閉装置で最大80週間、変圧器で50週間のリードタイムも確認されました。この長さの遅延は、特に輸入依存市場において、物理的事象後の中断損失を延長させる可能性があります。FM Globalは、AIを指向した施設に関する2026年のガイダンスを更新し、関連するバッテリーリスクに対して2時間の壁面耐火性能を推奨しています。これらの状況は、中東・アフリカ データセンター保険市場を詳細なエンジニアリングレビューおよびより保守的な最大損失評価へと向かわせています。
サイバーおよびサービスレベルアグリーメントエクスポージャーの拡大が保険開発を上回る
データセンターは、接続された電力制御、冷却システム、監視ツール、およびセキュリティプラットフォームへの依存度を高めています。価格の低下により、オペレーターはリスク環境がより厳しくなるにつれて補償を改善する余地が生まれています。標準的な事業中断待機期間は、停電発生から数分以内に始まる可能性のあるサービスレベルアグリーメントのペナルティに必ずしも対応していません。したがって、中東・アフリカ データセンター保険市場では、サイバー、パラメトリック、および特注の中断補償に対する関心が高まっています。サイバーイベントが国家活動の疑いや戦争免責条項を伴う可能性がある場合、より明確な文言も重要です。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIレディ施設の損失履歴の不足 | -0.5% | グローバル、サウジアラビアおよびアラブ首長国連邦のハイパースケールセグメントで最も深刻。 | 中期(2~4年) |
| 電力、冷却、光ファイバー依存関係にわたる集積リスク | -0.4% | GCCが中核、南アフリカおよびケニアへの波及あり。 | 長期(4年以上) |
| 変圧器およびデータセンター機器の交換リードタイム | -0.3% | グローバルサプライチェーン、輸入依存の中東・アフリカ市場で最も深刻。 | 短期(2年以内) |
| 現地キャパシティの不均一性と規制の断片化 | -0.2% | アフリカが主要。GCC小規模国が副次的。 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIレディ施設の損失履歴の不足が保険数理的価格設定を制約
AIレディ施設は、液体冷却、高密度GPUシステム、オンサイト発電、およびバッテリーエネルギー貯蔵を、地域的な損失履歴が限られた構成で組み合わせています。したがって、引受担当者は成熟した保険数理データよりもエンジニアリング評価に大きく依存しなければなりません。Swiss Reは、技術的評価と規律ある集積管理がAIデータセンターリスクの持続可能な引受の中心であると述べています。[1] 発電、半導体製造、または電気通信との比較は、現代のキャンパスにおけるサイバー、財物、および収益リスクの組み合わせを完全には捉えられません。保険会社は、その不確実性に対処するためにサブリミット、免責条項、および義務的検査を使用しています。これにより、中東・アフリカ データセンター保険市場において、キャパシティが制約されたり、複雑なリスクの引受に必要な労力が増加したりする可能性があります。
電力、冷却、光ファイバー依存関係にわたる集積リスクがポートフォリオ管理を圧迫
多くのテナントが単一キャンパス内の同一の電力、冷却、およびネットワークインフラに依存している場合があります。単一の障害が複数の保険契約者にわたる財物、事業中断、賠償責任、およびサイバー保険金請求を生み出す可能性があります。Allianz Commercialは、冷却および電力インシデントによるハイパースケールの個別損失が5,000万ユーロから1億ユーロ(5,500万米ドルから1億1,000万米ドル)の範囲に及ぶことを記録しています。Jazeeraは、ヨーロッパとアジア間のデータ容量の90%以上が紅海の海底ケーブルを通過しており、その最狭部で幅26kmの回廊を含むと報告しています。これらの依存関係により、地理的に分離した施設が引受ポートフォリオ上で見かけよりも相関している場合があります。保険会社は、大きな限度額を提供する前に、建物、設備、公益事業、および再保険の引受全体にわたる明確な可視性を必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険タイプ別:
財物補償が需要を支え、サイバー保険が拡大財物損害保険は2026年の市場の35.86%を占めました。この補償は、新規施設が建物、サーバー、電気システム、冷却設備、および関連インフラの保護を必要とするため、中東・アフリカ データセンター保険市場の中核であり続けています。Allianz Commercialが分析したデータセンター保険金請求額の50%以上において火災が深刻度の主要原因として特定されているため、火災は特に重要です。事業中断保険および設備故障保険は、従来型プログラムの中核的な隣接レイヤーを形成しています。火災または電気的事象は、資産を損傷させると同時に顧客サービスを停止させる可能性があります。自然災害保険、一般・第三者賠償責任保険、および建設・組立オールリスク保険は、建設および運営中に生じるリスクに対処します。
サイバー保険は2032年までにCAGR 16.43%で成長すると予測されています。この拡大は、接続された電力、冷却、アクセス制御、および監視システムへの現代サイトの運営依存を反映しています。Uptime Instituteは、2025年の調査において主要な停電の45%が電力供給の問題によるものであり、14%が冷却障害によるものであると報告しました。サウジアラビアの国家サイバーセキュリティ局の要件およびアラブ首長国連邦の重要インフラ規制は、文書化されたサイバー管理への注目を高めています。このセグメントはまた、データ損失のみならず業務中断に対応する補償への需要によっても支えられています。したがって、中東・アフリカ データセンター保険業界は、サイバーと物理的なつながりを認識した保険文言へと移行しつつあります。


注記: 全セグメントのシェアはレポート購入後に入手可能
補償構造別:
複合保険がリードし、パラメトリック補償がサービスリスクに対応財物・事業中断複合保険は2026年の市場の37.61%を占めました。これは中東・アフカ データセンター保険市場における主要な補償構造です。この構造は、電力、冷却、または火災事象に続く物理的損害と収入損失を結びつけます。高い可用性コミットメントを持ち、別々の保険会社間の紛争に対する許容度が低いオペレーターに適しています。スタンドアロン保険は、複雑なプログラムを必要としないリスクプロファイルを持つ小規模オペレーターに引き続き関連性があります。パッケージ保険およびキャプティブ・自家保険アレンジメントは、十分な保険料規模とリスク管理能力を持つ大規模組織に追加的な選択肢を提供します。複合アプローチはまた、大規模停電時の保険金請求調整の問題を軽減することもできます。
パラメトリック保険は2032年までにCAGR 16.24%で成長すると予測されています。これは、従来の事業中断待機期間と、ダウンタイム開始後まもなく始まる可能性のあるサービスレベルアグリーメントのペナルティとの間のギャップに対処するものです。Descartes Underwritingは2026年1月に、特定の自然災害トリガーに対して1保険契約あたり最大1億4,000万米ドルを提供する商品を発売しました。Parametrixは2025年12月に2,700万米ドルを調達し、20以上のロイズシンジケートに支えられたサービスレベルアグリーメント違反保険を拡大しました。LocktonとParametrixはまた、データセンターのサービスレベルアグリーメント保険に関する2025年6月のパートナーシップを締結しました。これらの商品は、貸し手がダウンタイム関連の義務が対処されていることの証拠を求める場合に、資金調達の議論を支援することができます。
リスクエクスポージャー別:
設備故障がリードし、サイバー中断が重要性を増す電気・機械設備故障は2026年の市場の21.72%を占めました。このエクスポージャーは、電力供給システムと冷却設備がサイトの継続的な運営の中心であるため、中東・アフリカ データセンター保険市場における主要な考慮事項です。Uptime Instituteの2025年調査では、主要な停電の45%が電力供給の問題に、14%が冷却障害に関連していました。高密度展開ではリチウムイオンバッテリーシステムを使用する場合があるため、火災・爆発は依然として重要です。FM Globalの更新されたガイダンスは、より強力な防火対策を通じてこのエクスポージャーに対処しています。洪水、暴風雨、地震、およびその他の地球物理学的ハザードは、地域全体で場所固有の要件を追加します。
サイバー関連業務中断は2032年までにCAGR 16.62%で拡大すると見込まれています。接続された運用技術は、サイバーインシデントによって影響を受ける可能性のあるシステムの数を増加させます。第三者・サプライチェーン中断も、オペレーターが相互接続されたクラウドおよびコロケーション顧客にサービスを提供するにつれて、より関連性が高まっています。サウジアラビアの国家サイバーセキュリティ局のECC-1:2018フレームワークおよびアラブ首長国連邦のNESA基準は、引受に影響するセキュリティ期待値を確立しています。コンプライアンスの証拠は、保険会社がサイトの補償に同意する前の引受プロセスの一部となる場合があります。これにより、被保険者の品質基準を引き上げながら、より正式なリスク移転が支援されます。
保険契約者別:
オーナーが現在の需要を生み出し、クラウドプロバイダーが前進データセンターオーナー・オペレーターは2026年の市場の37.43%を占めました。これらの組織は物理的なキャンパスが整備されていることを確保しなければならず、多くの場合、融資を引き出す前に貸し手の要件を満たす必要があります。コロケーションプロバイダーは、テナント賠償責任、共有インフラ、および複数の顧客サービスコミットメントを管理するため、もう一つの重要なグループを形成しています。データセンター開発者・請負業者は、損失原因が稼働中のインシデントとは異なる建設中の補償を必要とします。機器・サービスプロバイダーは、ラックあたりのハードウェア価値が上昇するにつれて、技術上の過誤・脱漏および製造物賠償責任リスクに直面しています。これらの保険契約者は合わせて、中東・アフリカ データセンター保険市場において建設、財物、賠償責任、および事業中断ラインにわたる需要を生み出しています。
クラウドサービスプロバイダーはCAGR 16.83%で成長すると予測されています。ソブリンクラウド要件は、グローバルプラットフォームがオフショア地域からのみ顧客にサービスを提供するのではなく、国内キャパシティを確立することを促しています。Microsoft、AWS、Google Cloud、およびOracleはGCCにクラウドリージョンを設置することを約束しており、より正式な保険プログラム要件を支援しています。これらのプロバイダーは多くの場合、現地適応が必要な標準化されたグローバルプログラムを使用しています。新しいクラウドリージョンは立ち上げから完全な保険引受を必要とする場合があるため、中東・アフリカ データセンター保険市場はその恩恵を受けています。既存のクラウド関係を持つ保険会社は、この需要により迅速に対応することができます。

注記: 全セグメントのシェアはレポート購入後に入手可能
保険流通チャネル別:
ブローカーがリードし、専門機関が台頭保険ブローカー・コンサルタントは2026年の市場の55.24%を占めました。複雑なプログラムには、単一キャンパスに対する財物、建設、サイバー、賠償責任、およびパラメトリック補償が含まれる場合があります。Aon、Marsh、Lockton、Howden、およびWillis Towers Watsonは、この業務を支援する専任のデータセンター能力を維持しています。直接保険は、よりシンプルなニーズを持つ中堅オペレーターに引き続き関連性があります。再保険支援プログラムは、価値が元受保険会社の正味保有額を超える大規模施設にとって重要です。したがって、ブローカーは中東・アフリカ データセンター保険市場において重要な調整役を担っています。
マネージングジェネラルエージェントおよび専門引受機関はCAGR 16.41%で成長すると見込まれています。これらの企業は、AIレディサイト向けの保険文言、検査プロトコル、および保険金請求プロセスを開発することができます。技術的な引受専門知識が従来の保険会社間で不均一に発展するにつれて、その役割は拡大しています。Howdenは、建設リスク業務にAI対応のスケジュール分析を含め、プロジェクトの遅延を特定していると報告しています。[2] 専門機関は同様の技術ツールを使用して、変化する価値と引渡しリスクを評価することができます。その成長は、価格比較を超えたリスクアドバイスへの需要を反映しています。中東・アフリカ データセンター保険市場は、現地クライアントを国際的なキャパシティに結びつけることができる流通業者を評価する可能性が高いです。
データセンター規模別:
大規模施設が規模を保持し、ハイパースケールサイトが拡大大規模データセンターは2026年の市場の42.63%を占めました。ドバイ、アブダビ、リヤド、およびヨハネスブルクの確立されたエンタープライズおよびコロケーションキャンパスは、引受担当者に少なくとも一定の損失履歴とエンジニアリング参照点を提供しています。中規模施設は、トルコ、モロッコ、カタールなどの市場において地域のエンタープライズおよびクラウドオペレーターにサービスを提供しています。小規模施設は、アフリカの二次都市およびGCCの小規模拠点におけるエッジ展開を支援しています。個々の機器および冷却損失は小規模かもしれませんが、集計するとポートフォリオコストとして意味のある規模になる可能性があります。各規模クラスは、中東・アフリカ データセンター保険市場においてその運営モデルに合致した保険限度額とリスクエンジニアリングを必要としています。
ハイパースケール施設はCAGR 16.87%を記録すると予測されています。その成長は、サウジアラビアおよびアラブ首長国連邦における国家AIプログラムおよび大規模クラウド展開と連動しています。BlackstoneとHumainは、2025年10月にAirTrunkを通じてサウジアラビアにデータセンターを開発するための初期30億米ドルのパートナーシップを発表しました。これらのサイトは、高価値なコンピューティング機器、液体冷却、現地発電、および集中的なサービス義務を組み合わせています。地域的な損失経験が限られているため、引受担当者はエンジニアリングに基づく最大損失分析を重視しなければなりません。これにより、中東・アフリカ データセンター保険市場全体でファカルタティブ再保険および特注リスク管理の重要性が高まる可能性があります。
注記: 全セグメントのシェアはレポート購入後に入手可能
データセンタータイプ別:
コロケーションが基盤を保持し、クラウドプロバイダーが拡大コロケーションは2026年の市場の44.26%を占めました。このモデルは、オペレーターが共有施設から複数の顧客にサービスを提供するアラブ首長国連邦およびサウジアラビアで確立されています。テナント所有機器、共通ユーティリティ障害、およびサービスレベルアグリーメント賠償責任は、個別の保険条項を必要とします。エンタープライズおよびエッジデータセンターは、現地のコンピューティングキャパシティを必要とする政府機関、金融機関、および規制対象企業にサービスを提供しています。その保険ニーズには、サイバー要件の増大とともに、従来の財物および賠償責任補償が含まれます。したがって、コロケーションは中東・アフリカ データセンター保険市場において保険料および専門的なアドバイザリー業務の実質的な源泉であり続けています。
クラウドサービスプロバイダーはCAGR 16.32%で成長すると見込まれています。このセグメントは、現地のハイパースケール建設を支援するのと同じソブリンホスティング要件の恩恵を受けています。G42は2026年1月にデジタルエンバシーズフレームワークを立ち上げ、パートナー国にソブリンデータストレージおよびコンピューティングアレンジメントを提供しています。クラウド施設は、データが規制上または外交上の重要性を持つ政府および商業ユーザーにサービスを提供することができます。したがって、一拠点での物理的インシデントは複数の顧客および規制上の影響をもたらす可能性があります。保険会社は、標準的な商業財物文言のみに依存するのではなく、より具体的なアプローチを開発しています。
地域分析
アラブ首長国連邦
アラブ首長国連邦は2026年の地域市場の27.63%を占めました。デジタルインフラの集中は、大規模な財物、サイバー、および中断プログラムへの需要を支えています。Stargate UAEキャンパスはG42とOpenAI、Nvidia、Oracle、およびSoftBankを結びつけ、潜在的に高価値な被保険集積を追加しています。UAE国家サイバーセキュリティ戦略、スマートドバイ規制、およびNESA基準は、オペレーター管理に対する期待を形成しています。
サウジアラビア
サウジアラビアはCAGR 16.56%を記録すると予測されています。その建設パイプラインは、財物、機器、サイバー、および中断リスクにわたる国際的な保険キャパシティを必要としています。Center3の100億米ドルの計画およびAMD、Cisco、Humainの1GWイニシアティブは、計画されたインフラの規模を示しています。NCA ECC-1:2018フレームワークは、重要インフラオペレーターに期待されるサイバー管理に影響を与えています。計画されたOxagonキャンパスにおける再生可能エネルギーは、中東・アフリカ データセンター保険市場に追加的な財物引受上の考慮事項をもたらします。
カタール、トルコ、モロッコ、ケニア、および南アフリカ
カタールは、MEEZAがグローバルなハイパースケーラーと長期8MWリース契約を締結したことで注目を集めています。トルコは発展したコロケーション基盤と76の稼働データセンターを有しています。モロッコおよびセネガルは、AIIMのN+ONEとの9,000万米ドルの合弁事業を通じて資本を引き付けています。[3] 南アフリカは、AWS、Microsoft Azure、およびTeracoの施設を有することから、リスクエンジニアリングの地域的な参照市場であり続けています。これらの市場は、現地の電力、接続性、洪水、および規制条件を反映した引受を必要としています。パラメトリック商品と集中的なエンジニアリングは、従来のキャパシティが限られている場合に役立ちます。
競合環境
市場集中度
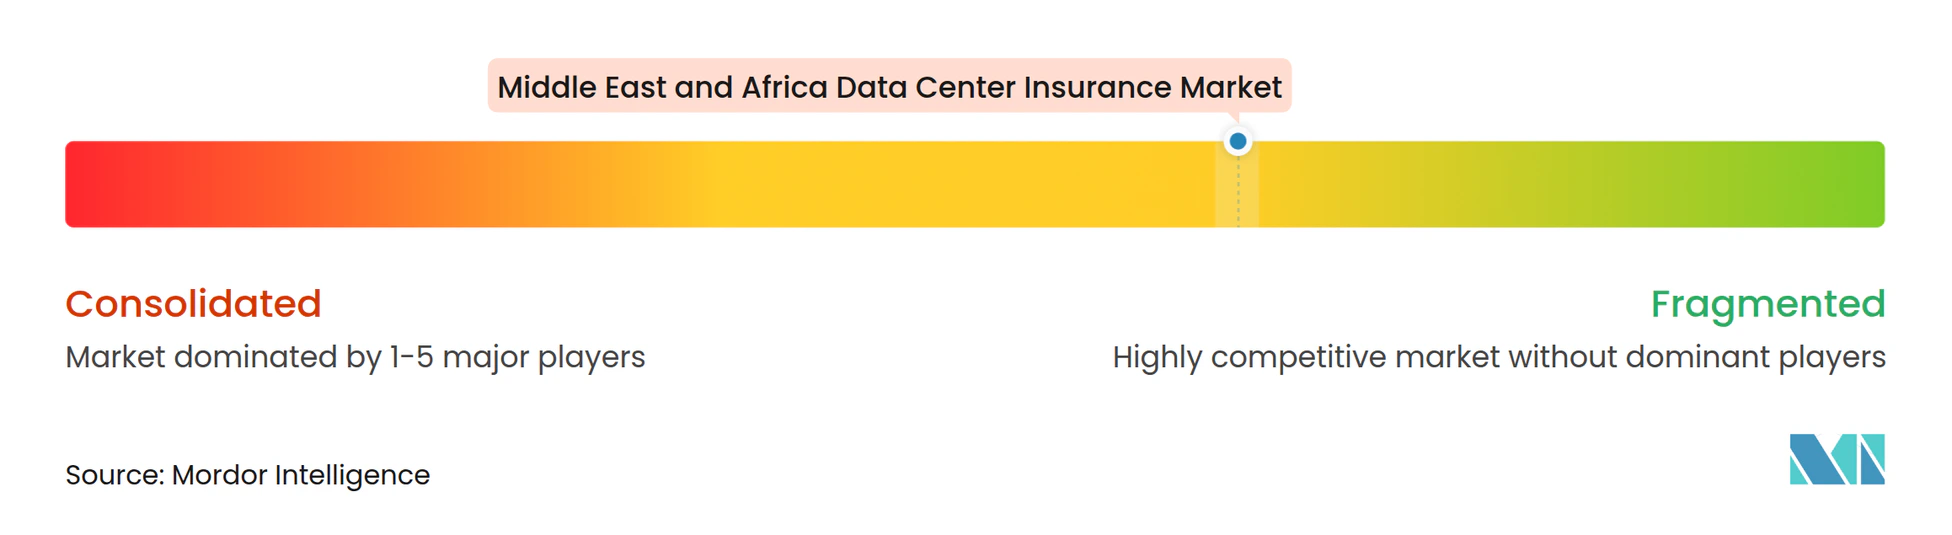
中東・アフリカ データセンター保険市場は、ブローカー間では適度に集中しており、保険会社間ではより分散しています。Aon、Marsh、Lockton、Howden、およびWillis Towers Watsonは、多層プログラムを設計し国際市場にアクセスできるため、多くの大口顧客を引き受けています。Zurich、Allianz、AIG、Chubb、FM Insurance、Beazley、AXA、およびQBEが元受レイヤーで競合しています。Munich Re、Swiss Re、およびロイズシンジケートは、高価値サイトへの再保険キャパシティ提供を支援しています。
競争は価格のみならず、リスクサービスを中心に展開されるようになっています。Marshは2025年7月にデータセンターのライフサイクル全体にわたるデータセンター保険・リスク管理サービスを立ち上げました。LocktonはMENAデータセンターライフサイクルリスク・レジリエンスハブを公開し、プロジェクトおよび運営リスクの意思決定を支援しています。HowdenはForesightと提携し、建設プログラムにAI対応のスケジュール分析を適用しています。FM Insuranceは保険金請求経験を活用して、火災および液体冷却に関する推奨事項を提供しています。
アフリカの中堅コロケーションオペレーターはサービス義務を持つ場合がありますが、複雑な国際プログラムにアクセスするための十分な保険料規模を持たない場合があります。ITおよび運用技術イベントを単一の保険証券でカバーするサイバーと物理的なリスクを組み合わせた文言は、GCC市場でまだ展途上です。キャプティブアレンジメントも、大規模オペレーターが選択したリスクの保有を検討するにつれて台頭しています。Africa Reinsurance CorporationおよびAfrica Specialty Risks Limitedは、共同引受およびフロンティング構造を通じて現地に特化した知識を提供しています。ロイズ市場協会のガイダンスおよびFM Globalの損失防止基準は、単一のMEA固有の技術基準が存在しない中で引受慣行に影響を与え続けています。
中東・アフリカ データセンター保険業界リーダー
-
Aon plc
-
Marsh & McLennan Companies, Inc.
-
Willis Towers Watson Public Limited Company
-
Lockton Companies, LLC
-
Howden Broking Group Limited
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ データセンター保険市場 このレポートでカバーされる企業
- Aon plc
- Marsh & McLennan Companies, Inc.
- Willis Towers Watson Public Limited Company
- Lockton Companies, LLC
- Howden Broking Group Limited
- Zurich Insurance Group AG
- Allianz SE
- American International Group, Inc.
- Chubb Limited
- FM Insurance Company Limited
- Starr International Company, Inc.
- Liberty Mutual Holding Company Inc.
- AXA SA
- QBE Insurance Group Limited
- Beazley plc
- Munich Reinsurance Company
- Swiss Re Ltd
- Lloyd’s
- Africa Reinsurance Corporation
- Saudi Reinsurance Company
- Kuwait Reinsurance Company K.S.C.P.
- Oman Reinsurance Company SAOC
- Africa Specialty Risks Limited
- The Fidelis Partnership
最近の産業開発事情 中東・アフリカ データセンター保険市場
- 2026年8月:Allianz Commercialは、保険業界の保険金請求約7億ユーロ(7億7,000万米ドル)の分析に基づくデータセンター建設リスクおよび保険金請求トレンドに関するレポートを発表し、火災が損失深刻度の主要ドライバーであること、および開閉装置で最大80週間、変圧器で50週間の機器リードタイムが輸入依存のMEA市場のオペレーターにとって重大な事業中断リスク増幅要因であることを確認しました。
- 2026年7月:Swiss Re Instituteは、AIデータセンターリスクの保険に関するシグマインサイトを発表し、グローバルなデータセンター保険料が2030年までに106億米ドルから242億米ドルに成長すると予測し、受の中核的な課題として、単一キャンパスの被保険価値が200億米ドルを超える可能性があり、従来の集積管理フレームワークでは個々の保険会社が全額を引き受けることができないことを挙げました。
- 2026年3月:SANS Instituteは、地域全体の200名の上級意思決定者を対象としたGCCサイバーセキュリティ脅威ランドスケープCXO優先事項調査を発表しました。調査では、ランサムウェア(19%)およびマルウェア攻撃(16%)が前年比で最も高い増加を記録し、データはデータセンターに付帯するGCCサイバー保険プログラムの損失頻度仮定に直接情報を提供しています。
- 2026年1月:Descartes Underwritingは、地震、対流性嵐、洪水を含む自然災害トリガーに対して1保険契約あたり最大1億4,000万米ドルの柔軟なキャパシティを提供するデータセンター向けパラメトリック保険商品スイートをグローバルに発売しました。これはMENAを含む世界中のオペレーターの標準的な事業中断待機期間とSLAペナルティタイムラインとのギャップを埋めるために設計されています。
中東・アフリカ データセンター保険市場レポートの調査範囲
中東・アフリカ データセンター保険市場は、地域全体のデータセンター施設に関連する財物損害、事業中断、サイバー賠償責任、設備故障、政治的暴力、および建設リスクを保護するために特化したリスク移転および補償ソリューションを提供しています。
中東・アフリカ データセンター保険市場レポートは、保険タイプ(財物損害保険、事業中断保険、設備故障保険、サイバー保険、自然災害保険、一般・第三者賠償責任保険、建設・組立オールリスク保険、およびその他の保険タイプ)、補償構造(スタンドアロン保険、財物・事業中断複合保険、パッケージ保険、パラメトリック保険、およびキャプティブ・自家保険アレンジメント)、リスクエクスポージャー(火災・爆発、電気・機械設備故障、電力供給中断、洪水・水害、暴風雨・悪天候、地震・その他の地球物理学的ハザード、サイバー関連業務中断、および第三者・サプライチェーン中断)、保険契約者(データセンターオーナー・オペレーター、コロケーションプロバイダー、クラウドサービスプロバイダー、データセンター開発者・請負業者、およびデータセンター機器・サービスプロバイダー)、保険流通チャネル(直接保険、保険ブローカー・コンサルタント、マネージングジェネラルエージェントおよび専門引受機関、および再保険支援保険プログラム)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、およびエンタープライズ・エッジ)、および地域(サウジアラビア、アラブ首長国連邦、カタール、トルコ、中東その他、南アフリカ、ケニア、モロッコ、およびアフリカその他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 財物損害保険 |
| 事業中断保険 |
| 設備故障保険 |
| サイバー保険 |
| 自然災害保険 |
| 一般・第三者賠償責任保険 |
| 建設・組立オールリスク保険 |
| その他の保険タイプ |
| スタンドアロン保険 |
| 財物・事業中断複合保険 |
| パッケージ保険 |
| パラメトリック保険 |
| キャプティブ・自家保険アレンジメント |
| 火災・爆発 |
| 電気・機械設備故障 |
| 電力供給中断 |
| 洪水・水害 |
| 暴風雨・悪天候 |
| 地震・その他の地球物理学的ハザード |
| サイバー関連業務中断 |
| 第三者・サプライチェーン中断 |
| データセンターオーナー・オペレーター |
| コロケーションプロバイダー |
| クラウドサービスプロバイダー |
| データセンター開発者・請負業者 |
| データセンター機器・サービスプロバイダー |
| 直接保険 |
| 保険ブローカー・コンサルタント |
| マネージングジェネラルエージェントおよび専門引受機関 |
| 再保険支援保険プログラム |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ・エッジ |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ケニア | |
| モロッコ | |
| アフリカその他 |
| 保険タイプ別 | 財物損害保険 | |
| 事業中断保険 | ||
| 設備故障保険 | ||
| サイバー保険 | ||
| 自然災害保険 | ||
| 一般・第三者賠償責任保険 | ||
| 建設・組立オールリスク保険 | ||
| その他の保険タイプ | ||
| 補償構造別 | スタンドアロン保険 | |
| 財物・事業中断複合保険 | ||
| パッケージ保険 | ||
| パラメトリック保険 | ||
| キャプティブ・自家保険アレンジメント | ||
| リスクエクスポージャー別 | 火災・爆発 | |
| 電気・機械設備故障 | ||
| 電力供給中断 | ||
| 洪水・水害 | ||
| 暴風雨・悪天候 | ||
| 地震・その他の地球物理学的ハザード | ||
| サイバー関連業務中断 | ||
| 第三者・サプライチェーン中断 | ||
| 保険契約者別 | データセンターオーナー・オペレーター | |
| コロケーションプロバイダー | ||
| クラウドサービスプロバイダー | ||
| データセンター開発者・請負業者 | ||
| データセンター機器・サービスプロバイダー | ||
| 保険流通チャネル別 | 直接保険 | |
| 保険ブローカー・コンサルタント | ||
| マネージングジェネラルエージェントおよび専門引受機関 | ||
| 再保険支援保険プログラム | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズ・エッジ | ||
| 地域別 | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| カタール | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ケニア | ||
| モロッコ | ||
| アフリカその他 | ||
レポートで回答される主要な質問
中東・アフリカにおけるデータセンター保険需要の規模はどのくらいですか?
地域市場は2027年に4億2,724万米ドルと推定され、2032年までに8億9,369万米ドルに達すると予測されており、CAGR 15.67%で成長します。
中東・アフリカにおけるデータセンター保険の需要を牽引しているものは何ですか?
AIインフラへの投資、ソブリンホスティング要件、GCCキャパシティの拡大、機器価値の上昇、およびサイバーエクスポージャーが専門的な補償の必要性を高めています。
中東・アフリカ データセンター保険市場で最大のシェアを持つ保険タイプはどれですか?
財物損害保険が2026年に35.86%で最大のシェアを保持しており、物理的資産の価値および火災・設備保護の重要性を反映しています。
データセンター保険で最も速く成長すると見込まれるセグメントはどれですか?
ハイパースケール施設はCAGR 16.87%で成長すると予測されており、クラウドサービスプロバイダーの16.83%がそれに続いています。
パラメトリック保険がデータセンターオペレーターにとって関連性を持つようになっているのはなぜですか?
パラメトリック補償は定義されたサービス停止トリガーに対応することができ、標準的な事業中断補償が対応するよりも早く始まるサービスレベルアグリーメントのペナルティに対処できる可能性があります。
地域でデータセンター保険需要をリードしている国はどこですか?
アラブ首長国連邦が2026年に27.63%のシェアでリードしており、サウジアラビアはCAGR 16.56%で最も速く成長する地域と予測されています。